
ジオテキスタイルおよび土木工学用技術的繊維市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
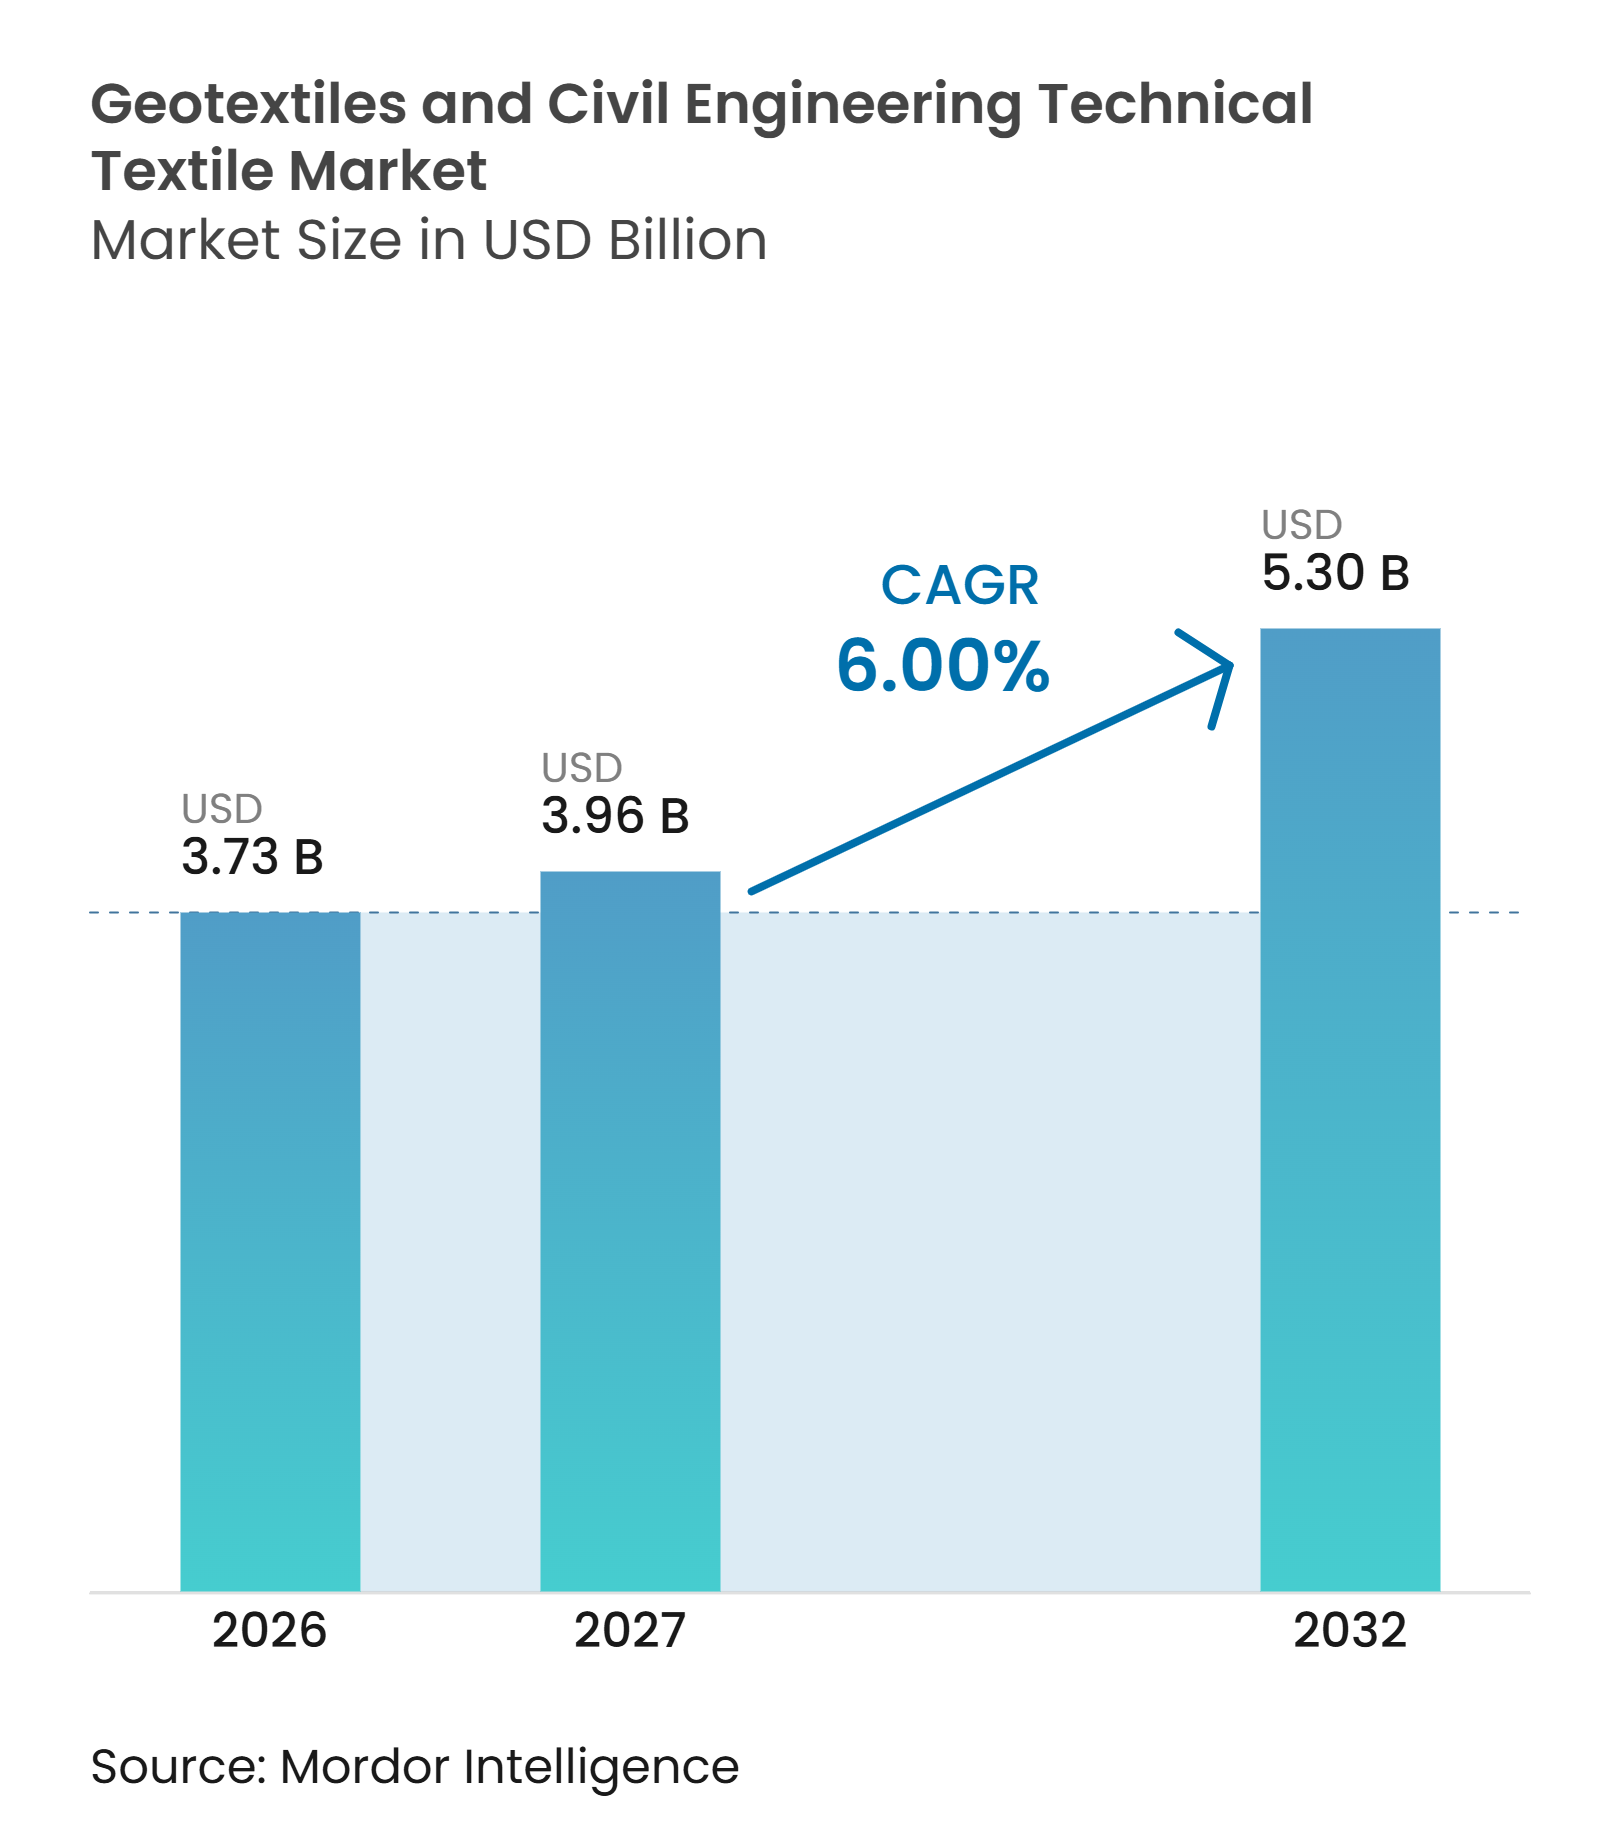
| 市場規模 (2027) | 3.96 十億米ドル |
| 市場規模 (2032) | 5.30 十億米ドル |
| 成長率 (2027 - 2032) | 6.00 % |
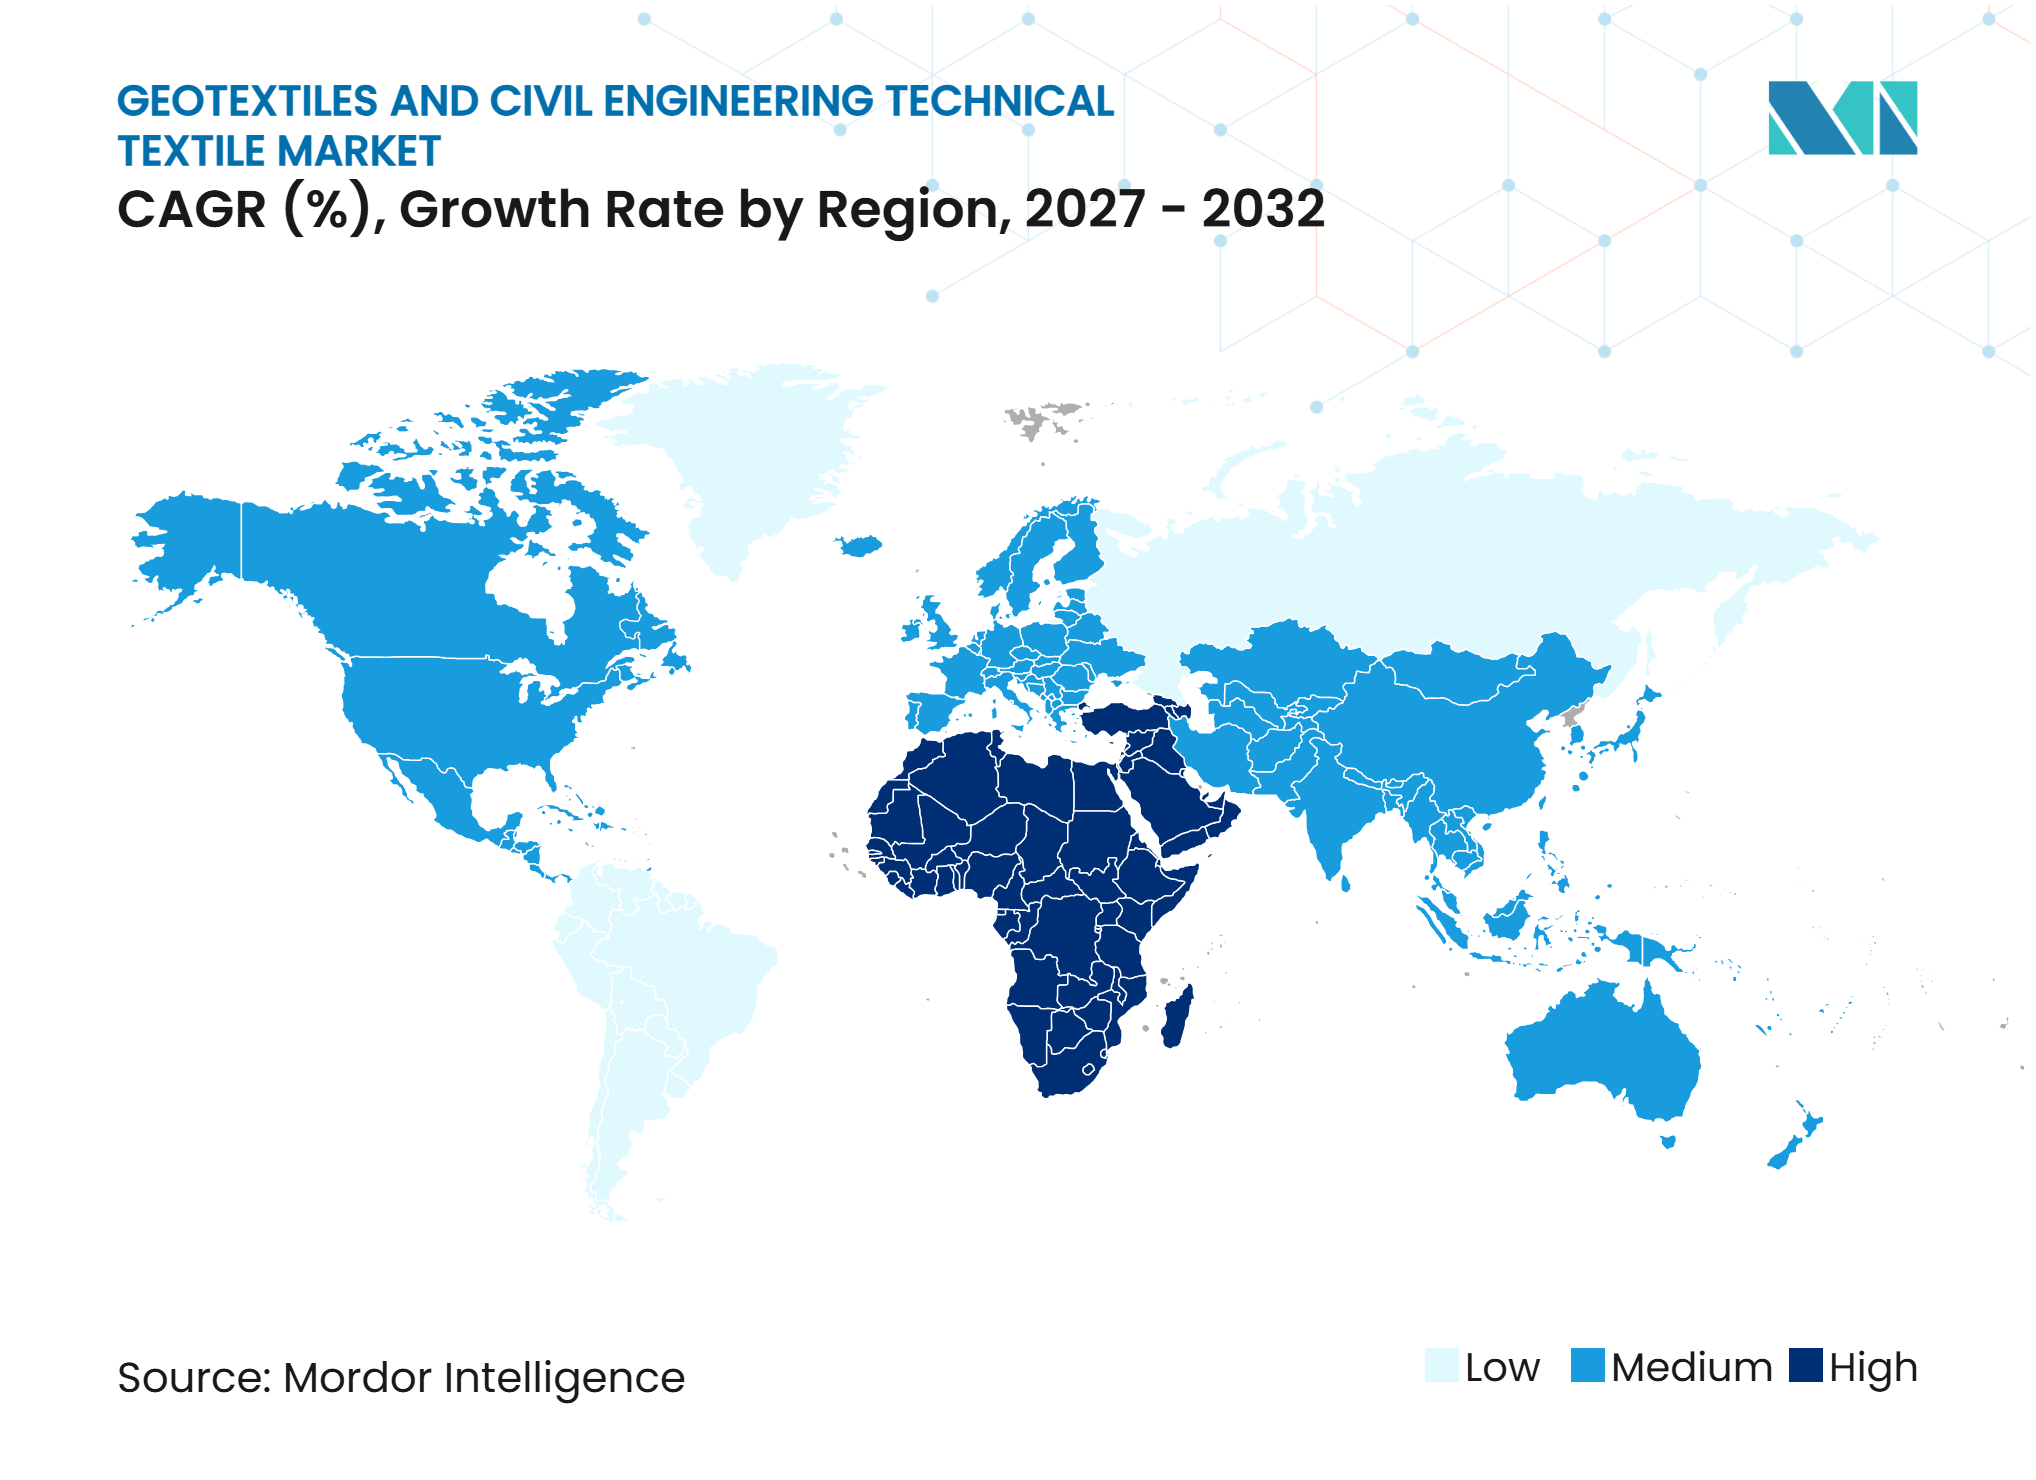
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるジオテキスタイルおよび土木工学用技術的繊維市場分析
ジオテキスタイルおよび土木工学用技術的繊維市場の規模は、2026年の3.73 ビリオン 米ドルから2027年には3.96 ビリオン 米ドルに拡大し、2032年には5.30 ビリオン 米ドルに達すると予測されており、2027年~2032年にかけて6%のCAGRで成長します。
ジオテキスタイルおよび土木工学用技術的繊維市場は、道路・鉄道・その他の交通資産への公共投資によって支えられており、特に新規建設において排水・ろ過・分離・補強材料が必要とされる地域での需要が顕著です。気候適応も第二の需要源となっており、老朽化した盛土・排水路・河岸・沿岸構造物が降雨量の増加や洪水リスクにさらされる中、事業者がその対応を進めています。環境封じ込め規制も、廃棄物・鉱業施設における保護および排水システムの使用拡大を促しています。サプライヤーは、製品ラインナップの拡充、生産能力の増強、用途サポートの強化、およびライフサイクル文書要件を満たす製品の提供で対応しています。調達基準および樹脂価格の変動は、固定価格のインフラ契約における認定手続きの遅延や利益率の圧迫につながる可能性があるため、引き続き重要な制約要因となっています。
レポートの主要ポイント
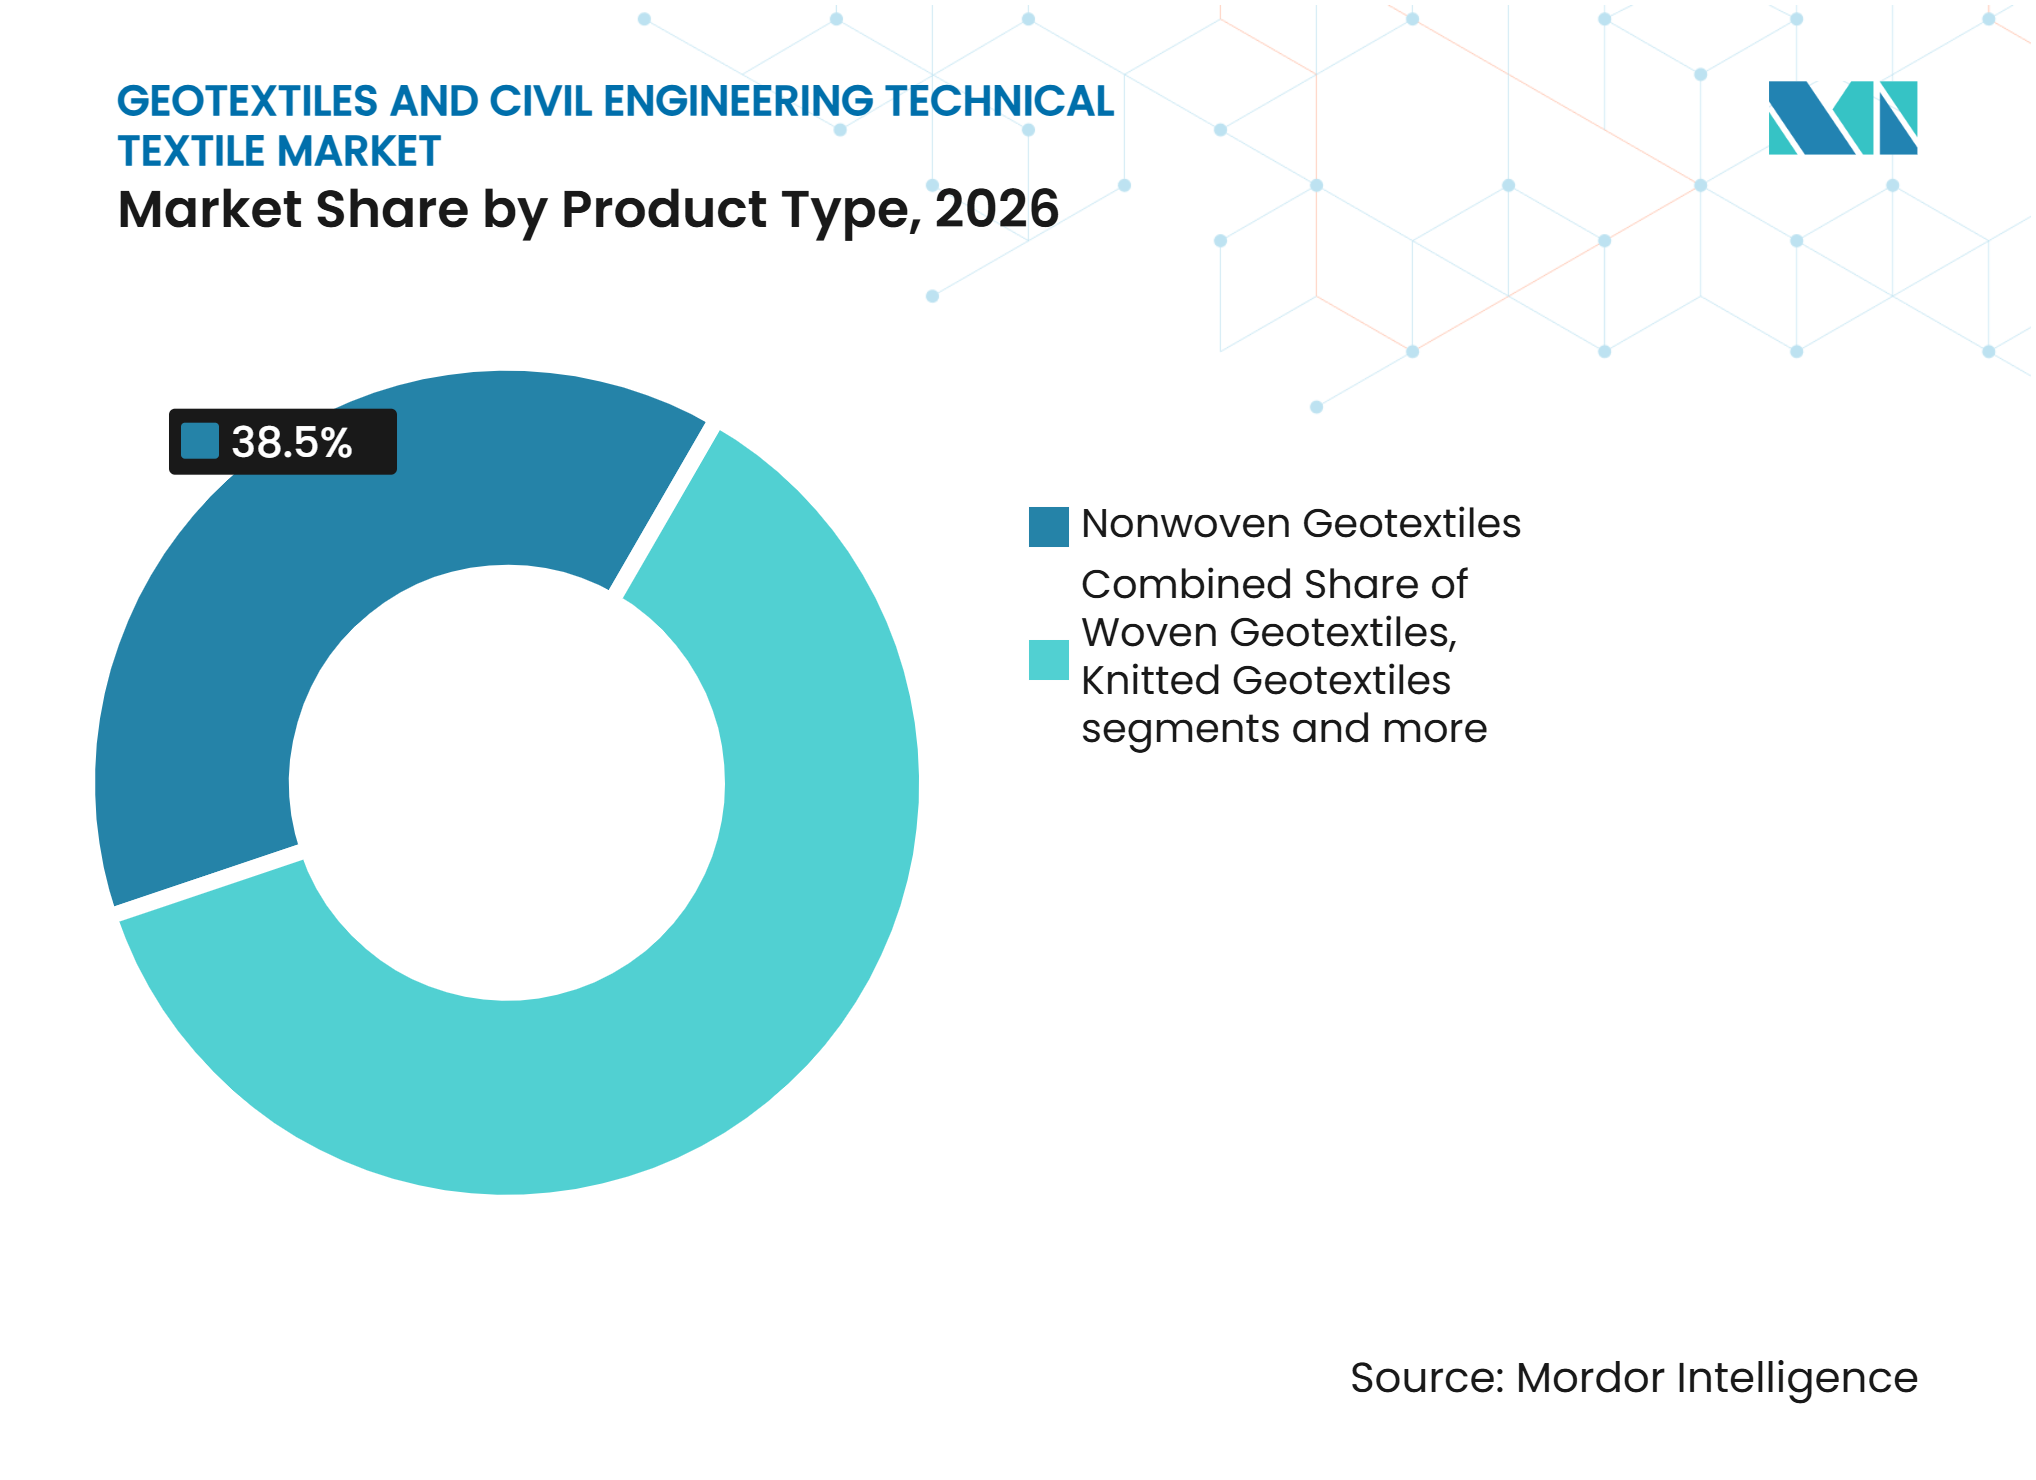
- 製品タイプ別では、不織布ジオテキスタイルが2026年のジオテキスタイルおよび土木工学用技術的繊維市場において38.5%のシェアを占め、繊維系ジオグリッドは2032年にかけて7.5%のCAGRで成長すると予測されています。
- 素材タイプ別では、ポリプロピレンが2026年のジオテキスタイルおよび土木工学用技術的繊維市場規模の42%を占め、天然繊維は2032年にかけて7.8%のCAGRで成長すると予測されています。
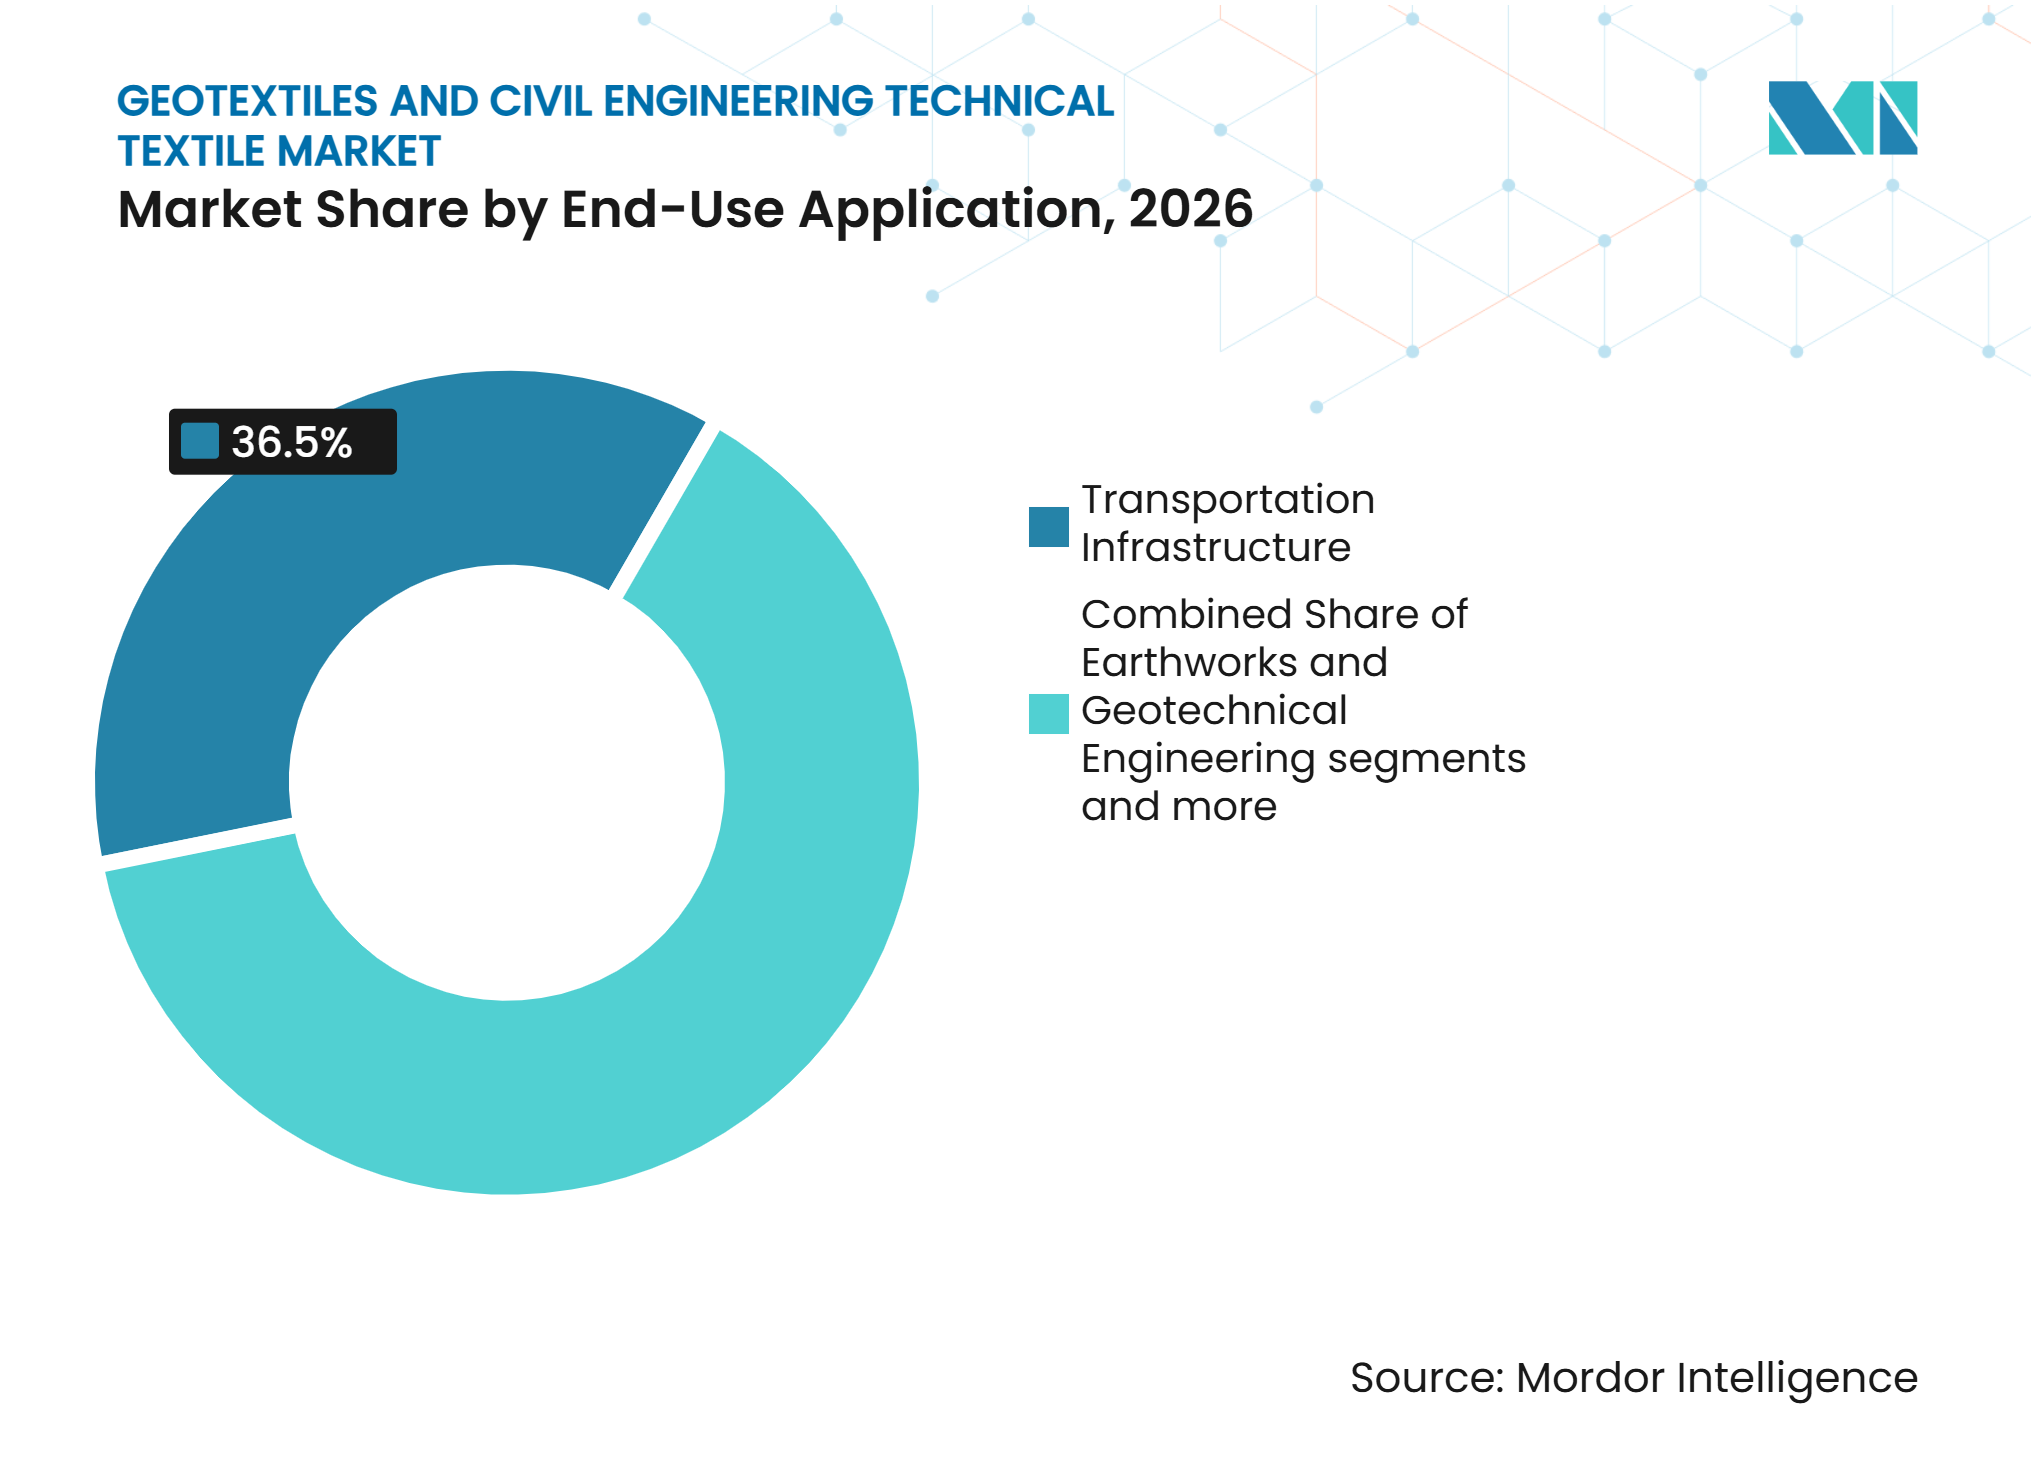
- 最終用途別では、交通インフラが2026年に36.5%のシェアを占め、鉱業・エネルギーインフラは2032年にかけて7.2%のCAGRで成長すると予測されています。
- 地域別では、アア太平洋が2026年に40.6%のシェアを占め、中東・アフリカは2032年にかけて6.9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 道路・高速道路・鉄道インフラ投資の拡大 | +1.5% | グローバル(アジア太平洋および中東・アフリカに集中) | 長期(4年以上) |
| 土壌安定化および地盤補強へのジオテキスタイル採用の増加 | +1.2% | アジア太平洋、南米、中東・アフリカ | 中期(2~4年) |
| 侵食防止および気候変動に強靭なインフラへの需要増加 | +0.9% | グローバル(南アジア・東南アジアおよび南米で緊急性が高い) | 中期(2~4年) |
| ジオテキスタイルを活用した排水・ろ過システムの採用拡大 | +0.8% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 沿岸保護・洪水管理インフラへの投資増加 | +0.7% | アジア太平洋沿岸地帯、北米、欧州 | 中期(2~4年) |
| 廃棄物封じ込め施設におけるジオテキスタイル保護層への需要増加 | +0.5% | 欧州、北米、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
道路・高速道路・鉄道インフラ投資の拡大
交通インフラへの公共投資は、ジオテキスタイルおよび土木工学用技術的繊維市場における中心的な需要源であり続けています。2025年における国際交通フォーラム加盟国の内陸交通インフラ投資は、GDPの0.1%から3%の範囲にわたりました。[1] 中国は一帯一路構想のもとで高水準の投資を維持し、4か国がGDPの2%超を内陸交通インフラに支出しました。アジア交通観測所は、2020年から2035年にかけてアジア太平洋地域の交通投資が43 トリリオン 米ドルに達すると予測しており、そのうち道路に27 トリリオン 米ドル、重軌道鉄道に4.2 トリリオン 米ドルが充てられます。米国では、連邦鉄道局が2026会計年度までに102 ビリオン 米ドルの鉄道資金を投入しており、2025年1月には41州の123か所の踏切プロジェクトに対して1.1 ビリオン 米ドルを交付しました。[2] 鉄道軌道床は、ろ過用繊維が資産ライフサイクルの中で初期資本プログラム時だけでなく更新時にも交換を必要とするため、継続的な需要を生み出す可能性があります。
土壌安定化および地盤補強へのジオテキスタイル採用の増加
ジオテキスタイルおよび土木工学用技術的繊維市場において、土壌安定化の適用囲は高速道路盛土から未舗装道路・運搬道路・飛行場路盤へと拡大しています。2025年の研究では、不織布ジオテキスタイル補強により、軟弱な砂質路盤のカリフォルニア支持力比(CBR)が3%から14%に向上することが確認されました。[3] このエビデンスは、軟弱地盤が建設・維持管理要件を高めるジオテキスタイルおよび土木工学用技術的繊維市場を支持するものです。ISOの技術ガイダンスは、プロジェクト仕様にISO規格を組み込む法域における補強設計に引き続き活用されています。OECDの2025年評価では、アフリカの総インフラ投資需要の32%を道路が占めています。ジオシンセティクス設計基準を要求する資金調達条件は、非公式な土砂・骨材工法から設計された補強ソリューションへのプロジェクト移行を促進する可能性がありま。
侵食防止および気候変動に強靭なインフラへの需要増加
ジオテキスタイルおよび土木工学用技術的繊維市場において、降雨強度の増加により侵食防止ニーズが一時的な法面保護を超えて拡大しています。ISO/TR 18228-8:2026は、法面および河岸における表面侵食防止へのジオシンセティクス使用に関する設計ガイダンスを提供しています。台湾の基隆川を対象とした2025年のScientific Reports誌の研究では、ジオテキスタイルを用いた補強土護岸がガビオン代替工法と比較して13%高い植生被覆率を達成したことが示されました。同研究では、モデル化された極端な台風条件下において、より優れた生態学的成果と低減されたピーク流量深が確認されました。2025年の地盤工学的研究では、急速な水位低下時において排水機能を持つジオテキスタイルの安全率が1.790であったのに対し、排水機能のないジオテキスタイルでは1.439であったことが報告されました。ISO設計手法を採用した道路・鉄道仕様は、これらの性能指標を将来のプロジェクト選定においてより重要なものとする可能性があります。
ジオテキスタイルを活用した排水・ろ過システムの採用拡大
排水・ろ過システムは、道路・鉄道・擁壁において一部の骨材系ソリューションに取って代わりつつあります。ネットワーク・レールは2025年に、ジオテキスタイル複合材・ジオグリッド・ジオコンポジットを指定した排水材料に関する3.025 ミリオン 英ポンド(4.08 ミリオン 米ドル)の枠組みを公表しました。オーストロードは2025年1月にATS-2255路盤排水仕様を発行し、2025年7月には道路排水ガイダンスを更新し、いずれもジオテキスタイルを用いた排水施工に言及しています。ニューヨーク州運輸局は2025年7月に承認ジオテキスタイルリストを更新し、公共プロジェクトにおけるAASHTO M-288適合性の向上を図りました。2025年のTransportation Research Record誌の研究では、ウィッキングジオテキスタイルが洪水リスクの高い沿岸高速道路の法面安定性を向上させることが示されました。ジオテキスタイルおよび土木工学用技術的繊維市場において、これらの仕様は排水と補強機能を組み合わせた専門カテゴリーを支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリプロピレンおよびポリエステル原材料価格の変動 | -1.3% | グローバル(欧州および南アジアのメーカーへの影響が大きい) | 短期(2年以内) |
| 従来型骨材および非繊維系ジオシンセティクスとの競合 | -0.8% | 中東・アフリカおよび南米の発展途上市場、および成熟した北米市場 | 中期(2~4年) |
| 厳格な製品認定および長期性能要件 | -0.6% | 北米、欧州、オーストラリア、湾岸諸国 | 長期(4年以上) |
| 施工時損傷および長期クリープ性能への懸念 | -0.4% | グローバル(アジア太平洋における高荷重補強に重点) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ポリプロピレンおよびポリエステル原材料価格の変動
ポリプロピレンおよびポリエステルの価格は、2025年および2026年においても生産者にとって主要なコスト変動要因であり続けました。欧州のポリプロピレンホモポリマー価格は、2025年8月時点で前年比270ユーロ(317.6 米ドル)/メートルトン低下しました。プロピレンモノマー価格も同期間に120ユーロ(141.2 ドル)/メートルトン下落し、生産者マージンに圧力をかけました。2025年半ばの中東における地政学的緊張の高まりも、スポットエチレンおよびプロピレン価格の急激な変動を引き起こしました。固定価格の公共契約では、入札落札後に樹脂価格の上昇を買い手に転嫁できない場合があります。ジオテキスタイルおよび土木工学用技術的繊維市場において、中小サプライヤーは長期樹脂契約や垂直統合された繊維事業を持たない場合があるため、より大きな圧力に直面する可能性があります。
従来型骨材および認定要件との競合
従来型骨材・粒状充填システムは、ライフサイクル性能よりも初期コストが重視される場面で繊維系ソリューションと競合しています。その即時的な価格優位性は、掘削量の削減・骨材節約・舗装寿命の延長といった効果よりも公共機関が評価しやすい場合があります。国際交通フォーラムは2025年に、いくつかの先進国が内陸交通インフラの新設にGDPの1%未満しか支出していないことを指摘しました。維持管理主導のプログラムは、用途別の性能エビデンスなしに新しい複合システムをゆっくりと採用する傾向があります。高密度ポリエチレンジオグリッドやジオメンブレンを含む非繊維系ジオシンセティクスも、補強・封じ込め仕様において一定の地位を保っています。ジオテキスタイルおよび土木工学用技術的繊維市場において、EN 13249からEN 13253、AASHTO M-288、および欧州建設製品要件は、試験・文書化・施工・耐久性・長期クリープに関する高い基準を設けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
不織布ジオテキスタイルがリードし、繊維系ジオグリッドが最速成長不織布ジオテキスタイルは2026年のジオテキスタイルおよび土木工学用技術的繊維市場規模の38.5%を占めました。そのリードは、道路・土工排水・環境プロジェクトにわたるろ過・分離・保護用途での確立された使用実績を反映しています。単一の不織布層が分離とろ過機能を兼ね備えることができ、施工の簡便さとコスト効率が重視される仕様を支えています。ジオテキスタイルおよび土木工学用技術的繊維産業は、幅広い日常的な地盤工学的用途においてこれらの製品に依存していま。繊維系ジオグリッドは2027年から2032年にかけて7.5%のCAGRで成長すると予測されています。その成長は、道路・鉄道プロジェクトにおける機械的安定化土構造物および舗装補強への使用と結びついています。
織物ジオテキスタイルは、制御された開口部形状がより精密な工学的性能を支えるため、高引張補強および分離用途において引き続き重要な役割を果たしています。ジオテキスタイルおよび土木工学用技術的繊維市場において、ニット(編物)ジオテキスタイルはアスファルト中間層補強における小規模な専門的役割を担っています。ジオテキスタイルを基材とするジオコンポジットは、排水コアとフィルター層を組み合わせ、擁壁排水やトンネル防水に使用され、一部の骨材パッケージを代替して施工時間を短縮します。ISO 10318-1:2026はジオシンセティクス製品ファミリーの用語を更新しており、国境を越えた調達における一貫性の向上に寄与します。


注記: 各セグメントのシェアはレポート購入後にご確認いだけます
素材タイプ別:
ポリプロピレンがコスト面でのポジションを維持し、天然繊維の使用が拡大ポリプロピレンは2026年のジオテキスタイルおよび土木工学用技術的繊維市場シェアの42%を占めました。コスト競争力・耐薬品性・紫外線安定化・アジア・欧州・南北アメリカにわたる広範な繊維製造能力がその優位性を支えています。ポリプロピレンステープルファイバーおよびスパンボンド生産は、ニードルパンチ不織布ジオテキスタイルにおいて確立されています。このフットプリントは、代替品と比較してサプライチェーンの強性を支えています。ジオテキスタイルおよび土木工学用技術的繊維市場において、ポリエステルは高強度織物ジオテキスタイルおよびジオグリッドにおける重要な二次素材です。その高い弾性率と持続荷重下での低クリープ特性は、長期補強設計に適しています。
天然繊維は、ジオテキスタイルおよび土木工学用技術的繊維市場において2027年から2032年にかけて7.8%のCAGRで成長すると予測されています。ヤシ繊維(コイア)・ジュートおよび関連する植物由来素材は、生分解性の侵食防止と植生回復が求められる場所で使用されています。2025年のレビューでは、コイアの高いリグニン含有量が多くの天然繊維よりも高い耐久性を提供し、中期的な侵食防止用途で18か月から36か月の使用に対応できることが示されました。2025年の研究では、単一の樹脂処理により紫外線・雨・微生物条件下での機械的耐久性が120日間延長されることが示され、ポリエチレンおよびポリアミドは排水複合材および高摩耗用途において引き続き役割を担っています。
最終用途別:
交通インフラが需要を牽引し鉱業・エネルギーが高成長交通インフラは2026年のジオテキスタイルおよび土木工学用技術的繊維市場規模の36.5%を占めました。道路では路盤分離・骨材基盤ろ過・法面侵食防止にこれらの材料が使用されています。鉄道では、性能仕様が厳しい路盤・バラスト界面でのろ過・分離が必要とされます。EN 13250は鉄道ジオテキスタイル用途の要件を規定しており、欧州の複数の市場において国家鉄道当局の参照規格として使用されています。空港・飛行場は比較的小規模な用途ですが、高荷重条件が水理・分離性能の検証された織物材料の使用を支えます。ジオテキスタイルおよび土木工学用技術的繊維産業は、交通量に依存しながらも技術的に異なる多様な資産に対応しています。
鉱業・エネルギーインフラは2027年から2032年にかけて7.2%のCAGRで成長すると予測されています。ジオテキスタイルおよび土木工学用技術的繊維市場において、銅・リチウム・金生産を支える尾鉱施設では、ジオメンブレン上の保護クッション層・排水ジオコンポジット・侵食防止材料が使用されています。2024年から2025年にかけて、西オーストラリア州のタリソン・リチウム・グリーンブッシュズ施設では90万平方メートル超のビチューメン系ジオシンセティクス材料が施工され、大規模鉱業土工の材料集約性が示されました。土工・水・沿岸インフラ・廃棄物封じ込めは安定した需要分野であり、埋立地基準は多層バリアシステム内に保護層を要求する場合があります。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋は2026年のジオテキスタイルおよび土木工学用技術的繊維市場シェアの40.6%を占めました。中国の道路・鉄道プログラム、インドの高速道路・貨物回廊、東南アジアの都市インフラプログラムが地域需要を支えています。アジア交通観測所は、2020年から2035年にかけての地域交通投資が43 トリリオン 米ドルに達すると予測しており、そのうち道路に27 トリリオン 米ドル、重軌道鉄道に4.2 トリリオン 米ドルが充てられます。
北米と欧州は、ジオテキスタイルおよび土木工学用技術的繊維市場において高度に仕様主導型の需要が牽引しています。米国の鉄道プログラム2026会計年度までに102 ビリオン 米ドルを投入します。ニューヨーク州は2025年7月にAASHTO M-288適合プロセスを通じて承認ジオテキスタイルリストを厳格化しました。欧州の調達は復興資金と改正建設製品規制に基づくライフサイクル文書要件の影響を受けています。イタリアはNextGenerationEUのもとで高速鉄道に254 ビリオン ユーロ(29.9 ビリオン 米ドル)を投じており、2026年まで軌道床需要を支えています。
中東・アフリカは、ジオテキスタイルおよび土木工学用技術的繊維市場において2032年にかけて6.9%という最高の地域CAGRを記録すると予測されています。湾岸インフラプログラムとアフリカの道路資金需要が主な支えとなっており、道路はアフリカ大陸のインフラ投資需要の32%を占めています。インドのケーララ州政府は2025年に沿岸侵食への対応としてジオバッグ護岸建設への資金を配分しました。南米はブラジルとチリを中心に道路・鉱業活動からの安定した需要を受けています。ブラジルのサンパウロ市は2025年にNBR 21138に基づくジオテキスタイル排水入札を発行し、チリの銅セクターは尾鉱施設需要を支えています。
競合ランドスケープ
市場集中度
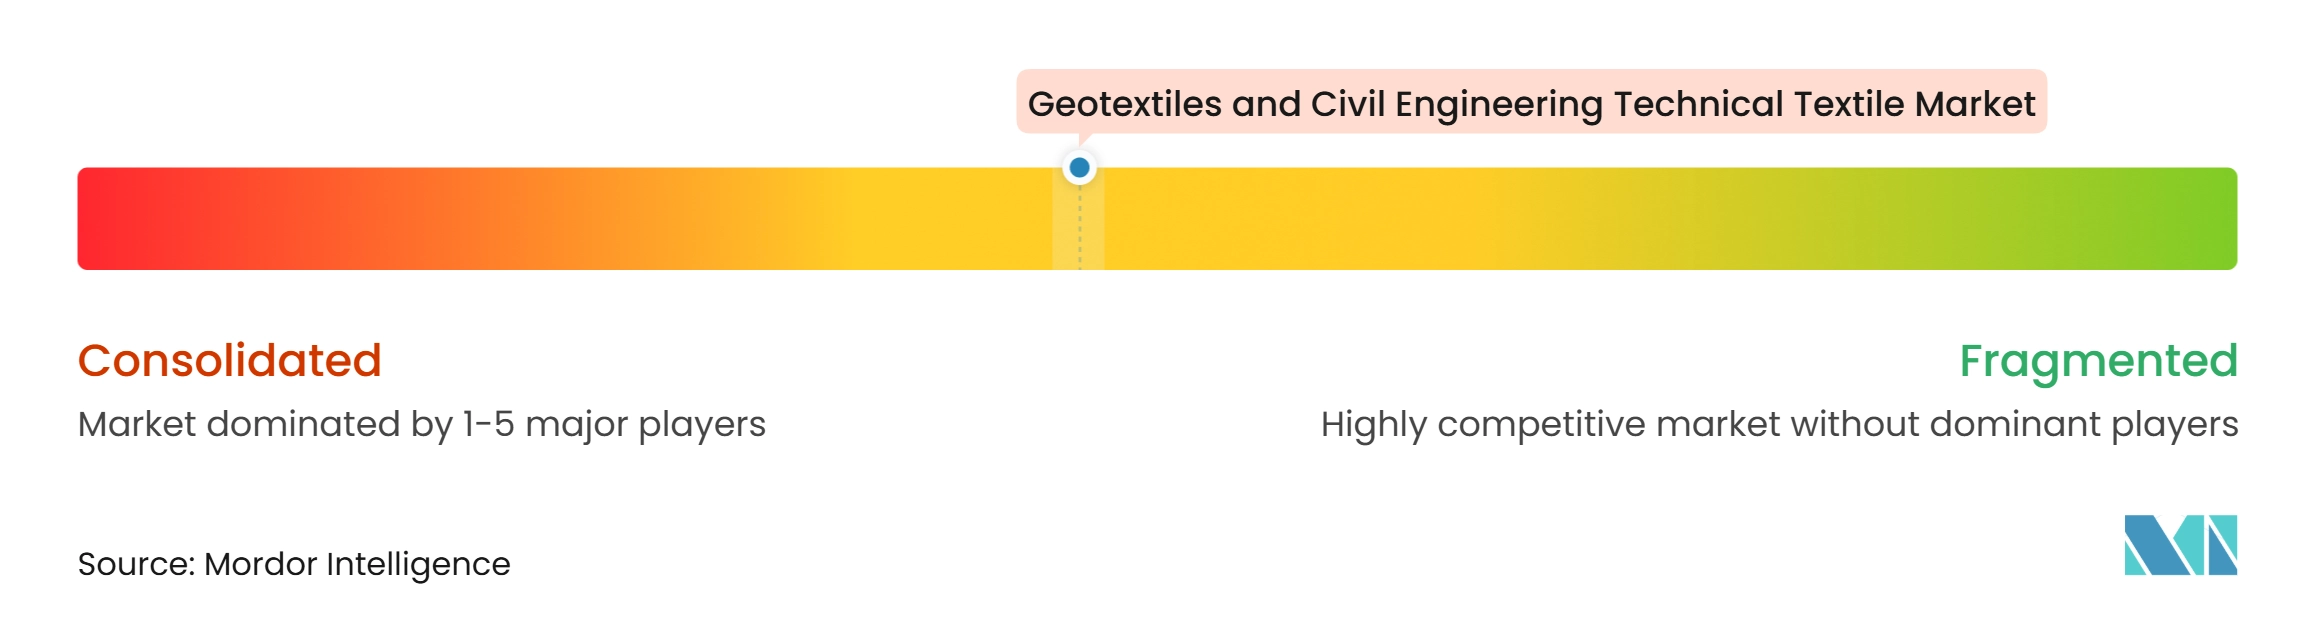
ジオテキスタイルおよび土木工学用技術的繊維市場は中程度の市場集中度を示しています。Solmax、HUESKER Synthetic GmbH、Naue GmbH & Co. KG、Officine Maccaferriは、製造規模・幅広いポートフォリオ・インフラ仕様へのアクセスを通じてリーディングポジションを維持しています。大手生産者は製品の幅広さと用途エンジニアリングおよび確立された認証資格を組み合わせています。地域専門業者は、地域承認・技術サービス・地プロジェクト要件の知識を通じて競合しています。
Solmaxは2025年9月に南北アメリカの製造拠点を統合し、より大規模で高度な施設への生産集約を進めました。2026年5月には、フランスのレ・ミュローに8ヘクタールの欧州センターの建設を開始し、リンツおよびベゾンからの不織布事業を統合する予定です。ジオテキスタイルおよび土木工学用技術的繊維市場全体において、HUESKERはデュルメンでのNaBento生産を再開し、Sineco Internationalを買収し、2025年にデュルメン施設を拡張しました。また、リサイクル材料を使用し100年補強用途に対応したFortrac ecoジオグリッドを導入しました。同社のTektoseal Active PFASジオコンポジットは汚染サイトの排水を対象とし、環境文書要件に沿った製品開発を進めています。
TechFab Indiaは2025年4月にTechGridジオグリッドのAASHTO PEAS承認を取得し、2026年に7番目の製造施設を開設しました。Solmaxは2025年にInfraSolveを立ち上げました。これは道路安定化・排水設計のためのウェブベースのツールです。ジオテキスタイルおよび土木工学用技術的繊維市場において、これらの取り組みは造規模・製品文書化・仕様サポートが相互に強化し合うことを示しています。Kaytech Engineered FabricsおよびACE Geosyntheticsは地域認証を通じてポジションを維持しながら選択的に拡大しています。Fibertex Nonwovens A/S、Thrace Group、Freudenberg Performance Materialsはコモディティ化圧力を抑制するための差別化を追求しています。
ジテキスタイルおよび土木工学用技術的繊維産業のリーダー企業
-
Solmax
-
HUESKER Synthetic GmbH
-
Naue GmbH & Co. KG
-
Officine Maccaferri S.p.A.
-
BontexGeo Group
- 注:主要企業の掲載順は順位を示すものではありません。
ジオテキスタイルおよび土木工学用技術的繊維市場 このレポートでカバーされる企業
- Solmax
- HUESKER Synthetic GmbH
- Naue GmbH & Co. KG
- Officine Maccaferri S.p.A.
- BontexGeo Group
- Fibertex Nonwovens A/S
- Thrace Group
- Freudenberg Performance Materials (Enka Solutions)
- Geofabrics Australasia Pty Ltd.
- SKAPS Industries
- TechFab India Industries Ltd.
- Strata Geosystems
- ACE Geosynthetics
- Mattex Geosynthetics
- Kaytech Engineered Fabrics
- Geo&Tex 2000 S.p.A.
- ABG Geosynthetics
- Belton Industries Inc.
最近の産業開発事情 ジオテキスタイルおよび土木工学用技術的繊維市場
- 2026年10月:Solmaxは資本構造の包括的なリファイナンスを完了し、変革・成長戦略の次フェーズに向けた財務基盤を強化するとともに、欧州製造拡大およびグローバル事業を支える流動性を確保しました。
- 2026年5月:Solmaxはフランスのレ・ミュローに欧州ジオシンセティクス製造の旗艦センターの建設を開始しました。8ヘクタールのサイトは、オーストリアのリンツおよびフランスのベゾンからの不織布事業を統合するよう設計されており、2026年末までの稼働開始を目指しています。
- 2026年2月:TechFab India Industries Ltd.はインド・マディヤプラデーシュ州ボパールに7番目のジオシンセティクス製造施設を開設し、ジオグリッド・織物ジオテキスタイル・ジオセル・排水複合材にわたる年間設置能力1億平方メートル超を目指しています。
- 2025年6月:Solmaxはパフォーマンス・マテリアルズ・プラッフォームを立ち上げ、旧TenCate GeosyntheticsおよびPropexブランドの産業用繊維の専門知識を、農業から土木インフラ用途にわたるグローバルに統合されたオファリングに統合しました。
グローバルジオテキスタイルおよび土木工学用技術的繊維市場レポートの調査範囲
ジオテキスタイルおよび土木工学用技術的繊維市場レポートは、製品タイプ別(織物ジオテキスタイル、不織布ジオテキスタイル、その他)、素材タイプ別(ポリプロピレン(PP)、ポリエステル(PET)、その他)、最終用途別(交通インフラ、土工・地盤工学、その他)、地域別(北米、その他)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 織物ジオテキスタイル |
| 不織布ジオテキスタイル |
| ニットジオテキスタイル |
| 繊維系ジオグリッド |
| ジオテキスタイルを基材とするジオコンポジット |
| ジオテキスタイルコンテナおよび加工製品 |
| 繊維系侵食防止製品 |
| その他の土木工学用技術的繊維 |
| ポリプロピレン(PP) |
| ポリエステル(PET) |
| ポリエチレン(PE) |
| ポリアミド(ナイロン) |
| 天然繊維(コイア、ジュート、その他天然繊維) |
| その他の特殊繊維および素材 |
| 交通インフラ | 道路・高速道路 |
| 鉄道 | |
| 空港・飛行場インフラ | |
| 土工・地盤工学 | |
| 水・沿岸インフラ(ダムおよび水管理インフラを含む) | |
| 環境・廃棄物封じ込め(埋立地、廃棄物封じ込め等) | |
| 鉱業・エネルギーインフラ | |
| その他の土木工学用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 台湾 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チレ | |
| 南米その他 |
| 品タイプ別 | 織物ジオテキスタイル | |
| 不織布ジオテキスタイル | ||
| ニットジオテキスタイル | ||
| 繊維系ジオグリッド | ||
| ジオテキスタイルを基材とするジオコンポジット | ||
| ジオテキスタイルコンテナおよび加工製品 | ||
| 繊維系侵食防止製品 | ||
| その他の土木工学用技術的繊維 | ||
| 素材タイプ別 | ポリプロピレン(PP) | |
| ポリエステル(PET) | ||
| ポリエチレン(PE) | ||
| ポリアミド(ナイロン) | ||
| 天然繊維(コイア、ジュート、その他天然繊維) | ||
| その他の特殊繊維および素材 | ||
| 最終用途別 | 交通インフラ | 道路・高速道路 |
| 鉄道 | ||
| 空港・飛行場インフラ | ||
| 土工・地盤工学 | ||
| 水・沿岸インフラ(ダムおよび水管理インフラを含む) | ||
| 環境・廃棄物封じ込め(埋立地、廃棄物封じ込め等) | ||
| 鉱業・エネルギーインフラ | ||
| その他の土木工学用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 台湾 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チレ | ||
| 南米その他 | ||
レポートで回答される主要な質問
ジオテキスタイルおよび土木工学用技術的繊維市場の2027年の市場規模はいくらですか?
2027年の市場規模は3.96 ビリオン 米ドルと予測されており、2032年までに6%のCAGRで5.30 ビリオン 米ドルに達する見込みです。
ジオテキスタイル需要をリードする製品カテゴリーはどれですか?
不織布ジオテキスタイルが2026年に38.5%のシェアでリードしており、ジオテキスタイルおよび土木工学用技術的繊維市場全体にわたる分離・ろ過・保護ニーズに対応しているためです。
最も急速に拡大している素材カテゴリーはどれですか?
天然繊維は生分解性侵食防止用途に支えられ、2032年にかけて7.8%のCAGRで成長すると予測されています。
最も需要の大きい最終用途はどれですか?
交通インフラは2026年に36.5%のシェアを占め、道路・鉄道・飛行場用途に支えられています。
2032年にかけて最も急速に成長している用途はどれですか?
鉱業・エネルギーインフラは尾鉱および関連土工に支えられ、7.2%のCAGRで拡大すると予測されています。
最も高い成長が予測されている地域はどこですか?
中東・アフリカはインフラプログラムと道路投資需要に支えられ、2032年にかけて6.9%のCAGRで成長すると予測されています。