
Taille et part du marché des géotextiles et textiles techniques pour le génie civil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.96 Milliards de dollars |
| Taille du Marché (2032) | 5.30 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.00 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des géotextiles et textiles techniques pour le génie civil par Mordor Intelligence
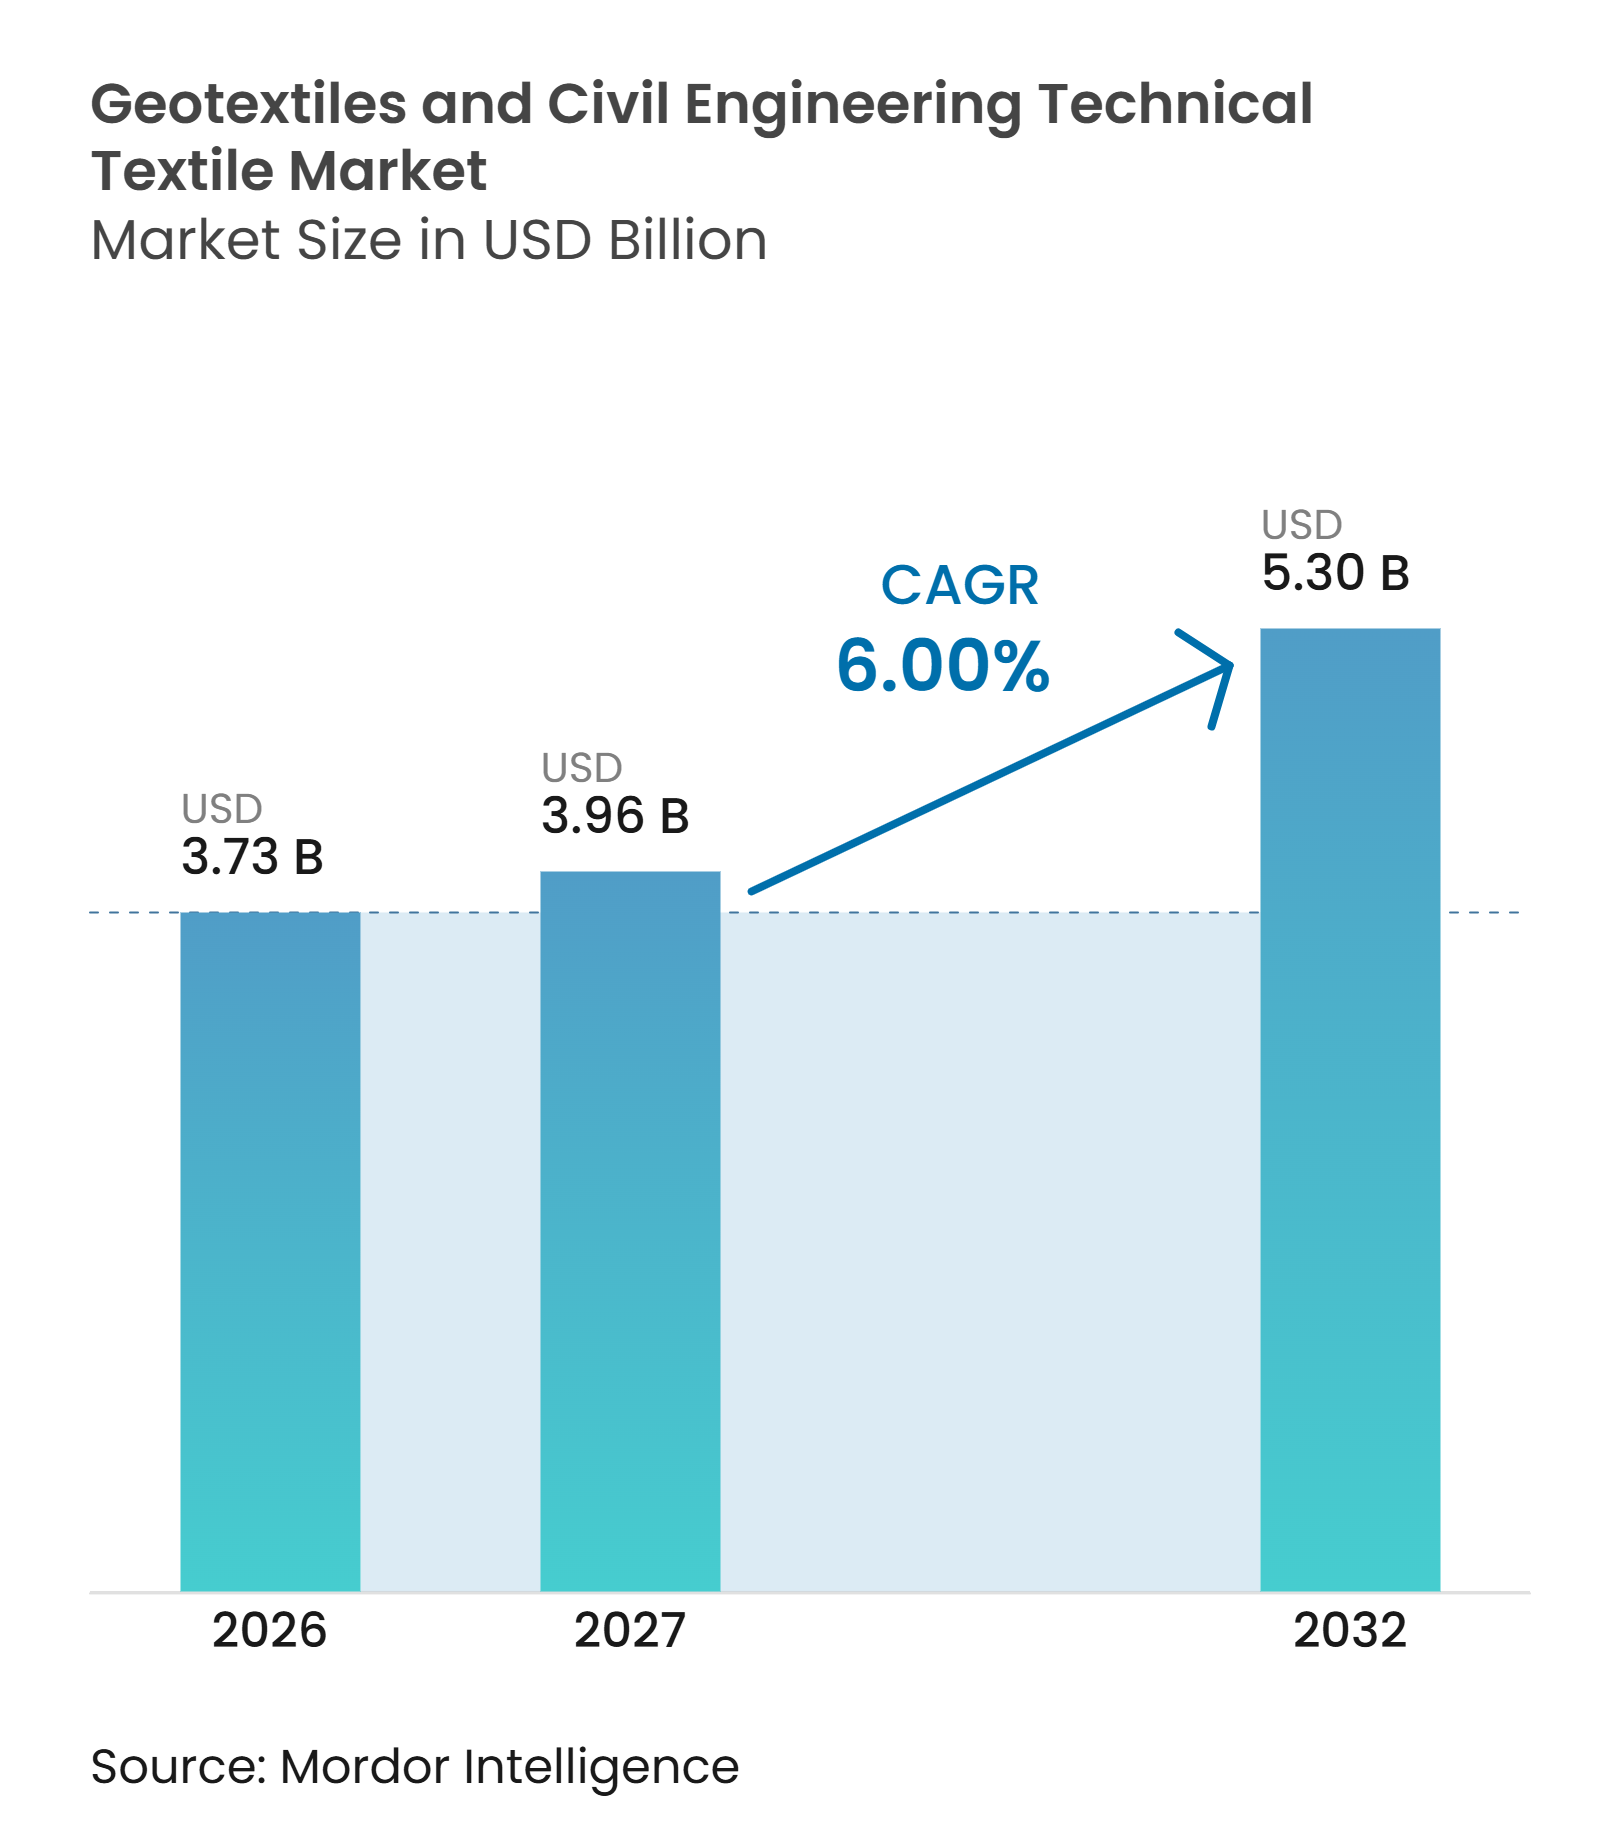
La taille du marché des géotextiles et textiles techniques pour le génie civil devrait augmenter de 3,73 milliards USD en 2026 à 3,96 milliards USD en 2027 et atteindre 5,30 milliards USD d'ici 2032, avec un CAGR de 6 % sur la période 2027-2032.
Le marché des géotextiles et textiles techniques pour le génie civil est soutenu par les investissements publics dans les routes, les voies ferrées et autres actifs de transport, notamment là où les nouvelles constructions nécessitent également des matériaux de drainage, de filtration, de séparation et de renforcement. L'adaptation climatique crée une deuxième source de demande, les opérateurs s'attaquant au vieillissement des remblais, des canaux de drainage, des berges et des structures côtières exposés à des risques accrus de précipitations et d'inondations. Les réglementations en matière de confinement environnemental élargissent également l'utilisation de couches de protection et de systèmes de drainage dans les installations de déchets et minières. Les fournisseurs répondent par des gammes de produits plus larges, des extensions de capacité, un soutien applicatif et des produits pouvant répondre aux exigences de documentation sur le cycle de vie. Les normes d'approvisionnement et les fluctuations des prix des résines demeurent des contraintes importantes, car elles peuvent ralentir les qualifications ou limiter les marges sur les contrats d'infrastructure à prix fixe.
Points clés du rapport
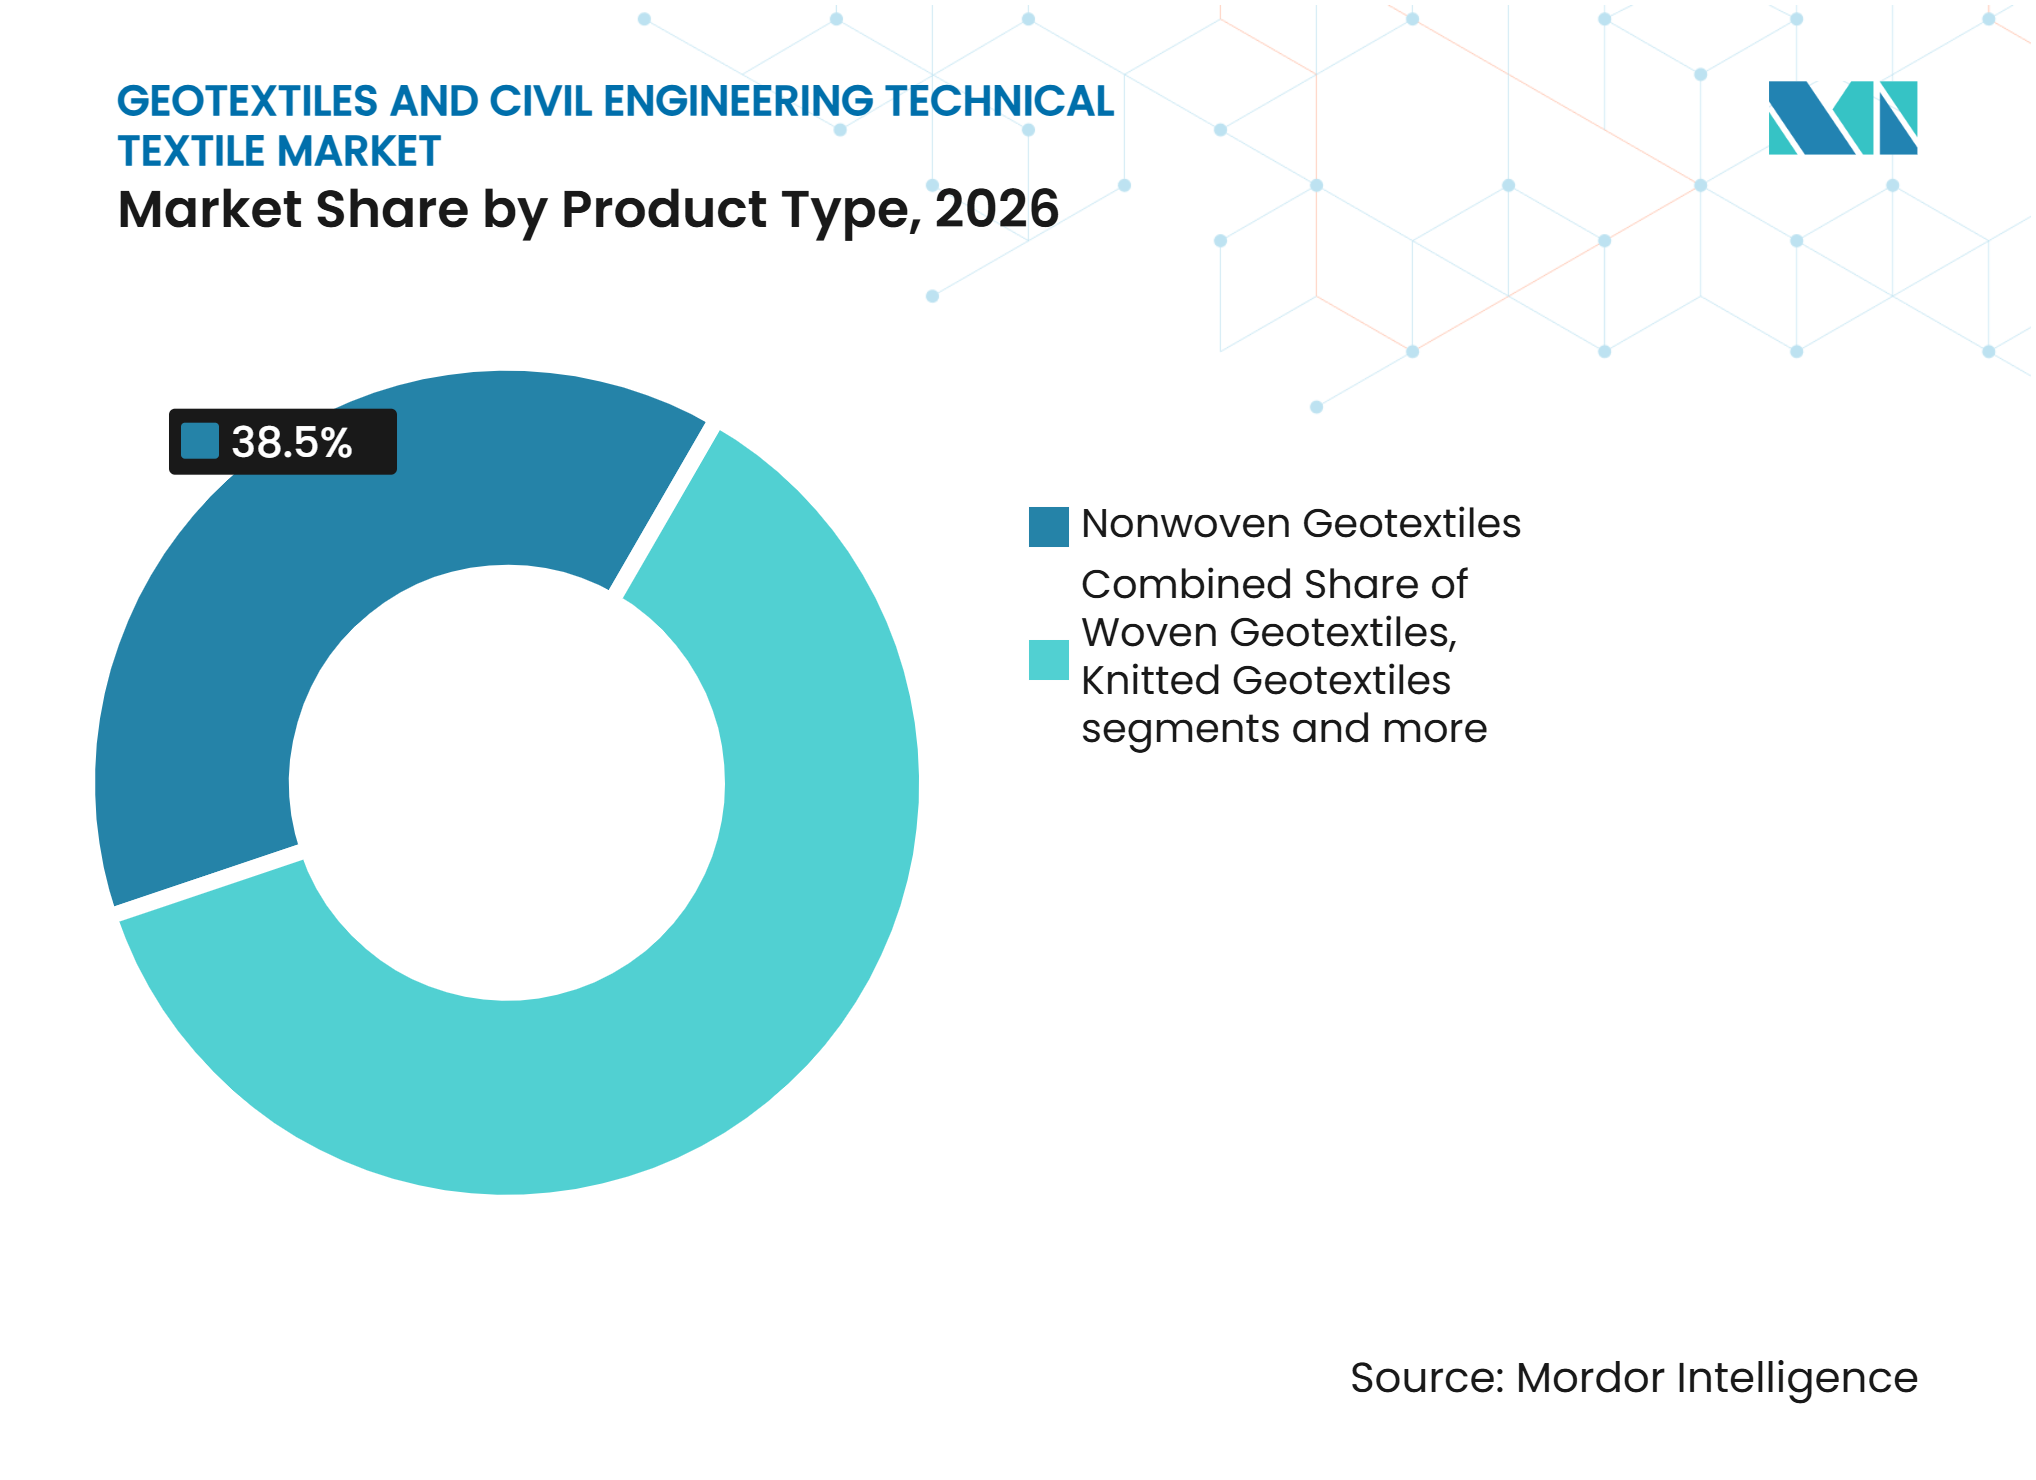
- Par type de produit, les géotextiles non tissés détenaient 38,5 % du marché des géotextiles et textiles techniques pour le génie civil en 2026, tandis que les géogrilles à base textile devraient croître à un CAGR de 7,5 % jusqu'en 2032.
- Par type de matériau, le polypropylène détenait 42 % de la taille du marché des géotextiles et textiles techniques pour le génie civil en 2026, tandis que les fibres naturelles devraient croître à un CAGR de 7,8 % jusqu'en 2032.
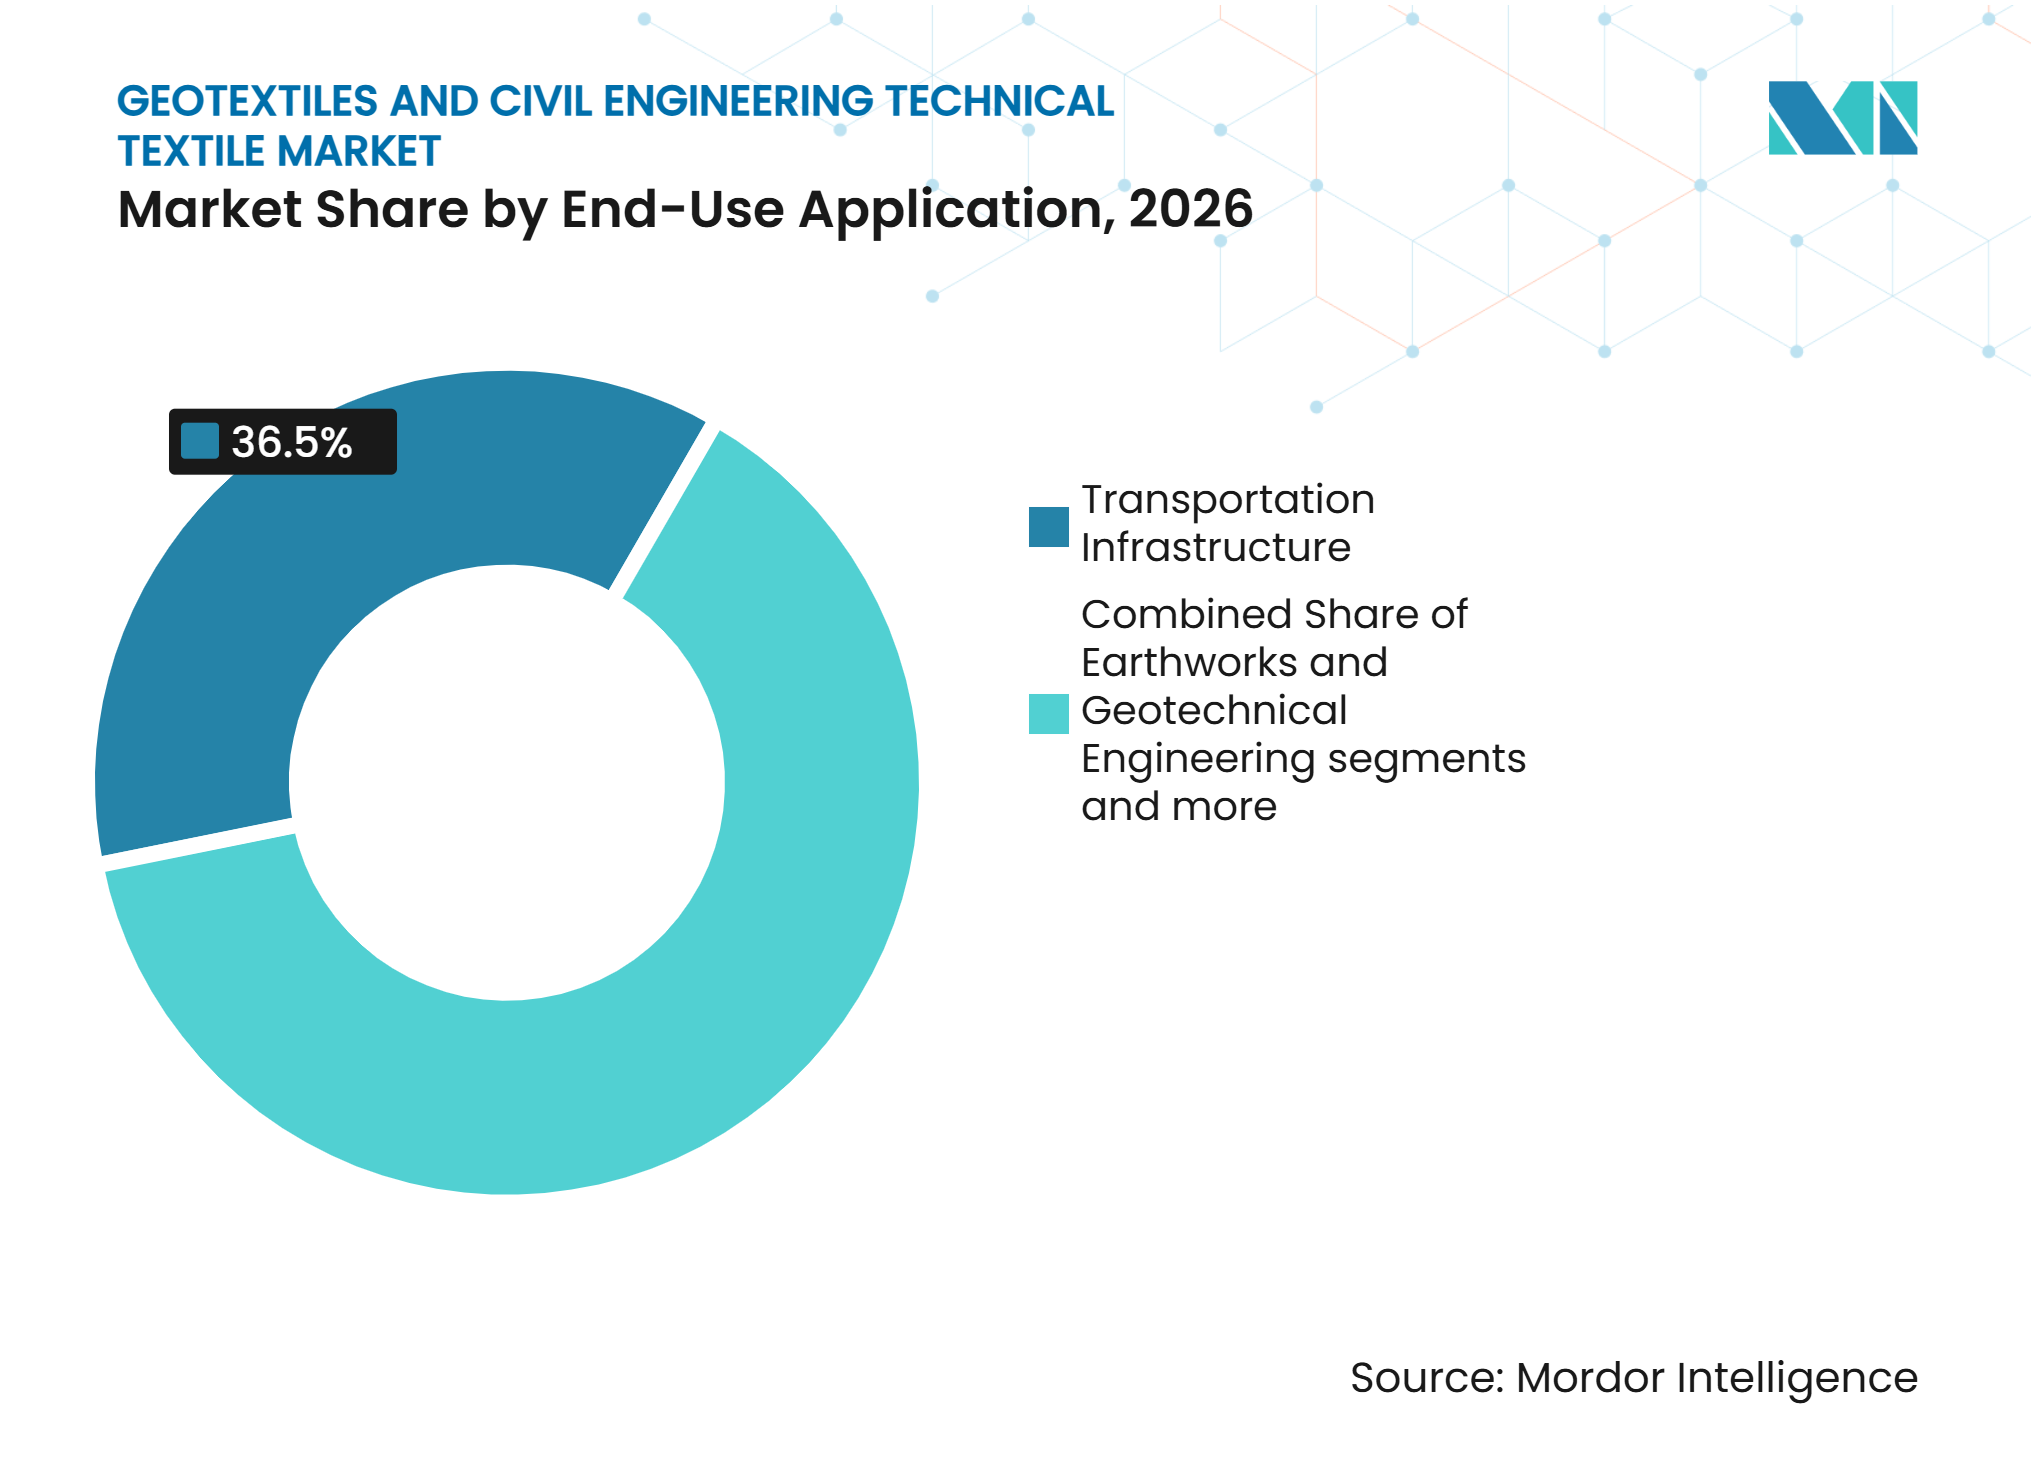
- Par application finale, les infrastructures de transport détenaient une part de 36,5 % en 2026, tandis que les infrastructures minières et énergétiques devraient croître à un CAGR de 7,2 % jusqu'en 2032.
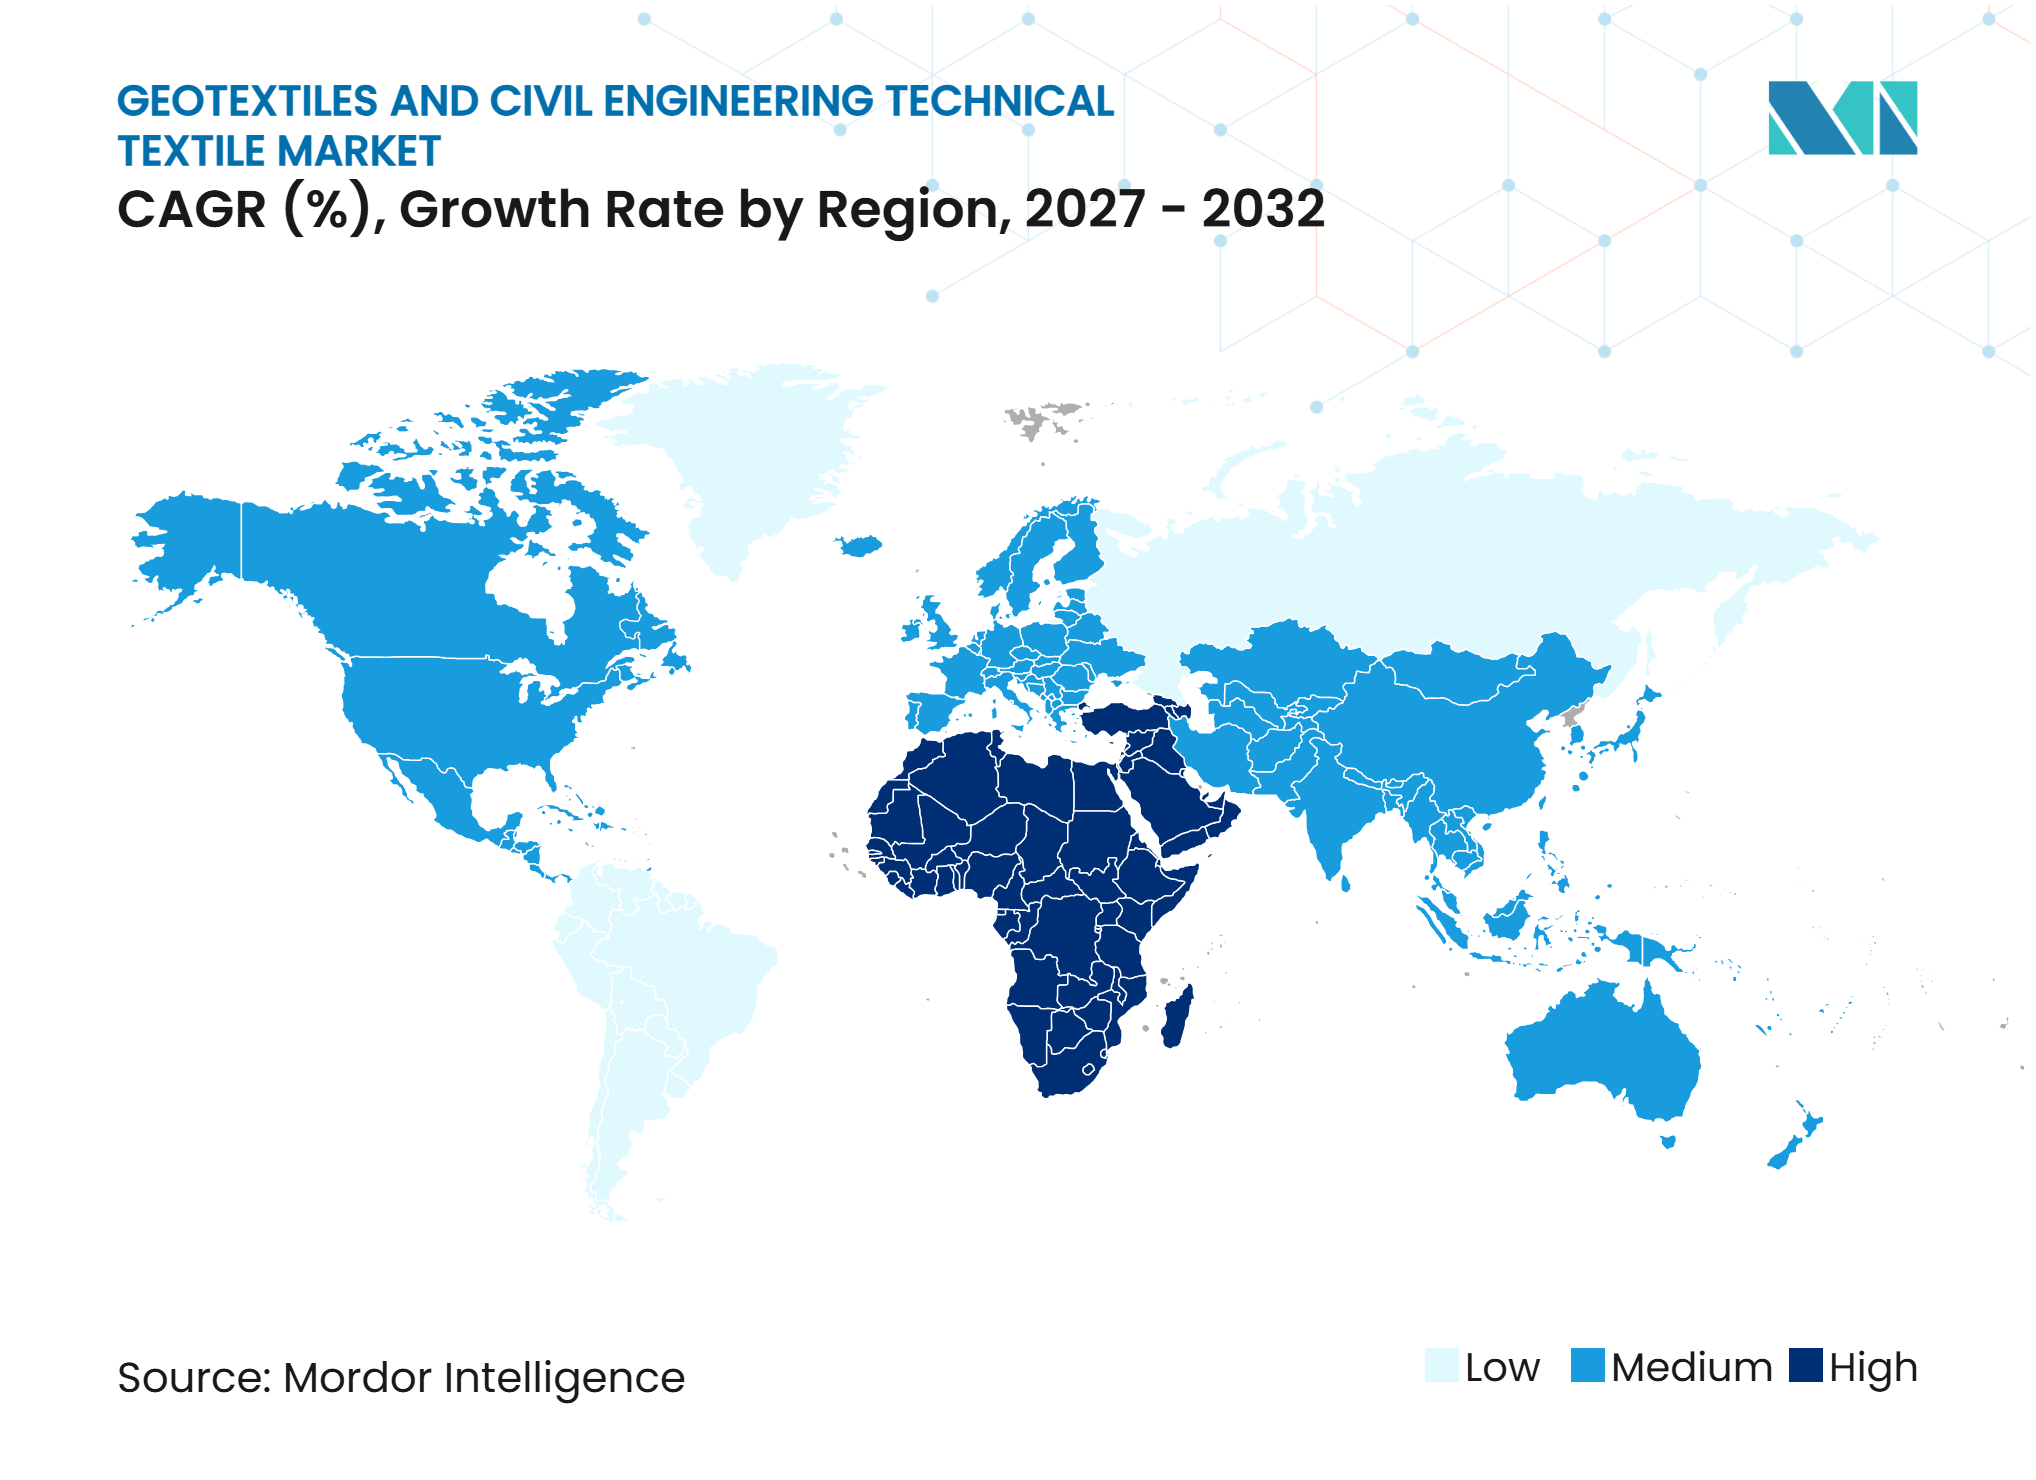
- Par géographie, l'Asie-Pacifique détenait une part de 40,6 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion des investissements dans les infrastructures routières, autoroutières et ferroviaires | +1.5% | Mondial, concentré en Asie-Pacifique et au Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Adoption croissante des géotextiles pour la stabilisation des sols et le renforcement des fondations | +1.2% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Demande croissante pour le contrôle de l'érosion et les infrastructures résilientes au changement climatique | +0.9% | Mondial, avec urgence en Asie du Sud et du Sud-Est et en Amérique du Sud | Moyen terme (2-4 ans) |
| Adoption croissante des systèmes de drainage et de filtration à base de géotextiles | +0.8% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Investissement croissant dans les infrastructures de protection côtière et de gestion des inondations | +0.7% | Ceinture côtière Asie-Pacifique, Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Demande croissante de couches de protection géotextiles dans les installations de confinement des déchets | +0.5% | Europe, Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des investissements dans les infrastructures routières, autoroutières et ferroviaires
Les investissements publics dans les infrastructures de transport demeurent une source centrale de demande pour le marché des géotextiles et textiles techniques pour le génie civil. Les investissements dans les infrastructures de transport intérieur représentaient entre 0,1 % et 3 % du PIB dans les pays membres du Forum international des transports en 2025.[1] La Chine a maintenu des investissements élevés dans le cadre de l'Initiative Ceinture et Route, tandis que 4 pays ont consacré plus de 2 % de leur PIB aux infrastructures de transport intérieur. L'Observatoire des transports asiatiques a projeté 43 000 milliards USD d'investissements dans les transports en Asie-Pacifique entre 2020 et 2035, dont 27 000 milliards USD pour les routes et 4 200 milliards USD pour le rail lourd. Aux États-Unis, l'Administration fédérale des chemins de fer déploie 102 milliards USD de financement ferroviaire jusqu'à l'exercice fiscal 2026, et a attribué 1,1 milliard USD pour 123 projets de passages à niveau dans 41 États en janvier 2025.[2] Les voies ferrées peuvent générer une demande récurrente, car les géotextiles de filtration nécessitent un remplacement au cours de la durée de vie de l'actif, et non uniquement lors du programme d'investissement initial.
Adoption croissante des géotextiles pour la stabilisation des sols et le renforcement des fondations
La stabilisation des sols s'étend des remblais routiers aux routes non revêtues, aux routes de transport et aux sous-couches de pistes aéroportuaires dans le marché des géotextiles et textiles techniques pour le génie civil. Une étude de 2025 a révélé que le renforcement par géotextile non tissé a augmenté l'indice CBR (California Bearing Ratio) des sous-couches sableuses faibles de 3 % à 14 %.[3] Ces données soutiennent le marché des géotextiles et textiles techniques pour le génie civil, où les sols faibles augmentent les exigences de construction et de maintenance. Les orientations techniques de l'ISO continuent d'informer la conception du renforcement dans les juridictions qui intègrent les normes ISO dans les spécifications de projet. Les routes représentaient 32 % des besoins totaux d'investissement en infrastructures de l'Afrique selon l'évaluation 2025 de l'OCDE. Les conditions de financement qui exigent des normes de conception géosynthétique peuvent faire évoluer les projets des méthodes informelles de sol et de granulats vers des solutions de renforcement conçues par ingénierie.
Demande croissante pour le contrôle de l'érosion et les infrastructures résilientes au changement climatique
L'intensité accrue des précipitations élargit les besoins en contrôle de l'érosion au-delà de la protection temporaire des talus dans le marché des géotextiles et textiles techniques pour le génie civil. La norme ISO/TR 18228-8:2026 fournit des orientations de conception pour l'utilisation des géosynthétiques dans le contrôle de l'érosion de surface sur les talus et les berges. Une étude de 2025 publiée dans Scientific Reports sur la rivière Keelung à Taïwan a révélé que les revêtements en terre armée avec géotextiles atteignaient une couverture végétale 13 % plus élevée que les alternatives en gabions. La même recherche a mis en évidence de meilleurs résultats écologiques et une réduction des profondeurs de débit de pointe dans des conditions de typhon extrême modélisées. Une étude géotechnique de 2025 a rapporté un facteur de sécurité de 1,790 pour les géotextiles avec drainage lors d'un abaissement rapide, contre 1,439 pour les géotextiles sans drainage. Les spécifications routières et ferroviaires qui adoptent les méthodes de conception ISO peuvent rendre ces mesures de performance plus pertinentes pour la sélection future des projets.
Adoption croissante des systèmes de drainage et de filtration à base de géotextiles
Les systèmes de drainage et de filtration remplacent certaines solutions à base de granulats dans les routes, les voies ferrées et les murs de soutènement. Network Rail a publié en 2025 un cadre d'une valeur de 3,025 millions GBP (4,08 millions USD) pour les matériaux de drainage spécifiant des composites géotextiles, des géogrilles et des géocomposites. Austroads a publié sa spécification ATS-2255 de drainage souterrain en janvier 2025 et a mis à jour ses recommandations de drainage routier en juillet 2025, les deux traitant des pratiques de drainage avec géotextiles. Le Département des transports de l'État de New York a mis à jour sa liste de géotextiles approuvés en juillet 2025 pour améliorer la conformité à la norme AASHTO M-288 dans les projets publics. Une étude de 2025 publiée dans Transportation Research Record a révélé que les géotextiles à effet de mèche peuvent améliorer la stabilité des talus dans les applications d'autoroutes côtières sujettes aux inondations. Dans le marché des géotextiles et textiles techniques pour le génie civil, ces spécifications soutiennent une catégorie spécialisée combinant les fonctions de drainage et de renforcement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des prix des matières premières en polypropylène et polyester | -1.3% | Mondial, avec un effet élevé sur les fabricants européens et d'Asie du Sud | Court terme (≤ 2 ans) |
| Concurrence des granulats conventionnels et des géosynthétiques non textiles | -0.8% | Marchés en développement au Moyen-Orient, en Afrique et en Amérique du Sud, et marchés matures d'Amérique du Nord | Moyen terme (2-4 ans) |
| Exigences strictes de qualification des produits et de performance à long terme | -0.6% | Amérique du Nord, Europe, Australie et États du Golfe | Long terme (≥ 4 ans) |
| Préoccupations liées aux dommages à l'installation et au fluage à long terme | -0.4% | Mondial, avec accent sur le renforcement à forte charge en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières en polypropylène et polyester
Les prix du polypropylène et du polyester sont restés des variables de coût majeures pour les producteurs en 2025 et 2026. Les prix européens de l'homopolymère de polypropylène étaient inférieurs de 270 EUR (317,6 USD) par tonne métrique au niveau de l'année précédente en août 2025. Les prix du monomère de propylène ont chuté de 120 EUR (141,2 USD) par tonne métrique sur la même période, ce qui a exercé une pression sur les marges des producteurs. L'escalade géopolitique au Moyen-Orient à la mi-2025 a également provoqué des changements rapides dans les prix au comptant de l'éthylène et du propylène. Les contrats publics à prix fixe peuvent empêcher les fabricants de répercuter une hausse des prix des résines sur les acheteurs après l'attribution d'un appel d'offres. Dans le marché des géotextiles et textiles techniques pour le génie civil, les petits fournisseurs peuvent subir une pression plus forte car ils peuvent manquer de contrats de résine à long terme ou d'opérations de fibres intégrées verticalement.
Concurrence des granulats conventionnels et des exigences de qualification
Les systèmes de granulats conventionnels et de remblai granulaire sont en concurrence avec les solutions textiles lorsque le coût initial reçoit plus d'attention que la performance sur le cycle de vie. Leur avantage de prix immédiat peut être plus facile à évaluer pour les agences publiques que la réduction des excavations, les économies de granulats ou une durée de vie plus longue de la chaussée. Le Forum international des transports a noté en 2025 que plusieurs économies développées consacrent moins de 1 % de leur PIB aux nouvelles infrastructures de transport intérieur. Les programmes axés sur la maintenance peuvent adopter lentement de nouveaux systèmes composites sans preuves de performance spécifiques à l'application. Les géosynthétiques non textiles, notamment les géogrilles et géomembranes en polyéthylène haute densité, conservent également une place dans les spécifications de renforcement et de confinement. Dans le marché des géotextiles et textiles techniques pour le génie civil, les normes EN 13249 à EN 13253, AASHTO M-288 et les exigences européennes pour les produits de construction élèvent les attentes en matière d'essais, de documentation, d'installation, de durabilité et de fluage à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les géotextiles non tissés sont en tête tandis que les géogrilles à base textile connaissent la croissance la plus rapideLes géotextiles non tissés représentaient 38,5 % de la taille du marché des géotextiles et textiles techniques pour le génie civil en 2026. Leur position de leader reflète une utilisation établie dans la filtration, la séparation et la protection dans les routes, le drainage des terrassements et les projets environnementaux. Une seule couche non tissée peut assurer les fonctions de séparation et de filtration, ce qui soutient les spécifications où la simplicité d'installation et l'efficacité des coûts sont importantes. Le secteur des géotextiles et textiles techniques pour le génie civil s'appuie sur ces produits dans un large éventail d'applications géotechniques courantes. Les géogrilles à base textile devraient croître à un CAGR de 7,5 % de 2027 à 2032. Leur croissance est liée à leur utilisation dans les structures en terre armée mécaniquement et le renforcement des chaussées dans les projets routiers et ferroviaires.
Les géotextiles tissés restent importants pour les applications de renforcement à haute résistance à la traction et de séparation, car la géométrie d'ouverture contrôlée soutient des performances d'ingénierie plus précises. Dans le marché des géotextiles et textiles techniques pour le génie civil, les géotextiles tricotés occupent un rôle spécialisé plus restreint dans le renforcement des intercouches d'asphalte. Les géocomposites à base de géotextiles combinent des noyaux de drainage avec des couches filtrantes pour le drainage des murs de soutènement et l'imperméabilisation des tunnels, remplaçant certains ensembles de granulats et réduisant le temps d'installation. La norme ISO 10318-1:2026 met à jour la terminologie des familles de produits géosynthétiques, ce qui peut améliorer la cohérence dans les achats transfrontaliers.



Par type de matériau :
le polypropylène conserve la position de coût tandis que les fibres naturelles gagnent du terrainLe polypropylène détenait 42 % de la part du marché des géotextiles et textiles techniques pour le génie civil en 2026. Il bénéficie d'une compétitivité en termes de coûts, d'une résistance chimique, d'une stabilisation aux ultraviolets et d'une large capacité de fabrication de fibres en Asie, en Europe et dans les Amériques. La production de fibres discontinues de polypropylène et de filés par voie fondue est bien établie dans les géotextiles non tissés aiguilletés. Cette empreinte soutient la résilience de l'approvisionnement par rapport aux alternatives moins largement disponibles. Dans le marché des géotextiles et textiles techniques pour le génie civil, le polyester est un matériau secondaire important dans les géotextiles tissés à haute résistance et les géogrilles. Son module plus élevé et son fluage plus faible sous charge soutenue conviennent aux conceptions de renforcement à long terme.
Les fibres naturelles devraient croître à un CAGR de 7,8 % de 2027 à 2032 dans le marché des géotextiles et textiles techniques pour le génie civil. La fibre de coco, le jute et les matériaux végétaux connexes sont utilisés là où des résultats biodégradables de contrôle de l'érosion et de revégétalisation sont requis. Une revue de 2025 a révélé que la teneur plus élevée en lignine de la fibre de coco peut offrir une plus grande durabilité que de nombreuses fibres naturelles, avec des utilisations de contrôle de l'érosion à moyen terme s'étendant de 18 à 36 mois. Une étude de 2025 a révélé qu'un seul traitement à la résine prolongeait la viabilité mécanique à 120 jours sous exposition aux ultraviolets, à la pluie et aux conditions microbiennes, tandis que le polyéthylène et le polyamide conservent des rôles dans les composites de drainage et les applications à forte abrasion.
Par application finale :
le transport ancre la demande tandis que les secteurs minier et énergétique croissent plus rapidementLes infrastructures de transport représentaient 36,5 % de la taille du marché des géotextiles et textiles techniques pour le génie civil en 2026. Les routes utilisent ces matériaux pour la séparation de la sous-couche, la filtration de la base en granulats et la protection contre l'érosion des talus. Les voies ferrées nécessitent une filtration et une séparation à l'interface sous-couche-ballast, où les spécifications de performance sont exigeantes. La norme EN 13250 fournit des exigences pour les applications géotextiles ferroviaires et est utilisée comme référence par les autorités ferroviaires nationales dans plusieurs marchés européens. Les aéroports et les pistes aéroportuaires représentent une application plus restreinte, mais leurs charges élevées peuvent soutenir l'utilisation de matériaux tissés avec des performances hydrauliques et de séparation vérifiées. Le secteur des géotextiles et textiles techniques pour le génie civil dépend donc du volume de transport tout en servant une gamme d'actifs techniquement distincts.
Les infrastructures minières et énergétiques devraient croître à un CAGR de 7,2 % de 2027 à 2032. Dans le marché des géotextiles et textiles techniques pour le génie civil, les installations de résidus soutenant la production de cuivre, de lithium et d'or utilisent des couches de protection au-dessus des géomembranes, des géocomposites de drainage et des matériaux de contrôle de l'érosion. Plus de 900 000 mètres carrés de matériau géosynthétique bitumineux ont été déployés sur le site de Talison Lithium Greenbushes en Australie-Occidentale en 2024 et 2025, illustrant l'intensité matérielle des grands terrassements miniers. Les terrassements, les infrastructures hydrauliques et côtières, et le confinement des déchets restent des domaines de demande stables, et les normes de décharge peuvent exiger des couches de protection dans les systèmes de barrière multicomposants.

Analyse géographique
L'Asie-Pacifique détenait 40,6 % de la part du marché des géotextiles et textiles techniques pour le génie civil en 2026. Les programmes routiers et ferroviaires de la Chine, les corridors autoroutiers et de fret de l'Inde, et les programmes d'infrastructures urbaines de l'Asie du Sud-Est soutiennent la demande régionale. L'Observatoire des transports asiatiques a projeté 43 000 milliards USD d'investissements régionaux dans les transports de 2020 à 2035. Ce total comprend 27 000 milliards USD pour les routes et 4 200 milliards USD pour le rail lourd.
L'Amérique du Nord et l'Europe sont portées par une demande fortement axée sur les spécifications dans le marché des géotextiles et textiles techniques pour le génie civil. Le programme ferroviaire des États-Unis déploie 102 milliards USD jusqu'à l'exercice fiscal 2026. New York a renforcé sa liste de géotextiles approuvés en juillet 2025 dans le cadre de son processus de conformité à la norme AASHTO M-288. Les achats européens sont influencés par les fonds de relance et les exigences de documentation sur le cycle de vie dans le cadre du règlement révisé sur les produits de construction. L'Italie a dirigé 25,4 milliards EUR (29,9 milliards USD) vers le rail à grande vitesse dans le cadre de NextGenerationEU, soutenant la demande pour les voies ferrées jusqu'en 2026.
Le Moyen-Orient et l'Afrique devraient enregistrer le CAGR régional le plus élevé à 6,9 % jusqu'en 2032 dans le marché des géotextiles et textiles techniques pour le génie civil. Les programmes d'infrastructure du Golfe et les besoins de financement routier de l'Afrique constituent le principal soutien, les routes représentant 32 % des besoins d'investissement en infrastructures du continent. Le gouvernement du Kerala en Inde a alloué des fonds pour la construction de digues en géosacs en 2025 en réponse à l'érosion côtière. L'Amérique du Sud bénéficie d'une demande régulière liée aux activités routières et minières, portée par le Brésil et le Chili. La municipalité de São Paulo au Brésil a lancé un appel d'offres pour le drainage géotextile selon la norme NBR 21138 en 2025, tandis que le secteur cuivrier du Chili soutient la demande pour les installations de résidus.
Paysage concurrentiel
Concentration du Marché
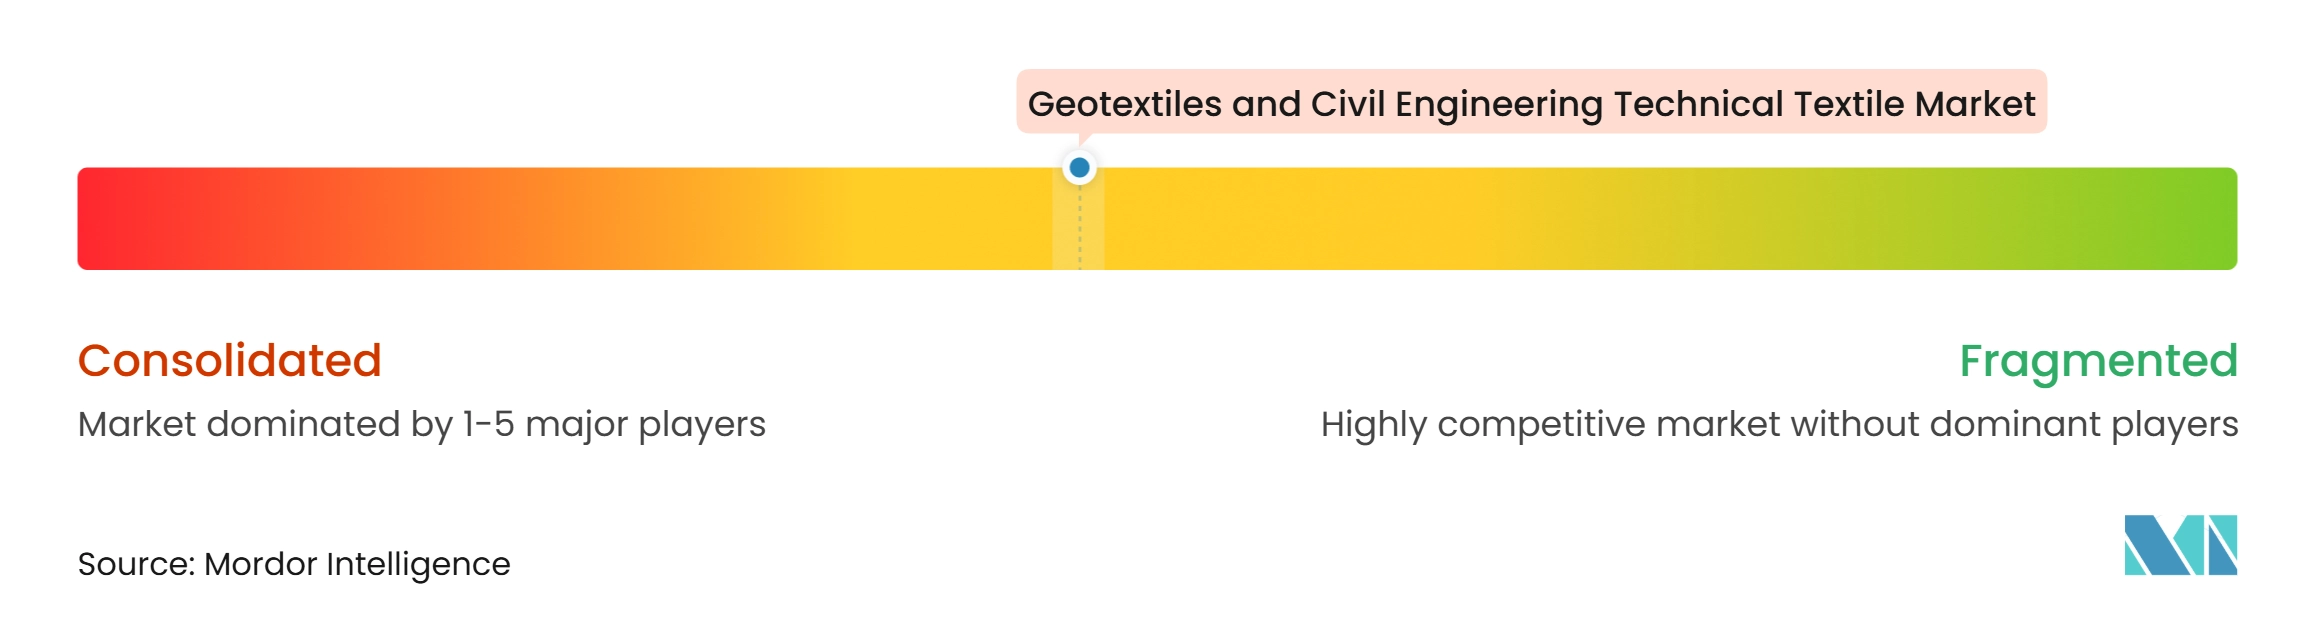
Le marché des géotextiles et textiles techniques pour le génie civil présente un niveau de concentration moyen. Solmax, HUESKER Synthetic GmbH, Naue GmbH & Co. KG et Officine Maccaferri occupent des positions de premier plan grâce à leur échelle de fabrication, leurs larges portefeuilles et leur accès aux spécifications d'infrastructure. Les grands producteurs combinent l'étendue des produits avec l'ingénierie applicative et des accréditations de certification établies. Les spécialistes régionaux se démarquent par leur approbation locale, leur service technique et leur connaissance des exigences des projets locaux.
Solmax a consolidé son empreinte de fabrication en Amériques en septembre 2025 pour concentrer la production dans des installations plus grandes et plus avancées. En mai 2026, la société a commencé la construction d'un centre européen de 8 hectares à Les Mureaux, en France, pour consolider les opérations de non-tissé de Linz et Bezons. Dans le marché des géotextiles et textiles techniques pour le génie civil, HUESKER a rouvert la production de NaBento à Dülmen, acquis Sineco International et étendu ses installations de Dülmen en 2025. Elle a également introduit la géogrille Fortrac eco, qui utilise des matériaux recyclés et est homologuée pour des applications de renforcement sur 100 ans. Le géocomposite Tektoseal Active PFAS de la société cible le drainage des sites contaminés et aligne le développement des produits avec les exigences de documentation environnementale.
TechFab India a obtenu l'acceptation AASHTO PEAS pour sa géogrille TechGrid en avril 2025 et a ouvert sa 7e installation de fabrication en 2026. Solmax a lancé InfraSolve en 2025, un outil en ligne pour la conception de la stabilisation des chaussées et du drainage. Dans le marché des géotextiles et textiles techniques pour le génie civil, ces étapes montrent comment l'échelle de fabrication, la documentation des produits et le soutien aux spécifications peuvent se renforcer mutuellement. Kaytech Engineered Fabrics et ACE Geosynthetics maintiennent leurs positions grâce à la certification locale tout en se développant de manière sélective. Fibertex Nonwovens A/S, Thrace Group et Freudenberg Performance Materials poursuivent une différenciation pour limiter la pression de banalisation.
Leaders du secteur des géotextiles et textiles techniques pour le génie civil
-
Solmax
-
HUESKER Synthetic GmbH
-
Naue GmbH & Co. KG
-
Officine Maccaferri S.p.A.
-
BontexGeo Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des géotextiles et textiles techniques pour le génie civil Entreprises couvertes dans ce rapport
- Solmax
- HUESKER Synthetic GmbH
- Naue GmbH & Co. KG
- Officine Maccaferri S.p.A.
- BontexGeo Group
- Fibertex Nonwovens A/S
- Thrace Group
- Freudenberg Performance Materials (Enka Solutions)
- Geofabrics Australasia Pty Ltd.
- SKAPS Industries
- TechFab India Industries Ltd.
- Strata Geosystems
- ACE Geosynthetics
- Mattex Geosynthetics
- Kaytech Engineered Fabrics
- Geo&Tex 2000 S.p.A.
- ABG Geosynthetics
- Belton Industries Inc.
Développements industriels récents dans Marché des géotextiles et textiles techniques pour le génie civil
- Octobre 2026 : Solmax a finalisé un refinancement complet de sa structure de capital, renforçant ses bases financières pour la prochaine phase de sa stratégie de transformation et de croissance, et fournissant des liquidités pour soutenir son expansion manufacturière européenne et ses opérations mondiales.
- Mai 2026 : Solmax a commencé la construction de son centre de fabrication de géosynthétiques européen phare à Les Mureaux, en France, un site de 8 hectares conçu pour consolider les opérations de non-tissé de Linz, en Autriche, et de Bezons, en France, avec une mise en service prévue d'ici fin 2026.
- Février 2026 : TechFab India Industries Ltd. a ouvert sa 7e installation de fabrication de géosynthétiques à Bhopal, dans le Madhya Pradesh, visant une capacité installée annuelle de plus de 100 millions de mètres carrés pour les géogrilles, les géotextiles tissés, les géocellules et les composites de drainage.
- Juin 2025 : Solmax a lancé sa plateforme Performance Materials, unifiant l'expertise en tissus industriels des marques historiques TenCate Geosynthetics et Propex en une offre coordonnée à l'échelle mondiale couvrant les applications agricoles aux infrastructures civiles.
Périmètre du rapport mondial sur le marché des géotextiles et textiles techniques pour le génie civil
Le rapport sur le marché des géotextiles et textiles techniques pour le génie civil est segmenté par type de produit (géotextiles tissés, géotextiles non tissés et autres), par type de matériau (polypropylène (PP), polyester (PET) et autres), par application finale (infrastructures de transport, terrassements et géotechnique et autres) et par géographie (Amérique du Nord et autres). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Géotextiles tissés |
| Géotextiles non tissés |
| Géotextiles tricotés |
| Géogrilles à base textile |
| Géocomposites à base de géotextiles |
| Conteneurs géotextiles et produits fabriqués |
| Produits de contrôle de l'érosion à base textile |
| Autres textiles techniques pour le génie civil |
| Polypropylène (PP) |
| Polyester (PET) |
| Polyéthylène (PE) |
| Polyamide (Nylon) |
| Fibres naturelles (coco, jute, autres fibres naturelles) |
| Autres fibres et matériaux spéciaux |
| Infrastructures de transport | Routes et autoroutes |
| Voies ferrées | |
| Aéroports et infrastructures de pistes aéroportuaires | |
| Terrassements et géotechnique | |
| Infrastructures hydrauliques et côtières (y compris barrages et infrastructures de gestion de l'eau) | |
| Confinement environnemental et des déchets (décharges, confinement des déchets, etc.) | |
| Infrastructures minières et énergétiques | |
| Autres applications de génie civil |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Taïwan | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud |
| Par type de produit | Géotextiles tissés | |
| Géotextiles non tissés | ||
| Géotextiles tricotés | ||
| Géogrilles à base textile | ||
| Géocomposites à base de géotextiles | ||
| Conteneurs géotextiles et produits fabriqués | ||
| Produits de contrôle de l'érosion à base textile | ||
| Autres textiles techniques pour le génie civil | ||
| Par type de matériau | Polypropylène (PP) | |
| Polyester (PET) | ||
| Polyéthylène (PE) | ||
| Polyamide (Nylon) | ||
| Fibres naturelles (coco, jute, autres fibres naturelles) | ||
| Autres fibres et matériaux spéciaux | ||
| Par application finale | Infrastructures de transport | Routes et autoroutes |
| Voies ferrées | ||
| Aéroports et infrastructures de pistes aéroportuaires | ||
| Terrassements et géotechnique | ||
| Infrastructures hydrauliques et côtières (y compris barrages et infrastructures de gestion de l'eau) | ||
| Confinement environnemental et des déchets (décharges, confinement des déchets, etc.) | ||
| Infrastructures minières et énergétiques | ||
| Autres applications de génie civil | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Taïwan | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des géotextiles et textiles techniques pour le génie civil en 2027 ?
La valeur est projetée à 3,96 milliards USD en 2027, avant d'atteindre 5,30 milliards USD d'ici 2032 avec un CAGR de 6 %.
Quelle catégorie de produits est en tête de la demande de géotextiles ?
Les géotextiles non tissés sont en tête avec une part de 38,5 % en 2026, car ils répondent aux besoins de séparation, de filtration et de protection dans le marché des géotextiles et textiles techniques pour le génie civil.
Quelle catégorie de matériaux connaît la croissance la plus rapide ?
Les fibres naturelles devraient croître à un CAGR de 7,8 % jusqu'en 2032, soutenues par des utilisations biodégradables de contrôle de l'érosion.
Quelle application finale présente la plus forte demande ?
Les infrastructures de transport détiennent une part de 36,5 % en 2026, soutenues par les applications routières, ferroviaires et aéroportuaires.
Quelle application connaît la croissance la plus rapide jusqu'en 2032 ?
Les infrastructures minières et énergétiques devraient se développer à un CAGR de 7,2 %, soutenues par les résidus et les terrassements associés.
Quelle région présente la croissance projetée la plus élevée ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,9 % jusqu'en 2032, soutenus par les programmes d'infrastructure et les besoins d'investissement routier.