
Marktgröße und Marktanteile für Geotextilien und technische Textilien für den Tiefbau
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.96 Milliarden US-Dollar |
| Marktgröße (2032) | 5.30 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.00 % |
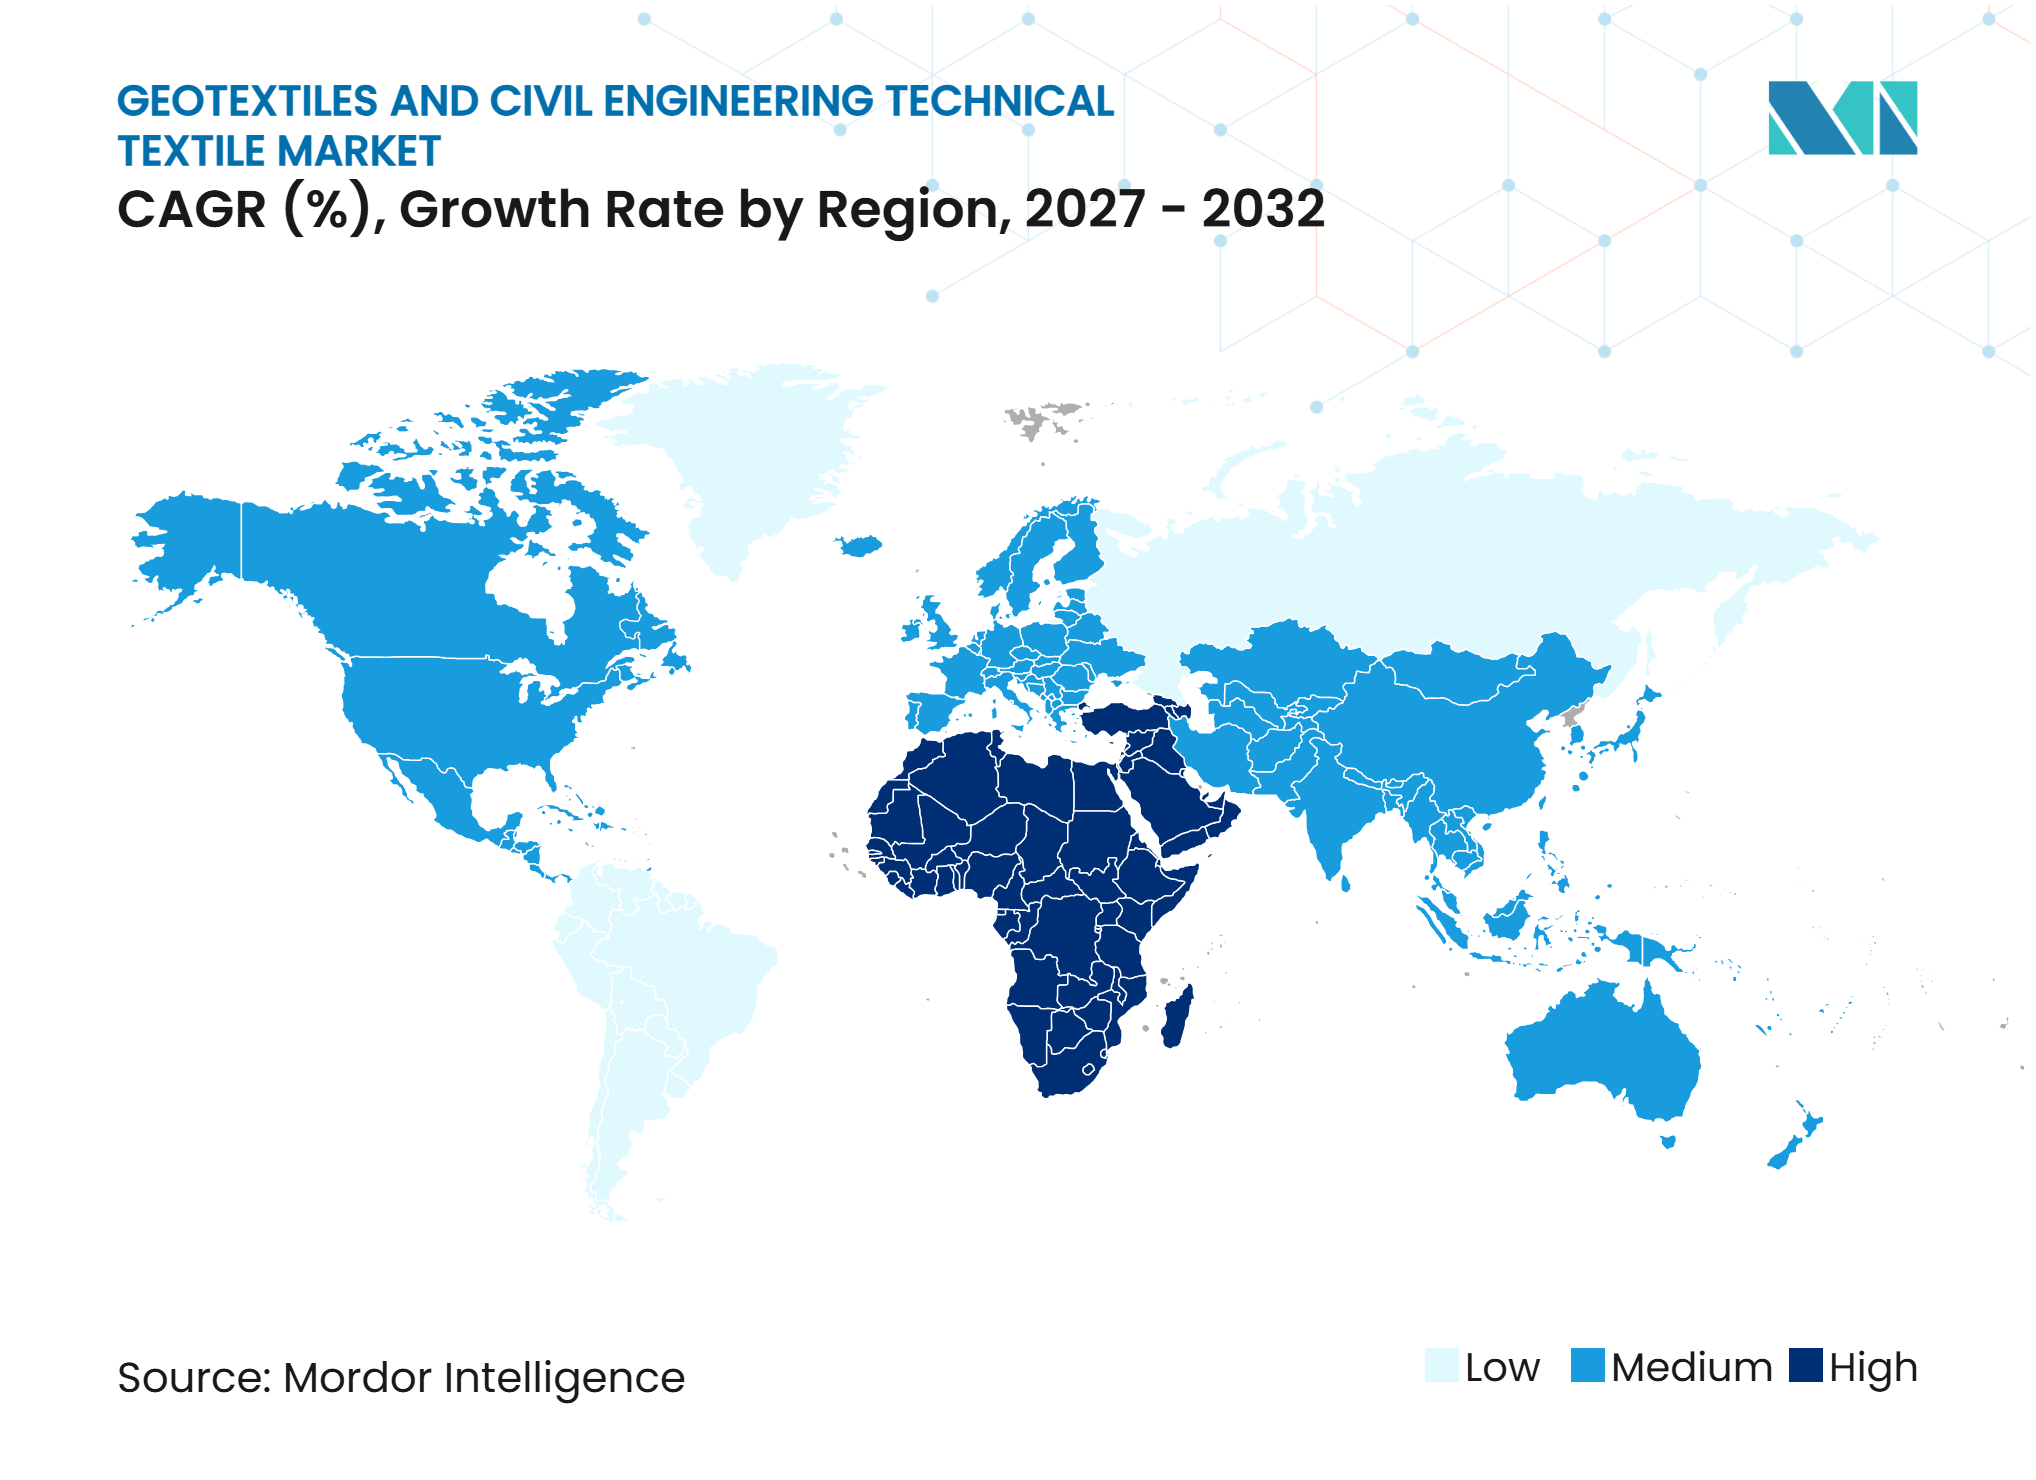
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Geotextilien und technische Textilien für den Tiefbau von Mordor Intelligence
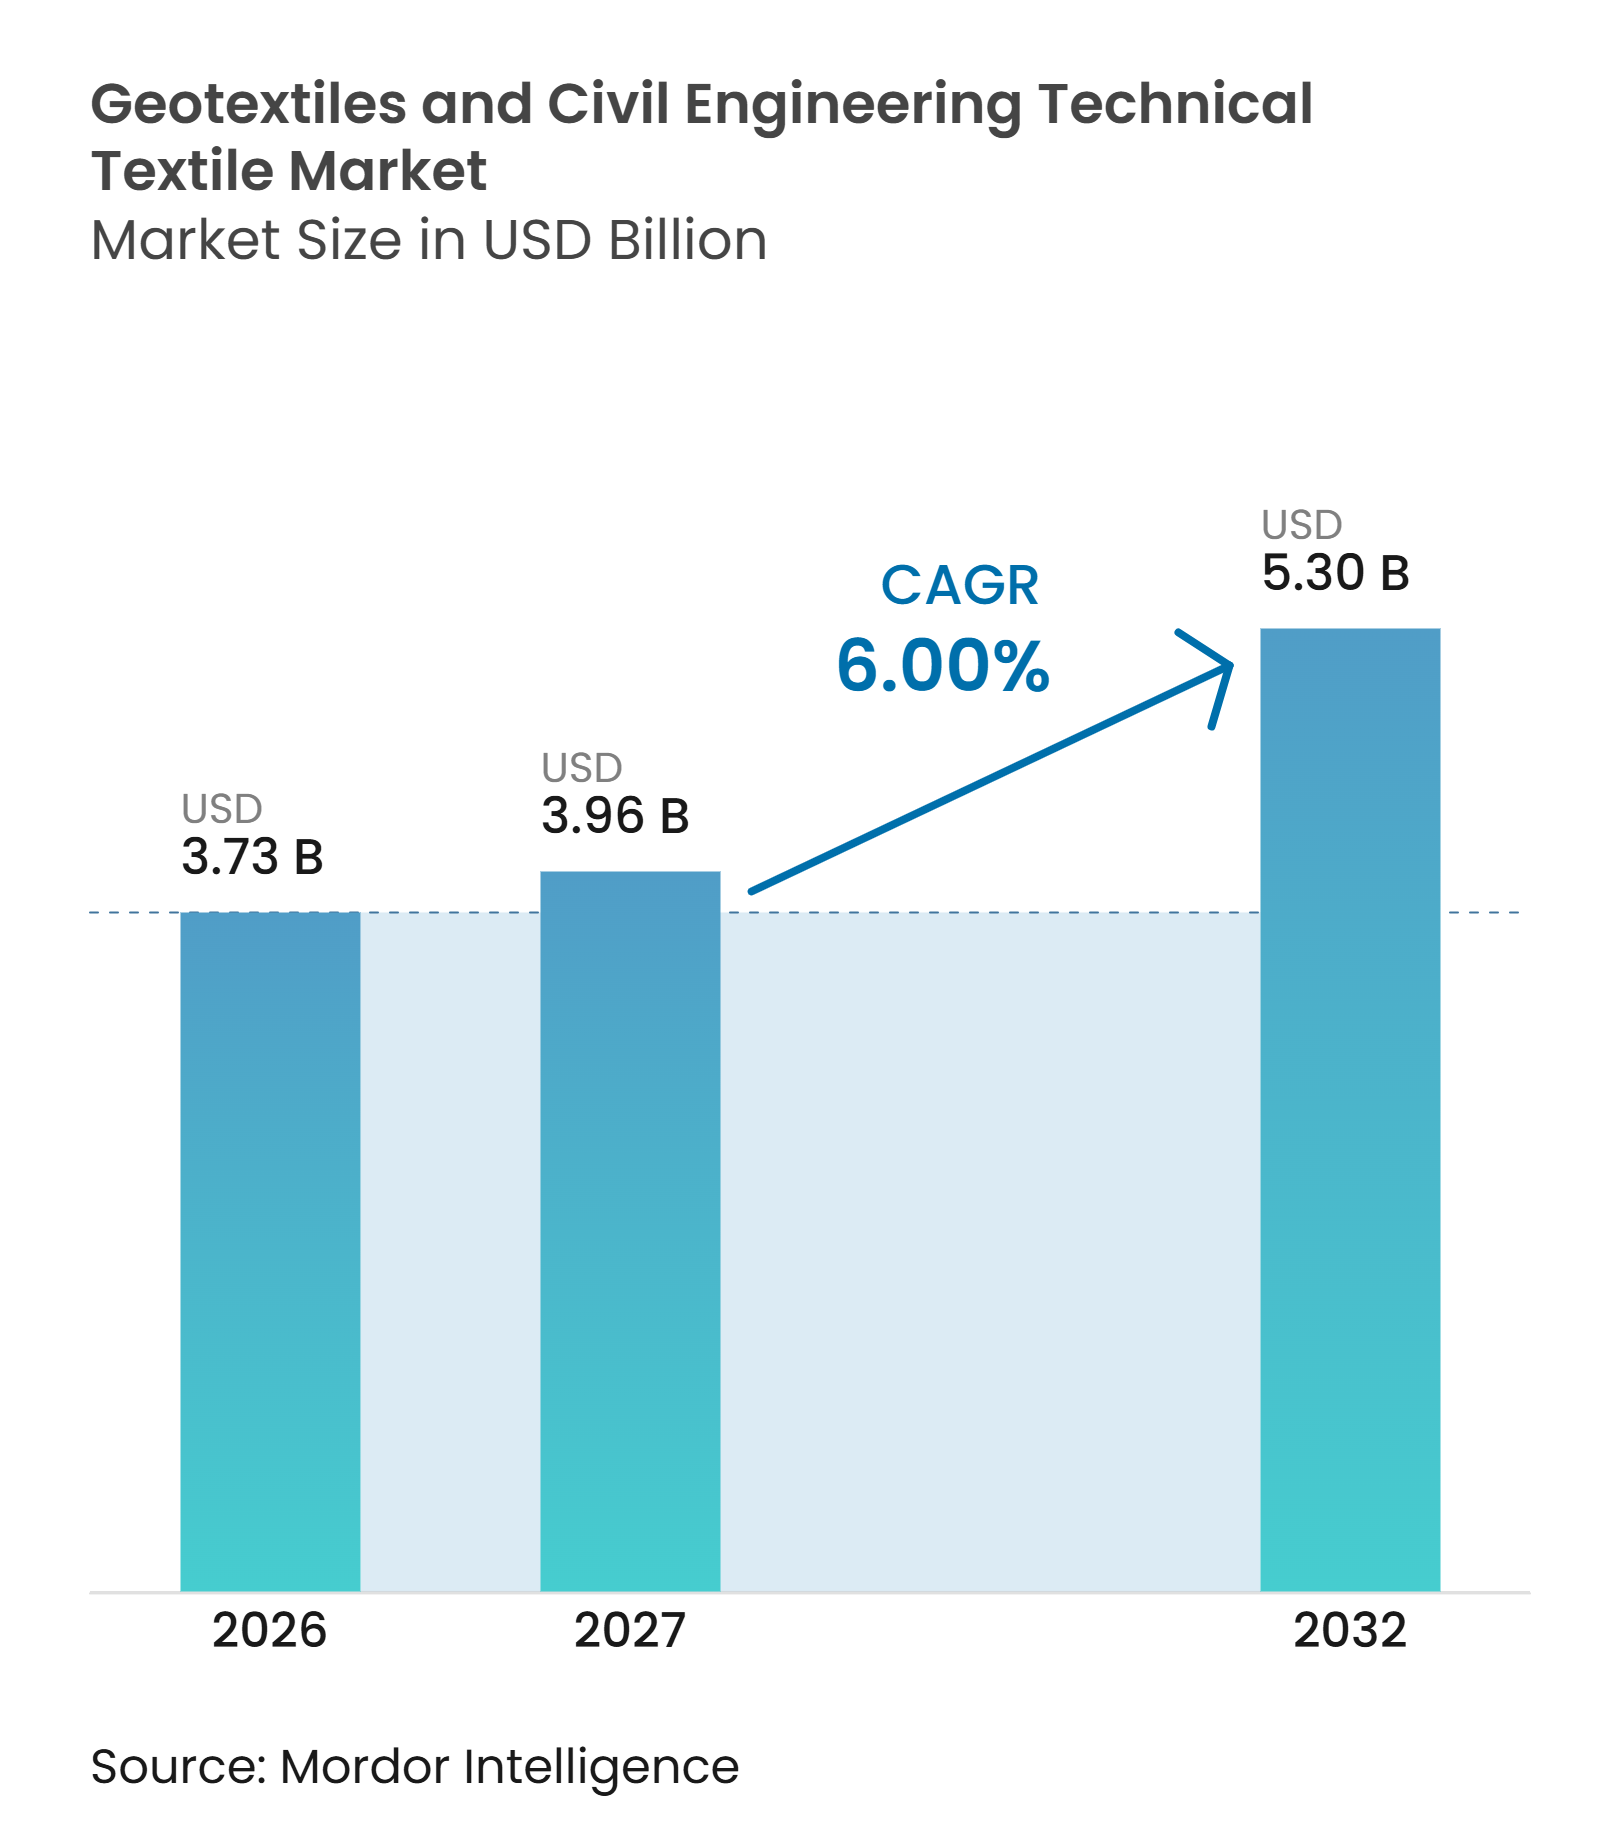
Die Marktgröße für Geotextilien und technische Textilien für den Tiefbau wird voraussichtlich von 3,73 Milliarden USD im Jahr 2026 auf 3,96 Milliarden USD im Jahr 2027 steigen und bis 2032 5,30 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 6 % über den Zeitraum 2027–2032 entspricht.
Der Markt für Geotextilien und technische Textilien für den Tiefbau wird durch öffentliche Investitionen in Straßen, Eisenbahnen und andere Verkehrsanlagen gestützt, insbesondere dort, wo Neubauten auch Entwässerungs-, Filtrations-, Trenn- und Bewehrungsmaterialien erfordern. Die Klimaanpassung schafft eine zweite Nachfragequelle, da Betreiber alternde Dämme, Entwässerungskanäle, Flussufer und Küstenbauwerke angehen, die einem erhöhten Niederschlags- und Überschwemmungsrisiko ausgesetzt sind. Umweltschutzvorschriften weiten zudem den Einsatz von Schutzschichten und Entwässerungssystemen in Abfall- und Bergbauanlagen aus. Lieferanten reagieren mit einem breiteren Produktsortiment, Kapazitätserweiterungen, Anwendungsunterstützung und Produkten, die Anforderungen an die Lebenszyklus-Dokumentation erfüllen können. Beschaffungsstandards und Schwankungen bei Harzpreisen bleiben wichtige Einschränkungen, da sie Qualifizierungsprozesse verlangsamen oder Margen bei Festpreisverträgen im Infrastrukturbereich begrenzen können.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Vliesgeotextilien im Jahr 2026 einen Anteil von 38,5 % am Markt für Geotextilien und technische Textilien für den Tiefbau, während textilbasierte Geogrids bis 2032 voraussichtlich mit einer CAGR von 7,5 % wachsen werden.
- Nach Materialtyp hielt Polypropylen im Jahr 2026 einen Anteil von 42 % an der Marktgröße für Geotextilien und technische Textilien für den Tiefbau, während Naturfasern bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen werden.
- Nach Endanwendung hielt die Verkehrsinfrastruktur im Jahr 2026 einen Anteil von 36,5 %, während Bergbau- und Energieinfrastruktur bis 2032 voraussichtlich mit einer CAGR von 7,2 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 40,6 %, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einer CAGR von 6,9 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Investitionen in Straßen-, Autobahn- und Eisenbahninfrastruktur | +1.5% | Global, konzentriert in Asien-Pazifik sowie dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Zunehmende Nutzung von Geotextilien zur Bodenstabilisierung und Untergrundverstärkung | +1.2% | Asien-Pazifik, Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach erosionsschutz- und klimaresilienter Infrastruktur | +0.9% | Global, mit besonderer Dringlichkeit in Süd- und Südostasien sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Nutzung geotextilbasierter Entwässerungs- und Filtrationssysteme | +0.8% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Investitionen in Küstenschutz- und Hochwasserschutzinfrastruktur | +0.7% | Küstengürtel Asien-Pazifik, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach geotextilen Schutzschichten in Abfalldeponierungsanlagen | +0.5% | Europa, Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Investitionen in Straßen-, Autobahn- und Eisenbahninfrastruktur
Öffentliche Investitionen in die Verkehrsinfrastruktur bleiben eine zentrale Nachfragequelle für den Markt für Geotextilien und technische Textilien für den Tiefbau. Die Investitionen in die Binnentransportinfrastruktur lagen im Jahr 2025 bei den Mitgliedsländern des Internationalen Transportforums zwischen 0,1 % und 3 % des BIP.[1] China hielt hohe Investitionen im Rahmen der Belt-and-Road-Initiative aufrecht, während 4 Länder mehr als 2 % des BIP für die Binnentransportinfrastruktur ausgaben. Das Asian Transport Observatory prognostizierte zwischen 2020 und 2035 Investitionen in die Verkehrsinfrastruktur im Asien-Pazifik-Raum in Höhe von 43 Billionen USD, darunter 27 Billionen USD für Straßen und 4,2 Billionen USD für den Schienengüterverkehr. In den Vereinigten Staaten setzt die Bundeseisenbahnverwaltung bis zum Haushaltsjahr 2026 Eisenbahnmittel in Höhe von 102 Milliarden USD ein und vergab im Januar 2025 1,1 Milliarden USD für 123 Bahnübergangsprojekte in 41 Bundesstaaten.[2] Eisenbahnunterbauten können eine wiederkehrende Nachfrage erzeugen, da Filtrationsvliese während der Nutzungsdauer des Anlageguts ausgetauscht werden müssen und nicht nur im Rahmen des ursprünglichen Investitionsprogramms.
Zunehmende Nutzung von Geotextilien zur Bodenstabilisierung und Untergrundverstärkung
Die Bodenstabilisierung weitet sich im Markt für Geotextilien und technische Textilien für den Tiefbau von Autobahnböschungen auf unbefestigte Straßen, Transportwege und Flugplatzuntergründe aus. Eine Studie aus dem Jahr 2025 ergab, dass die Bewehrung mit Vliesgeotextilien den California-Bearing-Ratio-Wert schwacher sandiger Untergründe von 3 % auf 14 % erhöhte.[3] Diese Erkenntnisse stützen den Markt für Geotextilien und technische Textilien für den Tiefbau, in dem schwache Böden die Bau- und Instandhaltungsanforderungen erhöhen. Technische ISO-Leitlinien informieren weiterhin die Bewehrungsplanung in Rechtsordnungen, die ISO-Normen in Projektspezifikationen einbeziehen. Straßen machten laut der OECD-Bewertung von 2025 32 % des gesamten Infrastrukturinvestitionsbedarfs Afrikas aus. Finanzierungsbedingungen, die geosynthetische Planungsstandards vorschreiben, können Projekte von informellen Boden- und Zuschlagstoffmethoden hin zu technisch geplanten Bewehrungslösungen verlagern.
Steigende Nachfrage nach Erosionsschutz und klimaresilienter Infrastruktur
Höhere Niederschlagsintensitäten weiten den Bedarf an Erosionsschutz im Markt für Geotextilien und technische Textilien für den Tiefbau über den temporären Böschungsschutz hinaus aus. ISO/TR 18228-8:2026 bietet Planungsanleitungen für den Einsatz von Geokunststoffen zur Oberflächenerosionskontrolle an Böschungen und Flussufern. Eine Studie aus dem Jahr 2025 in Scientific Reports über den Keelung-Fluss in Taiwan ergab, dass bewehrte Erdbauwerke mit Geotextilien eine um 13 % höhere Vegetationsbedeckung erzielten als Gabionen-Alternativen. Dieselbe Forschungsarbeit stellte stärkere ökologische Ergebnisse und geringere Spitzenabflusstiefen unter modellierten extremen Taifunbedingungen fest. Eine geotechnische Studie aus dem Jahr 2025 berichtete einen Sicherheitsfaktor von 1,790 für entwässerungsfähige Geotextilien bei schnellem Absunk, verglichen mit 1,439 für nicht entwässerungsfähige Geotextilien. Straßen- und Eisenbahnspezifikationen, die ISO-Planungsmethoden übernehmen, können diese Leistungsmaßstäbe für die künftige Projektauswahl relevanter machen.
Wachsende Nutzung geotextilbasierter Entwässerungs- und Filtrationssysteme
Entwässerungs- und Filtrationssysteme ersetzen in Straßen, Eisenbahnen und Stützmauern teilweise zuschlagstoffbasierte Lösungen. Network Rail veröffentlichte 2025 ein Rahmenwerk im Wert von 3,025 Millionen GBP (4,08 Millionen USD) für Entwässerungsmaterialien, das Geotextilverbundwerkstoffe, Geogrids und Geokomposite spezifizierte. Austroads veröffentlichte im Januar 2025 seine ATS-2255-Spezifikation für Unterbodendrainagen und aktualisierte im Juli 2025 seine Straßenentwässerungsrichtlinien, wobei beide geotextilausgekleidete Entwässerungspraktiken behandeln. Das Verkehrsministerium des Bundesstaates New York aktualisierte im Juli 2025 seine genehmigte Geotextilienliste, um die AASHTO-M-288-Konformität bei öffentlichen Projekten zu verbessern. Eine Studie im Transportation Research Record aus dem Jahr 2025 ergab, dass saugende Geotextilien die Hangstabilität bei hochwassergefährdeten Küstenstraßenanwendungen verbessern können. Im Markt für Geotextilien und technische Textilien für den Tiefbau unterstützen diese Spezifikationen eine Spezialkategorie, die Entwässerungs- und Bewehrungsfunktionen kombiniert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoffpreise für Polypropylen und Polyester | -1.3% | Global, mit starker Auswirkung auf Hersteller in Europa und Südasien | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch konventionelle Zuschlagstoffe und nicht-textile Geokunststoffe | -0.8% | Entwicklungsmärkte im Nahen Osten und Afrika sowie Südamerika und reife nordamerikanische Märkte | Mittelfristig (2–4 Jahre) |
| Strenge Produktqualifizierungs- und Langzeit-Leistungsanforderungen | -0.6% | Nordamerika, Europa, Australien und Golfstaaten | Langfristig (≥ 4 Jahre) |
| Bedenken hinsichtlich Einbauschäden und Langzeit-Kriechverhalten | -0.4% | Global, mit Schwerpunkt auf hochbelasteter Bewehrung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoffpreise für Polypropylen und Polyester
Polypropylen- und Polyesterpreise blieben für die Hersteller in den Jahren 2025 und 2026 wichtige Kostenvariablen. Die europäischen Polypropylen-Homopolymerpreise lagen bis August 2025 um 270 EUR (317,60 USD) pro Tonne unter dem Vorjahresniveau. Die Propylenmonomerpreise fielen im gleichen Zeitraum um 120 EUR (141,20 USD) pro Tonne, was den Herstellermargen Druck bereitete. Die geopolitische Eskalation im Nahen Osten Mitte 2025 verursachte zudem rasche Veränderungen bei den Spotpreisen für Ethylen und Propylen. Festpreisverträge der öffentlichen Hand können dazu führen, dass Hersteller nach einer Ausschreibungsvergabe einen Harzpreisanstieg nicht an die Käufer weitergeben können. Im Markt für Geotextilien und technische Textilien für den Tiefbau können kleinere Lieferanten einem stärkeren Druck ausgesetzt sein, da ihnen möglicherweise langfristige Harzverträge oder vertikal integrierte Faseroperationen fehlen.
Wettbewerb durch konventionelle Zuschlagstoffe und Qualifizierungsanforderungen
Konventionelle Zuschlagstoff- und Körnungsfüllsysteme konkurrieren mit Textillösungen dort, wo den Anschaffungskosten mehr Aufmerksamkeit geschenkt wird als der Lebenszyklusleistung. Ihr unmittelbarer Preisvorteil kann für öffentliche Auftraggeber leichter zu bewerten sein als reduzierte Aushubarbeiten, Zuschlagstoffeinsparungen oder eine längere Fahrbahnlebensdauer. Das Internationale Transportforum stellte 2025 fest, dass mehrere entwickelte Volkswirtschaften weniger als 1 % des BIP für neue Binnentransportinfrastruktur ausgeben. Instandhaltungsorientierte Programme können neuere Verbundsysteme ohne anwendungsspezifische Leistungsnachweise nur langsam übernehmen. Nicht-textile Geokunststoffe, einschließlich Geogrids und Geomembranen aus hochdichtem Polyethylen, behalten ebenfalls ihren Platz in Bewehrungs- und Einschlussspezifikationen. Im Markt für Geotextilien und technische Textilien für den Tiefbau erhöhen EN 13249 bis EN 13253, AASHTO M-288 und europäische Bauproduktanforderungen die Prüf-, Dokumentations-, Einbau-, Haltbarkeits- und Langzeit-Kriecherwartungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
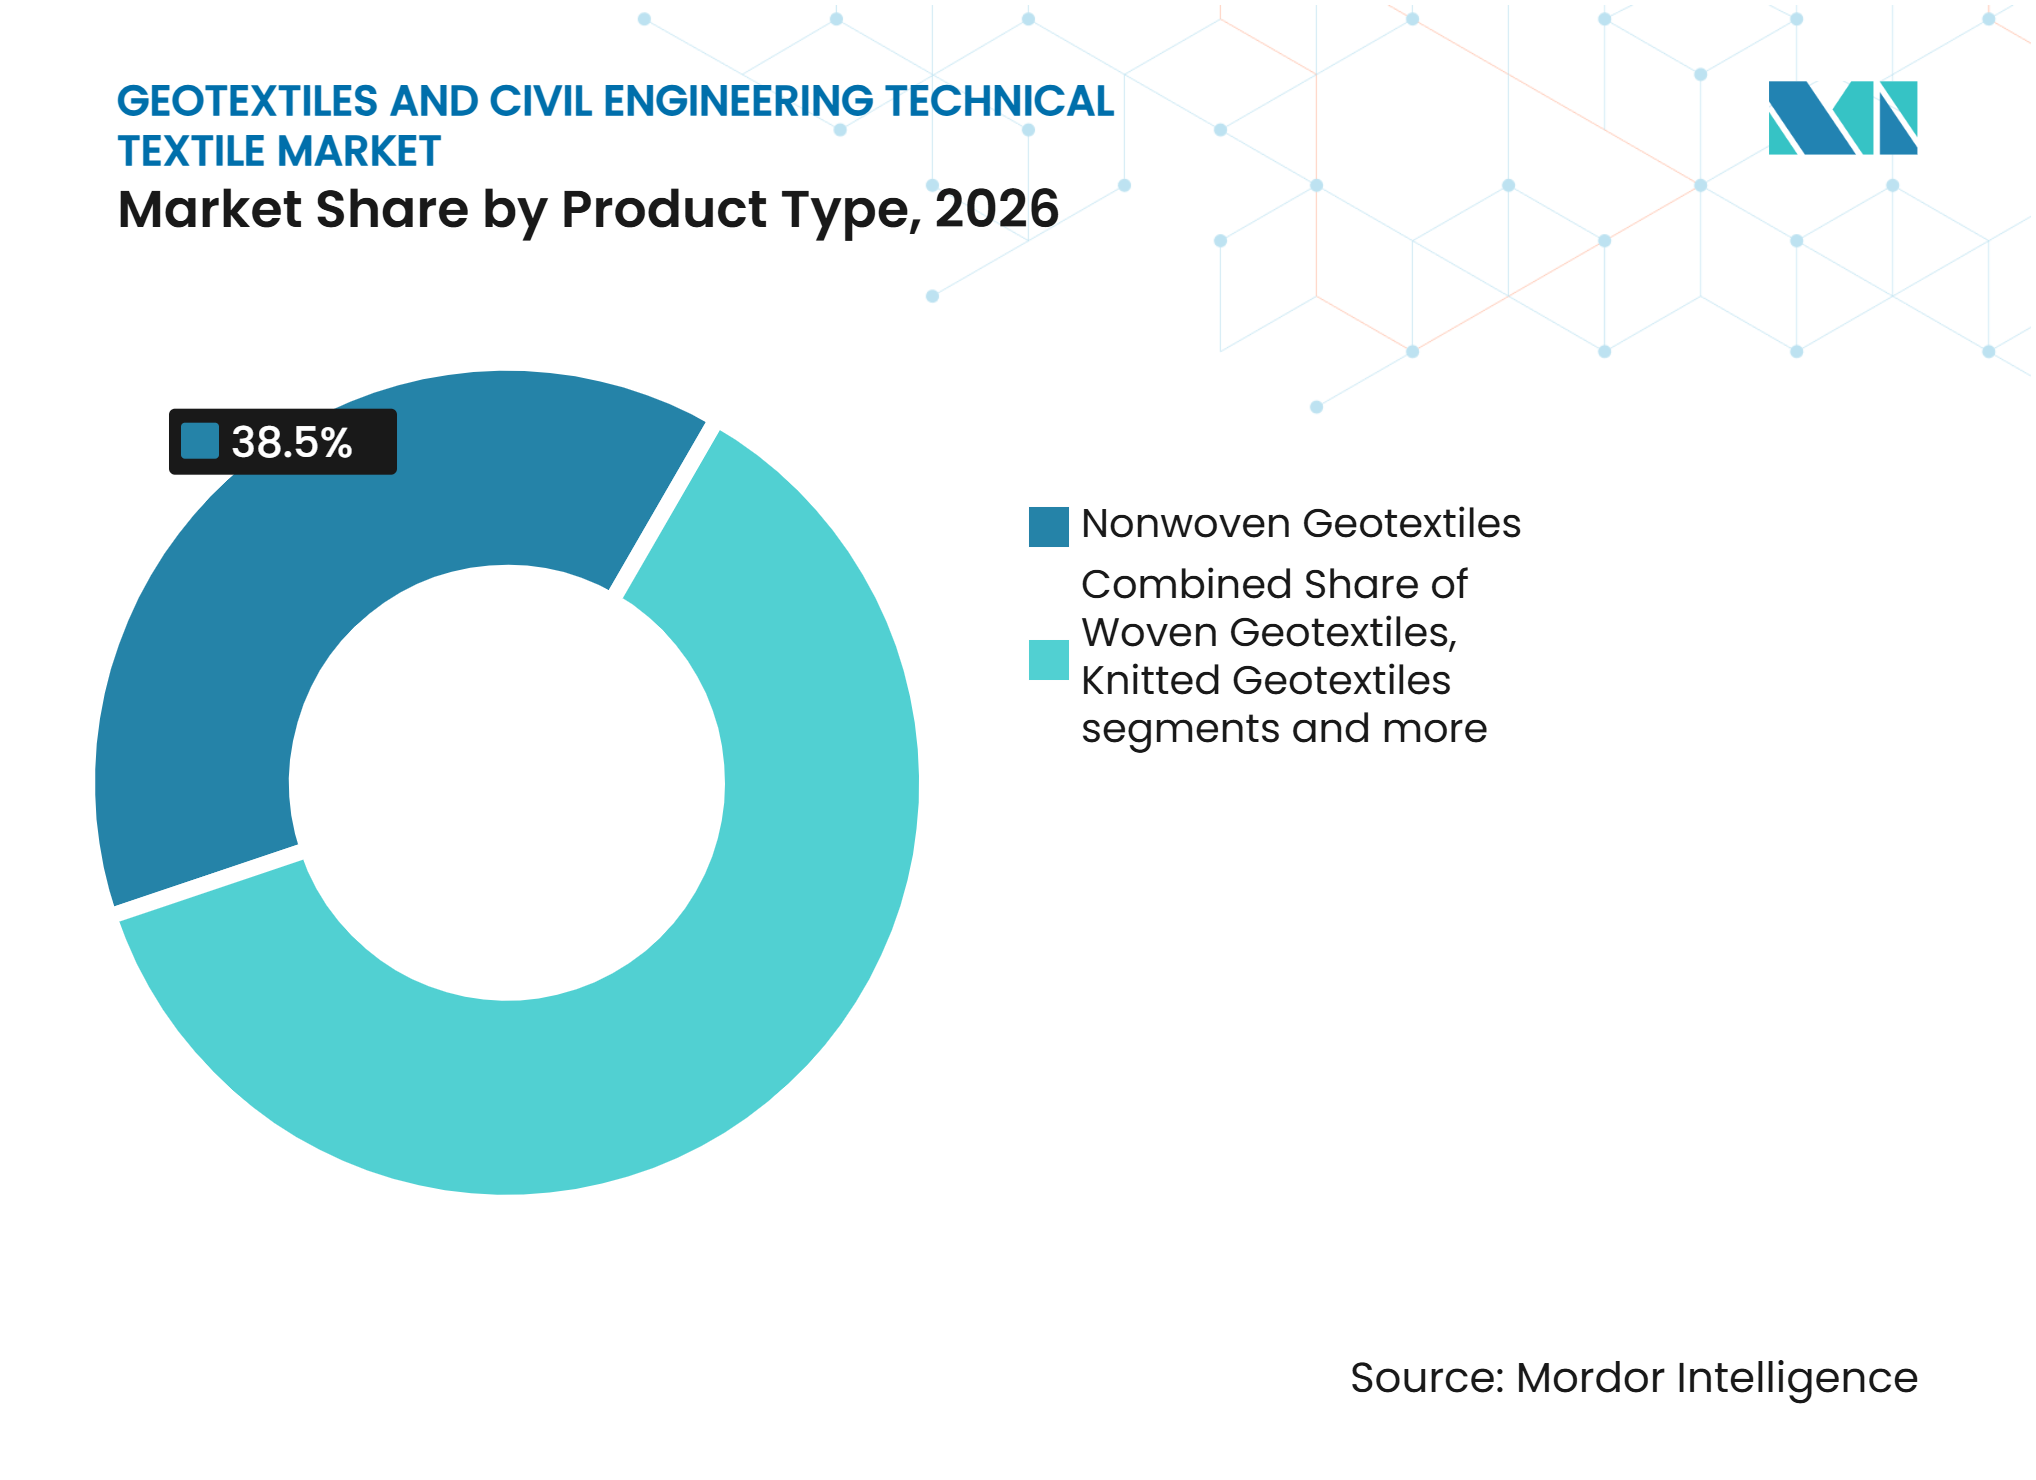
Vliesgeotextilien führen, während textilbasierte Geogrids am schnellsten wachsenVliesgeotextilien machten im Jahr 2026 38,5 % der Marktgröße für Geotextilien und technische Textilien für den Tiefbau aus. Ihre Führungsposition spiegelt den etablierten Einsatz in Filtration, Trennung und Schutz bei Straßen, Erdbauentwässerung und Umweltprojekten wider. Eine einzige Vliesschicht kann Trenn- und Filtrationsfunktionen erfüllen, was Spezifikationen unterstützt, bei denen Einbaufachlichkeit und Kosteneffizienz wichtig sind. Die Branche für Geotextilien und technische Textilien für den Tiefbau stützt sich auf diese Produkte in einem breiten Spektrum routinemäßiger geotechnischer Anwendungen. Textilbasierte Geogrids werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 7,5 % wachsen. Ihr Wachstum ist mit dem Einsatz in mechanisch stabilisierten Erdkonstruktionen und der Fahrbahnbewehrung bei Straßen- und Eisenbahnprojekten verbunden.
Gewebte Geotextilien bleiben für hochzugfeste Bewehrungs- und Trennanwendungen wichtig, da die kontrollierte Öffnungsgeometrie eine präzisere ingenieurtechnische Leistung unterstützt. Im Markt für Geotextilien und technische Textilien für den Tiefbau nehmen gestrickte Geotextilien eine kleinere Spezialistenrolle bei der Asphalteinlagenbewehrung ein. Geotextilbasierte Geokomposite kombinieren Entwässerungskerne mit Filterschichten für die Stützmauerdrainage und Tunnelabdichtung, ersetzen einige Zuschlagstoffpakete und verkürzen die Einbauzeit. ISO 10318-1:2026 aktualisiert die Terminologie für Geokunststoff-Produktfamilien, was die Konsistenz bei grenzüberschreitenden Beschaffungsvorgängen verbessern kann.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Materialtyp:
Polypropylen hält die Kostenposition, während Naturfasern an Bedeutung gewinnenPolypropylen hielt im Jahr 2026 einen Anteil von 42 % am Markt für Geotextilien und technische Textilien für den Tiefbau. Es profitiert von Kostenwettbewerbsfähigkeit, chemischer Beständigkeit, UV-Stabilisierung und breiter Faserfertigungskapazität in Asien, Europa und Amerika. Die Produktion von Polypropylen-Stapelfasern und Spinnvlies ist bei nadelgestanzten Vliesgeotextilien gut etabliert. Dieser Fußabdruck unterstützt die Versorgungsresilienz im Vergleich zu weniger weit verbreiteten Alternativen. Im Markt für Geotextilien und technische Textilien für den Tiefbau ist Polyester ein bedeutendes Sekundärmaterial bei hochfesten gewebten Geotextilien und Geogrids. Sein höherer Elastizitätsmodul und geringeres Kriechen unter anhaltender Belastung eignen sich für langfristige Bewehrungsdesigns.
Naturfasern werden im Markt für Geotextilien und technische Textilien für den Tiefbau von 2027 bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen. Kokosfasern, Jute und verwandte pflanzenbasierte Materialien werden dort eingesetzt, wo biologisch abbaubare Erosionsschutz- und Begrünungsergebnisse erforderlich sind. Eine Überprüfung aus dem Jahr 2025 ergab, dass der höhere Ligningehalt von Kokosfasern eine größere Haltbarkeit als viele Naturfasern bieten kann, mit mittelfristigen Erosionsschutzanwendungen von 18 bis 36 Monaten. Eine Studie aus dem Jahr 2025 ergab, dass eine einzige Harzbehandlung die mechanische Lebensfähigkeit unter UV-Exposition, Regen und mikrobiellen Bedingungen auf 120 Tage verlängerte, während Polyethylen und Polyamid ihre Rolle in Entwässerungsverbundwerkstoffen und hochverschleißfesten Anwendungen behalten.
Nach Endanwendung:
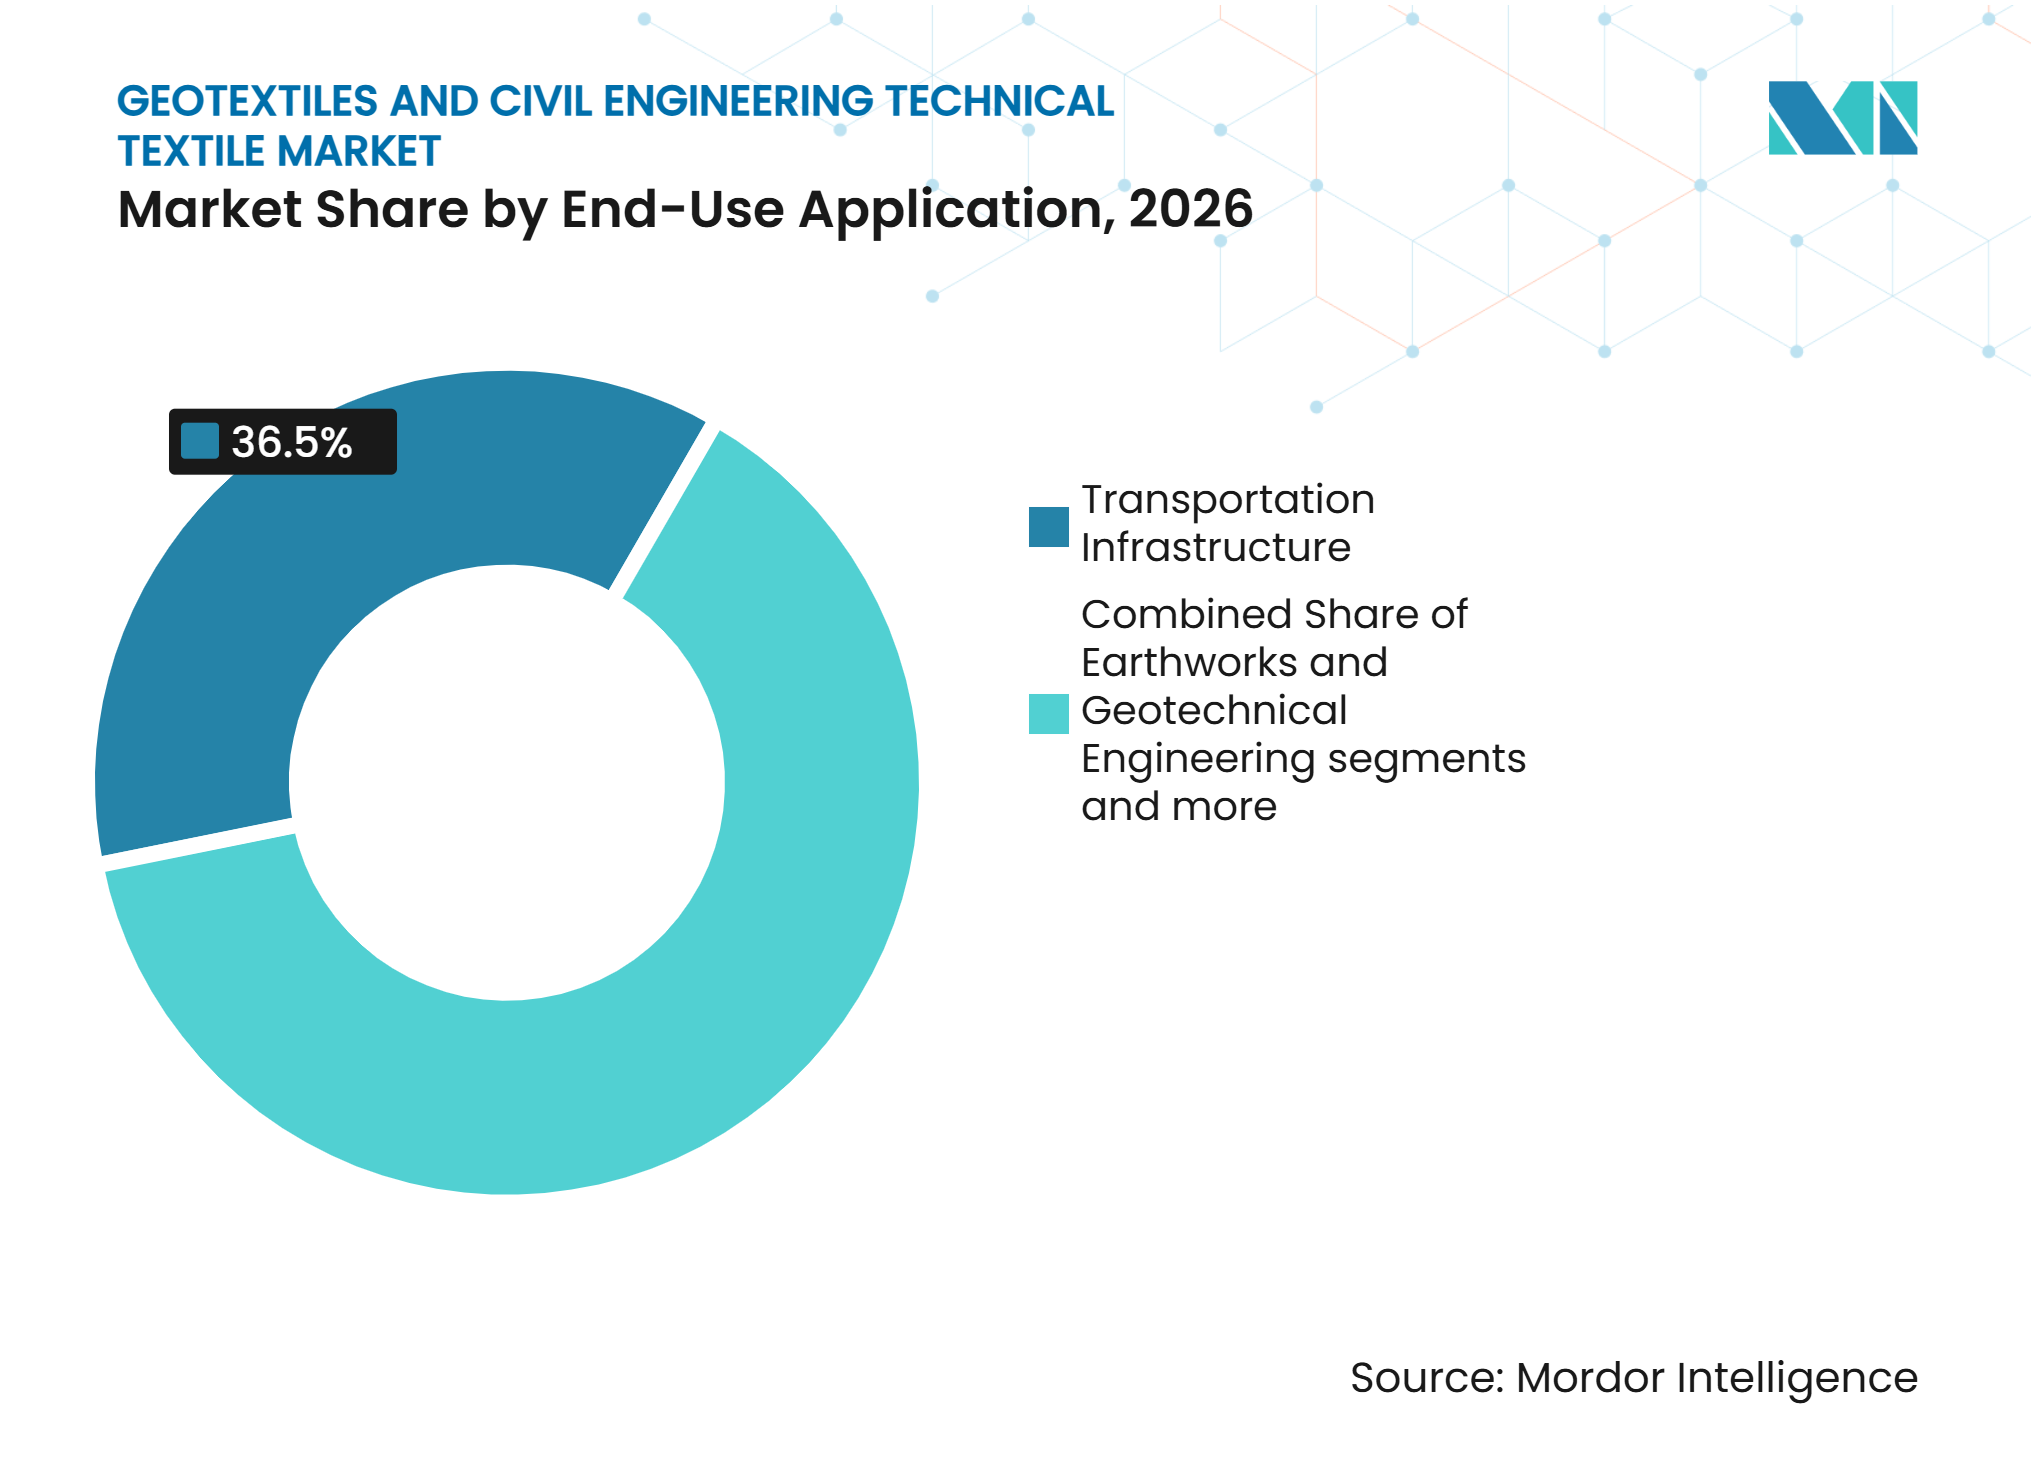
Verkehr verankert die Nachfrage, während Bergbau und Energie schneller wachsenDie Verkehrsinfrastruktur repräsentierte im Jahr 2026 36,5 % der Marktgröße für Geotextilien und technische Textilien für den Tiefbau. Straßen verwenden diese Materialien zur Untergrundtrennung, Filtration der Zuschlagstoffbasis und zum Böschungserosionsschutz. Eisenbahnen erfordern Filtration und Trennung an der Untergrund-Schotter-Schnittstelle, wo die Leistungsspezifikationen anspruchsvoll sind. EN 13250 enthält Anforderungen für Eisenbahn-Geotextilianwendungen und wird von nationalen Eisenbahnbehörden in mehreren europäischen Märkten als Referenz verwendet. Flughäfen und Flugplätze stellen eine kleinere Anwendung dar, aber ihre hohen Lasten können den Einsatz von gewebten Materialien mit verifizierten hydraulischen und Trennleistungen unterstützen. Die Branche für Geotextilien und technische Textilien für den Tiefbau ist daher auf das Verkehrsvolumen angewiesen, während sie eine Reihe technisch unterschiedlicher Anlagen bedient.
Bergbau- und Energieinfrastruktur wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 7,2 % wachsen. Im Markt für Geotextilien und technische Textilien für den Tiefbau verwenden Tailings-Anlagen zur Kupfer-, Lithium- und Goldproduktion Schutzpolsterschichten über Geomembranen, Entwässerungsgeokomposite und Erosionsschutzmaterialien. Mehr als 900.000 Quadratmeter bituminöses geokunststoffisches Material wurden in den Jahren 2024 und 2025 in der Talison Lithium Greenbushes-Anlage in Westaustralien eingesetzt, was die Materialintensität großer Bergbauerdarbeiten zeigt. Erdbau, Wasser- und Küsteninfrastruktur sowie Abfalleinschluss bleiben stabile Nachfragebereiche, und Deponiestandards können Schutzschichten innerhalb mehrkomponentiger Barrieresysteme vorschreiben.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 40,6 % am Markt für Geotextilien und technische Textilien für den Tiefbau. Chinas Straßen- und Eisenbahnprogramme, Indiens Autobahn- und Güterkorridore sowie die städtischen Infrastrukturprogramme Südostasiens stützen die regionale Nachfrage. Das Asian Transport Observatory prognostizierte von 2020 bis 2035 regionale Verkehrsinvestitionen in Höhe von 43 Billionen USD. Dieser Gesamtbetrag umfasst 27 Billionen USD für Straßen und 4,2 Billionen USD für den Schienengüterverkehr.
Nordamerika und Europa werden im Markt für Geotextilien und technische Textilien für den Tiefbau von einer stark spezifikationsgetriebenen Nachfrage angeführt. Das US-amerikanische Eisenbahnprogramm setzt bis zum Haushaltsjahr 2026 102 Milliarden USD ein. New York verschärfte im Juli 2025 seine genehmigte Geotextilienliste durch sein AASHTO-M-288-Konformitätsverfahren. Die europäische Beschaffung wird durch Wiederaufbaumittel und Anforderungen an die Lebenszyklus-Dokumentation im Rahmen der überarbeiteten Bauprodukteverordnung beeinflusst. Italien leitete im Rahmen von NextGenerationEU 25,4 Milliarden EUR (29,9 Milliarden USD) in den Hochgeschwindigkeitsbahnbau, was die Unterbaunachfrage bis 2026 stützt.
Der Nahe Osten und Afrika wird voraussichtlich bis 2032 die höchste regionale CAGR von 6,9 % im Markt für Geotextilien und technische Textilien für den Tiefbau verzeichnen. Infrastrukturprogramme am Golf und Afrikas Straßenfinanzierungsbedarf bilden die Hauptstütze, wobei Straßen 32 % des Infrastrukturinvestitionsbedarfs des Kontinents ausmachen. Die Regierung des indischen Bundesstaates Kerala stellte 2025 Mittel für den Bau von Geosack-Ufermauern als Reaktion auf Küstenerosion bereit. Südamerika verzeichnet eine stetige Nachfrage aus dem Straßen- und Bergbaubereich, angeführt von Brasilien und Chile. Die brasilianische Gemeinde São Paulo schrieb 2025 eine Geotextil-Entwässerungsausschreibung nach NBR 21138 aus, während Chiles Kupfersektor die Nachfrage nach Tailings-Anlagen stützt.
Wettbewerbslandschaft
Marktkonzentration
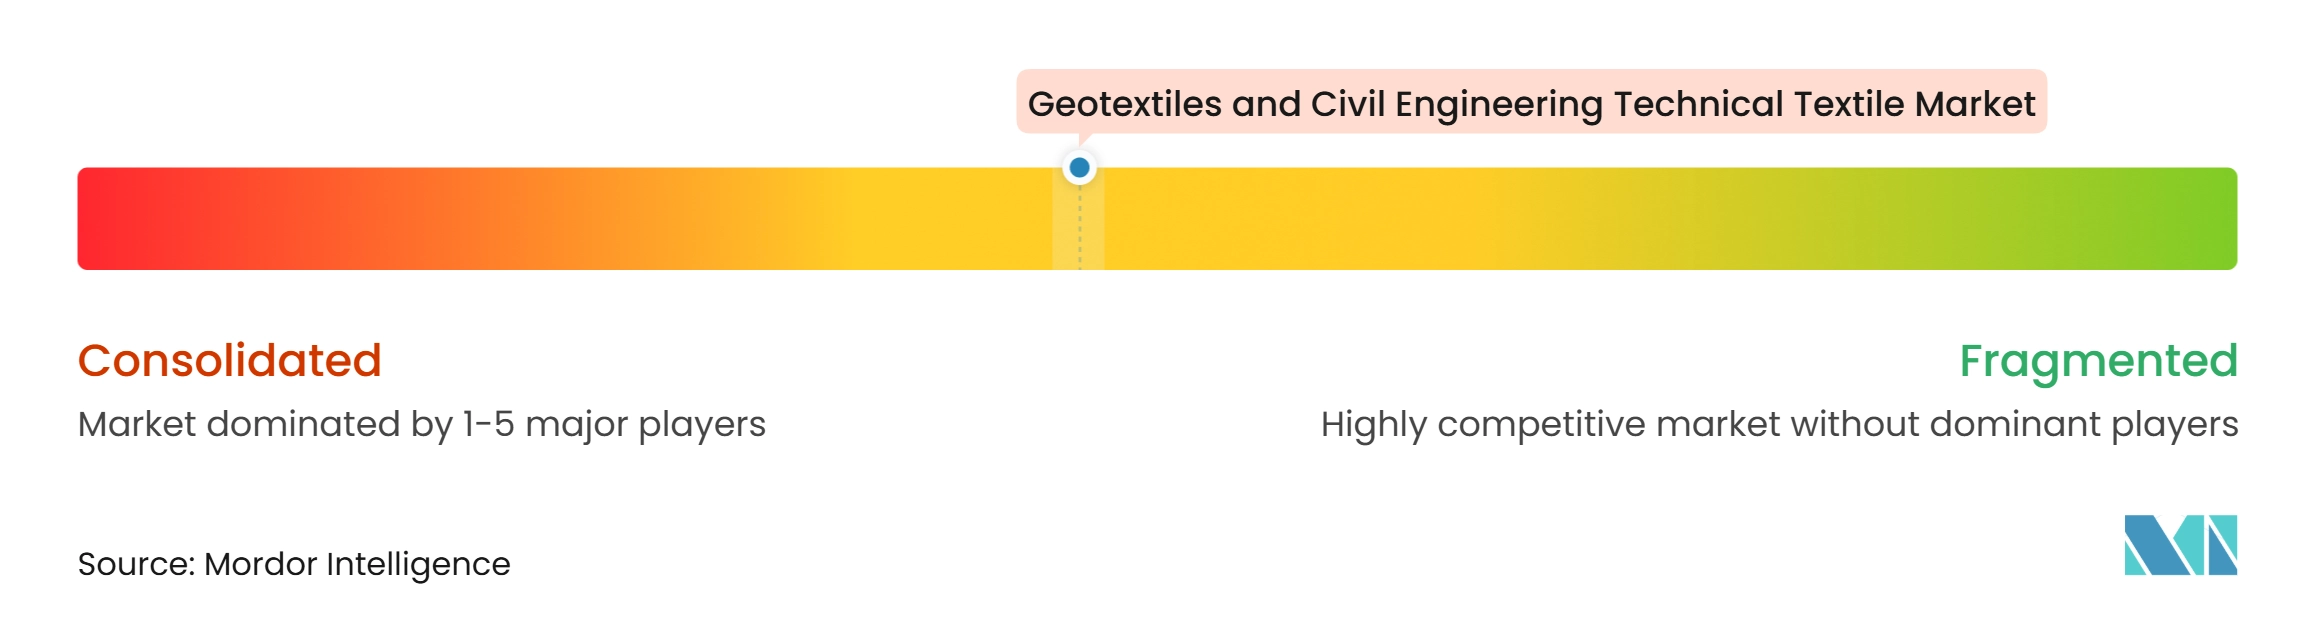
Der Markt für Geotextilien und technische Textilien für den Tiefbau weist eine mittlere Marktkonzentration auf. Solmax, HUESKER Synthetic GmbH, Naue GmbH & Co. KG und Officine Maccaferri halten führende Positionen durch Fertigungsmaßstab, breite Portfolios und Zugang zu Infrastrukturspezifikationen. Größere Hersteller kombinieren Produktbreite mit Anwendungstechnik und etablierten Zertifizierungsnachweisen. Regionale Spezialisten konkurrieren durch lokale Zulassungen, technischen Service und Kenntnisse lokaler Projektanforderungen.
Solmax konsolidierte im September 2025 seinen Fertigungsstandort in Amerika, um die Produktion in größeren, moderneren Anlagen zu konzentrieren. Im Mai 2026 begann das Unternehmen mit dem Bau eines 8 Hektar großen europäischen Zentrums in Les Mureaux, Frankreich, um die Vliesoperationen aus Linz und Bezons zu konsolidieren. Im gesamten Markt für Geotextilien und technische Textilien für den Tiefbau nahm HUESKER die NaBento-Produktion in Dülmen wieder auf, erwarb Sineco International und erweiterte seine Dülmener Anlagen im Jahr 2025. Das Unternehmen führte auch das Fortrac-eco-Geogrid ein, das Recyclingmaterialien verwendet und für 100-jährige Bewehrungsanwendungen ausgelegt ist. Das Tektoseal-Active-PFAS-Geokompositprodukt des Unternehmens zielt auf die Entwässerung kontaminierter Standorte ab und richtet die Produktentwicklung an Anforderungen der Umweltdokumentation aus.
TechFab India erhielt im April 2025 die AASHTO-PEAS-Zulassung für sein TechGrid-Geogrid und eröffnete 2026 seine 7. Fertigungsanlage. Solmax lancierte 2025 InfraSolve, ein webbasiertes Tool für die Planung von Straßenstabilisierung und Entwässerung. Im Markt für Geotextilien und technische Textilien für den Tiefbau zeigen diese Schritte, wie Fertigungsmaßstab, Produktdokumentation und Spezifikationsunterstützung sich gegenseitig verstärken können. Kaytech Engineered Fabrics und ACE Geosynthetics behaupten ihre Positionen durch lokale Zertifizierung und expandieren selektiv. Fibertex Nonwovens A/S, Thrace Group und Freudenberg Performance Materials verfolgen Differenzierung, um dem Kommoditisierungsdruck entgegenzuwirken.
Branchenführer im Markt für Geotextilien und technische Textilien für den Tiefbau
-
Solmax
-
HUESKER Synthetic GmbH
-
Naue GmbH & Co. KG
-
Officine Maccaferri S.p.A.
-
BontexGeo Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Geotextilien und technische Textilien für den Tiefbau Unternehmen in diesem Bericht
- Solmax
- HUESKER Synthetic GmbH
- Naue GmbH & Co. KG
- Officine Maccaferri S.p.A.
- BontexGeo Group
- Fibertex Nonwovens A/S
- Thrace Group
- Freudenberg Performance Materials (Enka Solutions)
- Geofabrics Australasia Pty Ltd.
- SKAPS Industries
- TechFab India Industries Ltd.
- Strata Geosystems
- ACE Geosynthetics
- Mattex Geosynthetics
- Kaytech Engineered Fabrics
- Geo&Tex 2000 S.p.A.
- ABG Geosynthetics
- Belton Industries Inc.
Neueste Industrielle Entwicklungen in Markt für Geotextilien und technische Textilien für den Tiefbau
- Oktober 2026: Solmax schloss eine umfassende Refinanzierung seiner Kapitalstruktur ab, stärkte damit seine finanzielle Grundlage für die nächste Phase seiner Transformations- und Wachstumsstrategie und schuf Liquidität zur Unterstützung seiner europäischen Fertigungsexpansion und des globalen Betriebs.
- Mai 2026: Solmax begann mit dem Bau seines Flaggschiff-Europäischen Geokunststoff-Fertigungszentrums in Les Mureaux, Frankreich, einem 8 Hektar großen Standort, der die Vliesoperationen aus Linz, Österreich, und Bezons, Frankreich, konsolidieren soll und bis Ende 2026 in Betrieb gehen soll.
- Februar 2026: TechFab India Industries Ltd. eröffnete seine 7. Geokunststoff-Fertigungsanlage in Bhopal, Madhya Pradesh, mit dem Ziel einer jährlichen installierten Kapazität von über 100 Millionen Quadratmetern für Geogrids, gewebte Geotextilien, Geozellen und Entwässerungsverbundwerkstoffe.
- Juni 2025: Solmax lancierte seine Plattform für Leistungswerkstoffe und vereinte die industrielle Textilkompetenz der Traditionsmarken TenCate Geosynthetics und Propex in einem global koordinierten Angebot, das von der Landwirtschaft bis zu Tiefbauanwendungen reicht.
Globaler Berichtsumfang für den Markt für Geotextilien und technische Textilien für den Tiefbau
Der Bericht über den Markt für Geotextilien und technische Textilien für den Tiefbau ist segmentiert nach Produkttyp (Gewebte Geotextilien, Vliesgeotextilien und weitere), nach Materialtyp (Polypropylen (PP), Polyester (PET) und weitere), nach Endanwendung (Verkehrsinfrastruktur, Erdbau und Geotechnik und weitere) sowie nach Geografie (Nordamerika und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Gewebte Geotextilien |
| Vliesgeotextilien |
| Gestrickte Geotextilien |
| Textilbasierte Geogrids |
| Geotextilbasierte Geokomposite |
| Geotextilbehälter und konfektionierte Produkte |
| Textilbasierte Erosionsschutzprodukte |
| Sonstige technische Textilien für den Tiefbau |
| Polypropylen (PP) |
| Polyester (PET) |
| Polyethylen (PE) |
| Polyamid (Nylon) |
| Naturfasern (Kokosfaser, Jute, sonstige Naturfasern) |
| Sonstige Spezialfasern und Materialien |
| Verkehrsinfrastruktur | Straßen und Autobahnen |
| Eisenbahnen | |
| Flughäfen und Flugplatzinfrastruktur | |
| Erdbau und Geotechnik | |
| Wasser- und Küsteninfrastruktur (einschließlich Dämme und Wasserwirtschaftsinfrastruktur) | |
| Umwelt- und Abfalleinschluss (Deponien, Abfalleinschluss usw.) | |
| Bergbau- und Energieinfrastruktur | |
| Sonstige Tiefbauanwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Taiwan | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika |
| Nach Produkttyp | Gewebte Geotextilien | |
| Vliesgeotextilien | ||
| Gestrickte Geotextilien | ||
| Textilbasierte Geogrids | ||
| Geotextilbasierte Geokomposite | ||
| Geotextilbehälter und konfektionierte Produkte | ||
| Textilbasierte Erosionsschutzprodukte | ||
| Sonstige technische Textilien für den Tiefbau | ||
| Nach Materialtyp | Polypropylen (PP) | |
| Polyester (PET) | ||
| Polyethylen (PE) | ||
| Polyamid (Nylon) | ||
| Naturfasern (Kokosfaser, Jute, sonstige Naturfasern) | ||
| Sonstige Spezialfasern und Materialien | ||
| Nach Endanwendung | Verkehrsinfrastruktur | Straßen und Autobahnen |
| Eisenbahnen | ||
| Flughäfen und Flugplatzinfrastruktur | ||
| Erdbau und Geotechnik | ||
| Wasser- und Küsteninfrastruktur (einschließlich Dämme und Wasserwirtschaftsinfrastruktur) | ||
| Umwelt- und Abfalleinschluss (Deponien, Abfalleinschluss usw.) | ||
| Bergbau- und Energieinfrastruktur | ||
| Sonstige Tiefbauanwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Taiwan | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für Geotextilien und technische Textilien für den Tiefbau im Jahr 2027?
Der Wert wird für 2027 auf 3,96 Milliarden USD prognostiziert, bevor er bis 2032 bei einer CAGR von 6 % 5,30 Milliarden USD erreicht.
Welche Produktkategorie führt die Geotextilnachfrage an?
Vliesgeotextilien führen mit einem Anteil von 38,5 % im Jahr 2026, da sie Trenn-, Filtrations- und Schutzanforderungen im gesamten Markt für Geotextilien und technische Textilien für den Tiefbau abdecken.
Welche Materialkategorie wächst am schnellsten?
Naturfasern werden bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen, unterstützt durch biologisch abbaubare Erosionsschutzanwendungen.
Welche Endanwendung hat die größte Nachfrage?
Die Verkehrsinfrastruktur hält im Jahr 2026 einen Anteil von 36,5 %, unterstützt durch Straßen-, Eisenbahn- und Flugplatzanwendungen.
Welche Anwendung wächst bis 2032 am schnellsten?
Bergbau- und Energieinfrastruktur wird voraussichtlich mit einer CAGR von 7,2 % wachsen, unterstützt durch Tailings und verwandte Erdarbeiten.
Welche Region hat das höchste prognostizierte Wachstum?
Der Nahe Osten und Afrika werden bis 2032 voraussichtlich mit einer CAGR von 6,9 % wachsen, unterstützt durch Infrastrukturprogramme und Straßeninvestitionsbedarf.