
Tamanho e Participação do Mercado de Argamassas de Reparo Geopoliméricas
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
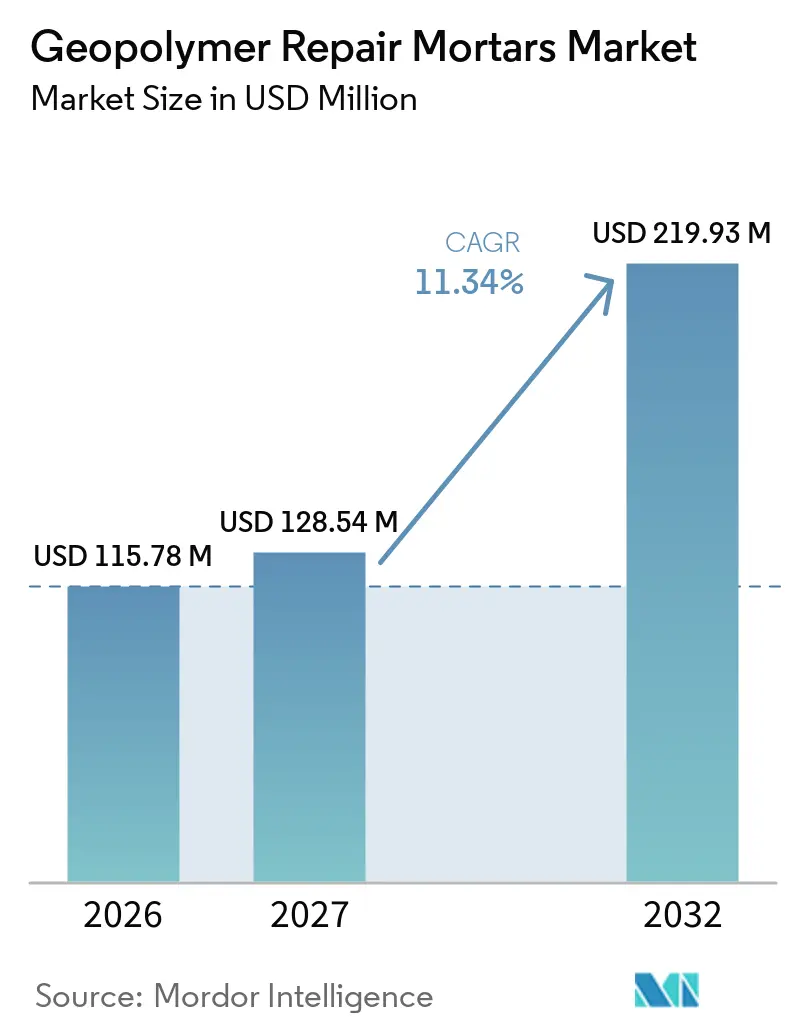
| Tamanho do Mercado (2027) | 128.54 Milhões de dólares |
| Tamanho do Mercado (2032) | 219.93 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.34 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
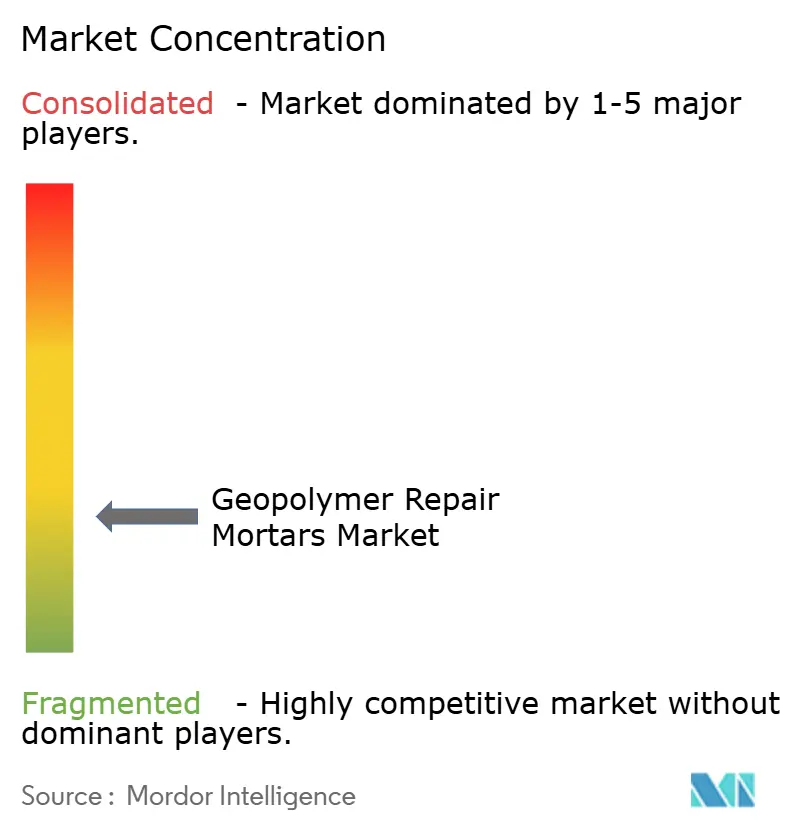
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Argamassas de Reparo Geopoliméricas por Mordor Intelligence
O tamanho do mercado de argamassas de reparo geopoliméricas foi avaliado em 115,78 milhões de USD em 2026 e estima-se que cresça de 128,54 milhões de USD em 2027 para 219,93 milhões de USD até 2032, a um CAGR de 11,34% durante o período de previsão (2027-2032). O mercado de argamassas de reparo geopoliméricas está se beneficiando à medida que os proprietários de ativos atribuem maior importância ao carbono incorporado e aos custos de manutenção de longo prazo na seleção de materiais. Uma avaliação do ciclo de vida de 2026 constatou que os sistemas de concreto geopolimérico apresentaram um custo acumulado de 240 USD por metro cúbico ao longo de 50 anos, em comparação com 820 USD por metro cúbico para o concreto convencional sem revestimento, à medida que os intervalos de manutenção se estenderam para 15 anos em vez de 5 a 8 anos. Essa diferença nos custos operacionais apoia o uso de argamassas de reparo geopoliméricas em aplicações onde intervalos de serviço mais longos podem compensar os custos iniciais mais elevados do material. Os requisitos de contratação pública para materiais de menor teor de carbono e o aumento dos investimentos em reabilitação também estão ampliando as oportunidades para fornecedores qualificados. A concorrência está se deslocando para produtos que combinam durabilidade comprovada, aplicação simples em campo, declarações ambientais verificadas e fornecimento confiável de precursores.
Principais Conclusões do Relatório
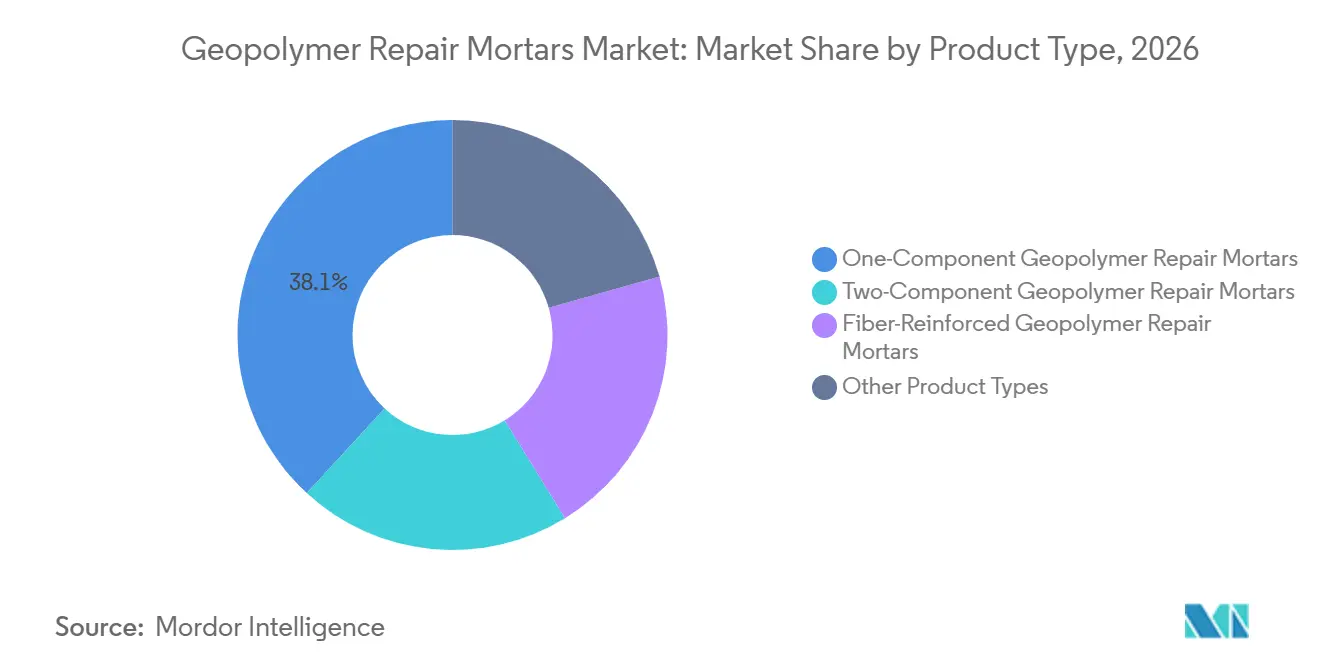
- Por tipo de produto, os sistemas de um componente representaram 38,14% da participação do mercado de argamassas de reparo geopoliméricas em 2026, enquanto as formulações com fibra reforçada devem crescer a um CAGR de 12,56% até 2032.
- Por matéria-prima, os sistemas à base de cinza volante representaram 45,72% da participação do mercado de argamassas de reparo geopoliméricas em 2026, enquanto as formulações à base de metacaulim devem avançar a um CAGR de 12,42% até 2032.
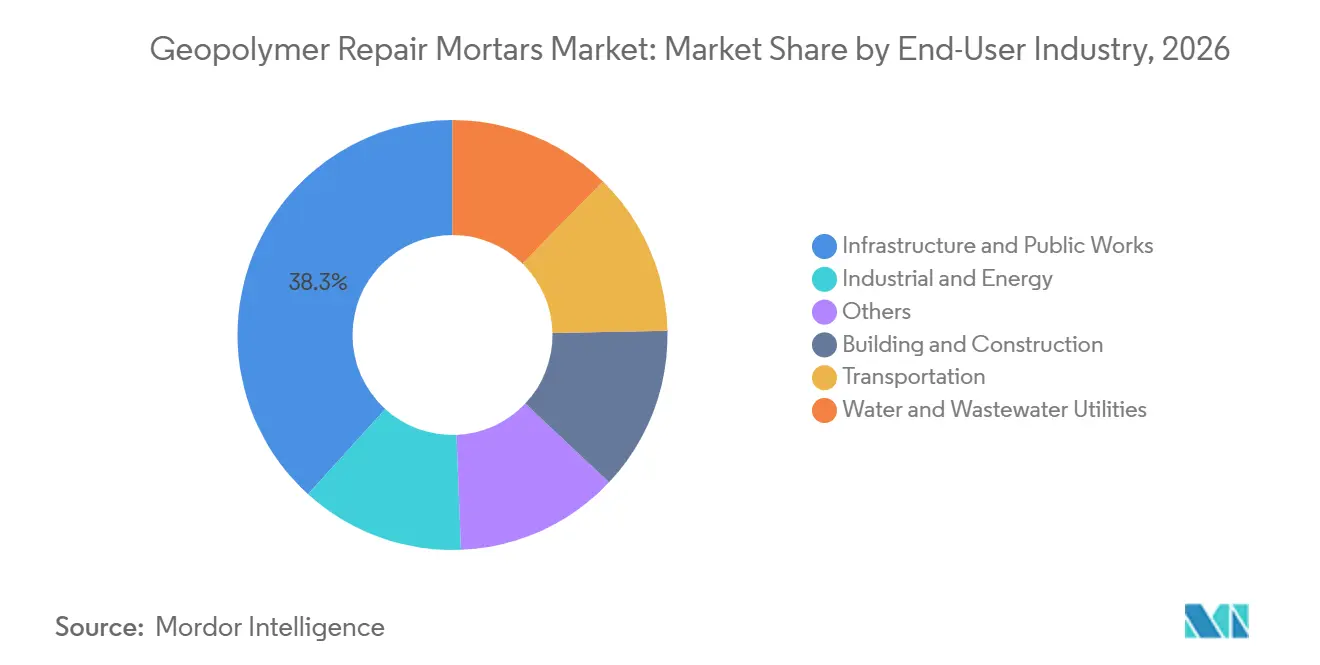
- Por indústria do usuário final, infraestrutura e obras públicas detiveram 38,28% da participação de mercado em 2026, enquanto as concessionárias de água e esgoto devem crescer a um CAGR de 13,27% até 2032.
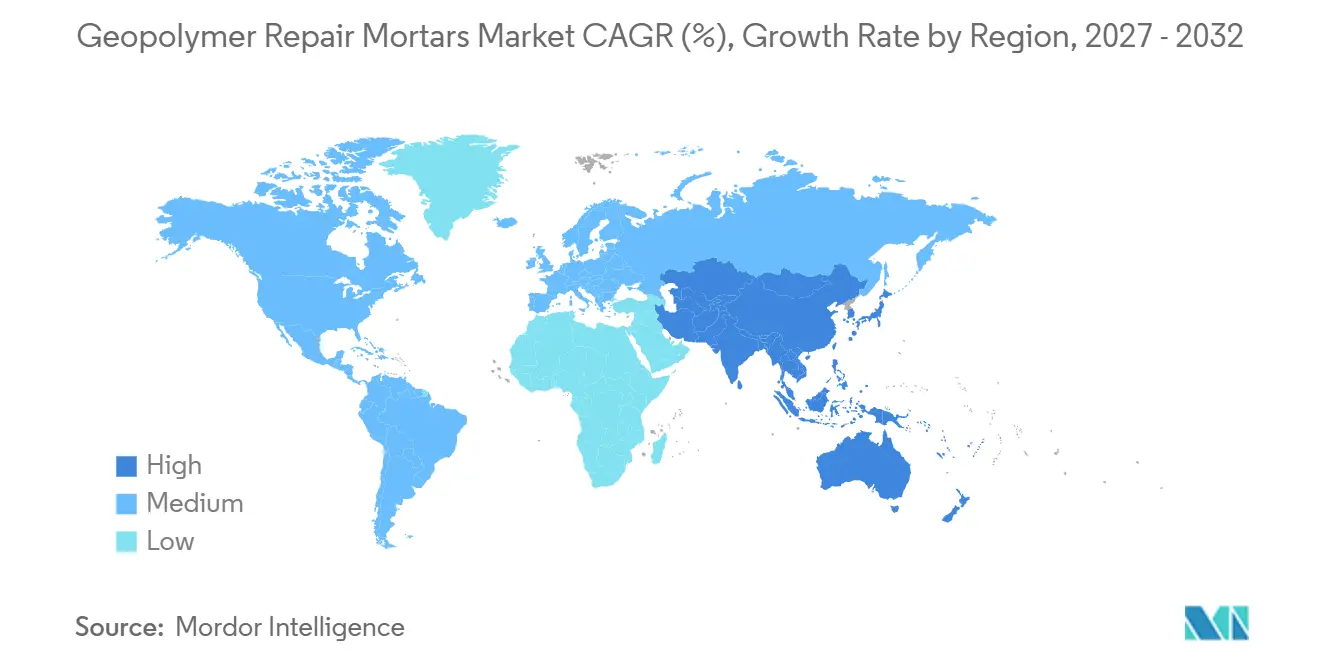
- Por geografia, a Ásia-Pacífico representou 37,13% da participação de mercado em 2026, e a região deve crescer a um CAGR de 12,78% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Construção de Baixo Carbono e Contratação de Economia Circular | +2.5% | Global, com ganhos iniciais na América do Norte, na UE e na Austrália | Curto prazo (≤ 2 anos) |
| Infraestrutura Envelhecida e Reabilitação Planejada do Ciclo de Vida | +2.8% | Global, particularmente nos Estados Unidos, Europa e China | Médio prazo (2-4 anos) |
| Resistência à Exposição a Cloretos, Sulfatos, Ácidos e Temperatura | +1.8% | Global, concentrado em ambientes de esgoto, marítimos e industriais | Longo prazo (≥ 4 anos) |
| Formulações de Um Componente, Basta Adicionar Água | +1.5% | Global, acelerando na América do Norte e nos principais mercados da Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Especificação Digital e Contabilidade de Carbono em Nível de Projeto | +0.7% | América do Norte e UE, com ganhos iniciais na Austrália e em Singapura | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Construção de Baixo Carbono e Contratação de Economia Circular
A Norma do Conselho do Tesouro do Canadá sobre Carbono Incorporado na Construção, alterada em março de 2025, exige que as contratações iniciadas após 1º de setembro de 2025 demonstrem uma redução mínima de 30% no carbono incorporado em relação a uma linha de base do projeto[1]. Esse requisito direciona os compradores públicos para materiais que possam fornecer dados ambientais verificados e resultados de menor teor de carbono. Uma pesquisa publicada em 2025 relatou que as argamassas geopoliméricas podem atingir até 58% menos potencial de aquecimento global do que as alternativas de cimento Portland comum. As argamassas geopoliméricas à base de resíduos que utilizam insumos de construção e demolição também podem reduzir as emissões de dióxido de carbono em 35-50% em comparação com os sistemas convencionais. O mercado de argamassas de reparo geopoliméricas se beneficia quando a cinza volante, a escória granulada de alto-forno e o metacaulim atendem aos critérios de contratação circular nos programas de compras públicas. Os fornecedores com declarações ambientais de produto podem atender aos requisitos de licitação mais cedo e enfrentar um conjunto menor de concorrentes qualificados.
Infraestrutura Envelhecida e Reabilitação Planejada do Ciclo de Vida
A crescente demanda para reparar pontes, tubulações, túneis e ativos de águas residuais antes que exijam substituição total apoia o mercado de argamassas de reparo geopoliméricas. A Sociedade Americana de Engenheiros Civis identificou 191,3 bilhões de USD em necessidades de reabilitação de pontes nos Estados Unidos em 2025, enquanto o Programa de Fórmula para Pontes forneceu 27,5 bilhões de USD ao longo de cinco anos, e o Programa de Investimento em Pontes forneceu 12,5 bilhões de USD adicionais. Mais da metade dos sistemas públicos de abastecimento de água dos Estados Unidos identifica a reabilitação da infraestrutura envelhecida como seu desafio mais crítico. Os orçamentos de reparo favorecem materiais que possam manter o desempenho em condições operacionais agressivas e reduzir a necessidade de reparos repetidos. Um estudo de 2025 constatou que as argamassas geopoliméricas de cinza volante e escória granulada de alto-forno (GGBS) mantiveram melhor desempenho mecânico do que as argamassas de cimento Portland comum após exposição ao ácido sulfúrico. Isso posiciona o mercado de argamassas de reparo geopoliméricas para projetos em que os proprietários de ativos estão migrando da manutenção reativa para o gerenciamento planejado da vida útil do serviço.
Resistência à Exposição a Cloretos, Sulfatos, Ácidos e Temperatura
A durabilidade em ambientes operacionais corrosivos amplia o leque de aplicações para o mercado de argamassas de reparo geopoliméricas. A ficha técnica do GeoKrete-Water da Vortex relata 0% de perda de massa após 12 semanas de imersão em ácido sulfúrico a pH 1,0, penetração de íons cloreto abaixo de 250 coulombs aos 28 dias, resistência à compressão de 55,1 MPa e resistência de aderência de 20,7 MPa. A baixa penetração de cloreto é classificada como muito baixa de acordo com a ASTM C1202, apoiando o uso em ambientes de esgoto, marítimos e industriais. Uma pesquisa publicada no ASCE Journal of Materials in Civil Engineering em 2025 encontrou desempenho de durabilidade mais forte para a argamassa geopolimérica de cinza volante e GGBS sob exposição ao ácido sulfúrico do que para a argamassa de cimento Portland comum. Uma revisão de 2025 também relatou que o concreto geopolimérico pode reter mais de 90% da resistência à compressão em temperaturas de até 800°C. Essas características apoiam a proposta de valor para aplicações petroquímicas, de fundição, geração de energia, drenagem e reparo industrial.
Formulações de Um Componente, Basta Adicionar Água
Os sistemas de um componente estão tornando a argamassa de reparo geopolimérica mais fácil de usar pelos empreiteiros em aplicações de campo. Os produtos anteriores de dois componentes exigiam ativadores alcalinos líquidos concentrados, que introduziam condições de manuseio corrosivas, calor durante a mistura e procedimentos de proteção mais exigentes. As formulações de um componente utilizam ativadores secos e podem ser misturadas com água usando equipamentos de mistura em lote padrão. Um artigo de conferência de 2025 relatou que os aglutinantes alcali-ativados de um componente à base de resíduos de construção e demolição tinham um carbono incorporado de 0,4 kg de CO₂e por quilograma, em comparação com 0,85 kg de CO₂e por quilograma para o cimento Portland comum. O SikaMonoTop-4500 Geo Hybrid da Sika, lançado em janeiro de 2025, especifica um tempo de pega inicial de 60-70 minutos de acordo com a ASTM C266. Procedimentos de mistura mais simples e tempos de trabalho convencionais reduzem uma barreira significativa à adoção por empreiteiros em projetos de água, infraestrutura e obras públicas.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Química Inconsistente de Precursores e Qualificação de Lotes | -1.2% | Global, mais agudo na América do Norte e na UE, à medida que o encerramento de usinas de carvão reduz o fornecimento de cinza volante fresca | Médio prazo (2-4 anos) |
| Custo, Manuseio e Ônus de Segurança do Ativador Alcalino | -1.8% | Global, mais agudo em locais distantes dos centros de produção de silicato de sódio | Longo prazo (≥ 4 anos) |
| Reconhecimento Limitado em Códigos de Projeto e Aprovações de Projetos | -1.5% | Global, exceto Austrália; as restrições são mais elevadas na UE e nas aplicações estruturais da América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Química Inconsistente de Precursores e Qualificação de Lotes
A consistência dos precursores continua sendo uma restrição importante para o mercado de argamassas de reparo geopoliméricas, pois afeta diretamente a qualificação do produto e o desempenho a longo prazo. Uma revisão de 2025 constatou que a formação de gel aluminossilicato é sensível à razão molar SiO₂/Al₂O₃ e ao teor de vidro reativo do precursor. Essas propriedades variam com as condições de combustão do carvão, a idade da usina e os métodos de coleta. O fechamento de usinas de carvão está reduzindo a disponibilidade de cinza volante Classe F fresca em regiões de alta renda, incentivando o uso de cinza estocada e precursores alternativos. A Eco Material Technologies está processando 2 milhões de toneladas de pozolana Classe F de alta qualidade provenientes de estoques históricos na Pensilvânia[2]. Cada nova fonte deve ser qualificada de acordo com as especificações aplicáveis, e as aprovações podem atrasar a comercialização em 6 a 18 meses. Esses atrasos podem desestimular os empreiteiros que trabalham em projetos com prazos de contratação limitados.
Custo, Manuseio e Ônus de Segurança do Ativador Alcalino
Os ativadores alcalinos restringem o mercado de argamassas de reparo geopoliméricas, particularmente em regiões localizadas longe dos centros de fornecimento de silicato de sódio. Um estudo de 2025 relatou que o silicato de sódio representa 65-70% das despesas com ativadores e que os ativadores representam 54% do custo total do concreto geopolimérico por metro cúbico. Essa estrutura de custos pode reduzir a vantagem de preço de um material de reparo mesmo quando seu desempenho ao longo da vida útil é forte. Uma pesquisa sobre silicato de sódio derivado de vidro residual relatou um custo de produção de 16,81 USD por quilograma, em comparação com 34 USD por quilograma para o silicato de sódio comercial. A produção industrial de ativadores alternativos requer investimento de capital, o que é difícil de financiar para produtores menores. Os requisitos de distribuição, rotulagem e segurança ocupacional também limitam o alcance dos sistemas de ativadores líquidos nas redes de empreiteiros menores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Sistemas de Um Componente Lideram, Formulações com Fibra Reforçada Superam o Mercado Mais AmploOs sistemas de um componente detiveram uma participação de 38,14% em 2026, enquanto as formulações com fibra reforçada devem se expandir a um CAGR de 12,56% até 2032. Os produtos de um componente lideram porque são compatíveis com as práticas padrão de mistura e aplicação dos empreiteiros e eliminam a necessidade de manusear ativadores líquidos no local de trabalho. Os produtos com fibra reforçada são usados para revestimento de águas residuais e reparos de transporte que exigem desempenho de ponte de fissuras. Os sistemas de dois componentes continuam relevantes em aplicações industriais especializadas onde a alta resistência inicial é importante. Os produtos autonivelantes e de pega rápida atendem a usos mais restritos em pisos industriais e reparo de pré-moldados.
Os produtos com fibra reforçada estão ganhando força à medida que os proprietários de ativos adotam programas de manutenção planejada em vez de aguardar a deterioração visível. A argamassa aplicada por projeção pode revestir tubulações e bueiros de grande dimetro em uma única camada de até 50 mm de espessura, evitando escavações, fechamentos de faixas e trabalhos de recapeamento. O lançamento do SikaMonoTop-4500 Geo Hybrid pela Sika em janeiro de 2025 especifica um tempo de trabalho de 60-70 minutos de acordo com a ASTM (Sociedade Americana para Testes e Materiais) C266 para reparos verticais e em teto, apoiando os padrões de programação já utilizados para argamassa de reparo convencional. As formulações comerciais com fibra reforçada atingem consistentemente resistências de aderência superiores a 20 MPa, atendendo às especificações que exigem desempenho de aderência documentado. A composição de produtos no mercado de argamassas de reparo geopoliméricas está, portanto, se deslocando para aplicações mais simples, mantendo opções de alto desempenho.

Por Matéria-Prima:
Cinza Volante Lidera pela Economia, Metacaulim Avança pela ConsistênciaOs sistemas à base de cinza volante representaram 45,72% do mercado em 2026, enquanto as formulações à base de metacaulim devem crescer a um CAGR de 12,42% até 2032. A cinza volante continua importante porque historicamente forneceu um precursor de menor custo em regiões com combustão de carvão ou biomassa. O metacaulim oferece aos formuladores uma química aluminossilicato mais consistente. Os produtos à base de escória ocupam uma posição relevante porque podem curar à temperatura ambiente, o que é adequado para reparo em campo. A sílica ativa e os sistemas de múltiplos precursores apoiam usos mais restritos que exigem maior resistência química ou adequação para água potável. A composição de matérias-primas reflete um equilíbrio entre custo, fornecimento local, requisitos de manuseio e necessidades de desempenho.
O declínio no fornecimento de cinza de carvão fresca está remodelando a forma como os fornecedores planejam suas redes de precursores. O fornecimento de cinza volante Classe F fresca está diminuindo na América do Norte e na Europa à medida que as usinas de carvão são desativadas. A Eco Material Technologies processa 2 milhões de toneladas de pozolana Classe F de alta qualidade provenientes de estoques na Pensilvânia, beneficiando-a para atender aos requisitos de qualidade aplicáveis. A cinza estocada pode fornecer uma rota de fornecimento alternativa, mas requer um processo de qualificação consistente. O metacaulim tem uma base de fornecimento mais distribuída e utiliza uma temperatura de calcinação de 550-750°C, inferior aos 1.450°C utilizados para o clínquer de cimento Portland. Uma revisão de 2025 relatou que os geopolímeros à base de metacaulim podem reduzir as emissões de dióxido de carbono em 64% em comparação com o cimento Portland. Esses atributos apoiam o uso do metacaulim, onde a garantia de fornecimento e a contratação de menor teor de carbono são ambas prioridades.
Por Indústria do Usuário Final:
Infraestrutura Ancora a Demanda Enquanto as Concessionárias de Água Impulsionam o CrescimentoInfraestrutura e obras públicas representaram 38,28% do mercado em 2026, enquanto as concessionárias de água e esgoto devem crescer a um CAGR de 13,27% até 2032. As aplicações de infraestrutura incluem remendos em tabuleiros de pontes, reparos em rodovias e reabilitação de túneis, onde a resistência química pode estender o intervalo entre os ciclos de reparo. As aplicações de transporte incluem pavimentação aeroportuária e manutenção ferroviária, onde a alta resistência inicial é útil. Construção civil, industrial e energia, e outros usos compõem o restante da demanda. O perfil do usuário final mostra que os ativos públicos de alta demanda e os ativos de concessionárias de alta corrosão continuam sendo centrais para o mercado de argamassas de reparo geopoliméricas.
As concessionárias de água têm uma oportunidade distinta de usar materiais certificados em infraestrutura de água potável. A certificação NSF/ANSI/CAN 61 apoia aplicações de contato com água potável para produtos de argamassa geopolimérica qualificados, permitindo trabalhos de reabilitação que exigem uma rota clara para conformidade de saúde e material. Os mesmos ativos frequentemente experimentam exposição repetida à água, sulfatos, ácidos e corrosão biológica. Os programas de construção sustentável também apoiam a adoção em reparos de edificações, onde uma declaração ambiental de produto pode demonstrar menor potencial de aquecimento global. O mercado de argamassas de reparo geopoliméricas pode se beneficiar quando as equipes de especificação tratam a documentação de carbono como um requisito de contratação e favorecem os fabricantes que combinam evidências de testes, dados ambientais e suporte local a empreiteiros.
Análise Geográfica
Mercado de Argamassas de Reparo Geopoliméricas da APAC
A Ásia-Pacífico respondeu por uma participação de 37,13% em 2026 e tem previsão de registrar um CAGR de 12,78% até 2032. O ciclo de renovação da infraestrutura da China sustenta a demanda por reparos em pontes urbanas, esgotos, túneis ferroviários e estruturas industriais construídas durante fases anteriores de expansão. O Programa Nacional de Infraestrutura da Índia tem como meta INR 111 lakh crore (1,5 trilhões de USD) ao longo da década e inclui a reabilitação de rodovias, pontes e redes de abastecimento de água. A Coreia do Sul e o Japão estão avançando na adoção por meio de pesquisas financiadas pelo governo e projetos-piloto de aquisição municipal. As frotas de carvão na China, Índia, Indonésia e Austrália sustentam a disponibilidade local de cinzas volantes, o que pode reduzir os custos de precursores e diminuir o prêmio de preço dos produtos geopoliméricos.
Mercado de Argamassas de Reparo Geopoliméricas da América do Norte
A América do Norte apresenta uma oportunidade orientada por aquisições para o mercado de argamassas de reparo geopoliméricas. O Canadá exige uma redução mínima de 30% no carbono incorporado em relação à linha de base do projeto para aquisições públicas relevantes iniciadas após 1º de setembro de 2025. A ferramenta Embodied Carbon in Construction Calculator (EC3) auxilia as equipes de projeto na utilização de dados de declarações ambientais de produto para a seleção de materiais. Os Estados Unidos iniciaram 12.306 projetos de pontes no âmbito da Lei de Investimento em Infraestrutura e Empregos até o primeiro trimestre de 2025. Materiais resistentes a produtos químicos são relevantes quando os proprietários especificam reparos para uma vida útil de projeto adicional. A metodologia de relatórios da Califórnia, publicada em outubro de 2025, aplica requisitos de avaliação do ciclo de vida de edifícios completos a determinados projetos comerciais a partir de janeiro de 2026.
Mercado de Argamassas de Reparo Geopoliméricas da EMEA e América do Sul
A demanda europeia está vinculada ao reparo de pontes, túneis e infraestrutura de águas residuais, enquanto o Oriente Médio e a África concentram-se mais intensamente em redes de abastecimento de água e condições operacionais salinas. O marco regulatório DIN 19573 da Alemanha apoia o uso de revestimentos geopoliméricos em ambientes de esgoto corrosivos e facilitou a entrada de produtos comerciais no mercado de reparo de águas residuais. Os fornecedores europeus estão construindo aceitação por meio de registros de projetos, ensaios e aprovações específicas por setor. No Oriente Médio, o programa de reabilitação de águas pluviais de Dubai projetou gastos de AED 30 bilhões (8,2 bilhões de USD) para apoiar materiais adequados a reparos em sistemas hídricos. Os projetos de dessalinização e de dutos da Arábia Saudita oferecem casos de uso em que a resistência à salmoura e à lavagem ácida é relevante. A América do Sul responde por uma parcela menor do mercado de argamassas de reparo geopoliméricas, embora os programas brasileiros de renovação de pontes e rodovias possam gerar demanda onde uma cadeia de suprimentos regional esteja disponível.
Cenário Competitivo
O mercado de argamassas de reparo geopoliméricas é fragmentado, sem que nenhum fornecedor detenha uma posição dominante em tipos de produtos e regiões. Sika AG, BASF, RPM International e Heidelberg Materials competem por meio de amplos portfólios de produtos químicos para construção e redes de distribuição estabelecidas. Wagners, Zeobond Pty Ltd, Geopolymer Solutions LLC, Alchemy Geopolymer Solutions e Betolar PLC competem aproveitando a expertise técnica em qualificação de precursores e codesenvolvimento com proprietários de infraestrutura. Os fornecedores maiores podem introduzir produtos geopoliméricos por meio dos canais de vendas de argamassas de reparo existentes, enquanto os especialistas menores podem adaptar a química do material e os arranjos de fornecimento às necessidades específicas do projeto. Essa combinação nos mantém competitivos em formulação de produtos, aprovações regulatórias, entrega e serviço técnico.
A Sika oferece o SikaCem-900 Geo W para concreto projetado geopolimérico de um componente, o SikaMonoTop-4500 Geo Hybrid para reparo vertical e em teto, e o Sikacrete-6000 Geo Hybrid para reparo de concreto em grandes profundidades. A empresa relata reduções de emissões de gases de efeito estufa de 20-50% para esses produtos em comparação com as alternativas de cimento Portland comum. Em janeiro de 2025, a Sika lançou o SikaMonoTop-4500 Geo Hybrid com um tempo de pega inicial de 60-70 minutos, apoiando a programação convencional de reparos. Em novembro de 2025, a Heidelberg Materials concordou em adquirir a Walan Specialty Construction Products em Delaware, incluindo uma usina de moagem de escória com capacidade de 150.000 toneladas por ano. A aquisição fortaleceu seu portfólio de materiais cimentícios de baixo carbono e ampliou o acesso ao fornecimento de Escória Granulada de Alto-Forno (GGBS). Esses desenvolvimentos indicam que a prontidão para aplicação e o controle de precursores são prioridades competitivas.
Outra oportunidade competitiva são os produtos que combinam dados de durabilidade, declarações ambientais de produto e compatibilidade com ferramentas digitais de contabilidade de carbono. Os fornecedores com aprovações reconhecidas para reabilitação de águas residuais podem acessar um conjunto mais definido de projetos elegíveis, e os materiais certificados em múltiplas jurisdições podem reduzir o ônus de aprovação para proprietários de ativos e empreiteiros. A atividade de patentes da Sika Technology AG inclui uma patente de espuma geopolimérica concedida em 2024, refletindo investimento no desenvolvimento de métodos de aplicação. A concorrência no mercado de argamassas de reparo geopoliméricas, portanto, vai além da formulação do aglutinante para incluir manuseio do produto, métodos de aplicação em campo, documentação ambiental e aprovações de projetos.
Líderes do Setor de Argamassas de Reparo Geopoliméricas
-
Sika AG
-
Saint-Gobain
-
BASF
-
The Euclid Chemical Company
-
Pidilite Industries Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Argamassas de Reparo Geopoliméricas Empresas cobertas neste relatório
- Alchemy Geopolymer Solutions
- BASF
- Betolar PLC
- ClockSpring|NRI
- Flexcrete Technologies Ltd.
- Geopolymer Solutions, LLC
- Heidelberg Materials AG
- Kryton International Inc.
- Pidilite Industries Ltd.
- RPM International Inc.
- Saint-Gobain
- Sika AG
- The Euclid Chemical Company
- Wagners
- Zeobond Pty Ltd
Desenvolvimentos industriais recentes em Mercado de Argamassas de Reparo Geopoliméricas
- Novembro de 2025: A Heidelberg Materials North America assinou um contrato de compra vinculativo para adquirir a Walan Specialty Construction Products em Wilmington, Delaware. A aquisição incluiu uma usina de moagem de escória com três anos de operação e capacidade de 150.000 toneladas por ano, utilizando um moinho vertical localizado próximo ao Porto de Wilmington. A aquisição expandiu o portfólio de materiais cimentícios de baixo carbono evoBuild da empresa e estendeu seu alcance na região Centro-Atlântica dos Estados Unidos, uma região com demanda substancial por reabilitação de pontes e infraestrutura de águas residuais.
- Março de 2025: A Vortex Europe GmbH anunciou que sua argamassa de reparo geopolimérica Quadex GeoKrete recebeu a certificação DIBt (Instituto Alemão de Tecnologia da Construção) na Alemanha. A certificação permitiu o uso comercial na reabilitação de infraestrutura de águas residuais e validou os padrões de resistência química, durabilidade estrutural e conformidade ambiental do produto, apoiando a entrada no mercado em um dos maiores mercados de reabilitação de infraestrutura da Europa.
Escopo do Relatório Global do Mercado de Argamassas de Reparo Geopoliméricas
A argamassa de reparo geopolimérica é um material de construção sem cimento utilizado para remendar, restaurar e reforçar estruturas de concreto e alvenaria danificadas. É produzida pela combinação de materiais ricos em aluminossilicato, como cinza volante, escória ou metacaulim, com uma solução ativadora alcalina.
O mercado de argamassas de reparo geopoliméricas é segmentado por tipo de produto, matéria-prima, indústria do usuário final e geografia. Por tipo de produto, o mercado é segmentado em argamassas de reparo geopoliméricas de um componente, argamassas de reparo geopoliméricas de dois componentes, argamassas de reparo geopoliméricas com fibra reforçada e outros tipos de produto. Por matéria-prima, o mercado é segmentado em base de cinza volante, base de escória, base de metacaulim, base de sílica ativa e outros. Por indústria do usuário final, o mercado é segmentado em construção civil, infraestrutura e obras públicas, transporte, concessionárias de água e esgoto, industrial e energia, e outros. O relatório também abrange o tamanho do mercado e as previsões para argamassas de reparo geopoliméricas em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Argamassas de Reparo Geopoliméricas de Um Componente |
| Argamassas de Reparo Geopoliméricas de Dois Componentes |
| Argamassas de Reparo Geopoliméricas com Fibra Reforçada |
| Outros Tipos de Produto |
| Base de Cinza Volante |
| Base de Escória |
| Base de Metacaulim |
| Base de Sílica Ativa |
| Outros |
| Construção Civil |
| Infraestrutura e Obras Públicas |
| Transporte |
| Concessionárias de Água e Esgoto |
| Industrial e Energia |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Argamassas de Reparo Geopoliméricas de Um Componente | |
| Argamassas de Reparo Geopoliméricas de Dois Componentes | ||
| Argamassas de Reparo Geopoliméricas com Fibra Reforçada | ||
| Outros Tipos de Produto | ||
| Por Matéria-Prima | Base de Cinza Volante | |
| Base de Escória | ||
| Base de Metacaulim | ||
| Base de Sílica Ativa | ||
| Outros | ||
| Por Indústria do Usuário Final | Construção Civil | |
| Infraestrutura e Obras Públicas | ||
| Transporte | ||
| Concessionárias de Água e Esgoto | ||
| Industrial e Energia | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Argamassas de Reparo Geopoliméricas?
O tamanho do mercado de argamassas de reparo geopoliméricas foi avaliado em 115,78 milhões de USD em 2026 e estima-se que cresça de 128,54 milhões de USD em 2027 para 219,93 milhões de USD até 2032, a um CAGR de 11,34% durante o período de previsão (2027-2032).
Qual matéria-prima lidera a produção de argamassas de reparo geopoliméricas?
Os sistemas à base de cinza volante detiveram uma participação de 45,72% em 2026, enquanto as formulações à base de metacaulim devem crescer a um CAGR de 12,42% até 2032.
Qual usuário final oferece a maior oportunidade de crescimento?
As concessionárias de água e esgoto devem crescer a um CAGR de 13,27% até 2032, apoiadas pelas necessidades de reabilitação e pelas aplicações certificadas de água potável.
Qual região lidera a demanda global?
A Ásia-Pacífico deteve uma participação de 37,13% em 2026 e deve registrar um CAGR de 12,78% até 2032.