
Taille et part du marché des mortiers de réparation géopolymères
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
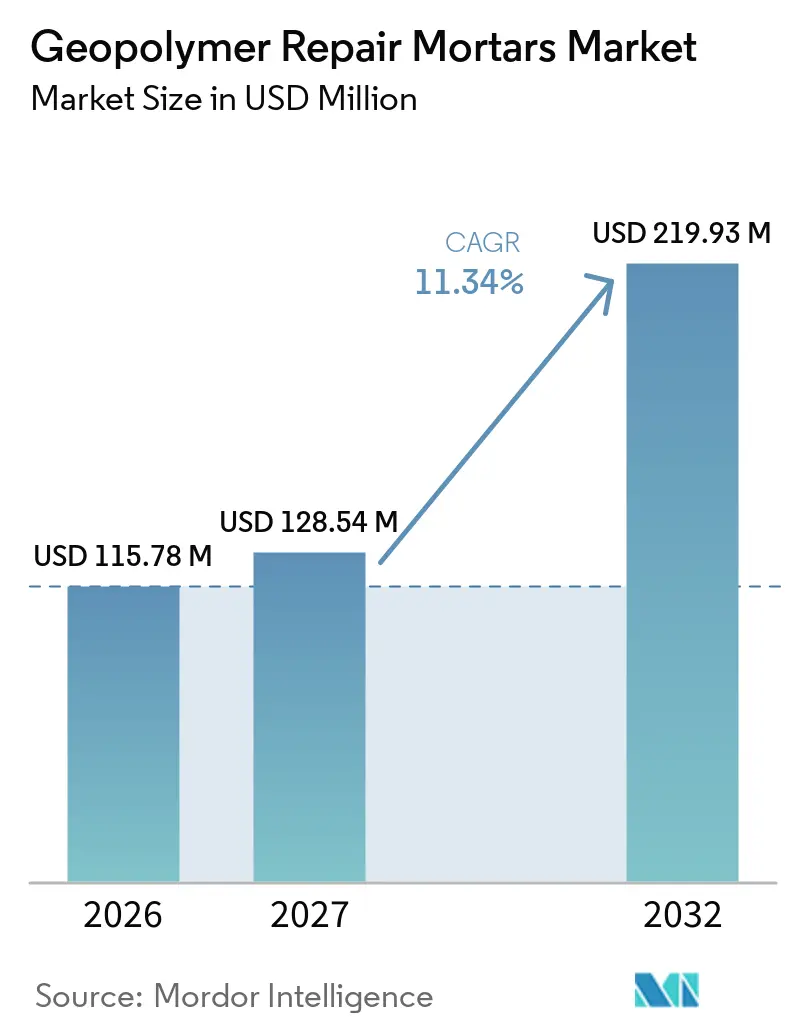
| Taille du Marché (2027) | 128.54 Millions de dollars américains |
| Taille du Marché (2032) | 219.93 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 11.34 % |
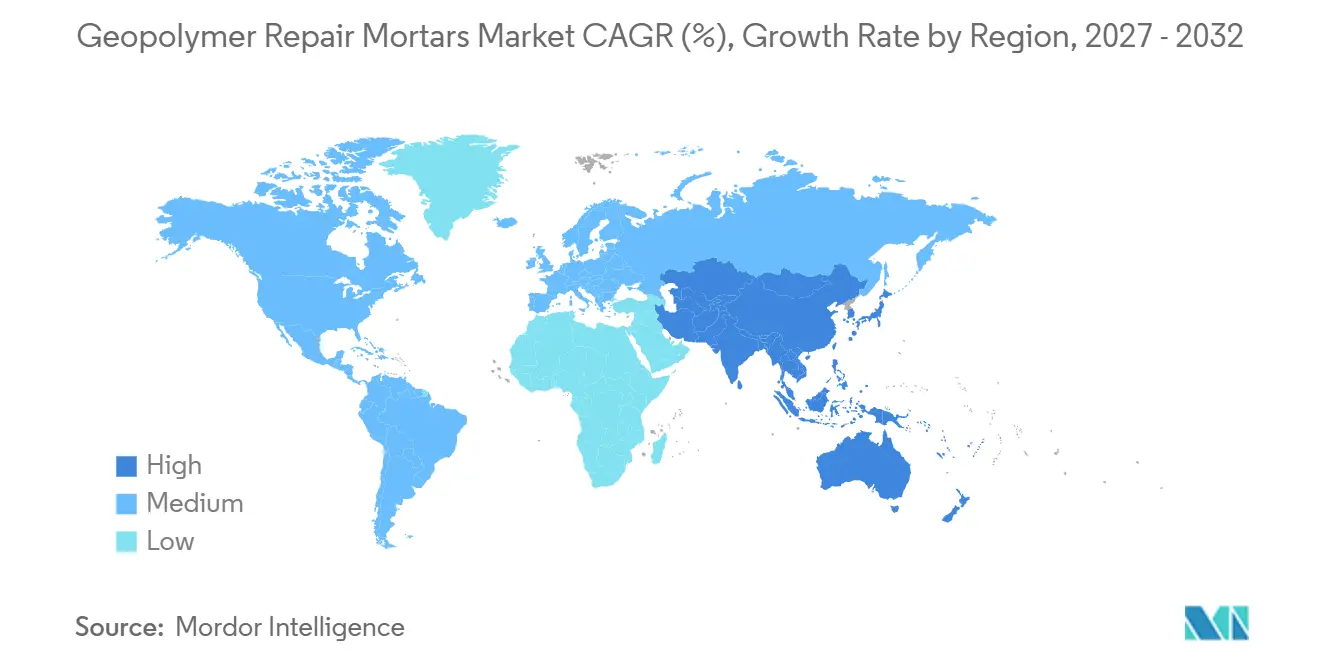
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
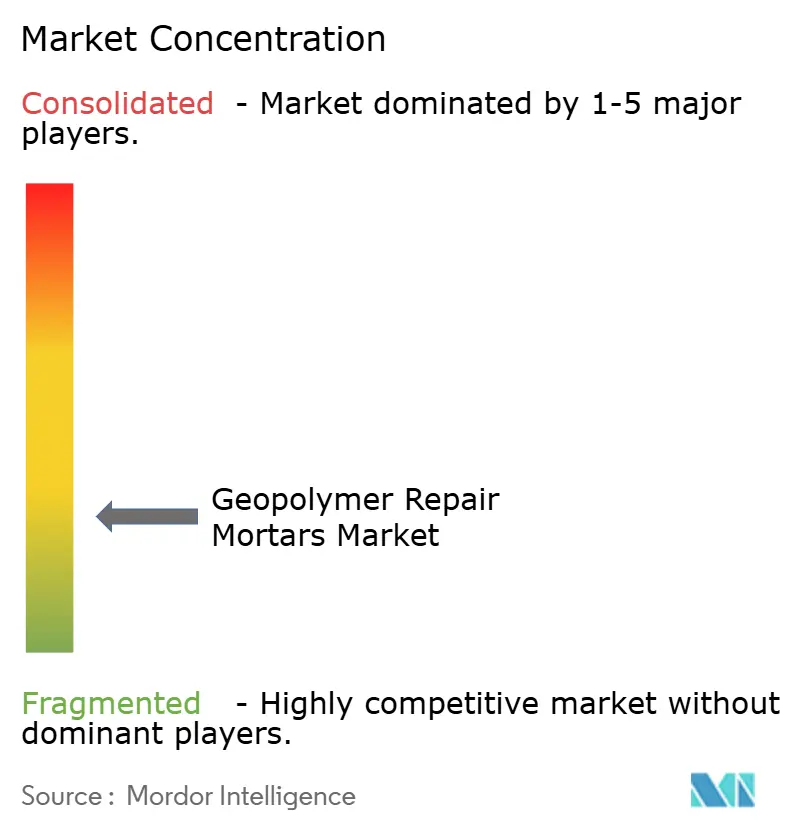
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des mortiers de réparation géopolymères par Mordor Intelligence
La taille du marché des mortiers de réparation géopolymères était évaluée à 115,78 millions USD en 2026 et devrait croître de 128,54 millions USD en 2027 à 219,93 millions USD d'ici 2032, à un CAGR de 11,34 % au cours de la période de prévision (2027-2032). Le marché des mortiers de réparation géopolymères bénéficie de l'importance croissante accordée par les propriétaires d'actifs au carbone incorporé et aux coûts de maintenance à long terme lors de la sélection des matériaux. Une évaluation du cycle de vie réalisée en 2026 a révélé que les systèmes en béton géopolymère présentaient un coût cumulé de 240 USD par mètre cube sur 50 ans, contre 820 USD par mètre cube pour le béton conventionnel non revêtu, les intervalles de maintenance étant portés à 15 ans au lieu de 5 à 8 ans. Cette différence de coûts d'exploitation soutient l'utilisation des mortiers de réparation géopolymères dans les applications où des intervalles de service plus longs peuvent compenser des coûts de matériaux initiaux plus élevés. Les exigences des marchés publics en faveur de matériaux à faible teneur en carbone et l'augmentation des investissements dans la réhabilitation élargissent également les opportunités pour les fournisseurs qualifiés. La concurrence s'oriente vers des produits combinant une durabilité éprouvée, une application sur le terrain simplifiée, des déclarations environnementales vérifiées et un approvisionnement fiable en précurseurs.
Principaux enseignements du rapport
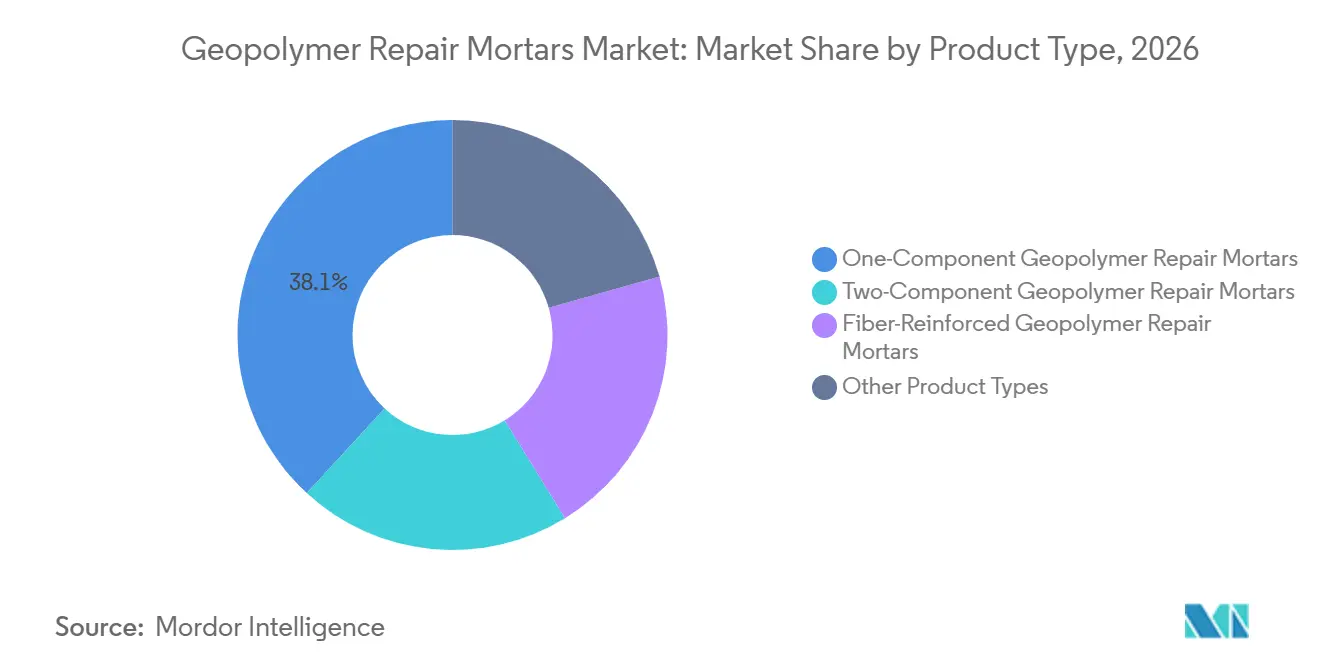
- Par type de produit, les systèmes monocomposants représentaient 38,14 % de la part du marché des mortiers de réparation géopolymères en 2026, tandis que les formulations renforcées de fibres devraient croître à un CAGR de 12,56 % jusqu'en 2032.
- Par matière première, les systèmes à base de cendres volantes représentaient 45,72 % de la part du marché des mortiers de réparation géopolymères en 2026, tandis que les formulations à base de métakaolin devraient progresser à un CAGR de 12,42 % jusqu'en 2032.
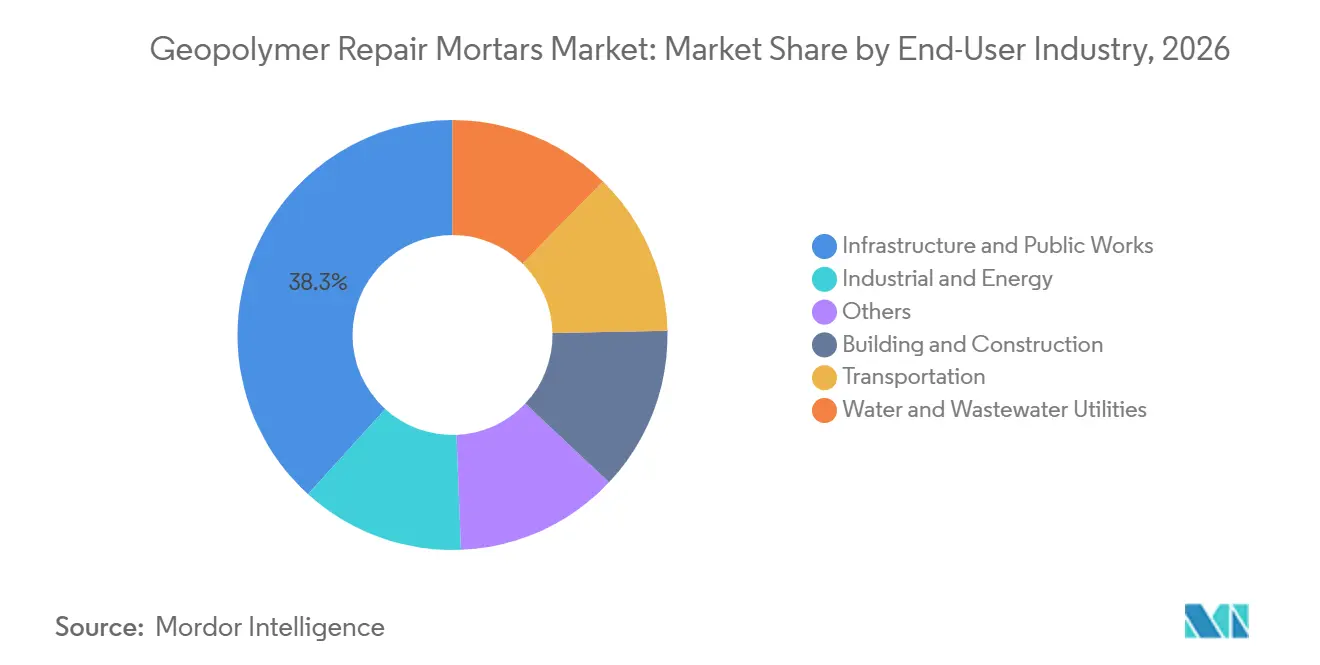
- Par secteur d'utilisation finale, les infrastructures et travaux publics détenaient 38,28 % de la part de marché en 2026, tandis que les services publics d'eau et d'assainissement devraient croître à un CAGR de 13,27 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 37,13 % de la part de marché en 2026, et la région devrait croître à un CAGR de 12,78 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Construction à faible empreinte carbone et marchés publics axés sur l'économie circulaire | +2.5% | Mondial, avec des gains précoces en Amérique du Nord, dans l'UE et en Australie | Court terme (≤ 2 ans) |
| Vieillissement des infrastructures et réhabilitation planifiée du cycle de vie | +2.8% | Mondial, en particulier aux États-Unis, en Europe et en Chine | Moyen terme (2-4 ans) |
| Résistance aux chlorures, aux sulfates, aux acides et aux expositions thermiques | +1.8% | Mondial, concentré dans les environnements d'égouts, marins et industriels | Long terme (≥ 4 ans) |
| Formulations monocomposantes à ajouter à l'eau | +1.5% | Mondial, en accélération en Amérique du Nord et sur les principaux marchés d'Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Spécification numérique et comptabilité carbone au niveau des projets | +0.7% | Amérique du Nord et UE, avec des gains précoces en Australie et à Singapour | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Construction à faible empreinte carbone et marchés publics axés sur l'économie circulaire
La norme du Conseil du Trésor du Canada sur le carbone incorporé dans la construction, modifiée en mars 2025, exige que les marchés publics lancés après le 1er septembre 2025 démontrent une réduction minimale de 30 % du carbone incorporé par rapport à une valeur de référence de projet[1]. Cette exigence oriente les acheteurs publics vers des matériaux capables de fournir des données environnementales vérifiées et des résultats à faible teneur en carbone. Des recherches publiées en 2025 ont indiqué que les mortiers géopolymères peuvent atteindre un potentiel de réchauffement climatique inférieur jusqu'à 58 % par rapport aux alternatives à base de ciment Portland ordinaire. Les mortiers géopolymères à base de déchets utilisant des matières premières issues de la construction et de la démolition peuvent également réduire les émissions de dioxyde de carbone de 35 à 50 % par rapport aux systèmes conventionnels. Le marché des mortiers de réparation géopolymères bénéficie de la situation où les cendres volantes, le laitier granulé de haut fourneau et le métakaolin répondent aux critères d'approvisionnement circulaire dans le cadre des programmes d'achats publics. Les fournisseurs disposant de déclarations environnementales de produits peuvent satisfaire aux exigences des appels d'offres plus tôt et font face à un nombre plus restreint de concurrents qualifiés.
Vieillissement des infrastructures et réhabilitation planifiée du cycle de vie
La demande croissante de réparation des ponts, canalisations, tunnels et ouvrages d'assainissement avant qu'ils ne nécessitent un remplacement complet soutient le marché des mortiers de réparation géopolymères. L'American Society of Civil Engineers a identifié 191,3 milliards USD de besoins en réhabilitation de ponts aux États-Unis en 2025, tandis que le programme Bridge Formula a fourni 27,5 milliards USD sur cinq ans et le programme Bridge Investment a apporté 12,5 milliards USD supplémentaires. Plus de la moitié des réseaux publics d'eau potable aux États-Unis identifient la réhabilitation des infrastructures vieillissantes comme leur défi le plus critique. Les budgets de réparation favorisent les matériaux capables de maintenir leurs performances dans des conditions d'exploitation agressives et de réduire la nécessité de réparations répétées. Une étude de 2025 a révélé que les mortiers géopolymères à base de cendres volantes et de laitier granulé de haut fourneau (GGBS) conservaient de meilleures performances mécaniques que les mortiers à base de ciment Portland ordinaire après exposition à l'acide sulfurique. Cela positionne le marché des mortiers de réparation géopolymères pour les projets où les propriétaires d'actifs passent d'une maintenance réactive à une gestion planifiée de la durée de vie en service.
Résistance aux chlorures, aux sulfates, aux acides et aux expositions thermiques
La durabilité dans des environnements d'exploitation corrosifs élargit la gamme d'applications pour le marché des mortiers de réparation géopolymères. La fiche technique GeoKrete-Water de Vortex indique une perte de masse de 0 % après 12 semaines d'immersion dans de l'acide sulfurique à pH 1,0, une pénétration des ions chlorure inférieure à 250 coulombs à 28 jours, une résistance à la compression de 55,1 MPa et une résistance à l'adhérence de 20,7 MPa. La faible pénétration des chlorures est classée très faible selon la norme ASTM C1202, ce qui soutient l'utilisation dans les environnements d'égouts, marins et industriels. Des recherches publiées dans l'ASCE Journal of Materials in Civil Engineering en 2025 ont révélé de meilleures performances de durabilité pour le mortier géopolymère à base de cendres volantes et de GGBS sous exposition à l'acide sulfurique que pour le mortier à base de ciment Portland ordinaire. Une revue de 2025 a également indiqué que le béton géopolymère peut conserver plus de 90 % de sa résistance à la compression à des températures allant jusqu'à 800 °C. Ces caractéristiques soutiennent la proposition de valeur pour les applications de réparation pétrochimiques, de fusion, de production d'énergie, de drainage et industrielles.
Formulations monocomposantes à ajouter à l'eau
Les systèmes monocomposants facilitent l'utilisation des mortiers de réparation géopolymères par les entrepreneurs dans les applications sur le terrain. Les produits bicomposants antérieurs nécessitaient des activateurs alcalins liquides concentrés, ce qui introduisait des conditions de manipulation corrosives, de la chaleur lors du mélange et des procédures de protection plus contraignantes. Les formulations monocomposantes utilisent des activateurs secs et peuvent être mélangées à l'eau à l'aide d'équipements de malaxage standard. Un article de conférence de 2025 a indiqué que les liants alcali-activés monocomposants à base de déchets de construction et de démolition présentaient un carbone incorporé de 0,4 kg CO₂e par kilogramme, contre 0,85 kg CO₂e par kilogramme pour le ciment Portland ordinaire. Le SikaMonoTop-4500 Geo Hybrid de Sika, lancé en janvier 2025, spécifie un temps de prise initial de 60 à 70 minutes selon la norme ASTM C266. Des procédures de mélange plus simples et des temps de travail conventionnels réduisent un obstacle important à l'adoption par les entrepreneurs dans les projets d'eau, d'infrastructures et de travaux publics.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Chimie des précurseurs incohérente et qualification des lots | -1.2% | Mondial, plus aigu en Amérique du Nord et dans l'UE, car les fermetures de centrales à charbon réduisent l'approvisionnement en cendres volantes fraîches | Moyen terme (2-4 ans) |
| Coût, manipulation et contraintes de sécurité liés aux activateurs alcalins | -1.8% | Mondial, plus aigu dans les zones éloignées des centres de production de silicate de sodium | Long terme (≥ 4 ans) |
| Reconnaissance limitée dans les codes de conception et approbations de projets | -1.5% | Mondial, à l'exception de l'Australie ; les contraintes sont les plus élevées dans l'UE et dans les applications structurelles nord-américaines | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Chimie des précurseurs incohérente et qualification des lots
La cohérence des précurseurs reste une contrainte majeure pour le marché des mortiers de réparation géopolymères, car elle affecte directement la qualification des produits et les performances à long terme. Une revue de 2025 a révélé que la formation de gel d'aluminosilicate est sensible au rapport molaire SiO₂/Al₂O₃ et à la teneur en verre réactif du précurseur. Ces propriétés varient selon les conditions de combustion du charbon, l'âge de l'installation et les méthodes de collecte. Les fermetures de centrales à charbon réduisent la disponibilité de cendres volantes fraîches de classe F dans les régions à revenus élevés, encourageant l'utilisation de cendres stockées et de précurseurs alternatifs. Eco Material Technologies traite 2 millions de tonnes de pouzzolane de classe F de haute qualité provenant de stocks historiques en Pennsylvanie[2]. Chaque nouvelle source doit être qualifiée selon les spécifications applicables, et les approbations peuvent retarder la commercialisation de 6 à 18 mois. Ces délais peuvent décourager les entrepreneurs travaillant sur des projets avec des délais d'approvisionnement limités.
Coût, manipulation et contraintes de sécurité liés aux activateurs alcalins
Les activateurs alcalins contraignent le marché des mortiers de réparation géopolymères, en particulier dans les régions éloignées des centres d'approvisionnement en silicate de sodium. Une étude de 2025 a indiqué que le silicate de sodium représente 65 à 70 % des dépenses en activateurs et que les activateurs représentent 54 % du coût total du béton géopolymère par mètre cube. Cette structure de coûts peut réduire l'avantage tarifaire d'un matériau de réparation même lorsque ses performances en termes de durée de vie en service sont solides. Des recherches sur le silicate de sodium dérivé de verre recyclé ont indiqué un coût de production de 16,81 USD par kilogramme, contre 34 USD par kilogramme pour le silicate de sodium commercial. La production industrielle d'activateurs alternatifs nécessite des investissements en capital, difficiles à financer pour les petits producteurs. Les exigences en matière de distribution, d'étiquetage et de sécurité au travail limitent également la portée des systèmes d'activateurs liquides au sein des réseaux de petits entrepreneurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les systèmes monocomposants en tête, les formulations renforcées de fibres dépassent le marché globalLes systèmes monocomposants détenaient une part de 38,14 % en 2026, tandis que les formulations renforcées de fibres devraient se développer à un CAGR de 12,56 % jusqu'en 2032. Les produits monocomposants sont en tête car ils sont compatibles avec les pratiques standard de mélange et de mise en place des entrepreneurs et suppriment la nécessité de manipuler des activateurs liquides sur le chantier. Les produits renforcés de fibres sont utilisés pour le revêtement des eaux usées et les réparations de transport nécessitant des performances de pontage des fissures. Les systèmes bicomposants restent pertinents dans les applications industrielles spécialisées où une résistance initiale élevée est importante. Les produits auto-nivelants et à prise rapide répondent à des utilisations plus restreintes dans les revêtements de sol industriels et la réparation de préfabriqués.
Les produits renforcés de fibres gagnent du terrain à mesure que les propriétaires d'actifs adoptent des programmes de maintenance planifiée plutôt que d'attendre une détérioration visible. Le mortier projeté peut revêtir des canalisations et des buses de grand diamètre en une seule couche jusqu'à 50 mm d'épaisseur, évitant les excavations, les fermetures de voies et les travaux de resurfaçage. La mise sur le marché par Sika en janvier 2025 du SikaMonoTop-4500 Geo Hybrid spécifie un temps de travail de 60 à 70 minutes selon la norme ASTM (American Society for Testing and Materials) C266 pour les réparations verticales et en plafond, soutenant les schémas de planification déjà utilisés pour les mortiers de réparation conventionnels. Les formulations commerciales renforcées de fibres atteignent systématiquement des résistances à l'adhérence supérieures à 20 MPa, répondant aux spécifications exigeant des performances d'adhérence documentées. La gamme de produits sur le marché des mortiers de réparation géopolymères évolue donc vers des applications plus simples tout en conservant des options haute performance.

Par matière première :
les cendres volantes en tête sur le plan économique, le métakaolin progresse grâce à sa cohérenceLes systèmes à base de cendres volantes représentaient 45,72 % du marché en 2026, tandis que les formulations à base de métakaolin devraient croître à un CAGR de 12,42 % jusqu'en 2032. Les cendres volantes restent importantes car elles ont historiquement fourni un précurseur à moindre coût dans les régions utilisant la combustion du charbon ou de la biomasse. Le métakaolin offre aux formulateurs une chimie aluminosilicate plus cohérente. Les produits à base de laitier occupent une position significative car ils peuvent durcir à température ambiante, ce qui convient aux réparations sur le terrain. La fumée de silice et les systèmes multi-précurseurs soutiennent des utilisations plus restreintes nécessitant une résistance chimique plus élevée ou une aptitude à l'eau potable. La composition des matières premières reflète un équilibre entre le coût, l'approvisionnement local, les exigences de manipulation et les besoins en performance.
Le déclin de l'approvisionnement en cendres de charbon fraîches remodèle la façon dont les fournisseurs planifient leurs réseaux de précurseurs. L'approvisionnement en cendres volantes fraîches de classe F est en déclin en Amérique du Nord et en Europe à mesure que les centrales à charbon ferment. Eco Material Technologies traite 2 millions de tonnes de pouzzolane de classe F de haute qualité provenant de stocks en Pennsylvanie, en la valorisant pour répondre aux exigences de qualité applicables. Les cendres stockées peuvent constituer une voie d'approvisionnement alternative, mais elles nécessitent un processus de qualification cohérent. Le métakaolin dispose d'une base d'approvisionnement plus distribuée et utilise une température de calcination de 550 à 750 °C, inférieure aux 1 450 °C utilisés pour le clinker de ciment Portland. Une revue de 2025 a indiqué que les géopolymères à base de métakaolin peuvent réduire les émissions de dioxyde de carbone de 64 % par rapport au ciment Portland. Ces attributs soutiennent l'utilisation du métakaolin, là où la sécurité d'approvisionnement et les marchés publics à faible empreinte carbone sont tous deux des priorités.
Par secteur d'utilisation finale :
les infrastructures ancrent la demande tandis que les services publics d'eau stimulent la croissanceLes infrastructures et travaux publics représentaient 38,28 % du marché en 2026, tandis que les services publics d'eau et d'assainissement devraient croître à un CAGR de 13,27 % jusqu'en 2032. Les applications d'infrastructure comprennent le ragréage des tabliers de ponts, les réparations routières et la réhabilitation des tunnels, où la résistance chimique peut prolonger l'intervalle entre les cycles de réparation. Les applications de transport comprennent les revêtements d'aéroports et la maintenance ferroviaire, où une résistance initiale rapide est utile. Le bâtiment et la construction, l'industrie et l'énergie, ainsi que d'autres utilisations constituent le reste de la demande. Le profil des utilisateurs finaux montre que les actifs publics à forte demande et les actifs de services publics à forte corrosion restent au cœur du marché des mortiers de réparation géopolymères.
Les services publics d'eau ont une opportunité distincte d'utiliser des matériaux certifiés sur les infrastructures d'eau potable. La certification NSF/ANSI/CAN 61 soutient les applications en contact avec l'eau potable pour les produits de mortier géopolymère qualifiés, permettant des travaux de réhabilitation nécessitant une voie claire pour la conformité sanitaire et matérielle. Les mêmes actifs sont souvent exposés de manière répétée à l'eau, aux sulfates, aux acides et à la corrosion biologique. Les programmes de construction durable soutiennent également l'adoption dans les réparations de bâtiments, où une déclaration environnementale de produit peut démontrer un potentiel de réchauffement climatique plus faible. Le marché des mortiers de réparation géopolymères peut bénéficier lorsque les équipes de spécification traitent la documentation carbone comme une exigence d'approvisionnement et favorisent les fabricants qui combinent des preuves d'essais, des données environnementales et un soutien local aux entrepreneurs.
Analyse géographique
Marché des mortiers de réparation géopolymères en Asie-Pacifique
L'Asie-Pacifique représentait une part de 37,13 % en 2026 et devrait enregistrer un CAGR de 12,78 % jusqu'en 2032. Le cycle de renouvellement des infrastructures en Chine soutient la demande de réparation pour les ponts urbains, les égouts, les tunnels ferroviaires et les structures industrielles construites lors des phases d'expansion antérieures. Le Programme national d'infrastructures de l'Inde vise INR 111 lakh crore (1,5 billion USD) sur la décennie et comprend la réhabilitation des autoroutes, des ponts et des réseaux d'eau. La Corée du Sud et le Japon font progresser l'adoption grâce à des programmes de recherche financés par les gouvernements et des projets pilotes d'achats municipaux. Les parcs de centrales à charbon en Chine, en Inde, en Indonésie et en Australie soutiennent la disponibilité locale des cendres volantes, ce qui peut réduire les coûts des précurseurs et diminuer la prime de prix des produits géopolymères.
Marché des mortiers de réparation géopolymères en Amérique du Nord
L'Amérique du Nord présente une opportunité portée par les achats publics pour le marché des mortiers de réparation géopolymères. Le Canada exige une réduction minimale de 30 % du carbone incorporé par rapport à la valeur de référence d'un projet pour les marchés publics concernés initiés après le 1er septembre 2025. L'outil Embodied Carbon in Construction Calculator (EC3) aide les équipes de projet à utiliser les données des déclarations environnementales de produits pour la sélection des matériaux. Les États-Unis ont lancé 12 306 projets de ponts dans le cadre de la loi sur l'investissement dans les infrastructures et l'emploi jusqu'au premier trimestre 2025. Les matériaux résistants aux produits chimiques sont pertinents lorsque les maîtres d'ouvrage prescrivent des réparations pour une durée de vie de conception supplémentaire. La méthodologie de reporting de la Californie, publiée en octobre 2025, applique des exigences d'évaluation du cycle de vie à l'échelle du bâtiment entier à certains projets commerciaux à partir de janvier 2026.
Marché des mortiers de réparation géopolymères en EMEA et en Amérique du Sud
La demande en Europe est liée à la réparation des ponts, des tunnels et des infrastructures d'eaux usées, tandis que le Moyen-Orient et l'Afrique se concentrent davantage sur les réseaux d'eau et les conditions d'exploitation salines. Le cadre DIN 19573 de l'Allemagne soutient l'utilisation de revêtements géopolymères dans les environnements d'égouts corrosifs et a facilité l'entrée de produits commerciaux sur le marché de la réparation des eaux usées. Les fournisseurs européens développent leur acceptation grâce à des références de projets, des essais et des homologations sectorielles. Au Moyen-Orient, le programme de réhabilitation des eaux pluviales de Dubaï a prévu des dépenses de 30 milliards AED (8,2 milliards USD) pour soutenir les matériaux adaptés aux réparations des systèmes hydrauliques. Les projets de dessalement et de pipelines en Arabie saoudite offrent des cas d'usage où la résistance à la saumure et au lavage acide est pertinente. L'Amérique du Sud représente une part plus modeste du marché des mortiers de réparation géopolymères, bien que les programmes de renouvellement des ponts et des autoroutes au Brésil puissent générer une demande lorsqu'une chaîne d'approvisionnement régionale est disponible.
Paysage concurrentiel
Le marché des mortiers de réparation gopolymères est fragmenté, aucun fournisseur ne détenant une position dominante sur l'ensemble des types de produits et des régions. Sika AG, BASF, RPM International et Heidelberg Materials sont en concurrence grâce à de larges portefeuilles de produits chimiques de construction et à des réseaux de distribution établis. Wagners, Zeobond Pty Ltd, Geopolymer Solutions LLC, Alchemy Geopolymer Solutions et Betolar PLC sont en concurrence en s'appuyant sur leur expertise technique dans la qualification des précurseurs et le co-développement avec les propriétaires d'infrastructures. Les grands fournisseurs peuvent introduire des produits géopolymères via les canaux de vente de mortiers de réparation existants, tandis que les spécialistes plus petits peuvent adapter la chimie des matériaux et les arrangements d'approvisionnement aux besoins spécifiques des projets. Cette combinaison maintient la compétitivité en matière de formulation de produits, d'approbations réglementaires, de livraison et de service technique.
Sika propose SikaCem-900 Geo W pour le béton projeté géopolymère monocomposant, SikaMonoTop-4500 Geo Hybrid pour les réparations verticales et en plafond, et Sikacrete-6000 Geo Hybrid pour les réparations de béton en grande épaisseur. L'entreprise rapporte des réductions d'émissions de gaz à effet de serre de 20 à 50 % pour ces produits par rapport aux alternatives à base de ciment Portland ordinaire. En janvier 2025, Sika a lancé le SikaMonoTop-4500 Geo Hybrid avec un temps de prise initial de 60 à 70 minutes, soutenant les planifications de réparation conventionnelles. En novembre 2025, Heidelberg Materials a accepté d'acquérir Walan Specialty Construction Products dans le Delaware, incluant une usine de broyage de laitier d'une capacité de 150 000 tonnes par an. L'acquisition a renforcé son portefeuille de matériaux cimentaires à faible empreinte carbone evoBuild et élargi l'accès à l'approvisionnement en laitier granulé de haut fourneau (GGBS). Ces développements indiquent que la disponibilité des applications et le contrôle des précurseurs sont des priorités concurrentielles.
Une autre opportunité concurrentielle réside dans les produits qui combinent des données de durabilité, des déclarations environnementales de produits et une compatibilité avec les outils numériques de comptabilité carbone. Les fournisseurs disposant d'approbations reconnues pour la réhabilitation des eaux usées peuvent accéder à un ensemble de projets éligibles mieux défini, et les matériaux certifiés dans plusieurs juridictions peuvent réduire la charge d'approbation pour les propriétaires d'actifs et les entrepreneurs. L'activité de brevets de Sika Technology AG comprend un brevet de mousse géopolymère accordé en 2024, reflétant un investissement dans le développement des méthodes d'application. La concurrence sur le marché des mortiers de réparation géopolymères s'étend donc au-delà de la formulation du liant pour inclure la manipulation des produits, les méthodes d'application sur le terrain, la documentation environnementale et les approbations de projets.
Leaders du secteur des mortiers de réparation géopolymères
-
Sika AG
-
Saint-Gobain
-
BASF
-
The Euclid Chemical Company
-
Pidilite Industries Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des mortiers de réparation géopolymères Entreprises couvertes dans ce rapport
- Alchemy Geopolymer Solutions
- BASF
- Betolar PLC
- ClockSpring|NRI
- Flexcrete Technologies Ltd.
- Geopolymer Solutions, LLC
- Heidelberg Materials AG
- Kryton International Inc.
- Pidilite Industries Ltd.
- RPM International Inc.
- Saint-Gobain
- Sika AG
- The Euclid Chemical Company
- Wagners
- Zeobond Pty Ltd
Développements industriels récents dans Marché des mortiers de réparation géopolymères
- Novembre 2025 : Heidelberg Materials North America a signé un accord d'achat ferme pour acquérir Walan Specialty Construction Products à Wilmington, Delaware. L'acquisition comprenait une usine de broyage de laitier vieille de trois ans d'une capacité de 150 000 tonnes par an, utilisant un broyeur vertical situé à proximité du port de Wilmington. L'acquisition a élargi le portefeuille de matériaux cimentaires à faible empreinte carbone evoBuild de l'entreprise et étendu sa présence dans la région Mid-Atlantique des États-Unis, une région présentant une demande substantielle pour la réhabilitation des ponts et des infrastructures d'assainissement.
- Mars 2025 : Vortex Europe GmbH a annoncé que son mortier de réparation géopolymère Quadex GeoKrete avait reçu la certification DIBt (Deutsches Institut für Bautechnik) en Allemagne. La certification a permis l'utilisation commerciale dans la réhabilitation des infrastructures d'eaux usées et a validé la résistance chimique, la durabilité structurelle et les normes de conformité environnementale du produit, soutenant l'entrée sur le marché dans l'un des plus grands marchés de réhabilitation des infrastructures d'Europe.
Périmètre du rapport mondial sur le marché des mortiers de réparation géopolymères
Le mortier de réparation géopolymère est un matériau de construction sans ciment utilisé pour colmater, restaurer et renforcer les structures en béton et en maçonnerie endommagées. Il est produit en combinant des matériaux riches en aluminosilicates, tels que les cendres volantes, le laitier ou le métakaolin, avec une solution d'activateur alcalin.
Le marché des mortiers de réparation géopolymères est segmenté par type de produit, matière première, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en mortiers de réparation géopolymères monocomposants, mortiers de réparation géopolymres bicomposants, mortiers de réparation géopolymères renforcés de fibres et autres types de produits. Par matière première, le marché est segmenté en systèmes à base de cendres volantes, à base de laitier, à base de métakaolin, à base de fumée de silice et autres. Par secteur d'utilisation finale, le marché est segmenté en bâtiment et construction, infrastructures et travaux publics, transport, services publics d'eau et d'assainissement, industrie et énergie, et autres. Le rapport couvre également la taille du marché et les prévisions pour les mortiers de réparation géopolymères dans 15 pays à travers les principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Mortiers de réparation géopolymères monocomposants |
| Mortiers de réparation géopolymères bicomposants |
| Mortiers de réparation géopolymères renforcés de fibres |
| Autres types de produits |
| À base de cendres volantes |
| À base de laitier |
| À base de métakaolin |
| À base de fumée de silice |
| Autres |
| Bâtiment et construction |
| Infrastructures et travaux publics |
| Transport |
| Services publics d'eau et d'assainissement |
| Industrie et énergie |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Mortiers de réparation géopolymères monocomposants | |
| Mortiers de réparation géopolymères bicomposants | ||
| Mortiers de réparation géopolymères renforcés de fibres | ||
| Autres types de produits | ||
| Par matière première | À base de cendres volantes | |
| À base de laitier | ||
| À base de métakaolin | ||
| À base de fumée de silice | ||
| Autres | ||
| Par secteur d'utilisation finale | Bâtiment et construction | |
| Infrastructures et travaux publics | ||
| Transport | ||
| Services publics d'eau et d'assainissement | ||
| Industrie et énergie | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des mortiers de réparation géopolymères ?
La taille du marché des mortiers de réparation géopolymères était évaluée à 115,78 millions USD en 2026 et devrait croître de 128,54 millions USD en 2027 à 219,93 millions USD d'ici 2032, à un CAGR de 11,34 % au cours de la période de prévision (2027-2032).
Quelle matière première est la plus utilisée dans la production de mortiers de réparation géopolymères ?
Les systèmes à base de cendres volantes détenaient une part de 45,72 % en 2026, tandis que les formulations à base de métakaolin devraient croître à un CAGR de 12,42 % jusqu'en 2032.
Quel secteur d'utilisation finale offre la plus forte opportunité de croissance ?
Les services publics d'eau et d'assainissement devraient croître à un CAGR de 13,27 % jusqu'en 2032, soutenus par les besoins de réhabilitation et les applications certifiées pour l'eau potable.
Quelle région est en tête de la demande mondiale ?
L'Asie-Pacifique détenait une part de 37,13 % en 2026 et devrait enregistrer un CAGR de 12,78 % jusqu'en 2032.