
Marktgröße und Marktanteile für Geopolymer-Reparaturmörtel
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 128.54 Millionen US-Dollar |
| Marktgröße (2032) | 219.93 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Geopolymer-Reparaturmörtel von Mordor Intelligence
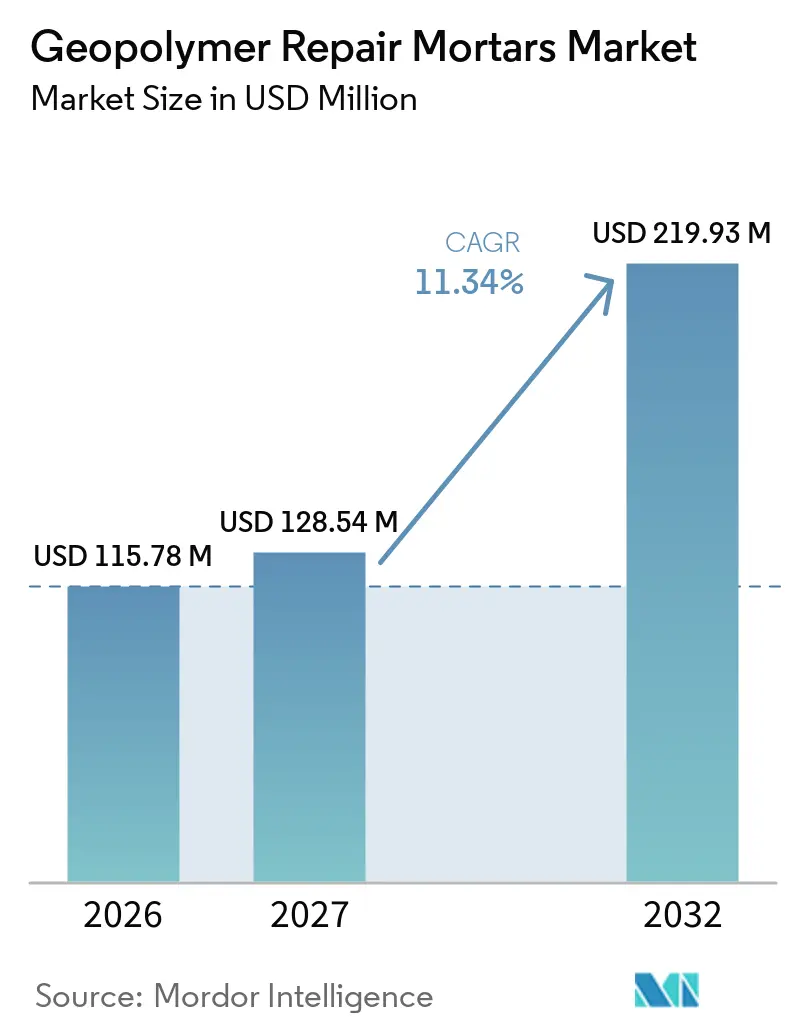
Die Marktgröße für Geopolymer-Reparaturmörtel wurde im Jahr 2026 auf 115,78 Millionen USD geschätzt und soll von 128,54 Millionen USD im Jahr 2027 auf 219,93 Millionen USD bis 2032 wachsen, bei einer CAGR von 11,34 % während des Prognosezeitraums (2027–2032). Der Markt für Geopolymer-Reparaturmörtel profitiert davon, dass Anlageneigentümer bei der Materialauswahl dem eingebetteten Kohlenstoff und den langfristigen Wartungskosten ein größeres Gewicht beimessen. Eine Lebenszyklusanalyse aus dem Jahr 2026 ergab, dass Geopolymer-Betonsysteme über 50 Jahre kumulative Kosten von 240 USD pro Kubikmeter aufwiesen, verglichen mit 820 USD pro Kubikmeter für unbeschichteten konventionellen Beton, da sich die Wartungsintervalle auf 15 Jahre statt 5–8 Jahre verlängerten. Dieser Unterschied bei den Betriebskosten unterstützt den Einsatz von Geopolymer-Reparaturmörteln in Anwendungen, bei denen längere Serviceintervalle die höheren anfänglichen Materialkosten ausgleichen können. Öffentliche Beschaffungsanforderungen für kohlenstoffärmere Materialien und erhöhte Investitionen in die Sanierung erweitern ebenfalls die Möglichkeiten für qualifizierte Lieferanten. Der Wettbewerb verlagert sich hin zu Produkten, die erprobte Haltbarkeit, einfache Feldanwendung, verifizierte Umweltdeklarationen und eine zuverlässige Vorläuferversorgung kombinieren.
Wichtigste Erkenntnisse des Berichts
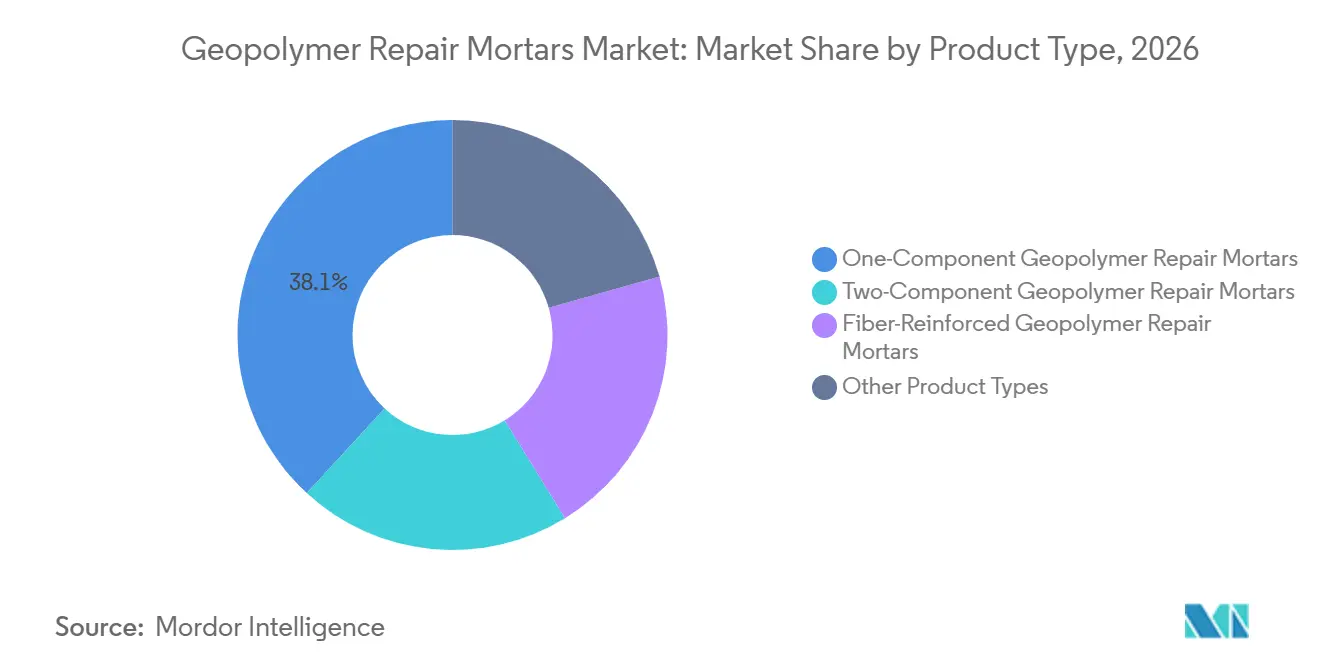
- Nach Produkttyp entfielen Einkomponentensysteme im Jahr 2026 auf einen Marktanteil von 38,14 % am Markt für Geopolymer-Reparaturmörtel, während faserverstärkte Formulierungen bis 2032 voraussichtlich mit einer CAGR von 12,56 % wachsen werden.
- Nach Rohmaterial entfielen flugaschebasierte Systeme im Jahr 2026 auf einen Marktanteil von 45,72 % am Markt für Geopolymer-Reparaturmörtel, während metakaolinbasierte Formulierungen bis 2032 voraussichtlich mit einer CAGR von 12,42 % wachsen werden.
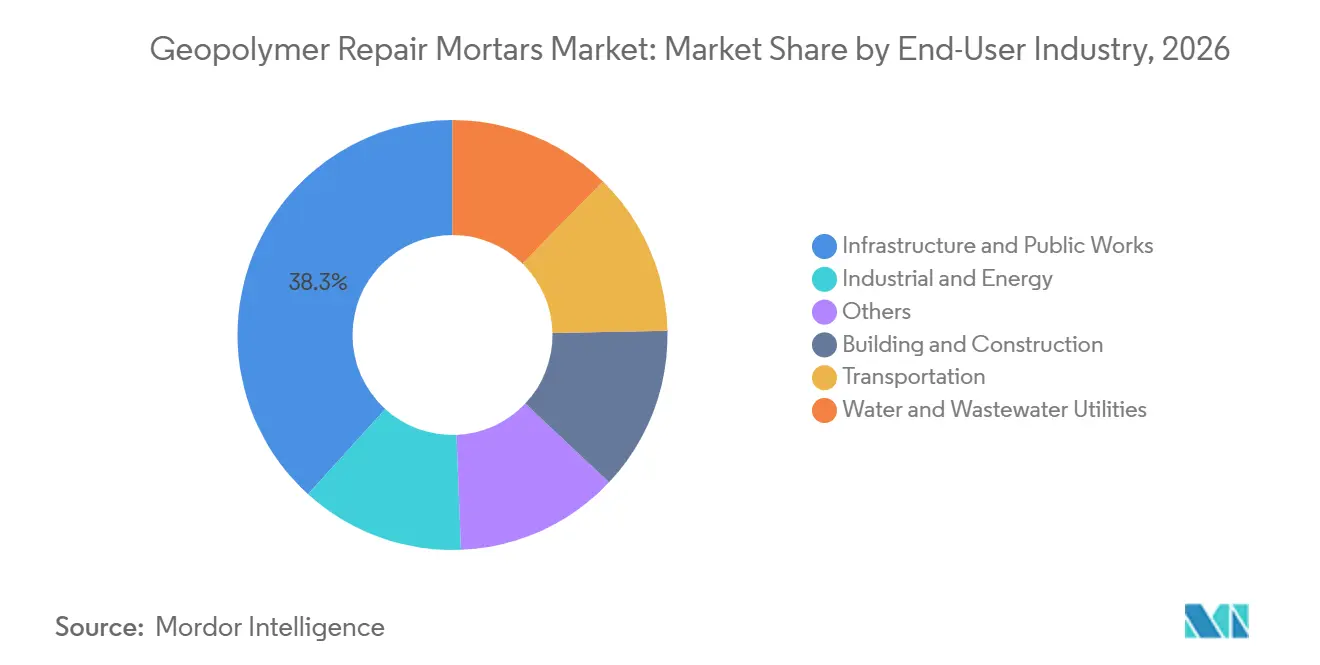
- Nach Endverbraucherbranche hielt Infrastruktur und öffentliche Arbeiten im Jahr 2026 einen Marktanteil von 38,28 %, während Wasser- und Abwasserversorgungsunternehmen bis 2032 voraussichtlich mit einer CAGR von 13,27 % wachsen werden.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 ein Marktanteil von 37,13 %, und die Region wird bis 2032 voraussichtlich mit einer CAGR von 12,78 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Kohlenstoffarmes Bauwesen und Beschaffung im Rahmen der Kreislaufwirtschaft | +2.5% | Global, mit frühen Gewinnen in Nordamerika, der EU und Australien | Kurzfristig (≤ 2 Jahre) |
| Alternde Infrastruktur und geplante Lebenszyklusanierung | +2.8% | Global, insbesondere die Vereinigten Staaten, Europa und China | Mittelfristig (2–4 Jahre) |
| Beständigkeit gegenüber Chlorid-, Sulfat-, Säure- und Wärmeeinwirkung | +1.8% | Global, konzentriert in Abwasser-, Meeres- und industriellen Umgebungen | Langfristig (≥ 4 Jahre) |
| Einkomponenten-Formulierungen mit Wasserzugabe | +1.5% | Global, mit Beschleunigung in Nordamerika und den wichtigsten Märkten im Asien-Pazifik-Raum sowie Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Digitale Spezifikation und projektbezogene Kohlenstoffbilanzierung | +0.7% | Nordamerika und die EU, mit frühen Gewinnen in Australien und Singapur | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kohlenstoffarmes Bauwesen und Beschaffung im Rahmen der Kreislaufwirtschaft
Der Standard des kanadischen Treasury Board für eingebetteten Kohlenstoff im Bauwesen, der im März 2025 geändert wurde, schreibt vor, dass Beschaffungen, die nach dem 1. September 2025 eingeleitet werden, eine Reduzierung des eingebetteten Kohlenstoffs um mindestens 30 % gegenüber einem Projektbasiswert nachweisen müssen[1]. Diese Anforderung lenkt öffentliche Auftraggeber hin zu Materialien, die verifizierte Umweltdaten und kohlenstoffärmere Ergebnisse liefern können. Im Jahr 2025 veröffentlichte Forschungsergebnisse berichteten, dass Geopolymer-Mörtel ein bis zu 58 % geringeres Treibhauspotenzial als Alternativen auf Basis von gewöhnlichem Portlandzement erzielen können. Abfallbasierte Geopolymer-Mörtel, die Bau- und Abbruchabfälle als Ausgangsstoffe verwenden, können den Kohlendioxidausstoß im Vergleich zu konventionellen Systemen um 35–50 % reduzieren. Der Markt für Geopolymer-Reparaturmörtel profitiert dort, wo Flugasche, gemahlene granulierte Hochofenschlacke und Metakaolin die Kriterien für eine kreislauforientierte Beschaffung im Rahmen öffentlicher Einkaufsprogramme erfüllen. Lieferanten mit Umweltproduktdeklarationen können Ausschreibungsanforderungen früher erfüllen und sehen sich einem kleineren Pool qualifizierter Wettbewerber gegenüber.
Alternde Infrastruktur und geplante Lebenszyklusanierung
Die wachsende Nachfrage nach der Instandsetzung von Brücken, Rohrleitungen, Tunneln und Abwasseranlagen, bevor diese einen vollständigen Ersatz erfordern, stützt den Markt für Geopolymer-Reparaturmörtel. Die American Society of Civil Engineers ermittelte im Jahr 2025 einen Bedarf von 191,3 Milliarden USD für die Sanierung von Brücken in den USA, während das Bridge Formula Program über fünf Jahre 27,5 Milliarden USD bereitstellte und das Bridge Investment Program zusätzliche 12,5 Milliarden USD beisteuerte. Mehr als die Hälfte der öffentlichen Wasserversorgungsunternehmen in den USA nennt die Sanierung der alternden Infrastruktur als ihre kritischste Herausforderung. Reparaturbudgets bevorzugen Materialien, die unter aggressiven Betriebsbedingungen ihre Leistungsfähigkeit erhalten und den Bedarf an Wiederholungsreparaturen reduzieren. Eine Studie aus dem Jahr 2025 ergab, dass Geopolymer-Mörtel aus Flugasche und gemahlener granulierter Hochofenschlacke (GGBS) nach Schwefelsäureeinwirkung eine bessere mechanische Leistung beibehielten als Mörtel auf Basis von gewöhnlichem Portlandzement. Dies positioniert den Markt für Geopolymer-Reparaturmörtel für Projekte, bei denen Anlageneigentümer von reaktiver Wartung zu geplantem Lebenszyklusmanagement übergehen.
Beständigkeit gegenüber Chlorid-, Sulfat-, Säure- und Wärmeeinwirkung
Die Beständigkeit in korrosiven Betriebsumgebungen erweitert das Anwendungsspektrum für den Markt für Geopolymer-Reparaturmörtel. Das technische Datenblatt von Vortex's GeoKrete-Water berichtet von 0 % Masseverlust nach 12 Wochen Schwefelsäuretauchung bei pH 1,0, einer Chloridionenpermeation unter 250 Coulomb nach 28 Tagen, einer Druckfestigkeit von 55,1 MPa und einer Haftfestigkeit von 20,7 MPa. Die geringe Chloridpermeation wird gemäß ASTM C1202 als sehr niedrig eingestuft, was den Einsatz in Abwasser-, Meeres- und industriellen Umgebungen unterstützt. Im ASCE Journal of Materials in Civil Engineering im Jahr 2025 veröffentlichte Forschungsergebnisse stellten eine stärkere Dauerhaftigkeitsleistung von Flugasche-GGBS-Geopolymer-Mörtel unter Schwefelsäureeinwirkung im Vergleich zu Mörtel auf Basis von gewöhnlichem Portlandzement fest. Ein Überblick aus dem Jahr 2025 berichtete außerdem, dass Geopolymer-Beton bei Temperaturen bis zu 800 °C mehr als 90 % der Druckfestigkeit behalten kann. Diese Eigenschaften unterstützen das Wertversprechen für petrochemische, schmelztechnische, stromerzeugungsbezogene, Entwässerungs- und industrielle Reparaturanwendungen.
Einkomponenten-Formulierungen mit Wasserzugabe
Einkomponentensysteme erleichtern Auftragnehmern die Verwendung von Geopolymer-Reparaturmörtel bei Feldanwendungen. Frühere Zweikomponentenprodukte erforderten konzentrierte flüssige Alkaliaktivatoren, die korrosive Handhabungsbedingungen, Wärme beim Mischen und anspruchsvollere Schutzmaßnahmen mit sich brachten. Einkomponentenformulierungen verwenden Trockenaktivatoren und können mit Wasser unter Verwendung von Standard-Chargenmischgeräten gemischt werden. Ein Konferenzbeitrag aus dem Jahr 2025 berichtete, dass einkomponentige alkaliaktivierte Bindemittel auf Basis von Bau- und Abbruchabfällen einen eingebetteten Kohlenstoff von 0,4 kg CO₂e pro Kilogramm aufwiesen, verglichen mit 0,85 kg CO₂e pro Kilogramm für gewöhnlichen Portlandzement. Sikas SikaMonoTop-4500 Geo Hybrid, das im Januar 2025 veröffentlicht wurde, gibt eine anfängliche Abbindezeit von 60–70 Minuten gemäß ASTM C266 an. Einfachere Mischverfahren und konventionelle Verarbeitungszeiten reduzieren eine wesentliche Hürde für die Akzeptanz durch Auftragnehmer bei Wasser-, Infrastruktur- und öffentlichen Bauprojekten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Inkonsistente Vorläuferchemie und Chargenqualifizierung | -1.2% | Global, stärker ausgeprägt in Nordamerika und der EU, da die Stilllegung von Kohlekraftwerken das Angebot an frischer Flugasche reduziert | Mittelfristig (2–4 Jahre) |
| Kosten, Handhabung und Sicherheitsbelastung durch Alkaliaktivatoren | -1.8% | Global, am stärksten ausgeprägt an Standorten, die weit von Natriumsilikat-Produktionszentren entfernt sind | Langfristig (≥ 4 Jahre) |
| Begrenzte Anerkennung in Bemessungsnormen und Projektgenehmigungen | -1.5% | Global, mit Ausnahme Australiens; Einschränkungen sind am stärksten in der EU und bei nordamerikanischen Strukturanwendungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inkonsistente Vorläuferchemie und Chargenqualifizierung
Die Konsistenz der Vorläuferstoffe bleibt eine wesentliche Einschränkung für den Markt für Geopolymer-Reparaturmörtel, da sie die Produktqualifizierung und die langfristige Leistung direkt beeinflusst. Ein Überblick aus dem Jahr 2025 ergab, dass die Bildung von Aluminosilikatgel empfindlich auf das molare SiO₂/Al₂O₃-Verhältnis und den reaktiven Glasgehalt des Vorläuferstoffs reagiert. Diese Eigenschaften variieren je nach Kohleverbrennung, Anlagenalter und Sammelmethoden. Die Schließung von Kohlekraftwerken reduziert die Verfügbarkeit von frischer Klasse-F-Flugasche in einkommensstarken Regionen und fördert die Verwendung von gelagerter Asche und alternativen Vorläuferstoffen. Eco Material Technologies verarbeitet 2 Millionen Tonnen hochwertiges Klasse-F-Puzzolan aus historischen Lagerbeständen in Pennsylvania[2]. Jede neue Quelle muss gegen geltende Spezifikationen qualifiziert werden, und Genehmigungen können die Kommerzialisierung um 6–18 Monate verzögern. Diese Verzögerungen können Auftragnehmer abschrecken, die an Projekten mit begrenzten Beschaffungszeitplänen arbeiten.
Kosten, Handhabung und Sicherheitsbelastung durch Alkaliaktivatoren
Alkaliaktivatoren schränken den Markt für Geopolymer-Reparaturmörtel ein, insbesondere in Regionen, die weit von Natriumsilikat-Versorgungszentren entfernt sind. Eine Studie aus dem Jahr 2025 berichtete, dass Natriumsilikat 65–70 % der Aktivatorkosten ausmacht und dass Aktivatoren 54 % der gesamten Geopolymer-Betonkosten pro Kubikmeter ausmachen. Diese Kostenstruktur kann den Preisvorteil eines Reparaturmaterials verringern, selbst wenn seine Lebensdauerleistung stark ist. Forschungen zu aus Altglas gewonnenem Natriumsilikat berichteten von Produktionskosten von 16,81 USD pro Kilogramm, verglichen mit 34 USD pro Kilogramm für kommerzielles Natriumsilikat. Die industrielle Produktion alternativer Aktivatoren erfordert Kapitalinvestitionen, die für kleinere Hersteller schwer zu finanzieren sind. Vertrieb, Kennzeichnung und Anforderungen des Arbeitsschutzes begrenzen auch die Reichweite von Flüssigaktivator-Systemen innerhalb kleinerer Auftragnehmer-Netzwerke.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Einkomponentensysteme führend, faserverstärkte Formulierungen übertreffen den GesamtmarktEinkomponentensysteme hielten im Jahr 2026 einen Anteil von 38,14 %, während faserverstärkte Formulierungen bis 2032 voraussichtlich mit einer CAGR von 12,56 % wachsen werden. Einkomponentenprodukte führen, weil sie mit den Standard-Misch- und Einbaupraktiken von Auftragnehmern kompatibel sind und die Notwendigkeit entfällt, flüssige Aktivatoren auf der Baustelle zu handhaben. Faserverstärkte Produkte werden für Abwasserbeschichtungen und Verkehrsreparaturen eingesetzt, die eine rissüberbrückende Leistung erfordern. Zweikomponentensysteme bleiben in spezialisierten industriellen Anwendungen relevant, bei denen eine hohe Frühfestigkeit wichtig ist. Selbstverlaufende und schnell abbindende Produkte decken engere Anwendungen in Industrieböden und Fertigteilreparaturen ab.
Faserverstärkte Produkte gewinnen an Bedeutung, da Anlageneigentümer geplante Wartungsprogramme einführen, anstatt auf sichtbare Verschlechterung zu warten. Spritzaufgetragener Mörtel kann großkalibrige Rohre und Durchlässe in einer einzigen Schicht von bis zu 50 mm Dicke neu auskleiden und dabei Ausgrabungen, Fahrspursperrungen und Oberflächenarbeiten vermeiden. Sikas im Januar 2025 veröffentlichtes SikaMonoTop-4500 Geo Hybrid gibt eine Verarbeitungszeit von 60–70 Minuten gemäß ASTM (American Society for Testing and Materials) C266 für vertikale und Überkopfreparaturen an und unterstützt damit Planungsmuster, die bereits für konventionellen Reparaturmörtel verwendet werden. Kommerzielle faserverstärkte Formulierungen erzielen konsistent Haftfestigkeiten von über 20 MPa und erfüllen damit Spezifikationen, die eine dokumentierte Haftleistung erfordern. Die Produktmischung im Markt für Geopolymer-Reparaturmörtel verlagert sich daher hin zu einfacheren Anwendungen, während Hochleistungsoptionen erhalten bleiben.

Nach Rohmaterial:
Flugasche führend aufgrund von Wirtschaftlichkeit, Metakaolin gewinnt durch KonsistenzFlugaschebasierte Systeme machten im Jahr 2026 45,72 % des Marktes aus, während metakaolinbasierte Formulierungen bis 2032 voraussichtlich mit einer CAGR von 12,42 % wachsen werden. Flugasche bleibt wichtig, weil sie historisch gesehen in Regionen mit Kohle- oder Biomasseverbrennung einen kostengünstigeren Vorläuferstoff bereitgestellt hat. Metakaolin bietet Formulierern eine konsistentere Aluminosilikatchemie. Schlackebasierte Produkte nehmen eine bedeutende Position ein, da sie bei Umgebungstemperatur aushärten können, was für Feldreparaturen geeignet ist. Siliziumdioxidstaub und Mehrvorläufersysteme unterstützen engere Anwendungen, die eine stärkere chemische Beständigkeit oder Eignung für Trinkwasser erfordern. Die Rohmaterialmischung spiegelt ein Gleichgewicht zwischen Kosten, lokalem Angebot, Handhabungsanforderungen und Leistungsanforderungen wider.
Der Rückgang des Angebots an frischer Kohleasche verändert die Art und Weise, wie Lieferanten ihre Vorläufernetzwerke planen. Das Angebot an frischer Klasse-F-Flugasche geht in Nordamerika und Europa zurück, da Kohlekraftwerke stillgelegt werden. Eco Material Technologies verarbeitet 2 Millionen Tonnen hochwertiges Klasse-F-Puzzolan aus Lagerbeständen in Pennsylvania und bereitet es auf, um geltende Qualitätsanforderungen zu erfüllen. Gelagerte Asche kann eine alternative Versorgungsroute bieten, erfordert jedoch einen konsistenten Qualifizierungsprozess. Metakaolin verfügt über eine stärker verteilte Versorgungsbasis und verwendet eine Kalzinierungstemperatur von 550–750 °C, die niedriger ist als die 1.450 °C, die für Portlandzementklinker verwendet werden. Ein Überblick aus dem Jahr 2025 berichtete, dass metakaolinbasierte Geopolymere den Kohlendioxidausstoß im Vergleich zu Portlandzement um 64 % reduzieren können. Diese Eigenschaften unterstützen den Einsatz von Metakaolin, wo sowohl Versorgungssicherheit als auch kohlenstoffärmere Beschaffung Prioritäten sind.
Nach Endverbraucherbranche:
Infrastruktur verankert die Nachfrage, während Wasserversorgungsunternehmen das Wachstum antreibenInfrastruktur und öffentliche Arbeiten machten im Jahr 2026 38,28 % des Marktes aus, während Wasser- und Abwasserversorgungsunternehmen bis 2032 voraussichtlich mit einer CAGR von 13,27 % wachsen werden. Infrastrukturanwendungen umfassen das Ausbessern von Brückendecks, Straßenreparaturen und Tunnelsanierungen, bei denen chemische Beständigkeit das Intervall zwischen Reparaturzyklen verlängern kann. Verkehrsanwendungen umfassen Flughafenbeläge und Schienenwartung, bei denen eine schnelle Frühfestigkeit nützlich ist. Bauwesen und Konstruktion, Industrie und Energie sowie sonstige Verwendungen machen den Rest der Nachfrage aus. Das Endverbraucherprofil zeigt, dass stark nachgefragte öffentliche Anlagen und stark korrosionsgefährdete Versorgungsanlagen weiterhin zentral für den Markt für Geopolymer-Reparaturmörtel sind.
Wasserversorgungsunternehmen haben eine besondere Möglichkeit, zertifizierte Materialien für die Trinkwasserinfrastruktur einzusetzen. Die NSF/ANSI/CAN 61-Zertifizierung unterstützt Anwendungen mit Trinkwasserkontakt für qualifizierte Geopolymer-Mörtelprodukte und ermöglicht Sanierungsarbeiten, die einen klaren Weg für Gesundheits- und Materialkonformität erfordern. Dieselben Anlagen sind häufig wiederholter Einwirkung von Wasser, Sulfaten, Säuren und biologischer Korrosion ausgesetzt. Nachhaltige Bauprogramme unterstützen auch die Akzeptanz bei Gebäudereparaturen, wo eine Umweltproduktdeklaration ein geringeres Treibhauspotenzial nachweisen kann. Der Markt für Geopolymer-Reparaturmörtel kann profitieren, wenn Spezifikationsteams die Kohlenstoffdokumentation als Beschaffungsanforderung behandeln und Hersteller bevorzugen, die Testergebnisse, Umweltdaten und lokale Auftragnehmerunterstützung kombinieren.
Geografische Analyse
APAC-Markt für Geopolymer-Reparaturmörtel
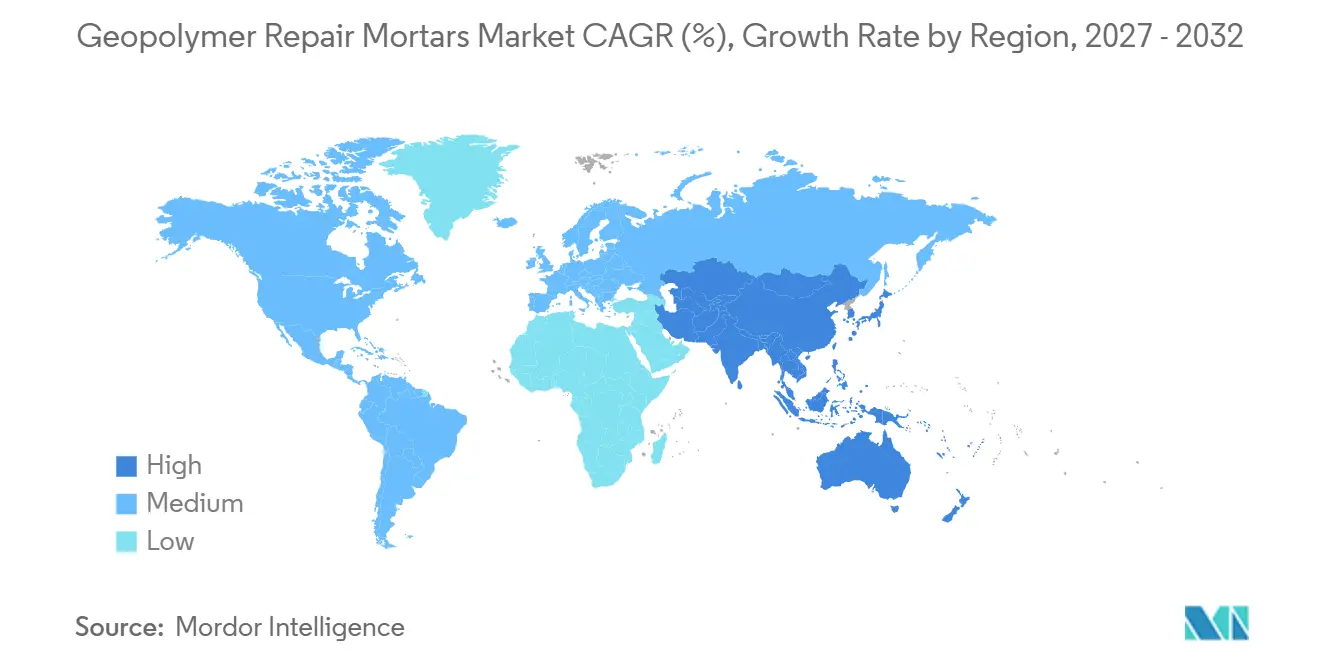
Der asiatisch-pazifische Raum hatte im Jahr 2026 einen Anteil von 37,13 % und wird voraussichtlich bis 2032 eine CAGR von 12,78 % verzeichnen. Chinas Infrastrukturerneuerungszyklus unterstützt die Reparaturnachfrage bei städtischen Brücken, Abwasserkanälen, Bahntunneln und Industriebauten, die in früheren Expansionsphasen errichtet wurden. Indiens National Infrastructure Pipeline zielt auf INR 111 lakh crore (1,5 Billionen USD) über das Jahrzehnt ab und umfasst die Sanierung von Autobahnen, Brücken und Wassernetzen. Südkorea und Japan treiben die Einführung durch staatlich geförderte Forschung und kommunale Beschaffungspilotprojekte voran. Kohlekraftwerksflotten in China, Indien, Indonesien und Australien unterstützen die lokale Verfügbarkeit von Flugasche, was die Vorläuferkosten senken und den Preisaufschlag für Geopolymerprodukte verringern kann.
Nordamerika-Markt für Geopolymer-Reparaturmörtel
Nordamerika bietet eine beschaffungsgetriebene Chance für den Markt für Geopolymer-Reparaturmörtel. Kanada verlangt für relevante öffentliche Beschaffungen, die nach dem 1. September 2025 eingeleitet werden, eine Mindestreduzierung des eingebetteten Kohlenstoffs um 30 % gegenüber einem Projektbasiswert. Das Werkzeug Embodied Carbon in Construction Calculator (EC3) unterstützt Projektteams bei der Nutzung von Umweltproduktdeklarationsdaten für die Materialauswahl. Die Vereinigten Staaten haben im Rahmen des Infrastructure Investment and Jobs Act bis zum ersten Quartal 2025 insgesamt 12.306 Brückenprojekte eingeleitet. Chemikalienbeständige Materialien sind relevant, wenn Eigentümer Reparaturen für eine zusätzliche Entwurfslebensdauer vorsehen. Californias im Oktober 2025 veröffentlichte Berichtsmethodik wendet ab Januar 2026 Anforderungen zur Lebenszyklusanalyse ganzer Gebäude auf bestimmte Gewerbeprojekte an.
EMEA- und Südamerika-Markt für Geopolymer-Reparaturmörtel
Die Nachfrage in Europa ist mit der Instandsetzung von Brücken, Tunneln und Abwasserinfrastruktur verbunden, während der Nahe Osten und Afrika stärker auf Wassernetze und salzhaltige Betriebsbedingungen ausgerichtet sind. Deutschlands DIN-19573-Rahmenwerk unterstützt den Einsatz von Geopolymer-Auskleidungen in korrosiven Kanalumgebungen und hat den Markteintritt kommerzieller Produkte in den Markt für Abwasserreparaturen erleichtert. Europäische Anbieter bauen die Akzeptanz durch Projektnachweise, Tests und branchenspezifische Zulassungen auf. Im Nahen Osten hat Dubais Programm zur Sanierung der Regenwasserkanalisation geplante Ausgaben von 30 Milliarden AED (8,2 Milliarden USD) vorgesehen, um Materialien zu unterstützen, die für Wassernetzsanierungen geeignet sind. Saudi-arabische Entsalzungs- und Pipelineprojekte bieten Anwendungsfälle, bei denen Beständigkeit gegen Sole und Säurewäsche relevant ist. Südamerika hat einen kleineren Anteil am Markt für Geopolymer-Reparaturmörtel, obwohl brasilianische Brücken- und Straßenerneuerungsprogramme Nachfrage erzeugen können, sofern eine regionale Lieferkette verfügbar ist.
Wettbewerbslandschaft
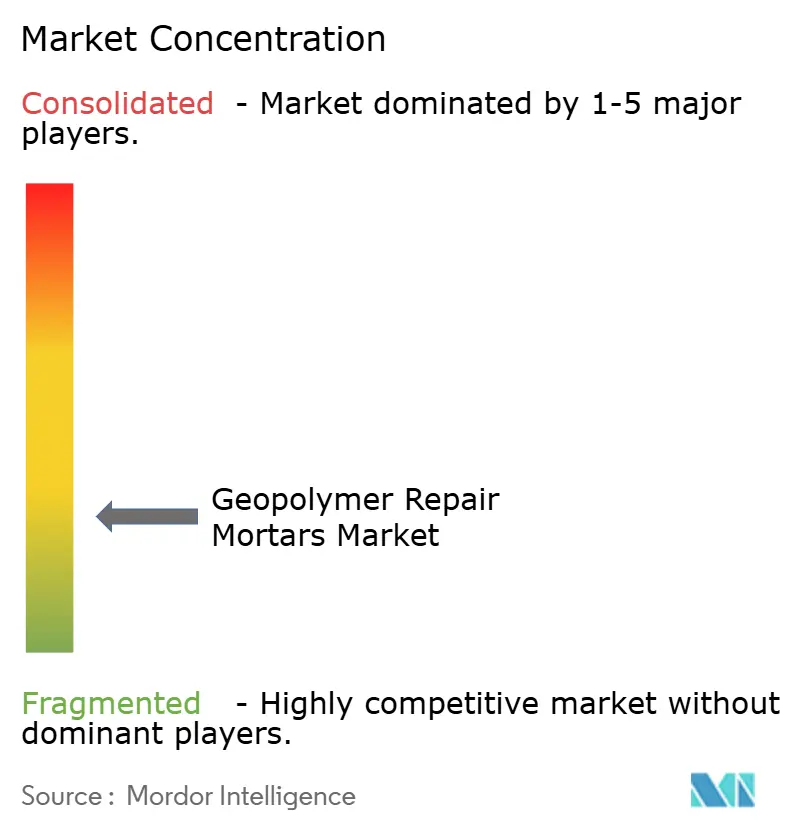
Der Markt für Geopolymer-Reparaturmörtel ist fragmentiert, wobei kein einzelner Lieferant eine dominante Position über Produkttypen und Regionen hinweg innehat. Sika AG, BASF, RPM International und Heidelberg Materials konkurrieren durch breite Portfolios an Bauchemikalien und etablierte Vertriebsnetze. Wagners, Zeobond Pty Ltd, Geopolymer Solutions LLC, Alchemy Geopolymer Solutions und Betolar PLC konkurrieren durch die Nutzung technischer Expertise in der Vorläuferqualifizierung und der gemeinsamen Entwicklung mit Infrastruktureigentümern. Größere Lieferanten können Geopolymerprodukte über bestehende Reparaturmörtel-Vertriebskanäle einführen, während kleinere Spezialisten die Materialchemie und Versorgungsvereinbarungen an projektspezifische Anforderungen anpassen können. Diese Mischung hält uns in Produktformulierung, behördlichen Genehmigungen, Lieferung und technischem Service wettbewerbsfähig.
Sika bietet SikaCem-900 Geo W für einkomponentigen Geopolymer-Spritzbeton, SikaMonoTop-4500 Geo Hybrid für vertikale und Überkopfreparaturen sowie Sikacrete-6000 Geo Hybrid für Tiefguss-Betonreparaturen an. Das Unternehmen berichtet von Treibhausgasemissionsreduzierungen von 20–50 % für diese Produkte im Vergleich zu Alternativen auf Basis von gewöhnlichem Portlandzement. Im Januar 2025 veröffentlichte Sika SikaMonoTop-4500 Geo Hybrid mit einer anfänglichen Abbindezeit von 60–70 Minuten, was konventionelle Reparaturplanung unterstützt. Im November 2025 vereinbarte Heidelberg Materials die Übernahme von Walan Specialty Construction Products in Delaware, einschließlich einer Schlackemahlanlage mit einer Kapazität von 150.000 Tonnen pro Jahr. Die Übernahme stärkte sein kohlenstoffarmes Zementportfolio und erweiterte den Zugang zur Versorgung mit gemahlener granulierter Hochofenschlacke (GGBS). Diese Entwicklungen zeigen, dass Anwendungsbereitschaft und Vorläuferkontrolle wettbewerbliche Prioritäten sind.
Eine weitere Wettbewerbschance sind Produkte, die Haltbarkeitsdaten, Umweltproduktdeklarationen und Kompatibilität mit digitalen Kohlenstoffbilanzierungstools kombinieren. Lieferanten mit anerkannten Genehmigungen für die Abwassersanierung können auf einen besser definierten Pool förderfähiger Projekte zugreifen, und Materialien, die in mehreren Rechtsordnungen zertifiziert sind, können den Genehmigungsaufwand für Anlageneigentümer und Auftragnehmer reduzieren. Die Patentaktivität von Sika Technology AG umfasst ein im Jahr 2024 erteiltes Patent für Geopolymerschaum, was Investitionen in die Entwicklung von Anwendungsmethoden widerspiegelt. Der Wettbewerb im Markt für Geopolymer-Reparaturmörtel erstreckt sich daher über die Bindemittelformulierung hinaus auf Produkthandhabung, Feldanwendungsmethoden, Umweltdokumentation und Projektgenehmigungen.
Marktführer in der Branche für Geopolymer-Reparaturmörtel
-
Sika AG
-
Saint-Gobain
-
BASF
-
The Euclid Chemical Company
-
Pidilite Industries Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Geopolymer-Reparaturmörtel Unternehmen in diesem Bericht
- Alchemy Geopolymer Solutions
- BASF
- Betolar PLC
- ClockSpring|NRI
- Flexcrete Technologies Ltd.
- Geopolymer Solutions, LLC
- Heidelberg Materials AG
- Kryton International Inc.
- Pidilite Industries Ltd.
- RPM International Inc.
- Saint-Gobain
- Sika AG
- The Euclid Chemical Company
- Wagners
- Zeobond Pty Ltd
Neueste Industrielle Entwicklungen in Markt für Geopolymer-Reparaturmörtel
- November 2025: Heidelberg Materials North America unterzeichnete eine verbindliche Kaufvereinbarung zur Übernahme von Walan Specialty Construction Products in Wilmington, Delaware. Die Übernahme umfasste eine drei Jahre alte Schlackemahlanlage mit einer Kapazität von 150.000 Tonnen pro Jahr, die eine Vertikalmühle in der Nähe des Hafens von Wilmington nutzt. Die Übernahme erweiterte das kohlenstoffarme Zementportfolio evoBuild des Unternehmens und stärkte seine Präsenz in der Mid-Atlantic-Region der Vereinigten Staaten, einer Region mit erheblicher Nachfrage nach der Sanierung von Brücken- und Abwasserinfrastruktur.
- März 2025: Vortex Europe GmbH gab bekannt, dass sein Quadex GeoKrete Geopolymer-Reparaturmörtel die DIBt-Zertifizierung (Deutsches Institut für Bautechnik) in Deutschland erhalten hat. Die Zertifizierung erlaubte den kommerziellen Einsatz bei der Sanierung von Abwasserinfrastruktur und bestätigte die chemische Beständigkeit, strukturelle Haltbarkeit und Umweltkonformitätsstandards des Produkts, was den Markteintritt in einem der größten Infrastruktursanierungsmärkte Europas unterstützt.
Umfang des globalen Berichts über den Markt für Geopolymer-Reparaturmörtel
Geopolymer-Reparaturmörtel ist ein zementfreies Baumaterial, das zur Ausbesserung, Wiederherstellung und Verstärkung beschädigter Beton- und Mauerwerksstrukturen verwendet wird. Er wird durch die Kombination aluminosilikatreicher Materialien wie Flugasche, Schlacke oder Metakaolin mit einer alkalischen Aktivatorlösung hergestellt.
Der Markt für Geopolymer-Reparaturmörtel ist nach Produkttyp, Rohmaterial, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Einkomponenten-Geopolymer-Reparaturmörtel, Zweikomponenten-Geopolymer-Reparaturmörtel, faserverstärkte Geopolymer-Reparaturmörtel und sonstige Produkttypen segmentiert. Nach Rohmaterial ist der Markt in flugaschebasiert, schlackebasiert, metakaolinbasiert, siliziumdioxidstaubbasiert und sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Bauwesen und Konstruktion, Infrastruktur und öffentliche Arbeiten, Verkehr, Wasser- und Abwasserversorgungsunternehmen, Industrie und Energie sowie sonstige segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Geopolymer-Reparaturmörtel in 15 Ländern in den wichtigsten Regionen ab. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Einkomponenten-Geopolymer-Reparaturmörtel |
| Zweikomponenten-Geopolymer-Reparaturmörtel |
| Faserverstärkte Geopolymer-Reparaturmörtel |
| Sonstige Produkttypen |
| Flugaschebasiert |
| Schlackebasiert |
| Metakaolinbasiert |
| Siliziumdioxidstaubbasiert |
| Sonstige |
| Bauwesen und Konstruktion |
| Infrastruktur und öffentliche Arbeiten |
| Verkehr |
| Wasser- und Abwasserversorgungsunternehmen |
| Industrie und Energie |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Einkomponenten-Geopolymer-Reparaturmörtel | |
| Zweikomponenten-Geopolymer-Reparaturmörtel | ||
| Faserverstärkte Geopolymer-Reparaturmörtel | ||
| Sonstige Produkttypen | ||
| Nach Rohmaterial | Flugaschebasiert | |
| Schlackebasiert | ||
| Metakaolinbasiert | ||
| Siliziumdioxidstaubbasiert | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Bauwesen und Konstruktion | |
| Infrastruktur und öffentliche Arbeiten | ||
| Verkehr | ||
| Wasser- und Abwasserversorgungsunternehmen | ||
| Industrie und Energie | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Geopolymer-Reparaturmörtel?
Die Marktgröße für Geopolymer-Reparaturmörtel wurde im Jahr 2026 auf 115,78 Millionen USD geschätzt und soll von 128,54 Millionen USD im Jahr 2027 auf 219,93 Millionen USD bis 2032 wachsen, bei einer CAGR von 11,34 % während des Prognosezeitraums (2027–2032).
Welches Rohmaterial führt bei der Herstellung von Geopolymer-Reparaturmörtel?
Flugaschebasierte Systeme hielten im Jahr 2026 einen Anteil von 45,72 %, während metakaolinbasierte Formulierungen bis 2032 voraussichtlich mit einer CAGR von 12,42 % wachsen werden.
Welcher Endverbraucher bietet die stärkste Wachstumschance?
Wasser- und Abwasserversorgungsunternehmen werden bis 2032 voraussichtlich mit einer CAGR von 13,27 % wachsen, unterstützt durch Sanierungsbedarf und zertifizierte Trinkwasseranwendungen.
Welche Region führt die globale Nachfrage an?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 37,13 % und wird bis 2032 voraussichtlich eine CAGR von 12,78 % verzeichnen.