
ジオポリマー補修モルタル市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 128.54 百万米ドル |
| 市場規模 (2032) | 219.93 百万米ドル |
| 成長率 (2027 - 2032) | 11.34 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるジオポリマー補修モルタル市場分析
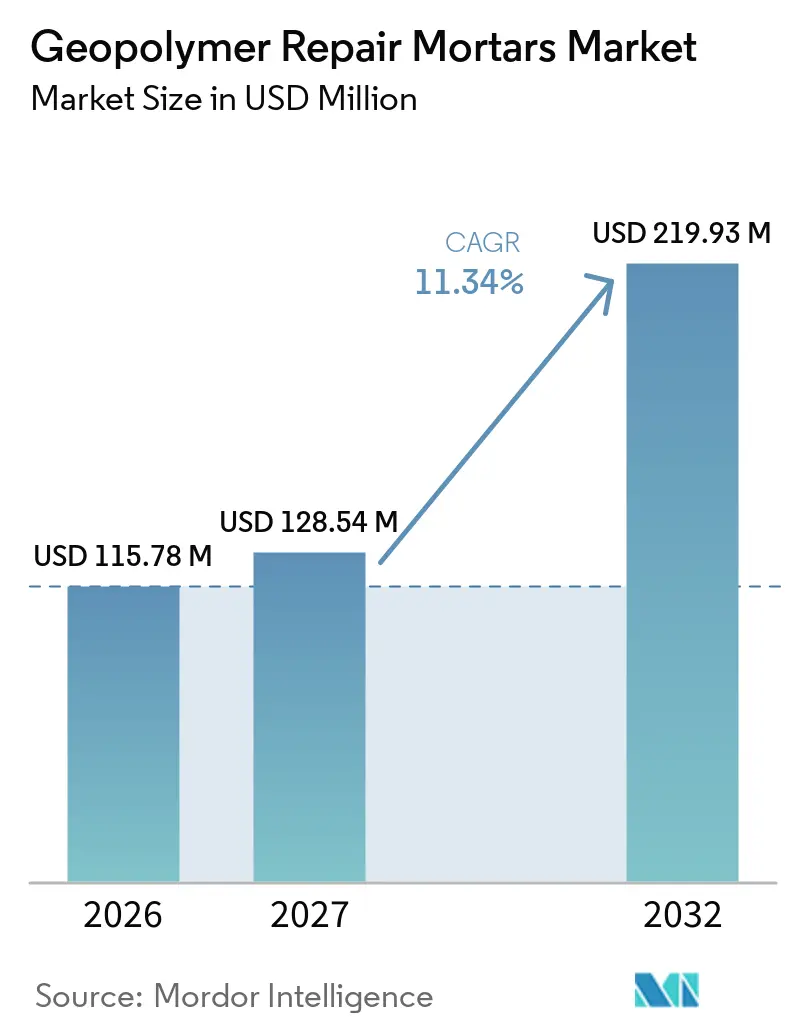
ジオポリマー補修モルタルの市場規模は2026年に115.78 ミリオン 米ドルと評価され、2027年の128.54 ミリオン 米ドルから2032年には219.93 ミリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 11.34%で成長すると推定されます。ジオポリマー補修モルタル市場は、資産所有者が材料選定においてエンボディドカーボンと長期維持管理コストをより重視するようになるにつれて恩恵を受けています。2026年のライフサイクルアセスメントによると、ジオポリマーコンクリートシステムは50年間の累積コストが1立方メートルあたり240 米ドルであったのに対し、被覆の従来型コンクリートは1立方メートルあたり820 米ドルであり、補修間隔が5~8年ではなく15年に延長されました。この運用コストの差は、より長いサービス間隔によって初期材料コストの高さを相殺できる用途において、ジオポリマー補修モルタルの使用を支持するものです。低炭素材料に関する公共調達要件の強化や、改修投資の拡大も、資格を持つサプライヤーにとっての機会を広げています。競争は、実証済みの耐久性、簡便な現場施工、検証済みの環境宣言、および信頼性の高い前駆体供給を組み合わせた製品へとシフトしています。
レポートの主要ポイント
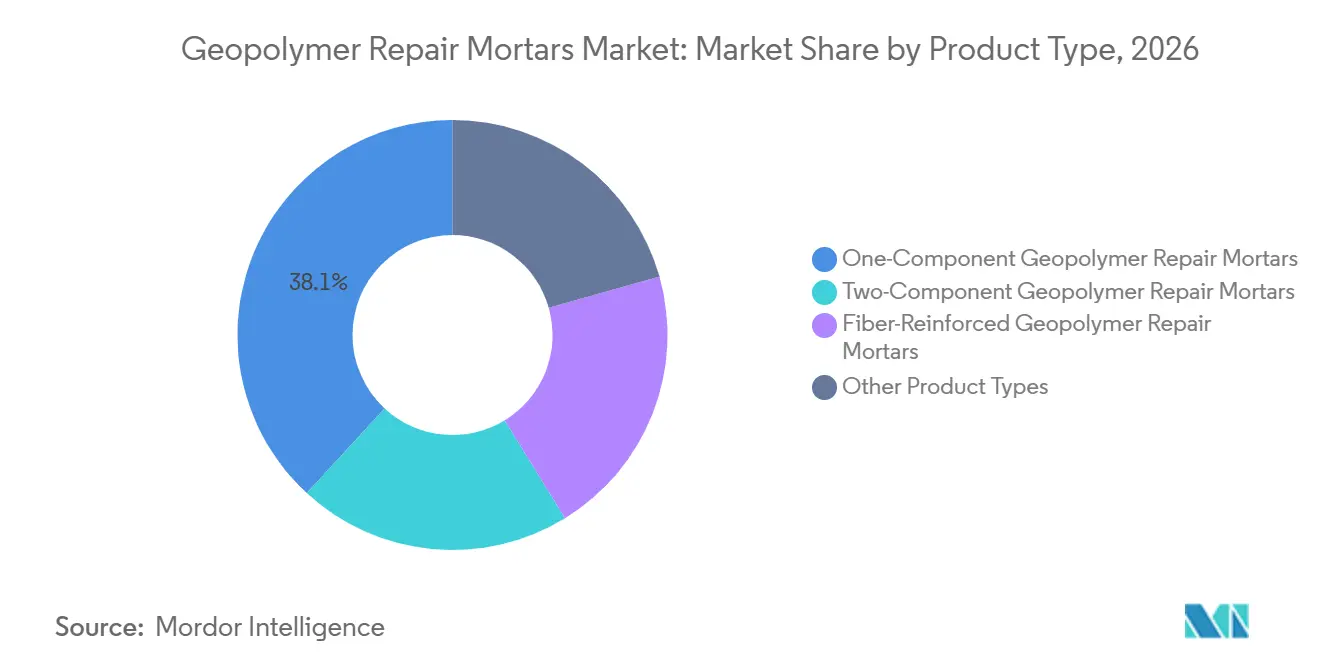
- 製品タイプ別では、一成分系システムが2026年のジオポリマー補修モルタル市場シェアの38.14%を占め、繊維強化配合品は2032年までCAGR 12.56%で成長すると予測されます。
- 原材料別では、フライアッシュ系システムが2026年のジオポリマー補修モルタル市場シェアの45.72%を占め、メタカオリン系配合品は2032年までCAGR 12.42%で成長すると予測されます。
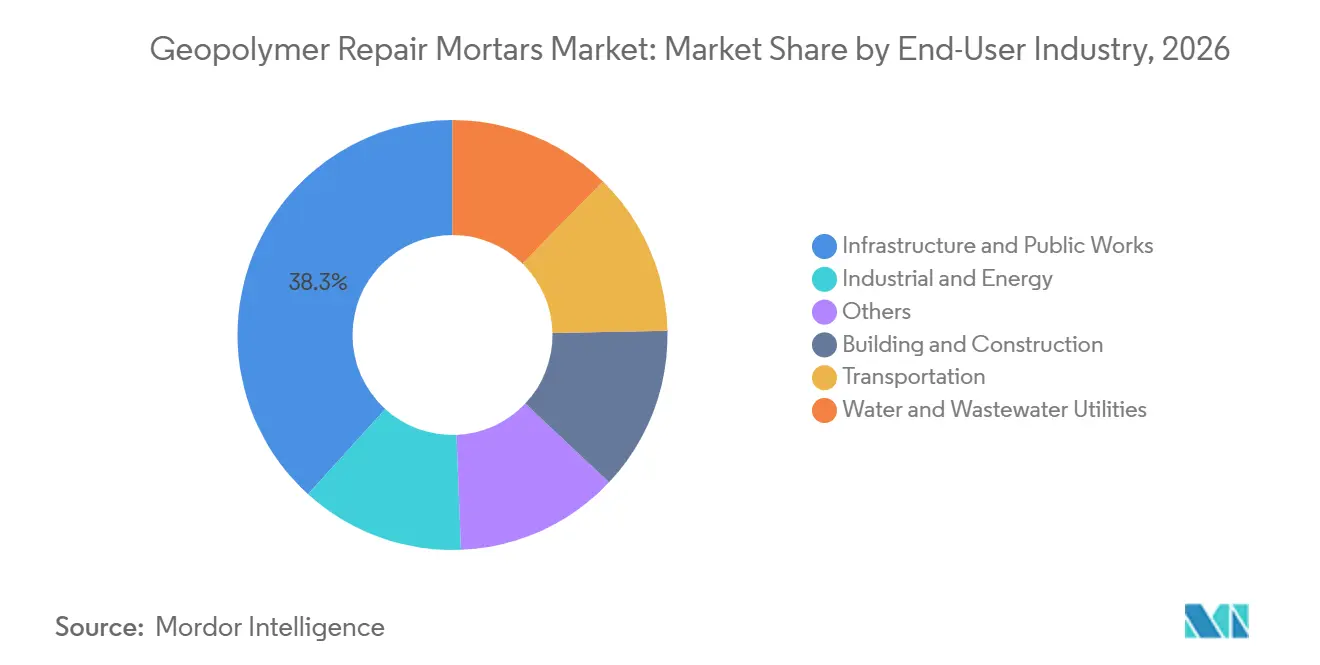
- エンドユーザー産業別では、インフラ・公共事業が2026年に38.28%市場シェアを保有し、水道・下水道事業者は2032年までCAGR 13.27%で成長すると予測されます。
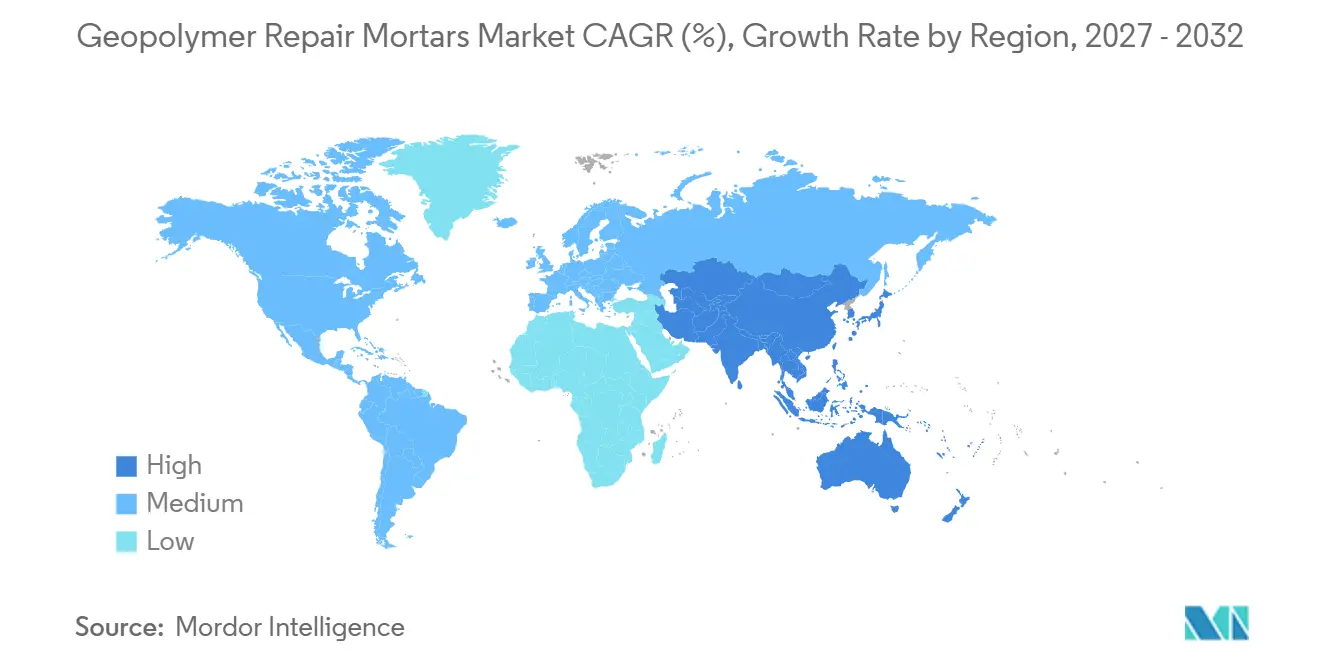
- 地域別では、アジア太平洋が2026年に37.13%の市場シェアを占め、同地域は2032年までCAGR 12.78%で成長すると予測されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低炭素建設および循環経済調達 | +2.5% | 北米、EU、オーストラリアで早期の成果を伴うグローバル | 短期(2年以内) |
| 老朽化インフラと計画的ライフサイクル改修 | +2.8% | 特に米国、欧州、中国を中心としたグローバル | 中期(2~4年) |
| 塩化物・硫酸塩・酸・熱暴露への耐性 | +1.8% | 下水道、海洋、産業環境に集中したグローバル | 長期(4年以上) |
| 一成分系・水を加えるだけの配合品 | +1.5% | 北米およびアジア太平洋主要市場で加速し、中東・アフリカへも波及するグローバル | 中期(2~4年) |
| デジタル仕様とプロジェクトレベルの炭素会計 | +0.7% | オーストラリアおよびシンガポールで早期の成果を伴う北米とEU | 短期(2以内) |
| 情報源: Mordor Intelligence | |||
低炭素建設および循環経済調達
カナダ財務委員会の建設におけるエンボディドカーボンに関する基準は、2025年3月に改正され、2025年9月1日以降に開始される調達に対して、プロジェクトベースラインに対してエンボディドカーボンを最低30%削減することを実証するよう求めています[1]。この要件は、公共調達者を、検証済みの環境データと低炭素の結果を提供できる材料へと誘導するものです。2025年に発表された研究によると、ジオポリマーモルタルは普通ポルトランドセメント代替品と比較して地球温暖化ポテンシャルを最大58%低減できることが報告されています。建設・解体廃棄物を原料とする廃棄物系ジオポリマーモルタルは、従来型システムと比較して二酸化炭素排出量を35~50%削減することも可能です。ジオポリマー補修モルタル市場は、フライアッシュ、高炉水砕スラグ、メタカオリンが公共調達プログラムの循環調達基準を満たす地域で恩恵を受けます。環境製品宣言を持つサプライヤーは、入札要件をより早期に満たすことができ、資格を持つ競合他社の数も少なくなります。
老朽化インフラと計画的ライフサイクル改修
橋梁、配管、トンネル、下水道資産を全面的な更新が必要になる前に補修する需要の高まりが、ジオポリマー補修モルタル市場を支えています。米国土木学会は2025年に米国の橋梁改修ニーズとして1,913 ミリオン 米ドルを特定し、橋梁フォーミュラプログラムは5年間で275 ミリオン 米ドルを、橋梁投資プログラムはさらに125 ミリオン 米ドルを提供しました。米国の公共水道システムの半数以上が、老朽化インフラの改修を最も重要な課題として挙げています。補修予算は、過酷な運用条件下でも性能を維持し、繰り返し補修の必要性を低減できる材料を優先します。2025年の研究では、フライアッシュおよび高炉水砕スラグ(GGBS)系ジオポリマーモルタルが、硫酸暴露後において普通ポルトランドセメントモルタルよりも機械的性能を良好に保持することが明らかになりました。これにより、資産所有者が事後保全から計画的なサービス寿命管理へと移行しているプロジェクトにおいて、ジオポリマー補修モルタル市場が有利な位置に置かれます。
塩化物・硫酸塩・酸・熱暴露への耐性
腐食性の運用環境における耐久性は、ジオポリマー補修モルタル市場の用途範囲を拡大します。VortexのGeoKrete-Waterの技術シートによると、pH 1.0の硫酸浸漬12週間後の質量損失は0%、28日時点の塩化物イオン浸透量は250クーロン未満、圧縮強度は55.1 MPa、付着強度は20.7 MPaとなっています。低い塩化物浸透性はASTM C1202に基づき非常に低いと評価されており、下水道、海洋、産業環境での使用を支持します。2025年にASCE(米国土木学会)の土木材料ジャーナルに発表された研究では、硫酸暴露下においてフライアッシュ・GGBS系ジオポリマーモルタルが普通ポルトランドセメントモルタルよりも優れた耐久性能を示すことが明らかになりました。2025年のレビューでは、ジオポリマーコンクリートが800℃までの温度において圧縮強度の90%以上を保持できることも報告されています。これらの特性は、石油化、製錬、発電、排水、産業補修用途における価値提案を支持するものです。
一成分系・水を加えるだけの配合品
一成分系システムは、現場施工においてジオポリマー補修モルタルを施工業者にとって使いやすいものにしています。従来の二成分系製品は濃縮液体アルカリ活性剤を必要とし、腐食性の取り扱い条件、混合時の発熱、より厳格な保護手順をもたらしていました。一成分系配合品は乾燥活性剤を使用し、標準的なバッチ混合機器を用いて水と混合することができます。2025年の学会論文では、建設・解体廃棄物系一成分アルカリ活性化バインダーのエンボディドカーボンが1キログラムあたり0.4 kg CO₂eであり、普通ポルトランドセメントの1キログラムあたり0.85 kg CO₂eと比較されたことが報告されています。SikaのSikaMonoTop-4500 Geo Hybridは2025年1月に発売され、ASTM C266に基づく初期凝結時間として60~70分を規定しています。より簡便な混合手順と従来の作業時間は、水道、インフラ、公共事業プロジェクトにおける施工業者の採用に対する重大な障壁を低減します。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 前駆体化学の不均一性とバッチ適格性確認 | -1.2% | 石炭発電所の廃止により新鮮なフライアッシュ供給が減少する北米とEUでより深刻なグローバル | 中期(2~4年) |
| アルカリ活性剤のコスト・取り扱い・安全上の負担 | -1.8% | ケイ酸ナトリウム生産拠点から遠い地域で最も深刻なグローバル | 長期(4年以上) |
| 設計基準の認知不足とプロジェクト承認の制限 | -1.5% | オーストラリアを除くグローバル;EUおよび北米の構造用途で制約が最も高い | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
前駆体化学の不均一性とバッチ適格性確認
前駆体の一貫性は、製品の適格性確認と長期性能に直接影響するため、ジオポリマー補修モルタル市場における主要な制約要因であり続けています。2025年のレビューでは、アルミノケイ酸塩ゲルの形成がSiO₂/Al₂O₃モル比と前駆体の反応性ガラス含有量に敏感であることが明らかになりました。これらの特性は、石炭燃焼条件、プラントの経年、および採取方法によって異なります。石炭発電所の閉鎖により、高所得地域における新鮮クラスFフライアッシュの入手可能性が低下しており、貯蔵灰や代替前駆体の使用が促進されています。Eco Material Technologiesはペンシルベニア州の過去の貯蔵灰から200万トンの高品質クラスFポゾランを処理しています[2]。新たな供給源はそれぞれ適用仕様に対して適格性確認を受ける必要があり、承認には6~18ヶ月の遅延が生じる可能性があります。これらの遅延は、調達期間が限られたプロジェクトに取り組む施工業者を萎縮させる可能性があります。
アルカリ活性剤のコスト・取り扱い・安全上の負担
アルカリ活性剤は、特にケイ酸ナトリウム供給拠点から遠い地域において、ジオポリマー補修モルタル市場を制約しています。2025年の研究では、ケイ酸ナトリウムが活性剤費用の65~70%を占め、活性剤がジオポリマーコンクリートの1立方メートルあたりの総コストの54%を占めることが報告されました。このコスト構造は、サービス寿命性能が優れていても補修材料の価格優位性を低下させる可能性があります。廃ガラス由来のケイ酸ナトリウムに関する研究では、製造コストが1キログラムあたり16.81 米ドルであり、市販のケイ酸ナトリウムの1キログラムあたり34 米ドルと比較されたことが報告されています。代替活性剤の工業生産には設備投資が必要であり、中小規模の生産者にとっては資金調達が困難です。流通、表示、および労働安全要件も、小規模な施工業者ネットワーク内での液体活性剤システムの普及を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
一成分系システムが主導し、繊維強化配合品が市場全体を上回るペースで成長一成分系システムは2026年に38.14%のシェアを保有し、繊維強化配合品は2032年までCAGR 12.56%で拡大すると予測されます。一成分系製品は、標準的な施工業者の混合・施工慣行と互換性があり、現場での液体活性剤の取り扱いが不要なため主導的地位を占めています。繊維強化製品は、ひび割れ架橋性能を必要とする下水道ライニングおよび交通インフラ補修に使用されます。二成分系システムは、高い初期強度が重要な特殊産業用途において引き続き重要です。自己流動型および急結型製品は、産業用床材およびプレキャスト補修における限定的な用途に対応します。
繊維強化製品は、資産所有者が目に見える劣化を待つのではなく計画的な維持管理プログラムを採用するにつれて普及が進んでいます。吹付けモルタルは、大口径の管路やカルバートを最大50 mm厚の単一層で再ライニングでき、掘削、車線閉鎖、舗装復旧作業を回避できます。Sikaが2025年1月に発売したSikaMonoTop-4500 Geo Hybridは、垂直面および頭上面補修においてASTM(米国材料試験協会)C266に基づく60~70分の作業時間を規定しており、従来の補修モルタルで既に使用されているスケジューリングパターンをサポートします。市販の繊維強化配合品は一貫して20 MPaを超える付着強度を達成しており、文書化された付着性能を要求する仕様を満たしています。したがって、ジオポリマー補修モルタル市場の製品構成は、高性能オプションを維持しながらより簡便な用途へとシフトしています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
原材料別:
フライアッシュが経済性で主導し、メタカオリンが一貫性で前進フライアッシュ系システムは2026年に市場の45.72%を占め、メタカオリン系配合品は2032年までCAGR 12.42%で成長すると予測されます。フライアッシュは、石炭またはバイオマス燃焼のある地域において歴史的に低コストの前駆体を提供してきたため、引き続き重要です。メタカオリンは配合者により一貫したアルミノケイ酸塩化学を提供します。スラグ系製品は常温養生が可能なため現場補修に適しており、重要な地位を占めています。シリカフュームおよび多成分前駆体システムは、より強い耐薬品性または飲料水適合性を必要とする限定的な用途を支援します。原材料の構成は、コスト、地域供給、取り扱い要件、および性能ニーズのバランスを反映しています。
新鮮な石炭灰の供給減少は、サプライヤーが前駆体ネットワークを計画する方法を再構築しています。北米と欧州では石炭発電所の廃止に伴い、新鮮なクラスFフライアッシュの供給が減少しています。Eco Material Technologiesはペンシルベニア州の貯蔵灰から200万トンの高品質クラスFポゾランを処理し、適用品質要件を満たすよう改良しています。貯蔵灰は代替供給ルートを提供できますが、一貫した適格性確認プロセスが必要です。メタカオリンはより分散した供給基盤を持ち、ポルトランドセメントクリンカーに使用される1,450℃より低い550~750℃の焼成温度を使用します。2025年のレビューでは、メタカオリン系ジオポリマーがポルトランドセメントと比較して二酸化炭素排出量を64%削減できることが報告されました。これらの特性は、供給保証と低炭素調達の両方が優先される場合において、メタカオリンの使用を支持します。
エンドユーザー産業別:
インフラが需要を支え、水道事業者が成長を牽引インフラ・公共事業は2026年に市場の38.28%を占め、水道・下水道事業者は2032年までCAGR 13.27%で成長すると予測されます。インフラ用途には橋梁デッキの補修、道路補修、トンネル改修が含まれ、耐薬品性が補修サイクルの間隔を延長できます。交通用途には空港舗装および鉄道保守が含まれ、高い初期強度が有用です。建築・建設、産業・エネルギー、その他の用途が需要の残りを構成します。エンドユーザープロファイルは、需要の高い公共資産と高腐食性のユーティリティ資産がジオポリマー補修モルタル市場の中心であり続けることを示しています。
水道事業者は、飲料水インフラに認証済み材料を使用する独自の機会を持っています。NSF/ANSI/CAN 61認証は、適格なジオポリマーモルタル製品の飲料水接触用途を支援し、健康および材料適合性の明確なルートを必要とする改修工事を可能にします。同じ資産は多くの場合、水、硫酸塩、酸、および生物学的腐食への繰り返し暴露を経験します。持続可能な建築プログラムも建築補修における採用を支援しており、環境製品宣言によって低い地球温暖化ポテンシャルを実証できます。ジオポリマー補修モルタル市場は、仕様チームが炭素文書化を調達要件として扱い、試験証拠、環境データ、地域施工業者サポートを組み合わせたメーカーを優先する場合に恩恵を受けることができます。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域ジオポリマー補修モルタル市場
アジア太平洋地域は2026年に37.13%のシェアを占め、2032年にかけてCAGR 12.78%を記録すると予測されている。中国のインフラ更新サイクルは、以前の拡張期に建設された都市部の橋梁、下水道、鉄道トンネル、産業施設における補修需要を支えている。インドの国家インフラパイプラインは、10年間でINR 111 ラーク クロール(1.5 トリリオン 米ドル)を目標とし、高速道路、橋梁、水道ネットワークの改修を含んでいる。韓国と日本は、政府資金による研究および自治体の調達パイロット事業を通じて普及を推進している。中国、インド、インドネシア、オーストラリアの石炭発電設備は、域のフライアッシュ供給を支え、前駆体コストの低減およびジオポリマー製品の価格プレミアムの縮小に寄与している。
北米ジオポリマー補修モルタル市場
北米はジオポリマー補修モルタル市場において、調達主導の機会を提供している。カナダは、2025年9月1日以降に開始される関連公共調達において、プロジェクトベースラインに対してエンボディドカーボンを最低30%削減することを義務付けている。エンボディドカーボン・イン・コンストラクション・カリキュレーター(EC3)ツールは、プロジェクトチームが資材選定において環境製品宣言データを活用する際に役立てられている。米国は、2025年第1四半期までにインフラ投資・雇用法に基づき12,306件の橋梁プロジェクトを開始した。化学薬品耐性材料は、所有者が追加設計耐用年数を指定した補修工事において適用される。2025年10月に発行されたカリフォルニア州の報告方法論は、2026年1月以降の特定の商業プロジェクトに対して建物全体のライフサイクルアセスメント要件を適用する。
欧州・中東・アフリカおよび南米ジオポリマー補修モルタル市場
欧州の需要は橋梁、トンネル、廃水インフラの補修と結びついており、中東・アフリカは水道ネットワークおよび塩水環境での使用により重点を置いている。ドイツのDIN 19573規格は、腐食性下水環境におけるジオポリマーライナーの使用を支援し、廃水補修市場への商業製品の参入を促進してきた。欧州のサプライヤーは、プロジェクト実績、試験、および分野別承認を通じて受け入れを構築している。中東では、ドバイの雨水排水改修プログラムが水道システム補修に適した材料を支援するためにAED 300 ビリオン(8.2 ビリオン 米ドル)の支出を見込んでいる。サウジアラビアの海水淡水化およびパイプラインプロジェクトは、塩水および酸洗浄耐性が求められるユースケースを提供している。南米はジオポリマー補修モルタル市場において小さなシェアを占めているが、ブラジルの橋梁および高速道路更新プログラムは、地域のサプライチェーンが整備されている場合に需要を生み出す可能性がある。
競合環境
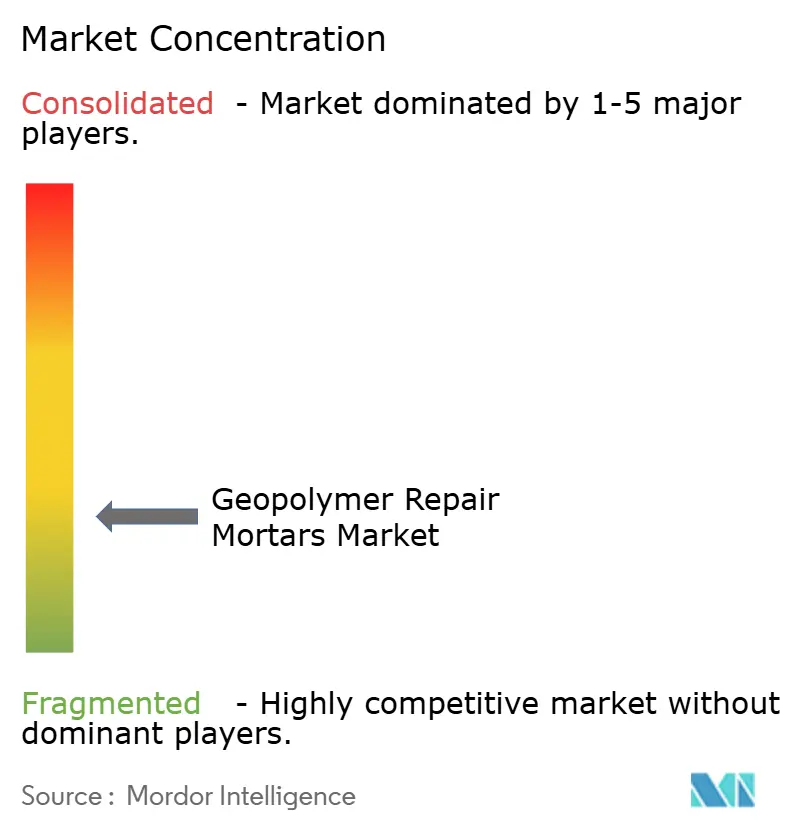
ジオポリマー補修モルタル市場は断片化しており、製品タイプおよび地域全体にわたって支配的な地位を占める単一のサプライヤーは存在しません。Sika AG、BASF、RPM International、Heidelberg Materialsは、幅広い建設化学品ポートフォリオと確立された流通ネットワークを通じて競争しています。Wagners、Zeobond Pty Ltd、Geopolymer Solutions LLC、Alchemy Geopolymer Solutions、Betolar PLCは、前駆体適格性確認とインフラ所有者との共同開発における技術的専門知識を活用して競争しています。大手サプライヤーは既存の補修モルタル販売チャネルを通じてジオポリマー製品を導入できる一方、中小規模の専門企業はプロジェクトレベルのニーズに合わせて材料化学と供給体制を適応させることができます。この組み合わせにより、製品配合、規制承認、納品、技術サービスにおける競争力が維持されています。
Sikaは一成分系ジオポリマー吹付けコンクリート向けにSikaCem-900 Geo Wを、垂直面および頭上面補修向けにSikaMonoTop-4500 Geo Hybridを、深打ちコンクリート補修向けにSikacrete-6000 Geo Hybridを提供しています。同社はこれらの製品について普通ポルトランドセメント代替品と比較して20~50%の温室効果ガス排出削減を報告しています。2025年1月、Sikaは60~70分の初期凝結時間を持つSikaMonoTop-4500 Geo Hybridを発売し、従来の補修スケジューリングをサポートしました。2025年11月、Heidelberg Materialsはデラウェア州のWalan Specialty Construction Productsを買収することに拘束力のある購入契約を締結しました。この買収には年間15万トンのスラグ粉砕プラントが含まれます。この買収により低炭素セメント系ポートフォリオが強化され、高炉水砕スラグ(GGBS)供給へのアクセスが拡大しました。これらの動向は、用途対応力と前駆体管理が競争上の優先事項であることを示しています。
もう一つの競争機会は、耐久性データ、環境製品宣言、およびデジタル炭素会計ツールとの互換性を組み合わせた製品です。下水道改修に関する認定承認を持つサプライヤーは、より明確な適格プロジェクトのプールにアクセスでき、複数の管轄区域で認証された材料は資産所有者と施工業者の承認負担を軽減できます。Sika Technology AGの特許活動には2024年に付与されたジオポリマーフォーム特許が含まれており、施工方法開発への投資を反映しています。したがって、ジオポリマー補修モルタル市場における競争は、バインダー配合を超えて、製品の取り扱い、現場施工方法、環境文書化、およびプロジェクト承認にまで及んでいます。
ジオポリマー補修モルタル産業のリーダー企業
-
Sika AG
-
Saint-Gobain
-
BASF
-
The Euclid Chemical Company
-
Pidilite Industries Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ジオポリマー補修モルタル市場 このレポートでカバーされる企業
- Alchemy Geopolymer Solutions
- BASF
- Betolar PLC
- ClockSpring|NRI
- Flexcrete Technologies Ltd.
- Geopolymer Solutions, LLC
- Heidelberg Materials AG
- Kryton International Inc.
- Pidilite Industries Ltd.
- RPM International Inc.
- Saint-Gobain
- Sika AG
- The Euclid Chemical Company
- Wagners
- Zeobond Pty Ltd
最近の産業開発事情 ジオポリマー補修モルタル市場
- 2025年11月:Heidelberg Materials North Americaは、デラウェア州ウィルミントンのWalan Specialty Construction Productsを買収する拘束力のある購入契約を締結しました。この買収には、ウィルミント港近くに設置された立型ミルを使用する年間15万トンの能力を持つ3年前に建設されたスラグ粉砕プラントが含まれます。この買収により、同社のevoBuild低炭素セメント系ポートフォリオが拡充され、橋梁および下水道インフラ改修に対する相当な需要を持つ地域である米国中部大西洋岸地域へのリーチが拡大しました。
- 2025年3月:Vortex Europe GmbHは、同社のQuadex GeoKreteジオポリマー補修モルタルがドイツでDIBt(ドイツ建築技術研究所)認証を取得したと発表しました。この認証により下水道インフラ改修における商業的使用が許可され、製品の耐薬品性、構造的耐久性、環境適合基準が検証され、欧州最大のインフラ改修市場の一つへの市場参入を支援しました。
世界のジオポリマー補修モルタル市場レポートの調査範囲
ジオポリマー補修モルタルは、損傷したコンクリートおよび組積造構造物を補修、修復、強化するために使用れるセメント不使用の建設材料です。フライアッシュ、スラグ、メタカオリンなどのアルミノケイ酸塩に富む材料をアルカリ活性剤溶液と組み合わせることで製造されます。
ジオポリマー補修モルタル市場は、製品タイプ、原材料、エンドユーザー産業、地域別にセグメント化されています。製品タイプ別では、一成分系ジオポリマー補修モルタル、二成分系ジオポリマー補修モルタル、繊維強化ジオポリマー補修モルタル、その他の製品タイプにセグメント化されています。原材料別では、フライアッシュ系、スラグ系、メタカオリン系、シリカフューム系、その他にセグメント化されています。エンドユーザー産業別では、建築・建設、インフラ・公共事業、交通、水道・下水道事業者、産業・エネルギー、その他にセグメント化されています。本レポートは主要地域の15カ国におけるジオポリマー補修モルタルの市場規模と予測も対象としています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 一成分系ジオポリマー補修モルタル |
| 二成分系ジオポリマー補修モルタル |
| 繊維強化ジオポリマー補修モルタル |
| その他の製品タイプ |
| フライアッシュ系 |
| スラグ系 |
| メタカオリン系 |
| シリカフューム系 |
| その他 |
| 建築・建設 |
| インフラ・公共事業 |
| 交通 |
| 水道・下水道事業者 |
| 産業・エネルギー |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 一成分系ジオポリマー補修モルタル | |
| 二成分系ジオポリマー補修モルタル | ||
| 繊維強化ジオポリマー補修モルタル | ||
| その他の製品タイプ | ||
| 原材料別 | フライアッシュ系 | |
| スラグ系 | ||
| メタカオリン系 | ||
| シリカフューム系 | ||
| その他 | ||
| エンドユーザー産業別 | 建築・建設 | |
| インフラ・公共事業 | ||
| 交通 | ||
| 水道・下水道事業者 | ||
| 産業・エネルギー | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ジオポリマー補修モルタル市場の現在の市場規模は?
ジオポリマー補修モルタルの市場規模は2026年に115.78 ミリオン 米ドルと評価され、2027年の128.54 ミリオン 米ドルから2032年には219.93 ミリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 11.34%で成長すると推定されます。
ジオポリマー補修モルタル生産において主導的な原材料はどれですか?
フライアッシュ系システムは2026年に45.72%のシェアを保有し、メタカオリン系配合品は2032年までCAGR 12.42%で成長すると予測されます。
最も強い成長機会を提供するエンドユーザーはどこですか?
水道・下水道事業者は2032年までCAGR 13.27%で成長すると予測されており、改修ニーズと認証済み飲料水用途によって支えられています。
世界需要をリードする地域はどこですか?
アジア太平洋は2026年に37.13%のシェアを保有し、2032年までCAGR 12.78%を記録すると予測されます。