
Tamaño y Participación del Mercado de Morteros de Reparación Geopoliméricos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 128.54 Millones de dólares |
| Tamaño del Mercado (2032) | 219.93 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.34 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Morteros de Reparación Geopoliméricos por Mordor Intelligence
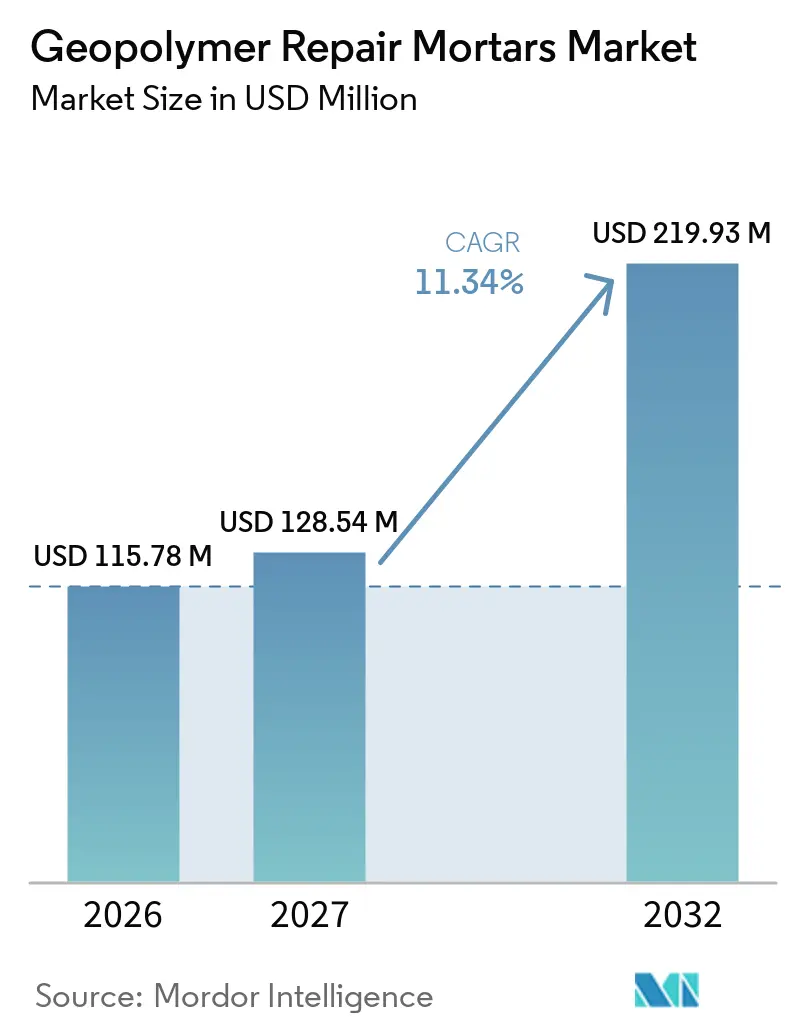
El tamaño del mercado de morteros de reparación geopoliméricos fue valorado en 115,78 millones de USD en 2026 y se estima que crecerá desde 128,54 millones de USD en 2027 hasta 219,93 millones de USD en 2032, a una CAGR del 11,34% durante el período de pronóstico (2027-2032). El mercado de morteros de reparación geopoliméricos se beneficia a medida que los propietarios de activos otorgan mayor importancia al carbono incorporado y a los costos de mantenimiento a largo plazo al seleccionar materiales. Una evaluación del ciclo de vida de 2026 encontró que los sistemas de concreto geopolimérico tenían un costo acumulado de 240 USD por metro cúbico a lo largo de 50 años, en comparación con 820 USD por metro cúbico para el concreto convencional sin revestimiento, ya que los intervalos de mantenimiento se extendieron a 15 años en lugar de 5-8 años. Esta diferencia en los costos operativos respalda el uso de morteros de reparación geopoliméricos en aplicaciones donde intervalos de servicio más prolongados pueden compensar los mayores costos iniciales de los materiales. Los requisitos de contratación pública para materiales con menor contenido de carbono y el aumento de la inversión en rehabilitación también están ampliando las oportunidades para los proveedores calificados. La competencia se está desplazando hacia productos que combinan durabilidad comprobada, aplicación sencilla en campo, declaraciones ambientales verificadas y un suministro confiable de precursores.
Conclusiones Clave del Informe
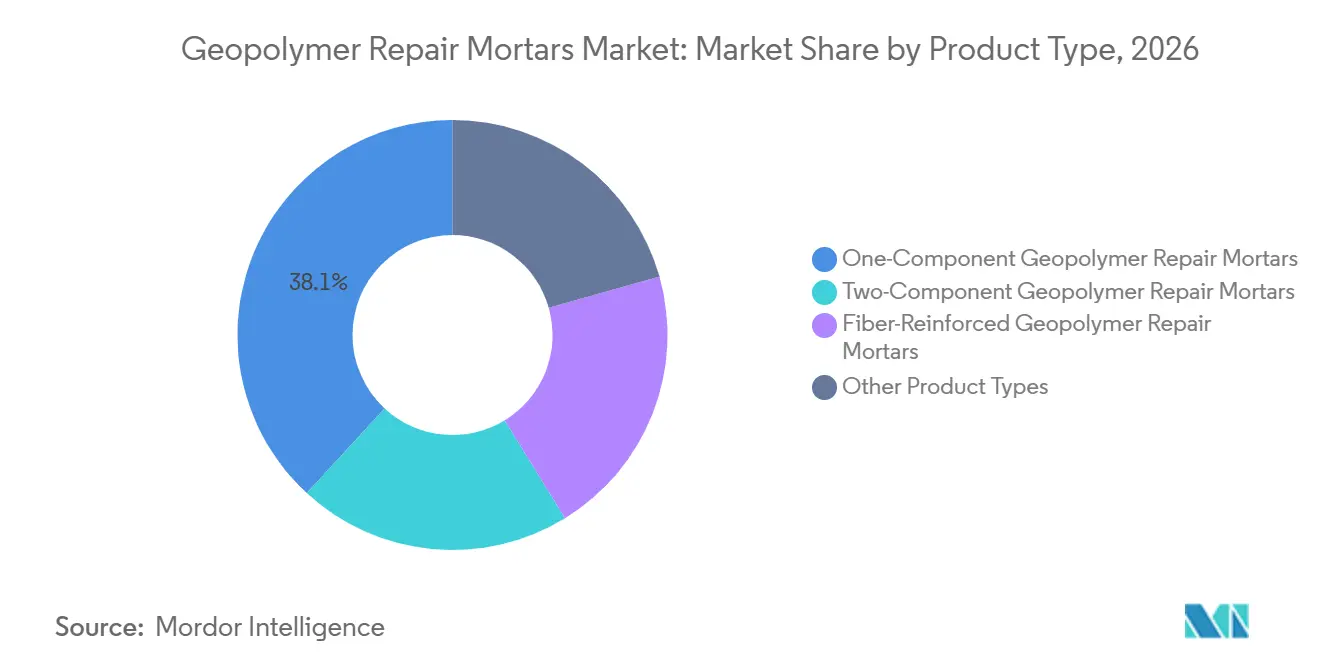
- Por tipo de producto, los sistemas de un componente representaron el 38,14% de la participación del mercado de morteros de reparación geopoliméricos en 2026, mientras que se proyecta que las formulaciones reforzadas con fibra crecerán a una CAGR del 12,56% hasta 2032.
- Por materia prima, los sistemas base de ceniza volante representaron el 45,72% de la participación del mercado de morteros de reparación geopoliméricos en 2026, mientras que se pronostica que las formulaciones base de metacaolín avanzarán a una CAGR del 12,42% hasta 2032.
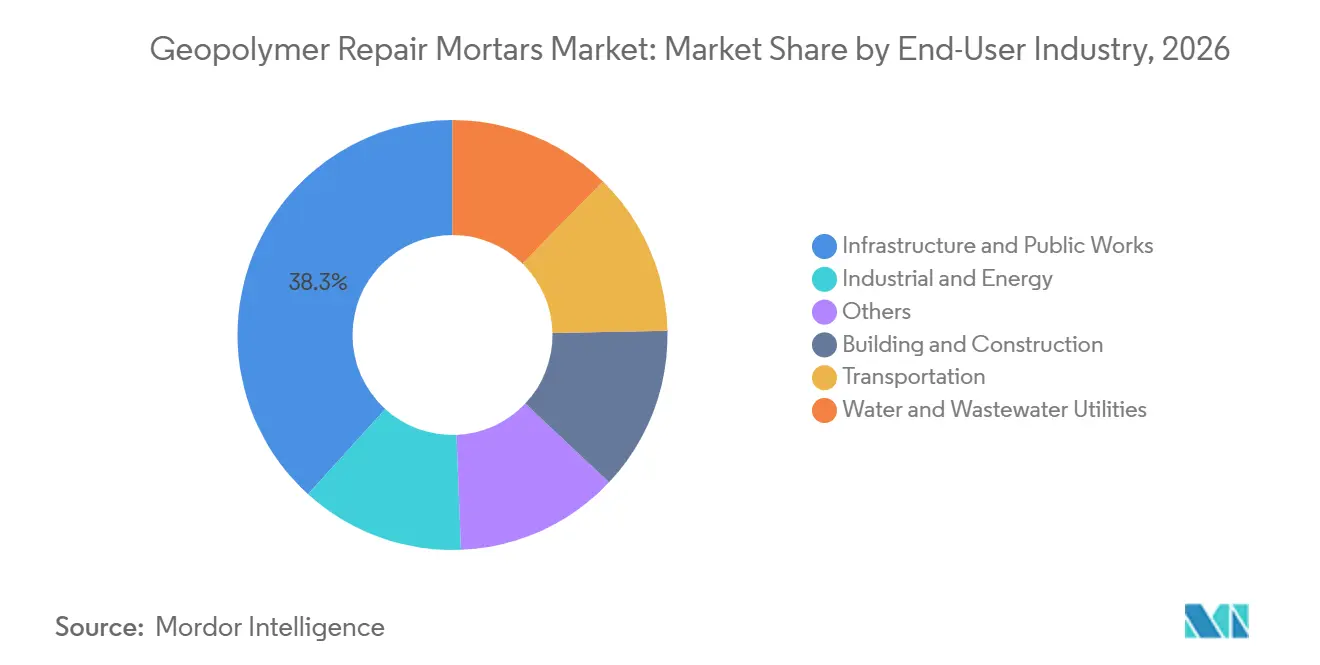
- Por industria de usuario final, la infraestructura y las obras públicas mantuvieron una participación de mercado del 38,28% en 2026, mientras que se proyecta que las empresas de agua y aguas residuales crecerán a una CAGR del 13,27% hasta 2032.
- Por geografía, Asia-Pacífico representó el 37,13% de la participación de mercado en 2026, y se pronostica que la región crecerá a una CAGR del 12,78% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Construcción Baja en Carbono y Contratación de Economía Circular | +2.5% | Global, con ganancias tempranas en América del Norte, la UE y Australia | Corto plazo (≤ 2 años) |
| Infraestructura Envejecida y Rehabilitación Planificada del Ciclo de Vida | +2.8% | Global, particularmente en Estados Unidos, Europa y China | Mediano plazo (2-4 años) |
| Resistencia a la Exposición de Cloruros, Sulfatos, Ácidos y Temperatura | +1.8% | Global, concentrada en entornos de alcantarillado, marino e industrial | Largo plazo (≥ 4 años) |
| Formulaciones de Un Componente, Solo Añadir Agua | +1.5% | Global, con aceleración en América del Norte y los principales mercados de Asia-Pacífico, con expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Especificación Digital y Contabilidad de Carbono a Nivel de Proyecto | +0.7% | América del Norte y la UE, con ganancias tempranas en Australia y Singapur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Construcción Baja en Carbono y Contratación de Economía Circular
La Norma del Consejo del Tesoro de Canadá sobre Carbono Incorporado en la Construcción, enmendada en marzo de 2025, exige que las contrataciones iniciadas después del 1 de septiembre de 2025 demuestren una reducción mínima del 30% en el carbono incorporado respecto a una línea base del proyecto[1]. Este requisito orienta a los compradores públicos hacia materiales que puedan proporcionar datos ambientales verificados y resultados con menor contenido de carbono. Una investigación publicada en 2025 informó que los morteros geopoliméricos pueden lograr hasta un 58% menos de potencial de calentamiento global que las alternativas de cemento Portland ordinario. Los morteros geopoliméricos a base de residuos que utilizan materias primas de construcción y demolición también pueden reducir las emisiones de dióxido de carbono entre un 35-50% en comparación con los sistemas convencionales. El mercado de morteros de reparación geopoliméricos se beneficia cuando la ceniza volante, la escoria granulada de alto horno y el metacaolín cumplen los criterios de contratación circular en el marco de los programas de compras públicas. Los proveedores con declaraciones ambientales de producto pueden cumplir los requisitos de licitación antes y enfrentan un grupo más reducido de competidores calificados.
Infraestructura Envejecida y Rehabilitación Planificada del Ciclo de Vida
La creciente demanda de reparación de puentes, tuberías, túneles y activos de aguas residuales antes de que requieran reemplazo total respalda el mercado de morteros de reparación geopoliméricos. La Sociedad Americana de Ingenieros Civiles identificó 191,3 mil millones de USD en necesidades de rehabilitación de puentes en Estados Unidos en 2025, mientras que el Programa de Fórmula para Puentes proporcionó 27,5 mil millones de USD durante cinco años, y el Programa de Inversión en Puentes proporcionó 12,5 mil millones de USD adicionales. Más de la mitad de los sistemas públicos de agua de Estados Unidos identifican la rehabilitación de la infraestructura envejecida como su desafío más crítico. Los presupuestos de reparación favorecen los materiales que pueden mantener el rendimiento en condiciones operativas agresivas y reducir la necesidad de reparaciones repetidas. Un estudio de 2025 encontró que los morteros geopoliméricos de ceniza volante y escoria granulada de alto horno (GGBS) retuvieron mejor el rendimiento mecánico que los morteros de cemento Portland ordinario tras la exposición al ácido sulfúrico. Esto posiciona al mercado de morteros de reparación geopoliméricos para proyectos donde los propietarios de activos están pasando del mantenimiento reactivo a la gestión planificada de la vida útil del servicio.
Resistencia a la Exposición de Cloruros, Sulfatos, Ácidos y Temperatura
La durabilidad en entornos operativos corrosivos amplía el rango de aplicaciones para el mercado de morteros de reparación geopoliméricos. La ficha técnica de GeoKrete-Water de Vortex reporta un 0% de pérdida de masa tras 12 semanas de inmersión en ácido sulfúrico a pH 1,0, penetración de iones de cloruro por debajo de 250 culombios a los 28 días, resistencia a la compresión de 55,1 MPa y resistencia de adherencia de 20,7 MPa. La baja penetración de cloruros se califica como muy baja según ASTM C1202, lo que respalda su uso en entornos de alcantarillado, marino e industrial. Una investigación publicada en el Journal of Materials in Civil Engineering de la ASCE en 2025 encontró un rendimiento de durabilidad más sólido para el mortero geopolimérico de ceniza volante-GGBS bajo exposición al ácido sulfúrico que para el mortero de cemento Portland ordinario. Una revisión de 2025 también informó que el concreto geopolimérico puede retener más del 90% de la resistencia a la compresión a temperaturas de hasta 800°C. Estas características respaldan la propuesta de valor para aplicaciones petroquímicas, de fundición, generación de energía, drenaje y reparación industrial.
Formulaciones de Un Componente, Solo Añadir Agua
Los sistemas de un componente están facilitando el uso del mortero de reparación geopolimérico para los contratistas en aplicaciones de campo. Los productos anteriores de dos componentes requerían activadores alcalinos líquidos concentrados, lo que introducía condiciones de manejo corrosivas, calor durante la mezcla y procedimientos de protección más exigentes. Las formulaciones de un componente utilizan activadores secos y pueden mezclarse con agua usando equipos de mezcla por lotes estándar. Un artículo de conferencia de 2025 informó que los aglutinantes activados por álcali de un componente a base de residuos de construcción y demolición tenían un carbono incorporado de 0,4 kg de CO₂e por kilogramo, en comparación con 0,85 kg de CO₂e por kilogramo para el cemento Portland ordinario. El SikaMonoTop-4500 Geo Hybrid de Sika, lanzado en enero de 2025, especifica un tiempo de fraguado inicial de 60-70 minutos bajo ASTM C266. Los procedimientos de mezcla más sencillos y los tiempos de trabajo convencionales reducen una barrera significativa para la adopción por parte de los contratistas en proyectos de agua, infraestructura y obras públicas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Química de Precursores Inconsistente y Calificación por Lotes | -1.2% | Global, más aguda en América del Norte y la UE, ya que el retiro de plantas de carbón reduce el suministro de ceniza volante fresca | Mediano plazo (2-4 años) |
| Costo, Manejo y Carga de Seguridad del Activador Alcalino | -1.8% | Global, más aguda en ubicaciones distantes de los centros de producción de silicato de sodio | Largo plazo (≥ 4 años) |
| Reconocimiento Limitado en Códigos de Diseño y Aprobaciones de Proyectos | -1.5% | Global, excepto Australia; las restricciones son más altas en la UE y en aplicaciones estructurales de América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Química de Precursores Inconsistente y Calificación por Lotes
La consistencia de los precursores sigue siendo una restricción importante para el mercado de morteros de reparación geopoliméricos porque afecta directamente la calificación del producto y el rendimiento a largo plazo. Una revisión de 2025 encontró que la formación de gel aluminosilicato es sensible a la relación molar SiO₂/Al₂O₃ y al contenido de vidrio reactivo del precursor. Estas propiedades varían con las condiciones de combustión del carbón, la antigüedad de la planta y los métodos de recolección. El cierre de plantas de carbón está reduciendo la disponibilidad de ceniza volante Clase F fresca en regiones de altos ingresos, lo que fomenta el uso de ceniza almacenada y precursores alternativos. Eco Material Technologies está procesando 2 millones de toneladas de puzolana de alta calidad Clase F de reservas históricas en Pensilvania[2]. Cada nueva fuente debe calificarse según las especificaciones aplicables, y las aprobaciones pueden retrasar la comercialización entre 6 y 18 meses. Estos retrasos pueden desalentar a los contratistas que trabajan en proyectos con plazos de contratación limitados.
Costo, Manejo y Carga de Seguridad del Activador Alcalino
Los activadores alcalinos restringen el mercado de morteros de reparación geopoliméricos, particularmente en regiones ubicadas lejos de los centros de suministro de silicato de sodio. Un estudio de 2025 informó que el silicato de sodio representa entre el 65-70% de los gastos en activadores y que los activadores representan el 54% del costo total del concreto geopolimérico por metro cúbico. Esta estructura de costos puede reducir la ventaja de precio de un material de reparación incluso cuando su rendimiento durante la vida útil es sólido. Una investigación sobre silicato de sodio derivado de vidrio de desecho reportó un costo de producción de 16,81 USD por kilogramo, en comparación con 34 USD por kilogramo para el silicato de sodio comercial. La producción industrial de activadores alternativos requiere inversión de capital, lo que es difícil de financiar para los productores más pequeños. Los requisitos de distribución, etiquetado y seguridad ocupacional también limitan el alcance de los sistemas de activadores líquidos dentro de las redes de contratistas más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Sistemas de Un Componente Lideran, las Formulaciones Reforzadas con Fibra Superan al Mercado en GeneralLos sistemas de un componente mantuvieron una participación del 38,14% en 2026, mientras que se pronostica que las formulaciones reforzadas con fibra se expandirán a una CAGR del 12,56% hasta 2032. Los productos de un componente lideran porque son compatibles con las prácticas estándar de mezcla y colocación de los contratistas y eliminan la necesidad de manipular activadores líquidos en el lugar de trabajo. Los productos reforzados con fibra se utilizan para el revestimiento de aguas residuales y reparaciones de transporte que requieren rendimiento de puenteo de grietas. Los sistemas de dos componentes siguen siendo relevantes en aplicaciones industriales especializadas donde la alta resistencia temprana es importante. Los productos autonivelantes y de fraguado rápido abordan usos más específicos en pisos industriales y reparación de prefabricados.
Los productos reforzados con fibra están ganando terreno a medida que los propietarios de activos adoptan programas de mantenimiento planificado en lugar de esperar a que se produzca un deterioro visible. El mortero aplicado por proyección puede revestir tuberías y alcantarillas de gran diámetro en una sola capa de hasta 50 mm de espesor, evitando excavaciones, cierres de carriles y trabajos de repavimentación. El lanzamiento de SikaMonoTop-4500 Geo Hybrid de Sika en enero de 2025 especifica un tiempo de trabajo de 60-70 minutos bajo ASTM (Sociedad Americana para Pruebas y Materiales) C266 para reparaciones verticales y en techo, lo que respalda los patrones de programación ya utilizados para el mortero de reparación convencional. Las formulaciones reforzadas con fibra comerciales logran consistentemente resistencias de adherencia superiores a 20 MPa, cumpliendo con las especificaciones que requieren rendimiento de adherencia documentado. La combinación de productos en el mercado de morteros de reparación geopoliméricos está, por tanto, evolucionando hacia aplicaciones más sencillas mientras se mantienen las opciones de alto rendimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Materia Prima:
La Ceniza Volante Lidera en Economía, el Metacaolín Avanza en ConsistenciaLos sistemas base de ceniza volante representaron el 45,72% del mercado en 2026, mientras que se espera que las formulaciones base de metacaolín crezcan a una CAGR del 12,42% hasta 2032. La ceniza volante sigue siendo importante porque históricamente ha proporcionado un precursor de menor costo en regiones con combustión de carbón o biomasa. El metacaolín ofrece a los formuladores una química aluminosilicato más consistente. Los productos base de escoria mantienen una posición significativa porque pueden curar a temperatura ambiente, lo que es adecuado para la reparación en campo. La microsílice y los sistemas de múltiples precursores respaldan usos más específicos que requieren mayor resistencia química o aptitud para agua potable. La combinación de materias primas refleja un equilibrio entre costo, suministro local, requisitos de manejo y necesidades de rendimiento.
La disminución del suministro de ceniza de carbón fresca está reconfigurando la forma en que los proveedores planifican sus redes de precursores. El suministro de ceniza volante Clase F fresca está disminuyendo en América del Norte y Europa a medida que las plantas de carbón se retiran. Eco Material Technologies procesa 2 millones de toneladas de puzolana de alta calidad Clase F de reservas en Pensilvania, beneficiándola para cumplir con los requisitos de calidad aplicables. La ceniza almacenada puede proporcionar una ruta de suministro alternativa, pero requiere un proceso de calificación consistente. El metacaolín tiene una base de suministro más distribuida y utiliza una temperatura de calcinación de 550-750°C, inferior a los 1.450°C utilizados para el clínker de cemento Portland. Una revisión de 2025 informó que los geopolímeros base de metacaolín pueden reducir las emisiones de dióxido de carbono en un 64% en comparación con el cemento Portland. Estos atributos respaldan el uso del metacaolín, donde la garantía de suministro y la contratación con menor contenido de carbono son ambas prioridades.
Por Industria de Usuario Final:
La Infraestructura Ancla la Demanda Mientras las Empresas de Agua Impulsan el CrecimientoLa infraestructura y las obras públicas representaron el 38,28% del mercado en 2026, mientras que se proyecta que las empresas de agua y aguas residuales crecerán a una CAGR del 13,27% hasta 2032. Las aplicaciones de infraestructura incluyen el parcheo de tableros de puentes, reparaciones de carreteras y rehabilitación de túneles, donde la resistencia química puede extender el intervalo entre ciclos de reparación. Las aplicaciones de transporte incluyen pavimentos aeroportuarios y mantenimiento ferroviario, donde la alta resistencia temprana es útil. La edificación y construcción, el sector industrial y energético, y otros usos conforman el resto de la demanda. El perfil de usuario final muestra que los activos públicos de alta demanda y los activos de servicios públicos de alta corrosión siguen siendo centrales para el mercado de morteros de reparación geopoliméricos.
Las empresas de agua tienen una oportunidad diferenciada para utilizar materiales certificados en infraestructura de agua potable. La certificación NSF/ANSI/CAN 61 respalda las aplicaciones de contacto con agua potable para productos de mortero geopolimérico calificados, permitiendo trabajos de rehabilitación que requieren una ruta clara para el cumplimiento de salud y materiales. Los mismos activos a menudo experimentan exposición repetida al agua, sulfatos, ácidos y corrosión biológica. Los programas de construcción sostenible también respaldan la adopción en reparaciones de edificios, donde una declaración ambiental de producto puede demostrar un menor potencial de calentamiento global. El mercado de morteros de reparación geopoliméricos puede beneficiarse cuando los equipos de especificación tratan la documentación de carbono como un requisito de contratación y favorecen a los fabricantes que combinan evidencia de pruebas, datos ambientales y soporte local para contratistas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Morteros de Reparación Geopoliméricos en APAC
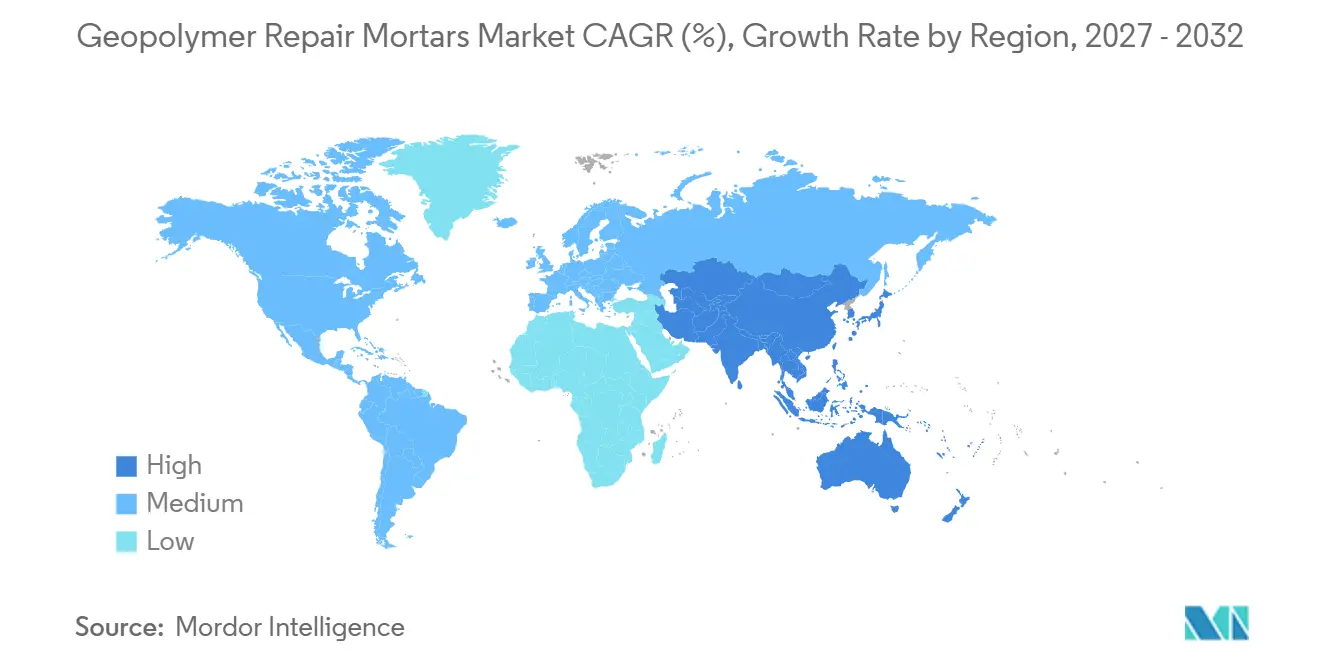
Asia-Pacífico representó una participación del 37,13% en 2026 y se prevé que registre una CAGR del 12,78% hasta 2032. El ciclo de renovación de infraestructuras de China respalda la demanda de reparación en puentes urbanos, alcantarillas, túneles ferroviarios y estructuras industriales construidas durante fases de expansión anteriores. El Plan Nacional de Infraestructuras de India tiene como objetivo INR 111 lakh crore (1,5 billones de USD) a lo largo de la década e incluye la rehabilitación de autopistas, puentes y redes de agua. Corea del Sur y Japón están avanzando en la adopción a través de investigaciones financiadas por el gobierno y proyectos piloto de adquisición municipal. Los parques de centrales de carbón en China, India, Indonesia y Australia respaldan la disponibilidad local de cenizas volantes, lo que puede reducir los costos de los precursores y disminuir la prima de precio de los productos geopoliméricos.
Mercado de Morteros de Reparación Geopoliméricos en América del Norte
América del Norte presenta una oportunidad impulsada por la contratación pública para el mercado de morteros de reparación geopoliméricos. Canadá exige una reducción mínima del 30% en el carbono incorporado en relación con la línea base de un proyecto para las licitaciones públicas pertinentes iniciadas después del 1 de septiembre de 2025. La herramienta Embodied Carbon in Construction Calculator (EC3) ayuda a los equipos de proyecto a utilizar datos de declaraciones ambientales de producto para la selección de materiales. Estados Unidos inició 12.306 proyectos de puentes en el marco de la Ley de Inversión en Infraestructuras y Empleo hasta el primer trimestre de 2025. Los materiales resistentes a productos químicos son relevantes cuando los propietarios especifican reparaciones para una vida útil de diseño adicional. La metodología de reporte de California, publicada en octubre de 2025, aplica requisitos de evaluación del ciclo de vida del edificio completo a ciertos proyectos comerciales a partir de enero de 2026.
Mercado de Morteros de Reparación Geopoliméricos en EMEA y América del Sur
La demanda en Europa está vinculada a la reparación de puentes, túneles e infraestructuras de aguas residuales, mientras que Oriente Medio y África se centran más en redes de agua y condiciones operativas salinas. El marco DIN 19573 de Alemania respalda el uso de revestimientos geopoliméricos en entornos de alcantarillado corrosivos y ha facilitado la entrada de productos comerciales en el mercado de reparación de aguas residuales. Los proveedores europeos están construyendo aceptación a través de registros de proyectos, ensayos y aprobaciones específicas por sector. En Oriente Medio, el programa de rehabilitación de aguas pluviales de Dubái ha proyectado un gasto de AED 30.000 millones (8,2 mil millones de USD) para respaldar materiales adecuados para reparaciones de sistemas hídricos. Los proyectos de desalinización y tuberías de Arabia Saudita ofrecen casos de uso donde la resistencia a la salmuera y al lavado ácido es relevante. América del Sur representa una participación menor en el mercado de morteros de reparación geopoliméricos, aunque los programas de renovación de puentes y autopistas de Brasil pueden generar demanda donde se disponga de una cadena de suministro regional.
Panorama Competitivo
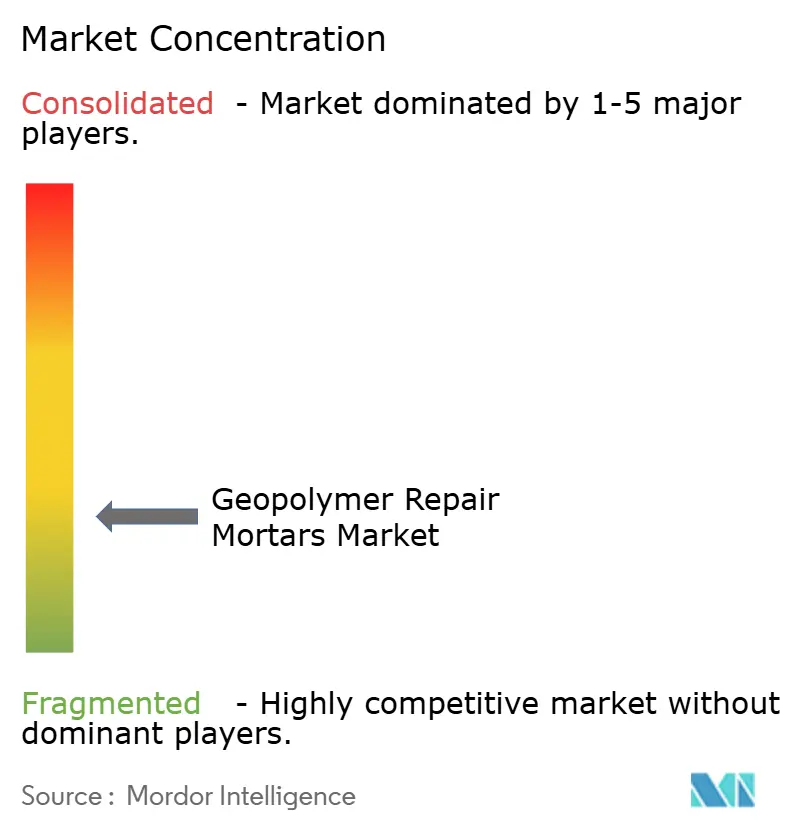
El mercado de morteros de reparación geopoliméricos está fragmentado, sin que ningún proveedor tenga una posición dominante en todos los tipos de productos y regiones. Sika AG, BASF, RPM International y Heidelberg Materials compiten a través de amplias carteras de productos químicos para la construcción y redes de distribución establecidas. Wagners, Zeobond Pty Ltd, Geopolymer Solutions LLC, Alchemy Geopolymer Solutions y Betolar PLC compiten aprovechando la experiencia técnica en calificación de precursores y el codesarrollo con propietarios de infraestructura. Los proveedores más grandes pueden introducir productos geopoliméricos a través de los canales de ventas de morteros de reparación existentes, mientras que los especialistas más pequeños pueden adaptar la química de los materiales y los acuerdos de suministro a las necesidades a nivel de proyecto. Esta combinación mantiene la competitividad en formulación de productos, aprobaciones regulatorias, distribución y servicio técnico.
Sika ofrece SikaCem-900 Geo W para concreto proyectado geopolimérico de un componente, SikaMonoTop-4500 Geo Hybrid para reparación vertical y en techo, y Sikacrete-6000 Geo Hybrid para reparación de concreto de gran profundidad. La empresa reporta reducciones de emisiones de gases de efecto invernadero del 20-50% para estos productos en comparación con las alternativas de cemento Portland ordinario. En enero de 2025, Sika lanzó SikaMonoTop-4500 Geo Hybrid con un tiempo de fraguado inicial de 60-70 minutos, lo que respalda la programación convencional de reparaciones. En noviembre de 2025, Heidelberg Materials acordó adquirir Walan Specialty Construction Products en Delaware, incluida una planta de molienda de escoria con una capacidad de 150.000 toneladas por año. La adquisición fortaleció su cartera de materiales cementosos bajos en carbono y amplió el acceso al suministro de Escoria Granulada de Alto Horno (GGBS). Estos desarrollos indican que la preparación para la aplicación y el control de precursores son prioridades competitivas.
Otra oportunidad competitiva son los productos que combinan datos de durabilidad, declaraciones ambientales de producto y compatibilidad con herramientas digitales de contabilidad de carbono. Los proveedores con aprobaciones reconocidas para la rehabilitación de aguas residuales pueden acceder a un grupo más definido de proyectos elegibles, y los materiales certificados en múltiples jurisdicciones pueden reducir la carga de aprobación para los propietarios de activos y los contratistas. La actividad de patentes de Sika Technology AG incluye una patente de espuma geopolimérica concedida en 2024, lo que refleja la inversión en el desarrollo de métodos de aplicación. La competencia en el mercado de morteros de reparación geopoliméricos, por tanto, se extiende más allá de la formulación del aglutinante para incluir el manejo del producto, los métodos de aplicación en campo, la documentación ambiental y las aprobaciones de proyectos.
Líderes de la Industria de Morteros de Reparación Geopoliméricos
-
Sika AG
-
Saint-Gobain
-
BASF
-
The Euclid Chemical Company
-
Pidilite Industries Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Morteros de Reparación Geopoliméricos Empresas cubiertas en este informe
- Alchemy Geopolymer Solutions
- BASF
- Betolar PLC
- ClockSpring|NRI
- Flexcrete Technologies Ltd.
- Geopolymer Solutions, LLC
- Heidelberg Materials AG
- Kryton International Inc.
- Pidilite Industries Ltd.
- RPM International Inc.
- Saint-Gobain
- Sika AG
- The Euclid Chemical Company
- Wagners
- Zeobond Pty Ltd
Desarrollos recientes de la industria en Mercado de Morteros de Reparación Geopoliméricos
- Noviembre de 2025: Heidelberg Materials North America firmó un acuerdo de compra vinculante para adquirir Walan Specialty Construction Products en Wilmington, Delaware. La adquisición incluyó una planta de molienda de escoria de tres años de antigüedad con una capacidad de 150.000 toneladas por año, que utiliza un molino vertical ubicado cerca del Puerto de Wilmington. La adquisición amplió la cartera de materiales cementosos bajos en carbono evoBuild de la empresa y extendió su alcance en el centro-este de Estados Unidos, una región con una demanda sustancial de rehabilitación de infraestructura de puentes y aguas residuales.
- Marzo de 2025: Vortex Europe GmbH anunció que su mortero de reparación geopolimérico Quadex GeoKrete recibió la certificación DIBt (Instituto Alemán de Tecnología de la Construcción) en Alemania. La certificación permitió el uso comercial en la rehabilitación de infraestructura de aguas residuales y validó los estándares de resistencia química, durabilidad estructural y cumplimiento ambiental del producto, respaldando la entrada al mercado en uno de los mercados de rehabilitación de infraestructura más grandes de Europa.
Alcance del Informe Global del Mercado de Morteros de Reparación Geopoliméricos
El mortero de reparación geopolimérico es un material de construcción sin cemento utilizado para parchear, restaurar y reforzar estructuras de concreto y mampostería dañadas. Se produce combinando materiales ricos en aluminosilicato, como ceniza volante, escoria o metacaolín, con una solución activadora alcalina.
El mercado de morteros de reparación geopoliméricos está segmentado por tipo de producto, materia prima, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en morteros de reparación geopoliméricos de un componente, morteros de reparación geopoliméricos de dos componentes, morteros de reparación geopoliméricos reforzados con fibra y otros tipos de producto. Por materia prima, el mercado está segmentado en base de ceniza volante, base de escoria, base de metacaolín, base de microsílice y otros. Por industria de usuario final, el mercado está segmentado en edificación y construcción, infraestructura y obras públicas, transporte, empresas de agua y aguas residuales, industrial y energético, y otros. El informe también cubre el tamaño del mercado y los pronósticos para los morteros de reparación geopoliméricos en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Morteros de Reparación Geopoliméricos de Un Componente |
| Morteros de Reparación Geopoliméricos de Dos Componentes |
| Morteros de Reparación Geopoliméricos Reforzados con Fibra |
| Otros Tipos de Producto |
| Base de Ceniza Volante |
| Base de Escoria |
| Base de Metacaolín |
| Base de Microsílice |
| Otros |
| Edificación y Construcción |
| Infraestructura y Obras Públicas |
| Transporte |
| Empresas de Agua y Aguas Residuales |
| Industrial y Energético |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Morteros de Reparación Geopoliméricos de Un Componente | |
| Morteros de Reparación Geopoliméricos de Dos Componentes | ||
| Morteros de Reparación Geopoliméricos Reforzados con Fibra | ||
| Otros Tipos de Producto | ||
| Por Materia Prima | Base de Ceniza Volante | |
| Base de Escoria | ||
| Base de Metacaolín | ||
| Base de Microsílice | ||
| Otros | ||
| Por Industria de Usuario Final | Edificación y Construcción | |
| Infraestructura y Obras Públicas | ||
| Transporte | ||
| Empresas de Agua y Aguas Residuales | ||
| Industrial y Energético | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Morteros de Reparación Geopoliméricos?
El tamaño del mercado de morteros de reparación geopoliméricos fue valorado en 115,78 millones de USD en 2026 y se estima que crecerá desde 128,54 millones de USD en 2027 hasta 219,93 millones de USD en 2032, a una CAGR del 11,34% durante el período de pronóstico (2027-2032).
¿Qué materia prima lidera la producción de morteros de reparación geopoliméricos?
Los sistemas base de ceniza volante mantuvieron una participación del 45,72% en 2026, mientras que se pronostica que las formulaciones base de metacaolín crecerán a una CAGR del 12,42% hasta 2032.
¿Qué usuario final ofrece la mayor oportunidad de crecimiento?
Se proyecta que las empresas de agua y aguas residuales crecerán a una CAGR del 13,27% hasta 2032, respaldadas por las necesidades de rehabilitación y las aplicaciones certificadas de agua potable.
¿Qué región lidera la demanda global?
Asia-Pacífico mantuvo una participación del 37,13% en 2026 y se pronostica que registrará una CAGR del 12,78% hasta 2032.