
Tamanho e Participação do Mercado de Ração Geneticamente Modificada
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 96.69 Bilhões de dólares |
| Tamanho do Mercado (2032) | 129.47 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.01 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ração Geneticamente Modificada por Mordor Intelligence
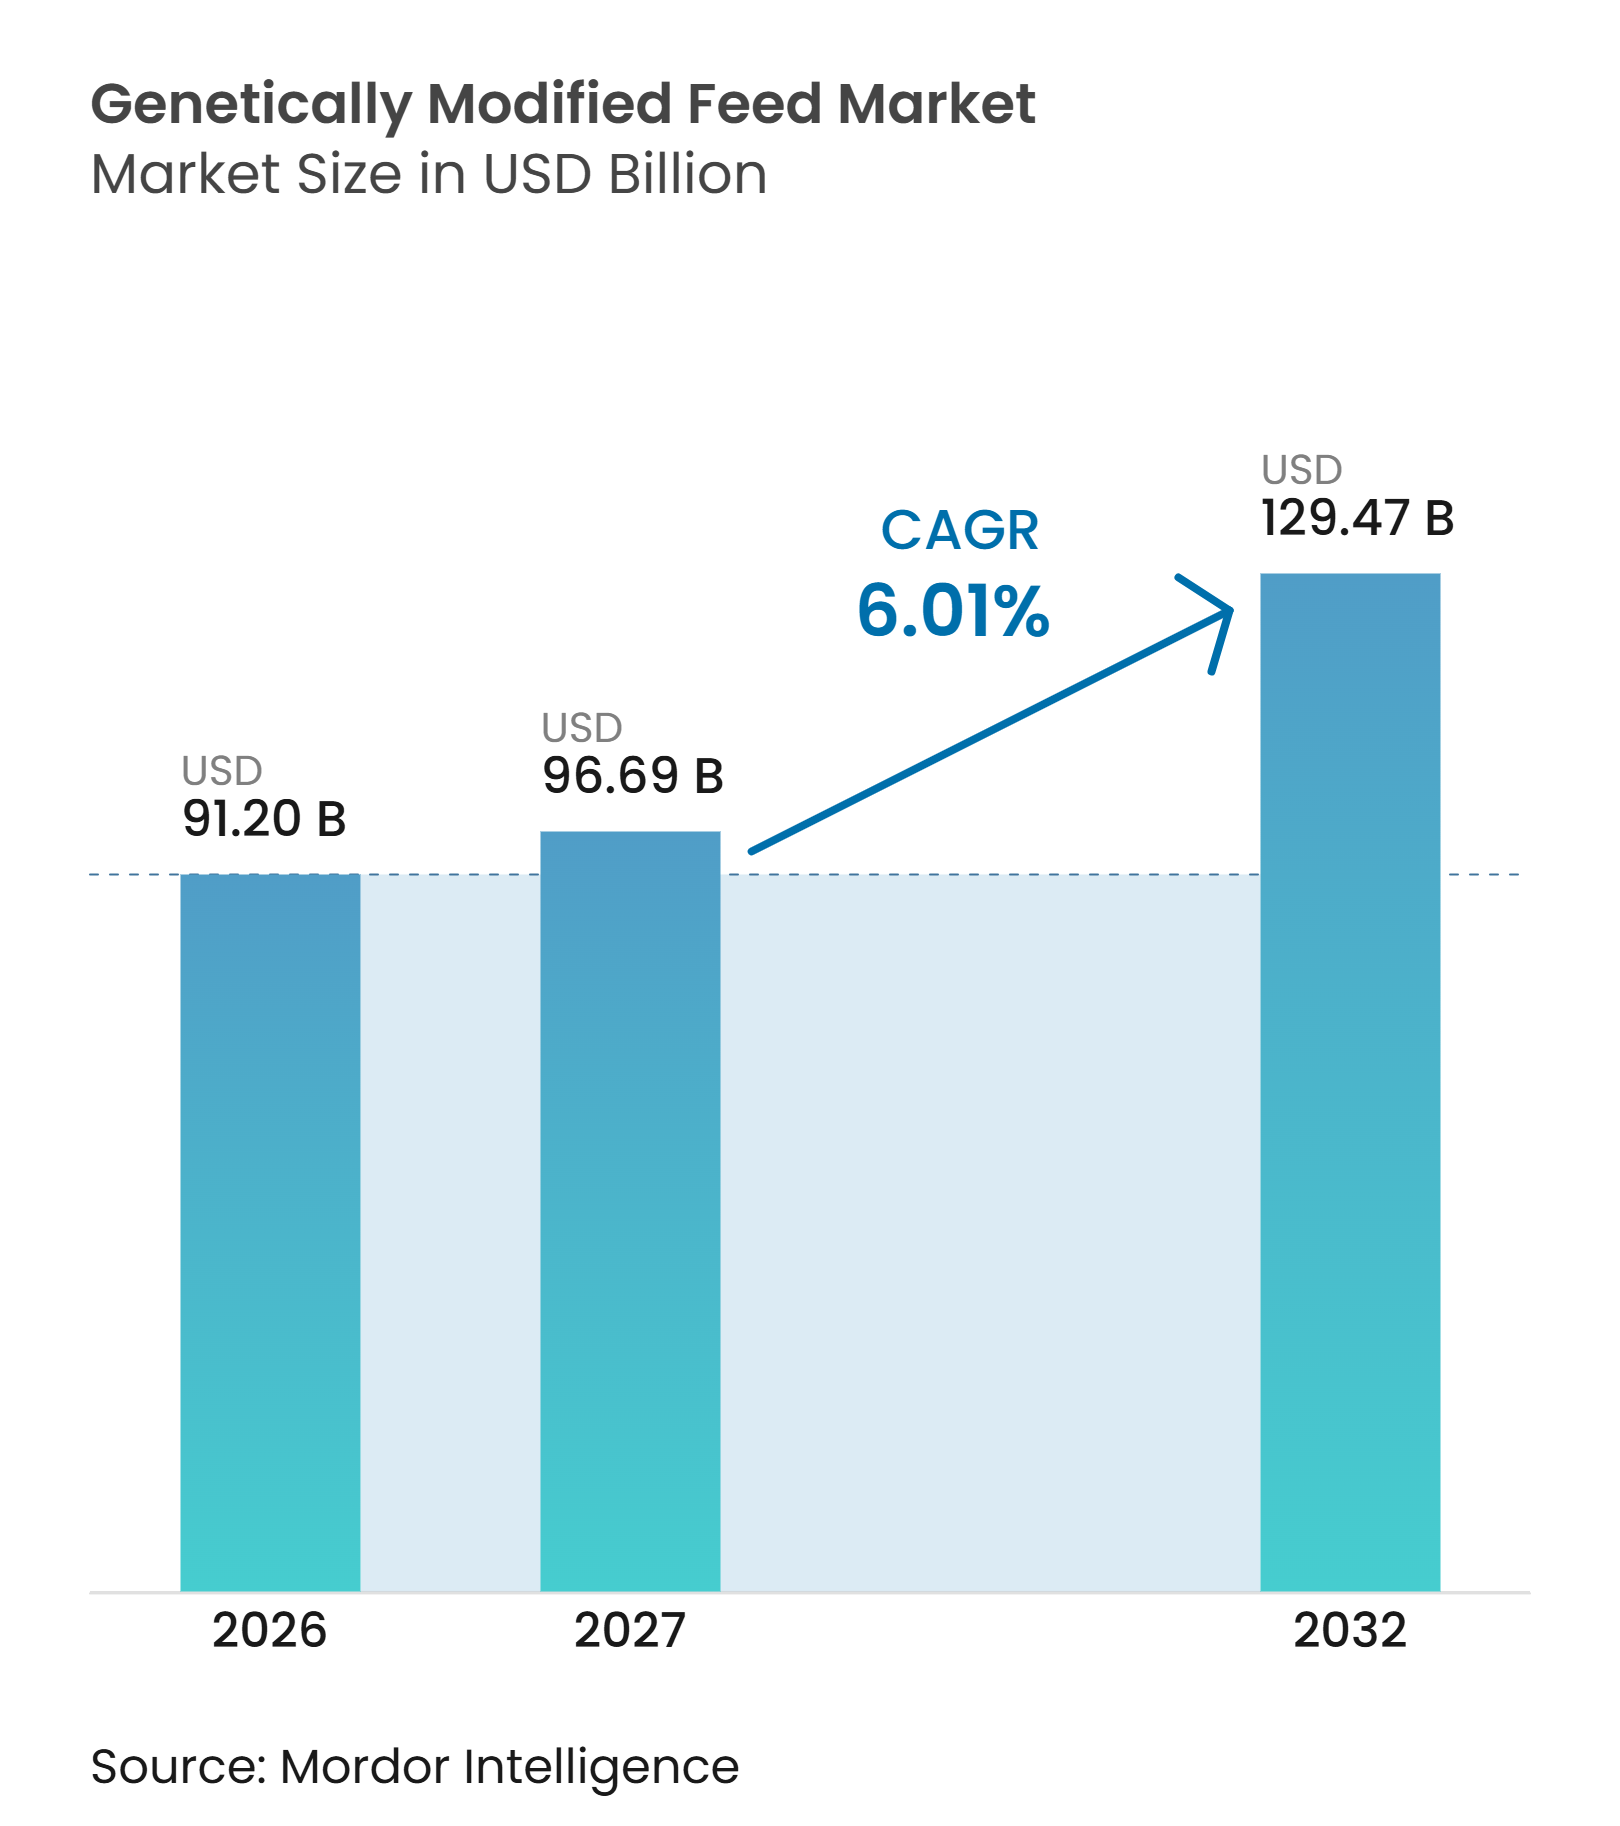
O tamanho do mercado de ração geneticamente modificada foi avaliado em 91,20 bilhões de USD em 2026 e tem previsão de crescimento de 96,69 bilhões de USD em 2027 para 129,47 bilhões de USD até 2032, a um CAGR de 6,01% de 2027 a 2032. O mercado é sustentado pelo uso estabelecido de soja e milho geneticamente modificados em cadeias de fornecimento de ração comercial que atendem a produtores de aves, suínos, ruminantes e aquicultura. Os compradores de ração estão atribuindo maior valor às características das culturas que apoiam a entrega de nutrientes, a consistência dos ingredientes e as escolhas de formulação. A soja com baixo teor de fitato, o milho com alto teor de lisina e as culturas com características empilhadas podem reduzir a dependência de determinados nutrientes suplementares e fortalecer o papel da formulação de ração nas decisões de aquisição. Diferenças regulatórias, requisitos de fornecimento não geneticamente modificado e custos de preservação de identidade continuam a gerar fricção, particularmente em cadeias de fornecimento orientadas ao comércio. A demanda por proteína animal a preços competitivos na Ásia-Pacífico e na África sustenta o uso contínuo de insumos de culturas geneticamente modificadas em grandes sistemas de produção comercial.
Principais Conclusões do Relatório
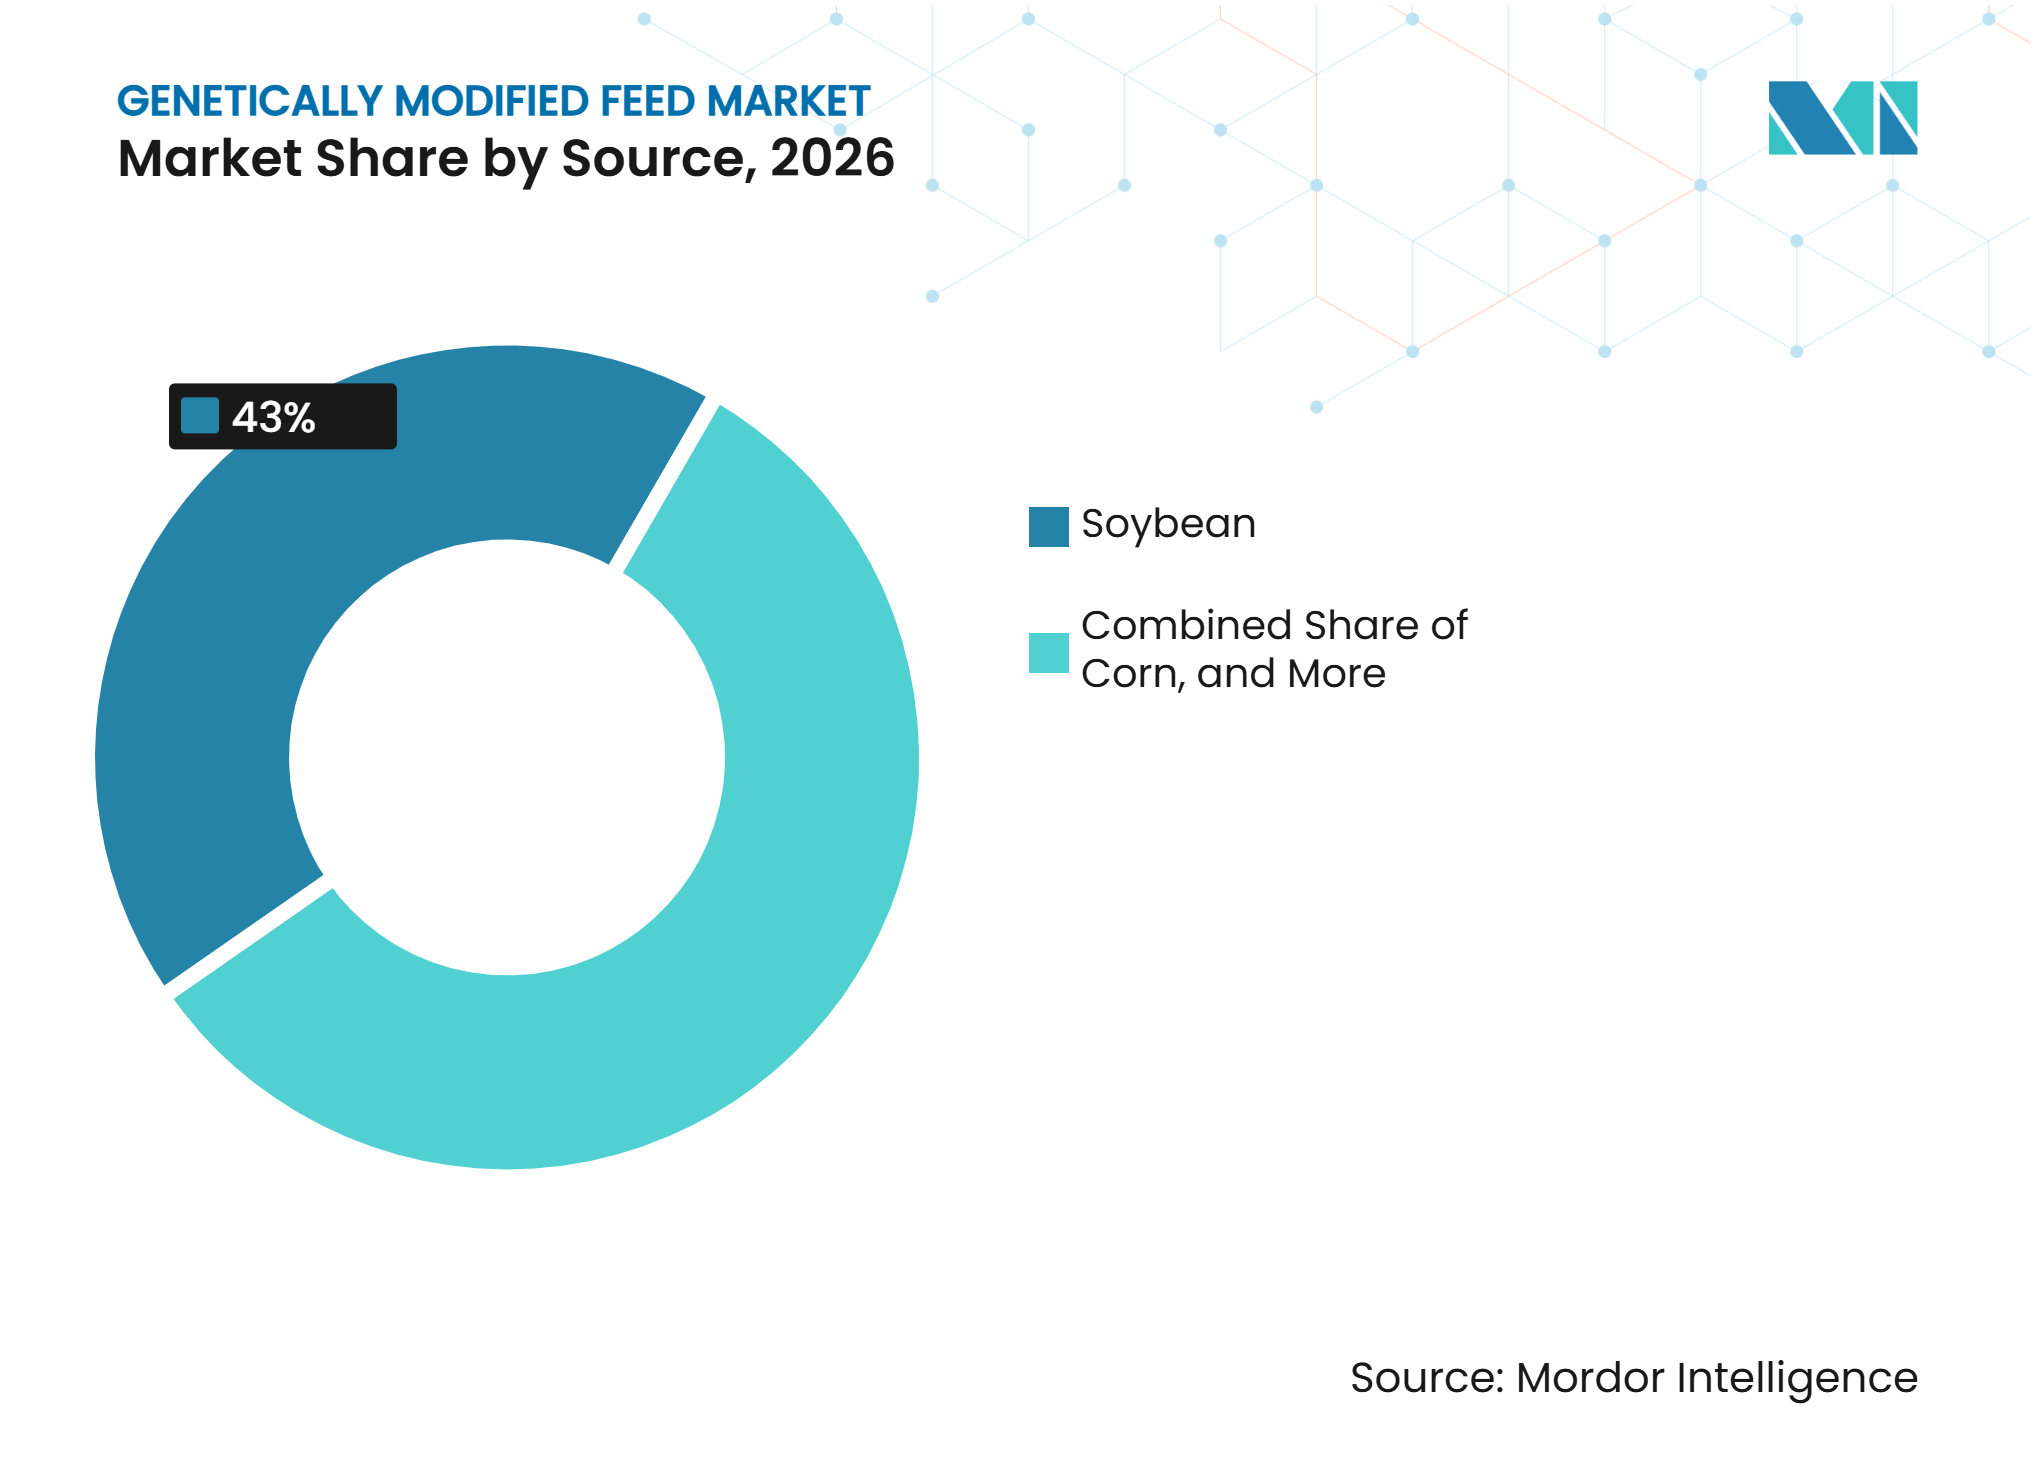
- Por fonte, a soja representou 43% da participação do mercado de ração geneticamente modificada em 2026, enquanto o milho tem previsão de crescimento a um CAGR de 6,8% de 2027 a 2032.
- Por tipo de ração, os concentrados representaram 52% do tamanho do mercado de ração geneticamente modificada em 2026 e têm previsão de crescimento a um CAGR de 6,3% de 2027 a 2032.
- Por forma, os pellets representaram 46% da participação de mercado em 2026, enquanto a ração líquida tem previsão de crescimento a um CAGR de 6,7% de 2027 a 2032.
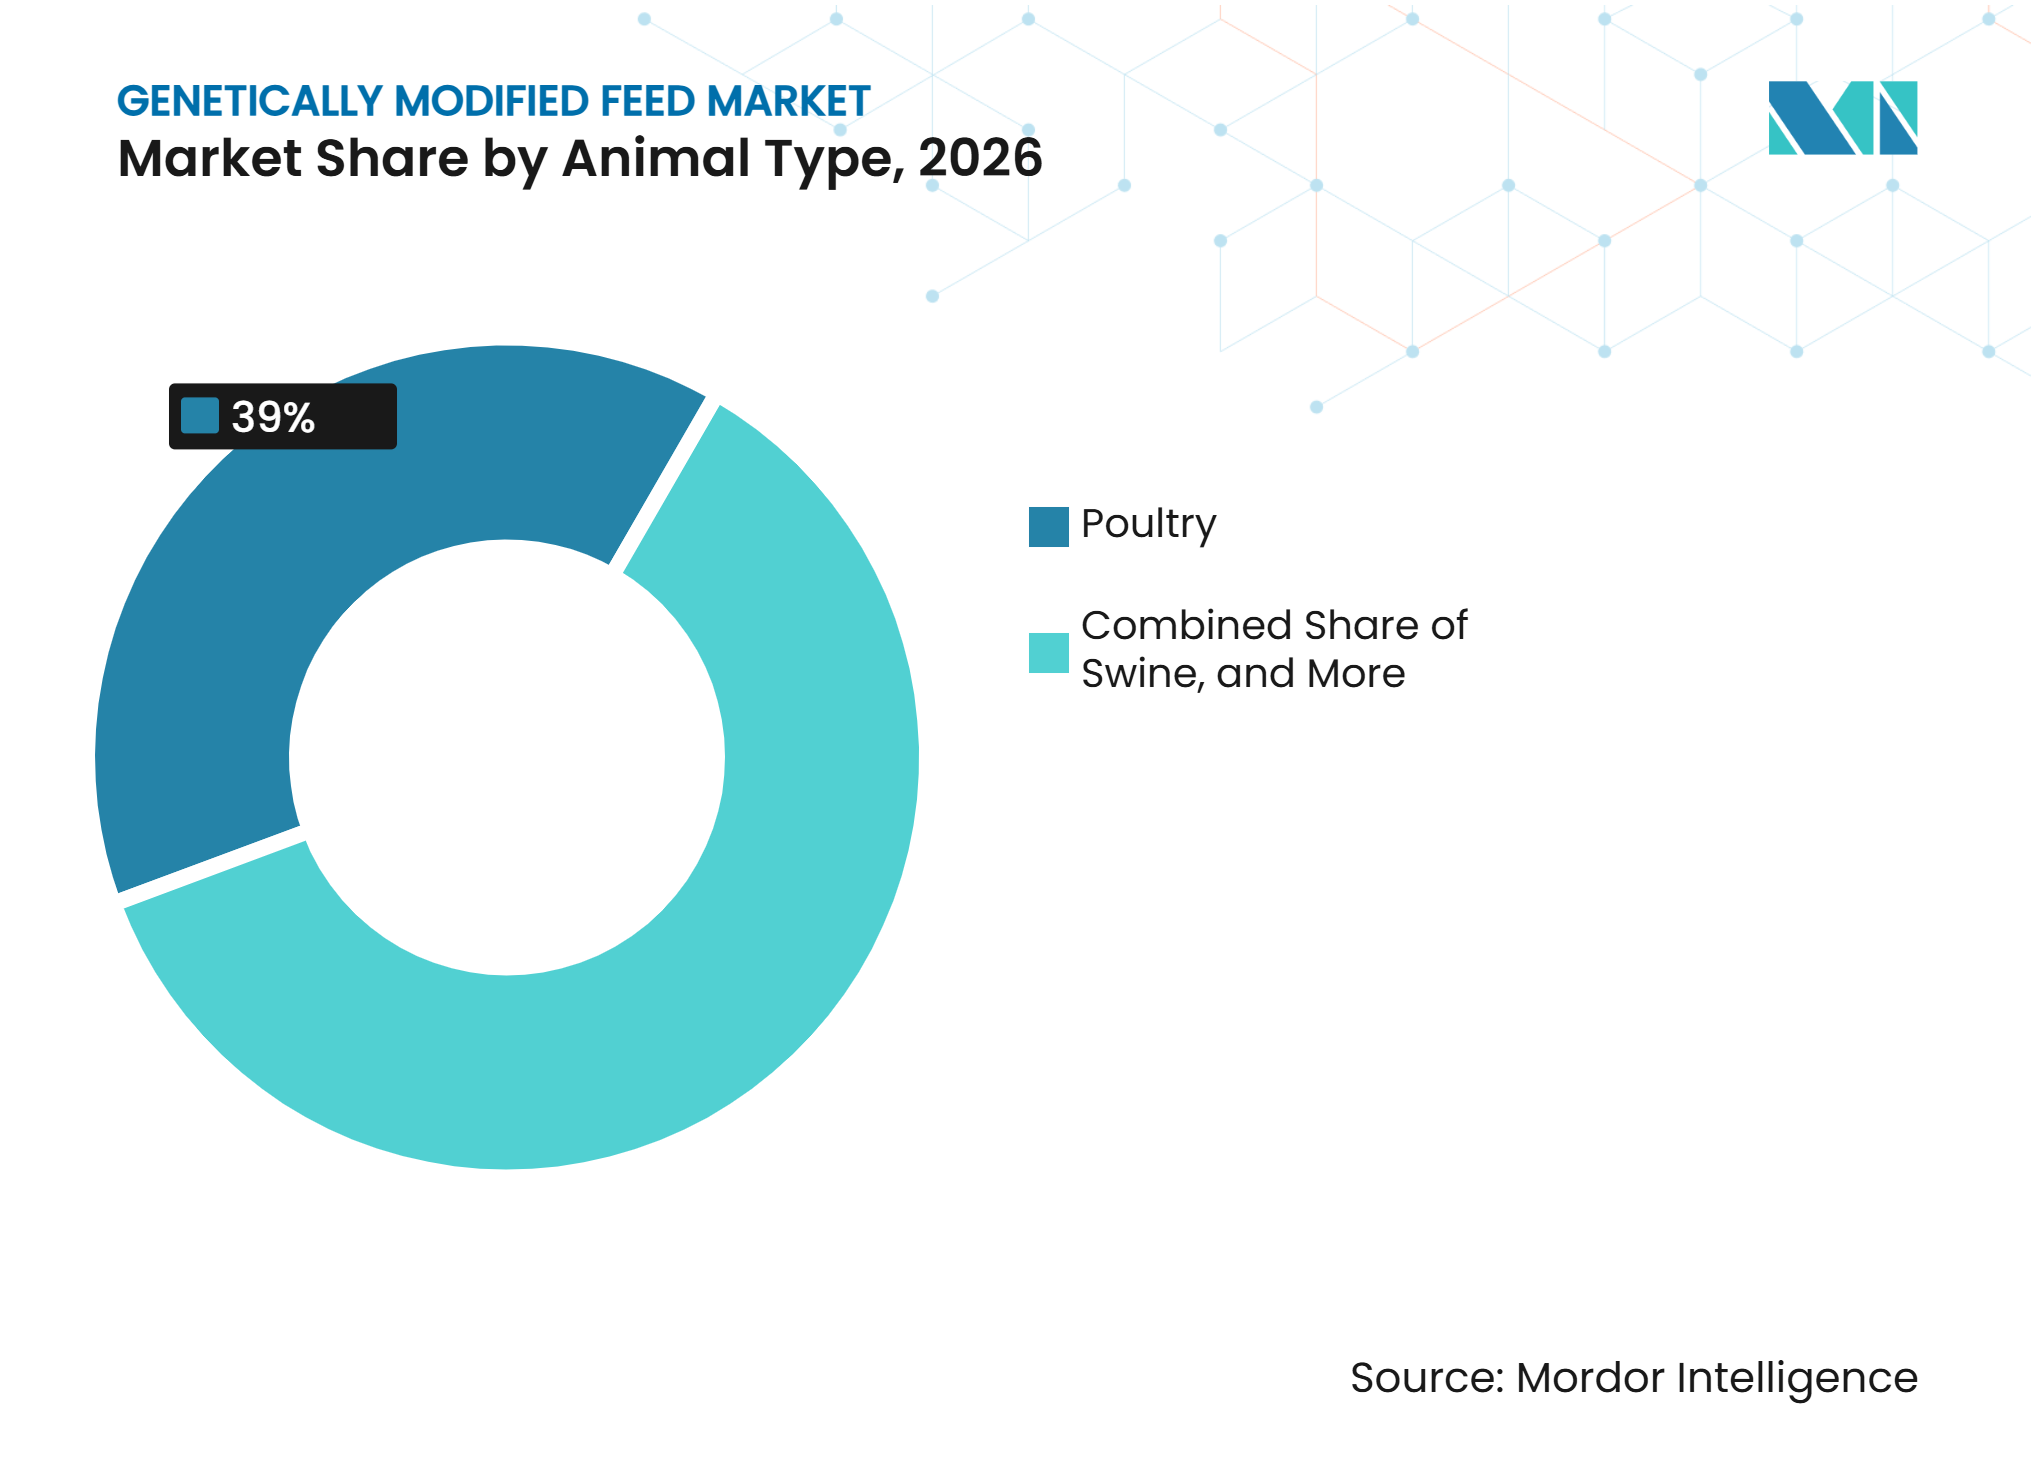
- Por tipo de animal, as aves representaram 39% da participação de mercado em 2026, enquanto a aquicultura tem previsão de crescimento a um CAGR de 7,4% de 2027 a 2032.
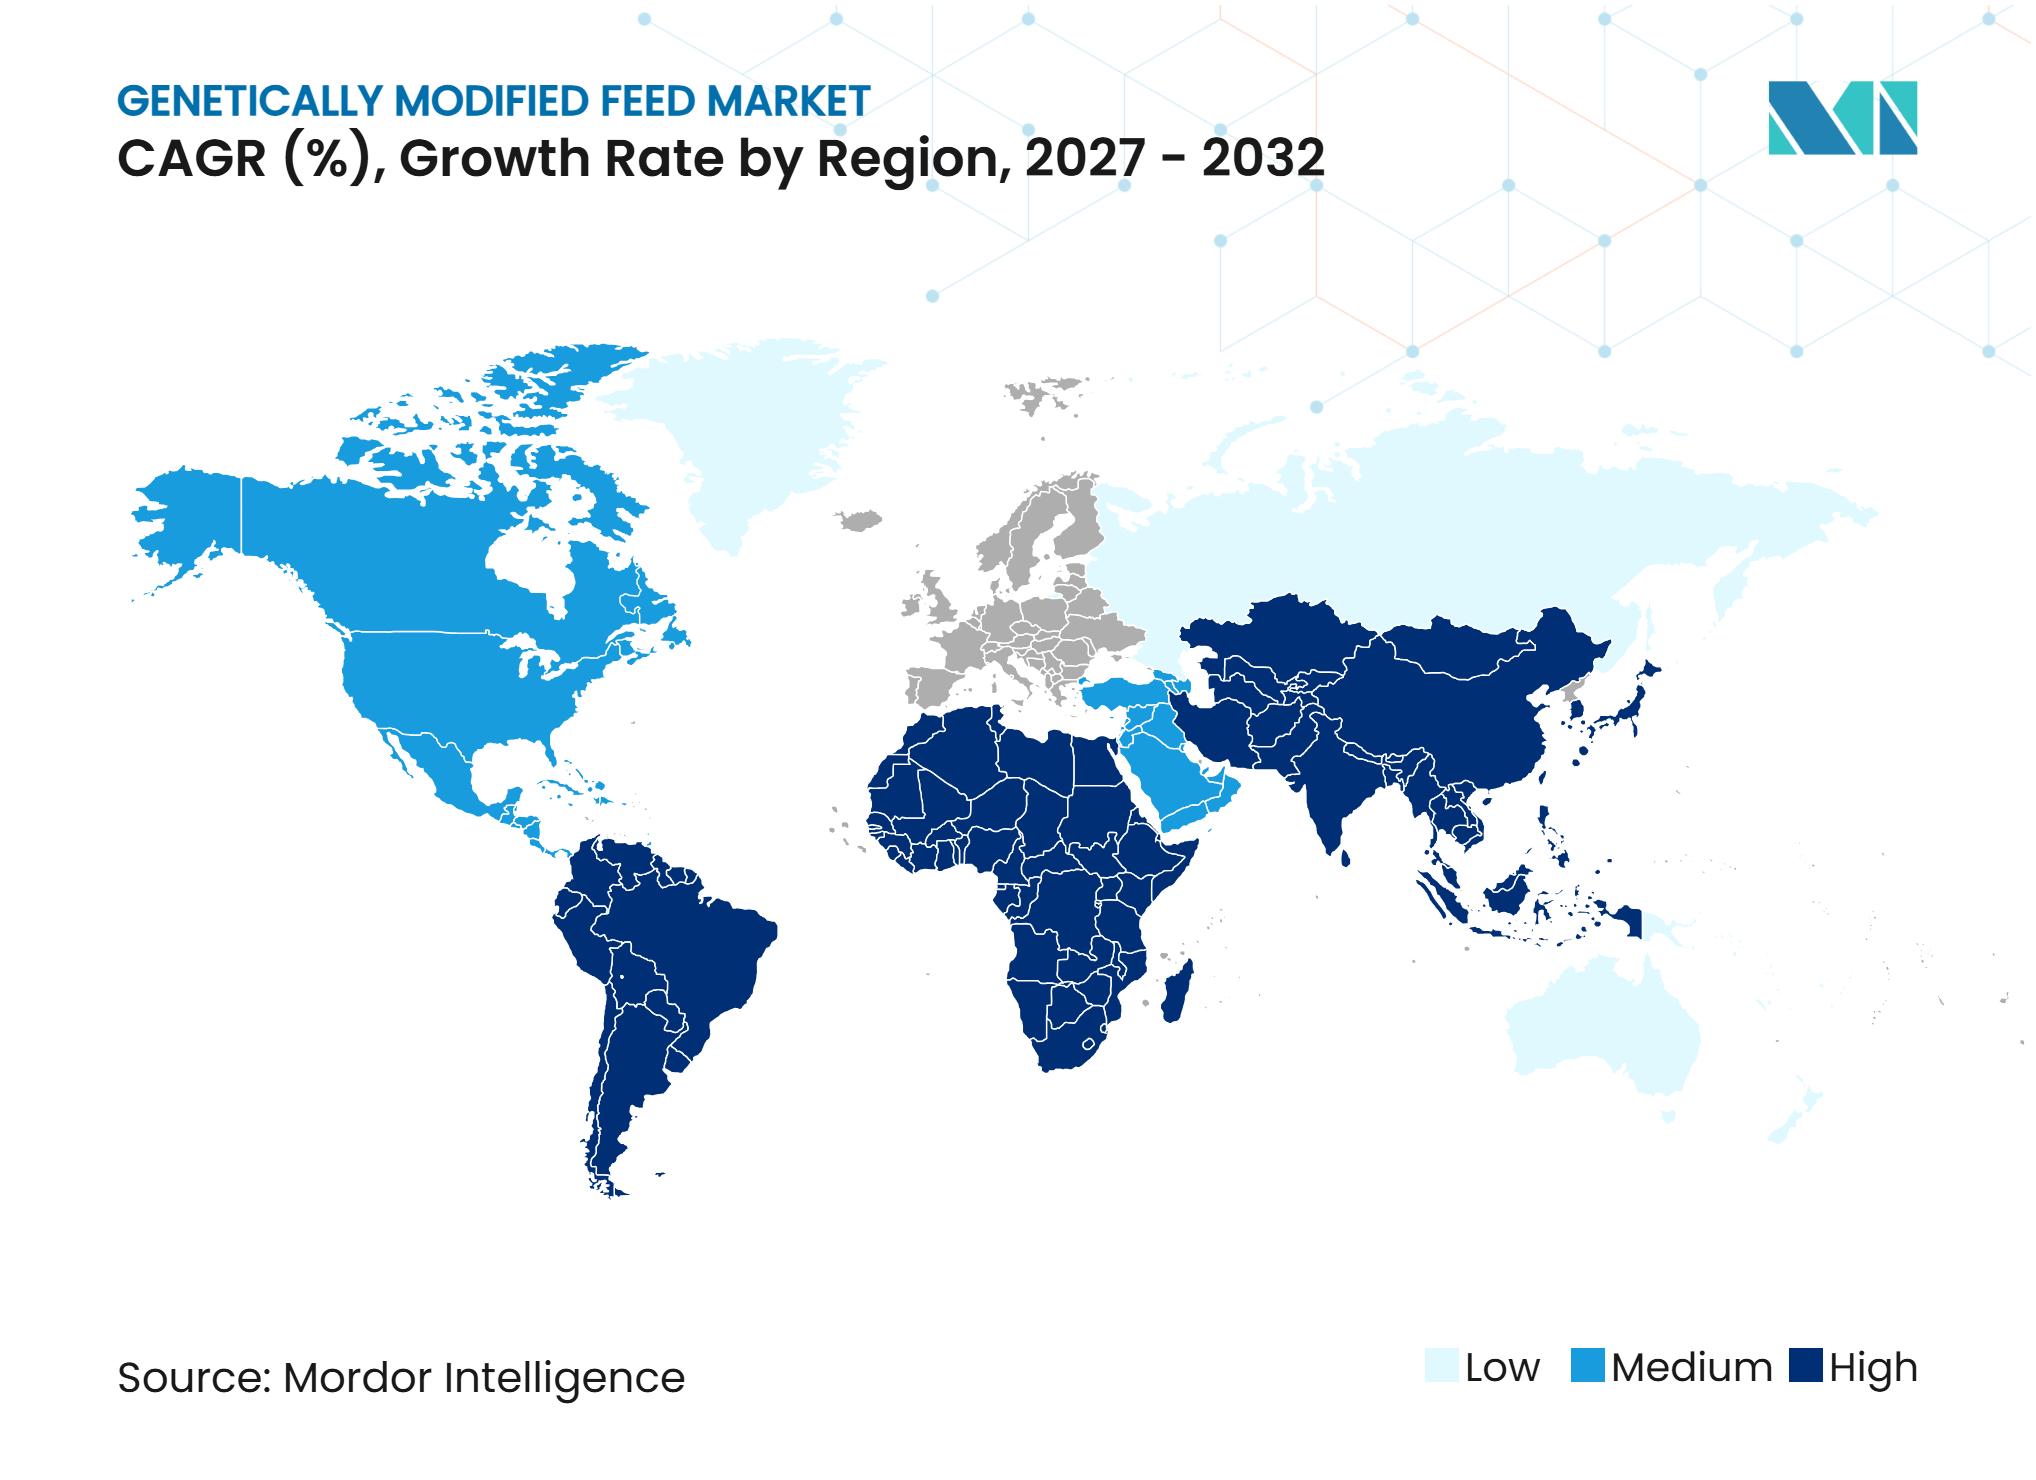
- Por geografia, a América do Norte representou 30% da participação de mercado em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 7,2% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Demanda por Proteína Animal Acessível | +1.5% | Global, mais forte na Ásia-Pacífico e na África | Longo prazo (≥ 4 anos) |
| Adoção Crescente de Milho e Soja Biotecnológicos em Cadeias de Fornecimento de Ração | +1.2% | América do Norte e América do Sul, estendendo-se à Ásia-Pacífico | Médio prazo (2-4 anos) |
| Conversão Alimentar e Eficiência no Uso de Nutrientes | +0.8% | Global, mais forte na Europa e na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento da Produção Intensiva de Aves, Suínos e Aquicultura | +1.0% | Ásia-Pacífico, África e Oriente Médio | Longo prazo (≥ 4 anos) |
| Crescente Demanda por Fornecimento de Ingredientes de Ração Rastreáveis e com Características Específicas | +0.5% | Corredores comerciais da Europa, América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção Crescente de Culturas Geneticamente Modificadas com Valor Nutricional Aprimorado | +0.4% | Global, com ganhos iniciais na América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Proteína Animal Acessível
O consumo de proteína animal em economias de baixa e média renda continua a sustentar a demanda por ração animal comercial. O Departamento de Agricultura dos Estados Unidos (USDA) projetou um aumento de 2% no desaparecimento doméstico de farelo de soja no ano de comercialização 2025/26, sustentado pela maior produção de suínos e aves [1]. Essa demanda sustenta o uso de farelo de soja e milho em formulações de ração em larga escala. O mercado de ração geneticamente modificada se beneficia do papel consolidado dos ingredientes derivados de culturas geneticamente modificadas nas estruturas de custos dos produtores comerciais de animais. Embora ingredientes não geneticamente modificados estejam disponíveis por meio de programas específicos de fornecimento, sua disponibilidade e custo podem limitar seu uso como substitutos em larga escala nas formulações de ração convencionais. À medida que a produção de aves e suínos se expande, os fabricantes de ração têm incentivos mais fortes para garantir fornecimentos consistentes de ingredientes ricos em proteínas e energia, sustentando a demanda por insumos de ração geneticamente modificada.
Adoção Crescente de Milho e Soja Biotecnológicos em Cadeias de Fornecimento de Ração
O grão geneticamente modificado tornou-se um insumo comercial consolidado nas principais regiões produtoras de ração, particularmente nas Américas. O cultivo generalizado de milho e soja geneticamente modificados sustenta a disponibilidade de ingredientes essenciais, incluindo farelo de soja e milho, utilizados em formulações de alimentação animal. O mercado de ração geneticamente modificada também se beneficia da adoção mais ampla de variedades com características empilhadas, que podem sustentar a produtividade das culturas e a confiabilidade do fornecimento em condições de agricultura comercial. O Brasil e a Argentina desempenham papéis importantes nesse sistema de fornecimento, pois sua produção de soja e milho conecta a agricultura regional ao comércio global de ração. Grandes fabricantes de ração e integradores de pecuária que operam nesses mercados também se beneficiam de redes consolidadas de fornecimento de culturas geneticamente modificadas, tornando a transição para ingredientes alternativos mais complexa.
Conversão Alimentar e Eficiência no Uso de Nutrientes
As características das culturas vinculadas a traços genéticos estão levando os compradores de ração a avaliar os ingredientes geneticamente modificados além de seu custo de aquisição. Um estudo apoiado pelo Conselho Nacional de Suinocultura constatou que suínos alimentados com dietas contendo milho e farelo de soja geneticamente modificados com baixo teor de fitato, sem fósforo inorgânico suplementar, excretaram 53% menos fósforo no esterco do que suínos alimentados com dietas convencionais à base de milho e farelo de soja [2]. As culturas com baixo teor de fitato melhoram a disponibilidade de fósforo para os animais, reduzindo a necessidade de fósforo suplementar e ajudando os produtores de animais a gerenciar os requisitos nutricionais e a composição do esterco. Esses benefícios nutricionais criam oportunidades para o mercado de ração geneticamente modificada, particularmente entre fabricantes de ração e produtores de animais que buscam melhorar a utilização de nutrientes e reduzir os impactos ambientais relacionados à ração.
Crescimento da Produção Intensiva de Aves, Suínos e Aquicultura
Os sistemas de produção intensiva de aves, suínos e aquicultura dependem de fornecimentos consistentes de ração em alto volume e nutricionalmente equilibrada. O Departamento de Agricultura dos Estados Unidos (USDA) projetou o uso de milho para ração e uso residual em 6,1 bilhões de bushels para o ano de comercialização 2025/26, ressaltando o papel substancial do milho no consumo doméstico de ração animal. Os produtores de aves e suínos dependem fortemente de rações padronizadas à base de milho e farelo de soja, enquanto a aquicultura oferece um canal adicional para ingredientes proteicos de origem vegetal. Os concentrados de proteína de soja podem substituir uma parte do farelo de peixe utilizado em formulações selecionadas de ração para aquicultura. As restrições ao fornecimento de peixes capturados na natureza também incentivam os fabricantes de ração a explorar fontes alternativas de proteína para peixes e camarões de cultivo. À medida que a capacidade de aquicultura se expande pela Ásia, América do Sul e África Oriental, a demanda por ingredientes de ração de origem vegetal tende a criar oportunidades adicionais para o mercado de ração geneticamente modificada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Regulamentações Divergentes de Aprovação, Rotulagem e Importação entre Mercados | -0.8% | União Europeia e Reino Unido, estendendo-se ao Japão e à Coreia do Sul | Longo prazo (≥ 4 anos) |
| Preferência de Consumidores e Varejistas por Produtos Não Geneticamente Modificados | -0.6% | Europa e canais de varejo premium da América do Norte | Médio prazo (2-4 anos) |
| Custos de Logística Segregada, Preservação de Identidade e Testes de Características | -0.5% | Global, mais forte em cadeias de fornecimento orientadas à exportação | Médio prazo (2-4 anos) |
| Concentração de Licenças de Características e Dependência de Fornecedores de Sementes | -0.3% | América do Norte e América do Sul, estendendo-se à Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Divergentes de Aprovação, Rotulagem e Importação entre Mercados
As diferenças nos requisitos de aprovação, rotulagem e importação entre países continuam sendo uma restrição significativa ao mercado de ração geneticamente modificada. A União Europeia avalia individualmente os eventos de culturas geneticamente modificadas no âmbito de seu quadro de autorização de alimentos e rações, com a Autoridade Europeia para a Segurança dos Alimentos conduzindo a avaliação científica de segurança. O Conselho Consultivo de Biossegurança da Bélgica também analisa os pedidos e fornece pareceres científicos como parte desse processo, enquanto seu registro lista os pedidos de alimentos e rações em diferentes estágios de avaliação [3]. A China pode aprovar eventos de culturas importadas em um cronograma diferente do dos principais países produtores de culturas. Essas diferenças criam um risco de rejeiço de remessas quando os carregamentos incluem eventos que não receberam aprovação no mercado de destino. Os fabricantes de ração que obtêm ingredientes em múltiplas jurisdições devem, portanto, monitorar as aprovações específicas de eventos, os requisitos de rotulagem e as regulamentações de importação. A divergência regulatória aumenta os custos de conformidade e cria incerteza nas aquisições internacionais e no fornecimento de ingredientes para ração.
Preferência de Consumidores e Varejistas por Produtos Não Geneticamente Modificados
Programas de varejo premium e alimentação em Europa e América do Norte podem exigir que os produtos de origem animal provenham de animais criados com ração não geneticamente modificada. A CropLife Europe estimou que uma proibição das importações de soja geneticamente modificada poderia aumentar os custos de ração comercial na União Europeia em até 20%, pois os fabricantes de ração precisariam obter soja não geneticamente modificada mais cara e ingredientes alternativos. Esses requisitos aumentam o custo de fornecimento de produtos que atendem às alegações de não geneticamente modificado. No entanto, sua influência varia entre os canais de venda, pois os mercados de commodities e de serviços de alimentação podem dar menos ênfase a tais alegações. As especificações dos varejistas também podem se estender aos fabricantes de ração e fornecedores de grãos, mesmo onde os regulamentos permitem ração geneticamente modificada. Como resultado, o mercado de ração geneticamente modificada pode enfrentar acesso limitado a canais de varejo premium onde os requisitos de fornecimento não geneticamente modificado são prevalentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte:
A Soja Lidera Enquanto o Milho se ExpandeA soja representou 43% da participação de mercado de ração geneticamente modificada em 2026, refletindo seu papel central como insumo proteico de origem vegetal em rações comerciais. O farelo de soja sustenta dietas de aves, suínos, aquicultura e ruminantes devido ao seu teor de proteína consolidado. A canola contribui com proteína e energia onde a produção de soja é menos competitiva, notadamente no Canadá e em partes da Europa. A canola geneticamente modificada oferece características de tolerância a herbicidas e estabilidade de rendimento que sustentam o fornecimento localizado de ração. O farelo de caroço de algodão é utilizado principalmente como insumo proteico para ruminantes em regiões produtoras de algodão. A alfafa geneticamente modificada, incluindo as variedades Roundup Ready cultivadas comercialmente nos Estados Unidos, é utilizada principalmente como alimentação animal, particularmente para gado leiteiro. Outros insumos de ração geneticamente modificada incluem ingredientes derivados de beterraba sacarina. Em 2025, a Autoridade Europeia para a Segurança dos Alimentos emitiu um parecer científico favorável sobre a beterraba sacarina geneticamente modificada KWS20-1 para usos em alimentos e rações, apoiando sua avaliação regulatória na União Europeia.
O milho tem previsão de crescimento a uma CAGR de 6,8% de 2027 a 2032. O milho permanece um componente importante do consumo doméstico de grãos para ração nos Estados Unidos, sustentado por seu uso extensivo em formulações de alimentação animal. O milho com características empilhadas sustenta tanto o fornecimento de energia quanto a confiabilidade da produção em sistemas intensivos de criação animal. A soja e o milho são os ingredientes centrais no mercado de ração geneticamente modificada porque os moinhos de ração podem obtê-los em escala comercial global. Essa combinação de altas taxas de inclusão na ração e disponibilidade comercial consolidada sustenta o papel crescente do milho nas formulações de alimentação animal geneticamente modificada.



Por Tipo de Ração:
Os Concentrados Lideram e Crescem Mais RapidamenteOs concentrados representaram 52% do tamanho do mercado de ração geneticamente modificada em 2026 e têm previsão de crescimento a uma CAGR de 6,3% de 2027 a 2032. O farelo de soja, o grão de milho, o farelo de canola e o farelo de caroço de algodão são insumos ricos em proteínas ou energia que se enquadram nessa categoria. Os sistemas de criação de aves e suínos dependem de concentrados porque não conseguem utilizar eficientemente dietas com alto teor de fibras. Seu crescimento, portanto, sustenta maiores volumes de ração de ingredientes à base de culturas geneticamente modificadas. A expansão contínua dos sistemas de produção monogástrica que dependem de formulações padronizadas de concentrados impulsiona o mercado de ração geneticamente modificada.
As forragens incluem feno, silagem e produtos à base de alfafa e são mais relevantes para bovinos leiteiros e de corte. A alfafa geneticamente modificada estende o uso de culturas biotecnológicas ao fornecimento de forragem em mercados aprovados, especialmente nos Estados Unidos e no Canadá. Seu uso é mais limitado devido ao ritmo mais lento de intensificação em ruminantes em comparação com aves ou aquicultura. As cadeias de fornecimento de feno orientadas para exportação também enfrentam preocupações de coexistência onde a forragem não geneticamente modificada exige um prêmio de importação. O Japo e a Coreia do Sul são exemplos notáveis de mercados com essa preferência. As forragens permanecem relevantes para o mercado de ração geneticamente modificada, mas seu crescimento é mais lento do que o dos sistemas de alimentação comercial liderados por concentrados.
Por Forma:
Os Pellets Lideram Enquanto o Líquido Cresce Mais RapidamenteOs pellets representaram 46% da participação de mercado em 2026, pois são amplamente utilizados em dietas para aves, suínos, aquicultura e animais especiais. A peletização melhora a uniformidade dos nutrientes, limita a separação dos ingredientes e apoia a entrega automatizada de ração. Os fareletes são utilizados principalmente em dietas iniciais e de crescimento para aves, enquanto a farinha permanece relevante em operações domésticas, de estilo de vida e comerciais menores onde os equipamentos de peletização não são economicamente viáveis. A seleção da forma da ração depende da espécie, da escala da fazenda, das necessidades de manuseio de ingredientes e dos métodos de entrega.
A ração líquida tem previsão de crescimento a um CAGR de 6,7% de 2027 a 2032, sustentada por sua adoção crescente na produção suína, onde pode incorporar coprodutos úmidos do processamento de alimentos e biocombustíveis. A ração líquida apoia programas de alimentação mais direcionados, especialmente onde coprodutos úmidos estão disponíveis localmente. Em outubro de 2025, a Archer-Daniels-Midland Company expandiu seus serviços de nutrição animal baseados em dados SINCRO para o México, Indonésia e mercados europeus. A expansão fortalece o suporte técnico regional e as capacidades de nutrição de precisão da empresa. Esses serviços refletem o uso crescente de formulação e monitoramento habilitados por dados na produção comercial de pecuária.
Por Tipo de Animal:
As Aves Lideram Enquanto a Aquicultura Cresce Mais RapidamenteAs aves representaram 39% da participação do mercado de ração geneticamente modificada em 2026, sustentadas pelos substanciais requisitos de ração das operações comerciais de frangos de corte e poedeiras. As dietas para aves dependem comumente de milho e farelo de soja, que estão amplamente disponíveis como ingredientes derivados de culturas geneticamente modificadas. Os suínos também representam um tipo de animal importante, particularmente na China, na União Europeia e na América do Norte, onde a produção de carne suína em larga escala requer fornecimentos consistentes de ração à base de milho e farelo de soja.
A aquicultura tem previsão de crescimento a um CAGR de 7,4% de 2027 a 2032, sustentada pelo uso crescente de concentrados de proteína vegetal como substitutos parciais do farelo de peixe em rações para camarão, tilápia, salmão e bagre. O uso desses ingredientes cria oportunidades adicionais para o uso de proteínas derivadas de culturas geneticamente modificadas em formulações de ração para aquicultura. Os ruminantes permanecem um segmento importante, pois os sistemas de produção de leite e carne bovina requerem fornecimentos substanciais de forragem e ração concentrada. Alimentos para animais de estimação, ração equina e outras categorias de animais representam participações menores do mercado, com a demanda variando com base nos requisitos nutricionais dos animais e nas formulações de ração.

Análise Geográfica
América do Norte: Infraestrutura Consolidada de Culturas Geneticamente Modificadas Sustenta a Escala do Mercado
A América do Norte representou 30% da participação de mercado em 2026. A região possui infraestrutura estabelecida de culturas biotecnológicas e ampla adoção comercial de milho e soja geneticamente modificados. O crescimento está mais estreitamente ligado à formulação de precisão, nutrição específica por espécie e ingredientes funcionais do que a grandes aumentos na penetração de culturas geneticamente modificadas. Os Estados Unidos e o Canadá se beneficiam de cadeias de fornecimento de grãos e ração estreitamente conectadas. A supervisão regulatória é realizada pela Administração de Alimentos e Medicamentos (FDA) nos Estados Unidos e pela Agência Canadense de Inspeção de Alimentos (CFIA) no Canadá. O México representa um mercado importante para ingredientes de ração geneticamente modificada, com as importações de milho previstas para atingir um recorde de 25,9 milhões de toneladas métricas no ano de comercialização 2024/25 para atender à demanda da indústria de alimentação animal. No entanto, as restrições ao cultivo doméstico de milho geneticamente modificado e a incerteza regulatória em torno da biotecnologia continuam a afetar o fornecimento e o acesso ao mercado. Os fornecedores de ração estão respondendo combinando o fornecimento de culturas com serviços de formulação e entrega habilitados por dados.
Ásia-Pacífico: Expansão da Produção de Ração Sustenta a Demanda por Ingredientes
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 7,2% de 2027 a 2032, a taxa mais rápida entre as regiões. China, Vietnã, Tailândia, Indonésia, Índia e Coreia do Sul estão expandindo a produção de aves, suínos e aquicultura. A demanda por ração está aumentando juntamente com a capacidade de importação de soja e outros insumos de culturas geneticamente modificadas. No Japão, na Coreia do Sul e em partes do Sudeste Asiático, as regras de importação de produtos geneticamente modificados para uso em ração podem ser mais permissivas do que as que regem o uso em alimentos. Essa distinção regulatória sustenta os fluxos contínuos de ingredientes de ração mesmo onde os padrões de rotulagem para o consumidor são rigorosos. O papel dos insumos de ração geneticamente modificada importados pode se fortalecer à medida que as fábricas buscam fornecimento consistente de proteínas para esses programas mais especializados.
América do Sul, Europa, África e Oriente Médio: Trajetórias de Crescimento Divergentes
A América do Sul se beneficia dos sistemas integrados de produção de soja e milho do Brasil e da Argentina, que sustentam o fornecimento regional de ingredientes de ração geneticamente modificada. Em agosto de 2025, BASF SE, Corteva, Inc. e M.S. Technologies, L.L.C. assinaram um acordo de licenciamento para introduzir uma característica de resistência a nematoides em soja nas variedades Enlist E3 e Conkesta E3 no Brasil, expandindo o portfólio de características de culturas baseadas em biotecnologia do país. A Europa continua dependente de farelo de soja e milho importados, ao mesmo tempo em que aplica requisitos de aprovação específicos por evento, o que aumenta os custos de conformidade. A Autoridade Europeia para a Segurança dos Alimentos (EFSA) realiza avaliações científicas de risco de pedidos de alimentos e ração geneticamente modificados na União Europeia. O Conselho Consultivo de Biossegurança da Bélgica também fornece assessoria científica sobre questões de biossegurança e mantém informações sobre pedidos em processo de avaliação regulatória. Na África, a expansão das operações comerciais de aves e aquicultura está sustentando a demanda por ração composta e ingredientes derivados de culturas geneticamente modificadas. O Oriente Médio continua a depender de grãos e ração composta importados, enquanto os programas de segurança alimentar na Arábia Saudita e nos Emirados Árabes Unidos apoiam o investimento em sistemas de pecuária e aquicultura. Essas regiões enfrentam diferentes condições regulatórias e logísticas, criando oportunidades distintas no mercado de ração geneticamente modificada: a América do Sul está fortalecendo o fornecimento de culturas a montante, a Europa está enfatizando a conformidade regulatória, e a África e o Oriente Médio estão sustentando a demanda de ração a jusante.
Cenário Competitivo
Concentração do Mercado
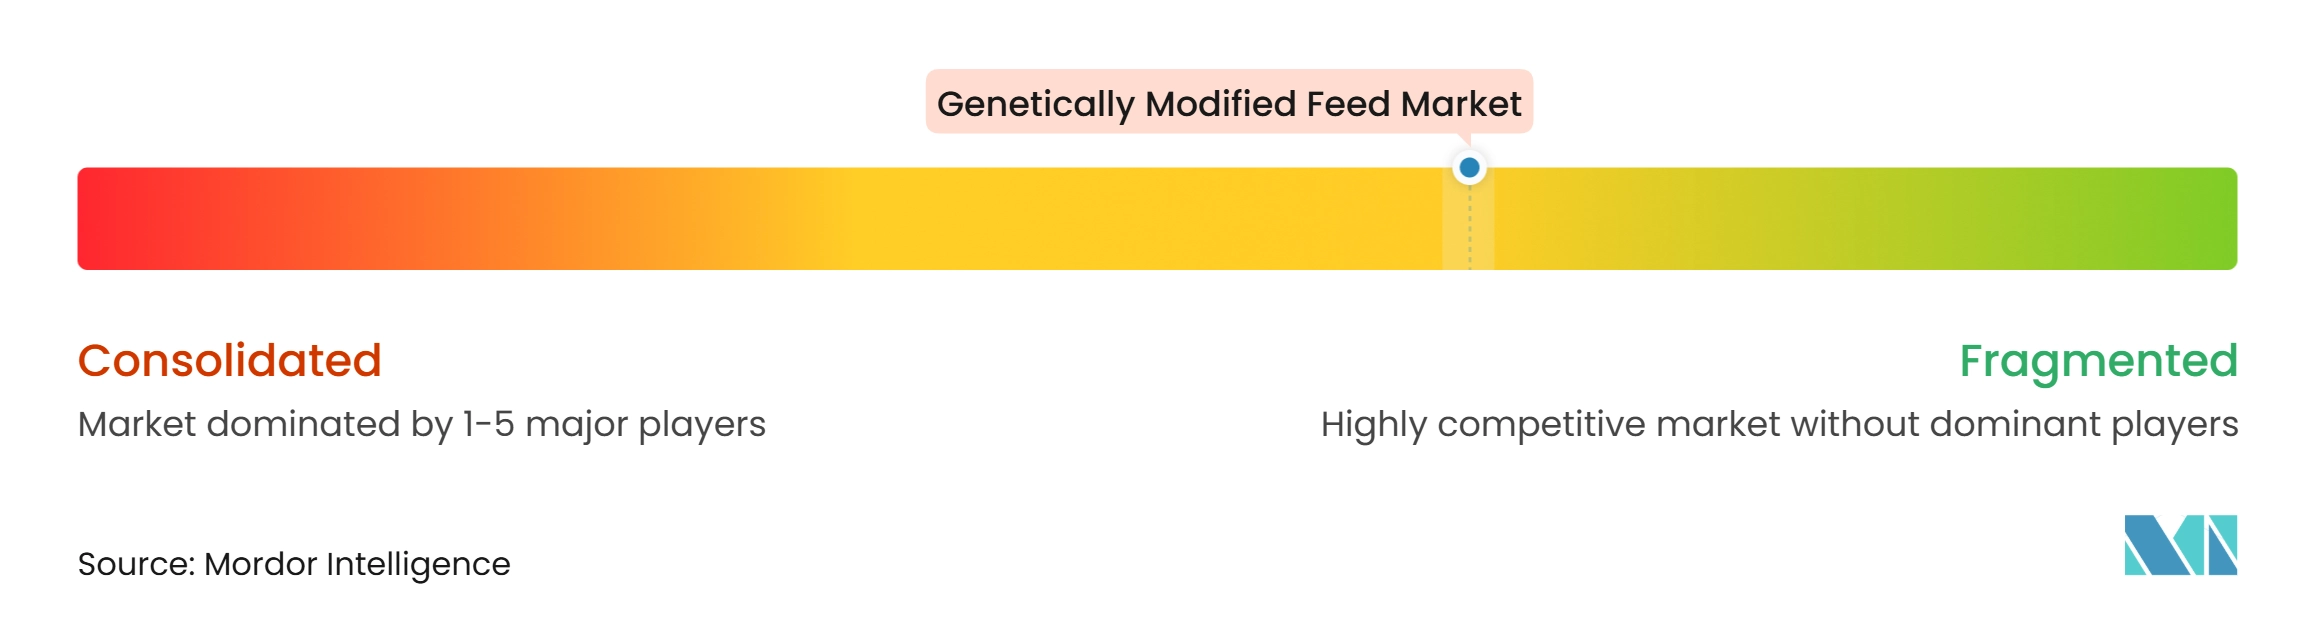
O mercado de ração geneticamente modificada estava moderadamente fragmentado em 2026. Bayer AG, Corteva, Inc., Cargill, Incorporated, Archer-Daniels-Midland Company e Nutreco N.V. estão entre as principais empresas que operam nos segmentos de biotecnologia a montante e processamento de commodities agrícolas e no segmento de nutrição animal a jusante do mercado. Bayer AG e Corteva, Inc. fortalecem o cenário competitivo a montante por meio de características de culturas geneticamente modificadas e tecnologias de sementes, enquanto Cargill e Archer-Daniels-Midland Company participam por meio do processamento de commodities agrícolas, fornecimento de ingredientes de ração e nutrição animal. Nutreco N.V. contribui por meio da produção de ração composta e soluções de nutrição animal para pecuária e aquicultura. A concorrência ao longo dessas etapas da cadeia de valor é influenciada pelo desenvolvimento de biotecnologia, acesso a matérias-primas agrícolas, capacidades de formulação de ração, eficiência de fornecimento e redes de distribuição. Empresas com capacidades integradas de fornecimento e produção de ração podem gerenciar melhor a disponibilidade de matérias-primas e atender a diversos requisitos de nutrição animal.
Archer-Daniels-Midland Company e Alltech anunciaram um acordo definitivo em setembro de 2025 para estabelecer uma joint venture de alimentação animal na América do Norte que combinará 43 fábricas de ração nos Estados Unidos e no Canadá. Esperava-se que a joint venture fosse lançada no primeiro trimestre de 2026. A joint venture planejada combina capacidade de fabricação de ração com serviços de nutrição e técnicos. Cargill, Incorporated inaugurou uma nova instalação de ração de varejo em Granger, Washington, em agosto de 2025, com capacidade anual de produção e embalagem de 120.000 toneladas. A instalação conta com pesagem automatizada de sacos, sistemas de mistura e dosagem de precisão e garantia de selagem de sacos baseada em inteligência artificial. Esses desenvolvimentos indicam que a capacidade de serviço está se tornando um fator competitivo cada vez mais importante no mercado de ração geneticamente modificada.
Oportunidades permanecem em formulações específicas por características, sistemas de rastreabilidade e dietas para aquicultura que reduzem o uso de farelo de peixe. Guangdong Haid Group, New Hope Liuhe e Tongwei estão expandindo modelos integrados de ração para fazenda em sistemas de produção asiáticos, conferindo-lhes vantagens de custo e de mercado local em aves, suínos e aquicultura. Os fatores de conformidade também influenciam o posicionamento competitivo, pois aprovações mais amplas de eventos podem expandir as opções de fornecimento de matérias-primas. O acordo de características de soja de 2025 da BASF SE no Brasil reflete o investimento contínuo em características de culturas baseadas em biotecnologia e os esforços para expandir sua disponibilidade nos principais mercados agrícolas. O mercado de ração geneticamente modificada continua a ser moldado pelas relações entre desenvolvedores de características, processadores de commodities, fabricantes de ração e operadores de fazendas.
Líderes do Setor de Ração Geneticamente Modificada
-
Bayer AG
-
Corteva, Inc.
-
Cargill, Incorporated
-
Archer-Daniels-Midland Company
-
Nutreco N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ração Geneticamente Modificada Empresas cobertas neste relatório
- Bayer AG
- Corteva, Inc.
- Cargill, Incorporated
- Archer-Daniels-Midland Company
- Charoen Pokphand Foods Public Company Limited
- Nutreco N.V.
- Land O'Lakes, Inc.
- Guangdong Haid Group Co., Ltd.
- New Hope Liuhe Co., Ltd.
- Tongwei Co., Ltd.
- De Heus Voeders B.V.
Desenvolvimentos industriais recentes em Mercado de Ração Geneticamente Modificada
- Março de 2026: A KOMO Biosciences concedeu à Syngenta uma licença de avaliação de pesquisa para avaliar sua plataforma KOMbine para modificação precisa do genoma em milho. O acordo permite que a Syngenta avalie a tecnologia não viral baseada em integrase da KOMO para integração direcionada de DNA em milho, apoiando a pesquisa em estágio inicial sobre o desenvolvimento de características de culturas.
- Agosto de 2025: A BASF SE, a Corteva, Inc. e a M.S. Technologies, L.L.C. assinaram um acordo de licenciamento de características para desenvolver e comercializar uma característica de soja GM resistente a nematoides, a primeira solução biotecnológica direcionada a nematoides lesionadores de raízes e nematoides do cisto da soja para o mercado brasileiro, a ser integrada às plataformas de soja Enlist E3 e Conkesta E3 da Corteva, pendente de aprovação regulatória.
- Março de 2023: A Corteva, Inc. e a Bunge anunciaram uma colaboração plurianual para desenvolver e comercializar variedades de soja com maior teor de proteína, perfis de aminoácidos melhorados e menores fatores antinutricionais. A Corteva contribuirá com suas capacidades de germoplasma, edição genética e descoberta de características, enquanto a Bunge atuará como processadora exclusiva da oleaginosa e comercializadora do farelo de soja e do óleo resultantes para aplicações em ração.
Escopo do Relatório Global do Mercado de Ração Geneticamente Modificada
A ração geneticamente modificada consiste em ingredientes de alimentação animal derivados de culturas cujo material genético foi modificado por meio de técnicas de engenharia genética para introduzir características específicas, como tolerância a herbicidas, resistência a insetos ou características nutricionais melhoradas. Esses ingredientes são utilizados em formulações de ração para diferentes tipos de animais para sustentar a nutrição animal e atender aos requisitos da produção comercial de ração. O relatório do mercado de ração geneticamente modificada é segmentado por fonte (soja, milho, canola, caroço de algodão, alfafa e outras fontes), por tipo de ração (forragens e concentrados), por forma (pellets, migalhas, farinha e líquido), por tipo de animal (aves, suínos, ruminantes, aquicultura, alimentos para animais de estimação, equinos e outros tipos de animais) e por geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Soja |
| Milho |
| Canola |
| Caroço de Algodão |
| Alfafa |
| Outras Fontes |
| Volumosos |
| Concentrados |
| Pellets |
| Fareletes |
| Farinha |
| Líquido |
| Aves |
| Suínos |
| Ruminantes |
| Aquicultura |
| Alimentos para Animais de Estimação |
| Equinos |
| Outros Tipos de Animais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Espanha | |
| Reino Unido | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Tailândia | |
| Vietnã | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Fonte | Soja | |
| Milho | ||
| Canola | ||
| Caroço de Algodão | ||
| Alfafa | ||
| Outras Fontes | ||
| Por Tipo de Ração | Volumosos | |
| Concentrados | ||
| Por Forma | Pellets | |
| Fareletes | ||
| Farinha | ||
| Líquido | ||
| Por Tipo de Animal | Aves | |
| Suínos | ||
| Ruminantes | ||
| Aquicultura | ||
| Alimentos para Animais de Estimação | ||
| Equinos | ||
| Outros Tipos de Animais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Espanha | ||
| Reino Unido | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Tailândia | ||
| Vietnã | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de ração geneticamente modificada?
O tamanho do mercado de ração geneticamente modificada foi avaliado em 91,20 bilhões de USD em 2026 e tem previsão de crescimento de 96,69 bilhões de USD em 2027 para 129,47 bilhões de USD até 2032, a um CAGR de 6,01% de 2027 a 2032.
Qual tipo de ração representa a maior participação do mercado de ração geneticamente modificada?
Os concentrados representaram 52% do mercado de ração geneticamente modificada em 2026, refletindo seu uso para fornecer energia e proteína concentradas nas dietas de pecuária.
Qual tipo de animal representa a maior participação do mercado de ração geneticamente modificada?
As aves representaram 39% da participação do mercado de ração geneticamente modificada em 2026, sustentadas pelo uso extensivo de farelo de soja e milho nas dietas de aves.
Qual segmento tem previsão de crescimento mais rápido por fonte no mercado de ração geneticamente modificada?
O milho tem previsão de crescimento a um CAGR de 6,8% de 2027 a 2032, sustentado por seu uso generalizado como ingrediente energético na alimentação animal.
Qual região tem previsão de crescimento mais rápido no mercado de ração geneticamente modificada?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 7,2% de 2027 a 2032, sustentada pela expansão da produção de aves, suínos e aquicultura.