
Marktgröße und Marktanteil für genetisch veränderte Futtermittel
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 96.69 Milliarden US-Dollar |
| Marktgröße (2032) | 129.47 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.01 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für genetisch veränderte Futtermittel von Mordor Intelligence
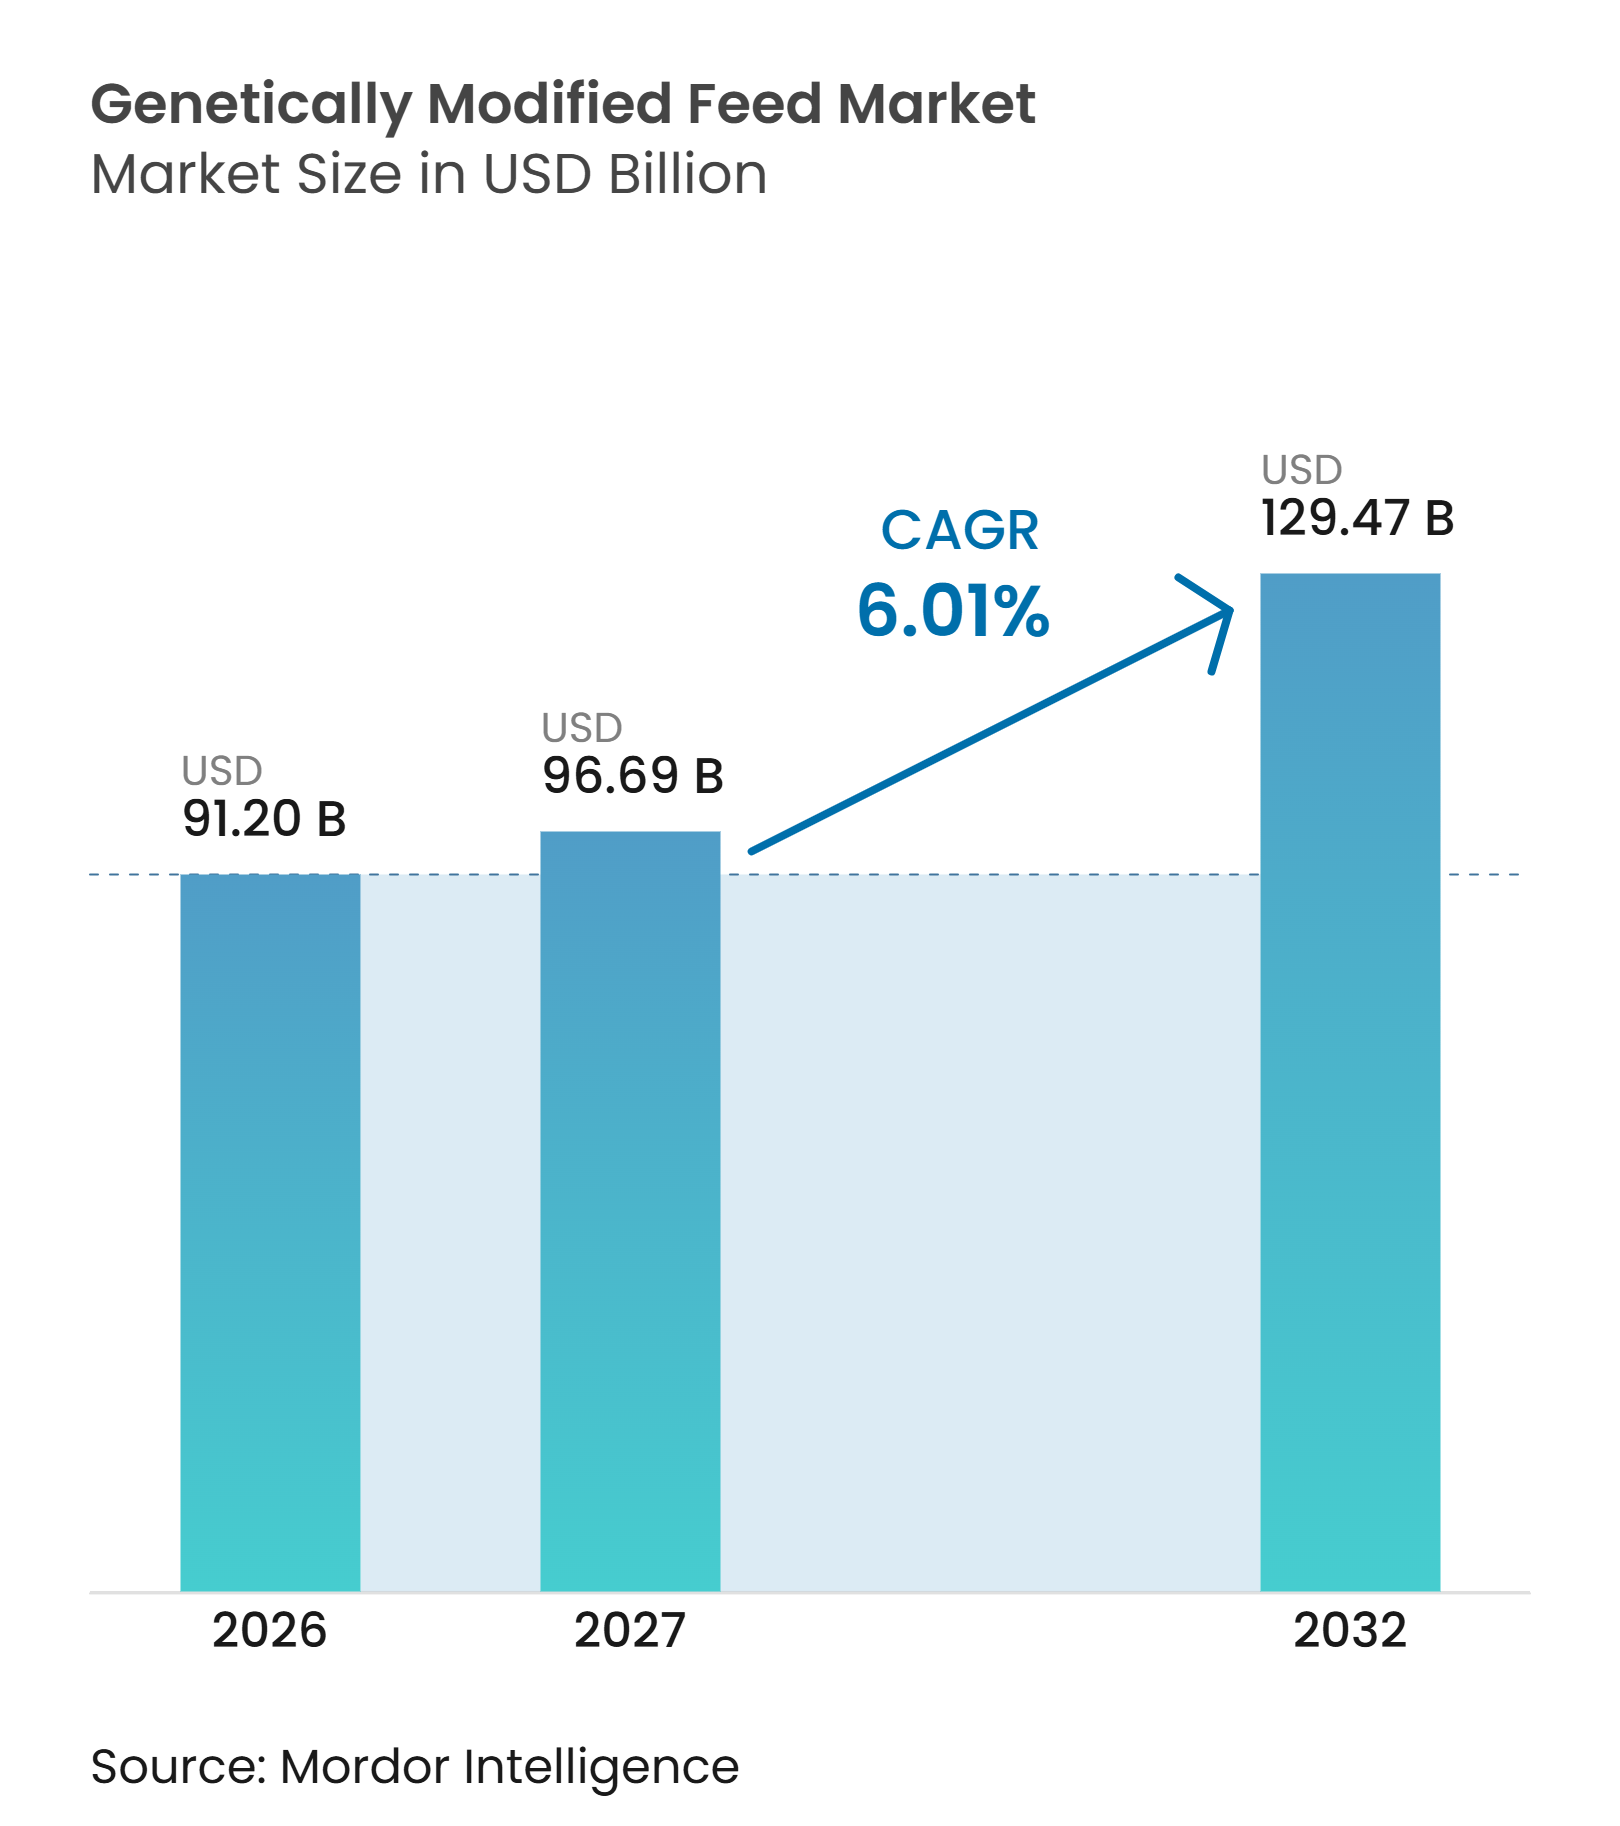
Die Marktgröße für genetisch veränderte Futtermittel wurde 2026 auf 91,20 Milliarden USD geschätzt und soll von 96,69 Milliarden USD im Jahr 2027 auf 129,47 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,01 % von 2027 bis 2032. Der Markt wird durch den etablierten Einsatz von genetisch veränderten Sojabohnen und Mais in kommerziellen Futtermittel-Lieferketten gestützt, die Geflügel-, Schweine-, Wiederkäuer- und Aquakulturproduzenten bedienen. Futtermittelkäufer legen zunehmend Wert auf Pflanzeneigenschaften, die die Nährstoffversorgung, die Konsistenz der Inhaltsstoffe und die Formulierungsoptionen unterstützen. Sojabohnen mit niedrigem Phytatgehalt, Mais mit hohem Lysingehalt und Kulturpflanzen mit gestapelten Eigenschaften können die Abhängigkeit von ausgewählten ergänzenden Nährstoffen verringern und die Rolle der Futtermittelformulierung bei Beschaffungsentscheidungen stärken. Regulatorische Unterschiede, Anforderungen an nicht genetisch veränderte Beschaffungsquellen und Kosten für die Identitätssicherung erzeugen weiterhin Reibungsverluste, insbesondere in handelsorientierten Lieferketten. Die Nachfrage nach wettbewerbsfähig bepreistem tierischen Protein im asiatisch-pazifischen Raum und in Afrika unterstützt den anhaltenden Einsatz genetisch veränderter Kulturpflanzen als Inputstoffe in großen kommerziellen Produktionssystemen.
Wichtigste Erkenntnisse des Berichts
- Nach Quelle entfiel 2026 ein Marktanteil von 43 % auf Sojabohnen im Markt für genetisch veränderte Futtermittel, während Mais von 2027 bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen wird.
- Nach Futtermitteltyp entfiel 2026 ein Marktanteil von 52 % auf Kraftfutter im Markt für genetisch veränderte Futtermittel, und es wird prognostiziert, dass dieser Anteil von 2027 bis 2032 mit einem CAGR von 6,3 % wächst.
- Nach Form entfielen 2026 46 % des Marktanteils auf Pellets, während für Flüssigfutter von 2027 bis 2032 ein CAGR von 6,7 % prognostiziert wird.
- Nach Tierart entfiel 2026 ein Marktanteil von 39 % auf Geflügel, während für Aquakultur von 2027 bis 2032 ein CAGR von 7,4 % prognostiziert wird.
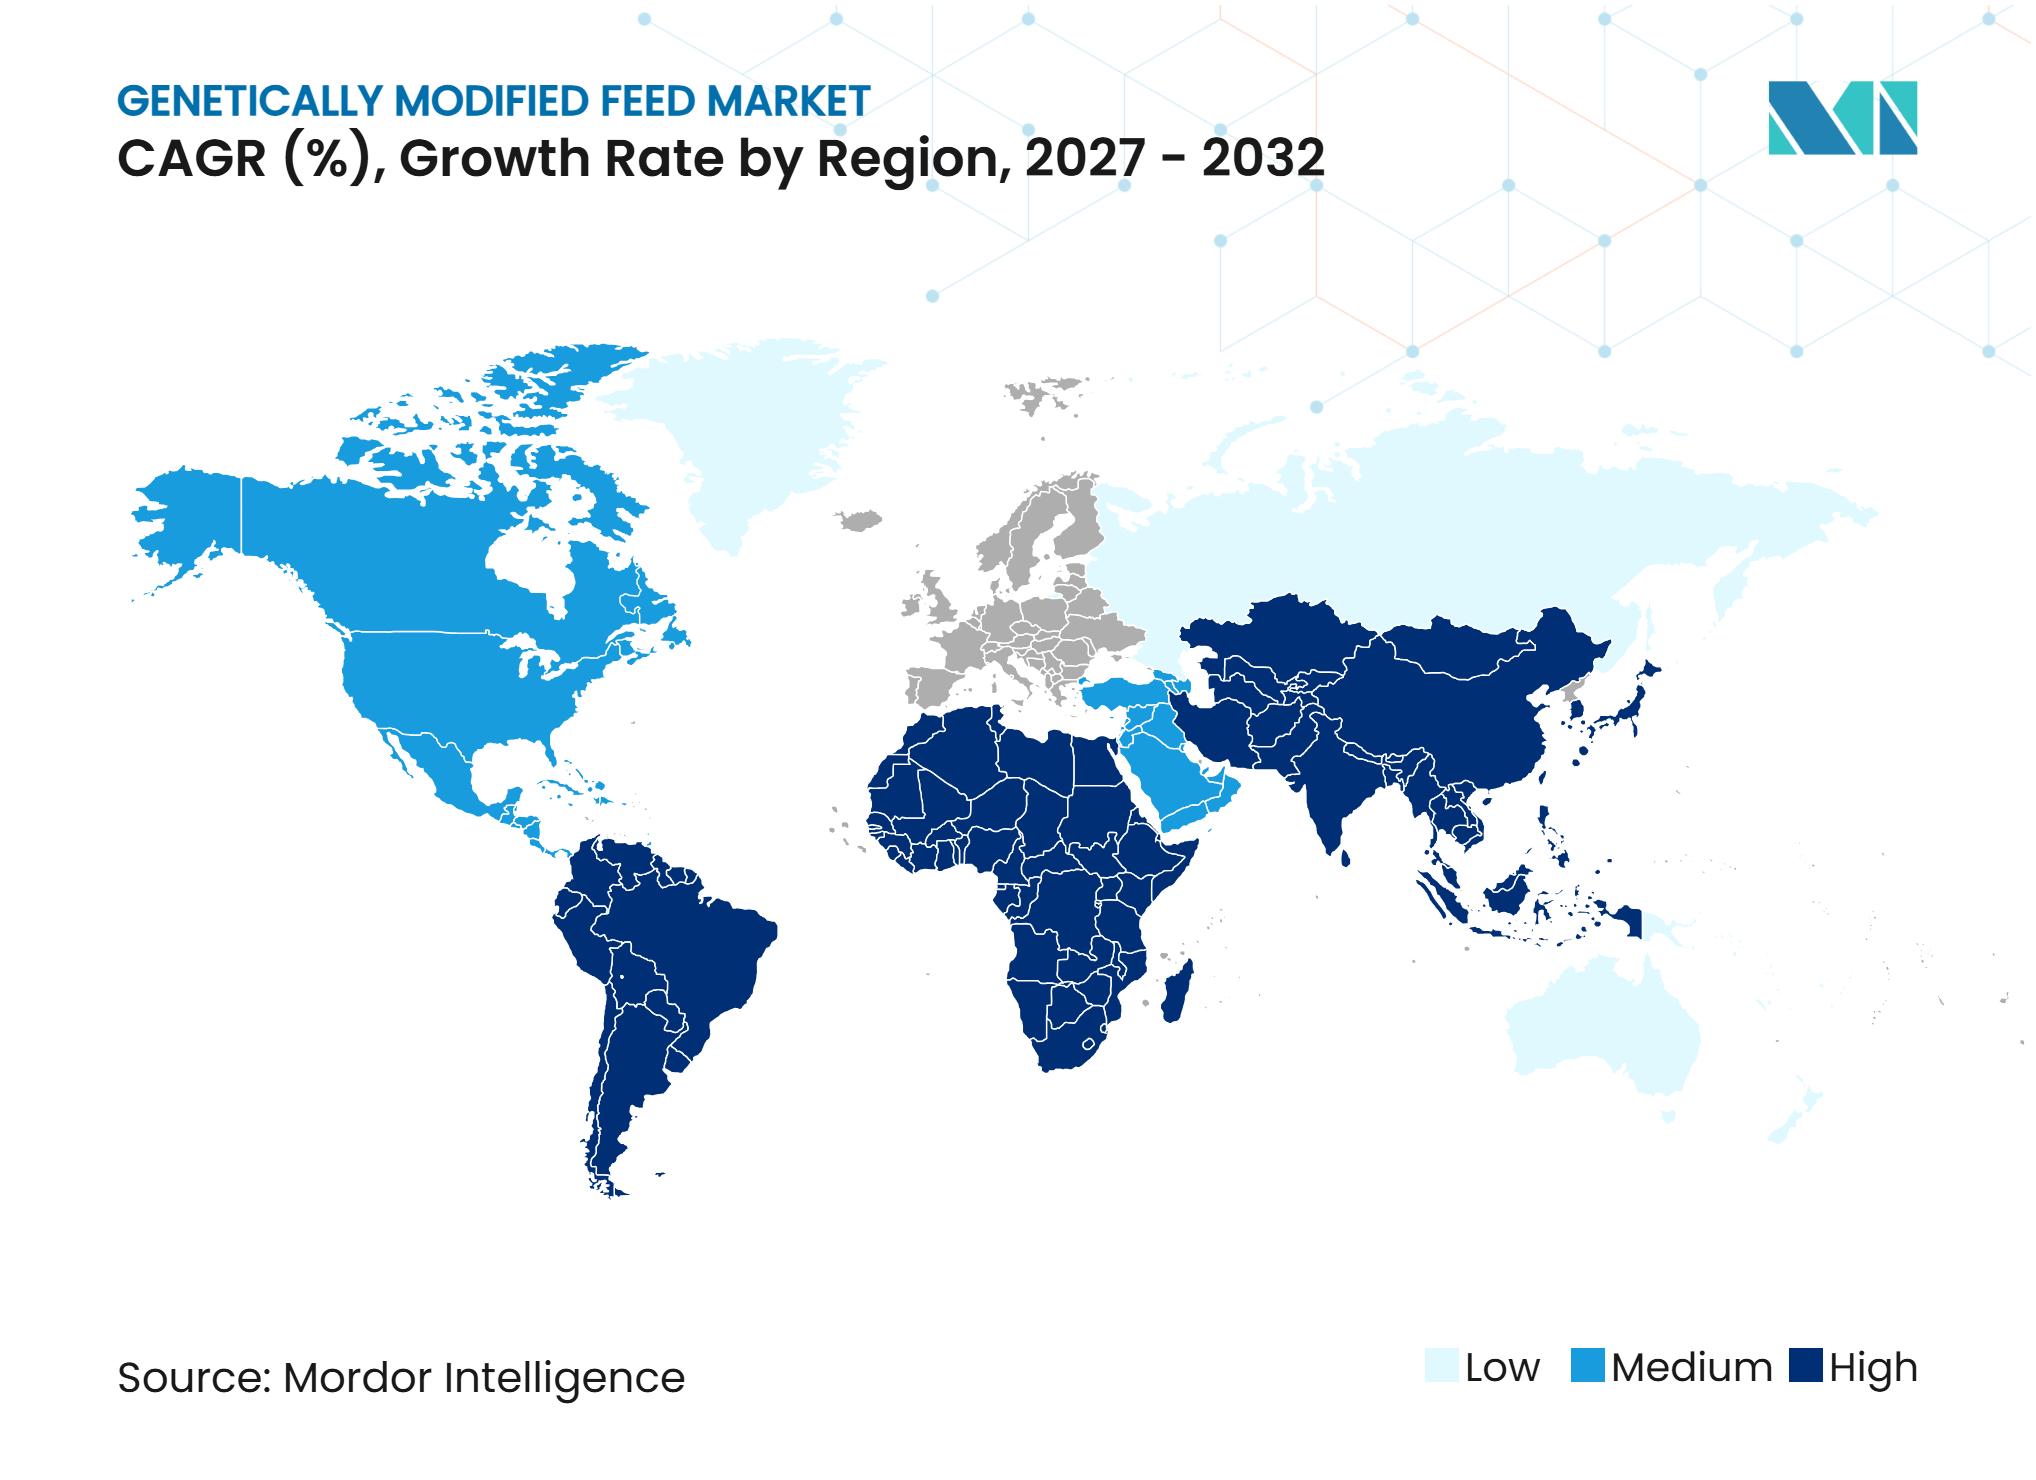
- Nach Geografie entfiel 2026 ein Marktanteil von 30 % auf Nordamerika, während für den asiatisch-pazifischen Raum von 2027 bis 2032 ein CAGR von 7,2 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach erschwinglichem tierischen Protein | +1.5% | Global, am stärksten im asiatisch-pazifischen Raum und in Afrika | Langfristig (≥ 4 Jahre) |
| Zunehmende Einführung von Biotech-Mais und -Sojabohnen in Futtermittel-Lieferketten | +1.2% | Nordamerika und Südamerika, mit Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Futterverwertung und Nährstoffnutzungseffizienz | +0.8% | Global, am stärksten in Europa und im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachstum der intensiven Geflügel-, Schweine- und Aquakulturproduktion | +1.0% | Asiatisch-pazifischer Raum, Afrika und Naher Osten | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach rückverfolgbarer und eigenschaftsspezifischer Beschaffung von Futtermittelzutaten | +0.5% | Europa, Nordamerika und Handelskorridore im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung ernährungsphysiologisch verbesserter genetisch veränderter Kulturpflanzen | +0.4% | Global, mit frühen Gewinnen in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach erschwinglichem tierischen Protein
Der Konsum tierischer Proteine in einkommensschwachen und mittleren Volkswirtschaften stützt weiterhin die Nachfrage nach kommerziellem Tierfutter. Das Landwirtschaftsministerium der Vereinigten Staaten (USDA) prognostizierte, dass der inländische Sojaschrotverbrauch im Vermarktungsjahr 2025/26 um 2 % steigen wird, gestützt durch eine höhere Schweine- und Geflügelproduktion [1]. Diese Nachfrage erhält den Einsatz von Sojaschrot und Mais in großtechnischen Futterformulierungen aufrecht. Der Markt für genetisch veränderte Futtermittel profitiert von der etablierten Rolle genetisch veränderter, aus Kulturpflanzen gewonnener Zutaten in den Kostenstrukturen kommerzieller Nutztierproduzenten. Obwohl nicht genetisch veränderte Zutaten über spezifische Beschaffungsprogramme verfügbar sind, können ihre Verfügbarkeit und ihre Kosten ihren Einsatz als großtechnische Substitute in gängigen Futterformulierungen einschränken. Mit der Ausweitung der Geflügel- und Schweineproduktion haben Futtermittelhersteller stärkere Anreize, konsistente Versorgung mit protein- und energiereichen Zutaten zu sichern, was die Nachfrage nach genetisch veränderten Futtermittelkomponenten stützt.
Zunehmende Einführung von Biotech-Mais und -Sojabohnen in Futtermittel-Lieferketten
Genetisch verändertes Getreide hat sich als etablierter kommerzieller Rohstoff in den wichtigsten futtermittelproduzierenden Regionen, insbesondere in Amerika, etabliert. Der weit verbreitete Anbau von genetisch verändertem Mais und Soja unterstützt die Verfügbarkeit wichtiger Zutaten, darunter Sojaschrot und Mais, die in Tierfutterformulierungen verwendet werden. Der Markt für genetisch veränderte Futtermittel profitiert auch von der breiteren Einführung von Sorten mit gestapelten Eigenschaften, die die Ertragsproduktivität und Versorgungszuverlässigkeit unter kommerziellen landwirtschaftlichen Bedingungen unterstützen können. Brasilien und Argentinien spielen in diesem Versorgungssystem eine wichtige Rolle, da ihre Soja- und Maisproduktion die regionale Landwirtschaft mit dem globalen Futtermittelhandel verbindet. Große Futtermittelhersteller und Nutztierbetriebe, die in diesen Märkten tätig sind, profitieren ebenfalls von etablierten Beschaffungsnetzwerken für genetisch veränderte Kulturpflanzen, was einen Wechsel zu alternativen Zutaten komplexer macht.
Futterverwertung und Nährstoffnutzungseffizienz
Eigenschaftsbezogene Pflanzeneigenschaften geben Futtermittelkäufern Anlass, genetisch veränderte Zutaten über ihre Anschaffungskosten hinaus zu bewerten. Eine vom National Pork Board unterstützte Studie ergab, dass Schweine, die mit Diäten gefüttert wurden, die genetisch veränderten Mais mit niedrigem Phytatgehalt und Sojaschrot ohne ergänzendes anorganisches Phosphor enthielten, 53 % weniger Phosphor im Dung ausschieden als Schweine, die mit herkömmlichen Mais- und Sojaschrot-basierten Diäten gefüttert wurden [2]. Kulturpflanzen mit niedrigem Phytatgehalt verbessern die Phosphorverfügbarkeit für Tiere, reduzieren den Bedarf an ergänzendem Phosphor und helfen Nutztierproduzenten, Nährstoffanforderungen und Dungzusammensetzung zu steuern. Diese ernährungsphysiologischen Vorteile schaffen Chancen für den Markt für genetisch veränderte Futtermittel, insbesondere bei Futtermittelherstellern und Nutztierproduzenten, die die Nährstoffverwertung verbessern und futtermittelbezogene Umweltauswirkungen reduzieren möchten.
Wachstum der intensiven Geflügel-, Schweine- und Aquakulturproduktion
Intensive Geflügel-, Schweine- und Aquakulturproduktionssysteme sind auf konsistente Versorgung mit hochvolumigem, ernährungsphysiologisch ausgewogenem Futter angewiesen. Das Landwirtschaftsministerium der Vereinigten Staaten (USDA) prognostizierte den Mais-Futter- und Restverbrauch auf 6,1 Milliarden Scheffel für das Vermarktungsjahr 2025/26, was die erhebliche Rolle von Mais beim inländischen Tierfutterverbrauch unterstreicht. Geflügel- und Schweineproduzenten sind stark auf standardisierte Mais- und Sojaschrot-basierte Rationen angewiesen, während die Aquakultur einen zusätzlichen Absatzkanal für pflanzliche Proteininhaltsstoffe bietet. Sojaproteinkonzentrate können einen Teil des in ausgewählten Aquakultur-Futtermittelformulierungen verwendeten Fischmehls ersetzen. Einschränkungen bei den Fängen von Wildfisch ermutigen Futtermittelhersteller ebenfalls, alternative Proteinquellen für Zuchtfische und Garnelen zu erkunden. Mit der Ausweitung der Aquakulturkapazitäten in Asien, Südamerika und Ostafrika dürfte die Nachfrage nach pflanzlichen Futtermittelinhaltsstoffen zusätzliche Chancen für den Markt für genetisch veränderte Futtermittel schaffen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Divergierende Zulassungs-, Kennzeichnungs- und Importvorschriften in verschiedenen Märkten | -0.8% | Europäische Union und Vereinigtes Königreich, mit Ausweitung auf Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Verbraucher- und Einzelhandelspräferenz für nicht genetisch veränderte Produkte | -0.6% | Europa und nordamerikanische Premium-Einzelhandelskanäle | Mittelfristig (2–4 Jahre) |
| Kosten für getrennte Logistik, Identitätssicherung und Eigenschaftstests | -0.5% | Global, am stärksten in exportorientierten Lieferketten | Mittelfristig (2–4 Jahre) |
| Konzentrierte Eigenschaftslizenzen und Abhängigkeit von Saatgutlieferanten | -0.3% | Nordamerika und Südamerika, mit Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Divergierende Zulassungs-, Kennzeichnungs- und Importvorschriften in verschiedenen Märkten
Unterschiede bei Zulassungs-, Kennzeichnungs- und Einfuhranforderungen zwischen den Ländern bleiben eine erhebliche Einschränkung für den Markt für genetisch veränderte Futtermittel. Die Europäische Union bewertet genetisch veränderte Kulturpflanzenereignisse einzeln im Rahmen ihres Zulassungsrahmens für Lebens- und Futtermittel, wobei die Europäische Behörde für Lebensmittelsicherheit die wissenschaftliche Sicherheitsbewertung durchführt. Der Belgische Beratungsausschuss für Biosicherheit prüft ebenfalls Anträge und gibt im Rahmen dieses Verfahrens wissenschaftliche Empfehlungen ab, während sein Register Lebens- und Futtermittelanträge in verschiedenen Bewertungsstadien auflistet [3]. China kann importierte Kulturpflanzenereignisse nach einem anderen Zeitplan als dem der wichtigsten kulturpflanzenproduzierenden Länder genehmigen. Diese Unterschiede schaffen ein Risiko der Sendungsablehnung, wenn Lieferungen Ereignisse enthalten, die im Bestimmungsmarkt noch keine Genehmigung erhalten haben. Futtermittelhersteller, die Zutaten aus mehreren Rechtsordnungen beziehen, müssen daher ereignisspezifische Genehmigungen, Kennzeichnungsanforderungen und Einfuhrvorschriften überwachen. Regulatorische Divergenz erhöht die Compliance-Kosten und schafft Unsicherheit bei der internationalen Beschaffung und der Beschaffung von Futtermittelzutaten.
Verbraucher- und Einzelhandelspräferenz für nicht genetisch veränderte Produkte
Premium-Einzelhandels- und Lebensmittelprogramme in Europa und Nordamerika können verlangen, dass tierische Produkte von Nutztieren stammen, die mit nicht genetisch verändertem Futter aufgezogen wurden. CropLife Europe schätzte, dass ein Verbot von Importen genetisch veränderter Sojabohnen die kommerziellen Futtermittelkosten in der Europäischen Union um bis zu 20 % erhöhen könnte, da Futtermittelhersteller teurere nicht genetisch veränderte Sojabohnen und alternative Inhaltsstoffe beschaffen müssten. Diese Anforderungen erhöhen die Kosten für die Lieferung von Produkten, die Nicht-GVO-Angaben erfüllen. Ihr Einfluss variiert jedoch je nach Vertriebskanal, da Rohstoff- und Gastronomie-Märkte möglicherweise weniger Wert auf solche Angaben legen. Einzelhändlerspezifikationen können sich auch auf Futtermittelhersteller und Getreidezulieferer erstrecken, selbst wenn die Vorschriften genetisch veränderte Futtermittel erlauben. Infolgedessen kann der Markt für genetisch veränderte Futtermittel einen eingeschränkten Zugang zu Premium-Einzelhandelskanälen haben, in denen Nicht-GVO-Beschaffungsanforderungen weit verbreitet sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
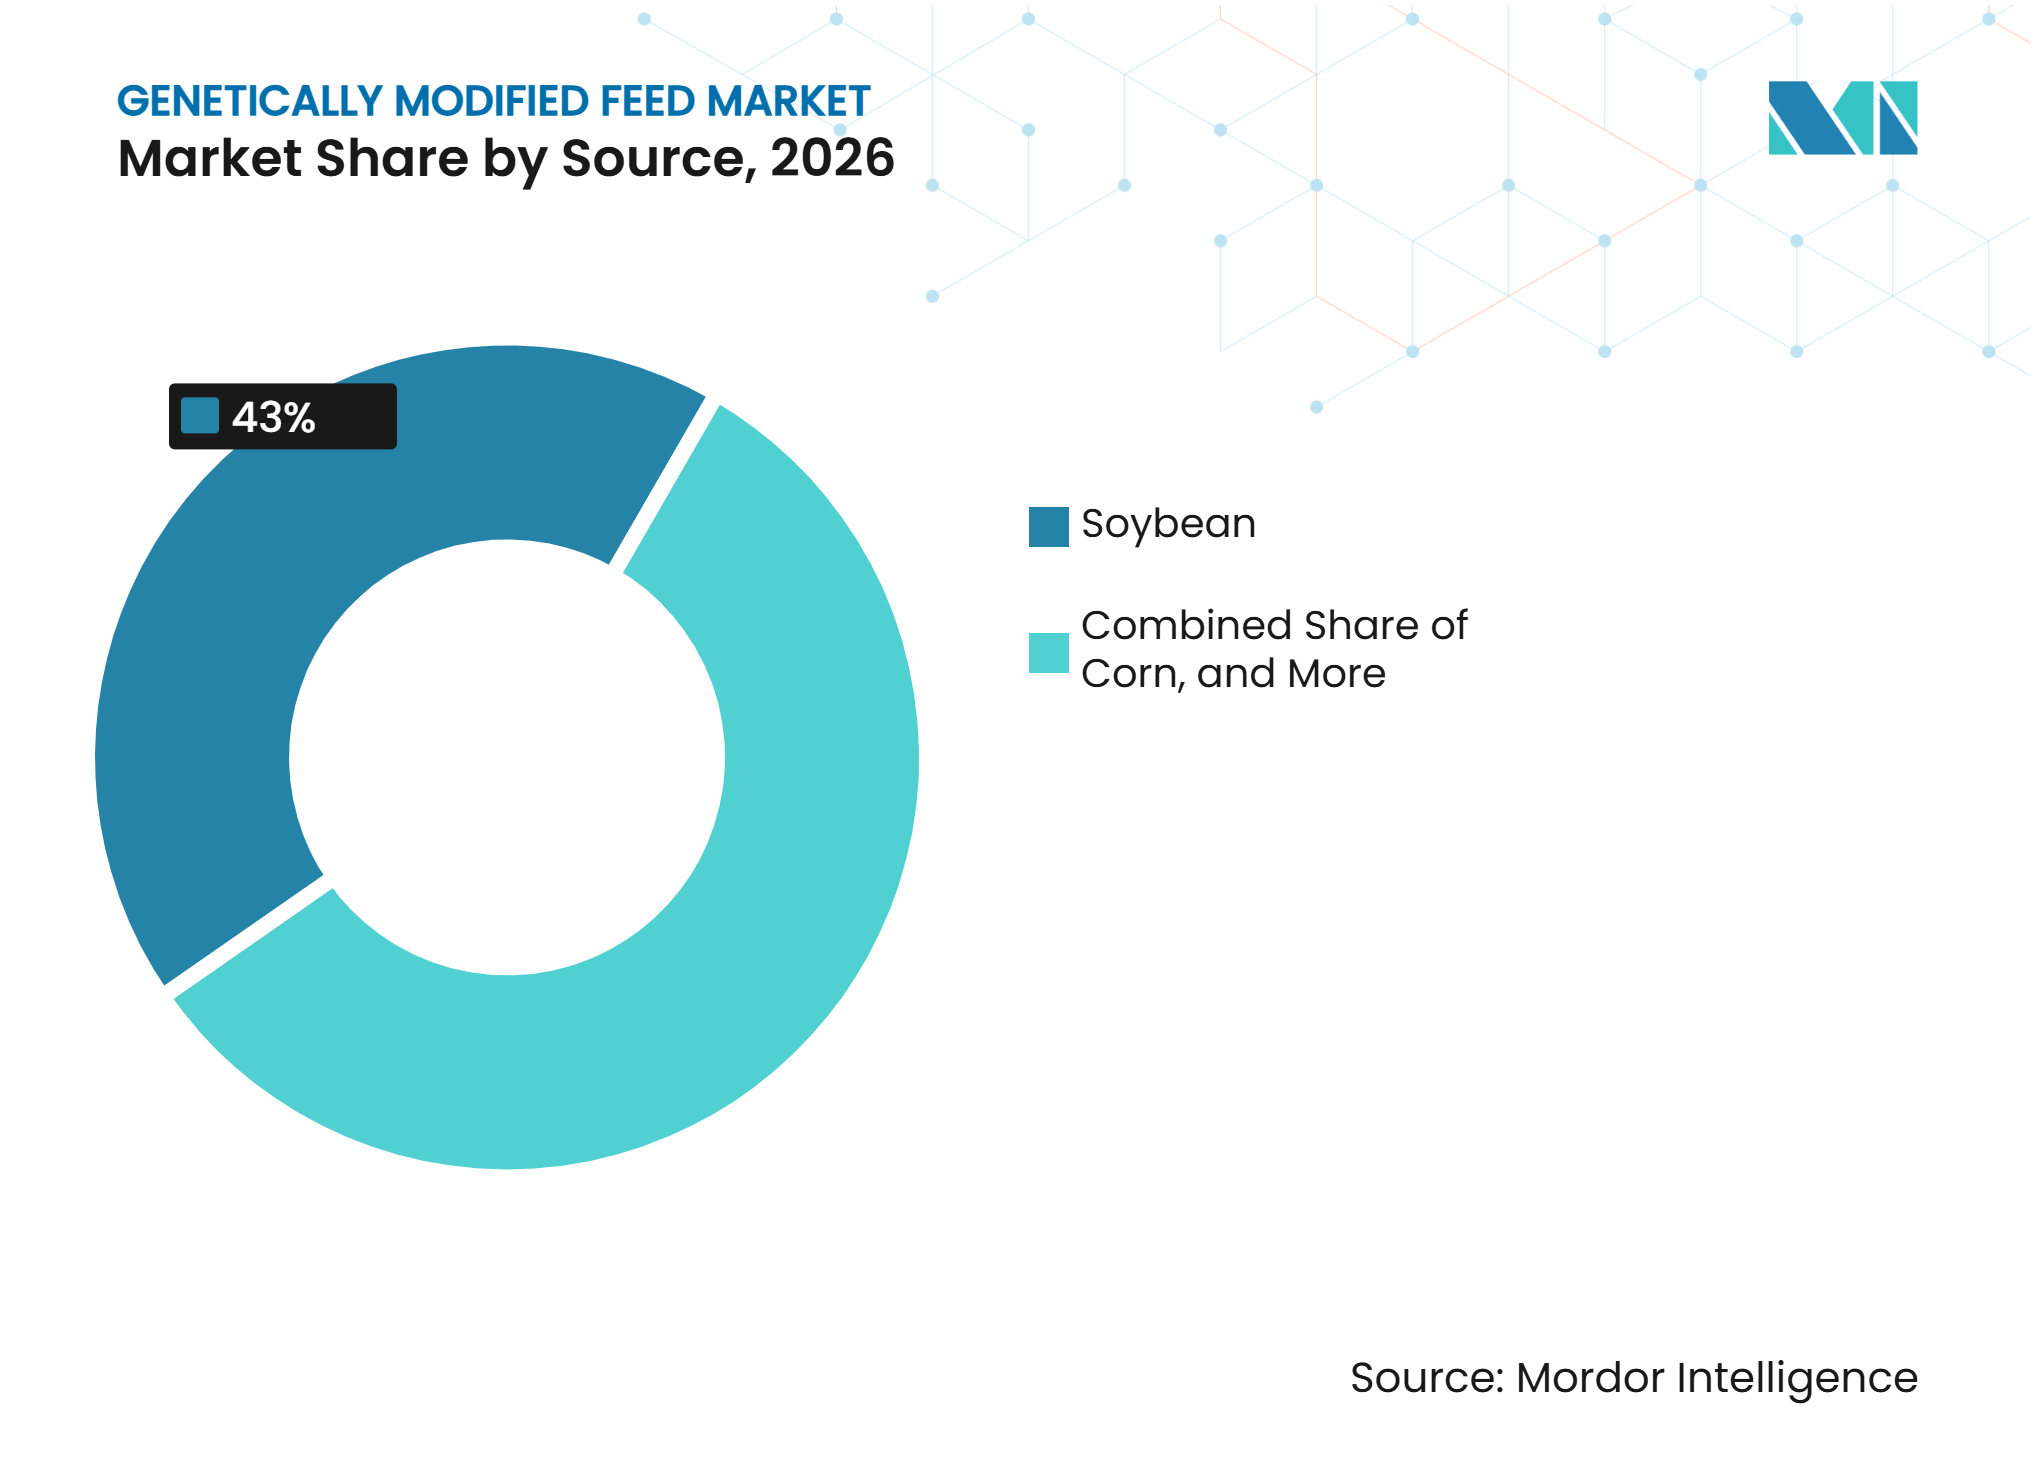
Sojabohne führt, während Mais expandiertSoja hatte 2026 einen Anteil von 43 % am Markt für genetisch veränderte Futtermittel, was seine zentrale Rolle als pflanzliche Proteinkomponente in kommerziellen Rationen widerspiegelt. Sojaschrot unterstützt Geflügel-, Schweine-, Aquakultur- und Wiederkäuerdiäten aufgrund seines etablierten Proteingehalts. Raps trägt Protein und Energie bei, wo die Sojaproduktion weniger wettbewerbsfähig ist, insbesondere in Kanada und Teilen Europas. Genetisch veränderter Raps bietet Herbizidtoleranz- und Ertragsstabilitätseigenschaften, die die lokale Futtermittelversorgung unterstützen. Baumwollsaatmehl wird hauptsächlich als Wiederkäuerproteinkomponente in baumwollproduzierenden Regionen verwendet. Genetisch veränderter Luzerne, einschließlich kommerziell in den Vereinigten Staaten angebauter Roundup-Ready-Sorten, wird hauptsächlich als Tierfutter, insbesondere für Milchkühe, verwendet. Weitere genetisch veränderte Futtermittelkomponenten umfassen aus Zuckerrüben gewonnene Zutaten. Im Jahr 2025 gab die Europäische Behörde für Lebensmittelsicherheit eine positive wissenschaftliche Stellungnahme zur genetisch veränderten Zuckerrübe KWS20-1 für Lebens- und Futtermittelzwecke ab, was ihre regulatorische Bewertung in der Europäischen Union unterstützt.
Mais wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,8 % wachsen. Mais bleibt eine wichtige Komponente des inländischen Futtergetreideverbrauchs in den Vereinigten Staaten, gestützt durch seinen umfangreichen Einsatz in Tierfutterformulierungen. Mais mit gestapelten Eigenschaften unterstützt sowohl die Energieversorgung als auch die Produktionszuverlässigkeit in intensiven Tierhaltungssystemen. Soja und Mais sind die Kernzutaten im Markt für genetisch veränderte Futtermittel, da Futtermühlen sie in globalem kommerziellem Maßstab beziehen können. Diese Kombination aus hohen Futtereinschlussraten und etablierter kommerzieller Verfügbarkeit unterstützt die wachsende Rolle von Mais in genetisch veränderten Tierfutterformulierungen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Futtermitteltyp:
Kraftfutter führt und wächst am schnellstenKonzentrate hatten 2026 einen Anteil von 52 % am Markt für genetisch veränderte Futtermittel und werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,3 % wachsen. Sojaschrot, Maiskorn, Rapsschrot und Baumwollsaatmehl sind protein- oder energiedichte Komponenten, die in diese Kategorie fallen. Geflügel- und Schweinehaltungssysteme sind auf Konzentrate angewiesen, da sie hochfaserige Raufutterdiäten nicht effizient verwerten können. Ihr Wachstum unterstützt daher größere Futtermengen genetisch veränderter kulturpflanzenbasierter Zutaten. Die anhaltende Expansion monogastrischer Produktionssysteme, die auf standardisierten Konzentratformulierungen basieren, treibt den Markt für genetisch veränderte Futtermittel an.
Raufutter umfasst Heu, Silage und luzernbasierte Produkte und ist am relevantesten für Milch- und Fleischrinder. Genetisch veränderte Luzerne erweitert den Einsatz von Biotechnologiepflanzen in die Grobfutterversorgung in zugelassenen Märkten, insbesondere in den Vereinigten Staaten und Kanada. Ihr Einsatz ist aufgrund des langsameren Intensivierungstempos bei Wiederkäuern im Vergleich zu Geflügel oder Aquakultur begrenzter. Exportorientierte Heulieferketten sehen sich auch Koexistenzbedenken gegenüber, wo nicht genetisch verändertes Grobfutter eine Importprämie erzielt. Japan und Südkorea sind bemerkenswerte Beispiele für Märkte mit dieser Präferenz. Raufutter bleibt für den Markt für genetisch veränderte Futtermittel relevant, aber sein Wachstum ist langsamer als das konzentratgeführter kommerzieller Fütterungssysteme.
Nach Form:
Pellets führen, während Flüssigfutter am schnellsten wächstPellets entfielen 2026 auf einen Marktanteil von 46 %, da sie in Geflügel-, Schweine-, Aquakultur- und Spezialtierfutter weit verbreitet sind. Pelletierung verbessert die Nährstoffgleichmäßigkeit, begrenzt die Trennung von Inhaltsstoffen und unterstützt die automatisierte Futtermittelausgabe. Krümel werden hauptsächlich in Geflügel-Starter- und Aufzuchtdiäten verwendet, während Mehl in Hinterhof-, Lifestyle- und kleineren kommerziellen Betrieben relevant bleibt, wo Pelletierungsanlagen nicht wirtschaftlich sind. Die Wahl der Futtermittelform hängt von der Tierart, dem Betriebsmaßstab, den Anforderungen an die Handhabung der Inhaltsstoffe und den Liefermethoden ab.
Für Flüssigfutter wird von 2027 bis 2032 ein CAGR von 6,7 % prognostiziert, unterstützt durch seine zunehmende Einführung in der Schweineproduktion, wo es feuchte Nebenprodukte aus der Lebensmittel- und Biokraftstoffverarbeitung einbeziehen kann. Flüssigfutter unterstützt gezieltere Fütterungsprogramme, insbesondere dort, wo feuchte Nebenprodukte lokal verfügbar sind. Im Oktober 2025 erweiterte Archer-Daniels-Midland Company seine datengesteuerten Tierernährungsdienstleistungen SINCRO auf Mexiko, Indonesien und europäische Märkte. Die Expansion stärkt die regionalen technischen Support- und Präzisionsernährungskapazitäten des Unternehmens. Diese Dienstleistungen spiegeln den zunehmenden Einsatz datengesteuerter Formulierung und Überwachung in der kommerziellen Nutztierhaltung wider.
Nach Tierart:
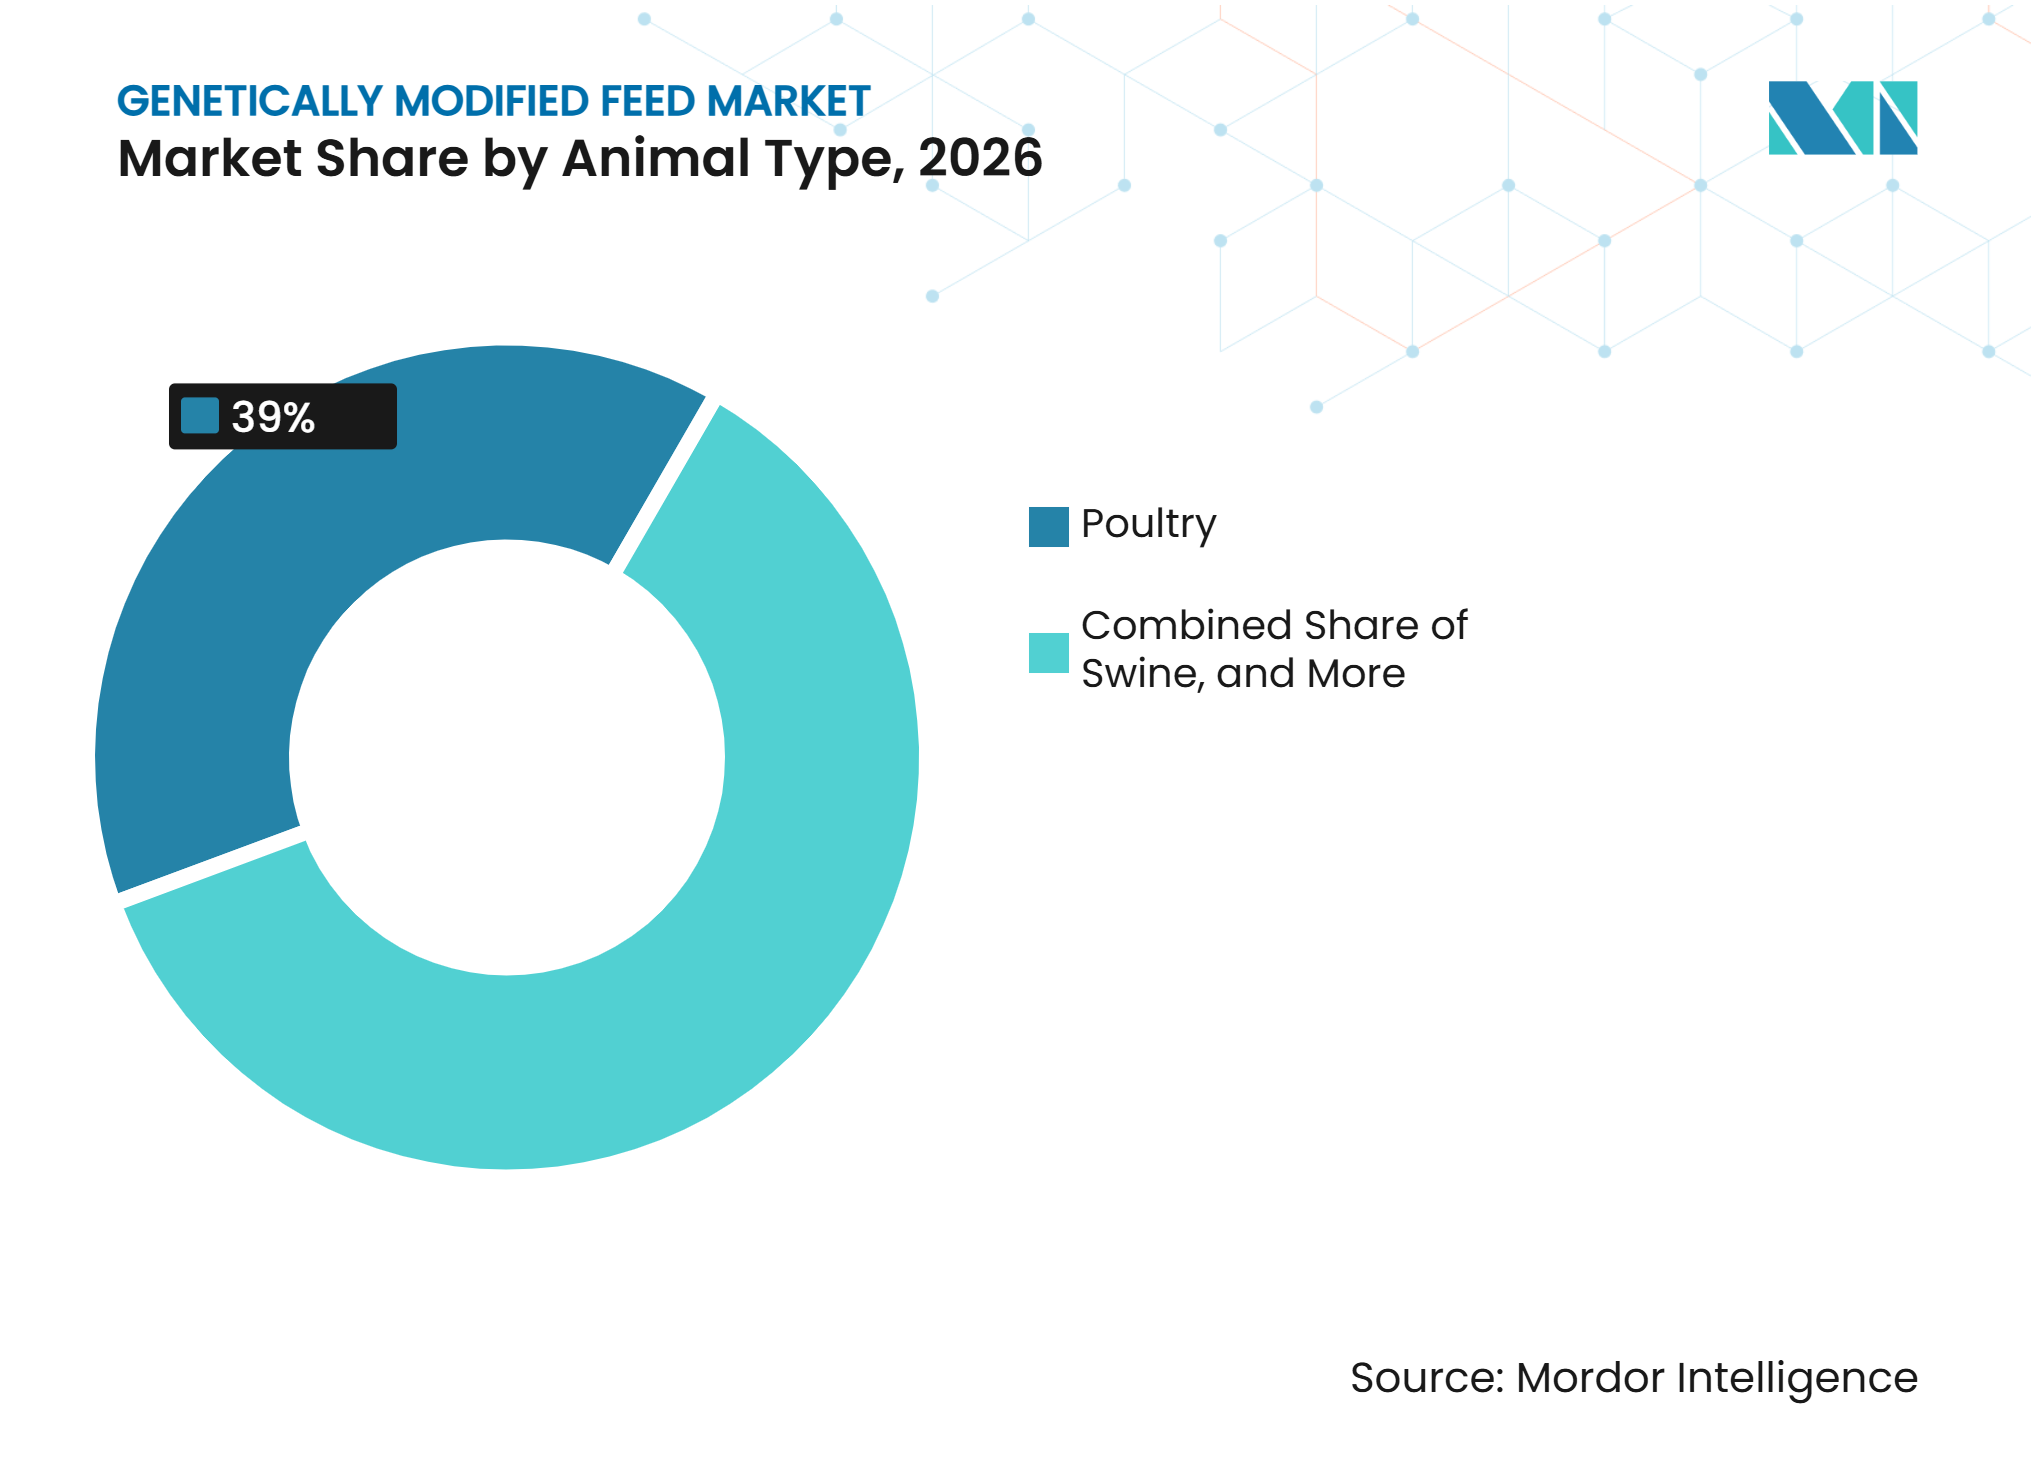
Geflügel führt, während Aquakultur am schnellsten wächstGeflügel entfiel 2026 auf einen Marktanteil von 39 % im Markt für genetisch veränderte Futtermittel, unterstützt durch den erheblichen Futterbedarf kommerzieller Broiler- und Legehennenbetriebe. Geflügeldiäten basieren häufig auf Mais und Sojaschrot, die als genetisch veränderte pflanzliche Inhaltsstoffe weit verbreitet verfügbar sind. Schweine stellen ebenfalls eine wichtige Tierart dar, insbesondere in China, der Europäischen Union und Nordamerika, wo die großmaßstäbliche Schweineproduktion konsistente Versorgung mit Mais- und Sojaschrot-basiertem Futter erfordert.
Für Aquakultur wird von 2027 bis 2032 ein CAGR von 7,4 % prognostiziert, unterstützt durch den zunehmenden Einsatz von Pflanzenproteinkonzentraten als teilweisen Ersatz für Fischmehl in Garnelen-, Tilapia-, Lachs- und Welsnahrung. Der Einsatz dieser Inhaltsstoffe schafft zusätzliche Möglichkeiten für den Einsatz genetisch veränderter pflanzlicher Proteine in Aquakultur-Futtermittelformulierungen. Wiederkäuer bleiben ein wichtiges Segment, da Milch- und Rindfleischproduktionssysteme erhebliche Mengen an Futter und Kraftfutter benötigen. Heimtierfutter, Pferdefutter und andere Tierkategorien entfallen auf kleinere Marktanteile, wobei die Nachfrage je nach Tierernährungsanforderungen und Futtermittelformulierungen variiert.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika: Etablierte Infrastruktur für genetisch veränderte Kulturpflanzen unterstützt die Marktgröße
Nordamerika entfiel 2026 auf einen Marktanteil von 30 %. Die Region verfügt über eine etablierte Biotech-Kulturpflanzeninfrastruktur und eine weit verbreitete kommerzielle Einführung von genetisch verändertem Mais und Sojabohnen. Das Wachstum ist stärker mit Präzisionsformulierung, artspezifischer Ernährung und funktionellen Inhaltsstoffen verknüpft als mit größeren Steigerungen der Durchdringung genetisch veränderter Kulturpflanzen. Die Vereinigten Staaten und Kanada profitieren von eng vernetzten Getreide- und Futtermittel-Lieferketten. Die regulatorische Aufsicht wird von der Food and Drug Administration (FDA) in den Vereinigten Staaten und der Canadian Food Inspection Agency (CFIA) in Kanada wahrgenommen. Mexiko stellt einen wichtigen Markt für genetisch veränderte Futtermittelinhaltsstoffe dar, wobei die Maisimporte für das Vermarktungsjahr 2024/25 voraussichtlich einen Rekordwert von 25,9 Millionen Tonnen erreichen werden, um die Nachfrage der Tierfutterindustrie zu decken. Einschränkungen beim inländischen Anbau von genetisch verändertem Mais und regulatorische Unsicherheiten rund um die Biotechnologie beeinflussen jedoch weiterhin die Beschaffung und den Marktzugang. Futtermittellieferanten reagieren darauf, indem sie die Kulturbeschaffung mit datengesteuerten Formulierungs- und Lieferdienstleistungen kombinieren.
Asiatisch-pazifischer Raum: Expandierende Futtermittelproduktion unterstützt Nachfrage nach Inhaltsstoffen
Für den asiatisch-pazifischen Raum wird von 2027 bis 2032 ein CAGR von 7,2 % prognostiziert, die schnellste Rate unter allen Regionen. China, Vietnam, Thailand, Indonesien, Indien und Südkorea weiten die Geflügel-, Schweine- und Aquakulturproduktion aus. Die Futtermittelnachfrage steigt zusammen mit der Importkapazität für Sojabohnen und andere genetisch veränderte Kulturpflanzeninputs. In Japan, Südkorea und Teilen Südostasiens können die GVO-Importregeln für den Futtermitteleinsatz permissiver sein als jene, die den Lebensmitteleinsatz regeln. Diese regulatorische Unterscheidung unterstützt anhaltende Futtermittelinhaltsstoffströme, auch wo die Verbraucherkennzeichnungsstandards streng sind. Die Rolle importierter genetisch veränderter Futtermittelinputs könnte sich verstärken, da Mühlen eine konsistente Proteinversorgung für diese spezialisierten Programme anstreben.
Südamerika, Europa, Afrika und Naher Osten: Divergierende Wachstumspfade
Südamerika profitiert von den integrierten Sojabohnen- und Maisproduktionssystemen Brasiliens und Argentiniens, die die regionale Versorgung mit genetisch veränderten Futtermittelinhaltsstoffen unterstützen. Im August 2025 unterzeichneten BASF SE, Corteva, Inc. und M.S. Technologies, L.L.C. ein Lizenzabkommen zur Einführung einer nematodenresistenten Sojabohneneigenschaft in die Enlist-E3- und Conkesta-E3-Sorten in Brasilien, was die Pipeline des Landes an biotechnologiebasierten Pflanzeneigenschaften erweitert. Europa bleibt auf importierten Sojaschrot und Mais angewiesen, während es ereignisspezifische Genehmigungsanforderungen anwendet, was die Compliance-Kosten erhöht. Die Europäische Behörde für Lebensmittelsicherheit (EFSA) führt wissenschaftliche Risikobewertungen von Anträgen für genetisch veränderte Lebens- und Futtermittel in der Europäischen Union durch. Der Belgische Beratungsrat für Biosicherheit gibt ebenfalls wissenschaftliche Empfehlungen zu Biosicherheitsfragen ab und pflegt Informationen zu Anträgen, die sich in der regulatorischen Bewertung befinden. In Afrika unterstützt die Expansion kommerzieller Geflügel- und Aquakulturbetriebe die Nachfrage nach Mischfutter und genetisch veränderten pflanzlichen Inhaltsstoffen. Der Nahe Osten ist weiterhin auf importiertes Getreide und Mischfutter angewiesen, während Ernährungssicherheitsprogramme in Saudi-Arabien und den Vereinigten Arabischen Emiraten Investitionen in Nutztierhaltungs- und Aquakultursysteme unterstützen. Diese Regionen sehen sich unterschiedlichen regulatorischen und logistischen Bedingungen gegenüber, was unterschiedliche Chancen im Markt für genetisch veränderte Futtermittel schafft: Südamerika stärkt die vorgelagerte Kulturpflanzenversorgung, Europa betont die regulatorische Compliance, und Afrika und der Nahe Osten unterstützen die nachgelagerte Futtermittelnachfrage.
Wettbewerbslandschaft
Marktkonzentration
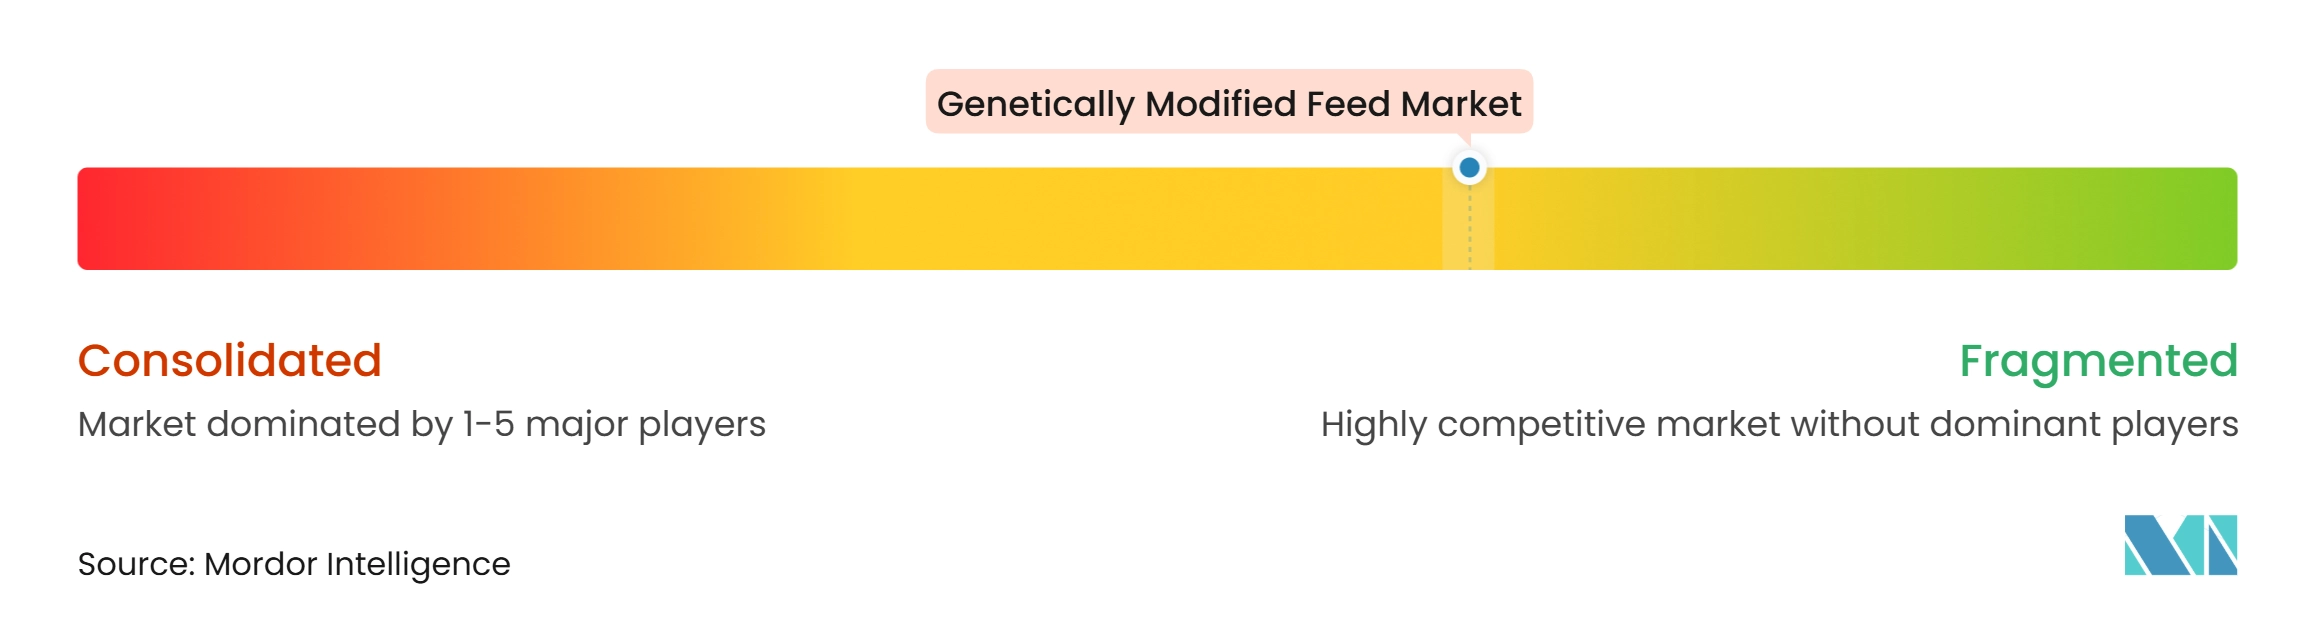
Der Markt für genetisch veränderte Futtermittel war 2026 mäßig fragmentiert. Bayer AG, Corteva, Inc., Cargill, Incorporated, Archer-Daniels-Midland Company und Nutreco N.V. gehören zu den wichtigsten Unternehmen, die in den vorgelagerten Biotechnologie- und landwirtschaftlichen Rohstoffverarbeitungssegmenten sowie im nachgelagerten Tierernährungssegment des Marktes tätig sind. Bayer AG und Corteva, Inc. stärken die vorgelagerte Wettbewerbslandschaft durch genetisch veränderte Pflanzeneigenschaften und Saatguttechnologien, während Cargill und Archer-Daniels-Midland Company durch landwirtschaftliche Rohstoffverarbeitung, Beschaffung von Futtermittelinhaltsstoffen und Tierernährung teilnehmen. Nutreco N.V. trägt durch Mischfutterproduktion und Tierernährungslösungen für Nutztierhaltung und Aquakultur bei. Der Wettbewerb über diese Wertschöpfungskettenstufen hinweg wird durch Biotechnologieentwicklung, Zugang zu landwirtschaftlichen Rohstoffen, Futtermittelformulierungskapazitäten, Beschaffungseffizienz und Vertriebsnetzwerke beeinflusst. Unternehmen mit integrierten Beschaffungs- und Futtermittelproduktionskapazitäten können die Rohstoffverfügbarkeit besser steuern und vielfältige Tierernährungsanforderungen bedienen.
Archer-Daniels-Midland Company und Alltech gaben im September 2025 eine endgültige Vereinbarung zur Gründung eines nordamerikanischen Tierfutter-Gemeinschaftsunternehmens bekannt, das 43 Futtermühlen in den Vereinigten Staaten und Kanada zusammenführen wird. Das Unternehmen sollte im ersten Quartal 2026 starten. Das geplante Gemeinschaftsunternehmen kombiniert Futtermittelherstellungskapazität mit Ernährungs- und technischen Dienstleistungen. Cargill, Incorporated eröffnete im August 2025 eine neue Einzelhandels-Futtermittelanlage in Granger, Washington, mit einer jährlichen Produktions- und Verpackungskapazität von 120.000 Tonnen. Die Anlage verfügt über automatisiertes Sackwägen, Präzisionsmisch- und Dosiersysteme sowie auf künstlicher Intelligenz basierender Sackversiegelungssicherung. Diese Entwicklungen zeigen, dass die Servicekapazität zu einem zunehmend wichtigen Wettbewerbsfaktor im Markt für genetisch veränderte Futtermittel wird.
Chancen bestehen weiterhin bei eigenschaftsspezifischen Formulierungen, Rückverfolgbarkeitssystemen und Aquakulturdiäten, die den Fischmehleinsatz reduzieren. Guangdong Haid Group, New Hope Liuhe und Tongwei weiten integrierte Futter-bis-Farm-Modelle in asiatischen Produktionssystemen aus, was ihnen Kosten- und lokale Marktvorteile in der Geflügel-, Schweine- und Aquakulturproduktion verschafft. Compliance-Faktoren beeinflussen ebenfalls die Wettbewerbspositionierung, da breitere Ereignisgenehmigungen die Optionen für die Rohstoffbeschaffung erweitern können. Die Sojabohneneigenschaftsvereinbarung von BASF SE aus dem Jahr 2025 in Brasilien spiegelt anhaltende Investitionen in biotechnologiebasierte Pflanzeneigenschaften und Bemühungen wider, ihre Verfügbarkeit in wichtigen Agrarmärkten auszuweiten. Der Markt für genetisch veränderte Futtermittel wird weiterhin durch die Beziehungen zwischen Eigenschaftsentwicklern, Rohstoffverarbeitern, Futtermittelherstellern und Landwirtschaftsbetreibern geprägt.
Marktführer in der Branche für genetisch veränderte Futtermittel
-
Bayer AG
-
Corteva, Inc.
-
Cargill, Incorporated
-
Archer-Daniels-Midland Company
-
Nutreco N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für genetisch veränderte Futtermittel Unternehmen in diesem Bericht
- Bayer AG
- Corteva, Inc.
- Cargill, Incorporated
- Archer-Daniels-Midland Company
- Charoen Pokphand Foods Public Company Limited
- Nutreco N.V.
- Land O'Lakes, Inc.
- Guangdong Haid Group Co., Ltd.
- New Hope Liuhe Co., Ltd.
- Tongwei Co., Ltd.
- De Heus Voeders B.V.
Neueste Industrielle Entwicklungen in Markt für genetisch veränderte Futtermittel
- März 2026: KOMO Biosciences erteilte Syngenta eine Forschungsevaluierungslizenz zur Bewertung seiner KOMbine-Plattform für präzise Genomveränderung in Mais. Die Vereinbarung ermöglicht es Syngenta, die nicht-virale, Integrase-basierte Technologie von KOMO für gezielte DNA-Integration in Mais zu evaluieren, was die Frühphasenforschung zur Entwicklung von Pflanzeneigenschaften unterstützt.
- August 2025: BASF SE, Corteva, Inc. und M.S. Technologies, L.L.C. unterzeichneten ein Eigenschaftslizenzierungsabkommen zur Entwicklung und Vermarktung einer nematodenresistenten genetisch veränderten Sojabohneneigenschaft – die erste Biotechnologielösung, die auf Wurzelläsionsnematoden und Sojabohnenzysten-Nematoden für den brasilianischen Markt abzielt – zur Integration in Corteva's Enlist-E3- und Conkesta-E3-Sojabohnenplattformen, vorbehaltlich der behördlichen Genehmigung.
- März 2023: Corteva, Inc. und Bunge gaben eine mehrjährige Zusammenarbeit zur Entwicklung und Vermarktung von Sojabohnensorten mit höherem Proteingehalt, verbesserten Aminosäureprofilen und geringeren antinutritiven Faktoren bekannt. Corteva wird sein Keimplasma, seine Genomeditierungs- und Eigenschaftsentdeckungskapazitäten einbringen, während Bunge als exklusiver Verarbeiter der Ölsaat und Vermarkter des daraus resultierenden Sojaschrot und -öls für Futtermittelanwendungen fungieren wird.
Berichtsumfang des globalen Marktes für genetisch veränderte Futtermittel
Genetisch veränderte Futtermittel bestehen aus Tierfutterkomponenten, die aus Kulturpflanzen gewonnen werden, deren genetisches Material mithilfe gentechnischer Verfahren verändert wurde, um spezifische Eigenschaften einzuführen, wie Herbizidtoleranz, Insektenresistenz oder verbesserte Nährstoffeigenschaften. Diese Zutaten werden in Futterformulierungen für verschiedene Tierarten verwendet, um die Tierernährung zu unterstützen und die Anforderungen der kommerziellen Futtermittelproduktion zu erfüllen. Der Bericht über den Markt für genetisch veränderte Futtermittel ist segmentiert nach Quelle (Soja, Mais, Raps, Baumwollsaat, Luzerne und andere Quellen), nach Futtertyp (Raufutter und Konzentrate), nach Form (Pellets, Krümel, Schrot und Flüssigkeit), nach Tierart (Geflügel, Schweine, Wiederkäuer, Aquakultur, Heimtierfutter, Equiden und andere Tierarten) und nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Sojabohne |
| Mais |
| Raps |
| Baumwollsaat |
| Luzerne |
| Weitere Quellen |
| Raufutter |
| Kraftfutter |
| Pellets |
| Krümel |
| Mehl |
| Flüssig |
| Geflügel |
| Schwein |
| Wiederkäuer |
| Aquakultur |
| Heimtierfutter |
| Pferd |
| Weitere Tierarten |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Spanien | |
| Vereinigtes Königreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-Pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Thailand | |
| Vietnam | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Quelle | Sojabohne | |
| Mais | ||
| Raps | ||
| Baumwollsaat | ||
| Luzerne | ||
| Weitere Quellen | ||
| Nach Futtermitteltyp | Raufutter | |
| Kraftfutter | ||
| Nach Form | Pellets | |
| Krümel | ||
| Mehl | ||
| Flüssig | ||
| Nach Tierart | Geflügel | |
| Schwein | ||
| Wiederkäuer | ||
| Aquakultur | ||
| Heimtierfutter | ||
| Pferd | ||
| Weitere Tierarten | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Thailand | ||
| Vietnam | ||
| Indonesien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für genetisch veränderte Futtermittel?
Die Marktgröße für genetisch veränderte Futtermittel wurde 2026 auf 91,20 Milliarden USD geschätzt und soll von 96,69 Milliarden USD im Jahr 2027 auf 129,47 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,01 % von 2027 bis 2032.
Welcher Futtermitteltyp hat den größten Anteil am Markt für genetisch veränderte Futtermittel?
Kraftfutter entfiel 2026 auf einen Anteil von 52 % am Markt für genetisch veränderte Futtermittel, was seinen Einsatz zur Bereitstellung konzentrierter Energie und Proteine in Nutztierfutter widerspiegelt.
Welche Tierart hat den größten Anteil am Markt für genetisch veränderte Futtermittel?
Geflügel entfiel 2026 auf einen Marktanteil von 39 % im Markt für genetisch veränderte Futtermittel, unterstützt durch den umfangreichen Einsatz von Sojaschrot und Mais in Geflügeldiäten.
Welches Segment wird nach Quelle im Markt für genetisch veränderte Futtermittel am schnellsten wachsen?
Für Mais wird von 2027 bis 2032 ein CAGR von 6,8 % prognostiziert, unterstützt durch seinen weit verbreiteten Einsatz als Energieinhaltsstoff in Tierfutter.
Welche Region wird im Markt für genetisch veränderte Futtermittel am schnellsten wachsen?
Für den asiatisch-pazifischen Raum wird von 2027 bis 2032 ein CAGR von 7,2 % prognostiziert, unterstützt durch die expandierende Geflügel-, Schweine- und Aquakulturproduktion.