
遺伝子組換え飼料市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 96.69 十億米ドル |
| 市場規模 (2032) | 129.47 十億米ドル |
| 成長率 (2027 - 2032) | 6.01 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる遺伝子組換え飼料市場分析
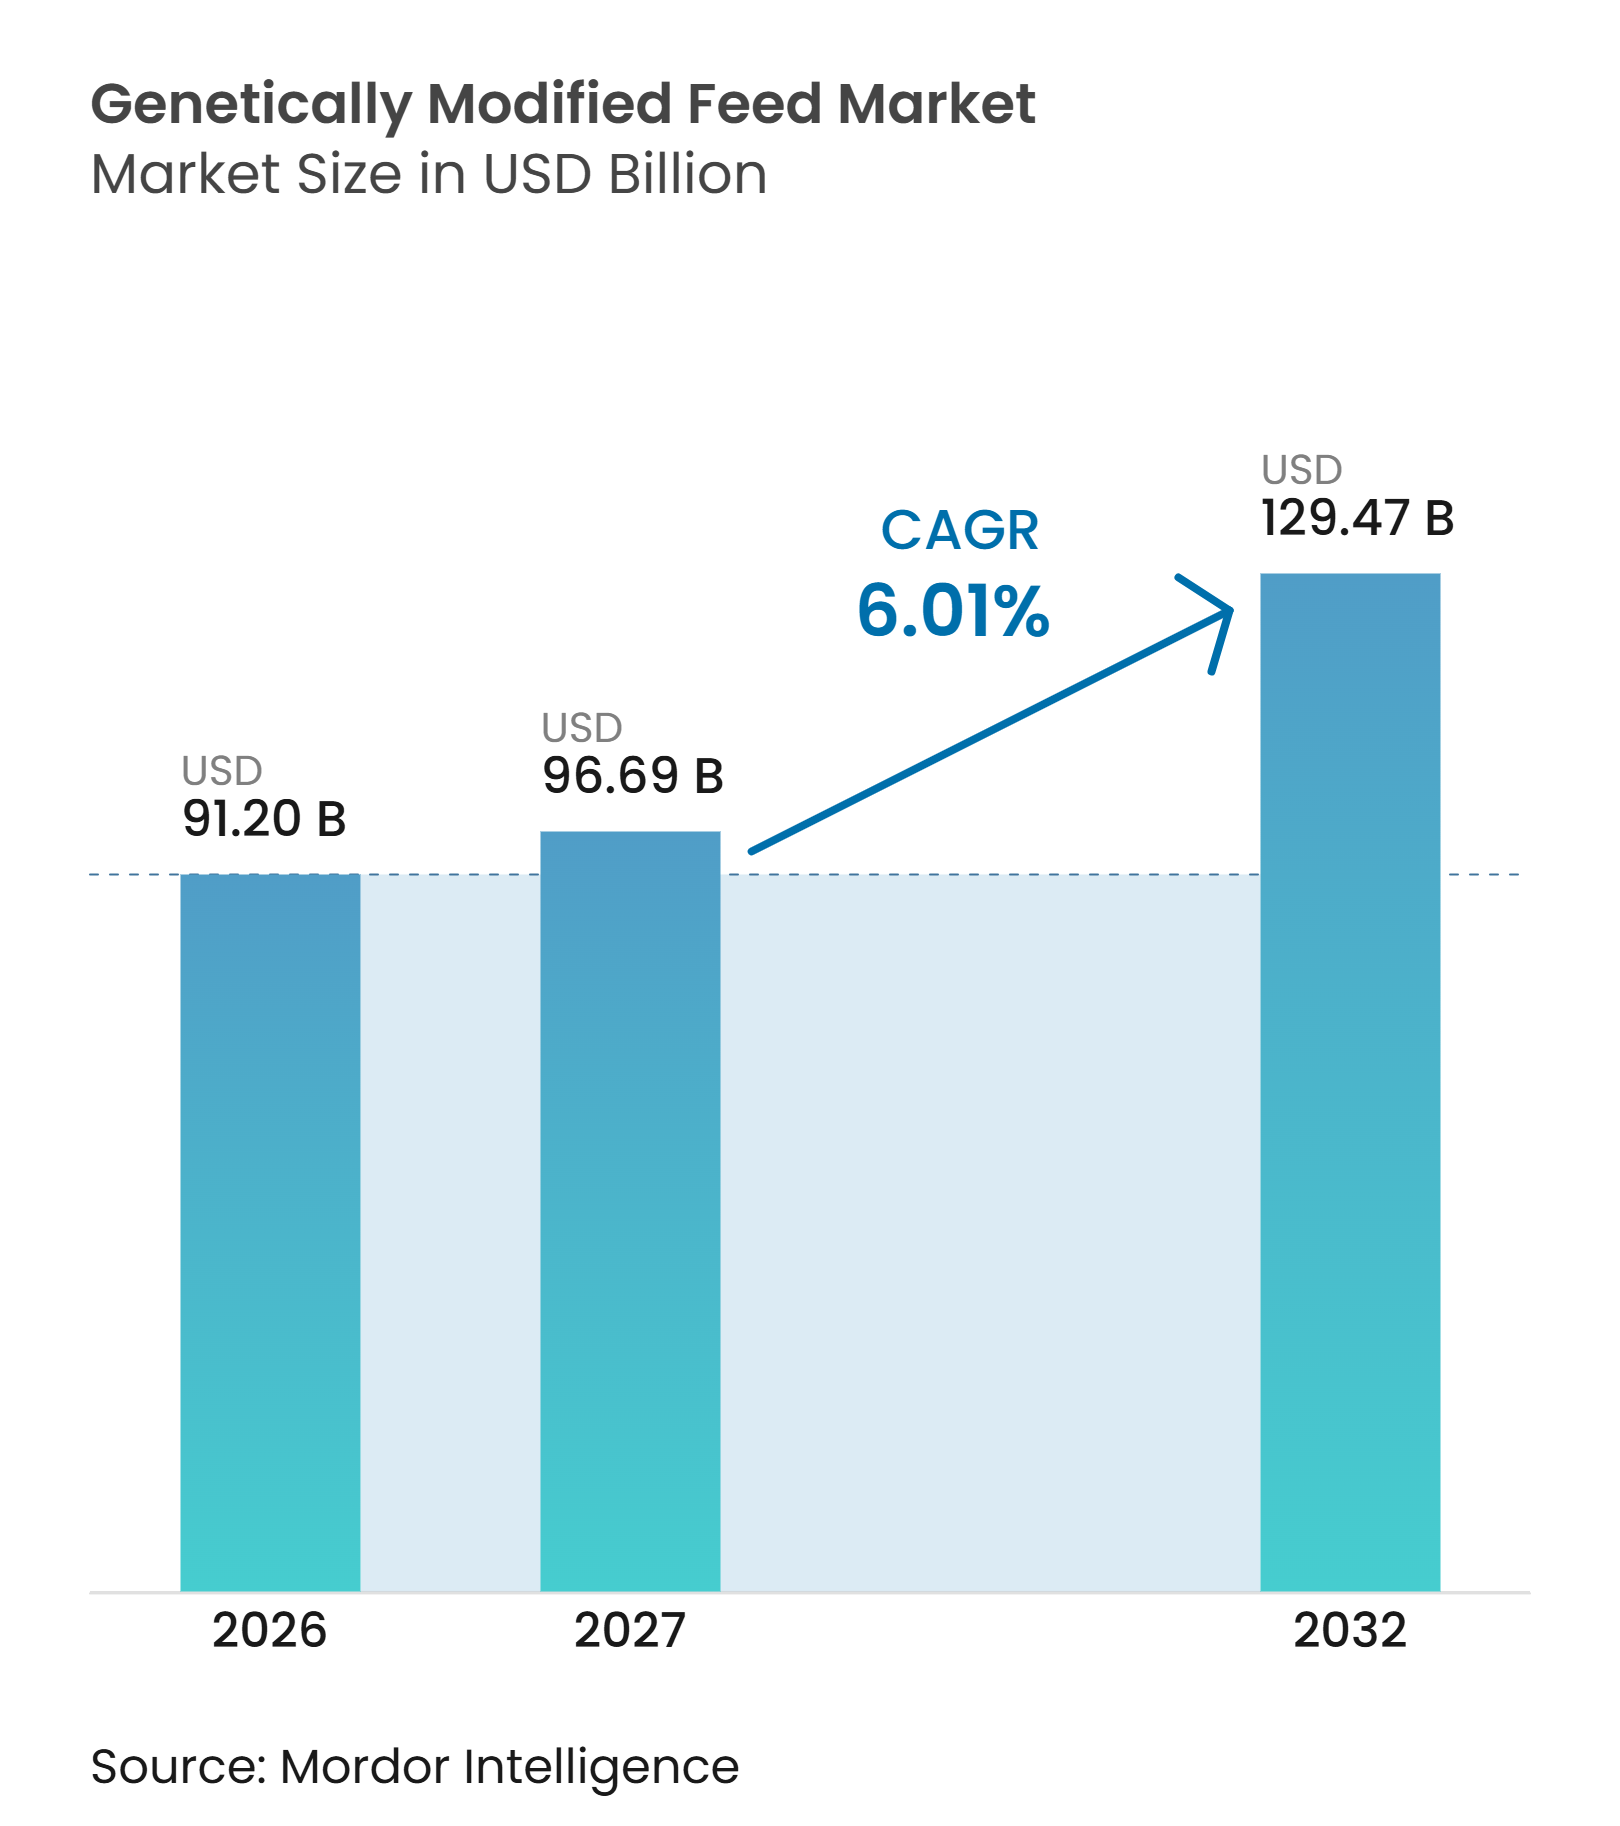
遺伝子組換え飼料市場規模は2026年に91.20 ビリオン 米ドルと評価され、2027年の96.69 ビリオン 米ドルから2032年には129.47 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 6.01%で成長すると予測されています。市場は、家禽、豚、反芻動物、水産養殖の生産者に対応する商業用飼料サプライチェーンにおける遺伝子組換え大豆およびトウモロコシの確立した利用によって支えられています。飼料の購買担当者は、栄養素の供給、原料の一貫性、および配合の選択肢を支援する作物形質をより重視するようになっています。低フィチン酸大豆、高リジントウモロコシ、および形質積み重ね作物は、特定の補助栄養素への依存を低減し、調達決定における飼料配合の役割を強化することができます。規制上の相違、非遺伝子組換え調達要件、およびアイデンティティ保全コストは、特に貿易志向のサプライチェーンにおいて引き続き摩擦を生じさせています。アジア太平洋およびアフリカにおける競争力のある価格の動物性タンパク質への需要は、大規模な商業生産システム全体での遺伝子組換え作物原料の継続的な使用を支えています。
主要レポートのポイント
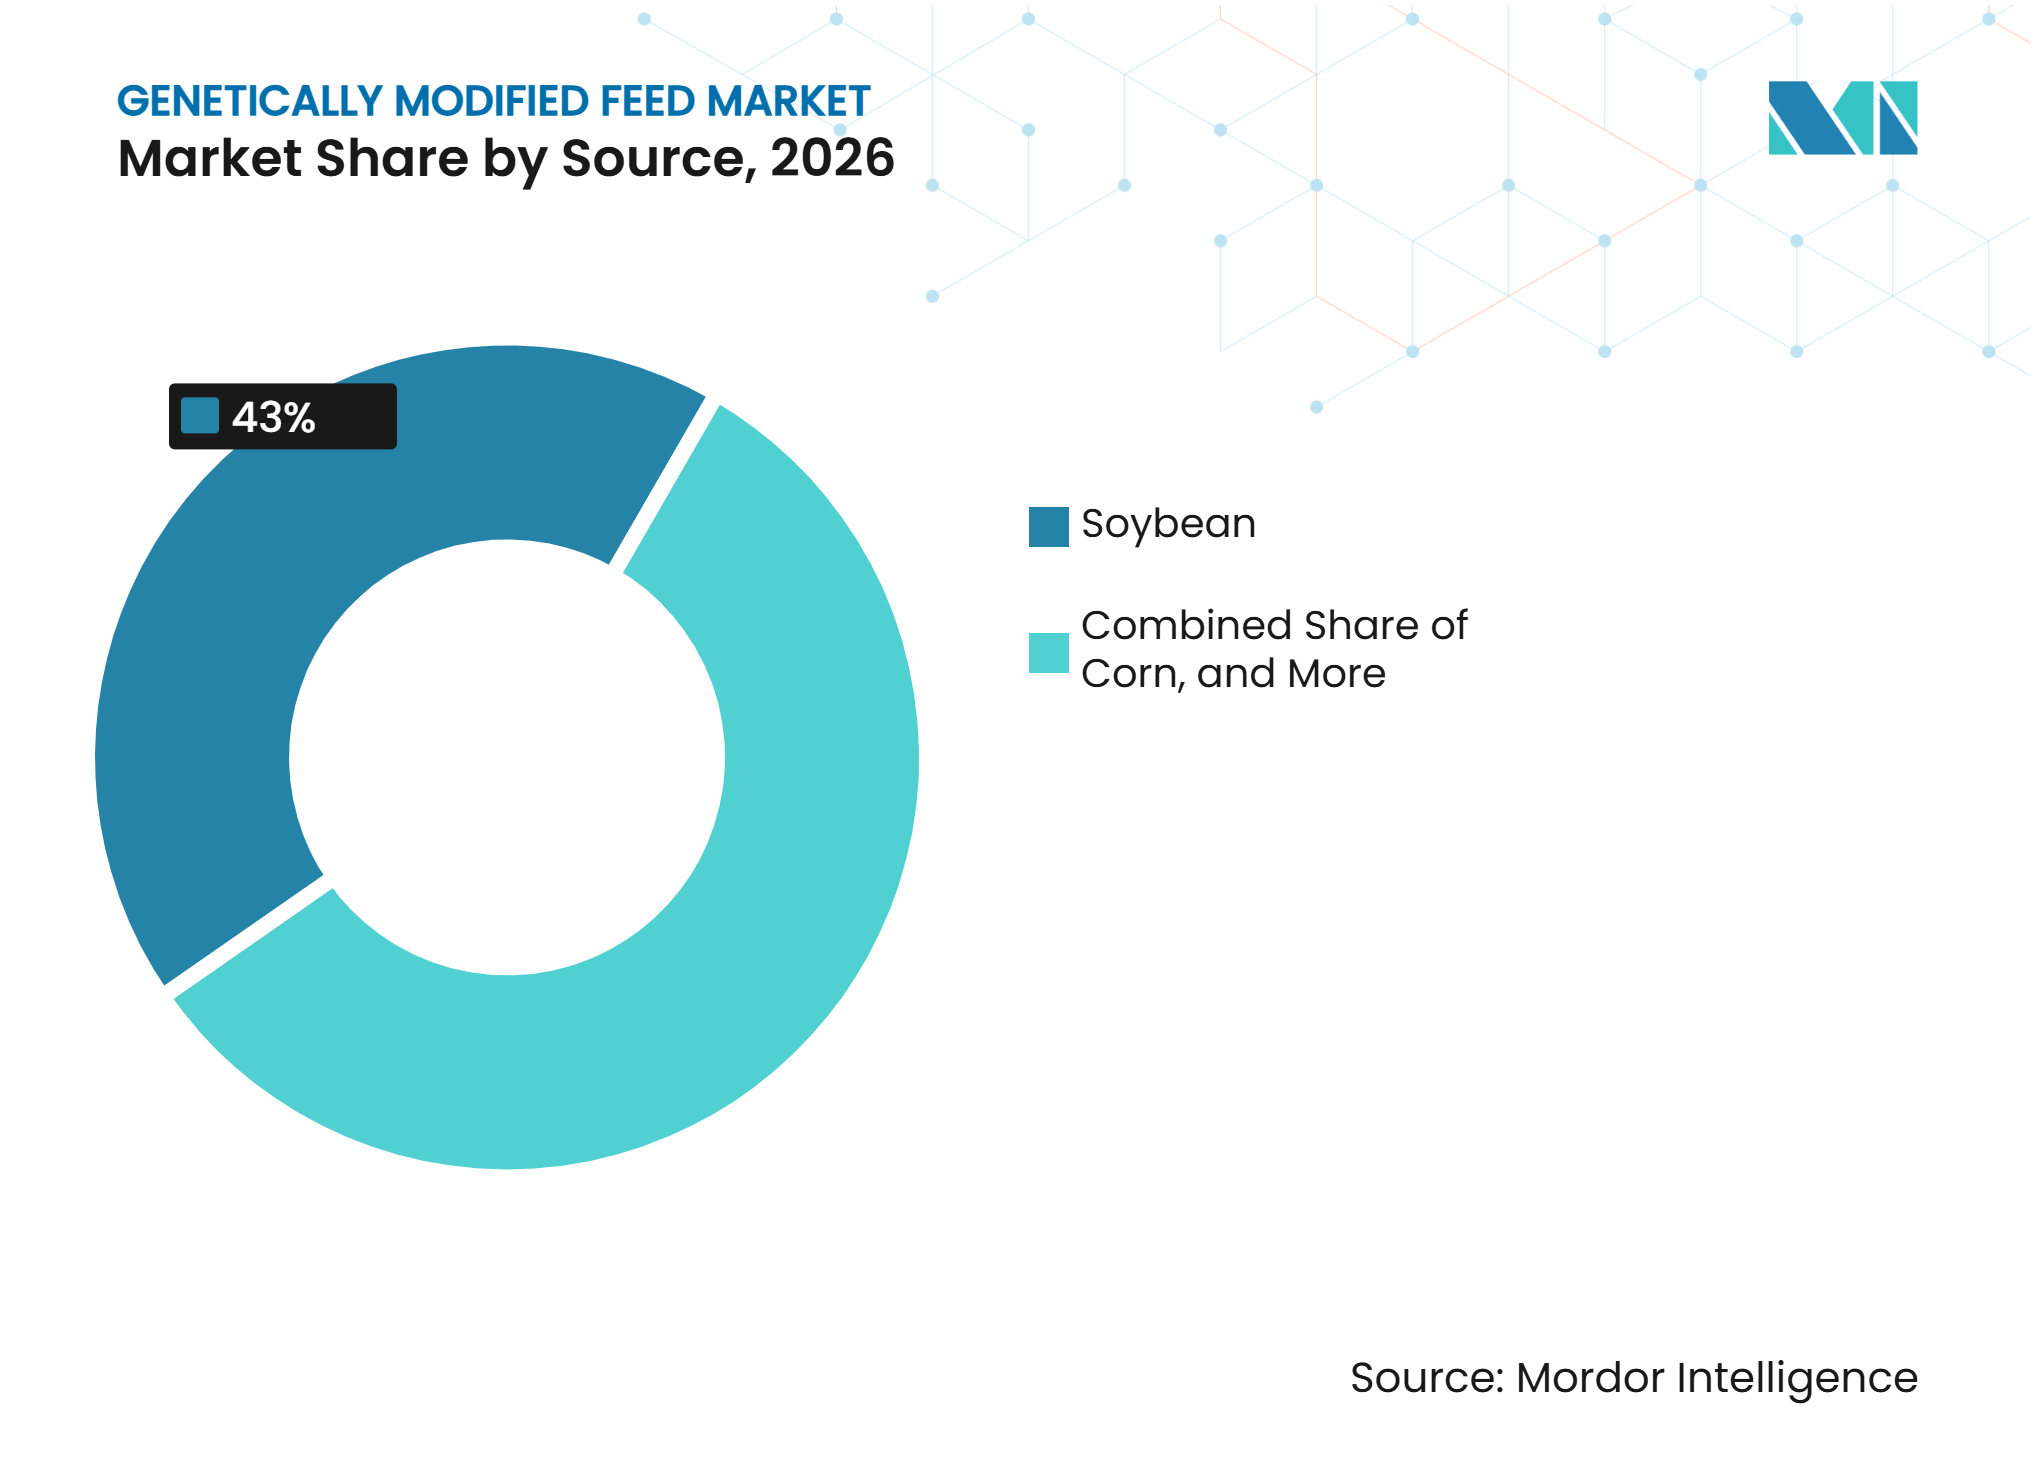
- 原料別では、大豆が2026年の遺伝子組換え飼料市場シェアの43%を占め、トウモロコシは2027年から2032年にかけてCAGR 6.8%で成長すると予測されています。
- 飼料タイプ別では、濃厚飼料が2026年の遺伝子組換え飼料市場規模の52%を占め、2027年から2032年にかけてCAGR 6.3%で成長すると予測されています。
- 形態別では、ペレットが2026年の市場シェアの46%を占め、液体飼料は2027年から2032年にかけてCAGR 6.7%で成長すると予測されています。
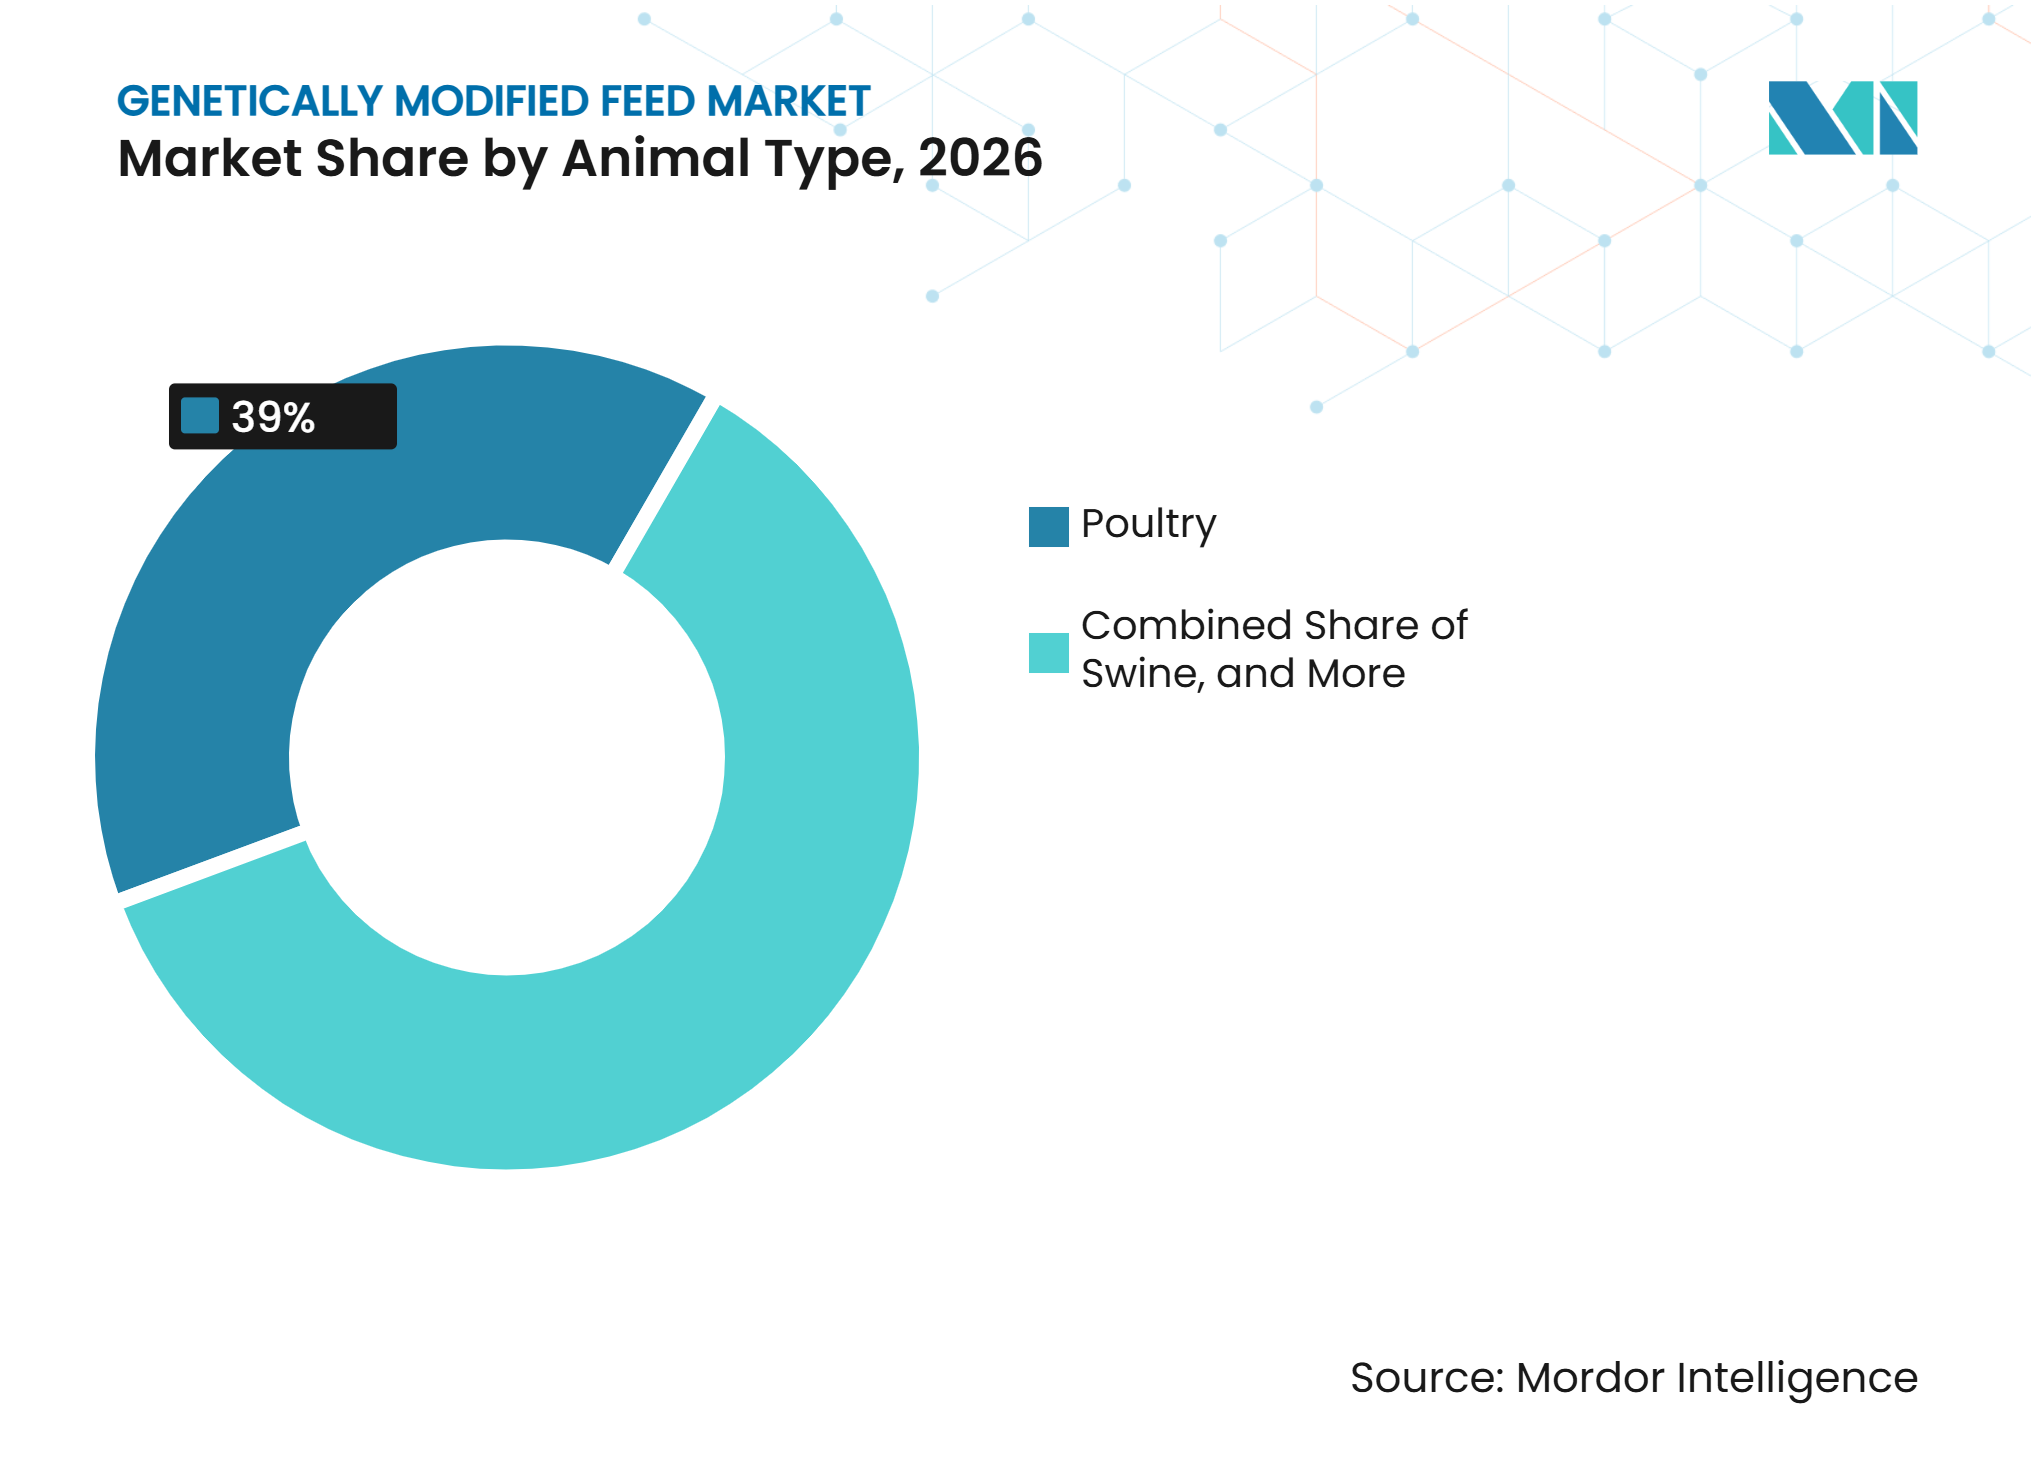
- 動物タイプ別では、家禽が2026年の市場シェアの39%を占め、水産養殖は2027年から2032年にかけてCAGR 7.4%で成長すると予測されています。
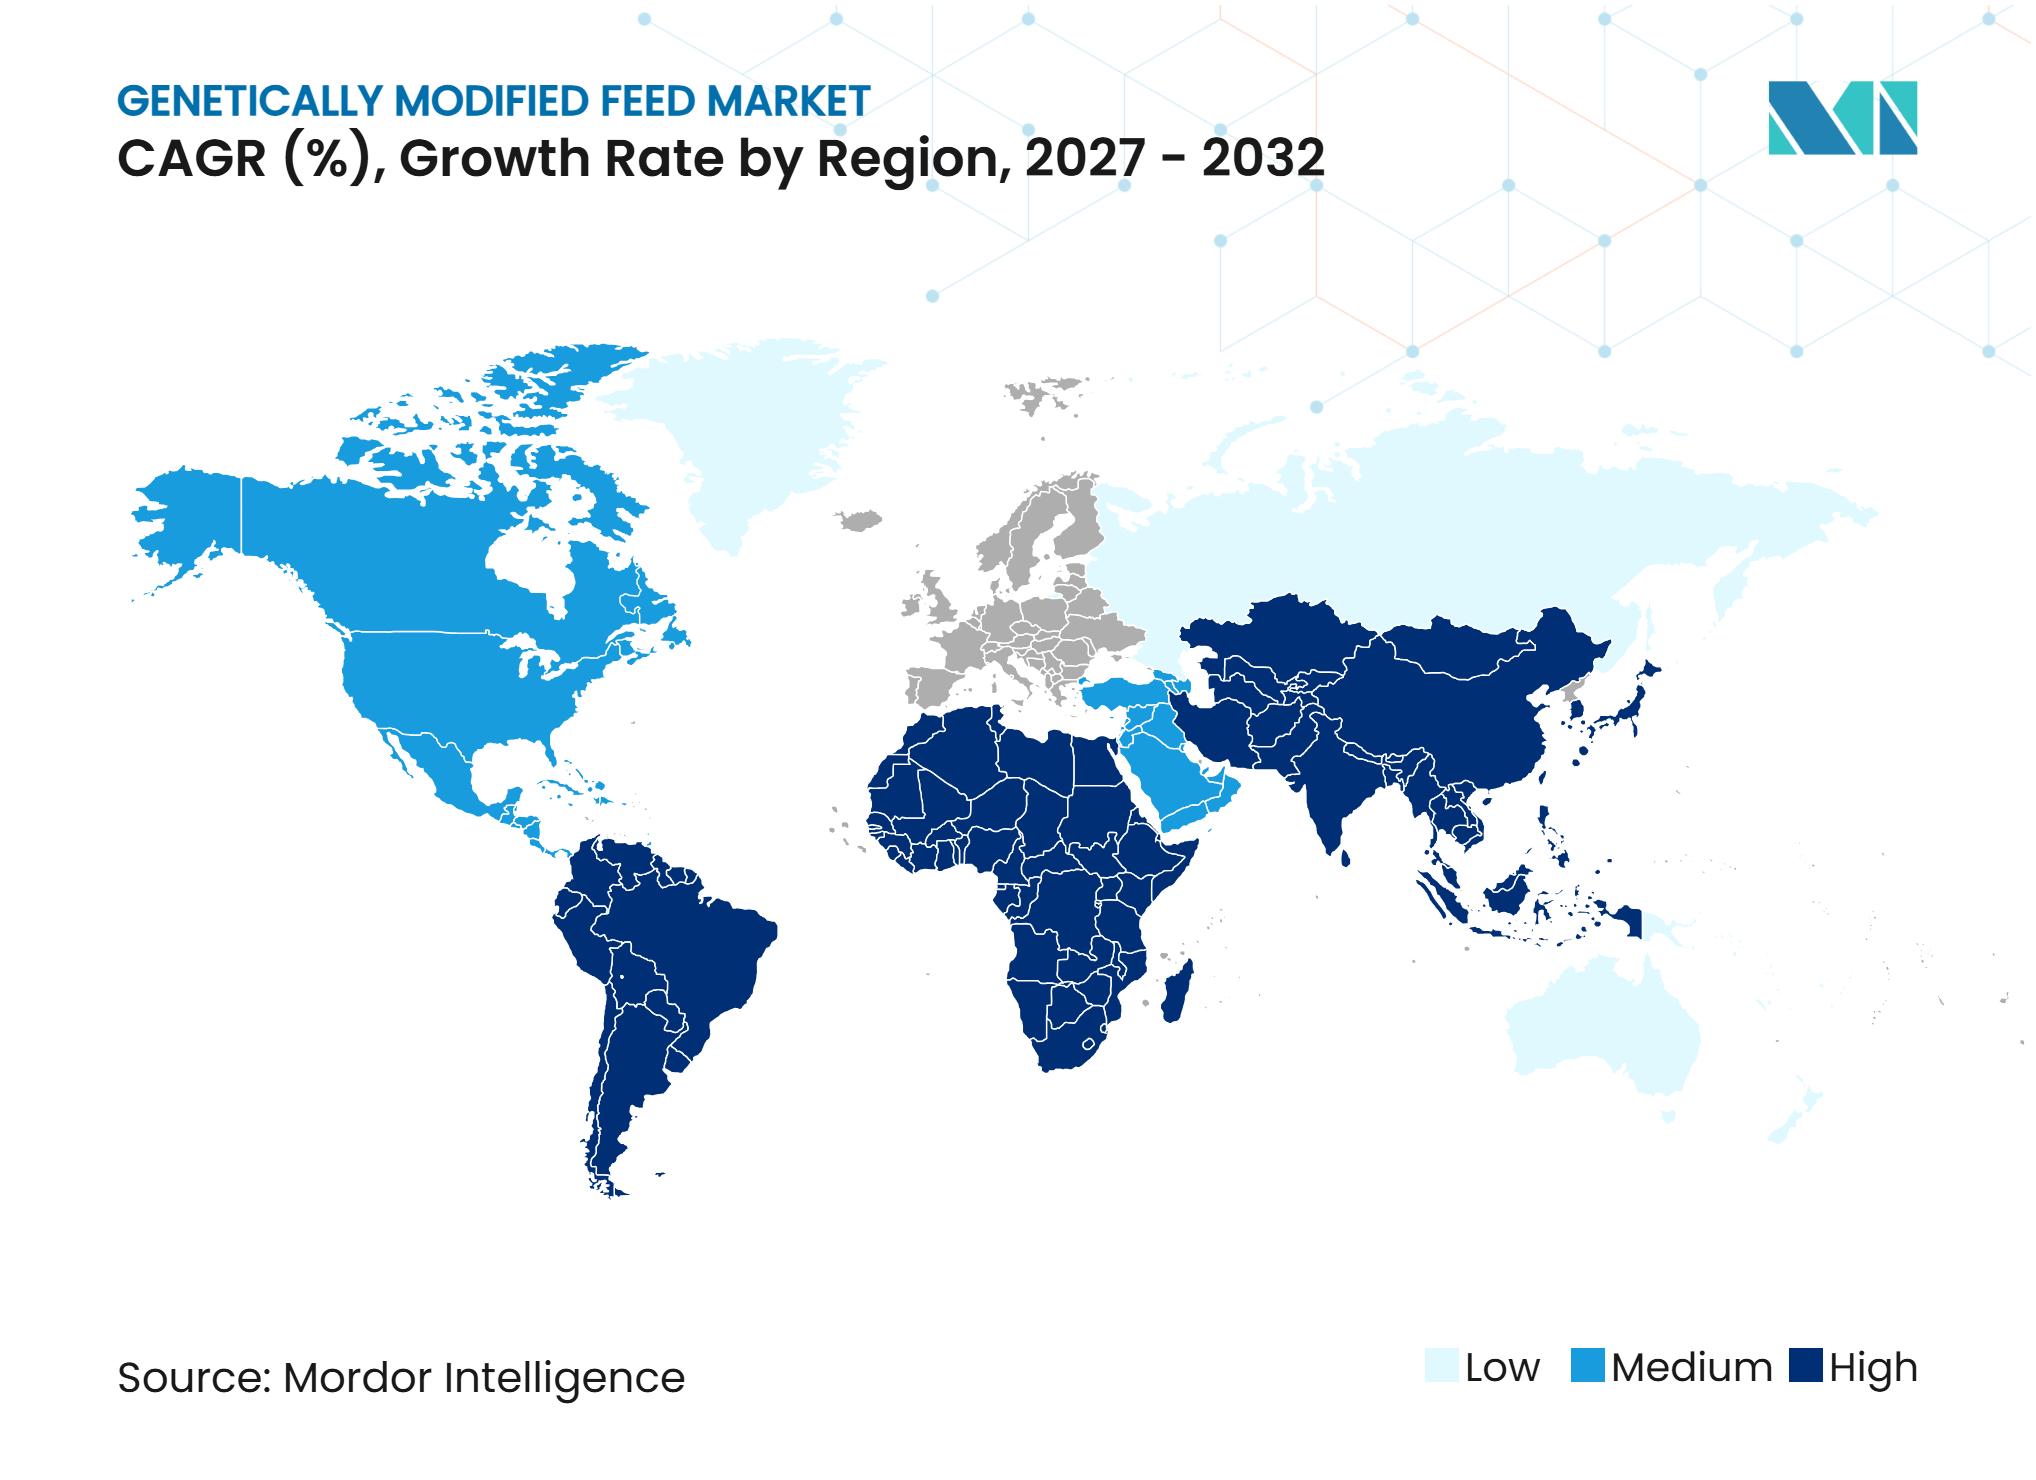
- 地域別では、北米が2026年の市場シェアの30%を占め、アジア太平洋は2027年から2032年にかけてCAGR 7.2%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 手頃な価格の動物性タンパク質に対する需要の増加 | +1.5% | 世界全体、特にアジア太平洋およびアフリカで顕著 | 長期(4年以上) |
| 飼料サプライチェーンにおけるバイオテクノロジートウモロコシおよび大豆の採用拡大 | +1.2% | 北米および南米、アジア太平洋へ拡大 | 中期(2〜4年) |
| 飼料変換効率と栄養素利用効率 | +0.8% | 世界全体、特に欧州およびアジア太平洋で顕著 | 中期(2〜4年) |
| 集約的な家禽・豚・水産養殖生産の成長 | +1.0% | アジア太平洋、アフリカ、中東 | 長期(4年以上) |
| トレーサブルかつ形質特異的な飼料原料調達への需要の増加 | +0.5% | 欧州、北米、アジア太平洋の貿易回廊 | 中期(2〜4年) |
| 栄養強化型遺伝子組換え作物の採用増加 | +0.4% | 世界全体、北米・欧州・アジア太平洋での早期普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
手頃な価格の動物性タンパク質に対する需要の増加
低・中所得国における動物性タンパク質の消費は、商業用動物飼料への需要を引き続き支えている。米国農務省(USDA)は、2025/26年度のマーケティングイヤーにおける国内大豆ミール消費量が、豚肉および家禽生産の増加に支えられ2%増加すると予測した [1]。 この需要は、大規模な飼料配合における大豆ミールおよびトウモロコシの使用を持続させている。遺伝子組換え飼料市場は、商業的な畜産生産者のコスト構造において遺伝子組換え作物由来原料が果たす確立された役割から恩恵を受けている。非遺伝子組換え原料は特定の調達プログラムを通じて入手可能であるが、その入手可能性とコストが、主流の飼料配合における大規模な代替品としての使用を制限する場合がある。家禽および豚肉の生産が拡大するにつれ、飼料メーカーはタンパク質およびエネルギーが豊富な原料の安定供給を確保する動機が強まり、遺伝子組換え飼料原料への需要を支えている。
飼料サプライチェーンにおけるバイオテクノロジートウモロコシおよび大豆の採用拡大
遺伝子組換え穀物は、特に南北アメリカを中心とした主要な飼料生産地域において、確立された商業的原料となっている。遺伝子組換えトウモロコシおよび大豆の広範な栽培は、動物飼料配合に使用される大豆ミールやトウモロコシを含む主要原料の供給を支えている。遺伝子組換え飼料市場はまた、商業的農業条件下での作物生産性と供給安定性を支援できる形質積み重ね品種の普及からも恩恵を受けている。ブラジルとアルゼンチンは、両国の大豆およびトウモロコシ生産が地域農業を世界の飼料貿易に結びつけることから、このサプライシステムにおいて重要な役割を果たしている。これらの市場で事業を展開する大手飼料メーカーおよび畜産インテグレーターも、確立された遺伝子組換え作物の調達ネットワークから恩恵を受けており、代替原料への移行をより複雑なものにしている。
飼料変換効率と栄養素利用効率
形質に連動した作物特性は、飼料購買者が遺伝子換え原料を購入コスト以外の観点からも評価する理由を与えている。全米豚肉委員会が支援した研究によると、無機リン補給なしに遺伝子組換え低フィチン酸トウモロコシおよび大豆ミールを含む飼料を与えた豚は、従来のトウモロコシおよび大豆ミールベースの飼料を与えた豚と比較して、糞尿中のリン排泄量が53%少なかった [2]。低フィチン酸作物は動物へのリン利用率を向上させ、補給リンの必要性を低減し、畜産生産者が栄養要件と糞尿組成を管理するのに役立つ。これらの栄養上の利点は、特に栄養利用率の改善と飼料関連の環境負荷低減を目指す飼料メーカーおよび畜産生産者の間で、遺伝子組換飼料市場に機会をもたらしている。
集約的な家禽・豚・水産養殖生産の成長
集約的な家禽、豚、および水産養殖の生産システムは、大量の栄養バランスの取れた飼料の安定供給に依存しています。米国農務省(USDA)は、2025/26年度マーケティングイヤーのトウモロコシ飼料および残余使用量を61.0 ビリオン ブッシェルと予測しており、国内動物飼料消費におけるトウモロコシの重要な役割を示しています。家禽および豚の生産者は標準化されたトウモロコシおよび大豆ミールベースの飼料に大きく依存しており、水産養殖は植物性タンパク質原料の追加的な需要先となっています。大豆タンパク質濃縮物は、特定の水産養殖飼料配合において魚粉の一部を代替することができます。天然漁獲魚の供給制約も、飼料メーカーが養殖魚やエビ向けの代替タンパク質源を探求することを促しています。アジア、南米、東アフリカにわたって水産養殖の生産能力が拡大するにつれ、植物性飼料原料への需要は遺伝子組換え飼料市場に追加的な機会をもたらす可能性があります。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 市場間での承認・表示・輸入規制の相違 | -0.8% | 欧州連合および英国、日本・韓国へ拡大 | 長期(4年以上) |
| 非遺伝子組換え製品に対する消費者および小売業者の選好 | -0.6% | 欧州および北米のプレミアム小売チャネル | 中期(2〜4年) |
| 分別物流、アイデンティティ保全、および形質検査コスト | -0.5% | 世界全体、輸出志向のサプライチェーンで特に顕著 | 中期(2〜4年) |
| 形質ライセンスの集中と種子サプライヤーへの依存 | -0.3% | 北米および南米、アジア太平洋へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
市場間での承認・表示・輸入規制の相違
国ごとの承、表示、および輸入要件の相違は、遺伝子組換え飼料市場に対する重大な制約として残っている。欧州連合は、食品・飼料承認の枠組みの下で遺伝子組換え作物のイベントを個別に評価しており、欧州食品安全機関が科学的安全性評価を実施している。ベルギー生物安全諮問委員会もこのプロセスの一環として申請を審査し、科学的助言を提供しており、同委員会の登録簿には評価の異なる段階にある食品・飼料申請が記載されている [3]。中国は、主要な作物生産国とは異なるスケジュールで輸入作物イベントを承認する場合がある。これらの相違は、輸送先市場で承認を受けていないイベントを含む貨物が積荷拒否されるリスクを生じさせる。複数の法域にまたがって原料を調達する飼料メーカーは、イベント固有承認、表示要件、および輸入規制を監視しなければならない。規制の乖離はコンプライアンスコストを増大させ、国際調達および飼料原料調達に不確実性をもたらす。
非遺伝子組換え製品に対する消費者および小売業者の選好
欧州および北米のプレミアム小売・食品プログラムでは、非遺伝子組換え飼料で飼育された家畜由来の動物性製品が求められる場合があります。CropLife Europeは、遺伝子組換え大豆の輸入禁止により、飼料メーカーがより高価な非遺伝子組換え大豆および代替原料を調達する必要が生じるため、欧州連合の商業用飼料コストが最大20%増加する可能性があると推定しました。これらの要件は、非遺伝子組換え表示を満たす製品の供給コストを増加させます。ただし、その影響は販売チャネルによって異なり、コモディティ市場やフードサービス市場ではそのような表示への重点が低い場合があります。小売業者の仕様は、規制が遺伝子組換え飼料を許可している場合でも、飼料メーカーや穀物サプライヤーにまで及ぶことがあります。その結果、遺伝子組換え飼料市場は、非遺伝子組換え調達要件が普及しているプレミアム小売チャネルへのアクセスが制限される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
大豆がリードし、トウモロコシが拡大大豆は2026年の遺伝子組換え飼料市場シェアの43%を占め、商業用飼料における植物性タンパク質原料としての中心的な役割を反映している。大豆ミールは、その確立されたタンパク質含量により、家禽、豚、水産養殖、および反芻動物の飼料を支えている。キャノーラは、大豆生産の競争力が低い地域、特にカナダおよびヨーロッパの一部においてタンパク質とエネルギーを供給している。遺伝子組換えキャノーラは、地域の飼料供給を支える除草剤耐性および収量安定性の形質を提供している。綿実ミールは主に綿花生産地域において反芻動物のタンパク質原料として使用されている。米国で商業栽培されているラウンドアップ・レディ品種を含む遺伝子組換えアルファルファは、主に動物飼料、特に乳牛の飼料として使用されている。その他の遺伝子組換え飼料原料にはテンサイ由来原料が含まれる。2025年、欧州食品安全機関は遺伝子組換えテンサイKWS20-1の食品・飼料用途に関して肯定的な科学的意見を発表し、欧州連合における規制評価を支援した。
トウモロコシは2027年から2032年にかけてCAGR 6.8%で成長すると予測されている。トウモロコシは米国における国内飼料用穀物消費の主要な構成要素であり続けており、動物飼料配合における広範な使用に支えられている。形質積み重ねトウモロコシは、集約的な動物生産システムにおけるエネルギー供給と生産安定性の両方を支えている。大豆とトウモロコシは、飼料工場がグローバルな商業規模で調達できることから、遺伝子組換え飼料市場の中核原料となっている。高い飼料配合率と確立された商業的入手可能性の組み合わせが、遺伝子組換え動物飼料配合におけるトウモロコシの役割拡大を支えている。


注記: 個別セグメントのシェアはレポート購入後に入手可能
飼料タイプ別:
濃厚飼料がリードし最も速く成長濃厚飼料は2026年の遺伝子組換え飼料市場規模の52%を占め、2027年から2032年にかけてCAGR 6.3%で成長すると予測されている。大豆ミール、トウモロコシ穀粒、ャノーラミール、および綿実ミールは、このカテゴリーに属するタンパク質密度またはエネルギー密度の高い原料である。家禽および豚のシステムは、繊維質の高い粗飼料を効率的に利用できないため、濃厚飼料に依存している。したがって、これらの成長は遺伝子組換え作物ベースの原料のより大きな飼料量を支えている。標準化された濃厚飼料配合に依存する単胃動物生産システムの継続的な拡大が、遺伝子組換え飼料市場を牽引している。
粗飼料には干し草、サイレージ、およびアルファルファベースの製品が含まれ、乳牛および肉牛に最も関連性が高い。遺伝子組換えアルファルファは、承認市場、特に米国およびカナダにおいて、バイオテクノロジー作物の使用を粗飼料供給にまで拡大している。その使用は、家禽や水産養殖と比較して反芻動物の集約化ペースが遅いため、より限定的である。輸出志向の干し草サプライチェーンも、非遺伝子組換え粗飼料が輸入プレミアムを獲得する市場において共存上の懸念に直面している。日本と韓国はこの選好を持つ市場の顕著な例でる。粗飼料は遺伝子組換え飼料市場に引き続き関連性を持つが、その成長は濃厚飼料主導の商業的給餌システムよりも遅い。
形態別:
ペレットがリードし液体飼料が最も速く成長ペレットは2026年の市場シェアの46%を占め、家禽、豚、水産養殖、および特殊動物飼料に広く使用されています。ペレット化は栄養素の均一性を改善し、原料の分離を制限し、自動給餌を支援します。クランブルは主に家禽のスターターおよびグロワー飼料に使用され、マッシュはペレット化設備が経済的でない裏庭、ライフスタイル、および小規模商業事業において引き続き関連しています。飼料形態の選択は、動物種、農場規模、原料取り扱いニーズ、および給餌方法によって異なります。
液体飼料は2027年から2032年にかけてCAGR 6.7%で成長すると予測されており、食品およびバイオ燃料加工からの湿潤副産物を組み込むことができる豚生産における採用増加によって支えられています。液体飼料は、湿潤副産物が地域で入手可能な場合に特に、より的を絞った給餌プログラムを支援します。2025年10月、Archer-Daniels-Midland Companyはそのデータ駆動型動物栄養サービスSINCROをメキシコ、インドネシア、および欧州市場に拡大しました。この拡大により、同社の地域技術サポートおよび精密栄養能力が強化されます。これらのサービスは、商業用畜産生産全体でデータ活用型の配合および監視の利用が増加していることを反映しています。
動物タイプ別:
家禽がリードし水産養殖が最も速く成長家禽は2026年の遺伝子組換え飼料市場シェアの39%を占め、商業用ブロイラーおよび採卵鶏事業の大規模な飼料需要によって支えられています。家禽飼料は一般的にトウモロコシと大豆ミールに依存しており、これらは遺伝子組換え作物由来の原料として広く入手可能です。豚もまた主要な動物タイプを代表しており、特に中国、欧州連合、および北米では、大規模な豚肉生産がトウモロコシおよび大豆ミールベースの飼料の安定供給を必要としています。
水産養殖は2027年から2032年にかけてCAGR 7.4%で成長すると予測されており、エビ、ティラピア、サーモン、およびナマズ飼料における魚粉の部分代替としての植物性タンパク質濃縮物の利用増加によって支えられています。これらの原料の使用は、水産養殖飼料配合における遺伝子組換え作物由来タンパク質の使用に追加的な機会をもたらしています。反芻動物は、乳牛および肉牛の生産システムが大量の粗飼料および濃厚飼料を必要とすることから、引き続き重要なセグメントです。ペットフード、馬飼料、およびその他の動物カテゴリーは市場の小さなシェアを占め、需要は動物の栄養要件と飼料配合によって異なります。

注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米:確立された遺伝子組換え作物インフラが市場規模を支える
北米は2026年の市場シェアの30%を占めました。同地域はバイオテクノロジー作物インフラが確立されており、遺伝子組換えトウモロコシおよび大豆の商業的採用が広く普及しています。成長は、遺伝子組換え作物の普及率の大幅な増加よりも、精密配合、動物種特異的栄養、および機能性原料とより密接に関連しています。米国とカナダは緊密に連携した穀物・飼料サプライチェーンから恩恵を受けています。規制監督は、米国では食品医薬品局(FDA)、カナダではカナダ食品検査庁(CFIA)が担っています。メキシコは遺伝子組換え飼料原料の重要な市場を代表しており、動物飼料産業の需要を満たすためにトウモロコシ輸入量が2024/25年度マーケティングイヤーに過去最高の2,590万メートルトンに達すると予測されています。ただし、遺伝子組換えトウモロコシの国内栽培に対する制限とバイオテクノロジーを巡る規制上の不確実性は、調達と市場アクセスに引き続き影響を与えています。飼料サプライヤーは、作物調達とデータ活用型の配合・配送サービスを組み合わせることで対応しています。
アジア太平洋:飼料生産の拡大が原料需要を支援
アジア太平洋は2027年から2032年にかけてCAGR 7.2%で成長すると予測されており、地域の中で最も速い成長率です。中、ベトナム、タイ、インドネシア、インド、および韓国は家禽、豚、および水産養殖の生産を拡大しています。大豆およびその他の遺伝子組換え作物原料の輸入能力の拡大とともに飼料需要が増加しています。日本、韓国、および東南アジアの一部では、飼料用途の遺伝子組換え輸入規制が食品用途を規制するものよりも許容的である場合があります。この規制上の区別は、消費者表示基準が厳格な場合でも飼料原料の流通を継続的に支援しています。輸入された遺伝子組換え飼料原料の役割は、飼料工場がこれらのより特化したプログラムのための安定したタンパク質供給を求めるにつれて強化される可能性があります。
南米、欧州、アフリカ、中東:異なる成長経路
南米はブラジルとアルゼンチンの統合された大豆およびトウモロコシ生産システムから恩恵を受けており、遺伝子組換え飼料原料の地域供給を支えています。2025年8月、BASF SE、Corteva, Inc.、およびM.S. Technologies, L.L.C.は、ブラジルにおけるEnlist E3およびConkesta E3品種にネマトーダ耐性大豆形質を導入するためのライセンス契約を締結し、バイオテクノロジーベースの作物形質のパイプラインを拡大しました。欧州は輸入大豆ミールおよびトウモロコシに依存し続けながら、イベント固有の承認要件を適用しており、コンプライアンスコストが増加しています。欧州食品安全機関(EFSA)は欧州連合における遺伝子組換え食品・飼料申請の科学的リスク評価を実施しています。ベルギー生物安全諮問委員会も生物安全問題に関する科学的助言を提供し、規制評価中の申請に関する情報を維持しています。アフリカでは、商業用家禽および水産養殖事業の拡大が配合飼料および遺伝子組換え作物由来原料への需要を支えています。中東は引き続き輸入穀物および配合飼料に依存しており、サウジアラビアおよびアラブ首長国連邦の食料安全保障プログラムが畜産および水産養殖システムへの投資を支援しています。これらの地域は異なる規制・物流条件に直面しており、遺伝子組換え飼料市場において異なる機会を生み出しています:南米は上流の作物供給を強化し、欧州は規制コンプライアンスを重視し、アフリカと中東は下流の飼料需要を支援しています。
競合環境
市場集中度
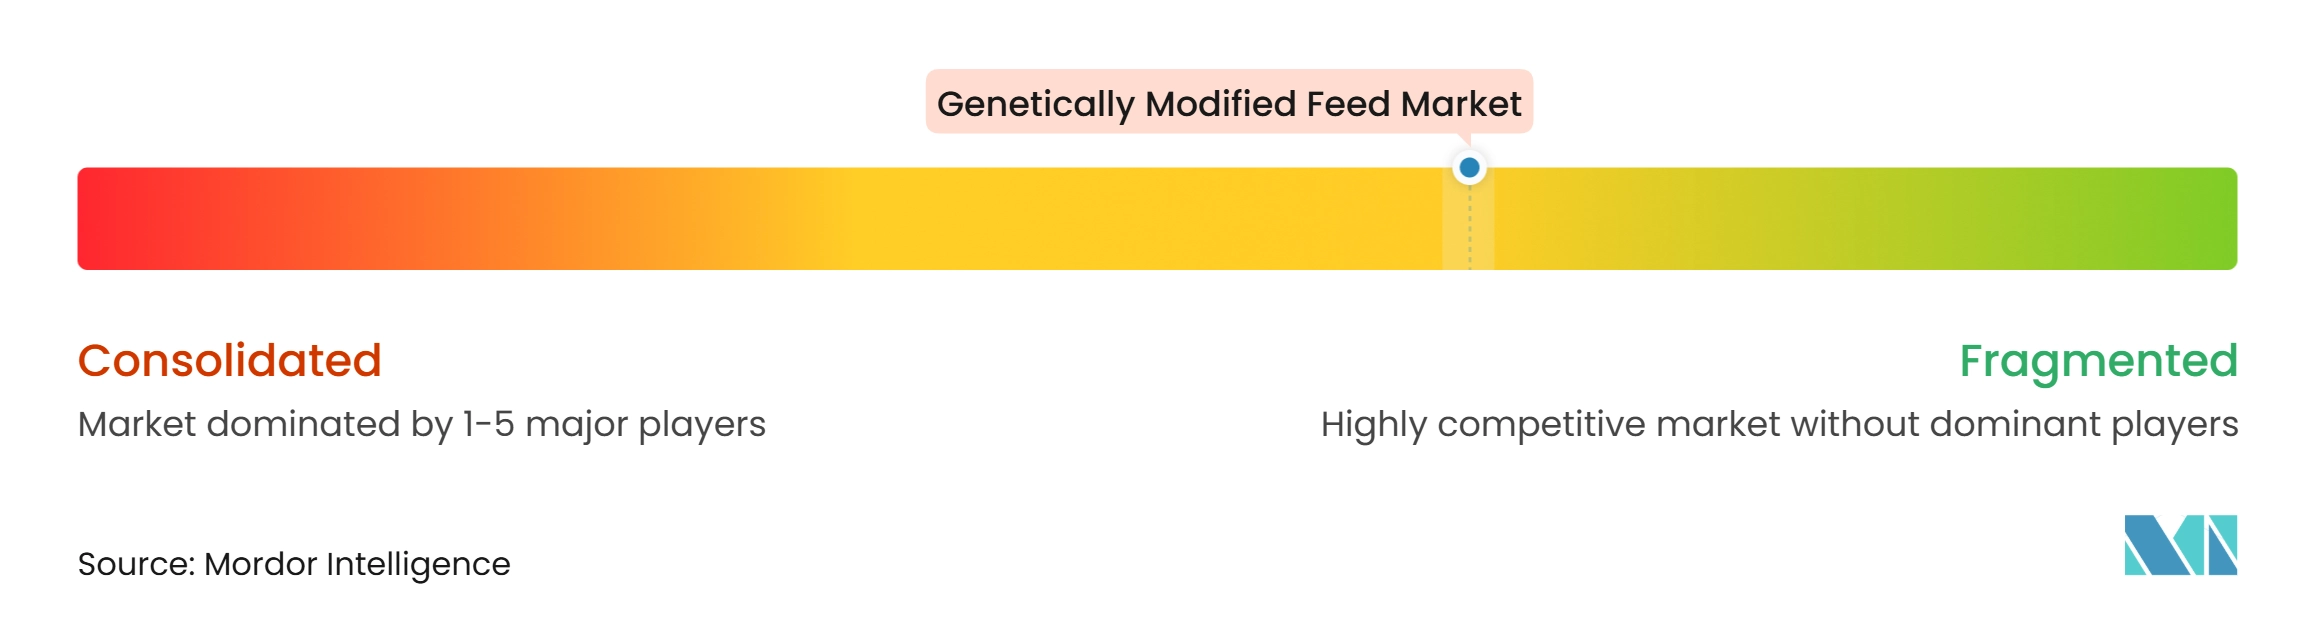
遺伝子組換え飼料市場は2026年に中程度の分散状態にありました。Bayer AG、Corteva, Inc.、Cargill, Incorporated、Archer-Daniels-Midland Company、およびNutreco N.V.は、市場の上流バイオテクノロジーおよび農業コモディティ加工セグメントと下流の動物栄養セグメントにわたって事業を展開する主要企業の一部です。Bayer AGとCorteva, Inc.は遺伝子組換え作物形質と種子技術を通じて上流の競合環境を強化し、CargillとArcher-Daniels-Midland Companyは農業コモディティ加工、飼料原料調達、および動物栄養を通じて参加しています。Nutreco N.V.は畜産および水産養殖向けの配合飼料生産と動物栄養ソリューションを通じて貢献しています。これらのバリューチェーン段階全体での競争は、バイオテクノロジー開発、農業原材料へのアクセス、飼料配合能力、調達効率、および流通ネットワークによって影響を受けています。統合された調達と飼料生産能力を持つ企業は、原材料の入手可能性をより適切に管理し、多様な動物栄養要件に対応することができます。
Archer-Daniels-Midland CompanyとAlltechは2025年9月、米国とカナダにわたる43の飼料工場を統合する北米動物飼料合弁事業の設立に関する最終合意を発表しました。この合弁事業は2026年第1四半期に開始される予定でした。計画された合弁事業は飼料製造能力と栄養・技術サービスを組み合わせています。Cargill, Incorporatedは2025年8月にワシントン州グレンジャーに新しい小売飼料施設を開設し、年間生産・包装能力は12万トンです。この施設は自動袋計量、精密混合・投与システム、および人工知能ベースの袋シール保証を備えています。これらの動向は、サービス能力が遺伝子組換え飼料市場においてますます重要な競争要因になりつつあることを示しています。
形質特異的配合、トレーサビリティシステム、および魚粉使用を削減する水産養殖飼料において機会が残っています。Guangdong Haid Group、New Hope Liuhe、およびTongweiはアジアの生産システムにおいて統合された飼料から農場へのモデルを拡大しており、家禽、豚、および水産養殖においてコストと地域市場の優位性を持っています。コンプライアンス要因も競争上のポジショニングに影響を与えており、より広範なイベント承認は原材料調達オプションを拡大することができます。BASF SEの2025年ブラジルにおける大豆形質契約は、バイオテクノロジーベースの作物形質への継続的な投資と主要農業市場でのその入手可能性拡大への取り組みを反映しています。遺伝子組換え飼料市場は、形質開発者、コモディティ加工業者、飼料メーカー、および農場事業者間の関係によって引き続き形成されています。
遺伝子組換え飼料産業のリーダー企業
-
Bayer AG
-
Corteva, Inc.
-
Cargill, Incorporated
-
Archer-Daniels-Midland Company
-
Nutreco N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
遺伝子組換え飼料市場 このレポートでカバーされる企業
- Bayer AG
- Corteva, Inc.
- Cargill, Incorporated
- Archer-Daniels-Midland Company
- Charoen Pokphand Foods Public Company Limited
- Nutreco N.V.
- Land O'Lakes, Inc.
- Guangdong Haid Group Co., Ltd.
- New Hope Liuhe Co., Ltd.
- Tongwei Co., Ltd.
- De Heus Voeders B.V.
最近の産業開発事情 遺伝子組換え飼料市場
- 2026年3月:KOMO バイオサイエンスは、トウモロコシにおける精密ゲノム改変のためのKOMbineプラットフォームを評価する研究評価ライセンスをSyngentaに付与した。この契約により、Syngentaはトウモロコシにおける標的DNA組み込みのためのKOMOの非ウイルス性インテグラーゼベース技術を評価し、作物形質開発に関する初期段階の研究を支援することが可能となった。
- 2025年8月:BASF SE、Corteva, Inc.、およびM.S. Technologies, L.L.C.は、ブラジル市場向けに根腐れ線虫および大豆シスト線虫を標的とした初のバイオテクノロジーソリューションである線虫抵抗性遺伝子組換え大豆形質を開発・商業化するための形質ライセンス契約を締結した。この形質は、規制承認を条件として、CortevaのEnlist E3およびConkesta E3大豆プラットフォームに統合される予定である。
- 2023年3月:Corteva, Inc.とBungeは、より高いタンパク質含量、改善されたアミノ酸プロファイル、および低い抗栄養因子を持つ大豆品種を開発・商業化するための複数年にわたる協力関係を発表した。Cortevaは生殖質、遺伝子編集、および質発見能力を提供し、Bungeは油糧種子の独占的な加工業者および飼料用途向けの大豆ミールと油の販売業者として機能する。
世界の遺伝子組換え飼料市場レポートの調査範囲
遺伝子組換え飼料とは、除草剤耐性、害虫抵抗性、または改善された栄養特性などの特定の形質を導入するために遺伝子工学技術を用いて遺伝物質が改変された作物から得られる動物飼料原料で構成される。これらの原料は、動物栄養を支援し商業的飼料生産の要件を満たすために、異なる動物種向けの飼料配合に使用される。 遺伝子組換え飼料市場レポートは、原料別(大豆、トウモロコシ、キャノーラ、綿実、アルファルファ、およびその他の原料)、飼料タイプ別(粗飼料および濃厚飼料)、形態別(ペレット、クランブル、マッシュ、および液体)、動物種別(家禽、豚、反芻動物、水産養殖、ペットフード、馬、およびその他の動物種)、および地域別(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)にセグメント化されている。市場予測は価値(米ドルで提供される。
セグメンテーション概要
| 大豆 |
| トウモロコシ |
| キャノーラ |
| 綿実 |
| アルファルファ |
| その他の原料 |
| 粗飼料 |
| 濃厚飼料 |
| ペレット |
| クランブル |
| マッシュ |
| 液体 |
| 家禽 |
| 豚 |
| 反芻動物 |
| 水産養殖 |
| ペットフード |
| 馬 |
| その他の動物タイプ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| フランス | |
| スペイン | |
| 英国 | |
| イタリア | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| タイ | |
| ベトナム | |
| インドネシア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| アフリカその他 |
| 原料別 | 大豆 | |
| トウモロコシ | ||
| キャノーラ | ||
| 綿実 | ||
| アルファルファ | ||
| その他の原料 | ||
| 飼料タイプ別 | 粗飼料 | |
| 濃厚飼料 | ||
| 形態別 | ペレット | |
| クランブル | ||
| マッシュ | ||
| 液体 | ||
| 動物タイプ別 | 家禽 | |
| 豚 | ||
| 反芻動物 | ||
| 水産養殖 | ||
| ペットフード | ||
| 馬 | ||
| その他の動物タイプ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| スペイン | ||
| 英国 | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| タイ | ||
| ベトナム | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
遺伝子組換え飼料市場の規模はどのくらいですか?
遺伝子組換え飼料市場規模は2026年に91.20 ビリオン 米ドルと評価され、2027年の96.69 ビリオン 米ドルから2032年には129.47 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 6.01%で成長すると予測されています。
遺伝子組換え飼料市場で最大のシェアを占める飼料タイプはどれですか?
濃厚飼料は2026年の遺伝子組換え飼料市場の52%を占め、家畜飼料における濃縮エネルギーとタンパク質の供給への使用を反映しています。
遺伝子組換え飼料市場で最大のシェアを占める動物タイプはどれですか?
家禽は2026年の遺伝子組換え飼料市場シェアの39%を占め、家禽飼料における大豆ミールとトウモロコシの広範な使用によって支えられています。
遺伝子組換え飼料市場において原料別で最も速く成長すると予測されているセグメントはどれですか?
トウモロコシは2027年から2032年にかけてCAGR 6.8%で成長すると予測されており、動物飼料におけるエネルギー原料としての広範な使用によって支えられています。
遺伝子組換え飼料市場において最も速く成長すると予測されている地域はどこですか?
アジア太平洋は2027年から2032年にかけてCAGR 7.2%で成長すると予測されており、家禽、豚、および水産養殖生産の拡大によって支えられています。