
Taille et part du marché des aliments génétiquement modifiés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 96.69 Milliards de dollars |
| Taille du Marché (2032) | 129.47 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.01 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des aliments génétiquement modifiés par Mordor Intelligence
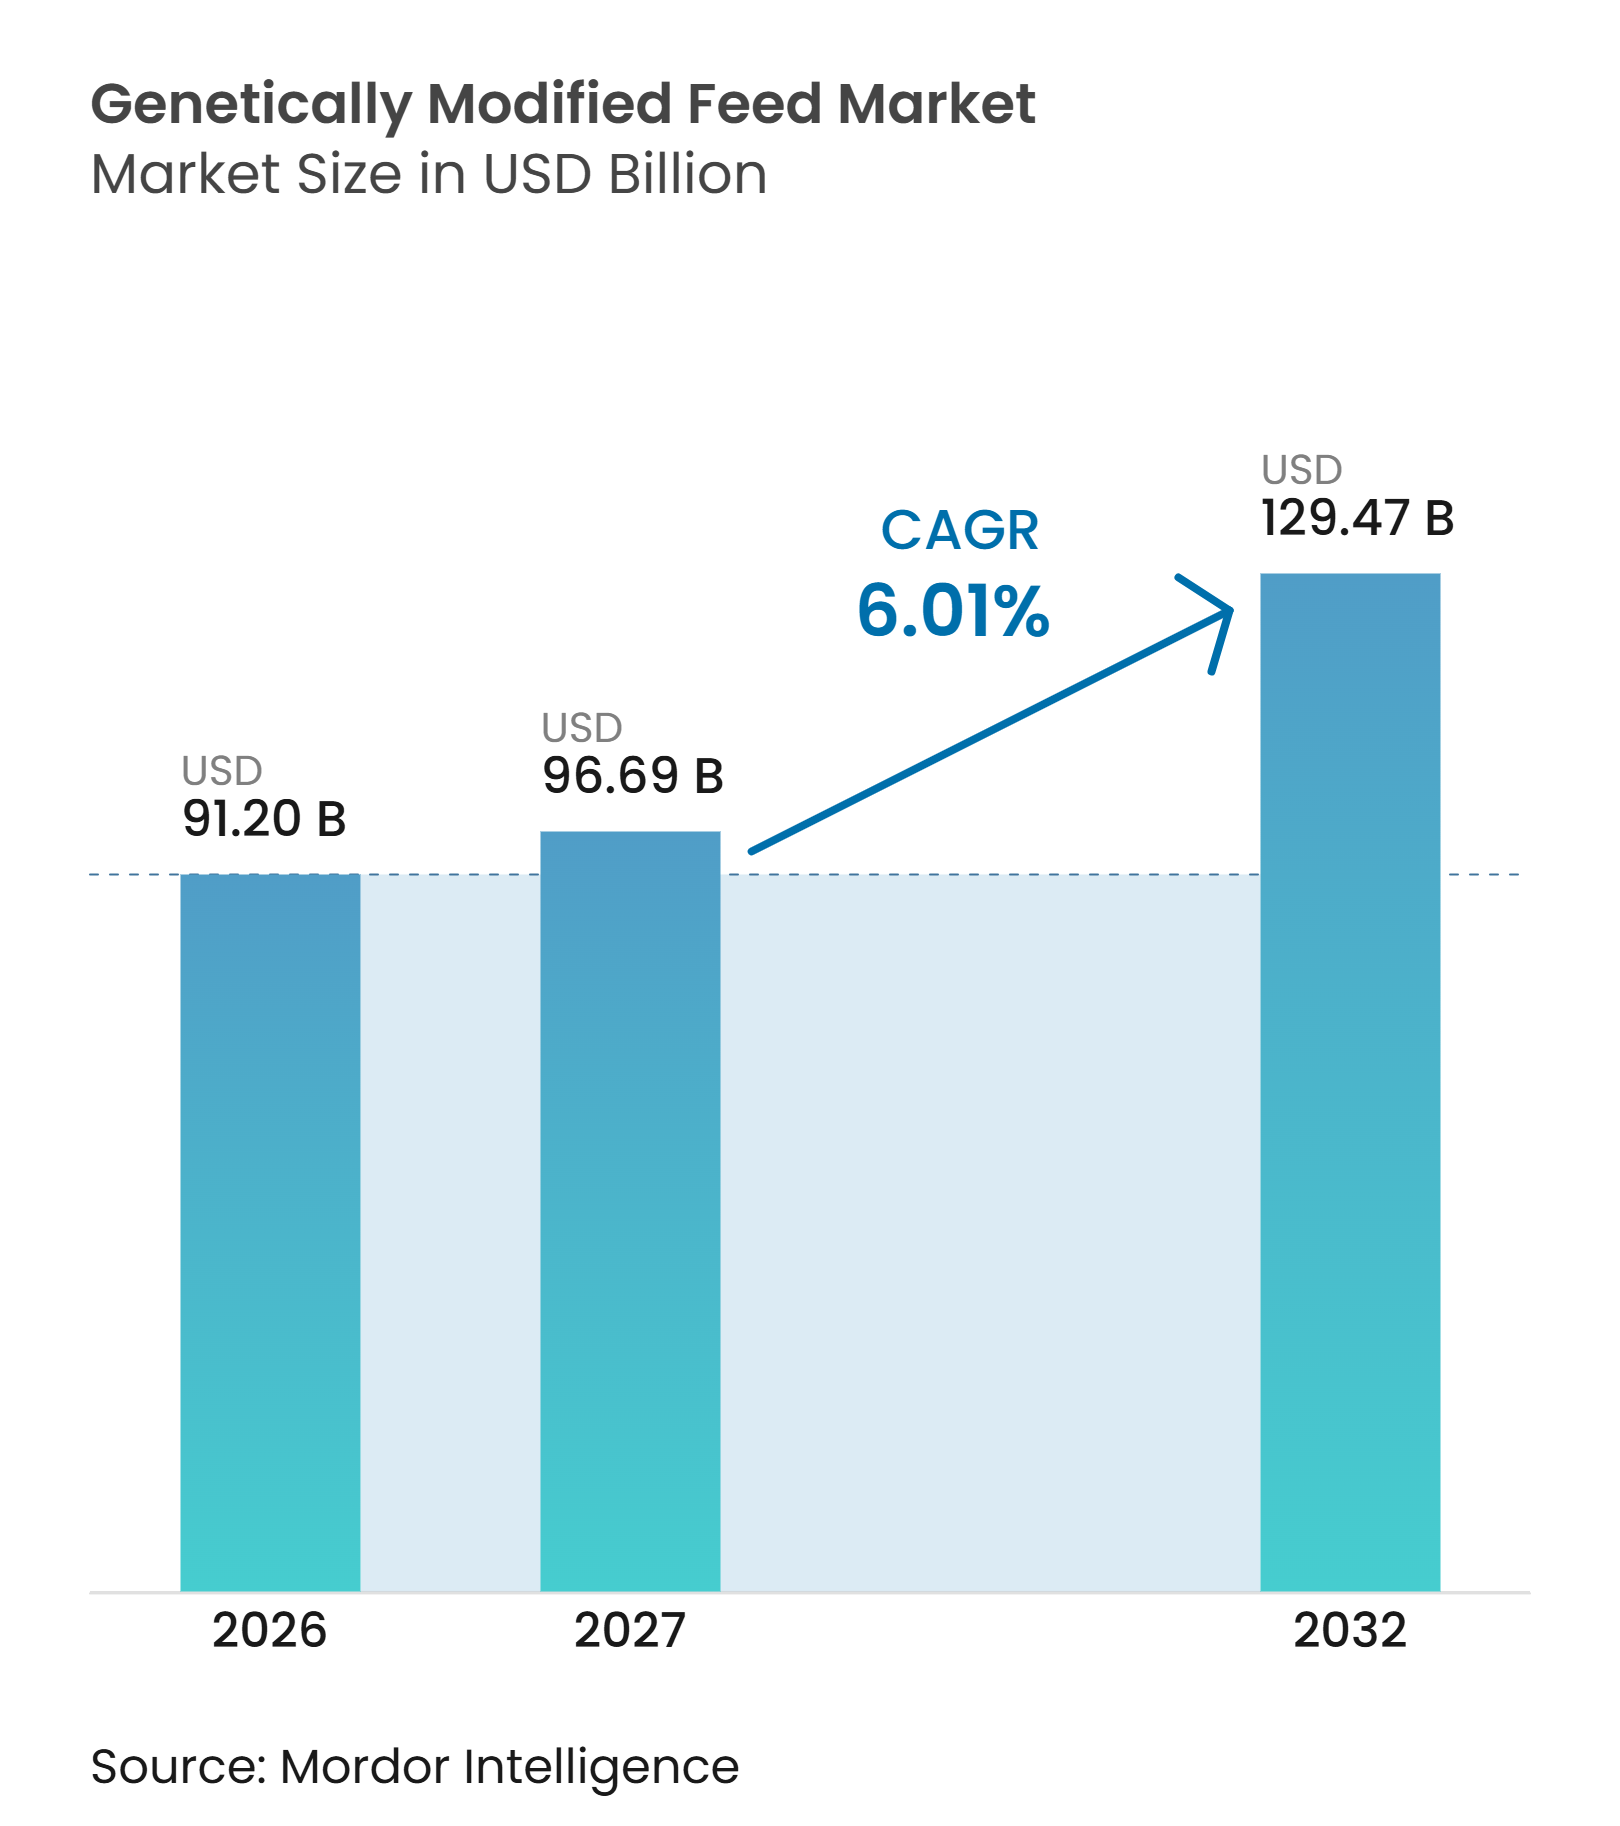
La taille du marché des aliments génétiquement modifiés était évaluée à 91,20 milliards USD en 2026 et devrait croître de 96,69 milliards USD en 2027 à 129,47 milliards USD d'ici 2032, à un CAGR de 6,01 % de 2027 à 2032. Le marché est soutenu par l'utilisation établie du soja et du maïs génétiquement modifiés dans les chaînes d'approvisionnement en aliments commerciaux au service des producteurs de volaille, de porcins, de ruminants et d'aquaculture. Les acheteurs d'aliments accordent une plus grande valeur aux caractéristiques des cultures qui soutiennent l'apport en nutriments, la cohérence des ingrédients et les choix de formulation. Le soja à faible teneur en phytate, le maïs à haute teneur en lysine et les cultures à traits empilés peuvent réduire la dépendance à certains nutriments supplémentaires et renforcer le rôle de la formulation des aliments dans les décisions d'approvisionnement. Les différences réglementaires, les exigences d'approvisionnement en produits non génétiquement modifiés et les coûts de préservation de l'identité continuent de créer des frictions, en particulier dans les chaînes d'approvisionnement orientées vers le commerce. La demande de protéines animales à prix compétitif en Asie-Pacifique et en Afrique soutient l'utilisation continue d'intrants issus de cultures génétiquement modifiées dans les grands systèmes de production commerciale.
Principaux enseignements du rapport
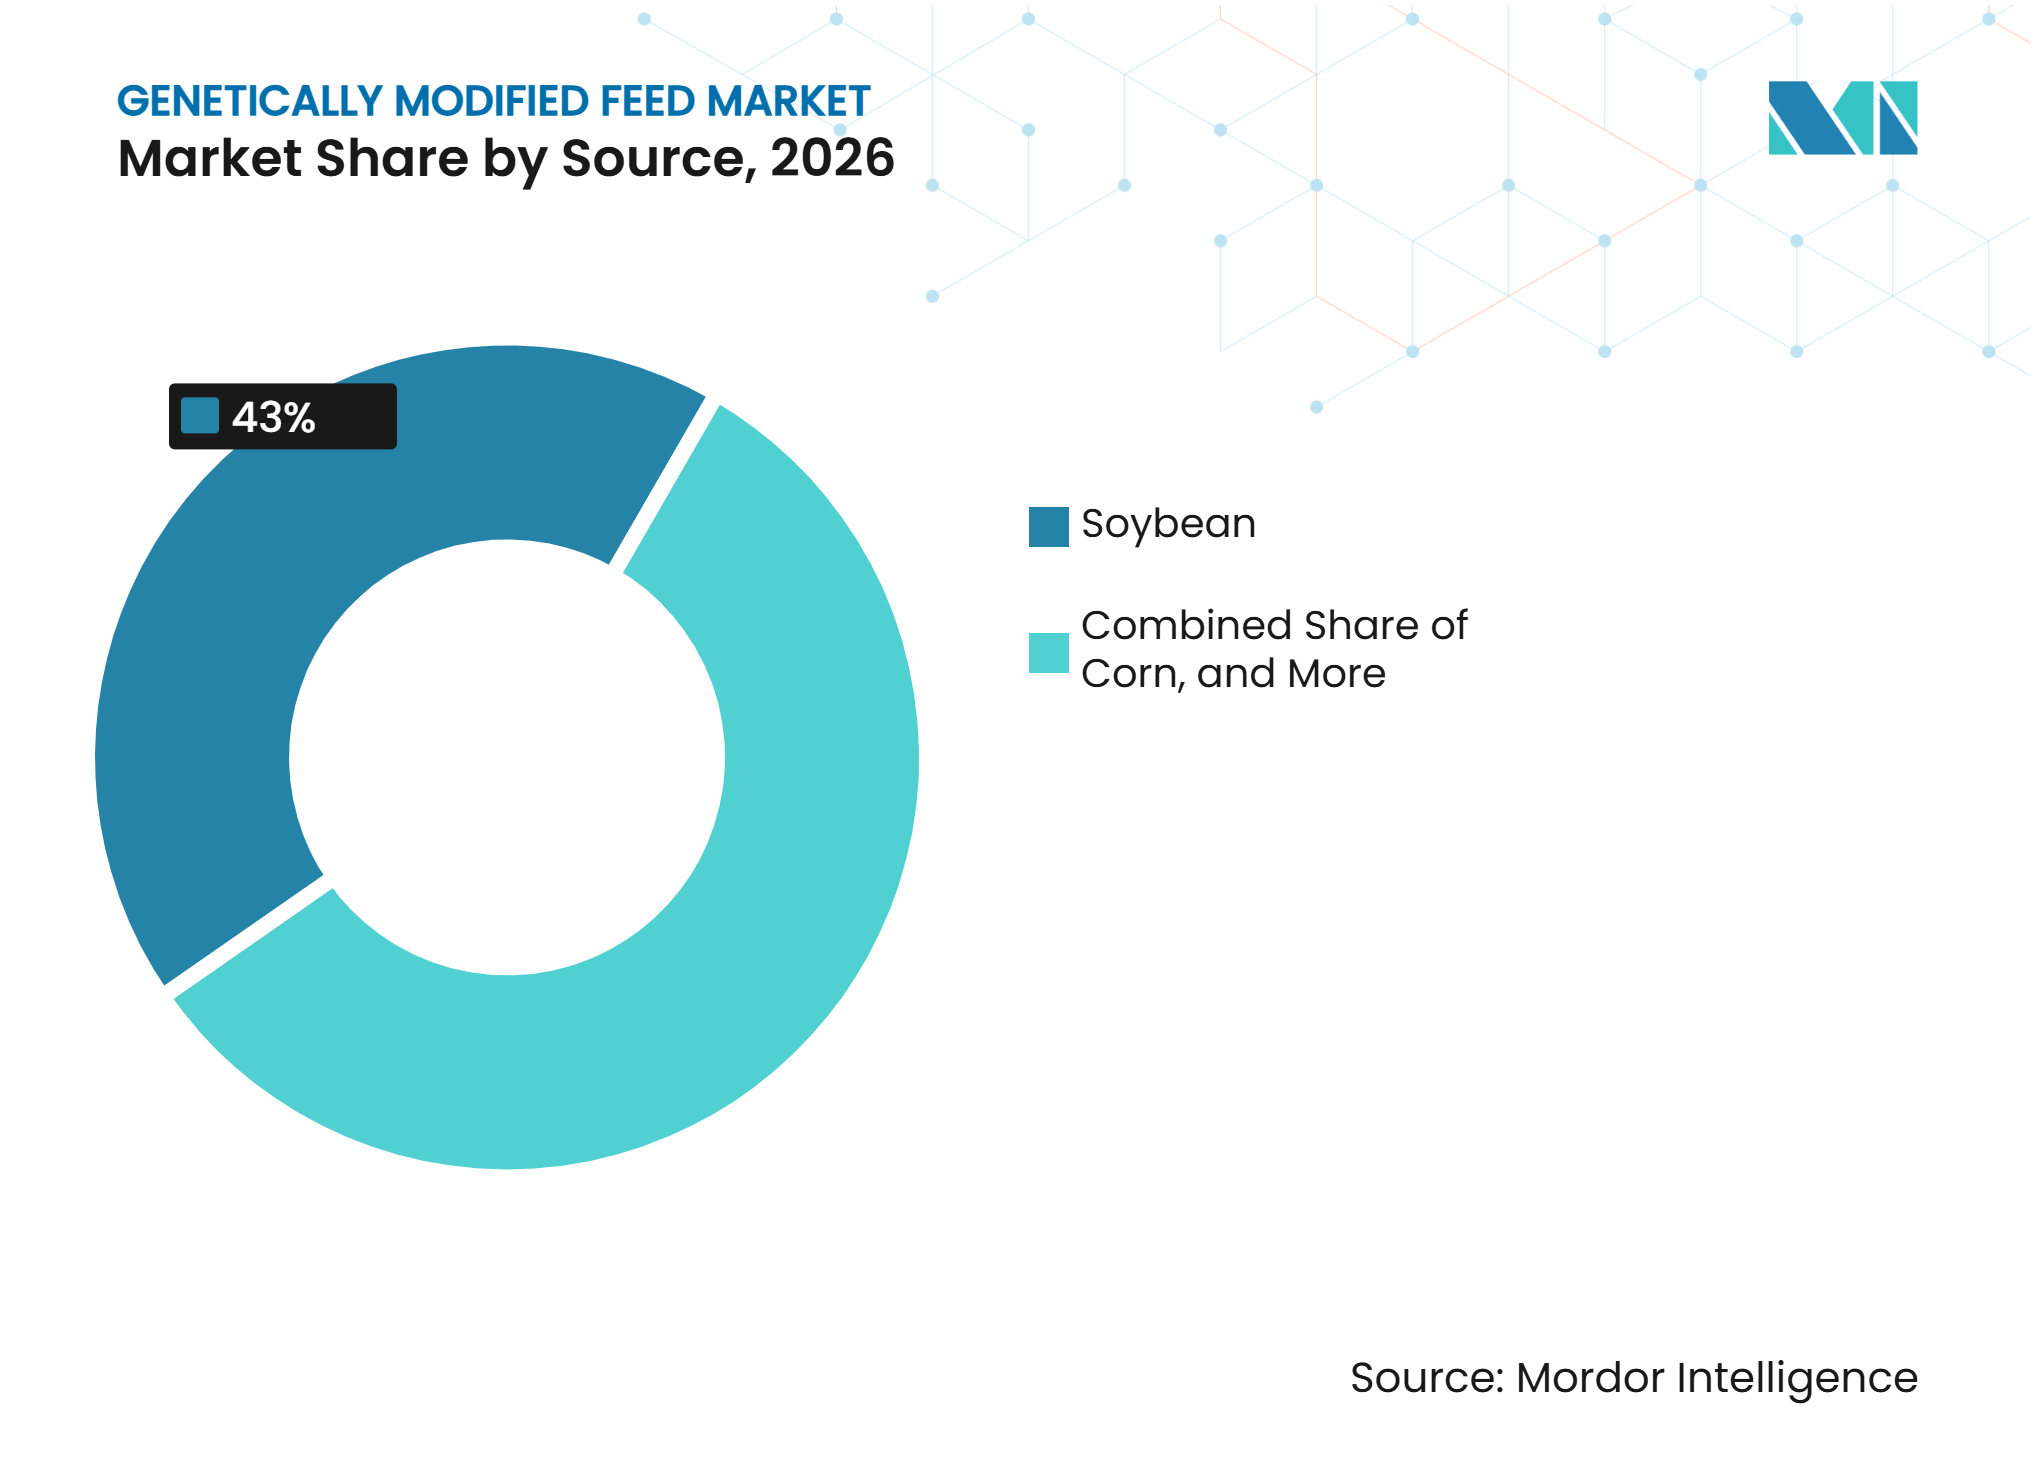
- Par source, le soja représentait 43 % de la part du marché des aliments génétiquement modifiés en 2026, tandis que le maïs devrait croître à un CAGR de 6,8 % de 2027 à 2032.
- Par type d'aliment, les concentrés représentaient 52 % de la taille du marché des aliments génétiquement modifiés en 2026 et devraient croître à un CAGR de 6,3 % de 2027 à 2032.
- Par forme, les granulés représentaient 46 % de la part du marché en 2026, tandis que les aliments liquides devraient croître à un CAGR de 6,7 % de 2027 à 2032.
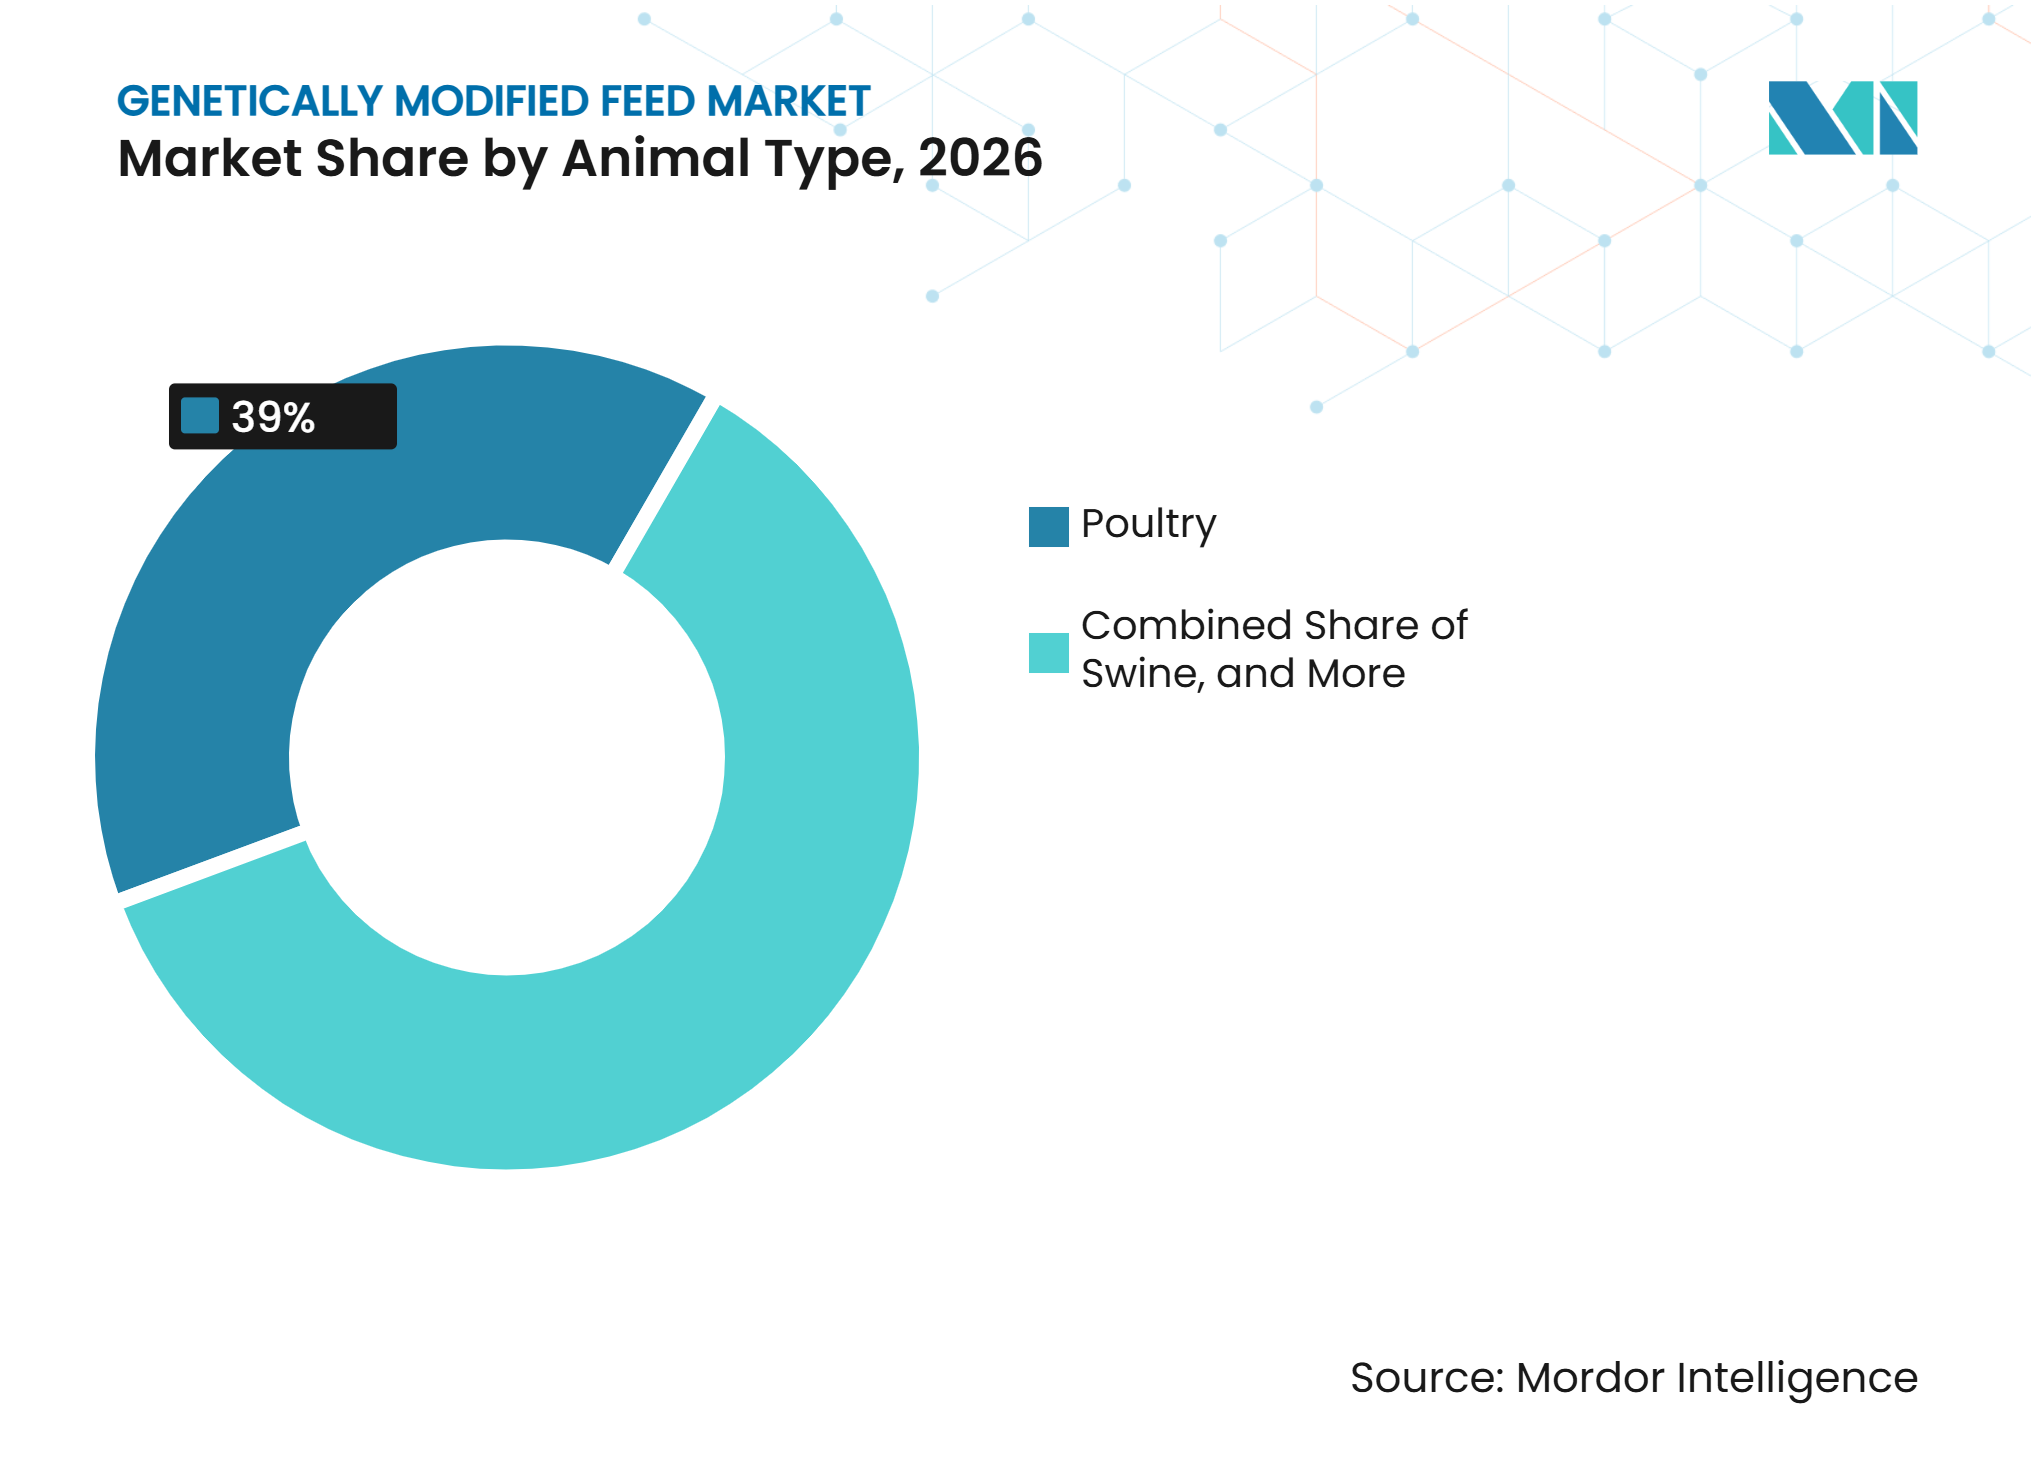
- Par type d'animal, la volaille représentait 39 % de la part du marché en 2026, tandis que l'aquaculture devrait croître à un CAGR de 7,4 % de 2027 à 2032.
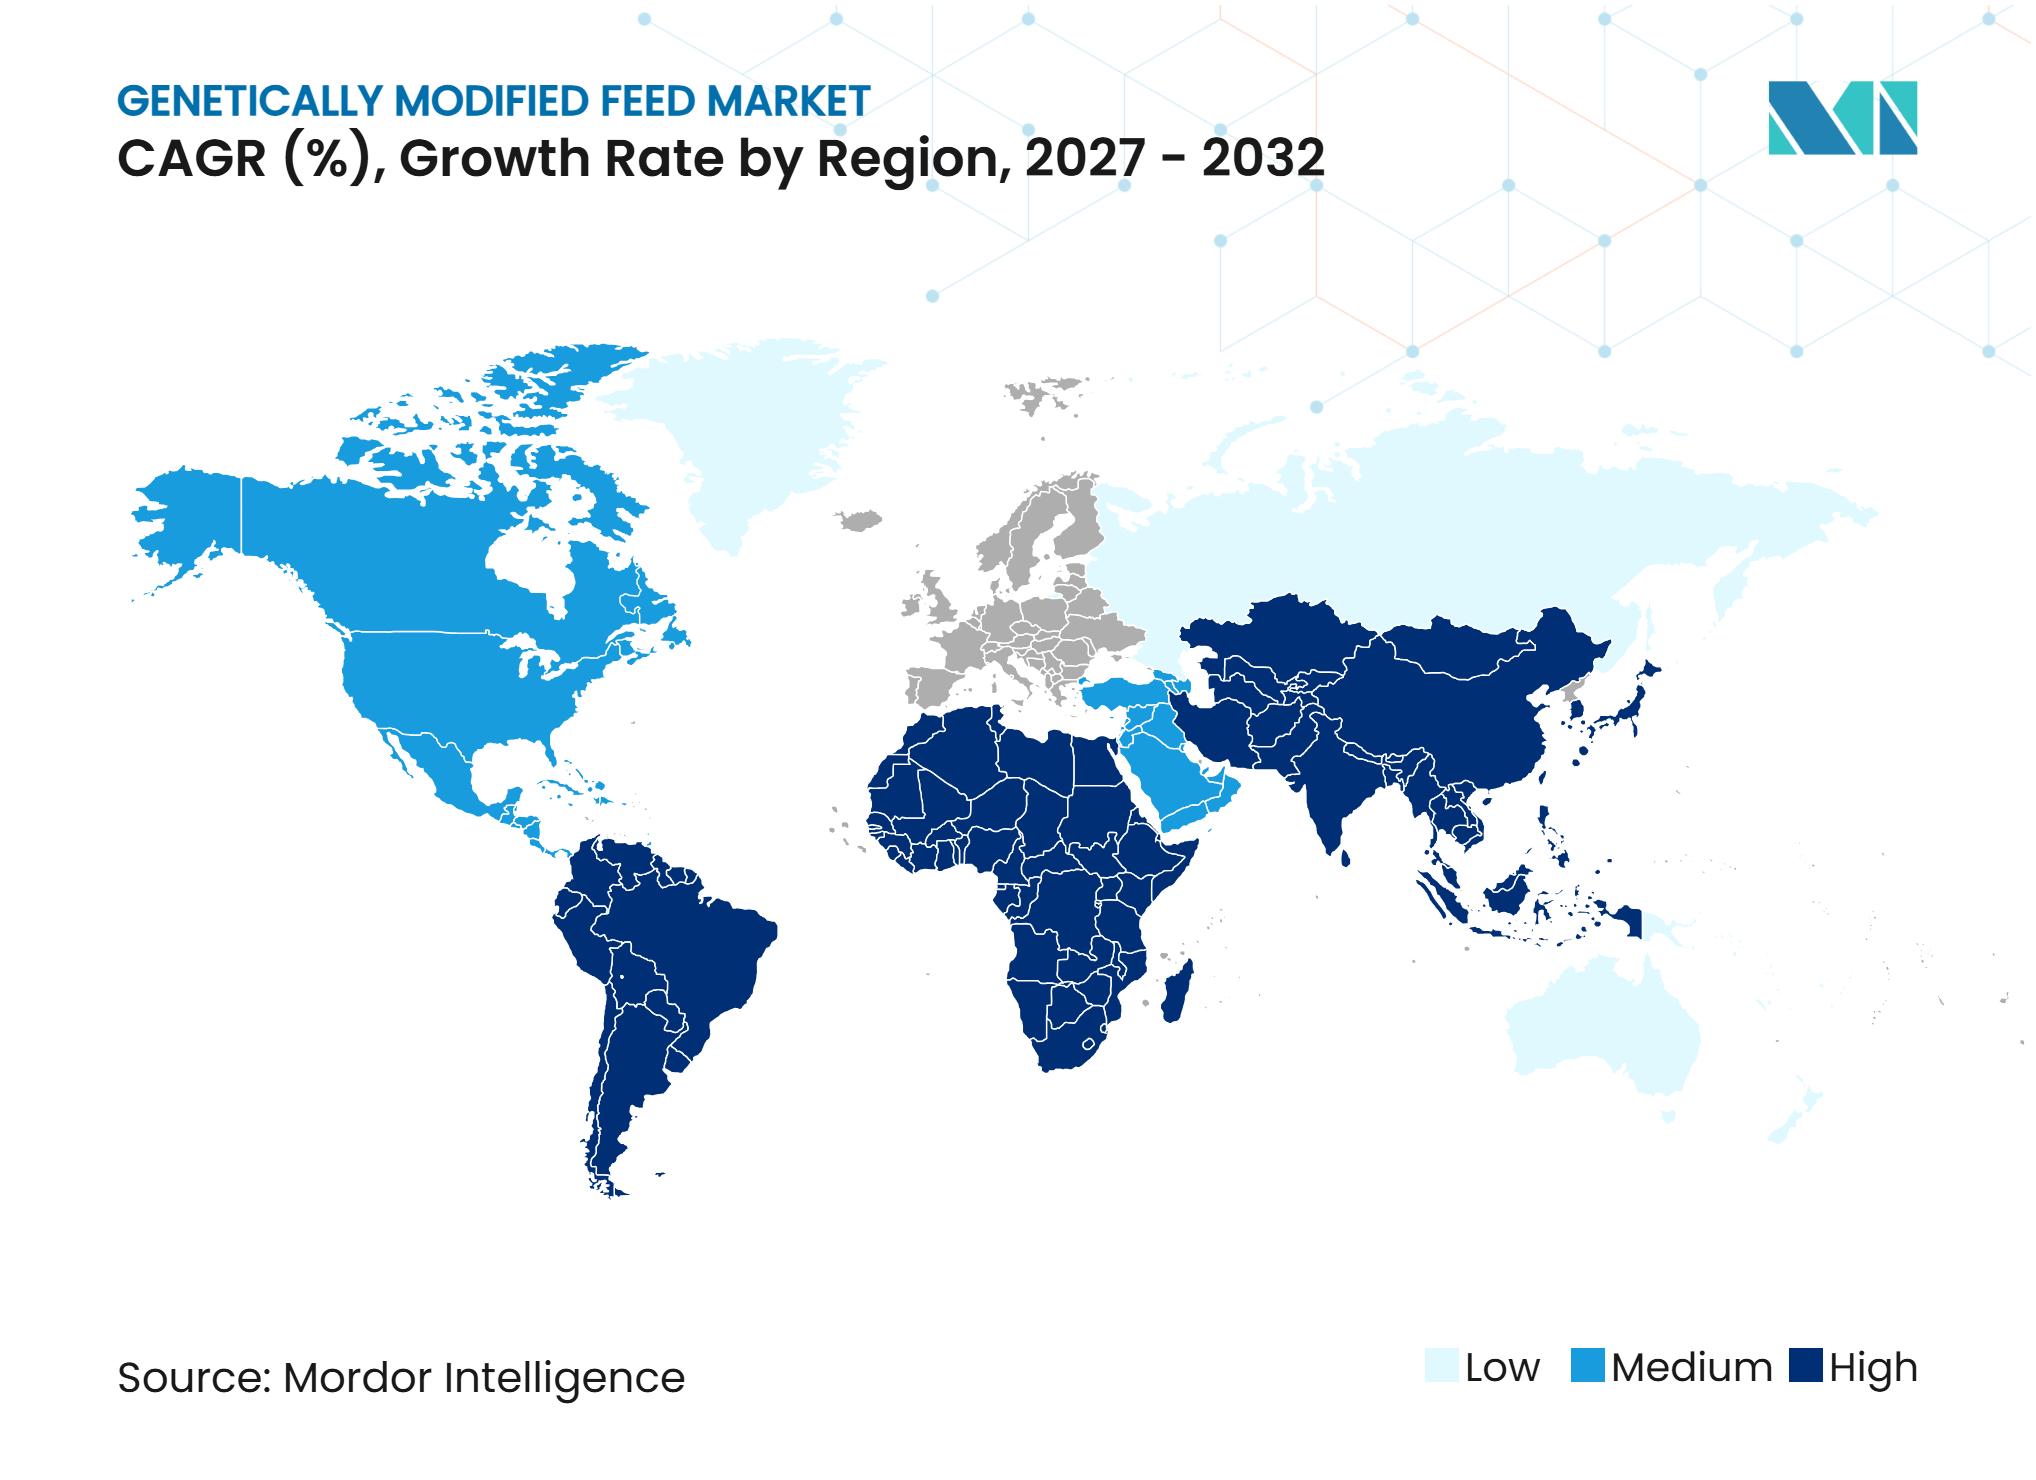
- Par géographie, l'Amérique du Nord représentait 30 % de la part du marché en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,2 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de protéines animales abordables | +1.5% | Mondial, plus fort en Asie-Pacifique et en Afrique | Long terme (≥ 4 ans) |
| Adoption croissante du maïs et du soja biotechnologiques dans les chaînes d'approvisionnement en aliments | +1.2% | Amérique du Nord et Amérique du Sud, s'étendant à l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Conversion alimentaire et efficacité d'utilisation des nutriments | +0.8% | Mondial, plus fort en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance de la production intensive de volaille, de porcins et d'aquaculture | +1.0% | Asie-Pacifique, Afrique et Moyen-Orient | Long terme (≥ 4 ans) |
| Demande croissante d'approvisionnement en ingrédients alimentaires traçables et spécifiques aux traits | +0.5% | Corridors commerciaux d'Europe, d'Amérique du Nord et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption croissante de cultures génétiquement modifiées à valeur nutritionnelle améliorée | +0.4% | Mondial, avec des gains précoces en Amérique du Nord, en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de protéines animales abordables
La consommation de protéines animales dans les économies à revenus faibles et intermédiaires continue de soutenir la demande d'aliments pour animaux commerciaux. Le Département de l'Agriculture des États-Unis (USDA) a prévu que la disparition intérieure de farine de soja augmenterait de 2 % au cours de l'année de commercialisation 2025/26, soutenue par une production accrue de porc et de volaille [1]. Cette demande soutient l'utilisation de la farine de soja et du maïs dans les formulations d'aliments à grande échelle. Le marché des aliments pour animaux génétiquement modifiés bénéficie du rôle établi des ingrédients dérivés de cultures génétiquement modifiées dans les structures de coûts des producteurs d'élevage commerciaux. Bien que des ingrédients non génétiquement modifiés soient disponibles via des programmes d'approvisionnement spécifiques, leur disponibilité et leur coût peuvent limiter leur utilisation en tant que substituts à grande échelle dans les formulations d'aliments grand public. À mesure que la production de volaille et de porc se développe, les fabricants d'aliments ont de plus fortes incitations à sécuriser des approvisionnements réguliers en ingrédients riches en protéines et en énergie, soutenant ainsi la demande d'intrants alimentaires génétiquement modifiés.
Adoption croissante du maïs et du soja biotechnologiques dans les chaînes d'approvisionnement en aliments
Les céréales génétiquement modifiées sont devenues un intrant commercial établi dans les principales régions productrices d'aliments pour animaux, notamment dans les Amériques. La culture généralisée du maïs et du soja génétiquement modifiés soutient la disponibilité des ingrédients clés, notamment la farine de soja et le maïs, utilisés dans les formulations d'aliments pour animaux. Le marché des aliments pour animaux génétiquement modifiés bénéficie également de l'adoption plus large de variétés à traits empilés, qui peuvent soutenir la productivité des cultures et la fiabilité de l'approvisionnement dans des conditions d'agriculture commerciale. Le Brésil et l'Argentine jouent un rôle important dans ce système d'approvisionnement, car leur production de soja et de maïs relie l'agriculture régionale au commerce mondial des aliments pour animaux. Les grands fabricants d'aliments et les intégrateurs d'élevage opérant sur ces marchés bénéficient également de réseaux d'approvisionnement en cultures génétiquement modifiées bien établis, ce qui rend le passage à des ingrédients alternatifs plus complexe.
Conversion alimentaire et efficacité d'utilisation des nutriments
Les caractéristiques des cultures liées aux traits donnent aux acheteurs d'aliments des raisons d'évaluer les ingrédients génétiquement modifiés au-delà de leur coût d'achat. Une étude soutenue par le National Pork Board a révélé que les porcs nourris avec des régimes contenant du maïs génétiquement modifié à faible teneur en phytate et de la farine de soja, sans phosphore inorganique supplémentaire, excrétaient 53 % moins de phosphore dans le fumier que les porcs nourris avec des régimes à base de maïs conventionnel et de farine de soja [2]. Les cultures à faible teneur en phytate améliorent la disponibilité du phosphore pour les animaux, réduisant le besoin de phosphore supplémentaire et aidant les producteurs d'élevage à gérer les besoins en nutriments et la composition du fumier. Ces avantages nutritionnels créent des opportunités pour le marché des aliments pour animaux génétiquement modifiés, notamment parmi les fabricants d'aliments et les producteurs d'élevage cherchant à améliorer l'utilisation des nutriments et à réduire les impacts environnementaux liés aux aliments.
Croissance de la production intensive de volaille, de porcins et d'aquaculture
Les systèmes de production intensive de volaille, de porcins et d'aquaculture dépendent d'approvisionnements cohérents en aliments de grande quantité et nutritionnellement équilibrés. Le Département de l'agriculture des États-Unis (USDA) a prévu l'utilisation du maïs comme aliment et résiduel à 6,1 milliards de boisseaux pour l'année de commercialisation 2025/26, soulignant le rôle substantiel du maïs dans la consommation intérieure d'aliments pour animaux. Les producteurs de volaille et de porcins s'appuient fortement sur des rations standardisées à base de maïs et de farine de soja, tandis que l'aquaculture offre un débouché supplémentaire pour les ingrédients protéiques d'origine végétale. Les concentrés de protéines de soja peuvent remplacer une partie de la farine de poisson utilisée dans certaines formulations d'aliments pour l'aquaculture. Les contraintes sur les approvisionnements en poissons sauvages encouragent également les fabricants d'aliments à explorer des sources de protéines alternatives pour les poissons et les crevettes d'élevage. À mesure que la capacité aquacole se développe en Asie, en Amérique du Sud et en Afrique de l'Est, la demande d'ingrédients alimentaires d'origine végétale est susceptible de créer des opportunités supplémentaires pour le marché des aliments génétiquement modifiés.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Divergence des réglementations en matière d'approbation, d'étiquetage et d'importation selon les marchés | -0.8% | Union européenne et Royaume-Uni, s'étendant au Japon et à la Corée du Sud | Long terme (≥ 4 ans) |
| Préférence des Consommateurs et des Détaillants pour les Produits Non Génétiquement Modifiés | -0.6% | Europe et circuits de vente au détail haut de gamme en Amérique du Nord | Moyen terme (2-4 ans) |
| Coûts de logistique séparée, de préservation de l'identité et de tests des traits | -0.5% | Mondial, plus fort dans les chaînes d'approvisionnement orientées vers l'exportation | Moyen terme (2-4 ans) |
| Concentration des licences de traits et dépendance aux fournisseurs de semences | -0.3% | Amérique du Nord et Amérique du Sud, s'étendant à l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Divergence des réglementations en matière d'approbation, d'étiquetage et d'importation selon les marchés
Les différences en matière d'approbation, d'étiquetage et d'exigences d'importation entre les pays restent une contrainte importante sur le marché des aliments pour animaux génétiquement modifiés. L'Union européenne évalue les événements de cultures génétiquement modifiées individuellement dans le cadre de son dispositif d'autorisation des denrées alimentaires et des aliments pour animaux, l'Autorité européenne de sécurité des aliments conduisant l'évaluation scientifique de la sécurité. Le Conseil consultatif belge de biosécurité examine également les demandes et fournit des avis scientifiques dans le cadre de ce processus, tandis que son registre répertorie les demandes relatives aux denrées alimentaires et aux aliments pour animaux à différentes étapes de l'évaluation [3]. La Chine peut approuver les événements de cultures importées selon un calendrier différent de celui des principaux pays producteurs de cultures. Ces différences créent un risque de rejet des expéditions lorsque les cargaisons incluent des événements n'ayant pas reçu d'approbation sur le marché de destination. Les fabricants d'aliments s'approvisionnant en ingrédients dans plusieurs juridictions doivent donc surveiller les approbations spécifiques aux événements, les exigences d'étiquetage et les réglementations d'importation. La divergence réglementaire augmente les coûts de conformité et crée une incertitude dans les achats internationaux et l'approvisionnement en ingrédients alimentaires.
Préférence des Consommateurs et des Détaillants pour les Produits Non Génétiquement Modifiés
Les programmes de vente au détail haut de gamme et les programmes alimentaires en Europe et en Amérique du Nord peuvent exiger que les produits animaux proviennent d'animaux d'élevage nourris avec des aliments non génétiquement modifiés. CropLife Europe a estimé qu'une interdiction des importations de soja génétiquement modifié pourrait augmenter les coûts des aliments commerciaux dans l'Union européenne jusqu'à 20 %, car les fabricants d'aliments devraient s'approvisionner en soja non génétiquement modifié plus coûteux et en ingrédients alternatifs. Ces exigences augmentent le coût de fourniture de produits répondant aux allégations non génétiquement modifiées. Cependant, leur influence varie selon les circuits de vente, car les marchés des produits de base et de la restauration collective peuvent accorder moins d'importance à ces allégations. Les spécifications des détaillants peuvent également s'étendre aux fabricants d'aliments et aux fournisseurs de céréales, même lorsque les réglementations autorisent les aliments génétiquement modifiés. En conséquence, le marché des aliments génétiquement modifiés peut faire face à un accès limité aux circuits de vente au détail haut de gamme où les exigences d'approvisionnement non génétiquement modifié sont répandues.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source :
le soja est en tête tandis que le maïs se développeLe soja représentait 43 % de la part de marché des aliments pour animaux génétiquement modifiés en 2026, reflétant son rôle central en tant qu'intrant protéique d'origine végétale dans les rations commerciales. La farine de soja soutient les régimes alimentaires de la volaille, des porcs, de l'aquaculture et des ruminants en raison de sa teneur en protéines établie. Le canola contribue en protéines et en énergie là où la production de soja est moins compétitive, notamment au Canada et dans certaines parties de l'Europe. Le canola génétiquement modifié offre des traits de tolérance aux herbicides et de stabilité du rendement qui soutiennent l'approvisionnement local en aliments. La farine de graines de coton est principalement utilisée comme intrant protéique pour les ruminants dans les régions productrices de coton. La luzerne génétiquement modifiée, y compris les variétés Roundup Ready cultivées commercialement aux États-Unis, est principalement utilisée comme aliment pour animaux, notamment pour les bovins laitiers. Les autres intrants alimentaires génétiquement modifiés comprennent les ingrédients dérivés de la betterave sucrière. En 2025, l'Autorité européenne de sécurité des aliments a émis un avis scientifique favorable sur la betterave sucrière génétiquement modifiée KWS20-1 pour les utilisations alimentaires et les aliments pour animaux, soutenant son évaluation réglementaire dans l'Union européenne.
Le maïs devrait croître à un CAGR de 6,8 % de 2027 à 2032. Le maïs reste un composant majeur de la consommation intérieure de céréales fourragères aux États-Unis, soutenu par son utilisation extensive dans les formulations d'aliments pour animaux. Le maïs à traits empilés soutient à la fois l'approvisionnement en énergie et la fiabilité de la production dans les systèmes d'élevage intensif. Le soja et le maïs sont les ingrédients de base du marché des aliments pour animaux génétiquement modifiés, car les usines d'aliments peuvent les approvisionner à une échelle commerciale mondiale. Cette combinaison de taux d'inclusion élevés dans les aliments et de disponibilité commerciale établie soutient le rôle croissant du maïs dans les formulations d'aliments pour animaux génétiquement modifiés.



Par type d'aliment :
les concentrés sont en tête et connaissent la croissance la plus rapideLes concentrés représentaient 52 % de la taille du marché des aliments pour animaux génétiquement modifiés en 2026 et devraient croître à un CAGR de 6,3 % de 2027 à 2032. La farine de soja, le grain de maïs, la farine de canola et la farine de graines de coton sont des intrants riches en protéines ou en énergie qui entrent dans cette catégorie. Les systèmes avicoles et porcins dépendent des concentrés car ils ne peuvent pas utiliser efficacement des régimes à base de fourrage très fibreux. Leur croissance soutient donc des volumes d'aliments plus importants d'ingrédients à base de cultures génétiquement modifiées. L'expansion continue des systèmes de production monogastrique qui reposent sur des formulations de concentrés standardisées stimule le marché des aliments pour animaux génétiquement modifiés.
Les fourrages grossiers comprennent le foin, l'ensilage et les produits à base de luzerne et sont les plus pertinents pour les bovins laitiers et bovins de boucherie. La luzerne génétiquement modifiée étend l'utilisation des cultures biotechnologiques à l'approvisionnement en fourrage sur les marchés approuvés, notamment aux États-Unis et au Canada. Son utilisation est plus limitée en raison du rythme plus lent d'intensification chez les ruminants par rapport à la volaille ou à l'aquaculture. Les chaînes d'approvisionnement en foin orientées vers l'exportation font également face à des préoccupations de coexistence là où le fourrage non génétiquement modifié bénéficie d'une prime à l'importation. Le Japon et la Corée du Sud sont des exemples notables de marchés avec cette préférence. Les fourrages grossiers restent pertinents pour le marché des aliments pour animaux génétiquement modifiés, mais leur croissance est plus lente que celle des systèmes d'alimentation commerciaux axés sur les concentrés.
Par forme :
les granulés sont en tête tandis que les aliments liquides connaissent la croissance la plus rapideLes granulés représentaient 46 % de la part du marché en 2026, car ils sont largement utilisés dans les régimes alimentaires de la volaille, des porcins, de l'aquaculture et des animaux de spécialité. La granulation améliore l'uniformité des nutriments, limite la séparation des ingrédients et soutient la distribution automatisée des aliments. Les miettes sont principalement utilisées dans les régimes de démarrage et de croissance de la volaille, tandis que la farine reste pertinente dans les exploitations de basse-cour, de style de vie et les petites opérations commerciales où l'équipement de granulation n'est pas économique. Le choix de la forme des aliments dépend de l'espèce, de l'échelle de l'exploitation, des besoins de manipulation des ingrédients et des méthodes de distribution.
Les aliments liquides devraient croître à un CAGR de 6,7 % de 2027 à 2032, soutenus par leur adoption croissante dans la production porcine, où ils peuvent incorporer des coproduits humides issus de la transformation alimentaire et de la production de biocarburants. Les aliments liquides soutiennent des programmes d'alimentation plus ciblés, en particulier là où des coproduits humides sont disponibles localement. En octobre 2025, Archer-Daniels-Midland Company a étendu ses services de nutrition animale basés sur les données SINCRO au Mexique, en Indonésie et sur les marchés européens. Cette expansion renforce les capacités de support technique régional et de nutrition de précision de l'entreprise. Ces services reflètent l'utilisation croissante de la formulation et du suivi basés sur les données dans la production commerciale d'animaux d'élevage.
Par type d'animal :
la volaille est en tête tandis que l'aquaculture connaît la croissance la plus rapideLa volaille représentait 39 % de la part du marché des aliments génétiquement modifiés en 2026, soutenue par les besoins substantiels en aliments des opérations commerciales de poulets de chair et de poules pondeuses. Les régimes alimentaires de la volaille s'appuient couramment sur le maïs et la farine de soja, qui sont largement disponibles en tant qu'ingrédients dérivés de cultures génétiquement modifiées. Les porcins représentent également un type d'animal majeur, en particulier en Chine, dans l'Union européenne et en Amérique du Nord, où la production porcine à grande échelle nécessite des approvisionnements cohérents en aliments à base de maïs et de farine de soja.
L'aquaculture devrait croître à un CAGR de 7,4 % de 2027 à 2032, soutenue par l'utilisation croissante de concentrés de protéines végétales comme substituts partiels à la farine de poisson dans les aliments pour crevettes, tilapia, saumon et poisson-chat. L'utilisation de ces ingrédients crée des opportunités supplémentaires pour l'utilisation de protéines dérivées de cultures génétiquement modifiées dans les formulations d'aliments pour l'aquaculture. Les ruminants restent un segment important, car les systèmes de production laitière et bovine nécessitent des approvisionnements substantiels en fourrages et en aliments concentrés. Les aliments pour animaux de compagnie, les aliments pour équidés et les autres catégories d'animaux représentent des parts plus faibles du marché, la demande variant en fonction des besoins nutritionnels des animaux et des formulations d'aliments.

Analyse géographique
Amérique du Nord : Une Infrastructure de Cultures Génétiquement Modifiées Établie Soutient l'Échelle du Marché
L'Amérique du Nord représentait 30 % de la part du marché en 2026. La région dispose d'une infrastructure de cultures biotechnologiques établie et d'une adoption commerciale généralisée du maïs et du soja génétiquement modifiés. La croissance est plus étroitement liée à la formulation de précision, à la nutrition spécifique aux espèces et aux ingrédients fonctionnels qu'à des augmentations majeures de la pénétration des cultures génétiquement modifiées. Les États-Unis et le Canada bénéficient de chaînes d'approvisionnement en céréales et en aliments étroitement connectées. La surveillance réglementaire est assurée par la Food and Drug Administration (FDA) aux États-Unis et par l'Agence canadienne d'inspection des aliments (ACIA) au Canada. Le Mexique représente un marché important pour les ingrédients alimentaires génétiquement modifiés, avec des importations de maïs prévues pour atteindre un record de 25,9 millions de tonnes métriques au cours de l'année de commercialisation 2024/25 pour répondre à la demande de l'industrie des aliments pour animaux. Cependant, les restrictions sur la culture intérieure du maïs génétiquement modifié et l'incertitude réglementaire entourant la biotechnologie continuent d'affecter l'approvisionnement et l'accès au marché. Les fournisseurs d'aliments répondent en combinant l'approvisionnement en cultures avec des services de formulation et de distribution basés sur les données.
Asie-Pacifique : l'expansion de la production d'aliments soutient la demande en ingrédients
L'Asie-Pacifique devrait croître à un CAGR de 7,2 % de 2027 à 2032, le taux le plus rapide parmi les régions. La Chine, le Vietnam, la Thaïlande, l'Indonésie, l'Inde et la Corée du Sud développent la production de volaille, de porcins et d'aquaculture. La demande d'aliments augmente parallèlement à la capacité d'importation de soja et d'autres intrants issus de cultures génétiquement modifiées. Au Japon, en Corée du Sud et dans certaines parties de l'Asie du Sud-Est, les règles d'importation d'OGM pour l'utilisation dans les aliments pour animaux peuvent être plus permissives que celles régissant l'utilisation alimentaire. Cette distinction réglementaire soutient les flux continus d'ingrédients alimentaires même là où les normes d'étiquetage pour les consommateurs sont strictes. Le rôle des intrants alimentaires génétiquement modifiés importés pourrait se renforcer à mesure que les usines cherchent un approvisionnement cohérent en protéines pour ces programmes plus spécialisés.
Amérique du Sud, Europe, Afrique et Moyen-Orient : des trajectoires de croissance divergentes
L'Amérique du Sud bénéficie des systèmes intégrés de production de soja et de maïs du Brésil et de l'Argentine, qui soutiennent l'approvisionnement régional en ingrédients alimentaires génétiquement modifiés. En août 2025, BASF SE, Corteva, Inc. et M.S. Technologies, L.L.C. ont signé un accord de licence pour introduire un trait de résistance aux nématodes dans les variétés de soja Enlist E3 et Conkesta E3 au Brésil, élargissant le pipeline de traits de cultures basés sur la biotechnologie du pays. L'Europe reste dépendante de la farine de soja et du maïs importés tout en appliquant des exigences d'approbation spécifiques aux événements, ce qui augmente les coûts de conformité. L'Autorité européenne de sécurité des aliments (EFSA) conduit des évaluations scientifiques des risques des demandes d'aliments et de denrées alimentaires génétiquement modifiés dans l'Union européenne. Le Conseil consultatif belge de biosécurité fournit également des avis scientifiques sur les questions de biosécurité et maintient des informations sur les demandes en cours d'évaluation réglementaire. En Afrique, l'expansion des opérations commerciales de volaille et d'aquaculture soutient la demande d'aliments composés et d'ingrédients dérivés de cultures génétiquement modifiées. Le Moyen-Orient continue de s'appuyer sur les céréales et les aliments composés importés, tandis que les programmes de sécurité alimentaire en Arabie saoudite et aux Émirats arabes unis soutiennent les investissements dans les systèmes d'élevage et d'aquaculture. Ces régions font face à des conditions réglementaires et logistiques différentes, créant des opportunités distinctes sur le marché des aliments génétiquement modifiés : l'Amérique du Sud renforce l'approvisionnement en cultures en amont, l'Europe met l'accent sur la conformité réglementaire, et l'Afrique et le Moyen-Orient soutiennent la demande d'aliments en aval.
Paysage concurrentiel
Concentration du Marché
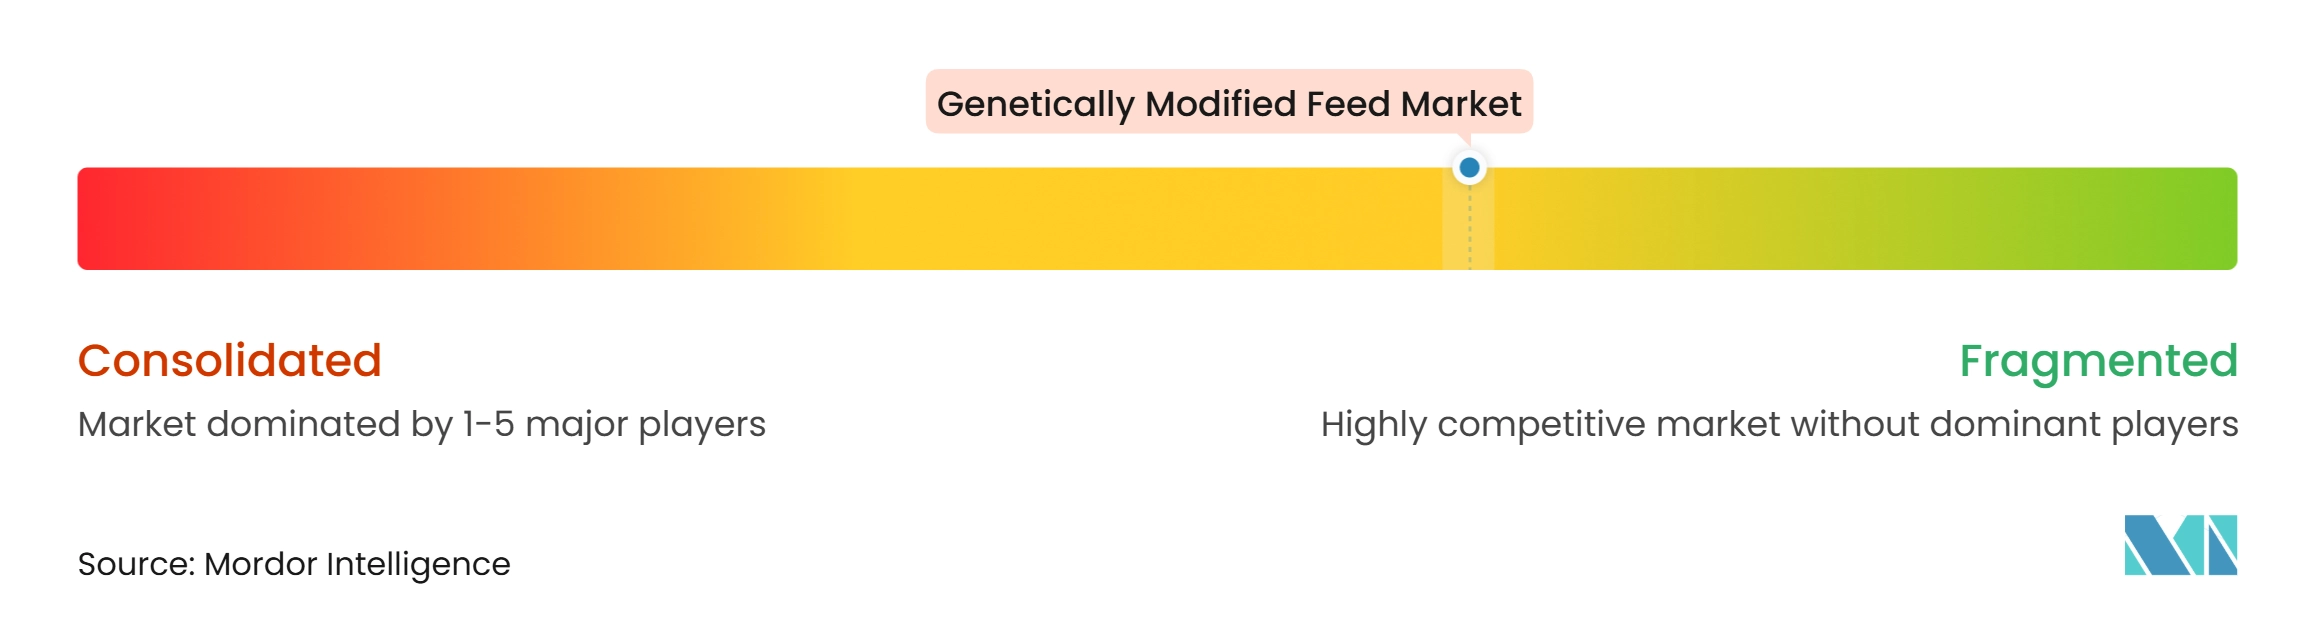
Le marché des aliments génétiquement modifiés était modérément fragmenté en 2026. Bayer AG, Corteva, Inc., Cargill, Incorporated, Archer-Daniels-Midland Company et Nutreco N.V. figurent parmi les principales entreprises opérant dans les segments de biotechnologie en amont et de transformation des matières premières agricoles ainsi que dans le segment de la nutrition animale en aval du marché. Bayer AG et Corteva, Inc. renforcent le paysage concurrentiel en amont grâce aux traits de cultures génétiquement modifiées et aux technologies semencières, tandis que Cargill et Archer-Daniels-Midland Company participent par la transformation des matières premières agricoles, l'approvisionnement en ingrédients alimentaires et la nutrition animale. Nutreco N.V. contribue par la production d'aliments composés et les solutions de nutrition animale pour l'élevage et l'aquaculture. La concurrence à ces stades de la chaîne de valeur est influencée par le développement biotechnologique, l'accès aux matières premières agricoles, les capacités de formulation des aliments, l'efficacité de l'approvisionnement et les réseaux de distribution. Les entreprises disposant de capacités intégrées d'approvisionnement et de production d'aliments peuvent mieux gérer la disponibilité des matières premières et répondre à des besoins diversifiés en nutrition animale.
Archer-Daniels-Midland Company et Alltech ont annoncé un accord définitif en septembre 2025 pour créer une coentreprise nord-américaine d'aliments pour animaux qui combinera 43 usines d'aliments aux États-Unis et au Canada. Le lancement de la coentreprise était prévu au premier trimestre 2026. La coentreprise prévue combine la capacité de fabrication d'aliments avec des services de nutrition et techniques. Cargill, Incorporated a ouvert une nouvelle installation de vente au détail d'aliments à Granger, Washington, en août 2025, avec une capacité annuelle de production et d'emballage de 120 000 tonnes. L'installation dispose de systèmes automatisés de pesage des sacs, de mélange et de dosage de précision, et d'assurance de scellage des sacs basée sur l'intelligence artificielle. Ces développements indiquent que la capacité de service devient un facteur concurrentiel de plus en plus important sur le marché des aliments génétiquement modifiés.
Des opportunités subsistent dans les formulations spécifiques aux traits, les systèmes de traçabilité et les régimes d'aquaculture qui réduisent l'utilisation de farine de poisson. Guangdong Haid Group, New Hope Liuhe et Tongwei développent des modèles intégrés de l'alimentation à la ferme dans les systèmes de production asiatiques, leur conférant des avantages en termes de coûts et de marché local dans la volaille, les porcins et l'aquaculture. Les facteurs de conformité influencent également le positionnement concurrentiel, car des approbations d'événements plus larges peuvent élargir les options d'approvisionnement en matières premières. L'accord de trait de soja de BASF SE en 2025 au Brésil reflète l'investissement continu dans les traits de cultures basés sur la biotechnologie et les efforts pour élargir leur disponibilité dans les principaux marchés agricoles. Le marché des aliments génétiquement modifiés continue d'être façonné par les relations entre les développeurs de traits, les transformateurs de matières premières, les fabricants d'aliments et les exploitants agricoles.
Leaders du secteur des aliments génétiquement modifiés
-
Bayer AG
-
Corteva, Inc.
-
Cargill, Incorporated
-
Archer-Daniels-Midland Company
-
Nutreco N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Aliments Génétiquement Modifiés Entreprises couvertes dans ce rapport
- Bayer AG
- Corteva, Inc.
- Cargill, Incorporated
- Archer-Daniels-Midland Company
- Charoen Pokphand Foods Public Company Limited
- Nutreco N.V.
- Land O'Lakes, Inc.
- Guangdong Haid Group Co., Ltd.
- New Hope Liuhe Co., Ltd.
- Tongwei Co., Ltd.
- De Heus Voeders B.V.
Développements industriels récents dans Marché des Aliments Génétiquement Modifiés
- Mars 2026 : KOMO Biosciences a accordé à Syngenta une licence d'évaluation de recherche pour évaluer sa plateforme KOMbine pour la modification précise du génome du maïs. L'accord permet à Syngenta d'évaluer la technologie non virale à base d'intégrase de KOMO pour l'intégration ciblée d'ADN dans le maïs, soutenant la recherche en phase précoce sur le développement de traits de cultures.
- Août 2025 : BASF SE, Corteva, Inc. et M.S. Technologies, L.L.C. ont signé un accord de licence de traits pour développer et commercialiser un trait de soja génétiquement modifié résistant aux nématodes, la première solution biotechnologique ciblant les nématodes des lésions racinaires et les nématodes à kyste du soja pour le marché brésilien, à intégrer dans les plateformes de soja Enlist E3 et Conkesta E3 de Corteva, sous réserve d'approbation réglementaire.
- Mars 2023 : Corteva, Inc. et Bunge ont annoncé une collaboration pluriannuelle pour développer et commercialiser des variétés de soja à teneur en protéines plus élevée, des profils d'acides aminés améliorés et des facteurs antinutritionnels réduits. Corteva apportera ses capacités en matière de germoplasme, d'édition génique et de découverte de traits, tandis que Bunge sera le transformateur exclusif de l'oléagineux et le négociant de la farine de soja et de l'huile résultantes pour les applications alimentaires.
Portée du rapport mondial sur le marché des aliments génétiquement modifiés
Les aliments pour animaux génétiquement modifiés sont composés d'ingrédients alimentaires pour animaux dérivés de cultures dont le matériel génétique a été modifié à l'aide de techniques de génie génétique pour introduire des traits spécifiques, tels que la tolérance aux herbicides, la résistance aux insectes ou des caractéristiques nutritionnelles améliorées. Ces ingrédients sont utilisés dans les formulations d'aliments pour différents types d'animaux afin de soutenir la nutrition animale et de répondre aux exigences de la production commerciale d'aliments. Le rapport sur le marché des aliments pour animaux génétiquement modifiés est segmenté par source (soja, maïs, canola, graines de coton, luzerne et autres sources), par type d'aliment (fourrages grossiers et concentrés), par forme (granulés, miettes, farine et liquide), par type d'animal (volaille, porcs, ruminants, aquaculture, aliments pour animaux de compagnie, équins et autres types d'animaux), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Soja |
| Maïs |
| Canola |
| Graine de coton |
| Luzerne |
| Autres sources |
| Fourrages grossiers |
| Concentrés |
| Granulés |
| Miettes |
| Farine |
| Liquide |
| Volaille |
| Porcins |
| Ruminants |
| Aquaculture |
| Aliments pour animaux de compagnie |
| Équidés |
| Autres types d'animaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Espagne | |
| Royaume-Uni | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Thaïlande | |
| Vietnam | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par source | Soja | |
| Maïs | ||
| Canola | ||
| Graine de coton | ||
| Luzerne | ||
| Autres sources | ||
| Par type d'aliment | Fourrages grossiers | |
| Concentrés | ||
| Par forme | Granulés | |
| Miettes | ||
| Farine | ||
| Liquide | ||
| Par type d'animal | Volaille | |
| Porcins | ||
| Ruminants | ||
| Aquaculture | ||
| Aliments pour animaux de compagnie | ||
| Équidés | ||
| Autres types d'animaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Espagne | ||
| Royaume-Uni | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Thaïlande | ||
| Vietnam | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des aliments génétiquement modifiés ?
La taille du marché des aliments génétiquement modifiés était évaluée à 91,20 milliards USD en 2026 et devrait croître de 96,69 milliards USD en 2027 à 129,47 milliards USD d'ici 2032, à un CAGR de 6,01 % de 2027 à 2032.
Quel type d'aliment représente la plus grande part du marché des aliments génétiquement modifiés ?
Les concentrés représentaient 52 % du marché des aliments génétiquement modifiés en 2026, reflétant leur utilisation pour fournir de l'énergie et des protéines concentrées dans les régimes alimentaires du bétail.
Quel type d'animal représente la plus grande part du marché des aliments génétiquement modifiés ?
La volaille représentait 39 % de la part du marché des aliments génétiquement modifiés en 2026, soutenue par l'utilisation extensive de la farine de soja et du maïs dans les régimes alimentaires de la volaille.
Quel segment devrait connaître la croissance la plus rapide par source sur le marché des aliments génétiquement modifiés ?
Le maïs devrait croître à un CAGR de 6,8 % de 2027 à 2032, soutenu par son utilisation généralisée comme ingrédient énergétique dans les aliments pour animaux.
Quelle région devrait connaître la croissance la plus rapide sur le marché des aliments génétiquement modifiés ?
L'Asie-Pacifique devrait croître à un CAGR de 7,2 % de 2027 à 2032, soutenue par l'expansion de la production de volaille, de porcins et d'aquaculture.