
Tamaño y Participación del Mercado de Alimento Genéticamente Modificado
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
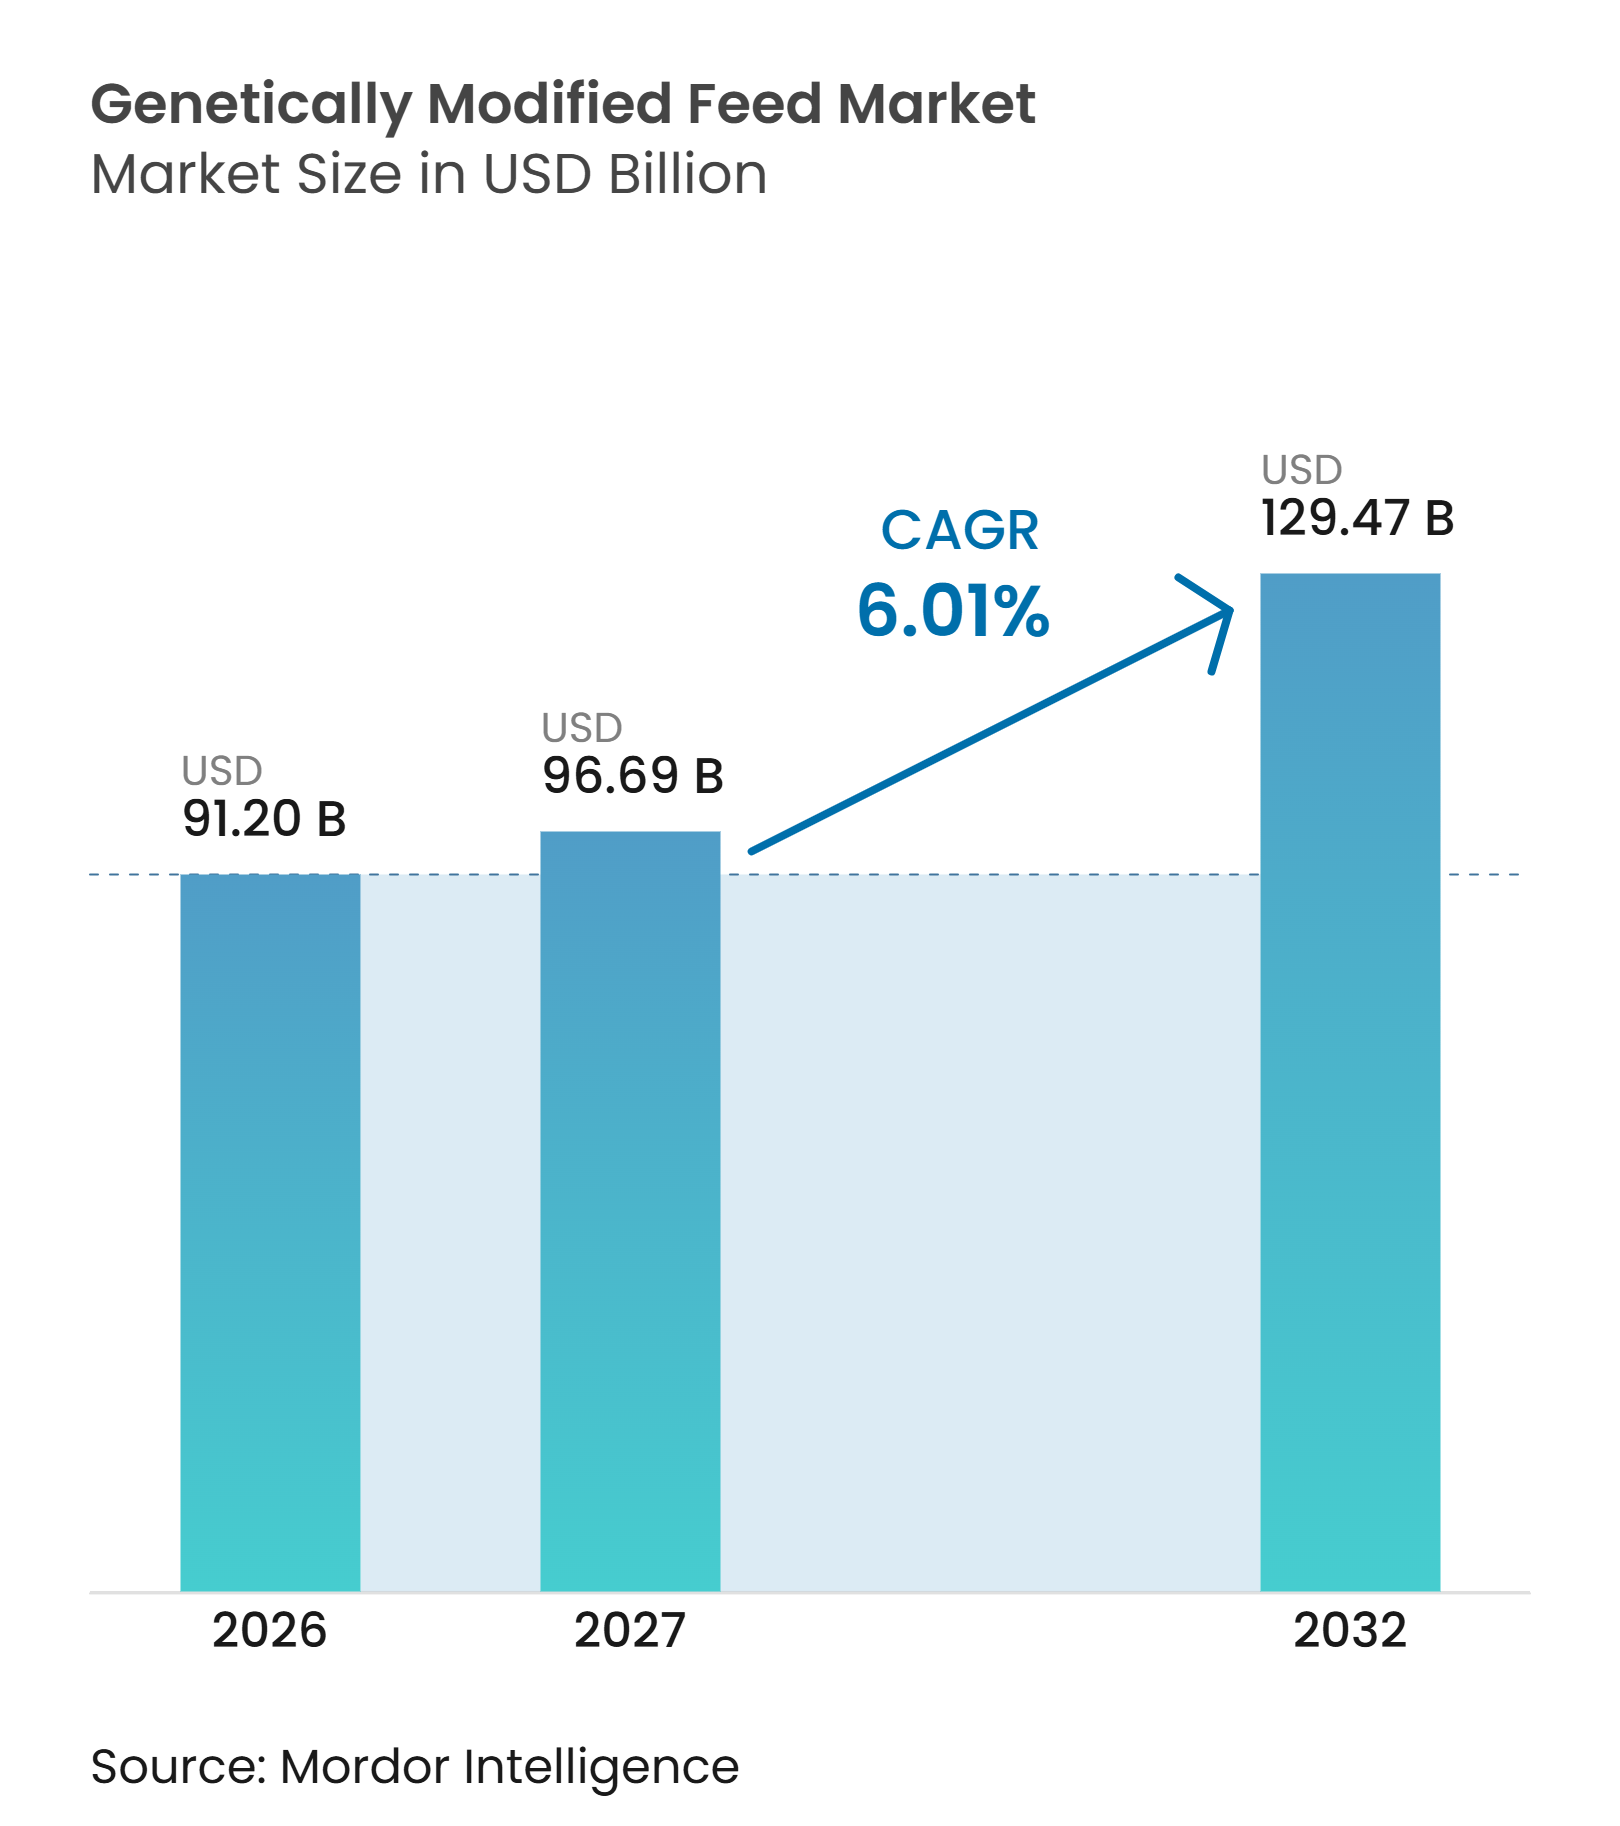
| Tamaño del Mercado (2027) | 96.69 Mil millones de dólares |
| Tamaño del Mercado (2032) | 129.47 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.01 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alimento Genéticamente Modificado por Mordor Intelligence
El tamaño del mercado de alimento genéticamente modificado fue valorado en 91,20 mil millones de USD en 2026 y se prevé que crezca de 96,69 mil millones de USD en 2027 a 129,47 mil millones de USD en 2032, a una CAGR del 6,01% de 2027 a 2032. El mercado está respaldado por el uso establecido de soja y maíz genéticamente modificados en las cadenas de suministro de alimento comercial que sirven a productores de aves de corral, porcinos, rumiantes y acuicultura. Los compradores de alimento otorgan mayor valor a las características de los cultivos que favorecen la entrega de nutrientes, la consistencia de los ingredientes y las opciones de formulación. La soja con bajo contenido de fitato, el maíz con alto contenido de lisina y los cultivos con rasgos apilados pueden reducir la dependencia de determinados nutrientes suplementarios y fortalecer el papel de la formulación de alimento en las decisiones de adquisición. Las diferencias regulatorias, los requisitos de abastecimiento no genéticamente modificado y los costos de preservación de identidad continúan generando fricciones, particularmente en las cadenas de suministro orientadas al comercio. La demanda de proteína animal a precios competitivos en Asia-Pacífico y África respalda el uso continuo de insumos de cultivos genéticamente modificados en grandes sistemas de producción comercial.
Conclusiones Clave del Informe
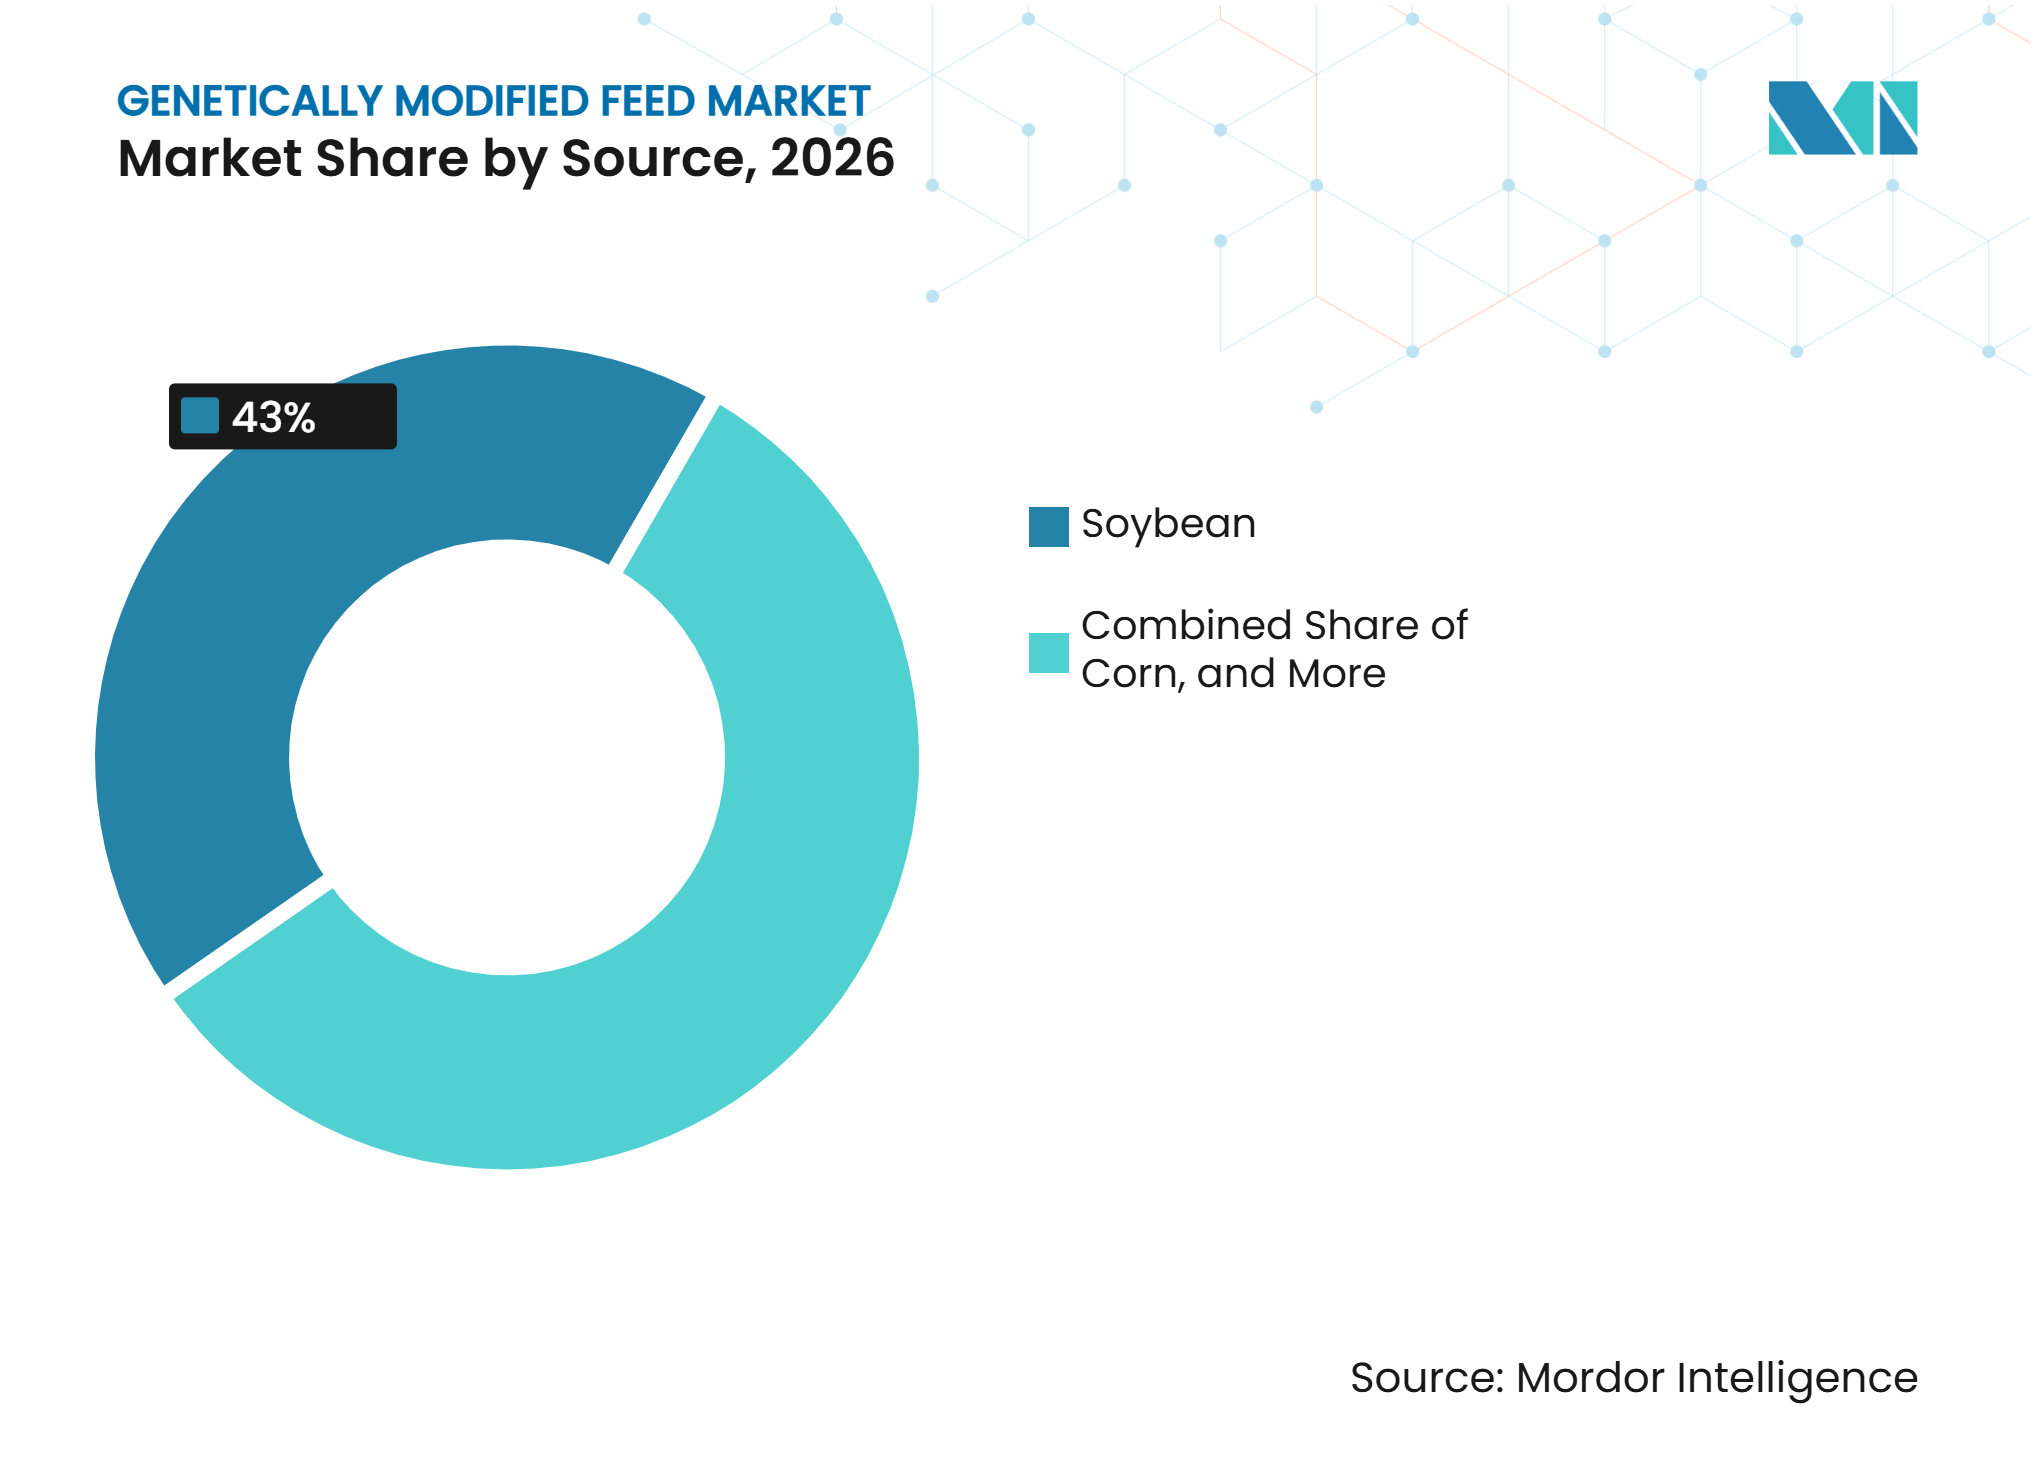
- Por fuente, la soja representó el 43% de la participación del mercado de alimento genéticamente modificado en 2026, mientras que se prevé que el maíz crezca a una CAGR del 6,8% de 2027 a 2032.
- Por tipo de alimento, los concentrados representaron el 52% del tamaño del mercado de alimento genéticamente modificado en 2026 y se prevé que crezcan a una CAGR del 6,3% de 2027 a 2032.
- Por forma, los pellets representaron el 46% de la participación del mercado en 2026, mientras que se prevé que el alimento líquido crezca a una CAGR del 6,7% de 2027 a 2032.
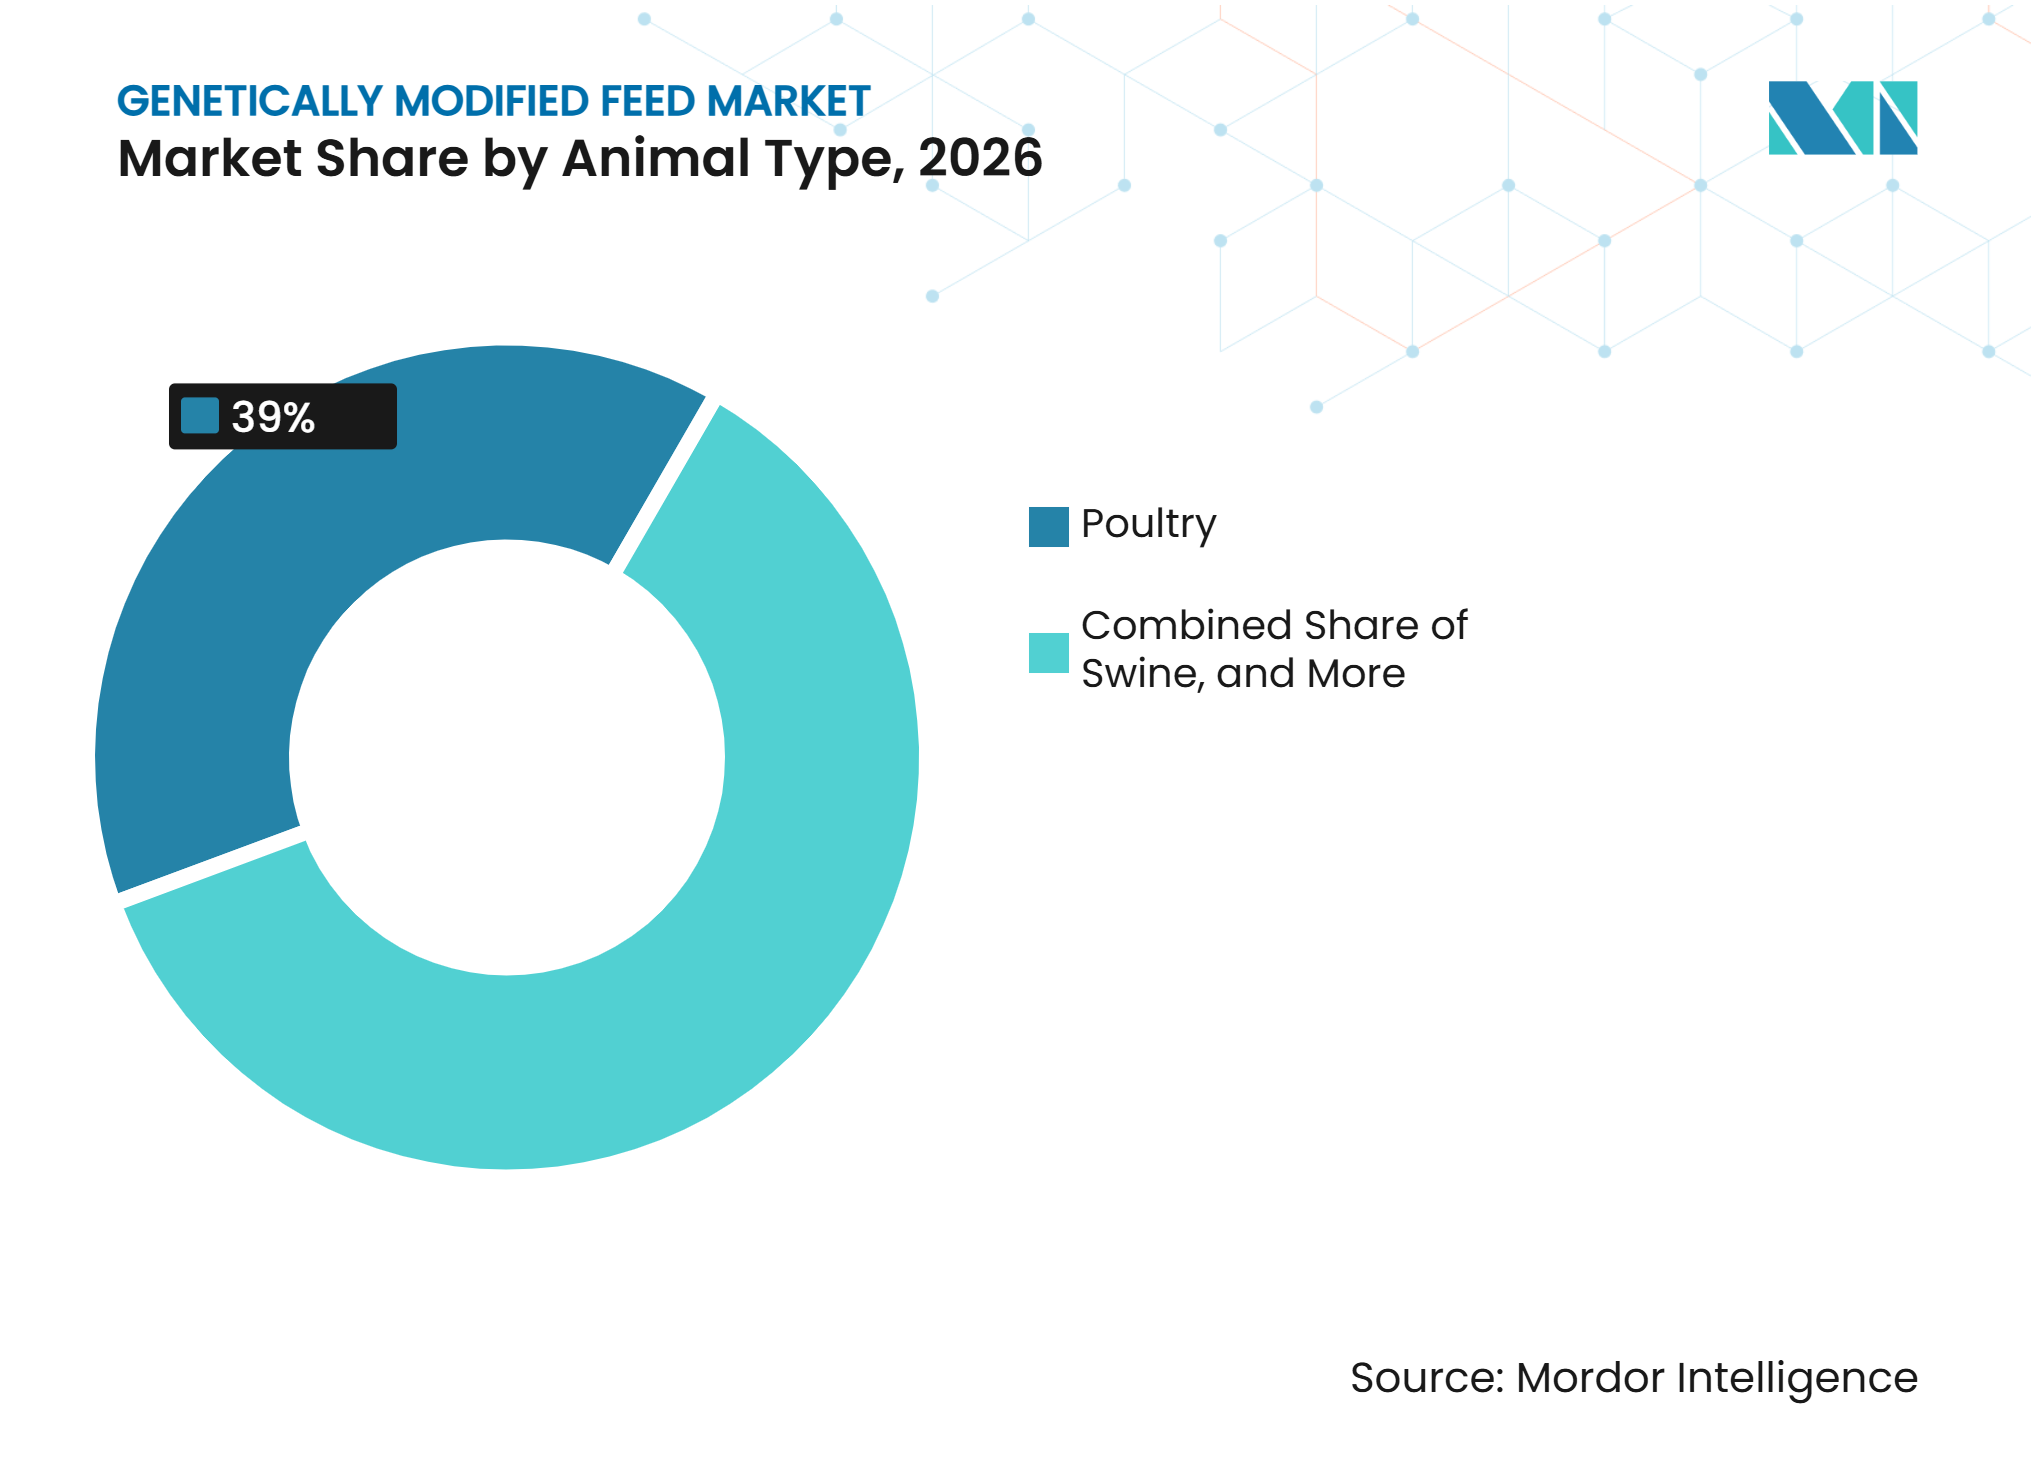
- Por tipo de animal, las aves de corral representaron el 39% de la participación del mercado en 2026, mientras que se prevé que la acuicultura crezca a una CAGR del 7,4% de 2027 a 2032.
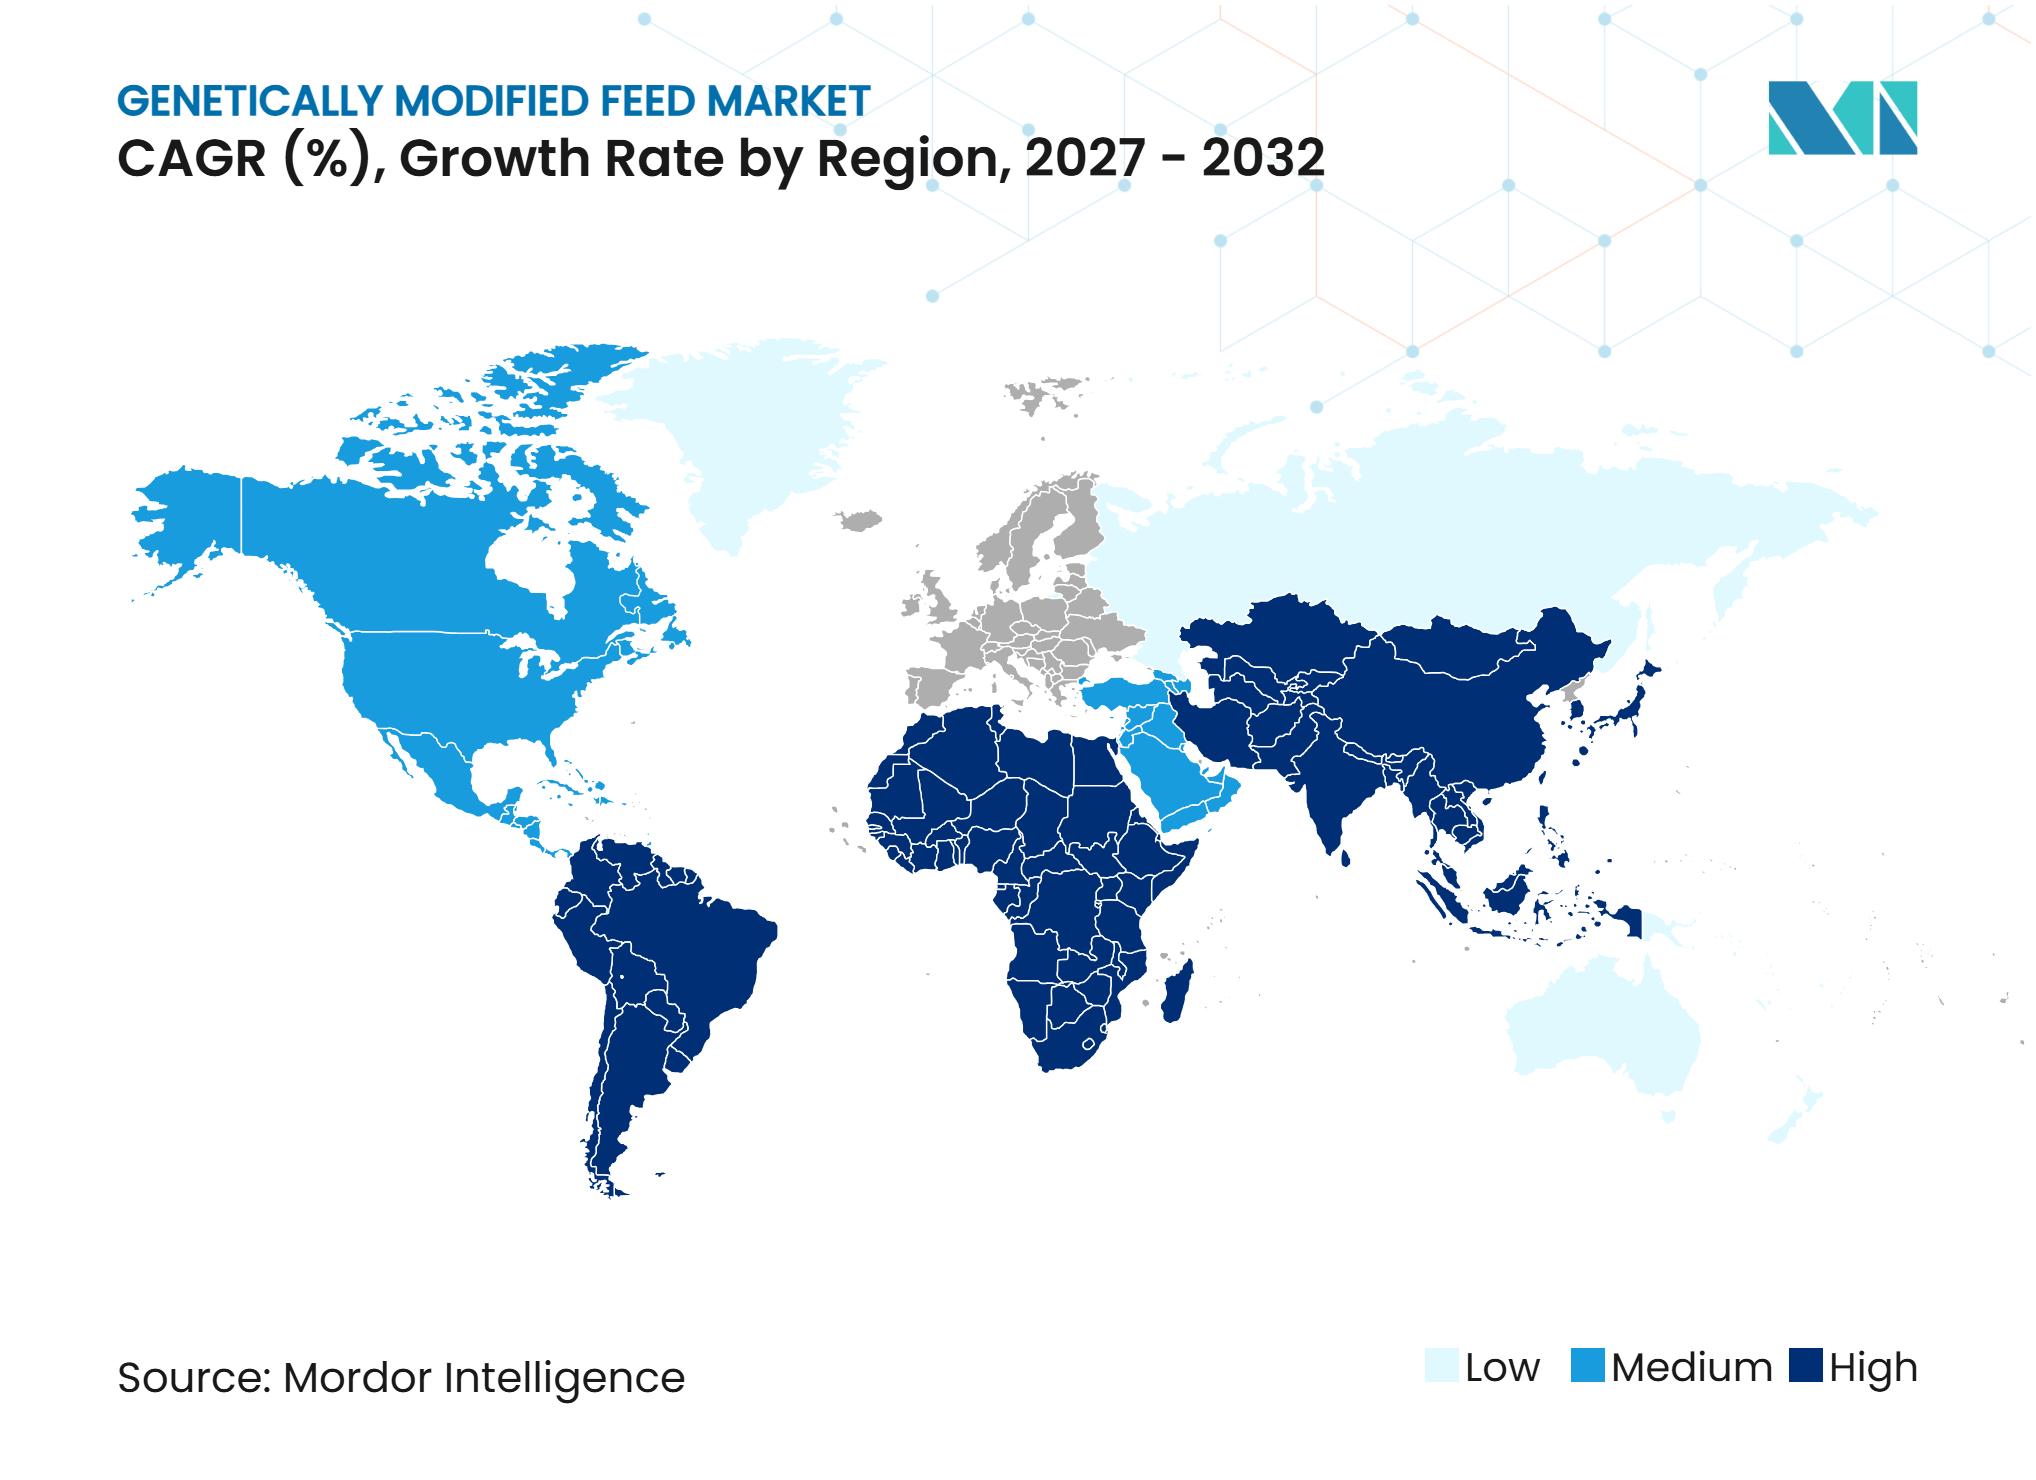
- Por geografía, América del Norte representó el 30% de la participación del mercado en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,2% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Demanda de Proteína Animal Asequible | +1.5% | Global, más fuerte en Asia-Pacífico y África | Largo plazo (≥ 4 años) |
| Expansión de la Adopción de Maíz y Soja Biotecnológicos en las Cadenas de Suministro de Alimento | +1.2% | América del Norte y América del Sur, extendiéndose a Asia-Pacfico | Mediano plazo (2-4 años) |
| Conversión de Alimento y Eficiencia en el Uso de Nutrientes | +0.8% | Global, más fuerte en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de la Producción Intensiva de Aves de Corral, Porcinos y Acuicultura | +1.0% | Asia-Pacífico, África y Oriente Medio | Largo plazo (≥ 4 años) |
| Creciente Demanda de Abastecimiento de Ingredientes de Alimento Trazables y Específicos por Rasgo | +0.5% | Corredores comerciales de Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Adopción de Cultivos Genéticamente Modificados con Mejoras Nutricionales | +0.4% | Global, con ganancias tempranas en América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Proteína Animal Asequible
El consumo de proteína animal en las economías de ingresos bajos y medios continúa impulsando la demanda de alimentos comerciales para animales. El Departamento de Agricultura de los Estados Unidos (USDA) proyectó que la desaparición interna de harina de soja aumentaría un 2% en el año de comercialización 2025/26, respaldada por una mayor producción de cerdo y aves de corral [1]. Esta demanda sostiene el uso de harina de soja y maíz en formulaciones de alimentos a gran escala. El mercado de alimentos modificados genéticamente se beneficia del papel establecido de los ingredientes derivados de cultivos modificados genéticamente en las estructuras de costos de los productores comerciales de ganado. Aunque los ingredientes no modificados genéticamente están disponibles a través de programas de abastecimiento específicos, su disponibilidad y costo pueden limitar su uso como sustitutos a gran escala en las formulaciones de alimentos convencionales. A medida que la producción de aves de corral y cerdo se expande, los fabricantes de alimentos tienen mayores incentivos para asegurar suministros consistentes de ingredientes ricos en proteínas y energía, lo que respalda la demanda de insumos de alimentos modificados genéticamente.
Expansión de la Adopción de Maíz y Soja Biotecnológicos en las Cadenas de Suministro de Alimento
El grano modificado genéticamente se ha convertido en un insumo comercial establecido en las principales regiones productoras de alimentos, particularmente en las Américas. El cultivo generalizado de maíz y soja modificados genéticamente respalda la disponibilidad de ingredientes clave, incluidos la harina de soja y el maíz, utilizados en las formulaciones de alimentos para animales. El mercado de alimentos modificados genéticamente también se beneficia de la adopción más amplia de variedades con rasgos apilados, que pueden respaldar la productividad de los cultivos y la confiabilidad del suministro en condiciones de agricultura comercial. Brasil y Argentina desempeñan roles importantes en este sistema de suministro, ya que su producción de soja y maíz vincula la agricultura regional con el comercio mundial de alimentos. Los grandes fabricantes de alimentos e integradores ganaderos que operan en estos mercados también se benefician de redes establecidas de abastecimiento de cultivos modificados genéticamente, lo que hace que el cambio a ingredientes alternativos sea más complejo.
Conversión de Alimento y Eficiencia en el Uso de Nutrientes
Las características de los cultivos vinculadas a rasgos están dando a los compradores de alimentos razones para evaluar los ingredientes modificados genéticamente más allá de su costo de adquisición. Un estudio respaldado por la Junta Nacional del Cerdo encontró que los cerdos alimentados con dietas que contenían maíz y harina de soja con bajo contenido de fitato modificados genéticamente, sin fósforo inorgánico suplementario, excretaron un 53% menos de fósforo en el estiércol que los cerdos alimentados con dietas convencionales a base de maíz y harina de soja [2]. Los cultivos con bajo contenido de fitato mejoran la disponibilidad de fósforo para los animales, reduciendo la necesidad de fósforo suplementario y ayudando a los productores ganaderos a gestionar los requisitos de nutrientes y la composición del estiércol. Estos beneficios nutricionales crean oportunidades para el mercado de alimentos modificados genéticamente, particularmente entre los fabricantes de alimentos y los productores ganaderos que buscan mejorar la utilización de nutrientes y reducir los impactos ambientales relacionados con los alimentos.
Crecimiento de la Producción Intensiva de Aves de Corral, Porcinos y Acuicultura
Los sistemas de producción intensiva de aves de corral, porcinos y acuicultura dependen de suministros consistentes de alimento de alto volumen y nutricionalmente equilibrado. El Departamento de Agricultura de los Estados Unidos (USDA) proyectó el uso de maíz para alimento y residual en 6,1 mil millones de bushels para el año de comercialización 2025/26, lo que subraya el papel sustancial del maíz en el consumo interno de alimento animal. Los productores de aves de corral y porcinos dependen en gran medida de raciones estandarizadas a base de maíz y harina de soja, mientras que la acuicultura proporciona una salida adicional para los ingredientes proteicos de origen vegetal. Los concentrados de proteína de soja pueden reemplazar una parte de la harina de pescado utilizada en determinadas formulaciones de alimento para acuicultura. Las restricciones en los suministros de pescado de captura silvestre también alientan a los fabricantes de alimento a explorar fuentes alternativas de proteína para peces y camarones de cultivo. A medida que la capacidad de acuicultura se expande en Asia, América del Sur y África Oriental, la demanda de ingredientes de alimento de origen vegetal probablemente creará oportunidades adicionales para el mercado de alimento genéticamente modificado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Divergencia en las Regulaciones de Aprobación, Etiquetado e Importación entre Mercados | -0.8% | Unión Europea y Reino Unido, extendiéndose a Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Preferencia de Consumidores y Minoristas por Productos No Modificados Genéticamente | -0.6% | Europa y canales minoristas premium de América del Norte | Mediano plazo (2-4 años) |
| Costos de Logística Segregada, Preservación de Identidad y Pruebas de Rasgos | -0.5% | Global, más fuerte en cadenas de suministro orientadas a la exportación | Mediano plazo (2-4 años) |
| Concentración de Licencias de Rasgos y Dependencia de Proveedores de Semillas | -0.3% | América del Norte y América del Sur, extendiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Divergencia en las Regulaciones de Aprobación, Etiquetado e Importación entre Mercados
Las diferencias en los requisitos de aprobación, etiquetado e importación entre países siguen siendo una restricción significativa para el mercado de alimentos modificados genéticamente. La Unión Europea evalúa los eventos de cultivos modificados genéticamente individualmente bajo su marco de autorización de alimentos y piensos, con la Autoridad Europea de Seguridad Alimentaria realizando la evaluación científica de seguridad. El Consejo Asesor de Bioseguridad de Bélgica también revisa las solicitudes y proporciona asesoramiento científico como parte de este proceso, mientras que su registro enumera las solicitudes de alimentos y piensos en diferentes etapas de evaluación [3]. China puede aprobar eventos de cultivos importados en un calendario diferente al de los principales países productores de cultivos. Estas diferencias crean un riesgo de rechazo de envíos cuando los cargamentos incluyen eventos que no han recibido aprobación en el mercado de destino. Los fabricantes de alimentos que abastecen ingredientes en múltiples jurisdicciones deben, por lo tanto, monitorear las aprobaciones específicas de eventos, los requisitos de etiquetado y las regulaciones de importación. La divergencia regulatoria aumenta los costos de cumplimiento y crea incertidumbre en la adquisición internacional y el abastecimiento de ingredientes para alimentos.
Preferencia de Consumidores y Minoristas por Productos No Modificados Genéticamente
Los programas minoristas y alimentarios premium en Europa y América del Norte pueden requerir que los productos animales provengan de ganado criado con alimento no genéticamente modificado. CropLife Europe estimó que una prohibición de las importaciones de soja genéticamente modificada podría aumentar los costos de alimento comercial en la Unión Europea hasta en un 20%, ya que los fabricantes de alimento necesitarían abastecerse de soja no genéticamente modificada más costosa e ingredientes alternativos. Estos requisitos aumentan el costo de suministrar productos que cumplen con las declaraciones no genéticamente modificadas. Sin embargo, su influencia varía según los canales de venta, ya que los mercados de productos básicos y de servicios de alimentación pueden dar menos importancia a dichas declaraciones. Las especificaciones de los minoristas también pueden extenderse a los fabricantes de alimento y proveedores de granos, incluso donde las regulaciones permiten el alimento genéticamente modificado. Como resultado, el mercado de alimento genéticamente modificado puede enfrentar acceso limitado a los canales minoristas premium donde prevalecen los requisitos de abastecimiento no genéticamente modificado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente:
La Soja Lidera Mientras el Maíz se ExpandeLa soja representó el 43% de la cuota del mercado de alimentos modificados genéticamente en 2026, lo que refleja su papel central como insumo proteico de origen vegetal en las raciones comerciales. La harina de soja respalda las dietas de aves de corral, porcinos, acuicultura y rumiantes debido a su establecido contenido proteico. La canola aporta proteínas y energía donde la producción de soja es menos competitiva, especialmente en Canadá y partes de Europa. La canola modificada genéticamente ofrece rasgos de tolerancia a herbicidas y estabilidad de rendimiento que respaldan el suministro localizado de alimentos. La harina de semilla de algodón se utiliza principalmente como insumo proteico para rumiantes en las regiones productoras de algodón. La alfalfa modificada genéticamente, incluidas las variedades Roundup Ready cultivadas comercialmente en los Estados Unidos, se utiliza principalmente como alimento para animales, particularmente para el ganado lechero. Otros insumos de alimentos modificados genéticamente incluyen ingredientes derivados de la remolacha azucarera. En 2025, la Autoridad Europea de Seguridad Alimentaria emitió una opinión científica favorable sobre la remolacha azucarera modificada genéticamente KWS20-1 para usos alimentarios y de piensos, respaldando su evaluación regulatoria en la Unión Europea.
Se prevé que el maíz crezca a una CAGR del 6,8% entre 2027 y 2032. El maíz sigue siendo un componente importante del consumo interno de granos para alimentos en los Estados Unidos, respaldado por su uso extensivo en formulaciones de alimentos para animales. El maíz con rasgos apilados respalda tanto el suministro de energía como la confiabilidad de la producción en sistemas animales intensivos. La soja y el maíz son los ingredientes principales en el mercado de alimentos modificados genéticamente porque los molinos de alimentos pueden abastecerlos a escala comercial global. Esta combinación de altas tasas de inclusión en alimentos y disponibilidad comercial establecida respalda el papel en expansión del maíz en las formulaciones de alimentos para animales modificados genéticamente.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Alimento:
Los Concentrados Lideran y Crecen Más RápidoLos concentrados representaron el 52% del tamaño del mercado de alimentos modificados genéticamente en 2026 y se prevé que crezcan a una CAGR del 6,3% entre 2027 y 2032. La harina de soja, el grano de maíz, la harina de canola y la harina de semilla de algodón son insumos ricos en proteínas o energía que se incluyen en esta categoría. Los sistemas de aves de corral y porcinos dependen de los concentrados porque no pueden utilizar eficientemente las dietas de forraje altamente fibroso. Su crecimiento, por lo tanto, respalda mayores volúmenes de alimentos de ingredientes basados en cultivos modificados genéticamente. La continua expansión de los sistemas de producción monogástrica que dependen de formulaciones de concentrados estandarizadas impulsa el mercado de alimentos modificados genéticamente.
Los forrajes incluyen heno, ensilaje y productos a base de alfalfa y son más relevantes para el ganado lechero y bovino. La alfalfa modificada genéticamente extiende el uso de cultivos biotecnológicos al suministro de forraje en los mercados aprobados, especialmente los Estados Unidos y Canadá. Su uso es más limitado debido al ritmo más lento de intensificación en los rumiantes en comparación con las aves de corral o la acuicultura. Las cadenas de suministro de heno orientadas a la exportación también enfrentan preocupaciones de coexistencia donde el forraje no modificado genéticamente tiene una prima de importación. Japón y Corea del Sur son ejemplos notables de mercados con esta preferencia. Los forrajes siguen siendo relevantes para el mercado de alimentos modificados genéticamente, pero su crecimiento es más lento que el de los sistemas de alimentación comercial liderados por concentrados.
Por Forma:
Los Pellets Lideran Mientras el Alimento Líquido Crece Más RápidoLos pellets representaron el 46% de la participación del mercado en 2026, ya que se utilizan ampliamente en dietas de aves de corral, porcinos, acuicultura y animales especiales. El peletizado mejora la uniformidad de los nutrientes, limita la separación de ingredientes y respalda la entrega automatizada de alimento. Las migas se utilizan principalmente en dietas de inicio y crecimiento de aves de corral, mientras que el mash sigue siendo relevante en operaciones de traspatio, estilo de vida y comerciales más pequeñas donde el equipo de peletizado no es económico. La selección de la forma del alimento depende de la especie, la escala de la granja, las necesidades de manejo de ingredientes y los métodos de entrega.
Se prevé que el alimento líquido crezca a una CAGR del 6,7% de 2027 a 2032, respaldado por su creciente adopción en la producción porcina, donde puede incorporar coproductos húmedos del procesamiento de alimentos y biocombustibles. El alimento líquido respalda programas de alimentación más específicos, especialmente donde los coproductos húmedos están disponibles localmente. En octubre de 2025, Archer-Daniels-Midland Company expandió sus servicios de nutrición animal basados en datos SINCRO a México, Indonesia y mercados europeos. La expansión fortalece el soporte técnico regional y las capacidades de nutrición de precisión de la empresa. Estos servicios reflejan el uso creciente de formulación y monitoreo habilitados por datos en la producción comercial de ganado.
Por Tipo de Animal:
Las Aves de Corral Lideran Mientras la Acuicultura Crece Más RápidoLas aves de corral representaron el 39% de la participación del mercado de alimento genéticamente modificado en 2026, respaldadas por los sustanciales requisitos de alimento de las operaciones comerciales de pollos de engorde y ponedoras. Las dietas de aves de corral dependen comúnmente del maíz y la harina de soja, que están ampliamente disponibles como ingredientes derivados de cultivos genéticamente modificados. Los porcinos también representan un tipo de animal importante, particularmente en China, la Unión Europea y América del Norte, donde la producción de cerdo a gran escala requiere suministros consistentes de alimento a base de maíz y harina de soja.
Se prevé que la acuicultura crezca a una CAGR del 7,4% de 2027 a 2032, respaldada por el uso creciente de concentrados de proteína vegetal como sustitutos parciales de la harina de pescado en el alimento de camarones, tilapia, salmón y bagre. El uso de estos ingredientes crea oportunidades adicionales para el uso de proteínas derivadas de cultivos genéticamente modificados en las formulaciones de alimento para acuicultura. Los rumiantes siguen siendo un segmento importante, ya que los sistemas de producción lechera y bovina requieren suministros sustanciales de forraje y alimento concentrado. El alimento para mascotas, el alimento equino y otras categorías de animales representan participaciones menores del mercado, con una demanda que varía según los requisitos de nutrición animal y las formulaciones de alimento.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
América del Norte: La Infraestructura Establecida de Cultivos Modificados Genéticamente Respalda la Escala del Mercado
América del Norte representó el 30% de la participación del mercado en 2026. La región cuenta con infraestructura establecida de cultivos biotecnológicos y una adopción comercial generalizada de maíz y soja genéticamente modificados. El crecimiento está más estrechamente vinculado a la formulación de precisión, la nutrición específica por especie y los ingredientes funcionales que a los grandes aumentos en la penetración de cultivos genéticamente modificados. Los Estados Unidos y Canadá se benefician de cadenas de suministro de granos y alimento estrechamente conectadas. La supervisión regulatoria está a cargo de la Administración de Alimentos y Medicamentos (FDA) en los Estados Unidos y la Agencia Canadiense de Inspección de Alimentos (CFIA) en Canadá. México representa un mercado importante para los ingredientes de alimento genéticamente modificado, con importaciones de maíz que se prevé alcancen un récord de 25,9 millones de toneladas métricas en el año de comercialización 2024/25 para satisfacer la demanda de la industria de alimento animal. Sin embargo, las restricciones al cultivo doméstico de maíz genéticamente modificado y la incertidumbre regulatoria en torno a la biotecnología continúan afectando el abastecimiento y el acceso al mercado. Los proveedores de alimento están respondiendo combinando el abastecimiento de cultivos con servicios de formulación y entrega habilitados por datos.
Asia-Pacífico: La Expansión de la Producción de Alimento Respalda la Demanda de Ingredientes
Se prevé que Asia-Pacífico crezca a una CAGR del 7,2% de 2027 a 2032, la tasa más rápida entre las regiones. China, Vietnam, Tailandia, Indonesia, India y Corea del Sur están expandiendo la producción de aves de corral, porcinos y acuicultura. La demanda de alimento está aumentando junto con la capacidad de importación de soja y otros insumos de cultivos genéticamente modificados. En Japón, Corea del Sur y partes del Sudeste Asiático, las reglas de importación de alimento genéticamente modificado para uso en piensos pueden ser más permisivas que las que rigen el uso alimentario. Esta distinción regulatoria respalda los flujos continuos de ingredientes de alimento incluso donde los estándares de etiquetado para el consumidor son estrictos. El papel de los insumos de alimento genéticamente modificado importados puede fortalecerse a medida que los molinos buscan un suministro consistente de proteínas para estos programas más especializados.
América del Sur, Europa, África y Oriente Medio: Trayectorias de Crecimiento Divergentes
América del Sur se beneficia de los sistemas integrados de producción de soja y maíz de Brasil y Argentina, que respaldan el suministro regional de ingredientes de alimento genéticamente modificado. En agosto de 2025, BASF SE, Corteva, Inc. y M.S. Technologies, L.L.C. firmaron un acuerdo de licencia para introducir un rasgo de soja resistente a nematodos en las variedades Enlist E3 y Conkesta E3 en Brasil, ampliando la cartera de rasgos de cultivos basados en biotecnología del país. Europa sigue dependiendo de la harina de soja y el maíz importados mientras aplica requisitos de aprobación específicos por evento, lo que aumenta los costos de cumplimiento. La Autoridad Europea de Seguridad Alimentaria (EFSA) realiza evaluaciones científicas de riesgo de solicitudes de alimentos y piensos genéticamente modificados en la Unión Europea. El Consejo Asesor de Bioseguridad de Bélgica también proporciona asesoramiento científico sobre cuestiones de bioseguridad y mantiene información sobre solicitudes en proceso de evaluación regulatoria. En África, la expansión de las operaciones comerciales de aves de corral y acuicultura está respaldando la demanda de alimento compuesto e ingredientes derivados de cultivos genéticamente modificados. Oriente Medio continúa dependiendo de granos importados y alimento compuesto, mientras que los programas de seguridad alimentaria en Arabia Saudita y los Emiratos Árabes Unidos respaldan la inversión en sistemas ganaderos y de acuicultura. Estas regiones enfrentan diferentes condiciones regulatorias y logísticas, creando oportunidades distintas en el mercado de alimento genéticamente modificado: América del Sur está fortaleciendo el suministro de cultivos en la cadena ascendente, Europa está enfatizando el cumplimiento regulatorio, y África y Oriente Medio están respaldando la demanda de alimento en la cadena descendente.
Panorama Competitivo
Concentración del Mercado
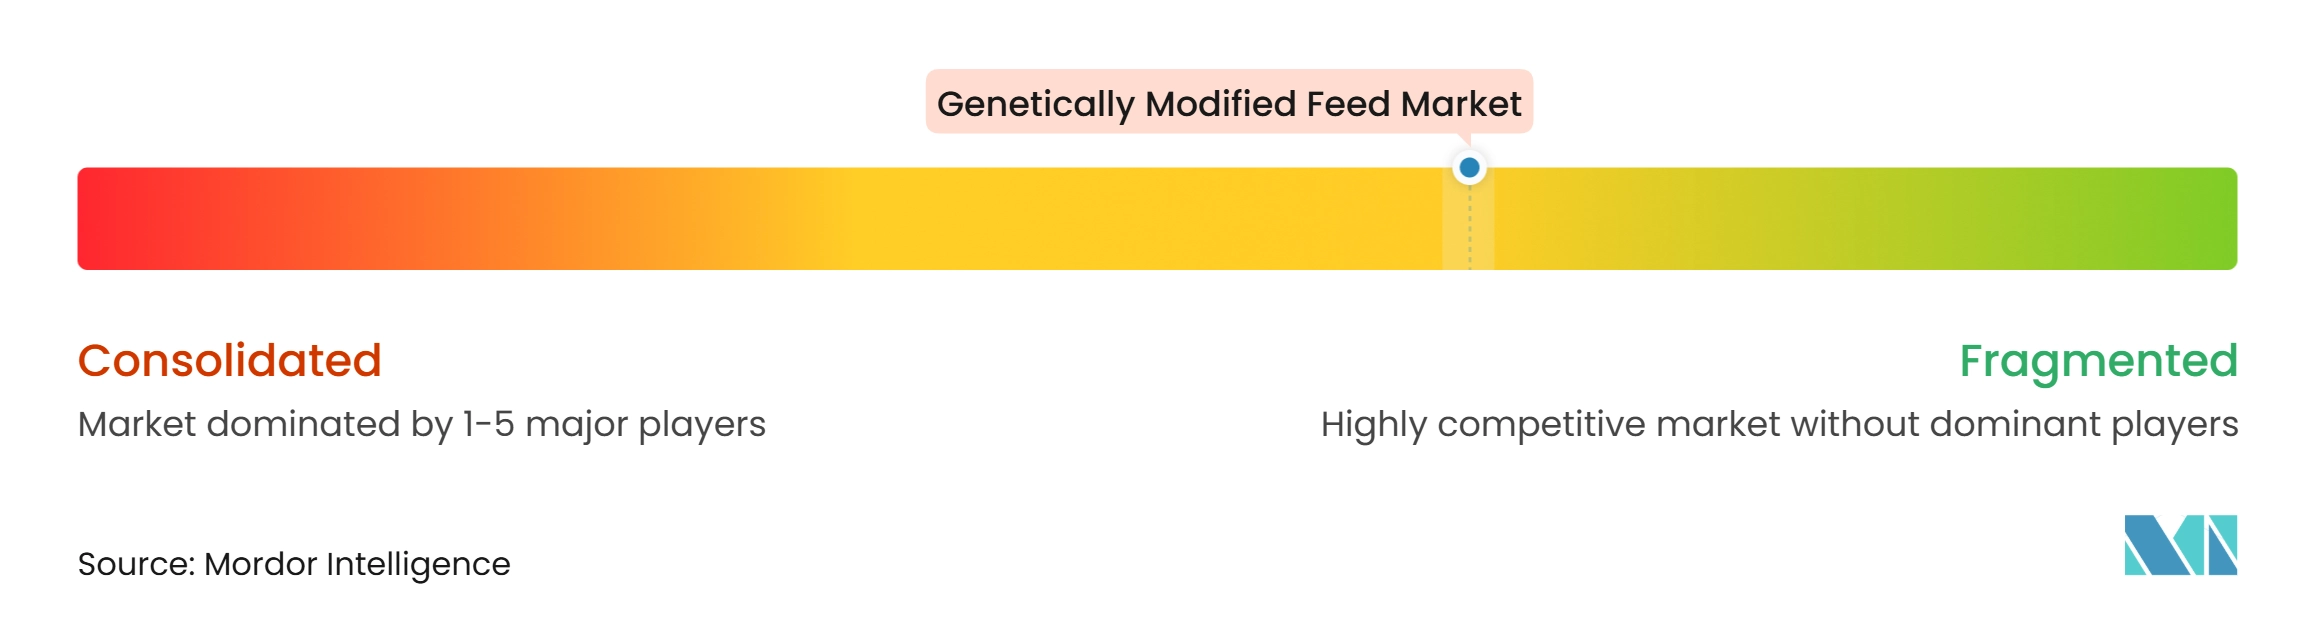
El mercado de alimento genéticamente modificado estaba moderadamente fragmentado en 2026. Bayer AG, Corteva, Inc., Cargill, Incorporated, Archer-Daniels-Midland Company y Nutreco N.V. se encuentran entre las empresas clave que operan en los segmentos de biotecnología ascendente y procesamiento de materias primas agrícolas, así como en el segmento de nutrición animal descendente del mercado. Bayer AG y Corteva, Inc. fortalecen el panorama competitivo ascendente a través de rasgos de cultivos genéticamente modificados y tecnologías de semillas, mientras que Cargill y Archer-Daniels-Midland Company participan a través del procesamiento de materias primas agrícolas, el abastecimiento de ingredientes de alimento y la nutrición animal. Nutreco N.V. contribuye a través de la producción de alimento compuesto y soluciones de nutrición animal para ganadería y acuicultura. La competencia en estas etapas de la cadena de valor está influenciada por el desarrollo biotecnológico, el acceso a materias primas agrícolas, las capacidades de formulación de alimento, la eficiencia de abastecimiento y las redes de distribución. Las empresas con capacidades integradas de abastecimiento y producción de alimento pueden gestionar mejor la disponibilidad de materias primas y atender diversos requisitos de nutrición animal.
Archer-Daniels-Midland Company y Alltech anunciaron un acuerdo definitivo en septiembre de 2025 para establecer una empresa conjunta de alimento animal en América del Norte que combinará 43 molinos de alimento en los Estados Unidos y Canadá. Se esperaba que la empresa conjunta se lanzara en el primer trimestre de 2026. La empresa conjunta planificada combina capacidad de fabricación de alimento con servicios de nutrición y técnicos. Cargill, Incorporated inauguró una nueva instalación minorista de alimento en Granger, Washington, en agosto de 2025, con una capacidad anual de producción y envasado de 120.000 toneladas. La instalación cuenta con pesaje automatizado de sacos, sistemas de mezcla y dosificación de precisión, y aseguramiento del sellado de sacos basado en inteligencia artificial. Estos desarrollos indican que la capacidad de servicio se está convirtiendo en un factor competitivo cada vez más importante en el mercado de alimento genéticamente modificado.
Las oportunidades permanecen en formulaciones específicas por rasgo, sistemas de trazabilidad y dietas para acuicultura que reducen el uso de harina de pescado. Guangdong Haid Group, New Hope Liuhe y Tongwei están expandiendo modelos integrados de alimento a granja en los sistemas de producción asiáticos, lo que les otorga ventajas de costo y de mercado local en aves de corral, porcinos y acuicultura. Los factores de cumplimiento también influyen en el posicionamiento competitivo, ya que aprobaciones de eventos más amplias pueden ampliar las opciones de abastecimiento de materias primas. El acuerdo de rasgo de soja de BASF SE en 2025 en Brasil refleja la inversión continua en rasgos de cultivos basados en biotecnología y los esfuerzos por ampliar su disponibilidad en los principales mercados agrícolas. El mercado de alimento genéticamente modificado continúa siendo moldeado por las relaciones entre los desarrolladores de rasgos, los procesadores de materias primas, los fabricantes de alimento y los operadores de granjas.
Líderes de la Industria de Alimento Genéticamente Modificado
-
Bayer AG
-
Corteva, Inc.
-
Cargill, Incorporated
-
Archer-Daniels-Midland Company
-
Nutreco N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alimentos Modificados Genéticamente Empresas cubiertas en este informe
- Bayer AG
- Corteva, Inc.
- Cargill, Incorporated
- Archer-Daniels-Midland Company
- Charoen Pokphand Foods Public Company Limited
- Nutreco N.V.
- Land O'Lakes, Inc.
- Guangdong Haid Group Co., Ltd.
- New Hope Liuhe Co., Ltd.
- Tongwei Co., Ltd.
- De Heus Voeders B.V.
Desarrollos recientes de la industria en Mercado de Alimentos Modificados Genéticamente
- Marzo de 2026: KOMO Biosciences otorgó a Syngenta una licencia de evaluación de investigación para evaluar su plataforma KOMbine para la modificación precisa del genoma en maíz. El acuerdo permite a Syngenta evaluar la tecnología no viral basada en integrasa de KOMO para la integración dirigida de ADN en maíz, respaldando la investigación en etapa temprana sobre el desarrollo de rasgos en cultivos.
- Agosto de 2025: BASF SE, Corteva, Inc. y M.S. Technologies, L.L.C. firmaron un acuerdo de licencia de rasgos para desarrollar y comercializar un rasgo de soja modificada genéticamente resistente a nematodos, la primera solución biotecnológica dirigida a nematodos lesionadores de raíces y nematodos del quiste de la soja para el mercado brasileño, que se integrará en las plataformas de soja Enlist E3 y Conkesta E3 de Corteva, pendiente de aprobación regulatoria.
- Marzo de 2023: Corteva, Inc. y Bunge anunciaron una colaboración plurianual para desarrollar y comercializar variedades de soja con mayor contenido proteico, perfiles de aminoácidos mejorados y menores factores antinutricionales. Corteva aportará sus capacidades de germoplasma, edición génica y descubrimiento de rasgos, mientras que Bunge actuará como procesador exclusivo de la oleaginosa y comercializador de la harina de soja y el aceite resultantes para aplicaciones en alimentos.
Alcance del Informe Global del Mercado de Alimento Genéticamente Modificado
Los alimentos modificados genéticamente consisten en ingredientes de alimentos para animales derivados de cultivos cuyo material genético ha sido modificado mediante técnicas de ingeniería genética para introducir rasgos específicos, como tolerancia a herbicidas, resistencia a insectos o características nutricionales mejoradas. Estos ingredientes se utilizan en formulaciones de alimentos para diferentes tipos de animales para respaldar la nutrición animal y satisfacer los requisitos de la producción comercial de alimentos. El informe del mercado de alimentos modificados genéticamente está segmentado por fuente (soja, maíz, canola, semilla de algodón, alfalfa y otras fuentes), por tipo de alimento (forrajes y concentrados), por forma (pellets, migas, mash y líquido), por tipo de animal (aves de corral, porcinos, rumiantes, acuicultura, alimentos para mascotas, equinos y otros tipos de animales), y por geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Soja |
| Maíz |
| Canola |
| Semilla de Algodón |
| Alfalfa |
| Otras Fuentes |
| Forrajes |
| Concentrados |
| Pellets |
| Migas |
| Mash |
| Líquido |
| Aves de Corral |
| Porcinos |
| Rumiantes |
| Acuicultura |
| Alimento para Mascotas |
| Equino |
| Otros Tipos de Animales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| España | |
| Reino Unido | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Tailandia | |
| Vietnam | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Fuente | Soja | |
| Maíz | ||
| Canola | ||
| Semilla de Algodón | ||
| Alfalfa | ||
| Otras Fuentes | ||
| Por Tipo de Alimento | Forrajes | |
| Concentrados | ||
| Por Forma | Pellets | |
| Migas | ||
| Mash | ||
| Líquido | ||
| Por Tipo de Animal | Aves de Corral | |
| Porcinos | ||
| Rumiantes | ||
| Acuicultura | ||
| Alimento para Mascotas | ||
| Equino | ||
| Otros Tipos de Animales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| España | ||
| Reino Unido | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Tailandia | ||
| Vietnam | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de alimento genéticamente modificado?
El tamaño del mercado de alimento genéticamente modificado fue valorado en 91,20 mil millones de USD en 2026 y se prevé que crezca de 96,69 mil millones de USD en 2027 a 129,47 mil millones de USD en 2032, a una CAGR del 6,01% de 2027 a 2032.
¿Qué tipo de alimento representa la mayor participación del mercado de alimento genéticamente modificado?
Los concentrados representaron el 52% del mercado de alimento genéticamente modificado en 2026, lo que refleja su uso para proporcionar energía y proteínas concentradas en las dietas del ganado.
¿Qué tipo de animal representa la mayor participación del mercado de alimento genéticamente modificado?
Las aves de corral representaron el 39% de la participación del mercado de alimento genéticamente modificado en 2026, respaldadas por el uso extensivo de harina de soja y maíz en las dietas de aves de corral.
¿Qué segmento se prevé que crezca más rápido por fuente en el mercado de alimento genéticamente modificado?
Se prevé que el maíz crezca a una CAGR del 6,8% de 2027 a 2032, respaldado por su uso generalizado como ingrediente energético en el alimento animal.
¿Qué región se prevé que crezca más rápido en el mercado de alimento genéticamente modificado?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,2% de 2027 a 2032, respaldado por la expansión de la producción de aves de corral, porcinos y acuicultura.