
Tamanho e Participação do Mercado de Seguros de Aviação Geral
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.90 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.90 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros de Aviação Geral por Mordor Intelligence
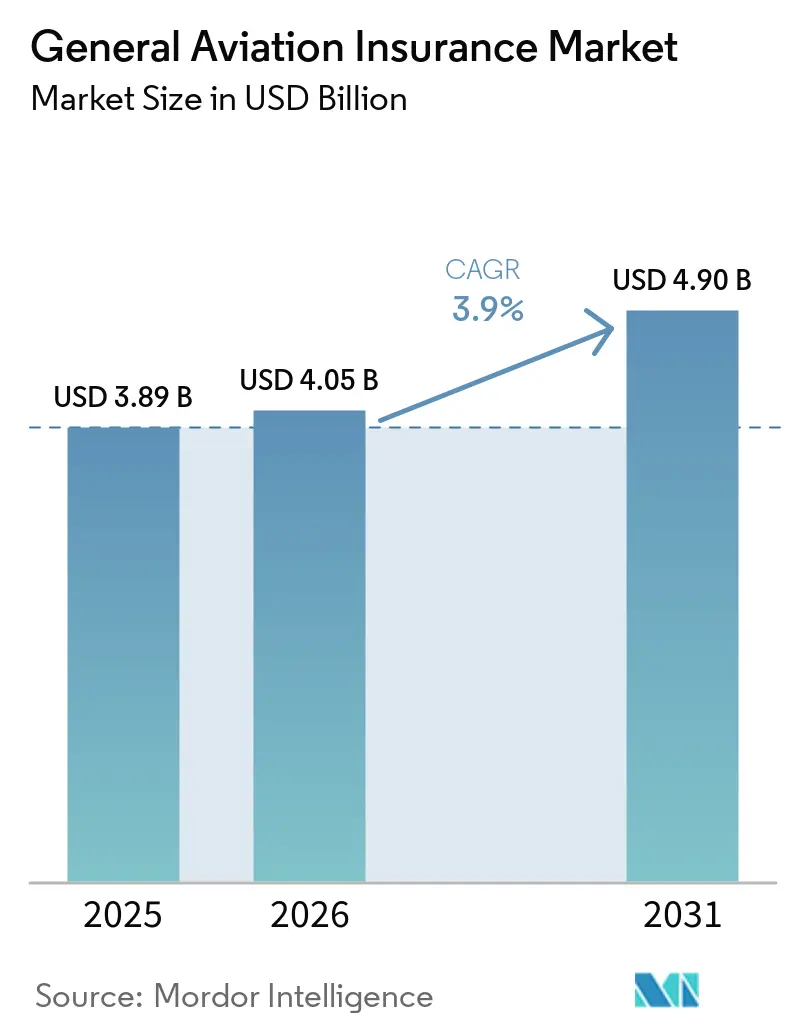
O tamanho do Mercado de Seguros de Aviação Geral está projetado em 3,89 bilhões de USD em 2025, 4,05 bilhões de USD em 2026, e deve atingir 4,90 bilhões de USD até 2031, crescendo a um CAGR de 3,9% de 2026 a 2031.
As entregas e faturamentos de aeronaves estão elevando o valor segurado da frota global, o que sustenta o crescimento dos prêmios à medida que as apólices são renovadas. A GAMA registrou 35,7 bilhões de USD em entregas preliminares de aeronaves em 2025, incluindo 31 bilhões de USD em faturamentos de aviões, e reportou 877 remessas de aeronaves com 6,85 bilhões de USD em faturamentos no primeiro trimestre de 2026. A atividade comercial, a mudança nos modelos operacionais e os requisitos de segurança ampliados estão aumentando a necessidade de cobertura de responsabilidade. Os atrasos nos reparos e os maiores custos de reposição também estão alterando o nível de risco que as seguradoras devem precificar nas apólices de casco. A concorrência permanece ativa nos mercados estabelecidos, enquanto a subscrição digital oferece às seguradoras e às plataformas de distribuição mais formas de avaliar o risco no nível de voo.
Principais Conclusões do Relatório
- Por tipo de produto, casco e danos físicos capturaram 49,18% da participação do mercado de seguros de aviação geral em 2025, enquanto a responsabilidade operacional deve crescer a um CAGR de 4,57% até 2031.
- Por usuário final, os operadores de aviação corporativa e empresarial detinham 39,12% da participação do mercado de seguros de aviação geral em 2025, enquanto os operadores comerciais de aviação geral devem crescer a um CAGR de 4,92% até 2031.
- Por canal de distribuição, o mercado aberto mediado por corretores capturou 60,86% da participação do mercado de seguros de aviação geral em 2025, enquanto a autoridade delegada deve crescer a um CAGR de 5,67% até 2031.
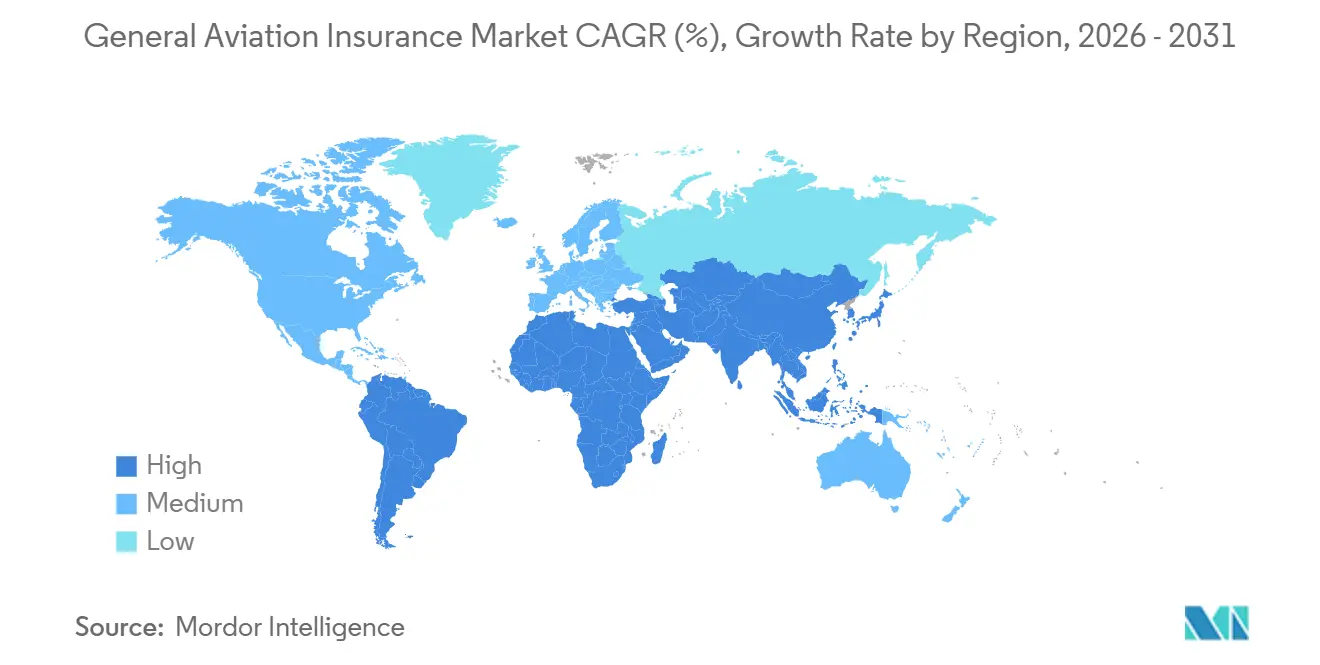
- Por geografia, a América do Norte capturou 79,32% da participação do mercado de seguros de aviação geral em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 7,87% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Seguros de Aviação Geral
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Frota Global de Aviação Geral e da Atividade de Voo | +0.8% | Global | Curto prazo (≤ 2 anos) |
| Aumento da Aviação Empresarial e da Utilização de Aeronaves Privadas de Alto Valor | +0.7% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Aumento dos Custos de Reposição de Aeronaves e dos Valores dos Ativos Segurados | +0.6% | Global | Médio prazo (2-4 anos) |
| Requisitos de Proteção de Responsabilidade e Maiores Necessidades de Gestão de Riscos | +0.5% | América do Norte e UE | Médio prazo (2-4 anos) |
| Expansão das Operações Comerciais e Especializadas de Aviação Geral | +0.4% | Ásia-Pacífico e MEA | Longo prazo (≥ 4 anos) |
| Digitalização da Avaliação de Riscos e Subscrição de Aviação Geral | +0.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Frota Global de Aviação Geral e da Atividade de Voo
O mercado de seguros de aviação geral se beneficia diretamente quando mais aeronaves entram em serviço e voam com maior frequência. A GAMA reportou 3.230 remessas de aviões em 2025, um aumento de 2,2% em relação a 2024, enquanto 877 aeronaves foram enviadas no primeiro trimestre de 2026[1]https://avweb.com/aviation-news/gama-6-85b-q1-aircraft-billings/. Mais aeronaves criam demanda adicional por proteção de casco, responsabilidade e especializada em todas as categorias de proprietários e operadores. A maior utilização também aumenta o número de exposições operacionais que as apólices devem cobrir. A tendência em direção à propriedade fracionada e ao voo charter acrescenta um padrão variável de exposição à responsabilidade, pois a atividade é distribuída entre múltiplos usuários e aeronaves. O planejamento de segurança da ICAO e seus requisitos ampliados de sistema de gestão de segurança trazem mais operadores para um quadro regulatório formal, sustentando a necessidade de cobertura de responsabilidade operacional.
Aumento da Aviação Empresarial e da Utilização de Aeronaves Privadas de Alto Valor
O mercado de seguros de aviação geral é sustentado pela demanda por aeronaves executivas e aeronaves privadas de alto valor. A GAMA registrou 854 entregas de jatos executivos em 2025, o nível mais alto desde 2009, enquanto o faturamento total de aviões atingiu 31 bilhões de USD[2]https://www.aopa.org/news-and-media/all-news/2026/february/19/aircraft-market-steady-in-2025. As novas entregas têm uma composição maior de aeronaves de longo alcance e ultra-longo alcance, o que eleva os valores de casco segurados. A maior atividade de voo em frotas corporativas e fracionadas também aumenta o número de eventos de responsabilidade que as seguradoras devem considerar. Os programas fracionados exigem estruturas de apólice que possam contemplar múltiplos interesses de propriedade e padrões de uso variáveis. O crescimento na América Latina e na África acrescenta considerações de responsabilidade transfronteiriça para formulários de apólice que historicamente foram concebidos em torno das operações norte-americanas.
Aumento dos Custos de Reposição de Aeronaves e dos Valores dos Ativos Segurados
O mercado de seguros de aviação geral obtém suporte de prêmios com valores de reposição de aeronaves mais elevados, mas esses mesmos valores aumentam a exposição a sinistros. As aeronaves modernas utilizam materiais compostos e aviônica avançada, que podem exigir reparos especializados após danos relativamente menores. As restrições de peças dos fabricantes originais e a escassez de capacidade de manutenção podem prolongar os períodos de aeronave em solo e aumentar os custos relacionados. O faturamento de aeronaves da GAMA de 35,7 bilhões de USD em 2025 mostra que a frota está sendo renovada com ativos de maior valor. Quando as taxas de prêmio não acompanham os custos de reposição, as seguradoras podem enfrentar valores de cobertura que não refletem o custo total de um sinistro. Isso torna a disciplina de precificação e a avaliação precisa do casco elementos centrais do mercado de seguros de aviação geral.
Requisitos de Proteção de Responsabilidade e Maiores Necessidades de Gestão de Riscos
A cobertura de responsabilidade está se tornando mais importante à medida que as operações de aviação geral se tornam mais variadas e mais regulamentadas. O Anexo 19 Emenda 2 da ICAO é aplicável a partir de novembro de 2026 e estende os requisitos do sistema de gestão de segurança aos operadores de aeronaves pilotadas remotamente e aos heliportos certificados. A população regulada mais ampla cria demanda adicional por apólices que abordem a responsabilidade operacional. Os operadores também precisam de práticas de gestão de riscos que reflitam o tipo de aeronave, a missão e o ambiente operacional. As atividades de charter, treinamento, agrícola e de serviço público cada uma carrega uma exposição diferente a terceiros. As seguradoras que conseguem alinhar os termos das apólices com essas diferenças operacionais podem atender a uma parcela mais ampla do mercado de seguros de aviação geral.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada dos Custos de Reparo e Manutenção de Aeronaves | -0.9% | Global | Curto prazo (≤ 2 anos) |
| Exposição a Responsabilidade de Alta Gravidade e Perda de Aeronaves | -0.8% | América do Norte e UE | Médio prazo (2-4 anos) |
| Capacidade Limitada de Subscrição Especializada para Riscos Complexos de Aviação Geral | -0.6% | Ásia-Pacífico e MEA | Longo prazo (≥ 4 anos) |
| Pressões de Acessibilidade do Seguro Decorrentes do Aumento de Prêmios e Franquias | -0.5% | Mercados emergentes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada dos Custos de Reparo e Manutenção de Aeronaves
O aumento dos custos de manutenção e reparo restringe a subscrição lucrativa no mercado de seguros de aviação geral. Reparos em materiais compostos, ferramentas especializadas, fornecimento restrito de peças e mão de obra de manutenção limitada podem aumentar o custo e a duração de um sinistro. Períodos mais longos de aeronave em solo também podem aumentar os custos consequenciais sob as apólices de casco relevantes. Essas condições dificultam que as seguradoras ofereçam cobertura a taxas que reflitam o custo total do reparo. Os operadores podem responder a prêmios mais elevados reduzindo os limites ou aceitando franquias mais altas. A pressão, portanto, afeta tanto as margens das seguradoras quanto a disposição de alguns operadores em adquirir cobertura ampla.
Exposição a Responsabilidade de Alta Gravidade e Perda de Aeronaves
Acidentes de alta gravidade e sinistros de responsabilidade continuam sendo uma consideração estrutural para o mercado de seguros de aviação geral. Os dados mais recentes da FAA mostram que a taxa de acidentes fatais de aviação geral nos Estados Unidos caiu para 0,61 por 100.000 horas de voo no ano fiscal de 2025, após 0,68 no ano fiscal de 2024, embora exposições significativas a acidentes permaneçam[3]FAA Safety Briefing - Janeiro Fevereiro 2026. faa.gov. Os sinistros de acidentes podem envolver danos a aeronaves, lesões, responsabilidade de terceiros e processos legais complexos. As operações transfronteiriças acrescentam maior complexidade porque os requisitos de responsabilidade e as práticas jurídicas diferem por jurisdição. Esses fatores exigem seleção cuidadosa de limites, constituição de reservas e suporte de resseguro.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Cobertura de Casco Permanece a Maior Linha de Produto
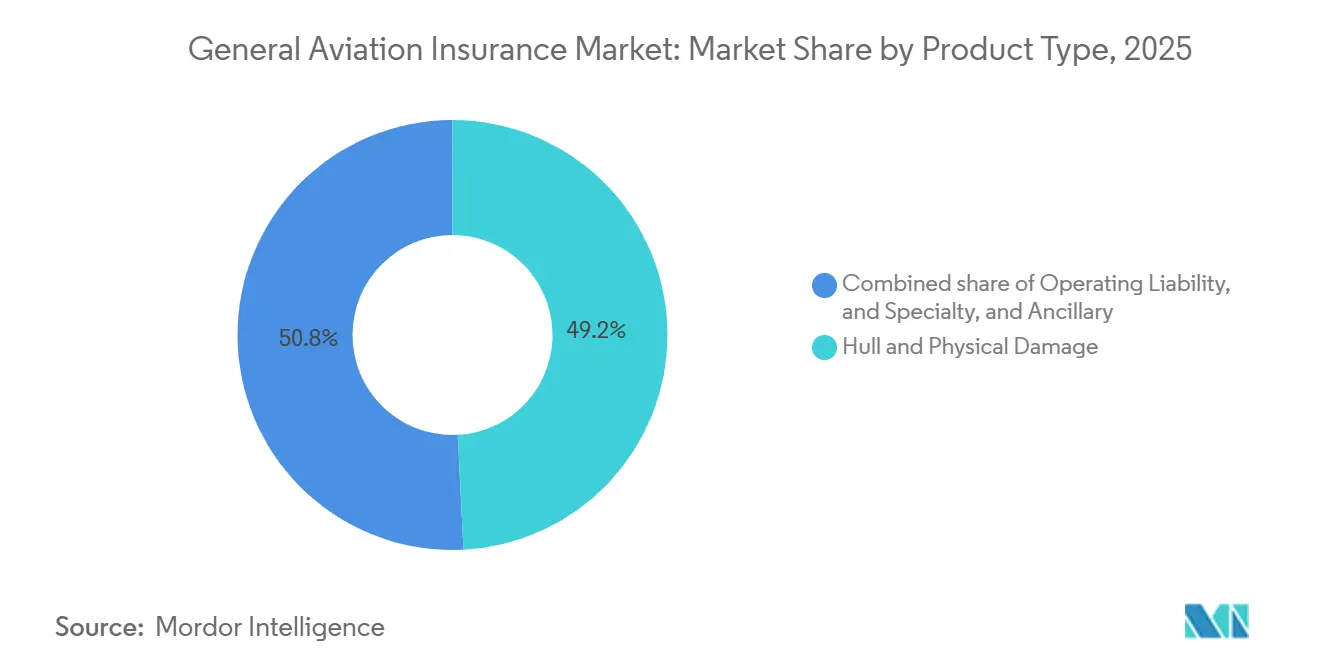
Casco e danos físicos capturaram 49,18% da participação do mercado de seguros de aviação geral em 2025, tornando-o a principal categoria de produto. Sua liderança reflete a importância de proteger ativos de aeronaves com altos valores de reposição. As estruturas de valor acordado vinculam os prêmios ao valor estabelecido para a aeronave, em vez do valor depreciado, permitindo que valores mais altos de aeronaves sejam refletidos nos prêmios de renovação. O faturamento de 2025 da GAMA de 35,7 bilhões de USD indica que a frota continua a receber aeronaves de maior valor. As células de materiais compostos e os sistemas avançados também aumentam o custo de muitos reparos.
O tamanho do mercado de seguros de aviação geral para responsabilidade operacional deve crescer a um CAGR de 4,57% entre 2026 e 2031, mais rápido do que o mercado geral. A atividade comercial, os programas fracionados e os serviços de táxi aéreo estão expandindo o número de operadores com exposição à responsabilidade de terceiros. Os produtos especializados e auxiliares atendem a necessidades relacionadas, como perda de licença, responsabilidade aeroportuária, proteção de guarda de hangares e risco de guerra. A demanda por essas apólices aumenta à medida que as operações se tornam mais complexas, e não apenas quando o número de aeronaves cresce. O crescimento mais rápido da cobertura de responsabilidade indica que o acúmulo de responsabilidade está aumentando em relação ao crescimento do valor dos ativos no setor de seguros de aviação geral.


Por Usuário Final: Operadores Corporativos Lideram Enquanto Operadores Comerciais Crescem Mais Rápido
Os operadores de aviação corporativa e empresarial detinham 39,12% da participação do mercado de seguros de aviação geral em 2025, conferindo a esse grupo a posição de liderança. O segmento inclui departamentos de voo corporativo, detentores de certificados de charter e operadores de alto patrimônio líquido com altos valores de casco segurado e requisitos substanciais de responsabilidade. As horas de voo da aviação empresarial aumentaram 5% em relação ao ano anterior no terceiro trimestre de 2025. As carteiras de pedidos dos fabricantes originais de 18 a 24 meses sustentam as adições contínuas à frota durante o período de previsão. A concorrência por grandes contas permanece forte quando os operadores têm históricos de sinistros favoráveis e sistemas de segurança estabelecidos.
Os operadores comerciais de aviação geral devem crescer a um CAGR de 4,92% entre 2026 e 2031, a taxa mais alta entre as categorias de usuários finais. Sua atividade inclui charter, evacuação médica, pulverização agrícola, levantamento de precisão, inspeção de linhas de energia e operações de táxi aéreo. Essas missões criam um conjunto de riscos variado porque aeronaves, terreno, horas de operação e cargas diferem substancialmente. Os proprietários privados e recreativos representam o maior grupo por número de aeronaves e enfrentam pressão particular de acessibilidade decorrente da inflação nos custos de reparo. Os operadores de treinamento, FBO e serviços de aviação geral se beneficiam do uso de escolas de voo vinculado à demanda por pilotos, enquanto os operadores governamentais e de serviço público trabalham dentro de limites orçamentários e podem ter padrões de sinistros mais estáveis do que algumas atividades comerciais privadas. O tamanho do mercado de seguros de aviação geral é sustentado pela expansão contínua da frota e pela crescente gama de operações comerciais especializadas.
Por Canal de Distribuição: Corretores Lideram Enquanto os Modelos Delegados se Expandem
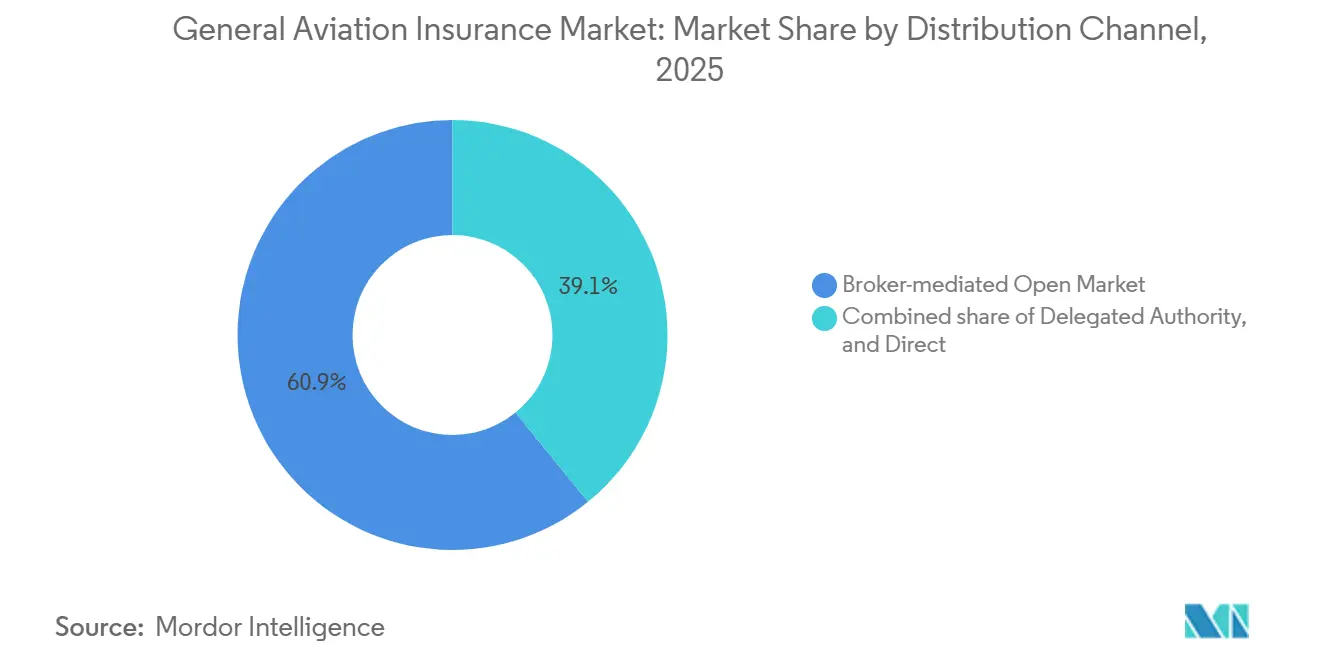
O mercado aberto mediado por corretores capturou 60,86% da distribuição de prêmios em 2025, refletindo seu papel central no mercado de seguros de aviação geral. Os corretores fornecem colocação, negociação de cobertura e suporte a sinistros para aeronaves de alto valor, missões incomuns e limites de responsabilidade personalizados. A Lloyd's reportou um índice combinado de 87,6% para o ano completo de 2025, sustentando seu papel como uma importante fonte de capacidade especializada. As colocações no mercado aberto podem acessar a Lloyd's e outras seguradoras globais quando a capacidade local é insuficiente. Esse modelo permanece valioso onde a subscrição requer revisão individual e termos de apólice personalizados.
A autoridade delegada deve crescer a um CAGR de 5,67% entre 2026 e 2031. Os agentes gerais de gestão e os detentores de cobertura podem usar a autoridade delegada para atender riscos rotineiros e de aviação geral leve com fluxos de trabalho mais padronizados. Esses riscos incluem aeronaves de pistão monomotor, ultraleves recreativos e programas de frota padronizados. A AIM expandiu seu programa de cobertura para a Califórnia em janeiro de 2026, ampliando sua presença operacional para 48 estados dos Estados Unidos com capacidade da HDI. O canal direto é menor, mas pode ser disruptivo porque as plataformas digitais coletam dados de voo proprietários, e os três canais são cada vez mais complementares. O tamanho do mercado de seguros de aviação geral é sustentado pelo papel contínuo dos corretores ao lado da expansão dos modelos de distribuição delegada e direta.
Análise Geográfica
A América do Norte respondeu por 79,32% da participação do mercado de seguros de aviação geral em 2025, tornando-se o mercado regional dominante. A região se beneficia da maior frota de aeronaves civis registradas e de uma rede madura de seguros e corretores. O registro da FAA dos Estados Unidos continha 296.986 aeronaves civis tripuladas em julho de 2026. A atividade de voo da aviação empresarial norte-americana cresceu 4,3% em relação ao ano anterior em julho de 2026, enquanto os provedores fracionados registraram crescimento de 10%. O Canadá acrescenta operações de recursos e utilidades com uso intensivo de helicópteros, enquanto o México está expandindo sua infraestrutura de aviação privada. A Europa permanece o segundo maior bloco geográfico, sustentado pelos padrões da EASA e pelo acesso à capacidade especializada da Lloyd's. A atividade de voo europeia caiu 1,2% em relação ao ano anterior em julho de 2026, principalmente em jatos de grande cabine, indicando um período temporário de atividade mais fraca.
O tamanho do mercado de seguros de aviação geral da Ásia-Pacífico deve crescer a um CAGR de 7,87% entre 2026 e 2031, a taxa mais rápida entre os segmentos geográficos. O crescimento está vinculado à expansão da frota, a uma base mais ampla de operadores de alto patrimônio líquido e a ecossistemas de aviação mais profundos na China, Índia, Sudeste Asiático e Austrália. As partidas de jatos executivos na região cresceram 4,2% em 2025, com o Sudeste Asiático, a Índia e a Austrália mostrando crescimento mais rápido do que o Norte da Ásia. A economia de baixa altitude da China inclui aviação geral, aeronaves não tripuladas e atividade de mobilidade aérea urbana. A Administração de Aviação Civil da China avaliou essa economia em CNY 670 bilhões (USD 93 bilhões) em 2024 e indicou uma trajetória em direção a CNY 3,5 trilhões (USD 507 bilhões) até 2035. A Lei de Aviação Civil revisada da China entrou em vigor em julho de 2026 e deve esclarecer as responsabilidades de responsabilidade de terceiros. A Índia exige cobertura de casco e responsabilidade para operadores de aviação geral licenciados, enquanto sua capacidade de seguro continua a depender fortemente dos mercados internacionais de resseguro.
A América do Sul, o Oriente Médio e a África representam bases de prêmios menores, mas estrategicamente relevantes. As partidas de jatos executivos na América Latina aumentaram 8,9% em uma base de 12 meses acumulados até meados de 2026, lideradas pelo Brasil e pela Colômbia. O Brasil combina seguradoras domésticas com colocações internacionais, enquanto sua dependência do resseguro limita a profundidade da capacidade especializada disponível localmente. O Oriente Médio inclui frotas corporativas de alto valor que requerem capacidade especializada. Na África, aeronaves humanitárias, agrícolas, de apoio à mineração e corporativas têm perfis de risco distintos e conjuntos de prêmios menores. As partidas de jatos executivos africanos cresceram 10,1% em uma base de 12 meses acumulados até meados de 2026. À medida que os operadores amadurecem e a conscientização sobre as necessidades de cobertura aumenta, essas regiões podem contribuir mais para o mercado de seguros de aviação geral.

Cenário Competitivo
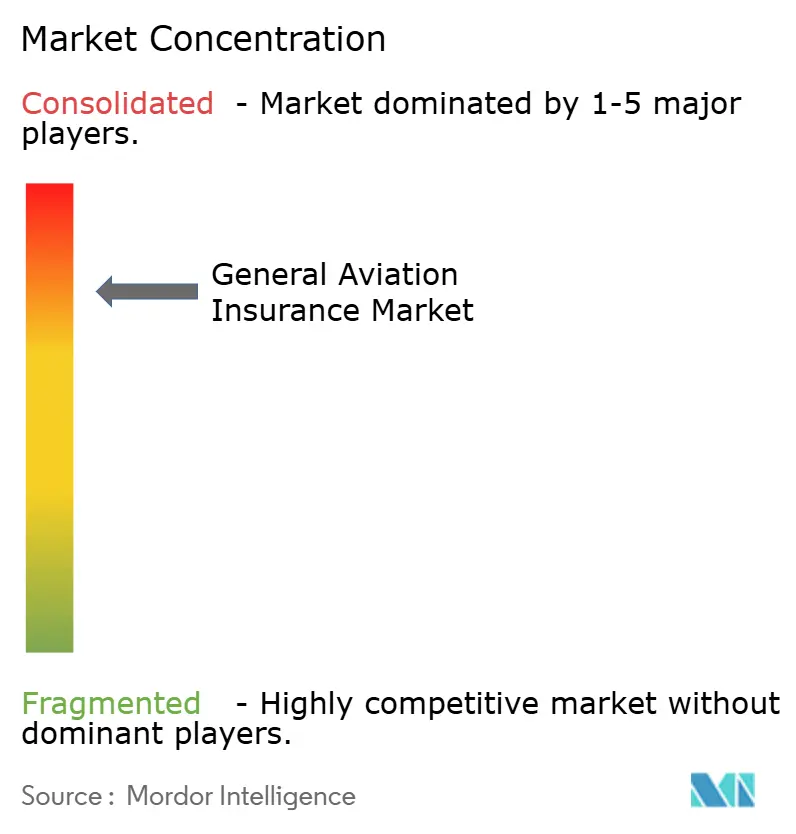
O mercado de seguros de aviação geral está concentrado em um campo especializado de seguros global. Global Aerospace, USAIG, Avemco e Old Republic Aerospace são especialistas estabelecidos com foco nos Estados Unidos. AIG, AXA XL, Allianz Commercial, Chubb e Berkshire Hathaway Specialty Insurance fornecem capacidade de balanço patrimonial mais ampla. Munich Re e Swiss Re Corporate Solutions sustentam a capacidade como resseguradoras de aviação. Os participantes da Lloyd's, incluindo Tokio Marine HCC, Sompo International, QBE e Starr Insurance, fornecem capacidade sindicalizada para riscos personalizados e de alto limite.
A Chubb concluiu a aquisição da Catalyst Aviation Insurance em junho de 2024, adicionando uma MGA de aviação geral com sede em Melbourne que atende à Austrália e à Nova Zelândia. A transação ampliou a posição de subscrição de aviação regional da Chubb, onde a profundidade especializada local é limitada. A TITAN Aerospace Insurance adquiriu a Ouzel Services em maio de 2026, adicionando expertise em seguros de aviação e relacionamentos com clientes em FBOs, operadores e empresas de aviação. A AIM e a HDI expandiram seu programa para a Califórnia em janeiro de 2026, o que levou o programa de cobertura a 48 estados nos Estados Unidos. Esses movimentos mostram que as seguradoras e os agentes gerais de gestão estão se expandindo por meio de aquisições, parcerias de capacidade e maior alcance geográfico.
Corretores como Lockton, Aon e WTW estruturam grandes contas corporativas e comerciais onde o design da apólice pode importar tanto quanto o preço do prêmio. A inovação na distribuição está criando espaço para que riscos rotineiros migrem para modelos delegados e diretos. Os produtos baseados em dados podem oferecer precificação mais personalizada onde o comportamento do piloto e a atividade de voo estão disponíveis para a seguradora. As lacunas potenciais são a proteção baseada em uso para pilotos sazonais e a cobertura para operadores de eVTOL e de mobilidade aérea avançada.
Líderes do Setor de Seguros de Aviação Geral
Global Aerospace
Starr Insurance Companies
American International Group, Inc.
Chubb Limited
Allianz Commercial
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A TITAN Aerospace Insurance (TAI), subsidiária da TITAN Aviation Fuels, adquiriu a Ouzel Services, uma empresa de seguros focada em aviação com sede em Redding, Califórnia. A aquisição adiciona expertise operacional em aviação e profundidade nos relacionamentos com clientes à plataforma da TAI, expandindo seu alcance em FBOs, operadores e empresas de aviação em todo o país e reforçando a posição da TAI como provedora de serviços de aviação verticalmente integrada com capacidades de seguro.
- Abril de 2026: A ForeFlight, subsidiária da Jeppesen e da Boeing, lançou a ForeFlight Insurance Agency, uma corretora de seguros licenciada para pilotos de aviação geral, em parceria com a Old Republic Aerospace. A plataforma permite a compra direta de seguros por meio de uma ferramenta baseada na web integrada ao fluxo de trabalho de planejamento de cabine da ForeFlight, cobrindo inicialmente seguros de aeronaves não próprias para locatários e instrutores de voo certificados. Planejava adicionar seguros de proprietários de múltiplas seguradoras durante o verão de 2026 e detinha licenças em 44 estados dos Estados Unidos no lançamento.
- Janeiro de 2026: A Aerospace Insurance Managers (AIM) e a HDI Global Insurance Company expandiram seu programa de cobertura de aviação geral para a Califórnia, ampliando a presença operacional da AIM para 48 estados nos Estados Unidos e cobrindo casco e responsabilidade de aeronaves para pequenas aeronaves de lazer e empresariais, proprietários de hangares, FBOs e escolas de voo por meio de uma rede de mais de 150 corretores e agentes. A HDI sustenta o programa com capacidade com classificação A+ de seu balanço patrimonial do Grupo Talanx.
- Julho de 2025: A AIM foi adquirida pela Bishop Street Underwriters, fortalecendo o balanço patrimonial e a infraestrutura de subscrição da MGA, ao mesmo tempo em que reforça sua trajetória de longo prazo como uma plataforma especializada de subscrição de aviação geral nos Estados Unidos.


Escopo do Relatório Global do Mercado de Seguros de Aviação Geral
| Casco e Danos Físicos |
| Responsabilidade Operacional |
| Especializado e Auxiliar |
| Proprietários Privados e Recreativos |
| Operadores de Aviação Corporativa e Empresarial |
| Operadores Comerciais de Aviação Geral |
| Operadores de Treinamento, FBO e Serviços de Aviação Geral |
| Operadores Governamentais e de Serviço Público |
| Mercado Aberto Mediado por Corretores |
| Autoridade Delegada |
| Direto |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Casco e Danos Físicos | |
| Responsabilidade Operacional | ||
| Especializado e Auxiliar | ||
| Por Usuário Final | Proprietários Privados e Recreativos | |
| Operadores de Aviação Corporativa e Empresarial | ||
| Operadores Comerciais de Aviação Geral | ||
| Operadores de Treinamento, FBO e Serviços de Aviação Geral | ||
| Operadores Governamentais e de Serviço Público | ||
| Por Canal de Distribuição | Mercado Aberto Mediado por Corretores | |
| Autoridade Delegada | ||
| Direto | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento no seguro de aviação geral?
As adições à frota, o aumento dos valores das aeronaves, a atividade de voo comercial e os requisitos mais amplos de responsabilidade estão impulsionando o crescimento.
Qual produto de seguro tem a maior participação?
Casco e Danos Físicos lidera com 49,18% da participação do mercado de seguros de aviação geral em 2025, sustentado pelo aumento dos valores de reposição de aeronaves.
Qual grupo de usuários finais está crescendo mais rápido?
Os Operadores Comerciais de Aviação Geral lideram o crescimento com um CAGR de 4,92% (2026–2031), impulsionados por operações de charter, evacuação médica, agrícola, levantamento e táxi aéreo.
Por que os custos de reparo de seguros de aviação estão aumentando?
Materiais compostos avançados, aviônica, escassez de peças e capacidade de manutenção limitada estão elevando os custos de reparo e o tempo de inatividade das aeronaves.
Qual canal de distribuição lidera a cobertura de aviação geral?
O Mercado Aberto Mediado por Corretores lidera com 60,86% dos prêmios em 2025, enquanto a Autoridade Delegada está crescendo mais rapidamente.
Qual região está crescendo mais rápido?
A Ásia-Pacífico lidera com um CAGR de 7,87% (2026–2031), impulsionada pela expansão da frota e pelo crescimento das atividades de charter, treinamento, baixa altitude e aviação especializada.
Página atualizada pela última vez em:



