
Marktgröße und Marktanteil der Allgemeinen Luftfahrtversicherung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.05 Milliarden US-Dollar |
| Marktgröße (2031) | 4.90 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.90 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Allgemeinen Luftfahrtversicherung von Mordor Intelligence
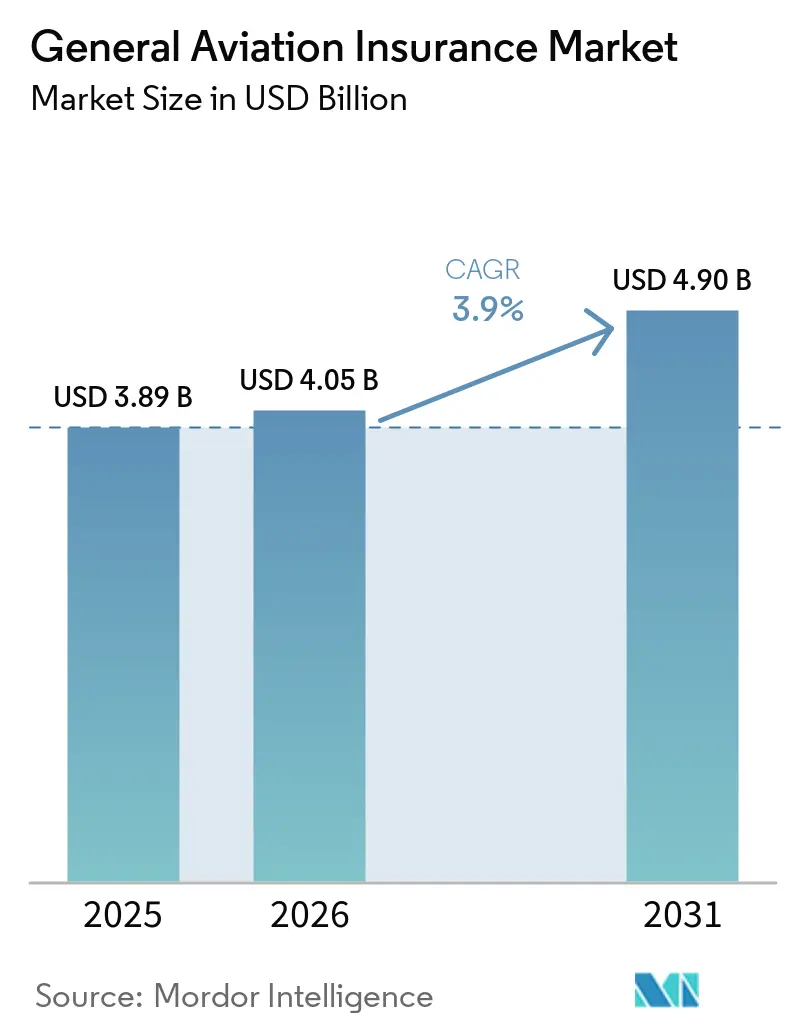
Die Marktgröße der Allgemeinen Luftfahrtversicherung wird für 2025 auf 3,89 Milliarden USD und für 2026 auf 4,05 Milliarden USD geschätzt und soll bis 2031 einen Wert von 4,90 Milliarden USD erreichen, was einer CAGR von 3,9 % von 2026 bis 2031 entspricht.
Flugzeugauslieferungen und Abrechnungen erhöhen den versicherten Wert der globalen Flotte, was das Prämienwachstum bei der Vertragsverlängerung unterstützt. GAMA verzeichnete im Jahr 2025 vorläufige Flugzeugauslieferungen im Wert von 35,7 Milliarden USD, darunter 31 Milliarden USD an Flugzeugabrechnungen, und meldete 877 Flugzeuglieferungen mit 6,85 Milliarden USD an Abrechnungen im ersten Quartal 2026. Kommerzielle Aktivitäten, sich verändernde Betriebsmodelle und erweiterte Sicherheitsanforderungen erhöhen den Bedarf an Haftpflichtdeckung. Reparaturverzögerungen und höhere Wiederbeschaffungskosten verändern zudem das Risikoniveau, das Versicherer in Rumpfpolicen einpreisen müssen. Der Wettbewerb bleibt in etablierten Märkten aktiv, während digitales Underwriting Versicherern und Vertriebsplattformen mehr Möglichkeiten bietet, Risiken auf Flugbetriebsebene zu bewerten.
Wichtigste Erkenntnisse des Berichts
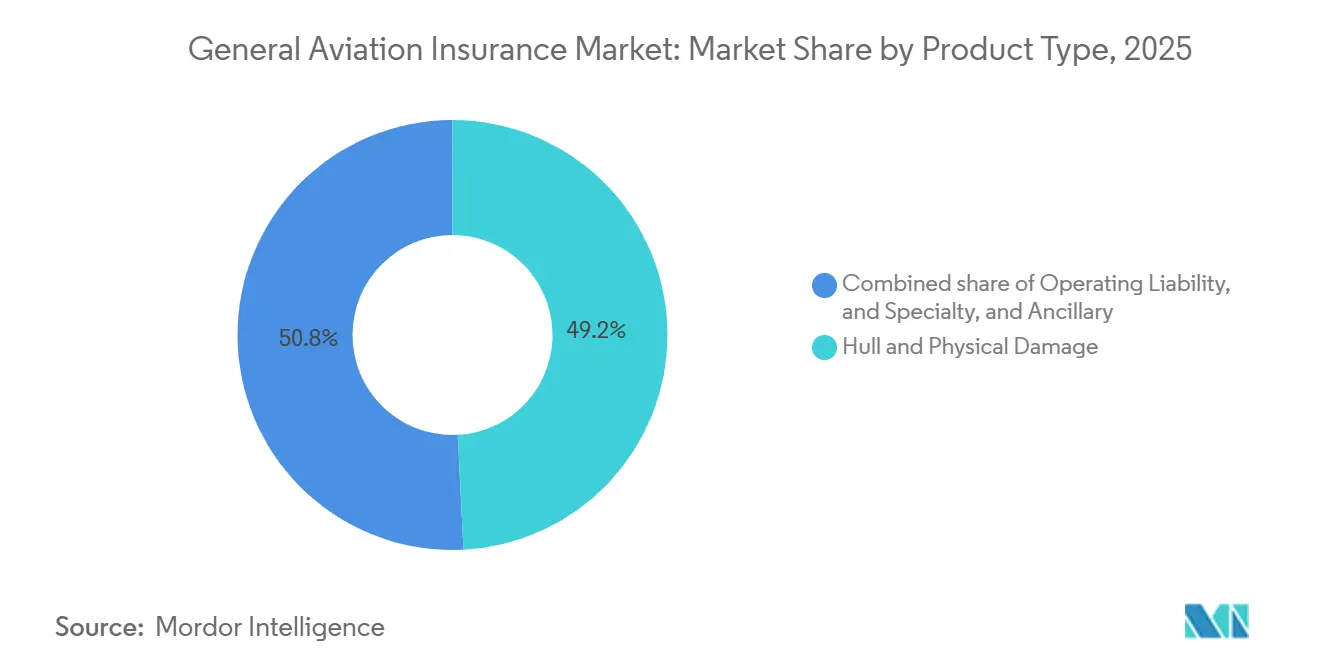
- Nach Produkttyp entfiel auf Rumpf- und Sachschäden im Jahr 2025 ein Marktanteil von 49,18 % am Markt für Allgemeine Luftfahrtversicherung, während die Betriebshaftpflicht bis 2031 voraussichtlich mit einer CAGR von 4,57 % wachsen wird.
- Nach Endnutzer hielten Unternehmens- und Geschäftsluftfahrtbetreiber im Jahr 2025 einen Marktanteil von 39,12 % am Markt für Allgemeine Luftfahrtversicherung, während kommerzielle Allgemeinluftfahrt-Betreiber bis 2031 voraussichtlich mit einer CAGR von 4,92 % wachsen werden.
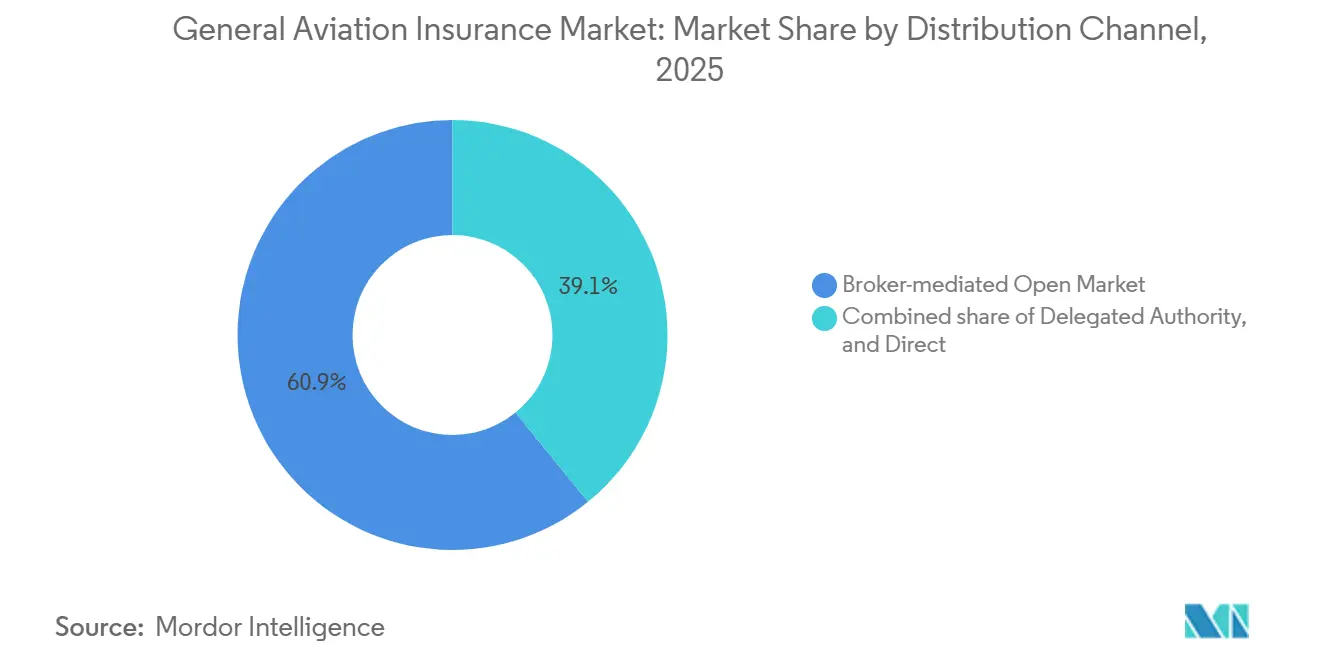
- Nach Vertriebskanal entfiel auf den maklergestützten offenen Markt im Jahr 2025 ein Marktanteil von 60,86 % am Markt für Allgemeine Luftfahrtversicherung, während die delegierte Zeichnungsvollmacht bis 2031 voraussichtlich mit einer CAGR von 5,67 % wachsen wird.
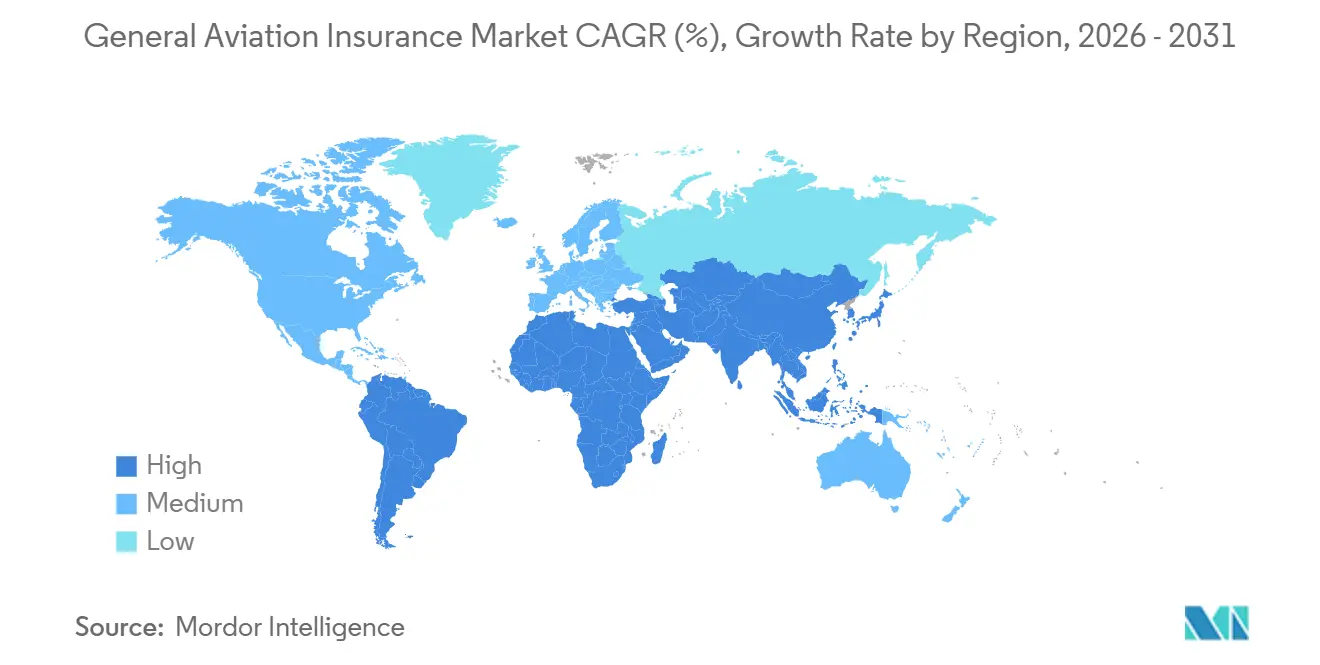
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Marktanteil von 79,32 % am Markt für Allgemeine Luftfahrtversicherung, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 7,87 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der globalen Allgemeinluftfahrtflotte und des Flugbetriebs | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunahme der Geschäftsluftfahrt und Nutzung hochwertiger Privatflugzeuge | +0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Flugzeugwiederbeschaffungskosten und versicherte Vermögenswerte | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| Anforderungen an den Haftpflichtschutz und erhöhter Bedarf an Risikomanagement | +0.5% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Ausweitung kommerzieller und spezialisierter Allgemeinluftfahrtbetriebe | +0.4% | Asien-Pazifik und MEA | Langfristig (≥ 4 Jahre) |
| Digitalisierung der Risikobeurteilung und des Underwritings in der Allgemeinen Luftfahrt | +0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der globalen Allgemeinluftfahrtflotte und des Flugbetriebs
Der Markt für Allgemeine Luftfahrtversicherung profitiert unmittelbar davon, wenn mehr Flugzeuge in Betrieb genommen werden und häufiger fliegen. GAMA meldete im Jahr 2025 3.230 Flugzeuglieferungen, ein Anstieg von 2,2 % gegenüber 2024, während im ersten Quartal 2026 877 Flugzeuge ausgeliefert wurden[1]. Mehr Flugzeuge erzeugen zusätzliche Nachfrage nach Rumpf-, Haftpflicht- und Spezialschutz in allen Eigentümer- und Betreiberkategorien. Eine höhere Auslastung erhöht zudem die Anzahl der Betriebsrisiken, die durch Policen abgedeckt werden müssen. Der Trend zu Bruchteilseigentum und Charterflügen schafft ein sich veränderndes Muster der Haftpflichtexposition, da die Aktivität auf mehrere Nutzer und Flugzeuge verteilt ist. Die Sicherheitsplanung der ICAO und ihre erweiterten Anforderungen an Sicherheitsmanagementsysteme bringen mehr Betreiber in einen formalen Regulierungsrahmen und unterstützen den Bedarf an Betriebshaftpflichtdeckung.
Zunahme der Geschäftsluftfahrt und Nutzung hochwertiger Privatflugzeuge
Der Markt für Allgemeine Luftfahrtversicherung wird durch die Nachfrage nach Geschäftsflugzeugen und hochwertigen Privatflugzeugen gestützt. GAMA verzeichnete im Jahr 2025 854 Auslieferungen von Geschäftsreiseflugzeugen, den höchsten Stand seit 2009, während die gesamten Flugzeugabrechnungen 31 Milliarden USD erreichten[2]. Neue Auslieferungen weisen einen höheren Anteil an Langstrecken- und Ultralangstreckenflugzeugen auf, was die versicherten Rumpfwerte erhöht. Eine höhere Flugaktivität in Unternehmens- und Bruchteilsflotten erhöht zudem die Anzahl der Haftpflichtfälle, die Versicherer berücksichtigen müssen. Bruchteilsprogramme erfordern Policenstrukturen, die mehrere Eigentumsinteressen und sich ändernde Nutzungsmuster berücksichtigen können. Das Wachstum in Lateinamerika und Afrika fügt grenzüberschreitende Haftpflichtaspekte für Policenformen hinzu, die historisch auf nordamerikanische Betriebe ausgerichtet waren.
Steigende Flugzeugwiederbeschaffungskosten und versicherte Vermögenswerte
Der Markt für Allgemeine Luftfahrtversicherung erhält Prämienunterstützung durch höhere Flugzeugwiederbeschaffungswerte, doch dieselben Werte erhöhen die Schadenexposition. Moderne Flugzeuge verwenden Verbundwerkstoffe und fortschrittliche Avionik, die nach relativ geringen Schäden spezialisierte Reparaturen erfordern können. Engpässe bei OEM-Teilen und Kapazitätsengpässe in der Wartung können die Standzeiten von Flugzeugen verlängern und die damit verbundenen Kosten erhöhen. GAMAs Flugzeugabrechnungen von 35,7 Milliarden USD im Jahr 2025 zeigen, dass die Flotte mit höherwertigen Vermögenswerten erneuert wird. Wenn die Prämiensätze nicht mit den Wiederbeschaffungskosten Schritt halten, können Versicherer mit Deckungswerten konfrontiert werden, die nicht die vollen Kosten eines Schadens widerspiegeln. Dies macht Preisdisziplin und eine genaue Rumpfbewertung zu zentralen Elementen des Marktes für Allgemeine Luftfahrtversicherung.
Anforderungen an den Haftpflichtschutz und erhöhter Bedarf an Risikomanagement
Haftpflichtdeckung gewinnt an Bedeutung, da der Allgemeinluftfahrtbetrieb vielfältiger und stärker reguliert wird. Anhang 19 Änderung 2 der ICAO gilt ab November 2026 und erweitert die Anforderungen an Sicherheitsmanagementsysteme auf Betreiber von ferngesteuerten Luftfahrzeugen und zertifizierte Hubschrauberlandeplätze. Die größere regulierte Bevölkerung schafft zusätzliche Nachfrage nach Policen, die die Betriebshaftpflicht abdecken. Betreiber benötigen außerdem Risikomanagementpraktiken, die ihren Flugzeugtyp, ihre Mission und ihr Betriebsumfeld widerspiegeln. Charter-, Ausbildungs-, Agrar- und Behördenaktivitäten tragen jeweils unterschiedliche Drittparteiexposition. Versicherer, die Policenbedingungen auf diese Betriebsunterschiede abstimmen können, können einen größeren Anteil des Marktes für Allgemeine Luftfahrtversicherung ansprechen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Flugzeugwartungs- und Reparaturkosten | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Hochschadensartige Haftpflicht- und Flugzeugverlustexposition | -0.8% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Begrenzte spezialisierte Zeichnungskapazität für komplexe Allgemeinluftfahrtrisiken | -0.6% | Asien-Pazifik und MEA | Langfristig (≥ 4 Jahre) |
| Erschwinglichkeitsdruck bei Versicherungen durch steigende Prämien und Selbstbehalte | -0.5% | Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Flugzeugwartungs- und Reparaturkosten
Steigende Wartungs- und Reparaturkosten schränken ein profitables Underwriting im Markt für Allgemeine Luftfahrtversicherung ein. Verbundstoffreparaturen, Spezialwerkzeuge, eingeschränkte Teileversorgung und begrenztes Wartungspersonal können die Kosten und Dauer eines Schadens erhöhen. Längere Standzeiten von Flugzeugen können auch Folgekosten im Rahmen relevanter Rumpfpolicen erhöhen. Diese Bedingungen erschweren es Versicherern, Deckung zu Sätzen anzubieten, die die vollen Reparaturkosten widerspiegeln. Betreiber können auf höhere Prämien reagieren, indem sie Limits reduzieren oder höhere Selbstbehalte akzeptieren. Der Druck wirkt sich daher sowohl auf die Margen der Versicherer als auch auf die Bereitschaft einiger Betreiber aus, eine umfassende Deckung zu erwerben.
Hochschadensartige Haftpflicht- und Flugzeugverlustexposition
Hochschadensartige Unfälle und Haftpflichtansprüche bleiben eine strukturelle Überlegung für den Markt für Allgemeine Luftfahrtversicherung. Die neuesten FAA-Daten zeigen, dass die tödliche Unfallrate der allgemeinen Luftfahrt in den Vereinigten Staaten im Haushaltsjahr 2025 auf 0,61 pro 100.000 Flugstunden gesunken ist, nach 0,68 im Haushaltsjahr 2024, obwohl erhebliche Unfallrisiken bestehen bleiben[3]. Unfallschäden können Flugzeugschäden, Verletzungen, Drittpartei-Haftpflicht und komplexe Rechtsverfahren umfassen. Grenzüberschreitende Betriebe fügen weitere Komplexität hinzu, da Haftpflichtanforderungen und Rechtspraktiken je nach Rechtsordnung unterschiedlich sind. Diese Faktoren erfordern eine sorgfältige Limitauswahl, Rückstellungsbildung und Rückversicherungsunterstützung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Rumpfdeckung bleibt die größte ProduktlinieRumpf- und Sachschäden entfielen im Jahr 2025 auf 49,18 % des Marktanteils der Allgemeinen Luftfahrtversicherung und sind damit die führende Produktkategorie. Ihre Führungsposition spiegelt die Bedeutung des Schutzes von Flugzeugvermögenswerten mit hohen Wiederbeschaffungswerten wider. Vereinbarte Wertstrukturen verknüpfen Prämien mit dem für das Flugzeug festgelegten Wert und nicht mit dem abgeschriebenen Wert, sodass höhere Flugzeugwerte bei der Vertragsverlängerung berücksichtigt werden können. GAMAs Abrechnungen von 35,7 Milliarden USD im Jahr 2025 zeigen, dass die Flotte weiterhin höherwertige Flugzeuge erhält. Verbundstoffzellen und fortschrittliche Systeme erhöhen zudem die Kosten vieler Reparaturen.
Die Marktgröße der Allgemeinen Luftfahrtversicherung für die Betriebshaftpflicht wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 4,57 % wachsen, schneller als der Gesamtmarkt. Kommerzielle Aktivitäten, Bruchteilsprogramme und Lufttaxidienste erweitern die Anzahl der Betreiber mit Drittpartei-Haftpflichtexposition. Spezial- und Zusatzprodukte decken verwandte Bedürfnisse wie Lizenzverlust, Flughafenhaftpflicht, Hangarbetreiberschutz und Kriegsrisiko ab. Die Nachfrage nach diesen Policen steigt, wenn der Betrieb komplexer wird, und nicht nur wenn die Flottenanzahl steigt. Das schnellere Wachstum der Haftpflichtdeckung zeigt, dass die Haftpflichtakkumulation im Verhältnis zum Vermögenswachstum in der Allgemeinen Luftfahrtversicherungsbranche zunimmt.


Nach Endnutzer:
Unternehmensoperatoren führen, während kommerzielle Betreiber schneller wachsenUnternehmens- und Geschäftsluftfahrtbetreiber hielten im Jahr 2025 einen Marktanteil von 39,12 % am Markt für Allgemeine Luftfahrtversicherung und nehmen damit die führende Position in dieser Gruppe ein. Das Segment umfasst Unternehmensflugabteilungen, Charterlizenznehmer und vermögende Betreiber mit hohen versicherten Rumpfwerten und erheblichen Haftpflichtanforderungen. Die Flugstunden in der Geschäftsluftfahrt stiegen im dritten Quartal 2025 um 5 % gegenüber dem Vorjahr. OEM-Auftragsrückstände von 18–24 Monaten unterstützen weitere Flottenergänzungen während des Prognosezeitraums. Der Wettbewerb um große Konten bleibt stark, wenn Betreiber günstige Schadensverläufe und etablierte Sicherheitssysteme vorweisen können.
Kommerzielle Allgemeinluftfahrt-Betreiber werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 4,92 % wachsen, der höchsten Rate unter den Endnutzerkategorien. Ihre Aktivitäten umfassen Charter, medizinische Evakuierung, landwirtschaftliche Besprühung, Präzisionsvermessung, Stromleitungsinspektion und Lufttaxibetrieb. Diese Missionen schaffen einen vielfältigen Risikopool, da Flugzeuge, Gelände, Betriebsstunden und Nutzlasten erheblich variieren. Private und Freizeithalter stellen die größte Gruppe nach Flugzeuganzahl dar und sind besonderem Erschwinglichkeitsdruck durch Reparaturkosteninflation ausgesetzt. Ausbildungs-, FBO- und Allgemeinluftfahrt-Dienstleistungsbetreiber profitieren von der flugschulbezogenen Nutzung im Zusammenhang mit der Pilotennachfrage, während Behörden- und Behördendienstbetreiber innerhalb von Budgetgrenzen arbeiten und stabilere Schadensverläufe aufweisen können als einige private kommerzielle Aktivitäten. Die Marktgröße der Allgemeinen Luftfahrtversicherung wird durch die anhaltende Flottenexpansion und die wachsende Bandbreite spezialisierter kommerzieller Betriebe gestützt.
Nach Vertriebskanal:
Makler führen, während delegierte Modelle expandierenDer maklergestützte offene Markt entfiel im Jahr 2025 auf 60,86 % der Prämienverteilung und spiegelt damit seine zentrale Rolle im Markt für Allgemeine Luftfahrtversicherung wider. Makler bieten Platzierung, Deckungsverhandlung und Schadenunterstützung für hochwertige Flugzeuge, ungewöhnliche Missionen und maßgeschneiderte Haftpflichtlimits. Lloyd's meldete für das Gesamtjahr 2025 eine kombinierte Schaden-Kosten-Quote von 87,6 %, was seine Rolle als wichtige Quelle für Spezialkapazitäten unterstützt. Offene Marktplatzierungen können auf Lloyd's und andere globale Versicherer zugreifen, wenn die lokale Kapazität unzureichend ist. Dieses Modell bleibt wertvoll, wenn das Underwriting eine individuelle Prüfung und maßgeschneiderte Policenbedingungen erfordert.
Die delegierte Zeichnungsvollmacht wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 5,67 % wachsen. Verwaltende Generalagenten und Deckungsinhaber können delegierte Zeichnungsvollmacht nutzen, um routinemäßige und leichte Allgemeinluftfahrtrisiken mit standardisierteren Arbeitsabläufen zu bedienen. Zu diesen Risiken gehören einmotorige Kolbenflugzeuge, Freizeit-Ultraleichtflugzeuge und standardisierte Flottenprogramme. AIM erweiterte sein Deckungsprogramm im Januar 2026 auf Kalifornien und brachte seinen Betriebsumfang auf 48 Bundesstaaten der Vereinigten Staaten mit HDI-Kapazität. Der Direktkanal ist kleiner, kann aber disruptiv sein, da digitale Plattformen proprietäre Flugdaten sammeln, und die drei Kanäle ergänzen sich zunehmend. Die Marktgröße der Allgemeinen Luftfahrtversicherung wird durch die anhaltende Rolle der Makler neben expandierenden delegierten und direkten Vertriebsmodellen gestützt.

Geografische Analyse
Markt für Allgemeine Luftfahrtversicherung in Nordamerika und Europa
Nordamerika hatte im Jahr 2025 einen Marktanteil von 79,32 % am Markt für Allgemeine Luftfahrtversicherung und war damit der dominierende regionale Markt. Die Region profitiert von der größten registrierten Zivilluftfahrzeugflotte sowie einem ausgereiften Versicherungs- und Maklernetzwerk. Das FAA-Register der Vereinigten Staaten verzeichnete zum Juli 2026 insgesamt 296.986 bemannte Zivilluftfahrzeuge. Die Flugaktivität der nordamerikanischen Geschäftsluftfahrt wuchs im Juli 2026 um 4,3 % im Jahresvergleich, während Anbieter von Bruchteilseigentum ein Wachstum von 10 % verzeichneten. Kanada ergänzt das Bild durch hubschrauberintensive Ressourcen- und Versorgungsoperationen, während Mexiko seine Infrastruktur für die Privatluftfahrt ausbaut. Europa bleibt der zweitgrößte geografische Block, gestützt durch EASA-Standards und den Zugang zu spezialisierten Lloyd's-Kapazitäten. Die europäische Flugaktivität ging im Juli 2026 um 1,2 % im Jahresvergleich zurück, hauptsächlich bei Großraumjets, was auf eine vorübergehende Phase geringerer Aktivität hindeutet.
Markt für Allgemeine Luftfahrtversicherung im asiatisch-pazifischen Raum
Der Markt für Allgemeine Luftfahrtversicherung im asiatisch-pazifischen Raum wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 7,87 % wachsen – die höchste Rate unter allen geografischen Segmenten. Das Wachstum ist auf die Flottenexpansion, eine breitere Basis von vermögenden Betreibern sowie tiefere Luftfahrtökosysteme in China, Indien, Südostasien und Australien zurückzuführen. Die Abflüge von Geschäftsflugzeugen in der Region stiegen im Jahr 2025 um 4,2 %, wobei Südostasien, Indien und Australien ein stärkeres Wachstum als Nordasien verzeichneten. Chinas Niedrigflughöhenwirtschaft umfasst Allgemeine Luftfahrt, unbemannte Luftfahrzeuge und Aktivitäten im Bereich der urbanen Luftmobilität. Die Zivilluftfahrtbehörde Chinas bewertete diese Wirtschaft im Jahr 2024 auf 670 Milliarden CNY (93 Milliarden USD) und prognostizierte eine Entwicklung in Richtung 3,5 Billionen CNY (507 Milliarden USD) bis 2035. Chinas überarbeitetes Zivilluftfahrtgesetz trat im Juli 2026 in Kraft und soll die Haftungsverantwortlichkeiten gegenüber Dritten klären. Indien schreibt für lizenzierte Betreiber der Allgemeinen Luftfahrt eine Rumpf- und Haftpflichtversicherung vor, während die Versicherungskapazität des Landes weiterhin stark auf internationale Rückversicherungsmärkte angewiesen ist.
Markt für Allgemeine Luftfahrtversicherung im Nahen Osten und Afrika sowie in Südamerika
Südamerika, der Nahe Osten und Afrika stellen kleinere, aber strategisch relevante Prämienbasen dar. Die Abflüge von Geschäftsflugzeugen in Lateinamerika stiegen auf rollierender 12-Monats-Basis bis Mitte 2026 um 8,9 %, angeführt von Brasilien und Kolumbien. Brasilien kombiniert inländische Versicherer mit internationalen Platzierungen, wobei die Abhängigkeit von der Rückversicherung die Tiefe der lokal verfügbaren Spezialkapazitäten begrenzt. Der Nahe Osten umfasst hochwertige Unternehmensflotten, die spezialisierte Kapazitäten erfordern. In Afrika weisen humanitäre, landwirtschaftliche, bergbauunterstützende und Unternehmensluftfahrzeuge unterschiedliche Risikoprofile und kleinere Prämienvolumina auf. Die Abflüge von Geschäftsflugzeugen in Afrika stiegen auf rollierender 12-Monats-Basis bis Mitte 2026 um 10,1 %. Mit zunehmender Reife der Betreiber und wachsendem Bewusstsein für den Versicherungsbedarf können diese Regionen einen größeren Beitrag zum Markt für Allgemeine Luftfahrtversicherung leisten.
Wettbewerbslandschaft
Marktkonzentration
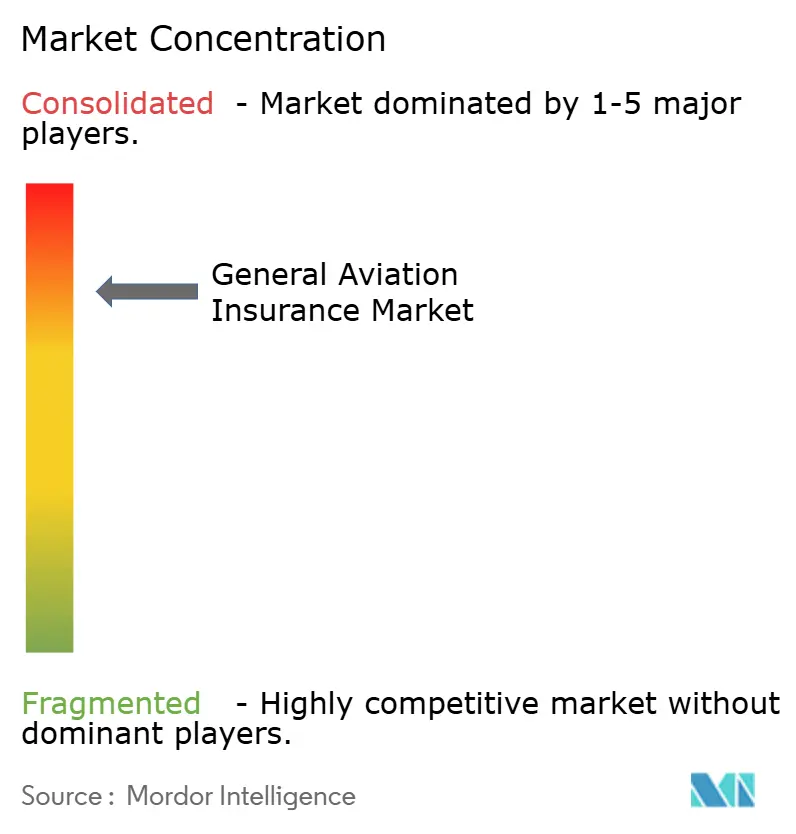
Der Markt für Allgemeine Luftfahrtversicherung ist innerhalb eines spezialisierten globalen Versicherungsbereichs konzentriert. Global Aerospace, USAIG, Avemco und Old Republic Aerospace sind etablierte auf die Vereinigten Staaten ausgerichtete Spezialisten. AIG, AXA XL, Allianz Commercial, Chubb und Berkshire Hathaway Specialty Insurance bieten breitere Bilanzkapazitäten. Munich Re und Swiss Re Corporate Solutions unterstützen die Kapazität als Luftfahrtrückversicherer. Lloyd's-Teilnehmer, darunter Tokio Marine HCC, Sompo International, QBE und Starr Insurance, bieten syndizierte Kapazitäten für maßgeschneiderte und hochlimitige Risiken.
Chubb schloss im Juni 2024 die Übernahme von Catalyst Aviation Insurance ab und fügte einen in Melbourne ansässigen Allgemeinluftfahrt-MGA hinzu, der Australien und Neuseeland bedient. Die Transaktion erweiterte Chubbs regionale Luftfahrt-Underwriting-Position, wo die lokale Spezialisierungstiefe begrenzt ist. TITAN Aerospace Insurance erwarb im Mai 2026 Ouzel Services und fügte Luftfahrtversicherungsexpertise und Kundenbeziehungen in FBOs, Betreibern und Luftfahrtunternehmen hinzu. AIM und HDI erweiterten ihr Programm im Januar 2026 auf Kalifornien, was das Deckungsprogramm auf 48 Bundesstaaten in den Vereinigten Staaten ausdehnte. Diese Schritte zeigen, dass Versicherer und verwaltende Generalagenten durch Übernahmen, Kapazitätspartnerschaften und eine breitere geografische Reichweite expandieren.
Makler wie Lockton, Aon und WTW strukturieren große Unternehmens- und Handelskonten, bei denen das Policendesign genauso wichtig sein kann wie der Prämienpreis. Vertriebsinnovationen schaffen Raum für routinemäßige Risiken, in delegierte und direkte Modelle überzugehen. Datengesteuerte Produkte können eine individuellere Preisgestaltung bieten, wenn dem Versicherer Pilotverhalten und Flugaktivität zur Verfügung stehen. Die potenziellen Lücken sind nutzungsbasierter Schutz für Saisonflieger und Deckung für eVTOL- und fortschrittliche Luftmobilitätsbetreiber.
Branchenführer der Allgemeinen Luftfahrtversicherung
-
Global Aerospace
-
Starr Insurance Companies
-
American International Group, Inc.
-
Chubb Limited
-
Allianz Commercial
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Allgemeine Luftfahrtversicherung Unternehmen in diesem Bericht
- Starr Insurance
- AIG
- Global Aerospace
- AXA XL
- Allianz Commercial
- Chubb
- Old Republic Aerospace
- QBE
- Sompo International
- Tokio Marine HCC
- Great American Insurance Group
- Berkshire Hathaway Specialty Insurance
- United States Aviation Underwriters (USAIG)
- Avemco Insurance Company
- Aerospace Insurance Managers
- Munich Re
- Swiss Re Corporate Solutions
- Lockton
- Aon
- WTW
Neueste Industrielle Entwicklungen in Markt für Allgemeine Luftfahrtversicherung
- Mai 2026: TITAN Aerospace Insurance (TAI), eine Tochtergesellschaft von TITAN Aviation Fuels, erwarb Ouzel Services, ein auf Luftfahrt spezialisiertes Versicherungsunternehmen mit Sitz in Redding, Kalifornien. Die Übernahme fügt der Plattform von TAI operative Luftfahrtexpertise und Tiefe in Kundenbeziehungen hinzu, erweitert ihre Reichweite auf FBOs, Betreiber und Luftfahrtunternehmen im ganzen Land und stärkt TAIs Position als vertikal integrierter Luftfahrtdienstleister mit Versicherungskapazitäten.
- April 2026: ForeFlight, eine Tochtergesellschaft von Jeppesen und Boeing, startete ForeFlight Insurance Agency, eine lizenzierte Versicherungsvermittlung für Allgemeinluftfahrt-Piloten, in Partnerschaft mit Old Republic Aerospace. Die Plattform ermöglicht den direkten Versicherungsabschluss über ein webbasiertes Tool, das in den Cockpit-Planungsworkflow von ForeFlight eingebettet ist, und deckt zunächst die Versicherung für nicht eigene Flugzeuge für Mieter und Fluglehrer ab. Es war geplant, im Sommer 2026 die Eigentümerversicherung von mehreren Versicherern hinzuzufügen, und das Unternehmen hielt bei der Markteinführung Lizenzen in 44 Bundesstaaten der Vereinigten Staaten.
- Januar 2026: Aerospace Insurance Managers (AIM) und HDI Global Insurance Company erweiterten ihr Allgemeinluftfahrt-Deckungsprogramm auf Kalifornien, wodurch AIMs Betriebsumfang auf 48 Bundesstaaten in den Vereinigten Staaten ausgedehnt wurde, und decken Flugzeugrumpf und Haftpflicht für kleine Privat- und Geschäftsflugzeuge, Hangarbesitzer, FBOs und Flugschulen über ein Netzwerk von mehr als 150 Maklern und Agenten ab. HDI unterstützt das Programm mit einer mit A+ bewerteten Kapazität aus seiner Talanx Group-Bilanz.
- Juli 2025: AIM wurde von Bishop Street Underwriters übernommen, was die Bilanz und Underwriting-Infrastruktur des MGA stärkt und gleichzeitig seine langfristige Entwicklung als spezialisierte Allgemeinluftfahrt-Underwriting-Plattform in den Vereinigten Staaten festigt.
Berichtsumfang des globalen Marktes für Allgemeine Luftfahrtversicherung
Segmentierungsübersicht
| Rumpf- und Sachschäden |
| Betriebshaftpflicht |
| Spezial- und Zusatzprodukte |
| Private und Freizeithalter |
| Unternehmens- und Geschäftsluftfahrtbetreiber |
| Kommerzielle Allgemeinluftfahrt-Betreiber |
| Ausbildungs-, FBO- und Allgemeinluftfahrt-Dienstleistungsbetreiber |
| Behörden- und Behördendienstbetreiber |
| Maklergestützter offener Markt |
| Delegierte Zeichnungsvollmacht |
| Direktvertrieb |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Rumpf- und Sachschäden | |
| Betriebshaftpflicht | ||
| Spezial- und Zusatzprodukte | ||
| Nach Endnutzer | Private und Freizeithalter | |
| Unternehmens- und Geschäftsluftfahrtbetreiber | ||
| Kommerzielle Allgemeinluftfahrt-Betreiber | ||
| Ausbildungs-, FBO- und Allgemeinluftfahrt-Dienstleistungsbetreiber | ||
| Behörden- und Behördendienstbetreiber | ||
| Nach Vertriebskanal | Maklergestützter offener Markt | |
| Delegierte Zeichnungsvollmacht | ||
| Direktvertrieb | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum in der Allgemeinen Luftfahrtversicherung an?
Flottenergänzungen, steigende Flugzeugwerte, kommerzielle Flugaktivitäten und breitere Haftpflichtanforderungen treiben das Wachstum an.
Welches Versicherungsprodukt hat den größten Marktanteil?
Rumpf- und Sachschäden führen mit 49,18 % des Marktanteils der Allgemeinen Luftfahrtversicherung im Jahr 2025, gestützt durch steigende Flugzeugwiederbeschaffungswerte.
Welche Endnutzergruppe wächst am schnellsten?
Kommerzielle Allgemeinluftfahrt-Betreiber führen das Wachstum mit einer CAGR von 4,92 % (2026–2031) an, getrieben durch Charter-, Rettungsflug-, Agrar-, Vermessungs- und Lufttaxibetriebe.
Warum steigen die Reparaturkosten in der Luftfahrtversicherung?
Fortschrittliche Verbundwerkstoffe, Avionik, Teileengpässe und begrenzte Wartungskapazitäten erhöhen die Reparaturkosten und die Standzeiten von Flugzeugen.
Welcher Vertriebskanal führt bei der Allgemeinluftfahrtdeckung?
Der maklergestützte offene Markt führt mit 60,86 % der Prämien im Jahr 2025, während die delegierte Zeichnungsvollmacht schneller wächst.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum führt mit einer CAGR von 7,87 % (2026–2031), angetrieben durch Flottenexpansion und wachsende Charter-, Ausbildungs-, Niedrigflug- und spezialisierte Luftfahrtaktivitäten.