
一般航空保険市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.05 十億米ドル |
| 市場規模 (2031) | 4.90 十億米ドル |
| Growth Rate (2026 - 2031) | 3.90 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる一般航空保険市場分析
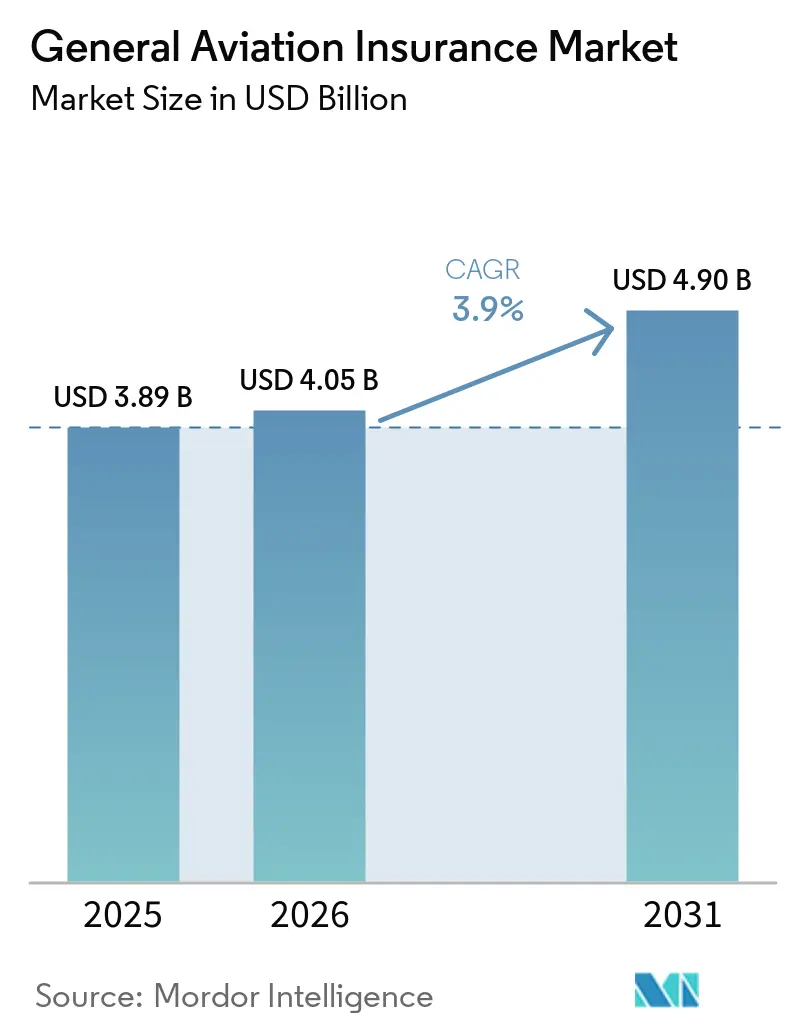
一般航空保険市場規模は、2025年に38.9億米ドル、2026年に40.5億米ドルと予測され、2026年から2031年にかけてCAGR 3.9%で成長し、2031年までに49.0億米ドルに達する見込みです。
航空機の納入および請求額の増加により、世界の航空機隊の被保険価値が上昇しており保険料の更新時における保険料収入の成長を支えています。GAMAは2025年に370億米ドル(速報値)の航空機納入実績を記録し、うち310億米ドルが航空機請求額であり、2026年第1四半期には877機の航空機出荷と68.5億米ドルの請求額を報告しました。商業活動の拡大、運航モデルの変化、および安全要件の強化により、賠償責任補償の必要性が高まっています。修理の遅延や代替コストの上昇も、保険会社が機体保険に織り込むべきリスク水準を変化させています。確立された市場では競争が依然として活発であり、デジタル引受により保険会社および流通プラットフォームはフライトレベルのリスクを評価する手段を拡充しています。
主要レポートのポイント
- 製品タイプ別では、機体および物的損害が2025年の一般航空保険市場シェアの49.18%を占め、運航賠償責任は2031年までに4.57%のCAGRで成長する見込みです。
- エンドユーザー別では、法人・ビジネス航空事業者が2025年の一般航空保険市場シェアの39.12%を占め、商業GA事業者は2031年までに4.92%のCAGRで成長する見込みです。
- 流通チャネル別では、ブローカー仲介オープンマーケットが2025年の一般航空保険市場シェアの60.86%を占め、委任権限モデルは2031年までに5.67%のCAGRで成長する見込みです。
- 地域別では、北米が2025年の一般航空保険市場シェアの79.32%を占め、アジア太平洋地域は2031年までに7.87%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の一般航空保険市場トレンドおよびインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 世界の一般航空機隊および飛行活動の成長 | +0.8% | グローバル | 短期(2年以内) |
| ビジネス航空および高価値プライベート航空機の利用増加 | +0.7% | 北米およびヨーロッパ | 中期(2〜4年) |
| 航空機代替コストおよび被保険資産価値の上昇 | +0.6% | グローバル | 中期(2〜4年) |
| 賠償責任保護要件およびリスク管理ニーズの高まり | +0.5% | 北米およびEU | 中期(2〜4年) |
| 商業および特殊一般航空事業の拡大 | +0.4% | アジア太平洋地域および中東・アフリカ | 長期(4年以上) |
| 一般航空リスク評価および引受のデジタル化 | +0.3% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界の一般航空機隊および飛行活動の成長
一般航空保険市場は、より多くの航空機が就航し、飛行頻度が増加するほど直接的な恩恵を受けます。GAMAは2025年に3,230機の航空機出荷を報告し、2024年比で2.2%増加した一方、2026年第1四半期には877機が出荷されました[1]https://avweb.com/aviation-news/gama-6-85b-q1-aircraft-billings/。航空機の増加により、所有者および事業者カテゴリー全体にわたって機体保険、賠償責任保険、および特殊保険に対する追加需要が生まれます。利用率の上昇も、保険が対象とすべき運航上のエクスポージャーの数を増加させます。分割所有権およびチャーター飛行への移行は、活動が複数のユーザーおよび航空機に分散されるため、賠償責任エクスポージャーのパターンを変化させます。ICAOの安全計画および拡充された安全管理要件により、より多くの事業者正式な規制の枠組みに組み込まれ、運航賠償責任補償の必要性を支えています。
ビジネス航空および高価値プライベート航空機の利用増加
一般航空保険市場は、ビジネス航空機および高価値プライベート航空機に対する需要によって支えられています。GAMAは2025年に854機のビジネスジェット納入を記録し、これは2009年以来最高水準であり、航空機請求総額は310億米ドルに達しました[2]https://www.aopa.org/news-and-media/all-news/2026/february/19/aircraft-market-steady-in-2025。新規納入機には長距離および超長距離航空機の比率が高まっており、被保険機体価値を押し上げています。法人および分割所有フリートにおける飛行活動の増加も、保険会社が考慮すべき賠償責任事案の数を増加させています。分割所有プログラムは、複数の所有権益および変化する利用パターンを考慮できる保険構造を必要とします。ラテンアメリカおよびアフリカにおける成長は、歴史的に北米の事業を中心に設計されてきた保険約款に対して、国境を越えた賠償責任上の考慮事項を加えています。
航空機代替コストおよび被保険資産価値の上昇
一般航空保険市場は、航空機代替価値の上昇から保険料面での支援を受けていますが、同じ価値の上昇がクレームエクスポージャーを増大させています。現代の航空機は複合材料および高度なアビオニクスを使用しており、比較的軽微な損傷後でも専門的な修理が必要となる場合があります。OEM部品の供給制約およびメンテナンス能力の不足により、航空機の地上待機期間が延長し、関連コストが増加する可能性があります。GAMAの2025年航空機請求額357億米ドルは、航空機隊がより高価値な資産で更新されていることを示しています。保険料率が代替コストに追いつかない場合、保険会社は損失の全コストを反映しない補償価値に直面する可能性があります。このため、価格規律および正確な機体評価が一般航空保険市場において中心的な課題となっています。
賠償責任保護要件およびリスク管理ニーズの高まり
一般航空事業がより多様化し、より規制が強化されるにつれて、賠償責任補償の重要性が高まっています。ICAOの附属書19改正第2版は2026年11月から適用され、遠隔操縦航空機事業者および認定ヘリポートへの安全管理システム要件が拡大されます。規制対象人口の拡大により、運航賠償責任に対応する保険への追加需要が生まれます。事業者はまた、航空機の種類、任務、および運航環境を反映したリスク管理慣行を必要としています。チャーター、訓練、農業、および公共サービス活動はそれぞれ異なる第三者エクスポージャーを有しています。これらの運航上の違いに保険条件を合わせることができる保険会社は、一般航空保険市場のより広い部分に対応できます。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 航空機修理・整備コストの上昇 | -0.9% | グローバル | 短期(2年以内) |
| 高額賠償責任および航空機損失エクスポージャー | -0.8% | 北米およびEU | 中期(2〜4年) |
| 複雑な一般航空リスクに対する専門引受能力の不足 | -0.6% | アジア太平洋地域および中東・アフリカ | 長期(4年以上) |
| 保険料および免責金額の上昇による保険の手頃への圧力 | -0.5% | 新興市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
航空機修理・整備コストの上昇
整備・修理コストの上昇は、一般航空保険市場における収益性の高い引受を制約しています。複合材料の修理、専門工具、部品供給の制約、および限られた整備労働力により、クレームのコストおよび期間が増加する可能性があります。航空機の地上待機期間の長期化も、関連する機体保険における派生的コストを増加させる可能性があります。これらの状況により、保険会社が修理の全コストを反映した料率で補償を提供することが困難になっています。事業者は保険料の上昇に対応して、補償限度額を引き下げるか、より高い免責金額を受け入れる可能性があります。この圧力は、保険会社のマージンと、一部の事業者が広範な補償を購入する意欲の両方に影響を与えます。
高額賠償責任および航空機損失エクスポージャー
高額事故および賠償責任クレームは、一般航空保険市場における構造的な考慮事項であり続けています。最新のFAAデータによると、米国の一般航空致死的事故率は2025年度に飛行時間10万時間あたり0.61件に低下し、2024年度の0.68件から改善しましたが、重大な事故エクスポージャーは依然として残っています[3]FAA Safety Briefing - January February 2026. faa.gov。事故クレームには、航空機損傷、負傷、第三者賠償責任、および複雑な法的手続きが伴う場合があります。国境を越えた事業は、賠償責任要件および法的慣行が管轄区域によって異なるため、さらなる複雑性を加えます。これらの要因は、慎重な限度額の選択、準備金の積み立て、および再保険サポートを必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:機体補償が最大の製品ラインを維持
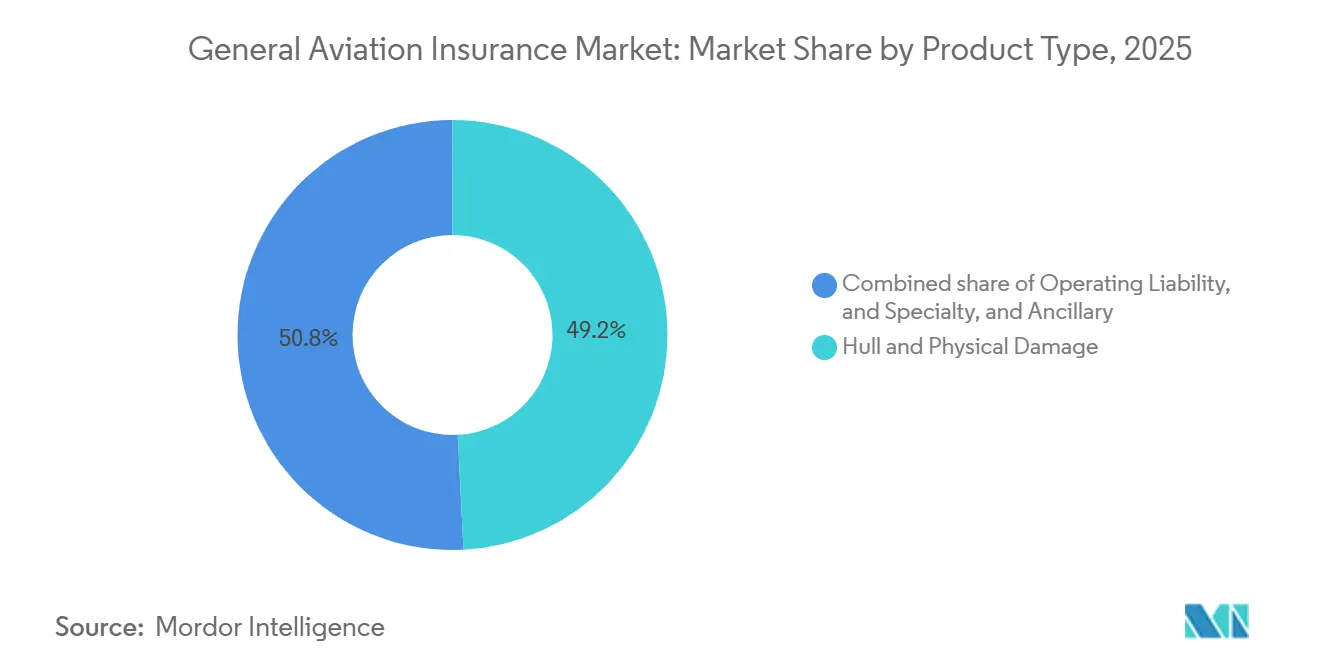
機体および物的損害は2025年の一般航空保険市場シェアの49.18%を占め、主要な製品カテゴリーとなっています。その優位性は、高い代替価値を持つ航空機資産を保護することの重要性を反映しています。合意価値方式は、減価償却後の価値ではなく、航空機に設定された価値に基づいて保険料を連動させ、更新保険料に高い航空機価値を反映させることを可能にします。GAMAの2025年請求額357億米ドルは、航空機隊が引き続き高価値な航空機を受け入れていることを示しています。複合材料の機体および高度なシステムも、多くの修理コストを増加させています。
運航賠償責任の一般航空保険市場規模は、2026年から2031年にかけてCAGR 4.57%で成長し、市場全体を上回る見込みです。商業活動、分割所有プログラム、およびエアタクシーサービスにより、第三者賠償責任エクスポージャーを持つ事業者の数が拡大しています。特殊および付随的な製品は、ライセンス喪失、空港賠償責任、格納庫管理者保護、および戦争リスクなどの関連ニーズに対応しています。これらの保険への需要は、航空機隊の規模が増加するだけでなく、事業がより複雑になるにつれて高まります。賠償責任補償のより速い成長は、一般航空保険産業において賠償責任の蓄積が資産価値の成長に対して増加していることを示しています。


エンドユーザー別:法人事業者がリードし、商業事業者がより速く成長
法人・ビジネス航空事業者は2025年の一般航空保険市場シェアの39.12%を占め、このグループが主導的な地位を占めています。このセグメントには、法人フライト部門、チャーター証明書保有者、および高い被保険機体価値と相当な賠償責任要件を持つ高純資産事業者が含まれます。ビジネス航空の飛行時間は2025年第3四半期に前年比5%増加しました。OEMの受注残は18〜24ヶ月分あり、予測期間中の継続的な航空機隊の追加を支えています。有利な損失実績と確立された安全システムを持つ事業者に対する大口契約の競争は依然として激しい状況です。
商業GA事業者は2026年から2031年にかけてCAGR 4.92%で成長し、エンドユーザーカテゴリーの中で最高の成長率となる見込みです。その活動にはチャーター、医療搬送、農業散布、精密測量、送電線点検、およびエアタクシー事業が含まれます。これらの任務は、航空機、地形、運航時間、および積載物が大きく異なるため、多様なリスクプールを形成しています。個人・レクリエーション所有者は航空機数では最大のグループを占め、修理コストのインフレによる手頃さへの特別な圧力に直面しています。訓練、FBO、およびGA整備事業者はパイロット需要に連動したフライトスクール利用から恩恵を受け、政府および公共サービス事業者は予算制約の中で事業を行い、一部の民間商業活動よりも安定した損失パターンを持つ場合があります。一般航空保険市場規模は、継続的な航空機隊の拡大と特殊商業事業の増加する範囲によって支えられています。
流通チャネル別:ブローカーがリードし、委任モデルが拡大
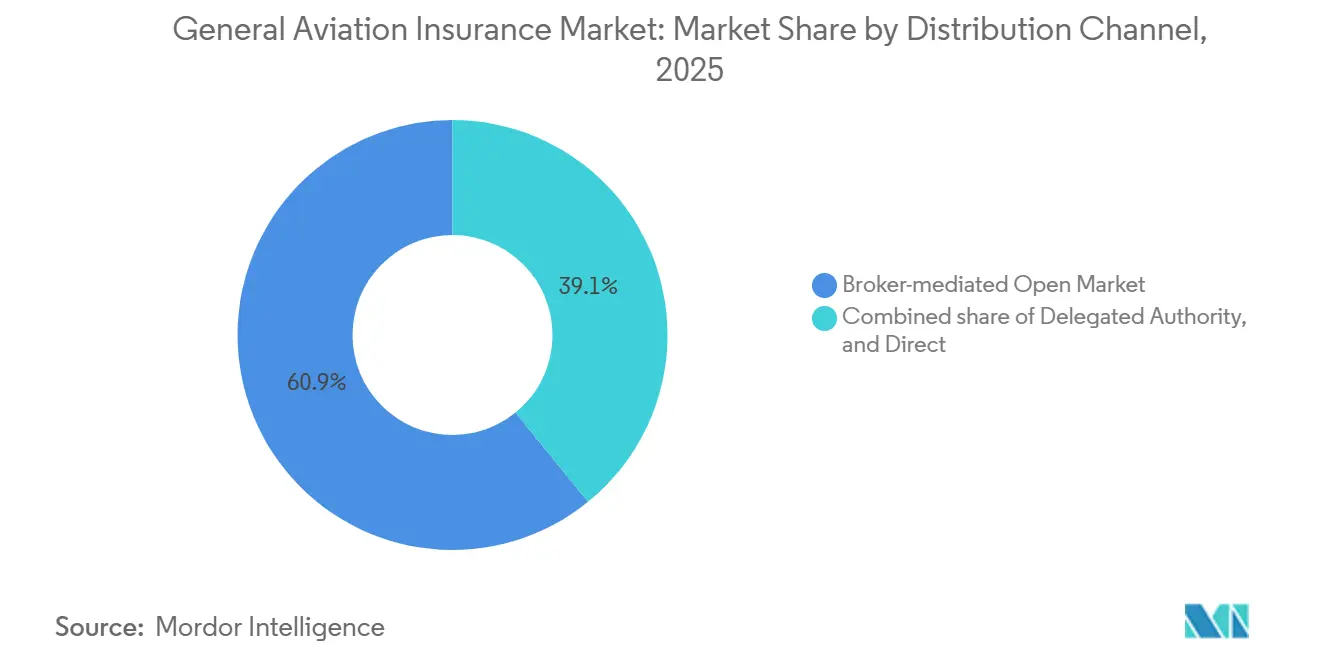
ブローカー仲介オープンマーケットは2025年の保険料流通の60.86%を占め、一般航空保険市場における中心的な役割を反映しています。ブローカーは、高価値航空機、特殊任務、および特注の賠償責任限度額に対して、引受、補償交渉、およびクレームサポートを提供しています。ロイズは2025年通年のコンバインドレシオが87.6%であったと報告し、専門的な引受能力の主要な供給源としての役割を支えています。オープンマーケットの引受は、現地の引受能力が不十分な場合にロイズおよびその他のグローバル保険会社にアクセスできます。このモデルは、引受に個別審査および特注の保険条件が必要な場合に引き続き価値を持ちます。
委任権限は2026年から2031年にかけてCAGR 5.67%で成長する見込みです。保険管理代理店およびカバーホルダーは、委任権限を活用して、より標準化されたワークフローで日常的かつ軽量な一般航空リスクに対応できます。これらのリスクには、単発ピストン機、レクリエーション用超軽量機、および標準化されたフリートプログラムが含まれます。AIMは2026年1月にカリフォルニア州への補償プログラムを拡大し、HDIの引受能力を活用して米国48州での事業展開を実現しました。直接チャネルは規模は小さいものの、デジタルプラットフォームが独自の飛行データを収集するため破壊的な影響を与える可能性があり、3つのチャネルはますます補完的な関係になっています。一般航空保険市場規模は、委任および直接流通モデルの拡大とともにブローカーの継続的な役割によって支えられています。
地域分析
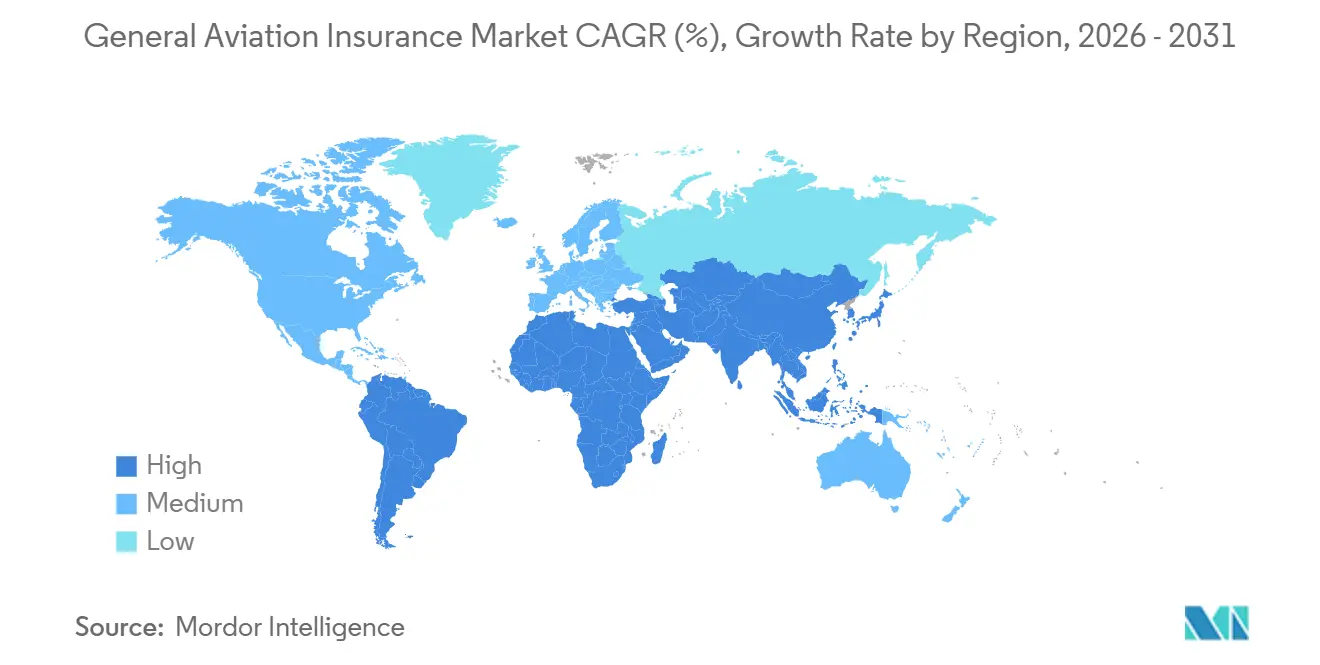
北米は2025年の一般航空保険市場シェアの79.32%を占め、支配的な地域市場となっています。この地域は、最大規模の登録民間航空機隊と成熟した保険・ブローカーネットワークの恩恵を受けています。米国FAAの登録簿には2026年7月時点で296,986機の有人民間航空機が登録されています。北米のビジネス航空飛行活動は2026年7月に前年比4.3%増加し、分割所有プロバイダーは10%の成長を記録しました。カナダはヘリコプターを多用する資源・公益事業を加え、メキシコはプライベート航空インフラを拡充しています。ヨーロッパはEASA基準とロイズの専門的な引受能力へのアクセスに支えられ、第2位の地域ブロックを維持しています。欧州の飛行活動は2026年7月に前年比1.2%減少し、主に大型キャビンジェットで一時的な活動低下の時期を示しています。
アジア太平洋地域の一般航空保険市場規模は、2026年から2031年にかけてCAGR 7.87%で成長し、地理的セグメントの中で最速の成長率となる見込みです。成長は、中国、インド、東南アジア、およびオーストラリアにわたる航空機隊の拡大、高純資産事業者の裾野の拡大、および航空エコシステムの深化に連動しています。同地域のビジネスジェット出発便は2025年に4.2%増加し、東南アジア、インド、およびオーストラリアが北アジアよりも速い成長を示しました。中国の低空経済には一般航空、無人航空機、および都市型航空モビリティ活動が含まれます。中国民用航空局はこの経済の価値を2024年に6,700億人民元(930億米ドル)と評価し、2035年までに3.5兆人民元(5,070億米ドル)に向けた軌道を示しました。中国の改正民用航空法は2026年7月に施行され、第三者賠償責任の責任を明確化することが期待されています。インドは認可された一般航空事業者に機体および賠償責任補償を義務付けており、その保険能力は引き続き国際再保険市場に大きく依存しています。
南米、中東、およびアフリカは規模は小さいものの戦略的に重要な保険料基盤を形成しています。ラテンアメリカのビジネスジェット出発便は2026年半ばまでの直近12ヶ月ベースで8.9%増加し、ブラジルとコロンビアが牽引しました。ブラジルは国内保険会社と国際引受を組み合わせていますが、再保険への依存が現地で利用可能な専門的な引受能力の深さを制限しています。中東には専門的な引受能力を必要とする高価値の法人フリートが含まれます。アフリカでは、人道支援、農業、鉱業支援、および法人航空機がそれぞれ異なるリスクプロファイルと小規模な保険料プールを持っています。アフリカのビジネスジェット出発便は2026年半ばまでの直近12ヶ月ベースで10.1%増加しました。事業者が成熟し、補償ニーズへの認識が高まるにつれて、これらの地域は一般航空保険市場にさらに貢献できるようになります。

競合環境
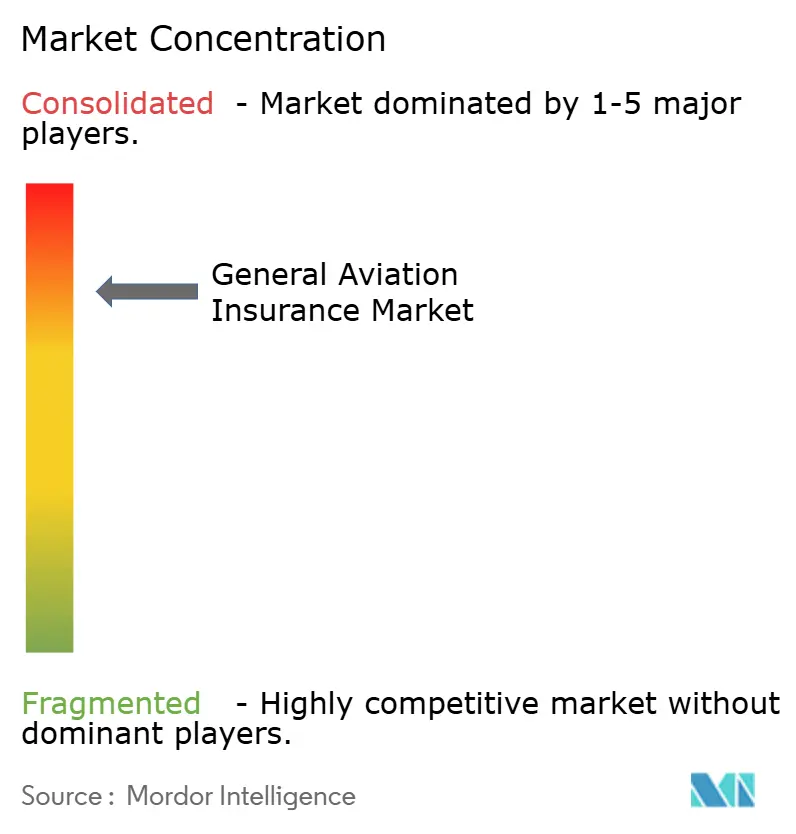
一般航空保険市場は、専門的なグローバル保険分野の中に集中しています。Global Aerospace、USAIG、Avemco、およびOld Republic Aerospaceは米国を中心とした確立された専門会社です。AIG、AXA XL、Allianz Commercial、Chubb、およびBerkshire Hathaway Specialty Insuranceはより広範なバランスシート能力を提供しています。Munich ReおよびSwiss Re Corporate Solutionsは航空再保険会社として引受能力を支えています。Tokio Marine HCC、Sompo International、QBE、およびStarr Insuranceを含むロイズの参加者は、特注および高限度額リスクに対してシンジケート引受能力を提供しています。
Chubbは2024年6月にCatalyst Aviation Insuranceの買収を完了し、オーストラリアおよびニュージーランドを対象とするメルボルン拠点の一般航空MGAを加えました。この取引により、現地の専門的な引受能力が限られている地域でのChubbの地域航空引受ポジションが拡大しました。TITAN Aerospace Insuranceは2026年5月にOuzel Servicesを買収し、FBO、事業者、および航空ビジネス全体にわたる航空保険の専門知識とクライアント関係を加えました。AIMとHDIは2026年1月にカリフォルニア州へのプログラムを拡大し、米国48州での補償プログラムを実現しました。これらの動きは、保険会社および保険管理代理店が買収、引受能力パートナーシップ、および地理的範囲の拡大を通じて事業を拡大していることを示しています。
Lockton、Aon、およびWTWなどのブローカーは、保険設計が保険料と同様に重要となる大規模な法人・商業契約を構築しています。流通のイノベーションにより、日常的なリスクが委任および直接モデルに移行する余地が生まれています。データ駆動型の製品は、パイロットの行動および飛行活動が保険会社に提供される場合に、より特注の価格設定を提供できます。潜在的なギャップとしては、季節的な飛行者向けの利用ベースの保護と、eVTOLおよび先進的な航空モビリティ事業者向けの補償が挙げられます。
一般航空保険産業リーダー
Global Aerospace
Starr Insurance Companies
American International Group, Inc.
Chubb Limited
Allianz Commercial
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年5月:TITAN Aviation Fuelsの子会社であるTITAN Aerospace Insurance(TAI)は、カリフォルニア州レディングを拠点とする航空専門保険会社Ouzel Servicesを買収しました。この買収により、TAIのプラットフォームに運航上の航空専門知識とクライアント関係の深みが加わり、全国のFBO、事業者、および航空ビジネス全体にわたる事業範囲が拡大し、保険能力を持つ垂直統合型航空サービスプロバイダーとしてのTAIの地位が強化されました。
- 2026年4月:JeppesenおよびBoeingの子会社であるForeFlightは、Old Republic Aerospaceとの提携により、GA(一般航空)パイロット向けの認可保険仲介業者であるForeFlight Insurance Agencyを立ち上げました。このプラットフォームにより、ForeFlightのコックピット計画ワークフローに組み込まれたウェブベースのツールを通じて保険を直接購入することが可能となり、当初はレンターおよびCFI向けの非所有航空機保険をカバーしています。2026年夏には複数の保険会社からの所有者保険を追加する予定であり、ローンチ時点で米国44州のライセンスを保有していました。
- 2026年1月:Aerospace Insurance Managers(AIM)とHDI Global Insurance Companyは、GA補償プログラムをカリフォルニア州に拡大し、AIMの事業展開を米国48州に広げました。150社以上のブローカーおよびエージェントのネットワークを通じて、小型の個人・ビジネス航空機、格納庫所有者、FBO、およびフライトスクールの機体および賠償責任をカバーしています。HDIはTalanxグループのバランスシートからA+格付けの引受能力でプログラムを支援しています。
- 2025年7月:AIMはBishop Street Underwritersに買収され、MGAのバランスシートおよび引受インフラが強化されるとともに、米国GA専門引受プラットフォームとしての長期的な軌道が強化されました。


世界の一般航空保険市場レポートの範囲
| 機体および物的損害 |
| 運航賠償責任 |
| 特殊・付随的保険 |
| 個人・レクリエーション所有者 |
| 法人・ビジネス航空事業者 |
| 商業GA事業者 |
| 訓練、FBOおよびGA整備事業者 |
| 政府および公共サービス事業者 |
| ブローカー仲介オープンマーケット |
| 委任権限 |
| 直接 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東およびアフリカ |
| 製品タイプ別 | 機体および物的損害 | |
| 運航賠償責任 | ||
| 特殊・付随的保険 | ||
| エンドユーザー別 | 個人・レクリエーション所有者 | |
| 法人・ビジネス航空事業者 | ||
| 商業GA事業者 | ||
| 訓練、FBOおよびGA整備事業者 | ||
| 政府および公共サービス事業者 | ||
| 流通チャネル別 | ブローカー仲介オープンマーケット | |
| 委任権限 | ||
| 直接 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東およびアフリカ | ||


レポートで回答される主要な質問
一般航空保険の成長を促進しているものは何ですか?
航空機隊の追加、航空機価値の上昇、商業飛行活動、および広範な賠償責任要件が成長を促進しています。
最大のシェアを持つ保険製品はどれですか?
機体および物的損害が2025年の一般航空保険市場シェアの49.18%をリードしており、航空機代替価値の上昇によって支えられています。
最も速く成長しているエンドユーザーグループはどれですか?
商業GA事業者がCAGR 4.92%(2026〜2031年)で最高の成長率を示しており、チャーター、医療搬送、農業、測量、およびエアタクシー事業が牽引しています。
航空保険の修理コストが上昇している理由は何ですか?
高度な複合材料、アビオニクス、部品不足、および限られた整備能力が修理コストと航空機のダウンタイムを増加させています。
一般航空補償をリードしている流通チャネルはどれですか?
ブローカー仲介オープンマーケットが2025年の保険料の60.86%をリードしており、委任権限はより速く成長しています。
最も速く成長している地域はどこですか?
アジア太平洋地域がCAGR 7.87%(2026〜2031年)でリードしており、航空機隊の拡大ならびにチャーター、訓練、低空、および特殊航空活動の成長が牽引しています。
最終更新日:



