
Taille et part du marché de l'assurance aviation générale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.05 Milliards de dollars |
| Taille du Marché (2031) | 4.90 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.90 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance aviation générale par Mordor Intelligence
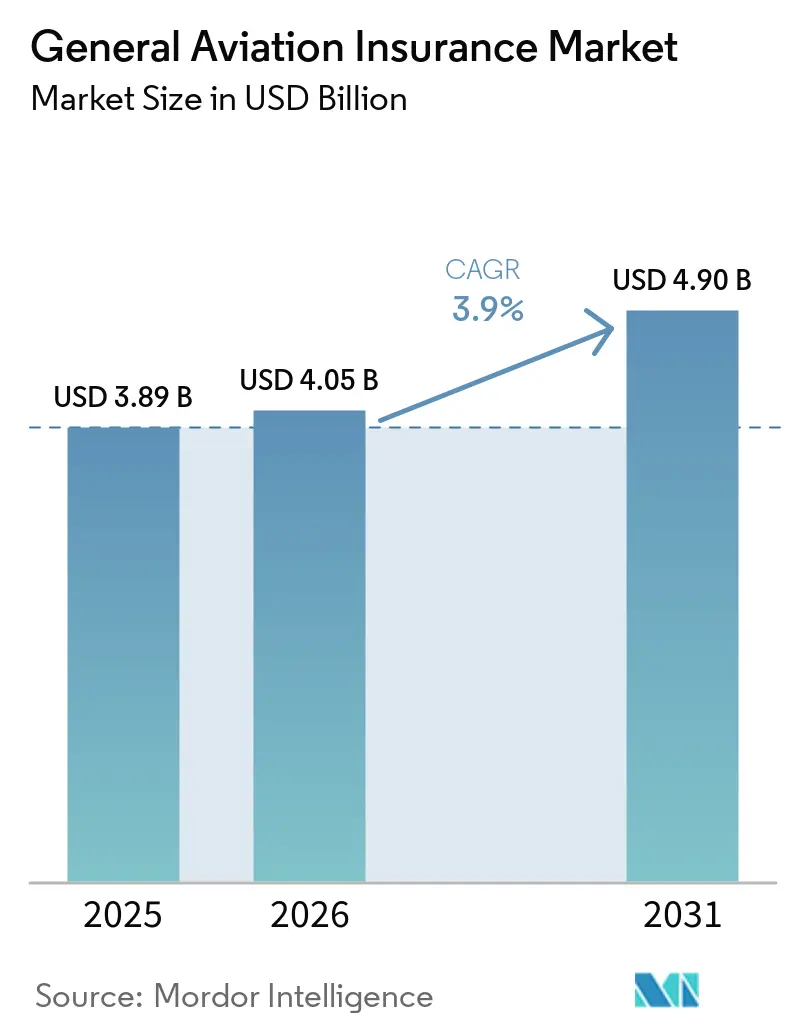
La taille du marché de l'assurance aviation générale est projetée à 3,89 milliards USD en 2025, 4,05 milliards USD en 2026, et devrait atteindre 4,90 milliards USD d'ici 2031, avec une croissance à un CAGR de 3,9 % de 2026 à 2031.
Les livraisons et la facturation d'aéronefs augmentent la valeur assurée de la flotte mondiale, ce qui soutient la croissance des primes lors des renouvellements de polices. La GAMA a enregistré 35,7 milliards USD de livraisons préliminaires d'aéronefs en 2025, dont 31 milliards USD en facturation d'avions, et a signalé 877 expéditions d'aéronefs avec 6,85 milliards USD de facturation au premier trimestre 2026. L'activité commerciale, l'évolution des modèles opérationnels et le renforcement des exigences de sécurité accroissent le besoin de couverture en responsabilité civile. Les délais de réparation et la hausse des coûts de remplacement modifient également le niveau de risque que les assureurs doivent intégrer dans la tarification des polices coque. La concurrence reste active sur les marchés établis, tandis que la souscription numérique offre aux assureurs et aux plateformes de distribution davantage de moyens d'évaluer le risque au niveau du vol.
Points clés du rapport
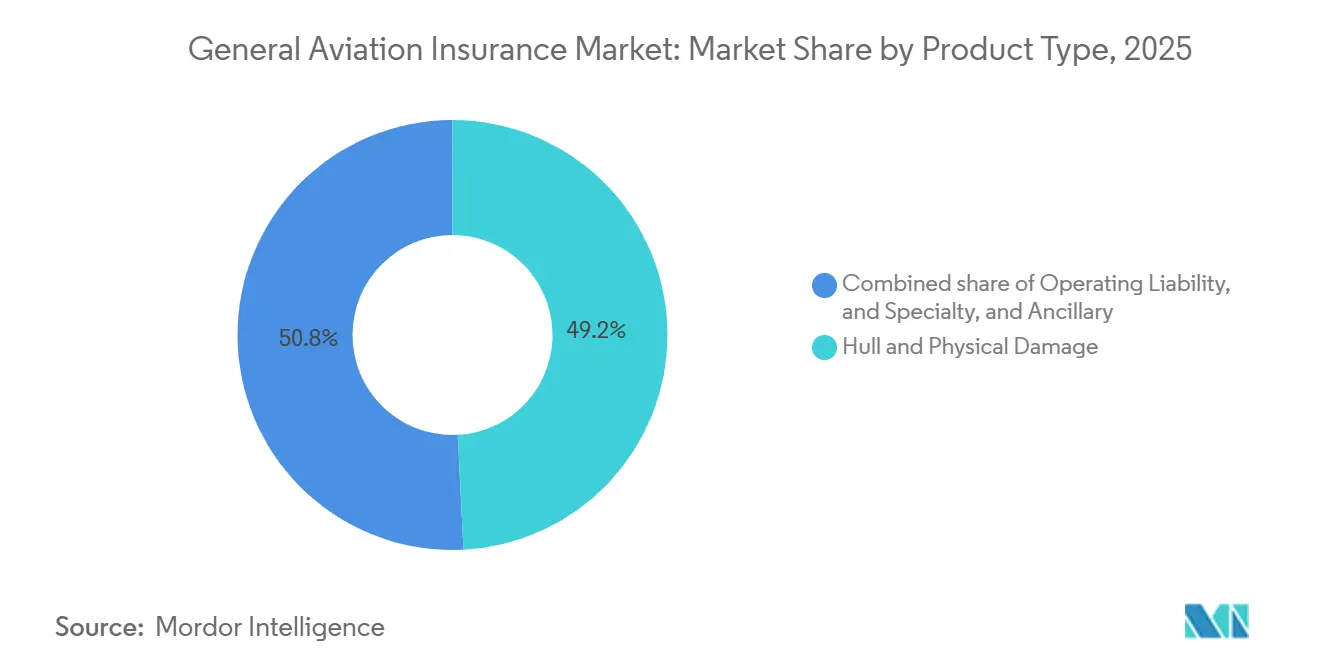
- Par type de produit, la coque et les dommages matériels ont capté 49,18 % de la part du marché de l'assurance aviation générale en 2025, tandis que la responsabilité opérationnelle devrait croître à un CAGR de 4,57 % jusqu'en 2031.
- Par utilisateur final, les opérateurs d'aviation d'affaires et d'entreprise détenaient 39,12 % de la part du marché de l'assurance aviation générale en 2025, tandis que les opérateurs d'aviation générale commerciale devraient croître à un CAGR de 4,92 % jusqu'en 2031.
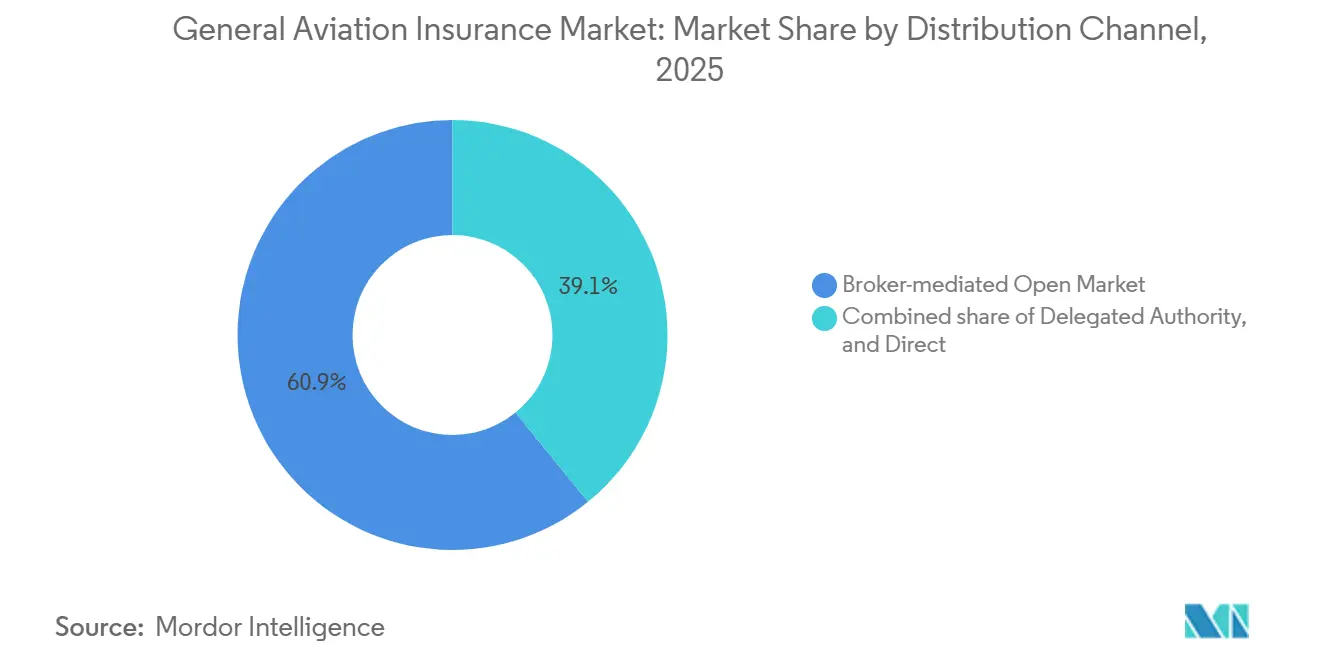
- Par canal de distribution, le marché ouvert par courtage a capté 60,86 % de la part du marché de l'assurance aviation générale en 2025, tandis que l'autorité déléguée devrait croître à un CAGR de 5,67 % jusqu'en 2031.
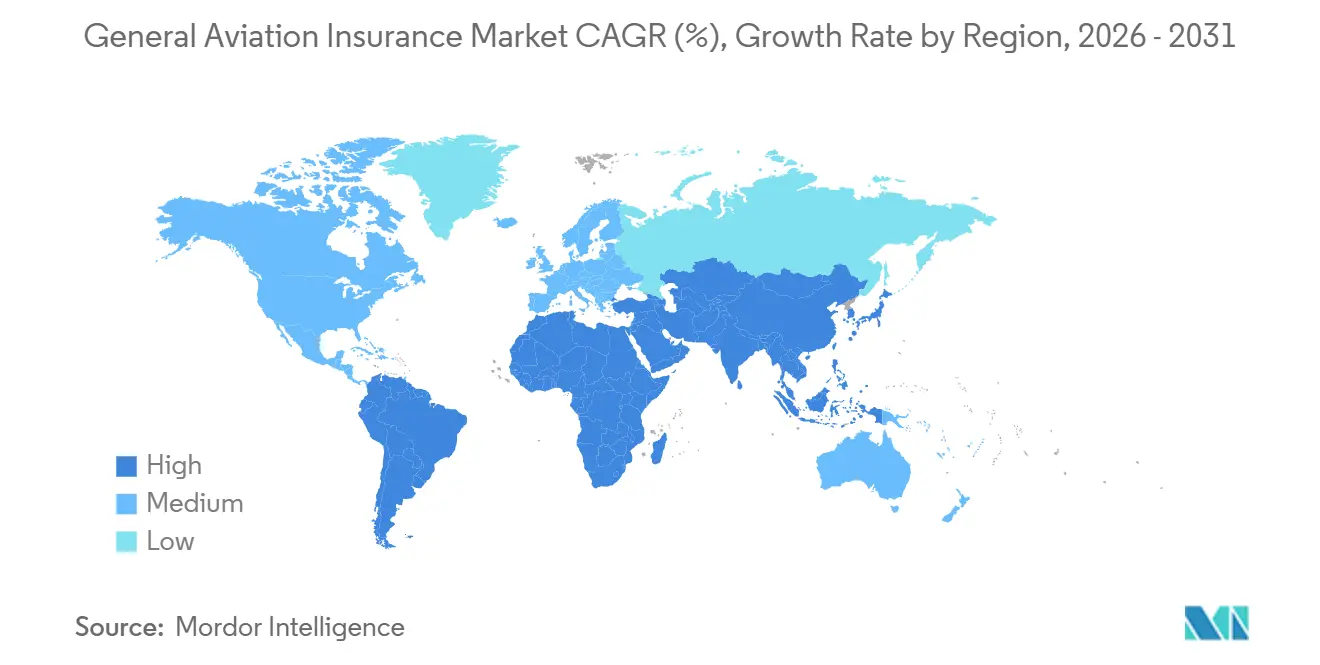
- Par géographie, l'Amérique du Nord a capté 79,32 % de la part du marché de l'assurance aviation générale en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,87 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de l'assurance aviation générale
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Croissance de la flotte mondiale d'aviation générale et de l'activité de vol | +0.8% | Mondial | Court terme (≤ 2 ans) |
| Essor de l'aviation d'affaires et utilisation d'aéronefs privés à haute valeur | +0.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Hausse des coûts de remplacement des aéronefs et des valeurs d'actifs assurés | +0.6% | Mondial | Moyen terme (2-4 ans) |
| Exigences de protection en responsabilité civile et besoins accrus de gestion des risques | +0.5% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Expansion des opérations d'aviation générale commerciale et spécialisée | +0.4% | Asie-Pacifique et MEA | Long terme (≥ 4 ans) |
| Numérisation de l'évaluation des risques et de la souscription en aviation générale | +0.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la flotte mondiale d'aviation générale et de l'activité de vol
Le marché de l'assurance aviation générale bénéficie directement de la mise en service d'un plus grand nombre d'aéronefs et d'une utilisation plus fréquente. La GAMA a signalé 3 230 expéditions d'avions en 2025, soit une augmentation de 2,2 % par rapport à 2024, tandis que 877 aéronefs ont été expédiés au premier trimestre 2026[1]https://avweb.com/aviation-news/gama-6-85b-q1-aircraft-billings/. Un plus grand nombre d'aéronefs crée une demande supplémentaire de protection coque, responsabilité civile et spécialisée pour les catégories de propriétaires et d'opérateurs. Une utilisation plus élevée augmente également le nombre d'expositions opérationnelles que les polices doivent couvrir. L'évolution vers la propriété fractionnée et les vols charter ajoute un schéma variable d'exposition en responsabilité civile, car l'activité est répartie entre plusieurs utilisateurs et aéronefs. La planification de la sécurité de l'OACI et ses exigences élargies en matière de systèmes de gestion de la sécurité intègrent davantage d'opérateurs dans un cadre réglementaire formel, soutenant le besoin de couverture en responsabilité opérationnelle.
Essor de l'aviation d'affaires et utilisation d'aéronefs privés à haute valeur
Le marché de l'assurance aviation générale est soutenu par la demande d'aéronefs d'affaires et d'aéronefs privés à haute valeur. La GAMA a enregistré 854 livraisons de jets d'affaires en 2025, le niveau le plus élevé depuis 2009, tandis que la facturation totale d'avions a atteint 31 milliards USD[2]https://www.aopa.org/news-and-media/all-news/2026/february/19/aircraft-market-steady-in-2025. Les nouvelles livraisons comprennent une plus grande proportion d'aéronefs à long rayon d'action et à très long rayon d'action, ce qui augmente les valeurs assurées des coques. Une activité de vol plus élevée dans les flottes d'entreprise et fractionnées accroît également le nombre d'événements de responsabilité civile que les assureurs doivent prendre en compte. Les programmes fractionnés nécessitent des structures de polices capables de tenir compte de multiples intérêts de propriété et de l'évolution des modes d'utilisation. La croissance en Amérique latine et en Afrique ajoute des considérations de responsabilité civile transfrontalière pour des formes de polices historiquement conçues autour des opérations nord-américaines.
Hausse des coûts de remplacement des aéronefs et des valeurs d'actifs assurés
Le marché de l'assurance aviation générale bénéficie d'un soutien aux primes grâce à des valeurs de remplacement des aéronefs plus élevées, mais ces mêmes valeurs augmentent l'exposition aux sinistres. Les aéronefs modernes utilisent des matériaux composites et une avionique avancée, qui peuvent nécessiter des réparations spécialisées après des dommages relativement mineurs. Les contraintes sur les pièces OEM et les pénuries de capacité de maintenance peuvent prolonger les périodes d'immobilisation des aéronefs et augmenter les coûts associés. La facturation d'aéronefs de la GAMA à hauteur de 35,7 milliards USD en 2025 montre que la flotte est renouvelée avec des actifs de plus grande valeur. Lorsque les taux de primes ne suivent pas le rythme des coûts de remplacement, les assureurs peuvent se retrouver avec des valeurs de couverture qui ne reflètent pas le coût total d'un sinistre. Cela fait de la discipline tarifaire et de l'évaluation précise de la coque des éléments centraux du marché de l'assurance aviation générale.
Exigences de protection en responsabilité civile et besoins accrus de gestion des risques
La couverture en responsabilité civile devient de plus en plus importante à mesure que les opérations d'aviation générale se diversifient et se réglementent davantage. L'Amendement 2 de l'Annexe 19 de l'OACI est applicable à partir de novembre 2026 et étend les exigences du système de gestion de la sécurité aux opérateurs d'aéronefs télépilotés et aux héliports certifiés. La population réglementée élargie crée une demande supplémentaire de polices couvrant la responsabilité opérationnelle. Les opérateurs ont également besoin de pratiques de gestion des risques qui reflètent leur type d'aéronef, leur mission et leur environnement opérationnel. Les activités de charter, de formation, agricoles et de service public comportent chacune une exposition différente aux tiers. Les assureurs capables d'aligner les conditions des polices sur ces différences opérationnelles peuvent adresser une part plus large du marché de l'assurance aviation générale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Escalade des coûts de réparation et de maintenance des aéronefs | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Exposition aux sinistres de responsabilité civile à haute gravité et aux pertes d'aéronefs | -0.8% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Capacité de souscription spécialisée limitée pour les risques complexes d'aviation générale | -0.6% | Asie-Pacifique et MEA | Long terme (≥ 4 ans) |
| Pressions sur l'accessibilité financière de l'assurance dues à la hausse des primes et des franchises | -0.5% | Marchés émergents | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Escalade des coûts de réparation et de maintenance des aéronefs
La hausse des coûts de maintenance et de réparation contraint la rentabilité de la souscription sur le marché de l'assurance aviation générale. Les réparations de composites, les outils spécialisés, l'approvisionnement limité en pièces et la main-d'œuvre de maintenance restreinte peuvent augmenter le coût et la durée d'un sinistre. Les périodes d'immobilisation prolongées des aéronefs peuvent également accroître les coûts consécutifs dans le cadre des polices coque concernées. Ces conditions rendent plus difficile pour les assureurs de proposer une couverture à des tarifs reflétant le coût total de la réparation. Les opérateurs peuvent réagir à la hausse des primes en réduisant les limites ou en acceptant des franchises plus élevées. La pression affecte donc à la fois les marges des assureurs et la volonté de certains opérateurs de souscrire une couverture étendue.
Exposition aux sinistres de responsabilité civile à haute gravité et aux pertes d'aéronefs
Les accidents graves et les sinistres de responsabilité civile demeurent une considération structurelle pour le marché de l'assurance aviation générale. Les dernières données de la FAA montrent que le taux d'accidents mortels de l'aviation générale aux États-Unis est tombé à 0,61 pour 100 000 heures de vol au cours de l'exercice 2025, après 0,68 au cours de l'exercice 2024, bien que des expositions accidentelles significatives subsistent[3]FAA Safety Briefing - Janvier Février 2026. faa.gov. Les sinistres liés aux accidents peuvent impliquer des dommages aux aéronefs, des blessures, une responsabilité civile envers des tiers et des procédures juridiques complexes. Les opérations transfrontalières ajoutent une complexité supplémentaire, car les exigences en matière de responsabilité civile et les pratiques juridiques diffèrent selon les juridictions. Ces facteurs nécessitent une sélection rigoureuse des limites, des provisions et un soutien en réassurance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la couverture coque reste la principale ligne de produits
La coque et les dommages matériels ont capté 49,18 % de la part du marché de l'assurance aviation générale en 2025, ce qui en fait la principale catégorie de produits. Son leadership reflète l'importance de protéger les actifs aéronautiques à valeur de remplacement élevée. Les structures à valeur convenue lient les primes à la valeur établie pour l'aéronef plutôt qu'à la valeur dépréciée, permettant aux valeurs d'aéronefs plus élevées d'être reflétées dans les primes de renouvellement. La facturation 2025 de la GAMA à hauteur de 35,7 milliards USD indique que la flotte continue de recevoir des aéronefs de plus grande valeur. Les cellules en matériaux composites et les systèmes avancés augmentent également le coût de nombreuses réparations.
La taille du marché de l'assurance aviation générale pour la responsabilité opérationnelle devrait croître à un CAGR de 4,57 % entre 2026 et 2031, plus rapidement que le marché global. L'activité commerciale, les programmes fractionnés et les services de taxi aérien élargissent le nombre d'opérateurs exposés à la responsabilité civile envers les tiers. Les produits spécialisés et annexes répondent à des besoins connexes tels que la perte de licence, la responsabilité aéroportuaire, la protection des gardiens de hangars et le risque de guerre. La demande pour ces polices augmente à mesure que les opérations deviennent plus complexes, et pas seulement en fonction de la croissance du nombre d'aéronefs. La croissance plus rapide de la couverture en responsabilité civile indique que l'accumulation de responsabilités augmente par rapport à la croissance de la valeur des actifs dans le secteur de l'assurance aviation générale.


Par utilisateur final : les opérateurs d'entreprise en tête, les opérateurs commerciaux en croissance plus rapide
Les opérateurs d'aviation d'affaires et d'entreprise détenaient 39,12 % de la part du marché de l'assurance aviation générale en 2025, ce qui leur confère la position de leader. Ce segment comprend les départements de vol d'entreprise, les détenteurs de certificats de charter et les opérateurs fortunés avec des valeurs de coque assurées élevées et des exigences substantielles en matière de responsabilité civile. Les heures de vol de l'aviation d'affaires ont augmenté de 5 % d'une année sur l'autre au troisième trimestre 2025. Les carnets de commandes OEM de 18 à 24 mois soutiennent les ajouts continus à la flotte pendant la période de prévision. La concurrence pour les grands comptes reste forte lorsque les opérateurs affichent des historiques de sinistres favorables et des systèmes de sécurité établis.
Les opérateurs d'aviation générale commerciale devraient croître à un CAGR de 4,92 % entre 2026 et 2031, le taux le plus élevé parmi les catégories d'utilisateurs finaux. Leur activité comprend le charter, l'évacuation médicale, la pulvérisation agricole, les levés de précision, l'inspection des lignes électriques et les services de taxi aérien. Ces missions créent un portefeuille de risques varié, car les aéronefs, les terrains, les heures d'exploitation et les charges utiles diffèrent considérablement. Les propriétaires privés et de loisirs représentent le groupe le plus important par nombre d'aéronefs et font face à une pression particulière sur l'accessibilité financière due à l'inflation des coûts de réparation. Les opérateurs de formation, de FBO et de services d'aviation générale bénéficient de l'utilisation des écoles de pilotage liée à la demande de pilotes, tandis que les opérateurs gouvernementaux et de service public travaillent dans des limites budgétaires et peuvent présenter des schémas de sinistres plus stables que certaines activités commerciales privées. La taille du marché de l'assurance aviation générale est soutenue par la poursuite de l'expansion de la flotte et la gamme croissante d'opérations commerciales spécialisées.
Par canal de distribution : les courtiers en tête tandis que les modèles délégués se développent
Le marché ouvert par courtage a capté 60,86 % de la distribution des primes en 2025, reflétant son rôle central sur le marché de l'assurance aviation générale. Les courtiers assurent le placement, la négociation des couvertures et le soutien aux sinistres pour les aéronefs à haute valeur, les missions inhabituelles et les limites de responsabilité civile sur mesure. Lloyd's a déclaré un ratio combiné de 87,6 % pour l'exercice complet 2025, soutenant son rôle de principale source de capacité spécialisée. Les placements sur le marché ouvert peuvent accéder à Lloyd's et à d'autres assureurs mondiaux lorsque la capacité locale est insuffisante. Ce modèle reste précieux lorsque la souscription nécessite un examen individuel et des conditions de police personnalisées.
L'autorité déléguée devrait croître à un CAGR de 5,67 % entre 2026 et 2031. Les agents généraux gestionnaires et les souscripteurs délégués peuvent utiliser l'autorité déléguée pour servir les risques d'aviation générale courants et légers avec des flux de travail plus standardisés. Ces risques comprennent les aéronefs à pistons monomoteurs, les ultralégères de loisir et les programmes de flotte standardisés. AIM a étendu son programme de couverture à la Californie en janvier 2026, portant son empreinte opérationnelle à 48 États des États-Unis avec la capacité HDI. Le canal direct est plus restreint mais peut être perturbateur, car les plateformes numériques collectent des données de vol propriétaires, et les trois canaux sont de plus en plus complémentaires. La taille du marché de l'assurance aviation générale est soutenue par le rôle continu des courtiers aux côtés de l'expansion des modèles de distribution délégués et directs.
Analyse géographique
L'Amérique du Nord représentait 79,32 % de la part du marché de l'assurance aviation générale en 2025, ce qui en fait le marché régional dominant. La région bénéficie de la plus grande flotte d'aéronefs civils immatriculés et d'un réseau d'assurance et de courtage mature. Le registre de la FAA des États-Unis comptait 296 986 aéronefs civils avec équipage en juillet 2026. L'activité de vol de l'aviation d'affaires nord-américaine a augmenté de 4,3 % d'une année sur l'autre en juillet 2026, tandis que les prestataires de propriété fractionnée ont enregistré une croissance de 10 %. Le Canada ajoute des opérations de ressources et d'utilité à forte intensité d'hélicoptères, tandis que le Mexique développe son infrastructure d'aviation privée. L'Europe reste le deuxième bloc géographique, soutenu par les normes de l'AESA et l'accès à la capacité spécialisée de Lloyd's. L'activité de vol européenne a diminué de 1,2 % d'une année sur l'autre en juillet 2026, principalement dans les jets à grande cabine, indiquant une période temporaire d'activité plus modérée.
La taille du marché de l'assurance aviation générale en Asie-Pacifique devrait croître à un CAGR de 7,87 % entre 2026 et 2031, le taux le plus rapide parmi les segments géographiques. La croissance est liée à l'expansion de la flotte, à une base plus large d'opérateurs fortunés et à des écosystèmes aéronautiques plus développés en Chine, en Inde, en Asie du Sud-Est et en Australie. Les départs de jets d'affaires dans la région ont augmenté de 4,2 % en 2025, l'Asie du Sud-Est, l'Inde et l'Australie affichant une croissance plus rapide que l'Asie du Nord. L'économie à basse altitude de la Chine comprend l'aviation générale, les aéronefs sans pilote et les activités de mobilité aérienne urbaine. L'Administration de l'aviation civile de Chine a évalué cette économie à 670 milliards CNY (93 milliards USD) en 2024 et a indiqué une trajectoire vers 3,5 trillions CNY (507 milliards USD) d'ici 2035. La loi révisée sur l'aviation civile de la Chine est entrée en vigueur en juillet 2026 et devrait clarifier les responsabilités en matière de responsabilité civile envers les tiers. L'Inde exige une couverture coque et responsabilité civile pour les opérateurs d'aviation générale agréés, tandis que sa capacité d'assurance continue de dépendre fortement des marchés internationaux de réassurance.
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des bases de primes plus modestes mais stratégiquement pertinentes. Les départs de jets d'affaires en Amérique latine ont augmenté de 8,9 % sur une base glissante de 12 mois jusqu'à mi-2026, portés par le Brésil et la Colombie. Le Brésil combine des assureurs nationaux avec des placements internationaux, tandis que sa dépendance à la réassurance limite la profondeur de la capacité spécialisée disponible localement. Le Moyen-Orient comprend des flottes d'entreprise à haute valeur qui nécessitent une capacité spécialisée. En Afrique, les aéronefs humanitaires, agricoles, de soutien minier et d'entreprise présentent des profils de risque distincts et des pools de primes plus restreints. Les départs de jets d'affaires africains ont augmenté de 10,1 % sur une base glissante de 12 mois jusqu'à mi-2026. À mesure que les opérateurs gagnent en maturité et que la prise de conscience des besoins de couverture augmente, ces régions peuvent contribuer davantage au marché de l'assurance aviation générale.

Paysage concurrentiel
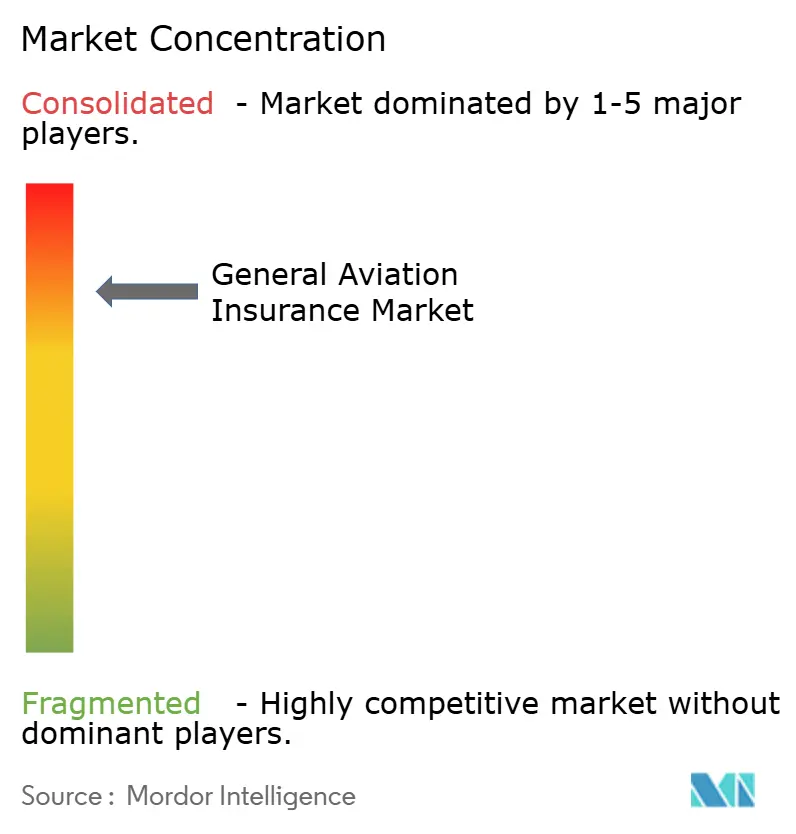
Le marché de l'assurance aviation générale est concentré au sein d'un domaine d'assurance mondial spécialisé. Global Aerospace, USAIG, Avemco et Old Republic Aerospace sont des spécialistes établis axés sur les États-Unis. AIG, AXA XL, Allianz Commercial, Chubb et Berkshire Hathaway Specialty Insurance fournissent une capacité de bilan plus large. Munich Re et Swiss Re Corporate Solutions soutiennent la capacité en tant que réassureurs aviation. Les participants de Lloyd's, notamment Tokio Marine HCC, Sompo International, QBE et Starr Insurance, fournissent une capacité syndiquée pour les risques sur mesure et à limites élevées.
Chubb a finalisé l'acquisition de Catalyst Aviation Insurance en juin 2024, ajoutant un agent général gestionnaire d'aviation générale basé à Melbourne qui dessert l'Australie et la Nouvelle-Zélande. La transaction a étendu la position de souscription aviation régionale de Chubb, où la profondeur spécialisée locale est limitée. TITAN Aerospace Insurance a acquis Ouzel Services en mai 2026, ajoutant une expertise en assurance aviation et des relations clients auprès des FBO, des opérateurs et des entreprises aéronautiques. AIM et HDI ont étendu leur programme à la Californie en janvier 2026, portant le programme de couverture à 48 États des États-Unis. Ces mouvements montrent que les compagnies et les agents généraux gestionnaires se développent par le biais d'acquisitions, de partenariats de capacité et d'une portée géographique élargie.
Des courtiers tels que Lockton, Aon et WTW structurent de grands comptes d'entreprise et commerciaux où la conception des polices peut avoir autant d'importance que le prix de la prime. L'innovation dans la distribution crée de l'espace pour que les risques courants migrent vers des modèles délégués et directs. Les produits fondés sur les données peuvent offrir une tarification plus personnalisée lorsque le comportement des pilotes et l'activité de vol sont disponibles pour l'assureur. Les lacunes potentielles concernent la protection à l'usage pour les pilotes saisonniers et la couverture pour les opérateurs d'eVTOL et de mobilité aérienne avancée.
Leaders du secteur de l'assurance aviation générale
Global Aerospace
Starr Insurance Companies
American International Group, Inc.
Chubb Limited
Allianz Commercial
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : TITAN Aerospace Insurance (TAI), filiale de TITAN Aviation Fuels, a acquis Ouzel Services, une société d'assurance spécialisée dans l'aviation basée à Redding, en Californie. L'acquisition ajoute une expertise opérationnelle en aviation et une profondeur de relations clients à la plateforme de TAI, élargissant sa portée auprès des FBO, des opérateurs et des entreprises aéronautiques à l'échelle nationale et renforçant la position de TAI en tant que prestataire de services aéronautiques verticalement intégré avec des capacités d'assurance.
- Avril 2026 : ForeFlight, filiale de Jeppesen et Boeing, a lancé ForeFlight Insurance Agency, un courtage d'assurance agréé pour les pilotes d'aviation générale, en partenariat avec Old Republic Aerospace. La plateforme permet l'achat direct d'assurance via un outil en ligne intégré dans le flux de travail de planification de cockpit de ForeFlight, couvrant initialement l'assurance aéronef non détenu pour les locataires et les instructeurs de vol certifiés. Elle prévoyait d'ajouter l'assurance propriétaire de plusieurs compagnies au cours de l'été 2026 et détenait des licences dans 44 États des États-Unis au lancement.
- Janvier 2026 : Aerospace Insurance Managers (AIM) et HDI Global Insurance Company ont étendu leur programme de couverture d'aviation générale à la Californie, portant l'empreinte opérationnelle d'AIM à 48 États des États-Unis et couvrant la coque et la responsabilité civile des aéronefs pour les petits aéronefs de plaisance et d'affaires, les propriétaires de hangars, les FBO et les écoles de pilotage via un réseau de plus de 150 courtiers et agents. HDI soutient le programme avec une capacité notée A+ de son bilan du Groupe Talanx.
- Juillet 2025 : AIM a été acquis par Bishop Street Underwriters, renforçant le bilan et l'infrastructure de souscription de l'agent général gestionnaire tout en consolidant sa trajectoire à long terme en tant que plateforme de souscription spécialisée en aviation générale aux États-Unis.


Périmètre du rapport mondial sur le marché de l'assurance aviation générale
| Coque et dommages matériels |
| Responsabilité opérationnelle |
| Produits spécialisés et annexes |
| Propriétaires privés et de loisirs |
| Opérateurs d'aviation d'affaires et d'entreprise |
| Opérateurs d'aviation générale commerciale |
| Opérateurs de formation, de FBO et de services d'aviation générale |
| Opérateurs gouvernementaux et de service public |
| Marché ouvert par courtage |
| Autorité déléguée |
| Direct |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Coque et dommages matériels | |
| Responsabilité opérationnelle | ||
| Produits spécialisés et annexes | ||
| Par utilisateur final | Propriétaires privés et de loisirs | |
| Opérateurs d'aviation d'affaires et d'entreprise | ||
| Opérateurs d'aviation générale commerciale | ||
| Opérateurs de formation, de FBO et de services d'aviation générale | ||
| Opérateurs gouvernementaux et de service public | ||
| Par canal de distribution | Marché ouvert par courtage | |
| Autorité déléguée | ||
| Direct | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quels sont les facteurs qui stimulent la croissance de l'assurance aviation générale ?
Les ajouts à la flotte, la hausse des valeurs des aéronefs, l'activité de vol commercial et l'élargissement des exigences en matière de responsabilité civile stimulent la croissance.
Quel produit d'assurance détient la plus grande part ?
La coque et les dommages matériels sont en tête avec 49,18 % de la part du marché de l'assurance aviation générale en 2025, soutenu par la hausse des valeurs de remplacement des aéronefs.
Quel groupe d'utilisateurs finaux connaît la croissance la plus rapide ?
Les opérateurs d'aviation générale commerciale affichent la croissance la plus rapide avec un CAGR de 4,92 % (2026-2031), portés par les activités de charter, d'évacuation médicale, agricoles, de levés et de taxi aérien.
Pourquoi les coûts de réparation en assurance aviation augmentent-ils ?
Les matériaux composites avancés, l'avionique, les pénuries de pièces et la capacité de maintenance limitée font augmenter les coûts de réparation et les temps d'immobilisation des aéronefs.
Quel canal de distribution est en tête pour la couverture en aviation générale ?
Le marché ouvert par courtage est en tête avec 60,86 % des primes en 2025, tandis que l'autorité déléguée connaît une croissance plus rapide.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique est en tête avec un CAGR de 7,87 % (2026-2031), portée par l'expansion de la flotte et la croissance des activités de charter, de formation, à basse altitude et d'aviation spécialisée.
Dernière mise à jour de la page le:



