
Tamaño y Participación del Mercado de Seguros de Aviación General
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.05 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.90 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.90 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Aviación General por Mordor Intelligence
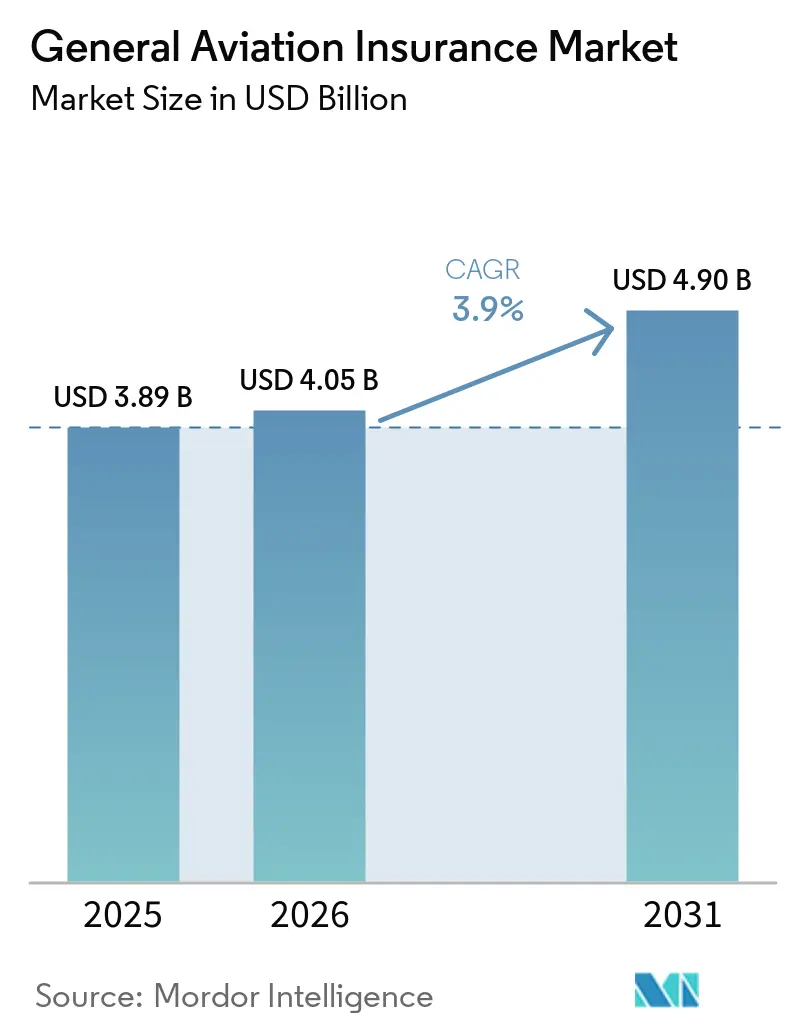
Se proyecta que el tamaño del Mercado de Seguros de Aviación General sea de 3,89 mil millones de USD en 2025, 4,05 mil millones de USD en 2026, y alcance los 4,90 mil millones de USD en 2031, creciendo a una CAGR del 3,9% de 2026 a 2031.
Las entregas y facturaciones de aeronaves están aumentando el valor asegurado de la flota mundial, lo que respalda el crecimiento de las primas a medida que se renuevan las pólizas. GAMA registró 35.700 millones de USD en entregas preliminares de aeronaves en 2025, incluidos 31.000 millones de USD en facturaciones de aviones, y reportó 877 envíos de aeronaves con 6.850 millones de USD en facturaciones en el primer trimestre de 2026. La actividad comercial, los modelos operativos cambiantes y los requisitos de seguridad ampliados están aumentando la necesidad de cobertura de responsabilidad. Los retrasos en reparaciones y los mayores costos de reposición también están cambiando el nivel de riesgo que los aseguradores deben incorporar en las pólizas de casco. La competencia sigue siendo activa en los mercados establecidos, mientras que la suscripción digital ofrece a los aseguradores y a las plataformas de distribución más formas de evaluar el riesgo a nivel de vuelo.
Conclusiones Clave del Informe
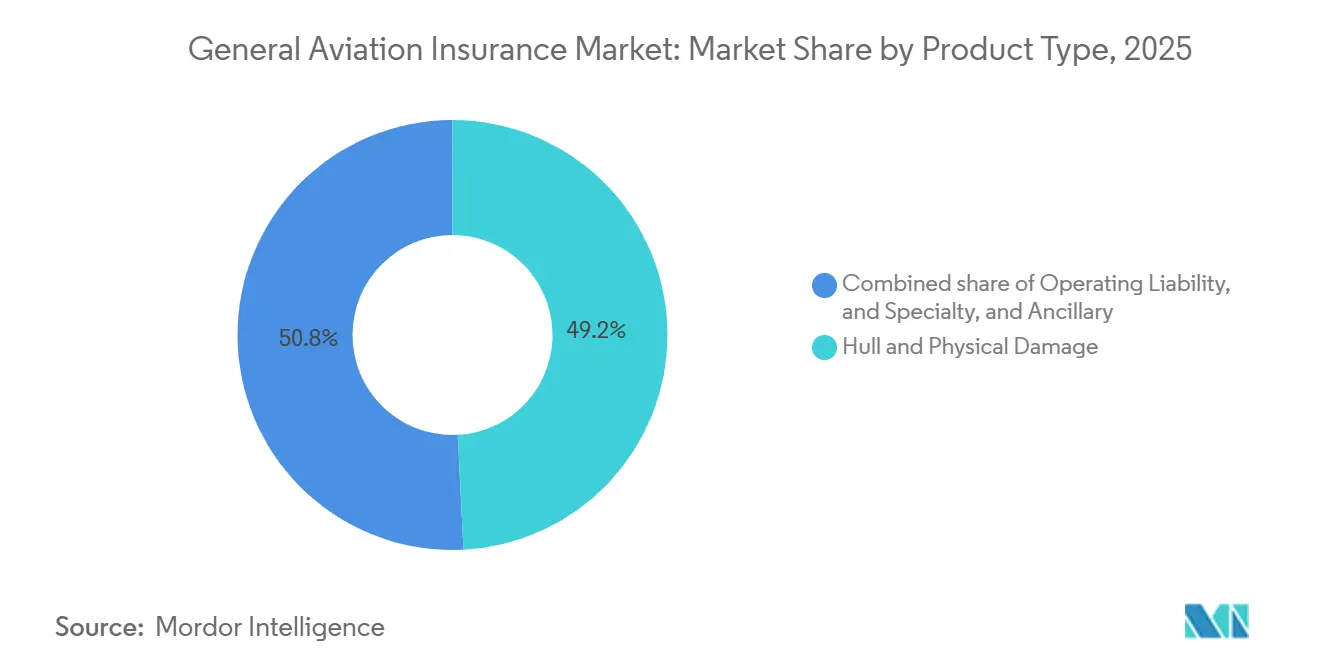
- Por tipo de producto, el casco y los daños físicos capturaron el 49,18% de la participación del mercado de seguros de aviación general en 2025, mientras que se proyecta que la responsabilidad operativa crecerá a una CAGR del 4,57% hasta 2031.
- Por usuario final, los operadores de aviación corporativa y empresarial mantuvieron el 39,12% de la participación del mercado de seguros de aviación general en 2025, mientras que se proyecta que los operadores comerciales de aviación general crecerán a una CAGR del 4,92% hasta 2031.
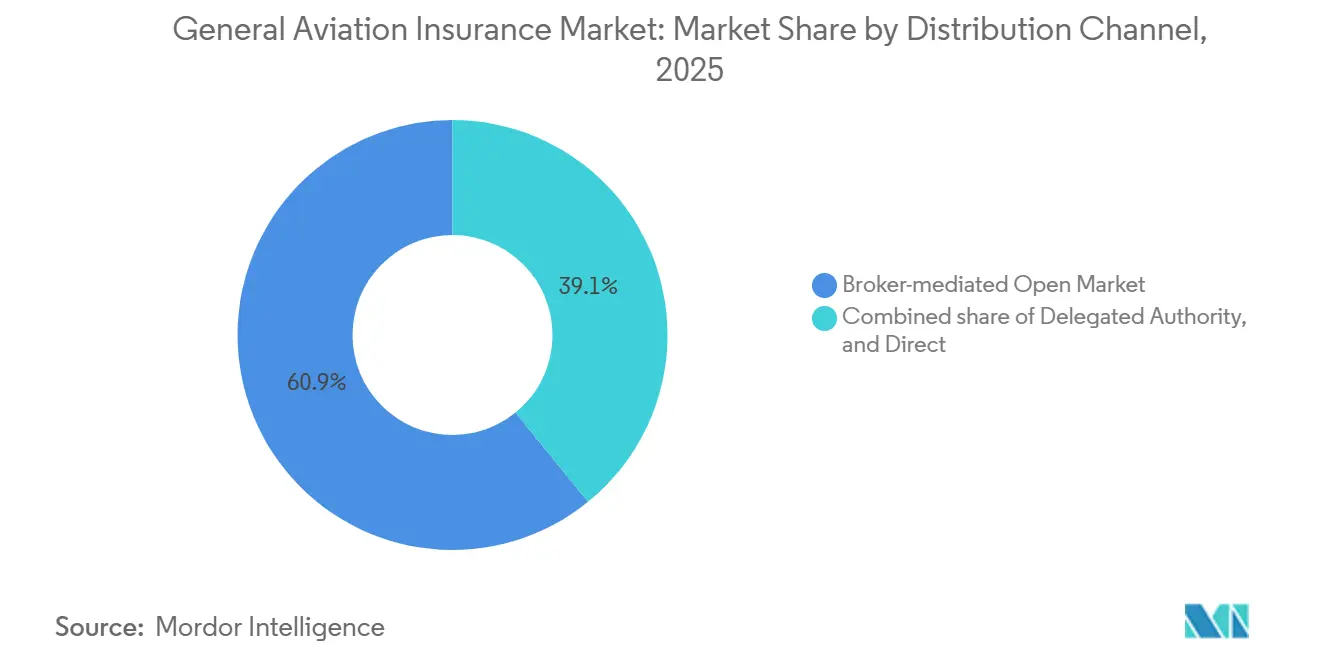
- Por canal de distribución, el mercado abierto mediado por corredores capturó el 60,86% de la participación del mercado de seguros de aviación general en 2025, mientras que se proyecta que la autoridad delegada crecerá a una CAGR del 5,67% hasta 2031.
- Por geografía, América del Norte capturó el 79,32% de la participación del mercado de seguros de aviación general en 2025, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 7,87% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Seguros de Aviación General
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento de la Flota Mundial de Aviación General y la Actividad de Vuelo | +0.8% | Global | Corto plazo (≤ 2 años) |
| Aumento de la Aviación Empresarial y la Utilización de Aeronaves Privadas de Alto Valor | +0.7% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de los Costos de Reposición de Aeronaves y los Valores de Activos Asegurados | +0.6% | Global | Mediano plazo (2-4 años) |
| Requisitos de Protección de Responsabilidad y Mayores Necesidades de Gestión de Riesgos | +0.5% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Expansión de las Operaciones Comerciales y Especializadas de Aviación General | +0.4% | Asia-Pacífico y MEA | Largo plazo (≥ 4 años) |
| Digitalización de la Evaluación de Riesgos y la Suscripción en Aviación General | +0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Flota Mundial de Aviación General y la Actividad de Vuelo
El mercado de seguros de aviación general se beneficia directamente cuando más aeronaves entran en servicio y vuelan con mayor frecuencia. GAMA reportó 3.230 envíos de aviones en 2025, un aumento del 2,2% respecto a 2024, mientras que 877 aeronaves fueron enviadas en el primer trimestre de 2026[1]https://avweb.com/aviation-news/gama-6-85b-q1-aircraft-billings/. Un mayor número de aeronaves genera demanda adicional de protección de casco, responsabilidad y especializada en todas las categorías de propietarios y operadores. Una mayor utilización también incrementa el número de exposiciones operativas que las pólizas deben cubrir. El avance hacia la propiedad fraccionada y los vuelos chárter añade un patrón cambiante de exposición a la responsabilidad, ya que la actividad se distribuye entre múltiples usuarios y aeronaves. La planificación de seguridad de la OACI y sus requisitos ampliados de gestión de la seguridad incorporan a más operadores dentro de un marco regulatorio formal, respaldando la necesidad de cobertura de responsabilidad operativa.
Aumento de la Aviación Empresarial y la Utilización de Aeronaves Privadas de Alto Valor
El mercado de seguros de aviación general está respaldado por la demanda de aeronaves empresariales y aeronaves privadas de alto valor. GAMA registró 854 entregas de jets empresariales en 2025, el nivel más alto desde 2009, mientras que las facturaciones totales de aviones alcanzaron los 31.000 millones de USD[2]https://www.aopa.org/news-and-media/all-news/2026/february/19/aircraft-market-steady-in-2025. Las nuevas entregas tienen una mayor proporción de aeronaves de largo alcance y ultra largo alcance, lo que eleva los valores asegurados del casco. La mayor actividad de vuelo en flotas corporativas y fraccionadas también incrementa el número de eventos de responsabilidad que los aseguradores deben considerar. Los programas fraccionados requieren estructuras de pólizas que puedan tener en cuenta múltiples intereses de propiedad y patrones de uso cambiantes. El crecimiento en América Latina y África añade consideraciones de responsabilidad transfronteriza para formularios de pólizas que históricamente fueron diseñados en torno a las operaciones norteamericanas.
Aumento de los Costos de Reposición de Aeronaves y los Valores de Activos Asegurados
El mercado de seguros de aviación general obtiene respaldo de primas por los mayores valores de reposición de aeronaves, pero esos mismos valores aumentan la exposición a siniestros. Las aeronaves modernas utilizan materiales compuestos y aviónica avanzada, que pueden requerir reparaciones especializadas tras daños relativamente menores. Las restricciones en piezas de fabricantes de equipos originales y la escasez de capacidad de mantenimiento pueden prolongar los períodos de aeronave en tierra e incrementar los costos relacionados. Las facturaciones de aeronaves de GAMA por 35.700 millones de USD en 2025 muestran que la flota se está renovando con activos de mayor valor. Cuando las tasas de primas no siguen el ritmo de los costos de reposición, los aseguradores pueden enfrentar valores de cobertura que no reflejan el costo total de una pérdida. Esto hace que la disciplina en la fijación de precios y la valoración precisa del casco sean fundamentales para el mercado de seguros de aviación general.
Requisitos de Protección de Responsabilidad y Mayores Necesidades de Gestión de Riesgos
La cobertura de responsabilidad está adquiriendo mayor importancia a medida que las operaciones de aviación general se vuelven más variadas y más reguladas. La Enmienda 2 del Anexo 19 de la OACI es aplicable a partir de noviembre de 2026 y extiende los requisitos del sistema de gestión de la seguridad a los operadores de aeronaves pilotadas de forma remota y a los helipuertos certificados. La población regulada más amplia genera demanda adicional de pólizas que aborden la responsabilidad operativa. Los operadores también necesitan prácticas de gestión de riesgos que reflejen su tipo de aeronave, misión y entorno operativo. Las actividades de chárter, formación, agrícolas y de servicio público conllevan cada una una exposición diferente a terceros. Los aseguradores que puedan alinear los términos de las pólizas con estas diferencias operativas pueden atender una mayor proporción del mercado de seguros de aviación general.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escalada de los Costos de Reparación y Mantenimiento de Aeronaves | -0.9% | Global | Corto plazo (≤ 2 años) |
| Exposición a Responsabilidad de Alta Gravedad y Pérdida de Aeronaves | -0.8% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Capacidad de Suscripción Especializada Limitada para Riesgos Complejos de Aviación General | -0.6% | Asia-Pacífico y MEA | Largo plazo (≥ 4 años) |
| Presiones de Asequibilidad del Seguro por el Aumento de Primas y Deducibles | -0.5% | Mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de los Costos de Reparación y Mantenimiento de Aeronaves
El aumento de los costos de mantenimiento y reparación limita la suscripción rentable en el mercado de seguros de aviación general. Las reparaciones de materiales compuestos, las herramientas especializadas, el suministro restringido de piezas y la mano de obra de mantenimiento limitada pueden incrementar el costo y la duración de un siniestro. Los períodos más prolongados de aeronave en tierra también pueden aumentar los costos consecuentes en virtud de las pólizas de casco pertinentes. Estas condiciones dificultan que los aseguradores ofrezcan cobertura a tasas que reflejen el costo total de la reparación. Los operadores pueden responder a las primas más altas reduciendo los límites o aceptando deducibles más elevados. La presión, por tanto, afecta tanto a los márgenes de los aseguradores como a la disposición de algunos operadores a adquirir una cobertura amplia.
Exposición a Responsabilidad de Alta Gravedad y Pérdida de Aeronaves
Los accidentes de alta gravedad y los siniestros de responsabilidad siguen siendo una consideración estructural para el mercado de seguros de aviación general. Los últimos datos de la FAA muestran que la tasa de accidentes mortales de aviación general en los Estados Unidos cayó a 0,61 por cada 100.000 horas de vuelo en el año fiscal 2025, tras 0,68 en el año fiscal 2024, aunque persisten exposiciones significativas a accidentes[3]FAA Safety Briefing - Enero Febrero 2026. faa.gov. Los siniestros por accidentes pueden involucrar daños a aeronaves, lesiones, responsabilidad ante terceros y procesos legales complejos. Las operaciones transfronterizas añaden mayor complejidad porque los requisitos de responsabilidad y las prácticas legales difieren según la jurisdicción. Estos factores requieren una cuidadosa selección de límites, constitución de reservas y respaldo de reaseguro.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Cobertura de Casco Sigue Siendo la Línea de Producto Más Grande
El casco y los daños físicos capturaron el 49,18% de la participación del mercado de seguros de aviación general en 2025, convirtiéndolo en la categoría de producto líder. Su liderazgo refleja la importancia de proteger los activos de aeronaves con altos valores de reposición. Las estructuras de valor acordado vinculan las primas al valor establecido para la aeronave en lugar del valor depreciado, lo que permite que los valores más altos de las aeronaves se reflejen en las primas de renovación. Las facturaciones de GAMA en 2025 de 35.700 millones de USD indican que la flota continúa recibiendo aeronaves de mayor valor. Los fuselajes de materiales compuestos y los sistemas avanzados también incrementan el costo de muchas reparaciones.
Se proyecta que el tamaño del mercado de seguros de aviación general para la responsabilidad operativa crecerá a una CAGR del 4,57% entre 2026 y 2031, más rápido que el mercado en general. La actividad comercial, los programas fraccionados y los servicios de taxi aéreo están ampliando el número de operadores con exposición a responsabilidad ante terceros. Los productos especializados y auxiliares abordan necesidades relacionadas como la pérdida de licencia, la responsabilidad aeroportuaria, la protección del guardián de hangares y el riesgo de guerra. La demanda de estas pólizas aumenta a medida que las operaciones se vuelven más complejas, no solo cuando aumenta el número de aeronaves. El crecimiento más rápido de la cobertura de responsabilidad indica que la acumulación de responsabilidad está aumentando en relación con el crecimiento del valor de los activos en la industria de seguros de aviación general.


Por Usuario Final: Los Operadores Corporativos Lideran Mientras los Operadores Comerciales Crecen Más Rápido
Los operadores de aviación corporativa y empresarial mantuvieron el 39,12% de la participación del mercado de seguros de aviación general en 2025, otorgando a este grupo la posición de liderazgo. El segmento incluye departamentos de vuelo corporativos, titulares de certificados de chárter y operadores de alto patrimonio neto con altos valores de casco asegurado y requisitos sustanciales de responsabilidad. Las horas de vuelo de la aviación empresarial aumentaron un 5% interanual en el tercer trimestre de 2025. Los pedidos pendientes de los fabricantes de equipos originales de 18 a 24 meses respaldan las continuas incorporaciones a la flota durante el período de pronóstico. La competencia por cuentas grandes sigue siendo intensa cuando los operadores tienen registros de pérdidas favorables y sistemas de seguridad establecidos.
Se proyecta que los operadores comerciales de aviación general crecerán a una CAGR del 4,92% entre 2026 y 2031, la tasa más alta entre las categorías de usuarios finales. Su actividad incluye chárter, evacuación médica, fumigación agrícola, trabajos de topografía de precisión, inspección de líneas eléctricas y operaciones de taxi aéreo. Estas misiones crean un conjunto de riesgos variado porque las aeronaves, el terreno, las horas de operación y las cargas útiles difieren sustancialmente. Los propietarios privados y recreativos representan el grupo más grande por número de aeronaves y enfrentan una presión de asequibilidad particular derivada de la inflación en los costos de reparación. Los operadores de formación, FBO y servicios de aviación general se benefician del uso de escuelas de vuelo vinculado a la demanda de pilotos, mientras que los operadores gubernamentales y de servicio público trabajan dentro de límites presupuestarios y pueden tener patrones de pérdidas más estables que algunas actividades comerciales privadas. El tamaño del mercado de seguros de aviación general está respaldado por la continua expansión de la flota y la creciente gama de operaciones comerciales especializadas.
Por Canal de Distribución: Los Corredores Lideran Mientras los Modelos Delegados se Expanden
El mercado abierto mediado por corredores capturó el 60,86% de la distribución de primas en 2025, reflejando su papel central en el mercado de seguros de aviación general. Los corredores proporcionan colocación, negociación de cobertura y apoyo en siniestros para aeronaves de alto valor, misiones inusuales y límites de responsabilidad a medida. Lloyd's reportó un ratio combinado del 87,6% para el año completo 2025, respaldando su papel como una fuente importante de capacidad especializada. Las colocaciones en mercado abierto pueden acceder a Lloyd's y otros aseguradores globales cuando la capacidad local es insuficiente. Este modelo sigue siendo valioso donde la suscripción requiere revisión individual y términos de póliza personalizados.
Se proyecta que la autoridad delegada crecerá a una CAGR del 5,67% entre 2026 y 2031. Los agentes generales gestores y los tomadores de cobertura pueden utilizar la autoridad delegada para atender riesgos de aviación general rutinarios y ligeros con flujos de trabajo más estandarizados. Estos riesgos incluyen aeronaves de pistón monomotor, ultraligeros recreativos y programas de flota estandarizados. AIM amplió su programa de cobertura a California en enero de 2026, llevando su presencia operativa a 48 estados de los Estados Unidos con capacidad de HDI. El canal directo es más pequeño pero puede ser disruptivo porque las plataformas digitales recopilan datos de vuelo propietarios, y los tres canales son cada vez más complementarios. El tamaño del mercado de seguros de aviación general está respaldado por el papel continuo de los corredores junto con la expansión de los modelos de distribución delegada y directa.
Análisis Geográfico
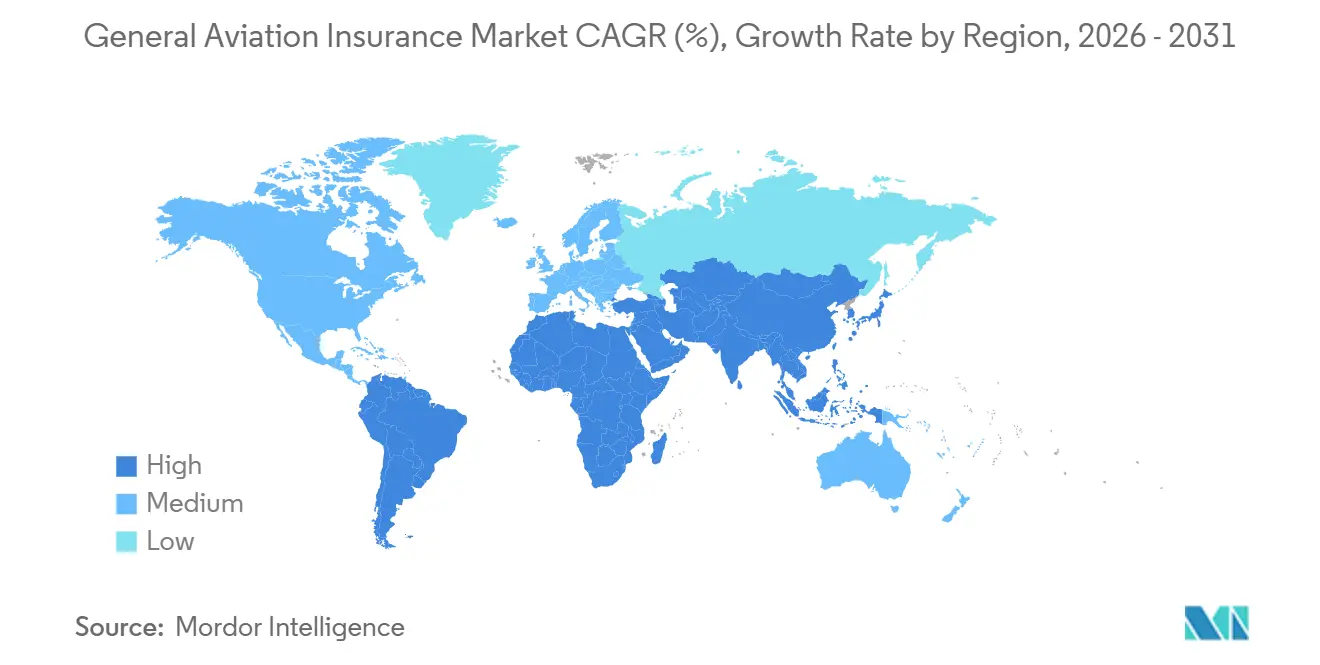
América del Norte representó el 79,32% de la participación del mercado de seguros de aviación general en 2025, convirtiéndola en el mercado regional dominante. La región se beneficia de la mayor flota de aeronaves civiles registradas y de una red madura de seguros y corredores. El registro de la FAA de los Estados Unidos contenía 296.986 aeronaves civiles tripuladas a julio de 2026. La actividad de vuelo de la aviación empresarial en América del Norte creció un 4,3% interanual en julio de 2026, mientras que los proveedores de propiedad fraccionada registraron un crecimiento del 10%. Canadá añade operaciones de recursos y servicios de uso intensivo de helicópteros, mientras que México está expandiendo su infraestructura de aviación privada. Europa sigue siendo el segundo bloque geográfico más grande, respaldado por los estándares de la EASA y el acceso a la capacidad especializada de Lloyd's. La actividad de vuelo europea disminuyó un 1,2% interanual en julio de 2026, principalmente en jets de gran cabina, lo que indica un período temporal de actividad más moderada.
Se proyecta que el tamaño del mercado de seguros de aviación general de Asia-Pacífico crecerá a una CAGR del 7,87% entre 2026 y 2031, la tasa más rápida entre los segmentos geográficos. El crecimiento está vinculado a la expansión de la flota, una base más amplia de operadores de alto patrimonio neto y ecosistemas de aviación más profundos en China, India, el Sudeste Asiático y Australia. Las salidas de jets empresariales en la región crecieron un 4,2% en 2025, con el Sudeste Asiático, India y Australia mostrando un crecimiento más rápido que el norte de Asia. La economía de baja altitud de China incluye aviación general, aeronaves no tripuladas y actividad de movilidad aérea urbana. La Administración de Aviación Civil de China valoró esta economía en 670.000 millones de CNY (93.000 millones de USD) en 2024 e indicó una trayectoria hacia los 3,5 billones de CNY (507.000 millones de USD) para 2035. La Ley de Aviación Civil revisada de China entró en vigor en julio de 2026 y se espera que aclare las responsabilidades de responsabilidad ante terceros. India exige cobertura de casco y responsabilidad para los operadores de aviación general con licencia, mientras que su capacidad aseguradora continúa dependiendo en gran medida de los mercados internacionales de reaseguro.
América del Sur, Oriente Medio y África representan bases de primas más pequeñas pero estratégicamente relevantes. Las salidas de jets empresariales en América Latina aumentaron un 8,9% en los últimos 12 meses hasta mediados de 2026, lideradas por Brasil y Colombia. Brasil combina aseguradoras nacionales con colocaciones internacionales, mientras que su dependencia del reaseguro limita la profundidad de la capacidad especializada disponible localmente. Oriente Medio incluye flotas corporativas de alto valor que requieren capacidad especializada. En África, las aeronaves humanitarias, agrícolas, de apoyo minero y corporativas tienen perfiles de riesgo distintos y fondos de primas más pequeños. Las salidas de jets empresariales en África crecieron un 10,1% en los últimos 12 meses hasta mediados de 2026. A medida que los operadores maduran y aumenta la conciencia sobre las necesidades de cobertura, estas regiones pueden contribuir más al mercado de seguros de aviación general.

Panorama Competitivo
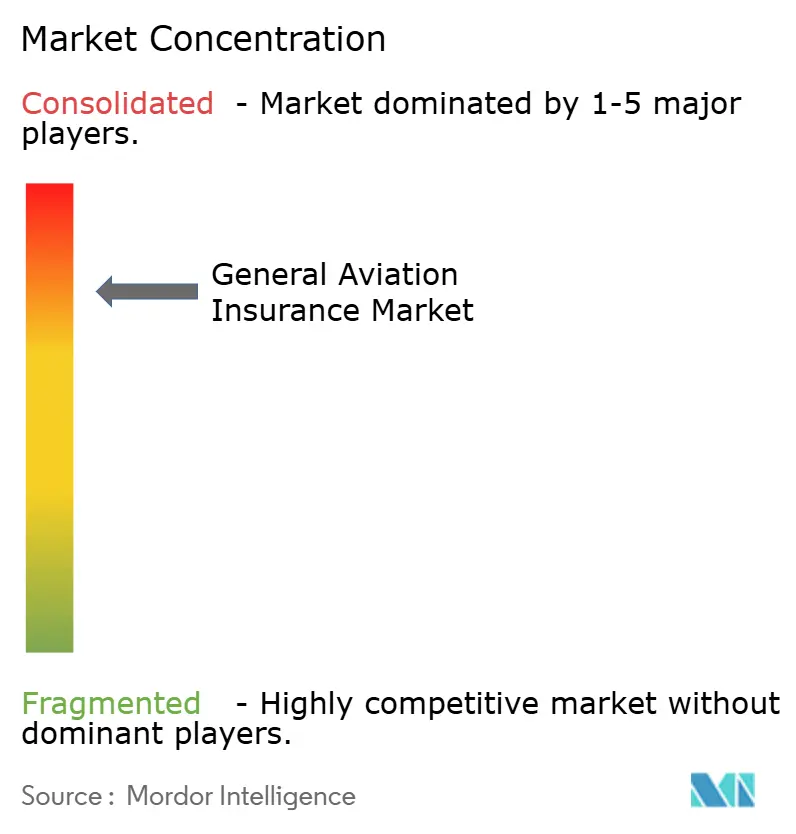
El mercado de seguros de aviación general está concentrado dentro de un campo de seguros global especializado. Global Aerospace, USAIG, Avemco y Old Republic Aerospace son especialistas establecidos con enfoque en los Estados Unidos. AIG, AXA XL, Allianz Commercial, Chubb y Berkshire Hathaway Specialty Insurance proporcionan una capacidad de balance más amplia. Munich Re y Swiss Re Corporate Solutions respaldan la capacidad como reaseguradores de aviación. Los participantes de Lloyd's, incluidos Tokio Marine HCC, Sompo International, QBE y Starr Insurance, proporcionan capacidad sindicada para riesgos personalizados y de límites elevados.
Chubb completó la adquisición de Catalyst Aviation Insurance en junio de 2024, añadiendo un agente general gestor de aviación general con sede en Melbourne que presta servicios en Australia y Nueva Zelanda. La transacción amplió la posición de suscripción de aviación regional de Chubb, donde la profundidad especializada local es limitada. TITAN Aerospace Insurance adquirió Ouzel Services en mayo de 2026, añadiendo experiencia en seguros de aviación y relaciones con clientes en FBOs, operadores y empresas de aviación. AIM y HDI ampliaron su programa a California en enero de 2026, lo que llevó el programa de cobertura a 48 estados de los Estados Unidos. Estos movimientos muestran que las aseguradoras y los agentes generales gestores se están expandiendo a través de adquisiciones, asociaciones de capacidad y mayor alcance geográfico.
Corredores como Lockton, Aon y WTW estructuran grandes cuentas corporativas y comerciales donde el diseño de la póliza puede importar tanto como el precio de la prima. La innovación en distribución está creando espacio para que los riesgos rutinarios se trasladen a modelos delegados y directos. Los productos basados en datos pueden ofrecer precios más personalizados donde el comportamiento del piloto y la actividad de vuelo están disponibles para el asegurador. Las posibles brechas son la protección basada en el uso para pilotos de temporada y la cobertura para operadores de eVTOL y de movilidad aérea avanzada.
Líderes de la Industria de Seguros de Aviación General
Global Aerospace
Starr Insurance Companies
American International Group, Inc.
Chubb Limited
Allianz Commercial
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: TITAN Aerospace Insurance (TAI), una subsidiaria de TITAN Aviation Fuels, adquirió Ouzel Services, una firma de seguros especializada en aviación con sede en Redding, California. La adquisición añade experiencia operativa en aviación y profundidad en las relaciones con clientes a la plataforma de TAI, ampliando su alcance en FBOs, operadores y empresas de aviación a nivel nacional y reforzando la posición de TAI como proveedor de servicios de aviación verticalmente integrado con capacidades de seguros.
- Abril de 2026: ForeFlight, una subsidiaria de Jeppesen y Boeing, lanzó ForeFlight Insurance Agency, una correduría de seguros con licencia para pilotos de aviación general, en asociación con Old Republic Aerospace. La plataforma permite la compra directa de seguros a través de una herramienta basada en web integrada en el flujo de trabajo de planificación de cabina de ForeFlight, cubriendo inicialmente seguros de aeronaves no propias para arrendatarios e instructores de vuelo certificados. Planeaba añadir seguros de propietarios de múltiples aseguradoras durante el verano de 2026 y contaba con licencias en 44 estados de los Estados Unidos en el momento del lanzamiento.
- Enero de 2026: Aerospace Insurance Managers (AIM) y HDI Global Insurance Company ampliaron su programa de cobertura de aviación general a California, llevando la presencia operativa de AIM a 48 estados de los Estados Unidos y cubriendo el casco y la responsabilidad de aeronaves pequeñas de placer y negocios, propietarios de hangares, FBOs y escuelas de vuelo a través de una red de más de 150 corredores y agentes. HDI respalda el programa con capacidad con calificación A+ de su balance del Grupo Talanx.
- Julio de 2025: AIM fue adquirida por Bishop Street Underwriters, fortaleciendo el balance y la infraestructura de suscripción del agente general gestor, al tiempo que refuerza su trayectoria a largo plazo como plataforma especializada de suscripción de aviación general en los Estados Unidos.


Alcance del Informe del Mercado Global de Seguros de Aviación General
| Casco y Daños Físicos |
| Responsabilidad Operativa |
| Especialidad y Auxiliares |
| Propietarios Privados y Recreativos |
| Operadores de Aviación Corporativa y Empresarial |
| Operadores Comerciales de Aviación General |
| Operadores de Formación, FBO y Servicios de Aviación General |
| Operadores Gubernamentales y de Servicio Público |
| Mercado Abierto Mediado por Corredores |
| Autoridad Delegada |
| Directo |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Casco y Daños Físicos | |
| Responsabilidad Operativa | ||
| Especialidad y Auxiliares | ||
| Por Usuario Final | Propietarios Privados y Recreativos | |
| Operadores de Aviación Corporativa y Empresarial | ||
| Operadores Comerciales de Aviación General | ||
| Operadores de Formación, FBO y Servicios de Aviación General | ||
| Operadores Gubernamentales y de Servicio Público | ||
| Por Canal de Distribución | Mercado Abierto Mediado por Corredores | |
| Autoridad Delegada | ||
| Directo | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en los seguros de aviación general?
Las incorporaciones a la flota, el aumento del valor de las aeronaves, la actividad de vuelo comercial y los requisitos de responsabilidad más amplios están impulsando el crecimiento.
¿Qué producto de seguro tiene la mayor participación?
El Casco y Daños Físicos lidera con el 49,18% de la participación del mercado de seguros de aviación general en 2025, respaldado por el aumento de los valores de reposición de aeronaves.
¿Qué grupo de usuarios finales está creciendo más rápido?
Los Operadores Comerciales de Aviación General lideran el crecimiento con una CAGR del 4,92% (2026–2031), impulsados por operaciones de chárter, evacuación médica, agrícolas, topografía y taxi aéreo.
¿Por qué están aumentando los costos de reparación de seguros de aviación?
Los materiales compuestos avanzados, la aviónica, la escasez de piezas y la capacidad de mantenimiento limitada están elevando los costos de reparación y el tiempo de inactividad de las aeronaves.
¿Qué canal de distribución lidera la cobertura de aviación general?
El Mercado Abierto Mediado por Corredores lidera con el 60,86% de las primas en 2025, mientras que la Autoridad Delegada está creciendo más rápido.
¿Qué región está creciendo más rápido?
Asia-Pacífico lidera con una CAGR del 7,87% (2026–2031), impulsada por la expansión de la flota y el crecimiento de la actividad de aviación de chárter, formación, baja altitud y especializada.
Última actualización de la página el:



