
Tamanho e Participação do Mercado de Infraestrutura de Gasodutos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.25 Trilhões de dólares |
| Tamanho do Mercado (2032) | 3.92 Trilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.81 % |
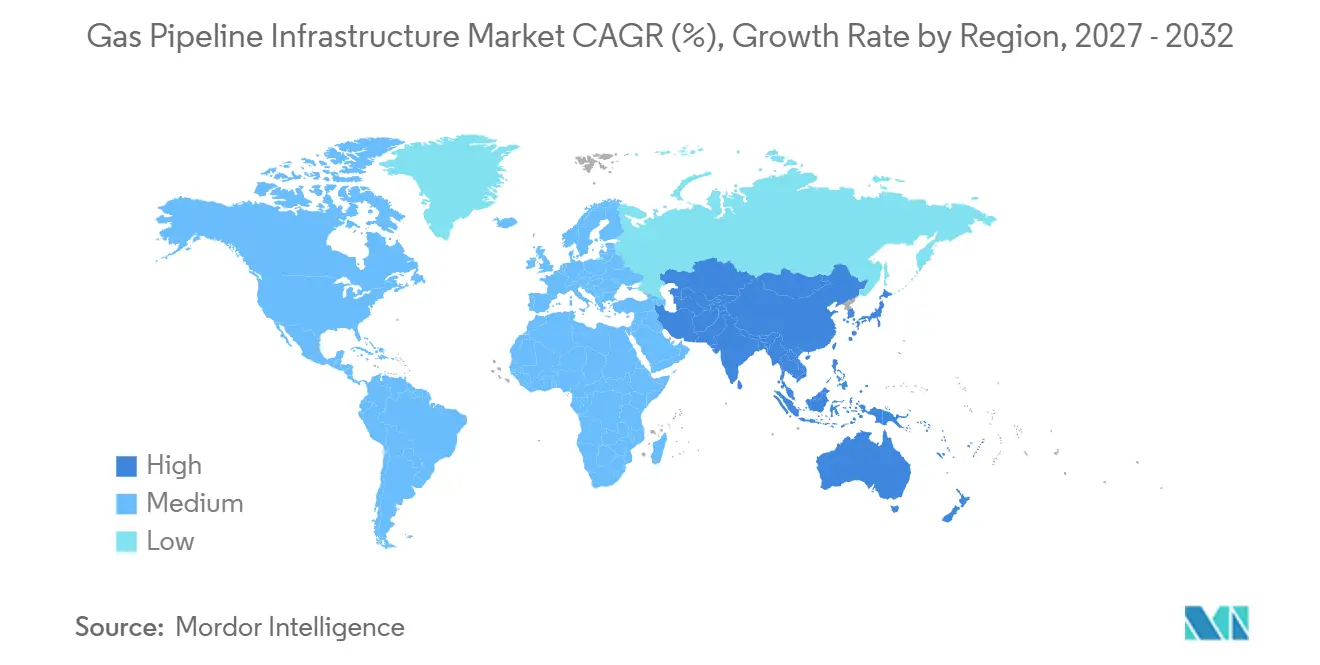
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
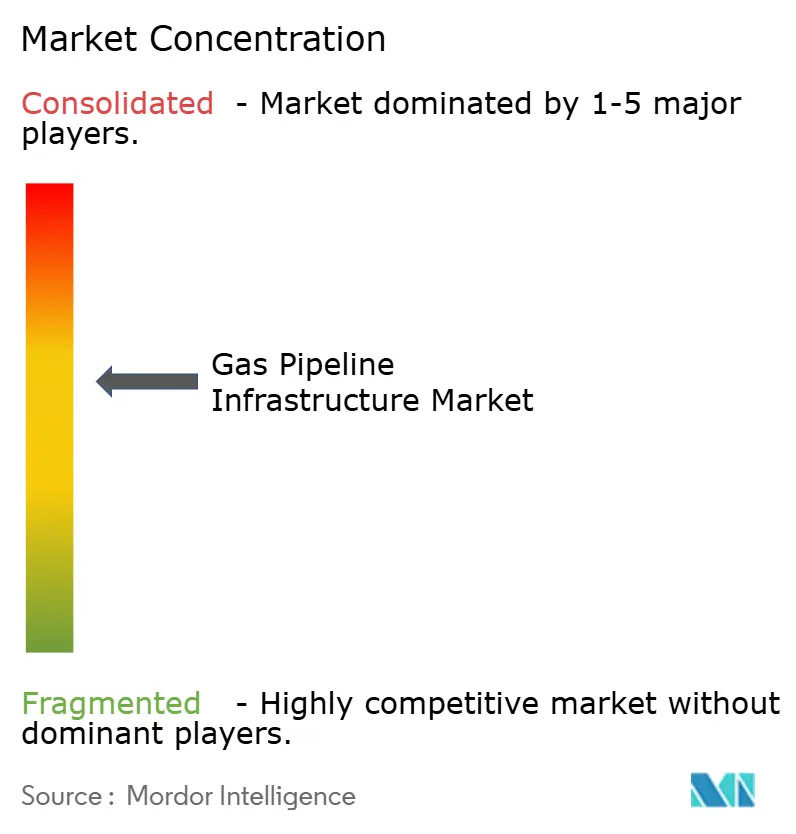
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Infraestrutura de Gasodutos por Mordor Intelligence
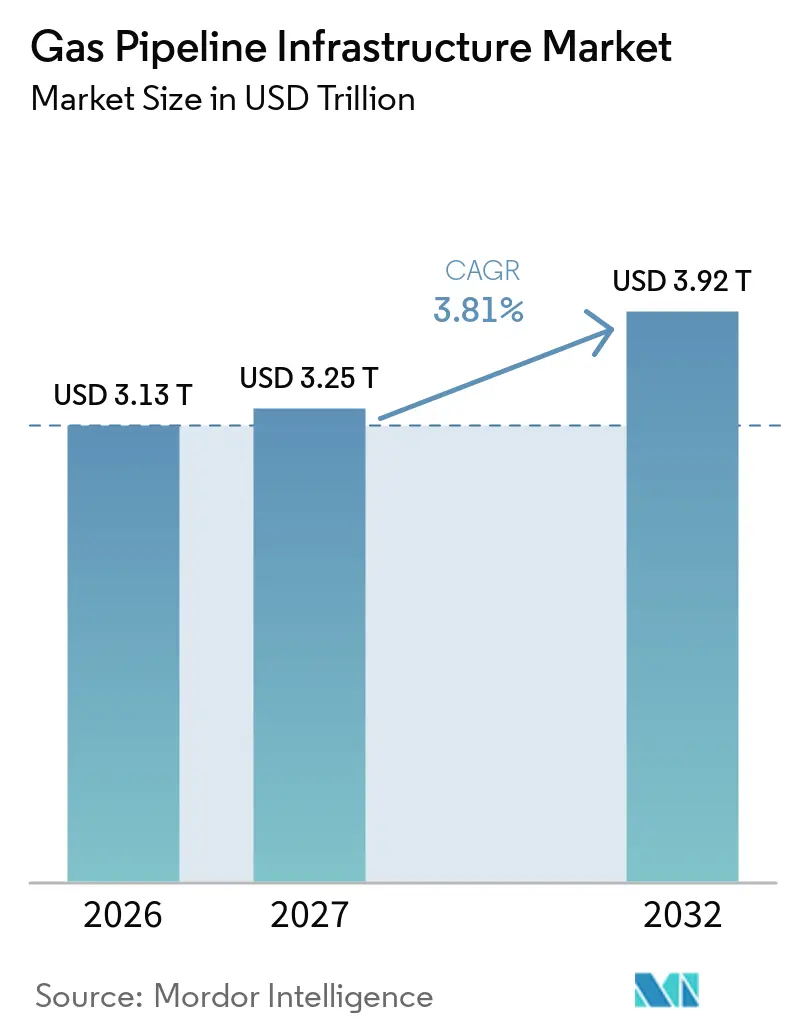
Espera-se que o tamanho do Mercado de Infraestrutura de Gasodutos aumente de 3,13 trilhões de USD em 2026 para 3,25 trilhões de USD em 2027 e atinja 3,92 trilhões de USD até 2032, crescendo a um CAGR de 3,81% no período de 2027 a 2032. O investimento está sendo apoiado por novos corredores de exportação de Gás Natural Liquefeito (GNL), substituição de redes de distribuição envelhecidas e expansão da rede de gás em economias emergentes. O mercado de infraestrutura de gasodutos também se beneficia de projetos que conectam campos offshore, terminais de importação e usinas de energia com os sistemas nacionais de transmissão. Os operadores estão priorizando expansões dentro das faixas de servidão existentes, pois esses projetos podem reduzir a exposição ao licenciamento e fazer melhor uso dos ativos estabelecidos. O planejamento para hidrogênio e biometano está alterando as especificações de equipamentos, enquanto os requisitos de relatórios de emissões e integridade digital estão aumentando as necessidades operacionais. As perspectivas permanecem expostas a atrasos no licenciamento, risco de eletrificação em mercados maduros, compatibilidade com tubulações legadas e necessidades de cibersegurança, embora a capacidade contratada e as concessões de longa duração possam reduzir o risco dos projetos.
Principais Conclusões do Relatório
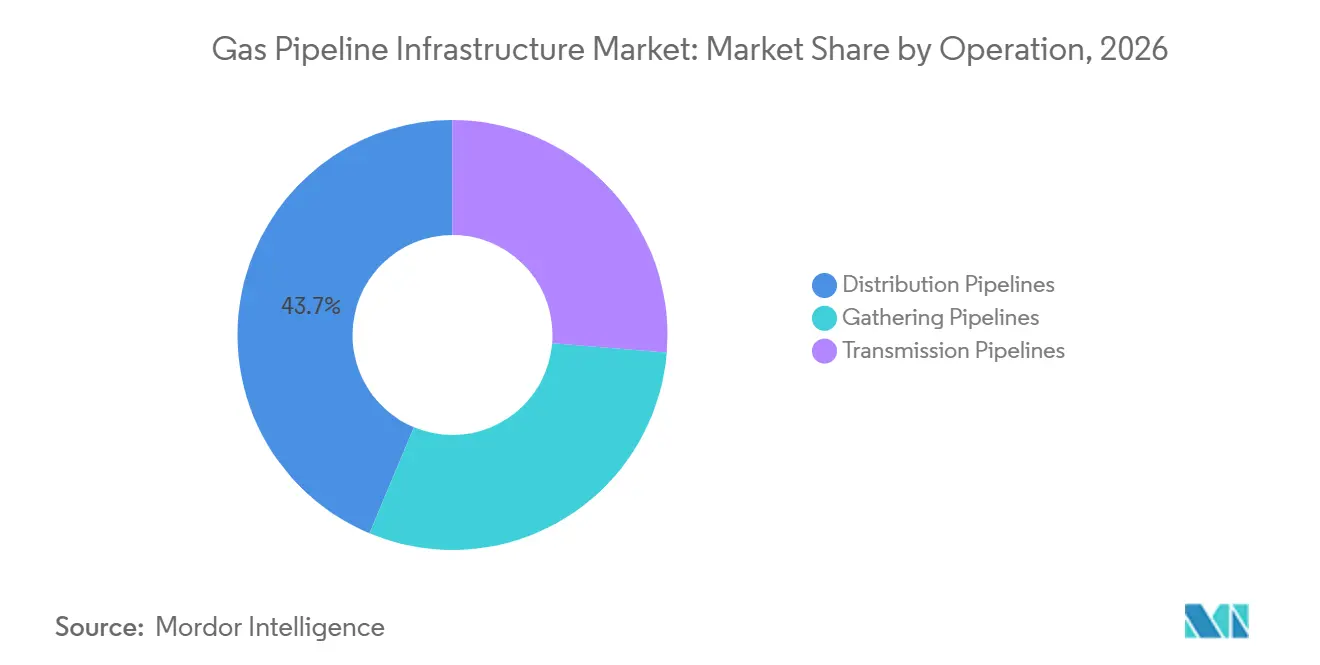
- Por operação, os Gasodutos de Distribuição detinham 43,7% da participação do mercado de infraestrutura de gasodutos em 2026, enquanto os Gasodutos de Transmissão têm previsão de crescer a um CAGR de 4,4% até 2032.
- Por aplicação, os Gasodutos Terrestres responderam por 87,3% da participação do mercado de infraestrutura de gasodutos em 2026, enquanto a Construção de Gasodutos de Gás Offshore tem previsão de crescer a um CAGR de 5,2% até 2032.
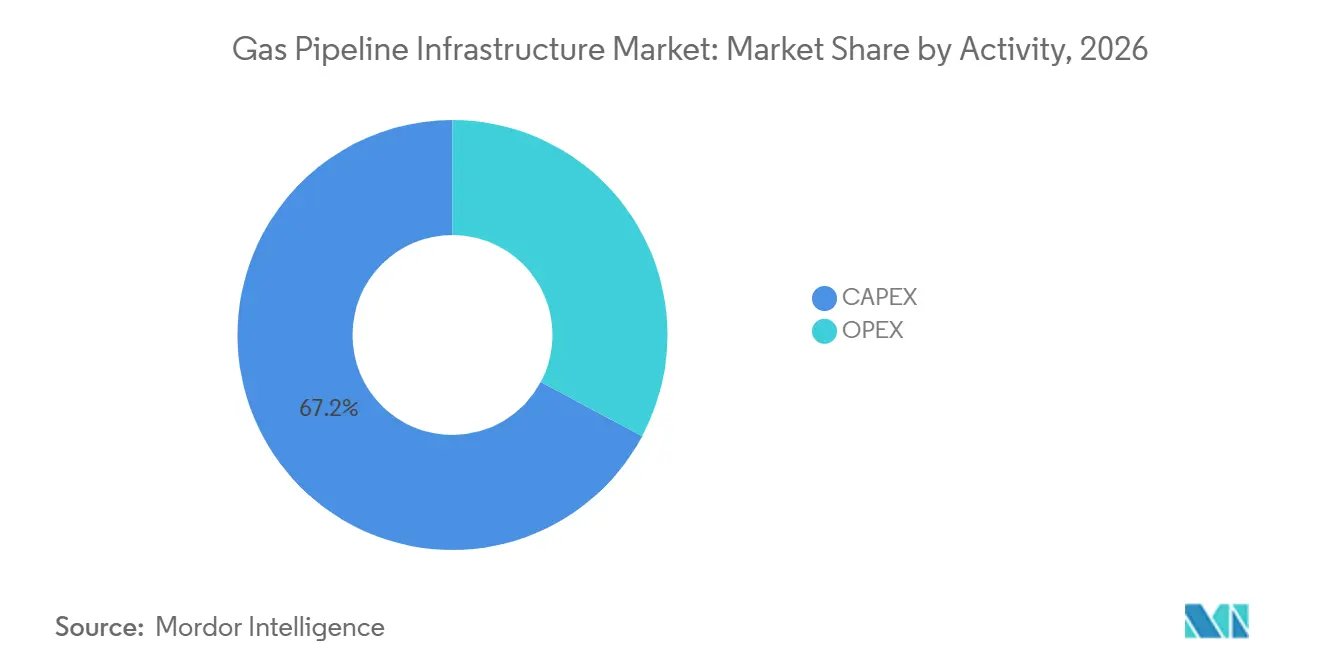
- Por atividade, as Despesas de Capital (CAPEX) responderam por 67,2% do tamanho do mercado de infraestrutura de gasodutos em 2026 e têm previsão de crescer a um CAGR de 4,8% até 2032.
- Por usuário final, os Operadores de Transmissão e Distribuição Midstream detinham 37,6% de participação em 2026, enquanto a Geração de Energia tem previsão de crescer a um CAGR de 4,6% até 2032.
- Por geografia, a América do Norte detinha 33,7% de participação em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 5,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Gasodutos Vinculada à Exportação de GNL | +1.2% | Global, concentrada na América do Norte, Oriente Médio e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Substituição de Redes Envelhecidas e Modernização da Segurança | +0.7% | América do Norte e Europa, com ganhos iniciais no Japão e na Coreia do Sul | Médio prazo (2 a 4 anos) |
| Expansão da Rede de Gás em Economias Emergentes | +0.7% | Ásia-Pacífico, com transbordamento para o Oriente Médio, África e América do Sul | Longo prazo (≥ 4 anos) |
| Reconversão de Redes para Hidrogênio e Biometano | +0.4% | União Europeia, Austrália e Canadá | Longo prazo (≥ 4 anos) |
| Adoção de Medição de Metano e Integridade Digital | +0.3% | América do Norte e União Europeia, expandindo-se para o Oriente Médio | Médio prazo (2 a 4 anos) |
| Projeto de Gasodutos Multimolecular para Opcionalidade de Ativos | +0.2% | Global, com atividade inicial na Europa, nos Estados Unidos e no Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Gasodutos Vinculada à Exportação de GNL
Os projetos de exportação de GNL estão sustentando a demanda de curto prazo por linhas de transmissão de alta pressão. A Administração de Informações de Energia dos EUA espera que as exportações de GNL dos EUA atinjam 17,0 bilhões de pés cúbicos por dia (Bcf/d) em 2026 e reportou 44,9 Bcf/d de capacidade de gasodutos em desenvolvimento para 2026 e 2027 no Texas e na Louisiana.[1] Esses projetos conectam regiões de produção de gás com terminais de liquefação, de modo que as adições de capacidade estão vinculadas a compromissos definidos de transporte e exportação. A ADNOC Gas concedeu 2,1 bilhões de USD em janeiro de 2025 para instalações que incluem um gasoduto de transmissão de 1.154,7 quilômetros para o projeto Ruwais LNG.[2] O México também está se tornando um corredor de trânsito e plataforma de exportação de GNL, o que amplia a demanda por conexões transfronteiriças de gás de alimentação. Esse portfólio de projetos oferece aos contratantes e fornecedores de tubulações visibilidade sobre onde a capacidade tem compromissos com clientes antes do início da construção no mercado de infraestrutura de gasodutos.
Substituição de Redes Envelhecidas e Modernização da Segurança
Os programas de substituição estão gerando trabalho menos exposto a variações nos preços de commodities do que a construção em campo virgem. A Administração de Segurança de Dutos e Materiais Perigosos (PHMSA) mantém um inventário público de infraestrutura de distribuição de maior risco e descreve a substituição como uma prioridade contínua de segurança de gasodutos.[3] A CenterPoint Energy alocou 55 milhões de USD em 2025 para a fase final de um programa de 16 anos em Ohio que substituiu mais de 850 milhas de tubulações envelhecidas.[4] A NYSEG e a RG&E reportaram mais de 300 milhões de USD em gastos com infraestrutura de gás desde 2023 e mais de 100 milhas de substituição de rede principal. Os materiais modernos de substituição podem suportar futuras opções de mistura de gás quando selecionados e qualificados para esse serviço. O mercado de infraestrutura de gasodutos, portanto, possui uma base de receita recorrente ao lado de seus projetos de construção de maior porte.
Expansão da Rede de Gás em Economias Emergentes
As economias emergentes continuam a adicionar gasodutos onde as redes de gás permanecem incompletas. A Índia identificou uma lacuna de infraestrutura de 67 bilhões de USD e a necessidade de quase 9.630 milhas adicionais de gasodutos até 2030, com base no rascunho de entrada. A Indian Oil Corp. comprometeu INR 24,49 bilhões, equivalentes a 256 milhões de USD, para um gasoduto de 424,65 quilômetros de Kochi a Thoothukudi em setembro de 2026, com base no rascunho de entrada. O projeto de 431 quilômetros Lô B–Ô Môn do Vietnã iniciou a produção de tubos de aço offshore em outubro de 2025 e tem como meta o primeiro gás no final de 2026. Novas usinas de energia, terminais de importação e conexões industriais domésticas criam demanda tanto por capacidade de transmissão quanto de distribuição. Os planos nacionais de energia conferem a muitos desses projetos apoio político além de seu propósito comercial. Isso sustenta uma base geográfica mais ampla para o mercado de infraestrutura de gasodutos e oferece aos fornecedores acesso a mais programas nacionais de aquisição.
Reconversão de Redes para Hidrogênio e Biometano
O planejamento de infraestrutura europeia considera cada vez mais o metano, o hidrogênio e o gás renovável dentro da mesma rede. A Rede Europeia de Operadores de Sistemas de Transmissão de Gás (ENTSOG) afirma que o metano e o hidrogênio permanecem portadores de energia importantes em seus cenários de emissões líquidas zero até 2050. Uma revisão científica de 2025 citou 5,2 bilhões de metros cúbicos de produção europeia de biometano provenientes de 1.548 plantas em 2024. A ENNOH e a ENTSOG publicaram critérios para avaliar se a infraestrutura de gás natural pode ser reconvertida. Os operadores que consideram válvulas, vedações, compressores e compatibilidade de materiais durante as atualizações têm mais flexibilidade do que os operadores que adiam essas escolhas. A atividade de reconversão pode estender o uso econômico de ativos selecionados, ao mesmo tempo em que cria necessidade de trabalhos de engenharia, testes e interconexão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atrasos no Licenciamento e na Licença Social | -0.5% | América do Norte e União Europeia, especialmente em corredores de alta densidade e territórios indígenas | Curto prazo (≤ 2 anos) |
| Risco de Ativos Encalhados por Eletrificação e Energias Renováveis | -0.5% | América do Norte, Europa, Austrália, Coreia do Sul e Japão | Longo prazo (≥ 4 anos) |
| Restrições de Fragilização por Hidrogênio e Compatibilidade de Mistura | -0.3% | Global, especialmente em linhas de transmissão de aço de alta resistência na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Exposição à Cibersegurança em Tecnologia Operacional Legada | -0.2% | Global, com exposição particular na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Atrasos no Licenciamento e na Licença Social
O licenciamento pode atrasar a construção de gasodutos mesmo quando os clientes e o financiamento estão disponíveis. Um relatório do Conselho Nacional de Petróleo publicado pelo Departamento de Energia dos EUA afirmou que os prazos de gasodutos interestaduais podem ultrapassar 4 anos desde a solicitação até a autorização de construção. A revisão ambiental, as licenças estaduais, o acesso à terra e os processos de consulta podem seguir cronogramas separados. Isso eleva os custos por meio de inflação, encargos financeiros e remobilização de contratantes. Também favorece expansões dentro de corredores existentes, pois as faixas de servidão estabelecidas podem reduzir alguns requisitos relacionados ao traçado. Os patrocinadores de projetos precisam de engajamento antecipado com reguladores, comunidades e proprietários de terras afetados para limitar a incerteza de cronograma.
Risco de Ativos Encalhados por Eletrificação e Energias Renováveis
A eletrificação pode reduzir o volume de gás transportado em áreas onde os sistemas de distribuição carregam altos custos fixos. Um estudo de 2025 publicado no Scientific Reports constatou que a eletrificação não coordenada poderia aumentar as contas médias de gás para os clientes que não se eletrificam à medida que o número de clientes diminui. Essa dinâmica pode pressionar os valores dos ativos das concessionárias e as futuras decisões de extensão de rede. Os operadores podem reduzir a exposição limitando a expansão de distribuição em campo virgem em áreas com alta perspectiva de eletrificação. Os investimentos em transmissão com demanda industrial, de energia ou de GNL contratada têm um perfil de risco diferente das adições de distribuição local. O tratamento regulatório da depreciação e da recuperação de ativos permanecerá central para o planejamento de capital em sistemas de gás maduros.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Operação:
Gasodutos de Distribuição Lideram os Gastos Enquanto a Transmissão Ganha ImpulsoOs Gasodutos de Distribuição detinham 43,7% dos gastos globais em 2026, apoiados por trabalhos regulamentados de substituição e expansão de rede. A categoria inclui redes locais que entregam gás de redes de alta pressão a usuários comerciais, industriais e residenciais. América do Norte, Europa, Japão e Coreia do Sul possuem grandes sistemas instalados que requerem investimento contínuo em integridade. Os programas de segurança da Administração de Segurança de Dutos e Materiais Perigosos (PHMSA) e requisitos regionais comparáveis sustentam gastos plurianuais em projetos de substituição. Os Gasodutos de Coleta conectam áreas de produção com instalações de processamento e permanecem vinculados à atividade upstream. Sua demanda é mais sensível aos gastos de capital dos produtores do que os trabalhos de distribuição. O investimento em distribuição é mais estável porque as concessionárias devem manter um serviço confiável e cumprir obrigações de segurança pública. Essa estabilidade confere ao mercado de infraestrutura de gasodutos uma base considerável de trabalho recorrente. As concessionárias também precisam coordenar os trabalhos de substituição com o acesso às vias públicas, o atendimento ao cliente e os requisitos locais de segurança. Essas restrições práticas favorecem contratantes capazes de entregar trabalho de forma consistente em muitos locais de pequeno porte.
Os Gasodutos de Transmissão têm previsão de registrar um CAGR de 4,4% até 2032. Essas linhas de longa distância são centrais para projetos de gás de alimentação de GNL, comércio transfronteiriço e grandes conexões de energia ou industriais. A Administração de Informações de Energia dos EUA reportou capacidade planejada significativa no Texas e na Louisiana para 2026 e 2027, onde novas linhas se destinam a atender à infraestrutura de exportação de GNL. China e Índia também possuem grandes programas de transmissão no rascunho de entrada. O looping em corredor e as adições de compressão estão se tornando uma opção importante porque adicionam capacidade sem criar um traçado completamente novo. A TC Energy reportou aproximadamente CAD 1,1 bilhão em instalações de expansão em corredor para seu Sistema NGTL em dezembro de 2025. Essa abordagem pode encurtar os prazos de desenvolvimento e reduzir a exposição a desafios de terra e licenciamento. As linhas de coleta continuam a atender ao desenvolvimento de novos campos, mas suas perspectivas estão mais vinculadas à economia upstream. Os diferentes perfis dos 3 tipos de operação criam espaço para operadores com ativos de distribuição regulamentados e capacidade de transmissão contratada no mercado de infraestrutura de gasodutos. Os fabricantes de tubulações também podem se beneficiar de pedidos de substituição e demanda por transmissão de grande diâmetro ao mesmo tempo.

Por Aplicação:
Redes Terrestres Mantêm Escala Enquanto Projetos Offshore Adicionam Demanda TécnicaOs Gasodutos Terrestres representaram 87,3% dos gastos globais em 2026. Sua escala reflete o amplo alcance dos sistemas de distribuição, linhas de coleta e rotas de transmissão de longa distância em terra. A construção terrestre conecta bacias produtoras com plantas de processamento, cidades, centros industriais, locais de armazenamento e terminais de GNL. É também o cenário da maioria dos programas de substituição por segurança em economias maduras. Os requisitos de tubulação de linha, controles de soldagem e testes de pressão permanecem importantes para a qualidade do projeto. Os corredores de transporte existentes podem tornar os projetos terrestres em campo marrom mais práticos do que novos traçados. Índia e China contribuem para a demanda de construção terrestre à medida que suas redes nacionais de gás se expandem. A categoria permanece central para o setor de infraestrutura de gasodutos porque abrange o maior número de conexões de uso final. As condições locais de construção, o acesso à terra e os controles ambientais podem variar significativamente entre os projetos. Os contratantes precisam gerenciar essas diferenças mantendo padrões consistentes de segurança e materiais.
A Construção de Gasodutos de Gás Offshore tem previsão de crescer a um CAGR de 5,2% até 2032. Esse segmento atende a campos de águas profundas, centros de produção offshore, terminais costeiros e conexões transoceânicas. A Saipem recebeu um contrato de 1,5 bilhão de USD em setembro de 2025 para a Fase 3 do desenvolvimento Sakarya da Turquia, incluindo um gasoduto de exportação de gás de 183 quilômetros e 24 polegadas instalado em profundidades de água de até 2.200 metros. A Allseas e a Boskalis receberam um contrato de EUR 1,2 bilhão em julho de 2025 para o gasoduto de gás offshore YT2 de 232 quilômetros de Taiwan. Esses projetos necessitam de embarcações especializadas, engenharia submarina e equipes de instalação experientes no mercado de infraestrutura de gasodutos. O número limitado de contratantes com capacidade de lançamento de dutos em águas profundas pode fortalecer os preços para trabalhos complexos. Os desenvolvimentos offshore também estão frequentemente vinculados a objetivos nacionais de segurança de abastecimento, o que pode apoiar a continuidade dos projetos. Essas condições distinguem o segmento da construção terrestre de maior volume. Os contratos offshore também podem trazer prazos de engenharia mais longos porque os levantamentos de rotas e o planejamento de instalação começam muito antes do início do lançamento de dutos. Isso eleva o valor da experiência do contratante e do agendamento confiável de embarcações.
Por Atividade:
As Despesas de Capital Mantêm a Maior Posição de GastosO CAPEX respondeu por 67,2% do tamanho do mercado de infraestrutura de gasodutos em 2026. Esses gastos cobrem a construção de gasodutos, compressores, estações, interconexões e outros ativos necessários antes do início da operação. A concentração reflete a expansão de redes em campo virgem na Ásia-Pacífico e projetos de transmissão relacionados ao Gás Natural Liquefeito (GNL) na América do Norte. Grandes projetos requerem investimento substancial antes de gerar receita tarifária ou de transporte. O CAPEX também inclui iniciativas de substituição onde sistemas antigos devem ser desativados e reconstruídos. A escala dessa atividade mostra que a construção permanece mais importante do que a manutenção de rotina no mix de gastos atual. Também expõe os operadores a riscos de inflação, licenciamento e execução durante o período de desenvolvimento. A capacidade contratada pode reduzir esse risco ao garantir compromissos dos clientes antes das decisões finais de investimento. O financiamento permanece mais direto onde os projetos têm usuários identificados, termos tarifários transparentes e datas de entrada em operação definidas. Isso é particularmente importante para grandes sistemas transfronteiriços e conectados ao GNL no mercado de infraestrutura de gasodutos.
O CAPEX tem previsão de crescer a um CAGR de 4,8% até 2032, mais rápido do que os gastos totais. A Enbridge divulgou um backlog de capital garantido de 29 bilhões de USD em março de 2025, incluindo 2 bilhões de USD em investimentos de confiabilidade do Mainline e uma expansão de compressão em campo marrom no T-North. Os projetos em campo marrom podem oferecer menor risco de execução porque se baseiam em sistemas e relacionamentos com clientes estabelecidos. O OPEX representou os 32,8% restantes dos gastos em 2026. Inclui inspeção, gestão de integridade, manutenção de compressores e atualizações de sistemas de controle. Os requisitos de relatórios de metano e detecção de vazamentos estão aumentando a necessidade de atividades de monitoramento e reparo. Com o tempo, a base instalada de gasodutos mais novos adicionará às necessidades rotineiras de OPEX. Portanto, espera-se que o mercado de infraestrutura de gasodutos mantenha uma alta participação de construção enquanto constrói uma base maior de gastos digitais e de integridade. Os operadores precisarão equilibrar o investimento em novas construções com a manutenção dos ativos já em operação. Isso tornará a relação entre CAPEX e OPEX mais importante à medida que a rede instalada se expande.
Por Usuário Final:
Operadores Midstream Lideram a Demanda Enquanto a Geração de Energia AceleraOs Operadores de Transmissão e Distribuição Midstream detinham 37,6% da demanda de usuários finais em 2026. Esses operadores conectam produtores, sistemas de processamento, instalações de armazenamento, terminais de importação, usinas de energia, usuários industriais e empresas de distribuição local. Sua posição lhes confere exposição à demanda em vários grupos de clientes, e não em um único setor de uso final. Tarifas de longa duração, acordos de transporte garantido e retornos regulamentados podem apoiar as decisões de investimento. Os Produtores de Petróleo e Gás Upstream utilizam sistemas de coleta para mover a produção para redes de processamento e transporte. Os usuários Industriais e de Manufatura necessitam de fornecimento confiável para calor de processo e matéria-prima. As Concessionárias Residenciais e Comerciais dependem da capacidade de distribuição local, mas enfrentam risco de eletrificação mais direto em alguns locais. Essa estrutura sustenta uma ampla base de clientes para o mercado de infraestrutura de gasodutos. Também significa que o planejamento de capacidade deve levar em conta diferentes perfis de carga entre produtores, concessionárias, plantas industriais e usinas de energia. As redes de longa distância têm valor particular onde podem conectar vários desses pontos de demanda no mercado de infraestrutura de gasodutos.
A Geração de Energia tem previsão de crescer a um CAGR de 4,6% até 2032. As usinas de energia a gás requerem fornecimento confiável por gasoduto, particularmente onde o gás é utilizado para geração flexível ou de base. O crescimento é apoiado pela substituição do carvão em algumas regiões maduras e pelo desenvolvimento de nova capacidade no Sul e Sudeste Asiático. A TC Energy afirmou que as propostas em um processo de temporada aberta da Columbia Gas Transmission em janeiro de 2026 atingiram 1,5 Bcf/d, em comparação com 0,5 Bcf/d oferecidos, com a demanda de energia relacionada a data centers entre os impulsionadores. Essa demanda pode criar novos requisitos de conexão próximos a grandes campi de energia. Os operadores que podem fornecer conexões oportunas e capacidade firme podem estar melhor posicionados para atender a esse grupo de clientes. A demanda residencial e comercial permanece relevante, embora enfrente mudanças de longo prazo à medida que a eletrificação de edifícios avança. Os usuários industriais permanecem importantes porque suas necessidades de combustível e matéria-prima são mais difíceis de substituir no curto prazo. As conexões de energia podem exigir desenvolvimento oportuno porque os projetos de demanda de eletricidade frequentemente têm cronogramas fixos de comissionamento. Isso pode beneficiar sistemas de gasodutos com capacidade disponível ou opções práticas de expansão.
Análise Geográfica
Mercado de Infraestrutura de Gasodutos da América do Norte
A América do Norte deteve 33,7% dos gastos globais em 2026. A região é apoiada por infraestrutura de exportação de GNL, grandes bacias produtoras e extensos sistemas de distribuição regulamentados. Texas e Louisiana respondem por mais de 85% das adições de capacidade planejadas nos EUA para 2026 e 2027, de acordo com a Administração de Informações de Energia (EIA). O Canadá acrescenta demanda por meio de corredores de GNL na costa oeste e expansão de ativos de transmissão já estabelecidos. Os projetos interestaduais dos EUA continuam sendo moldados pela análise de certificação federal e pelos requisitos de licenciamento.
Mercado de Infraestrutura de Gasodutos da Ásia-Pacífico
Prevê-se que a Ásia-Pacífico cresça a um CAGR de 5,1% até 2032, a taxa regional mais rápida no mercado de infraestrutura de gasodutos. China, Índia, Indonésia, Vietnã e Tailândia estão expandindo seus sistemas de gás para conectar produção, capacidade de importação, geração de energia e demanda industrial. O rascunho de entrada identifica aproximadamente 22.000 quilômetros de construção ativa na China e 15.000 quilômetros na Índia. O projeto Lô B–Ô Môn do Vietnã evidencia atividade offshore e vinculada à geração de energia na região. Esse conjunto de programas nacionais amplia a base de oportunidades para o mercado de infraestrutura de gasodutos.
Mercado de Infraestrutura de Gasodutos da Europa, Oriente Médio e América do Sul
A Europa está concentrando seus esforços na reconversão de redes, na preparação para o hidrogênio e em rotas alternativas de abastecimento. A ENTSOG continua a incluir metano e hidrogênio nos cenários de trajetória para emissões líquidas zero. A América do Sul está emergindo por meio do corredor Vaca Muerta na Argentina, enquanto o Oriente Médio é impulsionado por projetos apoiados pelo Estado, como a infraestrutura de GNL de Ruwais. Essas regiões podem oferecer trabalhos de longa duração, mas apresentam condições distintas de licenciamento, conteúdo local e financiamento.
Cenário Competitivo
O mercado de infraestrutura de gasodutos é moderadamente consolidado entre os operadores de transmissão e mais fragmentado entre os contratantes e fornecedores. Enbridge, TC Energy, Kinder Morgan, Williams, Energy Transfer, Snam, Enagás, GAIL, Gazprom, Pembina, APA Group e National Gas operam ou gerenciam importantes ativos de gasodutos em seus respectivos mercados. No mercado de infraestrutura de gasodutos, suas vantagens incluem faixas de servidão estabelecidas, aprovações regulatórias, dados operacionais e acordos de transporte de longo prazo. O backlog garantido da Enbridge em 2025 incluiu investimento em confiabilidade do Mainline e a expansão em campo marrom do T-North. A TC Energy também reportou forte interesse em capacidade adicional associada à demanda de energia em 2026.
A concorrência na construção é liderada por empresas com capacidade de engenharia, aquisição, instalação e comissionamento. Saipem, TechnipFMC, Subsea 7, JGC, Bechtel e McDermott competem por grandes projetos, enquanto o trabalho offshore dá mais peso ao acesso a embarcações e à experiência em águas profundas. A adjudicação da Fase 3 do Sakarya pela Saipem seguiu trabalhos anteriores no mesmo campo e demonstra o valor da experiência em projetos complexos. A Allseas e a Boskalis garantiram o projeto Taiwan YT2 em 2025, outro exemplo de contratação offshore especializada. Tenaris, Vallourec e Nippon Steel competem em tubulação de linha de alta especificação.
A qualificação de materiais, a confiabilidade de entrega e a conformidade com normas como a API 5L moldam a concorrência entre fornecedores. Os serviços de integridade digital adicionam um campo separado em torno de detecção de vazamentos, análise de controle supervisório e aquisição de dados, e monitoramento de metano. Os operadores estão direcionando capital para contratos e expansões dentro de corredores existentes sempre que possível. Essa abordagem apoia uma seleção de projetos mais disciplinada em todo o mercado de infraestrutura de gasodutos.
Líderes do Setor de Infraestrutura de Gasodutos
-
Gazprom PJSC
-
Kinder Morgan Inc.
-
Enbridge Inc.
-
China National Petroleum Corporation
-
GAIL (India) Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Infraestrutura de Gasodutos Empresas cobertas neste relatório
- APA Group
- Bechtel Corporation
- China National Petroleum Corporation
- Enagás S.A.
- Enbridge Inc.
- Energy Transfer LP
- GAIL (India) Limited
- Gazprom PJSC
- JGC Corporation
- Kinder Morgan Inc.
- McDermott International, Ltd.
- National Gas
- Nippon Steel Corporation
- Pembina Pipeline Corporation
- Saipem S.p.A.
- Snam S.p.A.
- Subsea 7 S.A.
- TC Energy Corporation
- TechnipFMC plc
- Tenaris S.A.
- Vallourec S.A.
- Williams Companies
Desenvolvimentos industriais recentes em Mercado de Infraestrutura de Gasodutos
- Maio de 2026: A Administração de Informações de Energia dos EUA reportou que o Texas e a Louisiana respondem por mais de 85% das adições de capacidade planejadas de gasodutos de gás natural nos EUA programadas para 2026 e 2027. As adições destinam-se a conectar o fornecimento de gás natural com projetos de exportação de GNL, ilustrando a importância da demanda de gás de alimentação na Costa do Golfo.
- Maio de 2026: A NYSEG e a Rochester Gas and Electric divulgaram mais de 300 milhões de USD investidos em infraestrutura de gás desde 2023. Seu Programa de Substituição de Infraestrutura havia substituído mais de 100 milhas de rede principal por materiais projetados para fornecer mais de 60 anos de vida útil, apoiando a conformidade contínua com os padrões de segurança em evolução da PHMSA.
- Fevereiro de 2026: A TC Energy reportou que as propostas na temporada aberta da Columbia Gas Transmission de janeiro de 2026 totalizaram 1,5 Bcf/d, em comparação com 0,5 Bcf/d de capacidade oferecida. A empresa identificou o crescimento da carga de geração de energia proveniente de data centers em Indiana, Illinois, Iowa e Dakota do Sul como principal impulsionador de demanda. A potencial expansão faz parte do programa anual de despesas de capital líquidas de 6 bilhões de USD da TC Energy até 2030.
- Outubro de 2025: A PV GAS PIPE iniciou a produção de 32.756 toneladas de tubos de aço para a seção offshore do gasoduto Lô B–Ô Môn, de 431 quilômetros e 1,27 bilhão de USD. A produção tinha como meta a conclusão até março de 2026, e o primeiro gás é esperado para o final de 2026.
Escopo do Relatório Global do Mercado de Infraestrutura de Gasodutos
A infraestrutura de gasodutos é uma rede interconectada de tubos de aço de alta resistência ou plástico, estações de compressão e instalações de armazenamento utilizadas para transportar gás natural de forma segura e econômica desde os locais de produção e poços até plantas de processamento e mercados de uso final.
O mercado global de infraestrutura de gasodutos é segmentado por operação, aplicação, atividade, usuário final e geografia. Por operação, o mercado é segmentado em gasodutos de coleta, gasodutos de transmissão e gasodutos de distribuição. Por aplicação, o mercado é segmentado em terrestre e offshore. Por atividade, o mercado é segmentado em despesas de capital (CAPEX) e despesas operacionais (OPEX). Por usuário final, o mercado é segmentado em produtores upstream de petróleo e gás, operadores de transmissão e distribuição midstream, geração de energia, industrial e manufatura, concessionárias residenciais e comerciais e outros usuários finais. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de infraestrutura de gasodutos em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram fornecidos com base em valor (USD).
Visão geral da segmentação
| Gasodutos de Coleta |
| Gasodutos de Transmissão |
| Gasodutos de Distribuição |
| Terrestre |
| Offshore |
| CAPEX |
| OPEX |
| Produtores Upstream de Petróleo e Gás |
| Operadores de Transmissão e Distribuição Midstream |
| Geração de Energia |
| Industrial e Manufatura |
| Concessionárias Residenciais e Comerciais |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Operação | Gasodutos de Coleta | |
| Gasodutos de Transmissão | ||
| Gasodutos de Distribuição | ||
| Por Aplicação | Terrestre | |
| Offshore | ||
| Por Atividade | CAPEX | |
| OPEX | ||
| Por Usuário Final | Produtores Upstream de Petróleo e Gás | |
| Operadores de Transmissão e Distribuição Midstream | ||
| Geração de Energia | ||
| Industrial e Manufatura | ||
| Concessionárias Residenciais e Comerciais | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para a infraestrutura global de gasodutos?
O mercado global de infraestrutura de gasodutos tem previsão de crescer a um CAGR de 3,81% de 2027 a 2032 e atingir 3,92 trilhões de USD até 2032.
Qual tipo de operação detém a maior participação?
Os Gasodutos de Distribuição detinham 43,7% dos gastos em 2026, apoiados por substituição regulamentada e investimento em redes locais.
Qual aplicação de gasoduto está crescendo mais rapidamente?
A Construção de Gasodutos de Gás Offshore tem previsão de crescer a um CAGR de 5,2% até 2032, apoiada por desenvolvimentos em campos de águas profundas e conexões costeiras.
Por que os projetos de GNL são importantes para o investimento em gasodutos?
Os terminais de GNL requerem gasodutos de gás de alimentação que conectam áreas de produção com a capacidade de liquefação, incluindo projetos planejados no Texas e na Louisiana.
Qual região tem o crescimento previsto mais rápido?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 5,1% até 2032, impulsionada pela expansão nacional da rede de gás na China, Índia, Indonésia, Vietnã e Tailândia.
Quais são os principais riscos enfrentados pelos operadores de gasodutos?
Atrasos no licenciamento, risco de ativos relacionado à eletrificação, compatibilidade com hidrogênio e cibersegurança de tecnologia operacional são os principais riscos discutidos neste relatório.