
ガスパイプラインインフラ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
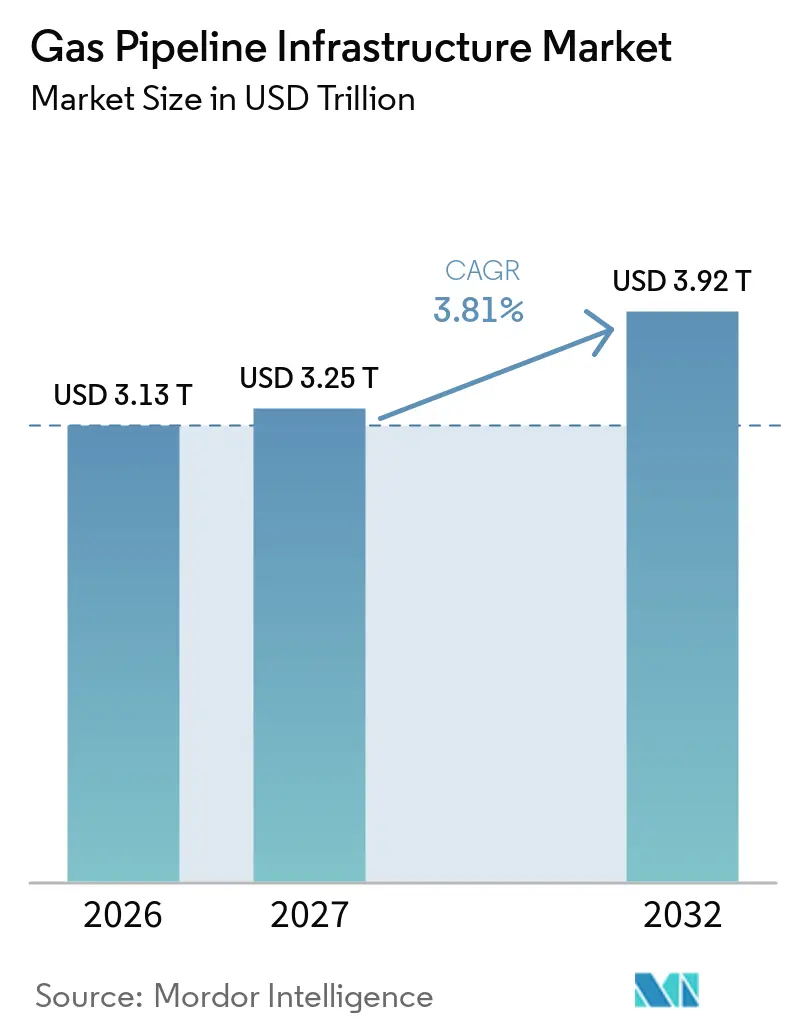
| 市場規模 (2027) | 3.25 兆米ドル |
| 市場規模 (2032) | 3.92 兆米ドル |
| 成長率 (2027 - 2032) | 3.81 % |
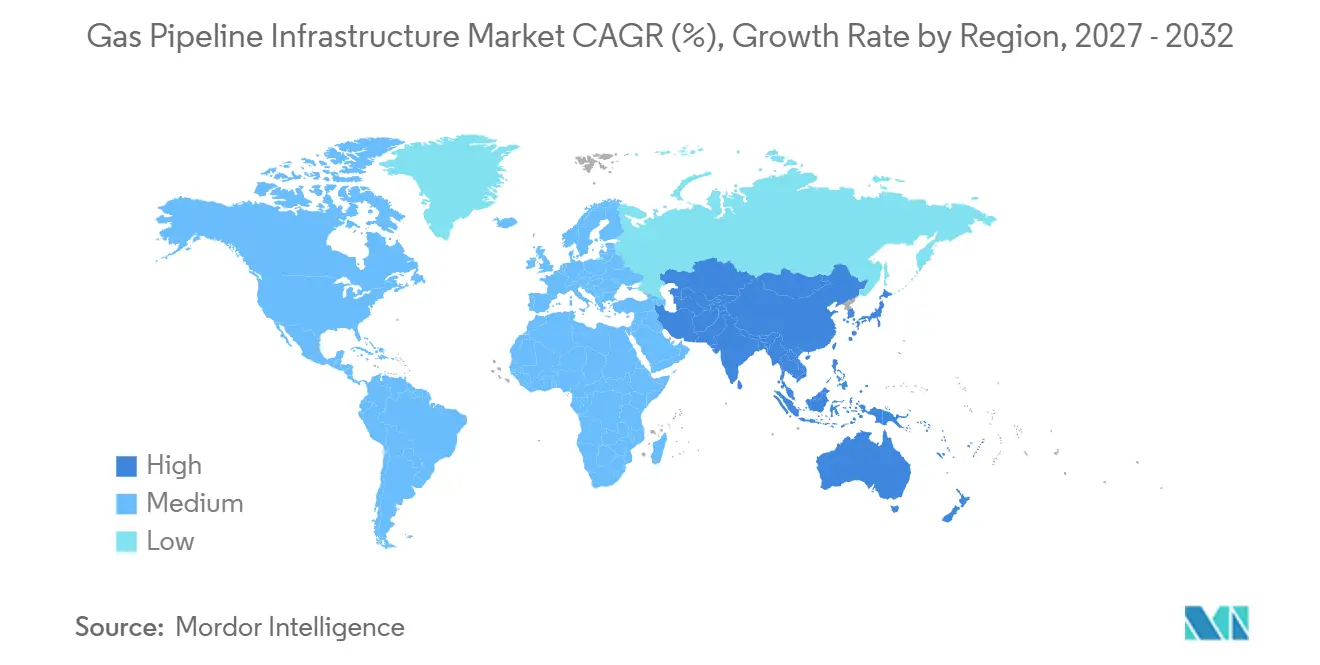
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
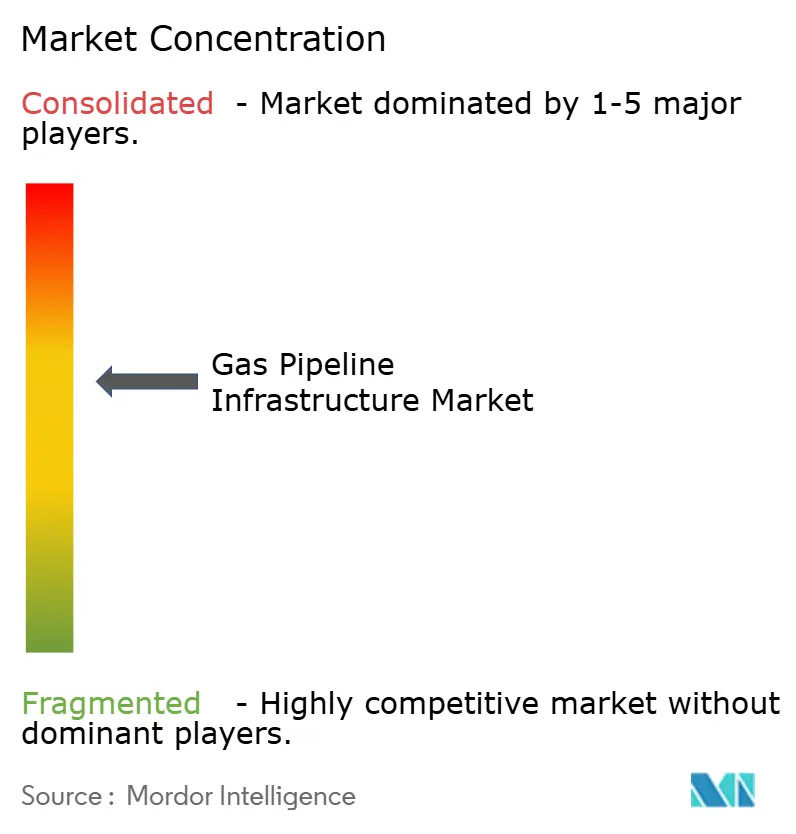
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるガスパイプラインインフラ市場分析
ガスパイプラインインフラ市場規模は、2026年の3.13 トリリオン 米ドルから2027年には3.25 トリリオン 米ドルに増加し、2032年までに3.92 トリリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 3.81%で成長します。投資は、新たな液化天然ガス(LNG)輸出回廊、老朽化した配給ネットワークの更新、および新興経済圏におけるガスグリッドの拡大によって支えられています。ガスパイプラインインフラ市場はまた、沖合フィールド、輸入ターミナル、発電所を国家輸送システムと接続するプロジェクトからも恩恵を受けています。事業者は既存の用地内での拡張を優先しています。これらのプロジェクトは許認可リスクを低減し、既存資産をより有効に活用できるためです。水素とバイオメタンの計画は機器仕様を変化させており、排出量報告とデジタル完全性要件が運営上のニーズを増大させています。見通しは、許認可の遅延、成熟市場における電化リスク、既存パイプとの互換性、およびサイバーセキュリティニーズにさらされていますが、契約済み容量と長期コンセッションによってプロジェクトリスクを低減できます。
主要レポートのポイント
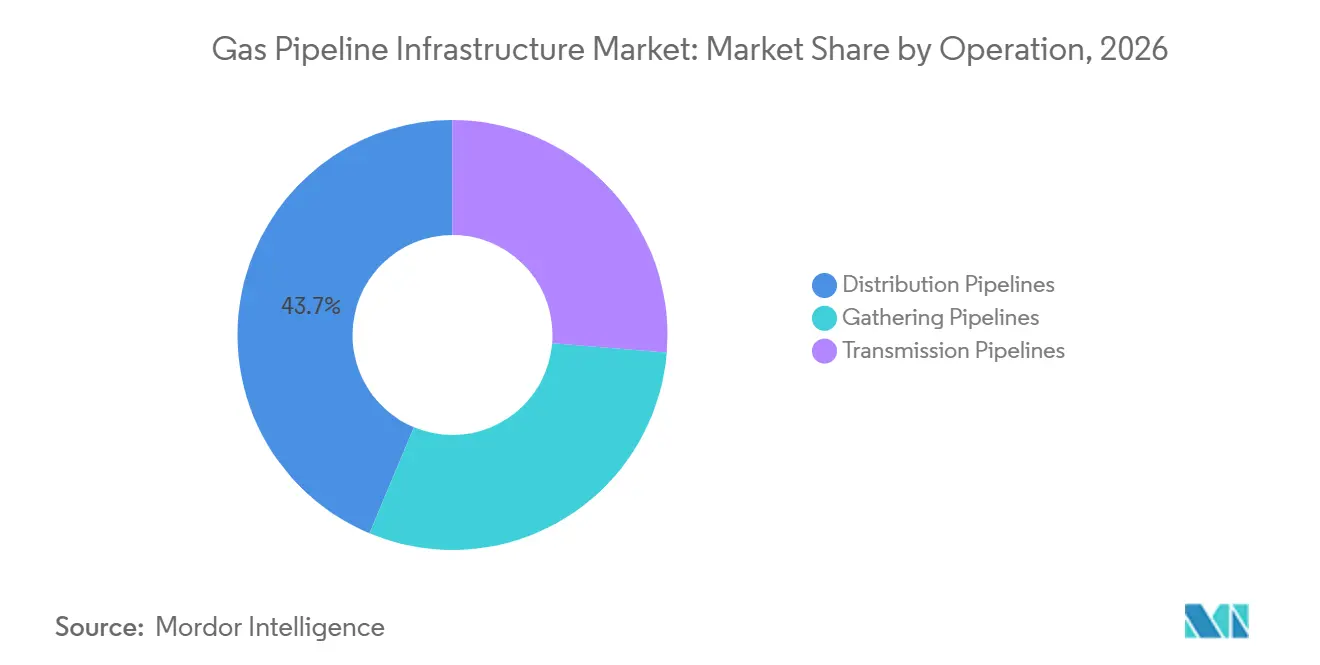
- 操業別では、配給パイプラインが2026年のガスパイプラインインフラ市場シェアの43.7%を占め、輸送パイプラインは2032年までにCAGR 4.4%で成長すると予測されています。
- 用途別では、陸上パイプラインが2026年のガスパイプラインインフラ市場シェアの87.3%を占め、海上ガスパイプライン建設は2032年までにCAGR 5.2%で成長すると予測されています。
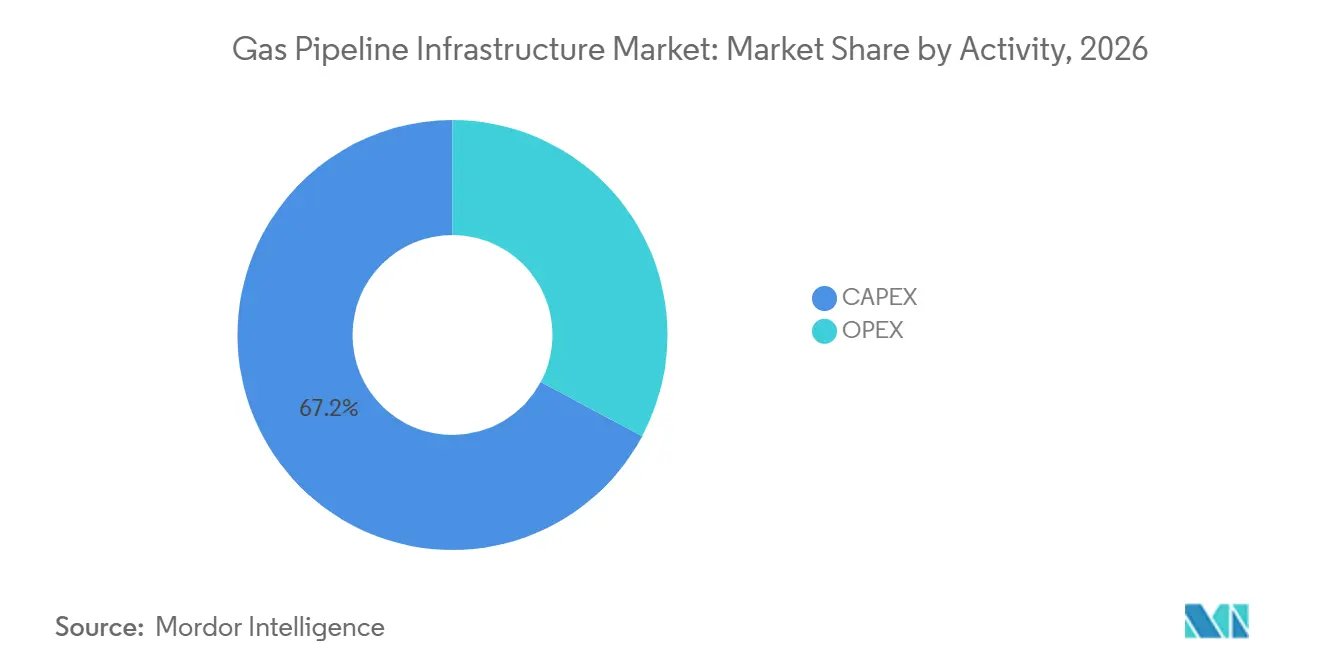
- 活動別では、資本的支出(CAPEX)が2026年のガスパイプラインインフラ市場規模の67.2%を占め、2032年までにCAGR 4.8%で成長すると予測されています。
- エンドユーザー別では、中流輸送・配給事業者が2026年に37.6%のシェアを保有し、発電は2032年までにCAGR 4.6%で成長すると予測されています。
- 地域別では、北米が2026年に33.7%のシェアを保有し、アジア太平洋は2032年までにCAGR 5.1%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| LNG輸出に連動したパイプライン拡張 | +1.2% | グローバル、特に北米、中東、アジア太平洋に集中 | 短期(2年以内) |
| 老朽化ネットワークの更新と安全近代化 | +0.7% | 北米および欧州、日本と韓国での早期成果 | 中期(2〜4年) |
| 新興経済圏におけるガスグリッドの拡大 | +0.7% | アジア太平洋、中東・アフリカ・南米への波及 | 長期(4年以上) |
| 水素とバイオメタンネットワークの転用 | +0.4% | 欧州連合、オーストラリア、カナダ | 長期(4年以上) |
| メタン計測とデジタル完全性の採用 | +0.3% | 北米および欧州連合、中東への拡大 | 中期(2〜4年) |
| 資産オプション性のためのマルチモレキュールパイプライン設計 | +0.2% | グローバル、欧州・米国・中東での早期活動 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
LNG輸出に連動したパイプライン拡張
LNG輸出プロジェクトは、高圧輸送ラインへの短期的な需要を持続させています。米国エネルギー情報局は、米国のLNG輸出が2026年に1日あたり170億立方フィート(Bcf/d)に達すると予測しており、テキサス州とルイジアナ州で2026年および2027年に向けて開発中のパイプライン容量が44.9 Bcf/dであると報告しています。[1] これらのプロジェクトはガス生産地域と液化ターミナルを結ぶものであり、容量増強は定義された輸送・輸出コミットメントに紐付けられています。ADNOC Gasは2025年1月に、Ruwais LNGプロジェクト向けの1,154.7キロメートル輸送パイプラインを含む施設に対して21億 米ドルの契約を締結しました。[2] メキシコも通過回廊およびLNG輸出プラットフォームとなりつつあり、国境を越えたフィードガス接続への需要が拡大しています。このプロジェクトパイプラインにより、請負業者とパイプサプライヤーは、ガスパイプラインインフラ市場において建設開始前に顧客コミットメントを持つ容量の所在を把握できます。
老朽化ネットワークの更新と安全近代化
更新プログラムは、グリーンフィールド建設よも商品価格変動の影響を受けにくい作業を生み出しています。パイプラインおよび危険物安全局(PHMSA)は、リスクの高い配給インフラの公開目録を維持しており、更新を継続的なパイプライン安全優先事項として位置付けています。[3] CenterPoint Energyは、850マイル以上の老朽化パイプを更新した16年間にわたるオハイオ州プログラムの最終フェーズに2025年に5,500万 米ドルを割り当てました。[4] NYSEGおよびRG&Eは、2023年以降のガスインフラ支出が3億 米ドル以上、幹線更新が100マイル以上に達したと報告しています。現代の更新材料は、そのサービスに向けて選定・認定された場合、将来のガスブレンドオプションをサポートできます。したがって、ガスパイプラインインフラ市場は、大規模な建設プロジェクトと並行して、定期的な収益基盤を有しています。
新興経済圏におけるガスグリッドの拡大
新興経済圏では、ガスネットワークが未整備の地域でパイプラインの追加が続いています。インドは670億 米ドルのインフラギャップと、入力草案に基づき2030年までに約9,630マイルの追加パイプラインの必要性を特定しています。インディアン・オイル・コーポレーションは、入力草案に基づき2026年9月に、コーチからトゥートゥクディまでの424.65キロメートルのパイプラインに対して244.9億 インドルピー(2億5,600万 米ドル)を投じることを約束しました。ベトナムの431キロメートルのロー・ビー・オー・モンプロジェクトは2025年10月に海上鋼管生産に入り、2026年末の初回ガス供給を目指しています。新規発電所、輸入ターミナル、国内産業接続は、輸送と配給の両方の容量に対する需要を生み出しています。国家エネルギー計画は、これらのプロジェクトの多くに商業目的に加えて政策的支援を与えています。これにより、ガスパイプラインインフラ市場のより広い地理的基盤が支えられ、サプライヤーはより多くの国家調達プログラムへのアクセスを得られます。
水素とバイオメタンネットワークの転用
欧州のインフラ計画は、同一ネットワーク内でメタン、水素、再生可能ガスをますます考慮するようになっています。ガス輸送システム事業者欧州ネットワーク(ENTSOG)は、2050年に向けたネットゼロシナリオ全体においてメタンと水素が重要なエネルギーキャリアであり続けると述べています。2025年の科学的レビューでは、2024年に1,548プラントから52億立方メートルの欧州バイオメタン生産が引用されています。ENNOHとENTSOGは、天然ガスインフラを転用できるかどうかを評価するための基準を公表しています。アップグレード時にバルブ、シール、コンプレッサー、材料適合性を考慮する事業者は、これらの選択を先送りする事業者よりも柔軟性が高くなりま。転用活動は、選定された資産の経済的使用を延長しながら、エンジニアリング、テスト、相互接続作業の必要性を生み出すことができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 許認可と社会的認可の遅延 | -0.5% | 北米および欧州連合、特に高密度地域および先住民族居住地域の回廊 | 短期(2年以内) |
| 電化・再生可能エネルギーによる座礁資産リスク | -0.5% | 北米、欧州、オーストラリア、韓国、日本 | 長期(4年以上) |
| 水素脆化とブレンド互換性の制約 | -0.3% | グローバル、特に北米と欧州の高強度鋼輸送ライン | 中期(2〜4年) |
| レガシー運用技術全体のサイバーセキュリティリスク | -0.2% | グローバル、特に北米と欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
許認可と社会的認可の遅延
顧客と資金調達が整っている場合でも、許認可によってパイプライン建設が遅延することがあります。米国エネルギー省を通じて公表された全米石油評議会の報告書は、州際パイプラインの申請から建設認可までのタイムラインが4年を超える場合があると述べています。環境審査、州の許可、土地アクセス、協議プロセスはそれぞれ別のスケジュールで進む可能性があります。これにより、インフレ、資金調達コスト、請負業者の再動員を通じてコストが増加します。また、既存の回廊内での拡張が有利になります。既存の用地は、ルート関連の要件の一部を軽減できるためです。プロジェクトスポンサーは、スケジュールの不確実性を制限するために、規制当局、地域社会、影響を受ける土地所有者との早期関与が必要です。
電化・再生可能エネルギーによる座礁資産リスク
電化は、配給システムが高い固定費を負担する地域でガスのスループットを低下させる可能性があります。Scientific Reportsの2025年の研究では、無秩序な電化により、顧客数が減少するにつれて電化しない顧客の平均ガス料金が上昇する可能性があることが示されました。このダイナミクスは、公益事業の資産価値と将来のネットワーク拡張決定に圧力をかける可能性があります。事業者は、電化見通しが高い地域でのグリーンフィールド配給拡張を制限することでリスクを低減できます。契約済みの産業、発電、またはLNG需要を持つ輸送投資は、地域配給の追加とは異なるリスクプロファイルを持ちます。減価償却と資産回収の規制上の取り扱いは、成熟したガスシステムにおける資本計画の中心であり続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
操業別:
配給パイプラインが支出をリードし、輸送が勢いを増す配給パイプラインは2026年のグローバル支出の43.7%を占め、規制された更新とネットワーク拡張作業によって支えられています。このカテゴリーには、高圧ネットワークから商業、産業、住宅ユーザーにガスを供給する地域幹線が含まれます。北米、欧州、日本、韓国には、継続的な完全性投資を必要とする大規模な既設システムがあります。パイプラインおよび危険物安全局(PHMSA)の安全プログラムおよび同等の地域要件は、更新プロジェクトへの複数年にわたる支出を支援しています。集積パイプラインは生産地域と処理施設を結び、上流活動と連動しています。その需要は、配給作業よりも生産者の資本支出に敏感です。配給投資は、公益事業が信頼性の高いサービスを維持し、公共安全義務を果たさなければならないため、より安定しています。この安定性により、ガスパイプラインインフ市場に相当規模の定期的な作業基盤が生まれます。公益事業はまた、更新作業を道路アクセス、顧客サービス、地域安全要件と調整する必要があります。これらの実際的な制約は、多くの小規模な場所で一貫して作業を提供できる請負業者を有利にします。
輸送パイプラインは2032年までにCAGR 4.4%を記録すると予測されています。これらの長距離ラインは、LNGフィードガスプロジェクト、国境を越えた貿易、大規模な発電または産業接続の中心です。米国エネルギー情報局は、新しいラインがLNG輸出インフラに対応することを目的として、2026年および2027年のテキサス州とルイジアナ州での大規模な計画容量を報告しています。中国とインドも入力草案に大規模な輸送プログラムを持っています。回廊内のループ化と圧縮増強は、完全に新しいルートを作成せずに容量を追加できるため、重要なオプションになりつつあります。TC Energyは、2025年12月時点でNGTLシステムの回廊内拡張施設に約11億 カナダドルを報告しました。このアプローチは開発タイムラインを短縮し、土地と許認可の課題へのリスクを低減できます。集積ラインは引き続き新規フィールド開発に対応しますが、その見通しは上流経済とより密接に結びついています。3つの操業タイプの異なるプロファイルにより、ガスパイプラインインフラ市場において規制された配給資産と契約済み輸送容量の両方を持つ事業者に余地が生まれます。パイプラインメーカーも同時に更新注文と大口径輸送需要から恩恵を受けることができます。

用途別:
陸上ネットワークが規模を維持しながら海上プロジェクトが技術的需要を追加陸上パイプラインは2026年のグローバル支出の87.3%を占めました。その規模は、陸上の配給システム、集積ライン、長距離輸送ルートの広い普及を反映しています。陸上建設は、生産盆地と処理プラント、都市、産業センター、貯蔵施設、LNGターミナルを結びます。また、成熟経済圏における安全更新プログラムの主要な場でもあります。ラインパイプの要件、溶接管理、圧力試験はプロジェクト品質にとって引き続き重要です。既存の輸送回廊は、ブラウンフィールドの陸上プロジェクトを新規ルートよりも実用的にすることができます。インドと中国は、国家ガスネットワークの拡大に伴い陸上建設需要に貢献しています。このカテゴリーは、最も多くのエンドユーザー接続をカバーするため、ガスパイプラインインフラ産業の中心であり続けます。地域の建設条件、土地アクセス、環境規制はプロジェクト間で大きく異なる場合があります。請負業者は、一貫した安全・材料基準を維持しながらこれらの違いを管理する必要があります。
海上ガスパイプライン建設は2032年までにCAGR 5.2%で成長すると予測されています。このセグメントは、深海フィールド、海上生産ハブ、沿岸ターミナル、海上横断接続に対応しています。Saipemは2025年9月にトルコのサリヤ開発フェーズ3として、水深最大2,200メートルに設置される183キロメートル・24インチのガス輸出パイプラインを含む15億 米ドルの契約を受注しました。AllseasとBoskalisは2025年7月に台湾の232キロメートルYT2海上ガスパイプラインに対して12億 ユーロの契約を受注しました。これらのプロジェクトは、ガスパイプラインインフラ市場において特殊な船舶、海底エンジニアリング、経験豊富な設置チームを必要とします。深海パイプレイ能力を持つ請負業者の数が限られているため、複雑な作業の価格設定が強化される可能性があります。海上開発はまた、国家供給安全保障目標と結びついていることが多く、プロジェクトの継続性を支援できます。これらの条件は、このセグメントを高量の陸上建設と区別します。海上契約は、ルート調査と設置計画がパイプレイ開始のかなり前から始まるため、エンジニアリングのリードタイムが長くなる場合もあります。これにより、請負業者の経験と信頼性の高い船舶スケジューリングの価値が高まります。
活動別:
資本的支出が最大の支出ポジションを維持CAPEXは2026年のガスパイプラインインフラ市場規模の67.2%を占めました。この支出は、サービス開始前に必要なパイプライン建設、コンプレッサー、ステーション、相互接続、その他の資産をカバーします。この集中は、アジア太平洋のグリーンフィールドグリッド拡張と北米の液化天然ガス(LNG)関連輸送プロジェクトを反映しています。大規模プロジェクトは、料金または輸送収入を生み出す前に多大な投資を必要とします。CAPEXにはまた、旧システムを廃止して再構築しなければならない更新イニシアチブも含まれます。この活動の規模は、現在の支出構成において建設が定期的なメンテナンスよりも重要であることを示しています。また、開発期間中のインフレ、許認可、実行リスクにも事業者をさらします。契約済み容量は、最終投資決定前に顧客コミットメントを確保することでこのリスクを低減できます。プロジェクトに特定されたユーザー、透明な料金条件、定義されたサービス開始日がある場合、資金調達はより簡単になります。これは、ガスパイプラインインフラ市場における大規模な国境を越えたシステムおよびLNG接続システムにとって特に重要です。
CAPEXは2032年までにCAGR 4.8%で成長すると予測されており、総支出よりも速い成長です。Enbridgeは2025年3月に、幹線信頼性投資20億 米ドルとT-Northのブラウンフィールド圧縮拡張を含む290億 米ドルの確保済み資本バックログを開示しました。ブラウンフィールドプロジェクトは、既存のシステムと顧客関係を基盤とするため、実行リスクが低い場合があります。OPEXは2026年の支出の残り32.8%を占めました。これには、検査、完全性管理、コンプレッサーメンテナンス、制御システムのアップグレードが含まれます。メタン報告と漏洩検知要件により、監視・修理活動の必要性が高まっています。時間の経過とともに、新しいパイプラインの既設基盤が定期的なOPEXニーズに追加されます。したがって、ガスパイプラインインフラ市場は、デジタルおよび完全性支出のより大きな基盤を構築しながら、高い建設シェアを維持すると予測されています。事業者は、新規建設投資と既存資産のメンテナンスのバランスを取る必要があります。これにより、既設ネットワークが拡大するにつれて、CAPEXとOPEXの関係がより重要になります。
エンドユーザー別:
中流事業者が需要をリードし、発電が加速中流輸送・配給事業者は2026年のエンドユーザー需要の37.6%を占めました。これらの事業者は、生産者、処理システム、貯蔵施設、輸入ターミナル、発電所、産業ユーザー、地域配給会社を結びます。その立場により、1つのエンドユーザーセクターではなく、複数の顧客グループにわたる需要リスクを持ちます。長期料金、船積みまたは支払い契約、規制された収益は投資決定を支援できます。上流石油・ガス生産者は集積システムを使用して生産を処理・輸送ネットワークに移動させます。産業・製造ユーザーはプロセス熱と原料の信頼性の高い供給を必要とします。住宅・商業公益事業は地域配給容量に依存していますが、一部の場所ではより直接的な電化リスクに直面しています。この構造は、ガスパイプラインインフラ市場に幅広い顧客基盤を支援します。また、容量計画が生産者、公益事業、産業プラント、発電所にわたる異なる負荷プロファイルを考慮しなければならないことも意味します。長距離ネットワークは、ガスパイプラインインフラ市場全体でこれらの需要ポイントのいくつかを結ぶことができる場合に特に価値があります。
発電は2032年までにCAGR 4.6%で成長すると予測されています。ガス火力発電所は、特にガスが柔軟または基底負荷発電に使用される場合、信頼性の高いパイプライン供給を必要とします。成長は、一部の成熟地域での石炭代替と南アジア・東南アジアでの新規容量開発によって支えられています。TC Energyは、2026年1月のコロンビア・ガス・トランスミッションのオープンシーズンでの入札が、提供された0.5 Bcf/dに対して1.5 Bcf/dに達し、データセンター関連の電力需要が主要な推進要因の一つであったと述べました。この需要は、大規模な電力キャンパス近くに新たな接続要件を生み出す可能性があります。タイムリーな接続と確定容量を提供できる事業者は、この顧客グループへの対応においてより有利な立場に置かれる可能性があります。住宅・商業需要は引き続き重要ですが、建物の電化が進むにつれて長期的な変化に直面しています。産業ユーザーは、燃料と原料のニーズが近期に代替しにくいため、引き続き重要です。電力接続は、電力需要プロジェクトが固定された試運転スケジュールを持つことが多いため、タイムリーな開発を必要とする場合があります。これにより、利用可能な容量または実用的な拡張オプションを持つパイプラインシステムが有利になります。
地域分析
北米ガスパイプラインインフラ市場
北米は2026年の世界支出の33.7%を占めた。同地域は、LNG輸出インフラ、大規模な産出盆地、および広範な規制された配給システムによって支えられている。エネルギー情報局(EIA)によると、テキサス州とルイジアナ州が2026年および2027年の米国計画設備増強分の85%超を占める。カナダは西海岸LNG回廊および既存送電資産の拡張を通じて需要を追加している。米国の州際プロジェクトは、連邦認可審査および許認可要件によって引き続き形成されている。
アジア太平洋ガスパイプラインインフラ市場
アジア太平洋地域は2032年までに5.1%のCAGRで成長すると予測されており、ガスパイプラインインフラ市場において最も成長の速い地域となっている。中国、インド、インドネシア、ベトナム、タイは、生産、輸入能力、発電、および産業需要を結ぶガスシステムの拡張を進めている。インプットドラフトによると、中国では約22,000ロメートル、インドでは約15,000キロメートルの建設が進行中である。ベトナムのロー・B–オー・モン・プロジェクトは、同地域における海洋および電力連携活動を示している。これらの国家プログラム群は、ガスパイプラインインフラ市場の機会基盤を拡大している。
欧州・中東・南米ガスパイプラインインフラ市場
欧州は、ネットワークの転用、水素対応、および代替供給ルートにより重点を置いている。ENTSOGは引き続きネットゼロ経路にメタンと水素を含めている。南米はアルゼンチンのバカ・ムエルタ回廊を通じて台頭しており、中東はルワイスLNGインフラなどの国家主導プロジェクトによって支えられている。これらの地域は長期にわたる業務機会を提供し得るが、許認可、地域コンテンツ、および資金調達の条件はそれぞれ異なる。
競合環境
ガスパイプラインインフラ市場は、輸送事業者間では適度に集約されており、請負業者とサプライヤー間ではより分散しています。Enbridge、TC Energy、Kinder Morgan、Williams、Energy Transfer、Snam、Enagás、GAIL、Gazprom、Pembina、APA Group、National Gasは、それぞれの市場で主要なパイプライン資産を運営または管理しています。ガスパイプラインインフラ市場において、これらの企業の優位性には、確立された用地、規制承認、運営データ、長期輸送契約が含まれます。Enbridgeの2025年の確保済みバックログには、幹線信頼性投資とT-Northのブラウンフィールド拡張が含まれていました。TC Energyも2026年の電力需要に関連した追加容量への強い関心を報告しました。
建設競争は、エンジニアリング、調達、設置、試運転能力を持つ企業がリードしています。Saipem、TechnipFMC、Subsea 7、JGC、Bechtel、McDermottは大規模プロジェクトを競い合っており、海上作業では船舶アクセスと深海経験がより重視されます。SaipemのフェーズIIIサカリヤ受注は同フィールドでの以前の作業に続くものであり、複雑なプロジェクトにおける経験の価値を示しています。AllseasとBoskalisは2025年に台湾YT2プロジェクトを受注しており、これも特殊な海上請負の例です。Tenaris、Vallourec、Nippon Steel Corporationは高仕様ラインパイプで競合しています。
材料認定、納期信頼性、API 5Lなどの規格への準拠がサプライヤー競争を形成しています。デジタル完全性サービスは、漏洩検知、監視制御・データ収集分析、メタン監視を中心とした独立した分野を追加しています。事業者は可能な限り既存の回廊内での契約と拡張に資本を向けています。このアプローチは、ガスパイプラインインフラ市場全体でより規律あるプロジェクト選択を支援します。
ガスパイプラインインフラ産業リーダー
-
Gazprom PJSC
-
Kinder Morgan Inc.
-
Enbridge Inc.
-
China National Petroleum Corporation
-
GAIL (India) Limited
- 注:主要企業の掲載順は順位を示すものではありません。
ガスパイプラインインフラ市場 このレポートでカバーされる企業
- APA Group
- Bechtel Corporation
- China National Petroleum Corporation
- Enagás S.A.
- Enbridge Inc.
- Energy Transfer LP
- GAIL (India) Limited
- Gazprom PJSC
- JGC Corporation
- Kinder Morgan Inc.
- McDermott International, Ltd.
- National Gas
- Nippon Steel Corporation
- Pembina Pipeline Corporation
- Saipem S.p.A.
- Snam S.p.A.
- Subsea 7 S.A.
- TC Energy Corporation
- TechnipFMC plc
- Tenaris S.A.
- Vallourec S.A.
- Williams Companies
最近の産業開発事情 ガスパイプラインインフラ市場
- 2026年5月:米国エネルギー情報局は、テキサス州とルイジアナ州が2026年および2027年に予定されている米国天然ガスパイプライン容量増強の85%以上を占めると報告しました。この増強は天然ガス供給をLNG輸出プロジェクトと接続することを目的としており、湾岸沿岸フィードガス需要の重要性を示しています。
- 2026年5月:NYSEGとロチェスター・ガス・アンド・エレクトリックは、2023年以降のガスインフラへの投資が3億 米ドル以上に達したことを開示しました。インフラ更新プログラムにより、60年以上のサービス寿命を提供するよう設計された材料で100マイル以上の幹線が更新され、進化するPHMSA安全基準への継続的な準拠を支援しています。
- 2026年2月:TC Energyは、2026年1月のコロンビア・ガス・トランスミッションのオープンシーズンでの入札が、提供された容量0.5 Bcf/dに対して1.5 Bcf/dに達したと報告しました。同社は、インディアナ州、イリノイ州、アイオワ州、サウスダコタ州のデータセンターからの発電負荷成長を主要な需要推進要因として特定しました。潜在的な拡張は、TC Energyの2030年までの年間純資本的支出60億 米ドルプログラムの一部です。
- 2025年10月:PV GAS PIPEは、12億7,000万 米ドル、431キロメートルのロー・ビー・オー・モンパイプラインの海上区間向けに32,756トンの鋼管生産を開始しました。生産は2026年3月までの完了を目標とし、初回ガス供給は2026年末に予定されています。
グローバルガスパイプラインインフラ市場レポートの範囲
ガスパイプラインインフラは、生産地点・坑井から処理プラントおよびエンドユーザー市場まで天然ガスを安全かつ経済的に輸送するために使用される、高強度鋼またはプラスチック製パイプ、コンプレッサーステーション、貯蔵施設の相互接続ネットワークです。
グローバルガスパイプラインインフラ市場は、操業、用途、活動、エンドユーザー、地域別にセグメント化されています。操業別では、市場は集積パイプライン、輸送パイプライン、配給パイプラインにセグメント化されています。用途別では、市場は陸上と海上にセグメント化されています。活動別では、市場は資本的支出(CAPEX)と運営費(OPEX)にセグメント化されています。エンドユーザー別では、市場は上流石油・ガス生産者、中流輸送・配給事業者、発電、産業・製造、住宅・商業公益事業、その他のエンドユーザーにセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルガスパイプラインインフラ市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 集積パイプライン |
| 輸送パイプライン |
| 配給パイプライン |
| 陸上 |
| 海上 |
| CAPEX |
| OPEX |
| 上流石・ガス生産者 |
| 中流輸送・配給事業者 |
| 発電 |
| 産業・製造 |
| 住宅・商業公益事業 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 操業別 | 集積パイプライン | |
| 輸送パイプライン | ||
| 配給パイプライン | ||
| 用途別 | 陸上 | |
| 海上 | ||
| 活動別 | CAPEX | |
| OPEX | ||
| エンドユーザー別 | 上流石・ガス生産者 | |
| 中流輸送・配給事業者 | ||
| 発電 | ||
| 産業・製造 | ||
| 住宅・商業公益事業 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
グローバルガスパイプラインインフラの予測成長率は?
グローバルガスパイプラインインフラ市場は2027年から2032年にかけてCAGR 3.81%で成長し、2032年までに3.92 トリリオン 米ドルに達すると予測されています。
最大のシェアを持つ操業タイプは?
配給パイプラインは2026年の支出の43.7%を占め、規制された更新と地域ネットワーク投資によって支えられています。
最も速く成長しているパイプライン用途は?
海上ガスパイプライン建設は2032年までにCAGR 5.2%で成長すると予測されており、深海フィールド開発と沿岸接続によって支えられています。
LNGプロジェクトがパイプライン投資にとって重要な理由は?
LNGターミナルは、テキサス州とルイジアナ州の計画プロジェクトを含め、生産地域と液化容量を結ぶフィードガスパイプラインを必要とします。
最も速い予測成長を示す地域は?
アジア太平洋は2032年までにCAGR 5.1%で成長すると予測されており、中国、インド、インドネシア、ベトナム、タイにおける国家ガスグリッド拡大によって牽引されています。
パイプライン事業者が直面する主なリスクは?
許認可の遅延、電化に関連した資産リスク、水素互換性、および運用技術のサイバーセキュリティが、本レポートで議論されている主要なリスクです。