
Tamaño y participación del mercado de infraestructura de gasoductos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.25 Billones de dólares |
| Tamaño del Mercado (2032) | 3.92 Billones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.81 % |
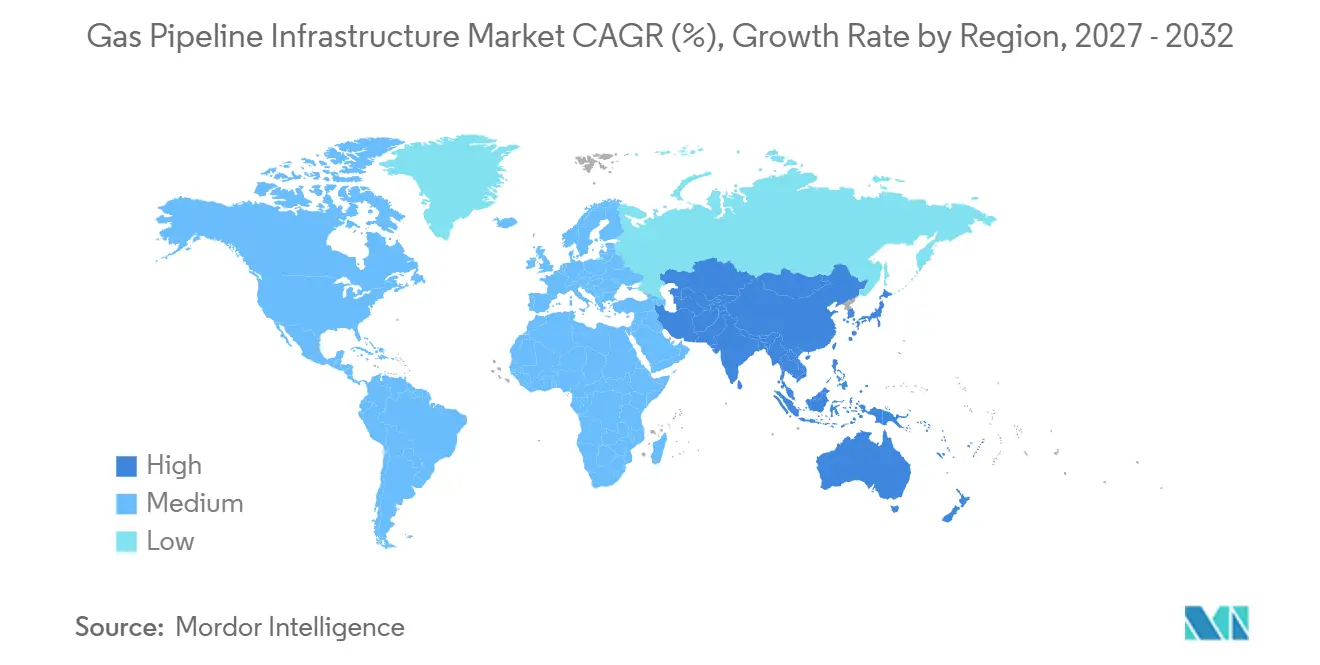
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
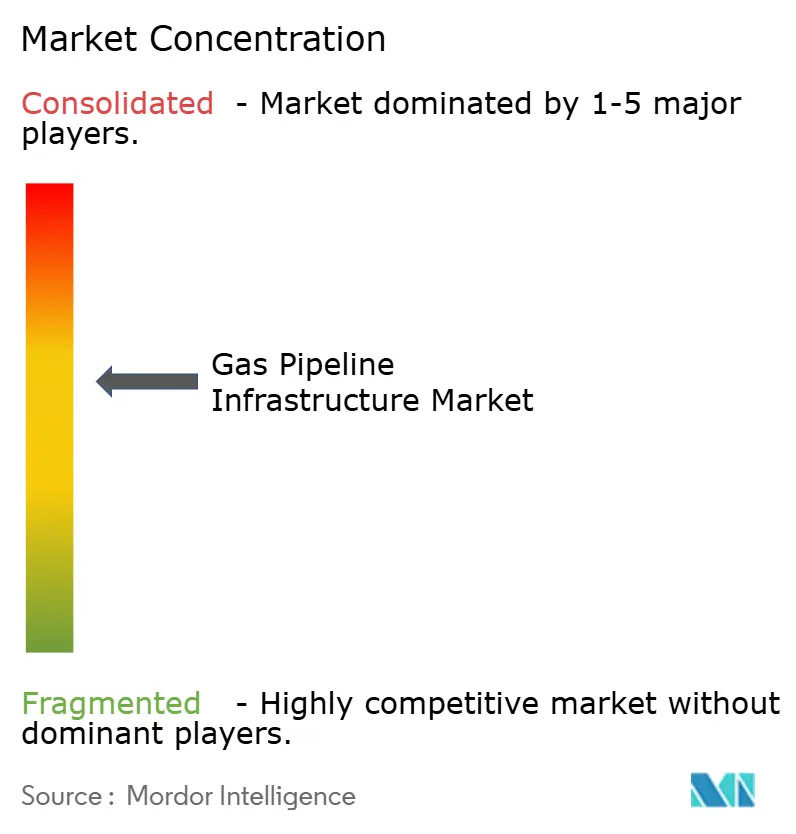
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de infraestructura de gasoductos por Mordor Intelligence
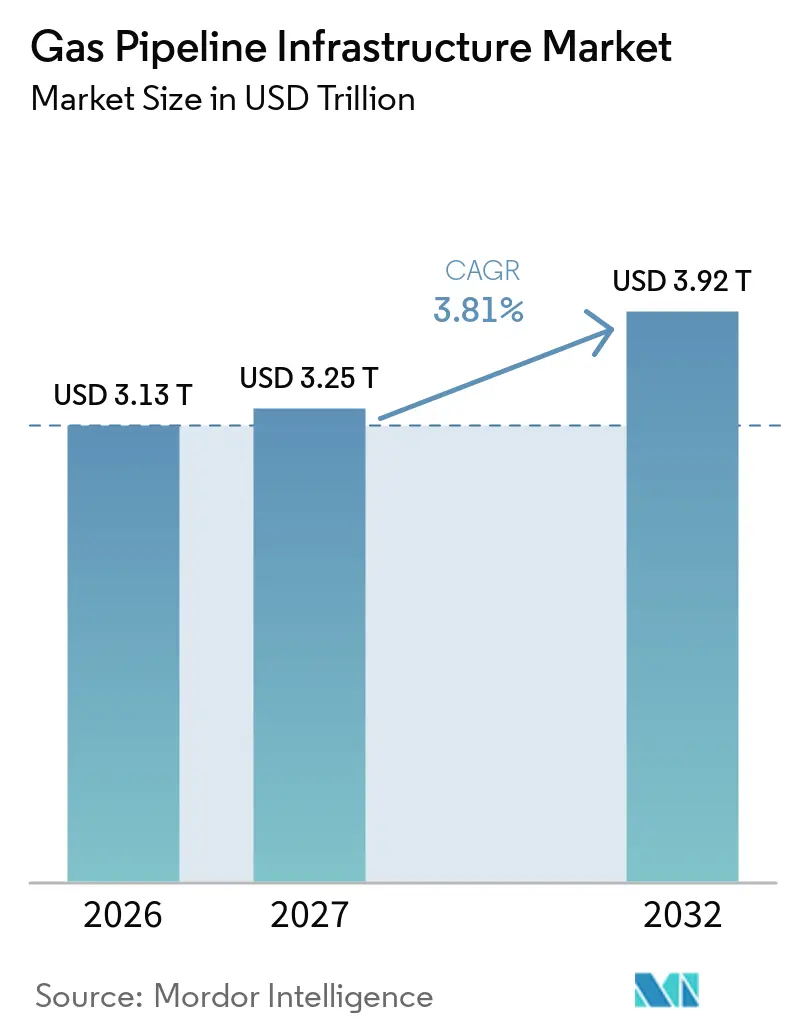
Se espera que el tamaño del mercado de infraestructura de gasoductos aumente de 3,13 billones de USD en 2026 a 3,25 billones de USD en 2027 y alcance los 3,92 billones de USD para 2032, creciendo a una CAGR del 3,81% durante 2027-2032. La inversión está siendo respaldada por nuevos corredores de exportación de Gas Natural Licuado (GNL), la sustitución de redes de distribución envejecidas y la expansión de la red de gas en economías emergentes. El mercado de infraestructura de gasoductos también se beneficia de proyectos que conectan campos marinos, terminales de importación y plantas de energía con los sistemas nacionales de transmisión. Los operadores están priorizando las expansiones dentro de los derechos de paso existentes porque estos proyectos pueden reducir la exposición a permisos y aprovechar mejor los activos establecidos. La planificación de hidrógeno y biometano está cambiando las especificaciones de los equipos, mientras que los requisitos de informes de emisiones e integridad digital están añadiendo necesidades operativas. Las perspectivas siguen expuestas a retrasos en permisos, riesgo de electrificación en mercados maduros, compatibilidad con tuberías heredadas y necesidades de ciberseguridad, aunque la capacidad contratada y las concesiones de larga duración pueden reducir el riesgo de los proyectos.
Conclusiones clave del informe
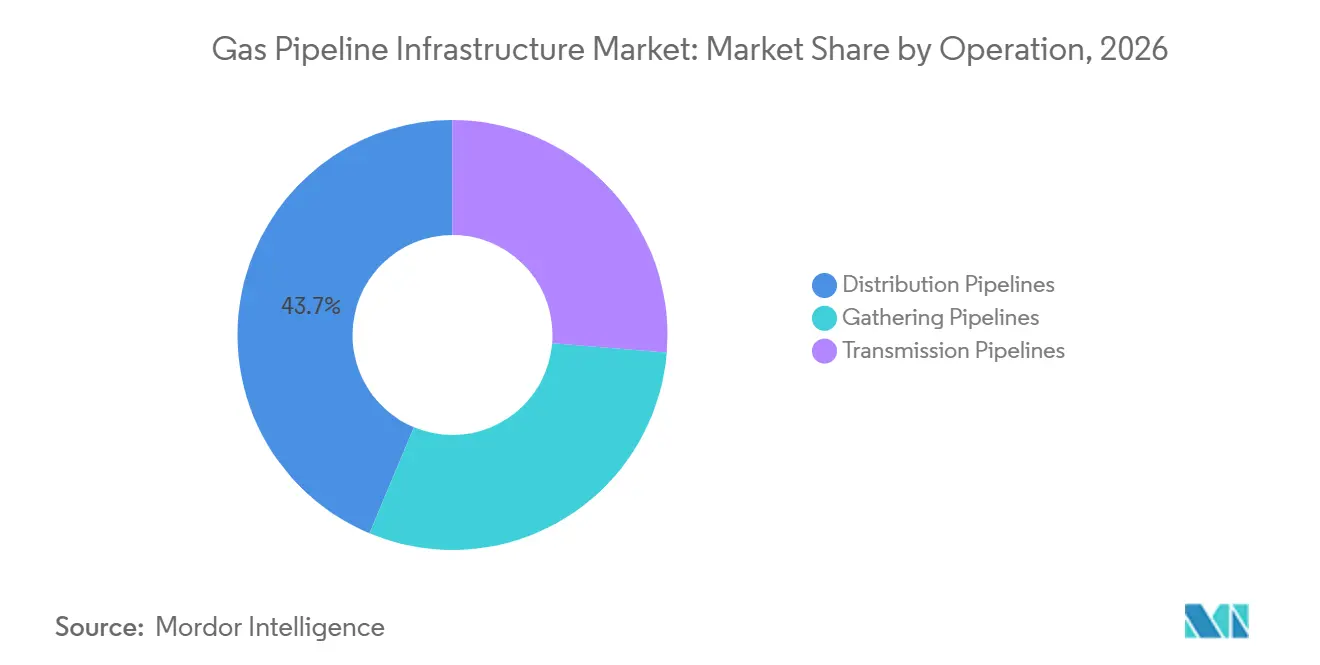
- Por operación, los gasoductos de distribución representaron el 43,7% de la participación del mercado de infraestructura de gasoductos en 2026, mientras que se prevé que los gasoductos de transmisión crezcan a una CAGR del 4,4% hasta 2032.
- Por aplicación, los gasoductos terrestres representaron el 87,3% de la participación del mercado de infraestructura de gasoductos en 2026, mientras que se prevé que la construcción de gasoductos de gas marinos crezca a una CAGR del 5,2% hasta 2032.
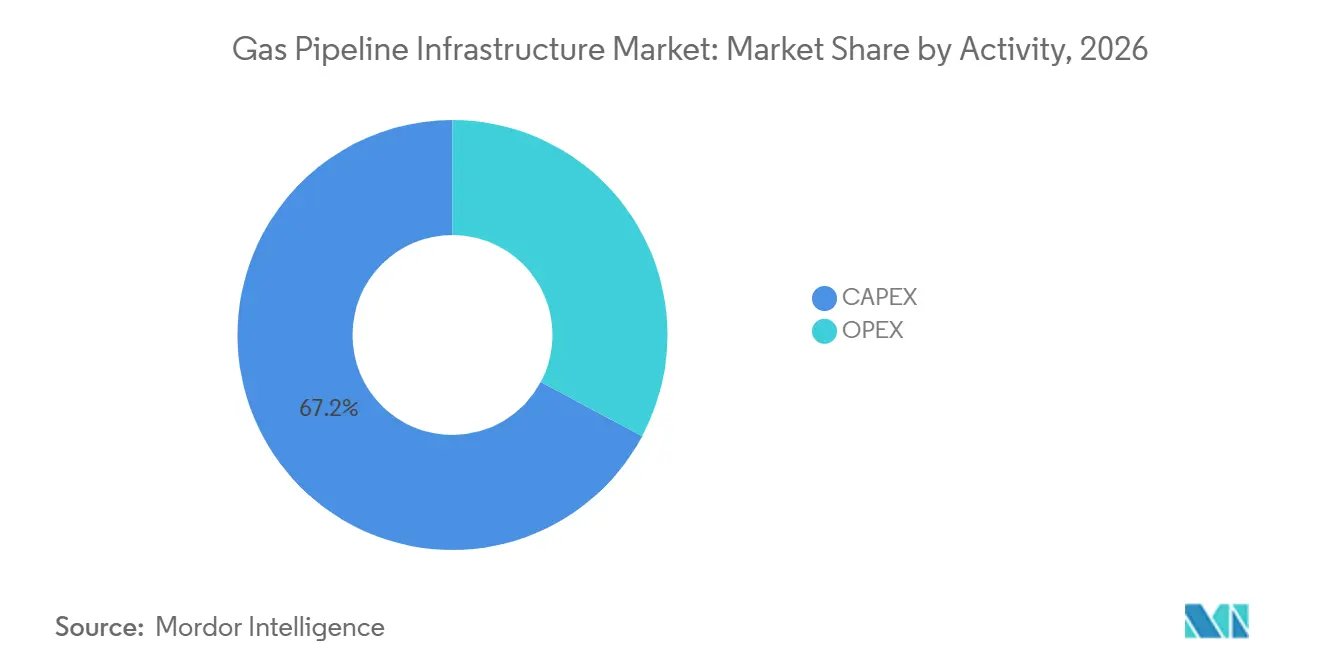
- Por actividad, el gasto de capital (CAPEX) representó el 67,2% del tamaño del mercado de infraestructura de gasoductos en 2026 y se prevé que crezca a una CAGR del 4,8% hasta 2032.
- Por usuario final, los operadores de transmisión y distribución midstream representaron el 37,6% de la participación en 2026, mientras que se prevé que la generación de energía crezca a una CAGR del 4,6% hasta 2032.
- Por geografía, América del Norte representó el 33,7% de la participación en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 5,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Expansión de gasoductos vinculada a la exportación de GNL | +1.2% | Global, concentrado en América del Norte, Oriente Medio y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Sustitución de redes envejecidas y modernización de la seguridad | +0.7% | América del Norte y Europa, con ganancias tempranas en Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Expansión de la red de gas en economías emergentes | +0.7% | Asia-Pacífico, con efectos secundarios en Oriente Medio, África y América del Sur | Largo plazo (≥ 4 años) |
| Reconversión de redes de hidrógeno y biometano | +0.4% | Unión Europea, Australia y Canadá | Largo plazo (≥ 4 años) |
| Medición de metano y adopción de integridad digital | +0.3% | América del Norte y la Unión Europea, con expansión hacia Oriente Medio | Mediano plazo (2-4 años) |
| Diseño de gasoductos multimolecular para opcionalidad de activos | +0.2% | Global, con actividad temprana en Europa, Estados Unidos y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de gasoductos vinculada a la exportación de GNL
Los proyectos de exportación de GNL están sosteniendo la demanda a corto plazo de líneas de transmisión de alta presión. La Administración de Información Energética de EE. UU. espera que las exportaciones de GNL de EE. UU. alcancen los 17,0 mil millones de pies cúbicos por día (Bcf/d) en 2026 y reportó 44,9 Bcf/d de capacidad de gasoductos en desarrollo para 2026 y 2027 en Texas y Luisiana.[1] Estos proyectos vinculan las regiones de producción de gas con las terminales de licuefacción, por lo que las adiciones de capacidad están ligadas a compromisos definidos de envío y exportación. ADNOC Gas adjudicó 2,1 mil millones de USD en enero de 2025 para instalaciones que incluyen un gasoducto de transmisión de 1.154,7 kilómetros para el proyecto Ruwais LNG.[2] México también se está convirtiendo en un corredor de tránsito y plataforma de exportación de GNL, lo que amplía la demanda de conexiones transfronterizas de gas de alimentación. Esta cartera de proyectos ofrece a los contratistas y proveedores de tuberías visibilidad sobre dónde la capacidad tiene compromisos con clientes antes de que comience la construcción en el mercado de infraestructura de gasoductos.
Sustitución de redes envejecidas y modernización de la seguridad
Los programas de sustitución están generando trabajo menos expuesto a los cambios en los precios de las materias primas que la construcción en nuevas áreas. La Administración de Seguridad de Materiales Peligrosos y Gasoductos (PHMSA) mantiene un inventario público de infraestructura de distribución de mayor riesgo y describe la sustitución como una prioridad continua de seguridad de gasoductos.[3] CenterPoint Energy asignó 55 millones de USD en 2025 para la fase final de un programa de 16 años en Ohio que reemplazó más de 850 millas de tuberías envejecidas.[4] NYSEG y RG&E reportaron más de 300 millones de USD en gasto en infraestructura de gas desde 2023 y más de 100 millas de sustitución de tuberías principales. Los materiales de sustitución modernos pueden admitir futuras opciones de mezcla de gas cuando se seleccionan y califican para ese servicio. El mercado de infraestructura de gasoductos tiene, por tanto, una base de ingresos recurrentes junto a sus proyectos de construcción de mayor envergadura.
Expansión de la red de gas en economías emergentes
Las economías emergentes continúan añadiendo gasoductos donde las redes de gas siguen siendo incompletas. India ha identificado una brecha de infraestructura de 67 mil millones de USD y la necesidad de casi 9.630 millas adicionales de gasoductos para 2030, según el borrador de entrada. Indian Oil Corp. se comprometió con INR 24,49 mil millones, 256 millones de USD, para un gasoducto de 424,65 kilómetros de Kochi a Thoothukudi en septiembre de 2026, según el borrador de entrada. El proyecto de 431 kilómetros Lô B–Ô Môn de Vietnam inició la producción de tubería de acero marino en octubre de 2025 y tiene como objetivo el primer gas a finales de 2026. Las nuevas plantas de energía, terminales de importación y conexiones industriales domésticas crean demanda tanto de capacidad de transmisión como de distribución. Los planes nacionales de energía otorgan a muchos de estos proyectos apoyo político además de su propósito comercial. Esto respalda una base geográfica más amplia para el mercado de infraestructura de gasoductos y da a los proveedores acceso a más programas nacionales de adquisición.
Reconversión de redes de hidrógeno y biometano
La planificación de infraestructura europea considera cada vez más el metano, el hidrógeno y el gas renovable dentro de la misma red. La Red Europea de Operadores de Sistemas de Transporte de Gas (ENTSOG) establece que el metano y el hidrógeno siguen siendo portadores de energía importantes en sus escenarios de cero emisiones netas hasta 2050. Una revisión científica de 2025 citó 5,2 mil millones de metros cúbicos de producción europea de biometano procedente de 1.548 plantas en 2024. ENNOH y ENTSOG han publicado criterios para evaluar si la infraestructura de gas natural puede ser reconvertida. Los operadores que tienen en cuenta las válvulas, los sellos, los compresores y la compatibilidad de materiales durante las actualizaciones tienen más flexibilidad que los operadores que difieren estas decisiones. La actividad de reconversión puede extender el uso económico de activos seleccionados al tiempo que crea una necesidad de ingeniería, pruebas y trabajo de interconexión.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Retrasos en permisos y licencias sociales | -0.5% | América del Norte y la Unión Europea, especialmente en corredores de alta densidad y territorios indígenas | Corto plazo (≤ 2 años) |
| Riesgo de activos varados por electrificación y energías renovables | -0.5% | América del Norte, Europa, Australia, Corea del Sur y Japón | Largo plazo (≥ 4 años) |
| Fragilización por hidrógeno y restricciones de compatibilidad de mezcla | -0.3% | Global, especialmente en líneas de transmisión de acero de alta resistencia en América del Norte y Europa | Mediano plazo (2-4 años) |
| Exposición a ciberseguridad en tecnología operativa heredada | -0.2% | Global, con exposición particular en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Retrasos en permisos y licencias sociales
Los permisos pueden retrasar la construcción de gasoductos incluso cuando los clientes y la financiación están en su lugar. Un informe del Consejo Nacional del Petróleo publicado a través del Departamento de Energía de EE. UU. indicó que los plazos de los gasoductos interestatales pueden superar los 4 años desde la solicitud hasta la autorización de construcción. La revisión ambiental, los permisos estatales, el acceso a la tierra y los procesos de consulta pueden avanzar en calendarios separados. Esto eleva los costos a través de la inflación, los cargos de financiación y la removilización de contratistas. También favorece las expansiones dentro de los corredores existentes porque los derechos de paso establecidos pueden reducir algunos requisitos relacionados con la ruta. Los promotores de proyectos necesitan un compromiso temprano con los reguladores, las comunidades y los propietarios de tierras afectados para limitar la incertidumbre en los plazos.
Riesgo de activos varados por electrificación y energías renovables
La electrificación puede reducir el caudal de gas en áreas donde los sistemas de distribución tienen altos costos fijos. Un estudio de 2025 en Scientific Reports encontró que la electrificación no coordinada podría aumentar las facturas de gas promedio para los clientes que no se electrifican a medida que disminuye el número de clientes. Esa dinámica puede ejercer presión sobre los valores de los activos de las empresas de servicios públicos y las futuras decisiones de extensión de la red. Los operadores pueden reducir la exposición limitando la expansión de la distribución en nuevas áreas en zonas con una alta perspectiva de electrificación. Las inversiones en transmisión con demanda industrial, de energía o de GNL contratada tienen un perfil de riesgo diferente al de las adiciones de distribución local. El tratamiento regulatorio de la depreciación y la recuperación de activos seguirá siendo central para la planificación de capital en los sistemas de gas maduros.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por operación:
los gasoductos de distribución lideran el gasto mientras la transmisión gana impulsoLos gasoductos de distribución representaron el 43,7% del gasto global en 2026, respaldados por la sustitución regulada y el trabajo de expansión de la red. La categoría incluye las tuberías locales que suministran gas desde redes de alta presión a usuarios comerciales, industriales y residenciales. América del Norte, Europa, Japón y Corea del Sur tienen grandes sistemas instalados que requieren una inversión continua en integridad. Los programas de seguridad de la Administración de Seguridad de Materiales Peligrosos y Gasoductos (PHMSA) y los requisitos regionales comparables respaldan el gasto plurianual en proyectos de sustitución. Los gasoductos de recolección conectan las áreas de producción con las instalaciones de procesamiento y permanecen vinculados a la actividad upstream. Su demanda es más sensible al gasto de capital de los productores que el trabajo de distribución. La inversión en distribución es más estable porque las empresas de servicios públicos deben mantener un servicio confiable y cumplir con las obligaciones de seguridad pública. Esta estabilidad otorga al mercado de infraestructura de gasoductos una base considerable de trabajo recurrente. Las empresas de servicios públicos también necesitan coordinar el trabajo de sustitución con el acceso vial, el servicio al cliente y los requisitos de seguridad locales. Estas restricciones prácticas favorecen a los contratistas que pueden entregar trabajo de manera consistente en muchas ubicaciones pequeñas.
Se prevé que los gasoductos de transmisión registren una CAGR del 4,4% hasta 2032. Estas líneas de larga distancia son fundamentales para los proyectos de gas de alimentación de GNL, el comercio transfronterizo y las grandes conexiones de energía o industriales. La Administración de Información Energética de EE. UU. reportó una capacidad planificada significativa en Texas y Luisiana para 2026 y 2027, donde las nuevas líneas están destinadas a servir a la infraestructura de exportación de GNL. China e India también tienen grandes programas de transmisión en el borrador de entrada. El bucle dentro del corredor y las adiciones de compresión se están convirtiendo en una opción importante porque añaden capacidad sin crear una ruta completamente nueva. TC Energy reportó aproximadamente 1,1 mil millones de CAD en instalaciones de expansión dentro del corredor para su Sistema NGTL a diciembre de 2025. Este enfoque puede acortar los plazos de desarrollo y reducir la exposición a desafíos de terrenos y permisos. Las líneas de recolección continúan sirviendo al desarrollo de nuevos campos, pero sus perspectivas están más ligadas a la economía upstream. Los diferentes perfiles de los 3 tipos de operación crean espacio para operadores con activos de distribución regulados y capacidad de transmisión contratada en el mercado de infraestructura de gasoductos. Los fabricantes de tuberías también pueden beneficiarse de los pedidos de sustitución y la demanda de transmisión de gran diámetro al mismo tiempo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por aplicación:
las redes terrestres mantienen su escala mientras los proyectos marinos añaden demanda técnicaLos gasoductos terrestres representaron el 87,3% del gasto global en 2026. Su escala refleja el amplio alcance de los sistemas de distribución, las líneas de recolección y las rutas de transmisión de larga distancia en tierra. La construcción terrestre conecta las cuencas productoras con plantas de procesamiento, ciudades, centros industriales, sitios de almacenamiento y terminales de GNL. También es el escenario de la mayoría de los programas de sustitución por seguridad en las economías maduras. Los requisitos de tubería de línea, los controles de soldadura y las pruebas de presión siguen siendo importantes para la calidad del proyecto. Los corredores de transporte existentes pueden hacer que los proyectos terrestres en áreas ya desarrolladas sean más prácticos que las nuevas rutas. India y China contribuyen a la demanda de construcción terrestre a medida que sus redes nacionales de gas se expanden. La categoría sigue siendo central para la industria de infraestructura de gasoductos porque cubre el mayor número de conexiones de uso final. Las condiciones de construcción locales, el acceso a la tierra y los controles ambientales pueden variar considerablemente entre proyectos. Los contratistas necesitan gestionar estas diferencias manteniendo estándares consistentes de seguridad y materiales.
Se prevé que la construcción de gasoductos de gas marinos crezca a una CAGR del 5,2% hasta 2032. Este segmento sirve a campos de aguas profundas, centros de producción marinos, terminales costeras y conexiones transoceánicas. Saipem recibió un contrato de 1,5 mil millones de USD en septiembre de 2025 para la Fase 3 del desarrollo Sakarya de Türkiye, que incluye un gasoducto de exportación de gas de 183 kilómetros y 24 pulgadas instalado en profundidades de agua de hasta 2.200 metros. Allseas y Boskalis recibieron un contrato de 1,2 mil millones de EUR en julio de 2025 para el gasoducto de gas marino YT2 de 232 kilómetros de Taiwán. Estos proyectos requieren embarcaciones especializadas, ingeniería submarina y equipos de instalación experimentados en el mercado de infraestructura de gasoductos. El número limitado de contratistas con capacidad de tendido de tuberías en aguas profundas puede fortalecer los precios para trabajos complejos. Los desarrollos marinos también suelen estar vinculados a objetivos nacionales de seguridad de suministro, lo que puede respaldar la continuidad del proyecto. Estas condiciones distinguen al segmento de la construcción terrestre de mayor volumen. Los contratos marinos también pueden conllevar plazos de ingeniería más largos porque los estudios de ruta y la planificación de la instalación comienzan mucho antes de que comience el tendido de tuberías. Eso aumenta el valor de la experiencia del contratista y la programación confiable de embarcaciones.
Por actividad:
el gasto de capital mantiene la mayor posición de gastoEl CAPEX representó el 67,2% del tamaño del mercado de infraestructura de gasoductos en 2026. Este gasto cubre la construcción de gasoductos, compresores, estaciones, interconexiones y otros activos necesarios antes de que comience el servicio. La concentración refleja la expansión de la red en nuevas áreas en Asia-Pacífico y los proyectos de transmisión relacionados con el Gas Natural Licuado (GNL) en América del Norte. Los grandes proyectos requieren una inversión sustancial antes de generar ingresos por tarifas o transporte. El CAPEX también incluye iniciativas de sustitución donde los sistemas antiguos deben ser retirados y reconstruidos. La escala de esta actividad muestra que la construcción sigue siendo más importante que el mantenimiento rutinario en la combinación de gasto actual. También expone a los operadores a riesgos de inflación, permisos y ejecución durante el período de desarrollo. La capacidad contratada puede reducir este riesgo asegurando los compromisos de los clientes antes de las decisiones finales de inversión. La financiación sigue siendo más sencilla cuando los proyectos tienen usuarios identificados, condiciones tarifarias transparentes y fechas de entrada en servicio definidas. Esto es particularmente importante para los grandes sistemas transfronterizos y conectados a GNL en el mercado de infraestructura de gasoductos.
Se prevé que el CAPEX crezca a una CAGR del 4,8% hasta 2032, más rápido que el gasto total. Enbridge reveló una cartera de capital asegurado de 29 mil millones de USD en marzo de 2025, que incluye 2 mil millones de USD en inversiones de confiabilidad de Mainline y una expansión de compresión en áreas ya desarrolladas en T-North. Los proyectos en áreas ya desarrolladas pueden ofrecer un menor riesgo de ejecución porque se basan en sistemas y relaciones con clientes establecidos. El OPEX representó el 32,8% restante del gasto en 2026. Incluye inspección, gestión de integridad, mantenimiento de compresores y actualizaciones de sistemas de control. Los requisitos de informes de metano y detección de fugas están aumentando la necesidad de actividades de monitoreo y reparación. Con el tiempo, la base instalada de gasoductos más nuevos añadirá a las necesidades rutinarias de OPEX. Por lo tanto, se espera que el mercado de infraestructura de gasoductos mantenga una alta participación de construcción mientras construye una base más grande de gasto digital y de integridad. Los operadores necesitarán equilibrar la inversión en nuevas construcciones con el mantenimiento de los activos ya en servicio. Esto hará que la relación entre CAPEX y OPEX sea ms importante a medida que la red instalada se expanda.
Por usuario final:
los operadores midstream lideran la demanda mientras la generación de energía se aceleraLos operadores de transmisión y distribución midstream representaron el 37,6% de la demanda de usuarios finales en 2026. Estos operadores conectan productores, sistemas de procesamiento, instalaciones de almacenamiento, terminales de importación, plantas de energía, usuarios industriales y empresas de distribución local. Su posición les otorga exposición a la demanda en varios grupos de clientes en lugar de un solo sector de uso final. Las tarifas de larga duración, los acuerdos de envío o pago y los rendimientos regulados pueden respaldar las decisiones de inversión. Los productores de petróleo y gas upstream utilizan sistemas de recolección para mover la producción hacia redes de procesamiento y transporte. Los usuarios industriales y de manufactura necesitan un suministro confiable para el calor de proceso y las materias primas. Las empresas de servicios públicos residenciales y comerciales dependen de la capacidad de distribución local, pero enfrentan un riesgo de electrificación más directo en algunas ubicaciones. Esta estructura respalda una amplia base de clientes para el mercado de infraestructura de gasoductos. También significa que la planificación de capacidad debe tener en cuenta los diferentes perfiles de carga entre productores, empresas de servicios públicos, plantas industriales y centrales eléctricas. Las redes de larga distancia tienen un valor particular donde pueden vincular varios de estos puntos de demanda en el mercado de infraestructura de gasoductos.
Se prevé que la generación de energía crezca a una CAGR del 4,6% hasta 2032. Las centrales eléctricas de gas requieren un suministro de gasoductos confiable, particularmente donde el gas se utiliza para generación flexible o de base. El crecimiento está respaldado por la sustitución del carbón en algunas regiones maduras y el desarrollo de nueva capacidad en el sur y el sudeste de Asia. TC Energy indicó que las ofertas en una temporada abierta de Columbia Gas Transmission de enero de 2026 alcanzaron 1,5 Bcf/d, en comparación con los 0,5 Bcf/d ofrecidos, con la demanda de energía relacionada con centros de datos entre los impulsores. Esta demanda puede crear nuevos requisitos de conexión cerca de grandes campus de energía. Los operadores que pueden proporcionar conexiones oportunas y capacidad firme pueden estar mejor posicionados para atender a este grupo de clientes. La demanda residencial y comercial sigue siendo importante, aunque enfrenta cambios a largo plazo a medida que avanza la electrificación de edificios. Los usuarios industriales siguen siendo importantes porque sus necesidades de combustible y materias primas son más difíciles de reemplazar a corto plazo. Las conexiones de energía pueden requerir un desarrollo oportuno porque los proyectos de demanda de electricidad a menudo tienen calendarios de puesta en marcha fijos. Esto puede recompensar a los sistemas de gasoductos con capacidad disponible u opciones de expansión prácticas.
Análisis geográfico
Mercado de Infraestructura de Gasoductos de América del Norte
América del Norte concentró el 33,7% del gasto mundial en 2026. La región cuenta con el respaldo de infraestructura de exportación de GNL, grandes cuencas productoras y extensos sistemas de distribución regulados. Texas y Luisiana representan más del 85% de las adiciones de capacidad planificadas en Estados Unidos para 2026 y 2027, según la Administración de Información Energética (EIA). Canadá incrementa la demanda a través de corredores de GNL en la costa oeste y la expansión de activos de transmisión consolidados. Los proyectos interestatales de Estados Unidos continúan siendo moldeados por la revisión federal de certificados y los requisitos de permisos.
Mercado de Infraestructura de Gasoductos de Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 5,1% hasta 2032, la tasa regional más alta en el mercado de infraestructura de gasoductos. China, India, Indonesia, Vietnam y Tailandia están expandiendo sus sistemas de gas para conectar la produccin, la capacidad de importación, la generación eléctrica y la demanda industrial. El borrador de insumos identifica aproximadamente 22.000 kilómetros de construcción activa en China y 15.000 kilómetros en India. El proyecto Lô B–Ô Môn de Vietnam refleja la actividad offshore y vinculada a la generación eléctrica en la región. Este conjunto de programas nacionales amplía la base de oportunidades para el mercado de infraestructura de gasoductos.
Mercado de Infraestructura de Gasoductos de Europa, Oriente Medio y América del Sur
Europa se centra cada vez más en la reconversión de redes, la preparación para el hidrógeno y las rutas de suministro alternativas. ENTSOG continúa incluyendo el metano y el hidrógeno en las trayectorias de cero emisiones netas. América del Sur está emergiendo a través del corredor Vaca Muerta en Argentina, mientras que Oriente Medio cuenta con el respaldo de proyectos impulsados por el Estado, como la infraestructura de GNL de Ruwais. Estas regiones pueden ofrecer trabajos de larga duración, pero presentan condiciones diferenciadas en materia de permisos, contenido local y financiamiento.
Panorama competitivo
El mercado de infraestructura de gasoductos está moderadamente consolidado entre los operadores de transmisión y es más fragmentado entre los contratistas y proveedores. Enbridge, TC Energy, Kinder Morgan, Williams, Energy Transfer, Snam, Enagás, GAIL, Gazprom, Pembina, APA Group y National Gas operan o gestionan activos de gasoductos importantes en sus respectivos mercados. En el mercado de infraestructura de gasoductos, sus ventajas incluyen derechos de paso establecidos, aprobaciones regulatorias, datos operativos y acuerdos de transporte a largo plazo. La cartera asegurada de Enbridge para 2025 incluyó inversión en confiabilidad de Mainline y la expansión en áreas ya desarrolladas de T-North. TC Energy también reportó un fuerte interés en capacidad adicional asociada con la demanda de energía en 2026.
La competencia en construcción está liderada por empresas con capacidad de ingeniería, adquisición, instalación y puesta en marcha. Saipem, TechnipFMC, Subsea 7, JGC, Bechtel y McDermott compiten por grandes proyectos, mientras que el trabajo marino otorga más peso al acceso a embarcaciones y la experiencia en aguas profundas. La adjudicación de la Fase 3 de Sakarya a Saipem siguió a trabajos anteriores en el mismo campo y demuestra el valor de la experiencia en proyectos complejos. Allseas y Boskalis aseguraron el proyecto YT2 de Taiwán en 2025, otro ejemplo de contratación marina especializada. Tenaris, Vallourec y Nippon Steel compiten en tubería de línea de alta especificación.
La calificación de materiales, la confiabilidad de entrega y el cumplimiento de normas como API 5L dan forma a la competencia entre proveedores. Los servicios de integridad digital añaden un campo separado en torno a la detección de fugas, el análisis de control de supervisión y adquisición de datos, y el monitoreo de metano. Los operadores están dirigiendo el capital hacia contratos y expansiones dentro de los corredores existentes cuando es posible. Este enfoque respalda una selección de proyectos más disciplinada en el mercado de infraestructura de gasoductos.
Líderes de la industria de infraestructura de gasoductos
-
Gazprom PJSC
-
Kinder Morgan Inc.
-
Enbridge Inc.
-
China National Petroleum Corporation
-
GAIL (India) Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Infraestructura de Gasoductos Empresas cubiertas en este informe
- APA Group
- Bechtel Corporation
- China National Petroleum Corporation
- Enagás S.A.
- Enbridge Inc.
- Energy Transfer LP
- GAIL (India) Limited
- Gazprom PJSC
- JGC Corporation
- Kinder Morgan Inc.
- McDermott International, Ltd.
- National Gas
- Nippon Steel Corporation
- Pembina Pipeline Corporation
- Saipem S.p.A.
- Snam S.p.A.
- Subsea 7 S.A.
- TC Energy Corporation
- TechnipFMC plc
- Tenaris S.A.
- Vallourec S.A.
- Williams Companies
Desarrollos recientes de la industria en Mercado de Infraestructura de Gasoductos
- Mayo de 2026: La Administración de Información Energética de EE. UU. informó que Texas y Luisiana representan más del 85% de las adiciones de capacidad de gasoductos de gas natural planificadas en EE. UU. programadas para 2026 y 2027. Las adiciones están destinadas a conectar el suministro de gas natural con los proyectos de exportación de GNL, lo que ilustra la importancia de la demanda de gas de alimentación en la Costa del Golfo.
- Mayo de 2026: NYSEG y Rochester Gas and Electric revelaron más de 300 millones de USD invertidos en infraestructura de gas desde 2023. Su Programa de Sustitución de Infraestructura había reemplazado más de 100 millas de tuberías principales con materiales diseñados para proporcionar más de 60 años de vida útil, respaldando el cumplimiento continuo de los estándares de seguridad en evolución de la PHMSA.
- Febrero de 2026: TC Energy informó que las ofertas en la temporada abierta de Columbia Gas Transmission de enero de 2026 totalizaron 1,5 Bcf/d, en comparación con los 0,5 Bcf/d de capacidad ofrecida. La empresa identificó el crecimiento de la carga de generación de energía de los centros de datos en Indiana, Illinois, Iowa y Dakota del Sur como un importante impulsor de la demanda. La posible expansión es parte del programa de gasto neto de capital anual de 6 mil millones de USD de TC Energy hasta 2030.
- Octubre de 2025: PV GAS PIPE inició la producción de 32.756 toneladas de tubería de acero para la sección marina del gasoducto Lô B–Ô Môn de 431 kilómetros y 1,27 mil millones de USD. Se tenía como objetivo completar la producción para marzo de 2026, y se espera el primer gas a finales de 2026.
Alcance del informe del mercado global de infraestructura de gasoductos
La infraestructura de gasoductos es una red interconectada de tuberías de acero de alta resistencia o plástico, estaciones de compresión e instalaciones de almacenamiento utilizadas para transportar gas natural de manera segura y económica desde sitios de producción y pozos hasta plantas de procesamiento y mercados de uso final.
El mercado global de infraestructura de gasoductos está segmentado por operación, aplicación, actividad, usuario final y geografía. Por operación, el mercado está segmentado en gasoductos de recolección, gasoductos de transmisión y gasoductos de distribución. Por aplicación, el mercado está segmentado en terrestre y marino. Por actividad, el mercado está segmentado en gasto de capital (CAPEX) y gasto operativo (OPEX). Por usuario final, el mercado está segmentado en productores de petróleo y gas upstream, operadores de transmisión y distribución midstream, generación de energía, industrial y manufactura, empresas de servicios públicos residenciales y comerciales, y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de infraestructura de gasoductos en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Gasoductos de recolección |
| Gasoductos de transmisión |
| Gasoductos de distribución |
| Terrestre |
| Marino |
| CAPEX |
| OPEX |
| Productores de petróleo y gas upstream |
| Operadores de transmisión y distribución midstream |
| Generación de energía |
| Industrial y manufactura |
| Empresas de servicios públicos residenciales y comerciales |
| Otros usuarios finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por operación | Gasoductos de recolección | |
| Gasoductos de transmisión | ||
| Gasoductos de distribución | ||
| Por aplicación | Terrestre | |
| Marino | ||
| Por actividad | CAPEX | |
| OPEX | ||
| Por usuario final | Productores de petróleo y gas upstream | |
| Operadores de transmisión y distribución midstream | ||
| Generación de energía | ||
| Industrial y manufactura | ||
| Empresas de servicios públicos residenciales y comerciales | ||
| Otros usuarios finales | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento prevista para la infraestructura global de gasoductos?
Se prevé que el mercado global de infraestructura de gasoductos crezca a una CAGR del 3,81% de 2027 a 2032 y alcance los 3,92 billones de USD para 2032.
¿Qué tipo de operación tiene la mayor participación?
Los gasoductos de distribución representaron el 43,7% del gasto en 2026, respaldados por la sustitución regulada y la inversión en redes locales.
¿Qué aplicación de gasoductos está creciendo más rápido?
Se prevé que la construcción de gasoductos de gas marinos crezca a una CAGR del 5,2% hasta 2032, respaldada por el desarrollo de campos de aguas profundas y las conexiones costeras.
¿Por qué son importantes los proyectos de GNL para la inversión en gasoductos?
Las terminales de GNL requieren gasoductos de gas de alimentación que conecten las áreas de producción con la capacidad de licuefacción, incluidos los proyectos planificados en Texas y Luisiana.
¿Qué región tiene el crecimiento previsto más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 5,1% hasta 2032, impulsada por la expansión nacional de la red de gas en China, India, Indonesia, Vietnam y Tailandia.
¿Cuáles son los principales riesgos que enfrentan los operadores de gasoductos?
Los retrasos en permisos, el riesgo de activos relacionado con la electrificación, la compatibilidad con el hidrógeno y la ciberseguridad de la tecnología operativa son los principales riesgos analizados en este informe.