
Marktgröße und Marktanteil der Gasinfrastruktur
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.25 Billionen US-Dollar |
| Marktgröße (2032) | 3.92 Billionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.81 % |
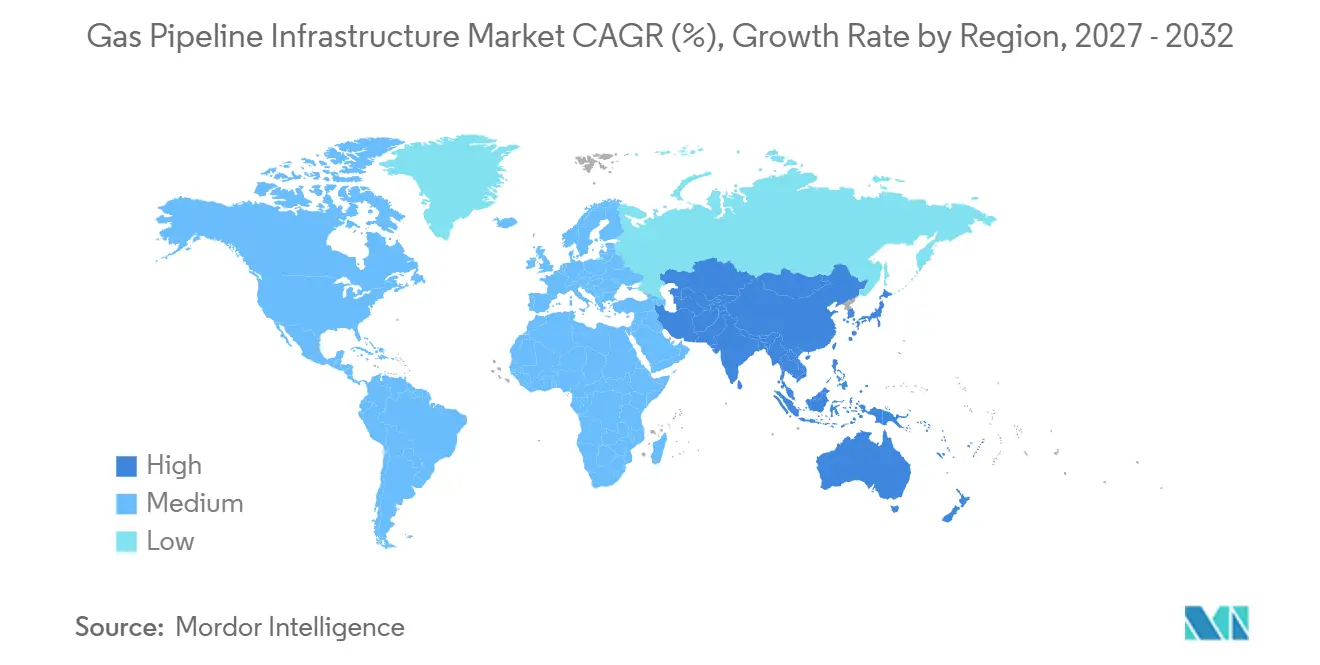
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
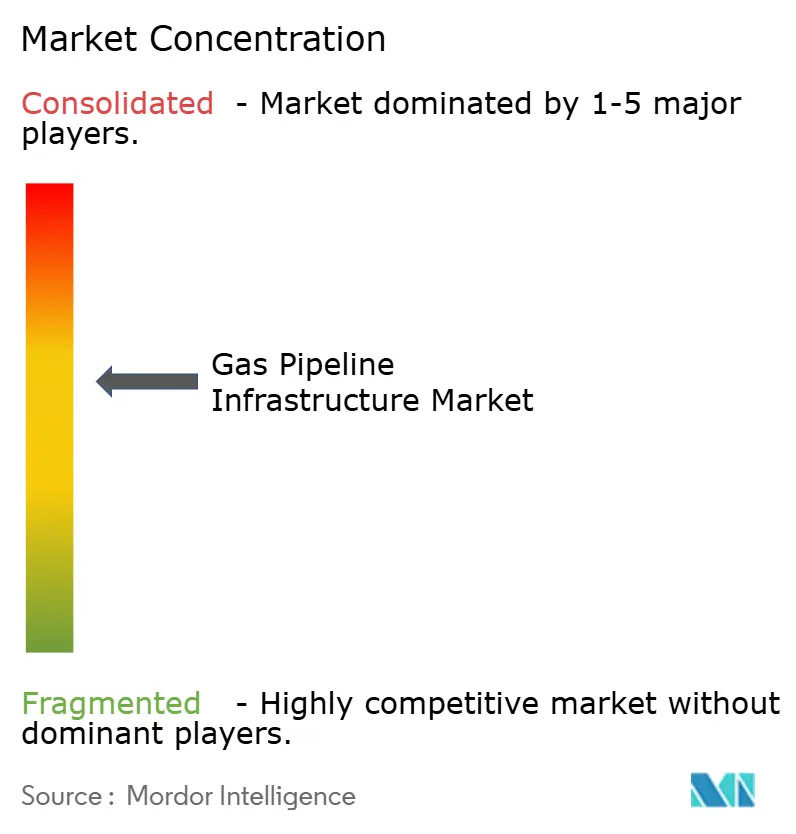
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Gasinfrastruktur von Mordor Intelligence
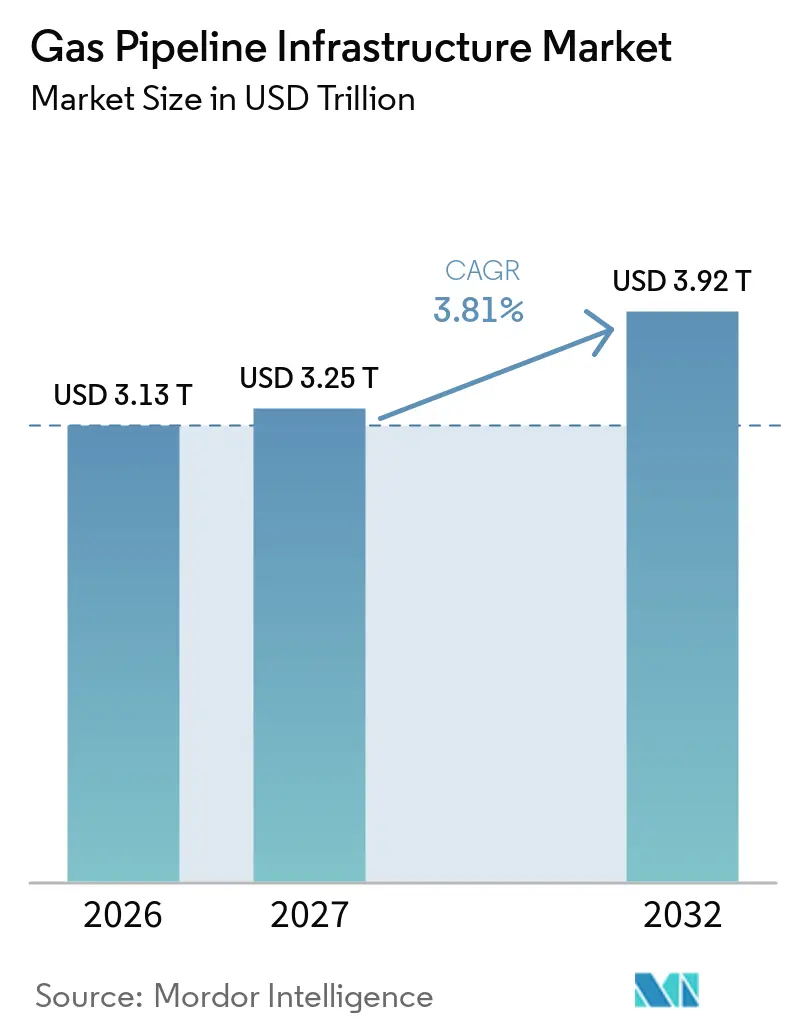
Die Marktgröße der Gasinfrastruktur wird voraussichtlich von 3,13 Billionen USD im Jahr 2026 auf 3,25 Billionen USD im Jahr 2027 steigen und bis 2032 einen Wert von 3,92 Billionen USD erreichen, mit einem CAGR von 3,81 % über den Zeitraum 2027–2032. Investitionen werden durch neue Flüssigerdgas (LNG)-Exportkorridore, den Ersatz alternder Verteilungsnetze und die Erweiterung der Gasnetze in Schwellenländern unterstützt. Der Markt für Gasinfrastruktur profitiert zudem von Projekten, die Offshore-Felder, Importterminals und Kraftwerke mit nationalen Transportsystemen verbinden. Betreiber priorisieren Erweiterungen innerhalb bestehender Leitungsrechte, da diese Projekte den Genehmigungsaufwand reduzieren und eine bessere Nutzung bestehender Anlagen ermöglichen. Die Planung für Wasserstoff und Biomethan verändert die Gerätespezifikationen, während Emissionsberichterstattung und digitale Integritätsanforderungen den Betriebsbedarf erhöhen. Der Ausblick bleibt durch Genehmigungsverzögerungen, Elektrifizierungsrisiken in reifen Märkten, Kompatibilitätsprobleme mit Altleitungen und Cybersicherheitsanforderungen belastet, obwohl vertraglich gebundene Kapazitäten und langfristige Konzessionen das Projektrisiko mindern können.
Wichtigste Erkenntnisse des Berichts
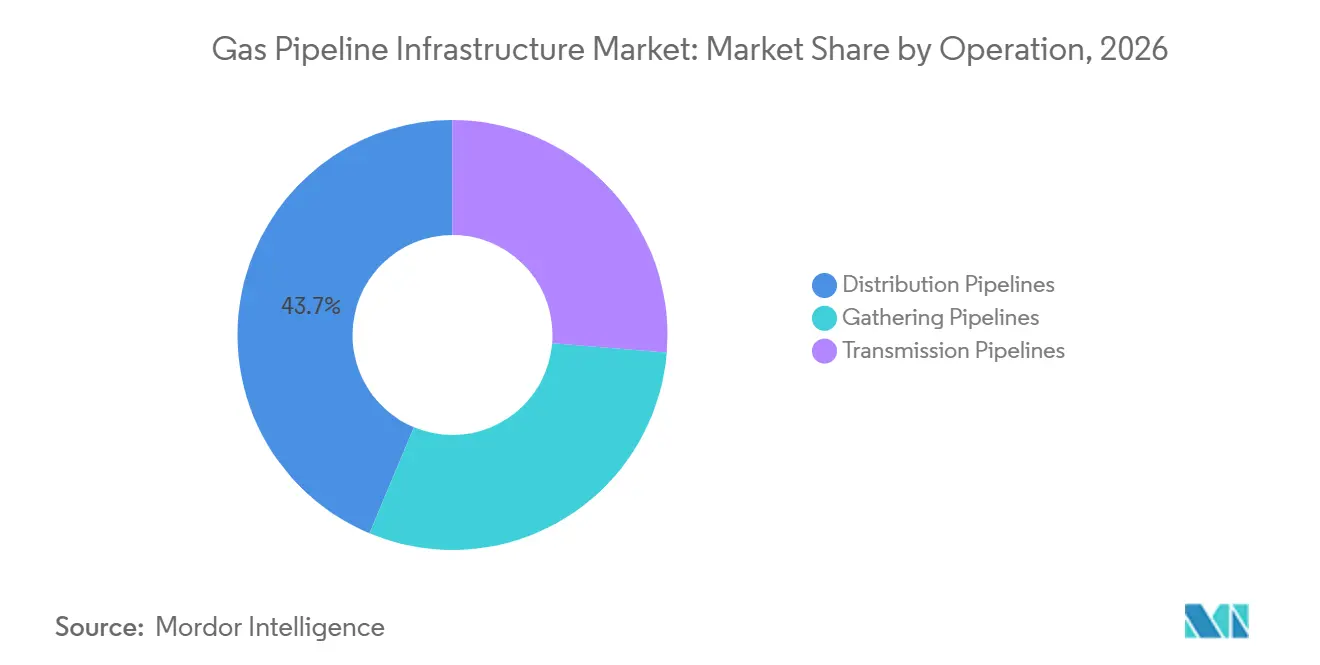
- Nach Betrieb hielten Verteilungspipelines im Jahr 2026 einen Marktanteil von 43,7 % am Markt für Gasinfrastruktur, während Transportpipelines bis 2032 voraussichtlich mit einem CAGR von 4,4 % wachsen werden.
- Nach Anwendung entfielen im Jahr 2026 87,3 % des Marktanteils der Gasinfrastruktur auf Onshore-Pipelines, während der Offshore-Gaspipelinebau bis 2032 voraussichtlich mit einem CAGR von 5,2 % wachsen wird.
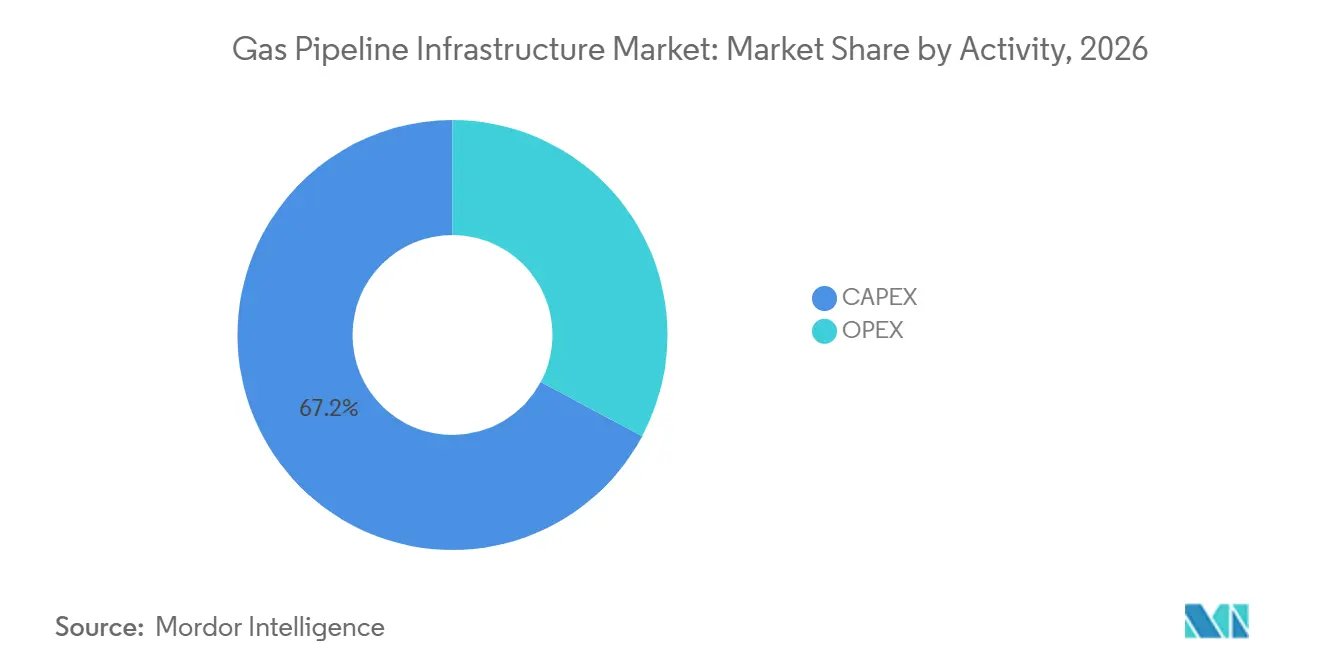
- Nach Aktivität entfiel im Jahr 2026 ein Anteil von 67,2 % der Marktgröße der Gasinfrastruktur auf Investitionsausgaben (CAPEX), die bis 2032 voraussichtlich mit einem CAGR von 4,8 % wachsen werden.
- Nach Endnutzer hielten Midstream-Transport- und Verteilungsbetreiber im Jahr 2026 einen Anteil von 37,6 %, während die Stromerzeugung bis 2032 voraussichtlich mit einem CAGR von 4,6 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 33,7 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 5,1 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| LNG-exportgebundener Pipelineausbau | +1.2% | Global, konzentriert in Nordamerika, dem Nahen Osten und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ersatz alternder Netze und Sicherheitsmodernisierung | +0.7% | Nordamerika und Europa, mit frühen Gewinnen in Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Gasnetzausbau in Schwellenländern | +0.7% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Umwidmung von Wasserstoff- und Biomethannetzwerken | +0.4% | Europäische Union, Australien und Kanada | Langfristig (≥ 4 Jahre) |
| Einführung von Methanmessung und digitaler Integrität | +0.3% | Nordamerika und die Europäische Union, mit Ausweitung auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Multi-Molekül-Pipelinedesign für Anlagenflexibilität | +0.2% | Global, mit früher Aktivität in Europa, den Vereinigten Staaten und dem Nahen Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
LNG-exportgebundener Pipelineausbau
LNG-Exportprojekte stützen die kurzfristige Nachfrage nach Hochdrucktransportleitungen. Die U.S. Energy Information Administration erwartet, dass die US-amerikanischen LNG-Exporte im Jahr 2026 17,0 Milliarden Kubikfuß pro Tag (Bcf/d) erreichen werden, und meldete 44,9 Bcf/d an Pipelinekapazität, die für 2026 und 2027 in Texas und Louisiana in Entwicklung ist.[1] Diese Projekte verbinden Gasproduktionsregionen mit Verflüssigungsterminals, sodass Kapazitätserweiterungen an definierte Versand- und Exportverpflichtungen geknüpft sind. ADNOC Gas vergab im Januar 2025 Aufträge im Wert von 2,1 Milliarden USD für Anlagen, die eine 1.154,7 Kilometer lange Transportpipeline für das Ruwais-LNG-Projekt umfassen.[2] Mexiko entwickelt sich ebenfalls zu einem Transitkorridor und einer LNG-Exportplattform, was die Nachfrage nach grenzüberschreitenden Einspeisegasverbindungen ausweitet. Diese Projektpipeline gibt Auftragnehmern und Rohrlieferanten Einblick in die Standorte, an denen Kapazitäten Kundenverpflichtungen haben, bevor der Bau im Markt für Gasinfrastruktur beginnt.
Ersatz alternder Netze und Sicherheitsmodernisierung
Ersatzprogramme schaffen Aufträge, die weniger anfällig für Rohstoffpreisänderungen sind als Neubauprojekte. Die Pipeline and Hazardous Materials Safety Administration (PHMSA) führt ein öffentliches Verzeichnis höherrisikobehafteter Verteilungsinfrastruktur und bezeichnet den Ersatz als eine fortlaufende Priorität der Pipelinesicherheit.[3] CenterPoint Energy stellte im Jahr 2025 55 Millionen USD für die letzte Phase eines 16-jährigen Ohio-Programms bereit, das mehr als 850 Meilen alternder Leitungen ersetzte.[4] NYSEG und RG&E meldeten seit 2023 mehr als 300 Millionen USD an Ausgaben für die Gasinfrastruktur und mehr als 100 Meilen an ersetzten Hauptleitungen. Moderne Ersatzmaterialien können künftige Gasbeimischungsoptionen unterstützen, wenn sie für diesen Einsatz ausgewählt und qualifiziert werden. Der Markt für Gasinfrastruktur verfügt daher neben seinen größeren Bauprojekten über eine wiederkehrende Einnahmenbasis.
Gasnetzausbau in Schwellenländern
Schwellenländer bauen weiterhin Pipelines aus, wo Gasnetze noch unvollständig sind. Indien hat eine Infrastrukturlücke von 67 Milliarden USD und einen Bedarf von fast 9.630 zusätzlichen Pipelinemeilen bis 2030 identifiziert, basierend auf dem Eingabeentwurf. Indian Oil Corp. verpflichtete sich im September 2026 zu 24,49 Milliarden INR, also 256 Millionen USD, für eine 424,65 Kilometer lange Pipeline von Kochi nach Thoothukudi, basierend auf dem Eingabeentwurf. Vietnams 431 Kilometer langes Projekt Lô B–Ô Môn begann im Oktober 2025 mit der Offshore-Stahlrohrproduktion und strebt die erste Gaslieferung Ende 2026 an. Neue Kraftwerke, Importterminals und inländische Industrieanschlüsse schaffen Nachfrage nach Transport- und Verteilungskapazitäten. Nationale Energiepläne verleihen vielen dieser Projekte politische Unterstützung zusätzlich zu ihrem kommerziellen Zweck. Dies unterstützt eine breitere geografische Basis für den Markt für Gasinfrastruktur und verschafft Lieferanten Zugang zu mehr nationalen Beschaffungsprogrammen.
Umwidmung von Wasserstoff- und Biomethannetzwerken
Die europäische Infrastrukturplanung berücksichtigt zunehmend Methan, Wasserstoff und erneuerbares Gas innerhalb desselben Netzes. Das Europäische Netz der Fernleitungsnetzbetreiber für Gas (ENTSOG) erklärt, dass Methan und Wasserstoff in seinen Netto-Null-Szenarien bis 2050 wichtige Energieträger bleiben. Eine wissenschaftliche Überprüfung aus dem Jahr 2025 nannte 5,2 Milliarden Kubikmeter europäische Biomethanerzeugung aus 1.548 Anlagen im Jahr 2024. ENNOH und ENTSOG haben Kriterien zur Beurteilung veröffentlicht, ob Erdgasinfrastruktur umgewidmet werden kann. Betreiber, die bei Modernisierungen Ventile, Dichtungen, Kompressoren und Materialverträglichkeit berücksichtigen, haben mehr Flexibilität als Betreiber, die diese Entscheidungen aufschieben. Umwidmungsaktivitäten können die wirtschaftliche Nutzung ausgewählter Anlagen verlängern und gleichzeitig einen Bedarf an Ingenieurleistungen, Tests und Verbindungsarbeiten schaffen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Genehmigungs- und gesellschaftliche Akzeptanzverzögerungen | -0.5% | Nordamerika und die Europäische Union, insbesondere in dicht besiedelten Gebieten und Korridoren indigener Bevölkerungen | Kurzfristig (≤ 2 Jahre) |
| Risiko gestrandeter Vermögenswerte durch Elektrifizierung und erneuerbare Energien | -0.5% | Nordamerika, Europa, Australien, Südkorea und Japan | Langfristig (≥ 4 Jahre) |
| Wasserstoffversprödung und Einschränkungen der Beimischungskompatibilität | -0.3% | Global, insbesondere bei hochfesten Stahltransportleitungen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken bei veralteter Betriebstechnologie | -0.2% | Global, mit besonderer Exposition in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Genehmigungs- und gesellschaftliche Akzeptanzverzögerungen
Genehmigungen können den Pipelinebau verzögern, selbst wenn Kunden und Finanzierung vorhanden sind. Ein Bericht des National Petroleum Council, der über das U.S. Department of Energy veröffentlicht wurde, stellte fest, dass die Zeitrahmen für zwischenstaatliche Pipelines von der Antragstellung bis zur Baugenehmigung 4 Jahre überschreiten können. Umweltprüfungen, staatliche Genehmigungen, Landzugang und Konsultationsprozesse können auf separaten Zeitplänen ablaufen. Dies erhöht die Kosten durch Inflation, Finanzierungsgebühren und die Remobilisierung von Auftragnehmern. Es begünstigt auch Erweiterungen innerhalb bestehender Korridore, da etablierte Leitungsrechte einige streckenbezogene Anforderungen reduzieren können. Projektträger benötigen ein frühzeitiges Engagement mit Regulierungsbehörden, Gemeinden und betroffenen Grundstückseigentümern, um Terminunsicherheiten zu begrenzen.
Risiko gestrandeter Vermögenswerte durch Elektrifizierung und erneuerbare Energien
Elektrifizierung kann den Gasdurchsatz in Bereichen reduzieren, in denen Verteilungssysteme hohe Fixkosten tragen. Eine Studie aus dem Jahr 2025 in Scientific Reports ergab, dass eine unkoordinierte Elektrifizierung die durchschnittlichen Gasrechnungen für Kunden erhöhen könnte, die nicht elektrifizieren, wenn die Kundenzahlen sinken. Diese Dynamik könnte Druck auf die Vermögenswerte von Versorgungsunternehmen und künftige Netzausbausentscheidungen ausüben. Betreiber können ihr Risiko reduzieren, indem sie den Neubau von Verteilungsnetzen in Gebieten mit hohem Elektrifizierungsausblick begrenzen. Transportinvestitionen mit vertraglich gebundener Industrie-, Strom- oder LNG-Nachfrage haben ein anderes Risikoprofil als lokale Verteilungserweiterungen. Die regulatorische Behandlung von Abschreibungen und Anlagenrückgewinnung wird für die Kapitalplanung in reifen Gassystemen zentral bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Betrieb:
Verteilungspipelines führen die Ausgaben an, während Transportpipelines an Dynamik gewinnenVerteilungspipelines hielten im Jahr 2026 43,7 % der globalen Ausgaben, unterstützt durch regulierten Ersatz und Netzausbauarbeiten. Die Kategorie umfasst lokale Hauptleitungen, die Gas von Hochdrucknetzen an Gewerbe-, Industrie- und Wohnnutzer liefern. Nordamerika, Europa, Japan und Südkorea verfügen über große installierte Systeme, die kontinuierliche Integritätsinvestitionen erfordern. Die Sicherheitsprogramme der Pipeline and Hazardous Materials Safety Administration (PHMSA) und vergleichbare regionale Anforderungen unterstützen mehrjährige Ausgaben für Ersatzprojekte. Sammelpipelines verbinden Produktionsgebiete mit Verarbeitungsanlagen und bleiben mit der Upstream-Aktivität verknüpft. Ihre Nachfrage ist empfindlicher gegenüber den Kapitalausgaben der Produzenten als Verteilungsarbeiten. Verteilungsinvestitionen sind stabiler, da Versorgungsunternehmen einen zuverlässigen Service aufrechterhalten und öffentliche Sicherheitsverpflichtungen erfüllen müssen. Diese Stabilität verschafft dem Markt für Gasinfrastruktur eine beträchtliche Basis an wiederkehrenden Aufträgen. Versorgungsunternehmen müssen Ersatzarbeiten auch mit Straßenzugang, Kundenservice und lokalen Sicherheitsanforderungen koordinieren. Diese praktischen Einschränkungen begünstigen Auftragnehmer, die Arbeiten konsistent über viele kleine Standorte hinweg ausführen können.
Transportpipelines werden bis 2032 voraussichtlich einen CAGR von 4,4 % verzeichnen. Diese Fernleitungen sind zentral für LNG-Einspeisegasprojekte, grenzüberschreitenden Handel sowie große Strom- oder Industrieanschlüsse. Die U.S. Energy Information Administration meldete erhebliche geplante Kapazitäten in Texas und Louisiana für 2026 und 2027, wo neue Leitungen zur Bedienung der LNG-Exportinfrastruktur vorgesehen sind. China und Indien verfügen laut Eingabeentwurf ebenfalls über große Transportprogramme. Schleifen innerhalb von Korridoren und Kompressorerweiterungen werden zu einer wichtigen Option, da sie Kapazitäten hinzufügen, ohne eine völlig neue Route zu schaffen. TC Energy meldete zum Dezember 2025 rund 1,1 Milliarden CAD an Erweiterungsanlagen innerhalb von Korridoren für sein NGTL-System. Dieser Ansatz kann Entwicklungszeitpläne verkürzen und das Risiko durch Grundstücks- und Genehmigungsherausforderungen verringern. Sammelleitungen bedienen weiterhin neue Feldentwicklungen, ihr Ausblick ist jedoch stärker an die Upstream-Wirtschaftlichkeit gebunden. Die unterschiedlichen Profile der 3 Betriebstypen schaffen Raum für Betreiber mit sowohl regulierten Verteilungsanlagen als auch vertraglich gebundenen Transportkapazitäten im Markt für Gasinfrastruktur. Pipelinehersteller können gleichzeitig von Ersatzaufträgen und der Nachfrage nach großkalibrigen Transportleitungen profitieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Onshore-Netze behalten ihre Größe, während Offshore-Projekte technische Anforderungen hinzufügenOnshore-Pipelines repräsentierten im Jahr 2026 87,3 % der globalen Ausgaben. Ihre Größe spiegelt die weite Reichweite von Verteilungssystemen, Sammelleitungen und Fernleitungsrouten an Land wider. Onshore-Bau verbindet Produktionsbecken mit Verarbeitungsanlagen, Städten, Industriezentren, Speicherstandorten und LNG-Terminals. Es ist auch der Rahmen für die meisten Sicherheitsersatzprogramme in reifen Volkswirtschaften. Leitungsrohranforderungen, Schweißkontrollen und Druckprüfungen bleiben wichtig für die Projektqualität. Bestehende Transportkorridore können Brownfield-Onshore-Projekte praktischer machen als neue Routen. Indien und China tragen zur Onshore-Baunachfrage bei, da ihre nationalen Gasnetze expandieren. Die Kategorie bleibt zentral für die Gasinfrastrukturbranche, da sie die größte Anzahl an Endnutzeranschlüssen abdeckt. Lokale Baubedingungen, Landzugang und Umweltauflagen können zwischen Projekten stark variieren. Auftragnehmer müssen diese Unterschiede bewältigen und dabei konsistente Sicherheits- und Materialstandards einhalten.
Der Offshore-Gaspipelinebau wird bis 2032 voraussichtlich mit einem CAGR von 5,2 % wachsen. Dieses Segment bedient Tiefwasserfelder, Offshore-Produktionszentren, Küstenterminals und Wasserquerungen. Saipem erhielt im September 2025 einen Auftrag im Wert von 1,5 Milliarden USD für Phase 3 der Sakarya-Entwicklung in der Türkei, einschließlich einer 183 Kilometer langen, 24-Zoll-Gasexportpipeline, die in Wassertiefen von bis zu 2.200 Metern verlegt wird. Allseas und Boskalis erhielten im Juli 2025 einen Auftrag im Wert von 1,2 Milliarden EUR für Taiwans 232 Kilometer lange YT2-Offshore-Gaspipeline. Diese Projekte erfordern spezialisierte Schiffe, Subsea-Engineering und erfahrene Installationsteams im Markt für Gasinfrastruktur. Die begrenzte Anzahl von Auftragnehmern mit Tiefwasser-Rohrverlegekapazität kann die Preisgestaltung für komplexe Arbeiten stärken. Offshore-Entwicklungen sind oft auch an nationale Versorgungssicherheitsziele geknüpft, was die Projektkontinuität unterstützen kann. Diese Bedingungen unterscheiden das Segment vom volumenstarken Onshore-Bau. Offshore-Verträge können auch längere Engineering-Vorlaufzeiten mit sich bringen, da Routenuntersuchungen und Installationsplanung weit vor Beginn der Rohrverlegung beginnen. Dies erhöht den Wert von Auftragnehmererfahrung und zuverlässiger Schiffsplanung.
Nach Aktivität:
Investitionsausgaben behalten die größte AusgabenpositionCAPEX entfiel im Jahr 2026 auf 67,2 % der Marktgröße der Gasinfrastruktur. Diese Ausgaben umfassen Pipelinebau, Kompressoren, Stationen, Verbindungen und andere Anlagen, die vor der Inbetriebnahme erforderlich sind. Die Konzentration spiegelt den Neubau von Netzen in Asien-Pazifik und LNG-bezogene Transportprojekte in Nordamerika wider. Große Projekte erfordern erhebliche Investitionen, bevor sie Tarif- oder Transporteinnahmen generieren. CAPEX umfasst auch Ersatzinitiativen, bei denen alte Systeme stillgelegt und neu aufgebaut werden müssen. Das Ausmaß dieser Aktivität zeigt, dass der Bau im aktuellen Ausgabenmix wichtiger ist als die routinemäßige Wartung. Es setzt Betreiber auch Inflations-, Genehmigungs- und Ausführungsrisiken während der Entwicklungsphase aus. Vertraglich gebundene Kapazitäten können dieses Risiko reduzieren, indem Kundenverpflichtungen vor endgültigen Investitionsentscheidungen gesichert werden. Die Finanzierung bleibt unkomplizierter, wenn Projekte identifizierte Nutzer, transparente Tarifbedingungen und definierte Inbetriebnahmetermine haben. Dies ist besonders wichtig für große grenzüberschreitende und LNG-verbundene Systeme im Markt für Gasinfrastruktur.
CAPEX wird bis 2032 voraussichtlich mit einem CAGR von 4,8 % wachsen, schneller als die Gesamtausgaben. Enbridge meldete im März 2025 einen gesicherten Kapitalrückstand von 29 Milliarden USD, einschließlich 2 Milliarden USD an Mainline-Zuverlässigkeitsinvestitionen und einer Brownfield-Kompressorerweiterung auf T-North. Brownfield-Projekte können ein geringeres Ausführungsrisiko bieten, da sie auf etablierten Systemen und Kundenbeziehungen aufbauen. OPEX repräsentierte die verbleibenden 32,8 % der Ausgaben im Jahr 2026. Es umfasst Inspektion, Integritätsmanagement, Kompressorwartung und Steuerungssystem-Upgrades. Methanberichterstattung und Leckerkennungsanforderungen erhöhen den Bedarf an Überwachungs- und Reparaturaktivitäten. Im Laufe der Zeit wird der installierte Bestand neuerer Pipelines den routinemäßigen OPEX-Bedarf erhöhen. Der Markt für Gasinfrastruktur wird daher voraussichtlich einen hohen Bauanteil behalten und gleichzeitig eine größere Basis an digitalen und Integritätsausgaben aufbauen. Betreiber müssen Neubauprojekte mit der Wartung bereits in Betrieb befindlicher Anlagen in Einklang bringen. Dies wird das Verhältnis zwischen CAPEX und OPEX wichtiger machen, wenn das installierte Netz expandiert.
Nach Endnutzer:
Midstream-Betreiber führen die Nachfrage an, während die Stromerzeugung beschleunigtMidstream-Transport- und Verteilungsbetreiber hielten im Jahr 2026 37,6 % der Endnutzernachfrage. Diese Betreiber verbinden Produzenten, Verarbeitungssysteme, Speicheranlagen, Importterminals, Kraftwerke, Industrienutzer und lokale Verteilungsunternehmen. Ihre Position verschafft ihnen Nachfrageexposition gegenüber mehreren Kundengruppen statt einem einzigen Endnutzersegment. Langfristige Tarife, Ship-or-Pay-Vereinbarungen und regulierte Renditen können Investitionsentscheidungen unterstützen. Upstream-Öl- und Gasproduzenten nutzen Sammelsysteme, um die Produktion zu Verarbeitungs- und Transportnetzen zu bewegen. Industrie- und Fertigungsnutzer benötigen eine zuverlässige Versorgung für Prozesswärme und Rohstoffe. Wohn- und Gewerbeversorgungsunternehmen sind auf lokale Verteilungskapazitäten angewiesen, stehen jedoch an einigen Standorten einem direkteren Elektrifizierungsrisiko gegenüber. Diese Struktur unterstützt eine breite Kundenbasis für den Markt für Gasinfrastruktur. Sie bedeutet auch, dass die Kapazitätsplanung unterschiedliche Lastprofile bei Produzenten, Versorgungsunternehmen, Industrieanlagen und Kraftwerken berücksichtigen muss. Fernnetze haben besonderen Wert, wenn sie mehrere dieser Nachfragepunkte im Markt für Gasinfrastruktur verbinden können.
Die Stromerzeugung wird bis 2032 voraussichtlich mit einem CAGR von 4,6 % wachsen. Gasbefeuerte Kraftwerke benötigen eine zuverlässige Pipelineversorgung, insbesondere wenn Gas für flexible oder Grundlaststromerzeugung eingesetzt wird. Das Wachstum wird durch den Kohleersatz in einigen reifen Regionen und neue Kapazitätsentwicklungen in Süd- und Südostasien unterstützt. TC Energy berichtete, dass Gebote in einer offenen Saison der Columbia Gas Transmission im Januar 2026 1,5 Bcf/d erreichten, verglichen mit 0,5 Bcf/d angebotener Kapazität, wobei die strombezogene Nachfrage von Rechenzentren zu den Treibern gehörte. Diese Nachfrage kann neue Anschlussanforderungen in der Nähe großer Stromcampus schaffen. Betreiber, die zeitnahe Anschlüsse und feste Kapazitäten bereitstellen können, sind möglicherweise besser positioniert, um diese Kundengruppe zu bedienen. Die Wohn- und Gewerbenachfrage bleibt bedeutend, obwohl sie langfristigen Veränderungen durch den Fortschritt der Gebäudeelektrifizierung ausgesetzt ist. Industrienutzer bleiben wichtig, da ihr Brennstoff- und Rohstoffbedarf kurzfristig schwerer zu ersetzen ist. Stromanschlüsse können eine zeitnahe Entwicklung erfordern, da Stromerzeugungsprojekte oft feste Inbetriebnahmepläne haben. Dies kann Pipelinesysteme mit verfügbarer Kapazität oder praktischen Erweiterungsoptionen begünstigen.
Geografische Analyse
Markt für Gaspipeline-Infrastruktur in Nordamerika
Nordamerika hielt 2026 einen Anteil von 33,7 % der weltweiten Ausgaben. Die Region wird durch LNG-Exportinfrastruktur, große Förderregionen und umfangreiche regulierte Verteilungssysteme gestützt. Texas und Louisiana machen laut der Energy Information Administration (EIA) mehr als 85 % der geplanten US-Kapazitätserweiterungen für 2026 und 2027 aus. Kanada generiert Nachfrage durch LNG-Korridore an der Westküste und den Ausbau bestehender Übertragungsanlagen. US-amerikanische zwischenstaatliche Projekte werden weiterhin durch bundesbehördliche Zertifizierungsprüfungen und Genehmigungsanforderungen geprägt.
Markt für Gaspipeline-Infrastruktur im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 5,1 % wachsen – die schnellste regionale Wachstumsrate im Markt für Gaspipeline-Infrastruktur. China, Indien, Indonesien, Vietnam und Thailand bauen ihre Gassysteme aus, um Produktion, Importkapazitäten, Stromerzeugung und Industrienachfrage zu verknüpfen. Der Eingangsentwurf identifiziert rund 22.000 Kilometer aktiver Bauvorhaben in China und 15.000 Kilometer in Indien. Vietnams Projekt Lô B–Ô Môn zeigt Offshore- und stromgebundene Aktivitäten in der Region. Diese Gruppe nationaler Programme verbreitert die Chancenbasis für den Markt für Gaspage-Infrastruktur.
Markt für Gaspage-Infrastruktur in Europa, dem Nahen Osten und Südamerika
Europa konzentriert sich verstärkt auf die Umwidmung von Netzen, die Wasserstoffbereitschaft und alternative Versorgungsrouten. ENTSOG bezieht Methan und Wasserstoff weiterhin in Netto-Null-Pfade ein. Südamerika entwickelt sich durch Argentiniens Vaca-Muerta-Korridor, während der Nahe Osten durch staatlich geförderte Projekte wie die Ruwais-LNG-Infrastruktur gestützt wird. Diese Regionen können langfristige Aufträge bieten, weisen jedoch unterschiedliche Genehmigungsverfahren, Local-Content-Anforderungen und Finanzierungsbedingungen auf.
Wettbewerbslandschaft
Der Markt für Gasinfrastruktur ist unter Transportbetreibern mäßig konsolidiert und unter Auftragnehmern und Lieferanten stärker fragmentiert. Enbridge, TC Energy, Kinder Morgan, Williams, Energy Transfer, Snam, Enagás, GAIL, Gazprom, Pembina, APA Group und National Gas betreiben oder verwalten wichtige Pipelineanlagen in ihren jeweiligen Märkten. Im Markt für Gasinfrastruktur umfassen ihre Vorteile etablierte Leitungsrechte, behördliche Genehmigungen, Betriebsdaten und langfristige Transportvereinbarungen. Der gesicherte Rückstand von Enbridge im Jahr 2025 umfasste Mainline-Zuverlässigkeitsinvestitionen und die T-North-Brownfield-Erweiterung. TC Energy meldete im Jahr 2026 ebenfalls starkes Interesse an zusätzlichen Kapazitäten im Zusammenhang mit der Stromnachfrage.
Der Bauwettbewerb wird von Unternehmen mit Engineering-, Beschaffungs-, Installations- und Inbetriebnahmekapazitäten angeführt. Saipem, TechnipFMC, Subsea 7, JGC, Bechtel und McDermott konkurrieren um große Projekte, während Offshore-Arbeiten mehr Gewicht auf Schiffszugang und Tiefwassererfahrung legen. Saipems Phase-3-Sakarya-Auftrag folgte früheren Arbeiten am selben Feld und demonstriert den Wert von Erfahrung bei komplexen Projekten. Allseas und Boskalis sicherten sich das Taiwan-YT2-Projekt im Jahr 2025, ein weiteres Beispiel für spezialisierte Offshore-Auftragsarbeit. Tenaris, Vallourec und Nippon Steel konkurrieren bei hochspezifizierten Leitungsrohren.
Materialqualifikation, Lieferzuverlässigkeit und Einhaltung von Standards wie API 5L prägen den Lieferantenwettbewerb. Digitale Integritätsdienste fügen ein separates Feld rund um Leckererkennung, Analyse von Überwachungs-, Steuerungs- und Datenerfassungssystemen sowie Methanüberwachung hinzu. Betreiber lenken Kapital nach Möglichkeit auf Verträge und Erweiterungen innerhalb bestehender Korridore. Dieser Ansatz unterstützt eine diszipliniertere Projektauswahl im gesamten Markt für Gasinfrastruktur.
Branchenführer der Gasinfrastruktur
-
Gazprom PJSC
-
Kinder Morgan Inc.
-
Enbridge Inc.
-
China National Petroleum Corporation
-
GAIL (India) Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gaspipeline-Infrastruktur Unternehmen in diesem Bericht
- APA Group
- Bechtel Corporation
- China National Petroleum Corporation
- Enagás S.A.
- Enbridge Inc.
- Energy Transfer LP
- GAIL (India) Limited
- Gazprom PJSC
- JGC Corporation
- Kinder Morgan Inc.
- McDermott International, Ltd.
- National Gas
- Nippon Steel Corporation
- Pembina Pipeline Corporation
- Saipem S.p.A.
- Snam S.p.A.
- Subsea 7 S.A.
- TC Energy Corporation
- TechnipFMC plc
- Tenaris S.A.
- Vallourec S.A.
- Williams Companies
Neueste Industrielle Entwicklungen in Markt für Gaspipeline-Infrastruktur
- Mai 2026: Die U.S. Energy Information Administration berichtete, dass Texas und Louisiana mehr als 85 % der geplanten US-amerikanischen Kapazitätserweiterungen für Erdgaspipelines für 2026 und 2027 ausmachen. Die Erweiterungen sollen das Erdgasangebot mit LNG-Exportprojekten verbinden und verdeutlichen die Bedeutung der Einspeisegasnachfrage an der Golfküste.
- Mai 2026: NYSEG und Rochester Gas and Electric meldeten seit 2023 mehr als 300 Millionen USD an Investitionen in die Gasinfrastruktur. Ihr Infrastrukturersatzprogramm hatte mehr als 100 Meilen Hauptleitungen durch Materialien ersetzt, die für eine Lebensdauer von mehr als 60 Jahren ausgelegt sind, und unterstützt die fortlaufende Einhaltung der sich weiterentwickelnden PHMSA-Sicherheitsstandards.
- Februar 2026: TC Energy berichtete, dass Gebote in der offenen Saison der Columbia Gas Transmission im Januar 2026 insgesamt 1,5 Bcf/d erreichten, verglichen mit 0,5 Bcf/d angebotener Kapazität. Das Unternehmen identifizierte das Wachstum der Stromerzeugungslast durch Rechenzentren in Indiana, Illinois, Iowa und South Dakota als wichtigen Nachfragetreiber. Die potenzielle Erweiterung ist Teil des jährlichen Nettoinvestitionsprogramms von TC Energy in Höhe von 6 Milliarden USD bis 2030.
- Oktober 2025: PV GAS PIPE begann mit der Produktion von 32.756 Tonnen Stahlrohren für den Offshore-Abschnitt der 431 Kilometer langen Lô-B–Ô-Môn-Pipeline im Wert von 1,27 Milliarden USD. Die Produktion sollte bis März 2026 abgeschlossen sein, und die erste Gaslieferung wird Ende 2026 erwartet.
Berichtsumfang des globalen Marktes für Gasinfrastruktur
Gasinfrastruktur ist ein vernetztes Netz aus hochfesten Stahl- oder Kunststoffrohren, Kompressorstationen und Speicheranlagen, das zum sicheren und wirtschaftlichen Transport von Erdgas von Produktionsstätten und Bohrlöchern zu Verarbeitungsanlagen und Endnutzermärkten verwendet wird.
Der globale Markt für Gasinfrastruktur ist nach Betrieb, Anwendung, Aktivität, Endnutzer und Geografie segmentiert. Nach Betrieb ist der Markt in Sammelpipelines, Transportpipelines und Verteilungspipelines segmentiert. Nach Anwendung ist der Markt in Onshore und Offshore segmentiert. Nach Aktivität ist der Markt in Investitionsausgaben (CAPEX) und Betriebsausgaben (OPEX) segmentiert. Nach Endnutzer ist der Markt in Upstream-Öl- und Gasproduzenten, Midstream-Transport- und Verteilungsbetreiber, Stromerzeugung, Industrie und Fertigung, Wohn- und Gewerbeversorgungsunternehmen sowie sonstige Endnutzer segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Gasinfrastruktur in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Sammelpipelines |
| Transportpipelines |
| Verteilungspipelines |
| Onshore |
| Offshore |
| CAPEX |
| OPEX |
| Upstream-Öl- und Gasproduzenten |
| Midstream-Transport- und Verteilungsbetreiber |
| Stromerzeugung |
| Industrie und Fertigung |
| Wohn- und Gewerbeversorgungsunternehmen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Betrieb | Sammelpipelines | |
| Transportpipelines | ||
| Verteilungspipelines | ||
| Nach Anwendung | Onshore | |
| Offshore | ||
| Nach Aktivität | CAPEX | |
| OPEX | ||
| Nach Endnutzer | Upstream-Öl- und Gasproduzenten | |
| Midstream-Transport- und Verteilungsbetreiber | ||
| Stromerzeugung | ||
| Industrie und Fertigung | ||
| Wohn- und Gewerbeversorgungsunternehmen | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate der globalen Gasinfrastruktur?
Der globale Markt für Gasinfrastruktur wird voraussichtlich mit einem CAGR von 3,81 % von 2027 bis 2032 wachsen und bis 2032 einen Wert von 3,92 Billionen USD erreichen.
Welcher Betriebstyp hält den größten Anteil?
Verteilungspipelines hielten im Jahr 2026 43,7 % der Ausgaben, unterstützt durch regulierten Ersatz und lokale Netzinvestitionen.
Welche Pipelineanwendung wächst am schnellsten?
Der Offshore-Gaspipelinebau wird bis 2032 voraussichtlich mit einem CAGR von 5,2 % wachsen, unterstützt durch Tiefwasserfeldentwicklungen und Küstenanschlüsse.
Warum sind LNG-Projekte wichtig für Pipelineinvestitionen?
LNG-Terminals benötigen Einspeisegaspipelines, die Produktionsgebiete mit Verflüssigungskapazitäten verbinden, einschließlich geplanter Projekte in Texas und Louisiana.
Welche Region verzeichnet das schnellste prognostizierte Wachstum?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 5,1 % wachsen, angetrieben durch den nationalen Gasnetzausbau in China, Indien, Indonesien, Vietnam und Thailand.
Was sind die Hauptrisiken für Pipelinebetreiber?
Genehmigungsverzögerungen, elektrifizierungsbedingtes Anlagenrisiko, Wasserstoffkompatibilität und Cybersicherheit bei Betriebstechnologien sind die wichtigsten in diesem Bericht erörterten Risiken.