
Taille et part du marché des infrastructures de gazoducs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
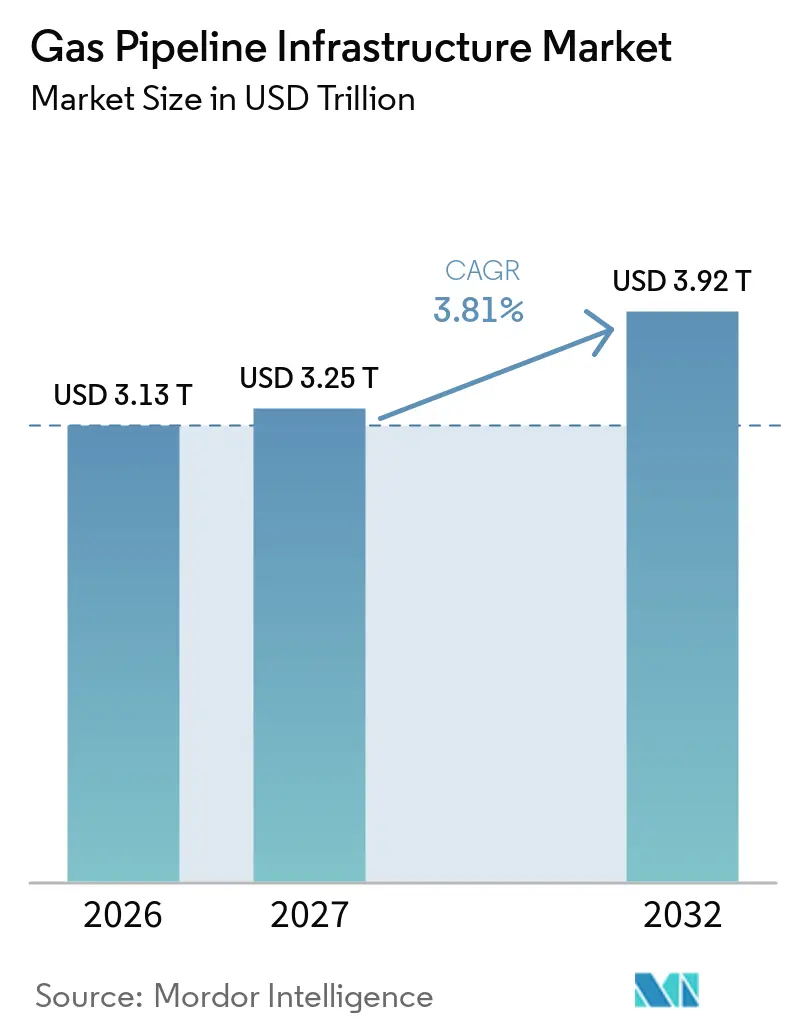
| Taille du Marché (2027) | 3.25 Trillions de dollars américains |
| Taille du Marché (2032) | 3.92 Trillions de dollars américains |
| Taux de croissance (2027 - 2032) | 3.81 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des infrastructures de gazoducs par Mordor Intelligence
La taille du marché des infrastructures de gazoducs devrait augmenter de 3,13 billions USD en 2026 à 3,25 billions USD en 2027 et atteindre 3,92 billions USD d'ici 2032, avec un CAGR de 3,81 % sur la période 2027-2032. Les investissements sont soutenus par de nouveaux corridors d'exportation de gaz naturel liquéfié (GNL), le remplacement des réseaux de distribution vieillissants et l'expansion des réseaux gaziers dans les économies émergentes. Le marché des infrastructures de gazoducs bénéficie également de projets reliant les champs offshore, les terminaux d'importation et les centrales électriques aux systèmes de transport nationaux. Les opérateurs privilégient les extensions dans les emprises existantes, car ces projets peuvent réduire l'exposition aux autorisations et mieux valoriser les actifs établis. La planification relative à l'hydrogène et au biométhane modifie les spécifications des équipements, tandis que les exigences en matière de reporting des émissions et d'intégrité numérique s'ajoutent aux besoins opérationnels. Les perspectives restent exposées aux retards d'autorisation, au risque d'électrification sur les marchés matures, à la compatibilité des canalisations existantes et aux besoins en cybersécurité, bien que la capacité sous contrat et les concessions de longue durée puissent réduire le risque des projets.
Points clés du rapport
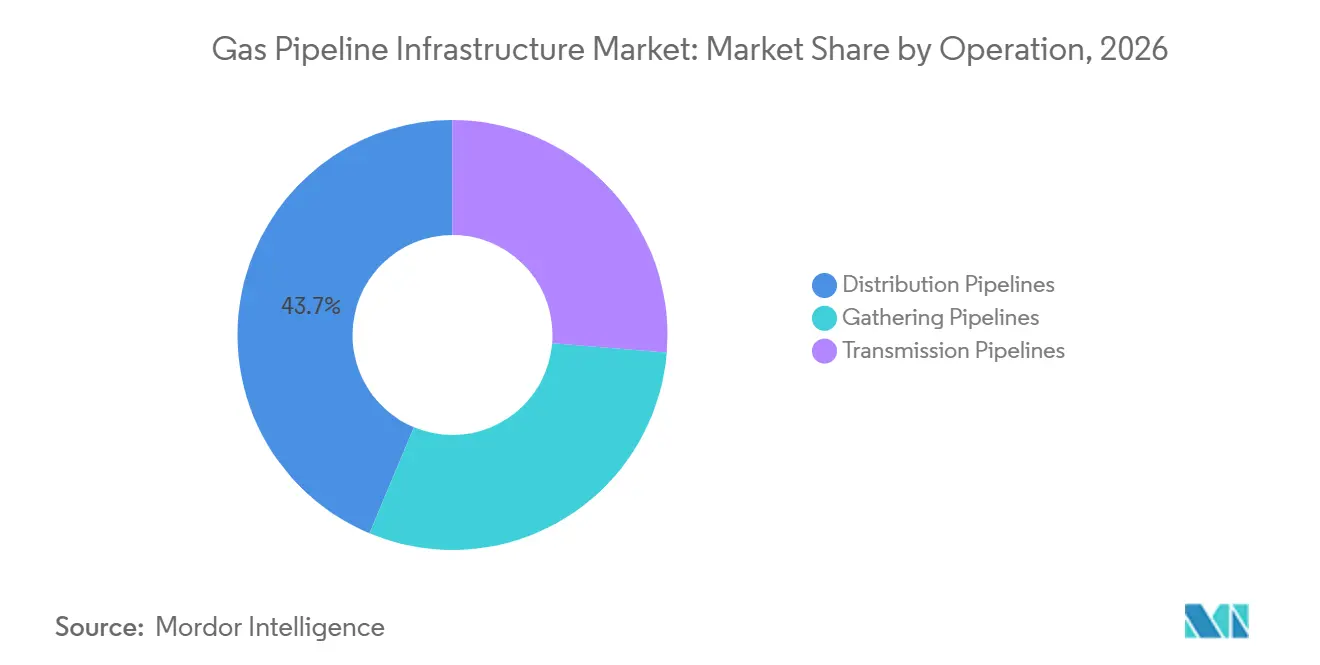
- Par opération, les gazoducs de distribution ont représenté 43,7 % de la part du marché des infrastructures de gazoducs en 2026, tandis que les gazoducs de transport devraient croître à un CAGR de 4,4 % jusqu'en 2032.
- Par application, les gazoducs terrestres ont représenté 87,3 % de la part du marché des infrastructures de gazoducs en 2026, tandis que la construction de gazoducs offshore devrait croître à un CAGR de 5,2 % jusqu'en 2032.
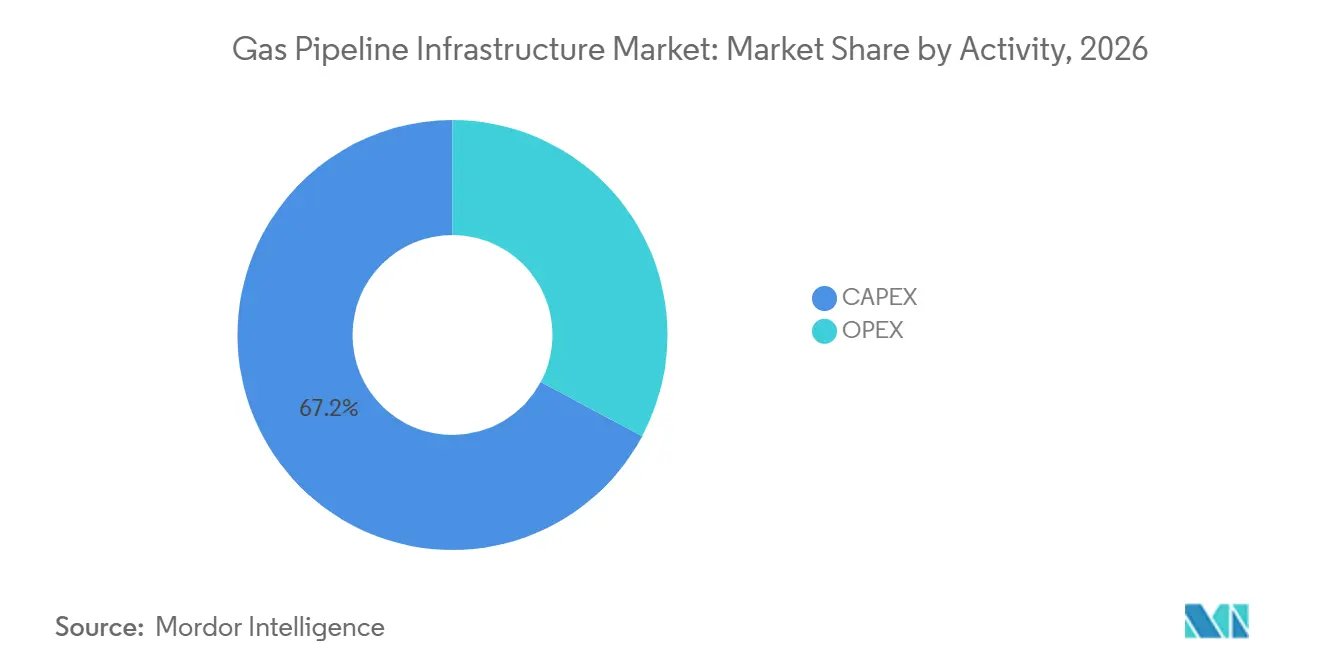
- Par activité, les dépenses d'investissement (CAPEX) ont représenté 67,2 % de la taille du marché des infrastructures de gazoducs en 2026 et devraient croître à un CAGR de 4,8 % jusqu'en 2032.
- Par utilisateur final, les opérateurs de transport et distribution intermédiaires ont détenu une part de 37,6 % en 2026, tandis que la production d'électricité devrait croître à un CAGR de 4,6 % jusqu'en 2032.
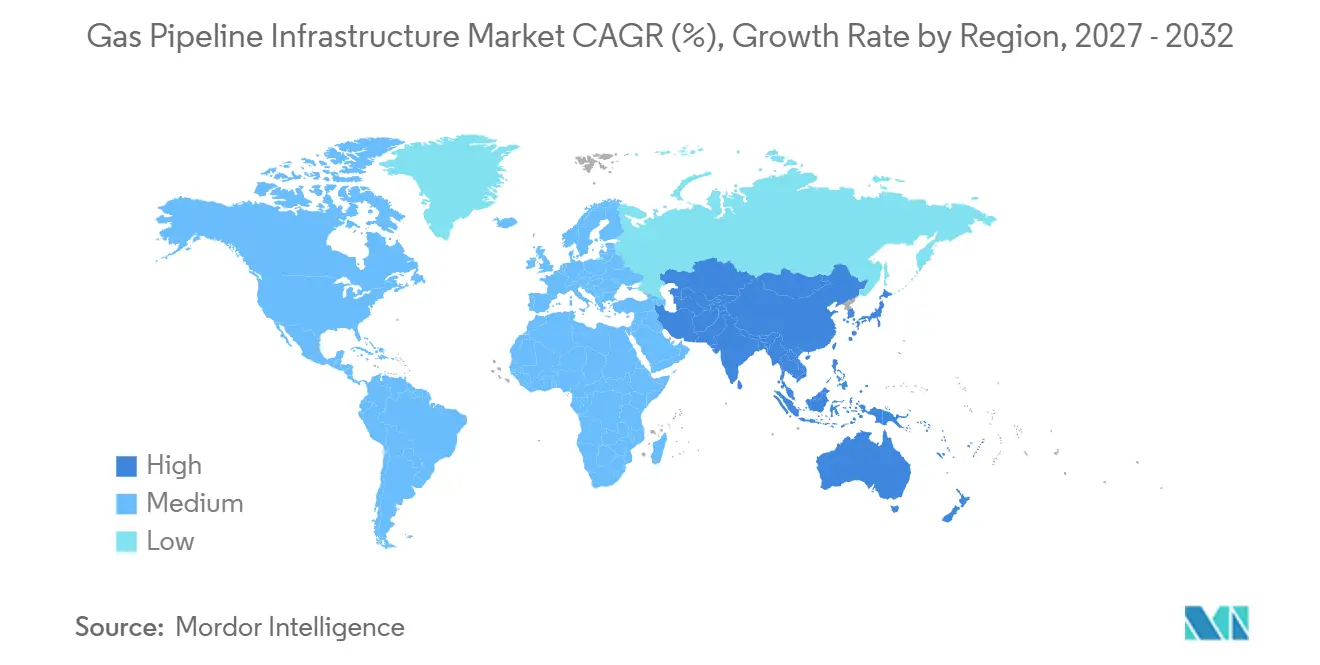
- Par géographie, l'Amérique du Nord a détenu une part de 33,7 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des gazoducs liée aux exportations de GNL | +1.2% | Mondial, concentré en Amérique du Nord, au Moyen-Orient et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Remplacement des réseaux vieillissants et modernisation de la sécurité | +0.7% | Amérique du Nord et Europe, avec des gains précoces au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Expansion des réseaux gaziers dans les économies émergentes | +0.7% | Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Reconversion des réseaux pour l'hydrogène et le biométhane | +0.4% | Union européenne, Australie et Canada | Long terme (≥ 4 ans) |
| Adoption de la mesure du méthane et de l'intégrité numérique | +0.3% | Amérique du Nord et Union européenne, avec extension au Moyen-Orient | Moyen terme (2-4 ans) |
| Conception de gazoducs multi-molécules pour l'optionnalité des actifs | +0.2% | Mondial, avec une activité précoce en Europe, aux États-Unis et au Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des gazoducs liée aux exportations de GNL
Les projets d'exportation de GNL soutiennent la demande à court terme pour les lignes de transport à haute pression. L'Administration américaine d'information sur l'énergie prévoit que les exportations américaines de GNL atteindront 17,0 milliards de pieds cubes par jour (Gpc/j) en 2026 et a signalé 44,9 Gpc/j de capacité de gazoduc en cours de développement pour 2026 et 2027 au Texas et en Louisiane.[1] Ces projets relient les régions de production de gaz aux terminaux de liquéfaction, de sorte que les ajouts de capacité sont liés à des engagements d'expédition et d'exportation définis. ADNOC Gas a attribué 2,1 milliards USD en janvier 2025 pour des installations comprenant un gazoduc de transport de 1 154,7 kilomètres pour le projet Ruwais LNG.[2] Le Mexique devient également un corridor de transit et une plateforme d'exportation de GNL, ce qui accroît la demande de connexions transfrontalières d'alimentation en gaz. Ce portefeuille de projets offre aux contractants et aux fournisseurs de tubes une visibilité sur les capacités disposant d'engagements clients avant le début de la construction sur le marché des infrastructures de gazoducs.
Remplacement des réseaux vieillissants et modernisation de la sécurité
Les programmes de remplacement génèrent des travaux moins exposés aux variations des prix des matières premières que la construction sur site vierge. La Pipeline and Hazardous Materials Safety Administration (PHMSA) tient un inventaire public des infrastructures de distribution à risque élevé et décrit le remplacement comme une priorité permanente en matière de sécurité des gazoducs.[3] CenterPoint Energy a alloué 55 millions USD en 2025 pour la phase finale d'un programme de 16 ans en Ohio ayant remplacé plus de 850 miles de canalisations vieillissantes.[4] NYSEG et RG&E ont déclaré plus de 300 millions USD de dépenses en infrastructures gazières depuis 2023 et plus de 100 miles de remplacement de conduites principales. Les matériaux de remplacement modernes peuvent prendre en charge de futures options de mélange de gaz lorsqu'ils sont sélectionnés et qualifiés pour ce service. Le marché des infrastructures de gazoducs dispose donc d'une base de revenus récurrents en parallèle de ses grands projets de construction.
Expansion des réseaux gaziers dans les économies émergentes
Les économies émergentes continuent d'ajouter des gazoducs là où les réseaux gaziers restent incomplets. L'Inde a identifié un déficit d'infrastructure de 67 milliards USD et un besoin de près de 9 630 miles supplémentaires de gazoduc d'ici 2030, selon le projet de données d'entrée. Indian Oil Corp. s'est engagée à hauteur de 24,49 milliards INR, soit 256 millions USD, pour un gazoduc de 424,65 kilomètres reliant Kochi à Thoothukudi en septembre 2026, selon le projet de données d'entrée. Le projet vietnamien Lô B–Ô Môn de 431 kilomètres a entamé la production de tubes en acier offshore en octobre 2025 et vise la première livraison de gaz fin 2026. Les nouvelles centrales électriques, les terminaux d'importation et les connexions industrielles nationales créent une demande de capacités de transport et de distribution. Les plans énergétiques nationaux confèrent à bon nombre de ces projets un soutien politique en plus de leur finalité commerciale. Cela soutient une base géographique plus large pour le marché des infrastructures de gazoducs et donne aux fournisseurs accès à davantage de programmes d'approvisionnement nationaux.
Reconversion des réseaux pour l'hydrogène et le biométhane
La planification des infrastructures européennes prend de plus en plus en compte le méthane, l'hydrogène et le gaz renouvelable au sein d'un même réseau. Le Réseau européen des gestionnaires de réseau de transport de gaz (ENTSOG) indique que le méthane et l'hydrogène restent des vecteurs énergétiques importants dans ses scénarios de neutralité carbone jusqu'en 2050. Une revue scientifique de 2025 a cité 5,2 milliards de mètres cubes de production européenne de biométhane provenant de 1 548 installations en 2024. ENNOH et ENTSOG ont publié des critères pour évaluer si les infrastructures de gaz naturel peuvent être reconverties. Les opérateurs qui tiennent compte des vannes, des joints, des compresseurs et de la compatibilité des matériaux lors des mises à niveau disposent de plus de flexibilité que ceux qui reportent ces choix. L'activité de reconversion peut prolonger l'utilisation économique de certains actifs tout en créant un besoin en ingénierie, en tests et en travaux d'interconnexion.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Retards d'autorisation et d'acceptabilité sociale | -0.5% | Amérique du Nord et Union européenne, notamment dans les corridors à forte densité et en territoire autochtone | Court terme (≤ 2 ans) |
| Risque d'actifs échoués lié à l'électrification et aux énergies renouvelables | -0.5% | Amérique du Nord, Europe, Australie, Corée du Sud et Japon | Long terme (≥ 4 ans) |
| Contraintes liées à la fragilisation par l'hydrogène et à la compatibilité du mélange | -0.3% | Mondial, notamment sur les lignes de transport en acier à haute résistance en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Exposition à la cybersécurité des technologies opérationnelles héritées | -0.2% | Mondial, avec une exposition particulière en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Retards d'autorisation et d'acceptabilité sociale
Les autorisations peuvent retarder la construction de gazoducs même lorsque les clients et le financement sont en place. Un rapport du Conseil national du pétrole publié par le Département américain de l'énergie a indiqué que les délais des gazoducs interétatiques peuvent dépasser 4 ans entre la demande et l'autorisation de construction. L'examen environnemental, les permis d'État, l'accès aux terrains et les processus de consultation peuvent suivre des calendriers distincts. Cela augmente les coûts par l'inflation, les charges financières et la remobilisation des contractants. Cela favorise également les extensions dans les corridors existants, car les emprises établies peuvent réduire certaines exigences liées au tracé. Les porteurs de projets doivent engager tôt le dialogue avec les régulateurs, les communautés et les propriétaires fonciers concernés pour limiter l'incertitude sur les délais.
Risque d'actifs échoués lié à l'électrification et aux énergies renouvelables
L'électrification peut réduire le débit de gaz dans les zones où les systèmes de distribution supportent des coûts fixes élevés. Une étude de 2025 publiée dans Scientific Reports a constaté qu'une électrification non coordonnée pourrait augmenter les factures de gaz moyennes des clients qui ne s'électrifient pas à mesure que le nombre de clients diminue. Cette dynamique pourrait exercer une pression sur la valeur des actifs des services publics et les décisions futures d'extension du réseau. Les opérateurs peuvent réduire leur exposition en limitant l'expansion de la distribution sur site vierge dans les zones à fort potentiel d'électrification. Les investissements dans le transport avec une demande industrielle, électrique ou GNL sous contrat présentent un profil de risque différent des ajouts de distribution locale. Le traitement réglementaire de l'amortissement et du recouvrement des actifs restera central dans la planification des investissements dans les systèmes gaziers matures.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par opération :
les gazoducs de distribution dominent les dépenses tandis que le transport prend de l'élanLes gazoducs de distribution ont représenté 43,7 % des dépenses mondiales en 2026, soutenus par des travaux de remplacement réglementés et d'extension du réseau. Cette catégorie comprend les conduites locales qui acheminent le gaz des réseaux haute pression vers les utilisateurs commerciaux, industriels et résidentiels. L'Amérique du Nord, l'Europe, le Japon et la Corée du Sud disposent de grands systèmes installés nécessitant des investissements continus en matière d'intégrité. Les programmes de sécurité de la Pipeline and Hazardous Materials Safety Administration (PHMSA) et les exigences régionales comparables soutiennent des dépenses pluriannuelles sur des projets de remplacement. Les gazoducs de collecte relient les zones de production aux installations de traitement et restent liés à l'activité en amont. Leur demande est plus sensible aux dépenses d'investissement des producteurs que les travaux de distribution. L'investissement dans la distribution est plus stable car les services publics doivent maintenir un service fiable et respecter les obligations de sécurité publique. Cette stabilité confère au marché des infrastructures de gazoducs une base importante de travaux récurrents. Les services publics doivent également coordonner les travaux de remplacement avec l'accès routier, le service aux clients et les exigences locales de sécurité. Ces contraintes pratiques favorisent les contractants capables d'exécuter des travaux de manière cohérente sur de nombreux petits chantiers.
Les gazoducs de transport devraient enregistrer un CAGR de 4,4 % jusqu'en 2032. Ces lignes longue distance sont au cœur des projets d'alimentation en gaz des terminaux GNL, du commerce transfrontalier et des grandes connexions électriques ou industrielles. L'Administration américaine d'information sur l'énergie a signalé une capacité planifiée significative au Texas et en Louisiane pour 2026 et 2027, où de nouvelles lignes sont destinées à desservir les infrastructures d'exportation de GNL. La Chine et l'Inde disposent également de grands programmes de transport selon le projet de données d'entrée. Le bouclage en corridor et les ajouts de compression deviennent une option importante car ils augmentent la capacité sans créer un tracé entièrement nouveau. TC Energy a déclaré environ 1,1 milliard CAD de travaux d'expansion en corridor pour son système NGTL en décembre 2025. Cette approche peut raccourcir les délais de développement et réduire l'exposition aux défis fonciers et aux autorisations. Les gazoducs de collecte continuent de desservir le développement de nouveaux champs, mais leurs perspectives sont davantage liées à l'économie en amont. Les différents profils des 3 types d'opération créent des opportunités pour les opérateurs disposant à la fois d'actifs de distribution réglementés et de capacités de transport sous contrat sur le marché des infrastructures de gazoducs. Les fabricants de gazoducs peuvent également bénéficier simultanément des commandes de remplacement et de la demande de transport en grand diamètre.

Par application :
les réseaux terrestres conservent leur envergure tandis que les projets offshore ajoutent une demande techniqueLes gazoducs terrestres ont représenté 87,3 % des dépenses mondiales en 2026. Leur envergure reflète la large portée des systèmes de distribution, des gazoducs de collecte et des routes de transport longue distance sur terre. La construction terrestre relie les bassins producteurs aux usines de traitement, aux villes, aux centres industriels, aux sites de stockage et aux terminaux GNL. C'est également le cadre de la plupart des programmes de remplacement de sécurité dans les économies matures. Les exigences en matière de tubes, de contrôles de soudage et d'essais de pression restent importantes pour la qualité des projets. Les corridors de transport existants peuvent rendre les projets terrestres en brownfield plus pratiques que les nouveaux tracés. L'Inde et la Chine contribuent à la demande de construction terrestre à mesure que leurs réseaux gaziers nationaux s'étendent. Cette catégorie reste centrale pour le secteur des infrastructures de gazoducs car elle couvre le plus grand nombre de connexions d'utilisation finale. Les conditions de construction locales, l'accès aux terrains et les contrôles environnementaux peuvent varier considérablement d'un projet à l'autre. Les contractants doivent gérer ces différences tout en maintenant des normes cohérentes de sécurité et de matériaux.
La construction de gazoducs offshore devrait croître à un CAGR de 5,2 % jusqu'en 2032. Ce segment dessert les champs en eaux profondes, les plateformes de production offshore, les terminaux côtiers et les connexions trans-maritimes. Saipem a reçu un contrat de 1,5 milliard USD en septembre 2025 pour la Phase 3 du développement Sakarya en Türkiye, comprenant un gazoduc d'exportation de gaz de 183 kilomètres et 24 pouces installé à des profondeurs d'eau allant jusqu'à 2 200 mètres. Allseas et Boskalis ont obtenu un contrat de 1,2 milliard EUR en juillet 2025 pour le gazoduc offshore YT2 de 232 kilomètres à Taïwan. Ces projets nécessitent des navires spécialisés, une ingénierie sous-marine et des équipes d'installation expérimentées sur le marché des infrastructures de gazoducs. Le nombre limité de contractants disposant d'une capacité de pose de canalisations en eaux profondes peut renforcer la tarification pour les travaux complexes. Les développements offshore sont également souvent liés à des objectifs nationaux de sécurité d'approvisionnement, ce qui peut soutenir la continuité des projets. Ces conditions distinguent ce segment de la construction terrestre à plus grand volume. Les contrats offshore peuvent également entraîner des délais d'ingénierie plus longs car les études de tracé et la planification de l'installation commencent bien avant la pose des canalisations. Cela accroît la valeur de l'expérience des contractants et de la planification fiable des navires.
Par activité :
les dépenses d'investissement maintiennent la position de dépenses la plus importanteLe CAPEX a représenté 67,2 % de la taille du marché des infrastructures de gazoducs en 2026. Ces dépenses couvrent la construction de gazoducs, les compresseurs, les stations, les interconnexions et autres actifs nécessaires avant la mise en service. La concentration reflète l'expansion du réseau sur site vierge en Asie-Pacifique et les projets de transport liés au gaz naturel liquéfié (GNL) en Amérique du Nord. Les grands projets nécessitent des investissements substantiels avant de générer des revenus de tarif ou de transport. Le CAPEX comprend également des initiatives de remplacement où les anciens systèmes doivent être retirés et reconstruits. L'ampleur de cette activité montre que la construction reste plus importante que la maintenance de routine dans le mix de dépenses actuel. Elle expose également les opérateurs à l'inflation, aux autorisations et aux risques d'exécution pendant la période de développement. La capacité sous contrat peut réduire ce risque en sécurisant les engagements des clients avant les décisions finales d'investissement. Le financement reste plus simple lorsque les projets ont des utilisateurs identifiés, des conditions tarifaires transparentes et des dates de mise en service définies. Cela est particulièrement important pour les grands systèmes transfrontaliers et connectés au GNL sur le marché des infrastructures de gazoducs.
Le CAPEX devrait croître à un CAGR de 4,8 % jusqu'en 2032, plus rapidement que les dépenses totales. Enbridge a divulgué un carnet de commandes sécurisé de 29 milliards USD en mars 2025, comprenant 2 milliards USD d'investissements en fiabilité du réseau principal et une expansion de compression en brownfield sur T-North. Les projets en brownfield peuvent offrir un risque d'exécution plus faible car ils s'appuient sur des systèmes et des relations clients établis. L'OPEX représentait les 32,8 % restants des dépenses en 2026. Il comprend l'inspection, la gestion de l'intégrité, la maintenance des compresseurs et les mises à niveau des systèmes de contrôle. Les exigences en matière de reporting du méthane et de détection des fuites augmentent le besoin d'activités de surveillance et de réparation. Au fil du temps, la base installée de gazoducs plus récents s'ajoutera aux besoins d'OPEX de routine. Le marché des infrastructures de gazoducs devrait donc conserver une part élevée de construction tout en développant une base plus importante de dépenses numériques et d'intégrité. Les opérateurs devront équilibrer les nouveaux investissements avec la maintenance des actifs déjà en service. Cela rendra la relation entre CAPEX et OPEX plus importante à mesure que le réseau installé s'étend.
Par utilisateur final :
les opérateurs intermédiaires dominent la demande tandis que la production d'électricité s'accélèreLes opérateurs de transport et distribution intermédiaires ont représenté 37,6 % de la demande des utilisateurs finaux en 2026. Ces opérateurs relient les producteurs, les systèmes de traitement, les installations de stockage, les terminaux d'importation, les centrales électriques, les utilisateurs industriels et les sociétés de distribution locale. Leur position leur confère une exposition à la demande de plusieurs groupes de clients plutôt que d'un seul secteur d'utilisation finale. Les tarifs de longue durée, les accords d'expédition ou de paiement et les rendements réglementés peuvent soutenir les décisions d'investissement. Les producteurs de pétrole et de gaz en amont utilisent les systèmes de collecte pour acheminer la production vers les réseaux de traitement et de transport. Les utilisateurs industriels et manufacturiers ont besoin d'un approvisionnement fiable pour la chaleur de process et les matières premières. Les services publics résidentiels et commerciaux dépendent de la capacité de distribution locale, mais ils font face à un risque d'électrification plus direct dans certains endroits. Cette structure soutient une large base de clients pour le marché des infrastructures de gazoducs. Elle signifie également que la planification des capacités doit tenir compte de différents profils de charge entre les producteurs, les services publics, les usines industrielles et les centrales électriques. Les réseaux longue distance ont une valeur particulière lorsqu'ils peuvent relier plusieurs de ces points de demande à travers le marché des infrastructures de gazoducs.
La production d'électricité devrait croître à un CAGR de 4,6 % jusqu'en 2032. Les centrales électriques au gaz nécessitent un approvisionnement fiable par gazoduc, notamment lorsque le gaz est utilisé pour la production flexible ou de base. La croissance est soutenue par le remplacement du charbon dans certaines régions matures et le développement de nouvelles capacités en Asie du Sud et du Sud-Est. TC Energy a indiqué que les offres lors d'une saison ouverte de Columbia Gas Transmission en janvier 2026 ont atteint 1,5 Gpc/j, contre 0,5 Gpc/j offert, avec la demande d'électricité liée aux centres de données parmi les moteurs. Cette demande peut créer de nouvelles exigences de connexion à proximité des grands campus d'alimentation électrique. Les opérateurs capables de fournir des connexions rapides et une capacité ferme pourraient être mieux placés pour servir ce groupe de clients. La demande résidentielle et commerciale reste significative, bien qu'elle soit confrontée à des changements à plus long terme à mesure que l'électrification des bâtiments progresse. Les utilisateurs industriels restent importants car leurs besoins en carburant et en matières premières sont plus difficiles à remplacer à court terme. Les connexions électriques peuvent nécessiter un développement rapide car les projets de demande d'électricité ont souvent des calendriers de mise en service fixes. Cela peut récompenser les systèmes de gazoducs disposant d'une capacité disponible ou d'options d'expansion pratiques.
Analyse géographique
Marché des Infrastructures de Gazoducs en Amérique du Nord
L'Amérique du Nord a représenté 33,7 % des dépenses mondiales en 2026. La région est soutenue par les infrastructures d'exportation de GNL, les grands bassins de production et les vastes réseaux de distribution réglementés. Le Texas et la Louisiane représentent plus de 85 % des ajouts de capacité américains prévus pour 2026 et 2027, selon l'Administration de l'information sur l'énergie (EIA). Le Canada accroît la demande grâce aux corridors GNL de la côte ouest et à l'expansion des actifs de transport établis. Les projets interétatiques américains restent façonnés par l'examen des certificats fédéraux et les exigences en matière de permis.
Marché des Infrastructures de Gazoducs en Asie-Pacifique
L'Asie-Pacifique devrait croître à un TCAC de 5,1 % jusqu'en 2032, soit le taux régional le plus rapide du marché des infrastructures de gazoducs. La Chine, l'Inde, l'Indonésie, le Vietnam et la Thaïlande développent leurs réseaux gaziers pour relier la production, les capacités d'importation, la production d'électricité et la demande industrielle. Le projet de référence identifie environ 22 000 kilomètres de construction active en Chine et 15 000 kilomètres en Inde. Le projet Lô B–Ô Môn au Vietnam illustre l'activité offshore et liée à la production d'électricité dans la région. Cet ensemble de programmes nationaux élargit la base d'opportunités du marché des infrastructures de gazoducs.
Marché des Infrastructures de Gazoducs en Europe, au Moyen-Orient et en Amérique du Sud
L'Europe se concentre davantage sur la reconversion des réseaux, la préparation à l'hydrogène et les voies d'approvisionnement alternatives. L'ENTSOG continue d'intégrer le méthane et l'hydrogène dans ses trajectoires de neutralité carbone. L'Amérique du Sud émerge grâce au corridor Vaca Muerta en Argentine, tandis que le Moyen-Orient est soutenu par des projets financés par l'État, tels que les infrastructures GNL de Ruwais. Ces régions peuvent offrir des travaux de longue durée, mais présentent des conditions distinctes en matière de permis, de contenu local et de financement.
Paysage concurrentiel
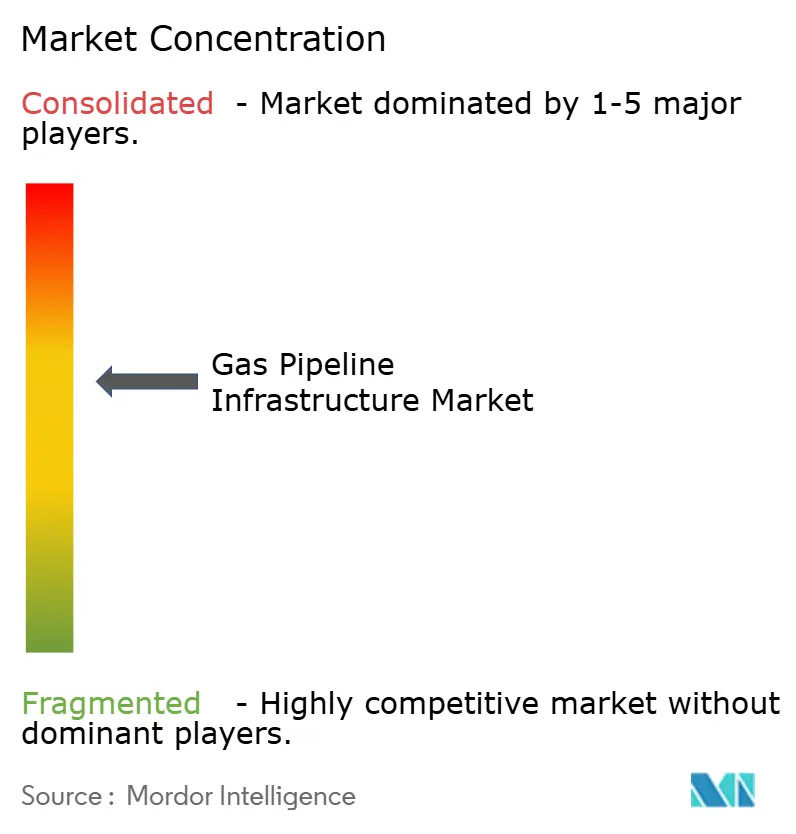
Le marché des infrastructures de gazoducs est modérément consolidé parmi les opérateurs de transport et plus fragmenté parmi les contractants et les fournisseurs. Enbridge, TC Energy, Kinder Morgan, Williams, Energy Transfer, Snam, Enagás, GAIL, Gazprom, Pembina, APA Group et National Gas exploitent ou gèrent des actifs de gazoducs majeurs dans leurs marchés respectifs. Sur le marché des infrastructures de gazoducs, leurs avantages comprennent des emprises établies, des approbations réglementaires, des données d'exploitation et des arrangements de transport à long terme. Le carnet de commandes sécurisé d'Enbridge en 2025 comprenait des investissements en fiabilité du réseau principal et l'expansion en brownfield de T-North. TC Energy a également signalé un fort intérêt pour des capacités supplémentaires associées à la demande d'électricité en 2026.
La concurrence dans la construction est menée par des entreprises disposant de capacités d'ingénierie, d'approvisionnement, d'installation et de mise en service. Saipem, TechnipFMC, Subsea 7, JGC, Bechtel et McDermott se disputent les grands projets, tandis que les travaux offshore accordent plus d'importance à l'accès aux navires et à l'expérience en eaux profondes. L'attribution de la Phase 3 Sakarya à Saipem a suivi des travaux antérieurs sur le même champ et démontre la valeur de l'expérience sur des projets complexes. Allseas et Boskalis ont obtenu le projet YT2 à Taïwan en 2025, autre exemple de contractation offshore spécialisée. Tenaris, Vallourec et Nippon Steel se disputent les tubes de conduite à haute spécification.
La qualification des matériaux, la fiabilité des livraisons et la conformité aux normes telles que l'API 5L façonnent la concurrence entre fournisseurs. Les services d'intégrité numérique ajoutent un domaine distinct autour de la détection des fuites, de l'analyse de contrôle de supervision et d'acquisition de données, et de la surveillance du méthane. Les opérateurs orientent leurs investissements vers des contrats et des extensions dans les corridors existants dans la mesure du possible. Cette approche favorise une sélection de projets plus disciplinée sur le marché des infrastructures de gazoducs.
Leaders du secteur des infrastructures de gazoducs
-
Gazprom PJSC
-
Kinder Morgan Inc.
-
Enbridge Inc.
-
China National Petroleum Corporation
-
GAIL (India) Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Infrastructures de Gazoducs Entreprises couvertes dans ce rapport
- APA Group
- Bechtel Corporation
- China National Petroleum Corporation
- Enagás S.A.
- Enbridge Inc.
- Energy Transfer LP
- GAIL (India) Limited
- Gazprom PJSC
- JGC Corporation
- Kinder Morgan Inc.
- McDermott International, Ltd.
- National Gas
- Nippon Steel Corporation
- Pembina Pipeline Corporation
- Saipem S.p.A.
- Snam S.p.A.
- Subsea 7 S.A.
- TC Energy Corporation
- TechnipFMC plc
- Tenaris S.A.
- Vallourec S.A.
- Williams Companies
Développements industriels récents dans Marché des Infrastructures de Gazoducs
- Mai 2026 : L'Administration américaine d'information sur l'énergie a signalé que le Texas et la Louisiane représentent plus de 85 % des ajouts de capacité de gazoducs de gaz naturel américains prévus pour 2026 et 2027. Ces ajouts sont destinés à connecter l'approvisionnement en gaz naturel aux projets d'exportation de GNL, illustrant l'importance de la demande d'alimentation en gaz de la côte du Golfe.
- Mai 2026 : NYSEG et Rochester Gas and Electric ont déclaré plus de 300 millions USD investis dans les infrastructures gazières depuis 2023. Leur programme de remplacement des infrastructures avait remplacé plus de 100 miles de conduites principales avec des matériaux conçus pour offrir plus de 60 ans de durée de vie, soutenant la conformité continue aux normes de sécurité PHMSA en évolution.
- Février 2026 : TC Energy a signalé que les offres lors de la saison ouverte de Columbia Gas Transmission de janvier 2026 totalisaient 1,5 Gpc/j, contre 0,5 Gpc/j de capacité offerte. La société a identifié la croissance de la charge de production d'électricité provenant des centres de données en Indiana, Illinois, Iowa et Dakota du Sud comme principal moteur de la demande. L'expansion potentielle fait partie du programme annuel de dépenses nettes d'investissement de 6 milliards USD de TC Energy jusqu'en 2030.
- Octobre 2025 : PV GAS PIPE a commencé la production de 32 756 tonnes de tubes en acier pour la section offshore du gazoduc Lô B–Ô Môn de 431 kilomètres d'une valeur de 1,27 milliard USD. La production devait être achevée d'ici mars 2026, et la première livraison de gaz est attendue fin 2026.
Périmètre du rapport mondial sur le marché des infrastructures de gazoducs
Les infrastructures de gazoducs constituent un réseau interconnecté de tubes en acier à haute résistance ou en plastique, de stations de compression et d'installations de stockage utilisés pour transporter le gaz naturel de manière sûre et économique depuis les sites de production et les puits jusqu'aux usines de traitement et aux marchés d'utilisation finale.
Le marché mondial des infrastructures de gazoducs est segmenté par opération, application, activité, utilisateur final et géographie. Par opération, le marché est segmenté en gazoducs de collecte, gazoducs de transport et gazoducs de distribution. Par application, le marché est segmenté en terrestre et offshore. Par activité, le marché est segmenté en dépenses d'investissement (CAPEX) et dépenses d'exploitation (OPEX). Par utilisateur final, le marché est segmenté en producteurs de pétrole et de gaz en amont, opérateurs de transport et distribution intermédiaires, production d'électricité, industrie et fabrication, services publics résidentiels et commerciaux, et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des infrastructures de gazoducs dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Gazoducs de collecte |
| Gazoducs de transport |
| Gazoducs de distribution |
| Terrestre |
| Offshore |
| CAPEX |
| OPEX |
| Producteurs de pétrole et de gaz en amont |
| Opérateurs de transport et distribution intermédiaires |
| Production d'électricité |
| Industrie et fabrication |
| Services publics résidentiels et commerciaux |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par opération | Gazoducs de collecte | |
| Gazoducs de transport | ||
| Gazoducs de distribution | ||
| Par application | Terrestre | |
| Offshore | ||
| Par activité | CAPEX | |
| OPEX | ||
| Par utilisateur final | Producteurs de pétrole et de gaz en amont | |
| Opérateurs de transport et distribution intermédiaires | ||
| Production d'électricité | ||
| Industrie et fabrication | ||
| Services publics résidentiels et commerciaux | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les infrastructures de gazoducs mondiales ?
Le marché mondial des infrastructures de gazoducs devrait croître à un CAGR de 3,81 % de 2027 à 2032 et atteindre 3,92 billions USD d'ici 2032.
Quel type d'opération détient la plus grande part ?
Les gazoducs de distribution ont représenté 43,7 % des dépenses en 2026, soutenus par le remplacement réglementé et les investissements dans les réseaux locaux.
Quelle application de gazoduc connaît la croissance la plus rapide ?
La construction de gazoducs offshore devrait croître à un CAGR de 5,2 % jusqu'en 2032, soutenue par les développements de champs en eaux profondes et les connexions côtières.
Pourquoi les projets GNL sont-ils importants pour les investissements dans les gazoducs ?
Les terminaux GNL nécessitent des gazoducs d'alimentation qui relient les zones de production à la capacité de liquéfaction, notamment les projets prévus au Texas et en Louisiane.
Quelle région connaît la croissance prévisionnelle la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 5,1 % jusqu'en 2032, portée par l'expansion nationale des réseaux gaziers en Chine, en Inde, en Indonésie, au Vietnam et en Thaïlande.
Quels sont les principaux risques auxquels font face les opérateurs de gazoducs ?
Les retards d'autorisation, le risque d'actifs lié à l'électrification, la compatibilité avec l'hydrogène et la cybersécurité des technologies opérationnelles sont les principaux risques abordés dans ce rapport.