
Tamanho e Participação do Mercado de Misturas de Gases
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 41.34 Bilhões de dólares |
| Tamanho do Mercado (2032) | 53.70 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.37 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Misturas de Gases por Mordor Intelligence
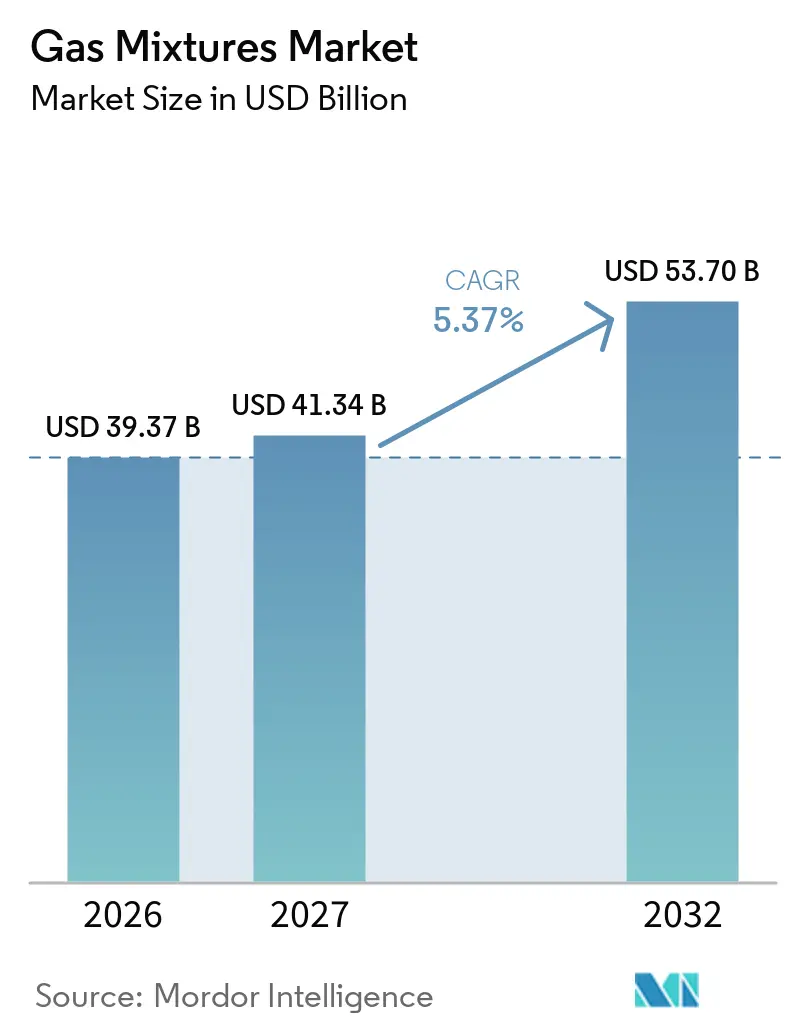
O tamanho do mercado de misturas de gases foi avaliado em 39,37 bilhões de USD em 2026 e estima-se que cresça de 41,34 bilhões de USD em 2027 para 53,70 bilhões de USD até 2032, a um CAGR de 5,37% durante o período de previsão (2027-2032). O mercado de misturas de gases é sustentado por expansões de capacidade em semicondutores, sistemas de gases medicinais certificados, embalagens em atmosfera modificada e projetos de descarbonização que utilizam hidrogênio e dióxido de carbono. Essas aplicações exigem composições definidas, fornecimento confiável, certificação rastreável e verificações contínuas de qualidade, o que torna o mercado menos exposto à demanda spot de curto prazo do que diversas categorias de produtos químicos de commodities. Contratos de longo prazo no local estão se tornando cada vez mais importantes à medida que fabricantes de chips e produtores de aço buscam fornecimentos confiáveis de gases em seus locais operacionais para reduzir o risco de interrupções na produção. Essa tendência oferece às principais fornecedoras oportunidades de integrar equipamentos de produção, capacidades de mistura, testes, armazenamento e distribuição em um único relacionamento com o cliente, ao mesmo tempo em que cria demanda por sistemas de fornecimento regionais que atendam a especificações verificadas. Os custos de energia, a disponibilidade de gases raros e os requisitos mais rigorosos de verificação de composição permanecem como restrições importantes para o mercado de misturas de gases, pois afetam o custo, o prazo de entrega e a capacidade de fornecedores menores de atender aos requisitos especializados dos clientes. A produção criogênica intensiva em energia, as cadeias de suprimento concentradas de gases raros e os trabalhos de certificação favorecem fornecedores com diversificação de fontes, laboratórios credenciados e redes de produção local confiáveis.
Principais Conclusões do Relatório
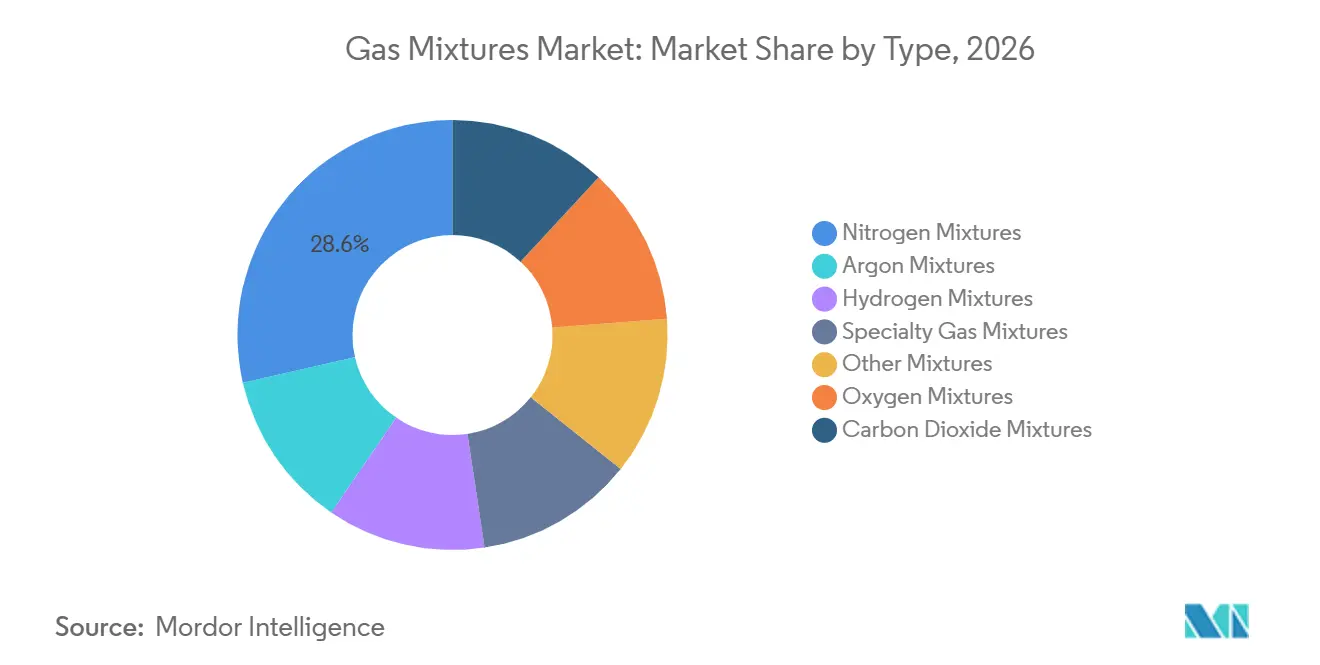
- Por tipo, as Misturas de Nitrogênio detinham 28,56% da participação do mercado de misturas de gases em 2026, enquanto as Misturas de Gases Especiais têm projeção de crescimento a um CAGR de 5,89% até 2032.
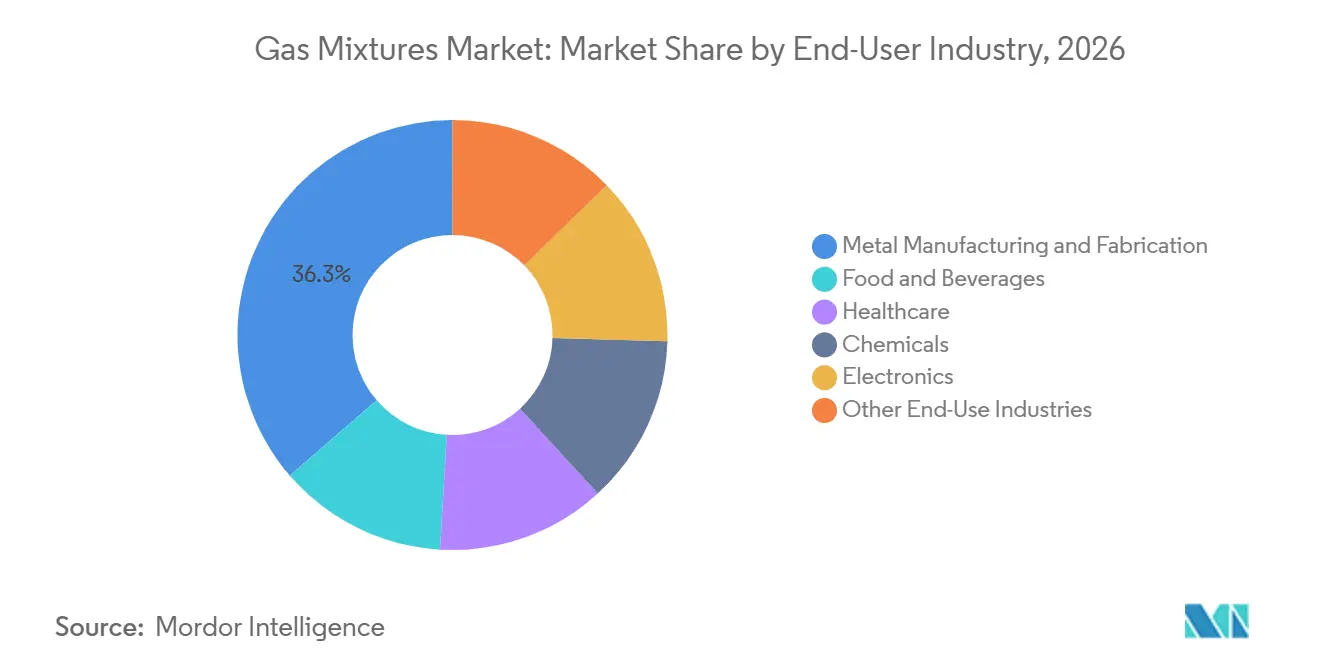
- Por indústria de usuário final, Fabricação e Manufatura de Metais detinha 36,34% da participação do mercado de misturas de gases em 2026, enquanto o setor de Eletrônicos tem projeção de crescimento a um CAGR de 6,13% até 2032.
- Por geografia, a Ásia-Pacífico detinha 42,71% da participação de mercado em 2026 e tem projeção de crescimento a um CAGR de 5,92% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | Impacto (~) % na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Fábricas de Semicondutores e Demanda por Gases de Altíssima Pureza | +1.50% | Núcleo da Ásia-Pacífico, incluindo Coreia do Sul, Taiwan, Japão e China, América do Norte e Europa | Médio prazo (2-4 anos) |
| Modernização da Infraestrutura de Gases Medicinais | +0.80% | Global, concentrado na Ásia-Pacífico, na União Europeia e no Oriente Médio | Curto prazo (≤ 2 anos) |
| Adoção de Conservação de Alimentos e Embalagens em Atmosfera Modificada | +0.70% | Global, liderado pela Ásia-Pacífico e América do Norte, com expansão para o Oriente Médio, África e América do Sul | Médio prazo (2-4 anos) |
| Projetos de Hidrogênio, Captura de Carbono e Descarbonização Industrial | +1.00% | Global, incluindo América do Norte, União Europeia, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Certificação Digital e Fornecimento Regionalizado de Gases de Calibração | +0.50% | Global, com adoção antecipada na União Europeia e na América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Fábricas de Semicondutores e Demanda por Gases de Altíssima Pureza
A produção avançada de chips requer misturas de altíssima pureza para deposição, gravação, purga e outras etapas do processo, nas quais a contaminação por traços pode afetar a qualidade da produção. Esse requisito torna o investimento em semicondutores um importante impulsionador da demanda no mercado de misturas de gases, pois as especificações dos gases devem permanecer consistentes ao longo das operações da fábrica, desde a qualificação inicial até a fabricação em alto volume. Em julho de 2026, a Linde comprometeu 1,00 bilhão de USD para expandir seu complexo em Phoenix, Arizona, com 2 unidades de separação de ar SPECTRA. As unidades fornecem nitrogênio, oxigênio e argônio de altíssima pureza para 2 instalações de fabricação de semicondutores. Esses projetos exigem ativos de produção local próximos aos clientes, tornando a capacidade regional na América do Norte, Europa, Japão, Índia e Sudeste Asiático um requisito competitivo central para fornecedores que atendem fabricantes de chips, especialmente onde a política nacional busca estabelecer capacidade doméstica de fabricação de semicondutores.
Modernização da Infraestrutura de Gases Medicinais
A construção de hospitais e as atualizações de sistemas legados sustentam a demanda por misturas de gases medicinais certificadas e sistemas de tubulação relacionados. O mercado de misturas de gases se beneficia porque cada instalação requer arranjos de fornecimento em conformidade e verificação regular da qualidade dos gases ao longo de um longo período operacional. Os projetos de infraestrutura médica exigem sistemas que estejam em conformidade com os requisitos da EN ISO 7396-1 e da National Fire Protection Association (NFPA) 99, aumentando o valor dos fornecedores qualificados. Essa demanda se estende além dos grandes hospitais para instalações ambulatoriais e cuidados respiratórios domiciliares. As misturas portáteis de oxigênio-hélio e dióxido de carbono-oxigênio requerem cilindros menores, distribuição confiável e capacidade adequada de monitoramento remoto. A tendência em direção ao atendimento descentralizado também ressalta a importância das capacidades de certificação e distribuição no mercado de misturas de gases, ao mesmo tempo em que cria barreiras de entrada para distribuidores de commodities que não possuem credenciais especializadas ou sistemas projetados para fornecimento regulamentado de saúde.
Adoção de Conservação de Alimentos e Embalagens em Atmosfera Modificada
As embalagens em atmosfera modificada utilizam concentrações controladas de nitrogênio, dióxido de carbono e oxigênio para prolongar a vida útil dos produtos. É uma aplicação consolidada para o mercado de misturas de gases nas cadeias de suprimento de proteínas, laticínios e produtos frescos. Um estudo de 2025 publicado na Scientific Reports constatou que um sistema de mistura ternária em circuito fechado conectado à IoT manteve um erro de concentração no espaço livre abaixo de 1%[1]. Esse nível de controle suporta linhas de embalagem que requerem composição de gás verificada digitalmente e monitoramento remoto de processos em redes de cadeia de frio. Os processadores de alimentos podem, portanto, atribuir maior valor às misturas de precisão do que aos arranjos básicos de enchimento de gás. As misturas de argônio-dióxido de carbono e nitrogênio-dióxido de carbono respondem por grande parte da demanda por embalagens em atmosfera modificada, enquanto os exportadores da Ásia-Pacífico utilizam a tecnologia para atender aos requisitos de qualidade de importação, reduzir o desperdício de alimentos e gerenciar períodos de trânsito mais longos na cadeia de frio.
Projetos de Hidrogênio, Captura de Carbono e Descarbonização Industrial
O manuseio de hidrogênio e dióxido de carbono adiciona uma nova camada de demanda ao mercado de misturas de gases sem substituir os usos industriais estabelecidos. Em junho de 2025, a Linde assinou um acordo de longo prazo para investir mais de 400,00 milhões de USD no fornecimento de gases industriais para o projeto de amônia de baixo carbono Blue Point, na Louisiana. Esses projetos requerem fluxos controlados ricos em hidrogênio e dióxido de carbono para gerenciamento e condicionamento de alimentação antes do transporte ou uso. As instalações de captura de carbono também requerem processos confiáveis para a separação, purificação, condicionamento e transporte do dióxido de carbono. Grandes projetos criam longos períodos operacionais e podem sustentar a demanda contratada para fornecedores qualificados com capacidade operacional especializada. A oportunidade é mais forte onde projetos de amônia de baixo carbono, aço, hidrogênio e captura de carbono avançam do planejamento para a construção, pois cada projeto requer gerenciamento de gases em várias etapas de seu ciclo operacional.
Análise de Impacto das Restrições*
| Restrições | Impacto (~) % na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Intensivos em Energia para Mistura e Purificação | -0.80% | Global, mais agudo na União Europeia e nos mercados emergentes da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Volatilidade de Matérias-Primas e Logística de Gases Especiais | -0.60% | Global, com exposição concentrada para plantas de fabricação da Ásia-Pacífico dependentes de gases raros e produtores europeus de gases de calibração | Médio prazo (2-4 anos) |
| Ônus de Segurança, Rastreabilidade e Conformidade Específicos para Misturas | -0.50% | Global, particularmente em saúde, eletrônicos e monitoramento de emissões | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Intensivos em Energia para Mistura e Purificação
A separação criogênica do ar é o principal método de produção para muitas misturas de nitrogênio, oxigênio e argônio. A eletricidade pode representar 30-40% dos custos operacionais de uma unidade típica de separação de ar, tornando a exposição aos preços de eletricidade uma preocupação operacional significativa. O mercado de misturas de gases é, portanto, sensível às diferenças nos custos de energia entre as regiões de produção e às mudanças na confiabilidade da rede elétrica local. Os produtores europeus podem enfrentar desvantagem de custo em misturas de grau commodity quando os preços regionais de energia permanecem elevados em relação aos locais de produção asiáticos. Os produtos especiais premium podem recuperar mais de seus custos por meio de precificação baseada em valor, mas os produtos de gás para soldagem de alto volume podem enfrentar pressão nas margens durante períodos de aumento dos preços de energia. A Messer investiu 747,00 milhões de EUR (835,54 milhões de USD) no exercício fiscal de 2025, incluindo investimento em nova capacidade de separação de ar nos Estados Unidos, China e Vietnã, o que sustentou uma base de produção mais ampla com menor exposição à volatilidade da eletricidade europeia e acesso a mercados onde os clientes industriais continuam a adicionar capacidade.
Volatilidade de Matérias-Primas e Logística de Gases Especiais
A disponibilidade de neônio, criptônio, xenônio e hélio permanece um risco de fornecimento para o segmento especial do mercado de misturas de gases. O neônio é utilizado em misturas de gases para lasers ultravioleta profundo para litografia avançada, enquanto o hélio é necessário em diversas aplicações especiais. A dependência histórica de fluxos de subprodutos de usinas siderúrgicas baseadas na Ucrânia demonstrou com que rapidez as interrupções no fornecimento podem afetar os portfólios de gases para semicondutores. Os fornecedores diversificaram a aquisição e investiram em equipamentos de recuperação de gases raros em seus próprios locais de produção. Produtores menores ainda podem enfrentar custos unitários mais elevados porque não conseguem distribuir os custos dos ativos de recuperação em grandes volumes de produção ou financiar sistemas de recuperação comparáveis. O hélio permanece exposto a interrupções em grandes instalações de processamento de gás natural, o que pode elevar os preços spot, perturbar a logística e complicar o planejamento de fornecimento para produtores e clientes que requerem entregas ininterruptas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Misturas de Nitrogênio Lideram, Misturas de Gases Especiais Definem a Fronteira de CrescimentoAs Misturas de Nitrogênio detinham uma participação de 28,56% no mercado de misturas de gases em 2026, tornando-as o maior segmento por tipo em uma ampla gama de aplicações industriais. Sua posição reflete o uso no processamento de wafers de semicondutores, tratamento térmico de metais, purga de alimentos e inertização de reatores químicos. O nitrogênio serve como gás de transporte, meio de purga e agente de inertização em múltiplas aplicações, reduzindo a necessidade de os clientes alterarem os sistemas de gás para cada uso. As Misturas de Oxigênio suportam a fabricação de aço em fornos elétricos a arco, terapia respiratória e tratamento de águas residuais, enquanto as Misturas de Dióxido de Carbono atendem à embalagem de alimentos e à carbonatação de bebidas. As Misturas de Argônio são utilizadas na soldagem de aço inoxidável, alumínio e outros metais não ferrosos, incluindo nas indústrias automotiva, aeroespacial e de fabricação de precisão.
As Misturas de Gases Especiais têm projeção de expansão a um CAGR de 5,89% de 2027 a 2032, a taxa de crescimento mais rápida por tipo. Esse crescimento está vinculado a novas plantas de semicondutores, calibração de instrumentos analíticos e aplicações de diagnóstico pulmonar na área de saúde. As misturas especiais certificadas conforme ISO/IEC 17025 podem atingir preços 3 a 10 vezes mais altos do que as misturas de nitrogênio ou argônio de commodity por unidade, conferindo ao segmento valor além de seu menor volume físico. A Messer expandiu seu centro de gases especiais para eletrônicos em Coolbaugh, Pensilvânia, e opera instalações de produção de gases eletrônicos e centros de gases especiais na China. A EN ISO 6143:2025 introduz requisitos mais rigorosos de verificação de composição, favorecendo produtores com capacidade de teste credenciada e aumentando o desafio para fornecedores menores sem recursos laboratoriais comparáveis.

Por Indústria de Usuário Final:
Fabricação de Metais Ancora a Participação, Enquanto Eletrônicos Registra o Crescimento Mais RápidoA Fabricação e Manufatura de Metais detinha uma participação de 36,34% no mercado de misturas de gases em 2026, a maior participação por indústria de usuário final. A fabricação de aço em fornos elétricos a arco utiliza oxigênio para otimização da combustão e nitrogênio para agitação em taxas mais elevadas por tonelada métrica de aço do que os processos tradicionais de alto-forno. As políticas de fabricação de aço com menor teor de carbono sustentam a demanda contínua por gases de soldagem e proteção, mesmo enquanto o setor reduz sua pegada de carbono. A Messer apresentou o Ferroline C6 X1, uma mistura de argônio, dióxido de carbono e oxigênio para aços não ligados, na Schweissen & Schneiden 2025. Alimentos e bebidas, saúde, produtos químicos e outras indústrias de usuário final requerem composições, formatos de entrega e protocolos de conformidade diferentes.
O setor de Eletrônicos tem projeção de crescimento a um CAGR de 6,13% de 2027 a 2032, a taxa mais rápida entre as indústrias de usuário final. Maior pureza e controle mais rigoroso da composição são necessários à medida que os nós de processo de semicondutores avançam abaixo de 3 nanômetros. A deposição de camada atômica, a gravação iônica reativa e a deposição química de vapor aumentam os requisitos de gás por processo de fabricação, mesmo quando a produção de wafers não cresce na mesma taxa. A Air Products fornecerá nitrogênio, oxigênio, argônio e hidrogênio para as instalações da Samsung em Pyeongtaek, Coreia do Sul, por meio de um projeto programado para entrar em operação em fases de 2028 a 2030. A qualificação do fornecedor pode levar de 12 a 18 meses, e os fornecedores instalados enfrentam altos custos de troca uma vez que os sistemas no local estão integrados às operações da fábrica.
Análise Geográfica
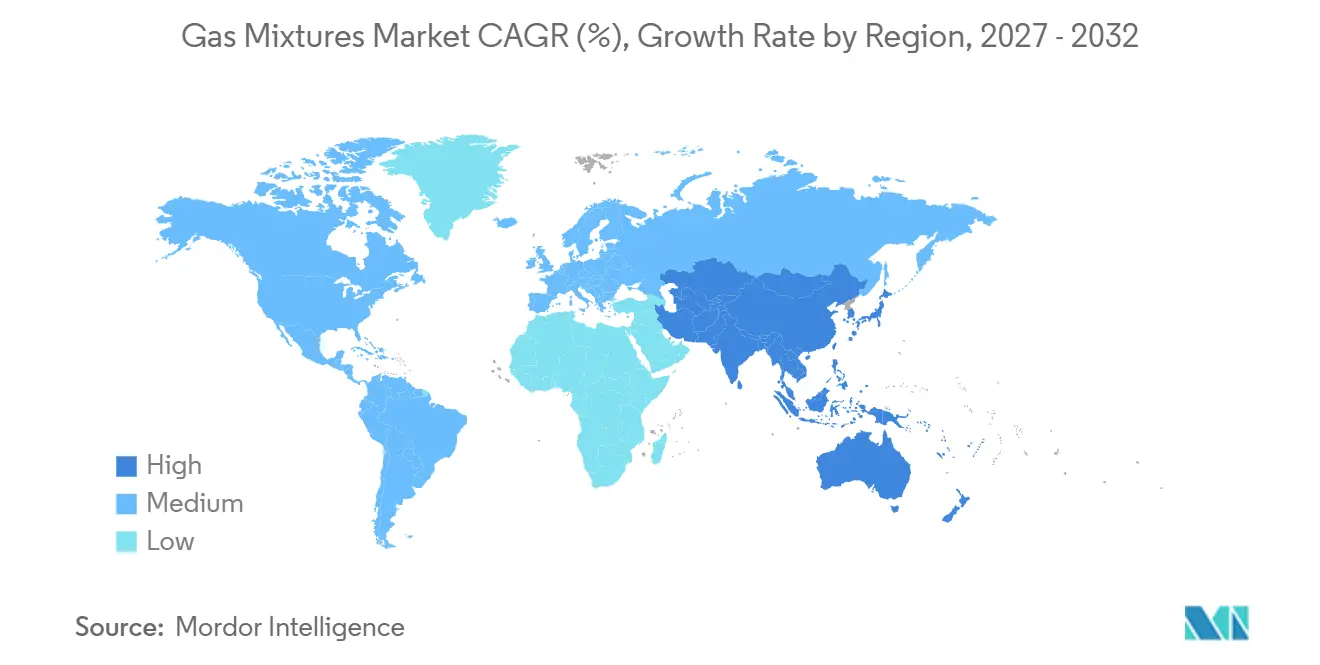
Mercado de Misturas de Gases da APAC
A Ásia-Pacífico representou 42,71% do mercado de misturas de gases em 2026 e está projetada para crescer a um CAGR de 5,92% até 2032. A região detém a maior participação de mercado e a taxa de crescimento regional mais rápida, uma vez que Coreia do Sul, Taiwan, Japão e China continental concentram capacidade de fabricação de semicondutores, atividade de fundição e produção industrial avançada. Esses centros de produção exigem fornecimento de gás de altíssima pureza no local, entrega estável, qualidade verificada e capacidade de produção que escala com a adição de linhas de fabricação. A Índia está desenvolvendo seu primeiro projeto doméstico de fabricação de semicondutores e unidades relacionadas de montagem e teste de semicondutores terceirizados, criando uma fonte adicional de demanda regional por equipamentos e gases. A INOX Air Products iniciou a construção de um hub de gases especiais de INR 500 crore em Dholera, Gujarat, para fornecer nitrogênio, oxigênio, argônio e hidrogênio de altíssima pureza. O Sudeste Asiático também está atraindo investimentos à medida que a fabricação de eletrônicos migra de locais de maior custo.
Mercado de Misturas de Gases da ASEAN
A Messer anunciou uma expansão de 40 milhões de USD na Província de Thai Nguyen, Vietnã, adicionando 900 toneladas métricas por dia de capacidade de gás liquefeito. Essa capacidade destina-se a apoiar a crescente base de eletrônicos e semicondutores na região, à medida que as redes de produção se expandem pelo Sudeste Asiático e os clientes buscam cadeias de fornecimento mais curtas e seguras. A adoção mais ampla de estruturas de certificação de gases medicinais e gases de calibração em vários sistemas nacionais apoia ainda mais o mercado de misturas de gases na Ásia-Pacífico. Essas estruturas estão cada vez mais alinhadas com os requisitos EN ISO e ISO/IEC, apoiando uma verificação de produtos mais consistente entre os setores de clientes regionais e aumentando o valor dos arranjos de fornecimento credenciados.
Mercado de Misturas de Gases das Américas e EMEA
A América do Norte está experimentando aumento da demanda impulsionado por projetos de fabricação de semicondutores e desenvolvimento industrial de baixo carbono ao longo da Costa do Golfo. O projeto Phoenix de 1 bilhão de USD da Linde e o investimento de 250 milhões de USD da Air Products no Arizona indicam uma expansão substancial da cadeia de fornecimento regional de eletrônicos, com compromissos contratuais de vários anos e grandes requisitos de infraestrutura no local. A Europa combina necessidades de manufatura avançada com metas climáticas, com o cluster Silicon Saxony da Alemanha e sua base automotiva permanecendo importantes para os fornecedores, e o investimento da Air Liquide em Dresden refletindo esse foco. Os países nórdicos e a França sustentam a demanda por embalagens de grau alimentício e saúde, enquanto a Itália está expandindo a capacidade de separação de ar com uma nova unidade da Nippon Sanso Holdings Corporation em Caserta, que iniciou operações em outubro de 2025. A América do Sul depende de aplicações em alimentos, bebidas, mineração e industriais, enquanto o Oriente Médio e a África oferecem potencial de longo prazo em diversificação industrial, metais e mineração, desenvolvimento de saúde e programas Visão 2030 da Arábia Saudita.
Cenário Competitivo
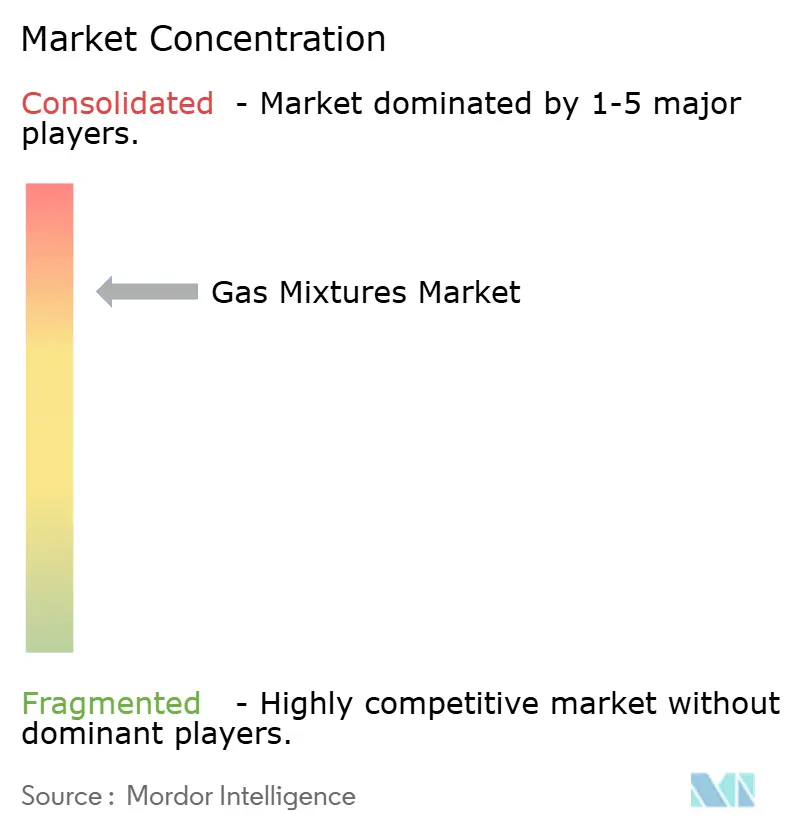
O mercado de misturas de gases é consolidado porque os principais fornecedores operam sistemas de produção intensivos em capital, instalações de teste, frotas de distribuição e redes no local que empresas menores não conseguem replicar facilmente. Sua principal estratégia envolve acordos de fornecimento no local de longo prazo que posicionam a capacidade de produção próxima ao cliente e vinculam o fornecimento de gases aos cronogramas de produção do cliente. Esses arranjos podem converter uma venda de gás em um relacionamento de infraestrutura com duração de 15 a 25 anos, reduzir a exposição à concorrência de preços no mercado aberto, fornecer aos clientes uma fonte dedicada de gases críticos e criar uma base mais previsível de receita contratada para o fornecedor.
A Air Liquide lançou seu plano BEYOND em outubro de 2026, com meta de 24,00 bilhões de EUR (26,84 bilhões de USD) em decisões de investimento industrial até 2030, com eletrônicos e infraestrutura de semicondutores para inteligência artificial como o maior foco. A tecnologia de separação de ar SPECTRA da Linde suporta o fornecimento para semicondutores, enquanto a Air Products utiliza sistemas de geração de hidrogênio PRISM para aplicações dedicadas a clientes e projetos integrados de gases industriais. Essas capacidades ajudam a se qualificar junto a clientes de eletrônicos que auditam fornecedores conforme ISO/IEC 17025 e exigem qualidade de gás confiável e verificada ao longo de uma linha de produção. A Linde reportou um backlog de projetos de venda de gás de 8,10 bilhões de USD no segundo trimestre de 2026, refletindo o valor dos projetos de fornecimento contratado para os principais fornecedores e a escala dos compromissos associados a novas instalações industriais.
A calibração digital e o fornecimento descentralizado são áreas onde empresas regionais podem construir posições especializadas no mercado de misturas de gases sem igualar a escala do investimento em eletrônicos no local. A EN ISO 6143:2025 aumenta a necessidade de verificação rastreável da composição de gases de calibração e documentação mais clara do desempenho analítico, tornando os testes credenciados mais relevantes para a seleção de clientes. A Westfalen e o SOL Group focam em gases de calibração e misturas de grau alimentício, onde fornecedores menores podem desenvolver capacidades especializadas e relacionamentos locais com clientes. O programa de investimento de 747,00 milhões de EUR (835,54 milhões de USD) da Messer no exercício fiscal de 2025 indica que fornecedores de segundo nível estão expandindo a cobertura geográfica em vez de ceder grandes regiões aos três principais fornecedores, com capacidade de produção adicional sendo adicionada nos Estados Unidos, China e Vietnã[2]. Especialistas regionais em recuperação de gases raros na Ásia-Pacífico também podem recapturar neônio e argônio de operações existentes de separação de ar, reduzindo assim a dependência de importações e fortalecendo a segurança do fornecimento para clientes de semicondutores.
Líderes do Setor de Misturas de Gases
-
Linde plc
-
Air Liquide
-
Air Products and Chemicals, Inc.
-
Messer SE & Co. KGaA
-
Iwatani Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Misturas de Gases Empresas cobertas neste relatório
- Air Liquide
- Air Products and Chemicals, Inc.
- AIR WATER INC
- Coregas
- Ellenbarrie Industrial Gases Limited
- Gruppo SIAD
- Gulfcryo
- Iwatani Corporation
- Linde PLC
- Messer SE & Co. KGaA
- Nippon Sanso Holdings Corporation
- Nippon Sanso Holdings Corporation
- PT Samator Indo Gas Tbk
- SOL Group
- Westfalen
Desenvolvimentos industriais recentes em Mercado de Misturas de Gases
- Outubro de 2026: A Air Liquide lançou seu plano estratégico "BEYOND" para 2030, comprometendo aproximadamente 24,00 bilhões de EUR (26,84 bilhões de USD) em investimento industrial ao longo do período do plano. Eletrônicos e fornecimento de infraestrutura de inteligência artificial foram identificados como o maior foco único de investimento, refletindo os planos da empresa de expandir o fornecimento de gases de altíssima pureza para fábricas de semicondutores de próxima geração globalmente.
- Setembro de 2026: A Air Products anunciou um acordo de longo prazo para fornecer gases industriais de alta pureza a um fabricante de semicondutores nos Estados Unidos, representando sua segunda grande conquista de contrato de semicondutores em 2026. O investimento combinado nos dois contratos supera 900,00 milhões de USD, com o projeto do Arizona sozinho comprometendo aproximadamente 250,00 milhões de USD em geração de hidrogênio, purificação de dióxido de carbono e infraestrutura de gases a granel.
Escopo do Relatório Global do Mercado de Misturas de Gases
Uma mistura de gases é uma combinação física de dois ou mais gases que ocupam o mesmo espaço e compartilham a mesma temperatura, mantendo suas identidades químicas individuais. As misturas de gases são comumente utilizadas em aplicações industriais, médicas e ambientais, onde combinações precisas de gases são necessárias para atender a padrões operacionais ou regulatórios específicos.
O mercado de misturas de gases é segmentado por tipo, indústria de usuário final e geografia. Por tipo, o mercado é segmentado em misturas de nitrogênio, misturas de oxigênio, misturas de dióxido de carbono, misturas de argônio, misturas de hidrogênio, misturas de gases especiais e outras misturas. Por indústria de usuário final, o mercado é segmentado em fabricação e manufatura de metais, alimentos e bebidas, saúde, produtos químicos, eletrônicos e outras indústrias de uso final. O relatório também abrange tamanhos de mercado e previsões para as misturas de gases em 16 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Misturas de Nitrogênio |
| Misturas de Oxigênio |
| Misturas de Dióxido de Carbono |
| Misturas de Argônio |
| Misturas de Hidrogênio |
| Misturas de Gases Especiais |
| Outras Misturas |
| Fabricação e Manufatura de Metais |
| Alimentos e Bebidas |
| Saúde |
| Produtos Químicos |
| Eletrônicos |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Misturas de Nitrogênio | |
| Misturas de Oxigênio | ||
| Misturas de Dióxido de Carbono | ||
| Misturas de Argônio | ||
| Misturas de Hidrogênio | ||
| Misturas de Gases Especiais | ||
| Outras Misturas | ||
| Por Indústria de Usuário Final | Fabricação e Manufatura de Metais | |
| Alimentos e Bebidas | ||
| Saúde | ||
| Produtos Químicos | ||
| Eletrônicos | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Misturas de Gases?
O tamanho do mercado de misturas de gases foi avaliado em 39,37 bilhões de USD em 2026 e estima-se que cresça de 41,34 bilhões de USD em 2027 para 53,70 bilhões de USD até 2032, a um CAGR de 5,37% durante o período de previsão (2027-2032).
Qual tipo de mistura de gases tem a maior participação?
As Misturas de Nitrogênio lideraram com uma participação de 28,56% em 2026 porque atendem aos setores de eletrônicos, fabricação de metais, processamento de alimentos e produtos químicos. Seu papel como gases de transporte, purga e inertização sustenta uma demanda ampla e recorrente, enquanto as misturas de oxigênio, dióxido de carbono e argônio atendem a requisitos mais específicos de aplicação em ambientes regulamentados e industriais, incluindo produção de aço, terapia respiratória, conservação de alimentos, carbonatação de bebidas e união de metais de alto desempenho.
Qual aplicação de usuário final está crescendo mais rapidamente?
O setor de Eletrônicos tem projeção de crescimento a um CAGR de 6,13% até 2032, à medida que os processos avançados de semicondutores requerem fornecimento de gás mais preciso. As etapas de deposição, gravação e relacionadas aumentam os requisitos de pureza, rastreabilidade e fornecimento no local, enquanto a qualificação de clientes torna os relacionamentos de fornecimento estabelecidos mais difíceis de substituir em instalações de fabricação em operação.
Qual região lidera a demanda global?
A Ásia-Pacífico detinha uma participação de 42,71% em 2026 e tem projeção de crescimento a um CAGR de 5,92% até 2032. Sua posição de liderança reflete a capacidade de semicondutores na Coreia do Sul, Taiwan, Japão e China continental, juntamente com investimentos emergentes na Índia e no Sudeste Asiático e adoção mais ampla de padrões de qualidade para usos médicos e de calibração regulamentados.