
Tamaño y Participación del Mercado de Mezclas de Gases
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 41.34 Mil millones de dólares |
| Tamaño del Mercado (2032) | 53.70 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.37 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mezclas de Gases por Mordor Intelligence
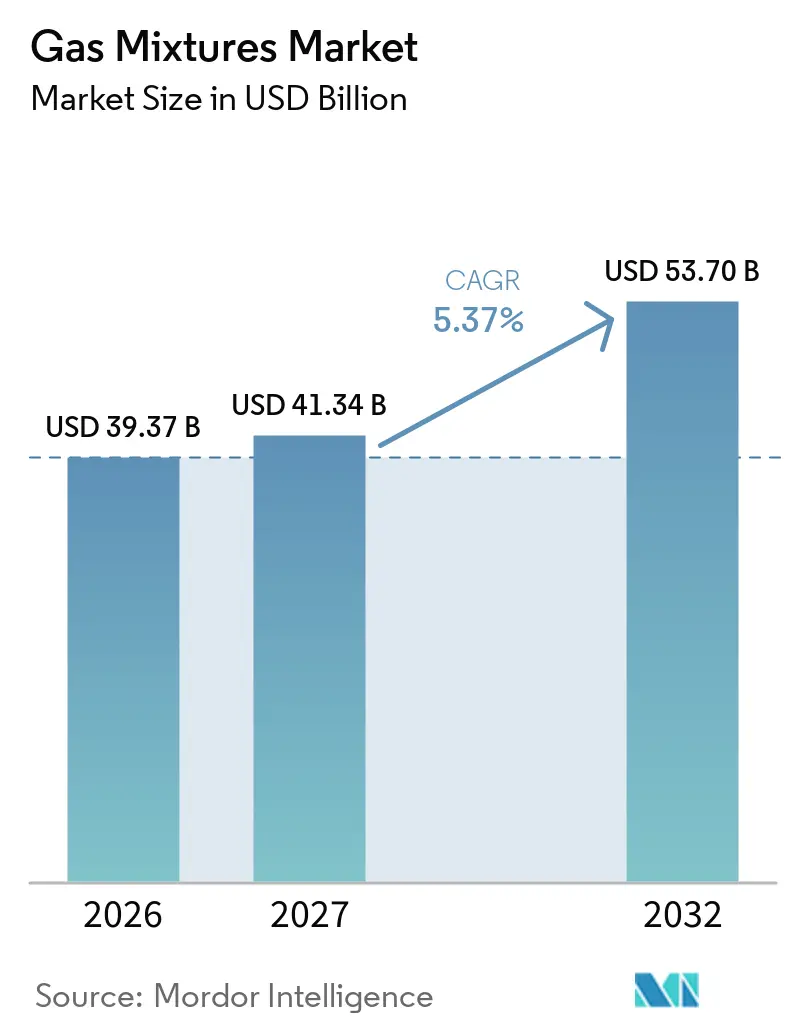
El tamaño del mercado de mezclas de gases fue valorado en 39,37 mil millones de USD en 2026 y se estima que crecerá desde 41,34 mil millones de USD en 2027 hasta 53,70 mil millones de USD en 2032, a una CAGR del 5,37% durante el período de pronóstico (2027-2032). El mercado de mezclas de gases está respaldado por la ampliación de la capacidad de semiconductores, los sistemas de gases medicinales certificados, el envasado en atmósfera modificada y los proyectos de descarbonización que utilizan hidrógeno y dióxido de carbono. Estas aplicaciones requieren composiciones definidas, suministro confiable, certificación trazable y controles de calidad continuos, lo que hace que el mercado esté menos expuesto a la demanda spot a corto plazo que varias categorías de productos químicos básicos. Los contratos a largo plazo en sitio son cada vez más importantes a medida que los fabricantes de chips y los productores de acero buscan suministros de gas confiables en sus instalaciones operativas para reducir el riesgo de interrupciones en la producción. Esta tendencia brinda a los principales proveedores oportunidades para integrar equipos de producción, capacidades de mezcla, pruebas, almacenamiento y distribución en una única relación con el cliente, al tiempo que genera demanda de sistemas de suministro regionales que cumplan con especificaciones verificadas. Los costos de energía, la disponibilidad de gases raros y los requisitos más estrictos de verificación de composición siguen siendo restricciones importantes para el mercado de mezclas de gases, ya que afectan el costo, el tiempo de entrega y la capacidad de los proveedores más pequeños para satisfacer los requisitos especializados de los clientes. La producción criogénica intensiva en energía, las cadenas de suministro concentradas de gases raros y el trabajo de certificación favorecen a los proveedores con abastecimiento diversificado, laboratorios acreditados y redes de producción local confiables.
Conclusiones Clave del Informe
- Por tipo, las Mezclas de Nitrógeno representaron el 28,56% de la participación del mercado de mezclas de gases en 2026, mientras que se proyecta que las Mezclas de Gases Especiales crezcan a una CAGR del 5,89% hasta 2032.
- Por industria de uso final, la Fabricación y Manufactura de Metales representó el 36,34% de la participación del mercado de mezclas de gases en 2026, mientras que se proyecta que la Electrónica crezca a una CAGR del 6,13% hasta 2032.
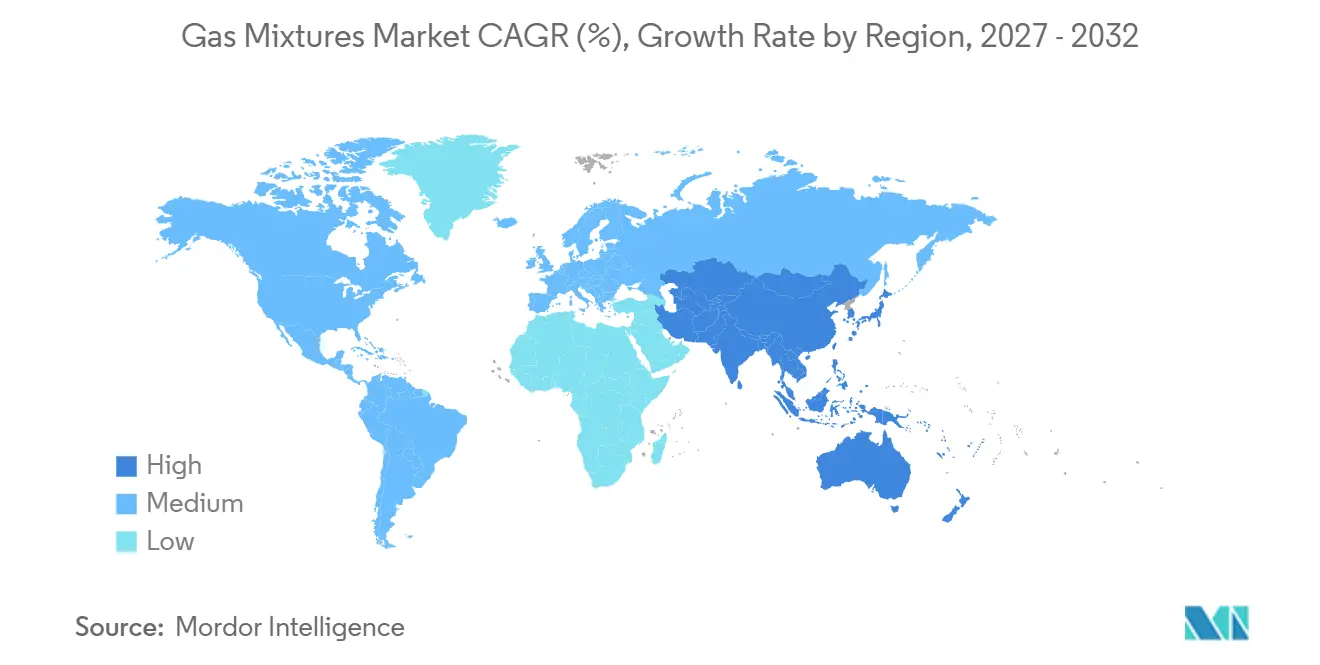
- Por geografía, Asia-Pacífico representó el 42,71% de la participación del mercado en 2026 y se proyecta que crezca a una CAGR del 5,92% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Fábricas de Semiconductores y Demanda de Gases de Ultra Alta Pureza | +1.50% | Núcleo de Asia-Pacífico, incluidos Corea del Sur, Taiwán, Japón y China, América del Norte y Europa | Mediano plazo (2-4 años) |
| Modernización de la Infraestructura de Gases Medicinales | +0.80% | Global, concentrado en Asia-Pacífico, la Unión Europea y Oriente Medio | Corto plazo (≤ 2 años) |
| Conservación de Alimentos y Adopción del Envasado en Atmósfera Modificada | +0.70% | Global, liderado por Asia-Pacífico y América del Norte, con expansión a Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Proyectos de Hidrógeno, Captura de Carbono y Descarbonización Industrial | +1.00% | Global, incluidos América del Norte, la Unión Europea, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Certificación Digital y Suministro Regionalizado de Gas de Calibración | +0.50% | Global, con adopción temprana en la Unión Europea y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Fábricas de Semiconductores y Demanda de Gases de Ultra Alta Pureza
La producción avanzada de chips requiere mezclas de ultra alta pureza para deposición, grabado, purga y otros pasos del proceso donde la contaminación por trazas puede afectar la calidad de la producción. Este requisito convierte la inversión en semiconductores en un importante impulsor de la demanda en el mercado de mezclas de gases, ya que las especificaciones de gas deben mantenerse consistentes durante todas las operaciones de la fábrica, desde la calificación inicial hasta la fabricación en alto volumen. En julio de 2026, Linde se comprometió a invertir 1,00 mil millones de USD para ampliar su complejo en Phoenix, Arizona, con 2 unidades de separación de aire SPECTRA. Las unidades suministran nitrógeno, oxígeno y argón de ultra alta pureza a 2 instalaciones de fabricación de semiconductores. Dichos proyectos requieren activos de producción local cerca de los clientes, lo que convierte la capacidad regional en América del Norte, Europa, Japón, India y el Sudeste Asiático en un requisito competitivo central para los proveedores que atienden a fabricantes de chips, particularmente donde la política nacional busca establecer capacidad de fabricación doméstica de semiconductores.
Modernización de la Infraestructura de Gases Medicinales
La construcción de hospitales y las actualizaciones de sistemas heredados respaldan la demanda de mezclas de gases medicinales certificadas y sistemas de tuberías relacionados. El mercado de mezclas de gases se beneficia porque cada instalación requiere acuerdos de suministro conformes y verificación regular de la calidad del gas durante un largo período operativo. Los proyectos de infraestructura médica requieren sistemas que cumplan con los requisitos de EN ISO 7396-1 y la Asociación Nacional de Protección contra Incendios (NFPA, por sus siglas en inglés) 99, lo que aumenta el valor de los proveedores calificados. Esta demanda se extiende más allá de los grandes hospitales a las instalaciones ambulatorias y la atención respiratoria domiciliaria. Las mezclas portátiles de oxígeno-helio y dióxido de carbono-oxígeno requieren cilindros más pequeños, distribución confiable y capacidad de monitoreo remoto adecuada. El avance hacia la atención descentralizada también subraya la importancia de las capacidades de certificación y distribución en el mercado de mezclas de gases, al tiempo que crea barreras de entrada para los distribuidores de productos básicos que carecen de credenciales especializadas o sistemas diseñados para el suministro regulado de atención médica.
Conservación de Alimentos y Adopción del Envasado en Atmósfera Modificada
El envasado en atmósfera modificada utiliza concentraciones controladas de nitrógeno, dióxido de carbono y oxígeno para extender la vida útil del producto. Es una aplicación establecida para el mercado de mezclas de gases en las cadenas de suministro de proteínas, lácteos y productos frescos. Un estudio de 2025 de Scientific Reports encontró que un sistema de mezcla ternaria de circuito cerrado conectado al IoT mantuvo un error de concentración en el espacio de cabeza por debajo del 1%[1]. Este nivel de control respalda las líneas de envasado que requieren composición de gas verificada digitalmente y monitoreo remoto del proceso en redes de cadena de frío. Los procesadores de alimentos pueden, por lo tanto, otorgar mayor valor a las mezclas de precisión que a los acuerdos básicos de llenado de gas. Las mezclas de argón-dióxido de carbono y nitrógeno-dióxido de carbono representan gran parte de la demanda de envasado en atmósfera modificada, mientras que los exportadores de Asia-Pacífico utilizan la tecnología para cumplir con los requisitos de calidad de importación, reducir el desperdicio de alimentos y gestionar períodos de tránsito más largos en la cadena de frío.
Proyectos de Hidrógeno, Captura de Carbono y Descarbonización Industrial
El manejo de hidrógeno y dióxido de carbono añade una nueva capa de demanda al mercado de mezclas de gases sin reemplazar los usos industriales establecidos. En junio de 2025, Linde firmó un acuerdo a largo plazo para invertir más de 400,00 millones de USD en el suministro de gases industriales para el proyecto de amoníaco bajo en carbono Blue Point en Luisiana. Estos proyectos requieren corrientes controladas de hidrógeno y ricas en dióxido de carbono para la gestión y acondicionamiento de la alimentación antes del transporte o uso. Las instalaciones de captura de carbono también requieren procesos confiables para la separación, purificación, acondicionamiento y transporte del dióxido de carbono. Los grandes proyectos crean largos períodos operativos y pueden respaldar la demanda contratada de proveedores calificados con capacidad operativa especializada. La oportunidad es más sólida donde los proyectos de amoníaco bajo en carbono, acero, hidrógeno y captura de carbono pasan de la planificación a la construcción, ya que cada proyecto requiere gestión de gases en varias etapas de su ciclo operativo.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos Intensivos en Energía de Mezcla y Purificación | -0.80% | Global, más agudo en la Unión Europea y los mercados emergentes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Volatilidad en Materias Primas y Logística de Gases Especiales | -0.60% | Global, con exposición concentrada para plantas de fabricación de Asia-Pacífico dependientes de gases raros y productores europeos de gas de calibración | Mediano plazo (2-4 años) |
| Carga de Seguridad, Trazabilidad y Cumplimiento Específica de Mezclas | -0.50% | Global, particularmente en atención médica, electrónica y monitoreo de emisiones | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos Intensivos en Energía de Mezcla y Purificación
La separación criogénica del aire es el método de producción principal para muchas mezclas de nitrógeno, oxígeno y argón. La electricidad puede representar entre el 30% y el 40% de los costos operativos de una unidad de separación de aire típica, lo que hace que la exposición a los precios de la electricidad sea una preocupación operativa significativa. El mercado de mezclas de gases es, por lo tanto, sensible a las diferencias en los costos de energía entre las regiones de producción y a los cambios en la confiabilidad de la red eléctrica local. Los productores europeos pueden enfrentar una desventaja de costos en mezclas de grado básico cuando los precios regionales de la energía se mantienen elevados en relación con las ubicaciones de producción asiáticas. Los productos especiales premium pueden recuperar más de sus costos mediante precios basados en valor, pero los productos de gas para soldadura de alto rendimiento pueden enfrentar presión sobre los márgenes durante períodos de aumento de los precios de la energía. Messer invirtió 747,00 millones de EUR (835,54 millones de USD) en el año fiscal 2025, incluida la inversión en nueva capacidad de separación de aire en los Estados Unidos, China y Vietnam, lo que respaldó una base de producción más amplia con menor exposición a la volatilidad eléctrica europea y acceso a mercados donde los clientes industriales continúan añadiendo capacidad.
Volatilidad en Materias Primas y Logística de Gases Especiales
La disponibilidad de neón, kriptón, xenón y helio sigue siendo un riesgo de suministro para el segmento especializado del mercado de mezclas de gases. El neón se utiliza en mezclas de gas láser de ultravioleta profundo para litografía avanzada, mientras que el helio es necesario en varias aplicaciones especiales. La dependencia histórica de las corrientes de subproductos de plantas siderúrgicas con base en Ucrania demostró con qué rapidez las interrupciones del suministro pueden afectar las carteras de gases para semiconductores. Los proveedores han diversificado la adquisición e invertido en equipos de recuperación de gases raros en sus propias instalaciones de producción. Los productores más pequeños aún pueden enfrentar costos unitarios más altos porque no pueden distribuir los costos de los activos de recuperación entre grandes cantidades de producción ni financiar sistemas de recuperación comparables. El helio sigue expuesto a interrupciones en las principales instalaciones de procesamiento de gas natural, lo que puede elevar los precios spot, interrumpir la logística y complicar la planificación del suministro para productores y clientes que requieren entregas ininterrumpidas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Mezclas de Nitrógeno Lideran, las Mezclas de Gases Especiales Definen la Frontera del CrecimientoLas Mezclas de Nitrógeno representaron una participación del 28,56% del mercado de mezclas de gases en 2026, convirtiéndolas en el segmento más grande por tipo en una amplia gama de aplicaciones industriales. Su posición refleja el uso en el procesamiento de obleas de semiconductores, el tratamiento térmico de metales, el lavado de alimentos y el inertizado de reactores químicos. El nitrógeno sirve como gas portador, medio de purga y agente inertizante en múltiples aplicaciones, reduciendo la necesidad de que los clientes cambien los sistemas de gas para cada uso. Las Mezclas de Oxígeno respaldan la fabricación de acero en hornos de arco eléctrico, la terapia respiratoria y el tratamiento de aguas residuales, mientras que las Mezclas de Dióxido de Carbono sirven para el envasado de alimentos y la carbonatación de bebidas. Las Mezclas de Argón se utilizan en la soldadura de acero inoxidable, aluminio y otros metales no ferrosos, incluidos los sectores automotriz, aeroespacial y de fabricación de precisión.
Se proyecta que las Mezclas de Gases Especiales se expandan a una CAGR del 5,89% de 2027 a 2032, la tasa de crecimiento más rápida por tipo. Este crecimiento está vinculado a nuevas plantas de semiconductores, calibración de instrumentos analíticos y aplicaciones de diagnóstico pulmonar en atención médica. Las mezclas especiales certificadas según ISO/IEC 17025 pueden alcanzar precios entre 3 y 10 veces más altos que las mezclas básicas de nitrógeno o argón por unidad, lo que otorga al segmento un valor más allá de su menor producción física. Messer amplió su centro de gases especiales para electrónica en Coolbaugh, Pensilvania, y opera instalaciones de producción de gases electrónicos y centros de gases especiales en China. EN ISO 6143:2025 introduce requisitos más estrictos de verificación de composición, favoreciendo a los productores con capacidad de prueba acreditada al tiempo que aumenta el desafío para los proveedores más pequeños sin recursos de laboratorio comparables.
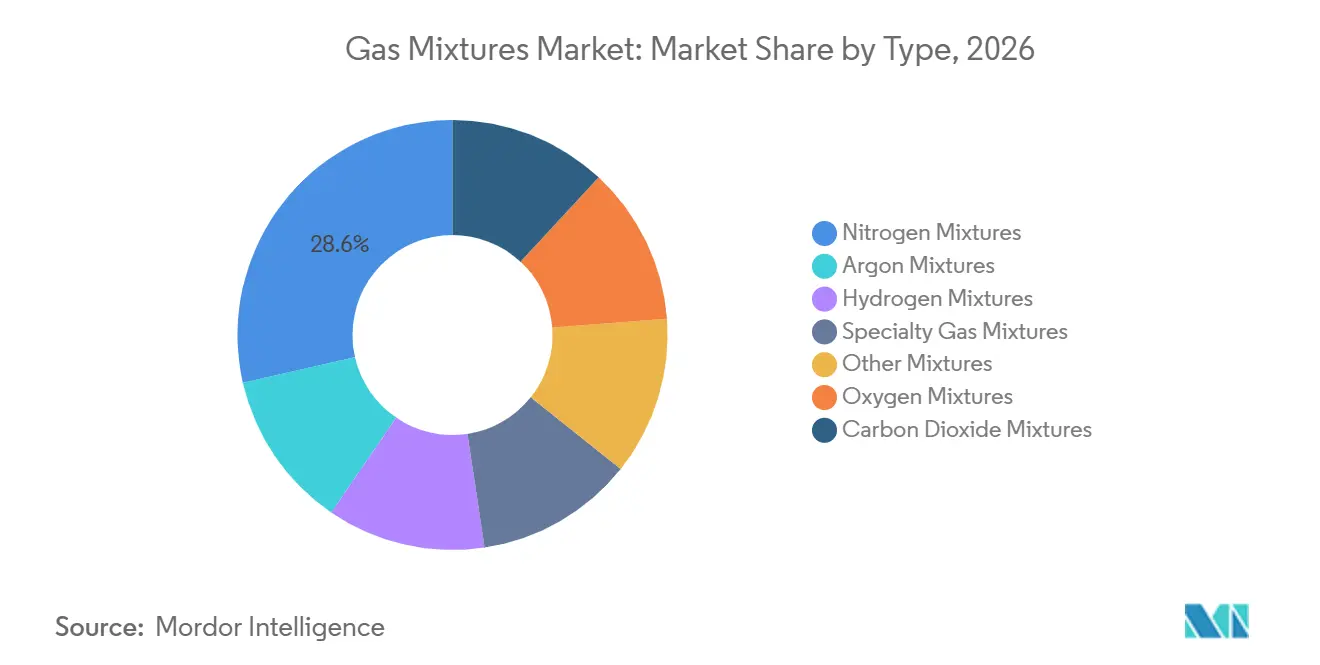
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final:
La Fabricación de Metales Ancla la Participación, Mientras que la Electrónica Registra el Crecimiento Más RápidoLa Fabricación y Manufactura de Metales representó una participación del 36,34% del mercado de mezclas de gases en 2026, la mayor participación por industria de uso final. La fabricación de acero en hornos de arco eléctrico utiliza oxígeno para la optimización de la combustión y nitrógeno para la agitación a tasas más altas por tonelada métrica de acero que los procesos tradicionales de alto horno. Las políticas de fabricación de acero con menor contenido de carbono respaldan la demanda continua de gases de soldadura y protección incluso cuando el sector reduce su huella de carbono. Messer introdujo Ferroline C6 X1, una mezcla de argón, dióxido de carbono y oxígeno para aceros no aleados, en Schweissen & Schneiden 2025. Los alimentos y bebidas, la atención médica, los productos químicos y otras industrias de uso final requieren diferentes composiciones, formatos de entrega y protocolos de cumplimiento.
Se proyecta que la Electrónica crezca a una CAGR del 6,13% de 2027 a 2032, la tasa más rápida entre las industrias de uso final. Se requieren mayor pureza y un control de composición más estricto a medida que los nodos de proceso de semiconductores avanzan por debajo de los 3 nanómetros. La deposición de capas atómicas, el grabado iónico reactivo y la deposición química de vapor aumentan los requisitos de gas por proceso de fabricación, incluso cuando la producción de obleas no aumenta a la misma tasa. Air Products suministrará nitrógeno, oxígeno, argón e hidrógeno a las instalaciones de Samsung en Pyeongtaek, Corea del Sur, a través de un proyecto programado para entrar en operación por fases de 2028 a 2030. La calificación de proveedores puede tomar entre 12 y 18 meses, y los proveedores instalados enfrentan altos costos de cambio una vez que los sistemas en sitio están integrados en las operaciones de la fábrica.
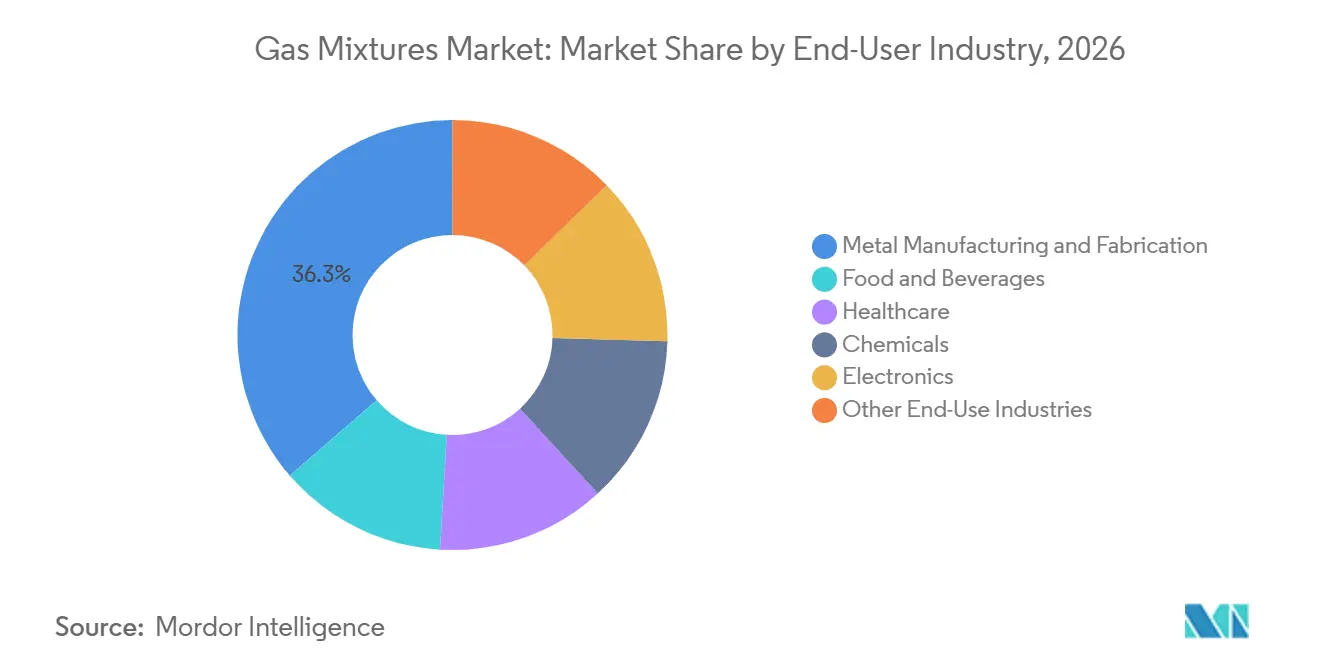
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Mezclas de Gases en Asia-Pacífico
Asia-Pacífico representó el 42,71% del mercado de mezclas de gases en 2026 y se proyecta que crecerá a una CAGR del 5,92% hasta 2032. La región concentra la mayor cuota de mercado y la tasa de crecimiento regional más rápida, ya que Corea del Sur, Taiwán, Japón y China continental concentran la capacidad de fabricación de semiconductores, la actividad de fundición y la producción industrial avanzada. Estos centros de producción requieren un suministro de gas de ultra alta pureza en sitio, entrega estable, calidad verificada y capacidad de producción que escale con la incorporación de líneas de fabricación. India está desarrollando su primer proyecto de fabricación de semiconductores doméstico y las unidades relacionadas de ensamblaje y prueba de semiconductores subcontratados, lo que crea una fuente adicional de demanda regional de equipos y gases. INOX Air Products inició la construcción de un centro de gases especiales de INR 500 crore en Dholera, Gujarat, para suministrar nitrógeno, oxígeno, argón e hidrógeno de ultra alta pureza. El Sudeste Asiático también está atrayendo inversiones a medida que la fabricación de electrónica se desplaza desde ubicaciones de mayor costo.
Mercado de Mezclas de Gases en la ASEAN
Messer anunció una expansión de 40 millones de USD en la provincia de Thai Nguyen, Vietnam, añadiendo 900 toneladas métricas por día de capacidad de gas líquido. Esta capacidad está destinada a apoyar la creciente base de electrónica y semiconductores en la región, a medida que las redes de producción se expanden por todo el Sudeste Asiático y los clientes buscan cadenas de suministro más cortas y seguras. La adopción más amplia de marcos de certificación de gases medicinales y gases de calibración en varios sistemas nacionales respalda aún más el mercado de mezclas de gases en Asia-Pacífico. Estos marcos se están alineando cada vez más con los requisitos de EN ISO e ISO/IEC, lo que favorece una verificación de productos más consistente en las industrias de clientes regionales y aumenta el valor de los acuerdos de suministro acreditados.
Mercado de Mezclas de Gases en las Américas y EMEA
América del Norte experimenta un aumento de la demanda impulsado por proyectos de fabricación de semiconductores y el desarrollo industrial bajo en carbono a lo largo de la Costa del Golfo. El proyecto Phoenix de Linde por 1.000 millones de USD y la inversión de Air Products de 250 millones de USD en Arizona indican una expansión sustancial de la cadena de suministro electrónica regional, con compromisos contractuales plurianuales y grandes requisitos de infraestructura en sitio. Europa combina necesidades de fabricación avanzada con objetivos climáticos, siendo el clúster Silicon Saxony de Alemania y su base automotriz importantes para los proveedores, y la inversión de Air Liquide en Dresde refleja este enfoque. Los países nórdicos y Francia respaldan la demanda de envasado de grado alimentario y atención médica, mientras que Italia está ampliando la capacidad de separación de aire con una nueva unidad de Nippon Sanso Holdings Corporation en Caserta, que inició operaciones en octubre de 2025. América del Sur depende de aplicaciones en alimentos, bebidas, minería e industria, mientras que Oriente Medio y África ofrecen potencial a largo plazo en diversificación industrial, metales y minería, desarrollo sanitario y los programas Visión 2030 de Arabia Saudita.
Panorama Competitivo
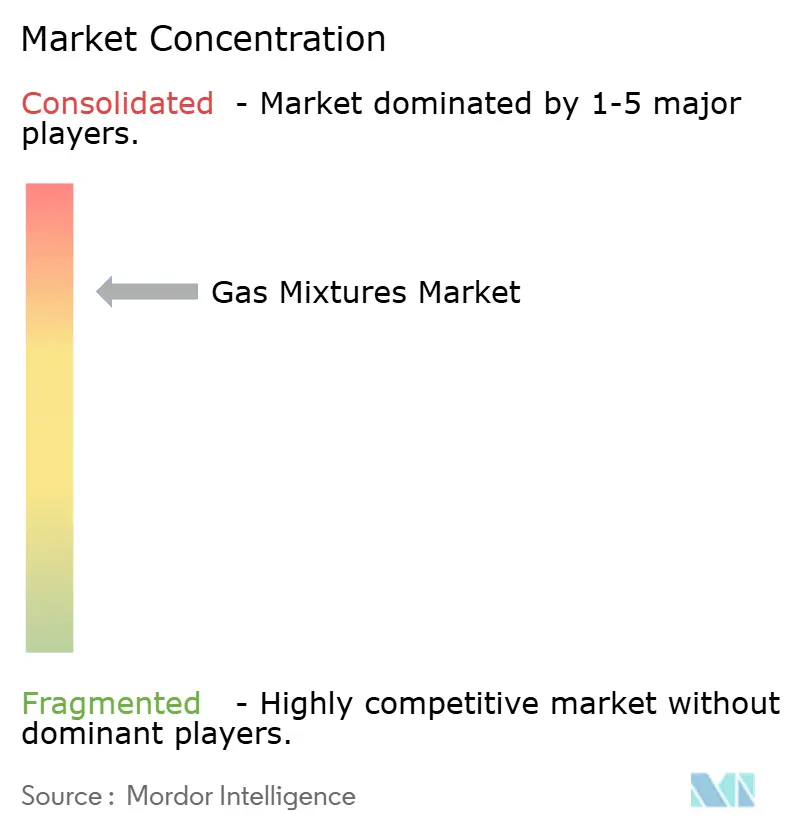
El mercado de mezclas de gases está consolidado porque los principales proveedores operan sistemas de producción intensivos en capital, instalaciones de prueba, flotas de distribución y redes en sitio que las empresas más pequeñas no pueden replicar fácilmente. Su estrategia principal implica acuerdos de suministro en sitio a largo plazo que sitúan la capacidad de producción cerca del cliente y vinculan el suministro de gas con los programas de producción del cliente. Estos acuerdos pueden convertir una venta de gas en una relación de infraestructura que dura entre 15 y 25 años, reducir la exposición a la competencia de precios en el mercado abierto, proporcionar a los clientes una fuente dedicada de gases críticos y crear una base más predecible de ingresos contratados para el proveedor.
Air Liquide lanzó su plan BEYOND en octubre de 2026, con el objetivo de alcanzar 24,00 mil millones de EUR (26,84 mil millones de USD) en decisiones de inversión industrial hasta 2030, con la infraestructura de semiconductores para electrónica e inteligencia artificial como el mayor enfoque. La tecnología de separación de aire SPECTRA de Linde respalda el suministro a semiconductores, mientras que Air Products utiliza sistemas de generación de hidrógeno PRISM para aplicaciones dedicadas a clientes y proyectos integrados de gases industriales. Estas capacidades ayudan a calificarse con clientes de electrónica que auditan a los proveedores bajo ISO/IEC 17025 y requieren calidad de gas confiable y verificada en toda una línea de producción. Linde reportó un cartera de proyectos de venta de gas de 8,10 mil millones de USD en el segundo trimestre de 2026, lo que refleja el valor de los proyectos de suministro contratados para los principales proveedores y la escala de los compromisos asociados con las nuevas instalaciones industriales.
La calibración digital y el suministro descentralizado son áreas donde las empresas regionales pueden construir posiciones especializadas en el mercado de mezclas de gases sin igualar la escala de la inversión en electrónica en sitio. EN ISO 6143:2025 aumenta la necesidad de verificación trazable de la composición del gas de calibración y documentación más clara del rendimiento analítico, haciendo que las pruebas acreditadas sean más relevantes para la selección de clientes. Westfalen y SOL Group se centran en gases de calibración y mezclas de grado alimentario, donde los proveedores más pequeños pueden desarrollar capacidades especializadas y relaciones locales con los clientes. El programa de inversión de 747,00 millones de EUR (835,54 millones de USD) de Messer para el año fiscal 2025 indica que los proveedores de segundo nivel están ampliando la cobertura geográfica en lugar de ceder grandes regiones a los tres principales proveedores, con capacidad de producción adicional que se añade en los Estados Unidos, China y Vietnam[2]. Los especialistas regionales en recuperación de gases raros en Asia-Pacífico también pueden recuperar neón y argón de las operaciones existentes de separación de aire, reduciendo así la dependencia de las importaciones y fortaleciendo la seguridad del suministro para los clientes de semiconductores.
Líderes de la Industria de Mezclas de Gases
-
Linde plc
-
Air Liquide
-
Air Products and Chemicals, Inc.
-
Messer SE & Co. KGaA
-
Iwatani Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Mezclas de Gases Empresas cubiertas en este informe
- Air Liquide
- Air Products and Chemicals, Inc.
- AIR WATER INC
- Coregas
- Ellenbarrie Industrial Gases Limited
- Gruppo SIAD
- Gulfcryo
- Iwatani Corporation
- Linde PLC
- Messer SE & Co. KGaA
- Nippon Sanso Holdings Corporation
- Nippon Sanso Holdings Corporation
- PT Samator Indo Gas Tbk
- SOL Group
- Westfalen
Desarrollos recientes de la industria en Mercado de Mezclas de Gases
- Octubre de 2026: Air Liquide lanzó su plan estratégico "BEYOND" para 2030, comprometiendo aproximadamente 24,00 mil millones de EUR (26,84 mil millones de USD) en inversión industrial durante el período del plan. El suministro de infraestructura de electrónica e inteligencia artificial fue identificado como el mayor enfoque de inversión individual, lo que refleja los planes de la empresa para expandir el suministro de gas de ultra alta pureza a fábricas de semiconductores de próxima generación a nivel mundial.
- Septiembre de 2026: Air Products anunció un acuerdo a largo plazo para suministrar gases industriales de alta pureza a un fabricante de semiconductores en los Estados Unidos, lo que representa su segunda gran victoria en contratos de semiconductores en 2026. La inversión combinada en los dos contratos supera los 900,00 millones de USD, con el proyecto de Arizona comprometiendo aproximadamente 250,00 millones de USD en generación de hidrógeno, purificación de dióxido de carbono e infraestructura de gas a granel.
Alcance del Informe Global del Mercado de Mezclas de Gases
Una mezcla de gases es una combinación física de dos o más gases que ocupan el mismo espacio y comparten la misma temperatura mientras conservan sus identidades químicas individuales. Las mezclas de gases se utilizan comúnmente en aplicaciones industriales, médicas y ambientales, donde se requieren combinaciones precisas de gases para cumplir con estándares operativos o regulatorios específicos.
El mercado de mezclas de gases está segmentado por tipo, industria de uso final y geografía. Por tipo, el mercado está segmentado en mezclas de nitrógeno, mezclas de oxígeno, mezclas de dióxido de carbono, mezclas de argón, mezclas de hidrógeno, mezclas de gases especiales y otras mezclas. Por industria de uso final, el mercado está segmentado en fabricación y manufactura de metales, alimentos y bebidas, atención médica, productos químicos, electrónica y otras industrias de uso final. El informe también cubre los tamaños de mercado y los pronósticos para las mezclas de gases en 16 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Mezclas de Nitrógeno |
| Mezclas de Oxígeno |
| Mezclas de Dióxido de Carbono |
| Mezclas de Argón |
| Mezclas de Hidrógeno |
| Mezclas de Gases Especiales |
| Otras Mezclas |
| Fabricación y Manufactura de Metales |
| Alimentos y Bebidas |
| Atención Médica |
| Productos Químicos |
| Electrónica |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Mezclas de Nitrógeno | |
| Mezclas de Oxígeno | ||
| Mezclas de Dióxido de Carbono | ||
| Mezclas de Argón | ||
| Mezclas de Hidrógeno | ||
| Mezclas de Gases Especiales | ||
| Otras Mezclas | ||
| Por Industria de Uso Final | Fabricación y Manufactura de Metales | |
| Alimentos y Bebidas | ||
| Atención Médica | ||
| Productos Químicos | ||
| Electrónica | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Mezclas de Gases?
El tamaño del mercado de mezclas de gases fue valorado en 39,37 mil millones de USD en 2026 y se estima que crecerá desde 41,34 mil millones de USD en 2027 hasta 53,70 mil millones de USD en 2032, a una CAGR del 5,37% durante el período de pronóstico (2027-2032).
¿Qué tipo de mezcla de gases tiene la mayor participación?
Las Mezclas de Nitrógeno lideraron con una participación del 28,56% en 2026 porque sirven a los sectores de electrónica, fabricación de metales, procesamiento de alimentos y productos químicos. Su función como gases portadores, de purga e inertizantes respalda una demanda amplia y recurrente, mientras que las mezclas de oxígeno, dióxido de carbono y argón sirven a requisitos más específicos de aplicación en entornos regulados e industriales, incluida la producción de acero, la terapia respiratoria, la conservación de alimentos, la carbonatación de bebidas y la unión de metales de alto rendimiento.
¿Qué aplicación de uso final está creciendo más rápido?
Se proyecta que la Electrónica crezca a una CAGR del 6,13% hasta 2032 a medida que los procesos avanzados de semiconductores requieren un suministro de gas más preciso. Los pasos de deposición, grabado y relacionados aumentan los requisitos de pureza, trazabilidad y suministro en sitio, mientras que la calificación de clientes hace que las relaciones de suministro establecidas sean más difíciles de reemplazar en las instalaciones de fabricación en operación.
¿Qué región lidera la demanda global?
Asia-Pacífico representó una participación del 42,71% en 2026 y se proyecta que crezca a una CAGR del 5,92% hasta 2032. Su posición de liderazgo refleja la capacidad de semiconductores en Corea del Sur, Taiwán, Japón y China continental, junto con la inversión emergente en India y el Sudeste Asiático y la adopción más amplia de estándares de calidad para usos médicos y de calibración regulados.