
Marktgröße und Marktanteile für Gasgemische
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 41.34 Milliarden US-Dollar |
| Marktgröße (2032) | 53.70 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.37 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gasgemische von Mordor Intelligence
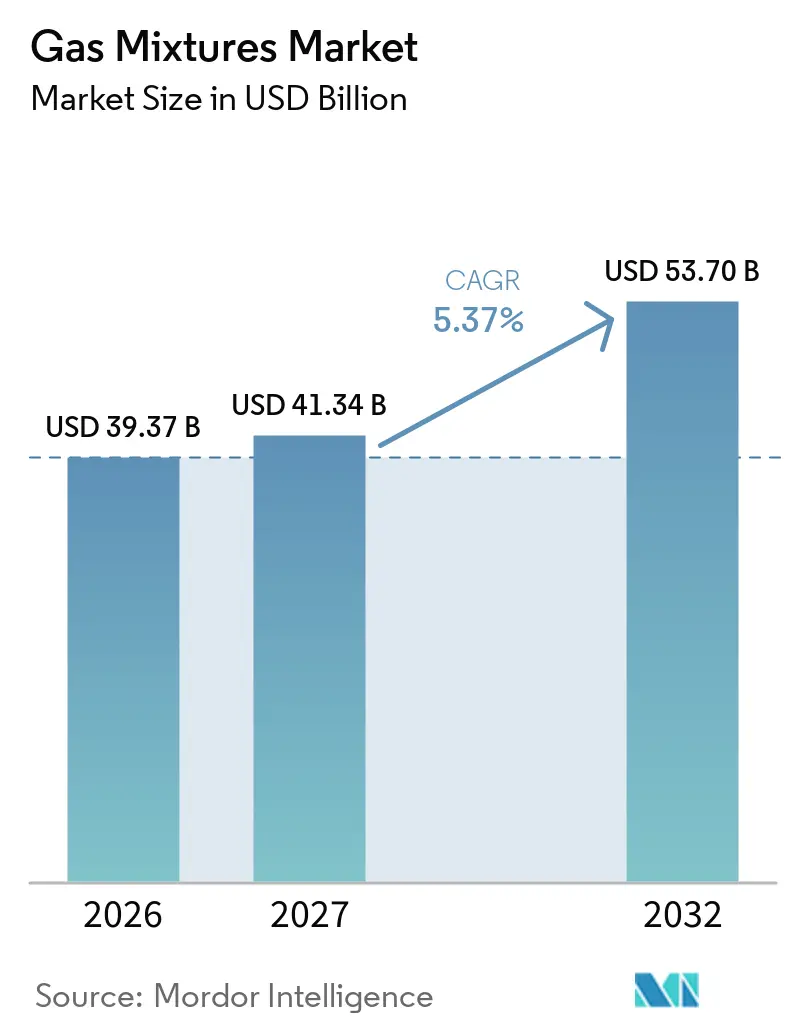
Die Marktgröße für Gasgemische wurde im Jahr 2026 auf 39,37 Milliarden USD geschätzt und soll von 41,34 Milliarden USD im Jahr 2027 auf 53,70 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,37 % während des Prognosezeitraums (2027–2032). Der Markt für Gasgemische wird durch Kapazitätserweiterungen in der Halbleiterindustrie, zertifizierte Medizingassysteme, Schutzgasverpackungen sowie Dekarbonisierungsprojekte gestützt, die Wasserstoff und Kohlendioxid einsetzen. Diese Anwendungen erfordern definierte Zusammensetzungen, zuverlässige Lieferung, rückverfolgbare Zertifizierung und kontinuierliche Qualitätsprüfungen, was den Markt weniger anfällig für kurzfristige Spotmarkt-Nachfrage macht als verschiedene Kategorien von Grundstoffchemikalien. Langfristige Vor-Ort-Verträge gewinnen zunehmend an Bedeutung, da Chiphersteller und Stahlproduzenten zuverlässige Gasversorgung an ihren Betriebsstandorten anstreben, um das Risiko von Produktionsunterbrechungen zu reduzieren. Dieser Trend bietet großen Lieferanten die Möglichkeit, Produktionsanlagen, Mischanlagen, Prüfung, Lagerung und Vertrieb in eine einzige Kundenbeziehung zu integrieren, und schafft gleichzeitig Nachfrage nach regionalen Versorgungssystemen, die verifizierte Spezifikationen erfüllen. Energiekosten, die Verfügbarkeit von Edelgasen und strengere Anforderungen an die Zusammensetzungsverifizierung bleiben wichtige Einschränkungen für den Markt für Gasgemische, da sie Kosten, Lieferzeiten und die Fähigkeit kleinerer Lieferanten beeinflussen, spezialisierte Kundenanforderungen zu erfüllen. Energieintensive kryogene Produktion, konzentrierte Edelgas-Lieferketten und Zertifizierungsarbeiten begünstigen Lieferanten mit diversifizierter Beschaffung, akkreditierten Laboratorien und zuverlässigen lokalen Produktionsnetzwerken.
Wichtigste Erkenntnisse des Berichts
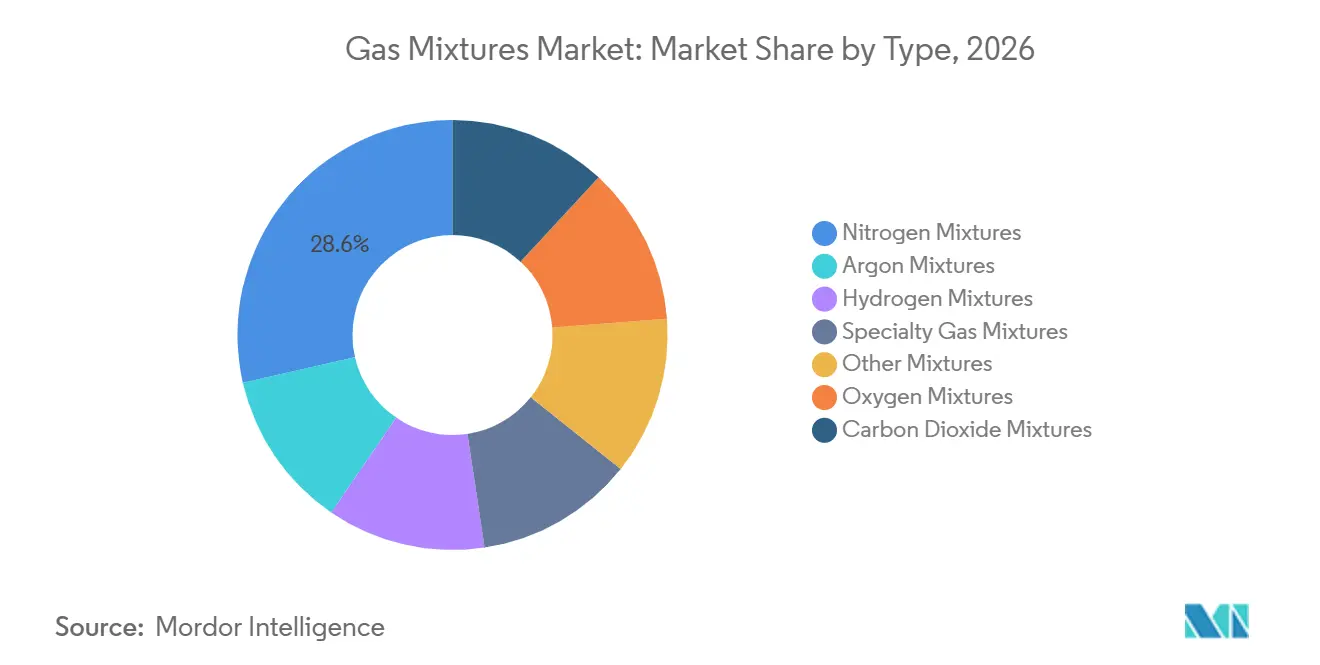
- Nach Typ hielten Stickstoffgemische im Jahr 2026 einen Marktanteil von 28,56 % am Markt für Gasgemische, während Spezialgasgemische bis 2032 voraussichtlich mit einer CAGR von 5,89 % wachsen werden.
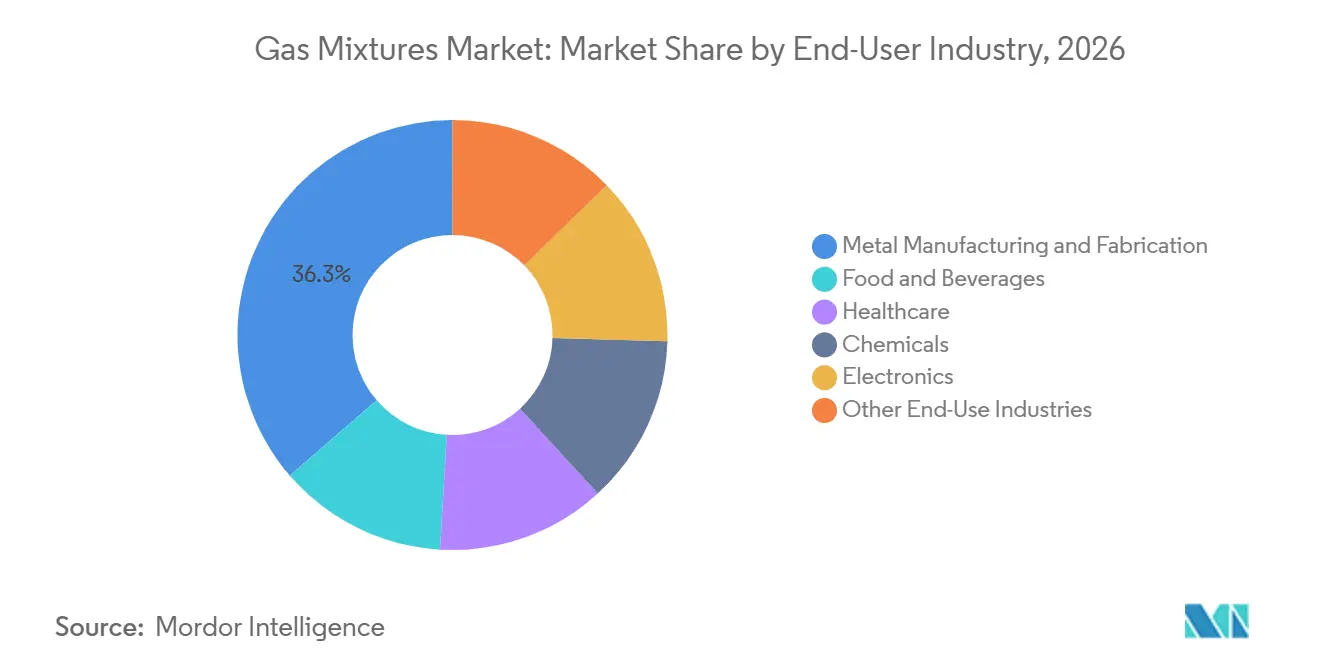
- Nach Endverbraucherbranche hielt Metallherstellung und -verarbeitung im Jahr 2026 einen Marktanteil von 36,34 % am Markt für Gasgemische, während die Elektronikindustrie bis 2032 voraussichtlich mit einer CAGR von 6,13 % wachsen wird.
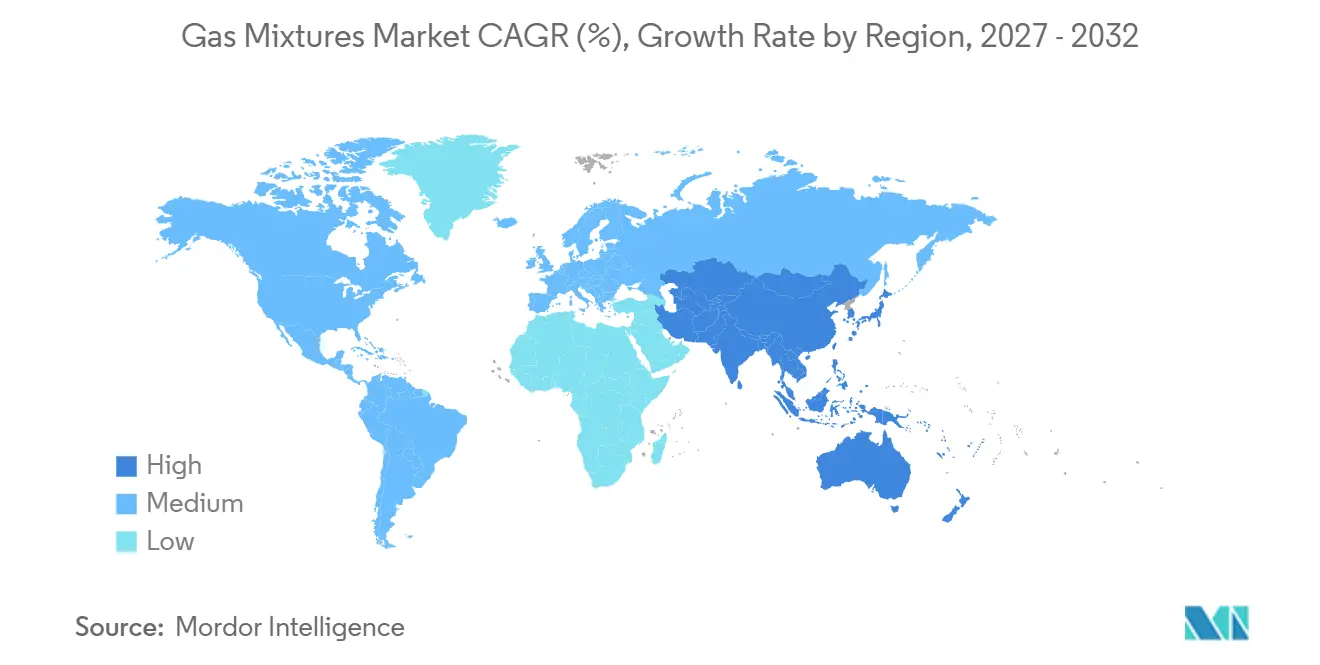
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 42,71 % und wird bis 2032 voraussichtlich mit einer CAGR von 5,92 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Halbleiterfabriken und Nachfrage nach Gasen mit ultrahoher Reinheit | +1.50% | Asien-Pazifik-Kernregion, einschließlich Südkorea, Taiwan, Japan und China, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Modernisierung der Medizingasinfrastruktur | +0.80% | Global, konzentriert in Asien-Pazifik, der Europäischen Union und dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Lebensmittelkonservierung und Einführung von Schutzgasverpackungen | +0.70% | Global, angeführt von Asien-Pazifik und Nordamerika, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Wasserstoff-, Kohlenstoffabscheidungs- und industrielle Dekarbonisierungsprojekte | +1.00% | Global, einschließlich Nordamerika, der Europäischen Union, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Digitale Zertifizierung und regionalisierte Kalibriergas-Versorgung | +0.50% | Global, mit früher Einführung in der Europäischen Union und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Halbleiterfabriken und Nachfrage nach Gasen mit ultrahoher Reinheit
Die Herstellung fortschrittlicher Chips erfordert Mischungen mit ultrahoher Reinheit für Abscheidung, Ätzung, Spülung und andere Prozessschritte, bei denen Spurenverunreinigungen die Produktionsqualität beeinträchtigen können. Diese Anforderung macht Halbleiterinvestitionen zu einem wichtigen Treiber der Nachfrage im Markt für Gasgemische, da Gasspezifikationen während des gesamten Fabrikbetriebs konsistent bleiben müssen, von der ersten Qualifizierung bis zur Hochvolumenproduktion. Im Juli 2026 verpflichtete sich Linde zur Investition von 1,00 Milliarden USD für die Erweiterung seines Komplexes in Phoenix, Arizona, mit 2 SPECTRA-Luftzerlegungsanlagen. Die Anlagen versorgen 2 Halbleiterfabriken mit Stickstoff, Sauerstoff und Argon in ultrahoher Reinheit. Solche Projekte erfordern lokale Produktionsanlagen in der Nähe der Kunden, was regionale Kapazitäten in Nordamerika, Europa, Japan, Indien und Südostasien zu einer zentralen Wettbewerbsanforderung für Lieferanten macht, die Chiphersteller bedienen, insbesondere dort, wo die nationale Politik eine inländische Halbleiterfertigung aufzubauen sucht.
Modernisierung der Medizingasinfrastruktur
Krankenhausbau und Modernisierungen von Altsystemen stützen die Nachfrage nach zertifizierten Medizingasgemischen und zugehörigen Rohrleitungssystemen. Der Markt für Gasgemische profitiert davon, weil jede Installation konforme Versorgungsvereinbarungen und regelmäßige Überprüfung der Gasqualität über einen langen Betriebszeitraum erfordert. Medizinische Infrastrukturprojekte erfordern Systeme, die den Anforderungen von EN ISO 7396-1 und der National Fire Protection Association (NFPA) 99 entsprechen, was den Wert qualifizierter Lieferanten erhöht. Diese Nachfrage erstreckt sich über große Krankenhäuser hinaus auf ambulante Einrichtungen und die häusliche Atemwegsversorgung. Tragbare Sauerstoff-Helium- und Kohlendioxid-Sauerstoff-Gemische erfordern kleinere Zylinder, zuverlässige Distribution und geeignete Fernüberwachungskapazitäten. Der Trend zur dezentralisierten Versorgung unterstreicht auch die Bedeutung von Zertifizierungs- und Vertriebskapazitäten im Markt für Gasgemische und schafft gleichzeitig Markteintrittsbarrieren für Grundstoffhändler, denen Spezialzulassungen oder für die regulierte Gesundheitsversorgung konzipierte Systeme fehlen.
Lebensmittelkonservierung und Einführung von Schutzgasverpackungen
Schutzgasverpackungen verwenden kontrollierte Konzentrationen von Stickstoff, Kohlendioxid und Sauerstoff, um die Haltbarkeit von Produkten zu verlängern. Es handelt sich um eine etablierte Anwendung für den Markt für Gasgemische in den Lieferketten für Proteine, Milchprodukte und frische Erzeugnisse. Eine Studie aus dem Jahr 2025 in Scientific Reports ergab, dass ein geschlossenes, IoT-verbundenes ternäres Mischsystem einen Kopfraumkonzentrationsfehler von unter 1 % aufrechterhielt[1]. Dieses Kontrollniveau unterstützt Verpackungslinien, die digital verifizierte Gaszusammensetzung und Fernprozessüberwachung über Kühlkettennetzwerke erfordern. Lebensmittelproduzenten können daher Präzisionsmischungen einen höheren Wert beimessen als einfachen Gasbefüllungsvereinbarungen. Argon-Kohlendioxid- und Stickstoff-Kohlendioxid-Gemische machen einen Großteil der Nachfrage nach Schutzgasverpackungen aus, während asiatisch-pazifische Exporteure die Technologie einsetzen, um Importqualitätsanforderungen zu erfüllen, Lebensmittelverschwendung zu reduzieren und längere Kühlkettentransitzeiten zu bewältigen.
Wasserstoff-, Kohlenstoffabscheidungs- und industrielle Dekarbonisierungsprojekte
Die Handhabung von Wasserstoff und Kohlendioxid fügt dem Markt für Gasgemische eine neue Nachfrageschicht hinzu, ohne etablierte industrielle Anwendungen zu ersetzen. Im Juni 2025 unterzeichnete Linde eine langfristige Vereinbarung zur Investition von mehr als 400,00 Millionen USD in die industrielle Gasversorgung des Blue Point Niedrigkohlenstoff-Ammoniakprojekts in Louisiana. Diese Projekte erfordern kontrollierte wasserstoff- und kohlendioxidreiche Ströme für das Einsatzstoffmanagement und die Konditionierung vor dem Transport oder der Verwendung. Kohlenstoffabscheidungsanlagen erfordern auch zuverlässige Prozesse für die Trennung, Reinigung, Konditionierung und den Transport von Kohlendioxid. Große Projekte schaffen lange Betriebszeiträume und können eine vertraglich gebundene Nachfrage für qualifizierte Lieferanten mit spezialisierter Betriebskompetenz unterstützen. Die Chance ist am stärksten dort, wo Niedrigkohlenstoff-Ammoniak-, Stahl-, Wasserstoff- und Kohlenstoffabscheidungsprojekte von der Planung in den Bau übergehen, da jedes Projekt ein Gasmanagement über mehrere Phasen seines Betriebszyklus hinweg erfordert.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieintensive Misch- und Reinigungskosten | -0.80% | Global, am stärksten ausgeprägt in der Europäischen Union und den aufstrebenden Märkten des Asien-Pazifik-Raums | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Rohstoffen und Logistik für Spezialgase | -0.60% | Global, mit konzentriertem Risiko für edelgasabhängige Fertigungsanlagen in Asien-Pazifik und europäische Kalibriergas-Produzenten | Mittelfristig (2–4 Jahre) |
| Sicherheits-, Rückverfolgbarkeits- und Compliance-Belastung für spezifische Gemische | -0.50% | Global, insbesondere im Gesundheitswesen, in der Elektronik und bei der Emissionsüberwachung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieintensive Misch- und Reinigungskosten
Kryogene Luftzerlegung ist die primäre Produktionsmethode für viele Stickstoff-, Sauerstoff- und Argongemische. Strom kann 30–40 % der Betriebskosten einer typischen Luftzerlegungsanlage ausmachen, was die Exposition gegenüber Strompreisen zu einem erheblichen betrieblichen Anliegen macht. Der Markt für Gasgemische ist daher empfindlich gegenüber Unterschieden in den Energiekosten zwischen Produktionsregionen und gegenüber Veränderungen in der lokalen Netzzuverlässigkeit. Europäische Produzenten können bei Gemischen in Grundstoffqualität einen Kostennachteil haben, wenn die regionalen Strompreise im Vergleich zu asiatischen Produktionsstandorten hoch bleiben. Premium-Spezialprodukte können mehr ihrer Kosten durch wertbasierte Preisgestaltung decken, aber Hochleistungs-Schweißgasprodukte können in Zeiten steigender Energiepreise unter Margendruck geraten. Messer investierte im Geschäftsjahr 2025 747,00 Millionen EUR (835,54 Millionen USD), einschließlich Investitionen in neue Luftzerlegungskapazitäten in den Vereinigten Staaten, China und Vietnam, was eine breitere Produktionsbasis mit geringerer Exposition gegenüber europäischer Strompreisvolatilität und Zugang zu Märkten unterstützte, in denen Industriekunden weiterhin Kapazitäten aufbauen.
Volatilität bei Rohstoffen und Logistik für Spezialgase
Die Verfügbarkeit von Neon, Krypton, Xenon und Helium bleibt ein Versorgungsrisiko für das Spezialsegment des Marktes für Gasgemische. Neon wird in Tiefultraviolett-Lasergasgemischen für die fortschrittliche Lithografie verwendet, während Helium in mehreren Spezialanwendungen benötigt wird. Die historische Abhängigkeit von ukrainischen Stahlwerk-Nebenproduktströmen hat gezeigt, wie schnell Versorgungsunterbrechungen Halbleiter-Gasportfolios beeinflussen können. Lieferanten haben ihre Beschaffung diversifiziert und in Edelgas-Rückgewinnungsanlagen an ihren eigenen Produktionsstandorten investiert. Kleinere Produzenten können immer noch höhere Stückkosten haben, da sie die Kosten für Rückgewinnungsanlagen nicht auf große Produktionsmengen verteilen oder vergleichbare Rückgewinnungssysteme finanzieren können. Helium bleibt anfällig für Ausfälle an großen Erdgasverarbeitungsanlagen, was Spotpreise erhöhen, die Logistik stören und die Versorgungsplanung für Produzenten und Kunden erschweren kann, die ununterbrochene Lieferungen benötigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Stickstoffgemische führen, Spezialgasgemische definieren die WachstumsgrenzeStickstoffgemische hielten im Jahr 2026 einen Anteil von 28,56 % am Markt für Gasgemische und waren damit das größte Segment nach Typ über ein breites Spektrum industrieller Anwendungen. Ihre Position spiegelt den Einsatz bei der Halbleiter-Waferverarbeitung, der Wärmebehandlung von Metallen, der Lebensmittelspülung und der Inertisierung von Chemikalienreaktoren wider. Stickstoff dient als Trägergas, Spülmedium und Inertisierungsmittel in mehreren Anwendungen und reduziert die Notwendigkeit für Kunden, Gassysteme für jeden Einsatz zu wechseln. Sauerstoffgemische unterstützen die Elektrolichtbogenofen-Stahlherstellung, die Atemtherapie und die Abwasserbehandlung, während Kohlendioxidgemische der Lebensmittelverpackung und der Getränkekarbonisierung dienen. Argongemische werden beim Schweißen von Edelstahl, Aluminium und anderen Nichteisenmetallen eingesetzt, unter anderem in der Automobil-, Luft- und Raumfahrt- sowie der Präzisionsfertigung.
Spezialgasgemische werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 5,89 % expandieren, der schnellsten Wachstumsrate nach Typ. Dieses Wachstum ist mit neuen Halbleiterwerken, der Kalibrierung von Analyseinstrumenten und pulmonalen Diagnostikanwendungen im Gesundheitswesen verbunden. Spezialmischungen, die nach ISO/IEC 17025 zertifiziert sind, können Preise erzielen, die 3–10 Mal höher sind als bei Grundstoff-Stickstoff- oder Argonmischungen pro Einheit, was dem Segment einen Wert über seine geringere physische Produktion hinaus verleiht. Messer erweiterte sein Elektronik-Spezialgaszentrum in Coolbaugh, Pennsylvania, und betreibt Elektronikgas-Produktionsanlagen und Spezialgaszentren in China. EN ISO 6143:2025 führt strengere Anforderungen an die Zusammensetzungsverifizierung ein, was Produzenten mit akkreditierten Prüfkapazitäten begünstigt und gleichzeitig die Herausforderung für kleinere Lieferanten ohne vergleichbare Laborressourcen erhöht.

Nach Endverbraucherbranche:
Metallherstellung verankert den Marktanteil, während Elektronik das schnellste Wachstum verzeichnetMetallherstellung und -verarbeitung hielt im Jahr 2026 einen Anteil von 36,34 % am Markt für Gasgemische, den größten Anteil nach Endverbraucherbranche. Die Elektrolichtbogenofen-Stahlherstellung verwendet Sauerstoff zur Verbrennungsoptimierung und Stickstoff zum Rühren mit höheren Raten pro Metrik-Tonne Stahl als traditionelle Hochofenprozesse. Politiken zur Reduzierung des Kohlenstoffgehalts im Stahlsektor unterstützen die anhaltende Nachfrage nach Schweiß- und Schutzgasen, auch wenn der Sektor seinen CO₂-Fußabdruck reduziert. Messer stellte auf der Schweissen & Schneiden 2025 Ferroline C6 X1 vor, eine Mischung aus Argon, Kohlendioxid und Sauerstoff für unlegierten Stahl. Lebensmittel und Getränke, Gesundheitswesen, Chemikalien und andere Endverbraucherbranchen erfordern unterschiedliche Zusammensetzungen, Lieferformate und Compliance-Protokolle.
Elektronik wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 6,13 % wachsen, der schnellsten Rate unter den Endverbraucherbranchen. Höhere Reinheit und engere Zusammensetzungskontrolle sind erforderlich, da Halbleiterprozessknoten unter 3 Nanometer vordringen. Atomlagenabscheidung, reaktives Ionenätzen und chemische Gasphasenabscheidung erhöhen den Gasbedarf pro Fertigungsprozess, auch wenn die Waferproduktion nicht im gleichen Maße steigt. Air Products wird Samsung-Anlagen in Pyeongtaek, Südkorea, mit Stickstoff, Sauerstoff, Argon und Wasserstoff versorgen, durch ein Projekt, das in Phasen von 2028 bis 2030 in Betrieb gehen soll. Die Lieferantenqualifizierung kann 12–18 Monate dauern, und etablierte Lieferanten sehen sich hohen Wechselkosten gegenüber, sobald Vor-Ort-Systeme in den Fabrikbetrieb eingebettet sind.
Geografische Analyse
APAC-Markt für Gasgemische
Asien-Pazifik hatte im Jahr 2026 einen Anteil von 42,71 % am Markt für Gasgemische und wird voraussichtlich bis 2032 mit einer CAGR von 5,92 % wachsen. Die Region hält den größten Marktanteil und die schnellste regionale Wachstumsrate, da Südkorea, Taiwan, Japan und das chinesische Festland Kapazitäten für die Halbleiterfertigung, Foundry-Aktivitäten und fortschrittliche Industrieproduktion konzentrieren. Diese Produktionszentren benötigen eine Vor-Ort-Versorgung mit hochreinen Gasen, eine stabile Lieferung, eine verifizierte Qualität und Produktionskapazitäten, die mit dem Hinzufügen von Fertigungslinien skalieren. Indien entwickelt sein erstes inländisches Halbleiterfertigungsprojekt sowie zugehörige ausgelagerte Halbleitermontage- und Testeinheiten, was eine zusätzliche regionale Nachfragequelle für Ausrüstung und Gas schafft. INOX Air Products begann mit dem Bau eines Spezialgas-Hubs im Wert von INR 500 Crore in Dholera, Gujarat, um hochreinen Stickstoff, Sauerstoff, Argon und Wasserstoff zu liefern. Südostasien zieht ebenfalls Investitionen an, da sich die Elektronikafertigungsindustrie von Standorten mit höheren Kosten verlagert.
ASEAN-Markt für Gasgemische
Messer kündigte eine Expansion im Wert von 40 Millionen USD in der Provinz Thai Nguyen, Vietnam, an und fügt 900 Tonnen pro Tag an Flüssiggaskapazität hinzu. Diese Kapazität soll die wachsende Elektronik- und Halbleiterbasis in der Region unterstützen, da sich die Produktionsnetzwerke in ganz Südostasien ausweiten und Kunden kürzere und sicherere Lieferketten anstreben. Die breitere Einführung von Zertifizierungsrahmen für Medizingase und Kalibriergase in mehreren nationalen Systemen unterstützt den Markt für Gasgemische im asiatisch-pazifischen Raum zusätzlich. Diese Rahmenwerke werden zunehmend an EN-ISO- und ISO/IEC-Anforderungen angeglichen, was eine konsistentere Produktverifizierung in den regionalen Kundenindustrien unterstützt und den Wert akkreditierter Liefervereinbarungen erhöht.
Markt für Gasgemische in Amerika und EMEA
Nordamerika verzeichnet eine steigende Nachfrage, die durch Halbleiterfertigungsprojekte und die Entwicklung kohlenstoffarmer Industrien entlang der Golfküste angetrieben wird. Lindes Phoenix-Projekt im Wert von 1 Milliarde USD und Air Products' Investition von 250 Millionen USD in Arizona deuten auf eine erhebliche Expansion der regionalen Elektroniklieferkette hin, mit mehrjährigen Vertragsverpflichtungen und umfangreichen Anforderungen an die Vor-Ort-Infrastruktur. Europa verbindet fortschrittliche Fertigungsanforderungen mit Klimazielen, wobei der Silicon-Saxony-Cluster in Deutschland und die Automobilbasis für Lieferanten weiterhin bedeutend sind und Air Liquides Investition in Dresden diesen Fokus widerspiegelt. Die nordischen Länder und Frankreich unterstützen die Nachfrage nach lebensmittelechten Verpackungen und im Gesundheitswesen, während Italien die Luftzerlegungskapazität mit einer neuen Nippon Sanso-Anlage in Caserta ausbaut, die im Oktober 2025 den Betrieb aufnahm. Südamerika stützt sich auf Lebensmittel, Getränke, Bergbau und industrielle Anwendungen, während der Nahe Osten und Afrika langfristiges Potenzial in der industriellen Diversifizierung, Metallen und Bergbau, der Entwicklung des Gesundheitswesens und den Vision-2030-Programmen Saudi-Arabiens bieten.
Wettbewerbslandschaft
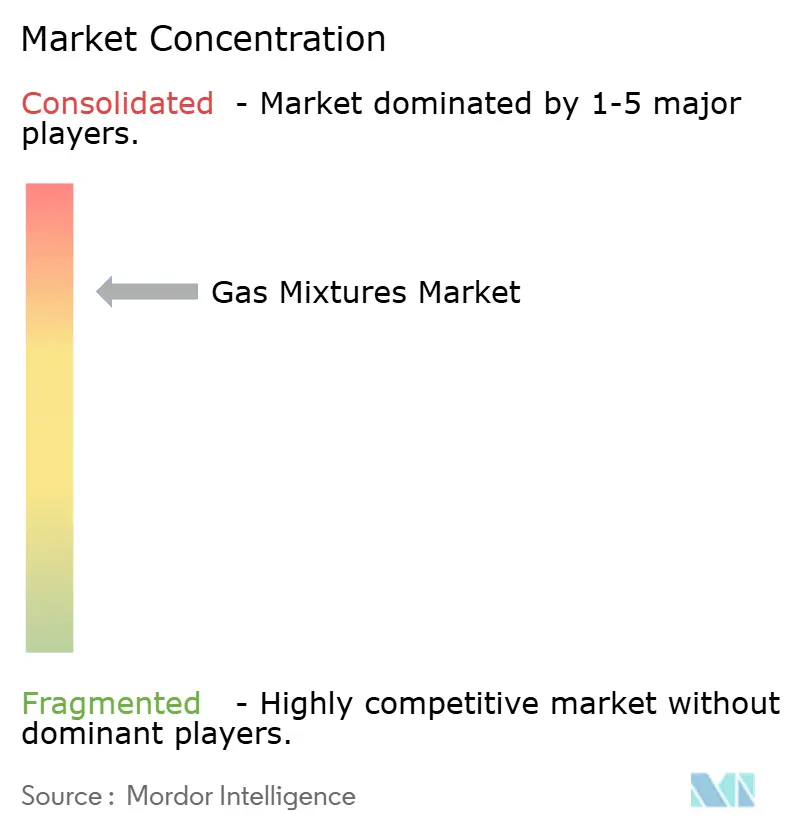
Der Markt für Gasgemische ist konsolidiert, da große Lieferanten kapitalintensive Produktionssysteme, Prüfeinrichtungen, Vertriebsflotten und Vor-Ort-Netzwerke betreiben, die kleinere Unternehmen nicht leicht replizieren können. Ihre Hauptstrategie umfasst langfristige Vor-Ort-Versorgungsvereinbarungen, die Produktionskapazitäten in der Nähe des Kunden platzieren und die Gasversorgung mit den Produktionsplänen des Kunden verknüpfen. Diese Vereinbarungen können einen Gasverkauf in eine Infrastrukturbeziehung von 15–25 Jahren umwandeln, die Exposition gegenüber dem offenen Marktpreiswettbewerb reduzieren, Kunden eine dedizierte Quelle kritischer Gase bieten und eine besser planbare Basis aus vertraglich gebundenen Einnahmen für den Lieferanten schaffen.
Air Liquide startete im Oktober 2026 seinen BEYOND-Plan mit dem Ziel, bis 2030 industrielle Investitionsentscheidungen in Höhe von 24,00 Milliarden EUR (26,84 Milliarden USD) zu treffen, wobei Elektronik und Halbleiterinfrastruktur für künstliche Intelligenz den größten Schwerpunkt bilden. Lindes SPECTRA-Luftzerlegungstechnologie unterstützt die Halbleiterversorgung, während Air Products PRISM-Wasserstofferzeugungssysteme für dedizierte Kundenanwendungen und integrierte Industriegasprojekte einsetzt. Diese Fähigkeiten helfen dabei, sich bei Elektronikunternehmen zu qualifizieren, die Lieferanten nach ISO/IEC 17025 auditieren und eine zuverlässige, verifizierte Gasqualität entlang einer Produktionslinie erfordern. Linde meldete im zweiten Quartal 2026 einen Auftragsbestand für Gas-Verkaufsprojekte von 8,10 Milliarden USD, was den Wert vertraglich gebundener Versorgungsprojekte für große Lieferanten und den Umfang der mit neuen Industrieanlagen verbundenen Verpflichtungen widerspiegelt.
Digitale Kalibrierung und dezentralisierte Versorgung sind Bereiche, in denen regionale Unternehmen spezialisierte Positionen im Markt für Gasgemische aufbauen können, ohne das Ausmaß von Vor-Ort-Elektronikinvestitionen zu erreichen. EN ISO 6143:2025 erhöht den Bedarf an rückverfolgbarer Verifizierung der Kalibriergas-Zusammensetzung und einer klareren Dokumentation der analytischen Leistung, was akkreditierte Prüfungen für die Kundenauswahl relevanter macht. Westfalen und SOL Group konzentrieren sich auf Kalibriergase und lebensmittelgerechte Mischungen, wo kleinere Lieferanten spezialisierte Fähigkeiten und lokale Kundenbeziehungen entwickeln können. Messers Investitionsprogramm von 747,00 Millionen EUR (835,54 Millionen USD) im Geschäftsjahr 2025 zeigt, dass Lieferanten der zweiten Reihe ihre geografische Abdeckung ausweiten, anstatt große Regionen den drei größten Lieferanten zu überlassen, wobei zusätzliche Produktionskapazitäten in den Vereinigten Staaten, China und Vietnam aufgebaut werden[2]. Regionale Edelgas-Rückgewinnungsspezialisten im Asien-Pazifik-Raum können auch Neon und Argon aus bestehenden Luftzerlegungsanlagen zurückgewinnen und damit die Importabhängigkeit reduzieren und die Versorgungssicherheit für Halbleiterkunden stärken.
Marktführer in der Gasgemische-Branche
-
Linde plc
-
Air Liquide
-
Air Products and Chemicals, Inc.
-
Messer SE & Co. KGaA
-
Iwatani Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gasgemische Unternehmen in diesem Bericht
- Air Liquide
- Air Products and Chemicals, Inc.
- AIR WATER INC
- Coregas
- Ellenbarrie Industrial Gases Limited
- Gruppo SIAD
- Gulfcryo
- Iwatani Corporation
- Linde PLC
- Messer SE & Co. KGaA
- Nippon Sanso Holdings Corporation
- Nippon Sanso Holdings Corporation
- PT Samator Indo Gas Tbk
- SOL Group
- Westfalen
Neueste Industrielle Entwicklungen in Markt für Gasgemische
- Oktober 2026: Air Liquide startete seinen strategischen Plan „BEYOND” für 2030 und verpflichtete sich zu industriellen Investitionen von rund 24,00 Milliarden EUR (26,84 Milliarden USD) während des Planzeitraums. Elektronik und die Versorgung von KI-Infrastruktur wurden als größter einzelner Investitionsschwerpunkt identifiziert, was die Pläne des Unternehmens widerspiegelt, die Versorgung mit Gasen in ultrahoher Reinheit für Halbleiterfabriken der nächsten Generation weltweit auszubauen.
- September 2026: Air Products gab eine langfristige Vereinbarung zur Versorgung eines Halbleiterherstellers in den Vereinigten Staaten mit hochreinen Industriegasen bekannt, was den zweiten großen Halbleitervertragsgewinn im Jahr 2026 darstellt. Die kombinierten Investitionen über die beiden Verträge übersteigen 900,00 Millionen USD, wobei allein das Arizona-Projekt rund 250,00 Millionen USD in Wasserstofferzeugung, Kohlendioxidreinigung und Massengasinfrastruktur verpflichtet.
Globaler Berichtsumfang für den Markt für Gasgemische
Ein Gasgemisch ist eine physikalische Kombination aus zwei oder mehr Gasen, die denselben Raum einnehmen und dieselbe Temperatur teilen, während sie ihre individuellen chemischen Identitäten behalten. Gasgemische werden häufig in industriellen, medizinischen und umweltbezogenen Anwendungen eingesetzt, bei denen präzise Gaskombinationen erforderlich sind, um spezifische betriebliche oder regulatorische Standards zu erfüllen.
Der Markt für Gasgemische ist nach Typ, Endverbraucherbranche und Geografie segmentiert. Nach Typ ist der Markt in Stickstoffgemische, Sauerstoffgemische, Kohlendioxidgemische, Argongemische, Wasserstoffgemische, Spezialgasgemische und sonstige Gemische segmentiert. Nach Endverbraucherbranche ist der Markt in Metallherstellung und -verarbeitung, Lebensmittel und Getränke, Gesundheitswesen, Chemikalien, Elektronik und sonstige Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Gasgemische in 16 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Stickstoffgemische |
| Sauerstoffgemische |
| Kohlendioxidgemische |
| Argongemische |
| Wasserstoffgemische |
| Spezialgasgemische |
| Sonstige Gemische |
| Metallherstellung und -verarbeitung |
| Lebensmittel und Getränke |
| Gesundheitswesen |
| Chemikalien |
| Elektronik |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Stickstoffgemische | |
| Sauerstoffgemische | ||
| Kohlendioxidgemische | ||
| Argongemische | ||
| Wasserstoffgemische | ||
| Spezialgasgemische | ||
| Sonstige Gemische | ||
| Nach Endverbraucherbranche | Metallherstellung und -verarbeitung | |
| Lebensmittel und Getränke | ||
| Gesundheitswesen | ||
| Chemikalien | ||
| Elektronik | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Gasgemische?
Die Marktgröße für Gasgemische wurde im Jahr 2026 auf 39,37 Milliarden USD geschätzt und soll von 41,34 Milliarden USD im Jahr 2027 auf 53,70 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,37 % während des Prognosezeitraums (2027–2032).
Welcher Gasgemischtyp hat den größten Marktanteil?
Stickstoffgemische führten im Jahr 2026 mit einem Anteil von 28,56 %, da sie die Elektronik-, Metallverarbeitungs-, Lebensmittelverarbeitungs- und Chemiebranchen bedienen. Ihre Rolle als Träger-, Spül- und Inertisierungsgase unterstützt eine breite, wiederkehrende Nachfrage, während Sauerstoff-, Kohlendioxid- und Argongemische spezifischere Anwendungsanforderungen in regulierten und industriellen Umgebungen erfüllen, einschließlich Stahlproduktion, Atemtherapie, Lebensmittelkonservierung, Getränkekarbonisierung und Hochleistungsmetallverbindung.
Welche Endverbraucheranwendung wächst am schnellsten?
Elektronik wird bis 2032 voraussichtlich mit einer CAGR von 6,13 % wachsen, da fortschrittliche Halbleiterprozesse eine präzisere Gasversorgung erfordern. Abscheidungs-, Ätz- und verwandte Schritte erhöhen die Anforderungen an Reinheit, Rückverfolgbarkeit und Vor-Ort-Versorgung, während die Kundenqualifizierung etablierte Versorgungsbeziehungen schwerer ersetzbar macht in laufenden Fertigungsanlagen.
Welche Region führt die globale Nachfrage an?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 42,71 % und wird bis 2032 voraussichtlich mit einer CAGR von 5,92 % wachsen. Seine führende Position spiegelt die Halbleiterkapazitäten in Südkorea, Taiwan, Japan und dem chinesischen Festland wider, neben aufkommenden Investitionen in Indien und Südostasien sowie der breiteren Einführung von Qualitätsstandards für regulierte medizinische und Kalibrierungsanwendungen.