
ガス混合物市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 41.34 十億米ドル |
| 市場規模 (2032) | 53.70 十億米ドル |
| 成長率 (2027 - 2032) | 5.37 % |
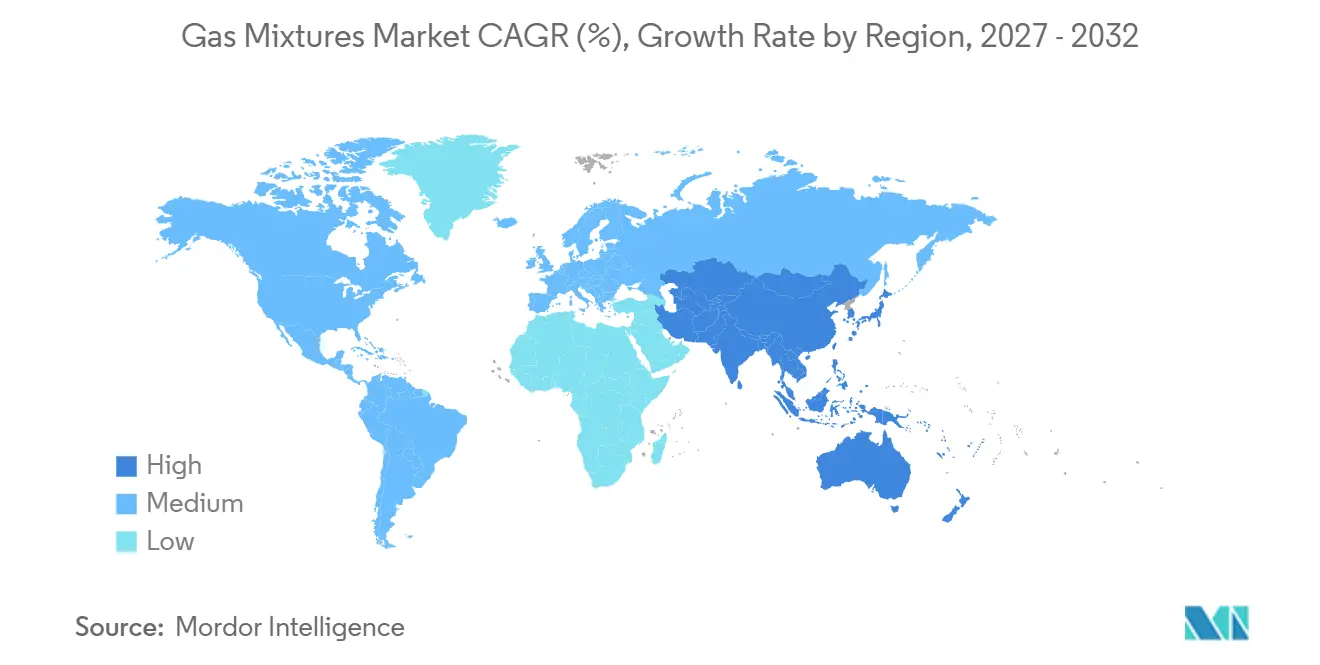
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
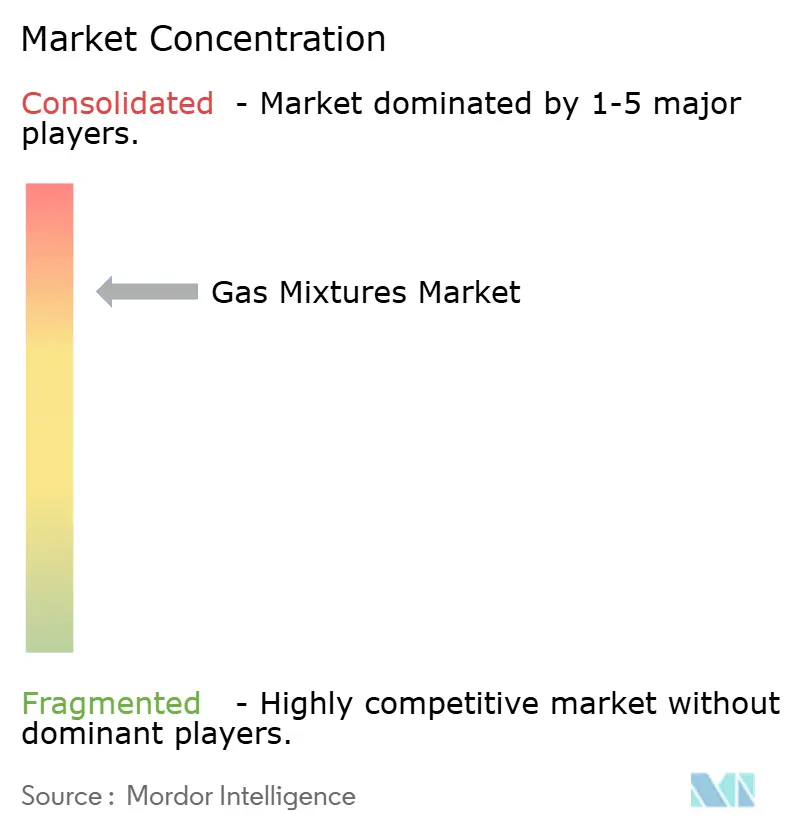
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるガス混合物市場分析
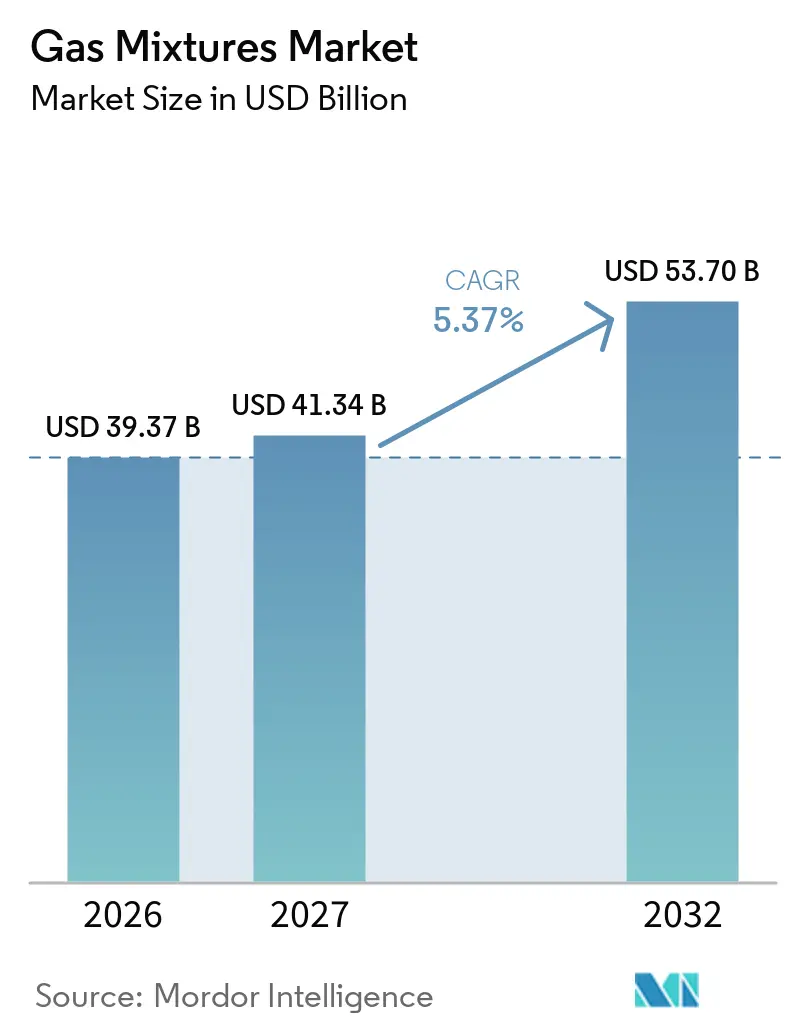
ガス混合物市場規模は2026年に39.37 ビリオン 米ドルと評価され、予測期間(2027年〜2032年)にCAGR 5.37%で、2027年の41.34 ビリオン 米ドルから2032年には53.70 ビリオン 米ドルへと成長すると推定されています。ガス混合物市場は、半導体の生産能力増強、認証済み医療ガスシステム、ガス置換包装、および水素・二酸化炭素を活用する脱炭素化プロジェクトによって支えられています。これらの用途には、明確な組成、信頼性の高い供給、追跡可能な認証、および継続的な品質検査が求められるため、市場は複数のコモディティ化学品カテゴリーに比べて短期的なスポット需要の変動にさらされにくい構造となっています。チップメーカーや鉄鋼メーカーが生産中断のリスクを軽減するために操業サイトにおける安定的なガス供給を求めるなか、長期オンサイト契約がますます重要性を増しています。このトレンドにより、主要サプライヤーは生産設備、混合能力、試験、貯蔵、および流通を単一の顧客関係に統合する機会を得る一方、検証済みの仕様を満たす地域供給システムへの需要も生まれています。エネルギーコスト、希少ガスの入手可能性、および厳格化する組成確認要件は、コスト、リードタイム、および特殊な客要件を満たす中小サプライヤーの能力に影響を与えるため、ガス混合物市場における重要な制約要因として残り続けています。エネルギー集約型の極低温生産、集中した希少ガスのサプライチェーン、および認証業務は、多様な調達源、認定済みラボラトリー、および信頼性の高い地域生産ネットワークを有するサプライヤーに有利に働きます。
レポートの主要ポイント
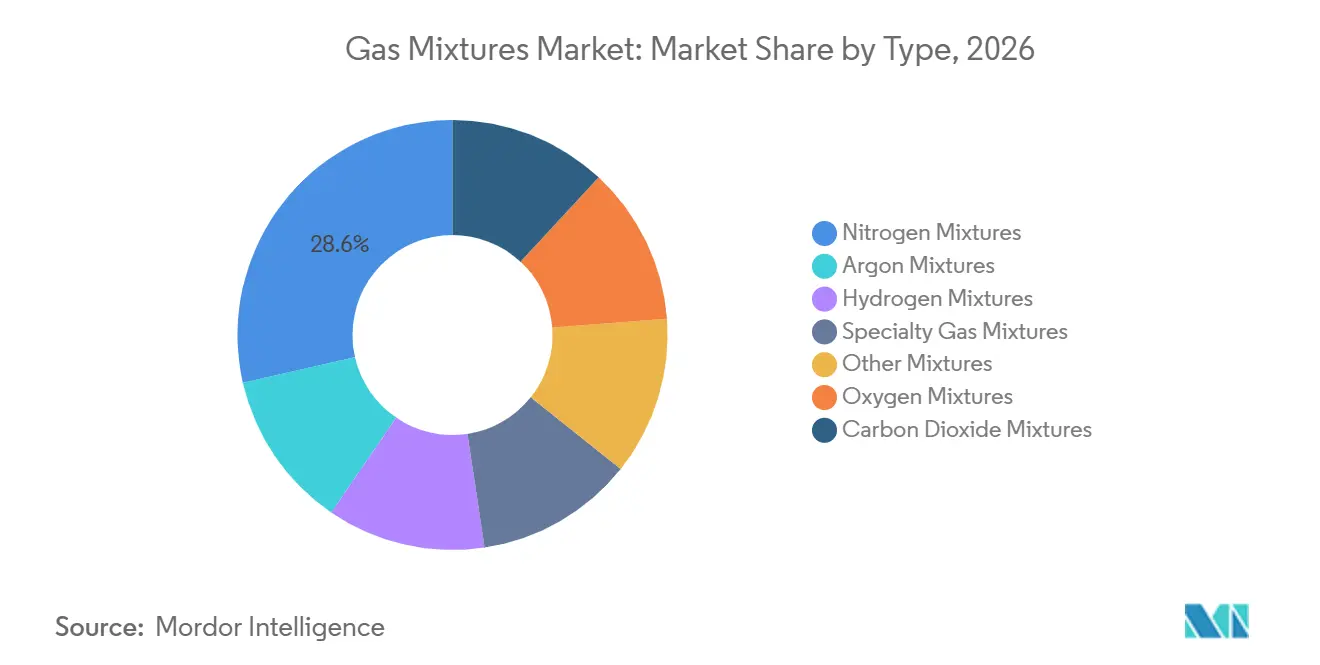
- タイプ別では、窒素混合物が2026年のガス混合物市場シェアの28.56%を占め、スペシャルティガス混合物は2032年にかけてCAGR 5.89%で成長すると予測されています。
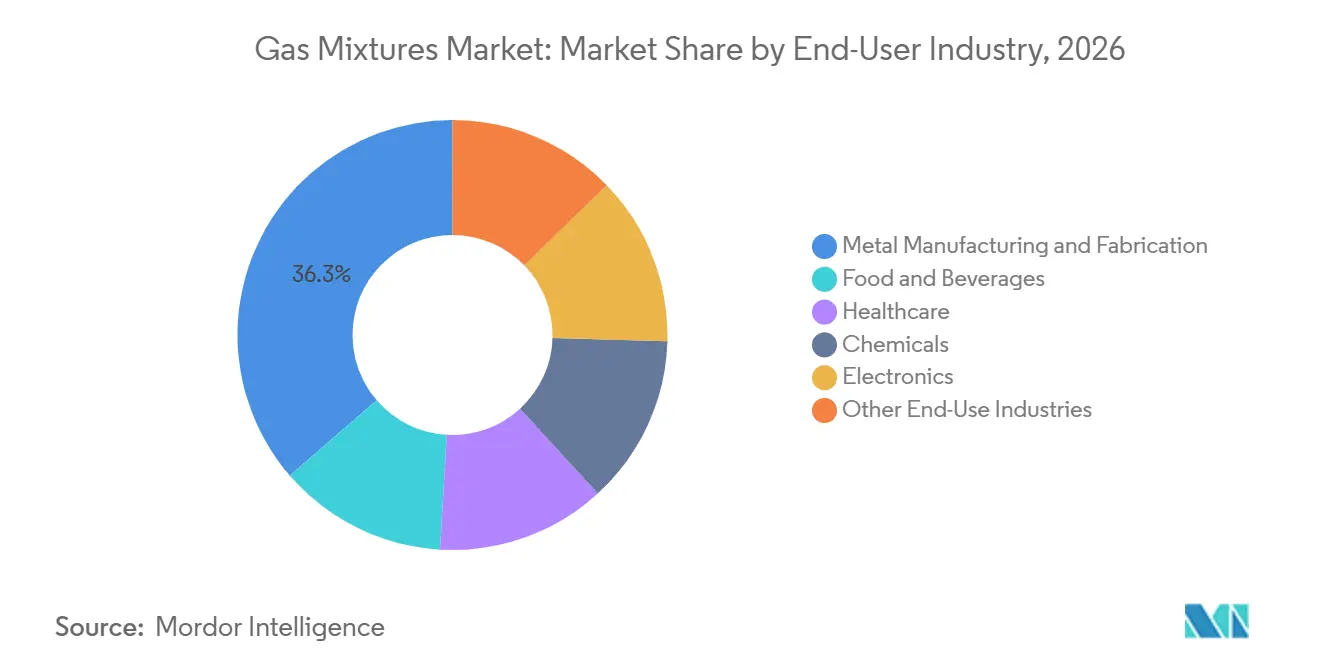
- エンドユーザー産業別では、金属製造・加工が2026年のガス混合物市場シェアの36.34%を占め、エレクトロニクスは2032年にかけてCAGR 6.13%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の市場シェアの42.71%を占め、2032年にかけてCAGR 5.92%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 半導体ファブの拡張と超高純度ガス需要 | +1.50% | 韓国、台湾、日本、中国を含むアジア太平洋地域のコア、北米、および欧州 | 中期(2〜4年) |
| 医療ガスインフラの近代化 | +0.80% | 世界全体、特にアジア太平洋、欧州連合、および中東に集中 | 短期(2年以内) |
| 食品保存およびガス置換包装の採用 | +0.70% | 世界全体、アジア太平洋および北米が牽引し、中東・アフリカ・南米にも波及 | 中期(2〜4年) |
| 水素、炭素回収、および産業脱炭素化プロジェクト | +1.00% | 世界全体、北米、欧州連合、日本、および韓国を含む | 長期(4年以上) |
| デジタル認証と地域化された校正ガス供給 | +0.50% | 世界全体、欧州連合および北米での早期採用が先行 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
半導体ファブの拡張と超高純度ガス需要
先端チップ製造では、成膜、エッチング、パージ、その他のプロセスステップにおいて、微量汚染が生産品質に影響を与えうる超高純度ブレンドが必要とされます。この要件から、半導体投資はガス混合物市場の需要における主要ドライバーとなっており、ガス仕様は初期資格認定から大量生産まで、ファブ操業全体を通じて一貫性を保つ必要があります。2026年7月、LindeはアリゾナSTARPhoenixの複合施設を2基のSPECTRA空気分離ユニットで拡張するために10億 米ドルの投資を表明しました。このユニットは2か所の半導体製造施設に超高純度の窒素、酸素、アルゴンを供給します。このようなプロジェクトは顧客の近隣に地域生産資産を必要とし、特に国家政策が国内半導体製造能力の確立を目指している場合、北米、欧州、日本、インド、および東南アジアにわたる地域的な生産能力がチップメーカーにサービスを提供するサプライヤーにとって中核的な競争要件となります。
医療ガスインフラの近代化
病院の建設および既存システムのアップグレードは、認証済み医療ガス混合物および関連する配管システムへの需要を支えています。ガス混合物市場はその恩恵を受けています。各設置工事には準拠した供給体制と長い運用期間にわたるガス品質の定期的な確認が必要となるためです。医療インフラプロジェクトは、EN ISO 7396-1および米国防火協会(NFPA)99の要件に準拠したシステムを必要とし、認定サプライヤーの価値を高めていす。この需要は大規模病院にとどまらず、外来施設や在宅呼吸療法にも及んでいます。携帯型の酸素・ヘリウム混合物および二酸化炭素・酸素混合物には、小型シリンダー、信頼性の高い流通体制、および適切な遠隔監視能力が必要とされます。分散型ケアへの移行はガス混合物市場における認証・流通能力の重要性をさらに強調すると同時に、専門的な認証資格や規制を受けるヘルスケア供給向けに設計されたシステムを持たないコモディティ流通業者に対して参入障壁を生み出しています。
食品保存およびガス置換包装の採用
ガス置換包装は、窒素、二酸化炭素、および酸素の制御された濃度を使用して製品の賞味期限を延長します。これはガス混合物市場において、タンパク質、乳製品、および生鮮品のサプライチェーン全体にわたって確立された用途です。2025年のScientific Reports誌の研究によると、閉ループ型のIoT接続三元混合システムは、ヘッドスペース濃度誤差を1%未満に維持したことが報告されています[1]。このレベルの制御により、デジタルで検証されたガス組成とコールドチェーンネットワーク全体にわたる遠隔プロセス監視を必要とする包装ラインに対応できます。そのため食品加工業者は、基本的なガス充填方式よりも精密ブレンドにより高い価値を置くことができます。アルゴン・二酸化炭素混合物および窒素・二酸化炭素混合物がガス置換包装の需要の大部分を占めており、アジア太平洋地域の輸出業者はこの技術を活用して輸入品質要件を満たし、食品廃棄を削減し、より長いコールドチェーン輸送期間を管理しています。
水素、炭素回収、および産業脱炭素化プロジェクト
水素および二酸化炭素の取り扱いは、既存の産業用途を置き換えることなく、ガス混合物市場に新たな需要の層を加えています。2025年6月、Lindeはルイジアナ州のBlue Point低炭素アンモニアプロジェクトへの産業ガス供給に4億 米ドル超を投資する長期契約を締結しました。これらのプロジェクトでは、輸送または使用前のフィード管理および調整のために、制御された水素および二酸化炭素リッチなストリームが必要とされます。炭素回収施設においても、二酸化炭素の分離、精製、調整、および輸送のための信頼性の高いプロセスが求められます。大規模プロジェクトは長い操業期間をもたらし、専門的な操業能力を持つ認定サプライヤーへの契約的な需要を支えることができます。低炭素アンモニア、鉄鋼、水素、および炭素回収プロジェクトが計画から建設段階へと移行するにつれて、各プロジェクトが操業サイクルの複数の段階においてガス管理を必要とすることから、この機会は最も大きなものとなります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| エネルギー集約型の混合・精製コスト | -0.80% | 世界全体、欧州連合およびアジア太平洋の新興市場で最も深刻 | 短期(2年以内) |
| スペシャルティガス原料および物流の不安定性 | -0.60% | 世界全体希少ガス依存型のアジア太平洋ファブおよび欧州の校正ガス生産者に集中したエクスポージャー | 中期(2〜4年) |
| 混合物固有の安全性、トレーサビリティ、および法規制対応の負担 | -0.50% | 世界全体、特にヘルスケア、エレクトロニクス、および排出モニタリング | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギー集約型の混合・精製コスト
極低温空気分離は、多くの窒素、酸素、アルゴン混合物の主要な生産方法です。典型的な空気分離ユニットの運用コストに占める電力の割合は30〜40%に達することがあり、電力価格に対するエクスポージャーが重大な運用上の懸念となっています。そのため、ガス混合物市場は生産地域間の電力コストの差異および現地の電力網の信頼性の変化に敏感です。欧州の生産者は、地域の電力価格がアジアの生産拠点と比べて高止まりしている場合、コモディティグレードのブレンドにおいてコスト競争上の不利を被る可能性があります。プレミアムスペシャルティ製品は価値ベースの価格設定によってコストをより多く回収できますが、高出力の溶接ガス製品はエネルギー価格上昇期にマーン圧力にさらされることがあります。Messerは2025年度に7億4,700万 ユーロ(8億3,554万 米ドル)を投資しており、これには米国、中国、ベトナムにおける新たな空気分離設備への投資が含まれ、より広い生産基盤を支えるとともに欧州の電力変動に対するエクスポージャーを低減し、産業顧客が引き続き生産能力を拡大している市場へのアクセスを実現しています。
スペシャルティガス原料および物流の不安定性
ネオン、クリプトン、キセノン、およびヘリウムの入手可能性は、ガス混合物市場のスペシャルティセグメントにおける供給リスクとして残っています。ネオンは先端リソグラフィ向けの深紫外線レーザーガス混合物に使用され、ヘリウムは複数のスペシャルティ用途に必要とされます。ウクライナの製鉄所の副産物ストリームへの歴史的な依存が、供給途絶が半導体ガスポートフォリオにいかに迅速に影響を与えうるかを示しました。サプライヤーは調達の多様化を進め、自社生産拠点に希少ガス回収装置への投資を行ってきました。中小規模の生産者は、回収資産のコストを大きな生産量に分散させることができず、あるいは同等の回収システムへの資金調達も困難なため、依然として単位コストが高くなる可能性があります。ヘリウムは主要な天然ガス処理施設での停止事故に対して脆弱であり、スポット価格の上昇、物流の混乱、および途絶のない供給を必要とする生産者と顧客の供給計画の複雑化につながる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
窒素混合物がリード、スペシャルティガス混合物が成長フロンティアを規定窒素混合物は2026年のガス混合物市場において28.56%のシェアを保有し、広範な産業用途にわたってタイプ別で最大のセグメントとなっています。その地位は、半導体ウェハ処理、金属熱処理、食品フラッシング、および化学反応器のブランケットへの使用を反映しています。窒素はキャリアガス、パージ媒体、不活性化剤として複数の用途に用いられており、顧客は用途ごとにガスシステムを変更する必要がありません。酸素混合物は電気炉製鋼、呼吸療法、および廃水処理を支え、二酸化炭素混合物は食品包装および飲料炭酸化に使用されています。ルゴン混合物は、自動車、航空宇宙、および精密加工を含む、ステンレス鋼、アルミニウム、その他の非鉄金属の溶接に使用されています。
スペシャルティガス混合物は2027年から2032年にかけてCAGR 5.89%で拡大すると予測されており、タイプ別で最も速い成長率となっています。この成長は、新たな半導体プラント、分析機器の校正、およびヘルスケアにおける肺機能診断用途と連動しています。ISO/IEC 17025に準拠して認証されたスペシャルティブレンドは、単位当たりでコモディティの窒素やアルゴンのブレンドよりも3〜10倍高い価格を実現でき、セグメントに物理的な生産量を超えた価値をもたらします。Messerはペンシルバニア州クールバーにあるエレクトロニクス向けスペシャルティガスセンターを拡張し、中国でも電子ガス製造施設およびスペシャルティガスセンターを運営しています。EN ISO 6143:2025はより厳格な組成確認要件を導入しており、認定された試験能力を持つ生産者に有利に働く一方、同等のラボラトリーリソースを持たない中小サプライヤーにとっての課題を増大させています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:
金属製造がシェアを牽引、エレクトロニクスが最速成長を記録金属製造・加工は2026年のガス混合物市場において36.34%のシェアを保有し、エンドユーザー産業別で最大のシェアとなっています。電気炉製鋼では、従来の高炉プロセスよりも鉄鋼トン当たりの高い使用率で、燃焼最適化に酸素が、かき混ぜに窒素が使用されています。低炭素製鋼政策は、業界が炭素フットプリントを削減するなかでも溶接・シールドガスへの継続的な需要を支えています。Messerはシュバイセン&シュナイデン2025にて、非合金鋼向けのアルゴン、酸化炭素、酸素のブレンドであるFerroline C6 X1を発表しました。食品・飲料、ヘルスケア、化学品、その他のエンドユーザー産業は、それぞれ異なる組成、供給形態、および法規制対応プロトコルを必要とします。
エレクトロニクスは2027年から2032年にかけてCAGR 6.13%で成長すると予測されており、エンドユーザー産業の中で最速の成長率となっています。半導体プロセスノードが3ナノメートル以下に進化するにつれ、より高純度で厳格な組成制御が求められています。原子層成膜、反応性イオンエッチング、および化学気相成長は、ウェハ出力が同じ割合で増加しない場合でも、製造プロセス当たりのガス要件を増加させます。Air Productsは2028年から2030年にかけて段階的に稼働が予定されているプロジェクトを通じて、韓国・平沢のSamsungの施設に窒素、酸素、アルゴン、水素を供給します。サプライヤーの資格認定には12〜18か月を要する場合があり、オンサイトシステムがファブ操業に組み込まれると既存のサプライヤーは高い切り替えコストに直面します。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域ガス混合物市場
アジア太平洋地域は2026年のガス混合物市場において42.71%のシェアを占め、2032年にかけて5.92%のCAGRで成長すると予測されている。同地域は最大の市場シェアと最も速い地域成長率を有しており、韓国、台湾、日本、および中国本土が半導体製造能力、ファウンドリ活動、および高度な産業生産を集中させている。これらの生産拠点は、オンサイトでの超高純度ガス供給、安定した供給、品質の検証、および製造ラインの追加に対応できる生産能力を必要としている。インドは国内初の半導体製造プロジェクトおよび関連する半導体組立・テストの外注ユニットを開発中であり、機器およびガスに対する地域需要の追加的な源泉を生み出している。INOX Air Productsは、超高純度窒素、酸素、アルゴン、および水素を供給するため、グジャラート州ドレーラに500 クロール インドルピーの特殊ガスハブの建設を開始した。東南アジアも、電子機器製造がコストの高い拠点からシフトするにつれて投資を集めている。
ASEAN ガス混合物市場
Messerはベトナムのタイグエン省において4,000万米ドルの拡張を発表し、1日あたり900メートルトンの液化ガス能力を追加した。この能力は、生産ネットワークが東南アジア全域に拡大し、顧客がより短く安全なサプライチェーンを求める中で、同地域における電子機器および半導体基盤の成長を支援することを目的としている。複数の国家システムにわたる医療用ガスおよびキャリブレーションガス認証フレームワークのより広範な採用が、アジア太平洋地域のガス混合物市場をさらに支えている。これらのフレームワークはEN ISOおよびISO/IEC要件との整合が進んでおり、地域の顧客産業全体でより一貫した製品検証を支援し、認定供給体制の価値を高めている。
南北アメリカおよびEMEAガス混合物市場
北米では、半導体製造プロジェクトおよびガルフコースト沿いの低炭素産業開発によって需要が増加している。LindePLCの10億米ドルのフェニックスプロジェクトおよびAir Products and Chemicals, Inc.の2億5,000万米ドルのアリゾナ投資は、複数年にわたる契約コミットメントと大規模なオンサイトインフラ要件を伴う、地域の電子機器サプライチェーンの大幅な拡大を示している。欧州は高度な製造ニーズと気候目標を組み合わせており、ドイツのシリコンザクセンクラスターおよび自動車基盤はサプライヤーにとって引き続き重要であり、Air LiquideのドレスデンへのAir Liquide投資はこの重点を反映している。北欧諸国およびフランスは食品グレード包装および医療需要を支えており、イタリアはカゼルタに新たなNippon Sanso Holdings Corporationユニットを設置して空気分離能力を拡大し、2025年10月に操業を開始した。南米は食品、飲料、鉱業、および産業用途に依存しており、中東およびアフリカは産業多角化、金属・鉱業、医療開発、およびサウジアラビアのビジョン2030プログラムにおける長期的な潜在性を提供している。
競合情勢
ガス混合物市場は、主要サプライヤーが中小企業では容易に複製できない資本集約型の生産システム、試験施設、流通フリート、およびオンサイトネットワークを運営しているため、集約された市場構造となっています。主要な戦略は、生産能力を顧客の近隣に配置し、ガス供給を顧客の生産スケジュールと連動させる長期オンサイト供給協定の締結です。このような取り決めは、ガスの販売を15〜25年続くインフラ関係へと転換し、市場での価格競争へのエクスポージャーを低減し、顧客に重要なガスの専用供給源を提供するとともに、サプライヤーにとってより予測可能な契約収益基盤を生み出します。
Air Liquideは2026年10月にBEYONDプランを発表し、2030年までに電子・人工知能半導体インフラを最大の力分野として240億 ユーロ(268億4,000万 米ドル)の産業投資決定を目標としています。LindeのSPECTRA空気分離技術は半導体向け供給を支援し、Air ProductsはPRISM水素生成システムを顧客専用用途および統合型産業ガスプロジェクトに使用しています。これらの能力は、ISO/IEC 17025の下でサプライヤーを監査し、生産ライン全体を通じて信頼性の高い検証済みのガス品質を必要とする電子顧客の資格認定を取得するうえで役立ちます。Lindeは2026年第2四半期において81億 米ドルのガス販売プロジェクトバックログを報告しており、これは主要サプライヤーにとって契約済み供給プロジェクトの価値と新たな産業施設に関連するコミットメントの規模を反映しています。
デジタル校正および分散型供給は、地域企業がオンサイト電子投資の規模に匹敵することなくガス混合物市場で専門的なポジションを構築できる領域です。EN ISO 6143:2025は、校正ガス組成のトレーサビリティのある検証と分析性能の明確な文書化の必要性を高め、認定された試験を顧客の選定においてより重要なものにしています。WestfalenおよびSOL Group校正ガスおよび食品グレードブレンドに注力しており、中小サプライヤーが専門的な能力と地域の顧客関係を構築できる分野です。MesserによるCAGR 7億4,700万 ユーロ(8億3,554万 米ドル)の2025年度投資プログラムは、第2層のサプライヤーが上位3社に大きな地域を譲るのではなく、米国、中国、ベトナムに追加生産能力を加えることで地理的なカバレッジを拡大していることを示しています[2]。アジア太平洋地域の地域希少ガス回収専門企業も、既存の空気分離操業からネオンおよびアルゴンを回収することで、輸入依存を軽減し半導体顧客の供給安全性を強化することができます。
ガス混合物業界リーダー
-
Linde plc
-
Air Liquide
-
Air Products and Chemicals, Inc.
-
Messer SE & Co. KGaA
-
Iwatani Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ガス混合物市場 このレポートでカバーされる企業
- Air Liquide
- Air Products and Chemicals, Inc.
- AIR WATER INC
- Coregas
- Ellenbarrie Industrial Gases Limited
- Gruppo SIAD
- Gulfcryo
- Iwatani Corporation
- Linde PLC
- Messer SE & Co. KGaA
- Nippon Sanso Holdings Corporation
- Nippon Sanso Holdings Corporation
- PT Samator Indo Gas Tbk
- SOL Group
- Westfalen
最近の産業開発事情 ガス混合物市場
- 2026年10月:Air LiquideはBEYOND戦略計画2030を発表し、計画期間を通じて約240億 ユーロ(268億4,000万 米ドル)の産業投資を表明しました。エレクトロニクスおよびAIインフラ向け供給が最大の単一投資注力分野として特定され、同社が次世代半導体ファブへの超高純度ガス供給を世界規模で拡大する計画を反映しています。
- 2026年9月:Air Productsは米国の半導体メーカーへの高純度産業ガスの長期供給協定を発表し、2026年における2件目の主要な半導体契約受注となりました。2件の契約にわたる合計投資は9億 米ドルを超え、アリゾナプロジェクト単体では水素生成、二酸化炭素精製、およびバルクガスインフラに約2億5,000万 米ドルを投じる見込みです。
世界のガス混合物市場レポートスコープ
ガス混合物とは、同一空間を占有し同一温度を共有しながら、それぞれの化学的同一性を保持する2種類以上のガスの物理的な混合物です。ガス混合物は、特定の運用上または規制上の基準を満たすために精密なガスの組み合わせが必要とされる産業用、医療用、および環境用途において広く使用されています。
ガス混合物市場は、タイプ別、エンドユーザー産業別、および地域別に区分されています。タイプ別では、窒素混合物、酸素混合物、二酸化炭素混合物、アルゴン混合物、水素混合物、スペシャルティガス混合物、その他の混合物に区分されています。エンドユーザー産業別では、金属製造・加工、食品・飲料、ヘルスケア、化学品、エレクトロニクス、その他のエンドユーザー産業に区分されています。本レポートは主要地域における16か国のガス混合物の市場規模および予測も対象としています。市場規模および予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 窒素混合物 |
| 酸素混合物 |
| 二酸化炭素混合物 |
| アルゴン混合物 |
| 水素混合物 |
| スペシャルティガス混合物 |
| その他の混合物 |
| 金属製造・加工 |
| 食品・飲料 |
| ヘルスケア |
| 化学品 |
| エレクトロニクス |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | 窒素混合物 | |
| 酸素混合物 | ||
| 二酸化炭素混合物 | ||
| アルゴン混合物 | ||
| 水素混合物 | ||
| スペシャルティガス混合物 | ||
| その他の混合物 | ||
| エンドユーザー産業別 | 金属製造・加工 | |
| 食品・飲料 | ||
| ヘルスケア | ||
| 化学品 | ||
| エレクトロニクス | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答する主要な質問
ガス混合物市場の現在の市場規模は?
ガス混合物市場規模は2026年に39.37 ビリオン 米ドルと評価され、予測期間(2027年〜2032年)にCAGR 5.37%で、2027年の41.34 ビリオン 米ドルから2032年には53.70 ビリオン 米ドルへと成長すると推定されています。
どのガス混合物タイプが最大のシェアを有しますか?
窒素合物は2026年に28.56%のシェアでリードしており、エレクトロニクス、金属加工、食品加工、化学品セクターにサービスを提供しているためです。キャリア、パージ、不活性化ガスとしての役割が広範で継続的な需要を支えており、一方で酸素、二酸化炭素、アルゴン混合物は、製鋼、呼吸療法、食品保存、飲料炭酸化、高性能金属接合など、規制された環境および産業環境にわたるより用途特化型の需要に対応しています。
どのエンドユーザー用途が最も速く成長していますか?
エレクトロニクスは、先端半導体プロセスがより精密なガス供給を必要とするため、2032年にかけてCAGR 6.13%で成長すると予測されています。成膜、エッチング、および関連するステップが純度、トレーサビリティ、およびオンサイト供給要件を高める一方、顧客の資格認定は操業中の製造施設における既存の供給関係の置き換えをより困難にします。
どの地域が世界需要をリードしていますか?
アジア太平洋は2026年に42.71%のシェアを保有し、2032年にかけてCAGR 5.92%で成長すると予測されています。そのリーディングポジションは、韓国、台湾、日本、中国本土における半導体能力、インドおよび東南アジアにおける新興投資、および規制された医療用および校正用途における品質基準の幅広い採用を反映しています。