
Taille et part du marché des mélanges de gaz
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 41.34 Milliards de dollars |
| Taille du Marché (2032) | 53.70 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.37 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des mélanges de gaz par Mordor Intelligence
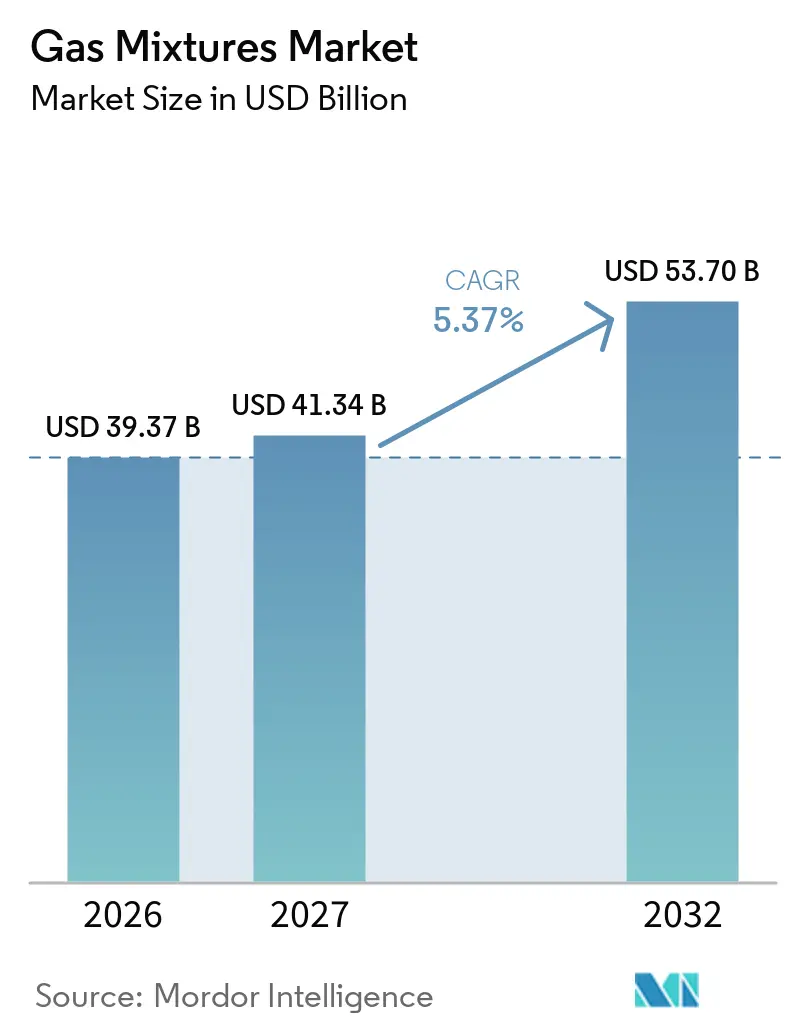
La taille du marché des mélanges de gaz était évaluée à 39,37 milliards USD en 2026 et devrait croître de 41,34 milliards USD en 2027 à 53,70 milliards USD d'ici 2032, à un CAGR de 5,37 % au cours de la période de prévision (2027-2032). Le marché des mélanges de gaz est soutenu par les extensions de capacité dans le secteur des semi-conducteurs, les systèmes de gaz médicaux certifiés, l'emballage sous atmosphère modifiée et les projets de décarbonation utilisant l'hydrogène et le dioxyde de carbone. Ces applications nécessitent des compositions définies, une livraison fiable, une certification traçable et des contrôles de qualité continus, ce qui rend le marché moins exposé à la demande spot à court terme que plusieurs catégories de produits chimiques de base. Les contrats à long terme sur site deviennent de plus en plus importants, car les fabricants de puces et les producteurs d'acier recherchent des approvisionnements en gaz fiables sur leurs sites d'exploitation afin de réduire le risque de perturbations de la production. Cette tendance offre aux principaux fournisseurs la possibilité d'intégrer les équipements de production, les capacités de mélange, les tests, le stockage et la distribution dans une relation client unique, tout en créant une demande pour des systèmes d'approvisionnement régionaux répondant à des spécifications vérifiées. Les coûts énergétiques, la disponibilité des gaz rares et le renforcement des exigences de vérification de la composition demeurent des contraintes importantes pour le marché des mélanges de gaz, car ils affectent les coûts, les délais et la capacité des petits fournisseurs à répondre aux exigences spécialisées des clients. La production cryogénique à forte intensité énergétique, les chaînes d'approvisionnement concentrées en gaz rares et les travaux de certification favorisent les fournisseurs disposant d'un approvisionnement diversifié, de laboratoires accrédités et de réseaux de production locaux fiables.
Principaux enseignements du rapport
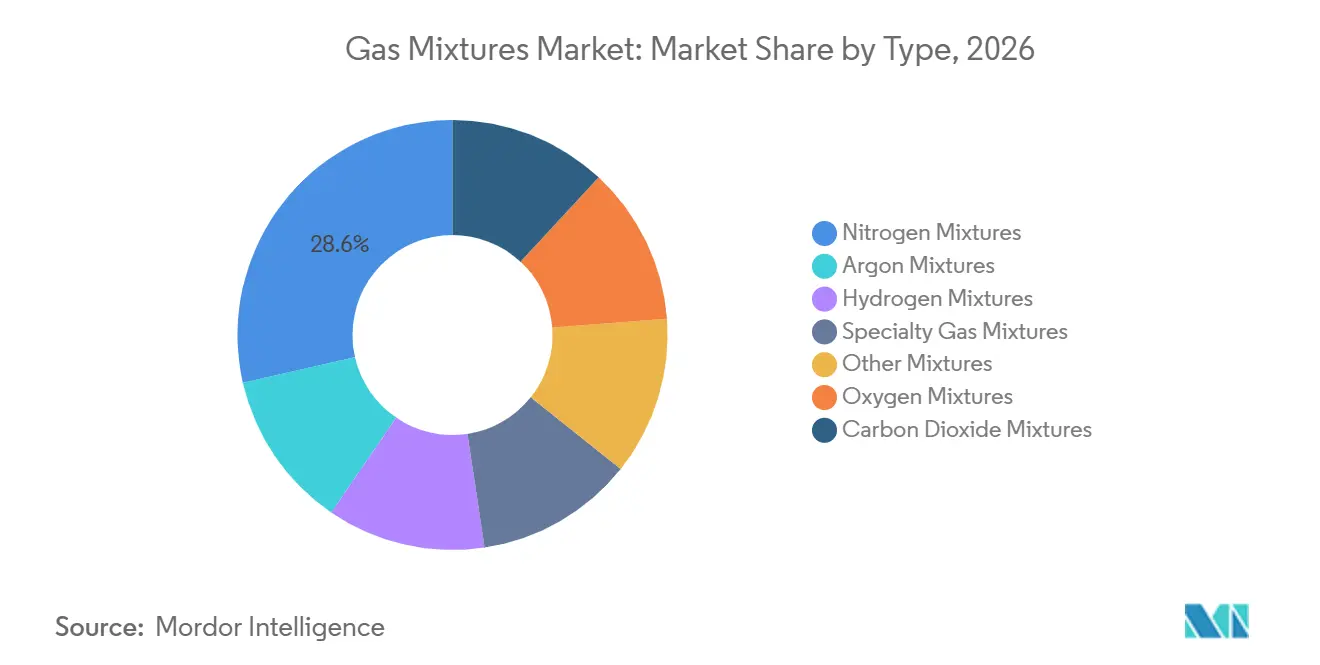
- Par type, les mélanges d'azote détenaient 28,56 % de la part du marché des mélanges de gaz en 2026, tandis que les mélanges de gaz spéciaux devraient croître à un CAGR de 5,89 % jusqu'en 2032.
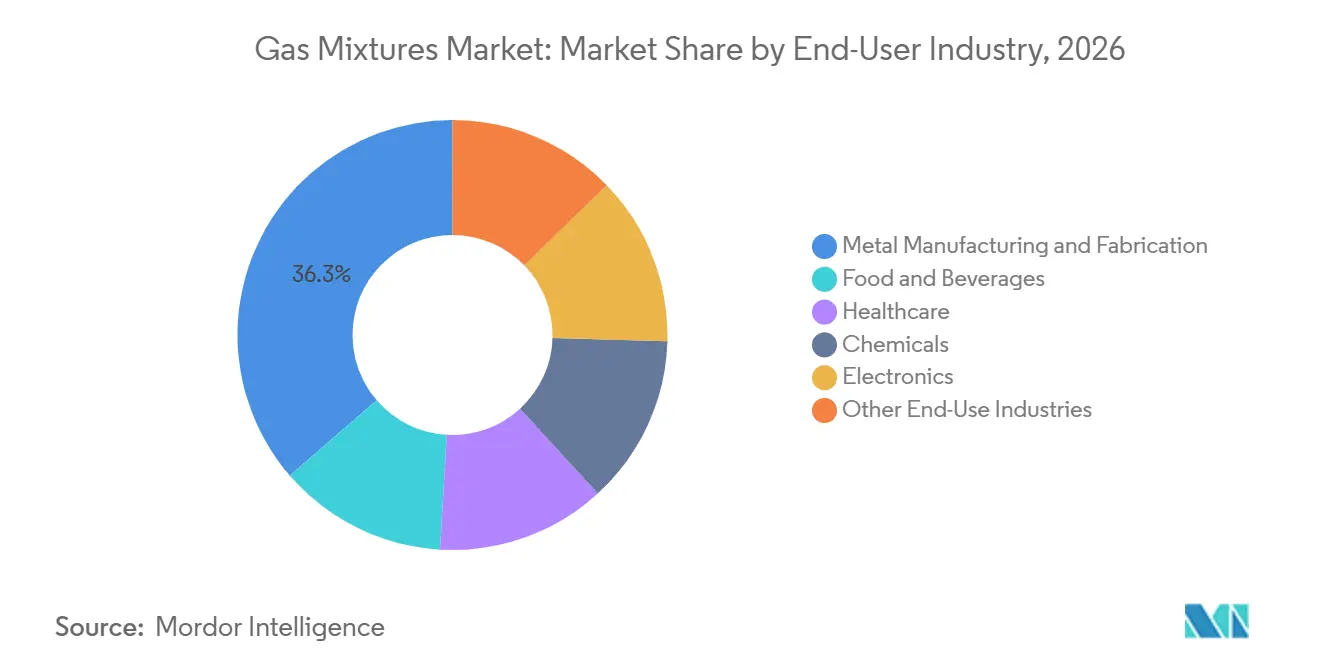
- Par secteur d'utilisation final, la fabrication et la transformation des métaux détenaient 36,34 % de la part du marché des mélanges de gaz en 2026, tandis que l'électronique devrait croître à un CAGR de 6,13 % jusqu'en 2032.
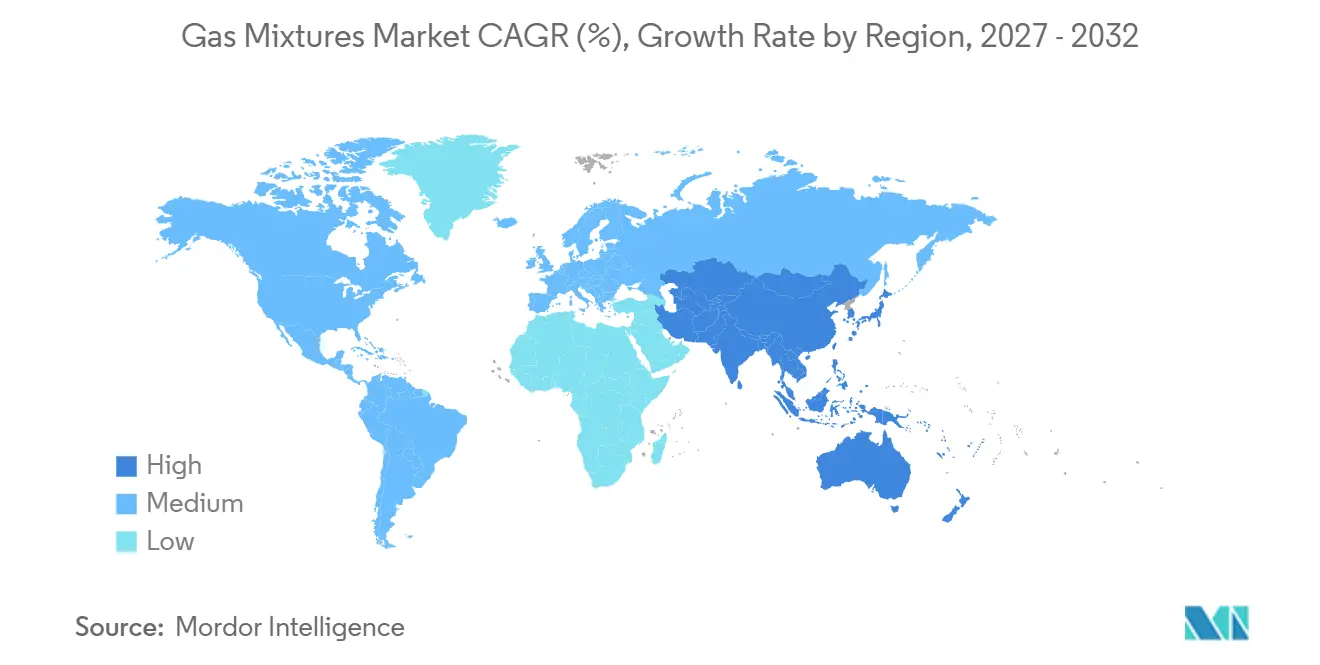
- Par géographie, l'Asie-Pacifique détenait 42,71 % de la part de marché en 2026 et devrait croître à un CAGR de 5,92 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des usines de fabrication de semi-conducteurs et demande en gaz de très haute pureté | +1.50% | Cœur de l'Asie-Pacifique, incluant la Corée du Sud, Taïwan, le Japon et la Chine, l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Modernisation des infrastructures de gaz médicaux | +0.80% | Mondial, concentré en Asie-Pacifique, dans l'Union européenne et au Moyen-Orient | Court terme (≤ 2 ans) |
| Conservation des aliments et adoption de l'emballage sous atmosphère modifiée | +0.70% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Projets d'hydrogène, de captage du carbone et de décarbonation industrielle | +1.00% | Mondial, incluant l'Amérique du Nord, l'Union européenne, le Japon et la Corée du Sud | Long terme (≥ 4 ans) |
| Certification numérique et approvisionnement régionalisé en gaz d'étalonnage | +0.50% | Mondial, avec une adoption précoce dans l'Union européenne et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des usines de fabrication de semi-conducteurs et demande en gaz de très haute pureté
La production de puces avancées nécessite des mélanges de très haute pureté pour le dépôt, la gravure, le purgeage et d'autres étapes de procédé où une contamination par des traces peut affecter la qualité de la production. Cette exigence fait de l'investissement dans les semi-conducteurs un moteur majeur de la demande sur le marché des mélanges de gaz, car les spécifications des gaz doivent rester constantes tout au long des opérations de l'usine de fabrication, depuis la qualification initiale jusqu'à la fabrication en grande série. En juillet 2026, Linde s'est engagé à investir 1 milliard USD pour agrandir son complexe de Phoenix, en Arizona, avec 2 unités de séparation d'air SPECTRA. Ces unités approvisionnent 2 usines de fabrication de semi-conducteurs en azote, oxygène et argon de très haute pureté. De tels projets nécessitent des actifs de production locaux à proximité des clients, faisant de la capacité régionale en Amérique du Nord, en Europe, au Japon, en Inde et en Asie du Sud-Est une exigence concurrentielle centrale pour les fournisseurs au service des fabricants de puces, notamment là où la politique nationale cherche à établir une capacité nationale de fabrication de semi-conducteurs.
Modernisation des infrastructures de gaz médicaux
La construction d'hôpitaux et la modernisation des systèmes existants soutiennent la demande de mélanges de gaz médicaux certifiés et de systèmes de canalisations associés. Le marché des mélanges de gaz en bénéficie car chaque installation nécessite des arrangements d'approvisionnement conformes et une vérification régulière de la qualité des gaz sur une longue période d'exploitation. Les projets d'infrastructure médicale nécessitent des systèmes conformes aux exigences de la norme EN ISO 7396-1 et de la National Fire Protection Association (NFPA) 99, ce qui accroît la valeur des fournisseurs qualifiés. Cette demande s'étend au-delà des grands hôpitaux aux établissements ambulatoires et aux soins respiratoires à domicile. Les mélanges portables oxygène-hélium et dioxyde de carbone-oxygène nécessitent des cylindres plus petits, une distribution fiable et une capacité de surveillance à distance appropriée. L'évolution vers des soins décentralisés souligne également l'importance des capacités de certification et de distribution sur le marché des mélanges de gaz, tout en créant des barrières à l'entrée pour les distributeurs de produits de base qui ne disposent pas des accréditations spécialisées ou des systèmes conçus pour un approvisionnement en soins de santé réglementé.
Conservation des aliments et adoption de l'emballage sous atmosphère modifiée
L'emballage sous atmosphère modifiée utilise des concentrations contrôlées d'azote, de dioxyde de carbone et d'oxygène pour prolonger la durée de conservation des produits. Il s'agit d'une application établie pour le marché des mélanges de gaz dans les chaînes d'approvisionnement des protéines, des produits laitiers et des produits frais. Une étude publiée en 2025 dans Scientific Reports a révélé qu'un système de mélange ternaire en boucle fermée connecté à l'IoT maintenait une erreur de concentration dans l'espace de tête inférieure à 1 %[1]. Ce niveau de contrôle prend en charge les lignes d'emballage qui nécessitent une composition de gaz vérifiée numériquement et une surveillance des processus à distance sur les réseaux de chaîne du froid. Les transformateurs alimentaires peuvent donc accorder une plus grande valeur aux mélanges de précision qu'aux arrangements de remplissage de gaz de base. Les mélanges argon-dioxyde de carbone et azote-dioxyde de carbone représentent une grande partie de la demande d'emballage sous atmosphère modifiée, tandis que les exportateurs d'Asie-Pacifique utilisent cette technologie pour répondre aux exigences de qualité à l'importation, réduire le gaspillage alimentaire et gérer des périodes de transit en chaîne du froid plus longues.
Projets d'hydrogène, de captage du carbone et de décarbonation industrielle
La manipulation de l'hydrogène et du dioxyde de carbone ajoute une nouvelle couche de demande au marché des mélanges de gaz sans remplacer les usages industriels établis. En juin 2025, Linde a signé un accord à long terme pour investir plus de 400 millions USD dans l'approvisionnement en gaz industriels pour le projet d'ammoniac bas carbone Blue Point en Louisiane. Ces projets nécessitent des flux contrôlés riches en hydrogène et en dioxyde de carbone pour la gestion et le conditionnement de l'alimentation avant le transport ou l'utilisation. Les installations de captage du carbone nécessitent également des procédés fiables pour la séparation, la purification, le conditionnement et le transport du dioxyde de carbone. Les grands projets créent de longues périodes d'exploitation et peuvent soutenir une demande contractée pour des fournisseurs qualifiés disposant de capacités opérationnelles spécialisées. L'opportunité est la plus forte là où les projets d'ammoniac bas carbone, d'acier, d'hydrogène et de captage du carbone passent de la planification à la construction, car chaque projet nécessite une gestion des gaz à plusieurs stades de son cycle d'exploitation.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de mélange et de purification à forte intensité énergétique | -0.80% | Mondial, le plus aigu dans l'Union européenne et les marchés émergents d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Volatilité des matières premières et de la logistique pour les gaz spéciaux | -0.60% | Mondial, avec une exposition concentrée pour les usines de fabrication d'Asie-Pacifique dépendantes des gaz rares et les producteurs européens de gaz d'étalonnage | Moyen terme (2-4 ans) |
| Charge de sécurité, de traçabilité et de conformité spécifique aux mélanges | -0.50% | Mondial, particulièrement dans les secteurs de la santé, de l'électronique et de la surveillance des émissions | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de mélange et de purification à forte intensité énergétique
La séparation cryogénique de l'air est la principale méthode de production pour de nombreux mélanges d'azote, d'oxygène et d'argon. L'électricité peut représenter 30 à 40 % des coûts d'exploitation d'une unité de séparation d'air typique, faisant de l'exposition aux prix de l'électricité une préoccupation opérationnelle importante. Le marché des mélanges de gaz est donc sensible aux différences de coûts de l'énergie entre les régions de production et aux variations de la fiabilité du réseau local. Les producteurs européens peuvent subir un désavantage concurrentiel sur les mélanges de qualité courante lorsque les prix régionaux de l'énergie restent élevés par rapport aux sites de production asiatiques. Les produits spéciaux haut de gamme peuvent récupérer davantage de leurs coûts grâce à une tarification basée sur la valeur, mais les produits de gaz de soudage à fort rendement peuvent subir une pression sur les marges lors des périodes de hausse des prix de l'énergie. Messer a investi 747 millions EUR (835,54 millions USD) au cours de l'exercice fiscal 2025, incluant des investissements dans de nouvelles capacités de séparation d'air aux États-Unis, en Chine et au Vietnam, ce qui a soutenu une base de production plus large avec une moindre exposition à la volatilité de l'électricité européenne et un accès aux marchés où les clients industriels continuent d'accroître leurs capacités.
Volatilité des matières premières et de la logistique pour les gaz spéciaux
La disponibilité du néon, du krypton, du xénon et de l'hélium demeure un risque d'approvisionnement pour le segment spécialisé du marché des mélanges de gaz. Le néon est utilisé dans les mélanges de gaz laser à ultraviolets profonds pour la lithographie avancée, tandis que l'hélium est requis dans plusieurs applications spécialisées. La dépendance historique aux flux de sous-produits des aciéries ukrainiennes a démontré à quelle vitesse les perturbations de l'approvisionnement peuvent affecter les portefeuilles de gaz pour semi-conducteurs. Les fournisseurs ont diversifié leurs achats et investi dans des équipements de récupération de gaz rares sur leurs propres sites de production. Les petits producteurs peuvent encore faire face à des coûts unitaires plus élevés car ils ne peuvent pas répartir les coûts des actifs de récupération sur de grandes quantités de production ou financer des systèmes de récupération comparables. L'hélium reste exposé aux pannes dans les principales installations de traitement du gaz naturel, ce qui peut faire monter les prix au comptant, perturber la logistique et compliquer la planification de l'approvisionnement pour les producteurs et les clients qui nécessitent des livraisons ininterrompues.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les mélanges d'azote en tête, les mélanges de gaz spéciaux définissent la frontière de croissanceLes mélanges d'azote détenaient une part de 28,56 % du marché des mélanges de gaz en 2026, ce qui en fait le plus grand segment par type dans un large éventail d'applications industrielles. Leur position reflète leur utilisation dans le traitement des plaquettes de semi-conducteurs, le traitement thermique des métaux, le rinçage alimentaire et le couverture des réacteurs chimiques. L'azote sert de gaz vecteur, de milieu de purge et d'agent inertant dans de multiples applications, réduisant la nécessité pour les clients de changer de systèmes de gaz pour chaque utilisation. Les mélanges d'oxygène soutiennent la fabrication d'acier en four à arc électrique, la thérapie respiratoire et le traitement des eaux usées, tandis que les mélanges de dioxyde de carbone servent à l'emballage alimentaire et à la carbonatation des boissons. Les mélanges d'argon sont utilisés pour le soudage de l'acier inoxydable, de l'aluminium et d'autres métaux non ferreux, notamment dans les secteurs automobile, aérospatial et de la fabrication de précision.
Les mélanges de gaz spéciaux devraient se développer à un CAGR de 5,89 % de 2027 à 2032, le taux de croissance le plus rapide par type. Cette croissance est liée aux nouvelles usines de semi-conducteurs, à l'étalonnage des instruments analytiques et aux applications de diagnostic pulmonaire dans le secteur de la santé. Les mélanges spéciaux certifiés selon la norme ISO/IEC 17025 peuvent atteindre des prix 3 à 10 fois supérieurs à ceux des mélanges d'azote ou d'argon de base par unité, conférant au segment une valeur au-delà de sa production physique plus modeste. Messer a étendu son centre de gaz spéciaux pour l'électronique à Coolbaugh, en Pennsylvanie, et exploite des installations de production de gaz électroniques et des centres de gaz spéciaux en Chine. La norme EN ISO 6143:2025 introduit des exigences de vérification de la composition plus strictes, favorisant les producteurs disposant de capacités de test accréditées tout en augmentant le défi pour les petits fournisseurs ne disposant pas de ressources de laboratoire comparables.

Par secteur d'utilisation final :
la fabrication des métaux ancre la part, tandis que l'électronique enregistre la croissance la plus rapideLa fabrication et la transformation des métaux détenaient une part de 36,34 % du marché des mélanges de gaz en 2026, la plus grande part par secteur d'utilisation final. La fabrication d'acier en four à arc électrique utilise l'oxygène pour l'optimisation de la combustion et l'azote pour le brassage à des taux plus élevés par tonne métrique d'acier que les procédés traditionnels au haut fourneau. Les politiques d'acier à faible teneur en carbone soutiennent la demande continue de gaz de soudage et de protection même lorsque le secteur réduit son empreinte carbone. Messer a présenté Ferroline C6 X1, un mélange d'argon, de dioxyde de carbone et d'oxygène pour les aciers non alliés, à Schweissen & Schneiden 2025. Les secteurs de l'alimentation et des boissons, de la santé, des produits chimiques et d'autres secteurs d'utilisation finale nécessitent des compositions, des formats de livraison et des protocoles de conformité différents.
L'électronique devrait croître à un CAGR de 6,13 % de 2027 à 2032, le taux le plus rapide parmi les secteurs d'utilisation finale. Une pureté plus élevée et un contrôle de composition plus strict sont requis à mesure que les nœuds de procédé des semi-conducteurs progressent en dessous de 3 nanomètres. Le dépôt de couches atomiques, la gravure ionique réactive et le dépôt chimique en phase vapeur augmentent les besoins en gaz par procédé de fabrication, même lorsque la production de plaquettes n'augmente pas au même rythme. Air Products approvisionnera les installations de Samsung à Pyeongtaek, en Corée du Sud, en azote, oxygène, argon et hydrogène, dans le cadre d'un projet dont la mise en service est prévue par phases de 2028 à 2030. La qualification des fournisseurs peut prendre 12 à 18 mois, et les fournisseurs installés font face à des coûts de changement élevés une fois que les systèmes sur site sont intégrés dans les opérations de l'usine de fabrication.
Analyse géographique
Marché des Mélanges de Gaz en Asie-Pacifique
L'Asie-Pacifique représentait 42,71 % du marché des mélanges de gaz en 2026 et devrait croître à un CAGR de 5,92 % jusqu'en 2032. La région détient la plus grande part de marché et le taux de croissance régional le plus rapide, car la Corée du Sud, Taïwan, le Japon et la Chine continentale concentrent les capacités de fabrication de semi-conducteurs, les activités de fonderie et la production industrielle avancée. Ces centres de production nécessitent un approvisionnement en gaz ultra-haute pureté sur site, une livraison stable, une vérification de la qualité et une capacité de production évolutive avec l'ajout de lignes de fabrication. L'Inde développe son premier projet national de fabrication de semi-conducteurs ainsi que des unités d'assemblage et de test de semi-conducteurs externalisés, créant une source supplémentaire de demande régionale en équipements et en gaz. INOX Air Products a entamé la construction d'un hub de gaz spéciaux d'une valeur de 500 crore INR à Dholera, Gujarat, afin d'approvisionner en azote, oxygène, argon et hydrogène ultra-haute pureté. L'Asie du Sud-Est attire également des investissements à mesure que la fabrication électronique se déplace depuis des sites à coûts plus élevés.
Marché des Mélanges de Gaz en ASEAN
Messer a annoncé une expansion de 40 millions USD dans la province de Thai Nguyen, au Vietnam, ajoutant 900 tonnes métriques par jour de capacité en gaz liquide. Cette capacité est destinée à soutenir la base croissante de l'électronique et des semi-conducteurs dans la région, à mesure que les réseaux de production s'étendent à travers l'Asie du Sud-Est et que les clients recherchent des chaînes d'approvisionnement plus courtes et plus sécurisées. L'adoption plus large des cadres de certification des gaz médicaux et des gaz d'étalonnage dans plusieurs systèmes nationaux soutient davantage le marché des mélanges de gaz en Asie-Pacifique. Ces cadres s'alignent de plus en plus sur les exigences EN ISO et ISO/IEC, favorisant une vérification plus cohérente des produits dans les industries clientes régionales et augmentant la valeur des arrangements d'approvisionnement accrédités.
Marché des Mélanges de Gaz dans les Amériques et en EMEA
L'Amérique du Nord connaît une demande accrue portée par des projets de fabrication de semi-conducteurs et le développement industriel bas carbone le long de la côte du Golfe. Le projet Phoenix de Linde à 1 milliard USD et l'investissement de 250 millions USD d'Air Products en Arizona témoignent d'une expansion substantielle de la chaîne d'approvisionnement électronique régionale, avec des engagements contractuels pluriannuels et d'importantes exigences en infrastructures sur site. L'Europe combine des besoins en fabrication avancée avec des objectifs climatiques, le cluster Silicon Saxony en Allemagne et sa base automobile restant importants pour les fournisseurs, et l'investissement d'Air Liquide à Dresde reflétant cette orientation. Les pays nordiques et la France soutiennent la demande en emballages alimentaires et en soins de santé, tandis que l'Italie développe sa capacité de séparation d'air avec une nouvelle unité Nippon Sanso à Caserta, entrée en service en octobre 2025. L'Amérique du Sud s'appuie sur l'alimentation, les boissons, l'exploitation minière et les applications industrielles, tandis que le Moyen-Orient et l'Afrique offrent un potentiel à long terme dans la diversification industrielle, les mtaux et l'exploitation minière, le développement des soins de santé et les programmes Vision 2030 de l'Arabie saoudite.
Paysage concurrentiel
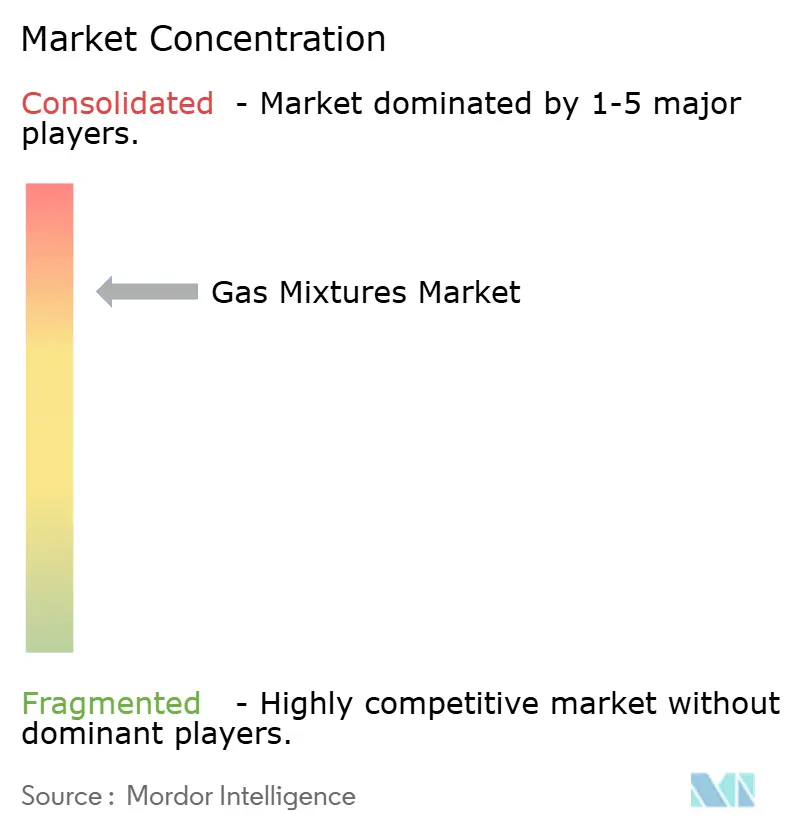
Le marché des mélanges de gaz est consolidé car les principaux fournisseurs exploitent des systèmes de production à forte intensité capitalistique, des installations de test, des flottes de distribution et des réseaux sur site que les petites entreprises ne peuvent pas facilement reproduire. Leur stratégie principale consiste en des accords d'approvisionnement sur site à long terme qui placent la capacité de production à proximité du client et lient l'approvisionnement en gaz aux calendriers de production du client. Ces arrangements peuvent transformer une vente de gaz en une relation d'infrastructure d'une durée de 15 à 25 ans, réduire l'exposition à la concurrence par les prix sur le marché libre, fournir aux clients une source dédiée de gaz critiques et créer une base de revenus contractés plus prévisible pour le fournisseur.
Air Liquide a lancé son plan BEYOND en octobre 2026, ciblant 24 milliards EUR (26,84 milliards USD) de décisions d'investissement industriel d'ici 2030, avec l'électronique et l'infrastructure de semi-conducteurs pour l'intelligence artificielle comme principal axe. La technologie de séparation d'air SPECTRA de Linde soutient l'approvisionnement en semi-conducteurs, tandis qu'Air Products utilise des systèmes de génération d'hydrogène PRISM pour des applications clients dédiées et des projets de gaz industriels intégrés. Ces capacités vous aident à vous qualifier auprès des clients de l'électronique qui auditent les fournisseurs selon la norme ISO/IEC 17025 et exigent une qualité de gaz fiable et vérifiée tout au long d'une ligne de production. Linde a déclaré un carnet de commandes de projets de vente de gaz de 8,1 milliards USD au deuxième trimestre 2026, reflétant la valeur des projets d'approvisionnement contractés pour les principaux fournisseurs et l'ampleur des engagements associés aux nouvelles installations industrielles.
L'étalonnage numérique et l'approvisionnement décentralisé sont des domaines où les entreprises régionales peuvent construire des positions spécialisées sur le marché des mélanges de gaz sans égaler l'échelle des investissements électroniques sur site. La norme EN ISO 6143:2025 accroît la nécessité d'une vérification traçable de la composition des gaz d'étalonnage et d'une documentation plus claire des performances analytiques, rendant les tests accrédités plus pertinents pour la sélection des clients. Westfalen et SOL Group se concentrent sur les gaz d'étalonnage et les mélanges de qualité alimentaire, où les petits fournisseurs peuvent développer des capacités spécialisées et des relations clients locales. Le programme d'investissement de 747 millions EUR (835,54 millions USD) de Messer pour l'exercice fiscal 2025 indique que les fournisseurs de second rang étendent leur couverture géographique plutôt que de céder de grandes régions aux trois premiers fournisseurs, avec des capacités de production supplémentaires ajoutées aux États-Unis, en Chine et au Vietnam[2]. Les spécialistes régionaux de la récupération des gaz rares en Asie-Pacifique peuvent également récupérer le néon et l'argon à partir des opérations existantes de séparation d'air, réduisant ainsi la dépendance aux importations et renforçant la sécurité d'approvisionnement pour les clients du secteur des semi-conducteurs.
Leaders du secteur des mélanges de gaz
-
Linde plc
-
Air Liquide
-
Air Products and Chemicals, Inc.
-
Messer SE & Co. KGaA
-
Iwatani Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Mélanges de Gaz Entreprises couvertes dans ce rapport
- Air Liquide
- Air Products and Chemicals, Inc.
- AIR WATER INC
- Coregas
- Ellenbarrie Industrial Gases Limited
- Gruppo SIAD
- Gulfcryo
- Iwatani Corporation
- Linde PLC
- Messer SE & Co. KGaA
- Nippon Sanso Holdings Corporation
- Nippon Sanso Holdings Corporation
- PT Samator Indo Gas Tbk
- SOL Group
- Westfalen
Développements industriels récents dans Marché des Mélanges de Gaz
- Octobre 2026 : Air Liquide a lancé son plan stratégique « BEYOND » pour 2030, s'engageant à investir environ 24 milliards EUR (26,84 milliards USD) dans l'industrie au cours de la période du plan. L'électronique et l'approvisionnement en infrastructure d'intelligence artificielle ont été identifiés comme le principal axe d'investissement unique, reflétant les plans de l'entreprise pour étendre l'approvisionnement en gaz de très haute pureté aux usines de semi-conducteurs de nouvelle génération à l'échelle mondiale.
- Septembre 2026 : Air Products a annoncé un accord à long terme pour approvisionner un fabricant de semi-conducteurs aux États-Unis en gaz industriels de haute pureté, représentant son deuxième contrat majeur remporté dans le secteur des semi-conducteurs en 2026. L'investissement combiné sur les deux contrats dépasse 900 millions USD, le seul projet en Arizona s'engageant à environ 250 millions USD en génération d'hydrogène, purification du dioxyde de carbone et infrastructure de gaz en vrac.
Périmètre du rapport mondial sur le marché des mélanges de gaz
Un mélange de gaz est une combinaison physique de deux gaz ou plus qui occupent le même espace et partagent la même température tout en conservant leurs identités chimiques individuelles. Les mélanges de gaz sont couramment utilisés dans les applications industrielles, médicales et environnementales, où des combinaisons précises de gaz sont nécessaires pour répondre à des normes opérationnelles ou réglementaires spécifiques.
Le marché des mélanges de gaz est segmenté par type, secteur d'utilisation final et géographie. Par type, le marché est segmenté en mélanges d'azote, mélanges d'oxygène, mélanges de dioxyde de carbone, mélanges d'argon, mélanges d'hydrogène, mélanges de gaz spéciaux et autres mélanges. Par secteur d'utilisation final, le marché est segmenté en fabrication et transformation des métaux, alimentation et boissons, santé, produits chimiques, électronique et autres secteurs d'utilisation finale. Le rapport couvre également les tailles de marché et les prévisions pour les mélanges de gaz dans 16 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Mélanges d'azote |
| Mélanges d'oxygène |
| Mélanges de dioxyde de carbone |
| Mélanges d'argon |
| Mélanges d'hydrogène |
| Mélanges de gaz spéciaux |
| Autres mélanges |
| Fabrication et transformation des métaux |
| Alimentation et boissons |
| Santé |
| Produits chimiques |
| Électronique |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Mélanges d'azote | |
| Mélanges d'oxygène | ||
| Mélanges de dioxyde de carbone | ||
| Mélanges d'argon | ||
| Mélanges d'hydrogène | ||
| Mélanges de gaz spéciaux | ||
| Autres mélanges | ||
| Par secteur d'utilisation final | Fabrication et transformation des métaux | |
| Alimentation et boissons | ||
| Santé | ||
| Produits chimiques | ||
| Électronique | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des mélanges de gaz ?
La taille du marché des mélanges de gaz était évaluée à 39,37 milliards USD en 2026 et devrait croître de 41,34 milliards USD en 2027 à 53,70 milliards USD d'ici 2032, à un CAGR de 5,37 % au cours de la période de prévision (2027-2032).
Quel type de mélange de gaz détient la plus grande part ?
Les mélanges d'azote étaient en tête avec une part de 28,56 % en 2026, car ils servent les secteurs de l'électronique, de la fabrication des métaux, de la transformation alimentaire et des produits chimiques. Leur rôle de gaz vecteur, de purge et d'inertage soutient une demande large et récurrente, tandis que les mélanges d'oxygène, de dioxyde de carbone et d'argon répondent à des exigences plus spécifiques aux applications dans des environnements réglementés et industriels, notamment la production d'acier, la thérapie respiratoire, la conservation des aliments, la carbonatation des boissons et l'assemblage de métaux haute performance.
Quel secteur d'application d'utilisation finale connaît la croissance la plus rapide ?
L'électronique devrait croître à un CAGR de 6,13 % jusqu'en 2032, car les procédés avancés de semi-conducteurs nécessitent un approvisionnement en gaz plus précis. Le dépôt, la gravure et les étapes connexes augmentent les exigences en matière de pureté, de traçabilité et d'approvisionnement sur site, tandis que la qualification des clients rend les relations d'approvisionnement établies plus difficiles à remplacer dans les usines de fabrication en exploitation.
Quelle région est en tête de la demande mondiale ?
L'Asie-Pacifique détenait une part de 42,71 % en 2026 et devrait croître à un CAGR de 5,92 % jusqu'en 2032. Sa position de leader reflète les capacités de semi-conducteurs en Corée du Sud, à Taïwan, au Japon et en Chine continentale, ainsi que les investissements émergents en Inde et en Asie du Sud-Est et l'adoption plus large des normes de qualité pour les usages médicaux et d'étalonnage réglementés.