
Tamanho e Participação do Mercado de Etanol Combustível
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 125.89 Bilhões de dólares |
| Tamanho do Mercado (2032) | 162.45 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.23 % |
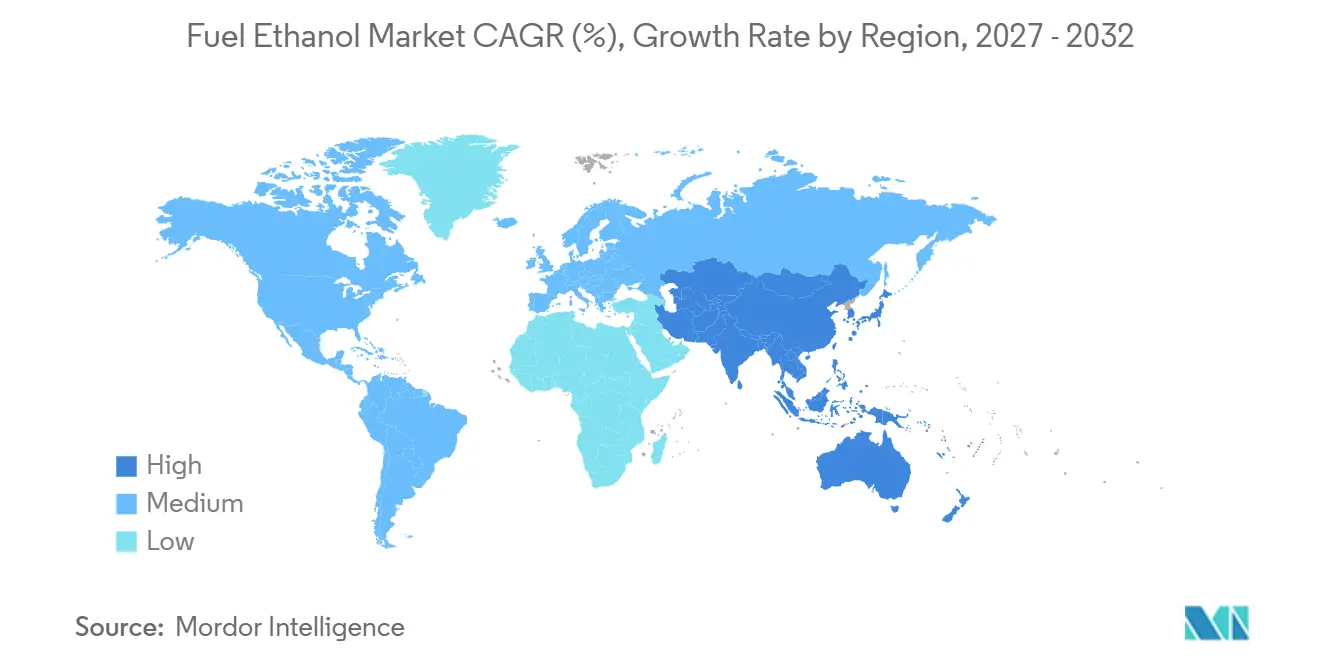
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
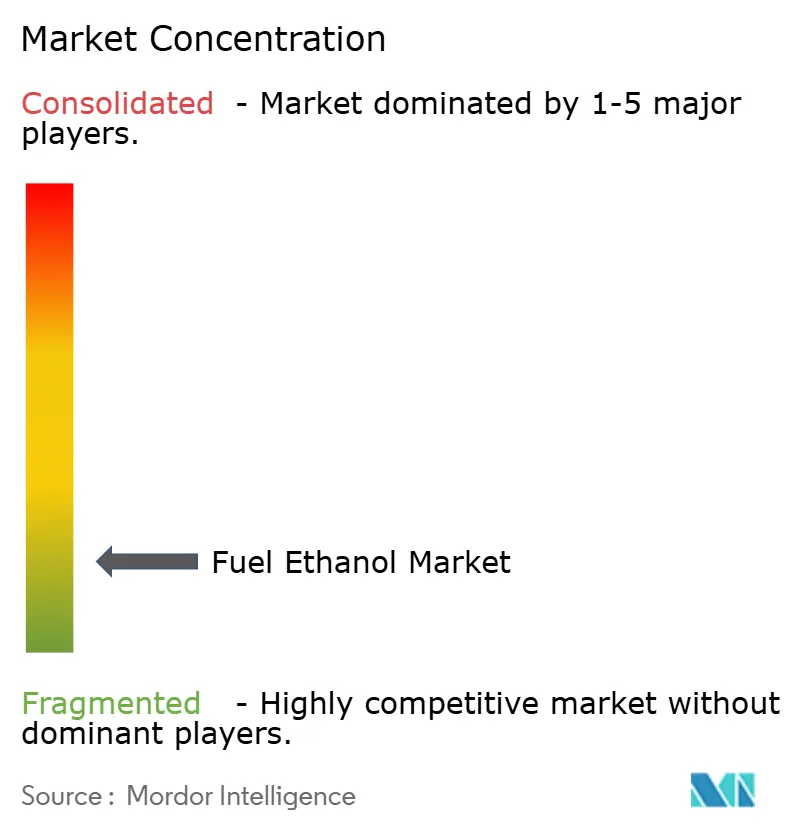
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Etanol Combustível por Mordor Intelligence
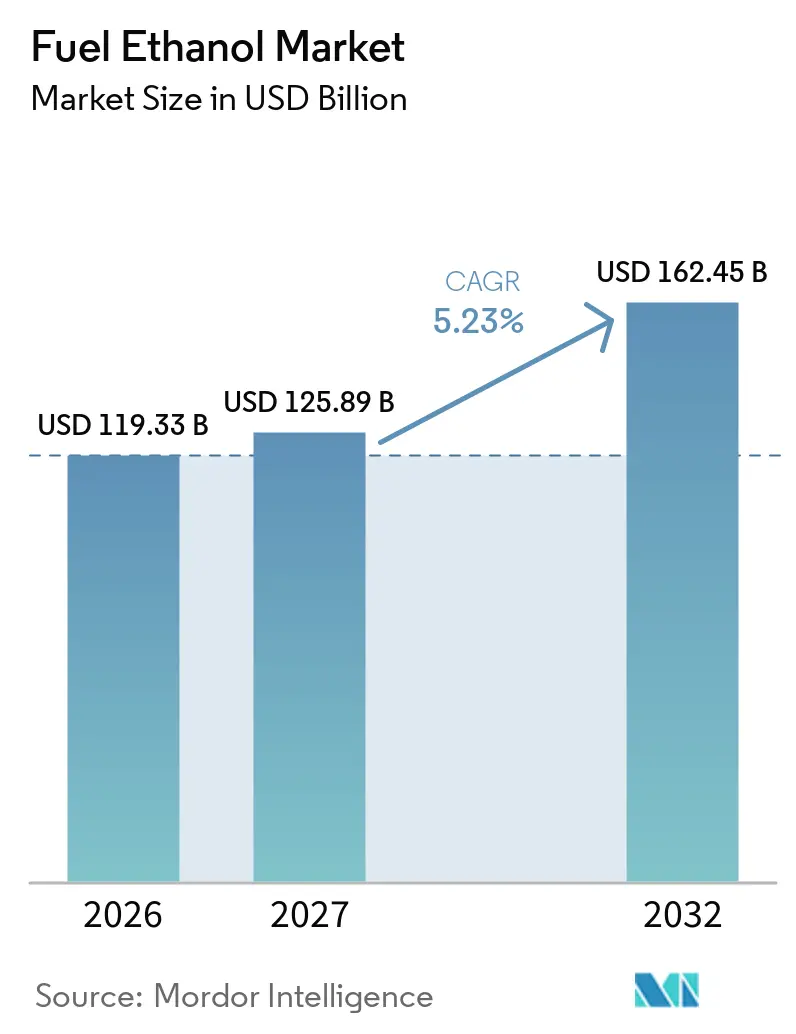
O tamanho do Mercado de Etanol Combustível deve aumentar de 119,33 bilhões de USD em 2026 para 125,89 bilhões de USD em 2027 e atingir 162,45 bilhões de USD até 2032, crescendo a um CAGR de 5,23% no período de 2027 a 2032. Regras de mistura obrigatória em mais de 60 países fornecem uma base estável para a demanda. A Índia atingiu sua meta de E20 durante o Ano de Fornecimento de Etanol atual, enquanto o Brasil elevou o requisito de mistura de etanol anidro de 27% para 30% a partir de 1º de agosto de 2025.[1] O mercado de etanol combustível também se beneficia do papel do etanol como componente de octanagem quando as refinarias reduzem o teor de aromáticos na gasolina. Os créditos de intensidade de carbono e a captura de carbono estão deslocando as prioridades competitivas em direção a rotas de produção de menor emissão. A adoção de veículos elétricos, preocupações com segurança alimentar e limitações na infraestrutura de mistura no varejo permanecem como restrições materiais ao mercado de etanol combustível.
Principais Conclusões do Relatório
- Por matéria-prima, o milho detinha 46,3% da participação do mercado de etanol combustível em 2026, enquanto a biomassa celulósica e outras matérias-primas têm previsão de crescer a um CAGR de 5,9% até 2032.
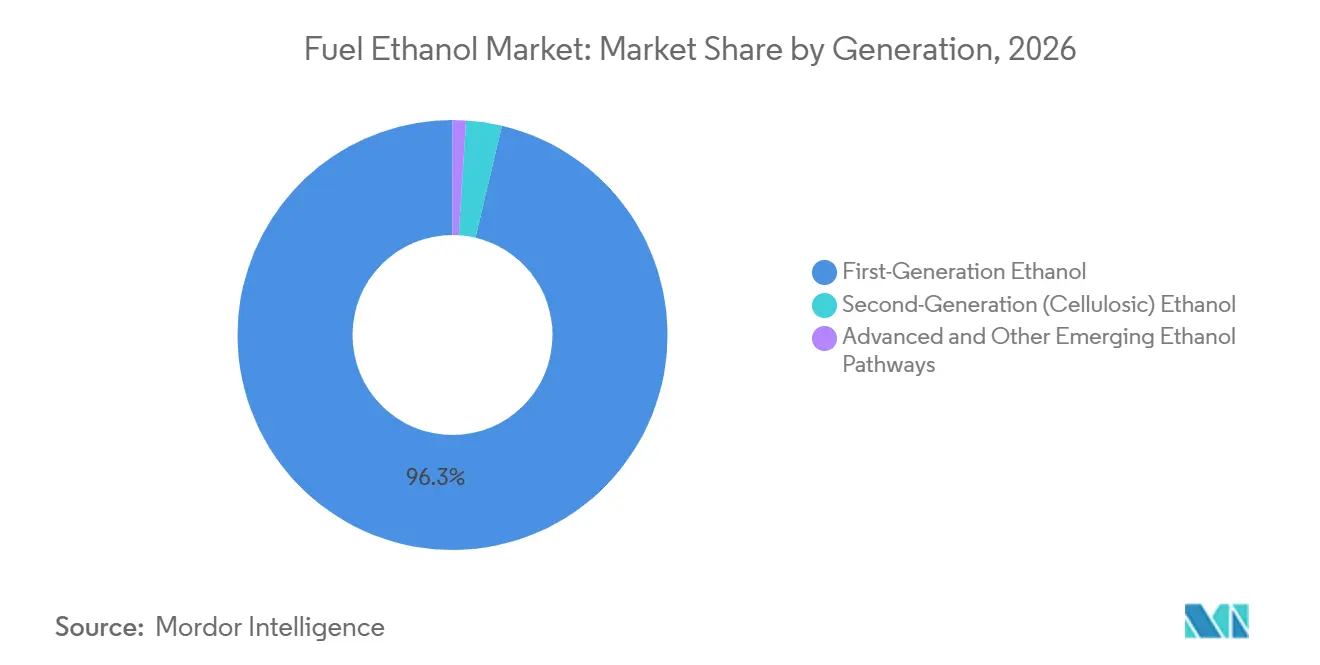
- Por geração, o etanol de primeira geração detinha 96,3% do valor global em 2026, enquanto o etanol celulósico de segunda geração tem projeção de crescer a um CAGR de 6,2% até 2032.
- Por mistura de combustível, o E10 detinha 46,7% do valor global em 2026, enquanto o E20 tem previsão de crescer a um CAGR de 5,8% até 2032.
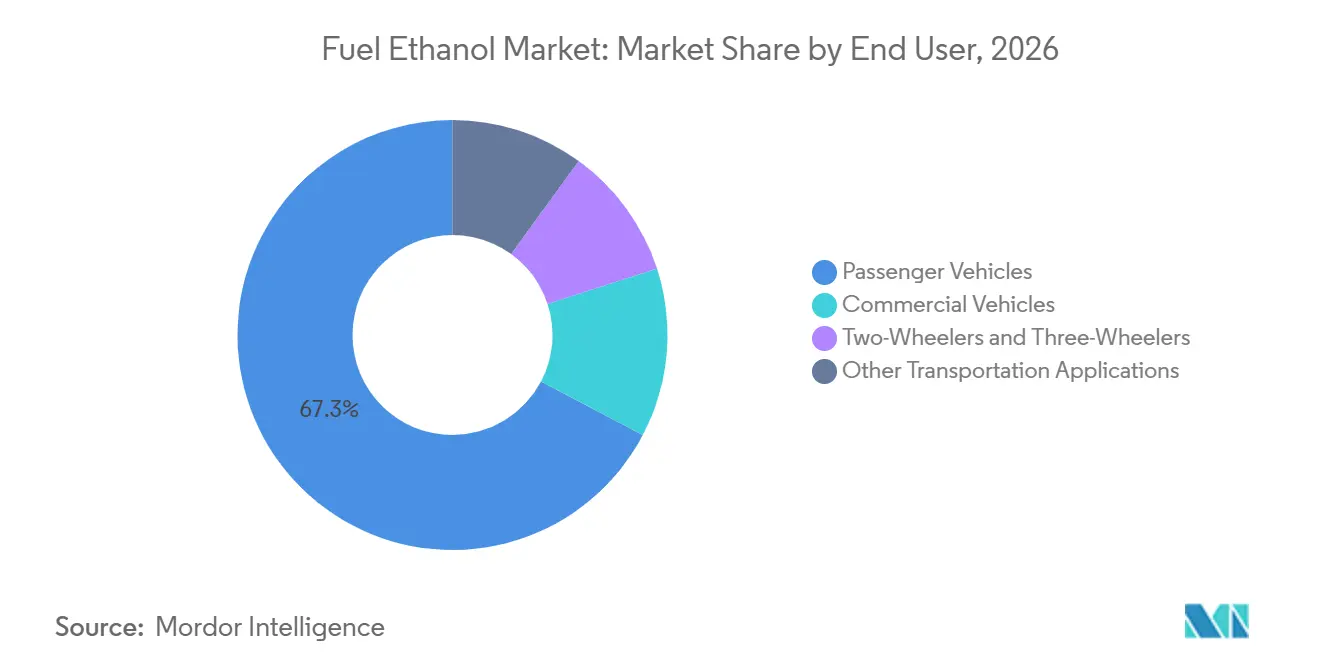
- Por usuário final, os veículos de passeio detinham 67,3% do valor global em 2026, enquanto motocicletas e triciclos têm previsão de crescer a um CAGR de 5,5% até 2032.
- Por geografia, a América do Norte detinha 47,8% do valor global em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 5,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de Mistura E10-E20 e Política de Segurança Energética | +1.8% | Global, liderado pela América do Sul, Sul e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Padrões de Combustível de Baixo Carbono e Descarbonização de Refinarias | +0.9% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Vantagem de Custo de Matéria-Prima e Monetização de Coprodutos | +0.7% | América do Norte e América do Sul | Curto prazo (≤ 2 anos) |
| Crescimento da Demanda por Octanagem à Medida que os Aromáticos São Reduzidos | +0.6% | América do Norte e Europa | Médio prazo (2-4 anos) |
| A Captura de Dióxido de Carbono da Fermentação Cria um Segundo Fluxo de Receita | +0.5% | América do Norte, com expansão para o Brasil | Médio prazo (2-4 anos) |
| A Rastreabilidade de Grãos de Menor Carbono Permite Prêmios de Matéria-Prima | +0.3% | América do Norte, com ganhos iniciais na Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Mistura E10-E20 e Política de Segurança Energética
Os mandatos soberanos de mistura permanecem como o suporte de demanda mais forte para o mercado de etanol combustível. As empresas distribuidoras de petróleo da Índia atingiram 19,97% de mistura de etanol em outubro de 2025 durante o Ano de Fornecimento de Etanol atual. O Departamento de Agricultura dos Estados Unidos estimou o consumo indiano de etanol combustível em 9,7 bilhões de litros em 2025.[2] O Brasil ativou seu requisito de E30 em 1º de agosto de 2025, o que se esperava que adicionasse mais de 1 bilhão de litros de demanda anual. Os produtores de etanol de milho do Brasil abasteceram o mercado doméstico quando as usinas de cana-de-açúcar deslocaram a produção para o açúcar durante 2025. A política de E10 da Colômbia e o programa de E5 em expansão da Indonésia acrescentam outras fontes de demanda na América Latina e no Sudeste Asiático.[3]
Padrões de Baixo Carbono, Economia de Refinaria e Matérias-Primas Rastreáveis
O Padrão de Combustível de Baixo Carbono revisado da Califórnia entrou em vigor em julho de 2025 e elevou a meta de redução de intensidade de carbono para 2030 de 20% para 30% em relação à linha de base de 2010.[4] O programa revisado também estende os parâmetros de referência até 2045, o que proporciona um longo período de planejamento para investimentos em combustíveis de baixo carbono. A ADM e a Tallgrass inauguraram uma instalação de captura de carbono no complexo da ADM em Columbus, Nebraska, em novembro de 2025, conectada ao gasoduto Trailblazer. A Aemetis avançou com uma atualização de recompressão de vapor no valor de 30 milhões de USD em sua planta de Keyes em outubro de 2025 para reduzir o uso de gás natural e a intensidade de carbono. Os registros de grãos de baixo carbono podem criar um prêmio para práticas agrícolas documentadas, como demonstrado pelos pagamentos da Landus a agricultores de Iowa no âmbito de seu programa de cadeia de suprimentos de intensidade de carbono. O acesso a gasodutos e os registros verificados de matérias-primas estão, portanto, tornando-se requisitos competitivos práticos no mercado de etanol combustível.
Crescimento da Demanda por Octanagem e Economia de Coprodutos
O mercado de etanol combustível se beneficia de regras mais rígidas para a gasolina que limitam o uso de compostos aromáticos para octanagem. O programa Tier 3 da Agência de Proteção Ambiental dos Estados Unidos limitou o enxofre na gasolina, enquanto benzeno, tolueno e xileno permanecem como preocupações de qualidade do ar. As vendas de gasolina premium nos Estados Unidos atingiram 15% do total de vendas de gasolina em 2024, em comparação com menos de 9% em 2008. Uma análise de 2025 estimou o custo da octanagem do etanol em 1,4 centavos de USD por galão de Índice Antidetonante (AKI), em comparação com 6,3 centavos de USD para a octanagem produzida em refinaria. Os grãos de destilaria e o óleo de milho também reduzem os custos líquidos de matéria-prima para os produtores de etanol de milho. Esses atributos comerciais sustentam a demanda do mercado de etanol combustível mesmo quando um mandato não é o impulsionador imediato.
Captura de Dióxido de Carbono da Fermentação e Monetização de Créditos
O dióxido de carbono biogênico proveniente da fermentação é cada vez mais tratado como um coproduto em vez de um resíduo. Aproximadamente 30% das biorrefinarias de etanol de moagem a seco dos Estados Unidos capturavam 2,7 milhões de toneladas de dióxido de carbono biogênico anualmente em 2024. A Gevo reportou 52 milhões de USD em vendas de créditos da Seção 45Z de sua instalação na Dakota do Norte durante 2025. As plantas conectadas podem combinar créditos da Seção 45Z, Seção 45Q, Padrão de Combustível de Baixo Carbono da Califórnia (LCFS) e créditos de remoção de dióxido de carbono onde as regras do programa permitem. A Green Plains comissionou sistemas de captura de carbono em 3 instalações no Nebraska durante o quarto trimestre de 2025. A capacidade restante sem conexões de captura representa uma oportunidade, mas também expõe os produtores a uma lacuna crescente no valor de intensidade de carbono alcançável.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação de Veículos Leves e Queda na Demanda por Gasolina | -1.4% | China, Europa, Estados Unidos e Coreia do Sul | Médio prazo (2-4 anos) |
| Alimentos versus Combustível e Escrutínio do Uso da Terra | -0.6% | Índia, Indonésia e Europa | Longo prazo (≥ 4 anos) |
| Limite de Mistura E10 e Restrições de Infraestrutura de Varejo | -0.5% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Verificação de Intensidade de Carbono e Gargalos no Transporte de Dióxido de Carbono | -0.3% | América do Norte, com implicações globais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação de Veículos, Limites de Mistura e Restrições de Infraestrutura
A adoção de veículos elétricos limita o crescimento de longo prazo no consumo de gasolina e pode reduzir a demanda por mistura de etanol. O consumo de etanol combustível da China caiu um estimado 11% em 2025, à medida que as vendas de veículos de nova energia aumentaram 48% em relação ao ano anterior no início de 2025. A OCDE-FAO projetou que a demanda global por gasolina cairia 0,8% ao ano até 2034. A menor demanda por gasolina da OCDE-FAO em mercados maduros pode aumentar a oferta de exportação e pressionar os preços regionais do etanol. A disponibilidade de E15 no varejo também permanece limitada devido a requisitos de rotulagem, equipamentos de armazenamento e distribuição de combustível. O Departamento de Agricultura dos Estados Unidos liberou 537 milhões de USD para 543 projetos de infraestrutura de misturas mais elevadas em 29 estados durante abril de 2025 para abordar parte dessa barreira.
Restrições de Segurança Alimentar, Uso da Terra e Verificação de Carbono
Preocupações com segurança alimentar e uso da terra restringem a expansão das rotas de etanol baseadas em culturas agrícolas. A proposta de expansão do etanol de cana-de-açúcar da Indonésia gerou preocupação internacional porque envolvia o desmatamento de uma área florestal comparável à Bélgica. A Índia pode precisar de até 8 milhões de hectares adicionais de cultivo de milho até 2030 para apoiar seu programa de E20. A União Europeia mantém um limite de 7% para biocombustíveis de culturas alimentares que contam para as metas de transporte. As alegações de intensidade de carbono também exigem dados verificáveis de matéria-prima, produção e transporte. A capacidade limitada de gasodutos de dióxido de carbono pode atrasar o acesso a créditos de sequestro. Essas condições fortalecem o argumento para biomassa celulósica, resíduos agrícolas e rotas de gás residual no mercado de etanol combustível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Matéria-Prima:
O Milho Mantém a Escala Enquanto as Rotas Celulósicas Ganham TerrenoO milho detinha 46,3% do tamanho do mercado de etanol combustível por matéria-prima em 2026. Sua posição reflete a capacidade de processamento do Cinturão do Milho dos Estados Unidos, mercados de commodities estabelecidos e receita proveniente de grãos de destilaria e óleo de milho. O crescente setor de etanol de milho do Brasil também sustentou a oferta quando as usinas de cana-de-açúcar favoreceram o açúcar em 2025. O milho tornou-se, portanto, importante em 2 grandes regiões produtoras com diferentes ciclos de cultivo. A cana-de-açúcar permanece como a segunda maior matéria-prima e tem uma posição forte no Brasil e na Índia. Seu alto rendimento energético por hectare sustenta seu papel onde a oferta de cana e a infraestrutura de usinas estão estabelecidas. Trigo, mandioca, beterraba sacarina e outros grãos continuam a servir sistemas de produção regionais na Europa, no Sudeste Asiático e na África Subsaariana. Seu uso depende da disponibilidade local de culturas, incentivos políticos e logística. O mercado de etanol combustível mantém esses sistemas variados de matérias-primas porque nenhuma cultura única pode atender a todas as necessidades regionais nas regiões produtoras estabelecidas e nos programas de mistura emergentes. Essa diversidade também limita a dependência de um único sistema de abastecimento agrícola.
A biomassa celulósica e outras matérias-primas têm projeção de expansão a um CAGR de 5,9% até 2032. Esses insumos incluem bagaço de cana-de-açúcar, resíduos agrícolas e outra biomassa não alimentar. A planta de Andradina da Raízen, apoiada pelo Banco Nacional de Desenvolvimento Econômico e Social (BNDES), faz parte de um programa de 6 plantas com meta de 440 milhões de litros de capacidade celulósica até 2028. Um estudo de 2025 constatou que o bioprocessamento maduro e consolidado do bagaço de cana-de-açúcar poderia entregar um preço mínimo de venda de etanol de 0,48 USD por litro em escala comercial. As diretrizes de culturas climáticas inteligentes do Departamento de Agricultura dos Estados Unidos também definem expectativas de cadeia de custódia para matérias-primas de biocombustíveis. Os insumos não alimentares podem atender a esses requisitos sem a mesma exposição ao preço dos alimentos que as rotas baseadas em culturas. Os produtores estão cada vez mais direcionando capital para essas rotas para gerenciar o risco de uso da terra. A mudança não desloca o milho ou a cana-de-açúcar no curto prazo. Ela amplia a base de matérias-primas do mercado de etanol combustível.
Por Geração:
Ativos Estabelecidos Apoiam uma Construção Mais Rápida de Segunda GeraçãoO etanol de primeira geração representou 96,3% do valor baseado em geração em 2026. Isso reflete décadas de investimento em instalações de processamento de açúcar, amido e grãos. As plantas maduras podem melhorar a economia por meio de coprodutos e créditos de carbono sem substituir sua tecnologia de produção principal. A Valero reportou 117 milhões de USD de lucro operacional em seu segmento de etanol no quarto trimestre de 2025, em comparação com 20 milhões de USD no quarto trimestre de 2024. A POET adquiriu a instalação da Green Plains no Tennessee e anunciou uma expansão em Shelbyville, Indiana. Os movimentos levaram a POET a 35 plantas e 3,1 bilhões de galões de capacidade anual. As rotas avançadas, incluindo a fermentação de gás usando monóxido de carbono industrial e dióxido de carbono, permanecem menores em volume. Seu apelo vem de classificações de intensidade de carbono potencialmente baixas ou negativas para matérias-primas de gás residual. O setor de etanol combustível, portanto, tem uma grande base operacional enquanto rotas mais novas se desenvolvem ao seu redor.
O etanol celulósico de segunda geração tem projeção de crescer a um CAGR de 6,2% até 2032. A GranBio recebeu uma concessão de 100 milhões de USD do Departamento de Energia dos Estados Unidos e assinou um memorando em julho de 2025 com a RYAM para um projeto de combustível de aviação sustentável celulósico na Geórgia. O projeto usa etanol de segunda geração como matéria-prima intermediária para combustível de aviação sustentável. A GranBio também planejou uma transformação de 1,5 bilhão de BRL de sua instalação em Alagoas na biorrefinaria Exygen para etanol convencional, emetanol e biometano a partir de resíduos de cana-de-açúcar. Os novos projetos celulósicos são frequentemente localizados ao lado de instalações de primeira geração. Esse arranjo compartilha logística, manuseio de matérias-primas, utilidades e conhecimento operacional. Isso reduz o ônus de construir cadeias de suprimentos separadas. Também vincula o desenvolvimento comercial da produção celulósica aos ativos que já atendem ao mercado de etanol combustível.
Por Mistura de Combustível:
O E10 Fornece Volume Enquanto o E20 e o E15 Expandem a DisponibilidadeO E10 detinha 46,7% do tamanho do mercado de etanol combustível por mistura de combustível em 2026. A mistura permanece ancorada pela ampla disponibilidade nos Estados Unidos e uso em 19 estados-membros da União Europeia. O E10 é familiar para varejistas de combustível, frotas de veículos e sistemas de distribuição de combustível. Esse uso estabelecido lhe confere uma grande base mesmo quando misturas mais elevadas ganham apoio político. O E5 permanece importante em mercados em estágio inicial no Sudeste Asiático, no Oriente Médio e na África. O etanol hidratado E100 continua sendo distintivo do sistema de veículos flex do Brasil. A Agência Internacional de Energia reportou que 90% dos novos carros de passeio vendidos no Brasil podem operar com misturas que variam de E20 a E100. As escolhas de mistura de combustível, portanto, refletem tanto as regulamentações nacionais quanto os veículos já em uso. O mercado de etanol combustível continuará a conter vários padrões de mistura em vez de uma única especificação global.
O E20 tem previsão de expandir a um CAGR de 5,8% até 2032. O Ministério do Petróleo e Gás Natural da Índia exigiu gasolina RON 95 E20 em todos os estados e territórios da união a partir de 1º de abril de 2026. O requisito de E30 do Brasil deve economizar até 700 milhões de litros de importações de gasolina anualmente. O E15 é o próximo grande ponto de expansão na América do Norte, embora apenas 3% dos postos de varejo dos Estados Unidos o dispensassem em 2025. A Lei do Etanol para a América aborda os requisitos de rotulagem e tanques de armazenamento subterrâneo que retardaram a adoção. As concessões de infraestrutura de misturas mais elevadas anunciadas em 2025 também apoiam a conversão de varejistas. As misturas E25-E85 são usadas em mercados de veículos flex na América do Norte e no Brasil. Seus volumes permanecem vinculados à frota instalada de veículos compatíveis. Essas misturas mais elevadas oferecem ao mercado de etanol combustível uma rota para o crescimento de volume onde os sistemas de veículos e varejo podem suportá-las.
Por Usuário Final:
Veículos de Passeio Lideram Enquanto Motocicletas Adicionam CrescimentoOs veículos de passeio representaram 67,3% do valor do usuário final em 2026. Isso reflete o tamanho da frota global de veículos a gasolina e o papel do etanol nos combustíveis rodoviários padrão. A demanda por veículos de passeio está desacelerando em economias onde a adoção de veículos elétricos a bateria é alta. Os veículos comerciais formam a segunda maior categoria de usuário final. Eles se beneficiam de programas de flex-fuel e políticas de misturas mais elevadas no Brasil e na Índia. Outros usos de transporte permanecem menores, mas as rotas de lcool para aviação a jato estão atraindo investimentos. O Regulamento de Combustível de Aviação Sustentável da União Europeia exigiu uma participação mínima de 2% de combustível de aviação sustentável a partir de janeiro de 2025. O requisito aumenta para 70% até 2050 sob o regulamento. Essas políticas criam uma rota futura para a conversão de etanol celulósico. O etanol combustível pode, portanto, servir ao transporte rodoviário hoje enquanto desenvolve o fornecimento para aplicações de aviação.
Motocicletas e triciclos têm projeção de crescer a um CAGR de 5,5% até 2032. A frota de 280 milhões de motocicletas da Índia fornece uma grande base endereçável para o combustível E20. Informações governamentais indicam que os motores ajustados para E20 proporcionam melhor aceleração e 30% menos emissões de carbono do que o E10 na comparação declarada. Misturas mais elevadas podem ser mais gerenciáveis em frotas de motores pequenos do que em alguns sistemas de veículos de passeio. A Índia está discutindo o E30 com fabricantes automotivos após estabelecer o E20 como padrão nacional. Indonésia, Vietnã, Tailândia e Filipinas também estão expandindo programas de etanol para motocicletas para segurança energética. As motocicletas elétricas permanecem menos acessíveis em muitos mercados de menor renda. Isso proporciona uma janela de demanda mais longa para combustíveis misturados com etanol combustível em frotas regionais de motocicletas. O mercado de etanol combustível, portanto, não está limitado aos padrões de demanda de veículos de passeio.
Análise Geográfica
Mercado de Etanol Combustível da América do Norte
A América do Norte deteve 47,8% do mercado de etanol combustível em 2026. A posição da região baseia-se na grande capacidade de etanol de milho, na logística estabelecida e em um sistema de mistura maduro. A produção de etanol dos EUA atingiu um recorde de 16,4 bilhões de galões em 2025. A POET expandiu para 35 plantas com 3,1 bilhões de galões de capacidade anual combinada após sua aquisição no Tennessee. A ADM identificou a clareza da política de biocombustíveis dos EUA como um fator-chave em suas perspectivas de lucros para 2026. As Regulamentações de Combustíveis Limpos do Canadá abrangem 12 instalações de etanol que produzem combustível para uso doméstico e exportações. A meta de implementação do E10 no México para 2026 abre demanda incremental dentro do sistema de comércio regional. A captura de carbono nas instalações da ADM, Green Plains e Aemetis está se tornando um ponto de diferenciação fundamental na produção do mercado de etanol combustível da América do Norte.
Mercado de Etanol Combustível da América do Sul
A América do Sul combina uma base de etanol madura com investimentos ativos em misturas mais elevadas e produção celulósica. O requisito E30 do Brasil está em vigor desde agosto de 2025 e deve reduzir as importações anuais de gasolina em até 700 milhões de litros. A Copersucar adicionou 9 milhões de toneladas de capacidade de processamento de cana-de-açúcar por meio de aquisições de ativos da Raízen em setembro de 2025. A Raízen planeja 440 milhões de litros de capacidade celulósica até 2028 por meio de seu programa de etanol de segunda geração (E2G) de 6 plantas. As usinas operadas pela Copersucar, Raízen e bp bioenergy migraram para o etanol em outubro de 2025, quando o etanol se tornou mais favorável do que o açúcar. O RenovaBio e a Lei do Combustível do Futuro apoiam o investimento em descarbonização. Os requisitos E12 da Argentina, E10 da Colômbia e E30 do Paraguai adicionam âncoras de demanda regionais.
Mercado de Etanol Combustível da Ásia-Pacífico e EMEA
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 5,7% até 2032. A produção de etanol combustível da Índia atingiu uma estimativa de 10,5 bilhões de litros em 2025, 46% acima do nível de 2024, e o E20 estava disponível em 18.000 pontos de venda. A Índia estabeleceu o RON 95 E20 como padrão nacional de gasolina a partir de abril de 2026. O Japão planeja o E10 até 2030 e o E20 até 2040, enquanto a Tailândia utiliza o E10 com opções de E20 e E85. A Europa limita os volumes de biocombustíveis de culturas alimentares, mas apoia os biocombustíveis avançados, incluindo as rotas de etanol para combustível de aviação. Os programas do Oriente Médio e da África permanecem em estágio inicial, com a África do Sul no E2 e o Quênia no E10, enquanto o Egito, a Nigéria e a Arábia Saudita possuem mandatos ou atividades-piloto.
Cenário Competitivo
O mercado de etanol combustível é fragmentado entre os maiores produtores e permanece fragmentado em instalações menores. A POET e a Valero têm escala de produção e redes logísticas que os produtores menores não conseguem facilmente igualar. A Raízen e a Copersucar permanecem importantes na produção, no comércio e na logística brasileiros. A Green Plains vendeu sua planta no Tennessee para a POET por 190 milhões de USD durante 2025. Ela usou a transação para eliminar dívida júnior e apoiar o investimento em captura de carbono em 3 instalações no Nebraska. Isso demonstra uma mudança de expansão de volume para melhoria de valor por galão. As vendas de créditos da Seção 45Z de 52 milhões de USD da Gevo em 2025 mostram o benefício potencial do sequestro no local e do fornecimento de matérias-primas de menor carbono. O lucro operacional de etanol reportado pela Valero aumentou de 20 milhões de USD no quarto trimestre de 2024 para 117 milhões de USD no quarto trimestre de 2025.
Os registros verificados de matérias-primas estão se tornando um ativo competitivo valioso no mercado de etanol combustível. A Landus pagou 420.000 USD em prêmios a mais de 40 agricultores de Iowa durante 2024 por grãos de baixo carbono documentados. Esse modelo conecta as práticas agrícolas com os programas de intensidade de carbono de combustível. Os rastros de dados devem ser construídos ao longo de múltiplas safras, o que pode tornar o fornecimento verificado mais difícil de reproduzir rapidamente. Os fornecedores de enzimas também estão buscando um papel na redução dos custos de conversão celulósica. Isso aumenta a importância da tecnologia de processo para os produtores que avançam além dos insumos convencionais. A abordagem de fermentação de gás da LanzaTech converte monóxido de carbono industrial e dióxido de carbono em etanol sem matérias-primas agrícolas. Essas rotas evitam os problemas de uso da terra e segurança alimentar associados às rotas baseadas em culturas.
A concorrência é cada vez mais moldada pelo acesso à captura de carbono, matérias-primas verificadas e ativos de fabricação flexíveis. A instalação de Columbus da ADM e o gasoduto Trailblazer oferecem aos produtores participantes uma rota para o armazenamento permanente de dióxido de carbono. A Aemetis está melhorando o perfil de carbono de uma planta existente em vez de construir um novo local. A Raízen está expandindo uma rede celulósica ao lado de suas operações estabelecidas de cana-de-açúcar. Essas estratégias buscam menor intensidade de carbono, utilizam a infraestrutura existente e diversificam os lucros. Nenhuma participação de mercado combinada para as maiores empresas foi fornecida, portanto, o registro não suporta uma pontuação de concentração numérica com base nos critérios exigidos. O mercado de etanol combustível permanece liderado por grandes operadores regionais, enquanto muitos produtores menores competem abaixo desse nível.
Líderes do Setor de Etanol Combustível
-
POET LLC
-
Valero Energy Corporation
-
Raízen S.A.
-
Green Plains Inc.
-
Archer Daniels Midland Company (ADM)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Etanol Combustível Empresas cobertas neste relatório
- Aemetis, Inc.
- Alto Ingredients, Inc.
- Archer Daniels Midland Company (ADM)
- Cargill, Incorporated
- China National Cereals, Oils and Foodstuffs Corporation (COFCO)
- China Petrochemical Corporation (Sinopec)
- Copersucar
- CropEnergies AG
- Gevo, Inc.
- GranBio Investimentos S.A.
- Green Plains Inc.
- LanzaTech Global, Inc.
- Novonesis A/S
- Pannonia Bio Zrt.
- POET LLC
- Praj Industries Limited
- Raízen S.A.
- SEKAB BioFuels and Chemicals AB
- Tereos S.A.
- The Andersons, Inc.
- Valero Energy Corporation
- White Energy Company Limited
Desenvolvimentos industriais recentes em Mercado de Etanol Combustível
- Janeiro de 2026: A POET anunciou a duplicação da POET Bioprocessing, Shelbyville, Indiana, de 98 milhões para 193 milhões de galões de bioetanol anualmente, também dobrando a produção de grãos de destilaria e óleo de milho e adicionando 20 postos de trabalho em tempo integral antes do crescimento da demanda por E15.
- Novembro de 2025: A ADM e a Tallgrass inauguraram a maior instalação de captura de carbono de bioetanol do mundo no complexo da ADM em Columbus, Nebraska, conectada ao gasoduto Trailblazer reconvertido a partir de gás natural, um ramal de 400 milhas capaz de transportar mais de 10 milhões de toneladas de dióxido de carbono anualmente para armazenamento subterrâneo permanente.
- Outubro de 2025: A Aemetis avançou com uma atualização de recompressão mecânica de vapor no valor de 30 milhões de USD em sua planta de etanol em Keyes, Califórnia, usando equipamentos da Praj Industries, com projeção de reduzir o consumo de gás natural em 80%, diminuir a intensidade de carbono em dois dígitos e gerar 32 milhões de USD em fluxo de caixa anual incremental por meio de créditos do Padrão de Combustível de Baixo Carbono (LCFS) e incentivos 45Z.
- Setembro de 2025: A Green Plains concluiu a venda de sua planta em Obion, Tennessee, para a POET por 190 milhões de USD, eliminando a dívida júnior mezanino e fortalecendo a liquidez para o investimento em captura de carbono. A POET simultaneamente expandiu sua presença nos Estados Unidos para 35 instalações com 3,1 bilhões de galões de capacidade combinada.
Escopo do Relatório do Mercado Global de Etanol Combustível
O mercado de etanol combustível refere-se ao comércio global, produção e consumo de álcool etílico produzido a partir de biomassa (como milho, cana-de-açúcar, trigo e resíduos agrícolas) e misturado com gasolina para motores de combustão interna.
O mercado global de etanol combustível é segmentado por matéria-prima, geração, mistura de combustível, usuário final e geografia. Por matéria-prima, o mercado é segmentado em milho, cana-de-açúcar, beterraba sacarina, trigo e outros grãos, mandioca e outras culturas amiláceas, e biomassa celulósica e outras matérias-primas. Por geração, o mercado é segmentado em etanol de primeira geração, etanol de segunda geração (celulósico) e rotas de etanol avançadas e outras emergentes. Por mistura de combustível, o mercado é segmentado em E5, E10, E15, E20, E25–E85 e E100 e outras misturas de alto teor de etanol. Por usuário final, o mercado é segmentado em veículos de passeio, veículos comerciais, motocicletas e triciclos, e outras aplicações de transporte. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de etanol combustível em 28 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Milho |
| Cana-de-Açúcar |
| Beterraba Sacarina |
| Trigo e Outros Grãos |
| Mandioca e Outras Culturas Amiláceas |
| Biomassa Celulósica e Outras Matérias-Primas |
| Etanol de Primeira Geração |
| Etanol de Segunda Geração (Celulósico) |
| Rotas de Etanol Avançadas e Outras Emergentes |
| E5 |
| E10 |
| E15 |
| E20 |
| E25–E85 |
| E100 e Outras Misturas de Alto Teor de Etanol |
| Veículos de Passeio |
| Veículos Comerciais |
| Motocicletas e Triciclos |
| Outras Aplicações de Transporte |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Malásia | |
| Tailândia | |
| Filipinas | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Quênia | |
| Egito | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Matéria-Prima | Milho | |
| Cana-de-Açúcar | ||
| Beterraba Sacarina | ||
| Trigo e Outros Grãos | ||
| Mandioca e Outras Culturas Amiláceas | ||
| Biomassa Celulósica e Outras Matérias-Primas | ||
| Por Geração | Etanol de Primeira Geração | |
| Etanol de Segunda Geração (Celulósico) | ||
| Rotas de Etanol Avançadas e Outras Emergentes | ||
| Por Mistura de Combustível | E5 | |
| E10 | ||
| E15 | ||
| E20 | ||
| E25–E85 | ||
| E100 e Outras Misturas de Alto Teor de Etanol | ||
| Por Usuário Final | Veículos de Passeio | |
| Veículos Comerciais | ||
| Motocicletas e Triciclos | ||
| Outras Aplicações de Transporte | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Malásia | ||
| Tailândia | ||
| Filipinas | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Quênia | ||
| Egito | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por etanol combustível?
Os requisitos nacionais de mistura, o valor de octanagem do etanol e os programas de combustível de baixo carbono sustentam a demanda. O valor global tem previsão de atingir 162,45 bilhões de USD até 2032.
Qual matéria-prima lidera a produção global de etanol?
O milho liderou com 46,3% do valor de matéria-prima em 2026, apoiado pela capacidade de processamento dos Estados Unidos e pela receita de coprodutos.
Por que o etanol de segunda geração está crescendo mais rapidamente?
Tem previsão de crescer a um CAGR de 6,2% até 2032 porque usa biomassa não alimentar e pode reduzir a exposição ao uso da terra.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 5,7% até 2032, liderada pela implementação do E20 na Índia e por programas de mistura regionais mais amplos.
Como os créditos de carbono afetam os produtores de etanol?
Os créditos podem recompensar a produção de baixo carbono, matérias-primas verificadas e captura de carbono, o que pode melhorar a economia das plantas.
Quais são os principais riscos para a demanda de etanol?
A adoção de veículos elétricos, a queda no uso de gasolina, preocupações com segurança alimentar e infraestrutura limitada de varejo de misturas mais elevadas são as principais restrições.