
燃料エタノール市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 125.89 十億米ドル |
| 市場規模 (2032) | 162.45 十億米ドル |
| 成長率 (2027 - 2032) | 5.23 % |
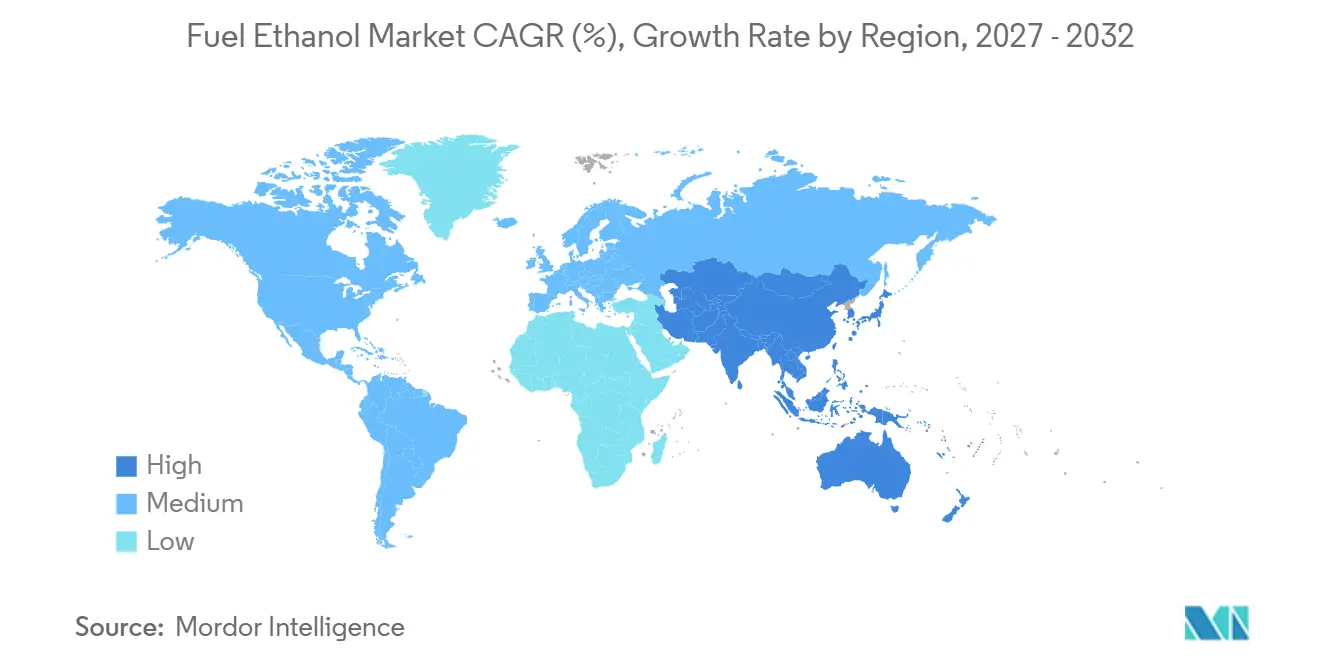
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
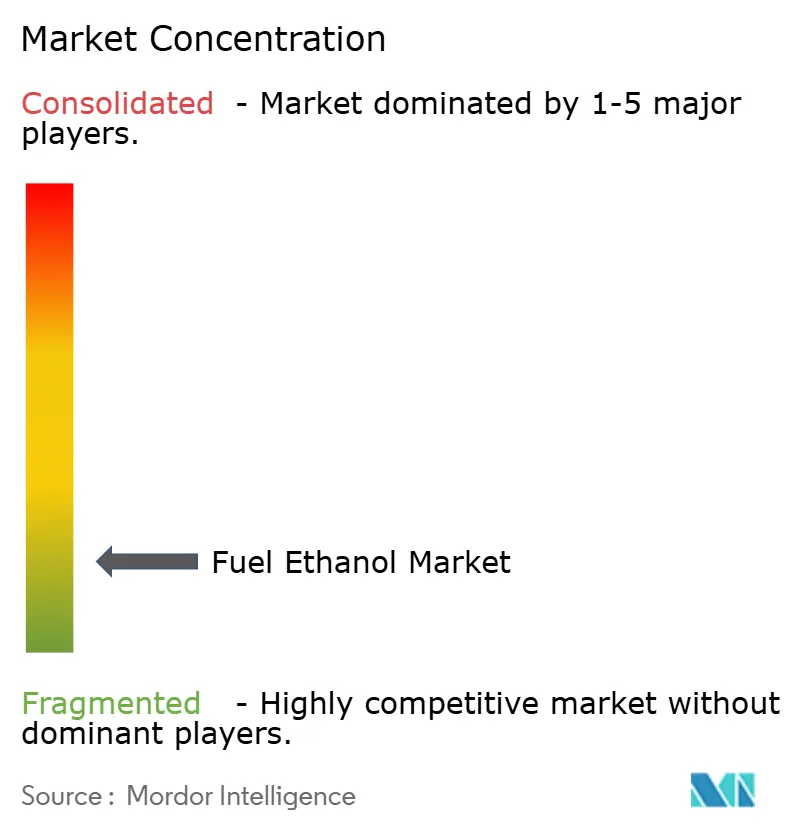
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる燃料エタノール市場分析
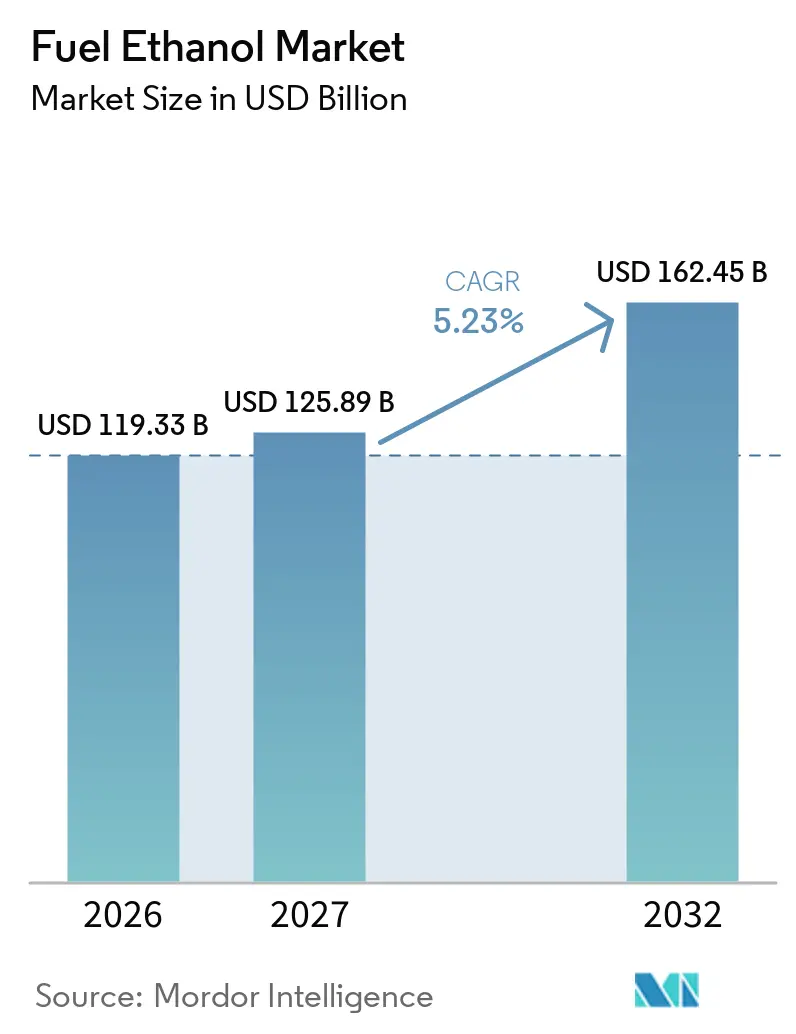
燃料エタノール市場規模は、2026年の1,193.3億米ドルから2027年には1,258.9億米ドルに増加し、2032年までに1,624.5億米ドルに達すると予測されており、2027年から2032年にかけてCAGR 5.23%で成長する見込みです。60カ国以上における義務的混合規制が需要の安定した基盤を提供しています。インドは現在のエタノール供給年度中にE20目標を達成し、ブラジルは2025年8月1日から無水エタノール混合要件を27%から30%に引き上げました。[1] 燃料エタノール市場は、精製業者がガソリン中の芳香族含有量を削減する際のオクタン価成分としてのエタノールの役割からも恩恵を受けています。炭素強度クレジットと炭素回収は、低排出生産経路に向けた競争上の優先事項を変化させています。電気自動車の普及、食料安全保障への懸念、および小売混合インフラの限界は、燃料エタノール市場にとって引き続き重要な制約要因となっています。
主要レポートのポイント
- 原料別では、トウモロコシが2026年の燃料エタノール市場シェアの46.3%を占め、セルロース系バイオマスおよびその他の原料は2032年までCAGR 5.9%で成長すると予測されています。
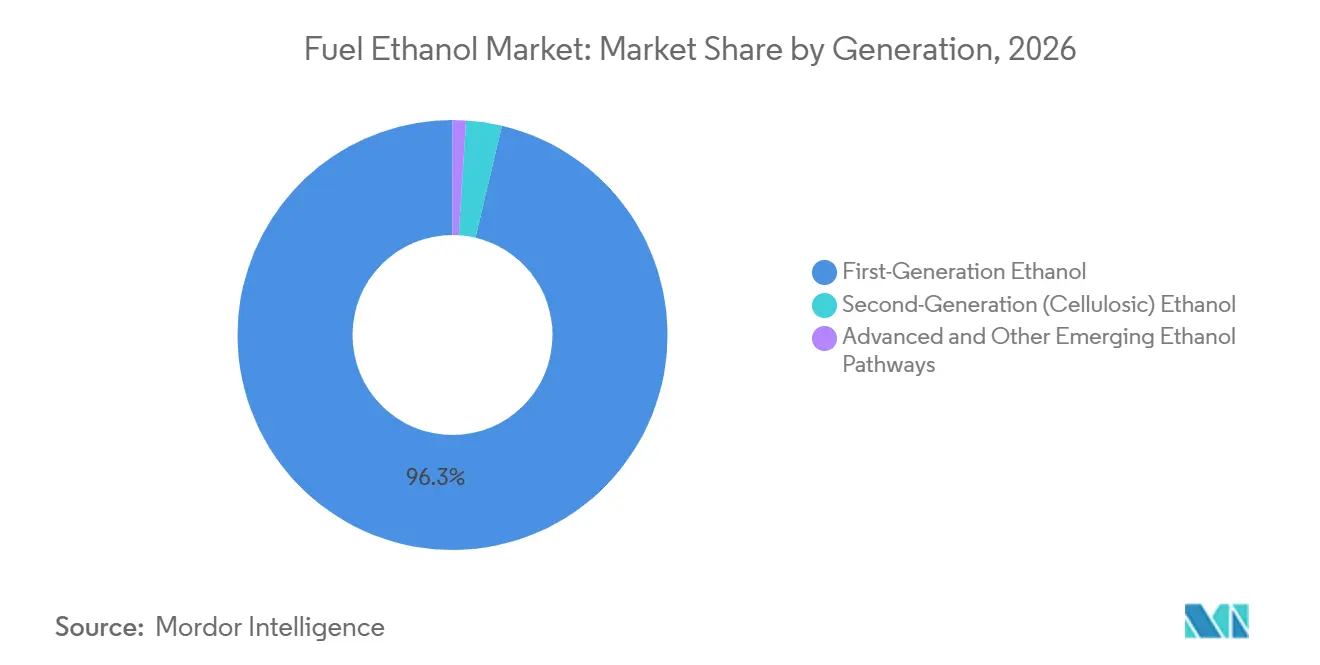
- 世代別では、第一世代エタノールが2026年の世界全体の金額ベースで96.3%を占め、第二世代セルロース系エタノールは2032年までCAGR 6.2%で成長すると予測されています。
- 燃料混合比別では、E10が2026年の世界全体の金額ベースで46.7%を占め、E20は2032年までCAGR 5.8%で成長すると予測されています。
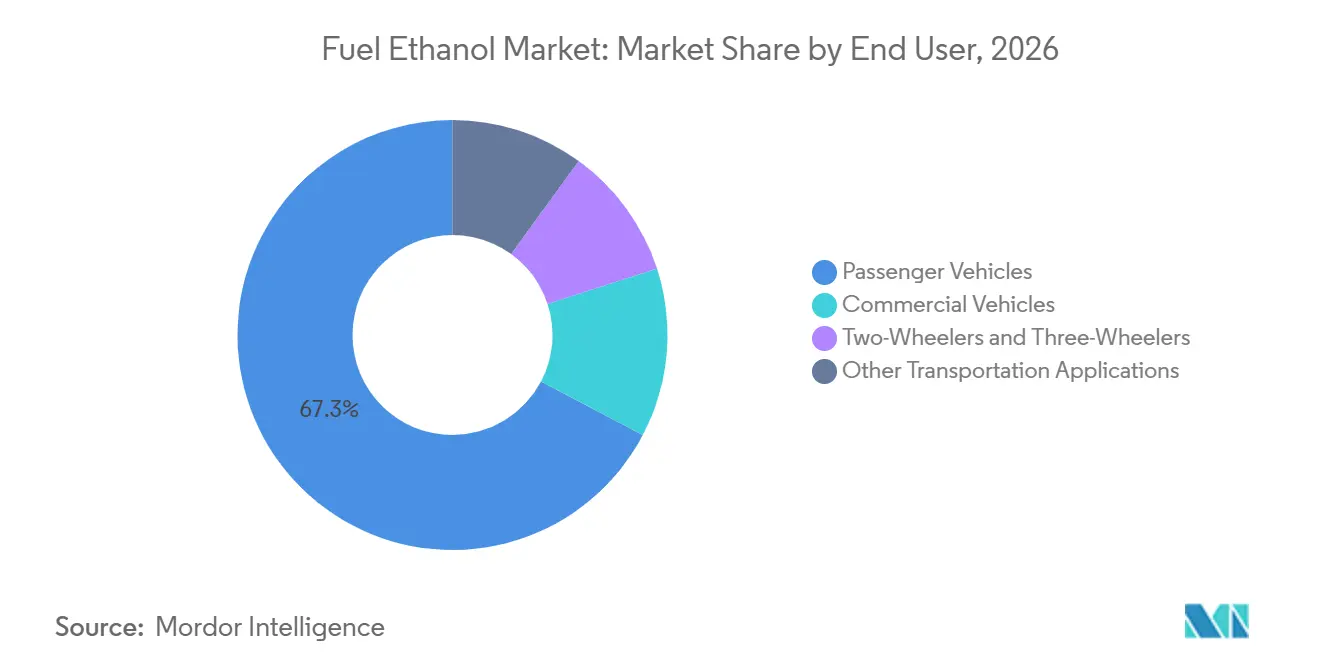
- エンドユーザー別では、乗用車が2026年の世界全体の金額ベースで67.3%を占め、二輪車・三輪車は2032年までCAGR 5.5%で成長すると予測されています。
- 地域別では、北米が2026年の世界全体の金額ベースで47.8%を占め、アジア太平洋地域は2032年までCAGR 5.7%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| E10~E20混合義務規制とエネルギー安全保障政策 | +1.8% | 南米、南アジア・東南アジアを中心とした世界全体 | 短期(2年以内) |
| 低炭素燃料基準と精製所の脱炭素化 | +0.9% | 北米および欧州 | 中期(2~4年) |
| 原料コスト優位性と副産物の収益化 | +0.7% | 北米および南米 | 短期(2年以内) |
| 芳香族削減に伴うオクタン需要の増加 | +0.6% | 北米および欧州 | 中期(2~4年) |
| 発酵由来の二酸化炭素回収による第二の 収益源の創出 | +0.5% | 北米、ブラジルへの波及を含む | 中期(2~4年) |
| 低炭素穀物トレーサビリティによる原料 プレミアムの実現 | +0.3% | 北米、欧州での早期利益を含む | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
E10~E20混合義務規制とエネルギー安全保障政策
国家レベルの混合義務規制は、燃料エタノール市場における最も強力需要支援策であり続けています。インドの石油マーケティング会社は、現在のエタノール供給年度において2025年10月に19.97%のエタノール混合率を達成しました。USDAはインドの燃料エタノール消費量を2025年に97億リットルと推定しています。[2] ブラジルは2025年8月1日にE30要件を発動し、年間10億リットル以上の需要増加が見込まれていました。ブラジルのトウモロコシエタノール生産者は、2025年にサトウキビ製糖工場が砂糖生産にシフトした際に国内市場に供給しました。コロンビアのE10政策とインドネシアの拡大するE5プログラムは、ラテンアメリカおよび東南アジア全体にさらなる需要源を加えています。[3]
低炭素基準、精製所の経済性、およびトレーサブル原料
カリフォルニア州の改訂版低炭素燃料基準は2025年7月に発効し、2010年ベースラインに対する2030年の炭素強度削減目標を20%から30%に引き上げました。[4] 改訂プログラムはベンチマークを2045年まで延長しており、低炭素燃料投資に向けた長期的な計画期間を提供しています。ADMとTallgrassは2025年11月、ネブラスカ州コロンバスのADM複合施設にトレイルブレイザーパイプラインに接続した炭素回収施設を開設しました。Aemetisは2025年10月、天然ガス使用量と炭素強度を低減するため、カリフォルニア州キーズ工場での3,000万米ドルの蒸気再圧縮アップグレードを推進しました。低炭素穀物の記録は、Landusがその炭素強度サプライチェーンプログラムの下でアイオワ州農家に支払いを行った事例が示すように、文書化された農業慣行に対するプレミアムを生み出す可能性があります。したがって、パイプラインへのアクセスと検証済み原料記録は、燃料エタノール市場における実質的な競争要件になりつつあります。
オクタン価需要の増加と副産物の経済性
燃料エタノール市場は、オクタン価のための芳香族化合物の使用を制限するガソリン規制の強化から恩恵を受けています。米国環境保護庁のTier 3プログラムはガソリン中の硫黄を制限しており、ベンゼン、トルエン、キシレンは引き続き大気質上の懸念事項となっています。米国のプレミアムガソリン販売は2024年にガソリン総販売量の15%に達し、2008年の9%未満から増加しました。2025年の分析では、エタノールのオクタン価コストはアンチノックインデックス(AKI)ガロン当たり1.4米セントと推定され、精製所製造オクタン価の6.3米セントと比較されました。蒸留粕とーン油もトウモロコシエタノール生産者の正味原料コストを削減します。これらの商業的特性は、義務規制が直接の推進力でない場合でも燃料エタノール市場の需要を支えています。
発酵由来の二酸化炭素回収とクレジットの収益化
発酵由来のバイオジェニック二酸化炭素は、廃棄物ではなく副産物として扱われるケースが増えています。2024年時点で、米国のドライミルエタノールバイオリファイナリーの約30%が年間270万トンのバイオジェニック二酸化炭素を回収していました。Gevoは2025年にノースダコタ州施設からのセクション45Zクレジット販売で5,200万米ドルを報告しました。接続された工場は、プログラム規則が許可する場合、セクション45Z、セクション45Q、カリフォルニア州低炭素燃料基準(LCFS)、および二酸化炭素除去クレジットを組み合わせることができます。Green Plainsは2025年第4四半期にネブラスカ州の3施設で炭素回収システムを稼働させました。回収接続のない残余能力は機会を表していますが、達成可能な炭素強度価値における拡大するギャップに生産者をさらすことにもなります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 小型乗用車の電動化とガソリン需要の減少 | -1.4% | 中国、欧州、米国、韓国 | 中期(2~4年) |
| 食料対燃料問題と土地利用の精査 | -0.6% | インド、インドネシア、欧州 | 長期(4年以上) |
| E10混合上限と小売インフラの制約 | -0.5% | 北米および欧州 | 短期(2年以内) |
| 炭素強度の検証と二酸化炭素 輸送のボトルネック | -0.3% | 北米、世界的な影響を含む | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
車両の電動化、混合上限、およびインフラ制約
電気自動車の普及はガソリン消費の長期的な成長を制限し、エタノール混合需要を減少させる可能性があります。中国の燃料エタノール消費量は、2025年初頭に新エネルギー車販売が前年比48%増加したことで、2025年に推定11%減少しました。OECD-FAOは世界のガソリン需要が2034年まで年間0.8%減少すると予測しました。成熟市場でのガソリン需要の低下は輸出供給を増加させ、地域のエタノール価格に圧力をかける可能性があります。E15の小売普及もラベリング、貯蔵設備、燃料流通要件のために依然として限定的です。USDAは2025年4月に29州の543件の高混合比インフラプロジェクトに対して5億3,700万米ドルを拠出し、その障壁の一部に対処しました。
食料安全保障、土地利用、および炭素強度検証の制約
食料安全保障と土地利用への懸念は、作物ベースのエタノール経路の拡大を制約しています。インドネシアが提案したサトウキビエタノール拡大計画は、ベルギーに匹敵する森林地帯の開拓を伴うとして国際的な懸念を呼びました。インドはE20プログラムを支援するために2030年までに最大800万ヘクタールの追加トウモロコシ栽培が必要になる可能性があります。欧州連合は輸送目標に算入できる食料作物バイオ燃料に7%の上限を維持しています。炭素強度の主張には、検証可能な原料、生産、および輸送データが必要です。二酸化炭素パイプライン容量の不足は、貯留クレジットへのアクセスを遅らせる可能性があります。これらの条件は、燃料エタノール市場においてセルロース系バイオマス、農業残渣、および廃棄ガス経路の事業性を強化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
トウモロコシが規模を維持しながらセルロース系経路が台頭トウモロコシは2026年の料エタノール市場規模において原料別で46.3%を占めました。その地位は、米国コーンベルトの加工能力、確立されたコモディティ市場、および蒸留粕とコーン油からの収入を反映しています。ブラジルの成長するトウモロコシエタノールセクターも、2025年にサトウキビ製糖工場が砂糖を優先した際に供給を支えました。トウモロコシは異なる作物サイクルを持つ2つの主要生産地域で重要な役割を担うようになっています。サトウキビは第二位の原料であり続け、ブラジルとインドで強固な地位を持っています。1ヘクタール当たりの高いエネルギー収量は、サトウキビ供給と製糖工場インフラが確立されている地域でのその役割を支えています。小麦、キャッサバ、テンサイ、その他の穀物は、欧州、東南アジア、サハラ以南のアフリカにおける地域生産システムに引き続き貢献しています。それらの使用は、地域の作物供給、政策インセンティブ、および物流に依存しています。燃料エタノール市場は、確立された生産地域と新興の混合プログラム全体にわたるすべての地域ニーズを単一の作物では満たせないため、これらの多様な原料システムを維持しています。この多様性は単一の農業供給システムへの依存も制限しています。
セルロース系バイオマスおよびその他の原料は2032年までCAGR 5.9%で拡大すると予測されています。これらの投入物にはサトウキビバガス、農業残渣、およびその他の非食料バイオマスが含まれます。Raízenのブラジル国家経済社会開発銀行(BNDES)支援によるアンドラジーナ工場は、2028年までに4億4,000万リットルのセルロース系能力を目標とする6工場プログラムの一部です。2025年の研究では、サトウキビバガスの成熟した統合バイオプロセシングが商業規模で1リットル当たり0.48米ドルの最低エタノール販売価格を実現できることが示されました。USDAの気候スマート作物ガイドラインもバイオ燃料原料の管理連鎖要件を定義しています。非食料投入物は、作物ベース経路と同じ食料価格リスクなしにそれらの要件を満たすことができます。生産者は土地利用リスクを管理するためにこれらの経路への資本配分を増やしています。この転換は近期においてトウモロコシやサトウキビを置き換えるものではありません。燃料エタノール市場の原料基盤を広げるものです。
世代別:
既存資産が第二世代の急速な拡大を支援第一世代エタノールは2026年の世代別金額ベースで96.3%を占めました。これは砂糖、デンプン、穀物加工施設への数十年にわたる投資を反映しています。成熟した工場は、コア生産技術を置き換えることなく副産物と炭素クレジットを通じて経済性を改善できます。Valeroは2025年第4四半期にエタノールセグメントから1億1,700万米ドルの営業利益を報告し、2024年第4四半期の2,000万米ドルと比較されました。POETはGreen Plainsのテネシー州施設を取得し、インディアナ州シェルビービルでの拡張を発表しました。この動きによりPOETは35工場、年間31億ガロンの能力に達しました。産業用一酸化炭素と二酸化炭素を使用したガス発酵を含む先進的経路は、依然として量的に小規模です。その魅力は廃棄ガス原料の潜在的に低いまたはマイナスの炭素強度評価から来ています。燃料エタノール産業は、新しい経路がその周囲で発展する中、大規模な稼働基盤を持っています。
第二世代セルロース系エタノールは2032年までCAGR 6.2%で成長すると予測されています。GranBioは国エネルギー省から1億米ドルの助成金を受け取り、ジョージア州でのセルロース系持続可能な航空燃料プロジェクトに関して2025年7月にRYAMと覚書を締結しました。このプロジェクトは持続可能な航空燃料の中間原料として第二世代エタノールを使用します。GranBioはまた、アラゴアス州施設を従来型エタノール、eMethanol、およびサトウキビ残渣からのバイオメタンのためのExygenバイオリファイナリーに転換するための15億ブラジルレアルの計画を立てていました。新しいセルロース系プロジェクトは多くの場合、第一世代施設の隣に立地しています。この配置により、物流、原料取り扱い、ユーティリティ、および運営知識が共有されます。独立したサプライチェーンを構築する負担を軽減します。また、セルロース系生産の商業的発展を燃料エタノール市場にすでに貢献している資産と結びつけます。
燃料混合比別:
E10が量を提供しながらE20とE15が普及を拡大E10は2026年の燃料混合比別燃料エタノール市場規模の46.7%を占めました。この混合比は米国での広範な普及と欧州連合19加盟国での使用によって支えられています。E10は燃料小売業者、車両フリート、および燃料流通システムに馴染みがあります。その確立された使用は、より高い混合比が政策支援を得る中でも大きな基盤を与えています。E5は東南アジア、中東、アフリカの初期段階市場で引き続き重要です。E100含水エタノールはブラジルのフレックス燃料車システムに特有のものであり続けています。国際エネルギー機関は、ブラジルで販売される新型乗用車の90%がE20からE100の混合比で運転できると報告しました。燃料混合比の選択は、国家規制と既存の車両の両方を反映しています。燃料エタノール市場は単一の世界標準ではなく、複数の混合基準を引き続き含むことになります。
E20は2032年までCAGR 5.8%で拡大すると予測されています。インドの石油・天然ガス省は2026年4月1日からすべての州と連邦直轄地でRON 95 E20ガソリンを義務付けました。ブラジルのE30要件は年間最大7億リットルのガソリン輸入を節約すると期待されています。E15は北米における次の主要な拡大ポイントですが、2025年に米国の小売ステーションの3%のみが供給していました。エタノール・フォー・アメリカ法は、普及を遅らせてきたラベリングと地下貯蔵タンクの要件に対処しています。2025年に発表された高混合比インフラ助成金も小売業者の転換を支援しています。E25~E85混合比は北米とブラジルのフレックス燃料車市場で使用されています。その量は対応車両の既存フリートに結びついています。これらの高混合比は、車両と小売システムが対応できる場所で燃料エタノール市場に量的成長の経路を提供しています。
エンドユーザー別:
乗用車がリードしながら二輪車が成長を加速乗用車は2026年のエンドユーザー別金額の67.3%を占めました。これは世界のガソリン車フリートの規模と標準道路燃料におけるエタノールの役割を反映しています。乗用車需要は電気自動車の普及が高い経済圏で鈍化しています。商用車は第二位のエンドユーザーカテゴリーを形成しています。ブラジルとインドのフレックス燃料プログラムと高混合比政策から恩恵を受けています。その他の輸送用途は依然として小規模ですが、アルコール・トゥ・ジェット航空経路が投資を集めています。欧州連合の持続可能な航空燃料規制は2025年1月から最低2%の持続可能な航空燃料シェアを義務付けました。この要件は規制の下で2050年までに70%に増加します。これらの政策はセルロース系エタノール転換の将来的な経路を生み出しています。燃料エタノールは今日の道路輸送に貢献しながら、航空用途向けの供給を開発することができます。
二輪車・三輪車は2032年までCAGR 5.5%で成長すると予測されています。インドの2億8,000万台の二輪車フリートはE20燃料の大きなアドレス可能な基盤を提供しています。政府情報によると、E20チューニングエンジンは記載された比較においてE10よりも優れた加速性能と30%低い炭素排出量を提供します。高混合比は一部の乗用車システムよりも小型エンジンフリートで管理しやすい場合があります。インドはE20を国家標準として確立した後、自動車メーカーとE30について協議しています。インドネシア、ベトナム、タイ、フィリピンもエネルギー安全保障のために二輪車エタノールプログラムを拡大しています。電動二輪車は多くの低所得市場では依然としてアクセスしにくい状況です。これにより、地域のオートバイフリートにおける燃料エタノール混合燃料の需要期間が長くなります。燃料エタノール市場は乗用車の需要パターンに限定されていません。
地域分析
北米燃料エタノール市場
北米は2026年の燃料エタノール市場において47.8%のシェアを占めた。同地域の地位は、大規模なコーンエタノール生産能力、確立された物流インフラ、および成熟したブレンドシステムに支えられている。米国のエタノール生産量は2025年に164億ガロンという過去最高を記録した。POETはテネシー州の買収を経て35プラントに拡大し、合計年間生産能力は31億ガロンに達した。ADMは米国バイオ燃料政策の明確化を2026年の業績見通しにおける重要な要因として挙げた。カナダのクリーン燃料規制は、国内使用および輸出向け燃料を生産する12のエタノール施設を対象としている。2026年を目標とするメキシコのE10導入は、地域貿易システム内で段階的な需要を生み出す。ADM、Green Plains、およびAemetisの各サイトにおけるカーボンキャプチャーは、北米燃料エタノール市場の生産における重要な差別化要因となりつつある。
南米燃料エタノール市場
南米は成熟したエタノール基盤と、高ブレンド率およびセルロース系生産への積極的な投資を組み合わせている。ブラジルのE30要件は2025年8月から施行されており、年間ガソリン輸入量を最大7億リットル削減することが期待されている。CopersucarはRaízenの資産買収を通じて、2025年9月にサトウキビ処理能を900万トン追加した。Raízenは6プラントによる第2世代エタノール(E2G)プログラムを通じて、2028年までに4億4,000万リットルのセルロース系生産能力を計画している。Copersucar、Raízen、およびbp bioenergyが運営する製糖工場は、2025年10月にエタノールが砂糖よりも有利になったことを受け、エタノール生産にシフトした。RenovaBioおよび「未来の燃料法」は脱炭素化投資を支援している。アルゼンチンのE12、コロンビアのE10、パラグアイのE30の各要件が地域の需要基盤を形成している。
アジア太平洋・欧州・中東・アフリカ燃料エタノール市場
アジア太平洋地域は2032年にかけて5.7%のCAGRで成長すると予測されている。インドの燃料エタノール生産量は2025年に推定105億リットルに達し、2024年比で46%増となり、E20は18,000か所の小売店舗で入手可能となった。インドは2026年4月からRON 95 E20を国家ガソリン規格とした。日本は2030年までにE10、2040年までにE20を計画しており、タイはE10を基本としつつE20およびE85のオプションも採用している。欧州は食用作物由来のバイオ燃料の量を制限しているが、エタノール・トゥ・ジェット経路を含む先進バイオ燃料を支援している。中東およびアフリカのプログラムは依然として初期段階にあり、南アフリカはE2、ケニアはE10にとどまっている一方、エジプト、ナイジェリア、サウジアラビアでは義務化またはパイロット活動が進められている。
競合環境
燃料エタノール市場は最大手生産者の間で分散しており、より小規模な施設全体でも分散した状態が続いています。POETとValeroは、小規模生産者が容易に匹敵できない生産規模と物流ネットワークを持っています。RaízenとCopersucarはブラジルの生産、取引、物流において引き続き重要です。Green Plainsは2025年にテネシー州工場をPOETに1億9,000万米ドルで売却しました。この取引を利用してジュニア債務を解消し、ネブラスカ州の3施設での炭素回収投資を支援しました。これは量の拡大からガロン当たりの価値向上へのシフトを示しています。Gevoの2025年セクション45Zクレジット販売5,200万米ドルは、オンサイト貯留と低炭素原料調達の潜在的な利益を示しています。Valeroの報告されたエタノール営業利益は2024年第4四半期の2,000万米ドルから2025年第4四半期の1億1,700万米ドルに増加しました。
検証済み原料記録は燃料エタノール市場において価値ある競争資産になりつつあります。Landusは2024年に文書化された低炭素穀物に対してアイオワ州の40人以上の農家に42万米ドルのプレミアムを支払いました。そのモデルは農業慣行を燃料炭素強度プログラムと結びつけています。データの追跡は複数の栽培シーズンにわたって構築する必要があり、検証済み供給の迅速な再現を困難にする可能性があります。酵素サプライヤーもセルロース系転換コストの削減において役割を求めています。これにより、従来の投入物を超えて移行する生産者にとってプロセス技術の重要性が高まっています。LanzaTechのガス発酵アプローチは、農業原料なしに産業用一酸化炭素と二酸化炭素をエタノールに転換します。このような経路は、作物ベース経路に付随する土地利用と食料安全保障の問題を回避します。
競争は炭素回収、検証済み原料、および柔軟な製造資産へのアクセスによってますます形成されています。ADMのコロンバス施設とトレイルブレイザーパイプラインは、参加生産者に恒久的な二酸化炭素地下貯留への経路を提供します。Aemetisは新サイトを建設するのではなく、既存工場の炭素プロファイルを改善しています。Raízenは確立されたサトウキビ事業の隣にセルロース系ネットワークを拡大しています。これらの戦略は低炭素強度を追求し、既存インフラを活用し、収益を多様化しています。最大手企業の合計市場シェアは提供されていないため、必要な基準に基づく数値的な集中スコアはサポートされていません。燃料エタノール市場は引き続き大規模な地域オペレーターが主導し、多くの小規模生産者がその下位で競争しています。
燃料エタノール産業のリーダー企業
-
POET LLC
-
Valero Energy Corporation
-
Raízen S.A.
-
Green Plains Inc.
-
Archer Daniels Midland Company (ADM)
- 注:主要企業の掲載順は順位を示すものではありません。
燃料エタノール市場 このレポートでカバーされる企業
- Aemetis, Inc.
- Alto Ingredients, Inc.
- Archer Daniels Midland Company (ADM)
- Cargill, Incorporated
- China National Cereals, Oils and Foodstuffs Corporation (COFCO)
- China Petrochemical Corporation (Sinopec)
- Copersucar
- CropEnergies AG
- Gevo, Inc.
- GranBio Investimentos S.A.
- Green Plains Inc.
- LanzaTech Global, Inc.
- Novonesis A/S
- Pannonia Bio Zrt.
- POET LLC
- Praj Industries Limited
- Raízen S.A.
- SEKAB BioFuels and Chemicals AB
- Tereos S.A.
- The Andersons, Inc.
- Valero Energy Corporation
- White Energy Company Limited
最近の産業開発事情 燃料エタノール市場
- 2026年1月:POETはインディアナ州シェルビービルのPOETバイオプロセシングのバイオエタノール年間生産能力を9,800万ガロンから1億9,300万ガロンに倍増させ、蒸留粕とコーン油の生産量も倍増させ、E15需要の増大に先立ち20名のフルタイムポジションを追加すると発表しました。
- 2025年11月:ADMとTallgrassは、天然ガスから転用された400マイルの支線で年間1,000万トン以上の二酸化炭素を恒久的な地下貯留のために輸送できるトレイルブレイザーパイプラインに接続した、ネブラスカ州コロンバスのADM複合施設に世界最大のバイオエタノール炭素回収施設を開設しました。
- 2025年10月:Aemetisは、Praj Industries設備を使用してカリフォルニア州キーズのエタノール工場で3,000万米ドルの機械式蒸気再圧縮アップグレードを推進し、天然ガス消費量を80%削減し、炭素強度を二桁台で低下させ、低炭素燃料基準(LCFS)クレジットと45Zインセンティブを通じて年間3,200万米ドルの追加キャッシュフローを生み出すと予測されています。
- 2025年9月:Green Plainsはテネシー州オバイオン工場をPOETに1億9,000万米ドルで売却し、ジュニアメザニン債務を解消して炭素回収投資の流動性を強化しました。POETは同時に米国内の拠点を35施設、合計31億ガロンの能力に拡大しました。
世界の燃料エタノール市場レポートの範囲
燃料エタノール市場とは、バイオマス(トウモロコシ、サトウキビ、小麦、農業廃棄物など)から生産され、内燃機関を動かすためにモーターガソリンと混合されるエチルアルコールの世界的な取引、生産、消費を指します。
世界の燃料エタノール市場は、原料、世代、燃料混合比、エンドユーザー、および地域によってセグメント化されています。原料別では、市場はトウモロコシ、サトウキビ、テンサイ、小麦およびその他の穀物、キャッサバおよびその他のデンプン質作物、セルロース系バイオマスおよびその他の原料にセグメント化されています。世代別では、市場は第一世代エタノール、第二世代(セルロース系)エタノール、先進型およびその他の新興エタノール経路にセグメント化されています。燃料混合比別では、市場はE5、E10、E15、E20、E25~E85、E100およびその他の高エタノール混合比にセグメント化されています。エンドユーザー別では、市場は乗用車、商用車、二輪車・三輪車、その他の輸送用途にセグメント化されています。レポートはまた、主要地域の28カ国における世界の燃料エタノール市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| トウモロコシ |
| サトウキビ |
| テンサイ |
| 小麦およびその他の穀物 |
| キャッサバおよびその他のデンプン質作物 |
| セルロース系バイオマスおよびその他の原料 |
| 第一世代エタノール |
| 第二世代(セルロース系)エタノール |
| 先進型およびその他の新興エタノール経路 |
| E5 |
| E10 |
| E15 |
| E20 |
| E25~E85 |
| E100およびその他の高エタノール混合比 |
| 乗用車 |
| 商用車 |
| 二輪車・三輪車 |
| その他の輸送用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| オランダ | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| フィリピン | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| ケニア | |
| エジプト | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 原料別 | トウモロコシ | |
| サトウキビ | ||
| テンサイ | ||
| 小麦およびその他の穀物 | ||
| キャッサバおよびその他のデンプン質作物 | ||
| セルロース系バイオマスおよびその他の原料 | ||
| 世代別 | 第一世代エタノール | |
| 第二世代(セルロース系)エタノール | ||
| 先進型およびその他の新興エタノール経路 | ||
| 燃料混合比別 | E5 | |
| E10 | ||
| E15 | ||
| E20 | ||
| E25~E85 | ||
| E100およびその他の高エタノール混合比 | ||
| エンドユーザー別 | 乗用車 | |
| 商用車 | ||
| 二輪車・三輪車 | ||
| その他の輸送用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| オランダ | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| フィリピン | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| ケニア | ||
| エジプト | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
燃料エタノールの需要を牽引しているものは何ですか?
国家混合要件、エタノールのオクタン価価値、および低炭素燃料プログラムが需要を支えています。世界全体の金額は2032年までに1,624.5億米ドルに達すると予測されています。
世界のエタノール生産をリードする原料はどれですか?
トウモロコシは2026年の原料別金額の46.3%をリードし、米国の加工能力と副産物収入に支えられています。
第二世代エタノールはなぜより速く成長しているのですか?
非食料バイオマスを使用し土地利用リスクを低減できるため、2032年までCAGR 6.2%で成長すると予測されています。
最も急速に拡大している地域はどこですか?
アジア太平洋地域はインドのE20展開と広域の地域混合プログラムに牽引され、2032年までCAGR 5.7%で成長すると予測されています。
炭素クレジットはエタノール生産者にどのような影響を与えますか?
クレジットは低炭素生産、検証済み原料、および炭素回収に報酬を与え、工場の経済性を改善できます。
エタノール需要に対する主なリスクは何ですか?
電気自動車の普及、ガソリン使用量の減少、食料安全保障への懸念、および高混合比小売インフラの限界が主な制約要因です。