
Tamaño y Participación del Mercado de Etanol Combustible
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 125.89 Mil millones de dólares |
| Tamaño del Mercado (2032) | 162.45 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.23 % |
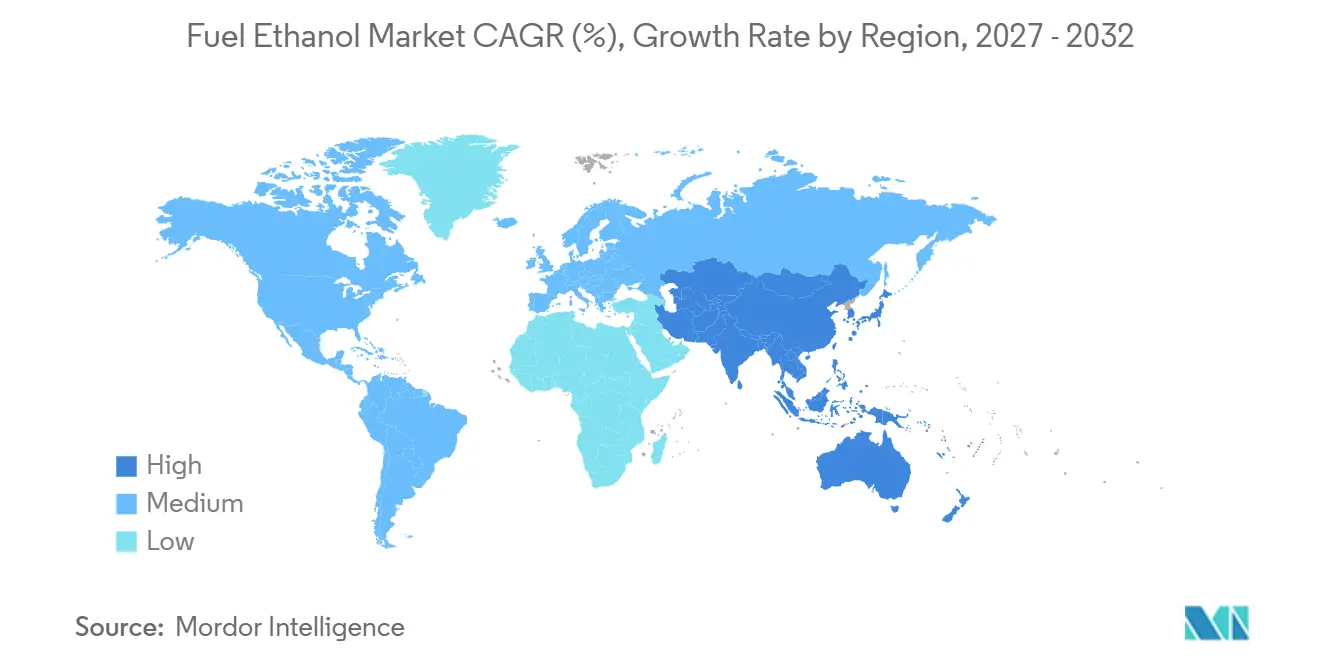
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
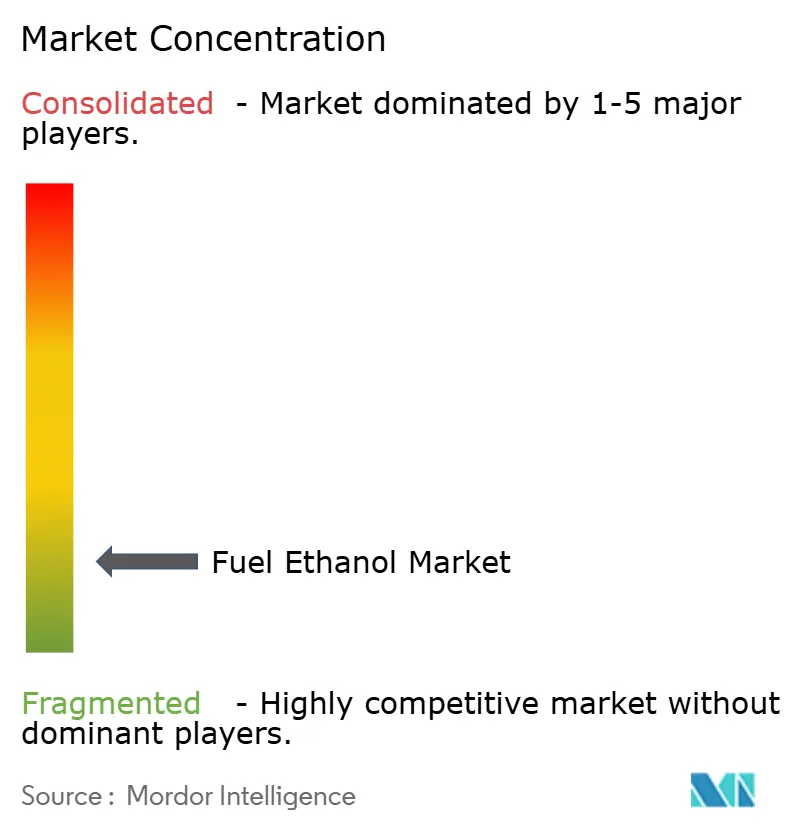
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Etanol Combustible por Mordor Intelligence
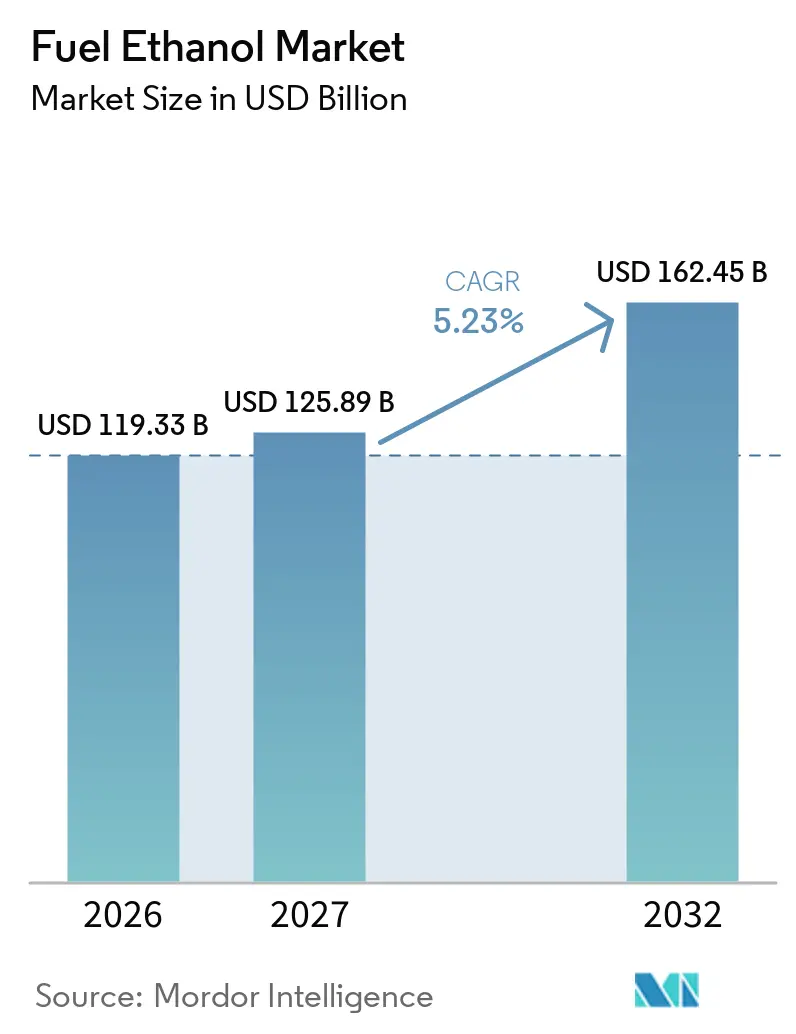
Se espera que el tamaño del Mercado de Etanol Combustible aumente de 119,33 mil millones de USD en 2026 a 125,89 mil millones de USD en 2027 y alcance los 162,45 mil millones de USD para 2032, creciendo a una CAGR del 5,23% durante 2027-2032. Las normas de mezcla obligatoria en más de 60 países proporcionan una base estable para la demanda. India alcanzó su objetivo E20 durante el Año de Suministro de Etanol en curso, mientras que Brasil elevó el requisito de mezcla de etanol anhidro del 27% al 30% a partir del 1 de agosto de 2025.[1] El mercado de etanol combustible también se beneficia del papel del etanol como componente de octanaje cuando las refinerías reducen el contenido aromático de la gasolina. Los créditos de intensidad de carbono y la captura de carbono están desplazando las prioridades competitivas hacia rutas de producción de menores emisiones. La adopción de vehículos eléctricos, las preocupaciones sobre la seguridad alimentaria y los límites en la infraestructura de mezcla minorista siguen siendo restricciones materiales para el mercado de etanol combustible.
Conclusiones Clave del Informe
- Por materia prima, el maíz representó el 46,3% de la participación del mercado de etanol combustible en 2026, mientras que se prevé que la biomasa celulósica y otras materias primas crezcan a una CAGR del 5,9% hasta 2032.
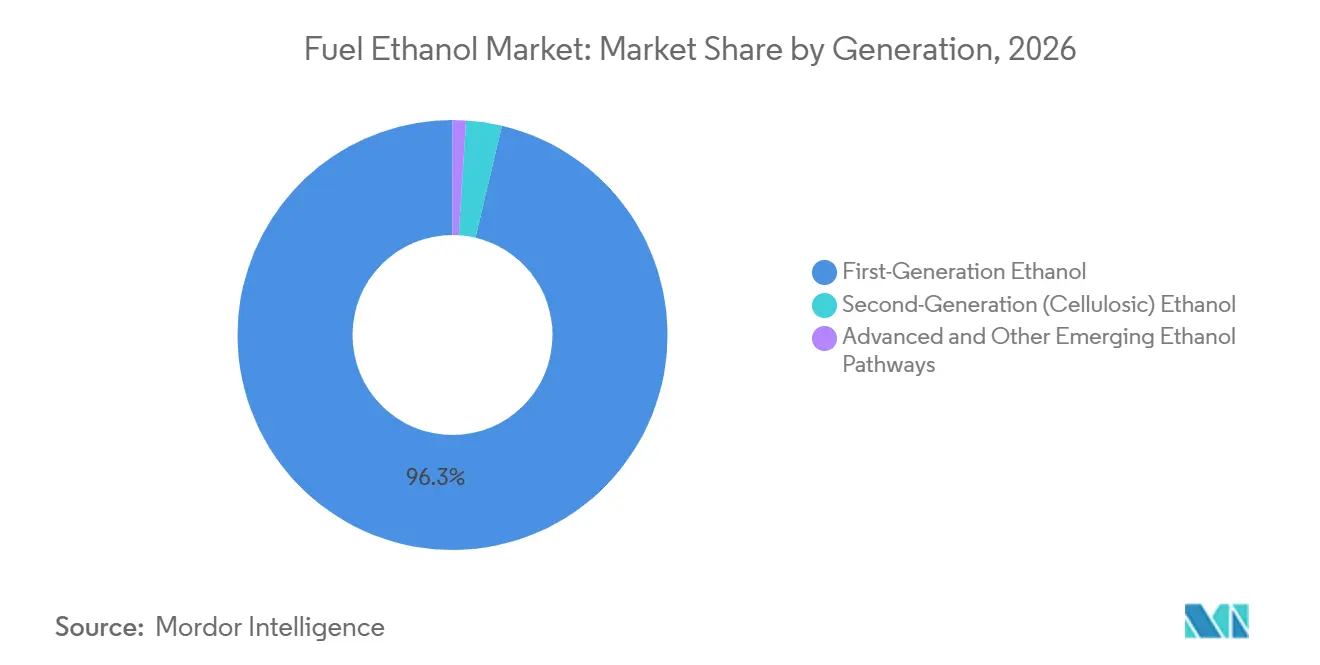
- Por generación, el etanol de primera generación representó el 96,3% del valor global en 2026, mientras que se proyecta que el etanol celulósico de segunda generación crezca a una CAGR del 6,2% hasta 2032.
- Por mezcla de combustible, E10 representó el 46,7% del valor global en 2026, mientras que se prevé que E20 crezca a una CAGR del 5,8% hasta 2032.
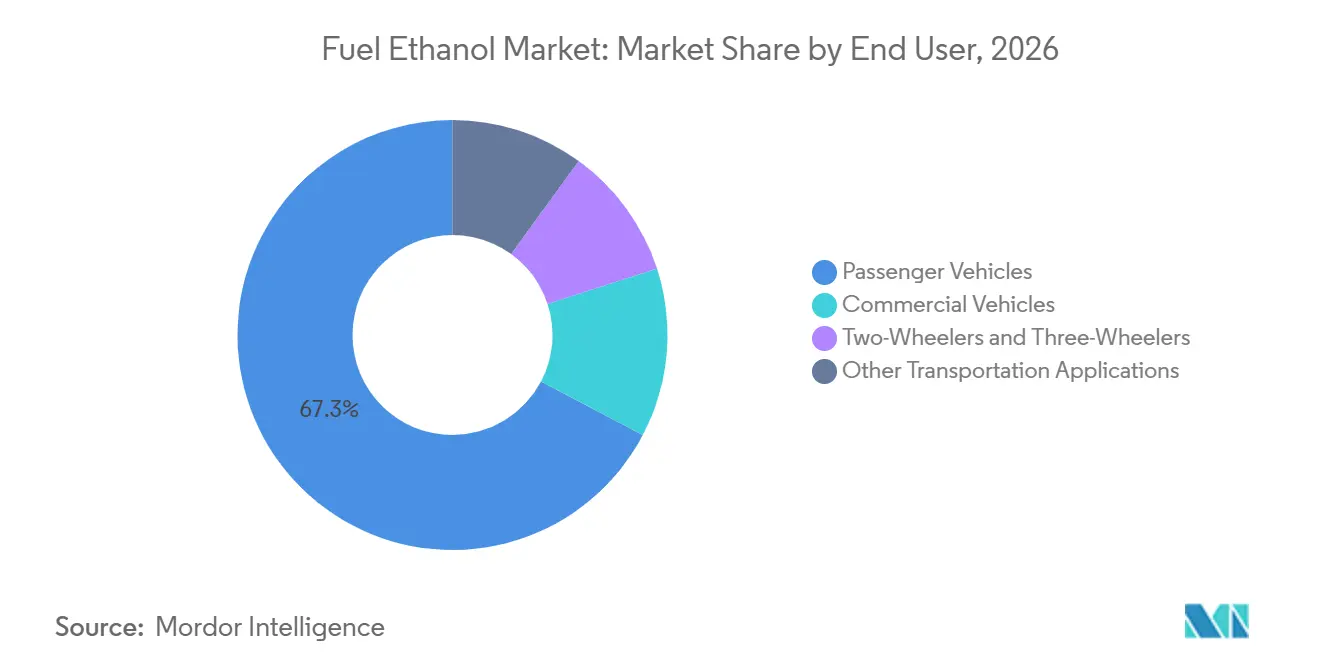
- Por usuario final, los vehículos de pasajeros representaron el 67,3% del valor global en 2026, mientras que se prevé que las motocicletas y los triciclos crezcan a una CAGR del 5,5% hasta 2032.
- Por geografía, América del Norte representó el 47,8% del valor global en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 5,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de Mezcla E10-E20 y Política de Seguridad Energética | +1.8% | Global, liderado por América del Sur, Asia Meridional y Sudoriental | Corto plazo (≤ 2 años) |
| Estándares de Combustibles de Bajo Carbono y Descarbonización de Refinerías | +0.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Ventaja en el Costo de Materias Primas y Monetización de Coproductos | +0.7% | América del Norte y América del Sur | Corto plazo (≤ 2 años) |
| Aumento de la Demanda de Octanaje a Medida que se Reducen los Aromáticos | +0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| La Captura de Dióxido de Carbono de Fermentación Crea una Segunda Fuente de Ingresos | +0.5% | América del Norte, con extensión a Brasil | Mediano plazo (2-4 años) |
| La Trazabilidad de Granos de Menor Carbono Permite Primas en Materias Primas | +0.3% | América del Norte, con ganancias tempranas en Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de Mezcla E10-E20 y Política de Seguridad Energética
Los mandatos soberanos de mezcla siguen siendo el mayor apoyo a la demanda para el mercado de etanol combustible. Las empresas comercializadoras de petróleo de India alcanzaron una mezcla de etanol del 19,97% en octubre de 2025 durante el Año de Suministro de Etanol en curso. El Departamento de Agricultura de los Estados Unidos estimó el consumo de etanol combustible de India en 9,7 mil millones de litros en 2025.[2] Brasil activó su requisito E30 el 1 de agosto de 2025, lo que se esperaba que añadiera más de 1.000 millones de litros de demanda anual. Los productores de etanol de maíz de Brasil abastecieron el mercado interno cuando los ingenios azucareros desplazaron su producción hacia el azúcar durante 2025. La política E10 de Colombia y el programa E5 en expansión de Indonesia añaden fuentes de demanda adicionales en América Latina y el Sudeste Asiático.[3]
Estándares de Bajo Carbono, Economía de Refinerías y Materias Primas Trazables
El Estándar de Combustibles de Bajo Carbono revisado de California entró en vigor en julio de 2025 y elevó el objetivo de reducción de intensidad de carbono para 2030 al 30% desde el 20% respecto a la línea base de 2010.[4] El programa revisado también extiende los parámetros de referencia hasta 2045, lo que proporciona un largo período de planificación para la inversión en combustibles de bajo carbono. Archer Daniels Midland Company (ADM) y Tallgrass inauguraron una instalación de captura de carbono en el complejo de ADM en Columbus, Nebraska, en noviembre de 2025, conectada al oleoducto Trailblazer. Aemetis avanzó en una mejora de recompresión de vapor por valor de 30 millones de USD en su planta de Keyes en octubre de 2025 para reducir el uso de gas natural y la intensidad de carbono. Los registros de granos de bajo carbono pueden crear una prima para las prácticas agrícolas documentadas, como lo demuestran los pagos de Landus a los agricultores de Iowa bajo su programa de cadena de suministro de intensidad de carbono. El acceso a oleoductos y los registros verificados de materias primas se están convirtiendo, por tanto, en requisitos competitivos prácticos en el mercado de etanol combustible.
Aumento de la Demanda de Octanaje y Economía de Coproductos
El mercado de etanol combustible se beneficia de normas de gasolina más estrictas que limitan el uso de compuestos aromáticos para el octanaje. El programa Tier 3 de la Agencia de Protección Ambiental ha limitado el azufre en la gasolina, mientras que el benceno, el tolueno y el xileno siguen siendo motivos de preocupación para la calidad del aire. Las ventas de gasolina premium en los Estados Unidos alcanzaron el 15% del total de ventas de gasolina en 2024, en comparación con menos del 9% en 2008. Un análisis de 2025 estimó el costo del octanaje del etanol en 1,4 centavos de USD por galón de Índice Antidetonante (AKI), en comparación con 6,3 centavos para el octanaje producido en refinerías. Los granos de destilería y el aceite de maíz también reducen los costos netos de materias primas para los productores de etanol de maíz. Estos atributos comerciales respaldan la demanda del mercado de etanol combustible incluso cuando un mandato no es el impulsor inmediato.
Captura de Dióxido de Carbono de Fermentación y Monetización de Créditos
El dióxido de carbono biogénico procedente de la fermentación se trata cada vez más como un coproducto en lugar de un residuo. Aproximadamente el 30% de las biorrefinerías de etanol de molienda en seco de los Estados Unidos capturaron 2,7 millones de toneladas de dióxido de carbono biogénico anualmente a partir de 2024. Gevo reportó 52 millones de USD en ventas de créditos de la Sección 45Z provenientes de su instalación en Dakota del Norte durante 2025. Las plantas conectadas pueden combinar créditos de la Sección 45Z, la Sección 45Q, el Estándar de Combustibles de Bajo Carbono (LCFS) de California y créditos de eliminación de dióxido de carbono donde las normas del programa lo permitan. Green Plains puso en marcha sistemas de captura de carbono en 3 instalaciones de Nebraska durante el cuarto trimestre de 2025. La capacidad restante sin conexiones de captura representa una oportunidad, pero también expone a los productores a una brecha creciente en el valor de intensidad de carbono alcanzable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación de Vehículos Ligeros y Caída de la Demanda de Gasolina | -1.4% | China, Europa, los Estados Unidos y Corea del Sur | Mediano plazo (2-4 años) |
| Debate Alimentos versus Combustible y Escrutinio del Uso del Suelo | -0.6% | India, Indonesia y Europa | Largo plazo (≥ 4 años) |
| Límite de Mezcla E10 y Restricciones de Infraestructura Minorista | -0.5% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Verificación de Intensidad de Carbono y Cuellos de Botella en el Transporte de Dióxido de Carbono | -0.3% | América del Norte, con implicaciones globales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación de Vehículos, Límites de Mezcla y Restricciones de Infraestructura
La adopción de vehículos eléctricos limita el crecimiento a largo plazo del consumo de gasolina y puede reducir la demanda de mezcla de etanol. El consumo de etanol combustible de China cayó un estimado del 11% en 2025 a medida que las ventas de vehículos de nueva energía aumentaron un 48% interanual a principios de 2025. La OCDE-FAO proyectó que la demanda global de gasolina disminuiría un 0,8% anual hasta 2034. Una menor demanda de gasolina de la OCDE-FAO en los mercados maduros puede aumentar la oferta de exportación y ejercer presión sobre los precios regionales del etanol. La disponibilidad minorista de E15 también sigue siendo limitada debido a los requisitos de etiquetado, equipos de almacenamiento y distribución de combustible. El Departamento de Agricultura de los Estados Unidos liberó 537 millones de USD para 543 proyectos de infraestructura de mezclas superiores en 29 estados durante abril de 2025 para abordar parte de esa barrera.
Restricciones de Seguridad Alimentaria, Uso del Suelo y Verificación de Carbono
Las preocupaciones sobre la seguridad alimentaria y el uso del suelo restringen la expansión de las rutas de etanol basadas en cultivos. La propuesta de expansión del etanol de caña de azúcar de Indonesia generó preocupación internacional porque implicaba la tala de una superficie forestal comparable a la de Bélgica. India puede necesitar hasta 8 millones de hectáreas adicionales de cultivo de maíz para 2030 para apoyar su programa E20. La Unión Europea mantiene un límite del 7% para los biocombustibles de cultivos alimentarios que cuentan para los objetivos de transporte. Las declaraciones de intensidad de carbono también requieren datos verificables sobre materias primas, producción y transporte. La capacidad limitada de los oleoductos de dióxido de carbono puede retrasar el acceso a los créditos de secuestro. Estas condiciones refuerzan el argumento a favor de la biomasa celulósica, los residuos agrícolas y las rutas de gas residual en el mercado de etanol combustible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Materia Prima:
El Maíz Mantiene su Escala Mientras las Rutas Celulósicas Ganan TerrenoEl maíz representó el 46,3% del tamaño del mercado de etanol combustible por materia prima en 2026. Su posición refleja la capacidad de procesamiento del Cinturón Maicero de los Estados Unidos, los mercados de materias primas establecidos y los ingresos provenientes de los granos de destilería y el aceite de maíz. El creciente sector de etanol de maíz de Brasil también apoyó el suministro cuando los ingenios azucareros favorecieron el azúcar en 2025. El maíz se ha convertido, por tanto, en un elemento importante en 2 grandes regiones productoras con diferentes ciclos de cultivo. La caña de azúcar sigue siendo la segunda materia prima más importante y tiene una posición sólida en Brasil e India. Su alto rendimiento energético por hectárea respalda su papel donde el suministro de caña y la infraestructura de los ingenios están establecidos. El trigo, la yuca, la remolacha azucarera y otros granos continúan sirviendo a los sistemas de producción regionales en Europa, el Sudeste Asiático y el África Subsahariana. Su uso depende de la disponibilidad local de cultivos, los incentivos políticos y la logística. El mercado de etanol combustible mantiene estos variados sistemas de materias primas porque ningún cultivo único puede satisfacer todas las necesidades regionales en las regiones productoras establecidas y los programas de mezcla emergentes. Esta diversidad también limita la dependencia de un único sistema de suministro agrícola.
Se proyecta que la biomasa celulósica y otras materias primas se expandan a una CAGR del 5,9% hasta 2032. Estos insumos incluyen bagazo de caña de azúcar, residuos agrícolas y otra biomasa no alimentaria. La planta de Andradina de Raízen, respaldada por el Banco Nacional de Desenvolvimento Econômico e Social (BNDES), forma parte de un programa de 6 plantas con el objetivo de alcanzar 440 millones de litros de capacidad celulósica para 2028. Un estudio de 2025 encontró que el bioprocesamiento maduro y consolidado del bagazo de caña de azúcar podría ofrecer un precio mínimo de venta de etanol de 0,48 USD por litro a escala comercial. Las directrices del Departamento de Agricultura de los Estados Unidos sobre cultivos climáticamente inteligentes también definen las expectativas de cadena de custodia para las materias primas de biocombustibles. Los insumos no alimentarios pueden cumplir esos requisitos sin la misma exposición a los precios de los alimentos que las rutas basadas en cultivos. Los productores están dirigiendo cada vez más el capital hacia estas rutas para gestionar el riesgo de uso del suelo. El cambio no desplaza al maíz ni a la caña de azúcar en el corto plazo. Amplía la base de materias primas del mercado de etanol combustible.
Por Generación:
Los Activos Establecidos Apoyan una Construcción Más Rápida de Segunda GeneraciónEl etanol de primera generación representó el 96,3% del valor basado en generación en 2026. Esto refleja décadas de inversión en instalaciones de procesamiento de azúcar, almidón y granos. Las plantas maduras pueden mejorar la economía a través de coproductos y créditos de carbono sin reemplazar su tecnología de producción principal. Valero reportó 117 millones de USD de ingreso operativo de su segmento de etanol en el cuarto trimestre de 2025, en comparación con 20 millones de USD en el cuarto trimestre de 2024. POET adquirió la instalación de Green Plains en Tennessee y anunció una expansión en Shelbyville, Indiana. Los movimientos llevaron a POET a 35 plantas y 3.100 millones de galones de capacidad anual combinada. Las rutas avanzadas, incluida la fermentación de gas utilizando monóxido de carbono y dióxido de carbono industriales, siguen siendo menores en volumen. Su atractivo proviene de calificaciones de intensidad de carbono potencialmente bajas o negativas para las materias primas de gas residual. La industria del etanol combustible tiene, por tanto, una gran base operativa mientras las rutas más nuevas se desarrollan a su alrededor.
Se proyecta que el etanol celulósico de segunda generación crezca a una CAGR del 6,2% hasta 2032. GranBio recibió una subvención de 100 millones de USD del Departamento de Energía de los Estados Unidos y firmó un memorando de entendimiento en julio de 2025 con RYAM para un proyecto de combustible de aviación sostenible celulósico en Georgia. El proyecto utiliza etanol de segunda generación como materia prima intermedia para el combustible de aviación sostenible. GranBio también planeó una transformación de 1.500 millones de BRL de su instalación de Alagoas en la biorefinería Exygen para etanol convencional, emetanol y biometano a partir de residuos de caña de azúcar. Los nuevos proyectos celulósicos se ubican frecuentemente junto a instalaciones de primera generación. Este arreglo comparte logística, manejo de materias primas, servicios públicos y conocimiento operativo. Reduce la carga de construir cadenas de suministro separadas. También vincula el desarrollo comercial de la producción celulósica con los activos que ya sirven al mercado de etanol combustible.
Por Mezcla de Combustible:
E10 Proporciona Volumen Mientras E20 y E15 Amplían la DisponibilidadE10 representó el 46,7% del tamaño del mercado de etanol combustible por mezcla de combustible en 2026. La mezcla sigue anclada por su amplia disponibilidad en los Estados Unidos y su uso en 19 estados miembros de la Unión Europea. E10 es familiar para los minoristas de combustible, las flotas de vehículos y los sistemas de distribución de combustible. Ese uso establecido le otorga una gran base incluso cuando las mezclas superiores obtienen apoyo político. E5 sigue siendo importante en los mercados en etapas iniciales en el Sudeste Asiático, Oriente Medio y África. El etanol hidratado E100 sigue siendo distintivo del sistema de vehículos flex-fuel de Brasil. La Agencia Internacional de Energía informó que el 90% de los automóviles de pasajeros nuevos vendidos en Brasil pueden operar con mezclas que van desde E20 hasta E100. Las opciones de mezcla de combustible reflejan tanto las regulaciones nacionales como los vehículos ya en uso. El mercado de etanol combustible seguirá conteniendo varios estándares de mezcla en lugar de una especificación global única.
Se prevé que E20 se expanda a una CAGR del 5,8% hasta 2032. El Ministerio de Petróleo y Gas Natural de India exigió gasolina RON 95 E20 en todos los estados y territorios de la unión a partir del 1 de abril de 2026. Se espera que el requisito E30 de Brasil ahorre hasta 700 millones de litros de importaciones de gasolina anuales. E15 es el siguiente punto de expansión importante en América del Norte, aunque solo el 3% de las estaciones minoristas de los Estados Unidos lo dispensaban en 2025. La Ley de Etanol para América aborda los requisitos de etiquetado y tanques de almacenamiento subterráneo que han ralentizado la adopción. Las subvenciones para infraestructura de mezclas superiores anunciadas en 2025 también apoyan la conversión de los minoristas. Las mezclas E25-E85 se utilizan en los mercados de vehículos flex-fuel en América del Norte y Brasil. Sus volúmenes siguen vinculados a la flota instalada de vehículos compatibles. Estas mezclas superiores ofrecen al mercado de etanol combustible una ruta hacia el crecimiento de volumen donde los sistemas de vehículos y minoristas pueden apoyarlos.
Por Usuario Final:
Los Vehículos de Pasajeros Lideran Mientras las Motocicletas Añaden CrecimientoLos vehículos de pasajeros representaron el 67,3% del valor del usuario final en 2026. Esto refleja el tamaño de la flota global de vehículos de gasolina y el papel del etanol en los combustibles de carretera estándar. La demanda de vehículos de pasajeros se está desacelerando en las economías donde la adopción de vehículos eléctricos de batería es alta. Los vehículos comerciales forman la segunda categoría de usuario final más grande. Se benefician de los programas de flex-fuel y las políticas de mezclas superiores en Brasil e India. Otros usos de transporte siguen siendo menores, pero las rutas de aviación de alcohol a combustible de aviación están atrayendo inversiones. El Reglamento de Combustibles de Aviación Sostenibles de la Unión Europea exigió una participación mínima del 2% de combustible de aviación sostenible a partir de enero de 2025. El requisito aumenta al 70% para 2050 bajo el reglamento. Estas políticas crean una ruta futura para la conversión de etanol celulósico. El etanol combustible puede, por tanto, servir al transporte por carretera hoy mientras desarrolla el suministro para aplicaciones de aviación.
Se proyecta que las motocicletas y los triciclos crezcan a una CAGR del 5,5% hasta 2032. La flota de 280 millones de motocicletas de India proporciona una gran base potencial para el combustible E20. La información gubernamental indica que los motores ajustados para E20 proporcionan mejor aceleración y un 30% menos de emisiones de carbono que E10 en la comparación indicada. Las mezclas superiores pueden ser más manejables en flotas de motores pequeños que en algunos sistemas de vehículos de pasajeros. India está discutiendo E30 con los fabricantes de automóviles después de establecer E20 como estándar nacional. Indonesia, Vietnam, Tailandia y Filipinas también están expandiendo los programas de etanol para motocicletas por razones de seguridad energética. Los vehículos eléctricos de dos ruedas siguen siendo menos accesibles en muchos mercados de menores ingresos. Esto proporciona una ventana de demanda más larga para los combustibles mezclados con etanol combustible en las flotas de motocicletas regionales. El mercado de etanol combustible no está, por tanto, limitado a los patrones de demanda de automóviles de pasajeros.
Análisis Geográfico
Mercado de Etanol Combustible de América del Norte
América del Norte representó el 47,8% del mercado de etanol combustible en 2026. La posición de la región se sustenta en una gran capacidad de etanol de maíz, una logística consolidada y un sistema de mezcla maduro. La producción de etanol en Estados Unidos alcanzó un récord de 16,4 mil millones de galones en 2025. POET amplió su operación a 35 plantas con una capacidad anual combinada de 3,1 mil millones de galones tras su adquisición en Tennessee. ADM identificó la claridad de la política de biocombustibles en Estados Unidos como un factor clave en sus perspectivas de ganancias para 2026. Las Regulaciones de Combustibles Limpios de Canadá abarcan 12 instalaciones de etanol que producen combustible para uso doméstico y exportaciones. El objetivo de implementación de E10 en México para 2026 abre una demanda incremental dentro del sistema de comercio regional. La captura de carbono en las instalaciones de ADM, Green Plains y Aemetis se está convirtiendo en un punto de diferenciación clave en la producción del mercado de etanol combustible de América del Norte.
Mercado de Etanol Combustible de América del Sur
América del Sur combina una base de etanol madura con inversiones activas en mezclas más altas y producción celulósica. El requisito E30 de Brasil ha estado vigente desde agosto de 2025 y se espera que reduzca las importaciones anuales de gasolina en hasta 700 millones de litros. Copersucar añadió 9 millones de toneladas de capacidad de procesamiento de caña de azúcar mediante adquisiciones de activos de Raízen en septiembre de 2025. Raízen planea 440 millones de litros de capacidad celulósica para 2028 a través de su programa de etanol de segunda generación (E2G) de 6 plantas. Los ingenios operados por Copersucar, Raízen y bp bioenergy se orientaron hacia el etanol en octubre de 2025, cuando el etanol resultó más favorable que el azúcar. RenovaBio y la Ley de Combustibles del Futuro respaldan la inversión en descarbonización. Los requisitos E12 de Argentina, E10 de Colombia y E30 de Paraguay añaden anclas de demanda regional.
Mercado de Etanol Combustible de Asia-Pacífico y EMEA
Se prevé que Asia-Pacífico crezca a una CAGR del 5,7% hasta 2032. La producción de etanol combustible de India alcanzó un estimado de 10,5 mil millones de litros en 2025, un 46% por encima del nivel de 2024, y el E20 estaba disponible en 18.000 puntos de venta minorista. India estableció el RON 95 E20 como estándar nacional de gasolina a partir de abril de 2026. Japón planea E10 para 2030 y E20 para 2040, mientras que Tailandia utiliza E10 con opciones E20 y E85. Europa limita los volúmenes de biocombustibles de cultivos alimentarios, pero apoya los biocombustibles avanzados, incluidas las vías de etanol a combustible de aviación. Los programas de Oriente Medio y África se encuentran en etapas tempranas, con Sudáfrica en E2 y Kenia en E10, mientras que Egipto, Nigeria y Arabia Saudita cuentan con mandatos o actividad piloto.
Panorama Competitivo
El mercado de etanol combustible está fragmentado entre los mayores productores y sigue fragmentado en instalaciones más pequeñas. POET y Valero tienen escala de producción y redes logísticas que los productores más pequeños no pueden igualar fácilmente. Raízen y Copersucar siguen siendo importantes en la producción, el comercio y la logística brasileños. Green Plains vendió su planta de Tennessee a POET por 190 millones de USD durante 2025. Utilizó la transacción para eliminar deuda subordinada y apoyar la inversión en captura de carbono en 3 sitios de Nebraska. Esto demuestra un cambio de la expansión de volumen hacia la mejora del valor por galón. Las ventas de créditos de la Sección 45Z de Gevo por 52 millones de USD en 2025 muestran el beneficio potencial del secuestro en planta y el abastecimiento de materias primas de menor carbono. El ingreso operativo de etanol reportado por Valero aumentó de 20 millones de USD en el cuarto trimestre de 2024 a 117 millones de USD en el cuarto trimestre de 2025.
Los registros verificados de materias primas se están convirtiendo en un activo competitivo valioso en el mercado de etanol combustible. Landus pagó 420.000 USD en primas a más de 40 agricultores de Iowa durante 2024 por granos de bajo carbono documentados. Ese modelo conecta las prácticas agrícolas con los programas de intensidad de carbono del combustible. Los registros de datos deben construirse a lo largo de múltiples temporadas de cultivo, lo que puede hacer que el suministro verificado sea más difícil de reproducir rápidamente. Los proveedores de enzimas también buscan un papel en la reducción de los costos de conversión celulósica. Esto aumenta la importancia de la tecnología de procesos para los productores que van más allá de los insumos convencionales. El enfoque de fermentación de gas de LanzaTech convierte el monóxido de carbono y el dióxido de carbono industriales en etanol sin materias primas agrícolas. Tales rutas evitan los problemas de uso del suelo y seguridad alimentaria asociados a las rutas basadas en cultivos.
La competencia está siendo moldeada cada vez más por el acceso a la captura de carbono, las materias primas verificadas y los activos de fabricación flexibles. La instalación de Columbus de Archer Daniels Midland Company (ADM) y el oleoducto Trailblazer ofrecen a los productores participantes una ruta hacia el almacenamiento permanente de dióxido de carbono. Aemetis está mejorando el perfil de carbono de una planta existente en lugar de construir un nuevo sitio. Raízen está expandiendo una red celulósica junto a sus operaciones establecidas de caña de azúcar. Estas estrategias persiguen una menor intensidad de carbono, utilizan la infraestructura existente y diversifican los ingresos. No se proporcionó una participación de mercado combinada para las empresas más grandes, por lo que el registro no admite una puntuación de concentración numérica basada en los criterios requeridos. El mercado de etanol combustible sigue siendo liderado por grandes operadores regionales mientras muchos productores más pequeños compiten por debajo de ese nivel.
Líderes de la Industria del Etanol Combustible
-
POET LLC
-
Valero Energy Corporation
-
Raízen S.A.
-
Green Plains Inc.
-
Archer Daniels Midland Company (ADM)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Etanol Combustible Empresas cubiertas en este informe
- Aemetis, Inc.
- Alto Ingredients, Inc.
- Archer Daniels Midland Company (ADM)
- Cargill, Incorporated
- China National Cereals, Oils and Foodstuffs Corporation (COFCO)
- China Petrochemical Corporation (Sinopec)
- Copersucar
- CropEnergies AG
- Gevo, Inc.
- GranBio Investimentos S.A.
- Green Plains Inc.
- LanzaTech Global, Inc.
- Novonesis A/S
- Pannonia Bio Zrt.
- POET LLC
- Praj Industries Limited
- Raízen S.A.
- SEKAB BioFuels and Chemicals AB
- Tereos S.A.
- The Andersons, Inc.
- Valero Energy Corporation
- White Energy Company Limited
Desarrollos recientes de la industria en Mercado de Etanol Combustible
- Enero de 2026: POET anunció la duplicación de POET Bioprocessing, Shelbyville, Indiana, de 98 millones a 193 millones de galones de bioetanol anuales, duplicando también la producción de granos de destilería y aceite de maíz y añadiendo 20 puestos de trabajo a tiempo completo en anticipación al crecimiento de la demanda de E15.
- Noviembre de 2025: Archer Daniels Midland Company (ADM) y Tallgrass inauguraron la mayor instalación de captura de carbono de bioetanol del mundo en el complejo de ADM en Columbus, Nebraska, conectada al oleoducto Trailblazer reconvertido desde gas natural, un ramal de 400 millas capaz de transportar más de 10 millones de toneladas de dióxido de carbono anuales para almacenamiento subterráneo permanente.
- Octubre de 2025: Aemetis avanzó en una mejora de recompresión mecánica de vapor de 30 millones de USD en su planta de etanol de Keyes, California, utilizando equipos de Praj Industries, proyectada para reducir el consumo de gas natural en un 80%, disminuir la intensidad de carbono en dos dígitos y generar 32 millones de USD en flujo de caja anual incremental a través de créditos del Estándar de Combustibles de Bajo Carbono (LCFS) e incentivos 45Z.
- Septiembre de 2025: Green Plains completó la venta de su planta de Obion, Tennessee, a POET por 190 millones de USD, eliminando la deuda mezzanine subordinada y fortaleciendo la liquidez para la inversión en captura de carbono. POET simultáneamente expandió su presencia en los Estados Unidos a 35 instalaciones con 3.100 millones de galones de capacidad combinada.
Alcance del Informe del Mercado Global de Etanol Combustible
El mercado de etanol combustible se refiere al comercio, la producción y el consumo global de alcohol etílico producido a partir de biomasa (como maíz, caña de azúcar, trigo y residuos agrícolas) y mezclado con gasolina para motores de combustión interna.
El mercado global de etanol combustible está segmentado por materia prima, generación, mezcla de combustible, usuario final y geografía. Por materia prima, el mercado está segmentado en maíz, caña de azúcar, remolacha azucarera, trigo y otros granos, yuca y otros cultivos feculentos, y biomasa celulósica y otras materias primas. Por generación, el mercado está segmentado en etanol de primera generación, etanol de segunda generación (celulósico) y rutas de etanol avanzadas y otras emergentes. Por mezcla de combustible, el mercado está segmentado en E5, E10, E15, E20, E25–E85 y E100 y otras mezclas de alto contenido de etanol. Por usuario final, el mercado está segmentado en vehículos de pasajeros, vehículos comerciales, motocicletas y triciclos, y otras aplicaciones de transporte. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de etanol combustible en 28 países de las regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Maíz |
| Caña de Azúcar |
| Remolacha Azucarera |
| Trigo y Otros Granos |
| Yuca y Otros Cultivos Feculentos |
| Biomasa Celulósica y Otras Materias Primas |
| Etanol de Primera Generación |
| Etanol de Segunda Generación (Celulósico) |
| Rutas de Etanol Avanzadas y Otras Emergentes |
| E5 |
| E10 |
| E15 |
| E20 |
| E25–E85 |
| E100 y Otras Mezclas de Alto Contenido de Etanol |
| Vehículos de Pasajeros |
| Vehículos Comerciales |
| Motocicletas y Triciclos |
| Otras Aplicaciones de Transporte |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Malasia | |
| Tailandia | |
| Filipinas | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Kenia | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Materia Prima | Maíz | |
| Caña de Azúcar | ||
| Remolacha Azucarera | ||
| Trigo y Otros Granos | ||
| Yuca y Otros Cultivos Feculentos | ||
| Biomasa Celulósica y Otras Materias Primas | ||
| Por Generación | Etanol de Primera Generación | |
| Etanol de Segunda Generación (Celulósico) | ||
| Rutas de Etanol Avanzadas y Otras Emergentes | ||
| Por Mezcla de Combustible | E5 | |
| E10 | ||
| E15 | ||
| E20 | ||
| E25–E85 | ||
| E100 y Otras Mezclas de Alto Contenido de Etanol | ||
| Por Usuario Final | Vehículos de Pasajeros | |
| Vehículos Comerciales | ||
| Motocicletas y Triciclos | ||
| Otras Aplicaciones de Transporte | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Tailandia | ||
| Filipinas | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Kenia | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de etanol combustible?
Los requisitos nacionales de mezcla, el valor de octanaje del etanol y los programas de combustibles de bajo carbono respaldan la demanda. Se prevé que el valor global alcance los 162,45 mil millones de USD para 2032.
¿Qué materia prima lidera la producción global de etanol?
El maíz lideró con el 46,3% del valor de materias primas en 2026, respaldado por la capacidad de procesamiento de los Estados Unidos y los ingresos por coproductos.
¿Por qué el etanol de segunda generación crece más rápido?
Se prevé que crezca a una CAGR del 6,2% hasta 2032 porque utiliza biomasa no alimentaria y puede reducir la exposición al uso del suelo.
¿Qué región se expande más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 5,7% hasta 2032, liderado por el despliegue de E20 en India y los programas de mezcla regionales más amplios.
¿Cómo afectan los créditos de carbono a los productores de etanol?
Los créditos pueden recompensar la producción de bajo carbono, las materias primas verificadas y la captura de carbono, lo que puede mejorar la economía de las plantas.
¿Cuáles son los principales riesgos para la demanda de etanol?
La adopción de vehículos eléctricos, la caída del consumo de gasolina, las preocupaciones sobre la seguridad alimentaria y la infraestructura minorista limitada para mezclas superiores son las principales restricciones.