
Kraftstoffethanol-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
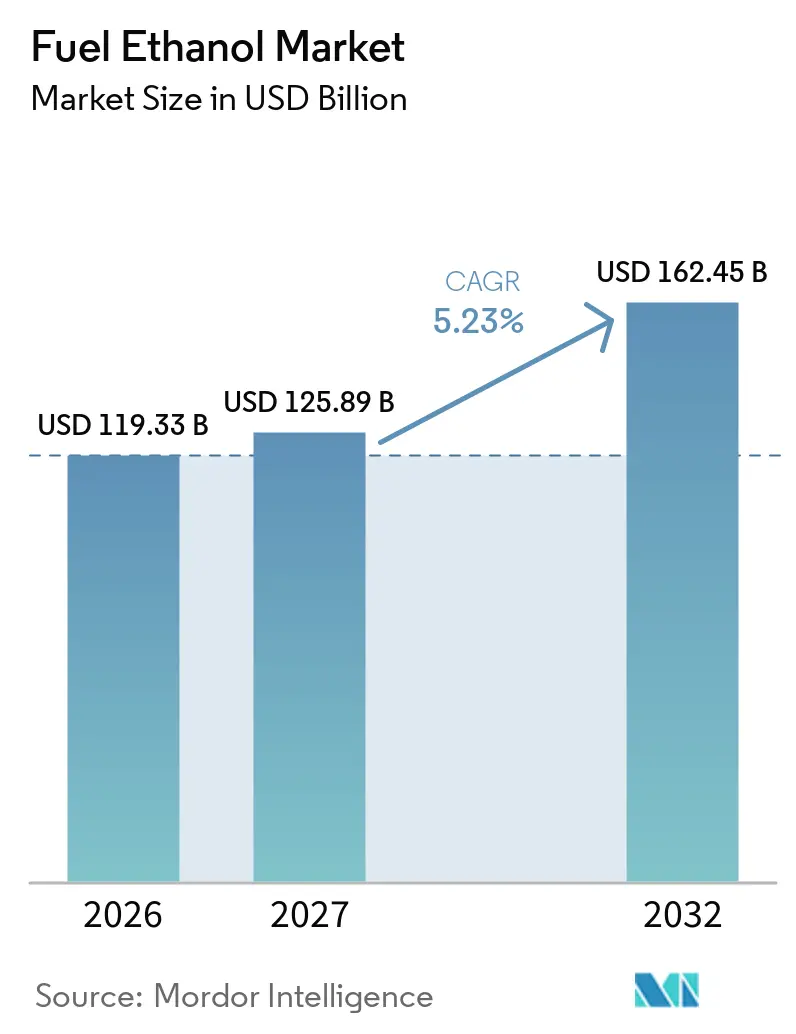
| Marktgröße (2027) | 125.89 Milliarden US-Dollar |
| Marktgröße (2032) | 162.45 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kraftstoffethanol-Marktanalyse von Mordor Intelligence
Die Größe des Kraftstoffethanol-Marktes wird voraussichtlich von 119,33 Milliarden USD im Jahr 2026 auf 125,89 Milliarden USD im Jahr 2027 steigen und bis 2032 162,45 Milliarden USD erreichen, mit einem CAGR von 5,23 % über den Zeitraum 2027–2032. Verbindliche Beimischungsvorschriften in mehr als 60 Ländern bilden eine stabile Nachfragebasis. Indien erreichte sein E20-Ziel im laufenden Ethanol-Versorgungsjahr, während Brasilien die Beimischungsanforderung für wasserfreies Ethanol ab dem 1. August 2025 von 27 % auf 30 % anhob.[1] Der Kraftstoffethanol-Markt profitiert zudem von der Rolle des Ethanols als Oktankomponente, wenn Raffinerien den Aromatengehalt in Benzin reduzieren. Kohlenstoffintensitätsgutschriften und Kohlenstoffabscheidung verlagern die Wettbewerbsprioritäten hin zu emissionsärmeren Produktionswegen. Die Verbreitung von Elektrofahrzeugen, Ernährungssicherheitsbedenken und Einschränkungen bei der Einzelhandelsinfrastruktur für Kraftstoffmischungen bleiben wesentliche Einschränkungen für den Kraftstoffethanol-Markt.
Wesentliche Erkenntnisse des Berichts
- Nach Rohstoff hielt Mais im Jahr 2026 einen Anteil von 46,3 % am Kraftstoffethanol-Markt, während Zellulosemasse und andere Rohstoffe bis 2032 voraussichtlich mit einem CAGR von 5,9 % wachsen werden.
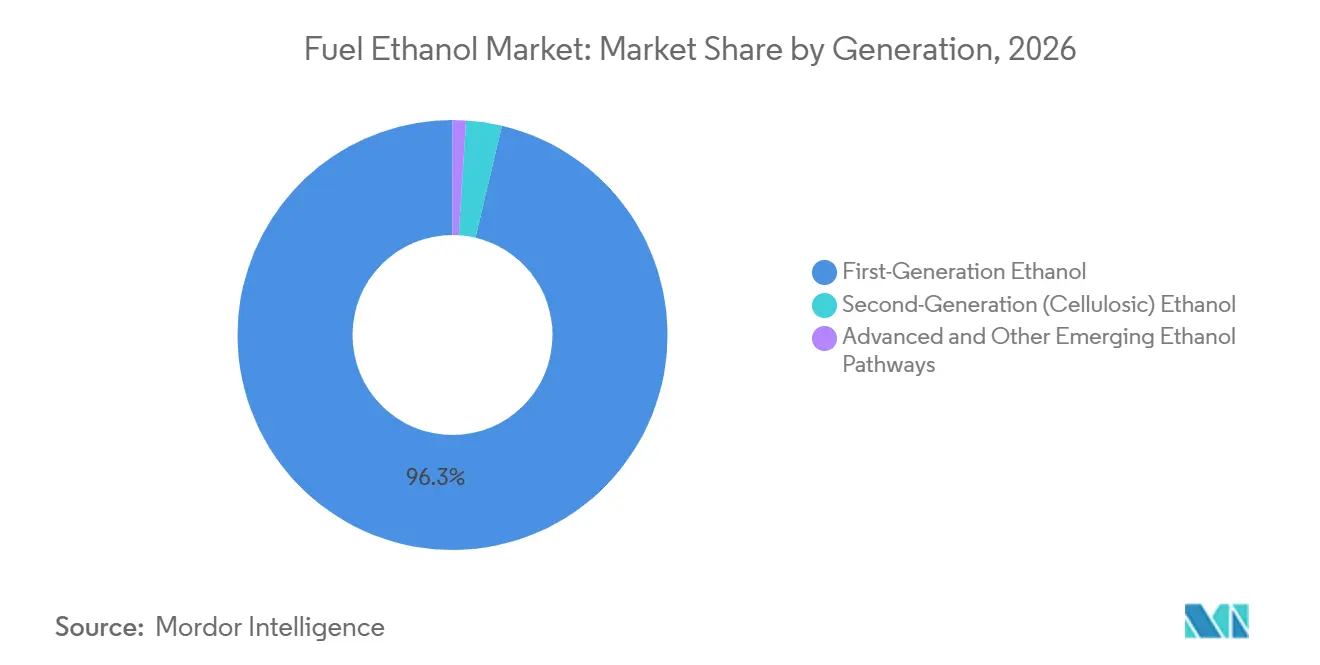
- Nach Generation entfiel auf Ethanol der ersten Generation im Jahr 2026 ein Anteil von 96,3 % am globalen Wert, während Zellulose-Ethanol der zweiten Generation bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen wird.
- Nach Kraftstoffmischung hielt E10 im Jahr 2026 einen Anteil von 46,7 % am globalen Wert, während E20 bis 2032 voraussichtlich mit einem CAGR von 5,8 % wachsen wird.
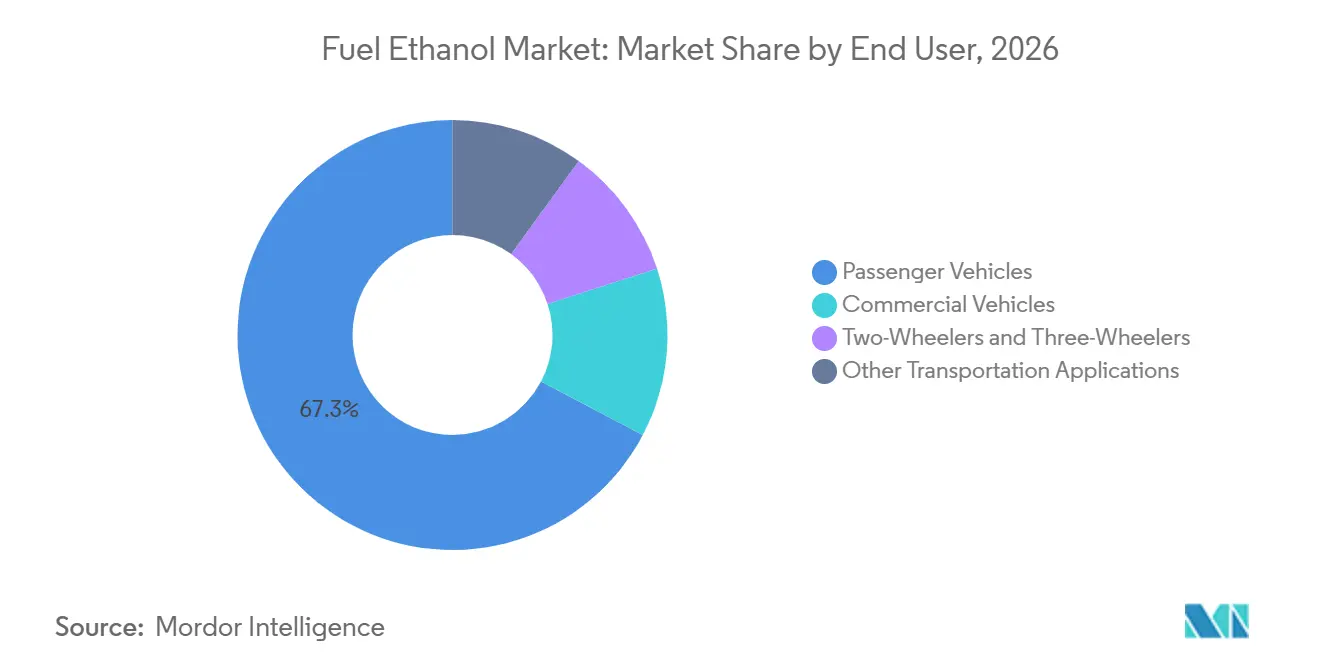
- Nach Endverbraucher entfielen auf Personenkraftwagen im Jahr 2026 67,3 % des globalen Wertes, während Zwei- und Dreiräder bis 2032 voraussichtlich mit einem CAGR von 5,5 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 47,8 % am globalen Wert, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 5,7 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E10-E20-Beimischungsvorschriften und energiepolitische Sicherheitsmaßnahmen | +1.8% | Global, angeführt von Südamerika, Süd- und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Kraftstoffstandards für kohlenstoffarme Kraftstoffe und Dekarbonisierung von Raffinerien | +0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Rohstoffkostenvorteil und Vermarktung von Nebenprodukten | +0.7% | Nordamerika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Steigende Oktannachfrage bei Reduzierung von Aromaten | +0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Abscheidung von Fermentations-Kohlendioxid schafft einen zweiten Einnahmestrom | +0.5% | Nordamerika, mit Ausstrahlungseffekten auf Brasilien | Mittelfristig (2–4 Jahre) |
| Rückverfolgbarkeit kohlenstoffarmer Getreidesorten ermöglicht Rohstoffprämien | +0.3% | Nordamerika, mit frühen Gewinnen in Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E10-E20-Beimischungsvorschriften und energiepolitische Sicherheitsmaßnahmen
Staatliche Beimischungsvorschriften bleiben die stärkste Nachfragestütze für den Kraftstoffethanol-Markt. Indiens Ölvermarktungsunternehmen erreichten im Oktober 2025 im laufenden Ethanol-Versorgungsjahr eine Ethanolbeimischung von 19,97 %. Das US-Landwirtschaftsministerium schätzte den indischen Kraftstoffethanolverbrauch für 2025 auf 9,7 Milliarden Liter.[2] Brasilien aktivierte seine E30-Anforderung am 1. August 2025, was voraussichtlich mehr als 1 Milliarde Liter zusätzliche Jahresnachfrage generieren wird. Brasiliens Maisethanol-Produzenten versorgten den Inlandsmarkt, als Zuckerrohr-Mühlen ihre Produktion 2025 auf Zucker umstellten. Kolumbiens E10-Politik und Indonesiens wachsendes E5-Programm schaffen weitere Nachfragequellen in Lateinamerika und Südostasien.[3]
Kohlenstoffarme Standards, Raffineriewirtschaft und rückverfolgbare Rohstoffe
Kaliforniens überarbeiteter Standard für kohlenstoffarme Kraftstoffe trat im Juli 2025 in Kraft und erhöhte das Ziel zur Reduzierung der Kohlenstoffintensität bis 2030 von 20 % auf 30 % gegenüber dem Basiswert von 2010.[4] Das überarbeitete Programm verlängert die Benchmarks zudem bis 2045, was einen langen Planungszeitraum für Investitionen in kohlenstoffarme Kraftstoffe bietet. ADM und Tallgrass eröffneten im November 2025 eine Kohlenstoffabscheideanlage am ADM-Komplex in Columbus, Nebraska, die an die Trailblazer-Pipeline angeschlossen ist. Aemetis trieb im Oktober 2025 ein Upgrade zur Dampfrekompression im Wert von 30 Millionen USD in seiner Anlage in Keyes voran, um den Erdgasverbrauch und die Kohlenstoffintensität zu senken. Kohlenstoffarme Getreidedatensätze können eine Prämie für dokumentierte landwirtschaftliche Praktiken schaffen, wie die Zahlungen von Landus an Landwirte in Iowa im Rahmen seines Programms zur kohlenstoffintensiven Lieferkette zeigen. Pipeline-Zugang und verifizierte Rohstoffdatensätze werden daher zu praktischen Wettbewerbsanforderungen im Kraftstoffethanol-Markt.
Steigende Oktannachfrage und Nebenproduktökonomie
Der Kraftstoffethanol-Markt profitiert von strengeren Benzinvorschriften, die den Einsatz aromatischer Verbindungen für Oktan einschränken. Das Tier-3-Programm der US-Umweltschutzbehörde hat den Schwefelgehalt in Benzin begrenzt, während Benzol, Toluol und Xylol weiterhin Luftqualitätsbedenken darstellen. Der Anteil von US-Premiumbenzinverkäufen am gesamten Benzinabsatz erreichte 2024 15 %, verglichen mit weniger als 9 % im Jahr 2008. Eine Analyse aus dem Jahr 2025 schätzte die Kosten für Ethanol-Oktan auf 1,4 US-Cent pro Anti-Klopf-Index (AKI)-Gallone, verglichen mit 6,3 US-Cent für raffinerieproduzierten Oktan. Destillationsschlempe und Maisöl senken zudem die Nettorohstoffkosten für Maisethanol-Produzenten. Diese kommerziellen Eigenschaften stützen die Nachfrage im Kraftstoffethanol-Markt, auch wenn ein Mandat nicht der unmittelbare Treiber ist.
Abscheidung von Fermentations-Kohlendioxid und Vermarktung von Gutschriften
Biogenes Kohlendioxid aus der Fermentation wird zunehmend als Nebenprodukt und nicht als Abfallstrom behandelt. Rund 30 % der US-amerikanischen Trockenmahlethanol-Bioraffinerien schieden bis 2024 jährlich 2,7 Millionen Tonnen biogenes Kohlendioxid ab. Gevo meldete 2025 Verkäufe von Section-45Z-Gutschriften in Höhe von 52 Millionen USD aus seiner Anlage in North Dakota. Angeschlossene Anlagen können Section 45Z, Section 45Q, den kalifornischen Standard für kohlenstoffarme Kraftstoffe (LCFS) und Gutschriften für die Kohlendioxidentfernung kombinieren, sofern die Programmregeln dies erlauben. Green Plains nahm im vierten Quartal 2025 Kohlenstoffabscheidesysteme an 3 Standorten in Nebraska in Betrieb. Die verbleibende Kapazität ohne Abscheideanbindungen stellt eine Chance dar, setzt die Produzenten jedoch auch einer wachsenden Lücke beim erzielbaren Kohlenstoffintensitätswert aus.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung von Leichtfahrzeugen und sinkende Benzinnachfrage | -1.4% | China, Europa, die Vereinigten Staaten und Südkorea | Mittelfristig (2–4 Jahre) |
| Nahrungsmittel versus Kraftstoff und Überprüfung der Landnutzung | -0.6% | Indien, Indonesien und Europa | Langfristig (≥ 4 Jahre) |
| E10-Beimischungsgrenze und Einschränkungen der Einzelhandelsinfrastruktur | -0.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Überprüfung der Kohlenstoffintensität und Engpässe beim Kohlendioxidtransport | -0.3% | Nordamerika, mit globalen Auswirkungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung von Fahrzeugen, Beimischungsgrenzen und Infrastruktureinschränkungen
Die Verbreitung von Elektrofahrzeugen begrenzt das langfristige Wachstum des Benzinverbrauchs und kann die Nachfrage nach Ethanolbeimischungen verringern. Chinas Kraftstoffethanolverbrauch sank 2025 schätzungsweise um 11 %, während die Verkäufe von Fahrzeugen mit neuen Antriebsformen Anfang 2025 im Jahresvergleich um 48 % stiegen. Die OECD-FAO prognostizierte einen jährlichen Rückgang der globalen Benzinnachfrage um 0,8 % bis 2034. Eine geringere Benzinnachfrage in reifen Märkten kann das Exportangebot erhöhen und Druck auf die regionalen Ethanolpreise ausüben. Die Verfügbarkeit von E15 im Einzelhandel bleibt aufgrund von Anforderungen an Kennzeichnung, Lagerausrüstung und Kraftstoffverteilung begrenzt. Das US-Landwirtschaftsministerium stellte im April 2025 537 Millionen USD für 543 Infrastrukturprojekte für höhere Beimischungen in 29 Bundesstaaten bereit, um einen Teil dieser Hürde zu überwinden.
Ernährungssicherheit, Landnutzung und Einschränkungen bei der Kohlenstoffintensitätsverifizierung
Ernährungssicherheits- und Landnutzungsbedenken schränken die Ausweitung anbaubasierter Ethanolpfade ein. Indonesiens geplante Ausweitung der Zuckerrohr-Ethanolproduktion rief internationale Bedenken hervor, da sie die Rodung einer Waldfläche vergleichbar mit Belgien umfasste. Indien könnte bis 2030 bis zu 8 Millionen zusätzliche Hektar Maisanbau benötigen, um sein E20-Programm zu unterstützen. Die Europäische Union hält eine 7-%-Obergrenze für Biokraftstoffe aus Nahrungsmittelpflanzen aufrecht, die auf Transportziele angerechnet werden. Kohlenstoffintensitätsansprüche erfordern zudem verifizierbare Rohstoff-, Produktions- und Transportdaten. Begrenzte Kohlendioxid-Pipeline-Kapazität kann den Zugang zu Sequestrierungsgutschriften verzögern. Diese Bedingungen stärken die Argumentation für Zellulosemasse, landwirtschaftliche Reststoffe und Abgaswege im Kraftstoffethanol-Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohstoff:
Mais behält seine Größenordnung, während Zellulosepfade an Bedeutung gewinnenMais hielt 2026 einen Anteil von 46,3 % an der Kraftstoffethanol-Marktgröße nach Rohstoff. Seine Position spiegelt die Verarbeitungskapazität im US-amerikanischen Corn Belt, etablierte Rohstoffmärkte und Einnahmen aus Destillationsschlempe und Maisöl wider. Brasiliens wachsender Maisethanol-Sektor unterstützte auch das Angebot, als Zuckerrohr-Mühlen 2025 die Produktion zugunsten von Zucker verlagerten. Mais ist daher in 2 großen Produktionsregionen mit unterschiedlichen Erntzyklen wichtig geworden. Zuckerrohr bleibt der zweitgrößte Rohstoff und hat eine starke Position in Brasilien und Indien. Sein hoher Energieertrag pro Hektar unterstützt seine Rolle dort, wo Rohrzuckerversorgung und Mühleninfrastruktur etabliert sind. Weizen, Maniok, Zuckerrüben und andere Getreidesorten bedienen weiterhin regionale Produktionssysteme in Europa, Südostasien und dem subsaharischen Afrika. Ihre Verwendung hängt von der lokalen Ernteverfügbarkeit, politischen Anreizen und der Logistik ab. Der Kraftstoffethanol-Markt behält diese vielfältigen Rohstoffsysteme bei, da keine einzelne Kulturpflanze jeden regionalen Bedarf in etablierten Produktionsregionen und aufstrebenden Beimischungsprogrammen decken kann. Diese Vielfalt begrenzt auch die Abhängigkeit von einem einzigen landwirtschaftlichen Versorgungssystem.
Zellulosemasse und andere Rohstoffe werden voraussichtlich bis 2032 mit einem CAGR von 5,9 % wachsen. Zu diesen Inputs gehören Zuckerrohr-Bagasse, landwirtschaftliche Reststoffe und andere nicht-nahrungsmittelbasierte Biomasse. Raízens durch die Nationale Entwicklungsbank für Wirtschaft und Soziales (BNDES) unterstützte Anlage in Andradina ist Teil eines 6-Anlagen-Programms mit dem Ziel einer Zellulosekapazität von 440 Millionen Litern bis 2028. Eine Studie aus dem Jahr 2025 ergab, dass eine ausgereifte, konsolidierte Bioverarbeitung von Zuckerrohr-Bagasse im kommerziellen Maßstab einen Mindestverkaufspreis für Ethanol von 0,48 USD pro Liter erzielen könnte. Die Klimaschutz-Anbaurichtlinien des US-Landwirtschaftsministeriums definieren auch Anforderungen an die Rückverfolgbarkeit für Biokraftstoff-Rohstoffe. Nicht-nahrungsmittelbasierte Inputs können diese Anforderungen erfüllen, ohne dem gleichen Nahrungsmittelpreisrisiko wie anbaubasierte Pfade ausgesetzt zu sein. Produzenten lenken zunehmend Kapital in diese Pfade, um das Landnutzungsrisiko zu steuern. Die Verschiebung verdrängt Mais oder Zuckerrohr kurzfristig nicht. Sie verbreitert die Rohstoffbasis des Kraftstoffethanol-Marktes.
Nach Generation:
Etablierte Anlagen unterstützen einen schnelleren Ausbau der zweiten GenerationEthanol der ersten Generation machte 2026 96,3 % des generationsbasierten Wertes aus. Dies spiegelt jahrzehntelange Investitionen in Zucker-, Stärke- und Getreideverarbeitungsanlagen wider. Ausgereifte Anlagen können ihre Wirtschaftlichkeit durch Nebenprodukte und Kohlenstoffgutschriften verbessern, ohne ihre Kernproduktionstechnologie zu ersetzen. Valero meldete im vierten Quartal 2025 ein Betriebsergebnis von 117 Millionen USD aus seinem Ethanol-Segment, verglichen mit 20 Millionen USD im vierten Quartal 2024. POET erwarb die Anlage von Green Plains in Tennessee und kündigte eine Erweiterung in Shelbyville, Indiana, an. Die Schritte brachten POET auf 35 Anlagen und eine kombinierte Jahreskapazität von 3,1 Milliarden Gallonen. Fortgeschrittene Pfade, einschließlich Gasfermentation mit industriellem Kohlenmonoxid und Kohlendioxid, bleiben volumenmäßig kleiner. Ihr Reiz liegt in potenziell niedrigen oder negativen Kohlenstoffintensitätswerten für Abgasrohstoffe. Die Kraftstoffethanol-Branche verfügt daher über eine große Betriebsbasis, während sich neuere Wege um sie herum entwickeln.
Zellulose-Ethanol der zweiten Generation wird voraussichtlich bis 2032 mit einem CAGR von 6,2 % wachsen. GranBio erhielt einen Zuschuss des US-Energieministeriums in Höhe von 100 Millionen USD und unterzeichnete im Juli 2025 ein Memorandum mit RYAM für ein Projekt zur Herstellung von nachhaltigem Zellulose-Flugkraftstoff in Georgia. Das Projekt verwendet Ethanol der zweiten Generation als Zwischenrohstoff für nachhaltigen Flugkraftstoff. GranBio plante zudem eine Umwandlung seiner Anlage in Alagoas im Wert von 1,5 Milliarden BRL in die Exygen-Bioraffinerie für konventionelles Ethanol, eMethanol und Biomethan aus Zuckerrohr-Reststoffen. Neue Zelluloseprojekte befinden sich häufig neben Anlagen der ersten Generation. Diese Anordnung teilt Logistik, Rohstoffhandling, Versorgungseinrichtungen und Betriebswissen. Sie senkt den Aufwand für den Aufbau separater Lieferketten. Sie verknüpft auch die kommerzielle Entwicklung der Zelluloseproduktion mit den Anlagen, die bereits den Kraftstoffethanol-Markt bedienen.
Nach Kraftstoffmischung:
E10 liefert Volumen, während E20 und E15 die Verfügbarkeit ausweitenE10 hielt 2026 einen Anteil von 46,7 % an der Kraftstoffethanol-Marktgröße nach Kraftstoffmischung. Die Mischung ist durch die breite Verfügbarkeit in den USA und die Verwendung in 19 EU-Mitgliedstaaten verankert. E10 ist Kraftstoffhändlern, Fahrzeugflotten und Kraftstoffverteilungssystemen vertraut. Diese etablierte Nutzung verleiht ihm eine große Basis, auch wenn höhere Mischungen politische Unterstützung gewinnen. E5 bleibt in Märkten im Frühstadium in Südostasien, dem Nahen Osten und Afrika wichtig. E100 wasserhaltiges Ethanol ist weiterhin charakteristisch für Brasiliens Flex-Fuel-Fahrzeugsystem. Die Internationale Energieagentur berichtete, dass 90 % der in Brasilien verkauften neuen Personenkraftwagen mit Mischungen von E20 bis E100 betrieben werden können. Die Wahl der Kraftstoffmischung spiegelt daher sowohl nationale Vorschriften als auch die bereits im Einsatz befindlichen Fahrzeuge wider. Der Kraftstoffethanol-Markt wird weiterhin mehrere Mischungsstandards enthalten, anstatt einer einzigen globalen Spezifikation zu folgen.
E20 wird voraussichtlich bis 2032 mit einem CAGR von 5,8 % wachsen. Indiens Ministerium für Erdöl und Erdgas schrieb ab dem 1. April 2026 RON-95-E20-Benzin in allen Bundesstaaten und Unionsterritorien vor. Brasiliens E30-Anforderung soll jährlich bis zu 700 Millionen Liter Benzinimporte einsparen. E15 ist der nächste wichtige Expansionspunkt in Nordamerika, obwohl 2025 nur 3 % der US-amerikanischen Tankstellen es anboten. Das Ethanol for America Act befasst sich mit Kennzeichnungs- und Untergrundtankanforderungen, die die Einführung verlangsamt haben. Die 2025 angekündigten Infrastrukturförderungen für höhere Mischungen unterstützen ebenfalls die Umrüstung von Händlern. E25-E85-Mischungen werden in Flex-Fuel-Fahrzeugmärkten in Nordamerika und Brasilien verwendet. Ihre Volumina bleiben an den installierten Bestand kompatibler Fahrzeuge gebunden. Diese höheren Mischungen bieten dem Kraftstoffethanol-Markt einen Weg zum Volumenwachstum, wo Fahrzeug- und Einzelhandelssysteme sie unterstützen können.
Nach Endverbraucher:
Personenkraftwagen führen, während Zweiräder Wachstum hinzufügenPersonenkraftwagen machten 2026 67,3 % des Endverbraucherwerts aus. Dies spiegelt die Größe der globalen Benzinfahrzeugflotte und die Rolle von Ethanol in Standard-Straßenkraftstoffen wider. Die Nachfrage nach Personenkraftwagen verlangsamt sich in Volkswirtschaften, in denen die Verbreitung von batteriebetriebenen Elektrofahrzeugen hoch ist. Nutzfahrzeuge bilden die zweitgrößte Endverbraucherkategorie. Sie profitieren von Flex-Fuel-Programmen und Richtlinien für höhere Mischungen in Brasilien und Indien. Andere Transportanwendungen bleiben kleiner, aber Alkohol-zu-Kerosin-Luftfahrtpfade ziehen Investitionen an. Die Verordnung der Europäischen Union über nachhaltigen Flugkraftstoff schrieb ab Januar 2025 einen Mindestanteil von 2 % nachhaltigem Flugkraftstoff vor. Die Anforderung steigt bis 2050 gemäß der Verordnung auf 70 %. Diese Richtlinien schaffen einen zukünftigen Pfad für die Umwandlung von Zellulose-Ethanol. Kraftstoffethanol kann daher heute den Straßenverkehr bedienen und gleichzeitig das Angebot für Luftfahrtanwendungen entwickeln.
Zwei- und Dreiräder werden voraussichtlich bis 2032 mit einem CAGR von 5,5 % wachsen. Indiens Zweiradflotte mit 280 Millionen Einheiten bietet eine große adressierbare Basis für E20-Kraftstoff. Regierungsinformationen deuten darauf hin, dass E20-optimierte Motoren im angegebenen Vergleich eine bessere Beschleunigung und 30 % niedrigere Kohlenstoffemissionen als E10 bieten. Höhere Mischungen können in Kleinmotorflotten besser handhabbar sein als in einigen Personenkraftwagenflotten. Indien diskutiert E30 mit Automobilherstellern, nachdem E20 als nationaler Standard etabliert wurde. Indonesien, Vietnam, Thailand und die Philippinen weiten ebenfalls Zweirad-Ethanolprogramme für Energiesicherheit aus. Elektrische Zweiräder bleiben in vielen einkommensschwächeren Märkten weniger zugänglich. Dies bietet ein längeres Nachfragefenster für kraftstoffethanolgemischte Kraftstoffe in regionalen Motorradflotten. Der Kraftstoffethanol-Markt ist daher nicht auf die Nachfragemuster von Personenkraftwagen beschränkt.
Geografische Analyse
Kraftstoffethanol-Markt Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 47,8 % am Kraftstoffethanol-Markt. Die Position der Region stützt sich auf eine große Maisethanol-Kapazität, etablierte Logistik und ein ausgereiftes Beimischungssystem. Die US-amerikanische Ethanolproduktion erreichte 2025 mit 16,4 Milliarden Gallonen einen Rekordwert. POET expandierte nach der Übernahme in Tennessee auf 35 Werke mit einer kombinierten Jahreskapazität von 3,1 Milliarden Gallonen. ADM nannte die Klarheit der US-amerikanischen Biokraftstoffpolitik als einen wesentlichen Faktor für seinen Ergebnisausblick 2026. Kanadas Clean Fuel Regulations umfassen 12 Ethanolanlagen, die Kraftstoff für den Inlandsverbrauch und den Export produzieren. Mexikos E10-Umsetzungsziel für 2026 erschließt inkrementelle Nachfrage innerhalb des regionalen Handelssystems. Die Kohlenstoffabscheidung an Standorten von ADM, Green Plains und Aemetis entwickelt sich zu einem wesentlichen Differenzierungsmerkmal in der Produktion des nordamerikanischen Kraftstoffethanol-Marktes.
Kraftstoffethanol-Markt Südamerika
Südamerika verbindet eine ausgereifte Ethanolbasis mit aktiven Investitionen in höhere Beimischungsanteile und die Zelluloseproduktion. Brasiliens E30-Anforderung ist seit August 2025 in Kraft und soll die jährlichen Benzinimporte um bis zu 700 Millionen Liter reduzieren. Copersucar hat durch Raízen-Anlagenübernahmen im September 2025 eine Zuckerrohrverarbeitungskapazität von 9 Millionen Tonnen hinzugewonnen. Raízen plant bis 2028 eine Zellulosekapazität von 440 Millionen Litern im Rahmen seines 6-Werke-Programms für Ethanol der zweiten Generation (E2G). Mühlen, die von Copersucar, Raízen und bp bioenergy betrieben werden, schwenkten im Oktober 2025 auf Ethanol um, als Ethanol gegenüber Zucker vorteilhafter wurde. RenovaBio und das Gesetz über die Kraftstoffe der Zukunft unterstützen Dekarbonisierungsinvestitionen. Die Anforderungen E12 in Argentinien, E10 in Kolumbien und E30 in Paraguay schaffen regionale Nachfrageanker.
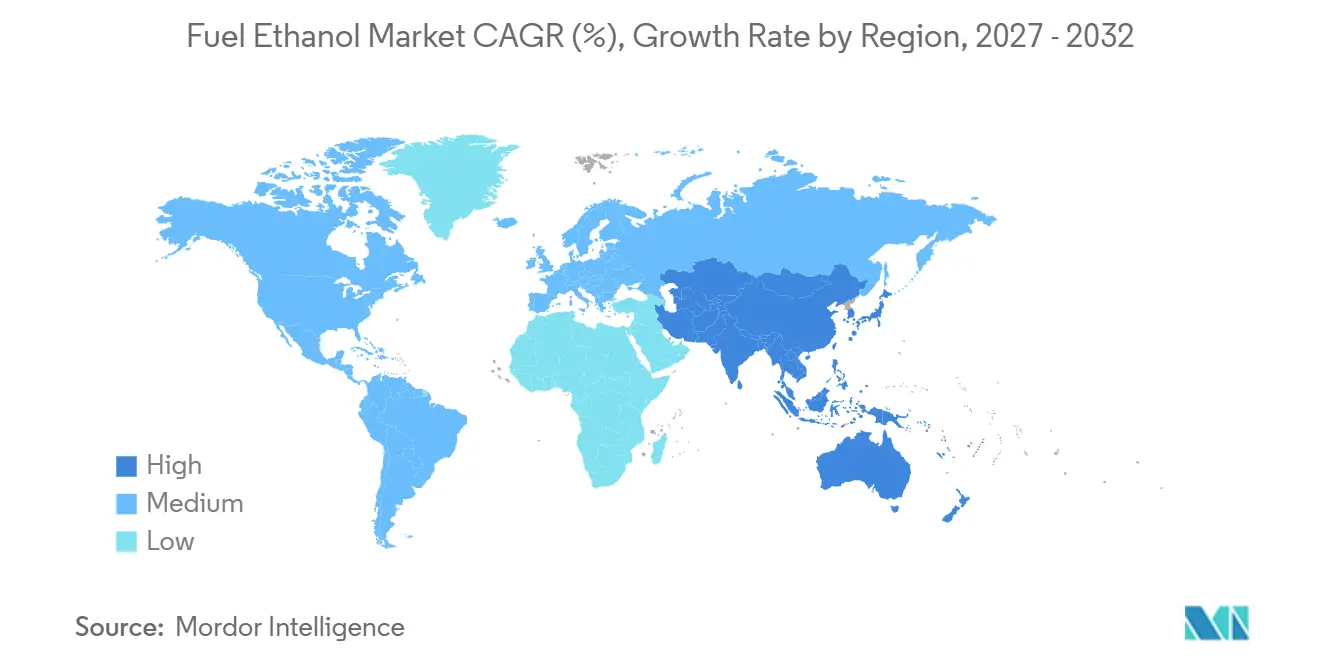
Kraftstoffethanol-Markt Asien-Pazifik und EMEA
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 5,7 % wachsen. Indiens Kraftstoffethanolproduktion erreichte 2025 geschätzte 10,5 Milliarden Liter, was 46 % über dem Niveau von 2024 liegt, und E20 war an 18.000 Tankstellen erhältlich. Indien hat RON 95 E20 ab April 2026 zum nationalen Benzinstandard gemacht. Japan plant E10 bis 2030 und E20 bis 2040, während Thailand E10 mit E20- und E85-Optionen verwendet. Europa begrenzt die Mengen an Biokraftstoffen aus Nahrungsmittelpflanzen, unterstützt jedoch fortschrittliche Biokraftstoffe, einschließlich Ethanol-zu-Kerosin-Pfade. Die Programme im Nahen Osten und in Afrika befinden sich noch in einem frühen Stadium, wobei Südafrika bei E2 und Kenia bei E10 liegt, während Ägypten, Nigeria und Saudi-Arabien über Mandate oder Pilotaktivitäten verfügen.
Wettbewerbslandschaft
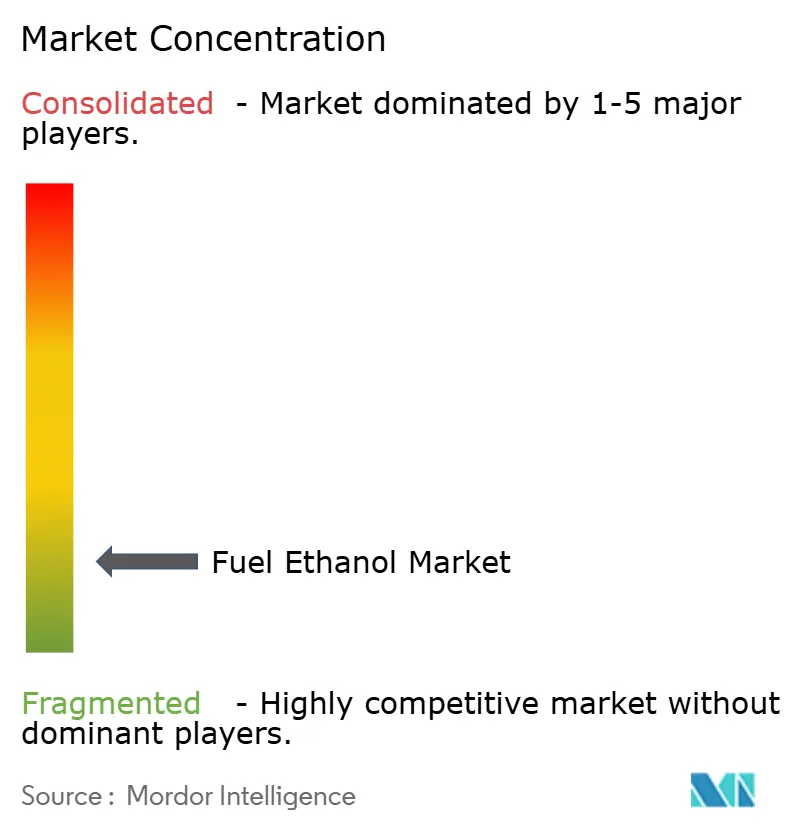
Der Kraftstoffethanol-Markt ist unter den größten Produzenten fragmentiert und bleibt über kleinere Anlagen hinweg fragmentiert. POET und Valero verfügen über Produktionskapazitäten und Logistiknetzwerke, die kleinere Produzenten nicht leicht erreichen können. Raízen und Copersucar bleiben in der brasilianischen Produktion, im Handel und in der Logistik wichtig. Green Plains verkaufte seine Anlage in Tennessee 2025 für 190 Millionen USD an POET. Das Unternehmen nutzte die Transaktion, um nachrangige Schulden abzubauen und Investitionen in Kohlenstoffabscheidung an 3 Standorten in Nebraska zu unterstützen. Dies zeigt eine Verlagerung von der Volumenausweitung hin zur Verbesserung des Wertes pro Gallone. Gevos Verkäufe von Section-45Z-Gutschriften in Höhe von 52 Millionen USD im Jahr 2025 zeigen den potenziellen Nutzen von standortinterner Sequestrierung und kohlenstoffarmer Rohstoffbeschaffung. Valeros gemeldetes Ethanol-Betriebsergebnis stieg vom vierten Quartal 2024 bis zum vierten Quartal 2025 von 20 Millionen USD auf 117 Millionen USD.
Verifizierte Rohstoffdatensätze werden zu einem wertvollen Wettbewerbsvorteil im Kraftstoffethanol-Markt. Landus zahlte 2024 Prämien in Höhe von 420.000 USD an mehr als 40 Landwirte in Iowa für dokumentiertes kohlenstoffarmes Getreide. Dieses Modell verbindet landwirtschaftliche Praktiken mit Kraftstoff-Kohlenstoffintensitätsprogrammen. Datenpfade müssen über mehrere Anbausaisons aufgebaut werden, was verifiziertes Angebot schwerer schnell reproduzierbar macht. Enzymlieferanten suchen ebenfalls eine Rolle bei der Senkung der Zelluloseumwandlungskosten. Dies erhöht die Bedeutung der Prozesstechnologie für Produzenten, die über konventionelle Inputs hinausgehen. LanzaTechs Gasfermentationsansatz wandelt industrielles Kohlenmonoxid und Kohlendioxid ohne landwirtschaftliche Rohstoffe in Ethanol um. Solche Wege vermeiden die Landnutzungs- und Ernährungssicherheitsprobleme, die mit anbaubasierten Pfaden verbunden sind.
Der Wettbewerb wird zunehmend durch den Zugang zu Kohlenstoffabscheidung, verifizierten Rohstoffen und flexiblen Produktionsanlagen geprägt. ADMs Columbus-Anlage und die Trailblazer-Pipeline bieten teilnehmenden Produzenten einen Weg zur dauerhaften Kohlendioxidspeicherung. Aemetis verbessert das Kohlenstoffprofil einer bestehenden Anlage, anstatt einen neuen Standort zu bauen. Raízen erweitert ein Zellulosenetzwerk neben seinen etablierten Zuckerrohroperationen. Diese Strategien verfolgen eine niedrigere Kohlenstoffintensität, nutzen bestehende Infrastruktur und diversifizieren die Einnahmen. Es wurde kein kombinierter Marktanteil für die größten Unternehmen angegeben, sodass der Datensatz keine numerische Konzentrationsberechnung auf Basis der erforderlichen Kriterien unterstützt. Der Kraftstoffethanol-Markt wird weiterhin von großen regionalen Betreibern angeführt, während viele kleinere Produzenten unterhalb dieser Ebene konkurrieren.
Führende Unternehmen der Kraftstoffethanol-Branche
-
POET LLC
-
Valero Energy Corporation
-
Raízen S.A.
-
Green Plains Inc.
-
Archer Daniels Midland Company (ADM)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kraftstoffethanol-Markt Unternehmen in diesem Bericht
- Aemetis, Inc.
- Alto Ingredients, Inc.
- Archer Daniels Midland Company (ADM)
- Cargill, Incorporated
- China National Cereals, Oils and Foodstuffs Corporation (COFCO)
- China Petrochemical Corporation (Sinopec)
- Copersucar
- CropEnergies AG
- Gevo, Inc.
- GranBio Investimentos S.A.
- Green Plains Inc.
- LanzaTech Global, Inc.
- Novonesis A/S
- Pannonia Bio Zrt.
- POET LLC
- Praj Industries Limited
- Raízen S.A.
- SEKAB BioFuels and Chemicals AB
- Tereos S.A.
- The Andersons, Inc.
- Valero Energy Corporation
- White Energy Company Limited
Neueste Industrielle Entwicklungen in Kraftstoffethanol-Markt
- Januar 2026: POET kündigte die Verdoppelung von POET Bioprocessing in Shelbyville, Indiana, von 98 Millionen auf 193 Millionen Gallonen Bioethanol jährlich an, wobei auch die Produktion von Destillationsschlempe und Maisöl verdoppelt und 20 Vollzeitstellen im Vorfeld der wachsenden E15-Nachfrage geschaffen werden.
- November 2025: ADM und Tallgrass eröffneten die weltweit größte Bioethanol-Kohlenstoffabscheideanlage am ADM-Komplex in Columbus, Nebraska, verbunden mit der Trailblazer-Pipeline, die von Erdgas umgewidmet wurde – ein 400-Meilen-Seitenarm, der mehr als 10 Millionen Tonnen Kohlendioxid jährlich für die dauerhafte unterirdische Speicherung transportieren kann.
- Oktober 2025: Aemetis trieb ein mechanisches Dampfrekompressionsupgrade im Wert von 30 Millionen USD in seiner Ethanolanlage in Keyes, Kalifornien, unter Verwendung von Praj Industries-Ausrüstung voran, das voraussichtlich den Erdgasverbrauch um 80 % reduzieren, die Kohlenstoffintensität zweistellig senken und durch Gutschriften des Standards für kohlenstoffarme Kraftstoffe (LCFS) und 45Z-Anreize einen inkrementellen jährlichen Cashflow von 32 Millionen USD generieren wird.
- September 2025: Green Plains schloss den Verkauf seiner Anlage in Obion, Tennessee, an POET für 190 Millionen USD ab, eliminierte nachrangige Mezzanine-Schulden und stärkte die Liquidität für Kohlenstoffabscheidungsinvestitionen. POET erweiterte gleichzeitig seinen US-amerikanischen Fußabdruck auf 35 Anlagen mit einer kombinierten Kapazität von 3,1 Milliarden Gallonen.
Umfang des globalen Kraftstoffethanol-Marktberichts
Der Kraftstoffethanol-Markt bezieht sich auf den globalen Handel, die Produktion und den Verbrauch von Ethylalkohol, der aus Biomasse (wie Mais, Zuckerrohr, Weizen und landwirtschaftlichen Abfällen) gewonnen und mit Motorenbenzin gemischt wird, um Verbrennungsmotoren anzutreiben.
Der globale Kraftstoffethanol-Markt ist nach Rohstoff, Generation, Kraftstoffmischung, Endverbraucher und Geografie segmentiert. Nach Rohstoff ist der Markt in Mais, Zuckerrohr, Zuckerrüben, Weizen und andere Getreidesorten, Maniok und andere stärkehaltige Kulturpflanzen sowie Zellulosemasse und andere Rohstoffe segmentiert. Nach Generation ist der Markt in Ethanol der ersten Generation, Zellulose-Ethanol der zweiten Generation und fortgeschrittene sowie andere aufkommende Ethanolpfade segmentiert. Nach Kraftstoffmischung ist der Markt in E5, E10, E15, E20, E25–E85 sowie E100 und andere Mischungen mit hohem Ethanolanteil segmentiert. Nach Endverbraucher ist der Markt in Personenkraftwagen, Nutzfahrzeuge, Zwei- und Dreiräder sowie sonstige Transportanwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Kraftstoffethanol-Markt in 28 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgrößen und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Mais |
| Zuckerrohr |
| Zuckerrübe |
| Weizen und andere Getreidesorten |
| Maniok und andere stärkehaltige Kulturpflanzen |
| Zellulosemasse und andere Rohstoffe |
| Ethanol der ersten Generation |
| Zellulose-Ethanol der zweiten Generation |
| Fortgeschrittene und andere aufkommende Ethanolpfade |
| E5 |
| E10 |
| E15 |
| E20 |
| E25–E85 |
| E100 und andere Mischungen mit hohem Ethanolanteil |
| Personenkraftwagen |
| Nutzfahrzeuge |
| Zwei- und Dreiräder |
| Sonstige Transportanwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Philippinen | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Kenia | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Rohstoff | Mais | |
| Zuckerrohr | ||
| Zuckerrübe | ||
| Weizen und andere Getreidesorten | ||
| Maniok und andere stärkehaltige Kulturpflanzen | ||
| Zellulosemasse und andere Rohstoffe | ||
| Nach Generation | Ethanol der ersten Generation | |
| Zellulose-Ethanol der zweiten Generation | ||
| Fortgeschrittene und andere aufkommende Ethanolpfade | ||
| Nach Kraftstoffmischung | E5 | |
| E10 | ||
| E15 | ||
| E20 | ||
| E25–E85 | ||
| E100 und andere Mischungen mit hohem Ethanolanteil | ||
| Nach Endverbraucher | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Zwei- und Dreiräder | ||
| Sonstige Transportanwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Philippinen | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Kenia | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Kraftstoffethanol an?
Nationale Beimischungsanforderungen, der Oktanwert von Ethanol und Programme für kohlenstoffarme Kraftstoffe stützen die Nachfrage. Der globale Wert wird bis 2032 voraussichtlich 162,45 Milliarden USD erreichen.
Welcher Rohstoff führt die globale Ethanolproduktion an?
Mais führte 2026 mit einem Anteil von 46,3 % am Rohstoffwert, unterstützt durch US-amerikanische Verarbeitungskapazität und Nebenprodukteinnahmen.
Warum wächst Ethanol der zweiten Generation schneller?
Es wird voraussichtlich bis 2032 mit einem CAGR von 6,2 % wachsen, da es nicht-nahrungsmittelbasierte Biomasse verwendet und das Landnutzungsrisiko reduzieren kann.
Welche Region wächst am schnellsten?
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 5,7 % wachsen, angeführt von Indiens E20-Einführung und breiteren regionalen Beimischungsprogrammen.
Wie wirken sich Kohlenstoffgutschriften auf Ethanolproduzenten aus?
Gutschriften können kohlenstoffarme Produktion, verifizierte Rohstoffe und Kohlenstoffabscheidung belohnen, was die Anlagenökonomie verbessern kann.
Was sind die Hauptrisiken für die Ethanolnachfrage?
Die Verbreitung von Elektrofahrzeugen, sinkender Benzinverbrauch, Ernährungssicherheitsbedenken und begrenzte Einzelhandelsinfrastruktur für höhere Mischungen sind die wesentlichen Einschränkungen.