
Taille et part du marché du carburant éthanol
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 125.89 Milliards de dollars |
| Taille du Marché (2032) | 162.45 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.23 % |
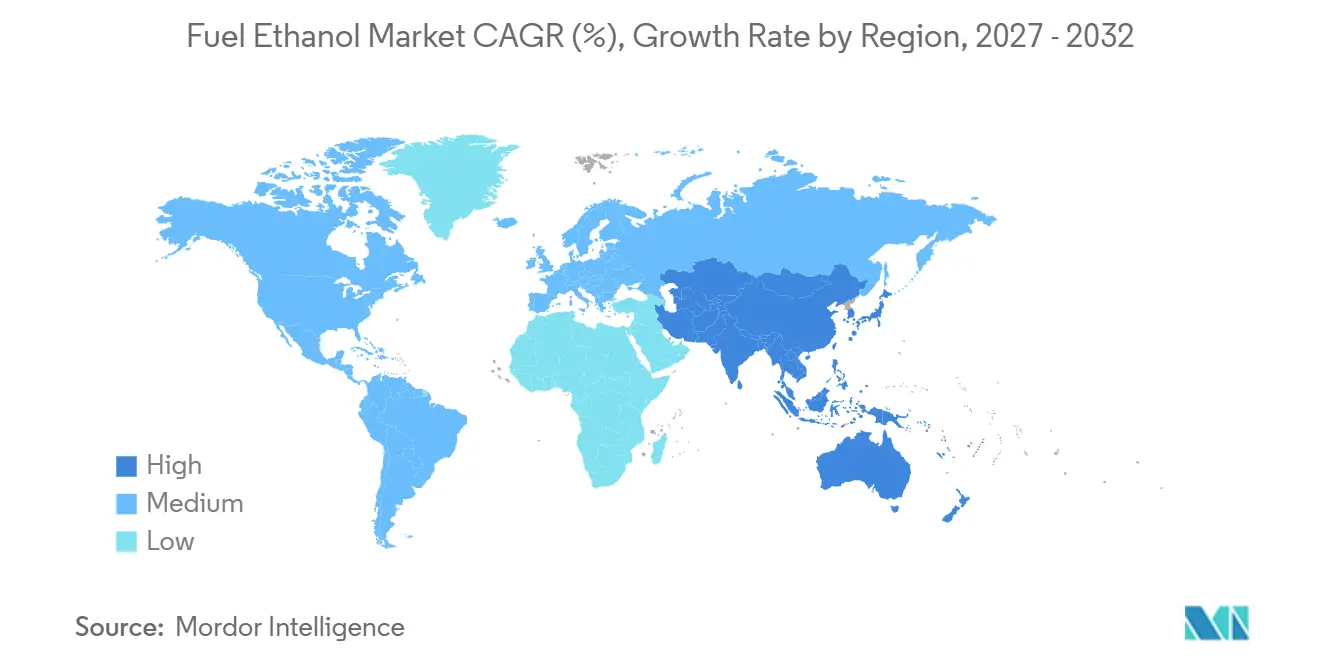
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
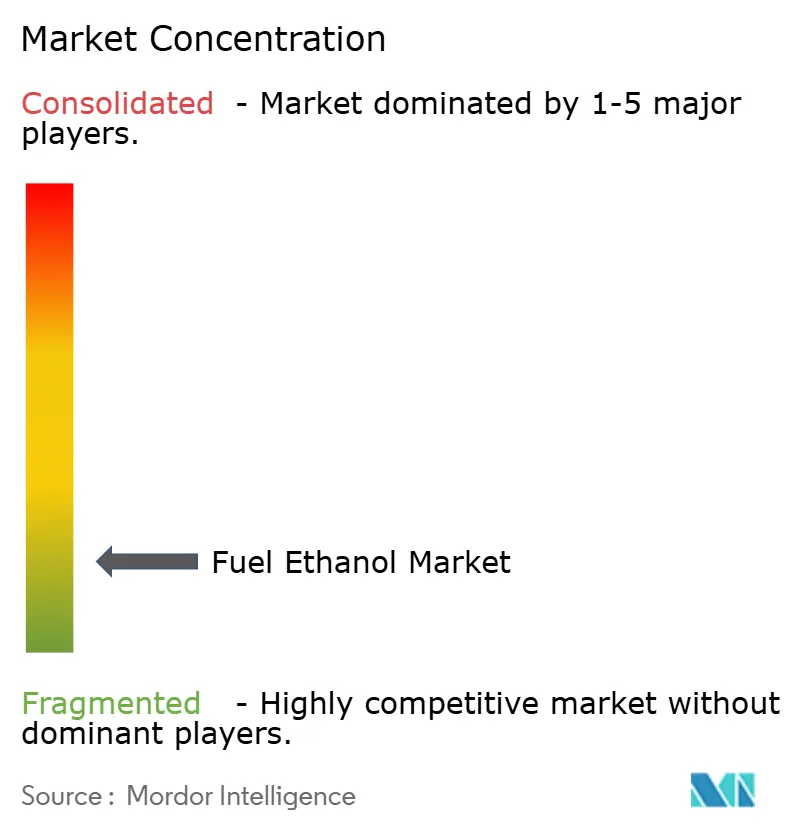
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du carburant éthanol par Mordor Intelligence
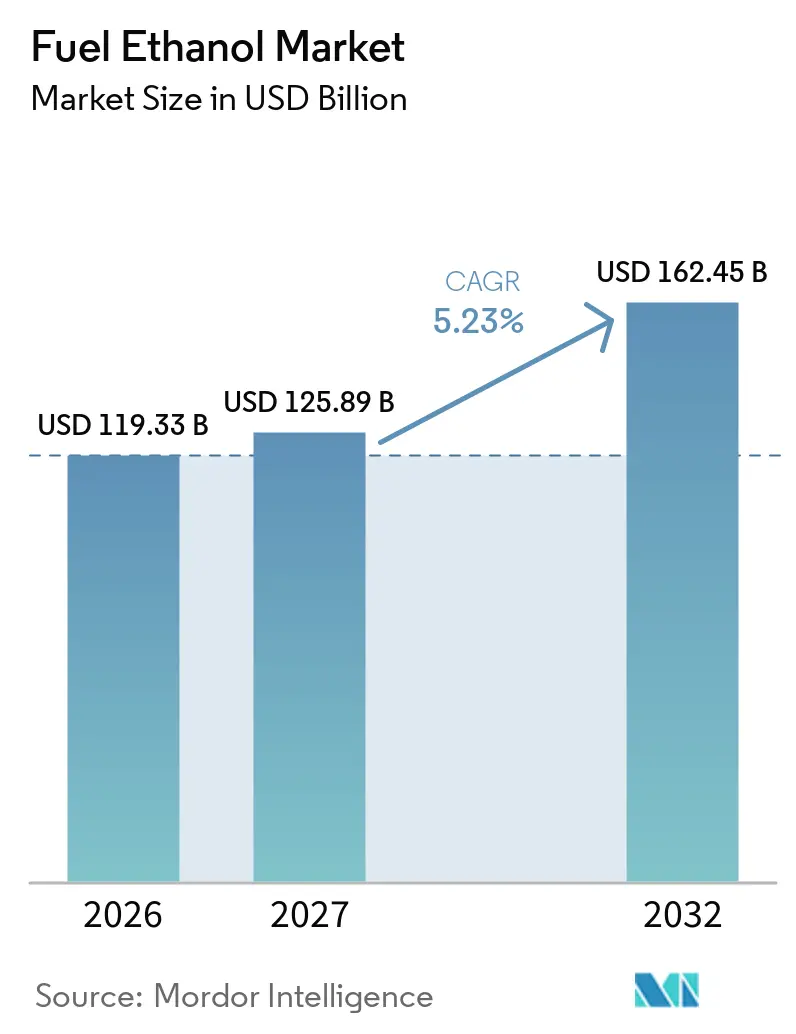
La taille du marché du carburant éthanol devrait augmenter de 119,33 milliards USD en 2026 à 125,89 milliards USD en 2027 et atteindre 162,45 milliards USD d'ici 2032, avec un CAGR de 5,23 % sur la période 2027-2032. Les règles de mélange obligatoires dans plus de 60 pays constituent une base stable pour la demande. L'Inde a atteint son objectif E20 au cours de l'année d'approvisionnement en éthanol en cours, tandis que le Brésil a relevé l'exigence de mélange d'éthanol anhydre de 27 % à 30 % à compter du 1er août 2025.[1] Le marché du carburant éthanol bénéficie également du rôle de l'éthanol en tant que composant d'indice d'octane lorsque les raffineurs réduisent la teneur en composés aromatiques de l'essence. Les crédits d'intensité carbone et la capture du carbone font évoluer les priorités concurrentielles vers des voies de production à moindres émissions. L'adoption des véhicules électriques, les préoccupations relatives à la sécurité alimentaire et les limites des infrastructures de mélange au détail demeurent des contraintes importantes pour le marché du carburant éthanol.
Principaux enseignements du rapport
- Par matière première, le maïs détenait 46,3 % de la part du marché du carburant éthanol en 2026, tandis que la biomasse cellulosique et les autres matières premières devraient croître à un CAGR de 5,9 % jusqu'en 2032.
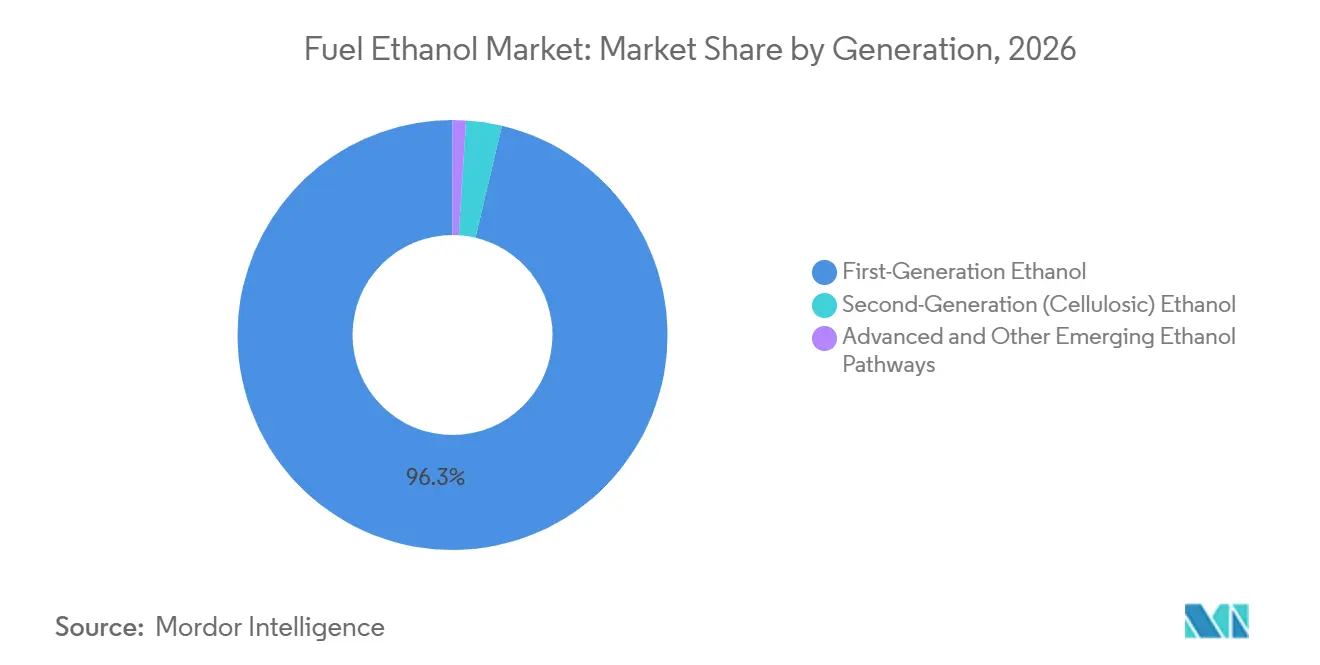
- Par génération, l'éthanol de première génération représentait 96,3 % de la valeur mondiale en 2026, tandis que l'éthanol cellulosique de deuxième génération devrait croître à un CAGR de 6,2 % jusqu'en 2032.
- Par mélange de carburant, l'E10 détenait 46,7 % de la valeur mondiale en 2026, tandis que l'E20 devrait croître à un CAGR de 5,8 % jusqu'en 2032.
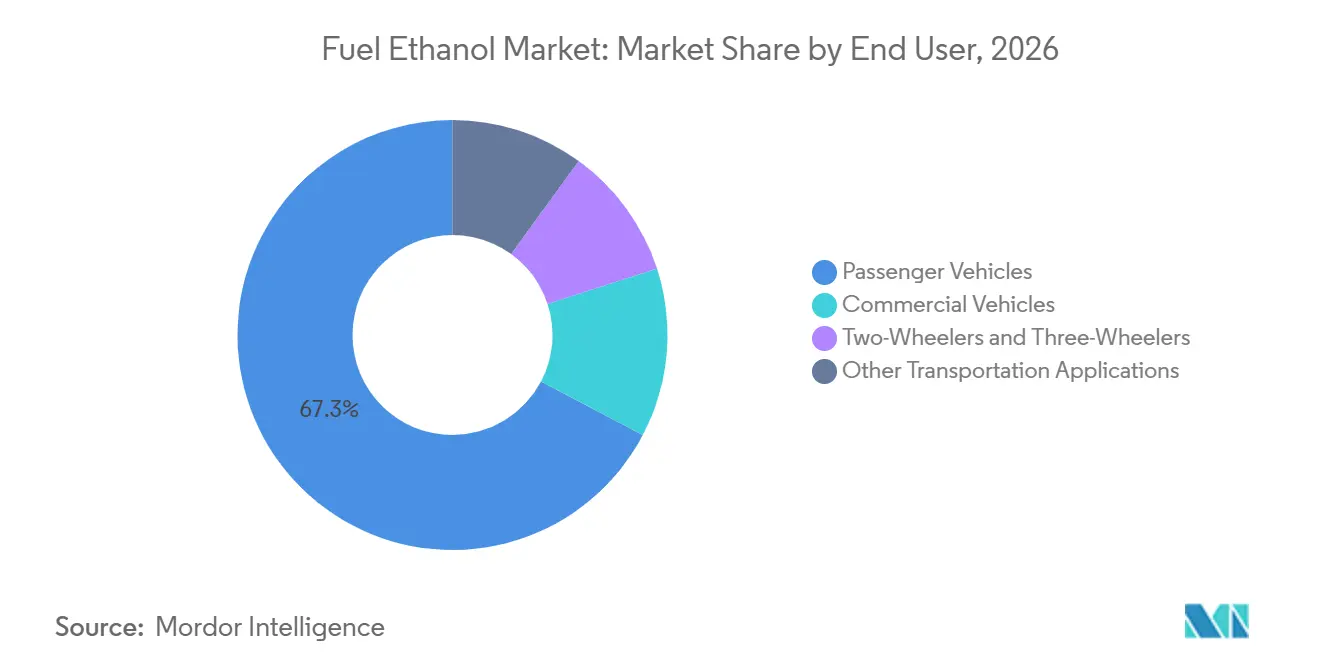
- Par utilisateur final, les véhicules particuliers représentaient 67,3 % de la valeur mondiale en 2026, tandis que les deux-roues et trois-roues devraient croître à un CAGR de 5,5 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 47,8 % de la valeur mondiale en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats de mélange E10-E20 et politique de sécurité énergétique | +1.8% | Mondial, porté par l'Amérique du Sud, l'Asie du Sud et l'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Normes de carburant à faible teneur en carbone et décarbonation des raffineries | +0.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Avantage du coût des matières premières et monétisation des coproduits | +0.7% | Amérique du Nord et Amérique du Sud | Court terme (≤ 2 ans) |
| Hausse de la demande en indice d'octane à mesure que les composés aromatiques sont réduits | +0.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| La capture du dioxyde de carbone issu de la fermentation crée un second flux de revenus | +0.5% | Amérique du Nord, avec des retombées au Brésil | Moyen terme (2-4 ans) |
| La traçabilité des céréales à faible intensité carbone permet des primes sur les matières premières | +0.3% | Amérique du Nord, avec des gains précoces en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats de mélange E10-E20 et politique de sécurité énergétique
Les mandats de mélange souverains demeurent le principal soutien à la demande pour le marché du carburant éthanol. Les compagnies pétrolières indiennes ont atteint un taux de mélange d'éthanol de 19,97 % en octobre 2025 au cours de l'année d'approvisionnement en éthanol en cours. L'USDA a estimé la consommation indienne de carburant éthanol à 9,7 milliards de litres en 2025.[2] Le Brésil a activé son exigence E30 le 1er août 2025, ce qui devait ajouter plus d'un milliard de litres à la demande annuelle. Les producteurs brésiliens d'éthanol de maïs ont approvisionné le marché intérieur lorsque les sucreries de canne à sucre ont orienté leur production vers le sucre en 2025. La politique E10 de la Colombie et le programme E5 en expansion de l'Indonésie ajoutent d'autres sources de demande en Amérique latine et en Asie du Sud-Est.[3]
Normes à faible teneur en carbone, économie des raffineries et matières premières traçables
La norme révisée sur les carburants à faible teneur en carbone de Californie est entrée en vigueur en juillet 2025 et a relevé l'objectif de réduction de l'intensité carbone à l'horizon 2030 à 30 % contre 20 % par rapport à la référence de 2010.[4] Le programme révisé étend également les références jusqu'en 2045, ce qui offre une longue période de planification pour les investissements dans les carburants à faible teneur en carbone. ADM et Tallgrass ont inauguré une installation de capture du carbone au complexe d'ADM à Columbus, Nebraska, en novembre 2025, reliée au pipeline Trailblazer. Aemetis a avancé une mise à niveau de recompression de vapeur de 30 millions USD à son usine de Keyes en octobre 2025 afin de réduire la consommation de gaz naturel et l'intensité carbone. Les registres de céréales à faible teneur en carbone peuvent créer une prime pour les pratiques agricoles documentées, comme le montrent les paiements de Landus aux agriculteurs de l'Iowa dans le cadre de son programme de chaîne d'approvisionnement à intensité carbone. L'accès aux pipelines et les registres de matières premières vérifiés deviennent donc des exigences concurrentielles pratiques sur le marché du carburant éthanol.
Hausse de la demande en indice d'octane et économie des coproduits
Le marché du carburant éthanol bénéficie de règles plus strictes sur l'essence qui limitent l'utilisation de composés aromatiques pour l'indice d'octane. Le programme Tier 3 de l'EPA a limité la teneur en soufre de l'essence, tandis que le benzène, le toluène et le xylène restent des préoccupations en matière de qualité de l'air. Les ventes d'essence premium aux États-Unis ont atteint 15 % du total des ventes d'essence en 2024, contre moins de 9 % en 2008. Une analyse de 2025 a estimé le coût de l'indice d'octane de l'éthanol à 1,4 cents USD par gallon d'indice antidétonant (AKI), contre 6,3 cents USD pour l'indice d'octane produit en raffinerie. Les drêches de distillerie et l'huile de maïs réduisent également les coûts nets des matières premières pour les producteurs d'éthanol de maïs. Ces attributs commerciaux soutiennent la demande du marché du carburant éthanol même lorsqu'un mandat n'est pas le moteur immédiat.
Capture du dioxyde de carbone issu de la fermentation et monétisation des crédits
Le dioxyde de carbone biogénique issu de la fermentation est de plus en plus traité comme un coproduit plutôt que comme un flux de déchets. Environ 30 % des bioraffineries d'éthanol à voie sèche américaines capturaient 2,7 millions de tonnes de dioxyde de carbone biogénique par an en 2024. Gevo a déclaré 52 millions USD de ventes de crédits au titre de la section 45Z provenant de son installation du Dakota du Nord en 2025. Les installations connectées peuvent combiner les crédits des sections 45Z et 45Q, de la norme californienne sur les carburants à faible teneur en carbone (LCFS) et de l'élimination du dioxyde de carbone lorsque les règles des programmes le permettent. Green Plains a mis en service des systèmes de capture du carbone dans 3 installations du Nebraska au cours du quatrième trimestre 2025. La capacité restante sans connexions de capture représente une opportunité, mais elle expose également les producteurs à un écart croissant dans la valeur d'intensité carbone réalisable.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification des véhicules légers et baisse de la demande en essence | -1.4% | Chine, Europe, États-Unis et Corée du Sud | Moyen terme (2-4 ans) |
| Alimentation contre carburant et examen de l'utilisation des terres | -0.6% | Inde, Indonésie et Europe | Long terme (≥ 4 ans) |
| Plafond de mélange E10 et contraintes d'infrastructure de distribution au détail | -0.5% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Vérification de l'intensité carbone et goulets d'étranglement dans le transport du dioxyde de carbone | -0.3% | Amérique du Nord, avec des implications mondiales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Électrification des véhicules, limites de mélange et contraintes d'infrastructure
L'adoption des véhicules électriques limite la croissance à long terme de la consommation d'essence et peut réduire la demande de mélange d'éthanol. La consommation de carburant éthanol en Chine a chuté d'environ 11 % en 2025, tandis que les ventes de véhicules à nouvelles énergies ont augmenté de 48 % en glissement annuel au début de 2025. L'OCDE-FAO prévoyait une baisse de la demande mondiale d'essence de 0,8 % par an jusqu'en 2034. Une demande d'essence plus faible de l'OCDE-FAO sur les marchés matures peut accroître l'offre à l'exportation et exercer une pression sur les prix régionaux de l'éthanol. La disponibilité au détail de l'E15 reste également limitée en raison des exigences en matière d'étiquetage, d'équipements de stockage et de distribution de carburant. L'USDA a débloqué 537 millions USD pour 543 projets d'infrastructure à mélanges plus élevés dans 29 États en avril 2025 afin de lever en partie cet obstacle.
Contraintes liées à la sécurité alimentaire, à l'utilisation des terres et à la vérification de l'intensité carbone
Les préoccupations relatives à la sécurité alimentaire et à l'utilisation des terres limitent l'expansion des filières d'éthanol à base de cultures. L'expansion proposée de l'éthanol de canne à sucre en Indonésie a suscité des inquiétudes internationales car elle impliquait le défrichement d'une zone forestière comparable à la Belgique. L'Inde pourrait avoir besoin de jusqu'à 8 millions d'hectares supplémentaires de culture de maïs d'ici 2030 pour soutenir son programme E20. L'Union européenne maintient un plafond de 7 % sur les biocarburants issus de cultures alimentaires comptabilisés dans les objectifs de transport. Les déclarations d'intensité carbone nécessitent également des données vérifiables sur les matières premières, la production et le transport. La capacité limitée des pipelines de dioxyde de carbone peut retarder l'accès aux crédits de séquestration. Ces conditions renforcent l'argument en faveur de la biomasse cellulosique, des résidus agricoles et des voies à base de gaz résiduels sur le marché du carburant éthanol.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matière première :
le maïs conserve son échelle tandis que les filières cellulosiques gagnent du terrainLe maïs représentait 46,3 % de la taille du marché du carburant éthanol par matière première en 2026. Sa position reflète la capacité de transformation de la Corn Belt américaine, les marchés de matières premières établis et les revenus provenant des drêches de distillerie et de l'huile de maïs. Le secteur brésilien croissant de l'éthanol de maïs a également soutenu l'approvisionnement lorsque les sucreries de canne à sucre ont favorisé le sucre en 2025. Le maïs est donc devenu important dans 2 grandes régions productrices avec des cycles de cultures différents. La canne à sucre reste la deuxième matière première en importance et occupe une position solide au Brésil et en Inde. Son rendement énergétique élevé par hectare soutient son rôle là où l'approvisionnement en canne et l'infrastructure des sucreries sont établis. Le blé, le manioc, la betterave sucrière et d'autres céréales continuent de servir les systèmes de production régionaux en Europe, en Asie du Sud-Est et en Afrique subsaharienne. Leur utilisation dépend de la disponibilité locale des cultures, des incitations politiques et de la logistique. Le marché du carburant éthanol conserve ces systèmes de matières premières variés car aucune culture unique ne peut répondre à tous les besoins régionaux dans les régions productrices établies et les programmes de mélange émergents. Cette diversité limite également la dépendance à un seul système d'approvisionnement agricole.
La biomasse cellulosique et les autres matières premières devraient se développer à un CAGR de 5,9 % jusqu'en 2032. Ces intrants comprennent la bagasse de canne à sucre, les résidus agricoles et d'autres biomasses non alimentaires. L'usine d'Andradina de Raízen, soutenue par la Banque nationale de développement économique et social (BNDES), fait partie d'un programme de 6 usines visant une capacité cellulosique de 440 millions de litres d'ici 2028. Une étude de 2025 a conclu que la bioconversion mature et consolidée de la bagasse de canne à sucre pourrait atteindre un prix de vente minimum de l'éthanol de 0,48 USD par litre à l'échelle commerciale. Les directives de l'USDA sur les cultures respectueuses du climat définissent également les attentes en matière de chaîne de traçabilité pour les matières premières des biocarburants. Les intrants non alimentaires peuvent satisfaire à ces exigences sans la même exposition aux prix alimentaires que les filières à base de cultures. Les producteurs orientent de plus en plus leurs capitaux vers ces filières pour gérer le risque lié à l'utilisation des terres. Ce changement ne déplace pas le maïs ou la canne à sucre à court terme. Il élargit la base de matières premières du marché du carburant éthanol.
Par génération :
les actifs établis soutiennent une construction de deuxième génération plus rapideL'éthanol de première génération représentait 96,3 % de la valeur basée sur la génération en 2026. Cela reflète des décennies d'investissement dans les installations de traitement du sucre, de l'amidon et des céréales. Les usines matures peuvent améliorer leur économie grâce aux coproduits et aux crédits carbone sans remplacer leur technologie de production principale. Valero a déclaré un résultat opérationnel de 117 millions USD pour son segment éthanol au quatrième trimestre 2025, contre 20 millions USD au quatrième trimestre 2024. POET a acquis l'installation de Green Plains au Tennessee et a annoncé une expansion à Shelbyville, Indiana. Ces mouvements ont porté POET à 35 usines et 3,1 milliards de gallons de capacité annuelle. Les filières avancées, notamment la fermentation gazeuse utilisant du monoxyde de carbone industriel et du dioxyde de carbone, restent plus faibles en volume. Leur attrait vient de leurs notes d'intensité carbone potentiellement faibles ou négatives pour les matières premières à base de gaz résiduels. Le secteur du carburant éthanol dispose donc d'une large base opérationnelle tandis que des voies plus récentes se développent autour d'elle.
L'éthanol cellulosique de deuxième génération devrait croître à un CAGR de 6,2 % jusqu'en 2032. GranBio a reçu une subvention de 100 millions USD du Département américain de l'énergie et a signé en juillet 2025 un protocole d'accord avec RYAM pour un projet de carburant d'aviation durable cellulosique en Géorgie. Le projet utilise l'éthanol de deuxième génération comme matière première intermédiaire pour le carburant d'aviation durable. GranBio prévoyait également une transformation de 1,5 milliard BRL de son installation d'Alagoas en la bioraffinerie Exygen pour l'éthanol conventionnel, l'éméthanol et le biométhane à partir de résidus de canne à sucre. Les nouveaux projets cellulosiques sont souvent situés à côté des installations de première génération. Cet arrangement partage la logistique, la manutention des matières premières, les services publics et les connaissances opérationnelles. Cela réduit la charge de la construction de chaînes d'approvisionnement séparées. Cela lie également le développement commercial de la production cellulosique aux actifs déjà au service du marché du carburant éthanol.
Par mélange de carburant :
l'E10 fournit le volume tandis que l'E20 et l'E15 élargissent la disponibilitéL'E10 représentait 46,7 % de la taille du marché du carburant éthanol par mélange de carburant en 2026. Le mélange reste ancré par sa large disponibilité aux États-Unis et son utilisation dans 19 États membres de l'Union européenne. L'E10 est familier aux distributeurs de carburant, aux flottes de véhicules et aux systèmes de distribution de carburant. Cet usage établi lui confère une large base même si les mélanges plus élevés bénéficient d'un soutien politique. L'E5 reste important sur les marchés en phase initiale en Asie du Sud-Est, au Moyen-Orient et en Afrique. L'éthanol hydraté E100 continue d'être caractéristique du système brésilien de véhicules flexibles. L'Agence internationale de l'énergie a indiqué que 90 % des nouvelles voitures particulières vendues au Brésil peuvent fonctionner avec des mélanges allant de l'E20 à l'E100. Les choix de mélange de carburant reflètent donc à la fois les réglementations nationales et les véhicules déjà en circulation. Le marché du carburant éthanol continuera de contenir plusieurs normes de mélange plutôt qu'une spécification mondiale unique.
L'E20 devrait se développer à un CAGR de 5,8 % jusqu'en 2032. Le ministère indien du Pétrole et du Gaz naturel a exigé de l'essence RON 95 E20 dans tous les États et territoires de l'Union à partir du 1er avril 2026. L'exigence E30 du Brésil devrait permettre d'économiser jusqu'à 700 millions de litres d'importations d'essence par an. L'E15 est le prochain point d'expansion majeur en Amérique du Nord, bien que seulement 3 % des stations-service américaines le distribuaient en 2025. La loi sur l'éthanol pour l'Amérique traite des exigences en matière d'étiquetage et de réservoirs de stockage souterrains qui ont ralenti l'adoption. Les subventions pour les infrastructures à mélanges plus élevés annoncées en 2025 soutiennent également la conversion des détaillants. Les mélanges E25-E85 sont utilisés sur les marchés de véhicules flexibles en Amérique du Nord et au Brésil. Leurs volumes restent liés au parc installé de véhicules compatibles. Ces mélanges plus élevés offrent au marché du carburant éthanol une voie vers la croissance des volumes là où les systèmes de véhicules et de distribution au détail peuvent les soutenir.
Par utilisateur final :
les véhicules particuliers en tête tandis que les deux-roues ajoutent de la croissanceLes véhicules particuliers représentaient 67,3 % de la valeur par utilisateur final en 2026. Cela reflète la taille du parc mondial de véhicules à essence et le rôle de l'éthanol dans les carburants routiers standard. La demande des véhicules particuliers ralentit dans les économies où l'adoption des véhicules électriques à batterie est élevée. Les véhicules commerciaux constituent la deuxième catégorie d'utilisateurs finaux en importance. Ils bénéficient des programmes de véhicules flexibles et des politiques de mélanges plus élevés au Brésil et en Inde. Les autres usages des transports restent plus modestes, mais les filières d'aviation alcool-vers-carburant attirent des investissements. Le règlement de l'Union européenne sur les carburants d'aviation durables exigeait une part minimale de 2 % de carburant d'aviation durable à partir de janvier 2025. Cette exigence passe à 70 % d'ici 2050 en vertu du règlement. Ces politiques créent une voie future pour la conversion de l'éthanol cellulosique. Le carburant éthanol peut donc servir le transport routier aujourd'hui tout en développant l'approvisionnement pour les applications aéronautiques.
Les deux-roues et trois-roues devraient croître à un CAGR de 5,5 % jusqu'en 2032. Le parc indien de 280 millions de deux-roues constitue une large base adressable pour le carburant E20. Les informations gouvernementales indiquent que les moteurs adaptés à l'E20 offrent une meilleure accélération et 30 % d'émissions de carbone inférieures à celles de l'E10 dans la comparaison indiquée. Les mélanges plus élevés peuvent être plus faciles à gérer dans les parcs de petits moteurs que dans certains systèmes de véhicules particuliers. L'Inde discute de l'E30 avec les constructeurs automobiles après avoir établi l'E20 comme norme nationale. L'Indonésie, le Vietnam, la Thaïlande et les Philippines développent également des programmes d'éthanol pour deux-roues pour la sécurité énergétique. Les deux-roues électriques restent moins accessibles dans de nombreux marchés à revenus plus faibles. Cela offre une fenêtre de demande plus longue pour les carburants mélangés à l'éthanol dans les parcs régionaux de motocycles. Le marché du carburant éthanol n'est donc pas limité aux schémas de demande des voitures particulières.
Analyse géographique
Marché du Carburant Éthanol en Amérique du Nord
L'Amérique du Nord détenait 47,8 % du marché du carburant éthanol en 2026. La position de la région repose sur une grande capacité de production d'éthanol à base de maïs, une logistique établie et un système de mélange mature. La production américaine d'éthanol a atteint un record de 16,4 milliards de gallons en 2025. POET a étendu ses activités à 35 usines avec une capacité annuelle combinée de 3,1 milliards de gallons après son acquisition dans le Tennessee. ADM a identifié la clarté de la politique américaine en matière de biocarburants comme un facteur clé dans ses perspectives de résultats pour 2026. La réglementation canadienne sur les carburants propres couvre 12 installations d'éthanol produisant du carburant pour usage domestique et à l'exportation. L'objectif de mise en œuvre du E10 au Mexique pour 2026 ouvre une demande supplémentaire au sein du système commercial régional. La capture de carbone sur les sites d'ADM, Green Plains et Aemetis devient un facteur de différenciation clé dans la production du marché nord-américain du carburant éthanol.
Marché du Carburant Éthanol en Amérique du Sud
L'Amérique du Sud associe une base éthanol mature à des investissements actifs dans des mélanges plus élevés et dans la production cellulosique. L'exigence E30 du Brésil est en vigueur depuis août 2025 et devrait réduire les importations annuelles d'essence jusqu'à 700 millions de litres. Copersucar a ajouté 9 millions de tonnes de capacité de traitement de canne à sucre grâce aux acquisitions d'actifs de Raízen en septembre 2025. Raízen prévoit 440 millions de litres de capacité cellulosique d'ici 2028 dans le cadre de son programme d'éthanol de deuxième génération (E2G) comprenant 6 usines. Les sucreries exploitées par Copersucar, Raízen et bp bioenergy se sont orientées vers l'éthanol en octobre 2025, lorsque l'éthanol est devenu plus avantageux que le sucre. RenovaBio et la loi sur les carburants du futur soutiennent les investissements en matière de décarbonisation. Les exigences E12 de l'Argentine, E10 de la Colombie et E30 du Paraguay constituent des points d'ancrage régionaux de la demande.
Marché du Carburant Éthanol en Asie-Pacifique et EMEA
L'Asie-Pacifique devrait croître à un CAGR de 5,7 % jusqu'en 2032. La production indienne de carburant éthanol a atteint environ 10,5 milliards de litres en 2025, soit 46 % au-dessus du niveau de 2024, et le E20 était disponible dans 18 000 points de vente au détail. L'Inde a fait du RON 95 E20 la norme nationale d'essence à partir d'avril 2026. Le Japon prévoit le E10 d'ici 2030 et le E20 d'ici 2040, tandis que la Thaïlande utilise le E10 avec des options E20 et E85. L'Europe limite les volumes de biocarburants issus de cultures alimentaires, mais soutient les biocarburants avancés, y compris les filières éthanol-vers-carburant d'aviation. Les programmes du Moyen-Orient et d'Afrique en sont encore à leurs débuts, avec l'Afrique du Sud au E2 et le Kenya au E10, tandis que l'Égypte, le Nigéria et l'Arabie saoudite disposent de mandats ou d'activités pilotes.
Paysage concurrentiel
Le marché du carburant éthanol est fragmenté parmi les plus grands producteurs et reste fragmenté dans les installations plus petites. POET et Valero disposent d'une échelle de production et de réseaux logistiques que les producteurs plus petits ne peuvent pas facilement égaler. Raízen et Copersucar restent importants dans la production, le commerce et la logistique brésiliens. Green Plains a vendu son usine du Tennessee à POET pour 190 millions USD en 2025. Elle a utilisé la transaction pour éliminer la dette junior et soutenir les investissements dans la capture du carbone dans 3 sites du Nebraska. Cela démontre un passage de l'expansion des volumes vers l'amélioration de la valeur par gallon. Les 52 millions USD de ventes de crédits au titre de la section 45Z de Gevo en 2025 montrent le bénéfice potentiel de la séquestration sur site et de l'approvisionnement en matières premières à faible teneur en carbone. Le résultat opérationnel déclaré de Valero pour l'éthanol est passé de 20 millions USD au quatrième trimestre 2024 à 117 millions USD au quatrième trimestre 2025.
Les registres de matières premières vérifiés deviennent un atout concurrentiel précieux sur le marché du carburant éthanol. Landus a versé 420 000 USD de primes à plus de 40 agriculteurs de l'Iowa en 2024 pour des céréales à faible teneur en carbone documentées. Ce modèle relie les pratiques agricoles aux programmes d'intensité carbone des carburants. Les données doivent être constituées sur plusieurs saisons de croissance, ce qui peut rendre l'approvisionnement vérifié plus difficile à reproduire rapidement. Les fournisseurs d'enzymes cherchent également à jouer un rôle dans la réduction des coûts de conversion cellulosique. Cela accroît l'importance de la technologie de procédé pour les producteurs qui vont au-delà des intrants conventionnels. L'approche de fermentation gazeuse de LanzaTech convertit le monoxyde de carbone industriel et le dioxyde de carbone en éthanol sans matières premières agricoles. Ces voies évitent les problèmes d'utilisation des terres et de sécurité alimentaire liés aux filières à base de cultures.
La concurrence est de plus en plus façonnée par l'accès à la capture du carbone, aux matières premières vérifiées et aux actifs de fabrication flexibles. L'installation d'ADM à Columbus et le pipeline Trailblazer offrent aux producteurs participants une voie vers le stockage permanent du dioxyde de carbone. Aemetis améliore le profil carbone d'une installation existante plutôt que de construire un nouveau site. Raízen développe un réseau cellulosique à côté de ses opérations établies de canne à sucre. Ces stratégies visent une intensité carbone plus faible, utilisent l'infrastructure existante et diversifient les revenus. Aucune part de marché combinée pour les plus grandes entreprises n'a été fournie, de sorte que le dossier ne permet pas d'établir un score de concentration numérique basé sur les critères requis. Le marché du carburant éthanol reste dominé par de grands opérateurs régionaux tandis que de nombreux producteurs plus petits se font concurrence en dessous de ce niveau.
Leaders du secteur du carburant éthanol
-
POET LLC
-
Valero Energy Corporation
-
Raízen S.A.
-
Green Plains Inc.
-
Archer Daniels Midland Company (ADM)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Carburant Éthanol Entreprises couvertes dans ce rapport
- Aemetis, Inc.
- Alto Ingredients, Inc.
- Archer Daniels Midland Company (ADM)
- Cargill, Incorporated
- China National Cereals, Oils and Foodstuffs Corporation (COFCO)
- China Petrochemical Corporation (Sinopec)
- Copersucar
- CropEnergies AG
- Gevo, Inc.
- GranBio Investimentos S.A.
- Green Plains Inc.
- LanzaTech Global, Inc.
- Novonesis A/S
- Pannonia Bio Zrt.
- POET LLC
- Praj Industries Limited
- Raízen S.A.
- SEKAB BioFuels and Chemicals AB
- Tereos S.A.
- The Andersons, Inc.
- Valero Energy Corporation
- White Energy Company Limited
Développements industriels récents dans Marché du Carburant Éthanol
- Janvier 2026 : POET a annoncé le doublement de POET Bioprocessing, Shelbyville, Indiana, de 98 millions à 193 millions de gallons de bioéthanol par an, doublant également la production de drêches de distillerie et d'huile de maïs et ajoutant 20 postes à temps plein en prévision de la demande croissante en E15.
- Novembre 2025 : ADM et Tallgrass ont inauguré la plus grande installation mondiale de capture du carbone pour le bioéthanol au complexe d'ADM à Columbus, Nebraska, reliée au pipeline Trailblazer reconverti depuis le gaz naturel, un latéral de 400 miles capable de transporter plus de 10 millions de tonnes de dioxyde de carbone par an pour un stockage souterrain permanent.
- Octobre 2025 : Aemetis a avancé une mise à niveau de recompression mécanique de vapeur de 30 millions USD à son usine d'éthanol de Keyes, Californie, en utilisant l'équipement de Praj Industries, projetée pour réduire la consommation de gaz naturel de 80 %, abaisser l'intensité carbone à deux chiffres et générer 32 millions USD de flux de trésorerie annuel supplémentaire via les crédits de la norme sur les carburants à faible teneur en carbone (LCFS) et les incitations 45Z.
- Septembre 2025 : Green Plains a finalisé la vente de son usine d'Obion, Tennessee, à POET pour 190 millions USD, éliminant la dette mezzanine junior et renforçant la liquidité pour les investissements dans la capture du carbone. POET a simultanément étendu son empreinte américaine à 35 installations avec 3,1 milliards de gallons de capacité combinée.
Périmètre du rapport sur le marché mondial du carburant éthanol
Le marché du carburant éthanol désigne le commerce mondial, la production et la consommation d'alcool éthylique produit à partir de biomasse (comme le maïs, la canne à sucre, le blé et les déchets agricoles) et mélangé à de l'essence automobile pour alimenter les moteurs à combustion interne.
Le marché mondial du carburant éthanol est segmenté par matière première, génération, mélange de carburant, utilisateur final et géographie. Par matière première, le marché est segmenté en maïs, canne à sucre, betterave sucrière, blé et autres céréales, manioc et autres cultures amylacées, et biomasse cellulosique et autres matières premières. Par génération, le marché est segmenté en éthanol de première génération, éthanol de deuxième génération (cellulosique) et filières d'éthanol avancées et autres filières émergentes. Par mélange de carburant, le marché est segmenté en E5, E10, E15, E20, E25–E85 et E100 et autres mélanges à haute teneur en éthanol. Par utilisateur final, le marché est segmenté en véhicules particuliers, véhicules commerciaux, deux-roues et trois-roues, et autres applications de transport. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial du carburant éthanol dans 28 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Maïs |
| Canne à sucre |
| Betterave sucrière |
| Blé et autres céréales |
| Manioc et autres cultures amylacées |
| Biomasse cellulosique et autres matières premières |
| Éthanol de première génération |
| Éthanol de deuxième génération (cellulosique) |
| Filières d'éthanol avancées et autres filières émergentes |
| E5 |
| E10 |
| E15 |
| E20 |
| E25–E85 |
| E100 et autres mélanges à haute teneur en éthanol |
| Véhicules particuliers |
| Véhicules commerciaux |
| Deux-roues et trois-roues |
| Autres applications de transport |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Philippines | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Kenya | |
| Égypte | |
| Nigeria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matière première | Maïs | |
| Canne à sucre | ||
| Betterave sucrière | ||
| Blé et autres céréales | ||
| Manioc et autres cultures amylacées | ||
| Biomasse cellulosique et autres matières premières | ||
| Par génération | Éthanol de première génération | |
| Éthanol de deuxième génération (cellulosique) | ||
| Filières d'éthanol avancées et autres filières émergentes | ||
| Par mélange de carburant | E5 | |
| E10 | ||
| E15 | ||
| E20 | ||
| E25–E85 | ||
| E100 et autres mélanges à haute teneur en éthanol | ||
| Par utilisateur final | Véhicules particuliers | |
| Véhicules commerciaux | ||
| Deux-roues et trois-roues | ||
| Autres applications de transport | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Kenya | ||
| Égypte | ||
| Nigeria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quels sont les facteurs qui stimulent la demande de carburant éthanol ?
Les exigences nationales de mélange, la valeur d'indice d'octane de l'éthanol et les programmes de carburants à faible teneur en carbone soutiennent la demande. La valeur mondiale devrait atteindre 162,45 milliards USD d'ici 2032.
Quelle matière première domine la production mondiale d'éthanol ?
Le maïs était en tête avec 46,3 % de la valeur des matières premières en 2026, soutenu par la capacité de transformation américaine et les revenus des coproduits.
Pourquoi l'éthanol de deuxième génération croît-il plus rapidement ?
Il devrait croître à un CAGR de 6,2 % jusqu'en 2032 car il utilise de la biomasse non alimentaire et peut réduire l'exposition à l'utilisation des terres.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait croître à un CAGR de 5,7 % jusqu'en 2032, portée par le déploiement de l'E20 en Inde et les programmes de mélange régionaux plus larges.
Comment les crédits carbone affectent-ils les producteurs d'éthanol ?
Les crédits peuvent récompenser la production à faible teneur en carbone, les matières premières vérifiées et la capture du carbone, ce qui peut améliorer l'économie des usines.
Quels sont les principaux risques pesant sur la demande d'éthanol ?
L'adoption des véhicules électriques, la baisse de la consommation d'essence, les préoccupations relatives à la sécurité alimentaire et les infrastructures de distribution au détail à mélanges plus élevés limitées sont les principales contraintes.