
Tamanho e Participação do Mercado de Células de Combustível para Embarcações Marítimas
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.31 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.82 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.66 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Células de Combustível para Embarcações Marítimas por Mordor Intelligence
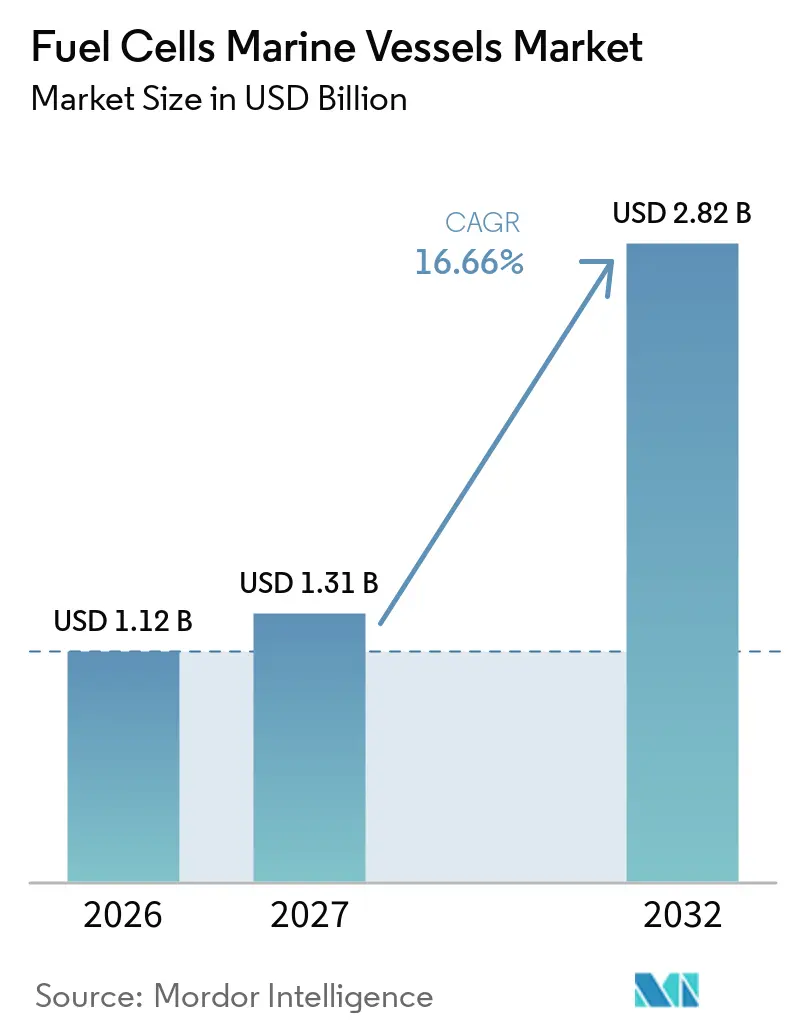
O tamanho do Mercado de Células de Combustível para Embarcações Marítimas foi avaliado em 1,12 bilhões de USD em 2026 e estima-se que cresça de 1,31 bilhões de USD em 2027 para atingir 2,82 bilhões de USD até 2032, a um CAGR de 16,66% durante o período de previsão (2027-2032). Os requisitos regulatórios estão tornando a eficiência das embarcações e o desempenho em emissões de combustível centrais nas decisões de investimento em frotas. O FuelEU Maritime aplicou requisitos de intensidade de gases de efeito estufa do poço ao esteira a navios acima de 5.000 toneladas de arqueação bruta que servem portos europeus desde 2025, o que oferece aos operadores uma razão clara para avaliar opções de propulsão baseadas em hidrogênio. Os sistemas de células de combustível também estão avançando além de testes isolados, à medida que fornecedores, sociedades classificadoras, estaleiros e operadores constroem registros operacionais em embarcações comerciais. As oportunidades mais promissoras no curto prazo estão em rotas definidas onde o fornecimento de combustível, o manuseio portuário e os cronogramas das embarcações podem ser planejados em conjunto. A concorrência é moldada pela certificação, pela capacidade de integração de sistemas e pela capacidade de fornecer módulos em níveis de potência maiores. O mercado de células de combustível para embarcações marítimas continuará dependente da disponibilidade prática e da origem verificada do hidrogênio de baixo carbono.
Principais Conclusões do Relatório
- Por tipo de célula de combustível, a PEMFC deteve 53,4% de participação em 2026 e tem previsão de crescer a um CAGR de 17,1% até 2032.
- Por potência de saída, a faixa de até 200 kW representou 42,6% de participação em 2026, enquanto a faixa de 200 kW a 1 MW tem projeção de crescer a um CAGR de 16,9% até 2032.
- Por tipo de embarcação, as balsas de passageiros detiveram 29,3% de participação em 2026, enquanto os navios de cruzeiro têm projeção de expansão a um CAGR de 17,8% até 2032.
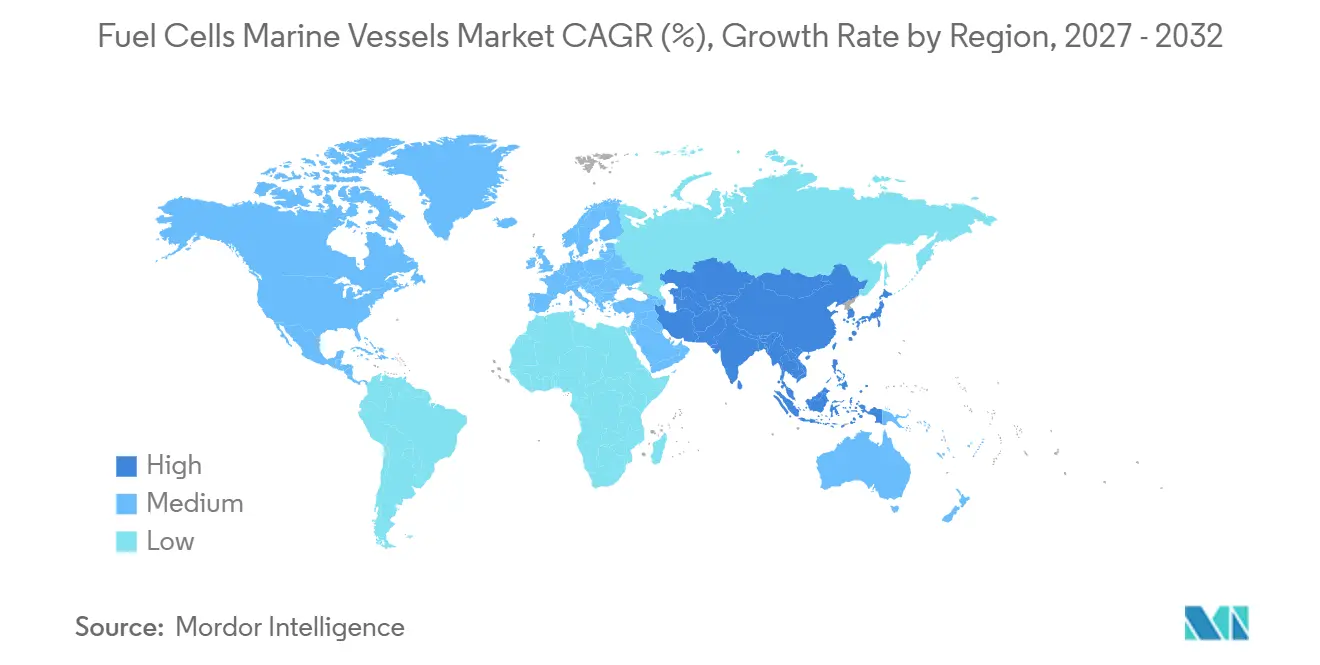
- Por geografia, a Europa deteve 44,7% de participação em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 17,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Mandatos de Descarbonização Marítima e Conformidade com a Intensidade de Carbono | +3.5% | Global, com aplicação antecipada na Europa e na Noruega | Curto prazo (≤ 2 anos) |
| Expansão dos Corredores de Abastecimento de Hidrogênio e Combustíveis Alternativos | +2.7% | Corredor do Mar do Norte e Nordeste da Ásia | Médio prazo (2-4 anos) |
| Hibridização de Células de Combustível e Baterias para Cargas Marítimas Variáveis | +2.2% | Global, com atividade antecipada no transporte marítimo de curta distância na Europa e no Leste Asiático | Médio prazo (2-4 anos) |
| Subsídios Governamentais, Programas de Demonstração e Incentivos para Pioneiros | +1.9% | Europa, Japão e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Sistemas Modulares Certificados para Uso Marítimo que Reduzem o Risco de Integração | +1.6% | Mercados globais de sociedades classificadoras | Médio prazo (2-4 anos) |
| Reforma Multifuel e Implantação de SOFC com Flexibilidade de Combustível | +1.3% | Rotas de longo curso, navios transportadores de GNL e embarcações de cruzeiro | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Descarbonização Marítima e Conformidade com a Intensidade de Carbono
A Organização Marítima Internacional e os reguladores regionais estão tornando a conformidade com as emissões uma questão operacional direta para as frotas comerciais. O FuelEU Maritime exige monitoramento e relatório anual da intensidade de gases de efeito estufa do poço ao esteira para as viagens cobertas, criando um vínculo formal entre a escolha do combustível e o custo de conformidade.[1] Esta regra é mais relevante para os operadores que fazem escalas regulares em portos europeus e precisam planejar decisões de equipamentos com vários anos de antecedência. As regras de intensidade de carbono também tornam mais difícil adiar as atualizações das embarcações quando os ativos existentes se aproximam de uma decisão de renovação. As células de combustível oferecem um caminho para reduzir as emissões a bordo quando combinadas com hidrogênio que atende aos critérios de ciclo de vida aplicáveis. O mercado de células de combustível para embarcações marítimas, portanto, se beneficia quando os proprietários de frotas tratam as escolhas de propulsão como parte do planejamento de conformidade de longo prazo, e não como pequenos projetos de demonstração.
As regras não eliminam a necessidade de uma seleção cuidadosa de projetos. Uma embarcação ainda precisa de um fornecimento confiável de combustível, procedimentos de tripulação, aprovação de segurança e um perfil de rota prático antes que uma instalação de célula de combustível possa ser justificada. Operadores com escalas portuárias frequentes e cronogramas previsíveis podem usar esses requisitos de forma mais eficaz do que operadores em serviços irregulares de longo curso. As decisões de financiamento europeias também podem refletir os custos de conformidade antecipados, o que aumenta a atenção às tecnologias que podem apoiar os requisitos operacionais futuros. Isso não significa que todas as embarcações adotarão a propulsão a hidrogênio no mesmo ritmo. Significa que a exposição regulatória tornou-se uma das condições que moldam o mercado de células de combustível para embarcações marítimas.
Expansão dos Corredores de Abastecimento de Hidrogênio e Combustíveis Alternativos
O fornecimento de hidrogênio está se desenvolvendo primeiro em torno de corredores com tráfego concentrado de embarcações e parceiros comprometidos. O projeto Samskip SeaShuttle na rota de Roterdã a Oslo está utilizando módulos de células de combustível da Ballard integrados pela eCap Marine, fornecendo um exemplo operacional para a implantação de carga de curta distância.[2] Esses projetos ajudam portos, operadores e fornecedores a compreender o manuseio de combustível, a manutenção e o planejamento de viagens em condições comerciais. Eles também oferecem aos potenciais usuários um ponto de referência mais útil do que uma demonstração laboratorial. O valor de um corredor reside na conexão entre o acesso ao fornecimento e o padrão operacional recorrente de uma embarcação. O mercado de células de combustível para embarcações marítimas pode crescer mais rapidamente onde vários portos oferecem arranjos de combustível compatíveis ao longo da mesma rota.
Japão, Coreia do Sul, Singapura e Norte da Europa estão posicionados para avançar nesses modelos de corredor porque combinam atividade portuária com construção naval e apoio do setor público. A infraestrutura não se expandirá de forma uniforme em todos os portos globais, e isso cria diferentes velocidades de adoção entre classes de embarcações e regiões. Uma abordagem porto a porto pode apoiar as rotas comerciais iniciais, mas também pode limitar as embarcações que precisam de implantação global flexível. Os operadores considerarão a disponibilidade de combustível juntamente com o serviço de carga da embarcação, o alcance e o cronograma de escalas portuárias. Isso torna a infraestrutura de abastecimento uma questão específica de rota, e não uma questão geral de tecnologia marítima. Isso também explica por que o mercado de células de combustível para embarcações marítimas está inicialmente concentrado em serviços costeiros e regionais selecionados.
Hibridização de Células de Combustível e Baterias para Cargas Marítimas Variáveis
As células de combustível são mais adequadas para saída estável, enquanto as baterias podem atender a picos curtos de demanda de energia e cargas hoteleiras variáveis. Uma configuração híbrida permite que cada sistema execute a função para a qual é mais adequado. O DLR relatou que seu demonstrador de célula de combustível de óxido sólido NAUTILUS e bateria reduziu as emissões de dióxido de carbono em 30% e os poluentes não relacionados ao dióxido de carbono em 95% em comparação com um gerador diesel convencional quando operado com gás natural. Este resultado apoia o uso de sistemas híbridos para embarcações que ainda não podem contar com amplo acesso ao hidrogênio verde. Também mostra por que os projetos de células de combustível são frequentemente concebidos em torno de um sistema de energia a bordo completo, e não apenas de uma pilha independente. O mercado de células de combustível para embarcações marítimas se beneficia dessa abordagem porque os projetos híbridos podem atender a uma gama mais ampla de ciclos de serviço marítimo.
O projeto pode reduzir as mudanças abruptas de carga na pilha de células de combustível e apoiar um perfil operacional mais estável. Isso é importante para o planejamento de manutenção, a vida útil dos equipamentos e a redundância a bordo. O DLR continuou trabalhando em conceitos de geradores a bordo de navios que combinam células de combustível e baterias para um fornecimento de energia de baixa emissão. Para embarcações de curta distância e portuárias, as baterias podem cobrir as manobras e as operações portuárias, enquanto as células de combustível apoiam percursos mais longos e estáveis. Para embarcações maiores, o mesmo princípio pode ser aplicado por meio de múltiplos módulos e sistemas de armazenamento de energia maiores. A hibridização é, portanto, uma arquitetura prática para o mercado de células de combustível para embarcações marítimas, e não uma adição temporária às embarcações iniciais.
Subsídios Governamentais, Programas de Demonstração e Incentivos para Pioneiros
O apoio público continua a mover projetos de estudos de design para demonstrações comerciais. A Ballard anunciou um pedido de 6,4 MW para 32 módulos FCwave para a eCap Marine e embarcações Samskip em julho de 2025, com apoio do programa Enova da Noruega. O pedido oferece ao setor uma instalação de referência em uma escala de potência relevante para as operações de carga. Também cria informações operacionais reais para futuros proprietários de embarcações, portos e organismos de classificação. O financiamento de demonstração pode reduzir o risco comercial do primeiro projeto quando a tecnologia, o fornecimento de combustível e as instalações portuárias precisam ser desenvolvidos ao mesmo tempo. O mercado de células de combustível para embarcações marítimas se beneficia porque as evidências operacionais iniciais reduzem a incerteza para projetos posteriores.
Os programas europeus também estão testando aplicações além de balsas e embarcações portuárias. O projeto HELENUS da Comissão Europeia está desenvolvendo um sistema de célula de combustível de óxido sólido para uso marítimo, refletindo o interesse contínuo em sistemas de maior eficiência para embarcações maiores. O projeto GAMMA foi estruturado em torno da aplicação de energia auxiliar de célula de combustível a hidrogênio a um grande graneleiro, o que aborda uma classe de embarcação com um padrão operacional diferente das balsas regionais. Esses programas não garantem uma adoção comercial ampla, mas criam evidências técnicas e operacionais que os fornecedores podem usar em licitações posteriores. O financiamento também apoia os longos ciclos de testes necessários para a aprovação de segurança e os procedimentos de tripulação. Esse apoio é importante para o mercado de células de combustível para embarcações marítimas porque os equipamentos marítimos precisam de confiabilidade comprovada antes de poderem entrar em serviço regular.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Capital do Sistema, Armazenamento e Abastecimento | -2.1% | Global, especialmente economias em desenvolvimento e rotas de carga de baixa margem | Longo prazo (≥ 4 anos) |
| Disponibilidade Limitada de Hidrogênio nos Portos e Cobertura de Infraestrutura Desigual | -1.5% | Global, especialmente América do Sul, Oriente Médio e África e Sudeste Asiático fora de Singapura | Médio prazo (2-4 anos) |
| Certificação do Poço ao Esteira e Incerteza sobre a Origem do Combustível | -0.9% | Global, especialmente operadores de longo curso e transfronteiriços | Médio prazo (2-4 anos) |
| Durabilidade no Ciclo de Serviço Marítimo, Capacitação da Tripulação e Complexidade de Manutenção | -0.7% | Global, especialmente operadores com experiência limitada em hidrogênio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital do Sistema, Armazenamento e Abastecimento
A propulsão por células de combustível requer mais do que a pilha de células de combustível. Os proprietários de embarcações devem considerar tanques de armazenamento, equipamentos de manuseio de combustível, ventilação, sistemas de segurança, eletrônica de potência, engenharia de integração e aprovação de classe. O armazenamento de hidrogênio comprimido pode adicionar peso e ocupar volume, enquanto o armazenamento de hidrogênio líquido requer isolamento e gerenciamento da evaporação. Esses requisitos afetam a capacidade de carga e as decisões de projeto de novas construções, especialmente para navios com margens de frete reduzidas. O alto custo de capital é, portanto, uma das principais razões pelas quais os projetos de células de combustível estão inicialmente concentrados em rotas apoiadas e frotas de demonstração. O mercado de células de combustível para embarcações marítimas precisa demonstrar valor operacional confiável, além do desempenho em emissões, para avançar além dessas aplicações iniciais.
Os fornecedores estão focando em maior densidade de saída e instalação mais simples para melhorar o custo dos sistemas marítimos. Módulos maiores podem reduzir o número de unidades e conexões necessárias para uma embarcação, mas não eliminam o custo do armazenamento de combustível e dos sistemas portuários. O caso de negócios é mais difícil para operações de longo curso de granéis, petroleiros e contêineres porque sua demanda de energia é alta e o espaço tem valor comercial. O financiamento público pode reduzir o ônus do primeiro projeto, mas não pode substituir um caso operacional credível ao longo da vida útil da embarcação. A redução de custos dependerá da experiência repetida de instalação, da escala dos componentes e da maior disponibilidade de combustível em todo o mercado de células de combustível para embarcações marítimas.
Disponibilidade Limitada de Hidrogênio nos Portos e Cobertura de Infraestrutura Desigual
O fornecimento comercial de hidrogênio marítimo permanece concentrado em um conjunto limitado de portos e projetos. Isso cria um problema de planejamento porque os armadores precisam de abastecimento confiável antes de encomendar embarcações, enquanto os portos precisam de demanda firme antes de investir em instalações. A lacuna resultante pode retardar projetos mesmo quando um projeto de embarcação e um sistema de células de combustível estão tecnicamente prontos. As aplicações iniciais mais viáveis são rotas fixas com um pequeno número de portos conhecidos e necessidades de reabastecimento repetíveis. O mercado de células de combustível para embarcações marítimas está, consequentemente, se desenvolvendo primeiro no Norte da Europa e no Nordeste da Ásia, onde os parceiros do projeto podem coordenar a rota e a cadeia de fornecimento. Regiões com menos instalações de hidrogênio provavelmente levarão mais tempo para estabelecer operações comparáveis.
A Viking declarou que o Viking Libra usará hidrogênio líquido em contêineres, uma abordagem destinada a apoiar o fornecimento de combustível sem depender de abastecimento dedicado no cais em cada porto. Essa abordagem mostra como os operadores de embarcações estão buscando alternativas práticas onde a infraestrutura permanente ainda não está disponível. Pode ajudar projetos específicos, mas não substitui a necessidade de uma rede de distribuição mais ampla. A América do Sul e o Oriente Médio e África têm importantes ambições de hidrogênio de baixo carbono, mas suas implantações de embarcações marítimas permanecem menos estabelecidas no material fornecido. A infraestrutura desigual continuará a influenciar quais rotas podem adotar células de combustível primeiro. Essa restrição permanecerá central para o mercado de células de combustível para embarcações marítimas até que mais portos possam atender à demanda marítima regular.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Célula de Combustível:
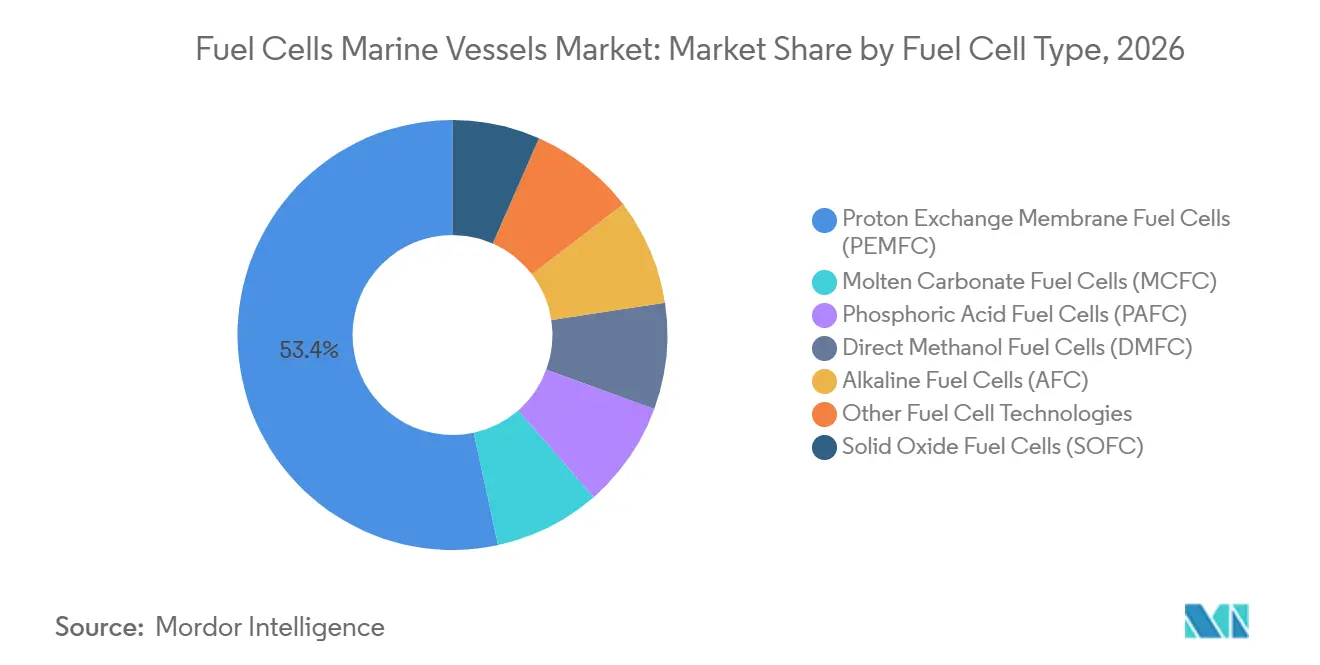
A PEMFC Lidera enquanto os Usos em Embarcações Maiores se DesenvolvemA PEMFC deteve 53,4% da participação do mercado de células de combustível para embarcações marítimas em 2026 e tem projeção de crescer a um CAGR de 17,1% até 2032. Seu papel em rotas mais curtas reflete resposta rápida, alta densidade de potência e um conjunto crescente de referências de classificação e operação. O módulo FCwave da Ballard recebeu aprovação de tipo da DNV e foi selecionado para o projeto Samskip SeaShuttle, oferecendo aos operadores um módulo definido e um caminho de integração. Essas referências operacionais fortalecem a posição da PEMFC no mercado de células de combustível para embarcações marítimas, onde os operadores precisam de resposta rápida e credenciais marítimas estabelecidas.
A tecnologia está agora sendo considerada em níveis de potência que anteriormente eram limitados a programas piloto. O Bureau Veritas concedeu aprovação de princípio em setembro de 2025 para um conceito de petroleiro LR2 movido a amônia usando um sistema PEMFC de 12 MW e um arranjo de craqueamento de amônia. A aprovação não estabelece operação comercial rotineira, mas mostra que projetos de embarcações maiores estão sendo avaliados por meio de processos formais de classificação. Os sistemas SOFC mantêm um papel distinto onde a eficiência e a flexibilidade de combustível são importantes. A Bloom Energy recebeu aprovação de tipo da ABS para seu módulo de energia marítima, enquanto o projeto HELENUS continua trabalhando em uma solução SOFC marítima. Outros tipos de células de combustível atendem a requisitos mais especializados ou de menor potência, mas sua presença comercial permanece mais limitada no setor de células de combustível para embarcações marítimas.

Por Potência de Saída:
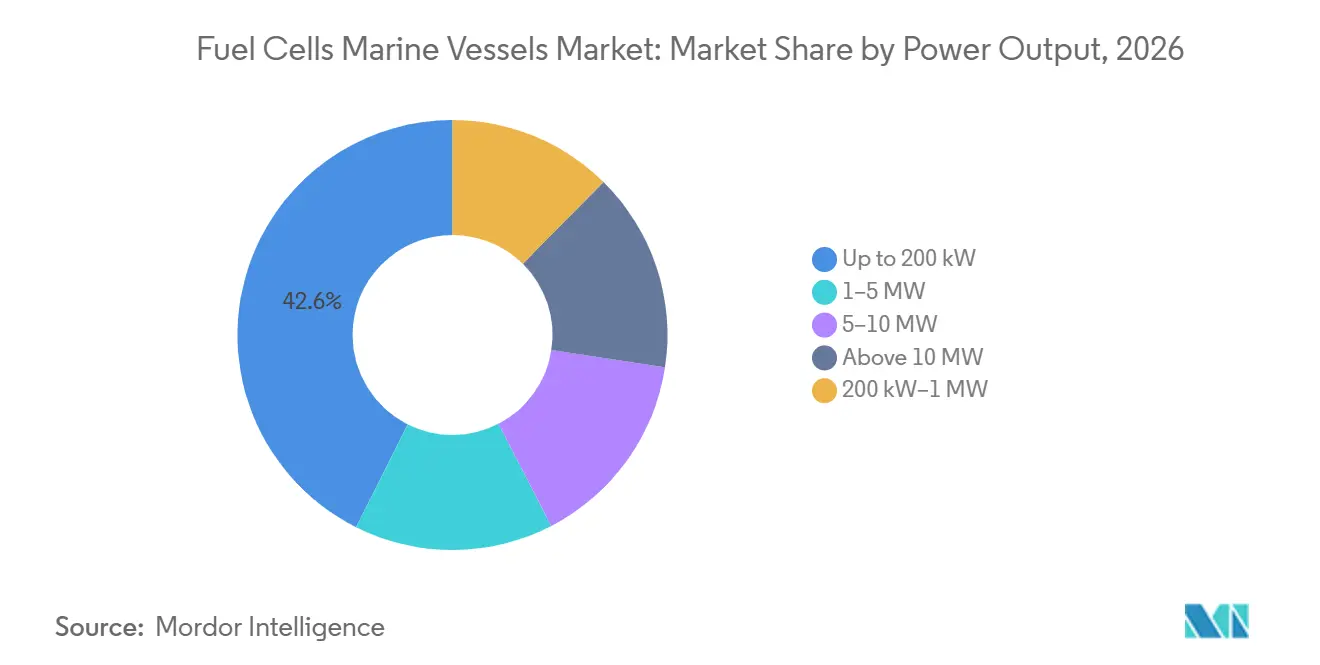
Sistemas Menores Lideram as Instalações enquanto os Sistemas de Médio Porte AvançamA faixa de até 200 kW representou 42,6% do tamanho do mercado de células de combustível para embarcações marítimas em 2026. Essa base instalada reflete sua adequação a balsas, embarcações portuárias, embarcações de trabalho e aplicações de energia auxiliar que podem usar um ou dois módulos. Sistemas menores são mais fáceis de integrar em implantações iniciais porque seus requisitos de potência e padrões de rota são mais gerenciáveis. O catamarã de célula de combustível a hidrogênio Mahoroba do Japão entrou em evidência pública na Expo 2025 e estava planejado para o serviço na Baía de Tóquio a partir do inverno de 2026, ilustrando o uso regional de embarcações de passageiros elétrico-célula de combustível. Esses projetos apoiam o aprendizado dos fornecedores sobre equipamentos a bordo, procedimentos de tripulação e operações rotineiras de embarcações.
O segmento de 200 kW a 1 MW tem previsão de expansão a um CAGR de 16,9% até 2032, à medida que os projetos combinam múltiplos módulos para balsas e embarcações de carga. Módulos de maior saída podem tornar os sistemas híbridos mais práticos para navios que precisam de mais do que uma pequena carga auxiliar. O Viking Libra e o Viking Astrea utilizam cada um um sistema PEM de 6 MW planejado fornecido pela Isotta Fraschini Motori, colocando os navios de cruzeiro dentro da faixa de referência atual de múltiplos megawatts. Projetos acima de 10 MW permanecem menos maduros porque a agregação de sistemas, o volume de armazenamento, a confiabilidade e a longa vida operacional permanecem difíceis nessa escala. O mercado de células de combustível para embarcações marítimas exigirá registros operacionais bem-sucedidos de múltiplos megawatts antes que a propulsão de longo curso de grande porte se torne rotineira.
Por Tipo de Embarcação:
Balsas de Passageiros Fornecem a Base e Navios de Cruzeiro Ganham ImpulsoAs balsas de passageiros detiveram 29,3% do tamanho do mercado de células de combustível para embarcações marítimas em 2026. Suas rotas fixas, cronogramas previsíveis e escalas portuárias repetidas as tornam adequadas para a implantação inicial de hidrogênio e células de combustível. A Torghatten Nord da Noruega planejou operar 2 grandes balsas a hidrogênio na rota de Bodø a Lofoten em 2026, usando pilhas PowerCell Marine System 200. As operações de balsa também ajudam a desenvolver os procedimentos de segurança e a capacitação da tripulação necessários para uma implantação mais ampla. Este segmento permanece a base prática do mercado de células de combustível para embarcações marítimas porque pode alinhar as operações de rota com o fornecimento de combustível.
Os navios de cruzeiro são a categoria de embarcação de crescimento mais rápido, com um CAGR projetado de 17,8% até 2032. O Viking Libra estava programado para entrega em novembro de 2026 como um navio de cruzeiro oceânico projetado para usar hidrogênio liquefeito, e o Viking Astrea foi lançado ao mar em setembro de 2026 para entrega posterior. Navios de carga, graneleiros e petroleiros representam o próximo passo técnico porque requerem maior potência e maior autonomia. A aprovação de princípio do petroleiro pelo Bureau Veritas fornece uma referência formal de projeto para esse trabalho. Embarcações governamentais e portuárias também podem construir experiência operacional no setor público antes de um uso comercial mais amplo.
Análise Geográfica
A Europa deteve 44,7% da participação do mercado de células de combustível para embarcações marítimas em 2026. A região combina regras diretas de emissões, financiamento público, fornecedores, atividade de sociedades classificadoras e rotas de curta distância que podem apoiar o fornecimento planejado de hidrogênio. O FuelEU Maritime oferece aos operadores de embarcações uma estrutura formal para gerenciar a intensidade de gases de efeito estufa nas viagens cobertas. A implantação do SeaShuttle de Roterdã a Oslo oferece uma referência prática de carga para o modelo de corredor regional. A liderança inicial da Europa no mercado de células de combustível para embarcações marítimas reflete a interação entre regulamentação e experiência em projetos operacionais.
Os fornecedores e programas de pesquisa europeus estão ampliando o conjunto de aplicações de embarcações em consideração. O projeto HELENUS apoia o desenvolvimento de uma solução de célula de combustível de alta temperatura para uso marítimo. O trabalho do DLR em conceitos de geração de energia a bordo de navios que combinam células de combustível e baterias fornece uma base de pesquisa para sistemas de energia híbridos a bordo. A Noruega permanece importante porque suas operações de balsa oferecem condições bem adequadas para o reabastecimento repetível e o planejamento de rotas. A Itália também é relevante por meio da Fincantieri e da Isotta Fraschini Motori, que estão vinculadas aos planejados navios de cruzeiro a hidrogênio da Viking. Essas atividades conferem à Europa uma ampla base de projetos em aplicações de passageiros, carga e cruzeiro.
Espera-se que a Ásia-Pacífico cresça a um CAGR de 17,5% até 2032, a maior taxa regional nos dados fornecidos. O Japão está avançando em projetos de embarcações comerciais e testes de propulsão por meio de empresas que abrangem motores, transporte marítimo e energia. A Mitsui O.S.K. Lines relatou um teste terrestre em escala real de um motor marítimo a hidrogênio em março de 2026 com a Japan Engine Corporation e a Kawasaki Heavy Industries. A Yanmar, a NYK e a ENEOS anunciaram um sistema de célula de combustível a hidrogênio para um novo navio de cruzeiro gastronômico de 480 toneladas que entrará em serviço na Baía de Tóquio em 2027. A Coreia do Sul e Singapura acrescentam capacidades de construção naval, desenvolvimento de sistemas e portuárias, enquanto o FCV Pilot-01 da Índia demonstra o crescente interesse no uso em vias navegáveis interiores regionais.
A América do Norte tem uma posição menor no mercado de células de combustível para embarcações marítimas, mas possui projetos de balsa visíveis. A Sea Change completou seu primeiro ano completo de serviço comercial na Baía de São Francisco em 2025 e foi documentada no International Journal of Hydrogen Energy como uma balsa comercial de célula de combustível a hidrogênio. A SWITCH Maritime e a Incat Crowther estão avançando em um projeto de balsa rápida elétrica a célula de combustível a hidrogênio para a cidade de Nova York. A América do Sul e o Oriente Médio e África permanecem regiões em estágio inicial no material fornecido. Seu progresso está mais estreitamente ligado à futura produção de hidrogênio e à infraestrutura portuária do que às implantações atuais de embarcações.
Cenário Competitivo
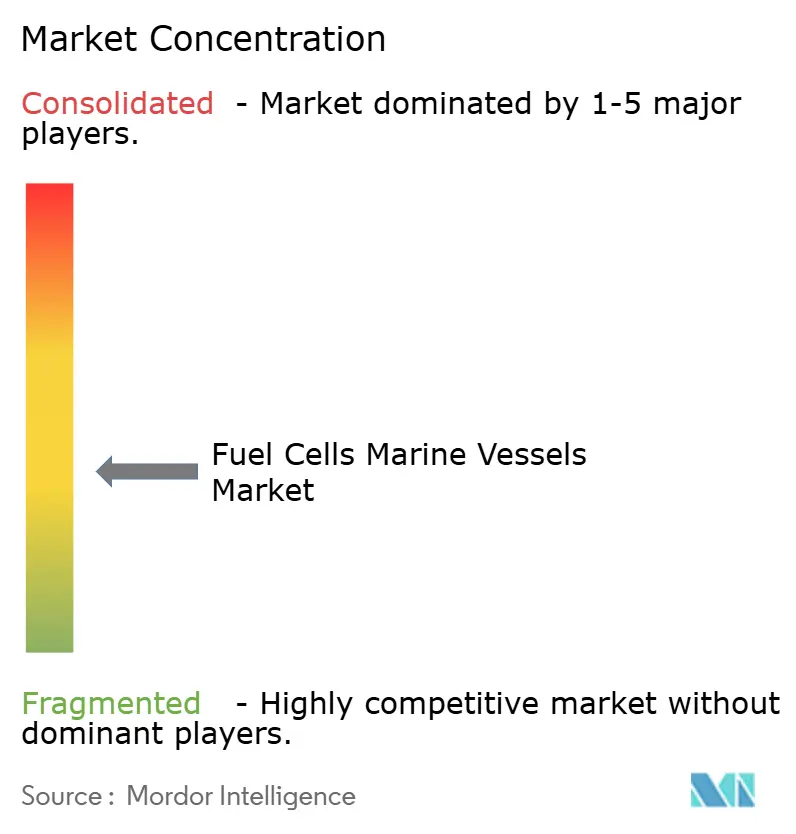
O mercado de células de combustível para embarcações marítimas é moderadamente fragmentado. Nenhuma empresa no material fornecido demonstra deter uma participação de receita dominante nas entregas de células de combustível marítimas. A concorrência centra-se no desempenho tecnológico, no custo do sistema, na aprovação de tipo, na capacidade de integração e no acesso a projetos de embarcações. A Ballard, a PowerCell, a Nedstack, a VINSSEN, a Bloom Energy e outros fornecedores estão competindo em diferentes tipos de tecnologia e faixas de potência. Essa estrutura confere aos integradores de sistemas um papel importante porque o proprietário de uma embarcação precisa de uma solução de propulsão aprovada, e não apenas de uma pilha de células de combustível.
A Ballard tem uma forte posição de referência por meio do módulo FCwave aprovado pelo tipo DNV e seu pedido de 6,4 MW para o projeto Samskip. A Bloom Energy detém aprovação de tipo da ABS para seu módulo de célula de combustível de óxido sólido marítimo, colocando-a entre os fornecedores reconhecidos nesse segmento de tecnologia. A PowerCell está buscando escala no sistema marítimo por meio de sua linha de produtos existente e do desenvolvimento de sistemas maiores. A VINSSEN está associada à configuração PEMFC de 12 MW considerada no projeto de petroleiro aprovado em princípio. Esses exemplos mostram que a aprovação formal e uma referência credível de embarcação podem ser tão importantes quanto a saída técnica.
A distinção entre fornecedor de pilha e integrador de sistema permanecerá importante à medida que os projetos crescem em tamanho. Um integrador deve combinar a pilha, a eletrônica de potência, o armazenamento, os controles, a ventilação, os sistemas de segurança e a interface da embarcação em um projeto aprovado por classe. Fornecedores com módulos certificados podem reduzir alguma incerteza do projeto, enquanto estaleiros e integradores ainda precisam adaptar a solução a cada embarcação. O segmento de longo curso acima de 10 MW ainda não estabeleceu um padrão de produção rotineiro para o material fornecido. Isso deixa espaço para fornecedores que possam demonstrar durabilidade, densidade de potência e integração do sistema de combustível em uma escala maior.
Líderes do Setor de Células de Combustível para Embarcações Marítimas
-
Ballard Power Systems Inc.
-
PowerCell Sweden AB
-
Bloom Energy Corporation
-
Nedstack Fuel Cell Technology B.V.
-
Cummins Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Células de Combustível para Embarcações Marítimas Empresas cobertas neste relatório
- ABB Ltd
- Advent Technologies Holdings, Inc.
- Ballard Power Systems Inc.
- Bloom Energy Corporation
- Cummins Inc.
- Doosan Fuel Cell Co., Ltd.
- GE Vernova Inc.
- Hyundai Heavy Industries Co., Ltd.
- MAN Energy Solutions SE
- Nedstack Fuel Cell Technology B.V.
- Nuvera Fuel Cells, LLC
- Plug Power Inc.
- PowerCell Sweden AB
- Proton Motor Power Systems plc
- SFC Energy AG
- Siemens AG
- Toshiba Energy Systems and Solutions Corporation
- Toyota Motor Europe NV/SA
- Wartsila Corporation
- Yanmar Holdings Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Células de Combustível para Embarcações Marítimas
- Setembro de 2026: A Viking anunciou o lançamento ao mar do Viking Astrea no estaleiro da Fincantieri em Ancona, o segundo navio de cruzeiro movido a hidrogênio do mundo, com um sistema de célula de combustível PEM de 6 MW da Isotta Fraschini Motori. A entrega está prevista para maio de 2027, com serviço inaugural no Mediterrâneo e no Norte da Europa a seguir.
- Julho de 2026: O Samskip SeaShuttle movido pela Ballard foi selecionado como a embarcação demonstradora para o HyShip, um projeto de inovação europeu focado em tornar o hidrogênio líquido um combustível marítimo comercial prático na rota de Roterdã a Oslo. O projeto valida o sistema de propulsão de 6,4 MW da Ballard e da eCap Marine como uma referência europeia de carga marítima de curta distância a hidrogênio.
- Junho de 2026: A NYK, a Yanmar Power Solutions e a ENEOS anunciaram a instalação de um sistema de célula de combustível a hidrogênio em um novo navio de cruzeiro gastronômico de 480 toneladas que entrará em serviço na Baía de Tóquio em 2027. A embarcação foi confirmada de acordo com as diretrizes de segurança do MLIT do Japão e marca a quinta implementação comercial de célula de combustível a hidrogênio marítima da Yanmar Power Solutions.
Escopo do Relatório Global do Mercado de Células de Combustível para Embarcações Marítimas
Uma célula de combustível é um dispositivo de geração de energia eletroquímica que combina um combustível, como o hidrogênio, com um agente oxidante, como o oxigênio do ar, para produzir eletricidade e calor. Ao contrário dos motores de combustão interna tradicionais que queimam combustíveis fósseis, as células de combustível geram energia de forma silenciosa e limpa, tendo o vapor d'água como principal subproduto.
O mercado global de células de combustível é segmentado por tipo de célula de combustível, potência de saída, tipo de embarcação e geografia. Por tipo de célula de combustível, o mercado é segmentado em células de combustível de membrana de troca de prótons (PEMFC), células de combustível de óxido sólido (SOFC), células de combustível de carbonato fundido (MCFC), células de combustível de ácido fosfórico (PAFC), células de combustível de metanol direto (DMFC), células de combustível alcalinas (AFC) e outras tecnologias de células de combustível. Por potência de saída, o mercado é segmentado em até 200 kW, 200 kW–1 MW, 1–5 MW, 5–10 MW e acima de 10 MW. Por tipo de embarcação, o mercado é segmentado em balsas de passageiros, navios de carga, navios porta-contêineres, navios de cruzeiro, petroleiros, graneleiros, embarcações de apoio offshore, embarcações de trabalho e serviço, e outras embarcações marítimas. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de células de combustível em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Células de Combustível de Membrana de Troca de Prótons (PEMFC) |
| Células de Combustível de Óxido Sólido (SOFC) |
| Células de Combustível de Carbonato Fundido (MCFC) |
| Células de Combustível de Ácido Fosfórico (PAFC) |
| Células de Combustível de Metanol Direto (DMFC) |
| Células de Combustível Alcalinas (AFC) |
| Outras Tecnologias de Células de Combustível |
| Até 200 kW |
| 200 kW-1 MW |
| 1-5 MW |
| 5-10 MW |
| Acima de 10 MW |
| Balsas de Passageiros |
| Navios de Carga |
| Navios Porta-Contêineres |
| Navios de Cruzeiro |
| Petroleiros |
| Graneleiros |
| Embarcações de Apoio Offshore |
| Embarcações de Trabalho e Serviço |
| Outras Embarcações Marítimas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Noruega | |
| Países Baixos | |
| Dinamarca | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Singapura | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Célula de Combustível | Células de Combustível de Membrana de Troca de Prótons (PEMFC) | |
| Células de Combustível de Óxido Sólido (SOFC) | ||
| Células de Combustível de Carbonato Fundido (MCFC) | ||
| Células de Combustível de Ácido Fosfórico (PAFC) | ||
| Células de Combustível de Metanol Direto (DMFC) | ||
| Células de Combustível Alcalinas (AFC) | ||
| Outras Tecnologias de Células de Combustível | ||
| Por Potência de Saída | Até 200 kW | |
| 200 kW-1 MW | ||
| 1-5 MW | ||
| 5-10 MW | ||
| Acima de 10 MW | ||
| Por Tipo de Embarcação | Balsas de Passageiros | |
| Navios de Carga | ||
| Navios Porta-Contêineres | ||
| Navios de Cruzeiro | ||
| Petroleiros | ||
| Graneleiros | ||
| Embarcações de Apoio Offshore | ||
| Embarcações de Trabalho e Serviço | ||
| Outras Embarcações Marítimas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Noruega | ||
| Países Baixos | ||
| Dinamarca | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Singapura | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para células de combustível em embarcações marítimas?
O tamanho do Mercado de Células de Combustível para Embarcações Marítimas foi avaliado em 1,12 bilhões de USD em 2026 e estima-se que cresça de 1,31 bilhões de USD em 2027 para atingir 2,82 bilhões de USD até 2032, a um CAGR de 16,66% durante o período de previsão (2027-2032).
Qual tecnologia de célula de combustível lidera as aplicações em embarcações marítimas?
A PEMFC liderou com 53,4% de participação em 2026 e também é o tipo de célula de combustível de crescimento mais rápido, com um CAGR projetado de 17,1% até 2032.
Por que as balsas de passageiros são adotantes iniciais da propulsão por células de combustível?
As balsas de passageiros detiveram 29,3% de participação em 2026 porque rotas fixas e escalas portuárias repetidas tornam mais fácil planejar os procedimentos de abastecimento e operação.
Qual região tem o maior papel na implantação de embarcações marítimas com células de combustível?
A Europa deteve 44,7% de participação em 2026, apoiada pelos requisitos do FuelEU Maritime, programas públicos, fornecedores e rotas de curta distância definidas.
Qual é a maior barreira para o uso mais amplo de células de combustível a hidrogênio no mar?
Os custos do sistema, do armazenamento e do abastecimento permanecem substanciais, enquanto a disponibilidade limitada de hidrogênio nos portos restringe as embarcações a rotas com arranjos de fornecimento planejados.
Qual categoria de embarcação deve crescer mais rapidamente até 2032?
Espera-se que os navios de cruzeiro registrem a maior taxa de crescimento, com um CAGR de 17,8%, apoiados por embarcações planejadas com capacidade para hidrogênio, incluindo o Viking Libra e o Viking Astrea.