
Tamaño y Participación del Mercado de Celdas de Combustible para Embarcaciones Marinas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
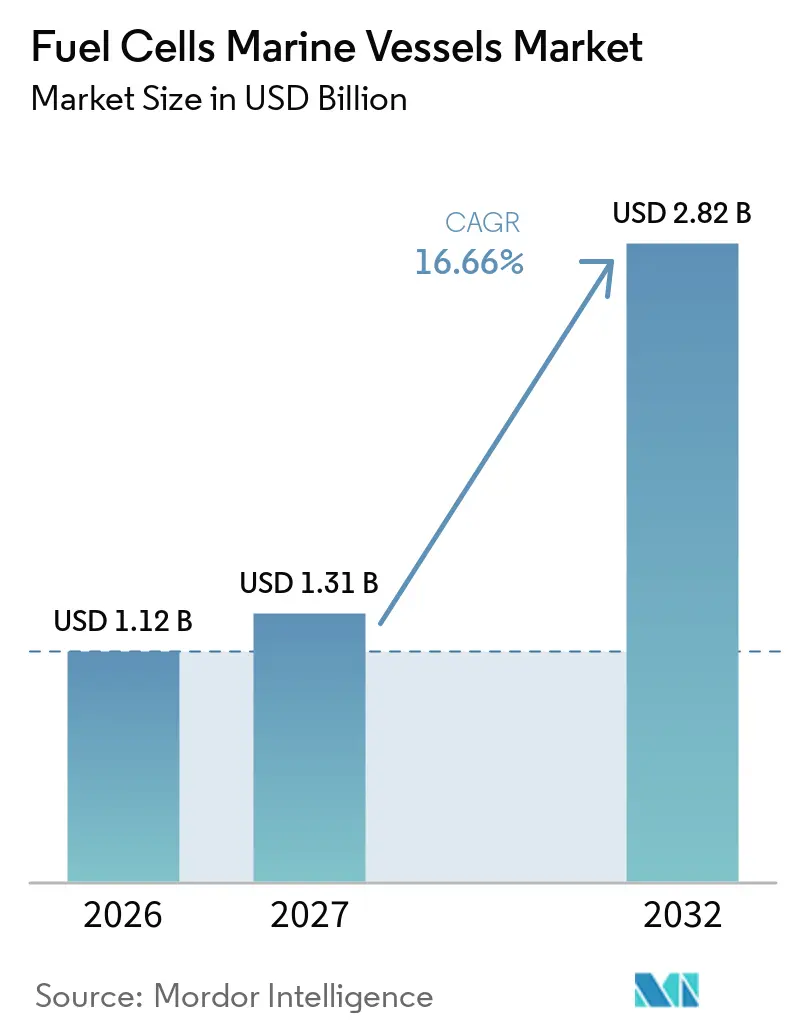
| Tamaño del Mercado (2027) | 1.31 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.82 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.66 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Celdas de Combustible para Embarcaciones Marinas por Mordor Intelligence
El tamaño del Mercado de Celdas de Combustible para Embarcaciones Marinas fue valorado en 1,12 mil millones de USD en 2026 y se estima que crecerá desde 1,31 mil millones de USD en 2027 hasta alcanzar los 2,82 mil millones de USD para 2032, a una CAGR del 16,66% durante el período de pronóstico (2027-2032). Los requisitos regulatorios están convirtiendo la eficiencia de las embarcaciones y el rendimiento en emisiones de combustible en factores centrales para las decisiones de inversión en flotas. FuelEU Maritime ha aplicado requisitos de intensidad de gases de efecto invernadero de pozo a estela a los buques de más de 5.000 toneladas de arqueo bruto que sirven a puertos europeos desde 2025, lo que otorga a los operadores una razón clara para evaluar las opciones de propulsión basadas en hidrógeno. Los sistemas de celdas de combustible también están avanzando más allá de las pruebas aisladas a medida que proveedores, sociedades de clasificación, astilleros y operadores construyen registros operativos en embarcaciones comerciales. Las oportunidades más sólidas a corto plazo se encuentran en rutas definidas donde el suministro de combustible, la gestión portuaria y los horarios de las embarcaciones pueden planificarse conjuntamente. La competencia está determinada por la certificación, la capacidad de integración de sistemas y la capacidad de suministrar módulos a niveles de potencia más elevados. El mercado de celdas de combustible para embarcaciones marinas seguirá dependiendo de la disponibilidad práctica y el origen verificado del hidrógeno bajo en carbono.
Conclusiones Clave del Informe
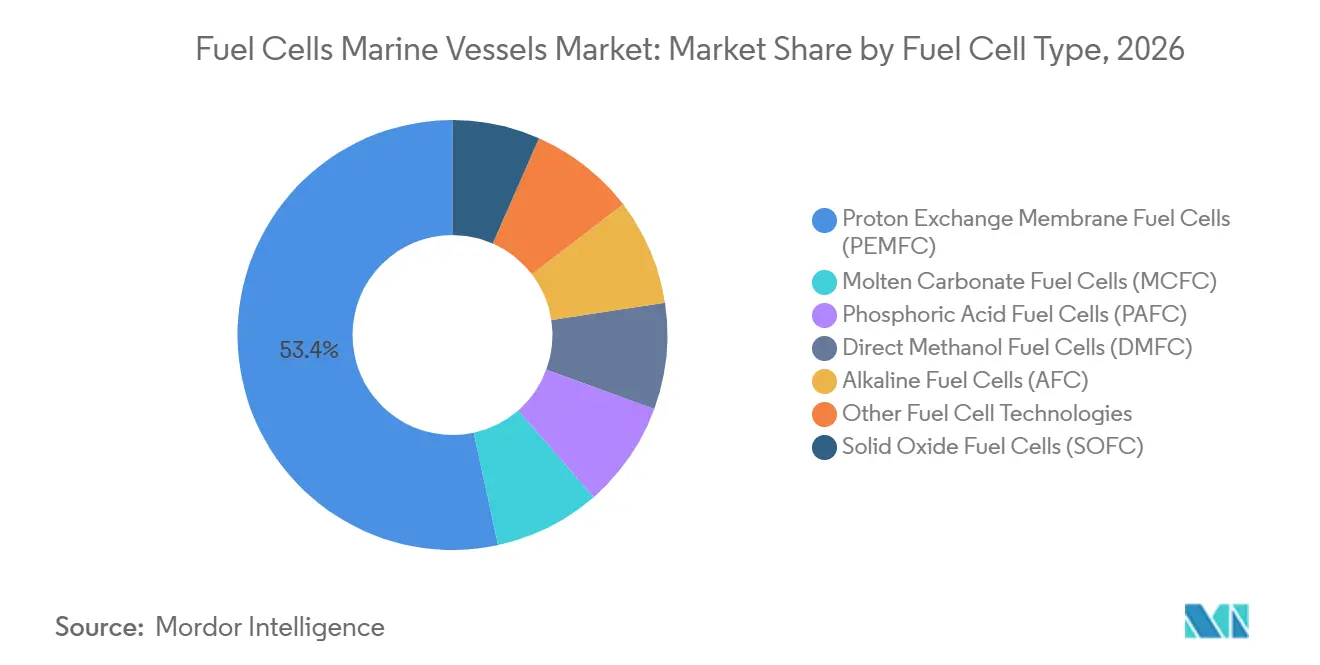
- Por tipo de celda de combustible, las PEMFC tuvieron una participación del 53,4% en 2026 y se prevé que crezcan a una CAGR del 17,1% hasta 2032.
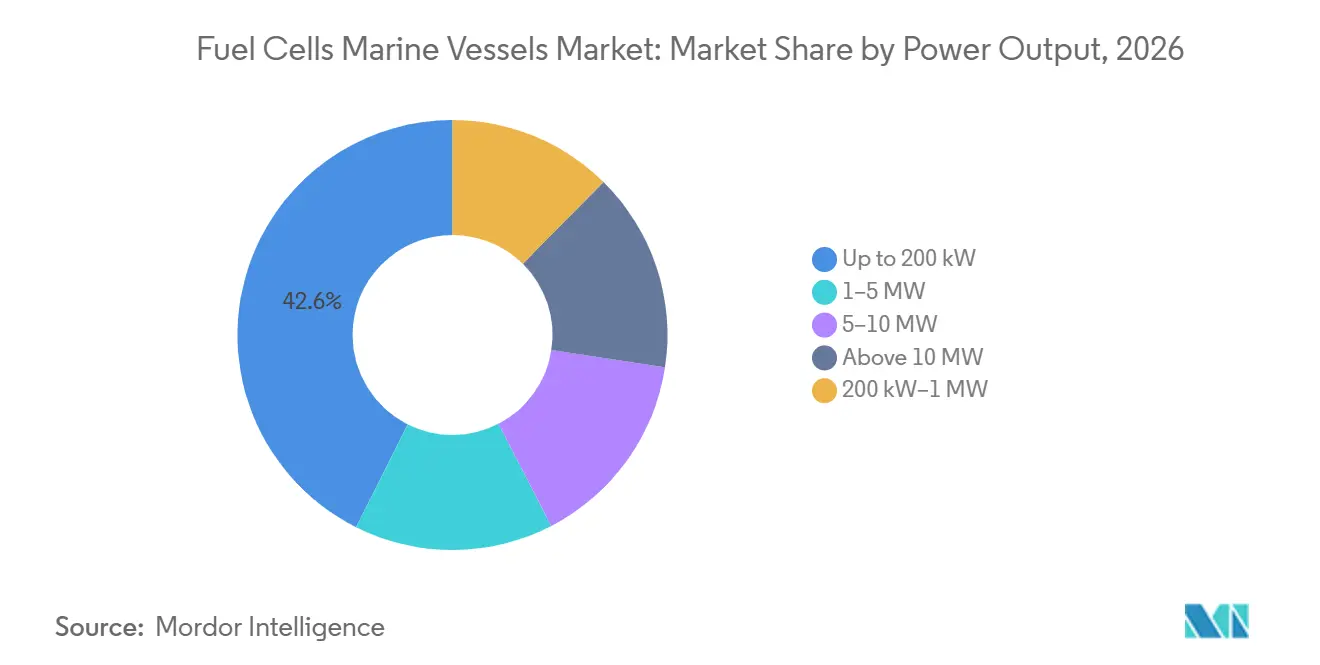
- Por potencia de salida, el segmento de hasta 200 kW representó el 42,6% de la participación en 2026, mientras que el rango de 200 kW a 1 MW se proyecta que crezca a una CAGR del 16,9% hasta 2032.
- Por tipo de embarcación, los transbordadores de pasajeros tuvieron una participación del 29,3% en 2026, mientras que se proyecta que los cruceros se expandan a una CAGR del 17,8% hasta 2032.
- Por geografía, Europa tuvo una participación del 44,7% en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 17,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de Descarbonización Marítima y Cumplimiento de la Intensidad de Carbono | +3.5% | Global, con aplicación temprana en Europa y Noruega | Corto plazo (≤ 2 años) |
| Expansión de Corredores de Abastecimiento de Hidrógeno y Combustibles Alternativos | +2.7% | Corredor del Mar del Norte y Noreste de Asia | Mediano plazo (2-4 años) |
| Hibridación de Celdas de Combustible y Baterías para Cargas Marinas Variables | +2.2% | Global, con actividad temprana en Europa de cabotaje y Asia Oriental | Mediano plazo (2-4 años) |
| Subvenciones Gubernamentales, Programas de Demostración e Incentivos para Pioneros | +1.9% | Europa, Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Sistemas Modulares Certificados para Uso Marino que Reducen el Riesgo de Integración | +1.6% | Mercados globales de sociedades de clasificación | Mediano plazo (2-4 años) |
| Reformado Multicombustible y Despliegue de SOFC con Flexibilidad de Combustible | +1.3% | Rutas de alta mar, buques de GNL y cruceros | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de Descarbonización Marítima y Cumplimiento de la Intensidad de Carbono
La OMI y los reguladores regionales están convirtiendo el cumplimiento de las emisiones en un problema operativo directo para las flotas comerciales. FuelEU Maritime exige el seguimiento y la notificación anuales de la intensidad de gases de efecto invernadero de pozo a estela para los viajes cubiertos, creando un vínculo formal entre la elección del combustible y el costo de cumplimiento.[1] Esta norma es más relevante para los operadores que hacen escala regularmente en puertos europeos y deben planificar las decisiones de equipamiento con varios años de antelación. Las normas de intensidad de carbono también dificultan el aplazamiento de las mejoras de los buques cuando los activos existentes se acercan a una decisión de renovación. Las celdas de combustible ofrecen una vía para reducir las emisiones a bordo cuando se combinan con hidrógeno que cumple los criterios de ciclo de vida aplicables. El mercado de celdas de combustible para embarcaciones marinas se beneficia, por tanto, cuando los propietarios de flotas tratan las opciones de propulsión como parte de la planificación de cumplimiento a largo plazo, en lugar de como pequeños proyectos de demostración.
Las normas no eliminan la necesidad de una selección cuidadosa de proyectos. Un buque sigue necesitando un suministro de combustible fiable, procedimientos de tripulación, aprobación de seguridad y un perfil de ruta práctico antes de que pueda justificarse la instalación de una celda de combustible. Los operadores con escalas portuarias frecuentes y horarios predecibles pueden utilizar estos requisitos de manera más eficaz que los operadores en servicios irregulares de alta mar. Las decisiones de financiación europeas también pueden reflejar los costos de cumplimiento previstos, lo que aumenta la atención sobre las tecnologías que pueden respaldar los requisitos operativos futuros. Esto no significa que todos los buques adoptarán la propulsión de hidrógeno al mismo ritmo. Significa que la exposición regulatoria se ha convertido en una de las condiciones que dan forma al mercado de celdas de combustible para embarcaciones marinas.
Expansión de Corredores de Abastecimiento de Hidrógeno y Combustibles Alternativos
El suministro de hidrógeno se está desarrollando primero en torno a corredores con tráfico de embarcaciones concentrado y socios comprometidos. El proyecto Samskip SeaShuttle en la ruta de Róterdam a Oslo utiliza módulos de celdas de combustible de Ballard integrados por eCap Marine, proporcionando un ejemplo operativo para el despliegue de carga de cabotaje.[2] Estos proyectos ayudan a los puertos, operadores y proveedores a comprender el manejo del combustible, el mantenimiento y la planificación de viajes en condiciones comerciales. También ofrecen a los posibles usuarios un punto de referencia más útil que una demostración de laboratorio. El valor de un corredor reside en la conexión entre el acceso al suministro y el patrón operativo recurrente de una embarcación. El mercado de celdas de combustible para embarcaciones marinas puede crecer más rápidamente donde varios puertos ofrecen acuerdos de combustible compatibles a lo largo de la misma ruta.
Japón, Corea del Sur, Singapur y el norte de Europa están posicionados para avanzar en estos modelos de corredor porque combinan actividad portuaria con construcción naval y apoyo del sector público. La infraestructura no se expandirá de manera uniforme en todos los puertos globales, y eso crea diferentes velocidades de adopción entre las clases de embarcaciones y las regiones. Un enfoque puerto a puerto puede respaldar las rutas comerciales tempranas, pero también puede limitar a las embarcaciones que necesitan un despliegue global flexible. Los operadores considerarán la disponibilidad de combustible junto con el servicio de carga de la embarcación, el alcance y el calendario de escalas portuarias. Esto convierte la infraestructura de abastecimiento en un problema específico de la ruta, en lugar de un problema general de tecnología marítima. También explica por qué el mercado de celdas de combustible para embarcaciones marinas está inicialmente concentrado en servicios costeros y regionales seleccionados.
Hibridación de Celdas de Combustible y Baterías para Cargas Marinas Variables
Las celdas de combustible son más adecuadas para una producción estable, mientras que las baterías pueden atender los picos cortos de demanda de energía y las cargas hoteleras cambiantes. Una configuración híbrida permite que cada sistema realice la función para la que es más adecuado. El DLR informó que su demostrador de celda de combustible de óxido sólido NAUTILUS y batería redujo las emisiones de dióxido de carbono en un 30% y los contaminantes distintos del dióxido de carbono en un 95% en comparación con un generador diésel convencional cuando funcionaba con gas natural. Este resultado respalda el uso de sistemas híbridos para embarcaciones que aún no pueden depender de un acceso generalizado al hidrógeno verde. También muestra por qué los proyectos de celdas de combustible a menudo se diseñan en torno a un sistema de energía completo a bordo, en lugar de un conjunto independiente. El mercado de celdas de combustible para embarcaciones marinas se beneficia de este enfoque porque los diseños híbridos pueden adaptarse a una gama más amplia de ciclos de servicio marino.
El diseño puede reducir los cambios bruscos de carga en el conjunto de celdas de combustible y respaldar un perfil operativo más estable. Esto es importante para la planificación del mantenimiento, la vida útil del equipo y la redundancia a bordo. El DLR ha continuado trabajando en conceptos de generadores a bordo de buques que combinan celdas de combustible y baterías para un suministro de energía de bajas emisiones. Para las embarcaciones de cabotaje y portuarias, las baterías pueden cubrir las maniobras y las operaciones portuarias, mientras que las celdas de combustible respaldan las travesías más largas y estables. Para las embarcaciones más grandes, el mismo principio puede aplicarse mediante múltiples módulos y sistemas de almacenamiento de energía más grandes. La hibridación es, por tanto, una arquitectura práctica para el mercado de celdas de combustible para embarcaciones marinas, en lugar de una adición temporal a las embarcaciones tempranas.
Subvenciones Gubernamentales, Programas de Demostración e Incentivos para Pioneros
El apoyo público continúa impulsando proyectos desde estudios de diseño hacia demostraciones comerciales. Ballard anunció un pedido de 6,4 MW para 32 módulos FCwave para embarcaciones de eCap Marine y Samskip en julio de 2025, con apoyo del programa Enova de Noruega. El pedido proporciona al sector una instalación de referencia a una escala de potencia relevante para las operaciones de carga. También genera información operativa real para futuros propietarios de embarcaciones, puertos y organismos de clasificación. La financiación de demostraciones puede reducir el riesgo comercial del primer proyecto cuando la tecnología, el suministro de combustible y las instalaciones portuarias deben desarrollarse al mismo tiempo. El mercado de celdas de combustible para embarcaciones marinas se beneficia porque la evidencia operativa temprana reduce la incertidumbre para proyectos posteriores.
Los programas europeos también están probando aplicaciones más allá de los transbordadores y las embarcaciones portuarias. El proyecto HELENUS de la Comisión Europea está desarrollando un sistema de celda de combustible de óxido sólido para uso marítimo, lo que refleja el interés continuo en sistemas de mayor eficiencia para embarcaciones más grandes. El proyecto GAMMA se ha enmarcado en torno a la aplicación de energía auxiliar de celda de combustible de hidrógeno a un gran granelero, lo que aborda una clase de embarcación con un patrón operativo diferente al de los transbordadores regionales. Estos programas no garantizan una adopción comercial amplia, pero crean evidencia técnica y operativa que los proveedores pueden utilizar en licitaciones posteriores. La financiación también respalda los largos ciclos de prueba requeridos para la aprobación de seguridad y los procedimientos de tripulación. Este apoyo es importante para el mercado de celdas de combustible para embarcaciones marinas porque el equipo marino necesita una fiabilidad probada antes de poder pasar al servicio regular.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital del Sistema, Almacenamiento y Abastecimiento | -2.1% | Global, especialmente en economías en desarrollo y rutas de carga de bajo margen | Largo plazo (≥ 4 años) |
| Disponibilidad Limitada de Hidrógeno en Puertos y Cobertura de Infraestructura Desigual | -1.5% | Global, especialmente América del Sur, MEA y el Sudeste Asiático fuera de Singapur | Mediano plazo (2-4 años) |
| Certificación de Pozo a Estela e Incertidumbre sobre el Origen del Combustible | -0.9% | Global, especialmente operadores de alta mar y transfronterizos | Mediano plazo (2-4 años) |
| Durabilidad del Ciclo de Servicio Marino, Capacidad de la Tripulación y Complejidad del Mantenimiento | -0.7% | Global, especialmente operadores con experiencia limitada en hidrógeno | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital del Sistema, Almacenamiento y Abastecimiento
La propulsión por celda de combustible requiere más que el conjunto de celdas de combustible. Los propietarios de embarcaciones deben tener en cuenta los tanques de almacenamiento, el equipo de manejo de combustible, la ventilación, los sistemas de seguridad, la electrónica de potencia, la ingeniería de integración y la aprobación de clase. El almacenamiento de hidrógeno comprimido puede añadir peso y ocupar volumen, mientras que el almacenamiento de hidrógeno líquido requiere aislamiento y gestión de la evaporación. Estos requisitos afectan la capacidad de carga y las decisiones de diseño de nuevas construcciones, especialmente para los buques con márgenes de flete reducidos. El alto costo de capital es, por tanto, una de las principales razones por las que los proyectos de celdas de combustible están inicialmente concentrados en rutas con apoyo y flotas de demostración. El mercado de celdas de combustible para embarcaciones marinas debe demostrar un valor operativo fiable, además de un rendimiento en emisiones, para avanzar más allá de estas aplicaciones tempranas.
Los proveedores se están centrando en una mayor densidad de potencia y una instalación más sencilla para mejorar el costo de los sistemas marinos. Los módulos más grandes pueden reducir el número de unidades y conexiones necesarias para una embarcación, pero no eliminan el costo del almacenamiento de combustible y los sistemas portuarios. El caso de negocio es más difícil para las operaciones de graneleros, buques tanque y portacontenedores de larga distancia porque su demanda de energía es alta y el espacio tiene un valor comercial. La financiación pública puede reducir la carga del primer proyecto, pero no puede reemplazar un caso operativo creíble durante la vida útil de la embarcación. La reducción de costos dependerá de la experiencia de instalación repetida, la escala de los componentes y una mayor disponibilidad de combustible en el mercado de celdas de combustible para embarcaciones marinas.
Disponibilidad Limitada de Hidrógeno en Puertos y Cobertura de Infraestructura Desigual
El suministro comercial de hidrógeno marino sigue concentrado en un conjunto limitado de puertos y proyectos. Esto crea un problema de planificación porque los armadores necesitan un abastecimiento fiable antes de encargar embarcaciones, mientras que los puertos necesitan una demanda firme antes de invertir en instalaciones. La brecha resultante puede ralentizar los proyectos incluso cuando el diseño de la embarcación y el sistema de celdas de combustible están técnicamente listos. Las aplicaciones tempranas más viables son las rutas fijas con un pequeño número de puertos conocidos y necesidades de reabastecimiento repetibles. El mercado de celdas de combustible para embarcaciones marinas se está desarrollando, en consecuencia, primero en el norte de Europa y el noreste de Asia, donde los socios del proyecto pueden coordinar la ruta y la cadena de suministro. Las regiones con menos instalaciones de hidrógeno probablemente tardarán más en establecer operaciones comparables.
Viking ha declarado que Viking Libra utilizará hidrógeno líquido en contenedores, un enfoque destinado a respaldar el suministro de combustible sin depender de un abastecimiento dedicado en el muelle en cada puerto. Este enfoque muestra cómo los operadores de embarcaciones están buscando alternativas prácticas donde la infraestructura permanente aún no está disponible. Puede ayudar a proyectos específicos, pero no reemplaza la necesidad de una red de distribución más amplia. América del Sur y Oriente Medio y África tienen importantes ambiciones de hidrógeno bajo en carbono, pero sus despliegues de embarcaciones marinas siguen siendo menos consolidados en el material suministrado. La infraestructura desigual seguirá influyendo en qué rutas pueden adoptar primero las celdas de combustible. Esta restricción seguirá siendo central para el mercado de celdas de combustible para embarcaciones marinas hasta que más puertos puedan satisfacer la demanda marina regular.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Celda de Combustible:
Las PEMFC Lideran mientras se Desarrollan los Usos en Embarcaciones Más GrandesLas PEMFC tuvieron el 53,4% de la participación del mercado de celdas de combustible para embarcaciones marinas en 2026 y se proyecta que crezcan a una CAGR del 17,1% hasta 2032. Su papel en rutas más cortas refleja una respuesta rápida, alta densidad de potencia y un conjunto creciente de referencias de clasificación y operación. El módulo FCwave de Ballard recibió la aprobación de tipo DNV y fue seleccionado para el proyecto Samskip SeaShuttle, ofreciendo a los operadores un módulo definido y una ruta de integración. Estas referencias operativas refuerzan la posición de las PEMFC en el mercado de celdas de combustible para embarcaciones marinas, donde los operadores necesitan una respuesta rápida y credenciales marinas consolidadas.
La tecnología se está considerando ahora a niveles de potencia que anteriormente estaban limitados a programas piloto. Bureau Veritas otorgó una aprobación de principio en septiembre de 2025 para un concepto de buque tanque LR2 propulsado por amoníaco que utiliza un sistema PEMFC de 12 MW y un arreglo de craqueo de amoníaco. La aprobación no establece una operación comercial rutinaria, pero muestra que los diseños para embarcaciones más grandes están siendo evaluados a través de procesos formales de clasificación. Los sistemas SOFC conservan un papel diferenciado donde la eficiencia y la flexibilidad de combustible son importantes. Bloom Energy recibió la aprobación de tipo ABS para su módulo de energía marino, mientras que el proyecto HELENUS continúa trabajando en una solución SOFC marítima. Otros tipos de celdas de combustible sirven a requisitos más especializados o de menor potencia, pero su presencia comercial sigue siendo más limitada en la industria de celdas de combustible para embarcaciones marinas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Potencia de Salida:
Los Sistemas Más Pequeños Lideran las Instalaciones mientras los Sistemas de Rango Medio AvanzanEl segmento de hasta 200 kW representó el 42,6% del tamaño del mercado de celdas de combustible para embarcaciones marinas en 2026. Esta base instalada refleja su adecuación con transbordadores, embarcaciones portuarias, embarcaciones de trabajo y aplicaciones de energía auxiliar que pueden utilizar uno o dos módulos. Los sistemas más pequeños son más fáciles de integrar en los despliegues tempranos porque sus requisitos de potencia y patrones de ruta son más manejables. El catamarán de celda de combustible de hidrógeno Mahoroba de Japón entró en la vista pública en la Expo 2025 y estaba previsto para el servicio en la Bahía de Tokio desde el invierno de 2026, ilustrando el uso regional de embarcaciones de pasajeros eléctrico-celda de combustible. Estos proyectos respaldan el aprendizaje de los proveedores sobre el equipo a bordo, los procedimientos de tripulación y las operaciones rutinarias de las embarcaciones.
Se prevé que el segmento de 200 kW a 1 MW se expanda a una CAGR del 16,9% hasta 2032 a medida que los proyectos combinan múltiples módulos para transbordadores y buques de carga. Los módulos de mayor potencia pueden hacer que los sistemas híbridos sean más prácticos para los buques que necesitan más que una pequeña carga auxiliar. Viking Libra y Viking Astrea utilizan cada uno un sistema PEM planificado de 6 MW suministrado por Isotta Fraschini Motori, situando a los cruceros dentro del rango de referencia actual de varios megavatios. Los proyectos por encima de 10 MW siguen siendo menos maduros porque la agregación de sistemas, el volumen de almacenamiento, la fiabilidad y la larga vida operativa siguen siendo difíciles a esa escala. El mercado de celdas de combustible para embarcaciones marinas requerirá registros operativos exitosos de varios megavatios antes de que la propulsión de alta mar a gran escala se convierta en algo rutinario.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Embarcación:
Los Transbordadores de Pasajeros Proporcionan la Base y los Cruceros Ganan ImpulsoLos transbordadores de pasajeros tuvieron el 29,3% del tamaño del mercado de celdas de combustible para embarcaciones marinas en 2026. Sus rutas fijas, horarios predecibles y escalas portuarias repetidas los hacen adecuados para el despliegue temprano de hidrógeno y celdas de combustible. Torghatten Nord de Noruega planeó operar 2 grandes transbordadores de hidrógeno en la ruta de Bodø a Lofoten en 2026, utilizando conjuntos PowerCell Marine System 200. Las operaciones de transbordadores también ayudan a desarrollar los procedimientos de seguridad y la capacidad de la tripulación necesarios para un despliegue más amplio. Este segmento sigue siendo la base práctica del mercado de celdas de combustible para embarcaciones marinas porque puede alinear las operaciones de ruta con el suministro de combustible.
Los cruceros son la categoría de embarcaciones de más rápido crecimiento, con una CAGR proyectada del 17,8% hasta 2032. Viking Libra estaba programado para su entrega en noviembre de 2026 como un crucero oceánico diseñado para usar hidrógeno licuado, y Viking Astrea fue botado en septiembre de 2026 para su entrega posterior. Los buques de carga, graneleros y buques tanque representan el siguiente paso técnico porque requieren mayor potencia y mayor autonomía. La aprobación de principio del buque tanque de Bureau Veritas proporciona una referencia de diseño formal para ese trabajo. Los buques gubernamentales y portuarios también pueden desarrollar experiencia operativa del sector público antes de un uso comercial más amplio.
Análisis Geográfico
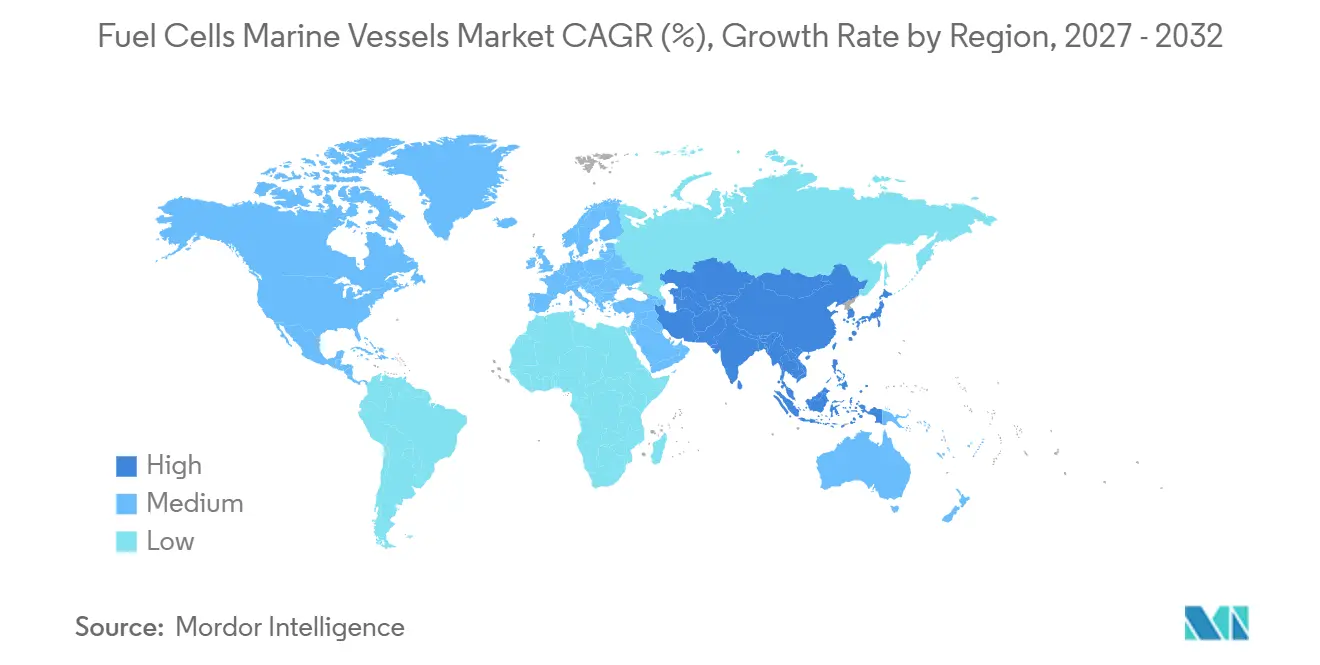
Europa tuvo el 44,7% de la participación del mercado de celdas de combustible para embarcaciones marinas en 2026. La región combina normas directas de emisiones, financiación pública, proveedores, actividad de sociedades de clasificación y rutas de cabotaje que pueden respaldar el suministro planificado de hidrógeno. FuelEU Maritime ofrece a los operadores de embarcaciones un marco formal para gestionar la intensidad de gases de efecto invernadero en los viajes cubiertos. El despliegue del SeaShuttle de Róterdam a Oslo ofrece una referencia práctica de carga para el modelo de corredor regional. El liderazgo temprano de Europa en el mercado de celdas de combustible para embarcaciones marinas refleja la interacción entre la regulación y la experiencia en proyectos operativos.
Los proveedores y programas de investigación europeos están ampliando el conjunto de aplicaciones de embarcaciones que se están considerando. El proyecto HELENUS apoya el desarrollo de una solución de celda de combustible de alta temperatura para uso marítimo. El trabajo del DLR sobre la generación a bordo de buques con celdas de combustible y baterías proporciona una base de investigación para sistemas de energía híbridos a bordo. Noruega sigue siendo importante porque sus operaciones de transbordadores ofrecen condiciones bien adaptadas para el reabastecimiento repetible y la planificación de rutas. Italia también es relevante a través de Fincantieri e Isotta Fraschini Motori, que están vinculados a los cruceros de hidrógeno planificados de Viking. Estas actividades dan a Europa una amplia base de proyectos en aplicaciones de pasajeros, carga y cruceros.
Se espera que Asia-Pacífico crezca a una CAGR del 17,5% hasta 2032, la tasa regional más alta en los datos suministrados. Japón está avanzando en proyectos de embarcaciones comerciales y pruebas de propulsión a través de empresas que abarcan motores, transporte marítimo y energía. Mitsui O.S.K. Lines informó de una prueba terrestre a escala completa de un motor marino de hidrógeno en marzo de 2026 con Japan Engine Corporation y Kawasaki Heavy Industries. Yanmar, NYK y ENEOS anunciaron un sistema de celda de combustible de hidrógeno para un nuevo crucero gastronómico de 480 toneladas que entrará en servicio en la Bahía de Tokio en 2027. Corea del Sur y Singapur añaden capacidades de construcción naval, desarrollo de sistemas y puertos, mientras que el FCV Pilot-01 de India demuestra un interés creciente en el uso de vías navegables interiores regionales.
América del Norte tiene una posición más pequeña en el mercado de celdas de combustible para embarcaciones marinas, pero cuenta con proyectos de transbordadores visibles. Sea Change completó su primer año completo de servicio comercial en la Bahía de San Francisco en 2025 y fue documentado en el International Journal of Hydrogen Energy como un transbordador comercial de celda de combustible de hidrógeno. SWITCH Maritime e Incat Crowther están avanzando en un diseño de transbordador rápido eléctrico de celda de combustible de hidrógeno para la ciudad de Nueva York. América del Sur y Oriente Medio y África siguen siendo regiones en etapas más tempranas en el material suministrado. Su progreso está más estrechamente vinculado a la futura producción de hidrógeno y la infraestructura portuaria que a los despliegues actuales de embarcaciones.
Panorama Competitivo
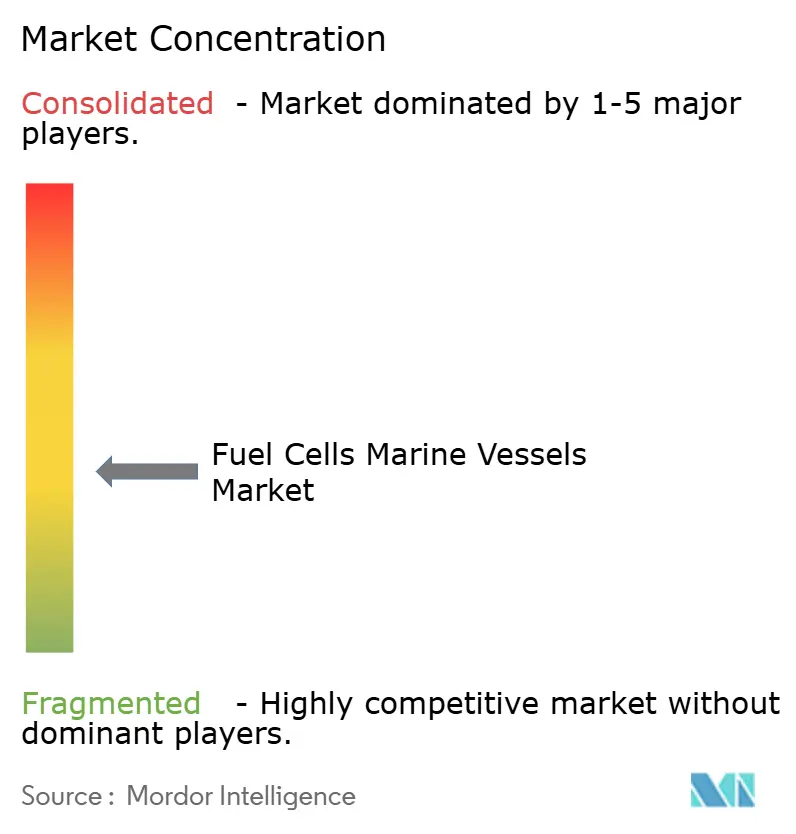
El mercado de celdas de combustible para embarcaciones marinas está moderadamente fragmentado. Ninguna empresa en el material suministrado muestra tener una participación de ingresos dominante en las entregas de celdas de combustible marinas. La competencia se centra en el rendimiento tecnológico, el costo del sistema, la aprobación de tipo, la capacidad de integración y el acceso a proyectos de embarcaciones. Ballard, PowerCell, Nedstack, VINSSEN, Bloom Energy y otros proveedores compiten en diferentes tipos de tecnología y rangos de potencia. Esta estructura otorga a los integradores de sistemas un papel importante porque el propietario de una embarcación necesita una solución de propulsión aprobada, no solo un conjunto de celdas de combustible.
Ballard tiene una sólida posición de referencia a través del módulo FCwave con aprobación de tipo DNV y su pedido de 6,4 MW para el proyecto Samskip. Bloom Energy tiene la aprobación de tipo ABS para su módulo de celda de combustible de óxido sólido marino, situándola entre los proveedores reconocidos en ese segmento tecnológico. PowerCell está persiguiendo la escala del sistema marino a través de su línea de productos existente y el desarrollo de sistemas más grandes. VINSSEN está asociado con la configuración PEMFC de 12 MW considerada en el diseño del buque tanque con aprobación de principio. Estos ejemplos muestran que la aprobación formal y una referencia de embarcación creíble pueden ser tan importantes como la producción técnica.
La distinción entre proveedor de conjuntos y integrador de sistemas seguirá siendo importante a medida que los proyectos crezcan en tamaño. Un integrador debe combinar el conjunto, la electrónica de potencia, el almacenamiento, los controles, la ventilación, los sistemas de seguridad y la interfaz de la embarcación en un diseño aprobado por clase. Los proveedores con módulos certificados pueden reducir parte de la incertidumbre del proyecto, mientras que los astilleros e integradores aún necesitan adaptar la solución a cada embarcación. El segmento de alta mar por encima de 10 MW aún no ha establecido un estándar de producción rutinario en el material suministrado. Esto deja espacio para los proveedores que puedan demostrar durabilidad, densidad de potencia e integración del sistema de combustible a mayor escala.
Líderes de la Industria de Celdas de Combustible para Embarcaciones Marinas
-
Ballard Power Systems Inc.
-
PowerCell Sweden AB
-
Bloom Energy Corporation
-
Nedstack Fuel Cell Technology B.V.
-
Cummins Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Celdas de Combustible para Embarcaciones Marinas Empresas cubiertas en este informe
- ABB Ltd
- Advent Technologies Holdings, Inc.
- Ballard Power Systems Inc.
- Bloom Energy Corporation
- Cummins Inc.
- Doosan Fuel Cell Co., Ltd.
- GE Vernova Inc.
- Hyundai Heavy Industries Co., Ltd.
- MAN Energy Solutions SE
- Nedstack Fuel Cell Technology B.V.
- Nuvera Fuel Cells, LLC
- Plug Power Inc.
- PowerCell Sweden AB
- Proton Motor Power Systems plc
- SFC Energy AG
- Siemens AG
- Toshiba Energy Systems and Solutions Corporation
- Toyota Motor Europe NV/SA
- Wartsila Corporation
- Yanmar Holdings Co., Ltd.
Desarrollos recientes de la industria en Mercado de Celdas de Combustible para Embarcaciones Marinas
- Septiembre de 2026: Viking anunció la botadura del Viking Astrea en el astillero de Fincantieri en Ancona, el segundo crucero propulsado por hidrógeno del mundo con un sistema de celda de combustible PEM de 6 MW de Isotta Fraschini Motori. La entrega está programada para mayo de 2027, con servicio inaugural en el Mediterráneo y el norte de Europa a continuación.
- Julio de 2026: El Samskip SeaShuttle propulsado por Ballard fue seleccionado como embarcación demostradora para HyShip, un proyecto de innovación europeo centrado en hacer del hidrógeno líquido un combustible marino comercial práctico en la ruta de Róterdam a Oslo. El proyecto valida el sistema de propulsión de 6,4 MW de Ballard y eCap Marine como referencia europea de carga de cabotaje de hidrógeno.
- Junio de 2026: NYK, Yanmar Power Solutions y ENEOS anunciaron la instalación de un sistema de celda de combustible de hidrógeno en un nuevo crucero gastronómico de 480 toneladas que entrará en servicio en la Bahía de Tokio en 2027. La embarcación fue confirmada bajo las directrices de seguridad del MLIT de Japón y marca la quinta implementación comercial marítima de celda de combustible de hidrógeno de Yanmar Power Solutions.
Alcance del Informe Global del Mercado de Celdas de Combustible para Embarcaciones Marinas
Una celda de combustible es un dispositivo de generación de energía electroquímica que combina un combustible, como el hidrógeno, con un agente oxidante, como el oxígeno del aire, para producir electricidad y calor. A diferencia de los motores de combustión interna tradicionales que queman combustibles fósiles, las celdas de combustible generan energía de forma silenciosa y limpia, con vapor de agua como subproducto principal.
El mercado global de celdas de combustible está segmentado por tipo de celda de combustible, potencia de salida, tipo de embarcación y geografía. Por tipo de celda de combustible, el mercado está segmentado en celdas de combustible de membrana de intercambio de protones (PEMFC), celdas de combustible de óxido sólido (SOFC), celdas de combustible de carbonato fundido (MCFC), celdas de combustible de ácido fosfórico (PAFC), celdas de combustible de metanol directo (DMFC), celdas de combustible alcalinas (AFC) y otras tecnologías de celdas de combustible. Por potencia de salida, el mercado está segmentado en hasta 200 kW, 200 kW–1 MW, 1–5 MW, 5–10 MW y por encima de 10 MW. Por tipo de embarcación, el mercado está segmentado en transbordadores de pasajeros, buques de carga, portacontenedores, cruceros, buques tanque, graneleros, buques de apoyo en alta mar, embarcaciones de trabajo y de servicio, y otras embarcaciones marinas. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de celdas de combustible en 26 países de las regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Celdas de Combustible de Membrana de Intercambio de Protones (PEMFC) |
| Celdas de Combustible de Óxido Sólido (SOFC) |
| Celdas de Combustible de Carbonato Fundido (MCFC) |
| Celdas de Combustible de Ácido Fosfórico (PAFC) |
| Celdas de Combustible de Metanol Directo (DMFC) |
| Celdas de Combustible Alcalinas (AFC) |
| Otras Tecnologías de Celdas de Combustible |
| Hasta 200 kW |
| 200 kW-1 MW |
| 1-5 MW |
| 5-10 MW |
| Por encima de 10 MW |
| Transbordadores de Pasajeros |
| Buques de Carga |
| Portacontenedores |
| Cruceros |
| Buques Tanque |
| Graneleros |
| Buques de Apoyo en Alta Mar |
| Embarcaciones de Trabajo y de Servicio |
| Otras Embarcaciones Marinas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Noruega | |
| Países Bajos | |
| Dinamarca | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Singapur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Celda de Combustible | Celdas de Combustible de Membrana de Intercambio de Protones (PEMFC) | |
| Celdas de Combustible de Óxido Sólido (SOFC) | ||
| Celdas de Combustible de Carbonato Fundido (MCFC) | ||
| Celdas de Combustible de Ácido Fosfórico (PAFC) | ||
| Celdas de Combustible de Metanol Directo (DMFC) | ||
| Celdas de Combustible Alcalinas (AFC) | ||
| Otras Tecnologías de Celdas de Combustible | ||
| Por Potencia de Salida | Hasta 200 kW | |
| 200 kW-1 MW | ||
| 1-5 MW | ||
| 5-10 MW | ||
| Por encima de 10 MW | ||
| Por Tipo de Embarcación | Transbordadores de Pasajeros | |
| Buques de Carga | ||
| Portacontenedores | ||
| Cruceros | ||
| Buques Tanque | ||
| Graneleros | ||
| Buques de Apoyo en Alta Mar | ||
| Embarcaciones de Trabajo y de Servicio | ||
| Otras Embarcaciones Marinas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Noruega | ||
| Países Bajos | ||
| Dinamarca | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Singapur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para las celdas de combustible en embarcaciones marinas?
El tamaño del Mercado de Celdas de Combustible para Embarcaciones Marinas fue valorado en 1,12 mil millones de USD en 2026 y se estima que crecerá desde 1,31 mil millones de USD en 2027 hasta alcanzar los 2,82 mil millones de USD para 2032, a una CAGR del 16,66% durante el período de pronóstico (2027-2032).
¿Qué tecnología de celda de combustible lidera las aplicaciones en embarcaciones marinas?
Las PEMFC lideraron con una participación del 53,4% en 2026 y también son el tipo de celda de combustible de más rápido crecimiento, con una CAGR proyectada del 17,1% hasta 2032.
¿Por qué los transbordadores de pasajeros son adoptantes tempranos de la propulsión por celda de combustible?
Los transbordadores de pasajeros tuvieron una participación del 29,3% en 2026 porque las rutas fijas y las escalas portuarias repetidas facilitan la planificación del reabastecimiento y los procedimientos operativos.
¿Qué región tiene el papel más importante en el despliegue de embarcaciones marinas con celdas de combustible?
Europa tuvo una participación del 44,7% en 2026, respaldada por los requisitos de FuelEU Maritime, programas públicos, proveedores y rutas de cabotaje definidas.
¿Cuál es la mayor barrera para un uso más amplio de las celdas de combustible de hidrógeno en el mar?
Los costos del sistema, el almacenamiento y el abastecimiento siguen siendo sustanciales, mientras que la disponibilidad limitada de hidrógeno en los puertos restringe a las embarcaciones a rutas con acuerdos de suministro planificados.
¿Qué categoría de embarcaciones se espera que crezca más rápido hasta 2032?
Se espera que los cruceros registren la tasa de crecimiento más alta con una CAGR del 17,8%, respaldados por embarcaciones planificadas con capacidad de hidrógeno, incluidos Viking Libra y Viking Astrea.