
Marktgröße und Marktanteile für Brennstoffzellen in Marineschiffen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
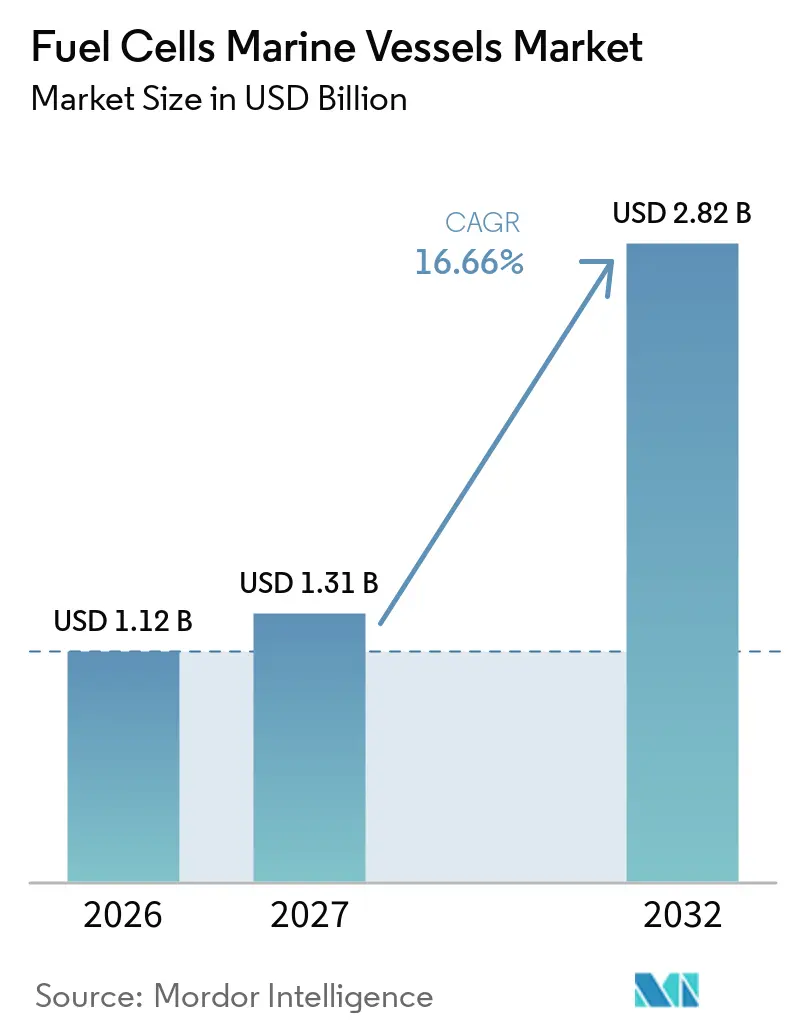
| Marktgröße (2027) | 1.31 Milliarden US-Dollar |
| Marktgröße (2032) | 2.82 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.66 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Brennstoffzellen in Marineschiffen von Mordor Intelligence
Die Marktgröße für Brennstoffzellen in Marineschiffen wurde im Jahr 2026 auf 1,12 Milliarden USD geschätzt und soll von 1,31 Milliarden USD im Jahr 2027 auf 2,82 Milliarden USD bis 2032 wachsen, bei einem CAGR von 16,66 % während des Prognosezeitraums (2027–2032). Regulatorische Anforderungen rücken Schiffseffizienz und Kraftstoffemissionsleistung in den Mittelpunkt von Flotteninvestitionsentscheidungen. FuelEU Maritime hat seit 2025 Anforderungen an die Treibhausgasintensität auf Well-to-Wake-Basis für Schiffe über 5.000 Bruttoraumzahl, die europäische Häfen anlaufen, eingeführt, was Betreibern einen klaren Anlass gibt, wasserstoffbasierte Antriebsoptionen zu prüfen. Brennstoffzellensysteme gehen auch über isolierte Versuche hinaus, da Lieferanten, Klassifikationsgesellschaften, Werften und Betreiber Betriebsnachweise auf kommerziellen Schiffen aufbauen. Die stärksten kurzfristigen Chancen liegen auf definierten Routen, auf denen Kraftstoffversorgung, Hafenabfertigung und Schiffsfahrpläne gemeinsam geplant werden können. Der Wettbewerb wird durch Zertifizierung, Systemintegrationsfähigkeit und die Fähigkeit zur Lieferung von Modulen mit höheren Leistungsstufen geprägt. Der Markt für Brennstoffzellen in Marineschiffen wird weiterhin von der praktischen Verfügbarkeit und dem verifizierten Ursprung von kohlenstoffarmem Wasserstoff abhängig sein.
Wesentliche Erkenntnisse des Berichts
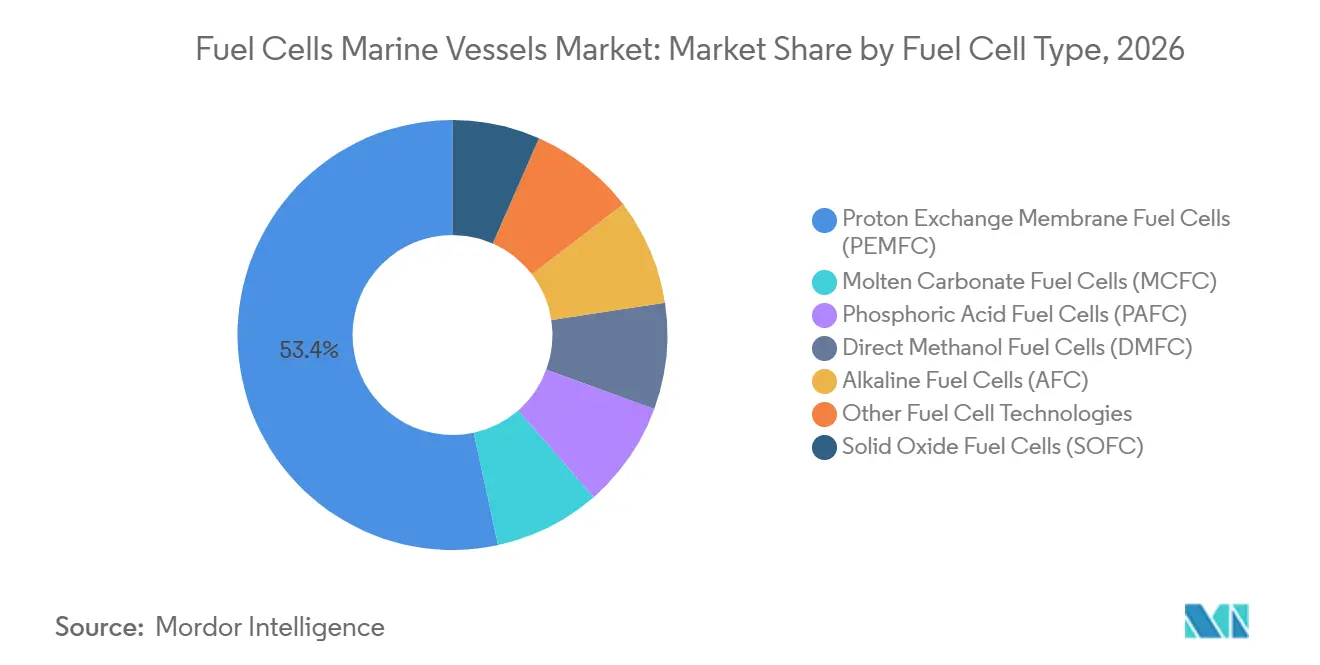
- Nach Brennstoffzellentyp hielt PEMFC im Jahr 2026 einen Marktanteil von 53,4 % und soll bis 2032 mit einem CAGR von 17,1 % wachsen.
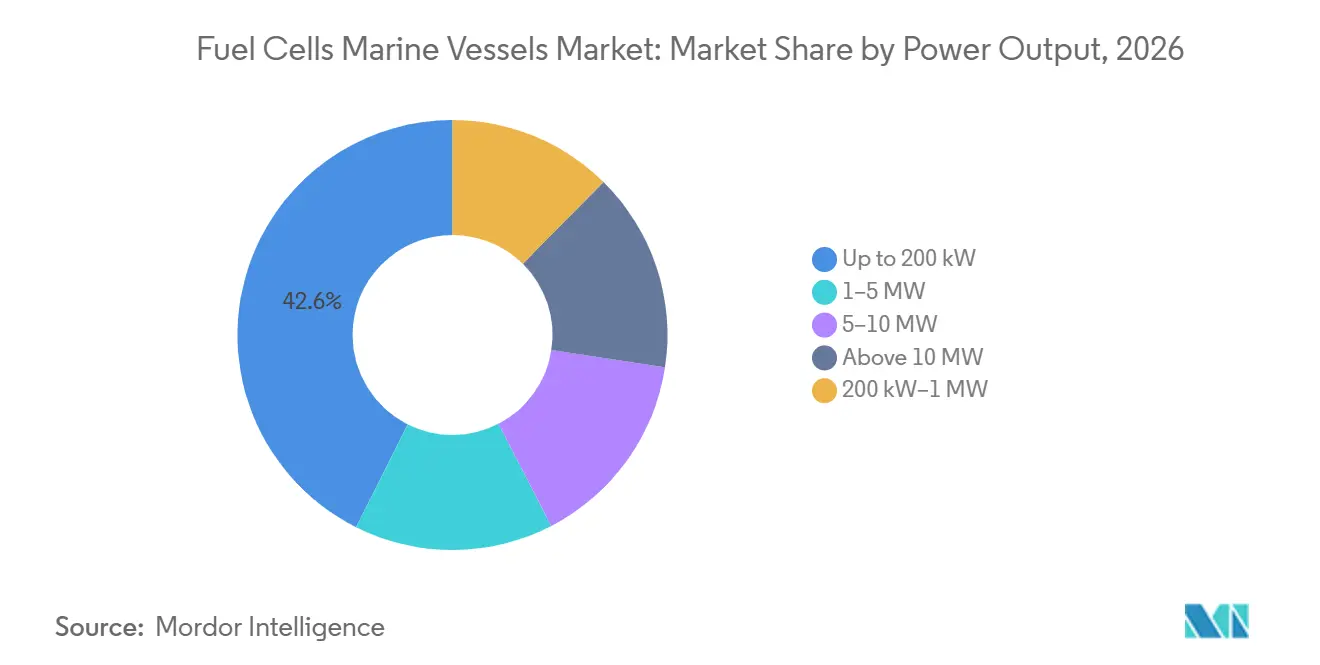
- Nach Leistungsabgabe entfielen auf den Bereich bis zu 200 kW im Jahr 2026 ein Anteil von 42,6 %, während der Bereich 200 kW bis 1 MW voraussichtlich bis 2032 mit einem CAGR von 16,9 % wachsen wird.
- Nach Schiffstyp hielten Passagierfähren im Jahr 2026 einen Anteil von 29,3 %, während Kreuzfahrtschiffe voraussichtlich bis 2032 mit einem CAGR von 17,8 % expandieren werden.
- Nach Geografie hielt Europa im Jahr 2026 einen Anteil von 44,7 %, während Asien-Pazifik voraussichtlich bis 2032 mit einem CAGR von 17,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Maritime Dekarbonisierungsvorschriften und Einhaltung von Kohlenstoffintensitätsvorgaben | +3.5% | Global, mit früher Durchsetzung in Europa und Norwegen | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Wasserstoff- und Alternativkraftstoff-Bunkerkorridoren | +2.7% | Nordsee-Korridor und Nordostasien | Mittelfristig (2–4 Jahre) |
| Hybridisierung von Brennstoffzellen und Batterien für variable marine Lasten | +2.2% | Global, mit früher Aktivität im europäischen Kurzstreckenseeverkehr und Ostasien | Mittelfristig (2–4 Jahre) |
| Staatliche Fördermittel, Demonstrationsprogramme und Anreize für Erstanwender | +1.9% | Europa, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Marinezertifizierte modulare Systeme zur Reduzierung des Integrationsrisikos | +1.6% | Globale Märkte der Klassifikationsgesellschaften | Mittelfristig (2–4 Jahre) |
| Multi-Kraftstoff-Reformierung und Einsatz von kraftstoffflexiblen SOFC | +1.3% | Hochseerouten, LNG-Träger und Kreuzfahrtschiffe | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Maritime Dekarbonisierungsvorschriften und Einhaltung von Kohlenstoffintensitätsvorgaben
Die Internationale Seeschifffahrts-Organisation (IMO) und regionale Regulierungsbehörden machen die Emissionseinhaltung zu einem direkten Betriebsproblem für kommerzielle Flotten. FuelEU Maritime schreibt die jährliche Überwachung und Berichterstattung der Treibhausgasintensität auf Well-to-Wake-Basis für abgedeckte Fahrten vor und schafft damit eine formale Verbindung zwischen Kraftstoffwahl und Compliance-Kosten.[1] Diese Regelung ist am bedeutsamsten für Betreiber, die regelmäßig europäische Häfen anlaufen und Ausrüstungsentscheidungen mehrere Jahre im Voraus planen müssen. Kohlenstoffintensitätsregeln erschweren auch die Verschiebung von Schiffsaufrüstungen, wenn bestehende Anlagen einer Erneuerungsentscheidung näherkommen. Brennstoffzellen bieten einen Weg zu niedrigeren Emissionen an Bord, wenn sie mit Wasserstoff kombiniert werden, der die geltenden Lebenszykluskriterien erfüllt. Der Markt für Brennstoffzellen in Marineschiffen profitiert daher, wenn Flottenbesitzer Antriebsentscheidungen als Teil einer langfristigen Compliance-Planung und nicht als kleine Demonstrationsprojekte betrachten.
Die Vorschriften beseitigen nicht die Notwendigkeit einer sorgfältigen Projektauswahl. Ein Schiff benötigt weiterhin eine zuverlässige Kraftstoffversorgung, Besatzungsverfahren, Sicherheitsgenehmigungen und ein praktisches Routenprofil, bevor eine Brennstoffzelleninstallation gerechtfertigt werden kann. Betreiber mit häufigen Hafenaufenthalten und vorhersehbaren Fahrplänen können diese Anforderungen effektiver nutzen als Betreiber auf unregelmäßigen Hochseediensten. Europäische Finanzierungsentscheidungen können auch erwartete Compliance-Kosten widerspiegeln, was die Aufmerksamkeit auf Technologien erhöht, die künftige Betriebsanforderungen unterstützen können. Das bedeutet nicht, dass jedes Schiff Wasserstoffantrieb im gleichen Tempo übernehmen wird. Es bedeutet, dass das regulatorische Risiko zu einer der Bedingungen geworden ist, die den Markt für Brennstoffzellen in Marineschiffen prägen.
Ausbau von Wasserstoff- und Alternativkraftstoff-Bunkerkorridoren
Die Wasserstoffversorgung entwickelt sich zunächst entlang von Korridoren mit konzentriertem Schiffsverkehr und engagierten Partnern. Das Samskip SeaShuttle-Projekt auf der Route Rotterdam–Oslo verwendet von eCap Marine integrierte Ballard-Brennstoffzellenmodule und liefert damit ein operatives Beispiel für den Einsatz im Kurzstreckenseefrachtverkehr.[2] Solche Projekte helfen Häfen, Betreibern und Lieferanten, Kraftstoffhandhabung, Wartung und Reiseplanung unter kommerziellen Bedingungen zu verstehen. Sie geben potenziellen Nutzern auch einen Referenzpunkt, der nützlicher ist als eine Labordemonstration. Der Wert eines Korridors liegt in der Verbindung zwischen Versorgungszugang und dem wiederkehrenden Betriebsmuster eines Schiffes. Der Markt für Brennstoffzellen in Marineschiffen kann schneller wachsen, wenn mehrere Häfen kompatible Kraftstoffarrangements entlang derselben Route anbieten.
Japan, Südkorea, Singapur und Nordeuropa sind gut positioniert, um diese Korridormodelle voranzutreiben, da sie Hafenaktivitäten mit Schiffbau und öffentlicher Unterstützung verbinden. Die Infrastruktur wird sich nicht gleichmäßig über alle globalen Häfen ausbreiten, was zu unterschiedlichen Adoptionsgeschwindigkeiten bei verschiedenen Schiffsklassen und Regionen führt. Ein hafenweiser Ansatz kann frühe kommerzielle Routen unterstützen, kann aber auch Schiffe einschränken, die eine flexible globale Einsatzfähigkeit benötigen. Betreiber werden die Kraftstoffverfügbarkeit zusammen mit der Frachtaufgabe, Reichweite und dem Hafenanlaufplan des Schiffes berücksichtigen. Dies macht die Bunkerinfrastruktur zu einem routenspezifischen Problem und nicht zu einem allgemeinen maritimen Technologieproblem. Es erklärt auch, warum der Markt für Brennstoffzellen in Marineschiffen zunächst auf ausgewählte Küsten- und Regionaldienste konzentriert ist.
Hybridisierung von Brennstoffzellen und Batterien für variable marine Lasten
Brennstoffzellen sind am besten für stabile Leistungsabgabe geeignet, während Batterien kurze Leistungsspitzen und wechselnde Hotellasten abdecken können. Eine Hybridkonfiguration ermöglicht es jedem System, die Aufgabe zu erfüllen, für die es am besten geeignet ist. Das Deutsche Zentrum für Luft- und Raumfahrt (DLR) berichtete, dass sein NAUTILUS-Feststoffoxid-Brennstoffzellen- und Batterie-Demonstrator die Kohlendioxidemissionen um 30 % und Nicht-Kohlendioxid-Schadstoffe um 95 % gegenüber einem herkömmlichen Dieselgenerator beim Betrieb mit Erdgas reduzierte. Dieses Ergebnis unterstützt den Einsatz von Hybridsystemen für Schiffe, die noch nicht auf einen weitverbreiteten Zugang zu grünem Wasserstoff angewiesen sein können. Es zeigt auch, warum Brennstoffzellenprojekte oft um ein vollständiges Bordstromsystem und nicht nur um einen eigenständigen Stack konzipiert werden. Der Markt für Brennstoffzellen in Marineschiffen profitiert von diesem Ansatz, da Hybriddesigns eine breitere Palette mariner Betriebszyklen abdecken können.
Das Design kann abrupte Laständerungen am Brennstoffzellenstack reduzieren und ein stabileres Betriebsprofil unterstützen. Das ist wichtig für die Wartungsplanung, die Lebensdauer der Ausrüstung und die Bordredundanz. Das DLR hat die Arbeit an Schiffsgeneratorkonzepten fortgesetzt, die Brennstoffzellen und Batterien für eine emissionsarme Stromversorgung kombinieren. Für Kurzstrecken- und Hafenschiffe können Batterien Manövrieren und Hafenbetrieb abdecken, während Brennstoffzellen längere, gleichmäßige Fahrten unterstützen. Bei größeren Schiffen kann dasselbe Prinzip durch mehrere Module und größere Energiespeichersysteme angewendet werden. Hybridisierung ist daher eine praktische Architektur für den Markt für Brennstoffzellen in Marineschiffen und keine vorübergehende Ergänzung zu frühen Schiffen.
Staatliche Fördermittel, Demonstrationsprogramme und Anreize für Erstanwender
Öffentliche Unterstützung treibt Projekte weiterhin von Designstudien hin zu kommerziellen Demonstrationen voran. Ballard gab im Juli 2025 einen Auftrag über 6,4 MW für 32 FCwave-Module für eCap Marine und Samskip-Schiffe bekannt, unterstützt durch Norwegens Enova-Programm. Der Auftrag gibt dem Sektor eine Referenzinstallation in einer Leistungsgröße, die für den Frachtbetrieb relevant ist. Er schafft auch reale Betriebsinformationen für künftige Schiffseigentümer, Häfen und Klassifikationsstellen. Demonstrationsfinanzierung kann das kommerzielle Risiko des ersten Projekts senken, wenn Technologie, Kraftstoffversorgung und Hafeneinrichtungen gleichzeitig entwickelt werden müssen. Der Markt für Brennstoffzellen in Marineschiffen profitiert, weil frühe Betriebsnachweise die Unsicherheit für spätere Projekte verringern.
Europäische Programme testen auch Anwendungen jenseits von Fähren und Hafenschiffen. Das HELENUS-Projekt der Europäischen Kommission entwickelt ein Feststoffoxid-Brennstoffzellensystem für den maritimen Einsatz, was das anhaltende Interesse an hocheffizienten Systemen für größere Schiffe widerspiegelt. Das GAMMA-Projekt wurde darauf ausgerichtet, Wasserstoff-Brennstoffzellen-Hilfsantrieb auf einen großen Massengutfrachter anzuwenden, was eine Schiffsklasse mit einem anderen Betriebsmuster als regionale Fähren anspricht. Diese Programme garantieren keine breite kommerzielle Übernahme, schaffen aber technische und operative Nachweise, die Lieferanten bei späteren Ausschreibungen nutzen können. Finanzierung unterstützt auch die langen Testzyklen, die für Sicherheitsgenehmigungen und Besatzungsverfahren erforderlich sind. Diese Unterstützung ist wichtig für den Markt für Brennstoffzellen in Marineschiffen, da Schiffsausrüstung nachgewiesene Zuverlässigkeit benötigt, bevor sie in den regulären Betrieb übergehen kann.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten für System, Speicherung und Bunkerung | -2.1% | Global, insbesondere in Entwicklungsländern und auf Frachtrouten mit geringen Margen | Langfristig (≥ 4 Jahre) |
| Begrenzte Wasserstoffverfügbarkeit in Häfen und ungleichmäßige Infrastrukturabdeckung | -1.5% | Global, insbesondere Südamerika, Naher Osten und Afrika sowie Südostasien außerhalb Singapurs | Mittelfristig (2–4 Jahre) |
| Well-to-Wake-Zertifizierung und Unsicherheit über den Kraftstoffursprung | -0.9% | Global, insbesondere Hochsee- und grenzüberschreitende Betreiber | Mittelfristig (2–4 Jahre) |
| Haltbarkeit im marinen Betriebszyklus, Besatzungskompetenz und Wartungskomplexität | -0.7% | Global, insbesondere Betreiber mit begrenzter Wasserstofferfahrung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten für System, Speicherung und Bunkerung
Brennstoffzellenantrieb erfordert mehr als den Brennstoffzellenstack. Schiffseigentümer müssen Lagertanks, Kraftstoffhandhabungsausrüstung, Belüftung, Sicherheitssysteme, Leistungselektronik, Integrationsengineering und Klassengenehmigung berücksichtigen. Druckwasserstoffspeicherung kann Gewicht hinzufügen und Volumen beanspruchen, während Flüssigwasserstoffspeicherung Isolierung und das Management von Verdampfungsverlusten erfordert. Diese Anforderungen beeinflussen die Ladekapazität und Neubaudesignentscheidungen, insbesondere für Schiffe mit geringen Frachtmargen. Höhere Kapitalkosten sind daher einer der Hauptgründe, warum Brennstoffzellenprojekte zunächst auf geförderten Routen und Demonstrationsflotten konzentriert sind. Der Markt für Brennstoffzellen in Marineschiffen muss zuverlässigen Betriebswert sowie Emissionsleistung nachweisen, um über diese frühen Anwendungen hinauszugehen.
Lieferanten konzentrieren sich auf höhere Leistungsdichte und einfachere Installation, um die Kosten von Marinesystemen zu verbessern. Größere Module können die Anzahl der für ein Schiff benötigten Einheiten und Verbindungen reduzieren, beseitigen aber nicht die Kosten für Kraftstoffspeicherung und Hafensysteme. Der Geschäftsfall ist schwieriger für Langstrecken-Massengut-, Tanker- und Containerbetriebe, da deren Energiebedarf hoch und der Raum kommerziell wertvoll ist. Öffentliche Finanzierung kann die Erstprojektbelastung reduzieren, kann aber keinen glaubwürdigen Betriebsfall über die Lebensdauer des Schiffes ersetzen. Kostensenkungen werden von wiederholter Installationserfahrung, Komponentenskalierung und breiterer Kraftstoffverfügbarkeit im Markt für Brennstoffzellen in Marineschiffen abhängen.
Begrenzte Wasserstoffverfügbarkeit in Häfen und ungleichmäßige Infrastrukturabdeckung
Die kommerzielle marine Wasserstoffversorgung bleibt auf eine begrenzte Anzahl von Häfen und Projekten konzentriert. Dies schafft ein Planungsproblem, da Schiffseigentümer eine zuverlässige Bunkerung benötigen, bevor sie Schiffe bestellen, während Häfen eine feste Nachfrage benötigen, bevor sie in Einrichtungen investieren. Die daraus resultierende Lücke kann Projekte verlangsamen, selbst wenn ein Schiffsdesign und ein Brennstoffzellensystem technisch bereit sind. Die praktikabelsten frühen Anwendungen sind feste Routen mit einer kleinen Anzahl bekannter Häfen und wiederholbaren Betankungsbedürfnissen. Der Markt für Brennstoffzellen in Marineschiffen entwickelt sich daher zunächst in Nordeuropa und Nordostasien, wo Projektpartner Route und Lieferkette koordinieren können. Regionen mit weniger Wasserstoffeinrichtungen werden wahrscheinlich länger brauchen, um vergleichbare Betriebe zu etablieren.
Viking hat erklärt, dass Viking Libra containerisierten Flüssigwasserstoff verwenden wird, ein Ansatz, der die Kraftstoffversorgung unterstützen soll, ohne an jedem Hafen auf dedizierte Kaiside-Bunkerung angewiesen zu sein. Dieser Ansatz zeigt, wie Schiffsbetreiber praktische Alternativen suchen, wo permanente Infrastruktur noch nicht verfügbar ist. Er kann spezifischen Projekten helfen, ersetzt aber nicht die Notwendigkeit eines breiteren Verteilungsnetzes. Südamerika und der Nahe Osten und Afrika haben wichtige Ambitionen für kohlenstoffarmen Wasserstoff, doch ihre Marinefahrzeugeinsätze bleiben im bereitgestellten Material weniger etabliert. Ungleichmäßige Infrastruktur wird weiterhin beeinflussen, welche Routen zuerst Brennstoffzellen übernehmen können. Diese Einschränkung wird für den Markt für Brennstoffzellen in Marineschiffen zentral bleiben, bis mehr Häfen eine regelmäßige marine Nachfrage unterstützen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Brennstoffzellentyp:
PEMFC führt, während sich Anwendungen für größere Schiffe entwickelnPEMFC hielt im Jahr 2026 einen Marktanteil von 53,4 % im Markt für Brennstoffzellen in Marineschiffen und soll bis 2032 mit einem CAGR von 17,1 % wachsen. Seine Rolle auf kürzeren Routen spiegelt schnelle Reaktion, hohe Leistungsdichte und eine wachsende Anzahl von Klassifikations- und Betriebsreferenzen wider. Ballards FCwave-Modul erhielt die DNV-Typgenehmigung und wurde für das Samskip SeaShuttle-Projekt ausgewählt, was Betreibern einen definierten Modul- und Integrationspfad bietet. Diese Betriebsreferenzen stärken die Position von PEMFC im Markt für Brennstoffzellen in Marineschiffen, wo Betreiber schnelle Reaktion und etablierte marine Zulassungen benötigen.
Die Technologie wird nun auf Leistungsstufen in Betracht gezogen, die zuvor auf Pilotprogramme beschränkt waren. Bureau Veritas erteilte im September 2025 eine grundsätzliche Genehmigung für ein ammoniak-betriebenes LR2-Tankerkonzept mit einem 12-MW-PEMFC-System und einer Ammoniakcracking-Anordnung. Die Genehmigung begründet keinen routinemäßigen kommerziellen Betrieb, zeigt aber, dass Designs für größere Schiffe durch formale Klassifikationsprozesse bewertet werden. SOFC-Systeme behalten eine eigenständige Rolle, wo Effizienz und Kraftstoffflexibilität wichtig sind. Bloom Energy erhielt die ABS-Typgenehmigung für sein marines Leistungsmodul, während das HELENUS-Projekt die Arbeit an einer maritimen SOFC-Lösung fortsetzt. Andere Brennstoffzellentypen dienen spezialisierteren oder leistungsschwächeren Anforderungen, aber ihre kommerzielle Präsenz bleibt in der Brennstoffzellen-Marineschiffbranche begrenzter.

Nach Leistungsabgabe:
Kleinere Systeme führen bei Installationen, während mittelgroße Systeme voranschreitenDer Bereich bis zu 200 kW entfiel im Jahr 2026 auf 42,6 % der Marktgröße für Brennstoffzellen in Marineschiffen. Diese installierte Basis spiegelt die Eignung für Fähren, Hafenschiffe, Arbeitsboote und Hilfsstromanwendungen wider, die ein oder zwei Module verwenden können. Kleinere Systeme lassen sich leichter in frühe Einsätze integrieren, da ihre Leistungsanforderungen und Routenmuster besser handhabbar sind. Japans Mahoroba-Wasserstoff-Brennstoffzellen-Katamaran trat auf der Expo 2025 in den öffentlichen Blickpunkt und war für den Dienst in der Bucht von Tokio ab Winter 2026 geplant, was den regionalen Einsatz von brennstoffzellen-elektrischen Passagierschiffen veranschaulicht. Diese Projekte unterstützen das Lernen der Lieferanten über Bordausrüstung, Besatzungsverfahren und routinemäßige Schiffsbetriebe.
Das Segment 200 kW bis 1 MW soll bis 2032 mit einem CAGR von 16,9 % expandieren, da Projekte mehrere Module für Fähren und Frachtschiffe kombinieren. Module mit höherer Leistungsabgabe können Hybridsysteme für Schiffe praktischer machen, die mehr als eine kleine Hilfslast benötigen. Viking Libra und Viking Astrea verwenden jeweils ein geplantes 6-MW-PEM-System von Isotta Fraschini Motori, was Kreuzfahrtschiffe in den aktuellen Multi-Megawatt-Referenzbereich einordnet. Projekte über 10 MW sind weniger ausgereift, da Systemaggregation, Speichervolumen, Zuverlässigkeit und lange Betriebslebensdauer in diesem Maßstab schwierig bleiben. Der Markt für Brennstoffzellen in Marineschiffen wird erfolgreiche Multi-Megawatt-Betriebsnachweise benötigen, bevor großer Hochseeantrieb zur Routine wird.
Nach Schiffstyp:
Passagierfähren bilden die Basis und Kreuzfahrtschiffe gewinnen an DynamikPassagierfähren hielten im Jahr 2026 einen Anteil von 29,3 % an der Marktgröße für Brennstoffzellen in Marineschiffen. Ihre festen Routen, vorhersehbaren Fahrpläne und wiederkehrenden Hafenaufenthalte machen sie für den frühen Einsatz von Wasserstoff und Brennstoffzellen geeignet. Norwegens Torghatten Nord plante, 2026 2 große Wasserstofffähren auf der Route Bodø–Lofoten zu betreiben, unter Verwendung von PowerCell Marine System 200-Stacks. Fährbetriebe helfen auch dabei, die Sicherheitsverfahren und Besatzungskompetenz zu entwickeln, die für einen breiteren Einsatz erforderlich sind. Dieses Segment bleibt die praktische Basis des Marktes für Brennstoffzellen in Marineschiffen, da es Routenbetriebe mit der Kraftstoffversorgung abstimmen kann.
Kreuzfahrtschiffe sind die am schnellsten wachsende Schiffskategorie mit einem prognostizierten CAGR von 17,8 % bis 2032. Viking Libra war für die Auslieferung im November 2026 als ozeangehendes Kreuzfahrtschiff geplant, das für den Einsatz von verflüssigtem Wasserstoff ausgelegt ist, und Viking Astrea wurde im September 2026 für eine spätere Auslieferung zu Wasser gelassen. Frachtschiffe, Massengutfrachter und Tanker stellen den nächsten technischen Schritt dar, da sie höhere Leistung und längere Ausdauer erfordern. Bureau Veritas' grundsätzliche Tankergenehmigung bietet eine formale Designreferenz für diese Arbeit. Regierungs- und Hafenschiffe können auch öffentliche Betriebserfahrungen aufbauen, bevor eine breitere kommerzielle Nutzung erfolgt.
Geografische Analyse
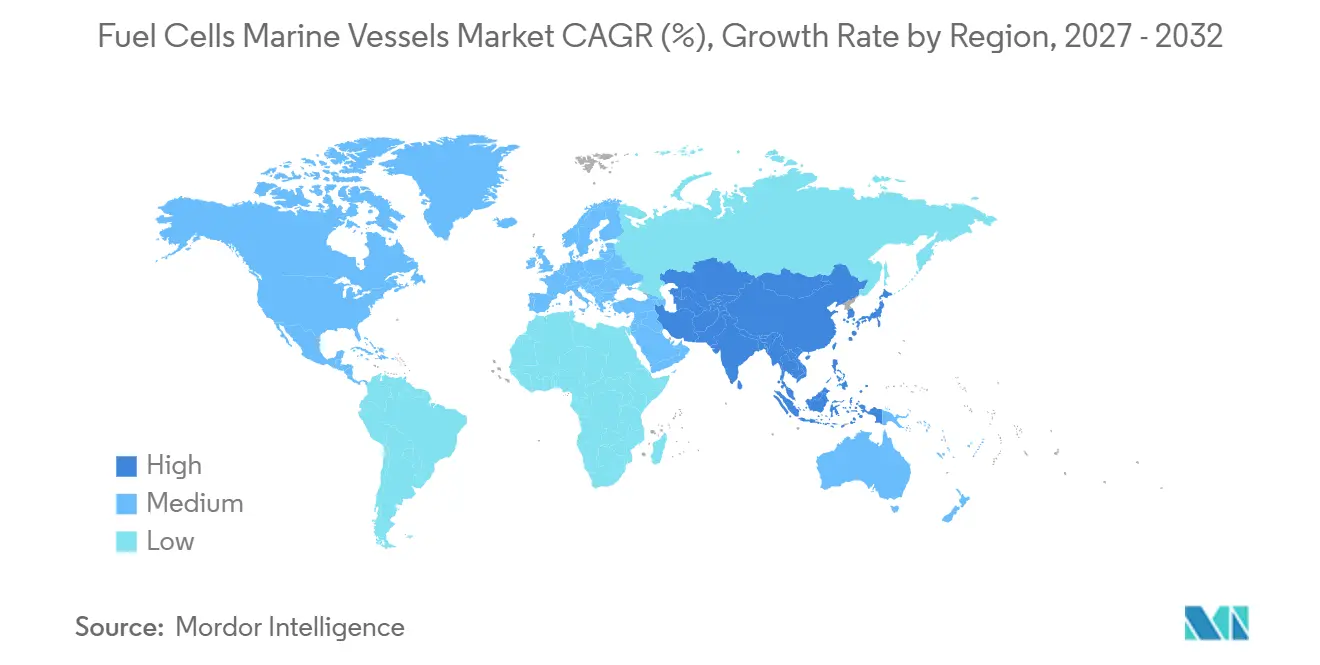
Europa hielt im Jahr 2026 einen Anteil von 44,7 % am Markt für Brennstoffzellen in Marineschiffen. Die Region kombiniert direkte Emissionsvorschriften, öffentliche Finanzierung, Lieferanten, Aktivitäten der Klassifikationsgesellschaften und Kurzstreckenseeverkehrsrouten, die eine geplante Wasserstoffversorgung unterstützen können. FuelEU Maritime gibt Schiffsbetreibern einen formalen Rahmen für das Management der Treibhausgasintensität auf abgedeckten Fahrten. Der SeaShuttle-Einsatz Rotterdam–Oslo bietet eine praktische Frachtrefrenz für das regionale Korridormodell. Europas frühe Führungsposition im Markt für Brennstoffzellen in Marineschiffen spiegelt das Zusammenspiel von Regulierung und operativer Projekterfahrung wider.
Europäische Lieferanten und Forschungsprogramme erweitern die Palette der in Betracht gezogenen Schiffsanwendungen. Das HELENUS-Projekt unterstützt die Entwicklung einer Hochtemperatur-Brennstoffzellenlösung für den maritimen Einsatz. Die Arbeit des DLR an Schiffsgeneratorkonzepten, die Brennstoffzellen und Batterien kombinieren, bietet eine Forschungsbasis für hybride Bordstromsysteme. Norwegen bleibt wichtig, da seine Fährbetriebe Bedingungen bieten, die gut für wiederholbare Betankung und Routenplanung geeignet sind. Italien ist auch durch Fincantieri und Isotta Fraschini Motori relevant, die mit Vikings geplanten Wasserstoff-Kreuzfahrtschiffen verbunden sind. Diese Aktivitäten geben Europa eine breite Projektbasis über Passagier-, Fracht- und Kreuzfahrtanwendungen hinweg.
Asien-Pazifik soll bis 2032 mit einem CAGR von 17,5 % wachsen, der höchsten regionalen Rate in den bereitgestellten Daten. Japan treibt kommerzielle Schiffsprojekte und Antriebstests durch Unternehmen voran, die Motoren, Schifffahrt und Energie umspannen. Mitsui O.S.K. Lines berichtete im März 2026 über einen vollständigen Landtest eines marinen Wasserstoffmotors mit Japan Engine Corporation und Kawasaki Heavy Industries. Yanmar, NYK und ENEOS kündigten ein Wasserstoff-Brennstoffzellensystem für ein Tokio-Bucht-Dinnerkreuzfahrtschiff an, das für 2027 geplant ist. Südkorea und Singapur ergänzen Schiffbau-, Systementwicklungs- und Hafenkapazitäten, während Indiens FCV Pilot-01 das wachsende Interesse an regionalen Binnenwasserstraßenanwendungen demonstriert.
Nordamerika hat eine kleinere Position im Markt für Brennstoffzellen in Marineschiffen, verfügt aber über sichtbare Fährprojekte. Sea Change schloss 2025 sein erstes vollständiges Jahr im kommerziellen Dienst in der Bucht von San Francisco ab und wurde im International Journal of Hydrogen Energy als kommerzielle Wasserstoff-Brennstoffzellen-Fähre dokumentiert. SWITCH Maritime und Incat Crowther entwickeln ein wasserstoff-brennstoffzellen-elektrisches Schnellfährdesign für New York City. Südamerika sowie der Nahe Osten und Afrika bleiben in den bereitgestellten Materialien frühere Entwicklungsregionen. Ihr Fortschritt ist enger mit der künftigen Wasserstoffproduktion und Hafeninfrastruktur als mit aktuellen Schiffseinsätzen verbunden.
Wettbewerbslandschaft
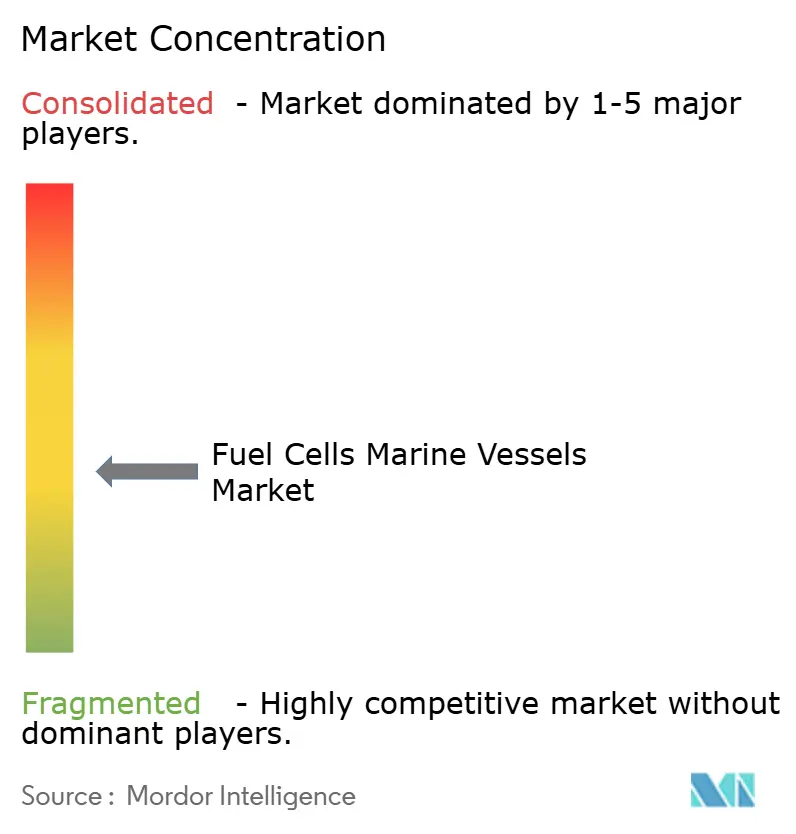
Der Markt für Brennstoffzellen in Marineschiffen ist mäßig fragmentiert. Kein Unternehmen im bereitgestellten Material weist einen dominanten Umsatzanteil bei marinen Brennstoffzellenlieferungen auf. Der Wettbewerb konzentriert sich auf Technologieleistung, Systemkosten, Typgenehmigung, Integrationsfähigkeit und Zugang zu Schiffsprojekten. Ballard, PowerCell, Nedstack, VINSSEN, Bloom Energy und andere Lieferanten konkurrieren über verschiedene Technologietypen und Leistungsbereiche hinweg. Diese Struktur gibt Systemintegratoren eine wichtige Rolle, da ein Schiffseigentümer eine genehmigte Antriebslösung und nicht nur einen Brennstoffzellenstack benötigt.
Ballard hat eine starke Referenzposition durch das DNV-typgenehmigte FCwave-Modul und seinen 6,4-MW-Auftrag für das Samskip-Projekt. Bloom Energy verfügt über die ABS-Typgenehmigung für sein marines Feststoffoxid-Brennstoffzellenmodul und gehört damit zu den anerkannten Lieferanten in diesem Technologiesegment. PowerCell verfolgt die Skalierung des Marinesystems durch seine bestehende Produktlinie und die Entwicklung größerer Systeme. VINSSEN ist mit der 12-MW-PEMFC-Konfiguration verbunden, die im grundsätzlich genehmigten Tankerdesign in Betracht gezogen wird. Diese Beispiele zeigen, dass formale Genehmigung und eine glaubwürdige Schiffsreferenz ebenso wichtig sein können wie die technische Leistung.
Die Unterscheidung zwischen Stack-Lieferant und Systemintegrator wird wichtig bleiben, da Projekte an Größe zunehmen. Ein Integrator muss Stack, Leistungselektronik, Speicherung, Steuerungen, Belüftung, Sicherheitssysteme und Schiffsschnittstelle in ein klassengenehmigtes Design integrieren. Lieferanten mit zertifizierten Modulen können einige Projektunsicherheiten reduzieren, während Werften und Integratoren die Lösung weiterhin an jedes Schiff anpassen müssen. Das Hochseesegment über 10 MW hat noch keinen routinemäßigen Produktionsstandard für das bereitgestellte Material etabliert. Dies lässt Raum für Lieferanten, die Haltbarkeit, Leistungsdichte und Kraftstoffsystemintegration in einem größeren Maßstab demonstrieren können.
Branchenführer für Brennstoffzellen in Marineschiffen
-
Ballard Power Systems Inc.
-
PowerCell Sweden AB
-
Bloom Energy Corporation
-
Nedstack Fuel Cell Technology B.V.
-
Cummins Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Brennstoffzellen in Marineschiffen Unternehmen in diesem Bericht
- ABB Ltd
- Advent Technologies Holdings, Inc.
- Ballard Power Systems Inc.
- Bloom Energy Corporation
- Cummins Inc.
- Doosan Fuel Cell Co., Ltd.
- GE Vernova Inc.
- Hyundai Heavy Industries Co., Ltd.
- MAN Energy Solutions SE
- Nedstack Fuel Cell Technology B.V.
- Nuvera Fuel Cells, LLC
- Plug Power Inc.
- PowerCell Sweden AB
- Proton Motor Power Systems plc
- SFC Energy AG
- Siemens AG
- Toshiba Energy Systems and Solutions Corporation
- Toyota Motor Europe NV/SA
- Wartsila Corporation
- Yanmar Holdings Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Brennstoffzellen in Marineschiffen
- September 2026: Viking gab den Stapellauf von Viking Astrea auf der Fincantieri-Werft in Ancona bekannt, dem weltweit zweiten wasserstoffbetriebenen Kreuzfahrtschiff mit einem 6-MW-PEM-Brennstoffzellensystem von Isotta Fraschini Motori. Die Auslieferung ist für Mai 2027 geplant, danach folgt der Erstdienst im Mittelmeer und in Nordeuropa.
- Juli 2026: Das von Ballard angetriebene Samskip SeaShuttle wurde als Demonstrationsschiff für HyShip ausgewählt, ein europäisches Innovationsprojekt, das darauf abzielt, flüssigen Wasserstoff zu einem praktischen kommerziellen Marinekraftstoff auf der Route Rotterdam–Oslo zu machen. Das Projekt validiert das 6,4-MW-Antriebssystem von Ballard und eCap Marine als europäische Wasserstoff-Kurzstreckenseefrachtrefrenz.
- Juni 2026: NYK, Yanmar Power Solutions und ENEOS gaben die Installation eines Wasserstoff-Brennstoffzellensystems auf einem neuen 480-Tonnen-Dinnerkreuzfahrtschiff bekannt, das 2027 in den Dienst in der Bucht von Tokio eintritt. Das Schiff wurde gemäß den Sicherheitsrichtlinien des japanischen Ministeriums für Land, Infrastruktur, Verkehr und Tourismus (MLIT) bestätigt und markiert die fünfte kommerzielle maritime Wasserstoff-Brennstoffzellenimplementierung von Yanmar Power Solutions.
Berichtsumfang des globalen Marktes für Brennstoffzellen in Marineschiffen
Eine Brennstoffzelle ist ein elektrochemisches Stromerzeugungsgerät, das einen Kraftstoff, wie Wasserstoff, mit einem Oxidationsmittel, wie Sauerstoff aus der Luft, kombiniert, um Strom und Wärme zu erzeugen. Im Gegensatz zu herkömmlichen Verbrennungsmotoren, die fossile Brennstoffe verbrennen, erzeugen Brennstoffzellen Strom geräuschlos und sauber, wobei Wasserdampf das primäre Nebenprodukt ist.
Der globale Brennstoffzellenmarkt ist nach Brennstoffzellentyp, Leistungsabgabe, Schiffstyp und Geografie segmentiert. Nach Brennstoffzellentyp ist der Markt in Protonenaustauschmembran-Brennstoffzellen (PEMFC), Feststoffoxid-Brennstoffzellen (SOFC), Schmelzkarbonat-Brennstoffzellen (MCFC), Phosphorsäure-Brennstoffzellen (PAFC), Direktmethanol-Brennstoffzellen (DMFC), alkalische Brennstoffzellen (AFC) und sonstige Brennstoffzellentechnologien segmentiert. Nach Leistungsabgabe ist der Markt in bis zu 200 kW, 200 kW–1 MW, 1–5 MW, 5–10 MW und über 10 MW segmentiert. Nach Schiffstyp ist der Markt in Passagierfähren, Frachtschiffe, Containerschiffe, Kreuzfahrtschiffe, Tanker, Massengutfrachter, Offshore-Versorgungsschiffe, Arbeitsboote und Serviceschiffe sowie sonstige Marineschiffe segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Brennstoffzellenmarkt in 26 Ländern der wichtigsten Regionen. Für jedes Segment werden Marktgrößen und Prognosen in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Protonenaustauschmembran-Brennstoffzellen (PEMFC) |
| Feststoffoxid-Brennstoffzellen (SOFC) |
| Schmelzkarbonat-Brennstoffzellen (MCFC) |
| Phosphorsäure-Brennstoffzellen (PAFC) |
| Direktmethanol-Brennstoffzellen (DMFC) |
| Alkalische Brennstoffzellen (AFC) |
| Sonstige Brennstoffzellentechnologien |
| Bis zu 200 kW |
| 200 kW–1 MW |
| 1–5 MW |
| 5–10 MW |
| Über 10 MW |
| Passagierfähren |
| Frachtschiffe |
| Containerschiffe |
| Kreuzfahrtschiffe |
| Tanker |
| Massengutfrachter |
| Offshore-Versorgungsschiffe |
| Arbeitsboote und Serviceschiffe |
| Sonstige Marineschiffe |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Norwegen | |
| Niederlande | |
| Dänemark | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Singapur | |
| Australien | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Brennstoffzellentyp | Protonenaustauschmembran-Brennstoffzellen (PEMFC) | |
| Feststoffoxid-Brennstoffzellen (SOFC) | ||
| Schmelzkarbonat-Brennstoffzellen (MCFC) | ||
| Phosphorsäure-Brennstoffzellen (PAFC) | ||
| Direktmethanol-Brennstoffzellen (DMFC) | ||
| Alkalische Brennstoffzellen (AFC) | ||
| Sonstige Brennstoffzellentechnologien | ||
| Nach Leistungsabgabe | Bis zu 200 kW | |
| 200 kW–1 MW | ||
| 1–5 MW | ||
| 5–10 MW | ||
| Über 10 MW | ||
| Nach Schiffstyp | Passagierfähren | |
| Frachtschiffe | ||
| Containerschiffe | ||
| Kreuzfahrtschiffe | ||
| Tanker | ||
| Massengutfrachter | ||
| Offshore-Versorgungsschiffe | ||
| Arbeitsboote und Serviceschiffe | ||
| Sonstige Marineschiffe | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Norwegen | ||
| Niederlande | ||
| Dänemark | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Singapur | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Brennstoffzellen in Marineschiffen?
Die Marktgröße für Brennstoffzellen in Marineschiffen wurde im Jahr 2026 auf 1,12 Milliarden USD geschätzt und soll von 1,31 Milliarden USD im Jahr 2027 auf 2,82 Milliarden USD bis 2032 wachsen, bei einem CAGR von 16,66 % während des Prognosezeitraums (2027–2032).
Welche Brennstoffzellentechnologie führt bei Marinefahrzeuganwendungen?
PEMFC führte im Jahr 2026 mit einem Anteil von 53,4 % und ist auch der am schnellsten wachsende Brennstoffzellentyp mit einem prognostizierten CAGR von 17,1 % bis 2032.
Warum sind Passagierfähren frühe Anwender des Brennstoffzellenantriebs?
Passagierfähren hielten im Jahr 2026 einen Anteil von 29,3 %, da feste Routen und wiederkehrende Hafenaufenthalte die Planung von Betankung und Betriebsverfahren erleichtern.
Welche Region hat die größte Bedeutung beim Einsatz von Brennstoffzellen in Marineschiffen?
Europa hielt im Jahr 2026 einen Anteil von 44,7 %, unterstützt durch FuelEU-Maritime-Anforderungen, öffentliche Programme, Lieferanten und definierte Kurzstreckenseeverkehrsrouten.
Was ist das größte Hindernis für den weiteren Einsatz von Wasserstoff-Brennstoffzellen auf See?
System-, Speicher- und Bunkerkosten bleiben erheblich, während die begrenzte Wasserstoffverfügbarkeit in Häfen Schiffe auf Routen mit geplanten Versorgungsarrangements beschränkt.
Welche Schiffskategorie soll bis 2032 am schnellsten wachsen?
Kreuzfahrtschiffe sollen mit einem CAGR von 17,8 % die höchste Wachstumsrate verzeichnen, unterstützt durch geplante wasserstofffähige Schiffe, darunter Viking Libra und Viking Astrea.