
燃料電池搭載船舶市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.31 十億米ドル |
| 市場規模 (2032) | 2.82 十億米ドル |
| 成長率 (2027 - 2032) | 16.66 % |
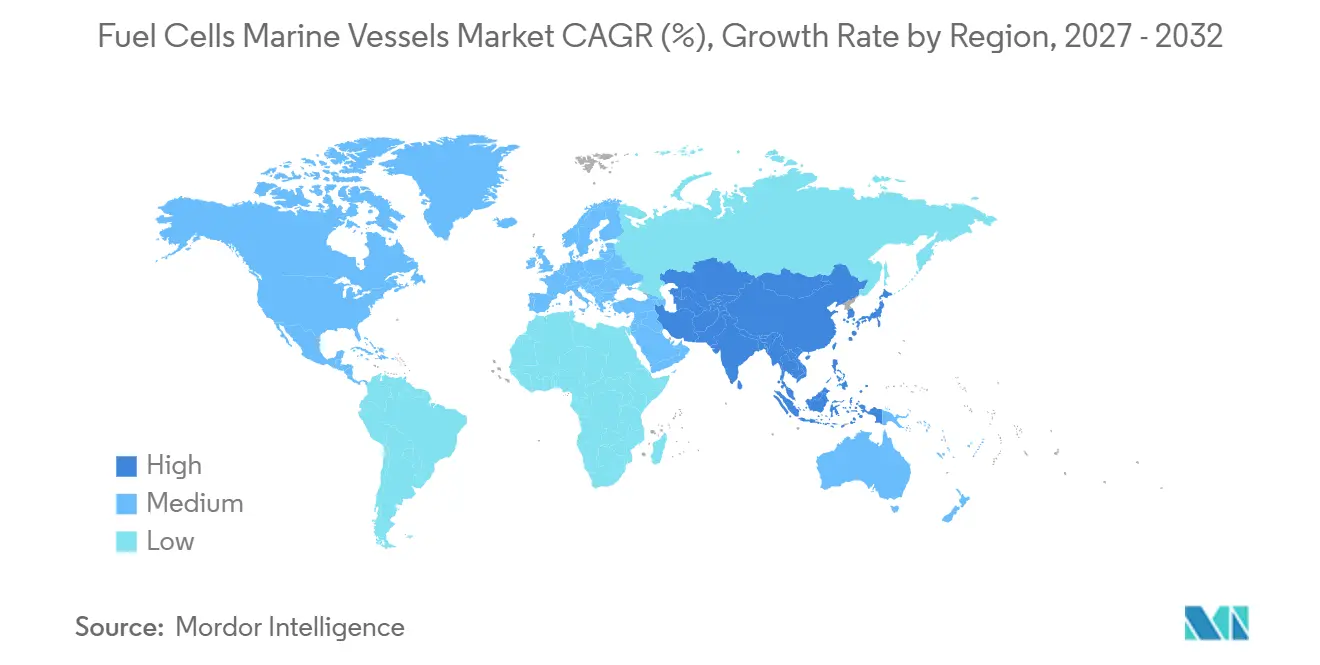
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる燃料電池搭載船舶市場分析
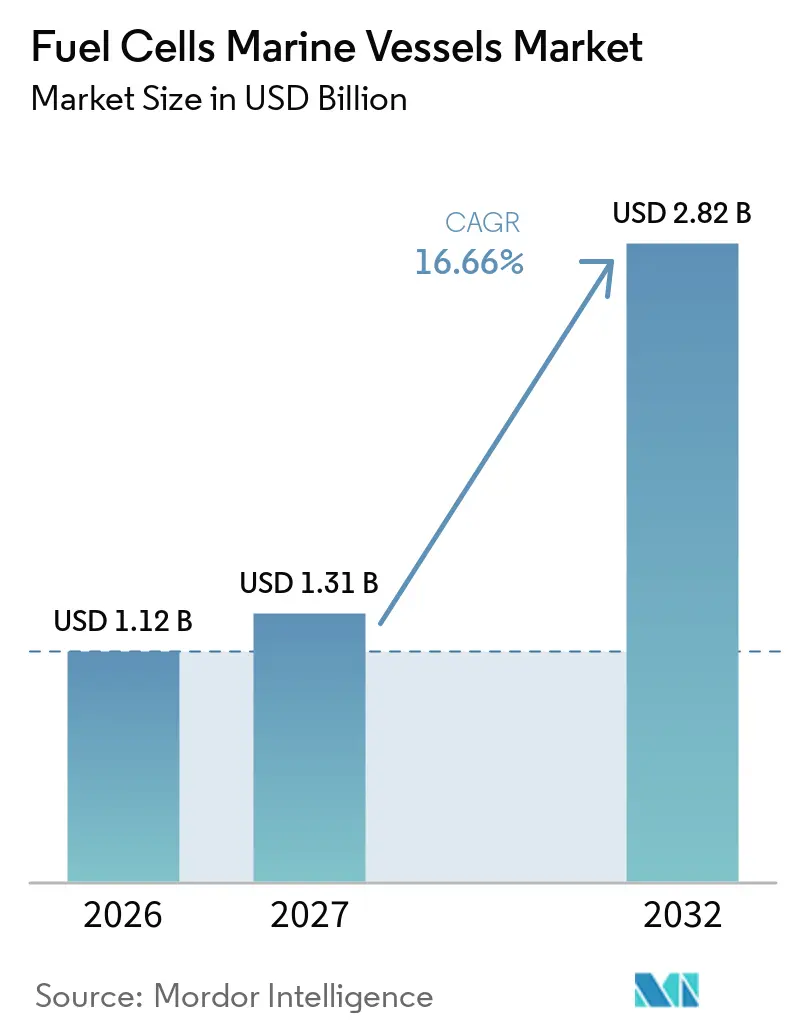
燃料電池搭載船舶市場規模は2026年に1.12 ビリオン 米ドルと評価され、2027年の1.31 ビリオン 米ドルから2032年には2.82 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは16.66%です。規制件により、船舶の効率性および燃料排出性能がフリート投資判断の中心に置かれるようになっています。FuelEU海事規制は、2025年以降、欧州の港に寄港する総トン数5,000トン超の船舶に対してウェルトゥウェークの温室効果ガス集約度要件を適用しており、事業者が水素ベースの推進オプションを評価する明確な理由を与えています。燃料電池システムはまた、サプライヤー、船級協会、造船所、および事業者が商業船舶での運用実績を積み重ねるにつれ、孤立した試験を超えた段階へと移行しています。最も近い将来の機会は、燃料供給、港湾取り扱い、および船舶スケジュールを一体的に計画できる定められたルートにあります。競争は認証、システム統合能力、およびより大きな出力レベルでモジュールを供給する能力によって形成されています。燃料電池搭載船舶市場は、低炭素水素の実際の入手可能性と検証済みの原産地に引き続き依存することになります。
主要レポートのポイント
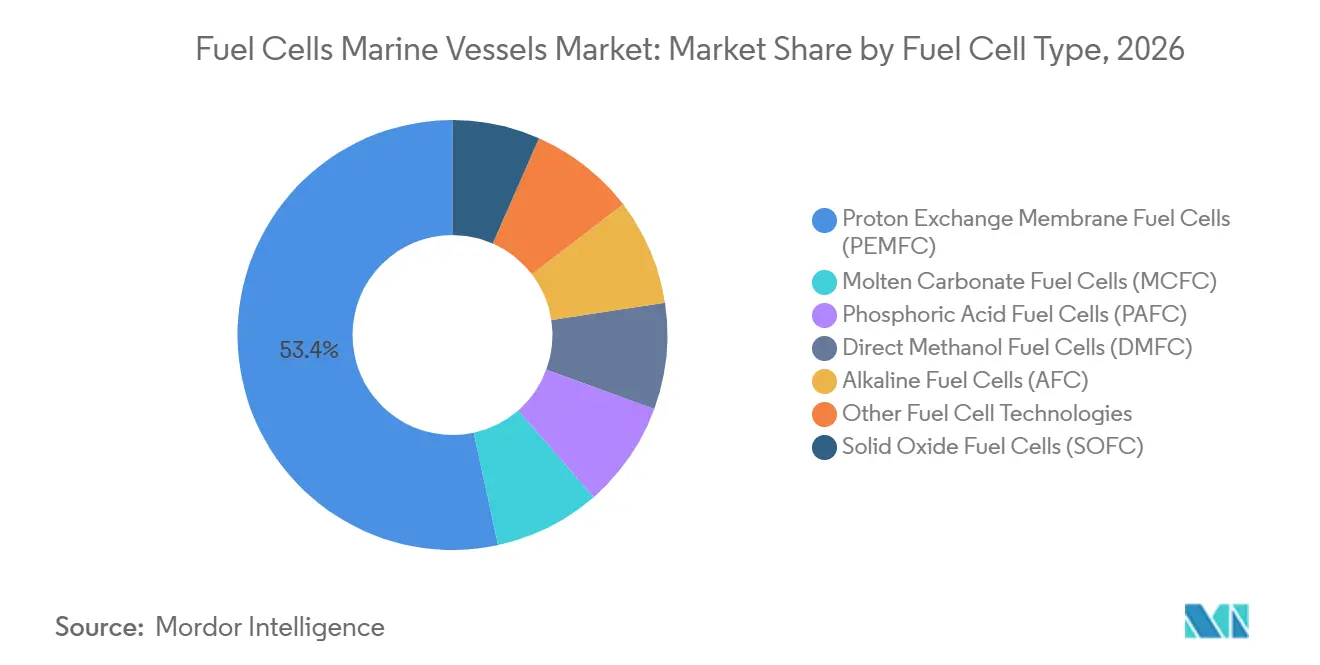
- 燃料電池タイプ別では、PEMFCが2026年に53.4%のシェアを占め、2032年にかけてCAGR 17.1%で成長すると予測されています。
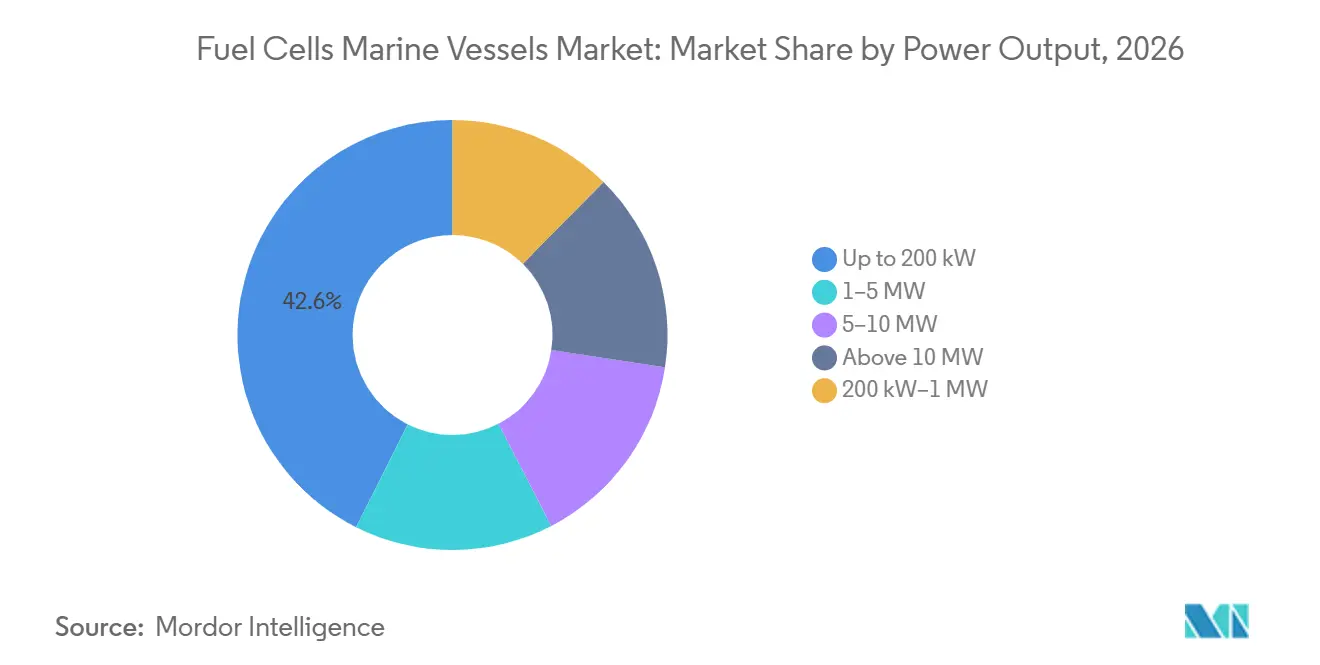
- 出力別では、200 kW以下が2026年に42.6%のシェアを占め、200 kW~1 MWの範囲は2032年にかけてCAGR 16.9%で成長すると予測されています。
- 船舶タイプ別では、旅客フェリーが2026年に29.3%のシェアを占め、クルーズ船は2032年にかけてCAGR 17.8%で拡大すると予測されています。
- 地域別では、欧州が2026年に44.7%のシェアを占め、アジア太平洋は2032年にかけてCAGR 17.5%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 海事脱炭素化義務および炭素集約度コンプライアンス | +3.5% | 欧州およびノルウェーで早期施行されるグローバル | 短期(2年以内) |
| 水素および替燃料バンカリング回廊の拡大 | +2.7% | 北海回廊および北東アジア | 中期(2~4年) |
| 可変海事負荷に対する燃料電池とバッテリーのハイブリッド化 | +2.2% | 短距離欧州および東アジアで早期活動が見られるグローバル | 中期(2~4年) |
| 政府助成金、実証プログラムおよびファーストムーバーインセンティブ | +1.9% | 欧州、日本、および韓国 | 短期(2年以内) |
| 統合リスクを低減する海事認定済みモジュラーシステム | +1.6% | グローバル船級協会市場 | 中期(2~4年) |
| マルチ燃料改質および燃料フレキシブルSOFC展開 | +1.3% | 深海ルート、LNGキャリア、およびクルーズ船 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
海事脱炭素化義務および炭素集約度コンプライアンス
国際海事機関(IMO)および地域規制当局は、商業フリートにとって排出コンプライアンスを直接的な運営課題としています。FuelEU海事規制は、対象航海のウェルトゥウェーク温室効果ガス集約度の年次モニタリングおよび報告を義務付けており、燃料選択とコンプライアンスコストの間に正式なリンクを生み出しています。[1] この規則は、欧州の港に定期的に寄港し、数年先の設備投資判断を計画しなければならない事業者にとって最も重要です。炭素集約度規則はまた、既存資産が更新判断に近づいた際に船舶のアップグレードを先送りしにくくします。燃料電池は、適用されるライフサイクル基準を満たす水素と組み合わせることで、船上排出量を削減する手段を提供します。したがって、燃料電池搭載船舶市場は、フリートオーナーが推進選択を小規模な実証プロジェクトとしてではなく、長期的なコンプライアンス計画の一部として扱う場合に恩恵を受けます。
この規則は、慎重なプロジェクト選定の必要性を排除するものではありません。燃料電池設備の設置を正当化するためには、船舶には依然として信頼できる燃料供給、乗組員手順、安全承認、および実用的なルートプロファイルが必要です。頻繁な寄港と予測可能なスケジュールを持つ事業者は、不規則な深海サービスの事業者よりもこれらの要件をより効果的に活用できます。欧州の資金調達判断はまた、将来の運営要件を支援できる技術への注目を高める、予想されるコンプライアンスコストを反映することもあります。これは、すべての船舶が同じペースで水素推進を採用することを意味するものではありません。規制上のエクスポージャーが燃料電池搭載船舶市場を形成する条件の一つとなったことを意味します。
水素および代替燃料バンカリング回廊の拡大
水素供給は、集中した船舶交通と関与するパートナーを持つ回廊を中心に最初に発展しています。ロッテルダムからオスロへのルートにおけるSamskip SeaShuttleプロジェクトは、eCap Marineが統合したBallardの燃料電池モジュールを使用しており、短距離海上貨物展開の運用事例を提供しています。[2] このようなプロジェクトは、港湾、事業者、およびサプライヤーが商業条件下での燃料取り扱い、メンテナンス、および航海計画を理解するのに役立ちます。また、将来のユーザーに対して、実験室での実証よりも有用な参照点を提供します。回廊の価値は、供給アクセスと船舶の繰り返しの運航パターンとの間のつながりにあります。燃料電池搭載船舶市場は、複数の港が同じルート沿いで互換性のある燃料手配を提供する場所でより迅速に成長できます。
日本、韓国、シンガポール、および北欧は、港湾活動と造船および公共部門の支援を組み合わせているため、これらの回廊モデルを推進する立場にあります。インフラは世界の港全体に均等に拡大するわけではなく、それが船舶クラスおよび地域によって異なる採用速度を生み出します。港ごとのアプローチは初期の商業ルートを支援できますが、柔軟なグローバル展開を必要とする船舶を制限する可能性もあります。事業者は、船舶の貨物任務、航続距離、および寄港スケジュールとともに燃料の入手可能性を考慮します。これにより、バンカリングインフラは一般的な海事技術の問題ではなく、ルート固有の問題となります。また、燃料電池搭載船舶市場が当初、選択された沿岸および地域サービスに集中している理由も説明されます。
可変海事負荷に対する燃料電池とバッテリーのハイブリッド化
燃料電池は安定した出力に最も適しており、バッテリーは電力需要の短期的なピークや変動するホテル負荷に対応できます。ハイブリッド構成により、各システムが最も適した役割を果たすことができます。ドイツ航空宇宙センター(DLR)は、そのNAUTILUS固体酸化物形燃料電池とバッテリーのデモンストレーターが、天然ガスで運転した場合、従来のディーゼル発電機と比較して二酸化炭素排出量を30%、非二酸化炭素汚染物質を95%削減したと報告しました。この結果は、グリーン水素への広範なアクセスにまだ依存できない船舶に対するハイブリッドシステムの使用を支持します。また、燃料電池プロジェクトが独立したスタックではなく、完全な船上電力システムを中心に設計されることが多い理由も示しています。ハイブリッド設計がより広範な海事デューティサイクルに対応できるため、燃料電池搭載船舶市場はこのアプローチから恩恵を受けます。
この設計は、燃料電池スタックへの急激な負荷変動を低減し、より安定した運転プロファイルをサポートします。これはメンテナンス計画、機器寿命、および船上冗長性にとって重要です。DLRは、低排出電力供給のために燃料電池とバッテリーを組み合わせた船上発電機コンセプトの研究を継続しています。短距離および港湾船舶の場合、バッテリーが操船および港湾作業をカバーし、燃料電池がより長い定常運転をサポートします。大型船舶の場合、同じ原則を複数のモジュールとより大きなエネルギー貯蔵システムを通じて適用できます。したがって、ハイブリッド化は初期船舶への一時的な追加ではなく、燃料電池搭載船舶市場にとって実用的なアーキテクチャです。
政府助成金、実証プログラムおよびファーストムーバーインセンティブ
公的支援は、設計研究から商業実証へとプロジェクトを推進し続けています。Ballardは2025年7月、eCap MarineおよびSamskip船舶向けに32基のFCwaveモジュール(6.4 MW)の受注を発表し、ノルウェーのEnovaプログラムの支援を受けました。この受注は、貨物運航にとって重要な出力規模での参照備をセクターに提供します。また、将来の船舶オーナー、港湾、および船級機関に対して実際の運用情報を生み出します。技術、燃料供給、および港湾施設を同時に開発しなければならない場合、実証資金は最初のプロジェクトの商業リスクを低減できます。初期の運用実績が後続プロジェクトの不確実性を低下させるため、燃料電池搭載船舶市場は恩恵を受けます。
欧州のプログラムはまた、フェリーや港湾船舶を超えたアプリケーションのテストも行っています。欧州委員会のHELENUSプロジェクトは、海事用途向けの固体酸化物形燃料電池システムを開発しており、大型船舶向けの高効率システムへの継続的な関心を反映しています。GAMMAプロジェクトは、大型バルクキャリアへの水素燃料電池補助電力の適用を中心に組み立てられており、地域フェリーとは異なる運航パターンを持つ船舶クラスに対応しています。これらのプログラムは広範な商業採用を保証するものではありませんが、サプライヤーが後の入札で使用できる技術的および運用的証拠を生み出します。資金調達はまた、安全承認および乗組員手順に必要な長いテストサイクルをサポートします。海事機器は定期的なサービスに移行する前に実証された信頼性が必要であるため、このサポートは燃料電池搭載船舶市場にとって重要です。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高いシステム、貯蔵およびバンカリング資本コスト | -2.1% | 特に発展途上国および低マージン貨物ルートにおけるグローバル | 長期(4年以上) |
| 限られた港湾水素供給と不均一なインフラカバレッジ | -1.5% | 特にシンガポール以外の南米、中東・アフリカ、および東南アジアにおけるグローバル | 中期(2~4年) |
| ウェルトゥウェーク認証および燃料原産地の不確実性 | -0.9% | 特に深海および国際間事業者におけるグローバル | 中期(2~4年) |
| 海事デューティサイクルの耐久性、乗組員能力およびメンテナンスの複雑さ | -0.7% | 特に水素経験が限られた事業者におけるグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いシステム、貯蔵およびバンカリング資本コスト
燃料電池推進には燃料電池スタック以上のものが必要です。船舶オーナーは、貯蔵タンク、燃料取り扱い設備、換気、安全システム、電力エレクトロニクス、統合エンジニアリング、および船級承認を考慮しなければなりません。圧縮水素貯蔵は重量を増加させ容積を占有する可能性があり、液体水素貯蔵は断熱材とボイルオフの管理を必要とします。これらの要件は、特に薄い貨物マージンを持つ船舶において、貨物容量と新造船設計の判断に影響します。したがって、高い資本コストは、燃料電池プロジェクトが当初、支援されたルートと実証フリートに集中している主な理由の一つです。燃料電池搭載船舶市場は、これらの初期アプリケーションを超えて進むために、排出性能だけでなく信頼できる運用価値を示す必要があります。
サプライヤーは、海事システムのコストを改善するために、より高い出力密度とより簡単な設置に注力しています。より大型のモジュールは、船舶に必要なユニット数と接続数を削減できますが、燃料貯蔵と港湾システムのコストを排除するものではありません。エネルギー需要が高く、スペースが商業的に価値があるため、長距離バルク、タンカー、およびコンテナ運航ではビジネスケースがより困難です。公的資金は最初のプロジェクトの負担を軽減できますが、船舶の耐用年数にわたる信頼できる運用ケースに取って代わることはできません。コスト削減は、燃料電池搭載船舶市場全体での繰り返しの設置経験、コンポーネントの規模、およびより広範な燃料の入手可能性に依存します。
限られた港湾水素供給と不均一なインフラカバレッジ
商業海事水素供給は、限られた港湾とプロジェクトに集中したままです。これは計画上の問題を生み出します。なぜなら、船舶オーナーは船舶を発注する前に信頼できるバンカリングを必要とし、港湾は施設に投資する前に確固たる需要を必要とするからです。この結果生じるギャップは、船舶設計と燃料電池システムが技術的に準備できている場合でもプロジェクトを遅らせる可能性があります。最も実行可能な初期アプリケーションは、少数の既知の港と繰り返しの給油ニーズを持つ固定ルートです。したがって、燃料電池搭載船舶市場は、プロジェクトパートナーがルートとサプライチェーンを調整できる北欧および北東アジアで最初に発展しています。水素施設が少ない地域では、同等の運営を確立するのにより時間がかかる可能性があります。
Vikingは、Viking Libraがコンテナ化された液体水素を使用すると述べており、これはすべての港での専用岸壁バンカリングに依存せずに燃料供給をサポートすることを意図したアプローチです。このアプローチは、恒久的なインフラがまだ利用できない場合に、船舶事業者が実用的な代替手段を求めていることを示しています。特定のプロジェクトに役立つ可能性がありますが、より広い流通ネットワークの必要性に取って代わるものではありません。南米および中東・アフリカは重要な低炭素水素の野心を持っていますが、それらの海事船舶展開は提供された資料ではあまり確立されていません。不均一なインフラは、どのルートが最初に燃料電池を採用できるかに影響し続けます。この制約は、より多くの港が定期的な海事需要をサポートできるようになるまで、燃料電池搭載船舶市場の中心的な課題であり続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
燃料電池タイプ別:
PEMFCがリードし、大型船舶での使用が発展PEMFCは2026年の燃料電池搭載船舶市場シェアの53.4%を占め、2032年にかけてCAGR 17.1%で成長すると予測されています。短距離ルートでの役割は、高速応答、高出力密度、および増加する船級認証と運用実績を反映しています。BallardのFCwaveモジュールはDNVの型式承認を取得し、Samskip SeaShuttleプロジェクトに選定されており、事業者に定義されたモジュールと統合パスを提供しています。これらの運用実績は、事業者が迅速な応答と確立された海事認証を必要とする燃料電池搭載船舶市場でのPEMFCの地位を強化します。
この技術は、以前はパイロットプログラムに限定されていた出力レベルで検討されるようになっています。Bureau Veritasは2025年9月、12 MWのPEMFCシステムとアンモニア分解装置を使用したアンモニア燃料LR2タンカーコンセプトに対して原則承認を付与しました。この承認は定常的な商業運航を確立するものではありませんが、大型船舶設計が正式な船級プロセスを通じて評価されていることを示しています。SOFCシステムは、効率性と燃料柔軟性が重要な場合に独自の役割を保持しています。Bloom Energyはその海事電力モジュールに対してABSの型式承認を取得し、HELENUSプロジェクトは海事SOFCソリューションの研を継続しています。他の燃料電池タイプはより専門的または低出力の要件に対応していますが、燃料電池搭載船舶産業での商業的存在感は依然として限られています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
出力別:
小型システムが設置をリードし、中規模システムが前進200 kW以下の帯域は2026年の燃料電池搭載船舶市場規模の42.6%を占めました。この設置基盤は、1台または2台のモジュールを使用できるフェリー、港湾船舶、作業船、および補助電力アプリケーションへの適合性を反映しています。小型システムは、電力要件とルートパターンがより管理しやすいため、初期展開への統合が容易です。日本の水素燃料電池双胴船「まほろば」は2025年の大阪・関西万博で公開され、2026年冬から東京湾サービスへの就航が計画されており、燃料電池電気旅客船の地域的な活用を示しています。これらのプロジェクトは、船上機器、乗組員手順、および定常的な船舶運航に関するサプライヤーの学習を支援します。
200 kW~1 MWセグメントは、フェリーおよび貨物船向けに複数のモジュールを組み合わせるプロジェクトとして、2032年にかけてCAGR 16.9%で拡大すると予測されています。より高出力のモジュールは、小さな補助負荷以上を必要とする船舶にとってハイブリッドシステムをより実用的にすることができます。Viking LibraとViking Astreaはそれぞれ、Isotta Fraschini Motoriが供給する計画された6 MW PEMシステムを使用しており、クルーズ船を現在のマルチメガワット参照範囲内に位置付けています。10 MWを超えるプロジェクトは、システムの集約、貯蔵容量、信頼性、および長い運用寿命がその規模では依然として困難であるため、成熟度が低いままです。燃料電池搭載船舶市場は、大型深海推進が定常化する前に、成功したマルチメガワット運用実績を必要とします。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
船舶タイプ別:
旅客フェリーが基盤を提供し、クルーズ船が勢いを増す旅客フェリーは2026年の燃料電池搭載船舶市場規模の29.3%を占めました。固定ルート、予測可能なスケジュール、および繰り返しの寄港により、初期の水素および燃料電池展開に適しています。ノルウェーのTorghatten Nordは、PowerCell Marine System 200スタックを使用して、2026年にボードーからロフォーテン諸島へのルートで2隻の大型水素フリーを運航する計画を立てていました。フェリー運航はまた、より広範な展開に必要な安全手順と乗組員能力の開発にも役立ちます。このセグメントは、ルート運航と燃料供給を調整できるため、燃料電池搭載船舶市場の実用的な基盤であり続けます。
クルーズ船は最も急成長している船舶カテゴリーであり、2032年にかけてCAGR 17.8%が予測されています。Viking Libraは液化水素を使用するよう設計された外洋クルーズ船として2026年11月に引き渡しが予定されており、Viking Astreaは後の引き渡しに向けて2026年9月に進水しました。貨物船、バルクキャリア、およびタンカーは、より高い出力と長い航続距離を必要とするため、次の技術的ステップを表しています。Bureau Veritasのタンカー原則承認は、その作業に対する正式な設計参照を提供します。政府および港湾船舶はまた、より広範な商業利用の前に公共部門の運用経験を積むことができます。
地域分析
欧州は2026年の燃料電池搭載船舶市場シェアの44.7%を占めました。この地域は、直接的な排出規則、公的資金、サプライヤー、船級協会の活動、および計画された水素供給をサポートできる短距離ルートを組み合わせています。FuelEU海事規制は、対象航海の温室効果ガス集約度を管理するための正式な枠組みを船舶事業者に提供します。ロッテルダムからオスロへのSeaShuttle展開は、地域回廊モデルの実用的な貨物参照を提供します。燃料電池搭載船舶市場における欧州の早期リードは、規制と運用プロジェクト経験の相互作用を反映しています。
欧州のサプライヤーと研究プログラムは、検討中の船舶アプリケーションのセットを拡大しています。HELENUSプロジェクトは、海事用途向けの高温燃料電池ソリューションの開発を支援しています。DLRの燃料電池とバッテリーの船上発電に関する研究は、ハイブリッド船上電力システムの研究基盤を提供します。ノルウェーは、そのフェリー運航が繰り返しの給油とルート計画に適した条件を提供するため、引き続き重要です。イタリアはまた、Vikingの計画された水素クルーズ船に関連するFincantieri及びIsotta Fraschini Motoriを通じて関連性があります。これらの活動は、旅客、貨物、およびクルーズアプリケーションにわたる欧州の広範なプロジェクト基盤を提供します。
アジア太平洋は、提供されたデータで最も高い地域成長率である2032年にかけてCAGR 17.5%で成長すると予測されています。日本は、エンジン、海運、およびエネルギーにまたがる企業を通じて商業船舶プロジェクトと推進試験を推進しています。商船三井は2026年3月、ジャパンエンジンコーポレーションおよび川崎重工業と共に海事水素エンジンの実規模陸上試験を報告しました。ヤンマー、日本郵船(NYK)、およびENEOSは、2027年に東京湾ダイニングクルーズ船に就航予定の水素燃料電池システムを発表しました。韓国とシンガポールは造船、システム開発、および港湾能力を加え、インドのFCV Pilot-01は地域内陸水路利用への関心の広がりを示しています。
北米は燃料電池搭載船舶市場でより小さな地位を占めていますが、目立つフェリープロジェクトを保有しています。Sea Changeは2025年にサンフランシスコ湾での最初の完全な商業サービス年を完了し、国際水素エネルギージャーナルに商業用水素燃料電池フェリーとして記録されました。SWITCH MaritimeとIncat Crowtherは、ニューヨーク市向けの水素燃料電池電気高速フェリー設計を推進しています。南米および中東・アフリカは、提供された資料では依然として初期段階の地域です。それらの進展は、現在の船舶展開よりも将来の水素生産と港湾インフラにより密接に関連しています。
競争環境
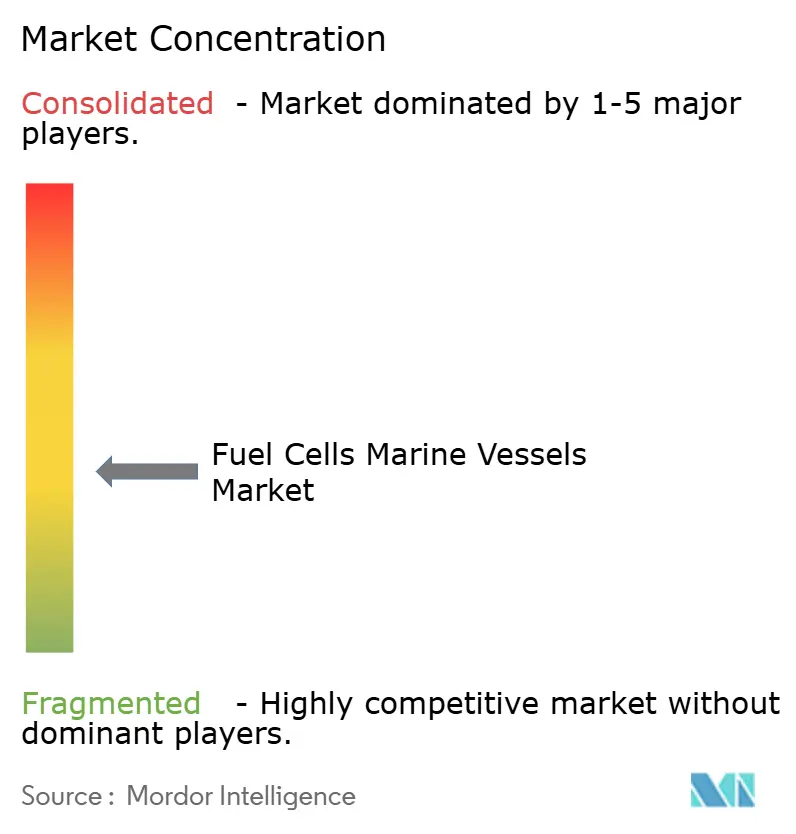
燃料電池搭載船舶市場は適度に分散しています。提供された資料では、海事燃料電池納入において支配的な収益シェアを持つ企業は示されていません。競争は技術性能、システムコスト、型式承認、統合能力、および船舶プロジェクトへのアクセスを中心に展開されています。Ballard、PowerCell、Nedstack、VINSSEN、Bloom Energy、およびその他のサプライヤーが、異なる技術タイプと出力範囲にわたって競争しています。この構造は、船舶オーナーが燃料電池スタックだけでなく承認された推進ソリューションを必要とするため、システムインテグレーターに重要な役割を与えます。
BallardはDNV型式承認済みFCwaveモジュールとSamskipプロジェクトへの6.4 MWの受注を通じて強力な参照ポジションを持っています。Bloom Energyはその海事固体酸化物形燃料電池モジュールに対してABSの型式承認を保有しており、その技術セグメントで認定されたサプライヤーの一つとして位置付けられています。PowerCellは既存の製品ラインと大型システムの開発を通じて海事システムの規模拡大を追求しています。VINSSENは、原則承認済みタンカー設計で検討された12 MW PEMFC構成に関連しています。これらの例は、正式な承認と信頼できる船舶参照が技術的な出力と同様に重要である可能性があることを示しています。
プロジェクトが規模を拡大するにつれて、スタックサプライヤーとシステムインテグレーターの区別は引き続き重要です。インテグレーターは、スタック、電力エレクトロニクス、貯蔵、制御、換気、安全システム、および船舶インターフェースを船級承認済み設計に組み合わせる必要があります。認定モジュールを持つサプライヤーはプロジェクトの不確実性の一部を低減できますが、造船所とインテグレーターは依然として各船舶にソリューションを適応させる必要があります。10 MW超の深海セグメントは、提供された資料では定常的な生産標準をまだ確立していません。これにより、より大きな規模で耐久性、出力密度、および燃料システム統合を実証できるサプライヤーに余地が残されています。
燃料電池搭載船舶産業リーダー
-
Ballard Power Systems Inc.
-
PowerCell Sweden AB
-
Bloom Energy Corporation
-
Nedstack Fuel Cell Technology B.V.
-
Cummins Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
燃料電池搭載船舶市場 このレポートでカバーされる企業
- ABB Ltd
- Advent Technologies Holdings, Inc.
- Ballard Power Systems Inc.
- Bloom Energy Corporation
- Cummins Inc.
- Doosan Fuel Cell Co., Ltd.
- GE Vernova Inc.
- Hyundai Heavy Industries Co., Ltd.
- MAN Energy Solutions SE
- Nedstack Fuel Cell Technology B.V.
- Nuvera Fuel Cells, LLC
- Plug Power Inc.
- PowerCell Sweden AB
- Proton Motor Power Systems plc
- SFC Energy AG
- Siemens AG
- Toshiba Energy Systems and Solutions Corporation
- Toyota Motor Europe NV/SA
- Wartsila Corporation
- Yanmar Holdings Co., Ltd.
最近の産業開発事情 燃料電池搭載船舶市場
- 2026年9月:Vikingは、Fincantieri社のアンコーナ造船所でViking Astreaの進水を発表しました。これはIsotta Fraschini Motoriによる6 MW PEM燃料電池システムを搭載した世界で2番目の水素動力クルーズ船です。引き渡しは2027年5月に予定されており、その後地中海および北欧での就航が開始されます。
- 2026年7月:Ballard搭載のSamskip SeaShuttleが、ロッテルダムからオスロへのルートで液体水素を実用的な商業海事燃料とすることに焦点を当てた欧州イノベーションプロジェクトHyShipの実証船として選定されました。このプロジェクトは、6.4 MWのBallardおよびeCap Marine推進システムを欧州水素短距離海上貨物の参照として検証します。
- 2026年6月:日本郵船(NYK)、ヤンマーパワーソリューションズ、およびENEOSは、2027年に東京湾サービスに就航する新造480トンのダイニングクルーズ船への水素燃料電池システムの設置を発表しました。この船舶は日本の国土交通省(MLIT)の安全ガイドラインに基づいて確認されており、ヤンマーパワーソリューションズの5番目の商業海事水素燃料電池実装を示しています。
世界の燃料電池搭載船舶市場レポートスコープ
燃料電池は、水素などの燃料と空気中の酸素などの酸化剤を組み合わせて電気と熱を生成する電気化学的発電装置です。化石燃料を燃焼させる従来の内燃機関とは異なり、燃料電池は静かにクリーンに電力を生成し、主な副産物として水蒸気を排出します。
世界の燃料電池市場は、燃料電池タイプ、出力、船舶タイプ、および地域別にセグメント化されています。燃料電池タイプ別では、市場はプロトン交換膜形燃料電池(PEMFC)、固体酸化物形燃料電池(SOFC)、溶融炭酸塩形燃料電池(MCFC)、リン酸形燃料電池(PAFC)、直接メタノール形燃料電池(DMFC)、アルカリ形燃料電池(AFC)、およびその他の燃料電池技術にセグメント化されています。出力別では、市場は200 kW以下、200 kW~1 MW、1~5 MW、5~10 MW、および10 MW超にセグメント化されています。船舶タイプ別では、市場は旅客フェリー、貨物船、コンテナ船、クルーズ船、タンカー、バルクキャリア、オフショアサポート船、作業船およびサービス船、およびその他の海事船舶にセグメント化されています。レポートはまた、主要地域の26カ国にわたる世界の燃料電池市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| プロトン交換膜形燃料電池(PEMFC) |
| 固体酸化物形燃料電池(SOFC) |
| 溶融炭酸塩形燃料電池(MCFC) |
| リン酸形燃料電池(PAFC) |
| 直接メタノール形燃料電池(DMFC) |
| アルカリ形燃料電池(AFC) |
| その他の燃料電池技術 |
| 200 kW以 |
| 200 kW~1 MW |
| 1~5 MW |
| 5~10 MW |
| 10 MW超 |
| 旅客フェリー |
| 貨物船 |
| コンテナ船 |
| クルーズ船 |
| タンカー |
| バルクキャリア |
| オフショアサポート船 |
| 作業船およびサービス船 |
| その他の海事船舶 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ノルウェー | |
| オランダ | |
| デンマーク | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| シンガポール | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 燃料電池タイプ別 | プロトン交換膜形燃料電池(PEMFC) | |
| 固体酸化物形燃料電池(SOFC) | ||
| 溶融炭酸塩形燃料電池(MCFC) | ||
| リン酸形燃料電池(PAFC) | ||
| 直接メタノール形燃料電池(DMFC) | ||
| アルカリ形燃料電池(AFC) | ||
| その他の燃料電池技術 | ||
| 出力別 | 200 kW以 | |
| 200 kW~1 MW | ||
| 1~5 MW | ||
| 5~10 MW | ||
| 10 MW超 | ||
| 船舶タイプ別 | 旅客フェリー | |
| 貨物船 | ||
| コンテナ船 | ||
| クルーズ船 | ||
| タンカー | ||
| バルクキャリア | ||
| オフショアサポート船 | ||
| 作業船およびサービス船 | ||
| その他の海事船舶 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ノルウェー | ||
| オランダ | ||
| デンマーク | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| シンガポール | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
海事船舶における燃料電池の予測成長率はどのくらいですか?
燃料電池搭載船舶市場規模は2026年に1.12 ビリオン 米ドルと評価され、2027年の1.31 ビリオン 米ドルから2032年には2.82 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは16.66%です。
どの燃料電池技術が海事船舶アプリケーションをリードしていますか?
PEMFCは2026年に53.4%のシェアでリードしており、最も急成長している燃料電池タイプでもあり、2032年にかけてCAGR 17.1%が予測されています。
旅客フェリーが燃料電池推進の早期採用者である理由は何ですか?
旅客フェリーは2026年に29.3%のシェアを占めました。固定ルートと繰り返しの寄港により、給油と運用手順の計画が容易になるためです。
燃料電池海事船舶展開において最大の役割を持つ地域はどこですか?
欧州は2026年に44.7%のシェアを占め、FuelEU海事要件、公的プログラム、サプライヤー、および定義された短距離ルートによって支援されています。
海上での水素燃料電池のより広範な使用に対する最大の障壁は何ですか?
システム、貯蔵、およびバンカリングコストは依然として相当なものであり、港湾での限られた水素供給は、計画された供給手配を持つルートに船舶を制限しています。
2032年にかけて最も急成長が期待される船舶カテゴリーはどれですか?
クルーズ船は、Viking LibraおよびViking Astreaを含む計画された水素対応船舶に支援され、CAGR 17.8%で最も高い成長率を記録すると予想されています。