
Taille et part du marché des piles à combustible pour navires marins
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.31 Milliards de dollars |
| Taille du Marché (2032) | 2.82 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.66 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des piles à combustible pour navires marins par Mordor Intelligence
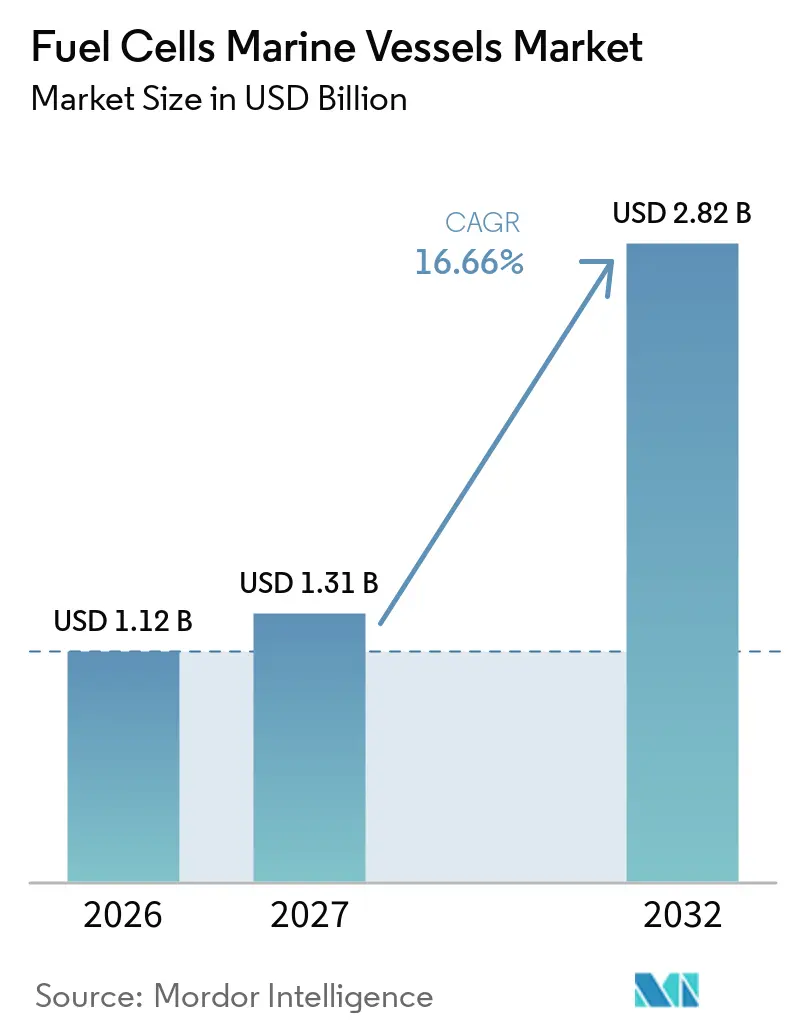
La taille du marché des piles à combustible pour navires marins était évaluée à 1,12 milliard USD en 2026 et devrait croître de 1,31 milliard USD en 2027 pour atteindre 2,82 milliards USD d'ici 2032, à un CAGR de 16,66 % pendant la période de prévision (2027-2032). Les exigences réglementaires font de l'efficacité des navires et des performances en matière d'émissions de carburant des éléments centraux des décisions d'investissement dans les flottes. FuelEU Maritime a appliqué des exigences d'intensité des gaz à effet de serre du puits à la roue aux navires de plus de 5 000 tonneaux de jauge brute desservant les ports européens depuis 2025, ce qui donne aux opérateurs une raison claire d'évaluer les options de propulsion à base d'hydrogène. Les systèmes à piles à combustible dépassent également le cadre des essais isolés, à mesure que les fournisseurs, les sociétés de classification, les chantiers navals et les opérateurs constituent des références opérationnelles sur des navires commerciaux. Les opportunités à court terme les plus prometteuses se situent sur des routes définies où l'approvisionnement en carburant, la manutention portuaire et les horaires des navires peuvent être planifiés conjointement. La concurrence est déterminée par la certification, la capacité d'intégration des systèmes et la capacité à fournir des modules à des niveaux de puissance plus élevés. Le marché des piles à combustible pour navires marins restera tributaire de la disponibilité pratique et de l'origine vérifiée de l'hydrogène bas carbone.
Principaux enseignements du rapport
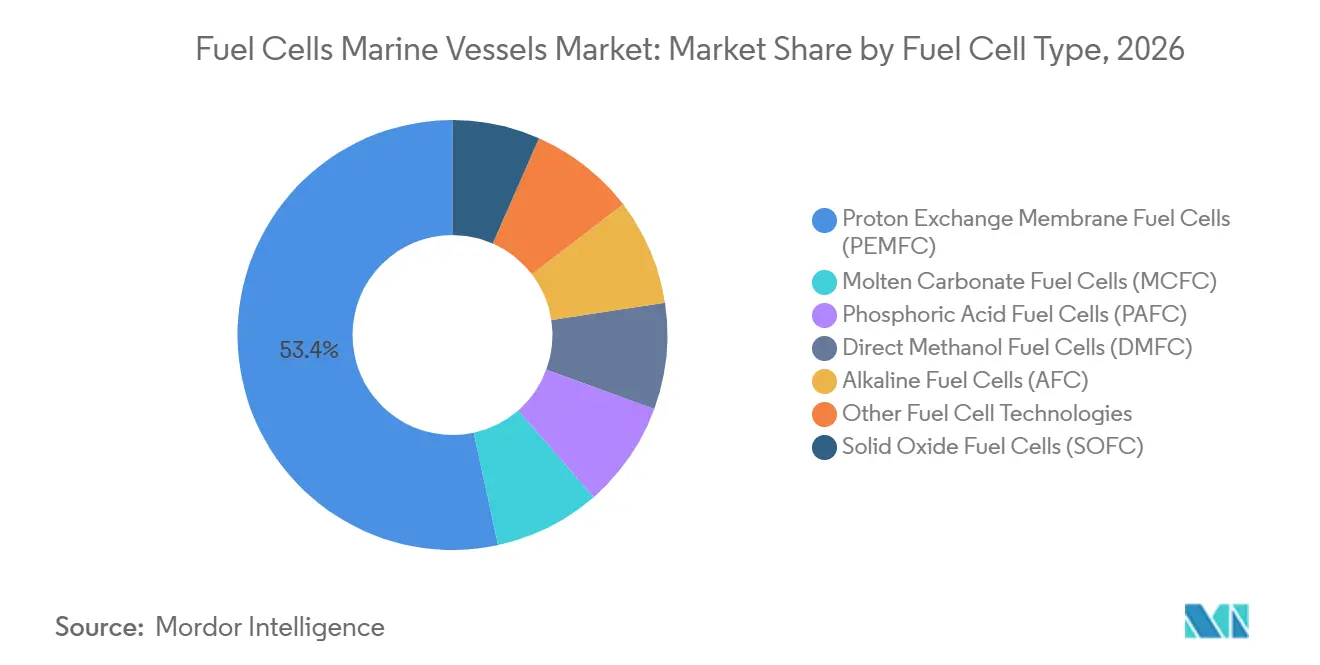
- Par type de pile à combustible, les PEMFC détenaient une part de 53,4 % en 2026 et devraient croître à un CAGR de 17,1 % jusqu'en 2032.
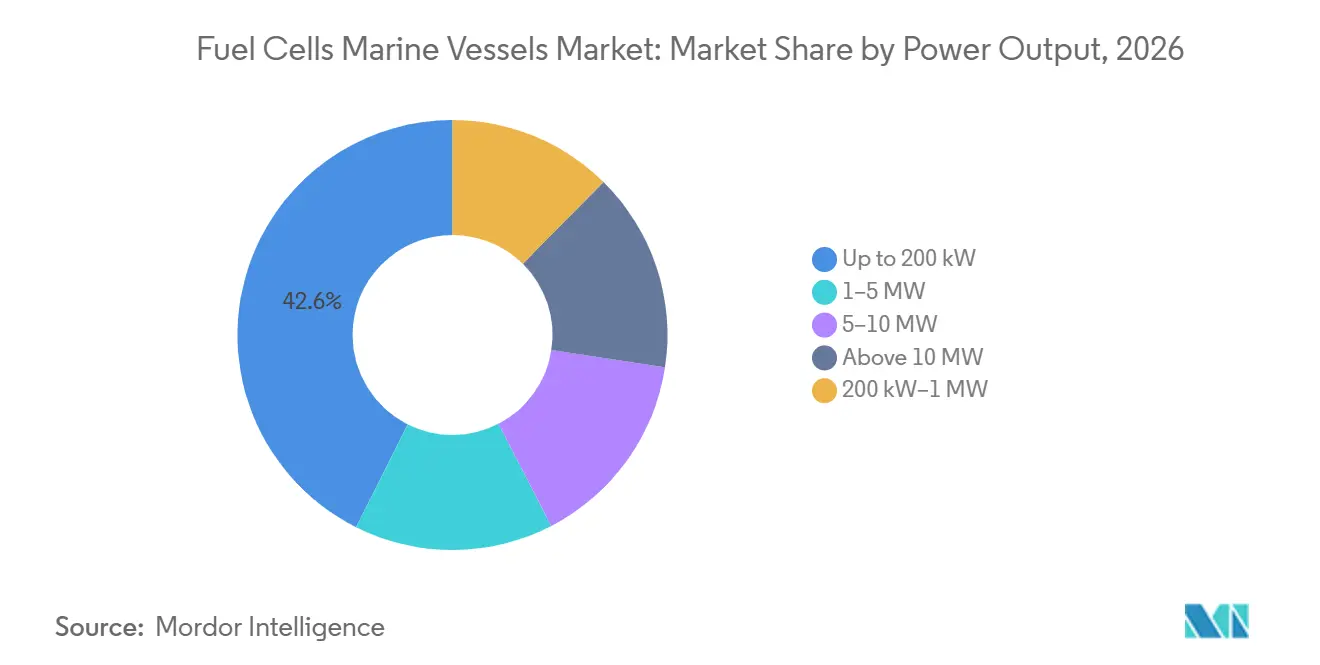
- Par puissance de sortie, la tranche jusqu'à 200 kW représentait une part de 42,6 % en 2026, tandis que la tranche 200 kW à 1 MW devrait croître à un CAGR de 16,9 % jusqu'en 2032.
- Par type de navire, les ferries passagers détenaient une part de 29,3 % en 2026, tandis que les navires de croisière devraient se développer à un CAGR de 17,8 % jusqu'en 2032.
- Par géographie, l'Europe détenait une part de 44,7 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 17,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Mandats de décarbonation maritime et conformité à l'intensité carbone | +3.5% | Mondial, avec une application précoce en Europe et en Norvège | Court terme (≤ 2 ans) |
| Expansion des corridors d'avitaillement en hydrogène et en carburants alternatifs | +2.7% | Corridor de la mer du Nord et nord-est de l'Asie | Moyen terme (2-4 ans) |
| Hybridation piles à combustible et batteries pour les charges marines variables | +2.2% | Mondial, avec une activité précoce dans le cabotage européen et en Asie de l'Est | Moyen terme (2-4 ans) |
| Subventions publiques, programmes de démonstration et incitations aux pionniers | +1.9% | Europe, Japon et Corée du Sud | Court terme (≤ 2 ans) |
| Systèmes modulaires certifiés pour le secteur maritime réduisant les risques d'intégration | +1.6% | Marchés mondiaux des sociétés de classification | Moyen terme (2-4 ans) |
| Reformage multi-carburants et déploiement de SOFC à carburant flexible | +1.3% | Routes hauturières, méthaniers et navires de croisière | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats de décarbonation maritime et conformité à l'intensité carbone
L'Organisation maritime internationale (OMI) et les régulateurs régionaux font de la conformité aux émissions un enjeu opérationnel direct pour les flottes commerciales. FuelEU Maritime exige une surveillance et un reporting annuels de l'intensité des gaz à effet de serre du puits à la roue pour les voyages concernés, créant un lien formel entre le choix du carburant et le coût de conformité.[1] Cette règle est particulièrement importante pour les opérateurs qui font régulièrement escale dans des ports européens et doivent planifier leurs décisions d'équipement plusieurs années à l'avance. Les règles d'intensité carbone rendent également plus difficile le report des modernisations de navires lorsque les actifs existants approchent d'une décision de renouvellement. Les piles à combustible offrent une voie vers la réduction des émissions à bord lorsqu'elles sont associées à de l'hydrogène répondant aux critères applicables du cycle de vie. Le marché des piles à combustible pour navires marins bénéficie donc de la situation où les propriétaires de flottes traitent les choix de propulsion comme faisant partie d'une planification de conformité à long terme plutôt que comme de petits projets de démonstration.
Les règles ne suppriment pas la nécessité d'une sélection rigoureuse des projets. Un navire a toujours besoin d'un approvisionnement en carburant fiable, de procédures pour l'équipage, d'une approbation de sécurité et d'un profil de route pratique avant qu'une installation de piles à combustible puisse être justifiée. Les opérateurs effectuant de fréquentes escales portuaires et disposant d'horaires prévisibles peuvent utiliser ces exigences plus efficacement que les opérateurs sur des services hauturiers irréguliers. Les décisions de financement européennes peuvent également refléter les coûts de conformité anticipés, ce qui accroît l'attention portée aux technologies susceptibles de répondre aux futures exigences opérationnelles. Cela ne signifie pas que chaque navire adoptera la propulsion à l'hydrogène au même rythme. Cela signifie que l'exposition réglementaire est devenue l'une des conditions qui façonnent le marché des piles à combustible pour navires marins.
Expansion des corridors d'avitaillement en hydrogène et en carburants alternatifs
L'approvisionnement en hydrogène se développe en premier lieu autour de corridors à trafic de navires concentré et avec des partenaires engagés. Le projet Samskip SeaShuttle sur la route Rotterdam-Oslo utilise des modules de piles à combustible Ballard intégrés par eCap Marine, fournissant un exemple opérationnel pour le déploiement du fret en cabotage.[2] Ces projets aident les ports, les opérateurs et les fournisseurs à comprendre la manutention du carburant, la maintenance et la planification des voyages dans des conditions commerciales. Ils donnent également aux futurs utilisateurs un point de référence plus utile qu'une démonstration en laboratoire. La valeur d'un corridor réside dans le lien entre l'accès à l'approvisionnement et le schéma d'exploitation récurrent d'un navire. Le marché des piles à combustible pour navires marins peut croître plus rapidement là où plusieurs ports proposent des arrangements de carburant compatibles sur la même route.
Le Japon, la Corée du Sud, Singapour et l'Europe du Nord sont bien positionnés pour faire avancer ces modèles de corridors car ils combinent activité portuaire, construction navale et soutien du secteur public. Les infrastructures ne se développeront pas de manière uniforme dans tous les ports mondiaux, ce qui crée des vitesses d'adoption différentes selon les catégories de navires et les régions. Une approche port par port peut soutenir les premières routes commerciales, mais elle peut également limiter les navires qui ont besoin d'un déploiement mondial flexible. Les opérateurs prendront en compte la disponibilité du carburant en parallèle avec la mission cargo du navire, son autonomie et son calendrier d'escales. Cela fait de l'infrastructure d'avitaillement une question spécifique à chaque route plutôt qu'une question générale de technologie maritime. Cela explique également pourquoi le marché des piles à combustible pour navires marins est initialement concentré dans des services côtiers et régionaux sélectionnés.
Hybridation piles à combustible et batteries pour les charges marines variables
Les piles à combustible sont mieux adaptées à une production stable, tandis que les batteries peuvent répondre aux pics de courte durée de la demande en énergie et aux variations des charges hôtelières. Une configuration hybride permet à chaque système d'assurer la fonction pour laquelle il est le plus adapté. Le DLR a rapporté que son démonstrateur de pile à combustible à oxyde solide NAUTILUS et de batterie a réduit les émissions de dioxyde de carbone de 30 % et les polluants non liés au dioxyde de carbone de 95 % par rapport à un générateur diesel conventionnel lorsqu'il fonctionne au gaz naturel. Ce résultat soutient l'utilisation de systèmes hybrides pour les navires qui ne peuvent pas encore compter sur un accès généralisé à l'hydrogène vert. Il montre également pourquoi les projets de piles à combustible sont souvent conçus autour d'un système d'alimentation électrique complet à bord plutôt que d'un simple empilement autonome. Le marché des piles à combustible pour navires marins bénéficie de cette approche car les conceptions hybrides peuvent s'adapter à une gamme plus large de cycles de service marins.
La conception peut réduire les variations brusques de charge sur l'empilement de piles à combustible et soutenir un profil de fonctionnement plus stable. Cela est important pour la planification de la maintenance, la durée de vie des équipements et la redondance à bord. Le DLR a poursuivi ses travaux sur des concepts de générateurs embarqués combinant piles à combustible et batteries pour une alimentation électrique à faibles émissions. Pour les navires en cabotage et les navires portuaires, les batteries peuvent couvrir les manœuvres et les opérations portuaires tandis que les piles à combustible soutiennent les trajets plus longs et réguliers. Pour les navires plus grands, le même principe peut être appliqué via plusieurs modules et des systèmes de stockage d'énergie plus importants. L'hybridation est donc une architecture pratique pour le marché des piles à combustible pour navires marins, plutôt qu'un ajout temporaire aux premiers navires.
Subventions publiques, programmes de démonstration et incitations aux pionniers
Le soutien public continue de faire progresser les projets des études de conception vers les démonstrations commerciales. Ballard a annoncé une commande de 6,4 MW pour 32 modules FCwave pour les navires eCap Marine et Samskip en juillet 2025, avec le soutien du programme Enova de Norvège. La commande donne au secteur une installation de référence à une échelle de puissance qui compte pour les opérations de fret. Elle crée également de véritables informations opérationnelles pour les futurs propriétaires de navires, les ports et les organismes de classification. Le financement de démonstration peut réduire le risque commercial du premier projet lorsque la technologie, l'approvisionnement en carburant et les installations portuaires doivent être développés simultanément. Le marché des piles à combustible pour navires marins en bénéficie car les premières preuves opérationnelles réduisent l'incertitude pour les projets ultérieurs.
Les programmes européens testent également des applications au-delà des ferries et des embarcations portuaires. Le projet HELENUS de la Commission européenne développe un système de pile à combustible à oxyde solide pour usage maritime, reflétant l'intérêt continu pour des systèmes à plus haute efficacité pour les grands navires. Le projet GAMMA a été conçu pour appliquer l'alimentation auxiliaire à pile à combustible à hydrogène à un grand vraquier, ce qui concerne une catégorie de navires avec un schéma d'exploitation différent de celui des ferries régionaux. Ces programmes ne garantissent pas une adoption commerciale large, mais ils créent des preuves techniques et opérationnelles que les fournisseurs peuvent utiliser dans les appels d'offres ultérieurs. Le financement soutient également les longs cycles de tests requis pour l'approbation de sécurité et les procédures d'équipage. Ce soutien est important pour le marché des piles à combustible pour navires marins car les équipements marins ont besoin d'une fiabilité prouvée avant de pouvoir entrer en service régulier.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût en capital élevé des systèmes, du stockage et de l'avitaillement | -2.1% | Mondial, en particulier les économies en développement et les routes de fret à faibles marges | Long terme (≥ 4 ans) |
| Disponibilité limitée de l'hydrogène dans les ports et couverture inégale des infrastructures | -1.5% | Mondial, en particulier l'Amérique du Sud, le Moyen-Orient et l'Afrique, et l'Asie du Sud-Est hors Singapour | Moyen terme (2-4 ans) |
| Certification du puits à la roue et incertitude sur l'origine du carburant | -0.9% | Mondial, en particulier les opérateurs hauturiers et transfrontaliers | Moyen terme (2-4 ans) |
| Durabilité du cycle de service marin, compétences de l'équipage et complexité de la maintenance | -0.7% | Mondial, en particulier les opérateurs ayant une expérience limitée de l'hydrogène | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé des systèmes, du stockage et de l'avitaillement
La propulsion par piles à combustible nécessite plus que le seul empilement de piles à combustible. Les propriétaires de navires doivent tenir compte des réservoirs de stockage, des équipements de manutention du carburant, de la ventilation, des systèmes de sécurité, de l'électronique de puissance, de l'ingénierie d'intégration et de l'approbation de classification. Le stockage d'hydrogène comprimé peut ajouter du poids et occuper du volume, tandis que le stockage d'hydrogène liquide nécessite une isolation et une gestion de l'évaporation. Ces exigences affectent la capacité de chargement et les décisions de conception des nouvelles constructions, en particulier pour les navires aux marges de fret réduites. Le coût en capital élevé est donc l'une des principales raisons pour lesquelles les projets de piles à combustible sont initialement concentrés sur des routes soutenues et des flottes de démonstration. Le marché des piles à combustible pour navires marins doit démontrer une valeur opérationnelle fiable ainsi que des performances en matière d'émissions pour aller au-delà de ces premières applications.
Les fournisseurs se concentrent sur une plus grande densité de puissance et une installation plus simple pour améliorer le coût des systèmes marins. Des modules plus grands peuvent réduire le nombre d'unités et de connexions nécessaires pour un navire, mais ils n'éliminent pas le coût du stockage du carburant et des systèmes portuaires. Le modèle économique est plus difficile pour les opérations hauturières de vrac, de pétroliers et de porte-conteneurs car leur demande en énergie est élevée et l'espace est commercialement précieux. Le financement public peut réduire la charge du premier projet, mais il ne peut pas remplacer un cas opérationnel crédible sur la durée de vie du navire. La réduction des coûts dépendra de l'expérience d'installation répétée, de l'échelle des composants et d'une disponibilité plus large du carburant sur le marché des piles à combustible pour navires marins.
Disponibilité limitée de l'hydrogène dans les ports et couverture inégale des infrastructures
L'approvisionnement commercial en hydrogène marin reste concentré dans un nombre limité de ports et de projets. Cela crée un problème de planification car les armateurs ont besoin d'un avitaillement fiable avant de commander des navires, tandis que les ports ont besoin d'une demande ferme avant d'investir dans des installations. L'écart qui en rsulte peut ralentir les projets même lorsqu'une conception de navire et un système de piles à combustible sont techniquement prêts. Les premières applications les plus réalisables sont les routes fixes avec un petit nombre de ports connus et des besoins de ravitaillement répétables. Le marché des piles à combustible pour navires marins se développe donc en premier lieu en Europe du Nord et en Asie du Nord-Est, où les partenaires de projet peuvent coordonner la route et la chaîne d'approvisionnement. Les régions disposant de moins d'installations d'hydrogène mettront probablement plus de temps à établir des opérations comparables.
Viking a déclaré que Viking Libra utilisera de l'hydrogène liquide conteneurisé, une approche destinée à soutenir l'approvisionnement en carburant sans dépendre d'un avitaillement dédié à quai dans chaque port. Cette approche montre comment les opérateurs de navires recherchent des alternatives pratiques là où les infrastructures permanentes ne sont pas encore disponibles. Elle peut aider des projets spécifiques, mais elle ne remplace pas la nécessité d'un réseau de distribution plus large. L'Amérique du Sud et le Moyen-Orient et l'Afrique ont d'importantes ambitions en matière d'hydrogène bas carbone, mais leurs déploiements de navires marins restent moins établis dans les données disponibles. Les infrastructures inégales continueront d'influencer les routes pouvant adopter les piles à combustible en premier. Cette contrainte restera centrale pour le marché des piles à combustible pour navires marins jusqu'à ce que davantage de ports puissent répondre à une demande marine régulière.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de pile à combustible :
les PEMFC en tête tandis que les utilisations sur les grands navires se développentLes PEMFC détenaient 53,4 % de la part du marché des piles à combustible pour navires marins en 2026 et devraient croître à un CAGR de 17,1 % jusqu'en 2032. Leur rôle sur les routes plus courtes reflète une réponse rapide, une haute densité de puissance et un ensemble croissant de références de classification et d'exploitation. Le module FCwave de Ballard a reçu l'approbation de type DNV et a été sélectionné pour le projet Samskip SeaShuttle, offrant aux opérateurs un module défini et un chemin d'intégration. Ces références opérationnelles renforcent la position des PEMFC sur le marché des piles à combustible pour navires marins où les opérateurs ont besoin d'une réponse rapide et de références marines établies.
La technologie est désormais envisagée à des niveaux de puissance qui étaient auparavant limités aux programmes pilotes. Bureau Veritas a accordé une approbation de principe en septembre 2025 pour un concept de pétrolier LR2 alimenté à l'ammoniac utilisant un système PEMFC de 12 MW et un dispositif de craquage de l'ammoniac. L'approbation n'établit pas une exploitation commerciale de routine, mais elle montre que les conceptions de grands navires sont évaluées par des processus de classification formels. Les systèmes SOFC conservent un rôle distinct là où l'efficacité et la flexibilité du carburant sont importantes. Bloom Energy a reçu l'approbation de type ABS pour son module d'alimentation marine, tandis que le projet HELENUS poursuit ses travaux sur une solution SOFC maritime. Les autres types de piles à combustible répondent à des exigences plus spécialisées ou à plus faible puissance, mais leur présence commerciale reste plus limitée dans le secteur des piles à combustible pour navires marins.

Par puissance de sortie :
les petits systèmes dominent les installations tandis que les systèmes de moyenne puissance progressentLa tranche jusqu'à 200 kW représentait 42,6 % de la taille du marché des piles à combustible pour navires marins en 2026. Cette base installée reflète son adéquation avec les ferries, les embarcations portuaires, les bateaux de travail et les applications d'alimentation auxiliaire pouvant utiliser un ou deux modules. Les systèmes plus petits sont plus faciles à intégrer dans les premiers déploiements car leurs exigences de puissance et leurs schémas de route sont plus gérables. Le catamaran à pile à combustible à hydrogène Mahoroba du Japon est entré dans le domaine public à l'Expo 2025 et était prévu pour un service dans la baie de Tokyo à partir de l'hiver 2026, illustrant l'utilisation régionale des embarcations passagers à propulsion électrique par pile à combustible. Ces projets soutiennent l'apprentissage des fournisseurs sur les équipements embarqués, les procédures d'équipage et les opérations courantes des navires.
Le segment 200 kW à 1 MW devrait se développer à un CAGR de 16,9 % jusqu'en 2032, à mesure que les projets combinent plusieurs modules pour les ferries et les navires cargo. Des modules à plus haute puissance peuvent rendre les systèmes hybrides plus pratiques pour les navires ayant besoin de plus qu'une petite charge auxiliaire. Viking Libra et Viking Astrea utilisent chacun un système PEM de 6 MW prévu fourni par Isotta Fraschini Motori, plaçant les navires de croisière dans la plage de référence multi-mégawatts actuelle. Les projets au-dessus de 10 MW restent moins matures car l'agrégation des systèmes, le volume de stockage, la fiabilité et la longue durée de vie opérationnelle restent difficiles à cette échelle. Le marché des piles à combustible pour navires marins nécessitera des références opérationnelles multi-mégawatts réussies avant que la propulsion hauturière de grande taille ne devienne courante.
Par type de navire :
les ferries passagers constituent la base et les navires de croisière prennent de l'élanLes ferries passagers détenaient 29,3 % de la taille du marché des piles à combustible pour navires marins en 2026. Leurs routes fixes, leurs horaires prévisibles et leurs escales répétées les rendent adaptés au déploiement précoce de l'hydrogène et des piles à combustible. Torghatten Nord en Norvège prévoyait d'exploiter 2 grands ferries à hydrogène sur la route Bodø-Lofoten en 2026, en utilisant des empilements PowerCell Marine System 200. Les opérations de ferry contribuent également à développer les procédures de sécurité et les compétences de l'équipage nécessaires à un déploiement plus large. Ce segment reste la base pratique du marché des piles à combustible pour navires marins car il peut aligner les opérations de route avec l'approvisionnement en carburant.
Les navires de croisière sont la catégorie de navires à la croissance la plus rapide, avec un CAGR projeté de 17,8 % jusqu'en 2032. Viking Libra était prévu pour livraison en novembre 2026 en tant que navire de croisière hauturier conçu pour utiliser de l'hydrogène liquéfié, et Viking Astrea a été mis à flot en septembre 2026 pour une livraison ultérieure. Les navires cargo, les vraquiers et les pétroliers représentent la prochaine étape technique car ils nécessitent une puissance plus élevée et une plus grande endurance. L'approbation de principe du pétrolier par Bureau Veritas fournit une référence de conception formelle pour ce travail. Les navires gouvernementaux et portuaires peuvent également développer une expérience opérationnelle dans le secteur public avant une utilisation commerciale plus large.
Analyse géographique
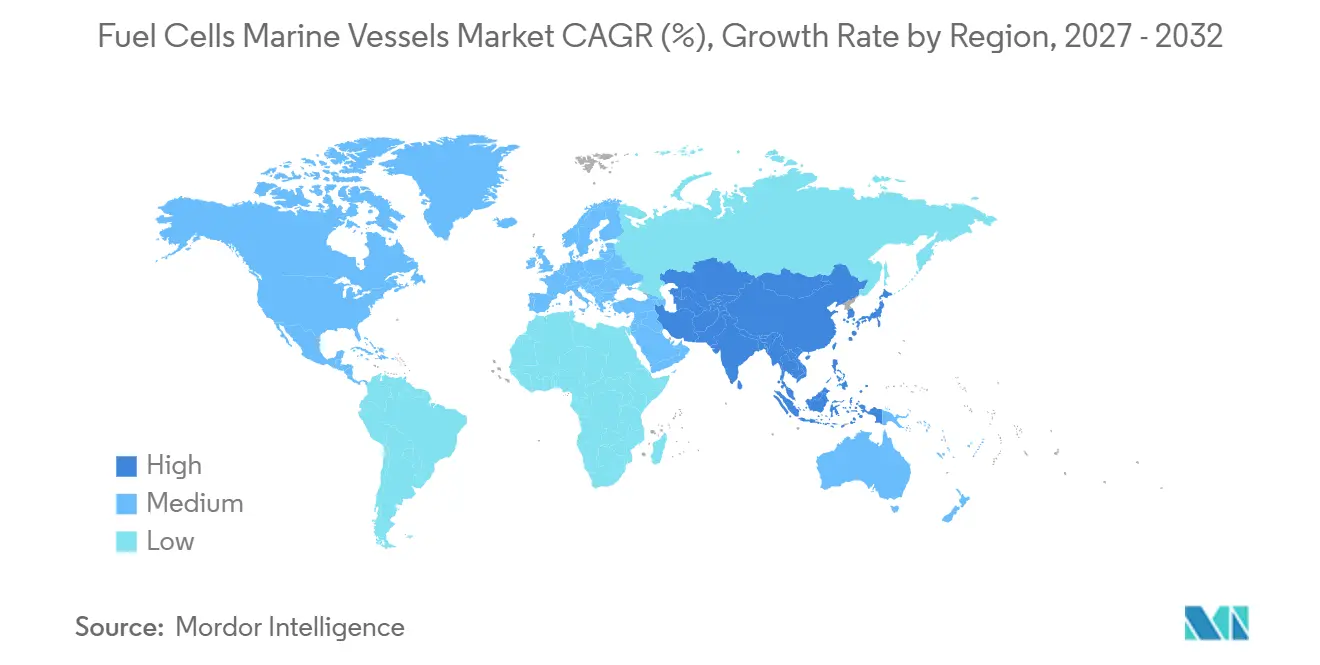
L'Europe détenait 44,7 % de la part du marché des piles à combustible pour navires marins en 2026. La région combine des règles directes sur les émissions, des financements publics, des fournisseurs, une activité des sociétés de classification et des routes de cabotage pouvant soutenir un approvisionnement en hydrogène planifié. FuelEU Maritime donne aux opérateurs de navires un cadre formel pour gérer l'intensité des gaz à effet de serre sur les voyages concernés. Le déploiement SeaShuttle Rotterdam-Oslo offre une référence pratique de fret pour le modèle de corridor régional. La position de leader précoce de l'Europe sur le marché des piles à combustible pour navires marins reflète l'interaction entre la réglementation et l'expérience des projets opérationnels.
Les fournisseurs et programmes de recherche européens élargissent l'ensemble des applications de navires à l'étude. Le projet HELENUS soutient le développement d'une solution de pile à combustible à haute température pour usage maritime. Les travaux du DLR sur la génération d'énergie embarquée combinant piles à combustible et batteries fournissent une base de recherche pour les systèmes d'alimentation hybrides à bord. La Norvège reste importante car ses opérations de ferry offrent des conditions bien adaptées au ravitaillement répétable et à la planification des routes. L'Italie est également pertinente à travers Fincantieri et Isotta Fraschini Motori, qui sont liés aux navires de croisière à hydrogène prévus par Viking. Ces activités donnent à l'Europe une large base de projets couvrant les applications passagers, fret et croisière.
L'Asie-Pacifique devrait croître à un CAGR de 17,5 % jusqu'en 2032, le taux régional le plus élevé dans les données disponibles. Le Japon fait progresser des projets de navires commerciaux et des essais de propulsion à travers des entreprises couvrant les moteurs, le transport maritime et l'énergie. Mitsui O.S.K. Lines a rapporté un essai terrestre à grande échelle d'un moteur marin à hydrogène en mars 2026 avec Japan Engine Corporation et Kawasaki Heavy Industries. Yanmar, NYK et ENEOS ont annoncé un système de pile à combustible à hydrogène pour un nouveau navire de croisière-restaurant de 480 tonnes prévu pour le service dans la baie de Tokyo en 2027. La Corée du Sud et Singapour ajoutent des capacités de construction navale, de développement de systèmes et de port, tandis que le FCV Pilot-01 de l'Inde démontre un intérêt croissant pour l'utilisation sur les voies navigables intérieures régionales.
L'Amérique du Nord occupe une position plus modeste sur le marché des piles à combustible pour navires marins, mais dispose de projets de ferries visibles. Sea Change a achevé sa première année complète de service commercial dans la baie de San Francisco en 2025 et a été documenté dans l'International Journal of Hydrogen Energy comme un ferry commercial à pile à combustible à hydrogène. SWITCH Maritime et Incat Crowther font progresser une conception de ferry rapide à propulsion électrique par pile à combustible à hydrogène pour la ville de New York. L'Amérique du Sud et le Moyen-Orient et l'Afrique restent des régions à un stade plus précoce dans les données disponibles. Leur progression est plus étroitement liée à la future production d'hydrogène et aux infrastructures portuaires qu'aux déploiements actuels de navires.
Paysage concurrentiel
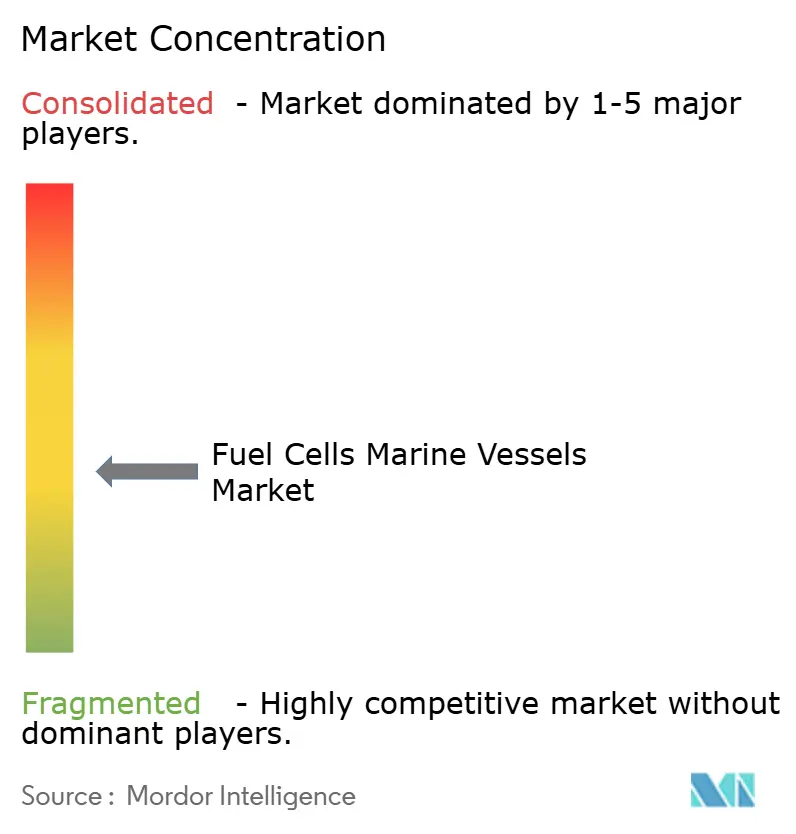
Le marché des piles à combustible pour navires marins est modérément fragmenté. Aucune entreprise dans les données disponibles ne détient une part de revenus dominante sur l'ensemble des livraisons de piles à combustible marines. La concurrence est centrée sur les performances technologiques, le coût des systèmes, l'approbation de type, la capacité d'intégration et l'accès aux projets de navires. Ballard, PowerCell, Nedstack, VINSSEN, Bloom Energy et d'autres fournisseurs sont en concurrence sur différents types de technologies et gammes de puissance. Cette structure donne aux intégrateurs de systèmes un rôle important car un propriétaire de navire a besoin d'une solution de propulsion approuvée, et pas seulement d'un empilement de piles à combustible.
Ballard dispose d'une solide position de référence grâce au module FCwave approuvé de type DNV et à sa commande de 6,4 MW pour le projet Samskip. Bloom Energy détient l'approbation de type ABS pour son module de pile à combustible à oxyde solide marin, la plaçant parmi les fournisseurs reconnus dans ce segment technologique. PowerCell poursuit la montée en puissance des systèmes marins à travers sa gamme de produits existante et le développement de systèmes plus grands. VINSSEN est associé à la configuration PEMFC de 12 MW envisagée dans la conception de pétrolier approuvée en principe. Ces exemples montrent que l'approbation formelle et une référence de navire crédible peuvent être aussi importantes que la puissance technique.
La distinction entre fournisseur d'empilement et intégrateur de systèmes restera importante à mesure que les projets prendront de l'ampleur. Un intégrateur doit combiner l'empilement, l'électronique de puissance, le stockage, les commandes, la ventilation, les systèmes de sécurité et l'interface navire dans une conception approuvée par la classification. Les fournisseurs disposant de modules certifiés peuvent réduire une partie de l'incertitude du projet, tandis que les chantiers navals et les intégrateurs doivent encore adapter la solution à chaque navire. Le segment hauturier au-dessus de 10 MW n'a pas encore établi de norme de production de routine dans les données disponibles. Cela laisse de la place pour les fournisseurs capables de démontrer la durabilité, la densité de puissance et l'intégration du système de carburant à plus grande échelle.
Leaders du secteur des piles à combustible pour navires marins
-
Ballard Power Systems Inc.
-
PowerCell Sweden AB
-
Bloom Energy Corporation
-
Nedstack Fuel Cell Technology B.V.
-
Cummins Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des piles à combustible pour navires marins Entreprises couvertes dans ce rapport
- ABB Ltd
- Advent Technologies Holdings, Inc.
- Ballard Power Systems Inc.
- Bloom Energy Corporation
- Cummins Inc.
- Doosan Fuel Cell Co., Ltd.
- GE Vernova Inc.
- Hyundai Heavy Industries Co., Ltd.
- MAN Energy Solutions SE
- Nedstack Fuel Cell Technology B.V.
- Nuvera Fuel Cells, LLC
- Plug Power Inc.
- PowerCell Sweden AB
- Proton Motor Power Systems plc
- SFC Energy AG
- Siemens AG
- Toshiba Energy Systems and Solutions Corporation
- Toyota Motor Europe NV/SA
- Wartsila Corporation
- Yanmar Holdings Co., Ltd.
Développements industriels récents dans Marché des piles à combustible pour navires marins
- Septembre 2026 : Viking a annoncé la mise à flot du Viking Astrea au chantier naval Fincantieri d'Ancône, le deuxième navire de croisière à hydrogène au monde avec un système de pile à combustible PEM de 6 MW par Isotta Fraschini Motori. La livraison est prévue pour mai 2027, avec un service inaugural en Méditerranée et en Europe du Nord par la suite.
- Juillet 2026 : le Samskip SeaShuttle propulsé par Ballard a été sélectionné comme navire démonstrateur pour HyShip, un projet d'innovation européen axé sur la transformation de l'hydrogène liquide en carburant marin commercial pratique sur la route Rotterdam-Oslo. Le projet valide le système de propulsion Ballard et eCap Marine de 6,4 MW comme référence européenne de fret maritime à courte distance à l'hydrogène.
- Juin 2026 : NYK, Yanmar Power Solutions et ENEOS ont annoncé l'installation d'un système de pile à combustible à hydrogène sur un nouveau navire de croisière-restaurant de 480 tonnes entrant en service dans la baie de Tokyo en 2027. Le navire a été confirmé selon les directives de sécurité du MLIT japonais et marque la cinquième mise en œuvre commerciale maritime de pile à combustible à hydrogène par Yanmar Power Solutions.
Périmètre du rapport mondial sur le marché des piles à combustible pour navires marins
Une pile à combustible est un dispositif de production d'énergie électrochimique qui combine un carburant, tel que l'hydrogène, avec un agent oxydant, tel que l'oxygène de l'air, pour produire de l'électricité et de la chaleur. Contrairement aux moteurs à combustion interne traditionnels qui brûlent des combustibles fossiles, les piles à combustible génèrent de l'énergie silencieusement et proprement, la vapeur d'eau étant le principal sous-produit.
Le marché mondial des piles à combustible est segmenté par type de pile à combustible, puissance de sortie, type de navire et géographie. Par type de pile à combustible, le marché est segmenté en piles à combustible à membrane échangeuse de protons (PEMFC), piles à combustible à oxyde solide (SOFC), piles à combustible à carbonate fondu (MCFC), piles à combustible à acide phosphorique (PAFC), piles à combustible à méthanol direct (DMFC), piles à combustible alcalines (AFC) et autres technologies de piles à combustible. Par puissance de sortie, le marché est segmenté en jusqu'à 200 kW, 200 kW–1 MW, 1–5 MW, 5–10 MW et au-dessus de 10 MW. Par type de navire, le marché est segmenté en ferries passagers, navires cargo, porte-conteneurs, navires de croisière, pétroliers, vraquiers, navires de soutien offshore, bateaux de travail et navires de service, et autres navires marins. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des piles à combustible dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Piles à combustible à membrane échangeuse de protons (PEMFC) |
| Piles à combustible à oxyde solide (SOFC) |
| Piles à combustible à carbonate fondu (MCFC) |
| Piles à combustible à acide phosphorique (PAFC) |
| Piles à combustible à méthanol direct (DMFC) |
| Piles à combustible alcalines (AFC) |
| Autres technologies de piles à combustible |
| Jusqu'à 200 kW |
| 200 kW-1 MW |
| 1-5 MW |
| 5-10 MW |
| Au-dessus de 10 MW |
| Ferries passagers |
| Navires cargo |
| Porte-conteneurs |
| Navires de croisière |
| Pétroliers |
| Vraquiers |
| Navires de soutien offshore |
| Bateaux de travail et navires de service |
| Autres navires marins |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Norvège | |
| Pays-Bas | |
| Danemark | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Singapour | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de pile à combustible | Piles à combustible à membrane échangeuse de protons (PEMFC) | |
| Piles à combustible à oxyde solide (SOFC) | ||
| Piles à combustible à carbonate fondu (MCFC) | ||
| Piles à combustible à acide phosphorique (PAFC) | ||
| Piles à combustible à méthanol direct (DMFC) | ||
| Piles à combustible alcalines (AFC) | ||
| Autres technologies de piles à combustible | ||
| Par puissance de sortie | Jusqu'à 200 kW | |
| 200 kW-1 MW | ||
| 1-5 MW | ||
| 5-10 MW | ||
| Au-dessus de 10 MW | ||
| Par type de navire | Ferries passagers | |
| Navires cargo | ||
| Porte-conteneurs | ||
| Navires de croisière | ||
| Pétroliers | ||
| Vraquiers | ||
| Navires de soutien offshore | ||
| Bateaux de travail et navires de service | ||
| Autres navires marins | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Norvège | ||
| Pays-Bas | ||
| Danemark | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Singapour | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les piles à combustible dans les navires marins ?
La taille du marché des piles à combustible pour navires marins était évaluée à 1,12 milliard USD en 2026 et devrait croître de 1,31 milliard USD en 2027 pour atteindre 2,82 milliards USD d'ici 2032, à un CAGR de 16,66 % pendant la période de prévision (2027-2032).
Quelle technologie de pile à combustible domine les applications sur les navires marins ?
Les PEMFC étaient en tête avec une part de 53,4 % en 2026 et constituent également le type de pile à combustible à la croissance la plus rapide, avec un CAGR projeté de 17,1 % jusqu'en 2032.
Pourquoi les ferries passagers sont-ils des adopteurs précoces de la propulsion par piles à combustible ?
Les ferries passagers détenaient une part de 29,3 % en 2026 car les routes fixes et les escales répétées facilitent la planification des procédures de ravitaillement et d'exploitation.
Quelle région joue le rôle le plus important dans le déploiement des piles à combustible marines ?
L'Europe détenait une part de 44,7 % en 2026, soutenue par les exigences de FuelEU Maritime, les programmes publics, les fournisseurs et les routes de cabotage définies.
Quel est le principal obstacle à une utilisation plus large des piles à combustible à hydrogène en mer ?
Les coûts des systèmes, du stockage et de l'avitaillement restent substantiels, tandis que la disponibilité limitée de l'hydrogène dans les ports restreint les navires aux routes disposant d'arrangements d'approvisionnement planifiés.
Quelle catégorie de navires devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les navires de croisière devraient enregistrer le taux de croissance le plus élevé à 17,8 % de CAGR, soutenus par des navires prévus capables d'utiliser l'hydrogène, notamment Viking Libra et Viking Astrea.