
Tamanho e Participação do Mercado de Cartões Combustível
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 224.80 Bilhões de dólares |
| Tamanho do Mercado (2031) | 285.20 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.90 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cartões Combustível pela Mordor Intelligence
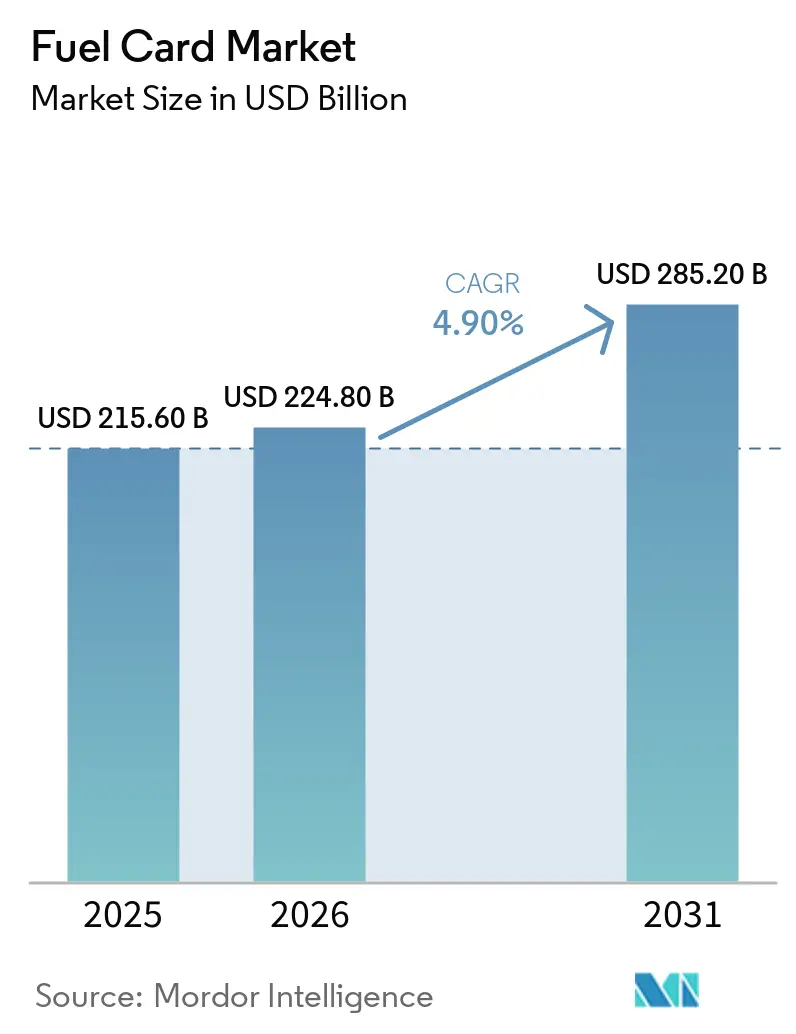
O tamanho do mercado de cartões combustível foi avaliado em 215,6 bilhões de USD em 2025 e estima-se que cresça de 224,8 bilhões de USD em 2026 para atingir 285,2 bilhões de USD até 2031, a um CAGR de 4,9% durante o período de previsão (2026-2031). O mercado de cartões combustível é sustentado por frotas comerciais que necessitam de compras controladas, registos de transações e melhor supervisão das despesas com combustível. Os operadores de frotas estão a substituir as compras em dinheiro e o reembolso baseado em recibos por ferramentas de pagamento digital que proporcionam maior visibilidade das transações e controlos de despesas. Esta mudança também apoia a integração entre os pagamentos por cartão e os sistemas de gestão de frotas empresariais, tornando os cartões combustível mais úteis na administração diária de frotas. A atividade de veículos comerciais e a logística rodoviária continuam a criar procura por soluções de abastecimento gerido em mercados de transporte estabelecidos e em desenvolvimento. A concorrência centra-se cada vez mais nos dados de pagamento, nas ligações de telemática, no acesso ao carregamento de veículos elétricos e na capacidade de consolidar várias despesas de mobilidade numa única fatura.
Principais Conclusões do Relatório
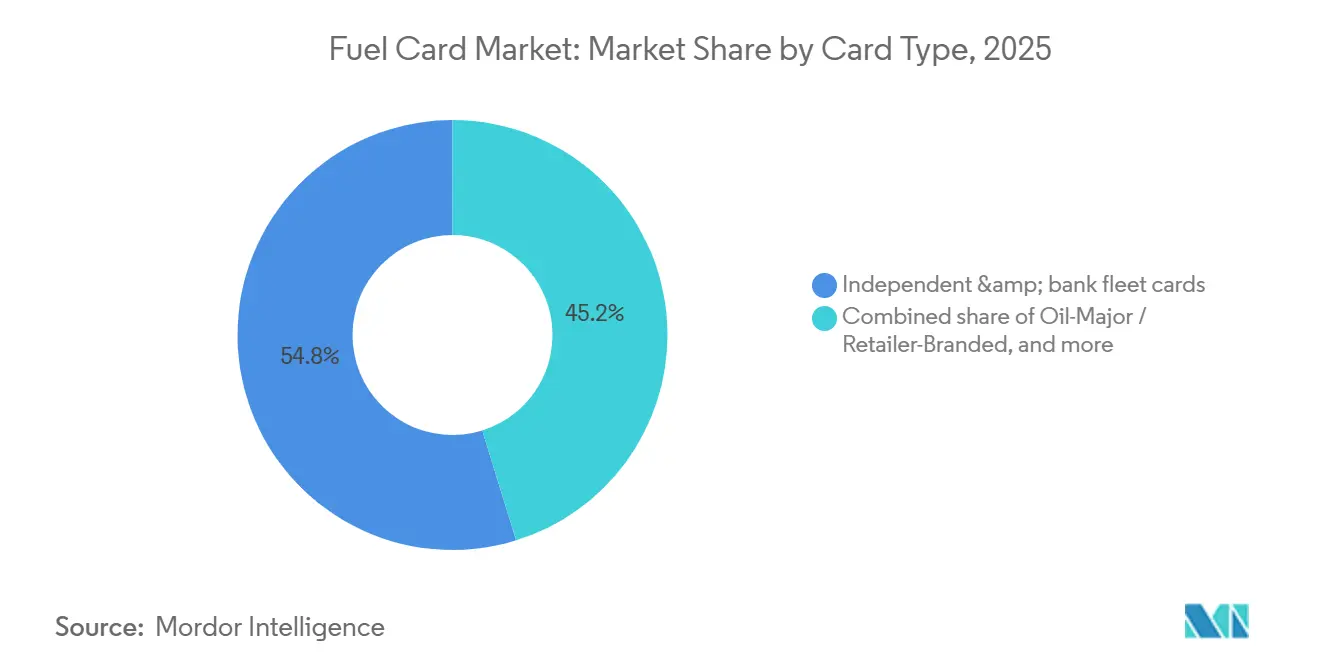
- Por tipo de cartão, os cartões de frota independentes e bancários captaram 54,8% da participação do mercado de cartões combustível em 2025 e prevê-se que cresçam a um CAGR de 5,6% até 2031.
- Por tipo de veículo, os camiões pesados e autocarros captaram 62,3% da participação do mercado de cartões combustível em 2025, enquanto os veículos comerciais ligeiros têm uma projeção de crescimento a um CAGR de 6,1% até 2031.
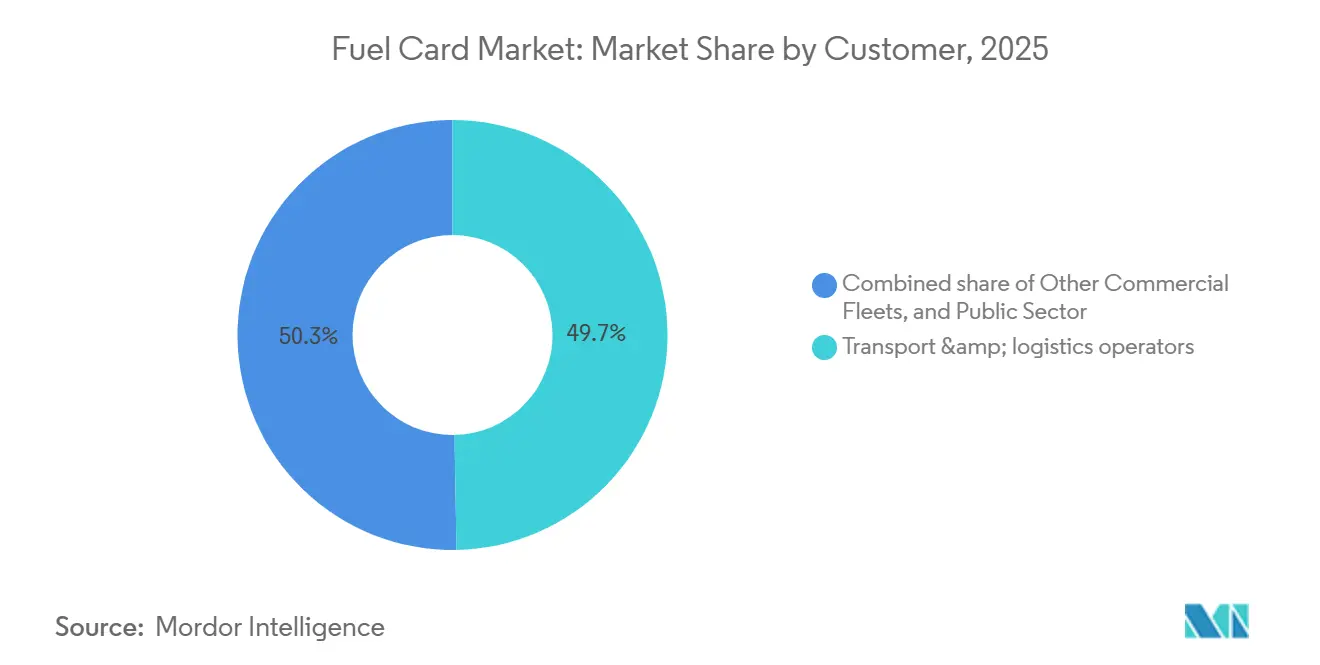
- Por tipo de cliente, os operadores de transporte e logística captaram 49,7% da participação do mercado de cartões combustível em 2025, enquanto o setor público tem uma projeção de crescimento a um CAGR de 6,3% até 2031.
- Por geografia, a América do Norte captou 56,5% da participação do mercado de cartões combustível em 2025, enquanto a Ásia-Pacífico tem uma projeção de crescimento a um CAGR de 7,8% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado Global de Cartões Combustível
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento das Frotas Comerciais e da Logística Rodoviária | +1.0% | Global | Curto prazo (≤ 2 anos) |
| Controlo das Despesas de Combustível de Frotas e Visibilidade de Custos | +0.8% | Global | Curto prazo (≤ 2 anos) |
| Integração de Telemática e Sistemas de Gestão de Frotas | +0.7% | América do Norte e União Europeia | Médio prazo (2-4 anos) |
| Expansão da Rede de Aceitação Multimarca | +0.6% | América do Norte e União Europeia, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Pagamentos Integrados de Combustível, Carregamento de Veículos Elétricos e Mobilidade | +0.5% | União Europeia, América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Controlos em Tempo Real e Prevenção de Fraude | +0.4% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Frotas Comerciais e da Atividade Logística Rodoviária
A atividade de frete rodoviário e a logística organizada continuam a ser uma fonte central de procura para o mercado de cartões combustível. Frotas comerciais de maior dimensão geram transações de combustível mais frequentes e aumentam a necessidade de processos de pagamento controlados. Espera-se que o setor de veículos comerciais da Índia atinja 12,4 lakh unidades no exercício fiscal de 2027, sustentado pela atividade de frete, pela redução das taxas de juro e pela melhoria da acessibilidade de compra após a alteração do imposto sobre bens e serviços de setembro de 2025[1]https://economictimes.indiatimes.com/industry/auto/lcv-hcv/indias-commercial-vehicle-volumes-to-hit-12-4-lakh-units-in-fy27-surpassing-previous-peak-crisil/articleshow/130513546.cms. Nos mercados emergentes, a adoção inicial pode ocorrer quando pequenos operadores transitam das despesas em dinheiro para cartões geridos. Este padrão dá ao mercado de cartões combustível acesso a novos utilizadores, em vez de apenas substituir a procura dos titulares de cartões existentes.
Necessidade Crescente de Controlo das Despesas de Combustível de Frotas e Visibilidade de Custos
Os controlos de despesas de combustível são uma razão importante para que as frotas de média dimensão adotem sistemas de pagamento baseados em cartão. Os operadores que dependem de recibos e reconciliação manual têm visibilidade limitada sobre quando, onde e como o combustível foi adquirido. Os controlos de transações podem incluir limites de litros, horários de compra permitidos, correspondência de identificação de veículos e bloqueios em despesas não relacionadas com combustível. A Shell declarou que o seu sistema Safer Payments combina cartões com chip com reconhecimento de padrões em tempo real e encriptação AES e TLS para identificar atividade suspeita antes que as perdas se tornem sistémicas. À medida que estas funcionalidades se tornam mais comuns, o mercado de cartões combustível está a servir necessidades de gestão de frotas, bem como necessidades de pagamento.
Integração de Cartões Combustível com Telemática e Sistemas de Gestão de Frotas
A integração de telemática está a tornar os serviços de cartões combustível mais relevantes para os operadores que gerem frotas complexas. A correspondência de dados de localização, motor e utilização de veículos com transações por cartão pode ajudar os fornecedores a identificar transações que não se enquadram na atividade normal do veículo. A WEX declarou que o SecureFuel verifica a localização em tempo real do veículo e os dados de telemática em relação a uma transação antes da aprovação[2]https://www.wexinc.com/en-gb/resources/fleet/wex-adds-49-welcome-break-sites-to-growing-esso-uk-acceptance-network/. Esta abordagem pode transferir o controlo de fraude da revisão pós-transação para a prevenção no ponto de compra. O mercado de cartões combustível beneficia quando estas ligações reduzem as recusas incorretas para condutores que efetuam entregas urgentes.
Procura Crescente de Pagamentos Integrados de Combustível, Carregamento de Veículos Elétricos e Mobilidade
A eletrificação de frotas comerciais está a aumentar a procura por ferramentas de pagamento que cubram mais do que o combustível convencional. Os fornecedores de cartões combustível já gerem relações de faturação, dados ao nível do veículo e aceitação por parte dos comerciantes, o que lhes confere um papel nos pagamentos de energia múltipla. Em janeiro de 2026, a WEX introduziu um cartão de frota que combinou pagamentos de combustível e carregamento público de veículos elétricos numa única rede de circuito fechado[3]https://ir.wexinc.com/news/news-details/2026/WEX-Unveils-First-of-its-Kind-Fleet-Card-Unifying-Fueling-and-Public-EV-Charging-Payments/default.aspx. O produto suporta uma conta e uma fatura para veículos de combustão interna, híbridos e elétricos. O mercado de cartões combustível pode obter uma retenção de clientes mais sólida quando os custos de carregamento, os custos de combustível e os registos de frota relacionados são geridos através da mesma plataforma.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos de Cibersegurança, Privacidade de Dados e Dados de Pagamento | -0.5% | Global | Médio prazo (2-4 anos) |
| Complexidade de Integração entre Sistemas de Pagamento, Postos de Combustível e Frotas | -0.4% | Global | Médio prazo (2-4 anos) |
| Cobertura de Rede Limitada em Corredores Geográficos e Transfronteiriços | -0.3% | Médio Oriente e África, América do Sul e mercados periféricos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Canais de Pagamento Alternativos e Pressão sobre Margens | -0.3% | América do Norte e União Europeia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de Cibersegurança, Privacidade de Dados e Dados de Pagamento
As redes de cartões combustível detêm informações de pagamento, dados de veículos e registos de sistemas de frota, o que as torna um alvo para skimming, apropriação de contas e roubo de dados. O PCI DSS 4.0 tornou-se a norma de conformidade ativa para os retalhistas de combustível em 31 de março de 2025, com requisitos que incluem autenticação multifator e deteção atempada de falhas. Os grandes fornecedores conseguem frequentemente absorver estes requisitos com mais facilidade do que os pequenos emissores e postos de combustível independentes. Alguns operadores de menor dimensão podem migrar para ferramentas de pagamento alojadas em vez de financiar a sua própria infraestrutura em conformidade. Isto pode concentrar os dados de transações em menos plataformas e deixar o mercado de cartões combustível exposto a alvos de violação de maior dimensão.
Complexidade de Integração entre Sistemas de Pagamento, Postos de Combustível e Frotas
As implementações modernas de cartões devem ligar redes de pagamento, sistemas de ponto de venda de postos de combustível, aplicações de telemática e ferramentas de gestão empresarial. Estes sistemas utilizam frequentemente diferentes normas de dados, condições contratuais e calendários de atualização. Os atrasos na integração podem aumentar os custos de implementação e retardar a adoção por parte de frotas de menor dimensão. O Conselho Europeu de Pagamentos observou que o proposto Regulamento de Serviços de Pagamento da União Europeia inclui medidas para a partilha de informações sobre fraude transfronteiriça, enquanto as regras de dados atuais limitam alguma partilha entre fornecedores de pagamento. A cobertura de aceitação limitada em alguns corredores transfronteiriços e a pressão de preços por parte de canais de pagamento alternativos também restringem o mercado de cartões combustível, especialmente para os fornecedores de menor dimensão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Cartão: As Redes Independentes Detêm uma Vantagem de Aceitação Alargada
Os cartões de frota independentes e bancários captaram 54,8% da receita do segmento em 2025 e prevê-se que cresçam a um CAGR de 5,6% até 2031. A sua posição reflete a procura das frotas por aceitação alargada e a capacidade de escolher locais de abastecimento com base no preço e nos requisitos de rota. Os modelos de pagamento abertos e semi-abertos conferem aos gestores de frotas mais opções do que as redes restritas das grandes petrolíferas. A AtoB oferece um cartão combustível baseado em Mastercard que, segundo afirma, proporciona uma poupança média de 0,42 USD por galão de gasóleo e é aceite onde quer que o Mastercard seja aceite nos Estados Unidos. Estas ofertas visam frotas de pequena e média dimensão e proprietários-operadores que eram menos bem servidos pelos produtos de circuito fechado tradicionais.
Os cartões de marca própria das grandes petrolíferas e retalhistas continuam a ser importantes porque podem associar programas de fidelização a redes de postos estabelecidas. Em março de 2025, a Shell e a WEX lançaram produtos Shell Card Business redesenhados que cobriam 95% dos postos de gasolina dos Estados Unidos e incluíam acesso a várias redes de carregamento de veículos elétricos. Os programas governamentais são uma parte menor, mas duradoura, do setor de cartões combustível, porque a contratação pública cria estruturas contratuais plurianuais. O enquadramento de Cartões Combustível e Serviços Associados VII da Agência Comercial do Governo do Reino Unido vigora de fevereiro de 2026 a fevereiro de 2030 e está disponível para o governo central, autoridades de saúde, organismos locais e serviços de emergência. Os requisitos de segurança e partilha de dados podem reduzir as diferenças entre tipos de cartão em matéria de conformidade, preservando uma vantagem para os fornecedores com dados de transações sólidos.


Por Veículo: O Transporte Pesado Gera Despesas enquanto os Veículos Ligeiros Crescem Mais Rapidamente
Os camiões pesados e autocarros captaram 62,3% do tamanho do mercado de cartões combustível por receita de veículos em 2025. A sua grande participação reflete o maior consumo de combustível associado ao frete de longa distância e ao transporte de passageiros. A WEX lançou o Esso Card Truck no Reino Unido em maio de 2026 com preços fixos semanais de combustível, faixas dedicadas a veículos pesados e faturação digital em conformidade com o HMRC em mais de 1.400 postos Esso. Os clientes de veículos pesados também necessitam de gestão de portagens, apoio à recuperação fiscal e administração de frotas, além do acesso ao abastecimento. Estes requisitos incentivam os fornecedores a desenvolver plataformas operacionais mais abrangentes em vez de cartões de pagamento autónomos.
Os veículos comerciais ligeiros são o grupo de veículos com crescimento mais rápido, com um CAGR previsto de 6,1% de 2026 a 2031. A atividade de entrega de comércio eletrónico e a eletrificação de carrinhas urbanas sustentam a procura por soluções de pagamento flexíveis. O setor de cartões combustível pode servir este grupo através de produtos combinados de combustível e carregamento que se adequam a frotas de veículos mistos. Os automóveis de empresa e as frotas cinzentas continuam a ser a menor categoria de veículos. Os cartões de despesas corporativas e os cartões virtuais são cada vez mais utilizados para o reembolso irregular de combustível, o que pode limitar a procura de cartões dedicados nesta parte do mercado de cartões combustível.
Por Cliente: Os Operadores Logísticos Continuam a Ser os Maiores Utilizadores
Os operadores de transporte e logística captaram 49,7% do tamanho do mercado de cartões combustível por receita de clientes em 2025. A elevada densidade de frotas e as operações intensivas em combustível criam despesas anuais por cartão superiores às de muitas frotas comerciais gerais. Os dados combinados de cartão e telemática podem apoiar o planeamento de rotas e ajudar os gestores a comparar preços de combustível numa rede de postos aceites. Os operadores transfronteiriços também valorizam os registos de transações que apoiam processos fiscais e administrativos. Estas necessidades operacionais mantêm as empresas de logística no centro do mercado de cartões combustível.
Prevê-se que o setor público cresça a um CAGR de 6,3% de 2026 a 2031. A digitalização das frotas governamentais, os compromissos de descarbonização e os programas de contratação estruturada reduzem as barreiras administrativas à adoção. O enquadramento do Reino Unido para Cartões Combustível e Serviços Associados VII formaliza a aquisição de cartões no governo central, saúde, organismos locais e frotas de serviços de emergência. Outras frotas comerciais incluem empresas de construção, serviços públicos, agricultura e distribuição. Estes grupos podem oferecer potencial de expansão porque a sua utilização de telemática é menor e os seus processos de pagamento são menos padronizados do que os das grandes frotas logísticas.
Análise Geográfica
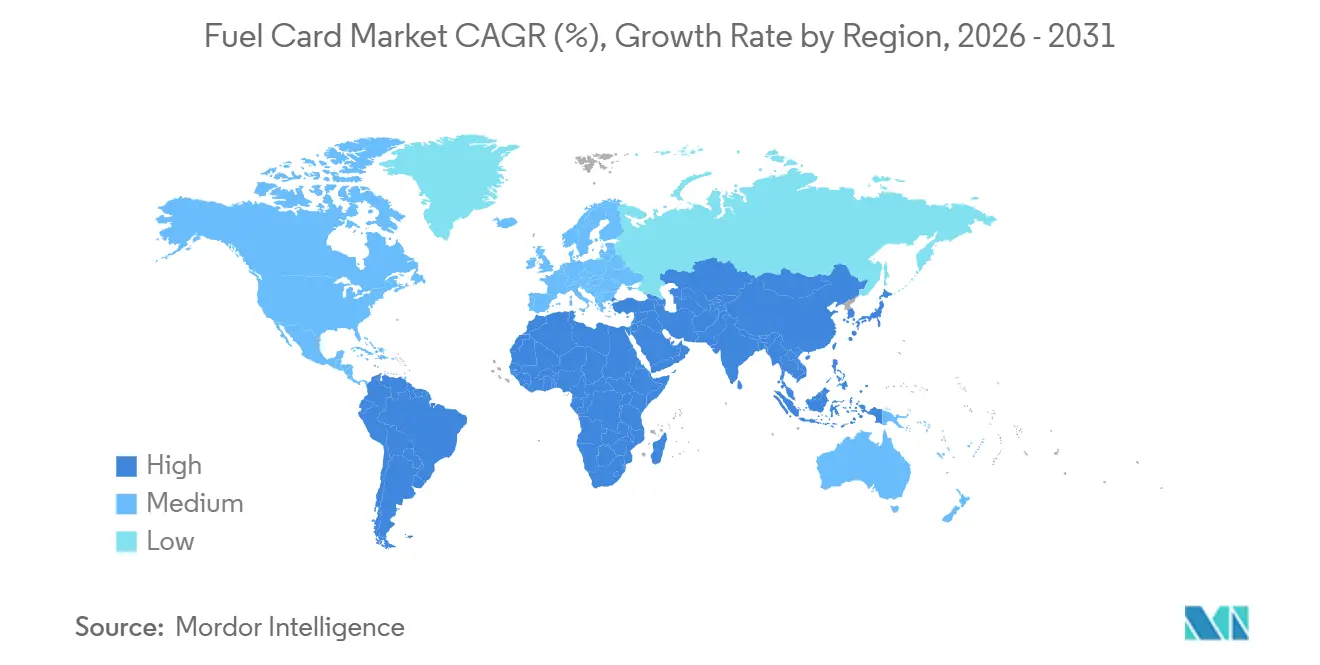
A América do Norte captou 56,5% da participação do mercado de cartões combustível em 2025. A sua posição assenta numa grande base de frotas comerciais, elevada penetração de cartões de frota e redes de pagamento especializadas. A Administração de Serviços Gerais dos Estados Unidos utiliza Cartões de Frota WEX em várias agências, incluindo Comércio, Estado, Segurança Interna e Agricultura. Esta forma de contratação institucional reforça a posição dos fornecedores estabelecidos nos Estados Unidos. O Canadá e o México acrescentam procura através de corredores de frete transfronteiriços e operações de frotas regionais.
A Europa é uma parte de elevado valor do mercado de cartões combustível porque o transporte rodoviário transfronteiriço intenso cria procura por recuperação fiscal, serviços de portagens e faturação em múltiplas moedas. Os operadores de frotas avaliam frequentemente as ofertas de cartões com base nestas funções, bem como nos descontos de combustível. A região também tem uma forte necessidade de segurança de pagamentos e partilha de informações sobre fraude transfronteiriça. O Conselho Europeu de Pagamentos identificou a partilha de informações sobre fraude transfronteiriça como uma questão que o proposto Regulamento de Serviços de Pagamento procura abordar. Os fornecedores integrados podem beneficiar quando combinam pagamentos de combustível com funções fiscais, de portagens e de gestão de frotas.
Prevê-se que a Ásia-Pacífico cresça a um CAGR de 7,8% de 2026 a 2031, tornando-a a região com crescimento mais rápido do mercado de cartões combustível. A China, a Índia e o Sudeste Asiático sustentam cada uma a procura através da atividade de veículos comerciais e de redes logísticas em crescimento. A perspetiva de veículos comerciais da Índia para o exercício fiscal de 2027 aponta para 12,4 lakh unidades, o que sustenta uma base mais alargada para a aquisição organizada de frotas. O Médio Oriente e África incluem mercados de pagamento de frotas desenvolvidos na Arábia Saudita e nos Emirados Árabes Unidos, onde os centros logísticos e as frotas ligadas ao governo sustentam a utilização. As limitações de rede na África Subsariana e em alguns corredores transfronteiriços ainda limitam uma penetração mais alargada.

Panorama Competitivo
O mercado de cartões combustível tem líderes globais concentrados e um campo regional e de pequenas frotas fragmentado. A WEX, a Corpay, a DKV Mobility e a Eurowag competem como plataformas de pagamento integradas, enquanto a Shell, a BP, a ExxonMobil, a TotalEnergies, a Chevron e a Repsol operam programas de cartões de marca própria. As plataformas integradas estão a adicionar carregamento de veículos elétricos, gestão de portagens e capacidades de dados de frota. As grandes petrolíferas estão a utilizar parcerias de pagamento para alargar a aceitação e modernizar os seus produtos. Esta estrutura deixa espaço para especialistas locais e fornecedores de tecnologia financeira que se focam em frotas de menor dimensão.
A DKV Mobility adquiriu a fornecedora holandesa de cartões de combustível e carregamento MKB Brandstof em maio de 2026. A aquisição acrescentou 115.000 cartões de frota e 55.000 clientes de pequenas e médias empresas à posição da DKV Mobility no Benelux. O negócio também alargou o acesso a 76.000 postos de abastecimento e mais de 1 milhão de pontos de carregamento em toda a Europa. A WEX lançou um cartão unificado de combustível e carregamento público em janeiro de 2026, cobrindo mais de 175.000 pontos de carregamento e mais de 90% dos postos de gasolina dos Estados Unidos. Estes movimentos mostram como o mercado de cartões combustível está a evoluir para uma cobertura de pagamentos de mobilidade mais alargada.
As frotas de menor dimensão continuam a ser uma área competitiva importante porque podem preferir cartões de circuito aberto com aceitação alargada e poupanças diretas. A oferta baseada em Mastercard da AtoB foca-se neste grupo e reporta poupanças médias de gasóleo de 0,42 USD por galão. A Shell e a WEX redesenharam os seus produtos de cartão para os Estados Unidos em 2025 com acesso a 95% dos postos de gasolina e a múltiplas redes de carregamento. A Eurowag e a FincoEnergies introduziram o Biofuel Swap em março de 2026 como um serviço virtual de descarbonização por óleo vegetal hidrotratado no ecossistema de mobilidade digital da Eurowag.
Líderes do Setor de Cartões Combustível
Corpay, Inc.
WEX Inc.
Shell plc
BP p.l.c.
Exxon Mobil Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A WEX expandiu a rede de aceitação do Esso Card no Reino Unido ao adicionar 49 locais de serviço em autoestrada Welcome Break, incluindo aproximadamente 44 locais com instalações dedicadas a veículos pesados, consolidando o lançamento do Esso Card Truck em maio de 2026 e alargando a cobertura total no Reino Unido para mais de 3.600 postos de abastecimento.
- Maio de 2026: A DKV Mobility adquiriu a MKB Brandstof, uma fornecedora holandesa de cartões de combustível e carregamento com aproximadamente 115.000 cartões de frota e aproximadamente 55.000 clientes de pequenas e médias empresas, acrescentando acesso a aproximadamente 76.000 postos de abastecimento e mais de 1 milhão de pontos de carregamento em toda a Europa à presença da DKV no Benelux.
- Março de 2026: A Eurowag e a FincoEnergies lançaram o Biofuel Swap, um serviço virtual de descarbonização por óleo vegetal hidrotratado integrado no ecossistema de mobilidade digital da Eurowag, permitindo às empresas de transporte europeias alcançar reduções certificadas de CO₂ sem alterar operações, postos de abastecimento ou veículos.
- Janeiro de 2026: A WEX apresentou o primeiro cartão de frota que combina pagamentos tradicionais de combustível e carregamento público de veículos elétricos numa única rede de circuito fechado, suportando veículos de combustão interna, híbridos e elétricos numa única conta e fatura em mais de 175.000 pontos de carregamento e mais de 90% dos postos de gasolina dos Estados Unidos.


Âmbito do Relatório Global do Mercado de Cartões Combustível
| Cartões de Marca Própria de Grandes Petrolíferas/Retalhistas |
| Cartões de Frota Independentes e Bancários |
| Programas Governamentais |
| Camiões Pesados e Autocarros |
| Veículos Comerciais Ligeiros (Carrinhas, Pickups) |
| Automóveis de Empresa/Frota Cinzenta |
| Operadores de Transporte e Logística |
| Outras Frotas Comerciais (Construção, Indústria, Distribuição, Serviços Públicos, Agricultura) |
| Setor Público |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Resto da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Resto da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietname | |
| Resto da Ásia-Pacífico | |
| Médio Oriente e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Resto do Médio Oriente e África |
| Por Tipo de Cartão | Cartões de Marca Própria de Grandes Petrolíferas/Retalhistas | |
| Cartões de Frota Independentes e Bancários | ||
| Programas Governamentais | ||
| Por Veículo | Camiões Pesados e Autocarros | |
| Veículos Comerciais Ligeiros (Carrinhas, Pickups) | ||
| Automóveis de Empresa/Frota Cinzenta | ||
| Por Cliente | Operadores de Transporte e Logística | |
| Outras Frotas Comerciais (Construção, Indústria, Distribuição, Serviços Públicos, Agricultura) | ||
| Setor Público | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Resto da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Resto da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietname | ||
| Resto da Ásia-Pacífico | ||
| Médio Oriente e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Resto do Médio Oriente e África | ||


Principais Questões Respondidas no Relatório
O que está a impulsionar a adoção de cartões combustível entre os operadores de frotas?
Os controlos de despesas digitais, a aceitação alargada por comerciantes, as ligações de telemática e os pagamentos combinados de combustível e carregamento sustentam a adoção. Estas funções conferem aos gestores registos de transações mais claros e maior controlo sobre as despesas da frota.
Qual é o tamanho do mercado de cartões combustível em 2026?
O tamanho do mercado de cartões combustível é estimado em 224,8 bilhões de USD em 2026 e prevê-se que atinja 285,2 bilhões de USD até 2031. O CAGR do período de previsão é de 4,9%.
Qual tipo de cartão lidera a utilização de cartões combustível?
Os cartões de frota independentes e bancários detinham 54,8% da receita de 2025 e prevê-se que cresçam a um CAGR de 5,6% até 2031. A aceitação alargada sustenta a sua posição junto de operadores de frotas diversificados.
Quais os veículos que geram mais despesas com cartões combustível?
Os camiões pesados e autocarros detinham 62,3% da receita de veículos de 2025 devido ao uso intensivo de combustível no frete e no transporte de passageiros. Os veículos comerciais ligeiros têm a taxa de crescimento projetada mais elevada, de 6,1%.
Qual a região com maior procura de cartões combustível?
A América do Norte detinha 56,5% da receita de 2025, enquanto se prevê que a Ásia-Pacífico se expanda a um CAGR de 7,8% até 2031. O frete transfronteiriço e a formalização de frotas influenciam a procura regional.
Como estão os veículos elétricos a afetar os produtos de pagamento de frotas?
Os fornecedores estão a adicionar acesso ao carregamento público aos cartões combustível para que as frotas mistas de combustão interna, híbridas e elétricas possam utilizar uma única conta e fatura. Isto reduz a complexidade administrativa para os operadores que gerem mais do que uma fonte de energia.
Página atualizada pela última vez em:



