
Kraftstoffkarten-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
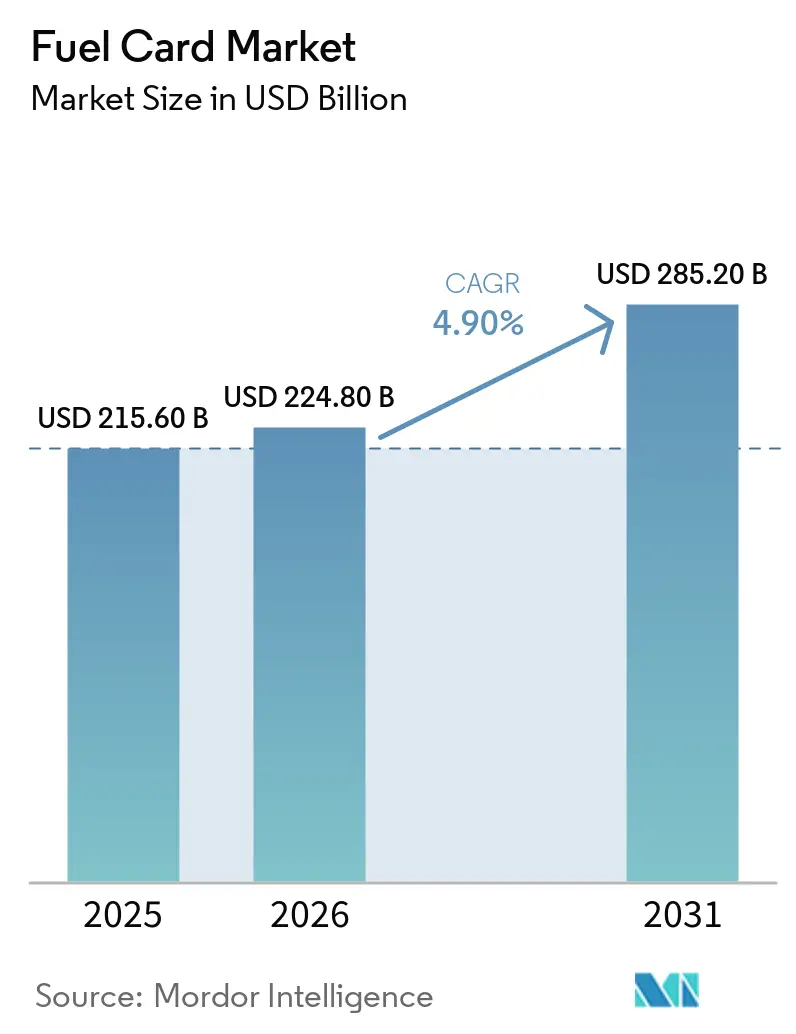
| Marktgröße (2026) | 224.80 Milliarden US-Dollar |
| Marktgröße (2031) | 285.20 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.90 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kraftstoffkarten-Marktanalyse von Mordor Intelligence
Die Größe des Kraftstoffkarten-Marktes wurde im Jahr 2025 auf 215,6 Milliarden USD geschätzt und soll von 224,8 Milliarden USD im Jahr 2026 auf 285,2 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,9 % während des Prognosezeitraums (2026–2031). Der Kraftstoffkarten-Markt wird von gewerblichen Flotten getragen, die kontrollierte Einkaufsprozesse, Transaktionsnachweise und eine bessere Übersicht über Kraftstoffausgaben benötigen. Flottenoperatoren ersetzen Barzahlungen und belegbasierte Erstattungen durch digitale Zahlungsmittel, die eine klarere Transaktionssichtbarkeit und Ausgabenkontrollen bieten. Dieser Wandel unterstützt auch die Verknüpfung von Kartenzahlungen mit unternehmensweiten Flottensystemen, was Kraftstoffkarten im täglichen Flottenmanagement nützlicher macht. Die Aktivität von Nutzfahrzeugen und der straßengebundene Logistikverkehr schaffen weiterhin Nachfrage nach verwalteten Betankungsarrangements in etablierten und aufstrebenden Transportmärkten. Der Wettbewerb konzentriert sich zunehmend auf Zahlungsdaten, Telematikverknüpfungen, Zugang zu Ladestationen für Elektrofahrzeuge und die Möglichkeit, mehrere Mobilitätsausgaben auf einer einzigen Rechnung zusammenzufassen.
Wichtigste Erkenntnisse des Berichts
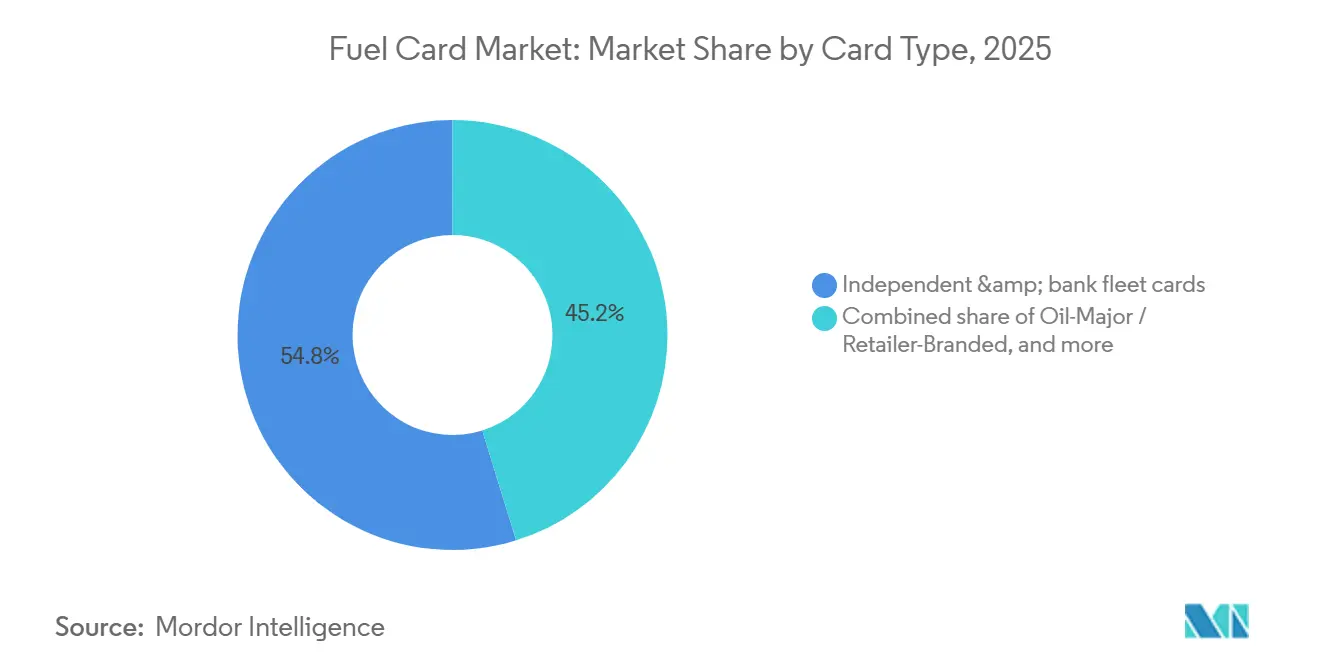
- Nach Kartentyp hielten unabhängige Flottenkarten und Bankkarten im Jahr 2025 einen Marktanteil von 54,8 % am Kraftstoffkarten-Markt und sollen bis 2031 mit einem CAGR von 5,6 % wachsen.
- Nach Fahrzeugtyp hielten schwere Lkw und Busse im Jahr 2025 einen Marktanteil von 62,3 % am Kraftstoffkarten-Markt, während leichte Nutzfahrzeuge bis 2031 mit einem CAGR von 6,1 % wachsen sollen.
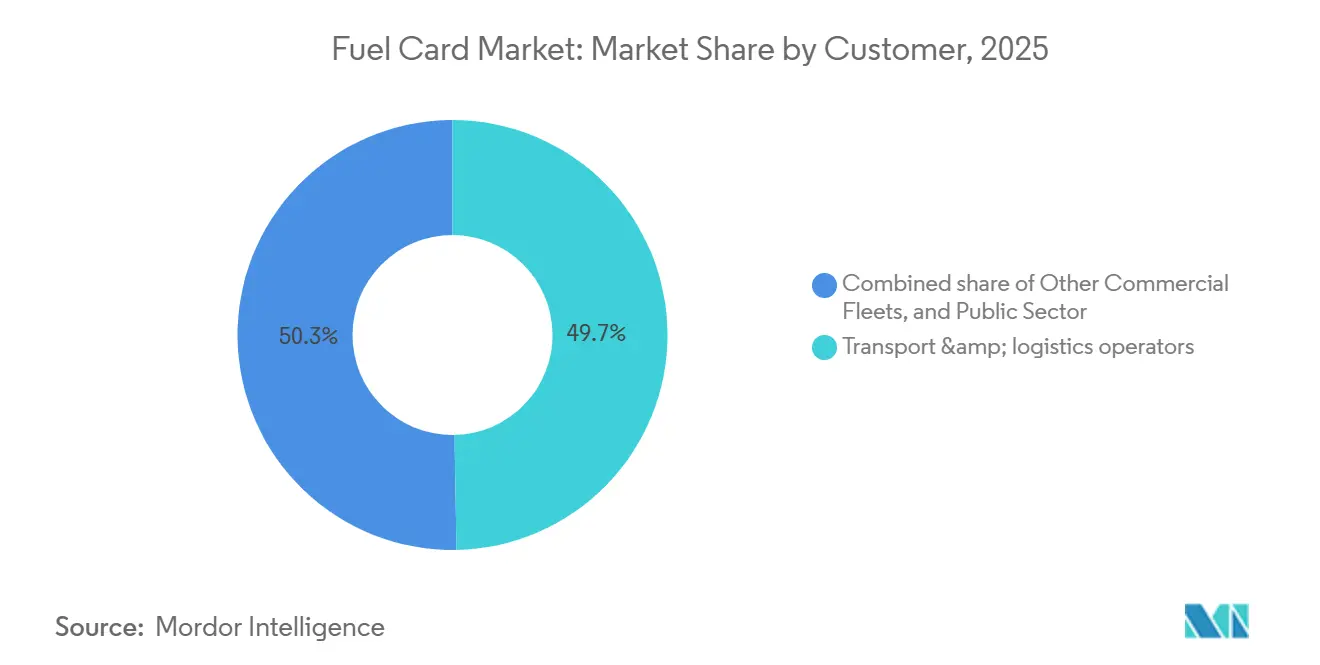
- Nach Kundentyp hielten Transport- und Logistikbetreiber im Jahr 2025 einen Marktanteil von 49,7 % am Kraftstoffkarten-Markt, während der öffentliche Sektor bis 2031 mit einem CAGR von 6,3 % wachsen soll.
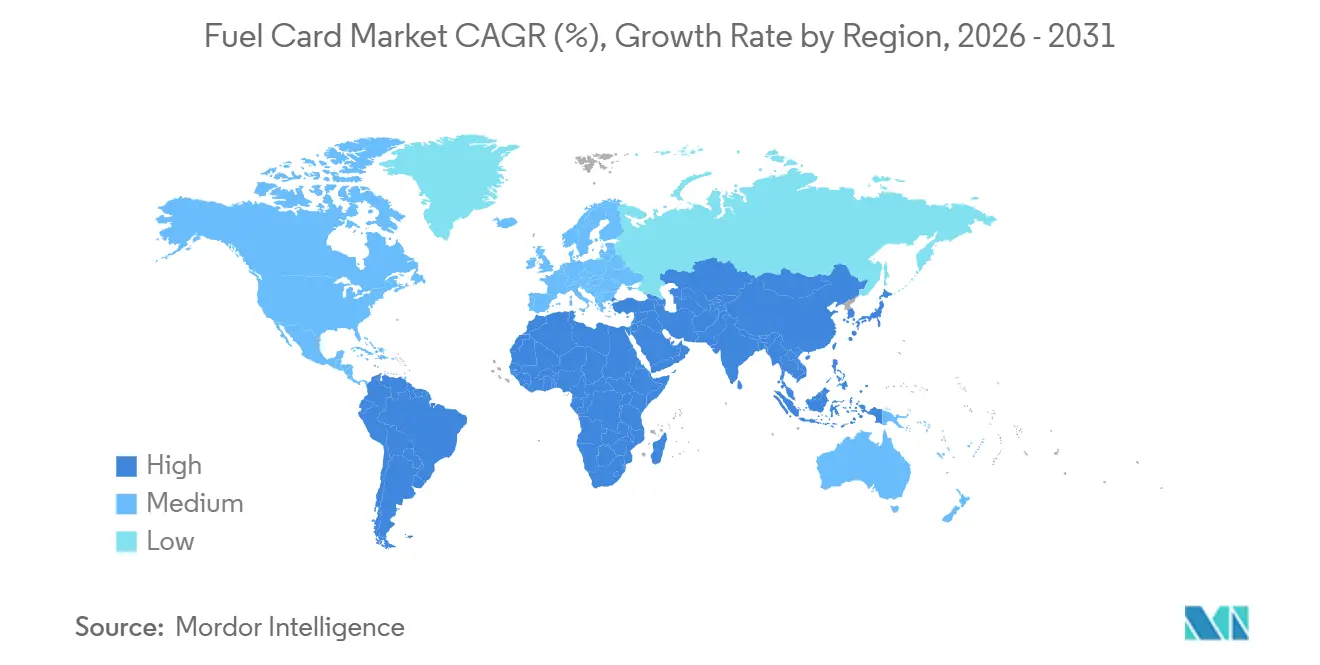
- Nach Geographie hielt Nordamerika im Jahr 2025 einen Marktanteil von 56,5 % am Kraftstoffkarten-Markt, während der asiatisch-pazifische Raum bis 2031 mit einem CAGR von 7,8 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Kraftstoffkarten-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum gewerblicher Flotten und straßengebundener Logistikaktivitäten | +1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Kontrolle der Flottenausgaben für Kraftstoff und Kostentransparenz | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Telematik- und Flottenmanagement-Systemintegration | +0.7% | Nordamerika und Europäische Union | Mittelfristig (2–4 Jahre) |
| Erweiterung des Akzeptanznetzwerks für mehrere Marken | +0.6% | Nordamerika und Europäische Union, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Integrierte Kraftstoff-, Elektrofahrzeug-Lade- und Mobilitätszahlungen | +0.5% | Europäische Union, Nordamerika und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Echtzeitkontrollen und Betrugsprävention | +0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum gewerblicher Flotten und straßengebundener Logistikaktivitäten
Der Straßengüterverkehr und die organisierte Logistik bleiben eine zentrale Nachfragequelle für den Kraftstoffkarten-Markt. Größere gewerbliche Flotten erzeugen häufigere Kraftstofftransaktionen und erhöhen den Bedarf an kontrollierten Zahlungsprozessen. Indiens Nutzfahrzeugsektor soll im Geschäftsjahr 2027 12,4 Lakh Einheiten erreichen, unterstützt durch Frachtaktivitäten, sinkende Zinssätze und verbesserte Kauferschwinglichkeit nach der Änderung der Waren- und Dienstleistungssteuer im September 2025[1]https://economictimes.indiatimes.com/industry/auto/lcv-hcv/indias-commercial-vehicle-volumes-to-hit-12-4-lakh-units-in-fy27-surpassing-previous-peak-crisil/articleshow/130513546.cms. In Schwellenmärkten kann die Erstannahme erfolgen, wenn kleine Betreiber von Barausgaben auf verwaltete Karten umsteigen. Dieses Muster verschafft dem Kraftstoffkarten-Markt Zugang zu neuen Nutzern und nicht nur zu Ersatznachfrage bestehender Karteninhaber.
Zunehmender Bedarf an Kontrolle der Flottenausgaben für Kraftstoff und Kostentransparenz
Kraftstoffausgabenkontrollen sind ein wesentlicher Grund, warum mittelgroße Flotten kartenbasierte Zahlungssysteme einführen. Betreiber, die auf Belege und manuelle Abstimmung angewiesen sind, haben nur begrenzte Einblicke in den Zeitpunkt, den Ort und die Art des Kraftstoffeinkaufs. Transaktionskontrollen können Mengenbegrenzungen in Gallonen, erlaubte Kaufzeiten, Fahrzeugidentifikationsabgleich und Sperren für Nicht-Kraftstoffausgaben umfassen. Shell erklärte, dass sein Safer-Payments-System chipfähige Karten mit Echtzeit-Mustererkennung sowie AES- und TLS-Verschlüsselung kombiniert, um verdächtige Aktivitäten zu erkennen, bevor Verluste systemisch werden. Da diese Funktionen immer verbreiteter werden, bedient der Kraftstoffkarten-Markt sowohl Flottenmanagement- als auch Zahlungsbedürfnisse.
Integration von Kraftstoffkarten mit Telematik- und Flottenmanagement-Systemen
Die Telematikintegration macht Kraftstoffkartendienste für Betreiber, die komplexe Flotten verwalten, relevanter. Die Verknüpfung von Standort-, Motor- und Fahrzeugnutzungsdaten mit Kartentransaktionen kann Anbietern helfen, Transaktionen zu identifizieren, die nicht zur normalen Fahrzeugaktivität passen. WEX erklärte, dass SecureFuel den Echtzeit-Fahrzeugstandort und Telematikdaten vor der Genehmigung einer Transaktion prüft[2]https://www.wexinc.com/en-gb/resources/fleet/wex-adds-49-welcome-break-sites-to-growing-esso-uk-acceptance-network/. Dieser Ansatz kann die Betrugskontrolle von der Nachbearbeitung von Transaktionen zur Prävention am Kaufpunkt verlagern. Der Kraftstoffkarten-Markt profitiert, wenn diese Verknüpfungen falsche Ablehnungen für Fahrer reduzieren, die zeitkritische Lieferungen durchführen.
Zunehmende Nachfrage nach integrierten Kraftstoff-, Elektrofahrzeug-Lade- und Mobilitätszahlungen
Die Elektrifizierung gewerblicher Flotten erhöht die Nachfrage nach Zahlungsmitteln, die mehr als herkömmlichen Kraftstoff abdecken. Kraftstoffkartenanbieter verwalten bereits Abrechnungsbeziehungen, fahrzeugbezogene Daten und Händlerakzeptanz, was ihnen eine Rolle bei Multi-Energie-Zahlungen verschafft. Im Januar 2026 führte WEX eine Flottenkarte ein, die Kraftstoff- und öffentliche Elektrofahrzeug-Ladezahlungen in einem einzigen geschlossenen Netzwerk kombiniert[3]https://ir.wexinc.com/news/news-details/2026/WEX-Unveils-First-of-its-Kind-Fleet-Card-Unifying-Fueling-and-Public-EV-Charging-Payments/default.aspx. Das Produkt unterstützt ein Konto und eine Rechnung für Fahrzeuge mit Verbrennungsmotor, Hybridfahrzeuge und Elektrofahrzeuge. Der Kraftstoffkarten-Markt kann eine stärkere Kundenbindung erzielen, wenn Ladekosten, Kraftstoffkosten und zugehörige Flottenaufzeichnungen über dieselbe Plattform verwaltet werden.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cybersicherheit, Datenschutz und Risiken bei Zahlungsdaten | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Integrationskomplexität über Zahlungs-, Tankstellen- und Flottensysteme hinweg | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Netzabdeckung in geografischen und grenzüberschreitenden Korridoren | -0.3% | Naher Osten und Afrika, Südamerika und Randmärkte des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Alternative Zahlungskanäle und Margendruck | -0.3% | Nordamerika und Europäische Union | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheit, Datenschutz und Risiken bei Zahlungsdaten
Kraftstoffkartennetzwerke speichern Zahlungsinformationen, Fahrzeugdaten und Flottenaufzeichnungen, was sie zu einem Ziel für Skimming, Kontoübernahmen und Datendiebstahl macht. PCI DSS 4.0 wurde am 31. März 2025 zum aktiven Compliance-Standard für Kraftstoffhändler, mit Anforderungen wie Multi-Faktor-Authentifizierung und zeitnaher Fehlererkennung. Große Anbieter können diese Anforderungen oft leichter erfüllen als kleine Emittenten und unabhängige Tankstellen. Einige kleinere Betreiber könnten auf gehostete Zahlungsmittel umsteigen, anstatt ihre eigene konforme Infrastruktur zu finanzieren. Dies kann Transaktionsdaten auf weniger Plattformen konzentrieren und den Kraftstoffkarten-Markt größeren Angriffsflächen bei Datenpannen aussetzen.
Integrationskomplexität über Zahlungs-, Tankstellen- und Flottensysteme hinweg
Moderne Kartenimplementierungen müssen Zahlungsnetzwerke, Kassensysteme an Tankstellen, Telematikanwendungen und Unternehmensverwaltungstools verbinden. Diese Systeme verwenden häufig unterschiedliche Datenstandards, Vertragsbedingungen und Aktualisierungspläne. Integrationsverzögerungen können die Implementierungskosten erhöhen und die Einführung bei kleineren Flotten verlangsamen. Der Europäische Zahlungsverkehrsausschuss stellte fest, dass die vorgeschlagene Zahlungsdiensteverordnung der Europäischen Union Maßnahmen zum grenzüberschreitenden Austausch von Betrugserkennungsdaten enthält, während aktuelle Datenschutzregeln einen Teil des Austauschs zwischen Zahlungsanbietern einschränken. Begrenzte Akzeptanzabdeckung in einigen grenzüberschreitenden Korridoren und Preisdruck durch alternative Zahlungskanäle schränken den Kraftstoffkarten-Markt ebenfalls ein, insbesondere für kleinere Anbieter.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kartentyp: Unabhängige Netzwerke haben einen Vorteil durch breite Akzeptanz
Unabhängige Flottenkarten und Bankkarten erzielten im Jahr 2025 einen Segmentumsatzanteil von 54,8 % und sollen bis 2031 mit einem CAGR von 5,6 % wachsen. Ihre Position spiegelt die Flottenachfrage nach breiter Akzeptanz und die Möglichkeit wider, Betankungsstandorte nach Preis und Streckenbedarf auszuwählen. Offene und halboffene Zahlungsmodelle geben Flottenmanagern mehr Auswahl als eingeschränkte Ölkonzern-Netzwerke. AtoB bietet eine Mastercard-basierte Kraftstoffkarte an, die nach eigenen Angaben eine durchschnittliche Dieselersparnis von 0,42 USD pro Gallone erzielt und überall dort akzeptiert wird, wo Mastercard in den Vereinigten Staaten akzeptiert wird. Diese Angebote richten sich an kleine und mittelgroße Flotten sowie Einzelunternehmer, die von herkömmlichen geschlossenen Produkten weniger gut bedient wurden.
Ölkonzern- und händlergebrandete Karten bleiben wichtig, da sie Treueprogramme mit etablierten Tankstellennetzwerken verbinden können. Im März 2025 führten Shell und WEX neu gestaltete Shell Card Business-Produkte ein, die 95 % der Tankstellen in den Vereinigten Staaten abdeckten und Zugang zu mehreren Elektrofahrzeug-Ladenetzwerken boten. Staatliche Programme sind ein kleinerer, aber dauerhafter Teil der Kraftstoffkartenbranche, da öffentliche Beschaffung mehrjährige Vertragsstrukturen schafft. Das Rahmenwerk der britischen Government Commercial Agency für Kraftstoffkarten und zugehörige Dienstleistungen VII läuft von Februar 2026 bis Februar 2030 und steht Zentralregierung, Gesundheitsbehörden, lokalen Körperschaften und Notfalldiensten zur Verfügung. Sicherheits- und Datenaustauschauflagen können Unterschiede zwischen Kartentypen bei der Compliance verringern, während ein Vorteil für Anbieter mit starken Transaktionsdaten erhalten bleibt.


Nach Fahrzeug: Schwerer Transport erzeugt Ausgaben, während leichte Fahrzeuge schneller wachsen
Schwere Lkw und Busse hielten im Jahr 2025 einen Anteil von 62,3 % am Kraftstoffkarten-Markt nach Fahrzeugumsatz. Ihr großer Anteil spiegelt den höheren Kraftstoffverbrauch im Fernfracht- und Personentransport wider. WEX führte im Mai 2026 im Vereinigten Königreich die Esso Card Truck mit festen wöchentlichen Kraftstoffpreisen, dedizierten Spuren für schwere Nutzfahrzeuge und HMRC-konformer digitaler Rechnungsstellung an mehr als 1.400 Esso-Tankstellen ein. Kunden mit schweren Fahrzeugen benötigen neben dem Betankungszugang auch Mautmanagement, Steuerrückerstattungsunterstützung und Flottenverwaltung. Diese Anforderungen veranlassen Anbieter, umfassendere Betriebsplattformen statt eigenständiger Zahlungskarten zu entwickeln.
Leichte Nutzfahrzeuge sind die am schnellsten wachsende Fahrzeuggruppe mit einem prognostizierten CAGR von 6,1 % von 2026 bis 2031. E-Commerce-Lieferaktivitäten und die Elektrifizierung städtischer Transporter unterstützen die Nachfrage nach flexiblen Zahlungsarrangements. Die Kraftstoffkartenbranche kann diese Gruppe durch kombinierte Kraftstoff- und Ladeprodukte bedienen, die gemischten Fahrzeugflotten entsprechen. Firmenwagen und Grauflotten bleiben die kleinste Fahrzeugkategorie. Unternehmensausgabenkarten und virtuelle Karten werden zunehmend für unregelmäßige Kraftstofferstattungen genutzt, was die Nachfrage nach dedizierten Karten in diesem Teil des Kraftstoffkarten-Marktes einschränken kann.
Nach Kunde: Logistikbetreiber bleiben die größten Nutzer
Transport- und Logistikbetreiber hielten im Jahr 2025 einen Anteil von 49,7 % am Kraftstoffkarten-Markt nach Kundenumsatz. Hohe Flottendichte und kraftstoffintensive Betriebe erzeugen höhere jährliche Ausgaben pro Karte als in vielen allgemeinen gewerblichen Flotten. Kombinierte Karten- und Telematikdaten können die Routenplanung unterstützen und Managern helfen, Kraftstoffpreise über ein akzeptiertes Tankstellennetzwerk zu vergleichen. Grenzüberschreitende Betreiber schätzen auch Transaktionsnachweise, die steuerliche und administrative Prozesse unterstützen. Diese Betriebsanforderungen halten Logistikunternehmen im Mittelpunkt des Kraftstoffkarten-Marktes.
Der öffentliche Sektor soll von 2026 bis 2031 mit einem CAGR von 6,3 % wachsen. Die Digitalisierung staatlicher Flotten, Dekarbonisierungsverpflichtungen und strukturierte Beschaffungsprogramme reduzieren administrative Hürden bei der Einführung. Das britische Rahmenwerk für Kraftstoffkarten und zugehörige Dienstleistungen VII formalisiert den Karteneinkauf für Zentralregierung, Gesundheits-, Kommunal- und Notfalldienstflotten. Sonstige gewerbliche Flotten umfassen Bau-, Versorgungs-, Landwirtschafts- und Vertriebsunternehmen. Diese Gruppen können Expansionspotenzial bieten, da ihre Telematiknutzung geringer und ihre Zahlungsprozesse weniger standardisiert sind als die großer Logistikflotten.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 56,5 % am Kraftstoffkarten-Markt. Seine Position beruht auf einer großen gewerblichen Flottenbasis, hoher Flottenkartenverbreitung und spezialisierten Zahlungsnetzwerken. Die US-amerikanische General Services Administration nutzt WEX-Flottenkarten in verschiedenen Behörden, darunter Handel, Außenpolitik, Innere Sicherheit und Landwirtschaft. Diese Form der institutionellen Beschaffung stärkt die Position etablierter Anbieter in den Vereinigten Staaten. Kanada und Mexiko tragen durch grenzüberschreitende Frachtkorridore und regionale Flottenoperationen zur Nachfrage bei.
Europa ist ein hochwertiger Teil des Kraftstoffkarten-Marktes, da dichter grenzüberschreitender Lkw-Verkehr Nachfrage nach Steuerrückerstattung, Mautdiensten und Mehrwährungsabrechnung schafft. Flottenoperatoren bewerten Kartenangebote häufig auch nach diesen Funktionen sowie nach Kraftstoffrabatten. Die Region hat auch einen starken Bedarf an Zahlungssicherheit und grenzüberschreitendem Austausch von Betrugserkennungsdaten. Der Europäische Zahlungsverkehrsausschuss identifizierte den grenzüberschreitenden Austausch von Betrugserkennungsdaten als ein Problem, das die vorgeschlagene Zahlungsdiensteverordnung zu lösen versucht. Integrierte Anbieter können profitieren, wenn sie Kraftstoffzahlungen mit Steuer-, Maut- und Flottenmanagementfunktionen kombinieren.
Der asiatisch-pazifische Raum soll von 2026 bis 2031 mit einem CAGR von 7,8 % wachsen und ist damit der am schnellsten wachsende regionale Teil des Kraftstoffkarten-Marktes. China, Indien und Südostasien unterstützen jeweils die Nachfrage durch Nutzfahrzeugaktivitäten und wachsende Logistiknetzwerke. Indiens Ausblick für Nutzfahrzeuge im Geschäftsjahr 2027 von 12,4 Lakh Einheiten unterstützt eine breitere Basis für organisierten Flotteneinkauf. Der Nahe Osten und Afrika umfassen entwickelte Flottenbetalungsmarkte in Saudi-Arabien und den Vereinigten Arabischen Emiraten, wo Logistikzentren und staatlich verbundene Flotten die Nutzung unterstützen. Netzwerkbeschränkungen in Subsahara-Afrika und einigen grenzüberschreitenden Korridoren begrenzen weiterhin eine breitere Durchdringung.

Wettbewerbslandschaft
Der Kraftstoffkarten-Markt weist konzentrierte globale Marktführer und ein fragmentiertes regionales und Kleinflotten-Feld auf. WEX, Corpay, DKV Mobility und Eurowag konkurrieren als integrierte Zahlungsplattformen, während Shell, BP, ExxonMobil, TotalEnergies, Chevron und Repsol gebrandete Kartenprogramme betreiben. Integrierte Plattformen fügen Elektrofahrzeug-Ladefunktionen, Mautmanagement und Flottendatenfähigkeiten hinzu. Ölkonzerne nutzen Zahlungspartnerschaften, um die Akzeptanz zu erweitern und ihre Produkte zu modernisieren. Diese Struktur lässt Raum für lokale Spezialisten und Finanztechnologieanbieter, die sich auf kleinere Flotten konzentrieren.
DKV Mobility erwarb im Mai 2026 den niederländischen Kraftstoff- und Ladekarten-Anbieter MKB Brandstof. Die Übernahme fügte DKV Mobilitys Benelux-Position 115.000 Flottenkarten und 55.000 kleine und mittelständische Geschäftskunden hinzu. Der Deal erweiterte auch den Zugang zu 76.000 Tankstellen und mehr als 1 Million Ladepunkten in Europa. WEX führte im Januar 2026 eine einheitliche Kraftstoff- und öffentliche Ladekarte ein, die mehr als 175.000 Ladeanschlüsse und über 90 % der Tankstellen in den Vereinigten Staaten abdeckt. Diese Schritte zeigen, wie sich der Kraftstoffkarten-Markt in Richtung einer breiteren Mobilitätszahlungsabdeckung bewegt.
Kleinere Flotten bleiben ein wichtiger Wettbewerbsbereich, da sie möglicherweise offene Karten mit breiter Akzeptanz und direkten Einsparungen bevorzugen. AtoB's Mastercard-basiertes Angebot konzentriert sich auf diese Gruppe und berichtet von durchschnittlichen Dieselersparnissen von 0,42 USD pro Gallone. Shell und WEX gestalteten ihre US-amerikanischen Kartenprodukte im Jahr 2025 mit Zugang zu 95 % der Tankstellen und mehreren Ladenetzwerken neu. Eurowag und FincoEnergies führten im März 2026 Biofuel Swap als virtuellen Dienst zur Dekarbonisierung mit hydriertem Pflanzenöl innerhalb von Eurowags digitalem Mobilitätsökosystem ein.
Marktführer der Kraftstoffkartenbranche
Corpay, Inc.
WEX Inc.
Shell plc
BP p.l.c.
Exxon Mobil Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: WEX erweiterte das Esso Card-Akzeptanznetzwerk im Vereinigten Königreich durch Hinzufügen von 49 Welcome Break-Autobahnservicestandorten, darunter etwa 44 Standorte mit dedizierten Einrichtungen für schwere Nutzfahrzeuge, aufbauend auf dem Start der Esso Card Truck im Mai 2026 und Erweiterung der Gesamtabdeckung im Vereinigten Königreich auf über 3.600 Tankstellen.
- Mai 2026: DKV Mobility erwarb MKB Brandstof, einen niederländischen Kraftstoff- und Ladekarten-Anbieter mit rund 115.000 Flottenkarten und rund 55.000 KMU-Kunden, und fügte damit DKVs Benelux-Präsenz Zugang zu rund 76.000 Tankstellen und über 1 Million Ladepunkten in Europa hinzu.
- März 2026: Eurowag und FincoEnergies starteten Biofuel Swap, einen virtuellen HVO-Dekarbonisierungsdienst, der in Eurowags digitales Mobilitätsökosystem integriert ist und es europäischen Transportunternehmen ermöglicht, zertifizierte CO₂-Reduzierungen zu erzielen, ohne Betrieb, Tankstellen oder Fahrzeuge zu ändern.
- Januar 2026: WEX stellte die erste Flottenkarte vor, die herkömmliche Kraftstoff- und öffentliche Elektrofahrzeug-Ladezahlungen in einem einzigen geschlossenen Netzwerk kombiniert und Fahrzeuge mit Verbrennungsmotor, Hybridfahrzeuge und Elektrofahrzeuge auf einem Konto und einer Rechnung über 175.000+ Ladeanschlüsse und 90 %+ der Tankstellen in den Vereinigten Staaten unterstützt.


Umfang des globalen Kraftstoffkarten-Marktberichts
| Ölkonzern-/Händlermarken |
| Unabhängige Flottenkarten und Bankkarten |
| Staatliche Programme |
| Schwere Lkw und Busse |
| Leichte Nutzfahrzeuge (Transporter, Pickups) |
| Firmenwagen/Grauflotte |
| Transport- und Logistikbetreiber |
| Sonstige gewerbliche Flotten (Bau, Industrie, Vertrieb, Versorgung, Landwirtschaft) |
| Öffentlicher Sektor |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Kartentyp | Ölkonzern-/Händlermarken | |
| Unabhängige Flottenkarten und Bankkarten | ||
| Staatliche Programme | ||
| Nach Fahrzeug | Schwere Lkw und Busse | |
| Leichte Nutzfahrzeuge (Transporter, Pickups) | ||
| Firmenwagen/Grauflotte | ||
| Nach Kunde | Transport- und Logistikbetreiber | |
| Sonstige gewerbliche Flotten (Bau, Industrie, Vertrieb, Versorgung, Landwirtschaft) | ||
| Öffentlicher Sektor | ||
| Nach Geographie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Einführung von Kraftstoffkarten bei Flottenoperatoren an?
Digitale Ausgabenkontrollen, breitere Händlerakzeptanz, Telematikverknüpfungen und kombinierte Kraftstoff- und Ladezahlungen unterstützen die Einführung. Diese Funktionen geben Managern klarere Transaktionsnachweise und mehr Kontrolle über Flottenausgaben.
Wie groß ist der Kraftstoffkarten-Markt im Jahr 2026?
Die Größe des Kraftstoffkarten-Marktes wird im Jahr 2026 auf 224,8 Milliarden USD geschätzt und soll bis 2031 285,2 Milliarden USD erreichen. Der CAGR des Prognosezeitraums beträgt 4,9 %.
Welcher Kartentyp führt bei der Kraftstoffkartennutzung?
Unabhängige Flottenkarten und Bankkarten hielten im Jahr 2025 einen Umsatzanteil von 54,8 % und sollen bis 2031 mit einem CAGR von 5,6 % wachsen. Breite Akzeptanz unterstützt ihre Position bei verschiedenen Flottenoperatoren.
Welche Fahrzeuge erzeugen die meisten Kraftstoffkartenausgaben?
Schwere Lkw und Busse hielten im Jahr 2025 einen Fahrzeugumsatzanteil von 62,3 % aufgrund des intensiven Kraftstoffverbrauchs im Fracht- und Personentransport. Leichte Nutzfahrzeuge haben die höchste prognostizierte Wachstumsrate von 6,1 %.
Welche Region hat die stärkste Kraftstoffkartennachfrage?
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 56,5 %, während der asiatisch-pazifische Raum bis 2031 mit einem CAGR von 7,8 % wachsen soll. Grenzüberschreitender Frachtverkehr und die Formalisierung von Flotten beeinflussen die regionale Nachfrage.
Wie wirken sich Elektrofahrzeuge auf Flottenbetalungsprodukte aus?
Anbieter fügen öffentlichen Ladezugang zu Kraftstoffkarten hinzu, damit gemischte Flotten mit Verbrennungsmotor, Hybridfahrzeugen und Elektrofahrzeugen ein Konto und eine Rechnung nutzen können. Dies reduziert den administrativen Aufwand für Betreiber, die mehr als eine Energiequelle verwalten.
Seite zuletzt aktualisiert am:



