
燃料カード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 224.80 十億米ドル |
| 市場規模 (2031) | 285.20 十億米ドル |
| Growth Rate (2026 - 2031) | 4.90 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる燃料カード市場分析
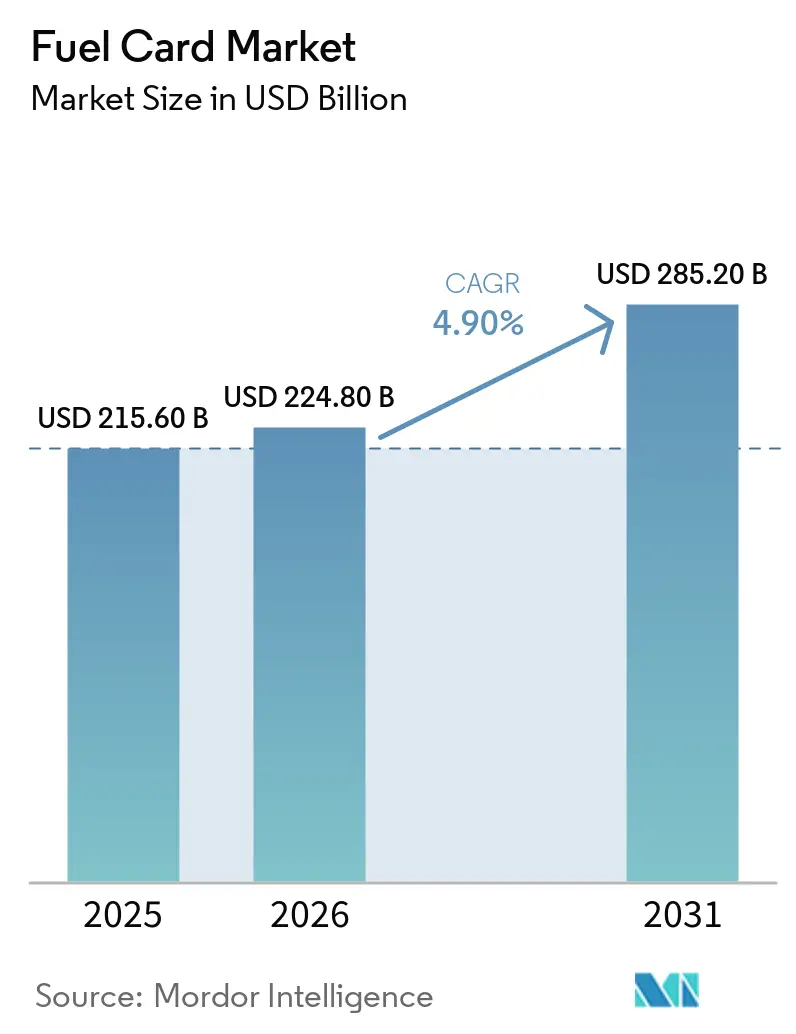
燃料カード市場規模は2025年に2,156.0億米ドルと評価され、2026年の2,248.0億米ドルから2031年には2,852.0億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.9%です。燃料カード市場は、購買管理、取引記録、燃料支出の監視強化を必要とする商業フリートによって支えられています。フリート事業者は、現金購入や領収書ベースの精算から、より明確な取引可視性と支出管理を提供するデジタル決済ツールへの移行を進めています。この転換は、カード決済と企業フリートシステムとの連携も促進し、燃料カードの日常的なフリート管理における有用性を高めています。商業車両の活動と道路ベースの物流は、確立された輸送市場および発展途上の輸送市場において、管理された給油手配への需要を引き続き生み出しています。競争は、決済データ、テレマティクス連携、電気自動車充電アクセス、および複数のモビリティ費用を単一の請求書にまとめる能力を中心に激化しています。
主要レポートのポイント
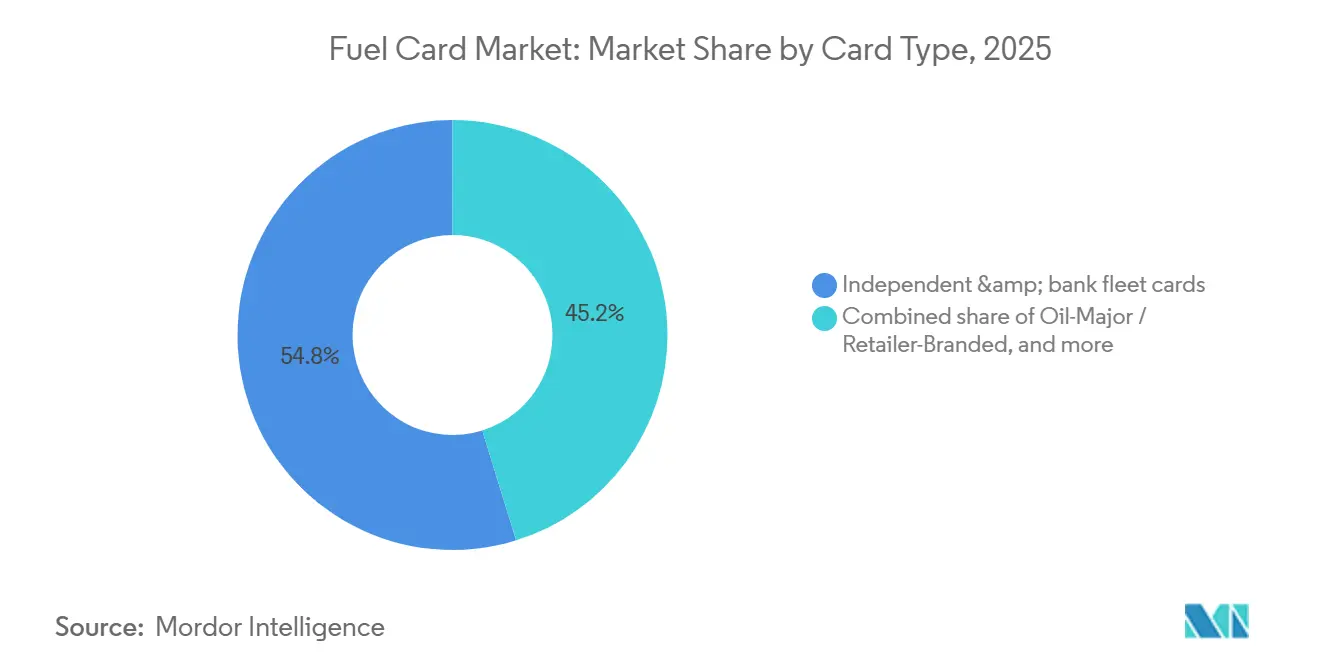
- カードタイプ別では、独立系・銀行フリートカードが2025年の燃料カード市場シェアの54.8%を占め、2031年までCAGR 5.6%で成長すると予測されています。
- 車両タイプ別では、大型トラック・バスが2025年の燃料カード市場シェアの62.3%を占め、小型商用車は2031年までCAGR 6.1%で成長すると予測されています。
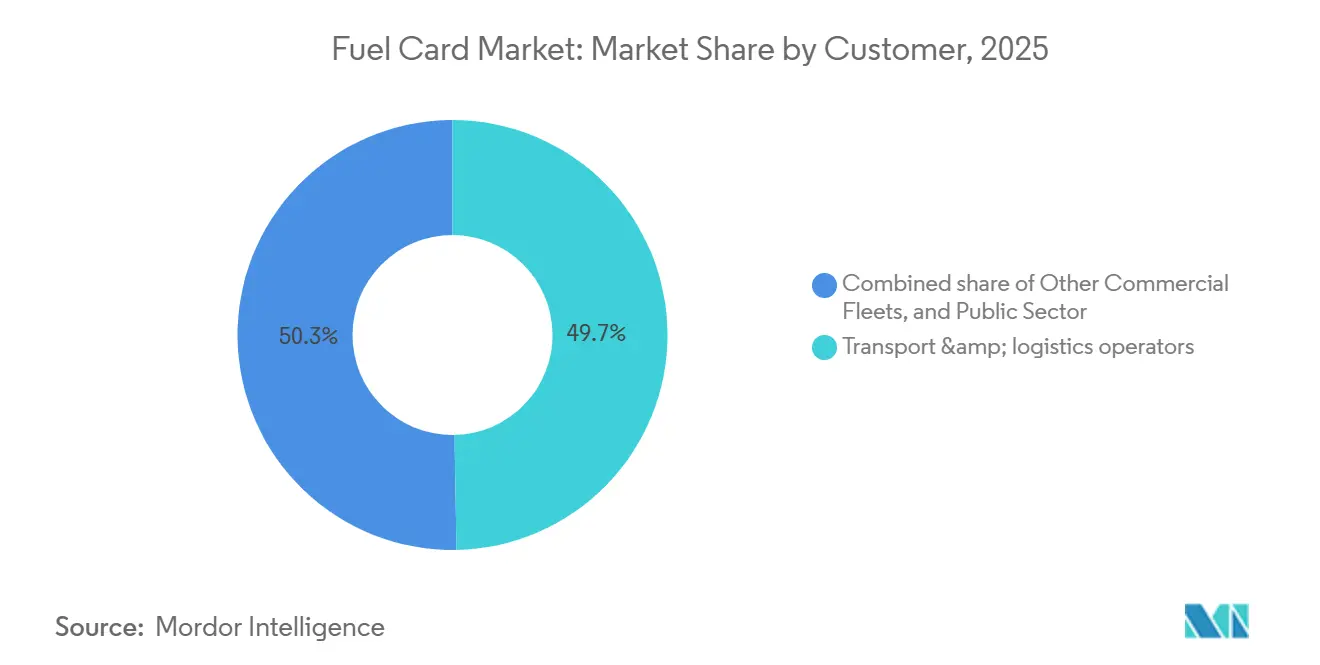
- 顧タイプ別では、輸送・物流事業者が2025年の燃料カード市場シェアの49.7%を占め、公共部門は2031年までCAGR 6.3%で成長すると予測されています。
- 地域別では、北米が2025年の燃料カード市場シェアの56.5%を占め、アジア太平洋地域は2031年までCAGR 7.8%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル燃料カード市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 商業フリートと道路物流の成長 | +1.0% | グローバル | 短期(2年以内) |
| フリートの燃料支出管理とコスト可視性 | +0.8% | グローバル | 短期(2年以内) |
| テレマティクスとフリートシステムの統合 | +0.7% | 北米および欧州連合 | 中期(2〜4年) |
| マルチブランド受け入れネットワークの拡大 | +0.6% | 北米および欧州連合、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| 燃料・電気自動車充電・モビリティ決済の統合 | +0.5% | 欧州連合、北米、アジア太平洋地域 | 長期(4年以上) |
| リアルタイム管理と不正防止 | +0.4% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
商業フリートと路ベースの物流活動の成長
道路貨物活動と組織化された物流は、燃料カード市場の需要の中心的な源泉であり続けています。大規模な商業フリートはより頻繁な燃料取引を生み出し、管理された決済プロセスの必要性を高めています。インドの商業車両セクターは、2025年9月の物品・サービス税改正後の貨物活動、金利緩和、購入しやすさの向上に支えられ、2027年度に124万台に達すると予想されています[1]https://economictimes.indiatimes.com/industry/auto/lcv-hcv/indias-commercial-vehicle-volumes-to-hit-12-4-lakh-units-in-fy27-surpassing-previous-peak-crisil/articleshow/130513546.cms。新興市場では、小規模事業者が現金支出から管理カードへ移行する際に初めての導入が起こり得ます。このパターンにより、燃料カード市場は既存カード保有者からの代替需要だけでなく、新規ユーザーへのアクセスも得られます。
フリートの燃料支出管理とコスト可視性に対する需要の増大
燃料支出管理は、中規模フリートがカードベースの決済システムを採用する主な理由の一つです。領収書と手動照合に依存する事業者は、燃料がいつ、どこで、どのように購入されたかについての可視性が限られています。取引管理には、ガロン制限、許可された購入時間帯、車両識別照合、燃料以外の支出のブロックなどが含まれます。Shellは、チップ対応カードとリアルタイムのパターン認識、AESおよびTLS暗号化を組み合わせた「Safer Payments」システムが、損失が組織的になる前に不審な活動を特定すると述べています。これらの機能が一般化するにつれ、燃料カード市場は決済ニーズだけでなくフリート管理ニーズにも対応するようになっています。
燃料カードとテレマティクス・フリート管理システムの統合
テレマティクスの統合により、燃料カードサービスは複雑なフリートを管理する事業者にとってより重要なものとなっています。位置情報、エンジン、車両利用データとカード取引を照合することで、プロバイダーは通常の両活動に合致しない取引を特定できます。WEXは、SecureFuelが承認前にリアルタイムの車両位置とテレマティクスデータを取引と照合すると述べています[2]https://www.wexinc.com/en-gb/resources/fleet/wex-adds-49-welcome-break-sites-to-growing-esso-uk-acceptance-network/。このアプローチにより、不正管理を取引後のレビューから購入時点での防止へと移行できます。これらの連携により、時間的制約のある配送を行うドライバーへの誤った拒否が減少すると、燃料カード市場は恩恵を受けます。
燃料・電気自動車充電・モビリティ決済の統合に対する需要の増大
商業フリートの電動化により、従来の燃料以外をカバーする決済ツールへの需要が高まっています。燃料カードプロバイダーはすでに請求関係、車両レベルのデータ、加盟店受け入れを管理しており、これにより複数エネルギー決済における役割を担っています。2026年1月、WEXは燃料と公共電気動車充電の決済を単一のクローズドループネットワーク内で組み合わせたフリートカードを発表しました[3]https://ir.wexinc.com/news/news-details/2026/WEX-Unveils-First-of-its-Kind-Fleet-Card-Unifying-Fueling-and-Public-EV-Charging-Payments/default.aspx。この製品は、内燃機関車、ハイブリッド車、電気自動車に対して1つのアカウントと1つの請求書をサポートします。充電コスト、燃料コスト、関連するフリート記録が同一プラットフォームで管理される場合、燃料カード市場はより強固な顧客維持を実現できます。
制約の影響分析*
| 制約 | (〜) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| サイバーセキュリティ、データプライバシー、決済データリスク | -0.5% | グローバル | 中期(2〜4年) |
| 決済・ステーション・フリートシステム間の統合の複雑さ | -0.4% | グローバル | 中期(2〜4年) |
| 地理的・越境回廊におけネットワークカバレッジの限界 | -0.3% | 中東・アフリカ、南米、アジア太平洋周辺市場 | 長期(4年以上) |
| 代替決済チャネルとマージン圧力 | -0.3% | 北米および欧州連合 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティ、データプライバシー、決済データリスク
燃料カードネットワークは決済情報、車両データ、フリートシステム記録を保有しており、スキミング、アカウント乗っ取り、データ窃取の標的となっています。PCI DSS 4.0は2025年3月31日に燃料小売業者向けの有効なコンプライアンス基準となり、多要素認証や適時の障害検知などの要件が含まれています。大手プロバイダーはこれらの要件を小規模発行者や独立系燃料スタンドよりも容易に吸収できることが多いです。一部の小規模事業者は、独自のコンプライアンス対応インフラへの投資よりも、ホスト型決済ツールへの移行を選択する可能性があります。これにより取引データが少数のプラットフォームに集中し、燃料カード市場がより大規模な侵害の標的にさらされる可能性があります。
決済・燃料スタンド・フリートシステム間の統合の複雑さ
現代のカード展開では、決済ネットワーク、スタンドの販売時点管理システム、テレマティクスアプリケーション、企業管理ツールを接続する必要があります。これらのシステムは多くの場合、異なるデータ標準、契約条件、更新スケジュールを使用しています。統合の遅延は展開コストを増加させ、小規模フリートの採用を遅らせる可能性があります。欧州決済評議会は、提案されている欧州連合決済サービス規制には越境詐欺情報共有のための措置が含まれているが、現行のデータ規則が決済プロバイダー間の一部の共有を制限していると指摘しています。一部の越境回廊における受け入れカバレッジの限界と代替決済チャネルからの価格圧力も、特に小規模プロバイダーにとって燃料カード市場を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
カードタイプ別:独立系ネットワークが幅広い受け入れの優位性を保持
独立系・銀行フリートカードは2025年のセグメント収益の54.8%を占め、2031年までCAGR 5.6%で成長すると予測されています。その地位は、幅広い受け入れと価格やルート要件に応じた給油場所の選択能力に対するフリートの需要を反映しています。オープンおよびセミオープンの決済デルは、制限された石油メジャーネットワークよりもフリートマネージャーに多くの選択肢を提供します。AtoBは、マスターカードベースの燃料カードを提供しており、平均でガロンあたり0.42米ドルのディーゼル節約を実現し、米国内でマスターカードが使用できる場所であればどこでも利用可能と述べています。これらのサービスは、従来のクローズドループ製品では十分にサービスを受けられていなかった中小規模フリートやオーナーオペレーターを対象としています。
石油メジャーおよび小売業者ブランドカードは、ロイヤルティプログラムと確立されたスタンドネットワークを組み合わせることができるため、引き続き重要な存在です。2025年3月、ShellとWEXは再設計されたShell Card Businessの製品を発表し、米国のガソリンスタンドの95%をカバーし、複数の電気自動車充電ネットワークへのアクセスを含んでいます。政府プログラムは、公共調達が複数年の契約構造を生み出すため、燃料カード産業の小規模ながら持続的な部分を占めています。英国政府商業庁の「燃料カードおよび関連サービスVII」フレームワークは2026年2月から2030年2月まで運用され、中央政府、保健機関、地方自治体、緊急サービスが利用可能です。セキュリティとデータ共有の要件により、コンプライアンス面でのカードタイプ間の差異が縮小する可能性がある一方、強力な取引データを持つプロバイダーの優位性は維持されます。


車両別:大型輸送が支出を生み出し、小型車両がより速く成長
大型トラック・バスは2025年の車両収益による燃料カード市場規模の62.3%を占めました。その大きなシェアは、長距離貨物輸送と旅客輸送に関連する燃料使用量の多さを反映しています。WEXは2026年5月に英国でEsso Card Truckを発売し、週次固定燃料価格、大型貨物車専用レーン、1,400か所以上のEssoフォーコートにわたるHMRC準拠のデジタル請求書発を提供しました。大型車両の顧客は、給油アクセスに加えて、通行料管理、税還付サポート、フリート管理も必要としています。これらの要件により、プロバイダーは単独の決済カードではなく、より広範な運営プラットフォームを開発するよう促されています。
小型商用車は最も成長が速い車両グループであり、2026年から2031年にかけてCAGR 6.1%が予測されています。eコマース配送活動と都市型バンの電動化が、柔軟な決済手段への需要を支えています。燃料カード産業は、混合車両フリートに対応した燃料と充電を組み合わせた製品を通じて、このグループにサービスを提供できます。社用車とグレーフリートは最も小さな車両カテゴリーであり続けています。法人経費カードとバーチャルカードは不定期な燃料精算にますます使用されており、燃料カード市場のこの部分における専用カードへの需要を制限する可能性があります。
顧客別:物流事業者が最大のユーザーであり続ける
輸送・物流事業者は2025年の顧客収益による燃料カード市場規模の49.7%を占めました。高いフリート密度と燃集約型の業務により、多くの一般商業フリートよりもカード1枚あたりの年間支出が高くなっています。カードとテレマティクスの統合データは、ルート計画をサポートし、受け入れスタンドネットワーク全体での燃料価格比較をマネージャーが行うのに役立ちます。越境事業者は、税務・行政手続きをサポートする取引記録も重視しています。これらの業務上のニーズにより、物流企業は燃料カード市場の中心に位置し続けています。
公共部門は2026年から2031年にかけてCAGR 6.3%で成長すると予測されています。政府フリートのデジタル化、脱炭素化へのコミットメント、構造化された調達プログラムにより、導入への行政的障壁が低下しています。英国の「燃料カードおよび関連サービスVII」フレームワークは、中央政府、保健、地方自治体、緊急サービスフリートにわたるカード購入を正式化しています。その他の商業フリートには、建設、公益事業、農業、流通業が含まれます。これらのグループは、テレマティクスの使用が依然として低く、決済プロセスが大規模物流フリートほど標準化されていないため、拡大の可能性を提供できます。
地域分析
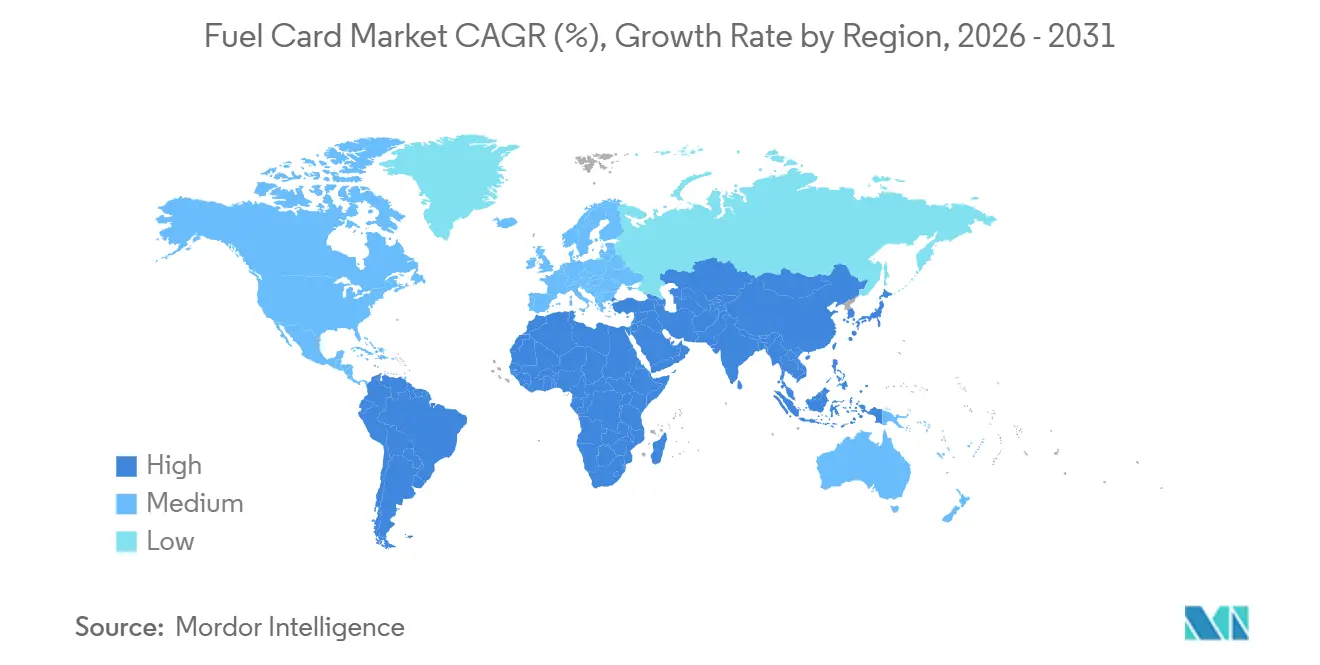
北米は2025年の燃料カード市場シェアの56.5%を占めました。その地位は、大規模な商業フリートベース、高いフリートカード普及率、専門的な決済ネットワークに基づいています。米国一般調達局は、商務省、国務省、国土安全保障省、農務省を含む各省庁でWEXフリートカードを使用しています。このような制度的調達の形態が、米国における確立されたプロバイダーの地位を強化しています。カナダとメキシコは、越境貨物回廊と地域フリート業務を通じて需要を加えています。
欧州は、密度の高い越境トラック輸送が税還付、通行料サービス、多通貨請求への需要を生み出すため、燃料カード市場の高付加価値部分を占めています。フリート事業者は多くの場合、燃料割引と同様にこれらの機能でカードの提供内容を評価します。この地域はまた、国境を越えた決済セキュリティと詐欺情報共有に対する強いニーズを持っています。欧州決済評議会は、越境詐欺情報共有を提案されている決済サービス規制が対処しようとする課題として特定しました。統合プロバイダーは、燃料決済と税務、通行料、フリート管理機能を組み合わせることで恩恵を受けられます。
アジア太平洋地域は2026年から2031年にかけてCAGR 7.8%で成長すると予測されており、燃料カード市場の最も成長が速い地域となっています。中国、インド、東南アジアはそれぞれ商業車両活動と成長する物流ネットワークを通じて需要を支えています。インドの2027年度商業車両見通しは124万台を示しており、組織化されたフリート購買のより広い基盤を支えています。中東・アフリカには、物流ハブと政府系フリートが利用を支えるサウジアラビアとアラブ首長国連邦の発展した燃料決済市場が含まれます。サハラ以南アフリカと一部の越境回廊におけるネットワークの限界が、より広い普及を依然として制限しています。

競合環境
燃料カード市場には、グローバルリーダーが集中しており、地域および小規模フリート分野は分散しています。WEX、Corpay、DKV Mobility、Eurowagは統合決済プラットフォームとして競合し、Shell、BP、ExxonMobil、TotalEnergies、Chevron、Repsolはブランドカードプログラムを運営しています。統合プラットフォームは電気自動車充電、通行料管理、フリートデータ機能を追加しています。石油メジャーは決済パートナーシップを活用して受け入れを拡大し、製品を近代化しています。この構造は、小規模フリートに特化した地域専門業者とフィンテックプロバイダーに参入余地を残しています。
DKV Mobilityは2026年5月にオランダの燃料・チャージカードプロバイダーであるMKB Brandstofを買収しました。この買収により、DKV Mobilityのベネルクスにおけるポジションにフリートカード115,000枚と中小企業顧客55,000社が加わりました。また、欧州全域の76,000か所の給油スタンドと100万か所以上の充電ポイントへのアクセスも拡大しました。WEXは2026年1月に統合された燃料・公共充電カードを発表し、175,000か所以上の充電ポートと米国のガソリンスタンドの90%以上をカバーしています。これらの動きは、燃料カード市場がより広範なモビリティ決済カバレッジへと移行していることを示しています。
小規模フリートは、幅広い受け入れと直接的な節約を持つオープンループカードを好む可能性があるため、重要な競争領域であり続けています。AtoBのマスターカードベースのサービスはこのグループに焦点を当て、ガロンあたり平均0.42米ドルのディーゼル節約を報告しています。ShellとWEXは2025年に米国のカード製品を再設計し、ガソリンスタンドの95%と複数の充電ネットワークへのアクセスを提供しています。Eurowagとフィンコエナジーズは2026年3月に、Eurowagのデジタルモビリティエコシステム内のバーチャル水素化植物油脱炭素化サービスとして「Biofuel Swap」を発表しました。
燃料カード産業リーダー
Corpay, Inc.
WEX Inc.
Shell plc
BP p.l.c.
Exxon Mobil Corporation
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:WEXは英国のEssoカード受け入れネットワークを拡大し、大型貨物車専用施設を備えた約44か所を含む49か所のWelcome Breakモーターウェイサービス拠点を追加しました。これは2026年5月のEsso Card Truckの発売を基盤とし、英国全体のカバレッジを3,600か所以上の給油スタンドに拡大しました。
- 2026年5月:DKV Mobilityは、約115,000枚のフリートカードと約55,000社の中小企業顧客を持つオランダの燃料・チャージカードプロバイダーMKB Brandstofを買収し、欧州全域の約76,000か所の給油スタンドと100万か所以上の充電ポイントへのアクセスをDKVのベネルクスにおけるプレゼンスに加えました。
- 2026年3月:EurowagとフィンコエナジーズはBiofuel Swapを発表しました。これはEurowagのデジタルモビリティエコシステムに統合されたバーチャル水素化植物油脱炭素化サービスであり、欧州の輸送企業が業務、給油スタンド、車両を変更することなく認定CO₂削減を達成できるようにします。
- 2026年1月:WEXは、単一のクローズドループネットワーク上で従来の燃料と公共EV充電の決済を組み合わせた初のフリートカードを発表しました。175,000か所以上の充電ポートと米国のガソリンスタンドの90%以上をカバーし、内燃機関車、ハイブリッド車、電気自動車を1つのアカウントと1つの請求書でサポートします。


グローバル燃料カード市場レポートの範囲
| 石油メジャー/小売業者ブランド |
| 独立系・銀行フリートカード |
| 政府プログラム |
| 大型トラック・バス |
| 小型商用車(バン、ピックアップ) |
| 社用車/グレーフリート |
| 輸送・物流事業者 |
| その他商業フリート(建設、産業、流通、公益事業、農業) |
| 公共部門 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他アジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他中東・アフリカ |
| カードタイプ別 | 石油メジャー/小売業者ブランド | |
| 独立系・銀行フリートカード | ||
| 政府プログラム | ||
| 車両別 | 大型トラック・バス | |
| 小型商用車(バン、ピックアップ) | ||
| 社用車/グレーフリート | ||
| 顧客別 | 輸送・物流事業者 | |
| その他商業フリート(建設、産業、流通、公益事業、農業) | ||
| 公共部門 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他アジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他中東・アフリカ | ||


レポートで回答される主要な質問
フリート事業者の燃料カード採用を促進しているものは何ですか?
デジタル支出管理、幅広い加盟店受け入れ、テレマティクス連携、燃料と充電の統合決済が採用を支えています。これらの機能により、マネージャーはより明確な取引記録とフリート支出に対するより大きな管理を得られます。
2026年の燃料カード市場の規模はどのくらいですか?
燃料カード市場規模は2026年に2,248.0億米ドルと推定され、2031年までに2,852.0億米ドルに達すると予測されています。予測期間のCAGRは4.9%です。
どのカードタイプが燃料カードの利用をリードしていますか?
独立系・銀行フリートカードは2025年の収益の54.8%を占め、2031年までCAGR 5.6%で成長すると予測されています。幅広い受け入れが多様なフリート事業者における地位を支えています。
どの車両が最も多くの燃料カード支出を生み出していますか?
大型トラック・バスは、貨物輸送と旅客輸送における集約的な燃料使用により、2025年の車両収益の62.3%を占めました。小型商用車は6.1%と最も高い予測成長率を持っています。
どの地域が最も強い燃料カード需要を持っていますか?
北米は2025年の収益の56.5%を占め、アジア太平洋地域は2031年までCAGR 7.8%で拡大すると予測されています。越境貨物とフリートの正式化が地域需要に影響しています。
電気自動車はフリート決済製品にどのような影響を与えていますか?
プロバイダーは、内燃機関車、ハイブリッド車、電気自動車の混合フリートが1つのアカウントと請求書を使用できるよう、燃料カードに公共充電アクセスを追加しています。これにより、複数のエネルギー源を管理する事業者の管理上の複雑さが軽減されます。
最終更新日:



