
Taille et part du marché des cartes carburant
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 224.80 Milliards de dollars |
| Taille du Marché (2031) | 285.20 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.90 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cartes carburant par Mordor Intelligence
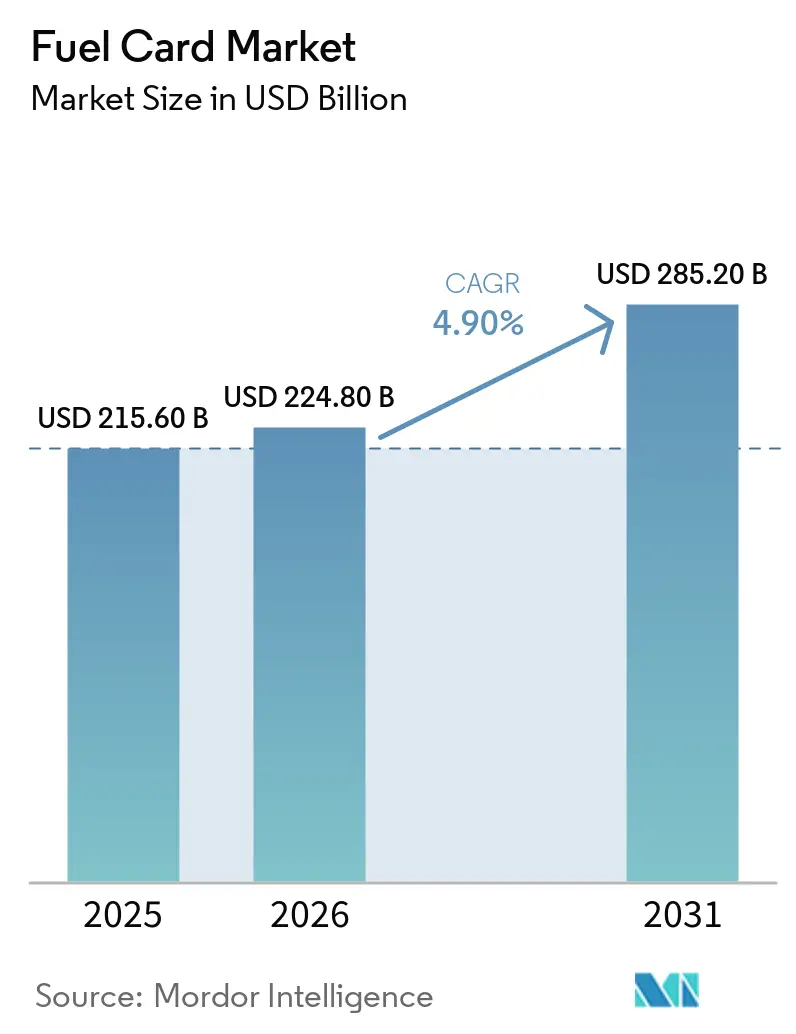
La taille du marché des cartes carburant était évaluée à 215,6 milliards USD en 2025 et devrait croître de 224,8 milliards USD en 2026 pour atteindre 285,2 milliards USD d'ici 2031, à un CAGR de 4,9 % durant la période de prévision (2026-2031). Le marché des cartes carburant est soutenu par les flottes commerciales qui ont besoin d'achats contrôlés, d'enregistrements de transactions et d'une meilleure surveillance des dépenses de carburant. Les gestionnaires de flottes remplacent les achats en espèces et les remboursements sur justificatifs par des outils de paiement numérique offrant une meilleure visibilité des transactions et des contrôles des dépenses. Cette évolution favorise également les liens entre les paiements par carte et les systèmes de gestion de flotte d'entreprise, ce qui rend les cartes carburant plus utiles dans l'administration quotidienne des flottes. L'activité des véhicules commerciaux et la logistique routière continuent de générer une demande pour des solutions de ravitaillement géré dans les marchés de transport établis et en développement. La concurrence se concentre de plus en plus sur les données de paiement, les liens avec la télématique, l'accès à la recharge de véhicules électriques et la capacité à regrouper plusieurs dépenses de mobilité sur une seule facture.
Points clés du rapport
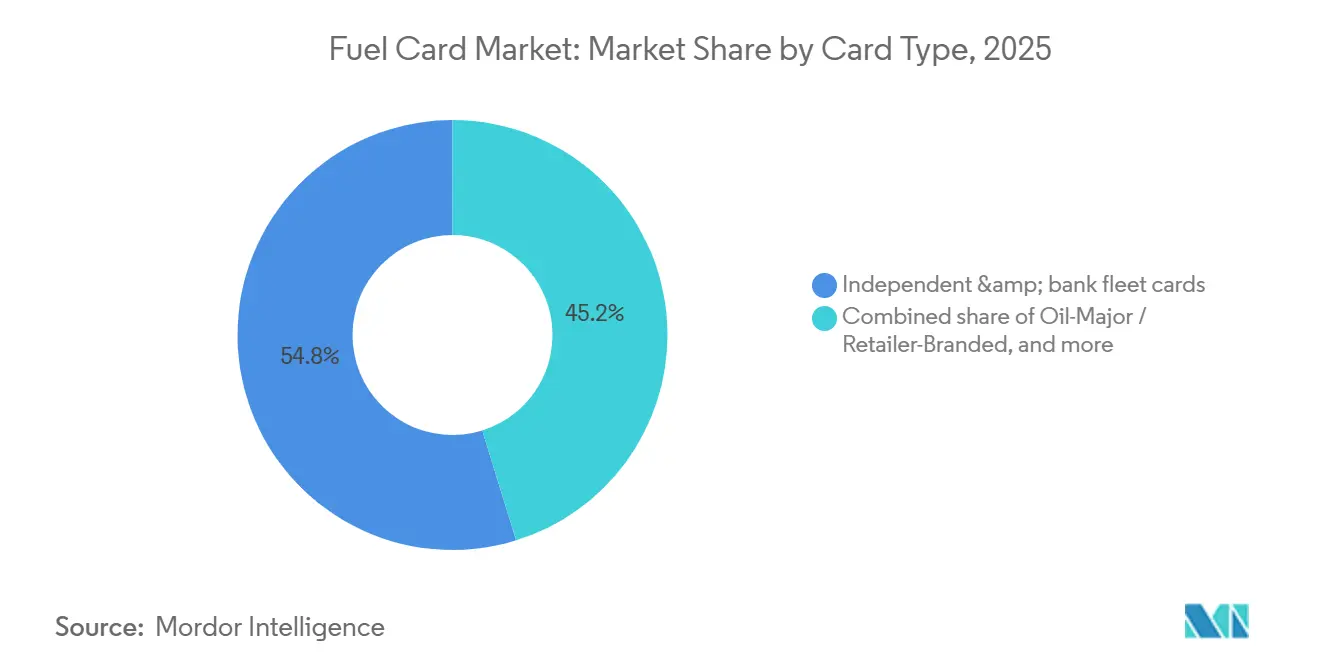
- Par type de carte, les cartes de flotte indépendantes et bancaires ont capté 54,8 % de la part du marché des cartes carburant en 2025 et devraient croître à un CAGR de 5,6 % jusqu'en 2031.
- Par type de véhicule, les poids lourds et autobus ont capté 62,3 % de la part du marché des cartes carburant en 2025, tandis que les véhicules utilitaires légers devraient croître à un CAGR de 6,1 % jusqu'en 2031.
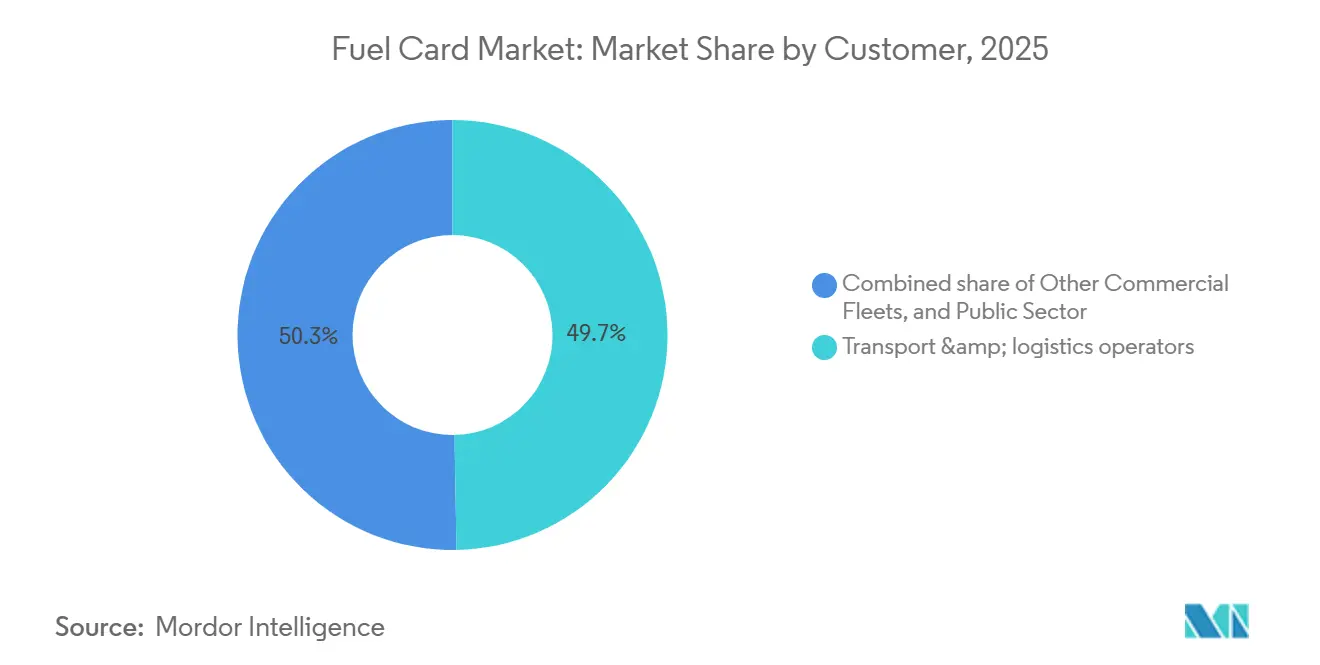
- Par type de client, les opérateurs de transport et de logistique ont capté 49,7 % de la part du marché des cartes carburant en 2025, tandis que le secteur public devrait croître à un CAGR de 6,3 % jusqu'en 2031.
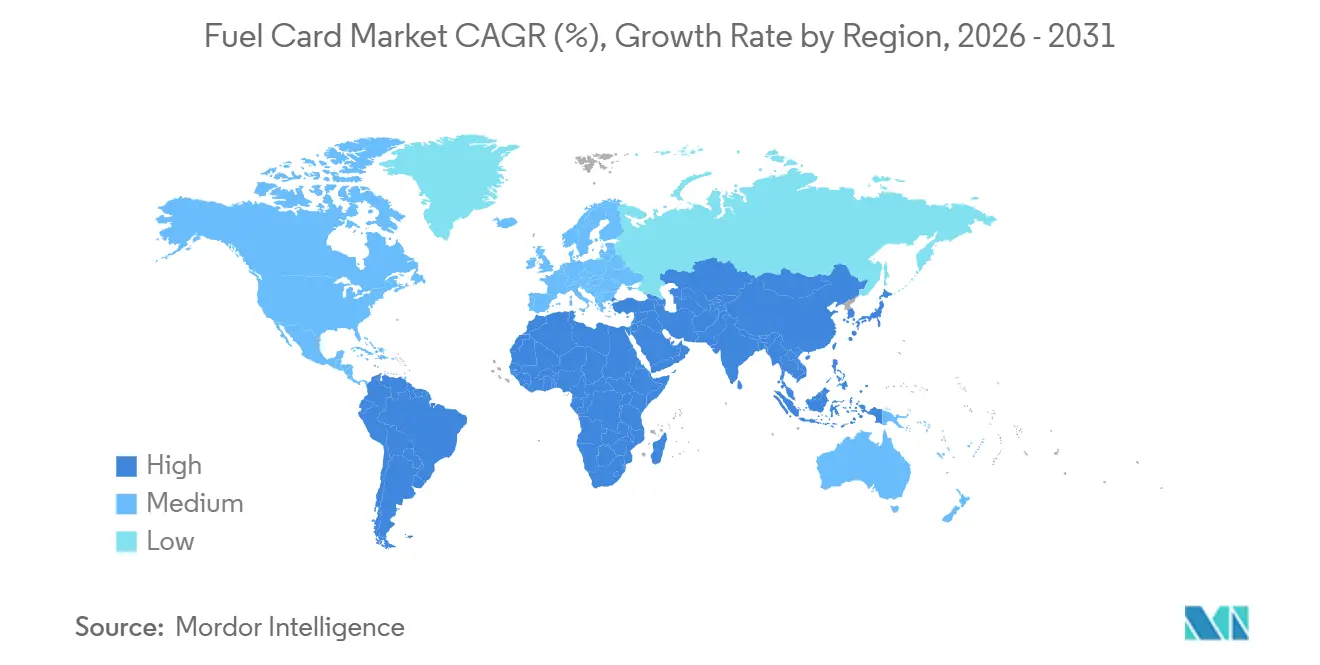
- Par géographie, l'Amérique du Nord a capté 56,5 % de la part du marché des cartes carburant en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des cartes carburant
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Croissance des flottes commerciales et de la logistique routière | +1.0% | Mondial | Court terme (≤ 2 ans) |
| Contrôle des dépenses de carburant des flottes et visibilité des coûts | +0.8% | Mondial | Court terme (≤ 2 ans) |
| Intégration de la télématique et des systèmes de gestion de flotte | +0.7% | Amérique du Nord et Union européenne | Moyen terme (2-4 ans) |
| Expansion du réseau d'acceptation multi-marques | +0.6% | Amérique du Nord et Union européenne, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Paiements intégrés de carburant, de recharge de véhicules électriques et de mobilité | +0.5% | Union européenne, Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Contrôles en temps réel et prévention de la fraude | +0.4% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance des flottes commerciales et de l'activité logistique routière
L'activité de fret routier et la logistique organisée restent une source centrale de demande pour le marché des cartes carburant. Les flottes commerciales de grande taille génèrent des transactions de carburant plus fréquentes et accroissent le besoin de processus de paiement contrôlés. Le secteur des véhicules commerciaux en Inde devrait atteindre 12,4 lakh d'unités au cours de l'exercice 2027, soutenu par l'activité de fret, l'assouplissement des taux d'intérêt et l'amélioration de l'accessibilité à l'achat après la modification de la taxe sur les biens et services de septembre 2025[1]https://economictimes.indiatimes.com/industry/auto/lcv-hcv/indias-commercial-vehicle-volumes-to-hit-12-4-lakh-units-in-fy27-surpassing-previous-peak-crisil/articleshow/130513546.cms. Dans les marchés émergents, l'adoption initiale peut se produire lorsque les petits opérateurs passent des dépenses en espèces aux cartes gérées. Ce schéma donne au marché des cartes carburant accès à de nouveaux utilisateurs plutôt qu'à une simple demande de remplacement de la part des titulaires de cartes existants.
Besoin croissant de contrôle des dépenses de carburant des flottes et de visibilité des coûts
Les contrôles des dépenses de carburant constituent une raison majeure pour laquelle les flottes de taille moyenne adoptent des systèmes de paiement par carte. Les opérateurs qui s'appuient sur des justificatifs et une réconciliation manuelle disposent d'une visibilité limitée sur le moment, le lieu et la manière dont le carburant a été acheté. Les contrôles de transaction peuvent inclure des limites en litres, des horaires d'achat autorisés, la correspondance d'identification du véhicule et des blocages sur les dépenses hors carburant. Shell a déclaré que son système Safer Payments combine des cartes à puce avec une reconnaissance de schémas en temps réel et un chiffrement AES et TLS pour identifier les activités suspectes avant que les pertes ne deviennent systémiques. À mesure que ces fonctionnalités se généralisent, le marché des cartes carburant répond aux besoins de gestion de flotte autant qu'aux besoins de paiement.
Intégration des cartes carburant avec la télématique et les systèmes de gestion de flotte
L'intégration de la télématique rend les services de cartes carburant plus pertinents pour les opérateurs qui gèrent des flottes complexes. La mise en correspondance des données de localisation, de moteur et d'utilisation des véhicules avec les transactions par carte peut aider les prestataires à identifier les transactions qui ne correspondent pas à l'activité normale du véhicule. WEX a déclaré que SecureFuel vérifie la localisation en temps réel du véhicule et les données télématiques par rapport à une transaction avant approbation[2]https://www.wexinc.com/en-gb/resources/fleet/wex-adds-49-welcome-break-sites-to-growing-esso-uk-acceptance-network/. Cette approche peut faire passer le contrôle de la fraude de l'examen post-transaction à la prévention au point d'achat. Le marché des cartes carburant bénéficie de ces connexions lorsqu'elles réduisent les refus injustifiés pour les conducteurs effectuant des livraisons urgentes.
Demande croissante de paiements intégrés de carburant, de recharge de véhicules électriques et de mobilité
L'électrification des flottes commerciales accroît la demande d'outils de paiement couvrant plus que le carburant conventionnel. Les prestataires de cartes carburant gèrent déjà les relations de facturation, les données au niveau du véhicule et l'acceptation par les commerçants, ce qui leur confère un rôle dans les paiements multi-énergie. En janvier 2026, WEX a lancé une carte de flotte combinant les paiements de carburant et de recharge publique de véhicules électriques au sein d'un réseau fermé unique[3]https://ir.wexinc.com/news/news-details/2026/WEX-Unveils-First-of-its-Kind-Fleet-Card-Unifying-Fueling-and-Public-EV-Charging-Payments/default.aspx. Le produit prend en charge un seul compte et une seule facture pour les véhicules à combustion interne, hybrides et électriques. Le marché des cartes carburant peut bénéficier d'une meilleure fidélisation des clients lorsque les coûts de recharge, les coûts de carburant et les enregistrements de flotte associés sont gérés via la même plateforme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Cybersécurité, confidentialité des données et risques liés aux données de paiement | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Complexité d'intégration entre les systèmes de paiement, de station et de gestion de flotte | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Couverture réseau limitée dans les corridors géographiques et transfrontaliers | -0.3% | Moyen-Orient et Afrique, Amérique du Sud et marchés périphériques d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Canaux de paiement alternatifs et pression sur les marges | -0.3% | Amérique du Nord et Union européenne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Cybersécurité, confidentialité des données et risques liés aux données de paiement
Les réseaux de cartes carburant détiennent des informations de paiement, des données sur les véhicules et des enregistrements de systèmes de flotte, ce qui en fait une cible pour l'écrémage, la prise de contrôle de compte et le vol de données. La norme PCI DSS 4.0 est devenue la norme de conformité active pour les détaillants de carburant le 31 mars 2025, avec des exigences incluant l'authentification multifacteur et la détection rapide des défaillances. Les grands prestataires peuvent souvent absorber ces exigences plus facilement que les petits émetteurs et les stations-service indépendantes. Certains opérateurs plus petits peuvent se tourner vers des outils de paiement hébergés plutôt que de financer leur propre infrastructure conforme. Cela peut concentrer les données de transaction sur un nombre réduit de plateformes et exposer le marché des cartes carburant à des cibles de violation plus importantes.
Complexité d'intégration entre les systèmes de paiement, de station-service et de gestion de flotte
Les déploiements de cartes modernes doivent connecter les réseaux de paiement, les systèmes de point de vente des stations, les applications de télématique et les outils de gestion d'entreprise. Ces systèmes utilisent souvent des normes de données, des conditions contractuelles et des calendriers de mise à jour différents. Les retards d'intégration peuvent augmenter les coûts de déploiement et ralentir l'adoption parmi les flottes plus petites. Le Conseil européen des paiements a noté que le projet de règlement de l'Union européenne sur les services de paiement comprend des mesures pour le partage transfrontalier de renseignements sur la fraude, tandis que les règles actuelles en matière de données limitent certains partages entre prestataires de paiement. La couverture d'acceptation limitée dans certains corridors transfrontaliers et la pression tarifaire des canaux de paiement alternatifs restreignent également le marché des cartes carburant, en particulier pour les prestataires plus petits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de carte : les réseaux indépendants bénéficient d'un avantage en matière d'acceptation étendue
Les cartes de flotte indépendantes et bancaires ont capté 54,8 % du chiffre d'affaires du segment en 2025 et devraient croître à un CAGR de 5,6 % jusqu'en 2031. Leur position reflète la demande des flottes pour une large acceptation et la capacité de choisir les lieux de ravitaillement en fonction du prix et des exigences d'itinéraire. Les modèles de paiement ouverts et semi-ouverts offrent aux gestionnaires de flottes plus de choix que les réseaux fermés des compagnies pétrolières. AtoB propose une carte carburant basée sur Mastercard qui, selon elle, permet une économie moyenne de diesel de 0,42 USD par gallon et est acceptée partout où Mastercard est acceptée aux États-Unis. Ces offres ciblent les petites et moyennes flottes ainsi que les propriétaires-exploitants qui étaient moins bien servis par les anciens produits à circuit fermé.
Les cartes de marque pétrolière et de distributeur restent importantes car elles peuvent associer des programmes de fidélité à des réseaux de stations établis. En mars 2025, Shell et WEX ont lancé des produits Shell Card Business repensés couvrant 95 % des stations-service américaines et incluant l'accès à plusieurs réseaux de recharge de véhicules électriques. Les programmes gouvernementaux constituent une partie plus modeste mais durable du secteur des cartes carburant, car les marchés publics créent des structures contractuelles pluriannuelles. Le cadre Fuel Cards and Associated Services VII de l'Agence commerciale gouvernementale du Royaume-Uni s'étend de février 2026 à février 2030 et est accessible aux administrations centrales, aux autorités sanitaires, aux collectivités locales et aux services d'urgence. Les exigences en matière de sécurité et de partage des données peuvent réduire les différences entre les types de cartes en matière de conformité, tout en préservant un avantage pour les prestataires disposant de données de transaction solides.


Par véhicule : le transport lourd génère les dépenses tandis que les véhicules légers croissent plus rapidement
Les poids lourds et autobus ont capté 62,3 % de la taille du marché des cartes carburant par chiffre d'affaires véhicule en 2025. Leur part importante reflète la consommation de carburant plus élevée associée au fret longue distance et au transport de passagers. WEX a lancé l'Esso Card Truck au Royaume-Uni en mai 2026 avec une tarification hebdomadaire fixe du carburant, des voies dédiées aux poids lourds et une facturation numérique conforme à la HMRC dans plus de 1 400 stations Esso. Les clients de véhicules lourds ont également besoin de la gestion des péages, du soutien à la récupération fiscale et de l'administration de flotte en plus de l'accès au ravitaillement. Ces exigences encouragent les prestataires à développer des plateformes opérationnelles plus larges plutôt que de simples cartes de paiement autonomes.
Les véhicules utilitaires légers constituent le groupe de véhicules à la croissance la plus rapide, avec un CAGR prévu de 6,1 % de 2026 à 2031. L'activité de livraison du commerce électronique et l'électrification des fourgonnettes urbaines soutiennent la demande de solutions de paiement flexibles. Le secteur des cartes carburant peut servir ce groupe grâce à des produits combinant carburant et recharge adaptés aux flottes de véhicules mixtes. Les voitures de société et les flottes grises restent la catégorie de véhicules la plus petite. Les cartes de dépenses d'entreprise et les cartes virtuelles sont de plus en plus utilisées pour le remboursement irrégulier du carburant, ce qui peut limiter la demande de cartes dédiées dans cette partie du marché des cartes carburant.
Par client : les opérateurs logistiques restent les principaux utilisateurs
Les opérateurs de transport et de logistique ont capté 49,7 % de la taille du marché des cartes carburant par chiffre d'affaires client en 2025. La forte densité de flotte et les opérations à forte consommation de carburant génèrent des dépenses annuelles par carte plus élevées que dans de nombreuses flottes commerciales générales. Les données combinées de carte et de télématique peuvent soutenir la planification des itinéraires et aider les gestionnaires à comparer les prix du carburant dans un réseau de stations acceptées. Les opérateurs transfrontaliers apprécient également les enregistrements de transactions qui facilitent les processus fiscaux et administratifs. Ces besoins opérationnels maintiennent les entreprises logistiques au cœur du marché des cartes carburant.
Le secteur public devrait croître à un CAGR de 6,3 % de 2026 à 2031. La numérisation des flottes gouvernementales, les engagements de décarbonation et les programmes d'achat structurés réduisent les obstacles administratifs à l'adoption. Le cadre du Royaume-Uni pour les Fuel Cards and Associated Services VII formalise les achats par carte dans les flottes des administrations centrales, de la santé, des collectivités locales et des services d'urgence. Les autres flottes commerciales comprennent les entreprises de construction, de services publics, d'agriculture et de distribution. Ces groupes peuvent offrir un potentiel d'expansion car leur utilisation de la télématique reste plus faible et leurs processus de paiement sont moins standardisés que ceux des grandes flottes logistiques.
Analyse géographique
L'Amérique du Nord a capté 56,5 % de la part du marché des cartes carburant en 2025. Sa position repose sur une large base de flottes commerciales, une forte pénétration des cartes de flotte et des réseaux de paiement spécialisés. La General Services Administration des États-Unis utilise les cartes de flotte WEX dans plusieurs agences, notamment le Commerce, les Affaires étrangères, la Sécurité intérieure et l'Agriculture. Cette forme d'achat institutionnel renforce la position des prestataires établis aux États-Unis. Le Canada et le Mexique ajoutent de la demande via les corridors de fret transfrontaliers et les opérations de flotte régionales.
L'Europe est une partie à forte valeur du marché des cartes carburant car le transport routier transfrontalier dense crée une demande pour la récupération fiscale, les services de péage et la facturation multidevise. Les opérateurs de flottes évaluent souvent les offres de cartes sur ces fonctions ainsi que sur les remises sur le carburant. La région a également un fort besoin de sécurité des paiements et de partage de renseignements sur la fraude au-delà des frontières nationales. Le Conseil européen des paiements a identifié le partage transfrontalier de renseignements sur la fraude comme un enjeu que le projet de règlement sur les services de paiement cherche à traiter. Les prestataires intégrés peuvent en bénéficier lorsqu'ils combinent les paiements de carburant avec les fonctions fiscales, de péage et de gestion de flotte.
L'Asie-Pacifique devrait croître à un CAGR de 7,8 % de 2026 à 2031, ce qui en fait la région à la croissance la plus rapide du marché des cartes carburant. La Chine, l'Inde et l'Asie du Sud-Est soutiennent chacune la demande grâce à l'activité des véhicules commerciaux et à des réseaux logistiques en expansion. Les perspectives de l'exercice 2027 pour les véhicules commerciaux en Inde pointent vers 12,4 lakh d'unités, ce qui soutient une base plus large pour les achats de flotte organisés. Le Moyen-Orient et l'Afrique comprennent des marchés de paiement de flotte développés en Arabie saoudite et aux Émirats arabes unis, où les hubs logistiques et les flottes liées aux gouvernements soutiennent l'utilisation. Les limitations de réseau en Afrique subsaharienne et dans certains corridors transfrontaliers limitent encore une pénétration plus large.

Paysage concurrentiel
Le marché des cartes carburant compte des leaders mondiaux concentrés et un champ régional et petites flottes fragmenté. WEX, Corpay, DKV Mobility et Eurowag se positionnent comme des plateformes de paiement intégrées, tandis que Shell, BP, ExxonMobil, TotalEnergies, Chevron et Repsol exploitent des programmes de cartes de marque. Les plateformes intégrées ajoutent des capacités de recharge de véhicules électriques, de gestion des péages et de données de flotte. Les compagnies pétrolières utilisent des partenariats de paiement pour étendre leur acceptation et moderniser leurs produits. Cette structure laisse de la place aux spécialistes locaux et aux prestataires de technologie financière qui se concentrent sur les flottes plus petites.
DKV Mobility a acquis le prestataire néerlandais de cartes carburant et de recharge MKB Brandstof en mai 2026. L'acquisition a ajouté 115 000 cartes de flotte et 55 000 clients petites et moyennes entreprises à la position de DKV Mobility au Benelux. L'opération a également étendu l'accès à 76 000 stations de ravitaillement et plus de 1 million de points de recharge à travers l'Europe. WEX a lancé une carte unifiée de carburant et de recharge publique en janvier 2026, couvrant plus de 175 000 ports de recharge et plus de 90 % des stations-service américaines. Ces mouvements montrent comment le marché des cartes carburant évolue vers une couverture plus large des paiements de mobilité.
Les flottes plus petites restent un domaine concurrentiel important car elles peuvent préférer les cartes à circuit ouvert avec une large acceptation et des économies directes. L'offre basée sur Mastercard d'AtoB se concentre sur ce groupe et rapporte des économies moyennes de diesel de 0,42 USD par gallon. Shell et WEX ont repensé leurs produits de cartes américains en 2025 avec accès à 95 % des stations-service et à plusieurs réseaux de recharge. Eurowag et FincoEnergies ont lancé Biofuel Swap en mars 2026 en tant que service virtuel de décarbonation à base d'huile végétale hydrotraitée au sein de l'écosystème de mobilité numérique d'Eurowag.
Leaders du secteur des cartes carburant
Corpay, Inc.
WEX Inc.
Shell plc
BP p.l.c.
Exxon Mobil Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : WEX a étendu le réseau d'acceptation de la carte Esso au Royaume-Uni en ajoutant 49 aires de service d'autoroute Welcome Break, dont environ 44 sites avec des installations dédiées aux poids lourds, s'appuyant sur le lancement de l'Esso Card Truck en mai 2026 et portant la couverture totale au Royaume-Uni à plus de 3 600 stations-service.
- Mai 2026 : DKV Mobility a acquis MKB Brandstof, un prestataire néerlandais de cartes carburant et de recharge comptant environ 115 000 cartes de flotte et environ 55 000 clients PME, ajoutant l'accès à environ 76 000 stations de ravitaillement et plus de 1 million de points de recharge à travers l'Europe à la présence de DKV au Benelux.
- Mars 2026 : Eurowag et FincoEnergies ont lancé Biofuel Swap, un service virtuel de décarbonation à base d'huile végétale hydrotraitée intégré à l'écosystème de mobilité numérique d'Eurowag, permettant aux entreprises de transport européennes d'obtenir des réductions certifiées de CO₂ sans modifier leurs opérations, leurs stations de ravitaillement ou leurs véhicules.
- Janvier 2026 : WEX a dévoilé la première carte de flotte combinant les paiements de carburant traditionnel et de recharge publique de véhicules électriques sur un réseau fermé unique, prenant en charge les véhicules à combustion interne, hybrides et électriques sur un seul compte et une seule facture, couvrant plus de 175 000 ports de recharge et plus de 90 % des stations-service américaines.


Portée du rapport mondial sur le marché des cartes carburant
| Cartes de marque pétrolière/distributeur |
| Cartes de flotte indépendantes et bancaires |
| Programmes gouvernementaux |
| Poids lourds et autobus |
| Véhicules utilitaires légers (fourgonnettes, pick-ups) |
| Voitures de société/flotte grise |
| Opérateurs de transport et de logistique |
| Autres flottes commerciales (construction, industrie, distribution, services publics, agriculture) |
| Secteur public |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de carte | Cartes de marque pétrolière/distributeur | |
| Cartes de flotte indépendantes et bancaires | ||
| Programmes gouvernementaux | ||
| Par véhicule | Poids lourds et autobus | |
| Véhicules utilitaires légers (fourgonnettes, pick-ups) | ||
| Voitures de société/flotte grise | ||
| Par client | Opérateurs de transport et de logistique | |
| Autres flottes commerciales (construction, industrie, distribution, services publics, agriculture) | ||
| Secteur public | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Qu'est-ce qui stimule l'adoption des cartes carburant parmi les opérateurs de flottes ?
Les contrôles de dépenses numériques, la large acceptation par les commerçants, les liens avec la télématique et les paiements combinés de carburant et de recharge soutiennent l'adoption. Ces fonctions donnent aux gestionnaires des enregistrements de transactions plus clairs et un meilleur contrôle des dépenses de flotte.
Quelle est la taille du marché des cartes carburant en 2026 ?
La taille du marché des cartes carburant est estimée à 224,8 milliards USD en 2026 et devrait atteindre 285,2 milliards USD d'ici 2031. Le CAGR de la période de prévision est de 4,9 %.
Quel type de carte domine l'utilisation des cartes carburant ?
Les cartes de flotte indépendantes et bancaires détenaient 54,8 % du chiffre d'affaires 2025 et devraient croître à un CAGR de 5,6 % jusqu'en 2031. La large acceptation soutient leur position auprès des opérateurs de flottes variés.
Quels véhicules génèrent le plus de dépenses par carte carburant ?
Les poids lourds et autobus détenaient 62,3 % du chiffre d'affaires véhicule 2025 en raison de la consommation intensive de carburant dans le fret et le transport de passagers. Les véhicules utilitaires légers affichent le taux de croissance prévu le plus élevé à 6,1 %.
Quelle région présente la demande la plus forte en cartes carburant ?
L'Amérique du Nord détenait 56,5 % du chiffre d'affaires 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,8 % jusqu'en 2031. Le fret transfrontalier et la formalisation des flottes influencent la demande régionale.
Comment les véhicules électriques affectent-ils les produits de paiement de flotte ?
Les prestataires ajoutent l'accès à la recharge publique aux cartes carburant afin que les flottes mixtes à combustion interne, hybrides et électriques puissent utiliser un seul compte et une seule facture. Cela réduit la complexité administrative pour les opérateurs gérant plus d'une source d'énergie.
Dernière mise à jour de la page le:



