
Tamaño y participación del mercado de tarjetas de combustible
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 224.80 Mil millones de dólares |
| Tamaño del Mercado (2031) | 285.20 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.90 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de tarjetas de combustible por Mordor Intelligence
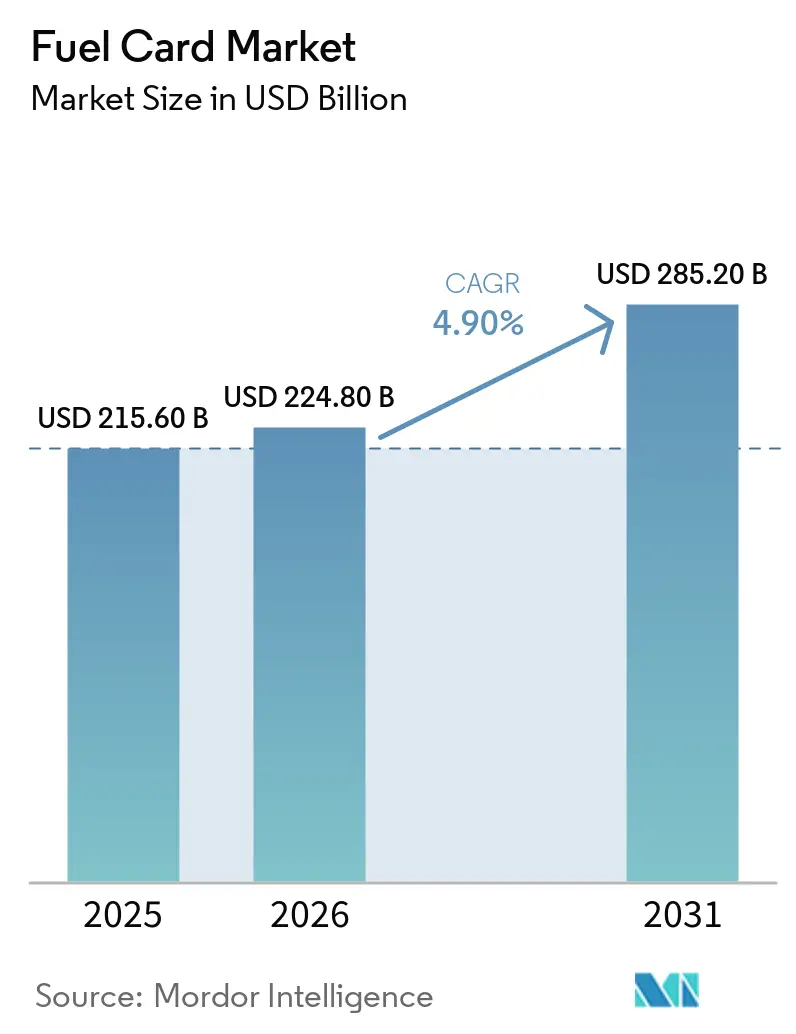
El tamaño del mercado de tarjetas de combustible fue valorado en 215,6 mil millones de USD en 2025 y se estima que crecerá desde 224,8 mil millones de USD en 2026 hasta alcanzar los 285,2 mil millones de USD en 2031, a una CAGR del 4,9% durante el período de pronóstico (2026-2031). El mercado de tarjetas de combustible está respaldado por flotas comerciales que necesitan compras controladas, registros de transacciones y una mejor supervisión del gasto en combustible. Los operadores de flotas están reemplazando las compras en efectivo y el reembolso basado en recibos con herramientas de pago digital que proporcionan mayor visibilidad de las transacciones y controles de gasto. Este cambio también favorece la integración entre los pagos con tarjeta y los sistemas de gestión de flotas empresariales, lo que hace que las tarjetas de combustible sean más útiles en la administración diaria de flotas. La actividad de los vehículos comerciales y la logística por carretera continúan generando demanda de acuerdos de repostaje gestionado en mercados de transporte consolidados y en desarrollo. La competencia se centra cada vez más en los datos de pago, los vínculos con la telemática, el acceso a la carga de vehículos eléctricos y la capacidad de combinar varios gastos de movilidad en una sola factura.
Conclusiones clave del informe
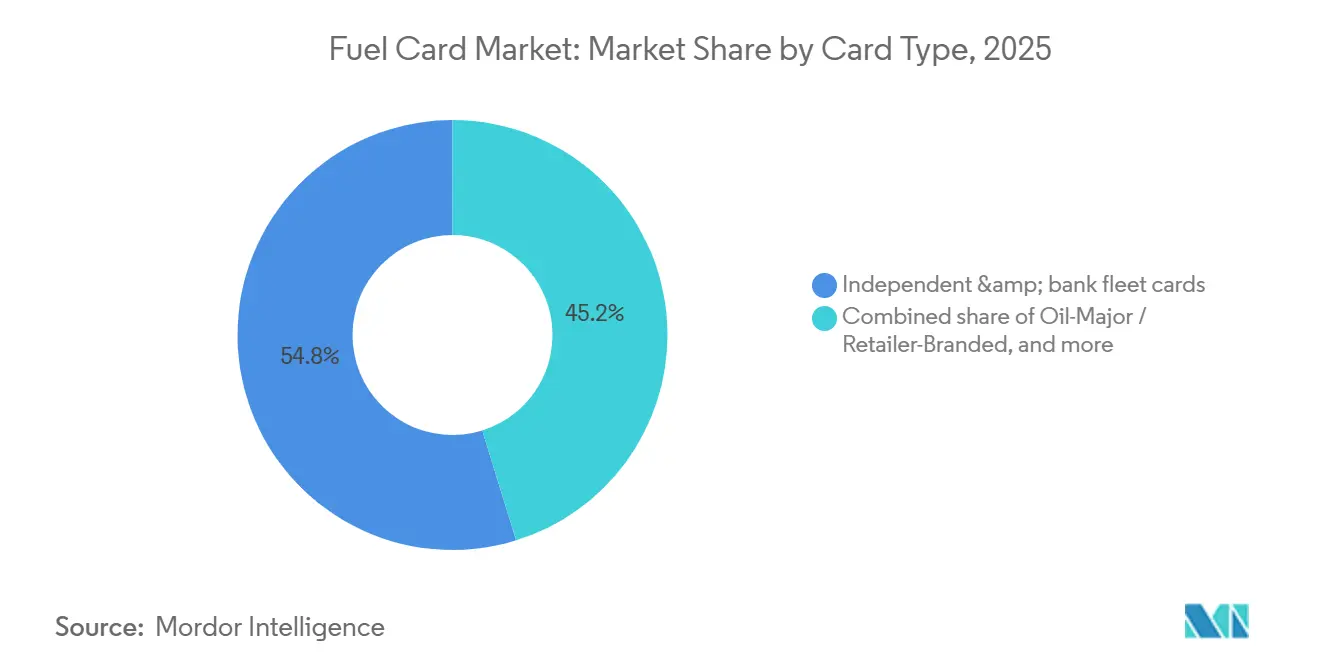
- Por tipo de tarjeta, las tarjetas de flota independientes y bancarias capturaron el 54,8% de la participación del mercado de tarjetas de combustible en 2025 y se proyecta que crezcan a una CAGR del 5,6% hasta 2031.
- Por tipo de vehículo, los camiones pesados y autobuses capturaron el 62,3% de la participación del mercado de tarjetas de combustible en 2025, mientras que se proyecta que los vehículos comerciales ligeros crezcan a una CAGR del 6,1% hasta 2031.
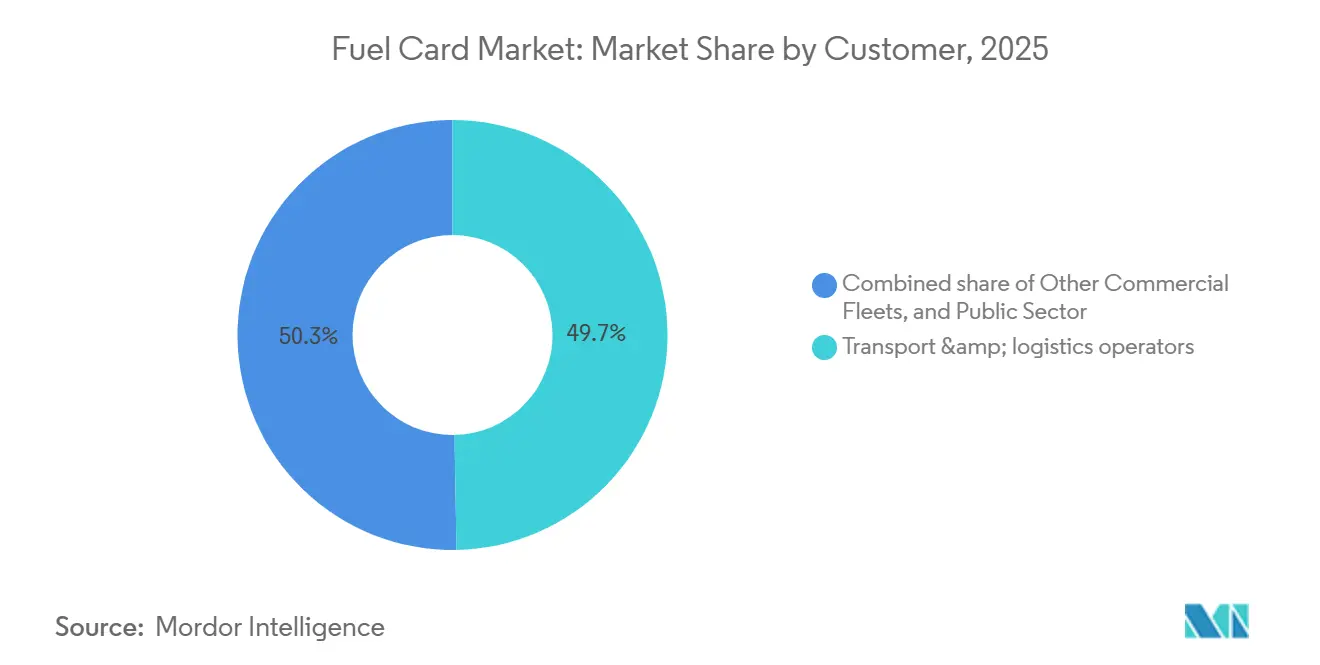
- Por tipo de cliente, los operadores de transporte y logística capturaron el 49,7% de la participación del mercado de tarjetas de combustible en 2025, mientras que se proyecta que el sector público crezca a una CAGR del 6,3% hasta 2031.
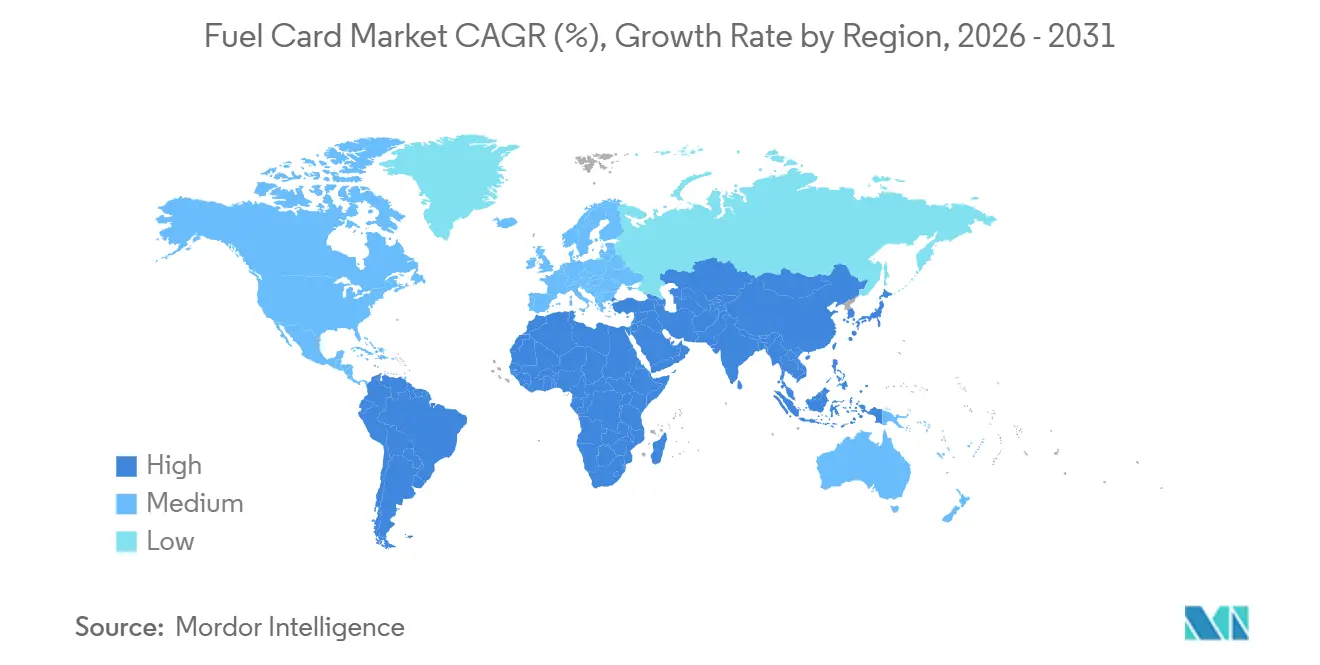
- Por geografía, América del Norte capturó el 56,5% de la participación del mercado de tarjetas de combustible en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 7,8% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado global de tarjetas de combustible
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Crecimiento de flotas comerciales y logística por carretera | +1.0% | Global | Corto plazo (≤ 2 años) |
| Control del gasto en combustible de flotas y visibilidad de costos | +0.8% | Global | Corto plazo (≤ 2 años) |
| Integración de telemática y sistemas de gestión de flotas | +0.7% | América del Norte y Unión Europea | Mediano plazo (2-4 años) |
| Expansión de la red de aceptación multimarca | +0.6% | América del Norte y Unión Europea, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Pagos integrados de combustible, carga de vehículos eléctricos y movilidad | +0.5% | Unión Europea, América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Controles en tiempo real y prevención del fraude | +0.4% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de flotas comerciales y actividad logística por carretera
La actividad de transporte de carga por carretera y la logística organizada siguen siendo una fuente central de demanda para el mercado de tarjetas de combustible. Las flotas comerciales más grandes generan transacciones de combustible más frecuentes e incrementan la necesidad de procesos de pago controlados. Se espera que el sector de vehículos comerciales de India alcance 12,4 lakh de unidades en el ejercicio fiscal 2027, impulsado por la actividad de carga, la reducción de las tasas de interés y la mejora de la asequibilidad de compra tras el cambio en el impuesto sobre bienes y servicios de septiembre de 2025[1]https://economictimes.indiatimes.com/industry/auto/lcv-hcv/indias-commercial-vehicle-volumes-to-hit-12-4-lakh-units-in-fy27-surpassing-previous-peak-crisil/articleshow/130513546.cms. En los mercados emergentes, la adopción por primera vez puede producirse cuando los pequeños operadores pasan del gasto en efectivo a las tarjetas gestionadas. Este patrón da al mercado de tarjetas de combustible acceso a nuevos usuarios en lugar de depender únicamente de la demanda de reemplazo de los titulares de tarjetas existentes.
Necesidad creciente de control del gasto en combustible de flotas y visibilidad de costos
Los controles del gasto en combustible son una razón principal por la que las flotas de tamaño mediano adoptan sistemas de pago basados en tarjetas. Los operadores que dependen de recibos y conciliación manual tienen visibilidad limitada sobre cuándo, dónde y cómo se adquirió el combustible. Los controles de transacciones pueden incluir límites de galones, horarios de compra permitidos, verificación de identificación del vehículo y bloqueos en gastos que no sean combustible. Shell declaró que su sistema Safer Payments combina tarjetas con chip con reconocimiento de patrones en tiempo real y cifrado AES y TLS para identificar actividad sospechosa antes de que las pérdidas se vuelvan sistémicas. A medida que estas funciones se vuelven más comunes, el mercado de tarjetas de combustible está atendiendo tanto las necesidades de gestión de flotas como las de pago.
Integración de tarjetas de combustible con telemática y sistemas de gestión de flotas
La integración de la telemática está haciendo que los servicios de tarjetas de combustible sean más relevantes para los operadores que gestionan flotas complejas. Combinar datos de ubicación, motor y utilización del vehículo con las transacciones de la tarjeta puede ayudar a los proveedores a identificar transacciones que no se ajustan a la actividad normal del vehículo. WEX declaró que SecureFuel verifica la ubicación del vehículo en tiempo real y los datos de telemática frente a una transacción antes de su aprobación[2]https://www.wexinc.com/en-gb/resources/fleet/wex-adds-49-welcome-break-sites-to-growing-esso-uk-acceptance-network/. Este enfoque puede trasladar el control del fraude desde la revisión posterior a la transacción hasta la prevención en el punto de compra. El mercado de tarjetas de combustible se beneficia cuando estas conexiones reducen los rechazos incorrectos para los conductores que realizan entregas urgentes.
Demanda creciente de pagos integrados de combustible, carga de vehículos eléctricos y movilidad
La electrificación de las flotas comerciales está aumentando la demanda de herramientas de pago que cubran más que el combustible convencional. Los proveedores de tarjetas de combustible ya gestionan relaciones de facturación, datos a nivel de vehículo y aceptación de comercios, lo que les otorga un papel en los pagos de múltiples fuentes de energía. En enero de 2026, WEX introdujo una tarjeta de flota que combinaba los pagos de combustible y de carga pública de vehículos eléctricos dentro de una única red de circuito cerrado[3]https://ir.wexinc.com/news/news-details/2026/WEX-Unveils-First-of-its-Kind-Fleet-Card-Unifying-Fueling-and-Public-EV-Charging-Payments/default.aspx. El producto admite una sola cuenta y una sola factura para vehículos de combustión interna, híbridos y eléctricos. El mercado de tarjetas de combustible puede lograr una mayor retención de clientes cuando los costos de carga, los costos de combustible y los registros relacionados de la flota se gestionan a través de la misma plataforma.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Ciberseguridad, privacidad de datos y riesgos de datos de pago | -0.5% | Global | Mediano plazo (2-4 años) |
| Complejidad de integración entre sistemas de pago, estaciones y flotas | -0.4% | Global | Mediano plazo (2-4 años) |
| Cobertura de red limitada en corredores geográficos y transfronterizos | -0.3% | Oriente Medio y África, América del Sur y mercados periféricos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Canales de pago alternativos y presión sobre los márgenes | -0.3% | América del Norte y Unión Europea | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Ciberseguridad, privacidad de datos y riesgos de datos de pago
Las redes de tarjetas de combustible almacenan información de pago, datos de vehículos y registros de sistemas de flotas, lo que las convierte en un objetivo para el skimming, la apropiación de cuentas y el robo de datos. PCI DSS 4.0 se convirtió en el estándar de cumplimiento activo para los minoristas de combustible el 31 de marzo de 2025, con requisitos que incluyen autenticación multifactor y detección oportuna de fallos. Los grandes proveedores suelen poder absorber estos requisitos con mayor facilidad que los pequeños emisores y las estaciones de combustible independientes. Algunos operadores más pequeños pueden optar por herramientas de pago alojadas en lugar de financiar su propia infraestructura conforme. Esto puede concentrar los datos de transacciones en menos plataformas y dejar al mercado de tarjetas de combustible expuesto a objetivos de brechas de mayor envergadura.
Complejidad de integración entre sistemas de pago, estaciones de combustible y flotas
Los despliegues modernos de tarjetas deben conectar redes de pago, sistemas de punto de venta de estaciones, aplicaciones de telemática y herramientas de gestión empresarial. Estos sistemas suelen utilizar diferentes estándares de datos, condiciones contractuales y calendarios de actualización. Los retrasos en la integración pueden aumentar los costos de implementación y ralentizar la adopción entre las flotas más pequeñas. El Consejo Europeo de Pagos señaló que el Reglamento de Servicios de Pago propuesto por la Unión Europea incluye medidas para el intercambio transfronterizo de información sobre fraude, mientras que las normas de datos actuales limitan parte de ese intercambio entre proveedores de pago. La cobertura de aceptación limitada en algunos corredores transfronterizos y la presión de precios de los canales de pago alternativos también restringen el mercado de tarjetas de combustible, especialmente para los proveedores más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de tarjeta: las redes independientes mantienen una ventaja de amplia aceptación
Las tarjetas de flota independientes y bancarias capturaron el 54,8% de los ingresos del segmento en 2025 y se prevé que crezcan a una CAGR del 5,6% hasta 2031. Su posición refleja la demanda de las flotas de una amplia aceptación y la capacidad de elegir ubicaciones de repostaje según el precio y los requisitos de ruta. Los modelos de pago abiertos y semiabiertos ofrecen a los gestores de flotas más opciones que las redes restringidas de las compañías petroleras. AtoB ofrece una tarjeta de combustible basada en Mastercard que, según afirma, proporciona un ahorro medio en diésel de 0,42 USD por galón y es aceptada en cualquier lugar donde se acepte Mastercard en los Estados Unidos. Estas ofertas se dirigen a flotas pequeñas y medianas y a propietarios-operadores que estaban menos bien atendidos por los productos de circuito cerrado heredados.
Las tarjetas de marca de compañías petroleras y minoristas siguen siendo importantes porque pueden combinar programas de fidelización con redes de estaciones consolidadas. En marzo de 2025, Shell y WEX lanzaron productos Shell Card Business rediseñados que cubrían el 95% de las gasolineras de los Estados Unidos e incluían acceso a varias redes de carga de vehículos eléctricos. Los programas gubernamentales son una parte más pequeña pero duradera de la industria de tarjetas de combustible porque la contratación pública crea estructuras de contratos plurianuales. El marco de Tarjetas de Combustible y Servicios Asociados VII de la Agencia Comercial del Gobierno del Reino Unido tiene vigencia desde febrero de 2026 hasta febrero de 2030 y está disponible para el gobierno central, las autoridades sanitarias, los organismos locales y los servicios de emergencia. Los requisitos de seguridad y de intercambio de datos pueden reducir las diferencias entre los tipos de tarjetas en materia de cumplimiento, al tiempo que preservan una ventaja para los proveedores con sólidos datos de transacciones.


Por vehículo: el transporte pesado genera el gasto mientras los vehículos ligeros crecen más rápido
Los camiones pesados y autobuses capturaron el 62,3% del tamaño del mercado de tarjetas de combustible por ingresos de vehículos en 2025. Su gran participación refleja el mayor consumo de combustible asociado al transporte de carga de larga distancia y al transporte de pasajeros. WEX lanzó la Esso Card Truck en el Reino Unido en mayo de 2026 con precios fijos semanales de combustible, carriles dedicados para vehículos pesados e facturación digital conforme con HMRC en más de 1.400 gasolineras Esso. Los clientes de vehículos pesados también necesitan gestión de peajes, apoyo para la recuperación de impuestos y administración de flotas junto con el acceso al repostaje. Estos requisitos impulsan a los proveedores a desarrollar plataformas operativas más amplias en lugar de tarjetas de pago independientes.
Los vehículos comerciales ligeros son el grupo de vehículos de más rápido crecimiento, con una CAGR prevista del 6,1% de 2026 a 2031. La actividad de entrega de comercio electrónico y la electrificación de furgonetas urbanas respaldan la demanda de acuerdos de pago flexibles. La industria de tarjetas de combustible puede atender a este grupo mediante productos combinados de combustible y carga que se adapten a flotas de vehículos mixtos. Los automóviles de empresa y las flotas grises siguen siendo la categoría de vehículos más pequeña. Las tarjetas de gastos corporativos y las tarjetas virtuales se utilizan cada vez más para el reembolso irregular de combustible, lo que puede limitar la demanda de tarjetas dedicadas en esta parte del mercado de tarjetas de combustible.
Por cliente: los operadores logísticos siguen siendo los mayores usuarios
Los operadores de transporte y logística capturaron el 49,7% del tamaño del mercado de tarjetas de combustible por ingresos de clientes en 2025. La alta densidad de flotas y las operaciones intensivas en combustible generan un gasto anual por tarjeta mayor que en muchas flotas comerciales generales. Los datos combinados de tarjeta y telemática pueden apoyar la planificación de rutas y ayudar a los gestores a comparar precios de combustible en una red de estaciones aceptadas. Los operadores transfronterizos también valoran los registros de transacciones que respaldan los procesos fiscales y administrativos. Estas necesidades operativas mantienen a las empresas logísticas en el centro del mercado de tarjetas de combustible.
Se prevé que el sector público crezca a una CAGR del 6,3% de 2026 a 2031. La digitalización de las flotas gubernamentales, los compromisos de descarbonización y los programas de contratación estructurada reducen las barreras administrativas para la adopción. El marco del Reino Unido para Tarjetas de Combustible y Servicios Asociados VII formaliza la adquisición de tarjetas en las flotas del gobierno central, sanidad, administración local y servicios de emergencia. Otras flotas comerciales incluyen empresas de construcción, servicios públicos, agricultura y distribución. Estos grupos pueden ofrecer potencial de expansión porque su uso de telemática sigue siendo menor y sus procesos de pago están menos estandarizados que los de las grandes flotas logísticas.
Análisis geográfico
América del Norte capturó el 56,5% de la participación del mercado de tarjetas de combustible en 2025. Su posición se sustenta en una gran base de flotas comerciales, una alta penetración de tarjetas de flota y redes de pago especializadas. La Administración de Servicios Generales de los Estados Unidos utiliza tarjetas de flota WEX en agencias como Comercio, Estado, Seguridad Nacional y Agricultura. Esta forma de contratación institucional refuerza la posición de los proveedores consolidados en los Estados Unidos. Canadá y México añaden demanda a través de corredores de carga transfronterizos y operaciones de flotas regionales.
Europa es una parte de alto valor del mercado de tarjetas de combustible porque el denso transporte de mercancías transfronterizo genera demanda de recuperación de impuestos, servicios de peaje y facturación en múltiples divisas. Los operadores de flotas suelen evaluar las ofertas de tarjetas en función de estas características, además de los descuentos en combustible. La región también tiene una fuerte necesidad de seguridad en los pagos e intercambio de información sobre fraude a través de las fronteras nacionales. El Consejo Europeo de Pagos identificó el intercambio transfronterizo de información sobre fraude como un asunto que el Reglamento de Servicios de Pago propuesto busca abordar. Los proveedores integrados pueden beneficiarse cuando combinan los pagos de combustible con funciones de gestión fiscal, de peajes y de flotas.
Se prevé que Asia-Pacífico crezca a una CAGR del 7,8% de 2026 a 2031, lo que la convierte en la región de más rápido crecimiento del mercado de tarjetas de combustible. China, India y el Sudeste Asiático respaldan cada uno la demanda a través de la actividad de vehículos comerciales y el crecimiento de las redes logísticas. Las perspectivas de vehículos comerciales de India para el ejercicio fiscal 2027 apuntan a 12,4 lakh de unidades, lo que sustenta una base más amplia para la adquisición organizada de flotas. Oriente Medio y África incluyen mercados de pago de flotas desarrollados en Arabia Saudita y los Emiratos Árabes Unidos, donde los centros logísticos y las flotas vinculadas al gobierno respaldan el uso. Las limitaciones de red en el África subsahariana y algunos corredores transfronterizos siguen limitando una penetración más amplia.

Panorama competitivo
El mercado de tarjetas de combustible cuenta con líderes globales concentrados y un campo regional y de pequeñas flotas fragmentado. WEX, Corpay, DKV Mobility y Eurowag compiten como plataformas de pago integradas, mientras que Shell, BP, ExxonMobil, TotalEnergies, Chevron y Repsol operan programas de tarjetas de marca. Las plataformas integradas están añadiendo capacidades de carga de vehículos eléctricos, gestión de peajes y datos de flotas. Las compañías petroleras están utilizando asociaciones de pago para ampliar la aceptación y modernizar sus productos. Esta estructura deja espacio para especialistas locales y proveedores de tecnología financiera que se centran en flotas más pequeñas.
DKV Mobility adquirió el proveedor neerlandés de tarjetas de combustible y carga MKB Brandstof en mayo de 2026. La adquisición añadió 115.000 tarjetas de flota y 55.000 clientes de pequeñas y medianas empresas a la posición de DKV Mobility en el Benelux. El acuerdo también amplió el acceso a 76.000 estaciones de combustible y más de 1 millón de puntos de carga en toda Europa. WEX lanzó una tarjeta unificada de combustible y carga pública en enero de 2026, que cubre más de 175.000 puertos de carga y más del 90% de las gasolineras de los Estados Unidos. Estos movimientos muestran cómo el mercado de tarjetas de combustible avanza hacia una cobertura de pago de movilidad más amplia.
Las flotas más pequeñas siguen siendo un área competitiva importante porque pueden preferir tarjetas de circuito abierto con amplia aceptación y ahorros directos. La oferta basada en Mastercard de AtoB se centra en este grupo e informa de ahorros medios en diésel de 0,42 USD por galón. Shell y WEX rediseñaron sus productos de tarjetas para los Estados Unidos en 2025 con acceso al 95% de las gasolineras y múltiples redes de carga. Eurowag y FincoEnergies introdujeron Biofuel Swap en marzo de 2026 como un servicio virtual de descarbonización de aceite vegetal hidrotratado dentro del ecosistema de movilidad digital de Eurowag.
Líderes de la industria de tarjetas de combustible
Corpay, Inc.
WEX Inc.
Shell plc
BP p.l.c.
Exxon Mobil Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Agosto de 2026: WEX amplió la red de aceptación de la Esso Card en el Reino Unido añadiendo 49 ubicaciones de servicios en autopista de Welcome Break, incluidos aproximadamente 44 sitios con instalaciones dedicadas para vehículos pesados, sobre la base del lanzamiento de la Esso Card Truck en mayo de 2026, extendiendo la cobertura total en el Reino Unido a más de 3.600 estaciones de servicio.
- Mayo de 2026: DKV Mobility adquirió MKB Brandstof, un proveedor neerlandés de tarjetas de combustible y carga con aproximadamente 115.000 tarjetas de flota y aproximadamente 55.000 clientes de pequeñas y medianas empresas, añadiendo acceso a aproximadamente 76.000 estaciones de combustible y más de 1 millón de puntos de carga en toda Europa a la presencia de DKV en el Benelux.
- Marzo de 2026: Eurowag y FincoEnergies lanzaron Biofuel Swap, un servicio virtual de descarbonización de aceite vegetal hidrotratado integrado en el ecosistema de movilidad digital de Eurowag, que permite a las empresas de transporte europeas lograr reducciones certificadas de CO₂ sin cambiar sus operaciones, estaciones de combustible ni vehículos.
- Enero de 2026: WEX presentó la primera tarjeta de flota que combina el combustible tradicional y los pagos de carga pública de vehículos eléctricos en una única red de circuito cerrado, compatible con vehículos de combustión interna, híbridos y eléctricos en una sola cuenta y una sola factura, con más de 175.000 puertos de carga y más del 90% de las gasolineras de los Estados Unidos.


Alcance del informe global del mercado de tarjetas de combustible
| Marca de compañía petrolera/minorista |
| Tarjetas de flota independientes y bancarias |
| Programas gubernamentales |
| Camiones pesados y autobuses |
| Vehículos comerciales ligeros (furgonetas, camionetas) |
| Automóviles de empresa/flota gris |
| Operadores de transporte y logística |
| Otras flotas comerciales (construcción, industria, distribución, servicios públicos, agricultura) |
| Sector público |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por tipo de tarjeta | Marca de compañía petrolera/minorista | |
| Tarjetas de flota independientes y bancarias | ||
| Programas gubernamentales | ||
| Por vehículo | Camiones pesados y autobuses | |
| Vehículos comerciales ligeros (furgonetas, camionetas) | ||
| Automóviles de empresa/flota gris | ||
| Por cliente | Operadores de transporte y logística | |
| Otras flotas comerciales (construcción, industria, distribución, servicios públicos, agricultura) | ||
| Sector público | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Qué impulsa la adopción de tarjetas de combustible entre los operadores de flotas?
Los controles de gasto digital, la mayor aceptación de comercios, los vínculos con la telemática y los pagos combinados de combustible y carga respaldan la adopción. Estas funciones ofrecen a los gestores registros de transacciones más claros y mayor control sobre el gasto de la flota.
¿Cuál es el tamaño del mercado de tarjetas de combustible en 2026?
El tamaño del mercado de tarjetas de combustible se estima en 224,8 mil millones de USD en 2026 y se prevé que alcance los 285,2 mil millones de USD en 2031. La CAGR del período de pronóstico es del 4,9%.
¿Qué tipo de tarjeta lidera el uso de tarjetas de combustible?
Las tarjetas de flota independientes y bancarias representaron el 54,8% de los ingresos de 2025 y se proyecta que crezcan a una CAGR del 5,6% hasta 2031. La amplia aceptación respalda su posición entre los distintos operadores de flotas.
¿Qué vehículos generan el mayor gasto en tarjetas de combustible?
Los camiones pesados y autobuses representaron el 62,3% de los ingresos por vehículos en 2025 debido al intensivo uso de combustible en el transporte de carga y de pasajeros. Los vehículos comerciales ligeros tienen la tasa de crecimiento proyectada más alta, del 6,1%.
¿Qué región tiene la mayor demanda de tarjetas de combustible?
América del Norte representó el 56,5% de los ingresos de 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 7,8% hasta 2031. El transporte de carga transfronterizo y la formalización de flotas influyen en la demanda regional.
¿Cómo están afectando los vehículos eléctricos a los productos de pago de flotas?
Los proveedores están añadiendo acceso a carga pública a las tarjetas de combustible para que las flotas mixtas de combustión interna, híbridas y eléctricas puedan utilizar una sola cuenta y factura. Esto reduce la complejidad administrativa para los operadores que gestionan más de una fuente de energía.
Última actualización de la página el:



