
Tamanho e Participação do Mercado de TIC da França
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do mercado no ano base (2025) | 135.02 Bilhões de dólares |
| Tamanho do Mercado (2026) | 147.2 Bilhões de dólares |
| Tamanho do Mercado (2031) | 226.5 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.02 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de TIC da França pela Mordor Intelligence
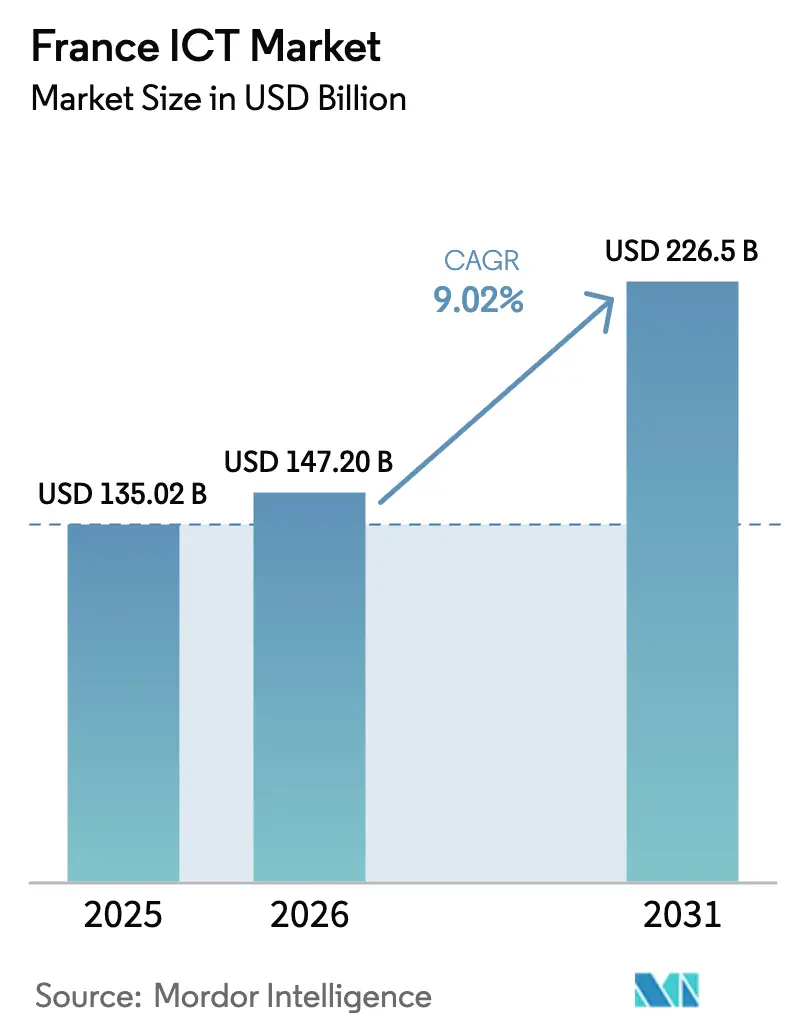
O tamanho do mercado de TIC da França foi avaliado em USD 135,02 bilhões em 2025 e estima-se que cresça de USD 147,2 bilhões em 2026 para atingir USD 226,5 bilhões até 2031, a um CAGR de 9,02% durante o período de previsão (2026-2031). O robusto potencial de crescimento advém do programa França 2030 do governo no valor de EUR 54 bilhões, de investimentos privados complementares em IA superiores a EUR 109 bilhões e da cobertura abrangente de 5G e fibra que agora alcança 95% da população. Esses fatores convergem com rigorosos mandatos de nuvem soberana para ancorar o mercado de TIC da França na agenda de soberania digital da Europa. A penetração da fibra até a residência (FTTH) com 90% de elegibilidade e 75,4% de assinatura deslocou a concorrência da conectividade básica para serviços intensivos em dados, enquanto uma cobertura 5G autônoma nacional viabiliza casos de uso de IoT industrial, fatiamento de rede e computação de borda. Construções de centros de dados com maior eficiência energética, apoiadas pela rede nuclear de baixo carbono da França, estão ainda reduzindo o custo total de computação e atendendo às metas de descarbonização corporativa. Em conjunto, essas mudanças estruturais aceleram a migração para a nuvem, a adoção de IA e a demanda por TI verde, preparando o terreno para uma expansão sustentada de dois dígitos no mercado de TIC da França.
Principais Conclusões do Relatório
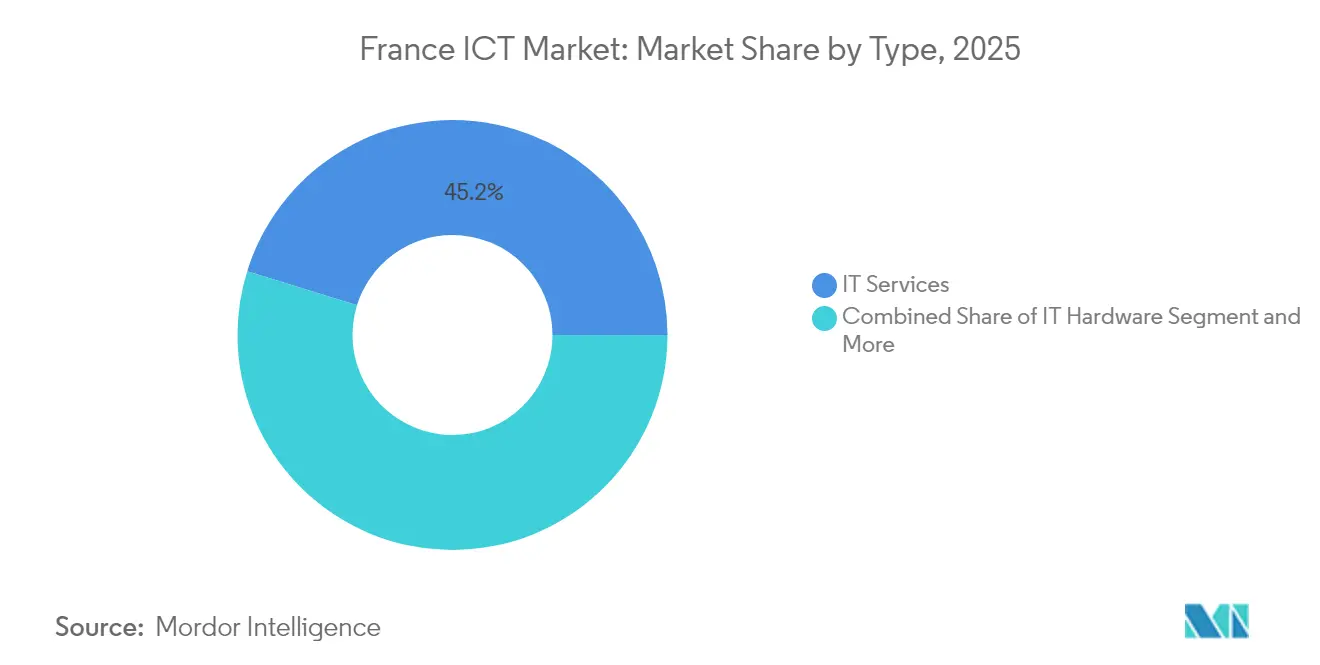
- Por tipo, os Serviços de TI lideraram com 45,20% da participação do mercado de TIC da França em 2025, enquanto os Serviços de Nuvem avançam a um CAGR de 12,10% até 2031.
- Por porte empresarial, as grandes empresas controlaram 70,30% do tamanho do mercado de TIC da França em 2025; as pequenas e médias empresas (PMEs) registraram o CAGR mais rápido de 9,55% até 2031.
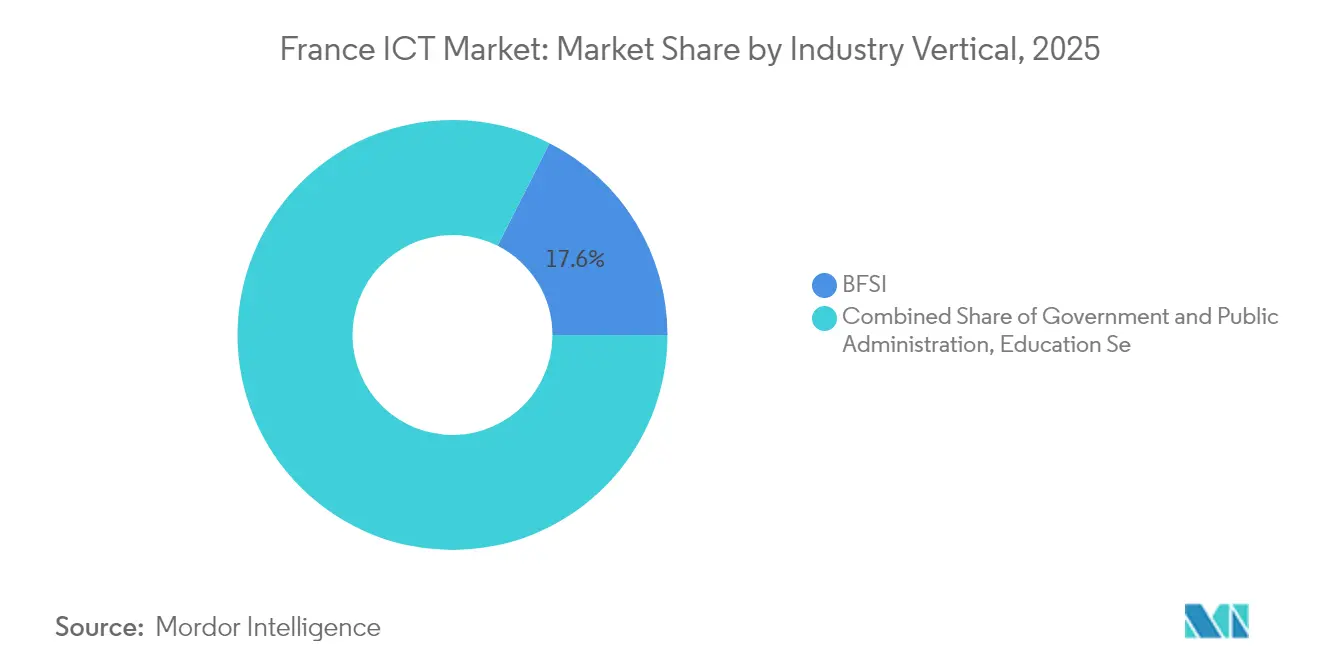
- Por vertical de indústria, o BFSI contribuiu com 17,55% do tamanho do mercado de TIC da França em 2025, enquanto Jogos e Esportes Eletrônicos está expandindo a um CAGR de 14,35% até 2031.
- Por modelo de implantação, as soluções exclusivamente em nuvem capturaram 56,85% da participação do mercado de TIC da França em 2025, com o segmento de nuvem pública previsto para crescer a um CAGR de 17,60% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de TIC da França
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento em leilões de espectro 5G e implantação de redes | +1.8% | Nacional, com concentração urbana em Paris, Lyon, Marselha | Médio prazo (2-4 anos) |
| A certificação "Cloud de Confiance" da França impulsiona a adoção de nuvem soberana | +1.5% | Nacional, com prioridade para o setor público | Longo prazo (≥ 4 anos) |
| Os incentivos do Ato Europeu de Chips aceleram hubs locais de design de semicondutores | +0.9% | Clusters regionais em Grenoble, Toulouse, Paris | Longo prazo (≥ 4 anos) |
| Metas corporativas de descarbonização impulsionam a demanda por centros de dados verdes | +1.2% | Nacional, com concentração em regiões de energia renovável | Médio prazo (2-4 anos) |
| Conclusão nacional da fibra até a residência (FTTH) desbloqueando serviços de maior valor | +2.1% | Nacional, com ênfase em áreas rurais | Curto prazo (≤ 2 anos) |
| Ascensão de modelos de linguagem de IA adaptados ao setor público francês | +1.3% | Nacional, com foco no setor governamental | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento em Leilões de Espectro 5G e Implantações de Redes Impulsiona a Transformação Empresarial
O lançamento nacional do 5G autônomo da Free Mobile em mais de 20.000 sites em 2024 desencadeou uma onda de implantações competitivas, elevando os sites 5G autorizados a 50.268 em março de 2025 e estendendo a cobertura a 95% dos residentes[1]Telecoms, "A Free francesa faz afirmações ousadas sobre 5G autônomo," telecoms.com. A arquitetura autônoma traz fatiamento de rede que permite a fabricantes, operadores de logística e agências de segurança pública reservar largura de banda determinística. Orange, SFR e Bouygues Telecom estão realocando o espectro de 700 MHz e 2,1 GHz enquanto a ARCEP prepara novas alocações de 3,8-4,2 GHz para acomodar cargas de trabalho de IA de borda. Casos de uso sensíveis à latência, como robótica colaborativa e veículos guiados de forma autônoma, que estagnaram sob o 4G, agora avançam para pilotos comerciais. Em paralelo, integradores de sistemas agrupam o design de redes privadas 5G com serviços gerenciados de borda, monetizando a pilha de conectividade mais computação no mercado de TIC da França.
A Certificação "Cloud de Confiance" da França Cria um Paradigma de Computação Soberana
A plataforma Bleu, uma joint venture de EUR 525 milhões da Capgemini e da Orange utilizando tecnologia da Microsoft, iniciou operações comerciais em 2024 para atender cargas de trabalho sujeitas às leis de soberania de dados francesas. O framework SecNumCloud da ANSSI aplica 360 controles abrangendo isolamento administrativo e imunidade legal europeia, orientando critérios de licitação nos domínios de defesa, saúde e infraestrutura crítica. Provedores de hiperescala sem status SecNumCloud agora fazem parceria com operadores certificados ou perdem acesso a contratos públicos, remodelando as listas de fornecedores em todo o mercado de TIC da França. As organizações que lidam com cargas de trabalho sensíveis devem, portanto, ponderar a soberania junto ao custo e ao conjunto de funcionalidades, elevando a conformidade como fator decisivo de compra. A postura nacional também influencia a regulamentação da UE: Paris resiste a esquemas mais amplos e menos rigorosos, visando preservar sua vantagem de pioneiro nos serviços de nuvem soberana.
Metas Corporativas de Descarbonização Remodelam os Padrões de Investimento em Centros de Dados
Cargas de trabalho de IA intensivas em energia empurram a carga dos centros de dados para 10 TWh — 2,2% do consumo de energia da França em 2022 — com previsões apontando um aumento de 74% até 2050[2]RTE, "Centros de dados: 11 dados sobre crescimento e necessidades de energia," rte-france.com. Os operadores exploram a combinação de 90% de eletricidade de baixo carbono do país e a carga de base nuclear para comercializar posicionamentos de "computação verde" que ajudam multinacionais a cumprir compromissos baseados em ciência. Campi modernos registram índices de eficiência no uso de energia (PUE) próximos a 1,1, reduzindo pela metade o desperdício de energia em comparação com instalações legadas. Auditorias obrigatórias de desempenho energético para instalações acima de 500 kW, em vigor a partir de abril de 2025, aceleram os ciclos de modernização, favorecendo o resfriamento líquido e esquemas de reaproveitamento de calor. As empresas agora agrupam auditorias de pegada de carbono com contratos de hospedagem, incorporando métricas de sustentabilidade em scorecards de fornecedores. Este prêmio verde reforça a vantagem competitiva da França à medida que os provedores de nuvem ampliam fazendas de GPU para serviços de IA generativa no mercado de TIC da França.
A Conclusão Nacional da FTTH Viabiliza a Inovação em Serviços Além da Conectividade
A elegibilidade para FTTH atingiu 92% das instalações em março de 2025, com 25,1 milhões de linhas ativas representando 77% das assinaturas fixas. O desligamento do cobre começou em 162 municípios, empurrando usuários legados de DSL para pacotes gigabit e liberando os operadores para refocar o capital na diferenciação de serviços. A fibra com nível de SLA agora ancora ofertas agrupadas que integram interconexão direta com nuvem pública, orquestração de SD-WAN e segurança gerenciada. As PMEs em comunas rurais ganham largura de banda simétrica essencial para ERPs em SaaS e colaboração com prioridade a vídeo, reduzindo as históricas divisões digitais urbano-rurais. À medida que a fibra ubíqua elimina os gargalos de última milha, os desenvolvedores lançam aplicativos de alta largura de banda, como telessaúde imersiva e treinamento vocacional virtual, ampliando a demanda endereçável para o mercado de TIC da França.
Análise de Impacto das Restrições*
| Restrição | (~)% Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Canal de PMEs altamente fragmentado infla os custos de entrada no mercado | -1.4% | Nacional, com concentração rural | Médio prazo (2-4 anos) |
| Escassez de talentos bilíngues (FR/EN) em cibersegurança limita a entrega de projetos | -1.8% | Nacional, com concentração na região de Paris | Longo prazo (≥ 4 anos) |
| Parques de mainframes legados no BFSI retardam a migração para a nuvem | -0.9% | Nacional, concentrado nos distritos financeiros | Longo prazo (≥ 4 anos) |
| Crescente dependência de provedores de hiperescala não pertencentes à UE levanta preocupações com soberania de dados | -1.1% | Nacional, com ênfase no setor público | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Canal de PMEs Fragmentado Cria Desvantagens de Escala para Provedores de Tecnologia
Apenas 52% das PMEs francesas atingem o benchmark de intensidade digital básica da UE, apesar de 73% terem acesso à fibra, forçando os fornecedores a ciclos de educação personalizados que corroem as margens[3]France Num, "Barômetro 2024: percepção e usos," francenum.gouv.fr. A aquisição está fragmentada em 4 milhões de empresas, cada uma exigindo suporte personalizado, mas gerando valores de contrato modestos. O gasto com marketing por euro faturado, portanto, permanece múltiplos vezes maior do que o negócio empresarial, desincentivando modelos SaaS de expansão em escala. Subsídios governamentais e o suporte da France Num atenuam a barreira, mas sofrem com campanhas de conscientização fragmentadas. A menos que agregadores de canal ou hubs regionais de consultoria digital amadureçam, o atrito em torno de descoberta, integração e gestão de mudanças continuará a reduzir o impulso para o mercado de TIC da França.
A Escassez de Talentos em Cibersegurança Restringe o Crescimento do Mercado Apesar da Demanda Crescente
A economia carece de 15.000 profissionais de cibersegurança mesmo após um crescimento de 89% no número de funcionários desde 2021, com habilidades em dois idiomas sendo as mais escassas[4]Governo da França, "Atrair jovens para as carreiras de cibersegurança," info.gouv.fr . Salários medianos de EUR 70.000 superam os salários gerais de TIC em 40%, inflacionando os custos dos projetos e atrasando os cronogramas de migração para a nuvem. Bancos e empresas de serviços públicos adiam iniciativas de confiança zero por falta de engenheiros certificados, e os provedores de serviços gerenciados (MSPs) limitam a captação de novos clientes quando os pipelines de pessoal se esgotam. As universidades ampliam os currículos, mas os percursos de certificação como CISSP e CISM estendem os ciclos de aprendizado, retardando a elasticidade da oferta. Até que as regras de mobilidade de talentos internacionais se flexibilizem ou as vias vocacionais aceleradas ganhem escala, os gargalos de segurança vão moderar o potencial de crescimento no mercado de TIC da França.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: A Dominância dos Serviços Acelera a Transformação para a Nuvem
Os Serviços de TI contribuíram com 45,20% da participação do mercado de TIC da França em 2025, à medida que as empresas terceirizavam cargas de trabalho complexas de transformação digital. Os mandatos de prêmio de preço em torno da integração de IA, fortalecimento da cibersegurança e modernização de sistemas legados estão fixados em contratos de serviços gerenciados de vários anos. Os Serviços de Nuvem, avançando a um CAGR de 12,10%, se beneficiam diretamente dos mandatos de nuvem soberana e das preferências por centros de dados verdes. O tamanho do mercado de TIC da França para Serviços de Nuvem está projetado para crescer em conjunto com o lançamento da Bleu, à medida que os ministérios migram cargas de trabalho sensíveis de infraestruturas locais para ambientes prontos para SecNumCloud. Os ciclos de atualização de hardware persistem em torno de gateways de borda e upgrades de Wi-Fi 7 empresarial, mas o valor se desloca decisivamente para modelos de Tudo como Serviço que monetizam a escassez de talentos em vez de ativos físicos.
A narrativa de médio prazo centra-se na orquestração de plataformas: provedores que agrupam capacidades de observabilidade, FinOps e operações de IA superam revendedores especializados. Os fornecedores de software incorporam copilotos de IA generativa em suites de ERP e CRM, aumentando as receitas de anexo. Os provedores de serviços de comunicação se reposicionam como orquestradores de experiência digital, fundindo a capacidade 5G-MEC com mercados de SaaS. Coletivamente, essas tendências reforçam a composição ponderada em serviços do mercado de TIC da França e inclinam as margens para ofertas de alto valor intelectual.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Porte Empresarial: O Impulso de Crescimento das PMEs Desafia a Dominância das Grandes Empresas
As grandes empresas retiveram 70,30% do tamanho do mercado de TIC da França em 2025, mas enfrentam uma expansão mais lenta à medida que a remediação de mainframes e as revisões de conformidade prolongam os ciclos de projetos. As PMEs, registrando um CAGR de 9,55%, aproveitam os mercados de nuvem e as ferramentas de baixo código para contornar as restrições legadas. Pacotes de cibersegurança com preços por assinatura e pacotes de LAN gerenciados totalmente inclusivos nivelam as barreiras de custo inicial, permitindo que as PMEs alcancem a paridade digital.
Os vouchers governamentais da France Num subsidiam atualizações de hardware e treinamento de habilidades digitais, ampliando o funil de compradores qualificados. Os agregadores de mercado que pré-integram contabilidade, comércio eletrônico e ciberseguro funcionam como balcões únicos, contornando o ecossistema de revendedores fragmentado. À medida que a penetração da FTTH elimina as restrições de última milha, as microempresas rurais adotam PDV em SaaS e armazenamento em nuvem. Essa crescente onda reduz o fosso de intensidade digital e realoca gastos incrementais para o segmento de PMEs no mercado de TIC da França.
Por Vertical de Indústria: A Liderança do BFSI Enfrenta a Disrupção do Setor de Jogos
O BFSI detinha 17,55% da participação do mercado de TIC da França em 2025, canalizando orçamentos para a modernização de bancos principais, APIs de finanças abertas e conformidade com pagamentos em tempo real. No entanto, Jogos e Esportes Eletrônicos, impulsionados por um mercado doméstico de jogos de EUR 6,1 bilhões, está a caminho de um CAGR de 14,35%, posicionando cargas de trabalho de experiência do consumidor como a próxima fronteira de demanda SELL.FR.
Os bancos estão pilotando criptografia preparada para computação quântica e modelos de detecção de fraudes por aprendizado federado, mas precisam desviar despesas operacionais para remediar 84% dos parques de mainframes legados. Por outro lado, estúdios e plataformas de esportes eletrônicos exploram renderização de borda 5G e pipelines de conteúdo gerado por IA que exigem capacidade elástica de GPU. As trajetórias de crescimento divergentes ampliam a mudança no mix de setores: até 2030, as cargas de trabalho de entretenimento poderiam superar as de finanças reguladas em consumo incremental de nuvem, redefinindo a priorização de cargas de trabalho em todo o mercado de TIC da França.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Modelo de Implantação: A Dominância da Nuvem Exclusiva Acelera a Adoção da Nuvem Pública
As arquiteturas exclusivamente em nuvem representaram 56,85% do mercado de TIC da França em 2025, à medida que os conselhos de administração endossaram mandatos de nuvem em primeiro lugar para acessar análises avançadas e ferramentas de IA generativa. O consumo de nuvem pública está previsto a um CAGR de 17,60%, auxiliado por instâncias soberanas que satisfazem cláusulas de residência de dados enquanto mantêm a velocidade de inovação dos provedores de hiperescala. O tamanho do mercado de TIC da França para cargas de trabalho de nuvem pública se expandirá, portanto, mais rapidamente do que os seus equivalentes híbridos ou privados.
Os ambientes locais persistem em defesa e serviços públicos, onde a latência ou os estatutos de segurança nacional ditam o controle físico. No entanto, à medida que as certificações SecNumCloud proliferam e a redundância de dupla região se torna um recurso integrado, até mesmo as cargas de trabalho de missão crítica migram. Mini centros de dados de borda complementam as espinhas dorsais de nuvem pública para latência determinística, permitindo que os provedores de serviços ofereçam zonas de "nuvem local" para sites de manufatura. Consequentemente, os paradigmas exclusivamente em nuvem predominarão no novo posicionamento de cargas de trabalho em todo o mercado de TIC da França.
Análise Geográfica
A região Île-de-France concentra mais de 70 centros de dados de nível III ou superior, avaliados em EUR 1,2 bilhão, e serve como espinha dorsal para a troca de tráfego continental. O tamanho do mercado de TIC da França para o cluster da capital, portanto, supera em muito os hubs provinciais, mas o equilíbrio está mudando. Em Auvergne-Rhône-Alpes, Lyon combina verticais automotivo e biotecnológico, estimulando construções de centros de dados de borda e ambientes de teste 5G. Grenoble atrai subsídios do Ato Europeu de Chips, ancorando um corredor de design de semicondutores que catalisa a demanda especializada por software de EDA e HPC. O complexo aeroespacial de Toulouse em Occitanie emprega plataformas de gêmeo digital e IA de manutenção preditiva, elevando os gastos regionais com TIC.
A conclusão da fibra até a residência equaliza a conectividade rural: as PMEs do Grand Est e da Nouvelle-Aquitaine agora adquirem ferramentas SaaS anteriormente inacessíveis, elevando o gasto per capita em TIC. A Bretanha e a Normandia aproveitam a energia eólica offshore e maremotriz para atrair campi de computação verde, alinhando-se com as estratégias de descarbonização de centros de dados. Os pontos de aterrissagem de cabos submarinos transoceânicos em Marselha fomentam o tráfego do Oriente Médio e da África, transformando a Provença-Alpes-Costa Azul em um hub otimizado em latência para cargas de trabalho de streaming e jogos. No plano nacional, o mercado de TIC da França se beneficia da adesão da França à UE enquanto exerce controles soberanos independentes, alcançando um equilíbrio entre escala continental e governança doméstica que poucos países conseguem replicar.
Panorama regulatório
A França está reforçando a governança de TIC em torno de soberania, segurança e portabilidade, com a ANSSI desempenhando um papel central por meio dos requisitos de qualificação SecNumCloud, que afetam quais fornecedores podem atender cargas de trabalho sensíveis e do setor público. A Lei SREN (Lei n°2024-449) reforça as salvaguardas para dados sensíveis no espaço digital, incluindo obrigações relacionadas à interoperabilidade e portabilidade de dados para serviços em nuvem, enquanto a França alinha os requisitos nacionais de cibersegurança com a estrutura NIS2 da UE para governança, gestão de riscos e notificação de incidentes.
Em 2026, instrumentos de política esclareceram ainda mais as expectativas operacionais para administrações e provedores. A circular de compras públicas digitais liderada pelo Primeiro-Ministro, datada de 5 de fevereiro de 2026, estabelece a abordagem do Estado para equilibrar soluções de mercado com ferramentas desenvolvidas internamente e de código aberto (incluindo elementos da La Suite numerique) para apoiar a soberania e reduzir o aprisionamento tecnológico (lock-in). O Decreto n°2026-272, de 14 de abril de 2026, especifica os requisitos de proteção para dados administrativos sensíveis e de interesse público processados por provedores de nuvem privados, elevando o padrão de conformidade para contratação de nuvem em domínios regulados e públicos.
Análise da cadeia de valor
A cadeia de valor de TIC da França abrange fabricantes de hardware e equipamentos de rede (OEMs), operadoras de telecomunicações, hiperescaladores e plataformas de nuvem soberana, editoras de software e uma ampla camada de serviços composta por integradores de sistemas, MSPs e empresas de engenharia e consultoria. O ecossistema geral inclui cerca de 30.000 empresas que empregam mais de 660.000 pessoas, com a atividade dividida entre serviços digitais (cerca de metade), edição de software e consultoria em engenharia e tecnologia. Essa estrutura mantém os serviços e a integração como elementos centrais na forma como os usuários finais compram e operam TIC.
A demanda do setor público e de indústrias reguladas está cada vez mais organizada como uma cadeia de suprimentos escalonada, na qual blocos de construção soberanos fundamentais coexistem com ofertas comerciais que devem atender a requisitos de interoperabilidade, segurança e doutrina de compras. A ANSSI atua como um validador-chave para cadeias de suprimentos de sistemas de informação seguros por meio da qualificação de provedores e produtos de segurança confiáveis, o que influencia as listas de fornecedores pré-selecionados e as estratégias de parceria tanto para players domésticos quanto para empresas de tecnologia estrangeiras ativas na França. Essa camada de qualificação aumenta a importância da engenharia de conformidade, da auditabilidade e das capacidades de portabilidade em software, nuvem e serviços gerenciados entregues no mercado francês.
Cenário Competitivo
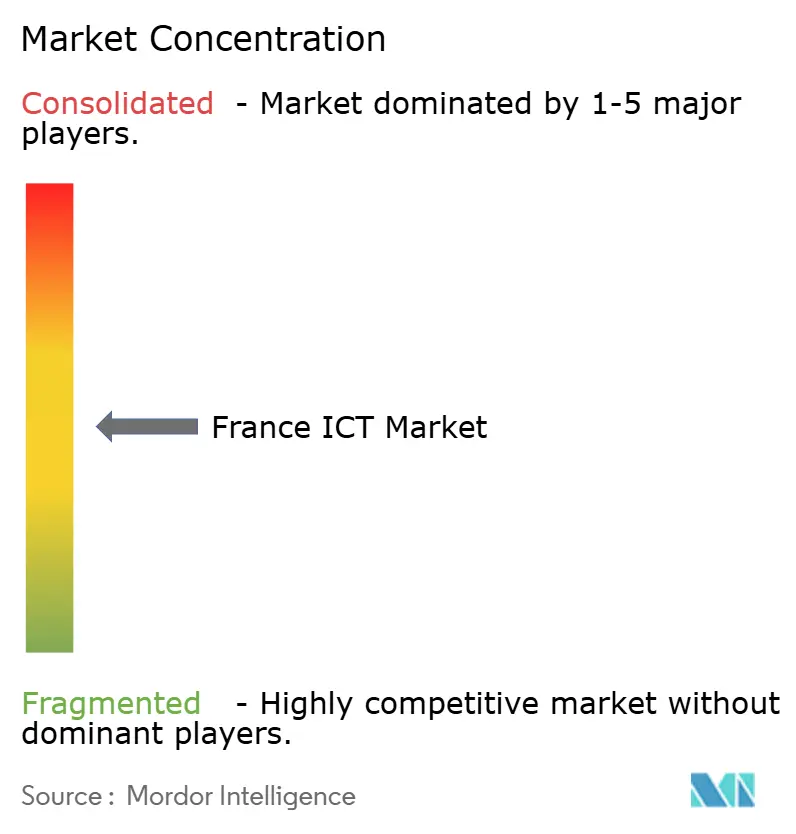
O setor de TIC da França é moderadamente concentrado: os cinco principais provedores detêm uma participação de receita estimada de 48% em conectividade, nuvem e serviços. Orange lidera no acesso fixo e móvel, monetizando upgrades de FTTH e 5G autônomo, enquanto SFR, Bouygues Telecom e Free Mobile defendem participação por meio de pacotes agressivos de dados ilimitados. Microsoft, IBM e AWS capitalizam sobre as migrações de nuvem empresarial, mas os qualificadores SecNumCloud Capgemini-Orange (Bleu) e Thales-Google (S3NS) conquistam nichos protegidos. OVHcloud aproveita suas raízes europeias para comercializar IaaS pronta para soberania e abriu clusters de GPU com resfriamento líquido em Roubaix.
Os pivôs estratégicos focam mais em diferenciação regulatória do que em preço bruto. Orange agrupa a revenda de nuvem soberana com segurança MEC gerenciada; Capgemini investe em centros de IA generativa para compensar o crescimento mais lento de consultoria; Dassault Systèmes adiciona camadas de PLM entregue em nuvem com métricas de sustentabilidade para clientes de manufatura. A aquisição planejada do Ciril Group pela Carlyle ressalta o apetite do capital privado por provedores soberanos em meio ao crescente gasto com conformidade. A escassez de talentos impulsiona fusões e aquisições em busca de habilidades especializadas: a HCLTech adquiriu a Zeenea para garantir propriedade intelectual em governança de dados, e a ChapsVision comprou a Sinequa para incorporar pesquisa com IA em pilhas de análise de defesa.
Os desafiantes emergentes incluem a Mistral, desenvolvendo grandes modelos de linguagem em francês, e a Foxway, escalando serviços de recondicionamento de TI circular para satisfazer regras de aquisição ESG. No geral, a competição gira em torno de quem melhor combina soberania, sustentabilidade e IA setorial específica — uma tríade que redefine a captura de valor no mercado de TIC da França.
Líderes da Indústria de TIC da França
Samsung Electronics Co., Ltd
Microsoft Corporation
IBM Corporation
Infosys Limited
Accenture plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A migração para a nuvem soberana e os modelos de entrega com conformidade desde a concepção criam espaço em branco em consultoria, integração e operações gerenciadas, especialmente para cargas de trabalho envolvendo dados administrativos sensíveis e de interesse público. A circular de compras públicas digitais de 5 de fevereiro de 2026 dá aos fornecedores um incentivo concreto para empacotar ofertas interoperáveis e apoiar as administrações no equilíbrio entre soluções de mercado e fundações internas e de código aberto (bens comuns digitais liderados pela DINUM, como a La Suite numerique). Isso abre oportunidades para integradores de sistemas, editoras de software e MSPs com fortes credenciais de segurança e portabilidade.
Uma segunda área de oportunidade está centrada em infraestrutura e serviços intensivos em dados que combinam capacidades de nuvem, cibersegurança e edge sob as expectativas de governança francesas. O Decreto n°2026-272 (14 de abril de 2026) aumenta os requisitos práticos para o processamento em nuvem privada de dados públicos sensíveis, o que, por sua vez, eleva a demanda por ferramentas de garantia (identidade, registro de logs, criptografia, governança) e por hospedagem confiável e segurança gerenciada alinhadas às expectativas da ANSSI. Ao mesmo tempo, o programa France 2030 e as iniciativas de construção de ecossistema referenciadas em orientações comerciais oficiais (consultoria em nuvem, análise de dados, 5G e edge computing, cibersegurança e IA) apoiam vias de acesso ao mercado para PMEs e startups inovadoras por meio de mecanismos de compras e modelos de entrega liderados por parceiros.
Desenvolvimentos recentes do setor
- Julho de 2026: A Microsoft França assinou um novo acordo-quadro com o Ministério da Educação Nacional e da Pesquisa. A assinatura formaliza o alinhamento de um mandato governamental de tecnologia para IA e software educacional. A colaboração consolida a presença da Microsoft França nos setores de IA e educação no país.
- Maio de 2026: A terceira turma do Microsoft GenAI Studio alcançou um marco, com mais de 1.800 startups apoiadas pela Microsoft França desde 2024, rumo a uma meta de 2.500 até 2027. O programa acelera a capacitação de startups de IA na França. Ele expande o ecossistema empresarial e de GenAI da Microsoft no país, catalisando a adoção local de IA e o crescimento de serviços.
- Abril de 2026: O governo francês selecionou oficialmente a Scaleway para hospedar a Plataforma Nacional de Dados de Saúde (PDS), substituindo a Microsoft Azure. A seleção fortalece a posição da Scaleway em nuvem soberana na França. Isso pode deslocar grandes cargas de trabalho de dados de saúde em nuvem para longe de provedores dos EUA na França.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de TIC da França é definido como o gasto total gerado dentro da França em ofertas essenciais de tecnologia da informação e comunicação, incluindo produtos e serviços de TI e serviços de comunicações eletrônicas, medido em termos de receita em USD para o ano indicado.
Exclusões de escopo: excluímos atividades informais ou não faturadas, a maior parte da revenda de dispositivos usados por consumidores e alocações puramente internas de custos de TI que não se traduzem em receita para fornecedores.
Visão geral da segmentação
- Por Tipo
- Hardware de TI
- Hardware de Computador
- Equipamentos de Rede
- Periféricos
- Software de TI
- Serviços de TI
- Serviços Gerenciados
- Serviços de Processos de Negócios
- Serviços de Consultoria de Negócios
- Serviços de Nuvem
- Infraestrutura de TI
- Segurança de TI
- Serviços de Comunicação
- Hardware de TI
- Por Modelo de Implantação
- Local (On-Premise)
- Nuvem Pública
- Nuvem Privada
- Nuvem Híbrida
- Por Porte Empresarial
- Pequenas e Médias Empresas (PMEs)
- Grandes Empresas
- Por Vertical de Indústria
- Governo e Administração Pública
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Varejo, Comércio Eletrônico e Logística
- Manufatura e Indústria 4.0
- Energia e Serviços Públicos
- Saúde e Ciências da Vida
- Jogos e Esportes Eletrônicos
- Educação
- Outros Verticais
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer os limites gerais antes que as premissas fossem finalizadas, especialmente para o tamanho das receitas de serviços de telecomunicações e a direção dos gastos de TI das empresas francesas. Baseamo-nos principalmente em estatísticas públicas e rastreadores setoriais que são legíveis e comparáveis ano a ano, de modo que o modelo não seja distorcido por manchetes isoladas.
Os pontos de partida comuns incluíram fontes como os observatórios de mercado de telecomunicações da ARCEP, as estatísticas estruturais de negócios do INSEE para atividades de TIC, as séries de economia digital do Eurostat e os indicadores de TIC da OCDE, seguidos de verificações em relatórios anuais, registros regulatórios e apresentações a investidores das principais operadoras e provedores de serviços de TI ativos na França. Para sinais de preços e atividade, também usamos comunicados de imprensa de associações da indústria digital francesa e publicações governamentais de estratégia digital, quando relevante. Algumas informações foram verificadas cruzadamente usando assinaturas pagas que cobrem dados financeiros de empresas, notícias e registros, além de bases de dados de patentes para tendências de intensidade de inovação. Essas fontes de pesquisa documental não são exaustivas, e outros documentos e conjuntos de dados públicos foram usados para coletar, validar e esclarecer as informações.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar o que a pesquisa documental não consegue mostrar de forma confiável, como a rapidez com que os orçamentos de nuvem e cibersegurança estão mudando, como os movimentos de ARPU das telecomunicações estão sendo traduzidos em receita e onde os compradores estão adiando projetos. Conversamos com uma combinação de operadoras, provedores de serviços de TI, partes interessadas em software e plataformas, parceiros de canal e compradores empresariais, e depois comparamos as observações entre regiões da França para garantir que as premissas finais não fossem centradas em Paris.
Para manter o modelo realista, pedimos aos entrevistados que compartilhassem faixas utilizáveis para o mix de receitas, padrões de duração de contratos, comportamento de renovação e repasse de mudanças de preços (especialmente para serviços gerenciados e pacotes de conectividade), que então alimentaram diretamente os fatores de dimensionamento e previsão.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 35% | CXOs: 15% |
| Nível médio: 48% | Líderes funcionais/de unidade: 38% |
| Players menores: 17% | Gerentes: 47% |
Dimensionamento de mercado e previsão
O modelo de dimensionamento parte de uma reconstrução top-down da demanda de TIC na França, na qual séries de receita de serviços de telecomunicações, divisões de atividade no estilo de contas nacionais para serviços de TIC e indicadores publicados de gastos de TI empresarial são colocados em uma base consistente de ano e moeda. Somente depois que esses totais se mostraram estáveis é que usamos verificações bottom-up seletivas, como divisões amostradas de receita de provedores, feedback de canais sobre volumes de expedição para linhas-chave de hardware e faixas de ASP para serviços gerenciados, que foram então usadas para ajustar áreas que pareciam superestimadas ou subestimadas.
Algumas informações práticas foram tratadas como alavancas-chave, incluindo tendências de receita de serviços de telecomunicações (fixa e móvel), a parcela dos orçamentos empresariais migrando de on-premise para a nuvem, a intensidade de gastos com cibersegurança por verticais regulados, sinais de expansão de serviços de data center e hospedagem, e o ritmo da migração de assinaturas de software em relação ao licenciamento perpétuo. Onde os detalhes bottom-up eram escassos, as lacunas foram tratadas usando faixas de penetração conservadoras orientadas pelo feedback das entrevistas, seguidas de verificações de sensibilidade para que uma única premissa não pudesse afetar todo o mercado.
Para a previsão, usamos análise de cenários apoiada por suavização de séries temporais nas linhas mais estáveis (como receita de conectividade), e depois incorporamos trajetórias de crescimento baseadas em fatores para as linhas que se movem mais rapidamente (como nuvem e segurança). A trajetória final foi aceita somente após as trajetórias dos fatores corresponderem ao que compradores e fornecedores descreveram como alcançável em ciclos orçamentários típicos.
Validação de dados e ciclo de atualização
Os resultados foram verificados em várias etapas para que erros óbvios não sobrevivessem até os números finais. Comparamos os totais modelados com sinais independentes, como agregados de receita de operadoras de telecomunicações, direcionalidade do faturamento do setor de TIC e sentimento de gastos empresariais, e depois investigamos quaisquer grandes variações antes da aprovação final.
Quando uma anomalia aparecia, as premissas eram revisitadas e, quando necessário, um pequeno grupo de entrevistados era recontatado para confirmar se se tratava de uma mudança real ou de uma incompatibilidade de definição. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais que podem alterar os gastos, os preços ou os cronogramas de implementação. Antes da entrega, um analista realiza uma nova revisão das principais informações para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de TIC da França da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para TIC na França frequentemente não coincidem porque os autores escolhem coberturas diferentes para serviços de telecomunicações versus gastos de TI, e também tratam a temporalidade da moeda e o repasse da inflação de maneiras diferentes. A divergência se torna maior quando um estudo relata apenas o mercado digital empresarial, enquanto outro inclui categorias mais amplas de serviços de comunicação e dispositivos.
Na tabela, os principais fatores de divergência são o escopo e o que é contabilizado como receita de TIC versus atividade econômica digital adjacente, seguidos de como pacotes mistos são divididos entre conectividade, dispositivos e serviços. As diferenças também derivam de se as previsões assumem uma progressão mais rápida de preços de assinaturas, se data centers e hospedagem são agrupados em serviços de TI, e com que frequência as informações do ano-base são atualizadas. É por isso que a separação mais rigorosa das receitas de serviços de telecomunicações da mais ampla categoria de serviços digitais é adotada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 135,02 bilhões de USD (2025) | |
| Associação Setorial A | 76,00 bilhões de USD (2024) | Este número está mais próximo da visão mais restrita do mercado digital, centrada em software, plataformas de nuvem e serviços digitais, e normalmente exclui grandes parcelas das receitas de serviços de comunicações eletrônicas que são incluídas em uma definição mais ampla de TIC. |
| Agência Comercial B | 76,00 bilhões de USD (2024) | Esta estimativa é apresentada como um retrato instantâneo do mercado digital total com participações amplas por segmento, mas nem sempre é explícita sobre inclusões como receitas de telecomunicações no atacado, receitas de dispositivos e limites de hospedagem, o que pode manter o total abaixo de uma composição de receita de TIC. |
Em conjunto, a comparação mostra que um único rótulo como TIC pode ocultar grandes escolhas de contabilização, especialmente em torno dos serviços de telecomunicações e de onde a nuvem e a hospedagem se posicionam na pilha de gastos. Nossa abordagem permanece rastreável porque os totais são reconstruídos a partir de séries de receita pública estáveis e depois testados sob pressão com verificações de fornecedores e compradores, de modo que cada ajuste possa ser explicado e repetido.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de TIC da França?
O tamanho do mercado de TIC da França é de USD 147,2 bilhões em 2026.
Com que velocidade os gastos com TIC estão crescendo na França?
O valor de mercado está projetado para se expandir a um CAGR de 9,02%, atingindo USD 226,5 bilhões em 2031.
Qual segmento está crescendo mais rapidamente?
Os Serviços de Nuvem são o tipo de crescimento mais rápido, registrando um CAGR de 12,10% até 2031.
Por que a nuvem soberana é importante na França?
Os padrões SecNumCloud e a plataforma Bleu garantem a residência de dados e a imunidade legal de jurisdições não pertencentes à UE, impulsionando a adoção nos setores público e regulado.
Página atualizada pela última vez em:



