
Tamanho e Participação do Mercado de Estufas Comerciais na França
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
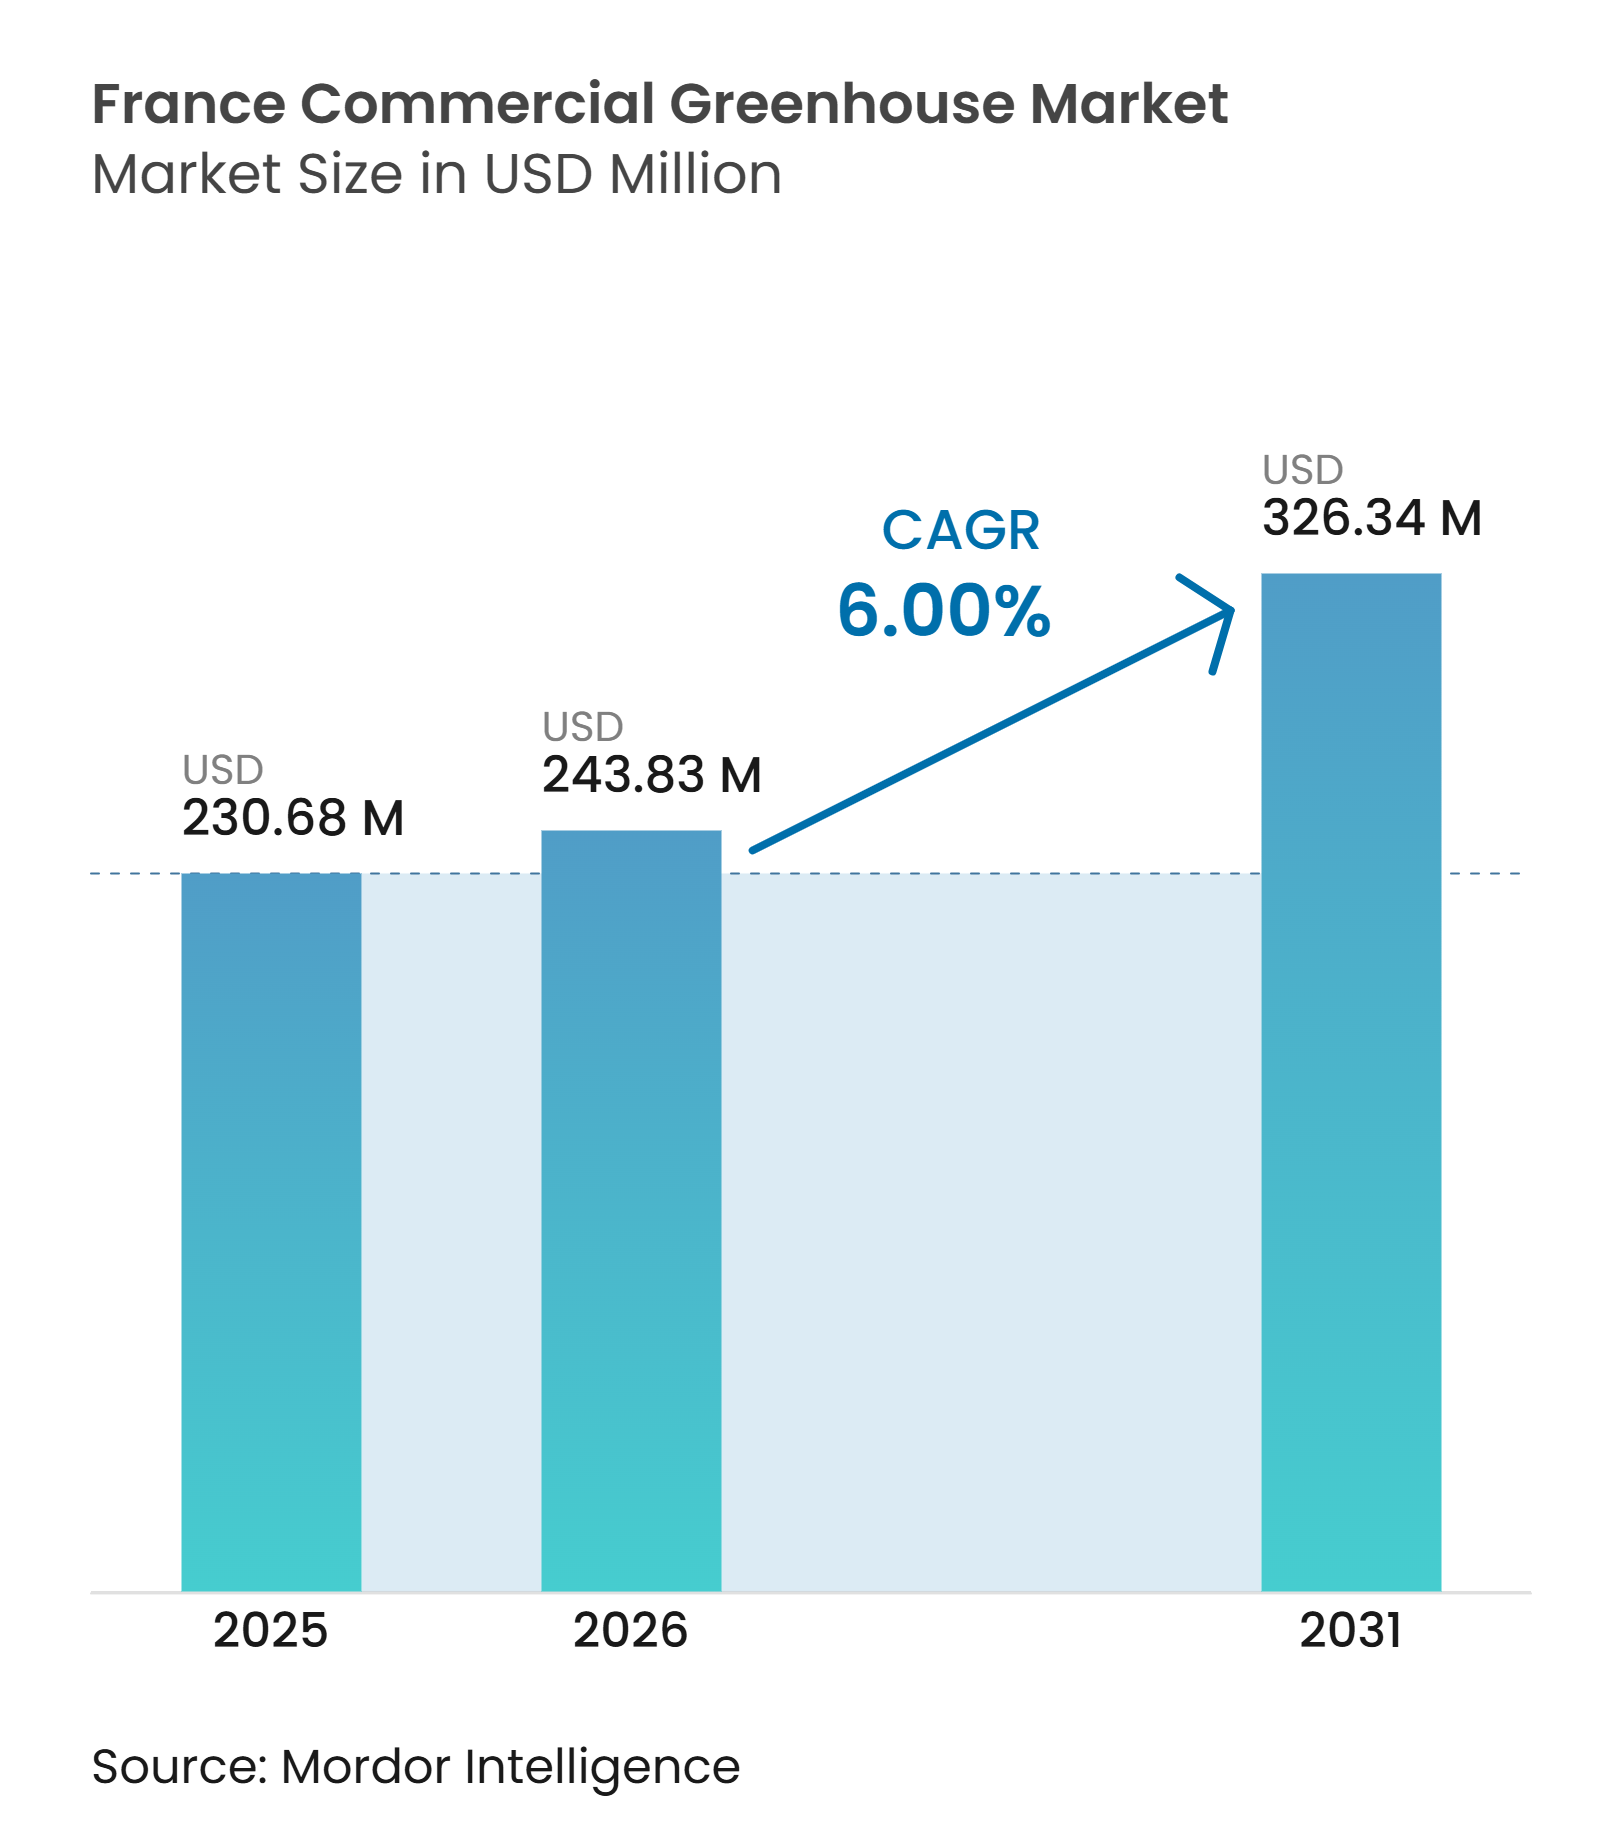
| Tamanho do mercado no ano base (2025) | 230.68 Milhões de dólares |
| Tamanho do Mercado (2026) | 243.83 Milhões de dólares |
| Tamanho do Mercado (2031) | 326.34 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.00 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Estufas Comerciais na França pela Mordor Intelligence
O tamanho do mercado de estufas comerciais na França foi avaliado em 230,7 milhões de USD em 2025 e estima-se que cresça de 243,8 milhões de USD em 2026 para atingir 326,3 milhões de USD até 2031, a um CAGR de 6% durante o período de previsão de 2026 a 2031. O mercado é moldado pelos gastos com substituição à medida que as estruturas vegetais e ornamentais se aproximam do fim de suas vidas úteis. O apoio público direciona o investimento para projetos que atendem a padrões mais elevados de energia e técnicos, o que favorece estruturas completas com sistemas integrados de clima e água, de modo que o valor comercial reside em uma solução coordenada em vez de uma coleção de componentes separados. A demanda do varejo por produtos franceses rastreáveis apoia modelos de produção controlada que atendem aos requisitos de certificação e fornecimento. O gerenciamento de calor, a disponibilidade de água e o cronograma de licenças determinam quais tecnologias são viáveis em cada local. Os fornecedores competem pela capacidade de combinar engenharia estrutural, desempenho energético e suporte operacional prático para os produtores, especialmente quando um único investimento aborda múltiplas restrições operacionais simultaneamente.
Principais Conclusões do Relatório
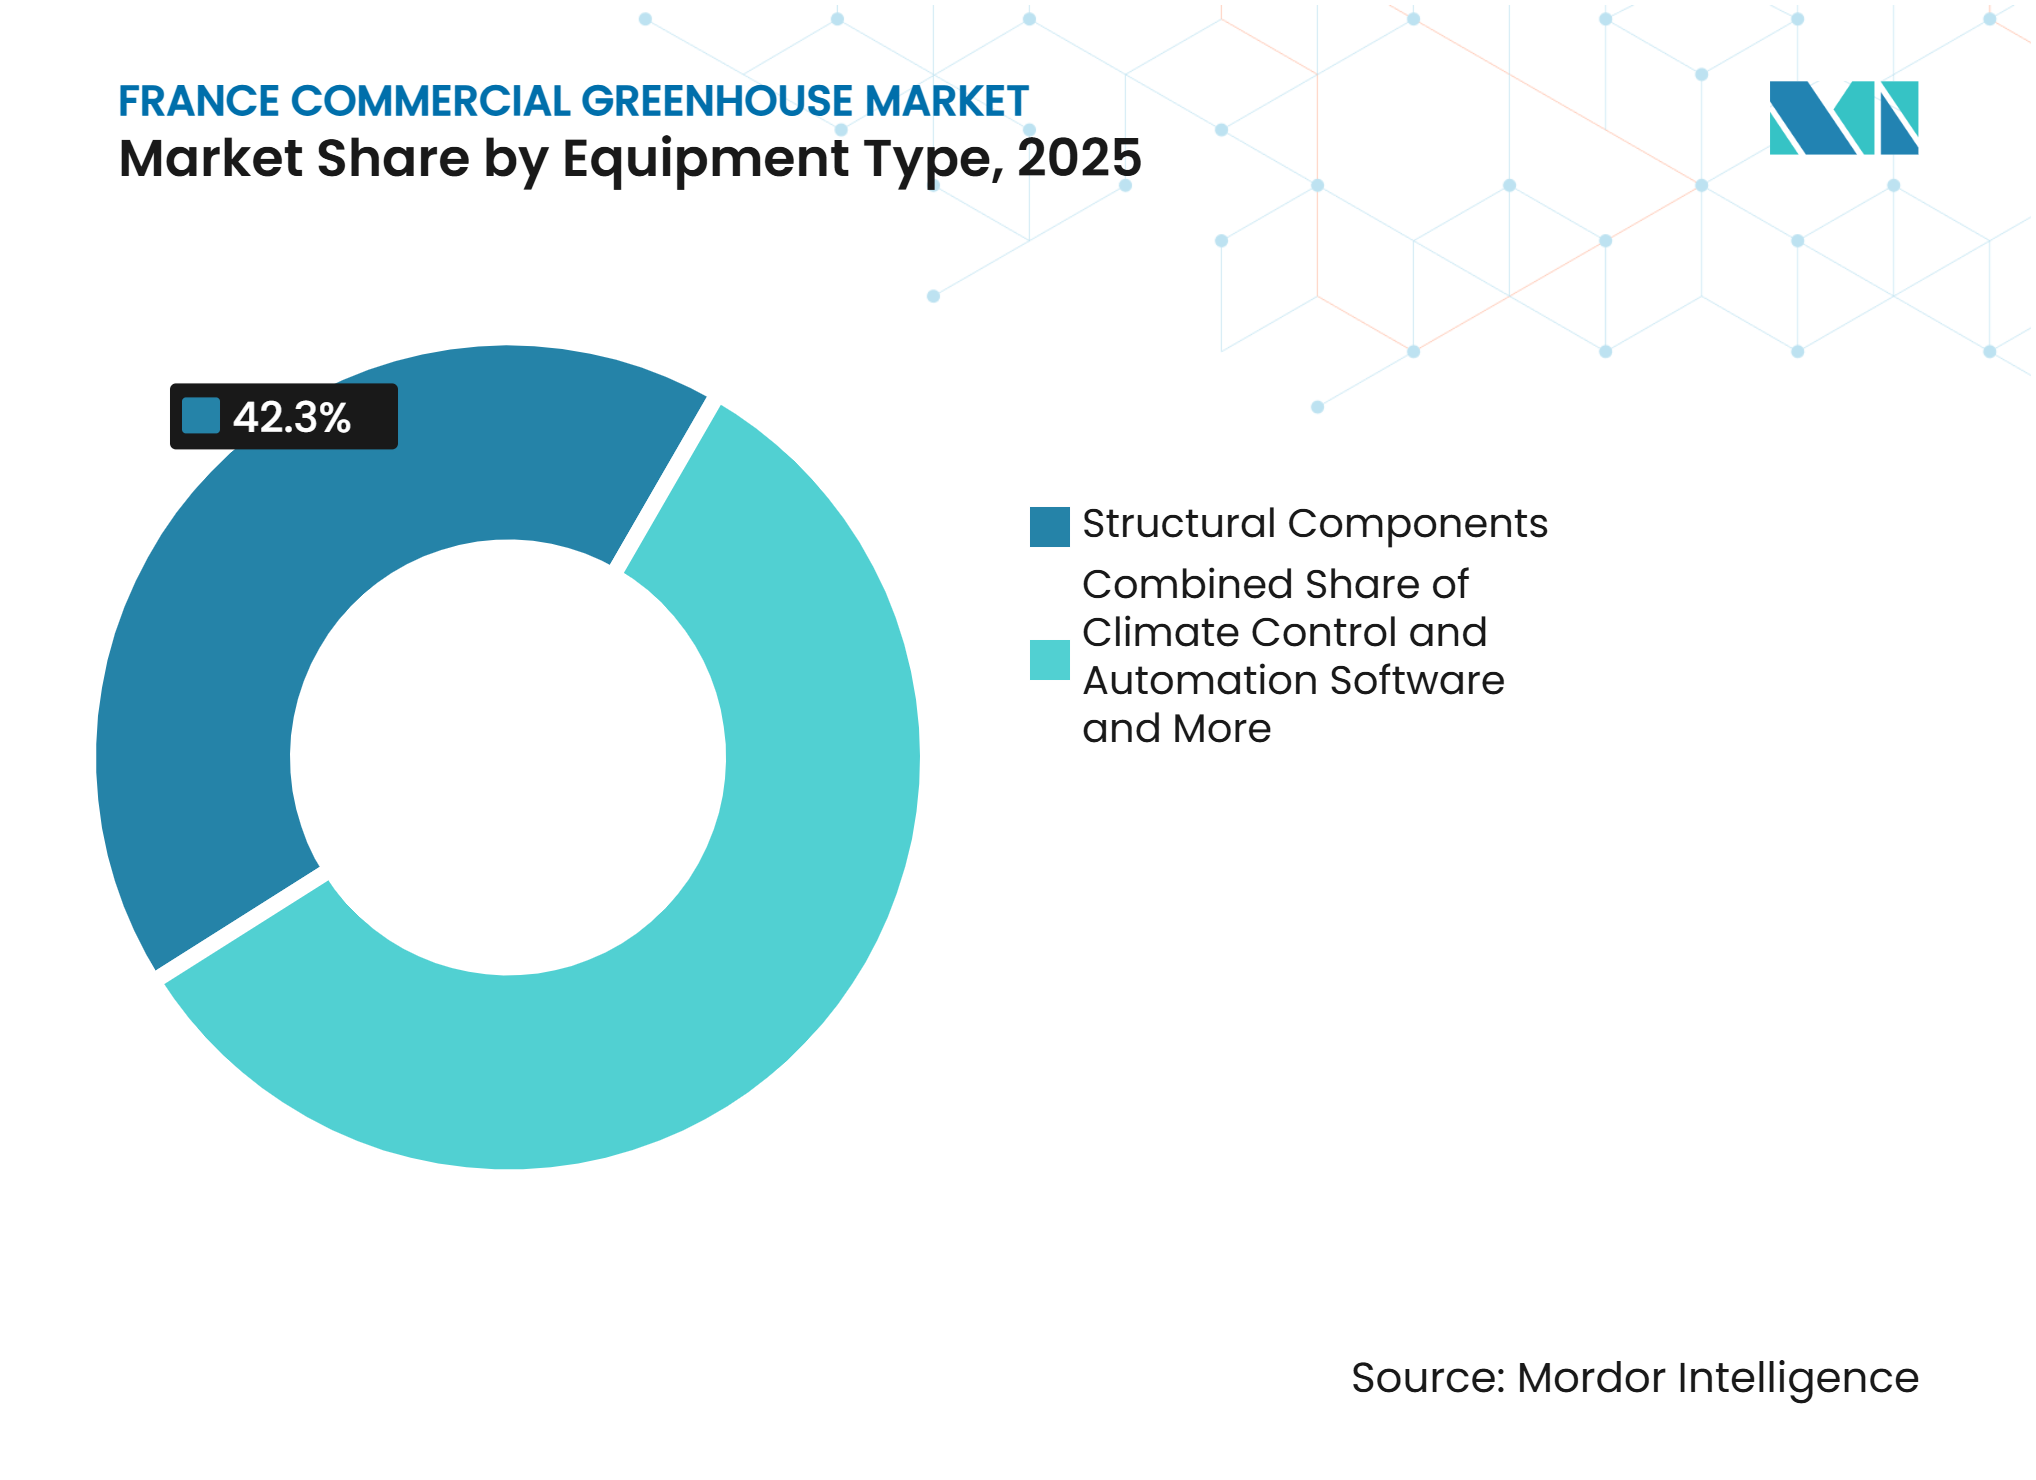
- Por tipo de equipamento, os Componentes Estruturais detinham 42,3% da participação do mercado de estufas comerciais na França em 2025, enquanto o Software de Controle Climático e Automação está projetado para crescer a um CAGR de 8,5% durante 2026–2031.
- Por tipo de cultura, Frutas e Vegetais detinham 64,4% do tamanho do mercado de estufas comerciais na França em 2025, enquanto o segmento de Ervas e Microverdes está projetado para crescer a um CAGR de 8,7% durante 2026–2031.
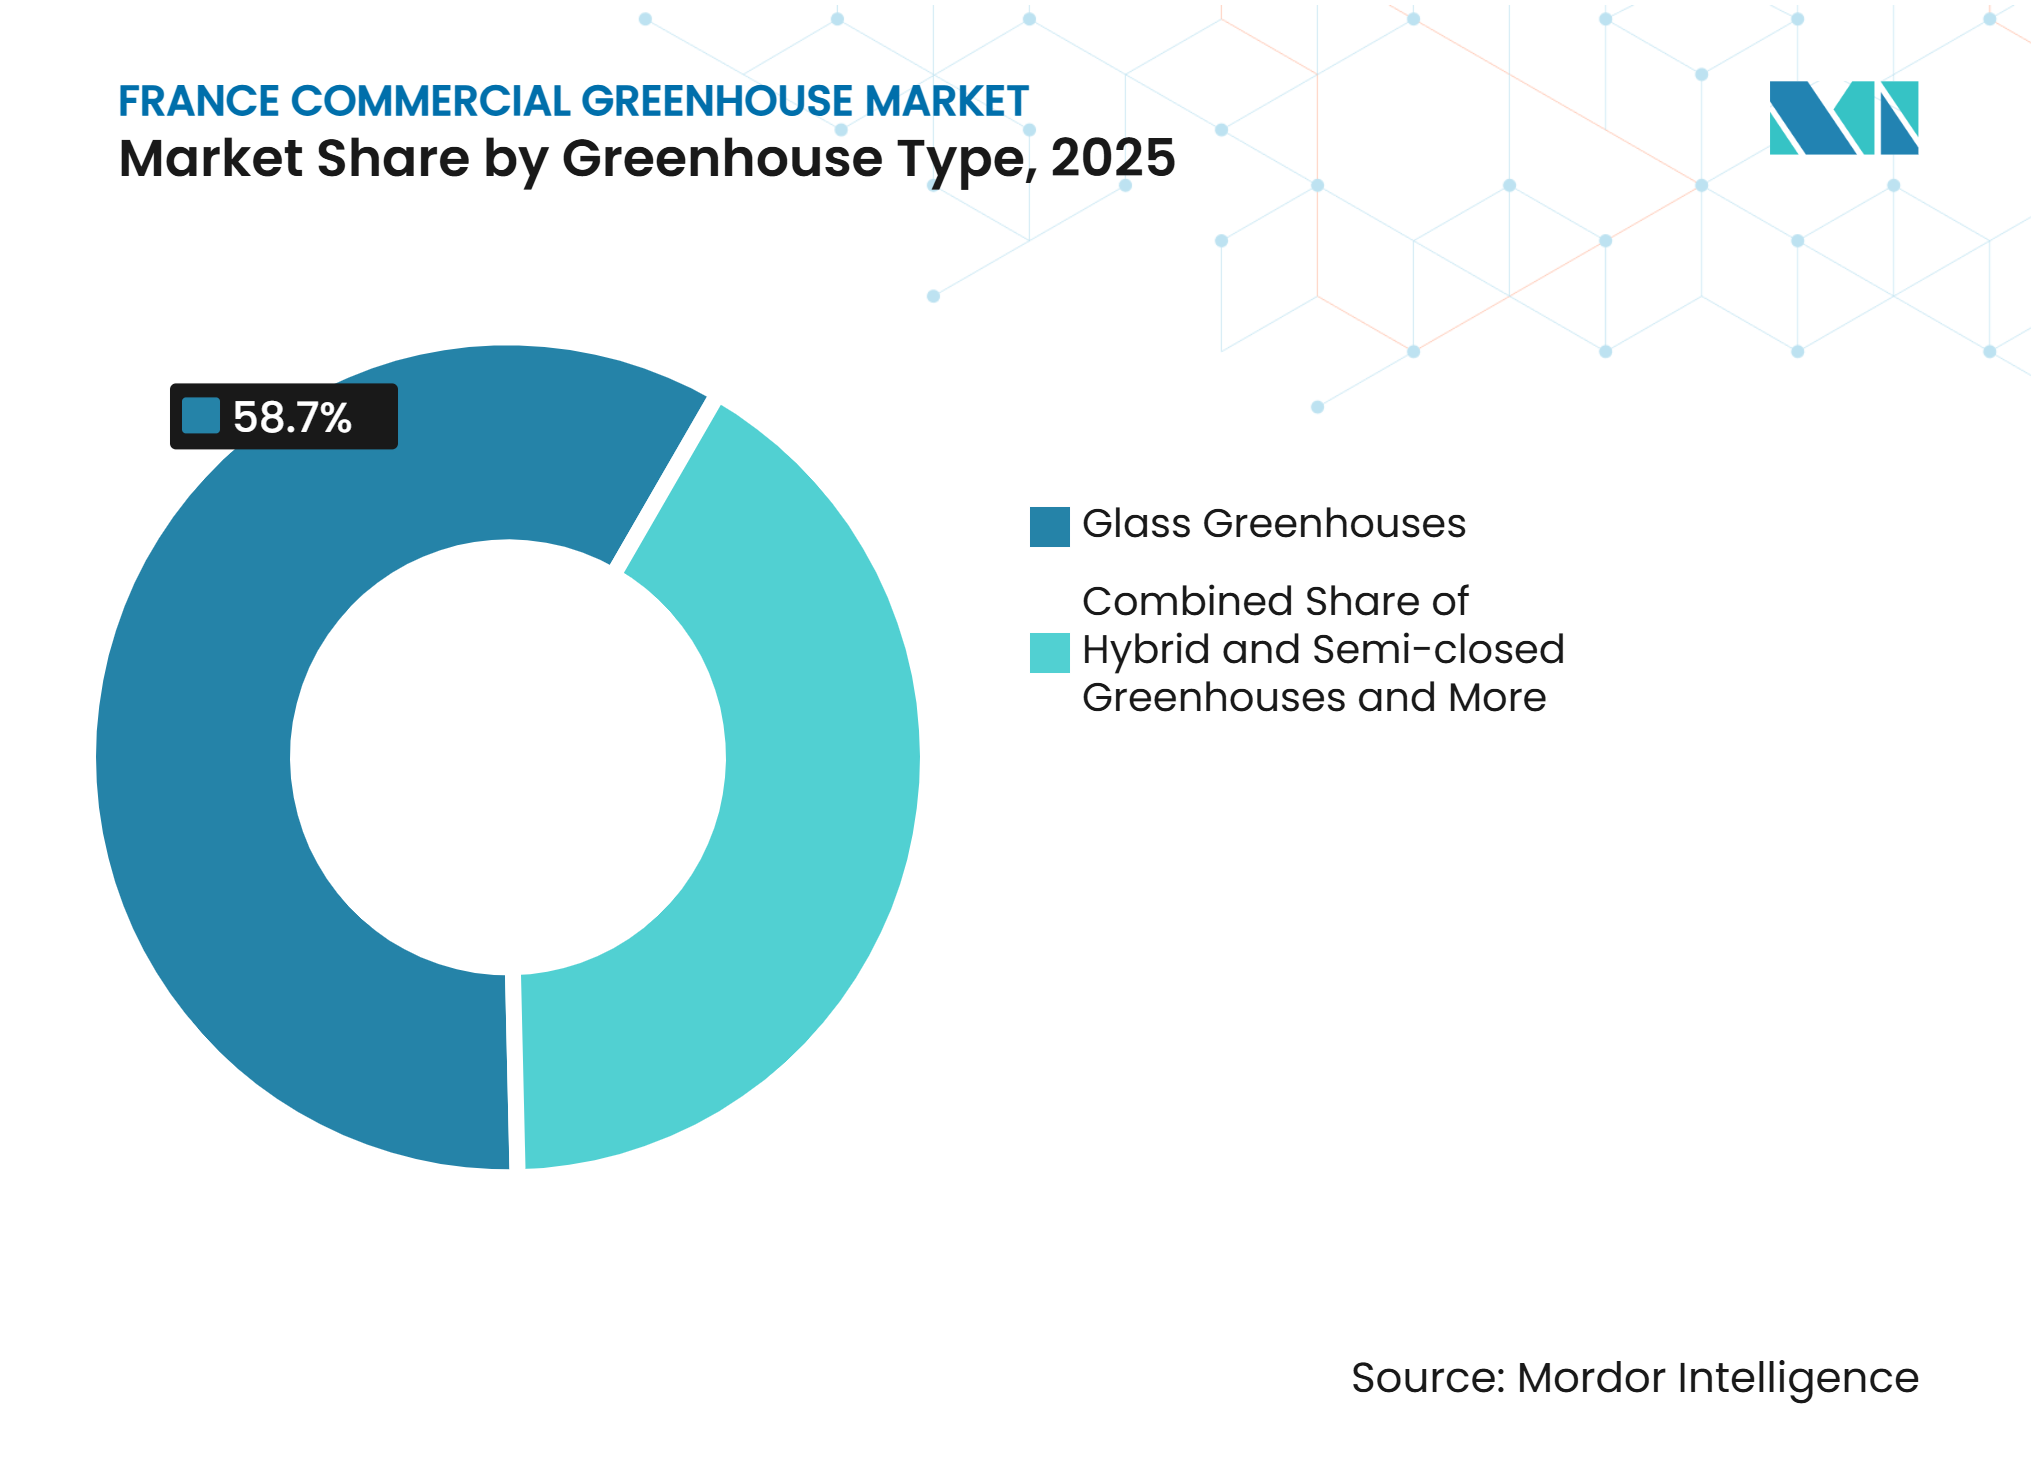
- Por tipo de estufa, as Estufas de Vidro detinham 58,7% da participação do mercado de estufas comerciais na França em 2025, enquanto o segmento de Estufas Híbridas e Semifechadas está projetado para crescer a um CAGR de 9,5% durante 2026–2031.
- Por tecnologia de cultivo, o Solo e Substrato Não Hidropônico detinha 61,3% do tamanho do mercado de estufas comerciais na França em 2025, enquanto o cultivo Hidropônico está projetado para crescer a um CAGR de 8,8% durante 2026–2031.
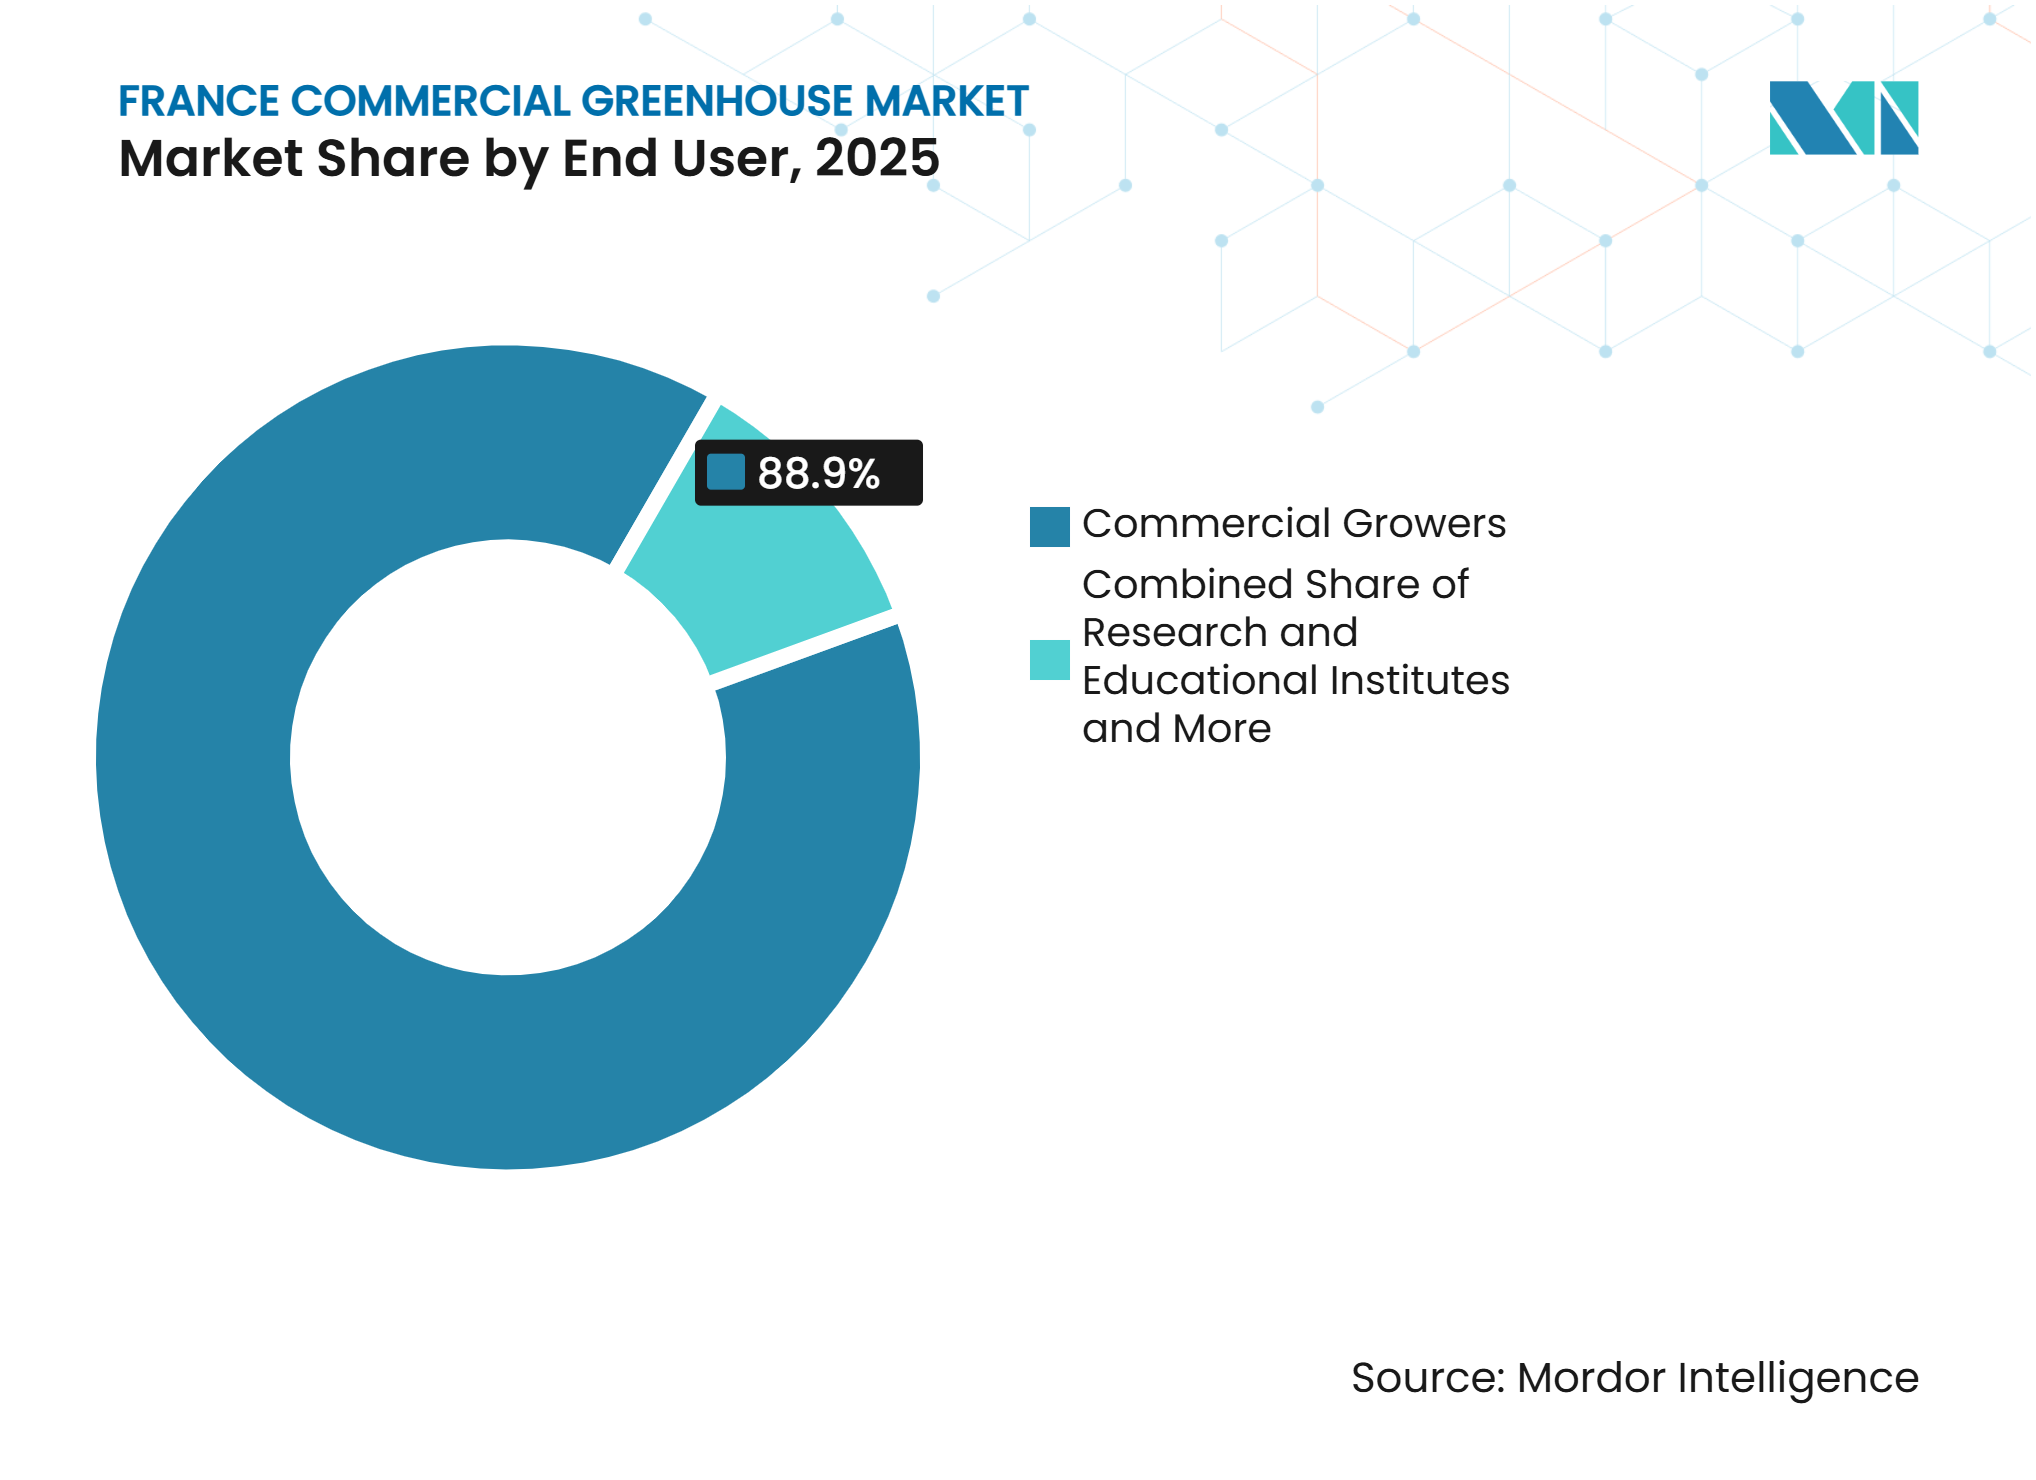
- Por usuário final, os Produtores Comerciais detinham 88,9% da demanda em 2025, enquanto o segmento de Institutos de Pesquisa e Educação está projetado para crescer a um CAGR de 8,2% durante 2026–2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Financiamento Público para Descarbonização e Modernização de Estufas | +1.5% | Nacional, com forte atividade nos corredores de produção mediterrâneo e atlântico, que concentram densos agrupamentos de vegetais e estruturas envelhecidas. | Curto prazo (≤ 2 anos) |
|---|---|---|---|
| Substituição de Infraestrutura de Estufas Envelhecidas | +1.4% | Nacional, com Bretanha, Vale do Loire e Provença-Alpes-Costa Azul concentrando um estoque substancial de instalações vegetais e ornamentais mais antigas. | Médio prazo (2-4 anos) |
| Preferência de Consumidores e Varejo por Produtos de Origem Francesa Certificados | +0.8% | Nacional, com sinais de demanda concentrados em torno dos centros de compras do varejo e investimentos ocorrendo em áreas de produção estabelecidas. | Longo prazo (≥ 4 anos) |
| Economia de Estufas com Calor Residual, Cogeração e Eficiência Energética | +1.1% | Regiões norte e central, onde a atividade industrial e as zonas de estufas criam oportunidades para recuperação de calor. | Médio prazo (2-4 anos) |
| Estufas Fotovoltaicas como Modelo de Investimento de Receita Dupla | +0.7% | Regiões sul, onde as condições solares suportam a geração de eletricidade junto ao uso hortícola. | Curto prazo (≤ 2 anos) |
| Controle Climático Semifechado para Ondas de Calor e Produção ao Longo do Ano | +0.9% | Nacional, com a maior necessidade operacional no arco mediterrâneo e no sudoeste durante os períodos quentes. | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Financiamento Público para Descarbonização e Modernização de Estufas
O programa França 2030 da FranceAgriMer alocou 35 milhões de EUR (38,5 milhões de USD) para investimentos inovadores em estufas e manteve a janela de candidaturas aberta até julho de 2026[1]. O programa abrange novas construções, ampliações, estruturas de substituição e equipamentos qualificados dentro de projetos comerciais completos. As taxas de auxílio variam de 20% a 40%, o que reduz o requisito de financiamento privado para os produtores elegíveis. As condições técnicas colocam o desempenho energético e os equipamentos elegíveis no centro do projeto. Essa estrutura apoia os fornecedores que entregam estruturas completas e conformes em vez de simples substituições. O mercado de estufas comerciais na França ganha demanda de curto prazo quando os projetos aprovados passam do investimento diferido para a aquisição, reduzindo o intervalo entre a aprovação do investimento, a especificação técnica e a seleção do fornecedor.
Substituição de Infraestrutura de Estufas Envelhecidas
As instalações vegetais têm em média 19 anos de idade, enquanto as instalações ornamentais têm em média 21 anos de idade, criando um ciclo de substituição independente de novas áreas de produção. A estrutura dessa demanda favorece soluções que abordam o edifício, o clima e o sistema de energia em um projeto coordenado. A reabilitação requer de 100.000 EUR (110.000 USD) a 300.000 EUR (330.000 USD) por hectare em locais em pousio no Var, o que separa os casos de modernização viáveis dos projetos que exigem demolição. Os ativos envelhecidos também criam uma preferência por fornecedores capazes de definir o escopo técnico antes do início da construção. O ciclo de substituição sustenta a demanda por estruturas de maior valor, pois os produtores buscam uma vida útil mais longa, menor uso de recursos e melhor compatibilidade com os requisitos atuais de varejo, certificação e financiamento público. Também restringe a base de clientes viáveis porque os operadores menores enfrentam um maior encargo de financiamento.
Preferência de Consumidores e Varejo por Produtos de Origem Francesa Certificados
Os consumidores franceses selecionam cada vez mais produtos com alegações de zero resíduos de pesticidas. A AOPn Tomates et Concombres de France vincula sua carta Serres d'Avenir à rastreabilidade, gestão da água e compromissos de carbono. A carta possui reconhecimento de nível 2 de Alto Valor Ambiental, que insere práticas de produção documentadas nos arranjos de fornecimento comercial. As estruturas controladas ajudam os produtores a alinhar a produção sazonal com os requisitos do varejo para origem doméstica e consistência do produto. Isso fortalece o argumento comercial para o fechamento da produção em vez de depender exclusivamente do fornecimento a campo aberto. Também favorece investimentos que apoiam o monitoramento e práticas operacionais verificadas.
Economia de Estufas com Calor Residual, Cogeração e Eficiência Energética
A medida AGRI-TH-116 apoia a recuperação de calor residual industrial para aquecimento de estufas. Sua relevância é maior onde os locais industriais produtores de calor estão localizados próximos a operações hortícolas comerciais. O acesso ao calor recuperado altera a base de custos da produção ao longo do ano, especialmente em regiões mais frias com maiores necessidades de aquecimento. O envidraçamento eficiente, as telas térmicas e as conexões de recuperação de calor afetam, portanto, tanto a seleção estrutural quanto as despesas operacionais. Esses sistemas são mais valiosos quando instalados dentro de um projeto completo de estufa em vez de adicionados após a construção, porque as limitações de retrofit frequentemente reduzem o valor de uma tecnologia de outra forma eficiente e complicam o comissionamento durante a fase crítica de inicialização. O mercado de estufas comerciais francês se beneficia onde a economia do projeto justifica a substituição de estruturas mais antigas e menos eficientes.
Análise de Impacto das Restrições*
| Alto Capital, Mão de Obra e Custos Operacionais | -1.3% | Nacional, com maior pressão em locais periurbanos de alto custo de terra e regiões mais frias com maiores requisitos de aquecimento. | Longo prazo (≥ 4 anos) |
|---|---|---|---|
| Escassez de Água e Restrições Regionais de Irrigação | -0.8% | Departamentos do sul e sudoeste, onde as ordens de seca afetam os principais agrupamentos de tomate, frutas vermelhas e ornamentais. | Curto prazo (≤ 2 anos) |
| Oposição Local e Atrito no Planejamento para Grandes Estufas | -0.6% | Nacional, com atrito notável no licenciamento na Normandia e no Pas-de-Calais para grandes projetos de vidro. | Médio prazo (2-4 anos) |
| Condições Rígidas de Elegibilidade e Conformidade para Auxílio ao Investimento | -0.5% | Nacional, particularmente para operadores menores que carecem de recursos especializados para documentação técnica e conformidade. | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Água e Restrições Regionais de Irrigação
As restrições de seca em 2025 abrangeram mais de 45 departamentos, incluindo áreas de produção em Vaucluse, Gironde e Tarn-et-Garonne. A ordem de agosto de 2025 em Vaucluse exigiu que os produtores de estufas de vidro que buscavam uma isenção cultural usassem uma ferramenta de gestão de irrigação ou reduzissem o uso de água em 20%. Essas regras tornam o planejamento hídrico uma questão de seleção de local e financiamento, em vez de uma tarefa operacional rotineira. Os sistemas de recirculação reduzem a exposição à água, mas aumentam a complexidade do projeto e os custos iniciais. Os produtores sem capacidade de monitoramento enfrentam um maior encargo de conformidade durante os períodos de restrição, quando registros oportunos e práticas operacionais verificadas afetam o acesso à água. A restrição direciona o investimento para projetos que gerenciam água e nutrientes em circuitos fechados.
Condições Rígidas de Elegibilidade e Conformidade para Auxílio ao Investimento
O auxílio ao investimento exige que os candidatos satisfaçam condições técnicas e de documentação definidas. A FranceAgriMer utilizou critérios de elegibilidade que abrangem tipo de estrutura, equipamento e características do projeto[2]. Operadores de pequeno e médio porte frequentemente carecem de especialistas internos para preparar evidências energéticas, especificações técnicas e dossiês administrativos. Isso restringe o acesso ao apoio apesar de uma clara necessidade de substituição. A conformidade também favorece os construtores que fornecem documentação junto com sua oferta técnica. O processo elimina propostas de especificação inferior que não atendem aos requisitos do programa. Atrasa alguns pedidos, ao mesmo tempo que melhora o limiar de qualidade para os projetos que avançam, reduzindo a probabilidade de que o financiamento público apoie estruturas com benefícios de eficiência limitados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento:
Componentes Estruturais Ancoram o Valor Enquanto o Software AceleraOs Componentes Estruturais detinham 42,3% das vendas de 2025, tornando esta a maior categoria de equipamentos. Vidro, estruturas e treliças absorvem uma grande parcela do valor total do projeto porque formam o envelope operacional da instalação e estabelecem a base técnica para todas as escolhas de equipamentos subsequentes. Sua seleção determina durabilidade, isolamento, fluxo de ar e compatibilidade com equipamentos de aquecimento e ventilação, ao mesmo tempo que define o espaço disponível, a capacidade de carga e a sequência de instalação para telas, sensores, tubulações e equipamentos de controle climático ao longo do processo de construção e comissionamento no local do produtor. Os compradores de substituição avaliam cada vez mais o desempenho da estrutura junto ao custo inicial. Os Sistemas de Aquecimento, Resfriamento e Ventilação permanecem importantes porque a estabilidade climática depende de sua integração com a envolvente do edifício, o que determina a eficiência de operação de cada sistema ao longo das estações variáveis.
O Software de Controle Climático e Automação está projetado para crescer a um CAGR de 8,5% durante 2026–2031. Projetos de alta especificação requerem controle contínuo de temperatura, umidade, ventilação, telas e cronogramas de irrigação em diferentes estágios de cultivo e sob condições externas variáveis. Os sistemas vinculados a sensores reduzem a dependência de ajustes manuais em instalações complexas. Os Sistemas de Triagem e Sombreamento também estão ganhando um papel maior onde a geração solar e a proteção de culturas são combinadas, desde que a estrutura mantenha luz utilizável, fluxo de ar adequado e acesso às culturas. Os Sistemas de Irrigação e Fertirrigação suportam entrega precisa e operação em circuito fechado quando incorporados em projetos de estrutura completa.



Por Tipo de Cultura:
Frutas e Vegetais Mantêm a Base de Demanda Mais AmplaFrutas e Vegetais representaram 64,4% das vendas em 2025, tornando esta a maior categoria de culturas. Tomates, pepinos, pimentões, alface e morangos sustentam investimentos recorrentes porque exigem qualidade e programação consistentes. A carta da AOPn Tomates et Concombres de France vincula as práticas de produção a compromissos de qualidade voltados ao varejo[3]. Isso cria uma ligação direta entre a infraestrutura de produção protegida e os programas de fornecimento orientados a contratos. Flores e Ornamentais permanecem relevantes, embora seu perfil sazonal difira das culturas alimentares.
O segmento de Ervas e Microverdes está projetado para crescer a um CAGR de 8,7% durante 2026–2031. A categoria é adequada para a produção controlada porque o fornecimento fresco gerenciado com pesticidas é necessário ao longo do ano, com ciclos de colheita frequentes, vida útil limitada e demanda dos varejistas por qualidade consistente, dando aos produtores uma razão clara para gerenciar de perto o ambiente de produção. A maior densidade de produção apoia o investimento em layouts especializados de clima e cultivo. Cannabis e Culturas Especiais permanecem distintas porque as aplicações médicas requerem instalações controladas que atendam aos requisitos de licenciamento, mantenham condições ambientais seguras e previnam variações operacionais inadequadas para a produção especializada controlada. Mudas e Culturas de Propagação também requerem gerenciamento confiável de temperatura, umidade e luz antes que as plantas entrem na produção comercial.
Por Tipo de Estufa:
Vidro Lidera Enquanto os Projetos Semifechados Ganham TerrenoAs Estufas de Vidro detinham 58,7% das vendas em 2025, tornando-as a maior categoria por tipo de estufa. Seu papel reflete a demanda por estruturas de longa duração que suportam sistemas climáticos avançados e produção de culturas em nível de varejo. Os projetos de vidro são amplamente utilizados onde a produção ao longo do ano e a integração técnica justificam maiores despesas de capital por meio de vida útil prolongada, menor variabilidade operacional e capacidade para sistemas integrados. As Estufas de Filme Plástico permanecem significativas em termos de quantidade instalada, particularmente em regiões com uma grande base de túneis. As Estufas de Policarbonato Rígido oferecem uma opção intermediária para produtores que avançam em direção a maior controle ambiental.
O segmento de Estufas Híbridas e Semifechadas está projetado para crescer a um CAGR de 9,5% durante 2026–2031. Esses projetos combinam escolhas estruturais e de ventilação para gerenciar o calor enquanto mantêm o investimento abaixo do de algumas instalações totalmente de vidro. O setor de estufas comerciais na França valoriza cada vez mais esses projetos para controle climático, gestão de calor e continuidade da produção em áreas onde o calor intenso perturba as estratégias convencionais de ventilação. A implantação comercial de construção plástica semifechada em áreas de produção quentes confirma o papel do formato na gestão do calor sem usar um envelope convencional de vidro. O formato oferece aos produtores de médio porte um caminho para maior controle sem um investimento equivalente em vidro, especialmente onde a resiliência ao calor se tornou uma preocupação operacional visível.

Por Tecnologia de Cultivo:
Sistemas de Substrato Lideram Enquanto a Hidroponía se ExpandeO Solo e Substrato Não Hidropônico detinha 61,3% das vendas em 2025, tornando-o a maior categoria de tecnologia de cultivo. Os sistemas de fibra de coco e lã de rocha mantêm práticas familiares de gestão de culturas, ao mesmo tempo que separam as raízes das condições do solo nativo e permitem uma relação mais controlada entre irrigação, nutrientes e desempenho das culturas. Esses sistemas são bem adequados para operações de tomate e pepino que requerem controle regular de nutrientes e água. Sua base instalada cria continuidade em projetos de substituição e modernização. As abordagens baseadas em solo permanecem relevantes onde as práticas de cultivo e os layouts das instalações existentes as suportam.
O cultivo Hidropônico está projetado para crescer a um CAGR de 8,8% durante 2026–2031. A Técnica de Filme Nutritivo e a Cultura em Água Profunda suportam a produção de folhosas e ervas, onde a produção por metro quadrado é central. A Hidroponía por Gotejamento se alinha com os métodos estabelecidos de irrigação de tomate e frutas vermelhas. As configurações de Integração Híbrida e Vertical são adequadas para locais onde área de piso limitada, custos de terra mais elevados e proximidade logística aos consumidores justificam maior densidade de produção. A FranceAgriMer também apoia investimentos inovadores em irrigação no âmbito do França 2030, reforçando o argumento comercial para projetos de circuito fechado.
Por Usuário Final:
Produtores Comerciais Definem a Demanda Enquanto os Institutos se ExpandemOs Produtores Comerciais detinham 88,9% da demanda de 2025, tornando esta a maior categoria de usuário final. As cooperativas de tomate e pepino nas regiões de produção estabelecidas concentram as decisões de compra em organizações com requisitos de fornecimento definidos. Suas decisões de aquisição influenciam as especificações estruturais preferidas, a qualificação de fornecedores, as expectativas de manutenção e o sequenciamento da adoção de tecnologia. Os Centros de Jardinagem e Viveiros do Varejo formam um grupo de clientes menor e estável para a produção ornamental e de plantas de canteiro. Sua menor escala de projeto frequentemente se alinha com formatos de filme plástico e policarbonato, onde instalação direta, investimento gerenciável e padrões operacionais sazonais orientam as decisões de compra.
O segmento de Institutos de Pesquisa e Educação está projetado para crescer a um CAGR de 8,2% durante 2026–2031. Seus projetos examinam a agrivoltaica, a produção em ambiente controlado e a gestão de culturas com uso eficiente de recursos. A atualização de 2025 do CRITT Horticole relatou a instalação de sistemas de regulação climática, gestão da água e energia em Peyrat-le-Château, com conclusão prevista para o início de 2026. Essas instalações criam referências operacionais para integração de equipamentos, gestão de culturas e práticas de monitoramento de recursos que os projetos comerciais avaliam antes da adoção, incluindo as compensações operacionais entre experimentação flexível, coleta de dados e protocolos de produção de culturas repetíveis. Suas necessidades de compra diferem dos produtores comerciais porque a flexibilidade de pesquisa tem prioridade sobre a escala de produção.
Análise Geográfica
A Bretanha e os Países do Loire têm a maior concentração de atividade de estufas de vegetais, apoiada por cooperativas de tomate e pepino. Finistère e Loire-Atlantique concentram a demanda de produtores comerciais e fornecedores experientes. Essas regiões vinculam a escala de produção a canais estabelecidos de fornecimento ao varejo. Suas estruturas vegetais mais antigas também sustentam um pipeline claro de substituição, reforçado por redes de serviço estabelecidas, conhecimento de culturas e relacionamentos com varejistas. O mercado de estufas comerciais francês se beneficia de compradores que têm tanto experiência operacional quanto necessidade de melhorar o desempenho energético sem perturbar os cronogramas de culturas comerciais que sustentam os relacionamentos com clientes.
O arco mediterrâneo, incluindo Provença-Alpes-Costa Azul, Languedoc, Occitânia, Drôme e Ariège, suporta ornamentais, frutas de alto valor e estruturas integradas com energia solar. A alta irradiância solar fortalece a lógica financeira para projetos de estufas fotovoltaicas. Um projeto de 2025 em Drôme combinou o cultivo de kiwi com a geração de eletricidade sob estufas de vidro fotovoltaico. Essas áreas também experimentam condições mais quentes que aumentam o valor do sombreamento, ventilação e projetos semifechados. As restrições de água criam um contrapeso que recompensa a recirculação e o planejamento hídrico específico do local.
A Normandia e os Altos da França suportam grandes projetos de tomate sem solo que utilizam sistemas de produção ao longo do ano, o que confere ao fornecimento de energia e ao desempenho térmico um papel maior do que nas instalações sazonais. Seu clima mais frio torna o calor residual, a cogeração e a eficiência térmica mais centrais para as decisões de investimento. O cinturão da Île-de-France e os nós urbanos em torno de Lyon, Bordeaux e Marselha atraem instalações de alta intensidade de ervas e folhosas que buscam rotas de distribuição curtas. Em toda a França, o risco de seca tornou a disponibilidade de água uma parte padrão da avaliação de viabilidade de projetos.
Cenário Competitivo
Concentração do Mercado
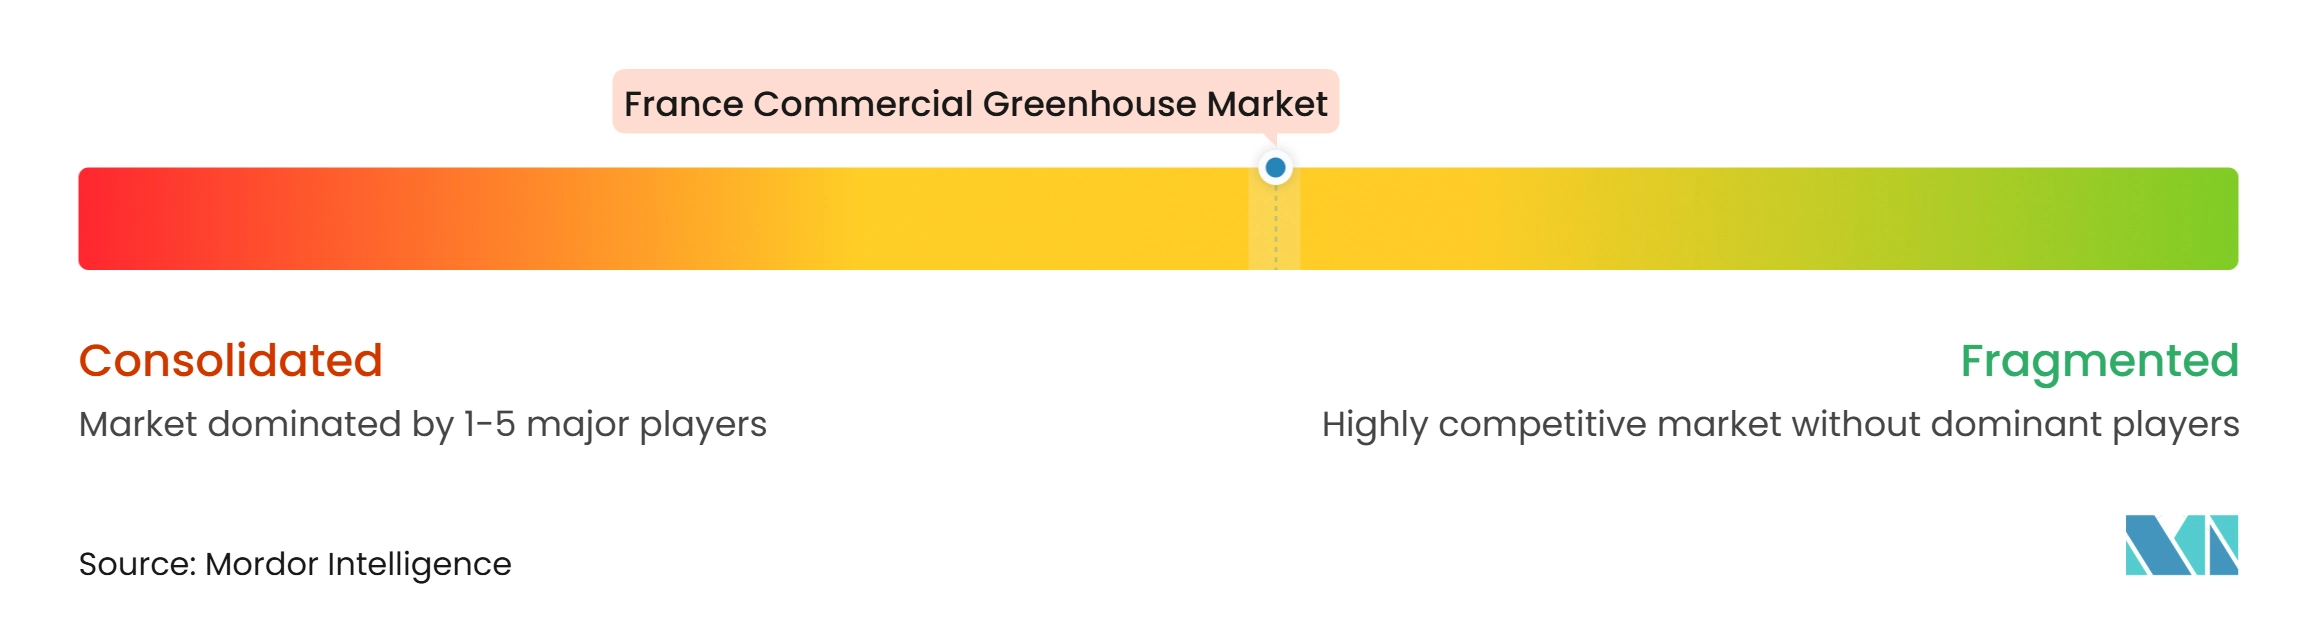
O Richel Group opera em uma escala maior do que muitos concorrentes domésticos e mantém um amplo portfólio de estufas. O grupo de empresas aprovadas inclui CMF Project, JRC Greenhouses, SERRES PRETAMO, Artigianfer France SARL, Havecon Horticultural Projects, Certhon B.V., Prins Group, HORCONEX, Deforche Construction Group (Hedafor), Van der Hoeven Horticultural Projects, SVL Solutions, SARL Galifret e AM Greenhouses. A rivalidade centra-se na engenharia abrangente de estufas, amplitude do portfólio, capacidade de entrega, coordenação pós-venda e conformidade com especificações vinculadas a subsídios que influenciam tanto a elegibilidade ao financiamento quanto a confiança do comprador no desempenho operacional de longo prazo sob condições locais de cultivo exigentes ao longo do ano e em condições de produção variadas. Os fornecedores com expertise em controle climático e desempenho energético têm vantagem em projetos de substituição de maior valor.
O refinanciamento do Richel Group em julho de 2026 fortaleceu sua estrutura de capital para crescimento. O Richel Group também utilizou o Projeto Phénix para posicionar estruturas plásticas semifechadas para produtores que buscam produção controlada a um limiar de capital inferior ao de alguns projetos de vidro. A Certhon B.V. concluiu a modernização de Louis Vinet em Nantes em abril de 2025. O projeto utilizou uma nova estrutura e configuração de treliça tridimensional para o cultivo conjunto de pepino e tomate. Esses movimentos mostram que a integração local e o design de estrutura adaptável permanecem rotas importantes para o acesso comercial, especialmente quando a entrega de projetos locais requer coordenação de instalação confiável e resposta durante o comissionamento.
O espaço competitivo permanece em projetos entre 5.000 m² e 20.000 m², onde os produtores requerem maior desempenho do que as estruturas básicas de filme entregam, ao mesmo tempo que precisam controlar a exposição de capital e a complexidade operacional. Os fornecedores precisam equilibrar o custo inicial com ganhos práticos em controle climático, uso de energia e gestão da água. A documentação de subsídios e o suporte à conformidade tornaram-se parte da oferta comercial, não apenas um complemento administrativo, porque evidências completas e oportunas afetam se um projeto se qualifica para apoio público e se um fornecedor traduz regras técnicas em uma especificação de construção prática e financiável que se alinha tanto com as operações do produtor quanto com o processo de revisão da agência. Os fornecedores holandeses e franceses competem onde os produtores buscam execução de projetos turnkey, enquanto o conhecimento local permanece valioso para licenciamento, instalação, adaptação específica à cultura e coordenação pós-venda. A avaliação de concentração reflete a diferença de escala dos principais participantes em vez de um cálculo de participação quantificado.
Líderes do Setor de Estufas Comerciais na França
-
Richel Group
-
CMF Project
-
JRC Greenhouses
-
SERRES PRETAMO
-
Artigianfer France SARL
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Estufas Comerciais na França Empresas cobertas neste relatório
- Richel Group
- CMF Project
- JRC Greenhouses
- SERRES PRETAMO
- Artigianfer France SARL
- Havecon Horticultural Projects
- Certhon B.V.
- Prins Group
- HORCONEX
- Deforche Construction Group (Hedafor)
- Van der Hoeven Horticultural Projects
- SVL Solutions
- SARL Galifret
- AM Greenhouses
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
Desenvolvimentos industriais recentes em Mercado de Estufas Comerciais na França
- Julho de 2025: O Richel Group inaugurou oficialmente o Projeto Phénix em Mauguio, Hérault, uma estufa plástica semifechada de 15.000 m² para produção de tomate sem solo com Zero Resíduo de Pesticidas.
- Abril de 2025: A Certhon B.V. concluiu a modernização do complexo de estufas de Louis Vinet em Nantes, incluindo uma nova estrutura com sistema de treliça tridimensional para o cultivo conjunto de pepino de baixo fio e tomate.
- Janeiro de 2025: A FranceAgriMer manteve seu programa de investimento em inovação em estufas França 2030 de 35 milhões de EUR (38,5 milhões de USD) aberto até julho de 2026, com taxas de auxílio de 20% a 40% para novas construções qualificadas, ampliações e equipamentos de alta especificação.
Escopo do Relatório do Mercado de Estufas Comerciais na França
O estudo contabiliza a receita gerada por estruturas de vidro ou plástico construídas especificamente para fins comerciais, onde temperatura, umidade, luz e fertirrigação são ativamente reguladas para cultivar frutas, vegetais, flores, ornamentais, ervas e outras culturas especiais para venda a varejistas, compradores de serviços de alimentação ou processadores.
Exclusão do escopo: Casas de hobby de quintal e instalações puramente acadêmicas abaixo de 200 m² não estão incluídas.
O Relatório do Mercado de Estufas Comerciais na França é Segmentado por Tipo de Equipamento (Sistemas de Aquecimento, Sistemas de Resfriamento e Ventilação, Iluminação de Crescimento LED, Sistemas de Irrigação e Fertirrigação, Software de Controle Climático e Automação, Sistemas de Triagem e Sombreamento e Componentes Estruturais), por Tipo de Cultura (Frutas e Vegetais, Flores e Ornamentais, Ervas e Microverdes e Cannabis e Culturas Especiais), por Tipo de Estufa (Estufas de Vidro, Estufas de Filme Plástico, Estufas de Policarbonato Rígido e Estufas Híbridas e Semifechadas), por Tecnologia de Cultivo (Hidropônico, Solo e Substrato Não Hidropônico e Integração Híbrida e Vertical) e por Usuário Final (Produtores Comerciais, Institutos de Pesquisa e Educação e Centros de Jardinagem e Viveiros do Varejo). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Sistemas de Aquecimento | |
| Sistemas de Resfriamento e Ventilação | |
| Iluminação de Crescimento LED | |
| Sistemas de Irrigação e Fertirrigação | |
| Software de Controle Climático e Automação | |
| Sistemas de Triagem e Sombreamento | |
| Componentes Estruturais | Sistemas de Envidraçamento |
| Estruturas e Treliças |
| Frutas e Vegetais | Tomates |
| Pepinos | |
| Alface e Folhosas | |
| Pimentões | |
| Morangos e Frutas Vermelhas | |
| Flores e Ornamentais | Flores de Corte |
| Plantas em Vaso e Plantas de Canteiro | |
| Ervas e Microverdes | |
| Cannabis e Culturas Especiais | Cannabis Medicinal |
| Mudas e Culturas de Propagação |
| Estufas de Vidro |
| Estufas de Filme Plástico |
| Estufas de Policarbonato Rígido |
| Estufas Híbridas e Semifechadas |
| Hidropônico | Técnica de Filme Nutritivo |
| Cultura em Água Profunda | |
| Hidroponía por Gotejamento | |
| Solo e Substrato Não Hidropônico | Baseado em Solo |
| Substrato de Fibra de Coco e Lã de Rocha | |
| Integração Híbrida e Vertical |
| Produtores Comerciais |
| Institutos de Pesquisa e Educação |
| Centros de Jardinagem e Viveiros do Varejo |
| Por Tipo de Equipamento | Sistemas de Aquecimento | |
| Sistemas de Resfriamento e Ventilação | ||
| Iluminação de Crescimento LED | ||
| Sistemas de Irrigação e Fertirrigação | ||
| Software de Controle Climático e Automação | ||
| Sistemas de Triagem e Sombreamento | ||
| Componentes Estruturais | Sistemas de Envidraçamento | |
| Estruturas e Treliças | ||
| Por Tipo de Cultura | Frutas e Vegetais | Tomates |
| Pepinos | ||
| Alface e Folhosas | ||
| Pimentões | ||
| Morangos e Frutas Vermelhas | ||
| Flores e Ornamentais | Flores de Corte | |
| Plantas em Vaso e Plantas de Canteiro | ||
| Ervas e Microverdes | ||
| Cannabis e Culturas Especiais | Cannabis Medicinal | |
| Mudas e Culturas de Propagação | ||
| Por Tipo de Estufa | Estufas de Vidro | |
| Estufas de Filme Plástico | ||
| Estufas de Policarbonato Rígido | ||
| Estufas Híbridas e Semifechadas | ||
| Por Tecnologia de Cultivo | Hidropônico | Técnica de Filme Nutritivo |
| Cultura em Água Profunda | ||
| Hidroponía por Gotejamento | ||
| Solo e Substrato Não Hidropônico | Baseado em Solo | |
| Substrato de Fibra de Coco e Lã de Rocha | ||
| Integração Híbrida e Vertical | ||
| Por Usuário Final | Produtores Comerciais | |
| Institutos de Pesquisa e Educação | ||
| Centros de Jardinagem e Viveiros do Varejo | ||
Principais Questões Respondidas no Relatório
Qual é o valor do setor de estufas comerciais da França em 2026?
O setor de estufas comerciais da França está avaliado em 243,8 milhões de USD.
Qual categoria de equipamento lidera as vendas de estufas comerciais na França?
Os Componentes Estruturais lideraram com 42,3% das vendas de 2025.
Qual aplicação de cultura tem a maior previsão de crescimento até 2031?
O segmento de Ervas e Microverdes está projetado para crescer a um CAGR de 8,7% durante 2026–2031.
Qual é a principal restrição para novos projetos de estufas comerciais?
Alto capital, mão de obra e custos operacionais são a principal restrição ao mercado