
Frankreich Gewerblicher Gewächshausmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
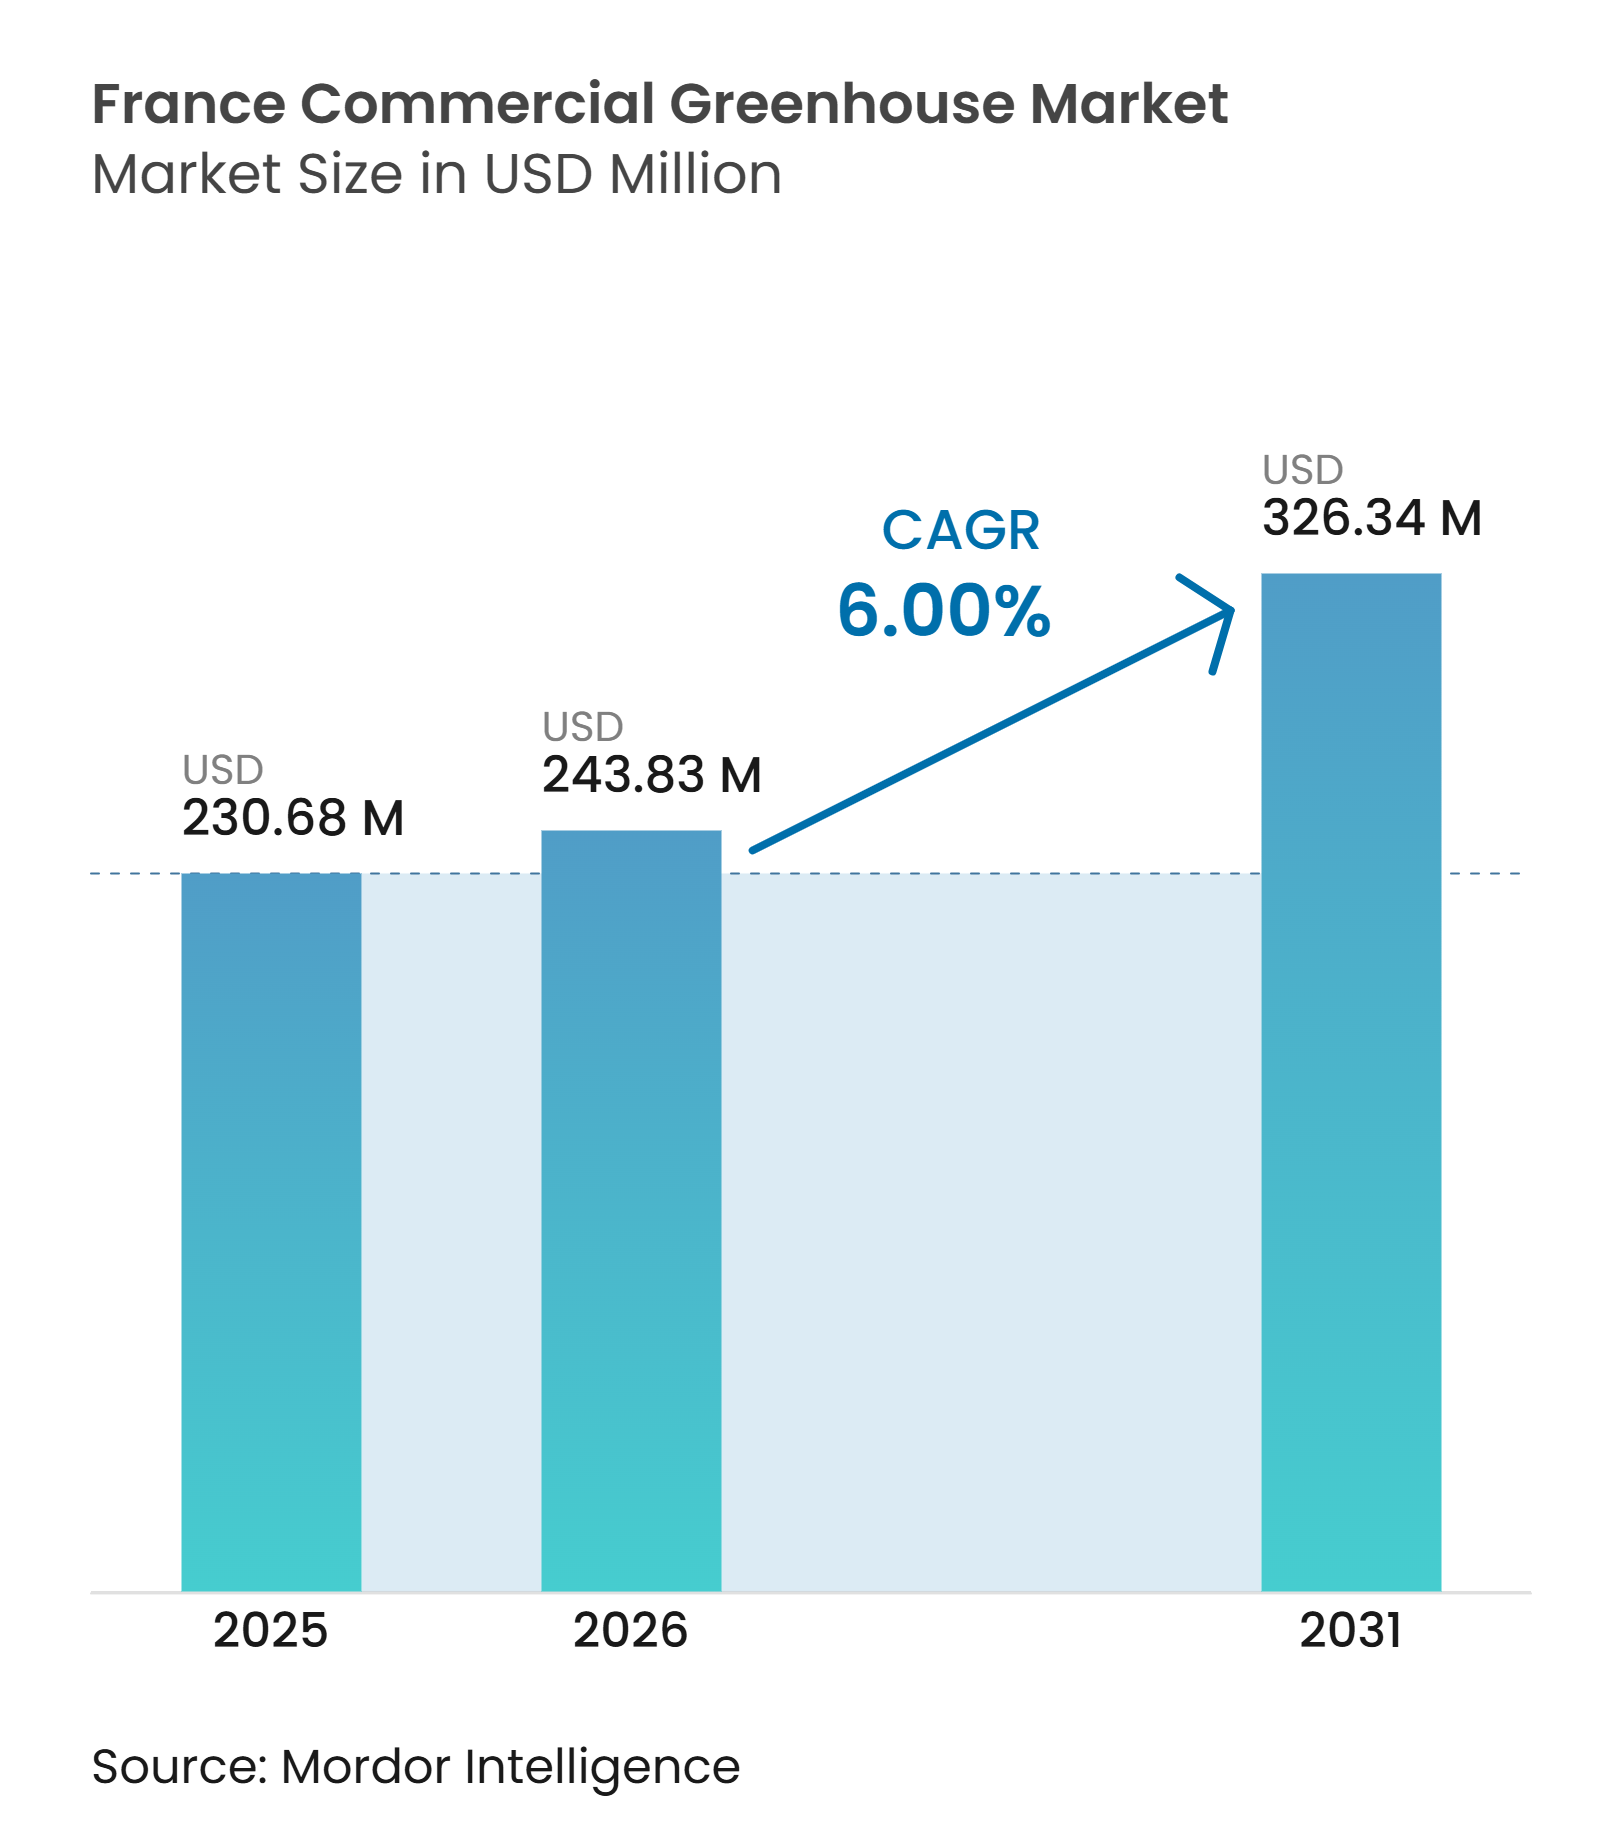
| Marktgröße im Basisjahr (2025) | 230.68 Millionen US-Dollar |
| Marktgröße (2026) | 243.83 Millionen US-Dollar |
| Marktgröße (2031) | 326.34 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.00 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Frankreich Gewerblicher Gewächshausmarkt Analyse von Mordor Intelligence
Die Größe des gewerblichen Gewächshausmarkts in Frankreich wurde im Jahr 2025 auf 230,7 Millionen USD geschätzt und wird voraussichtlich von 243,8 Millionen USD im Jahr 2026 auf 326,3 Millionen USD bis 2031 wachsen, bei einem CAGR von 6 % während des Prognosezeitraums von 2026 bis 2031. Der Markt wird durch Ersatzinvestitionen geprägt, da Gemüse- und Zierpflanzenstrukturen das Ende ihrer Nutzungsdauer erreichen. Öffentliche Förderung lenkt Investitionen in Projekte, die höhere Energie- und technische Standards erfüllen, was vollständige Strukturen mit integrierten Klima- und Wassersystemen begünstigt, sodass der kommerzielle Wert in einer koordinierten Lösung und nicht in einer Sammlung separater Komponenten liegt. Die Einzelhandelsnachfrage nach rückverfolgbaren französischen Erzeugnissen unterstützt kontrollierte Produktionsmodelle, die Zertifizierungs- und Lieferanforderungen erfüllen. Wärmemanagement, Wasserverfügbarkeit und Genehmigungszeitpläne bestimmen, welche Technologien an einzelnen Standorten realisierbar sind. Lieferanten konkurrieren durch ihre Fähigkeit, Tragwerksplanung, Energieeffizienz und praktische Betriebsunterstützung für Anbauer zu kombinieren, insbesondere wenn eine einzige Investition mehrere betriebliche Einschränkungen gleichzeitig behebt.
Wichtige Erkenntnisse des Berichts
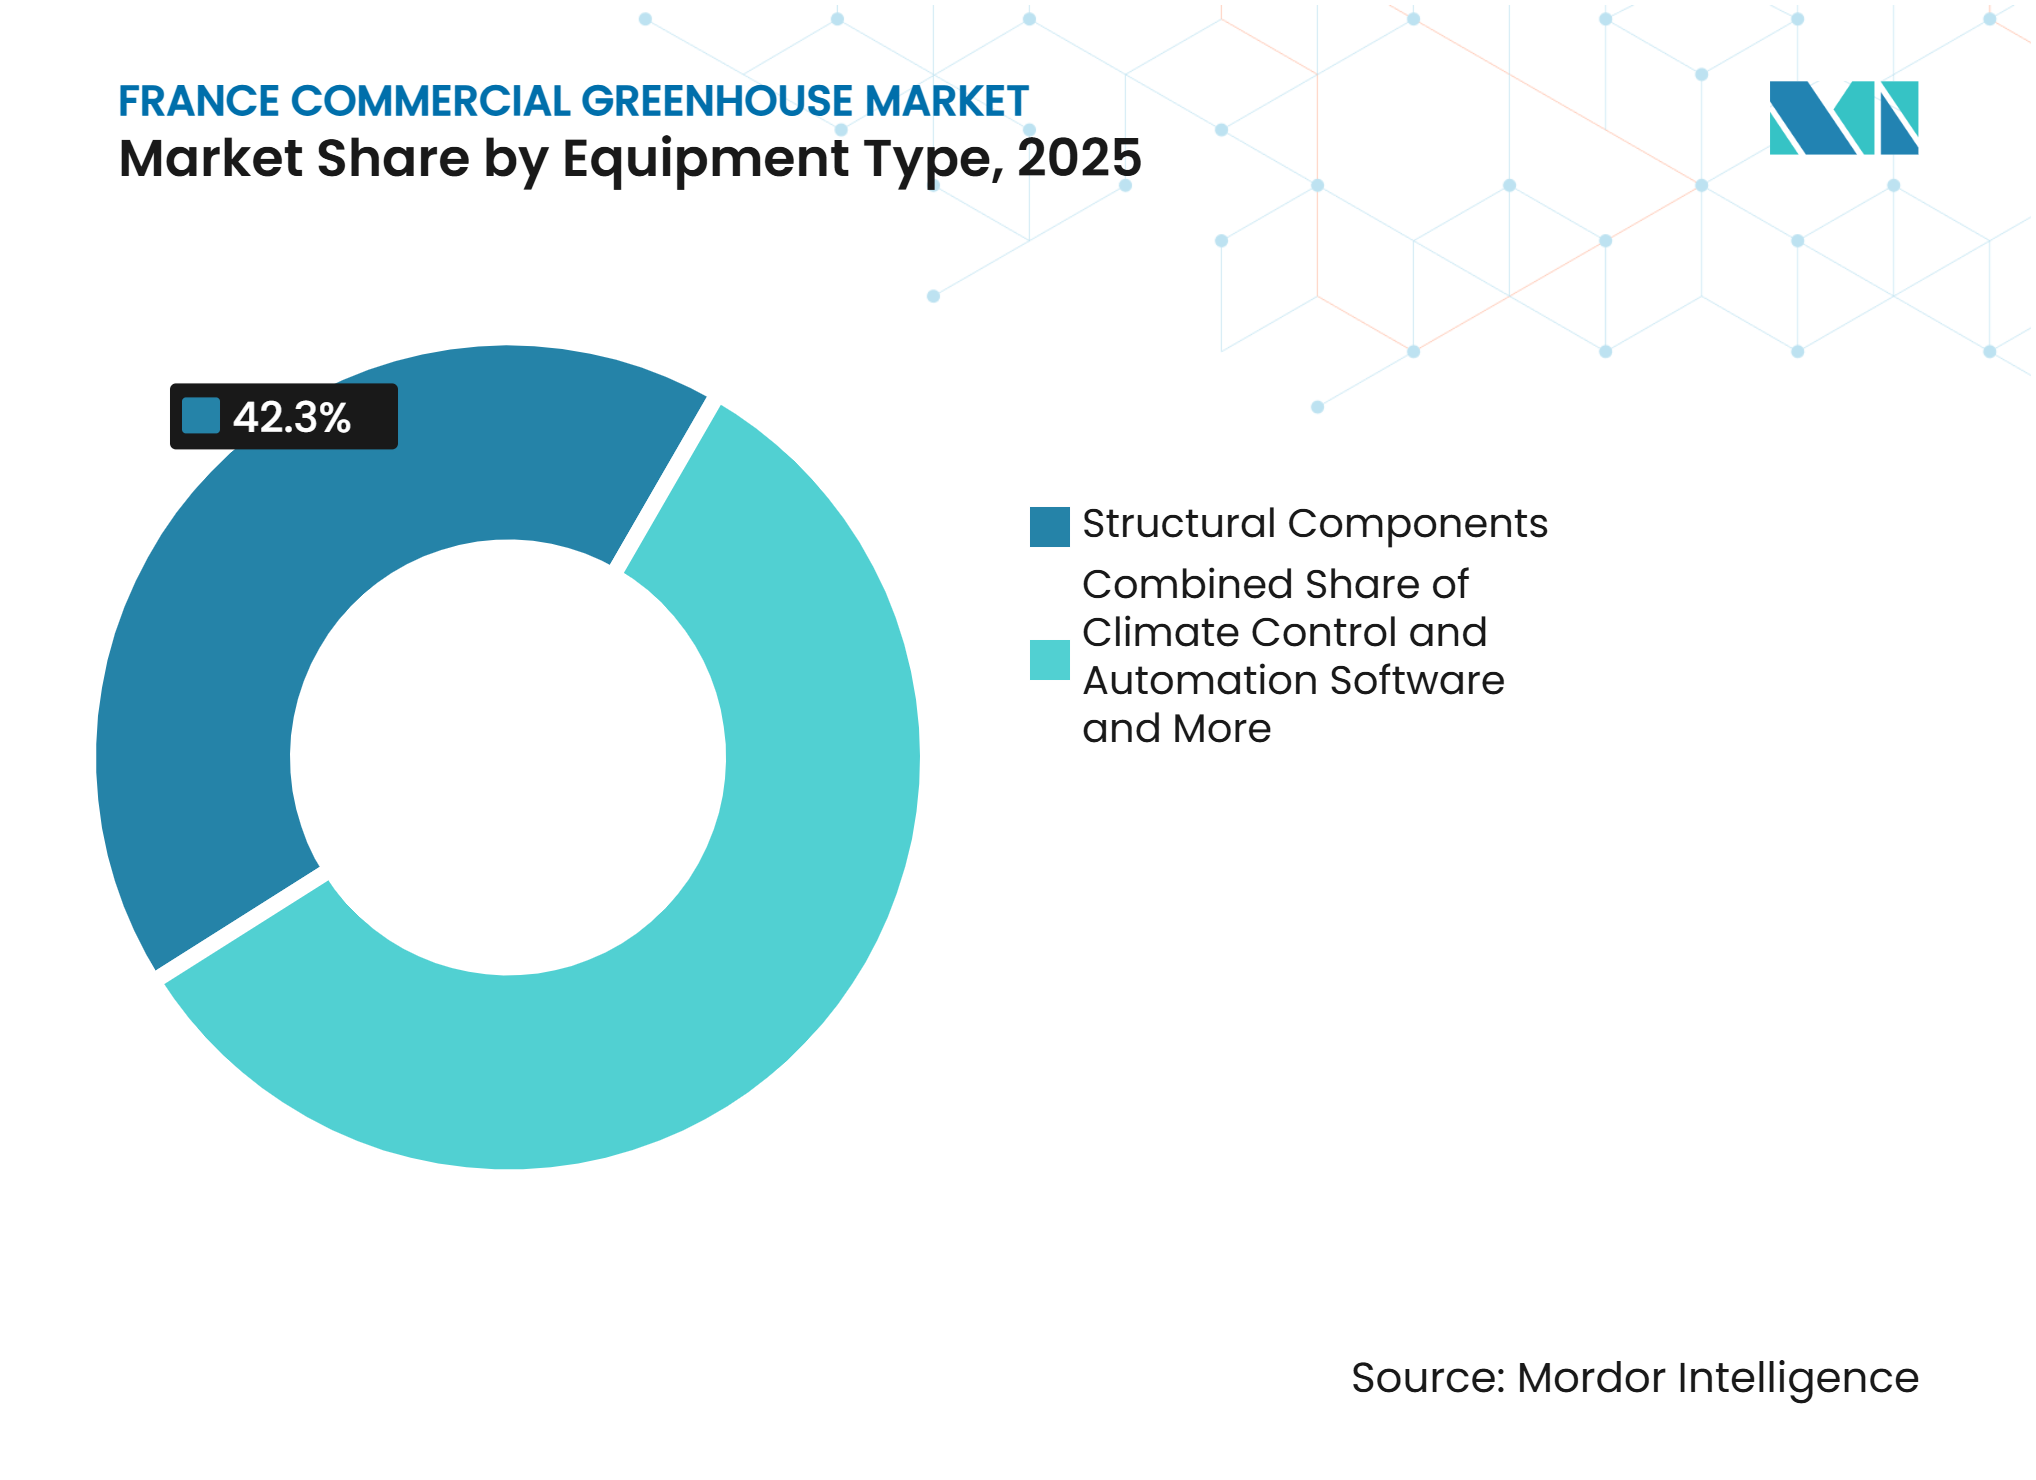
- Nach Ausrüstungstyp hielten Strukturkomponenten im Jahr 2025 einen Marktanteil von 42,3 % am gewerblichen Gewächshausmarkt in Frankreich, während Klimasteuerung und Automatisierungssoftware voraussichtlich mit einem CAGR von 8,5 % während 2026–2031 wachsen wird.
- Nach Kulturpflanzentyp hielten Obst und Gemüse im Jahr 2025 einen Marktanteil von 64,4 % am gewerblichen Gewächshausmarkt in Frankreich, während das Segment Kräuter und Microgreens voraussichtlich mit einem CAGR von 8,7 % während 2026–2031 wachsen wird.
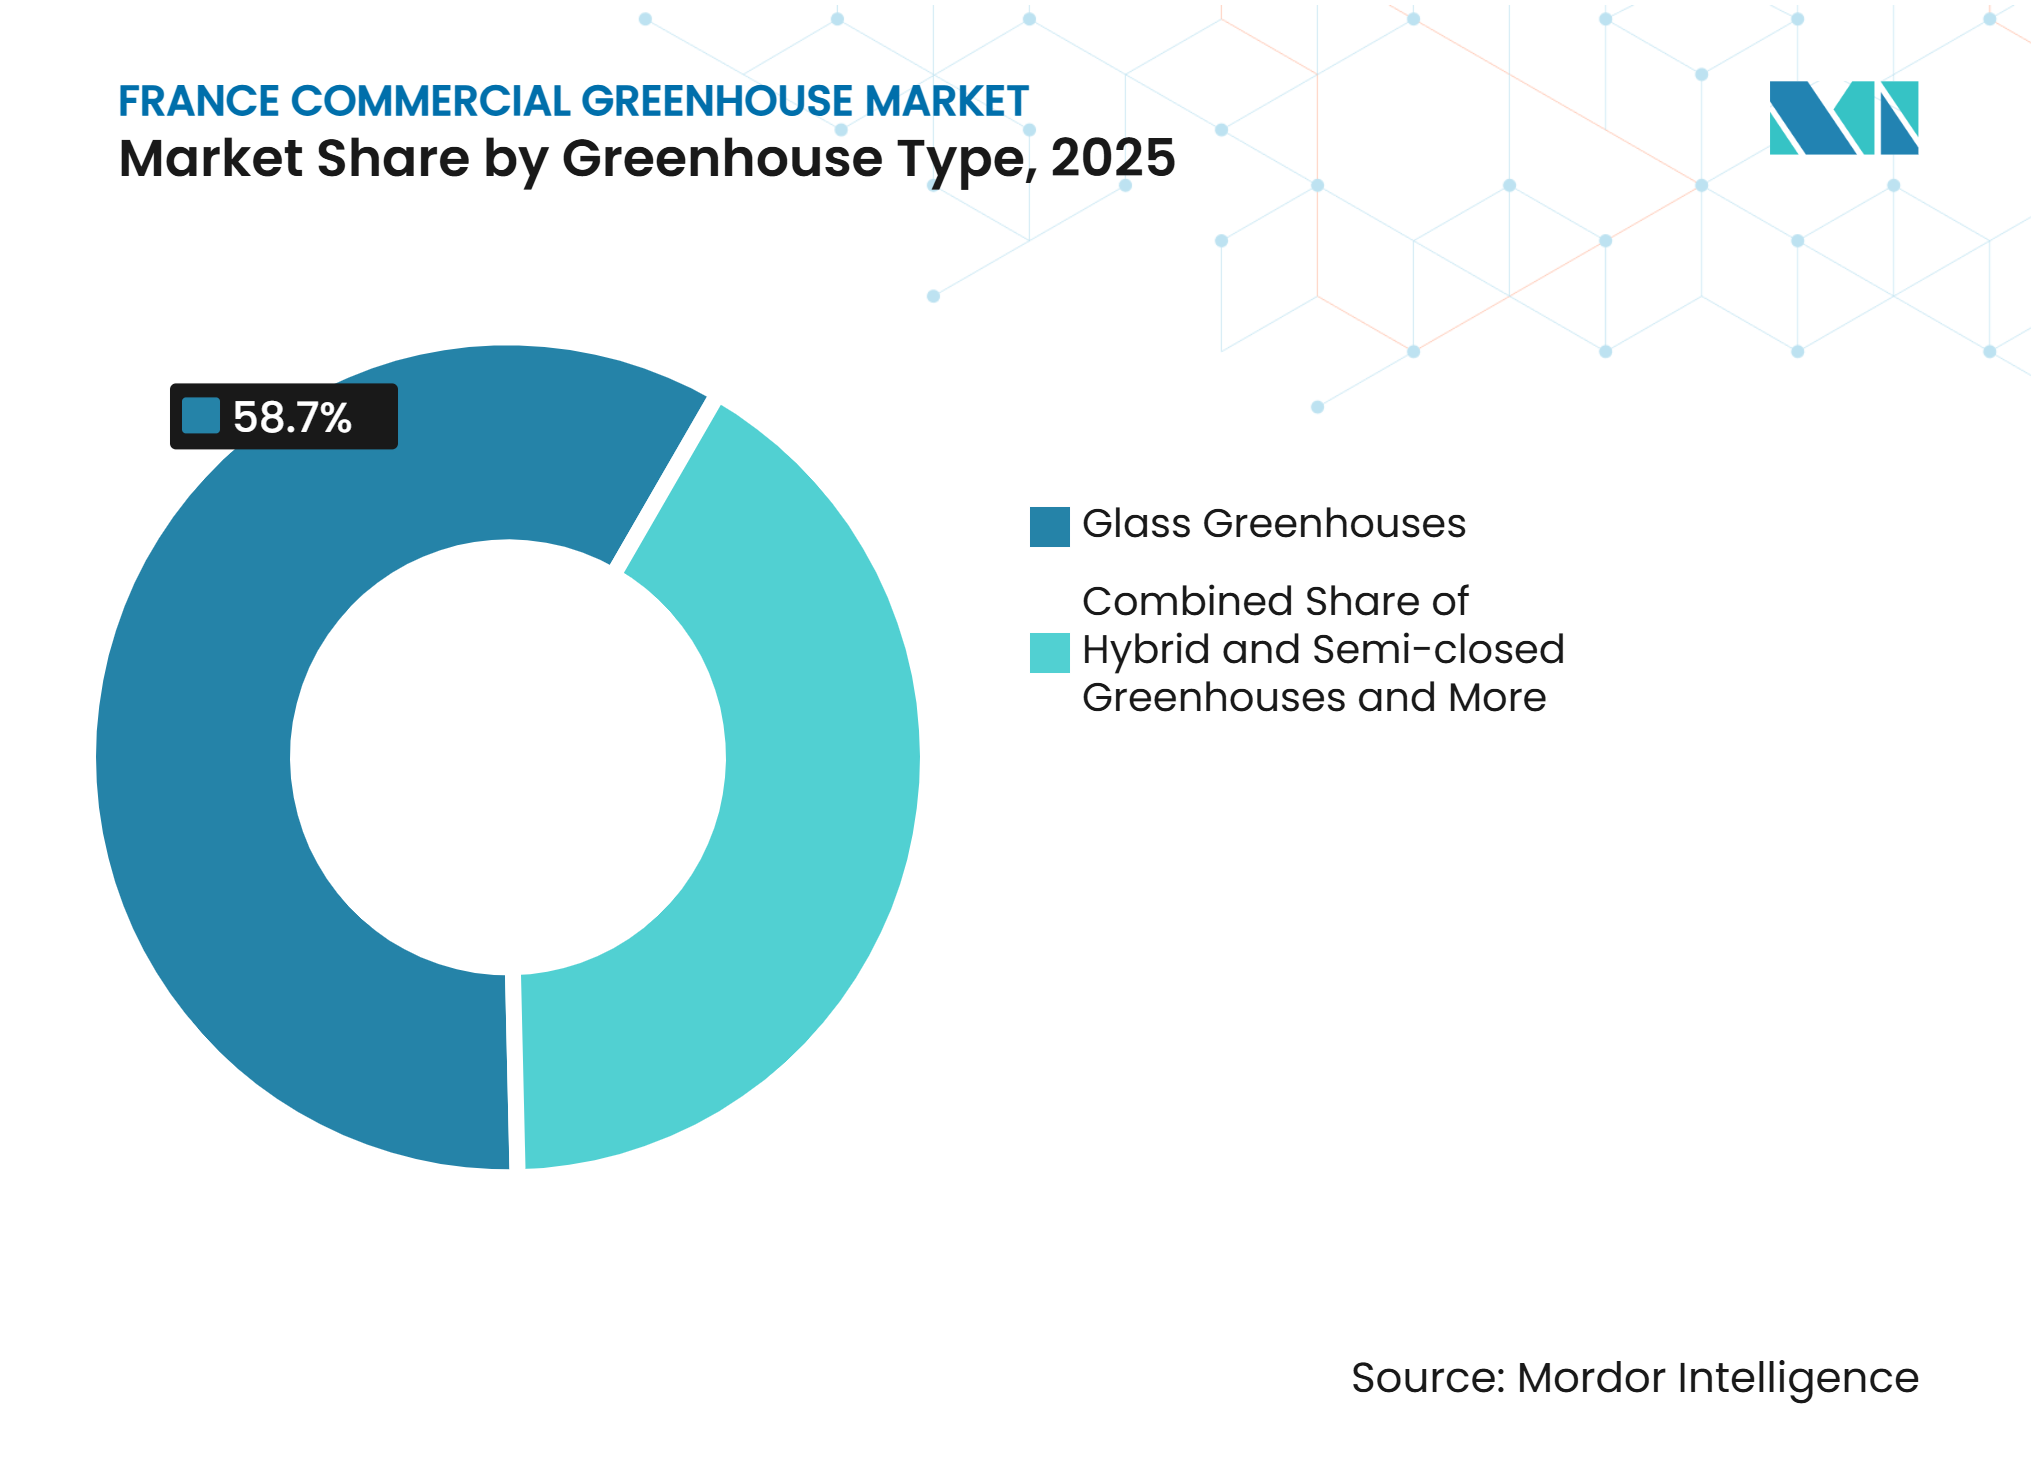
- Nach Gewächshaustyp hielten Glasgewächshäuser im Jahr 2025 einen Marktanteil von 58,7 % am gewerblichen Gewächshausmarkt in Frankreich, während das Segment Hybrid- und halbgeschlossene Gewächshäuser voraussichtlich mit einem CAGR von 9,5 % während 2026–2031 wachsen wird.
- Nach Anbautechnologie hielt Nicht-hydroponischer Boden und Substrat im Jahr 2025 einen Marktanteil von 61,3 % am gewerblichen Gewächshausmarkt in Frankreich, während der hydroponische Anbau voraussichtlich mit einem CAGR von 8,8 % während 2026–2031 wachsen wird.
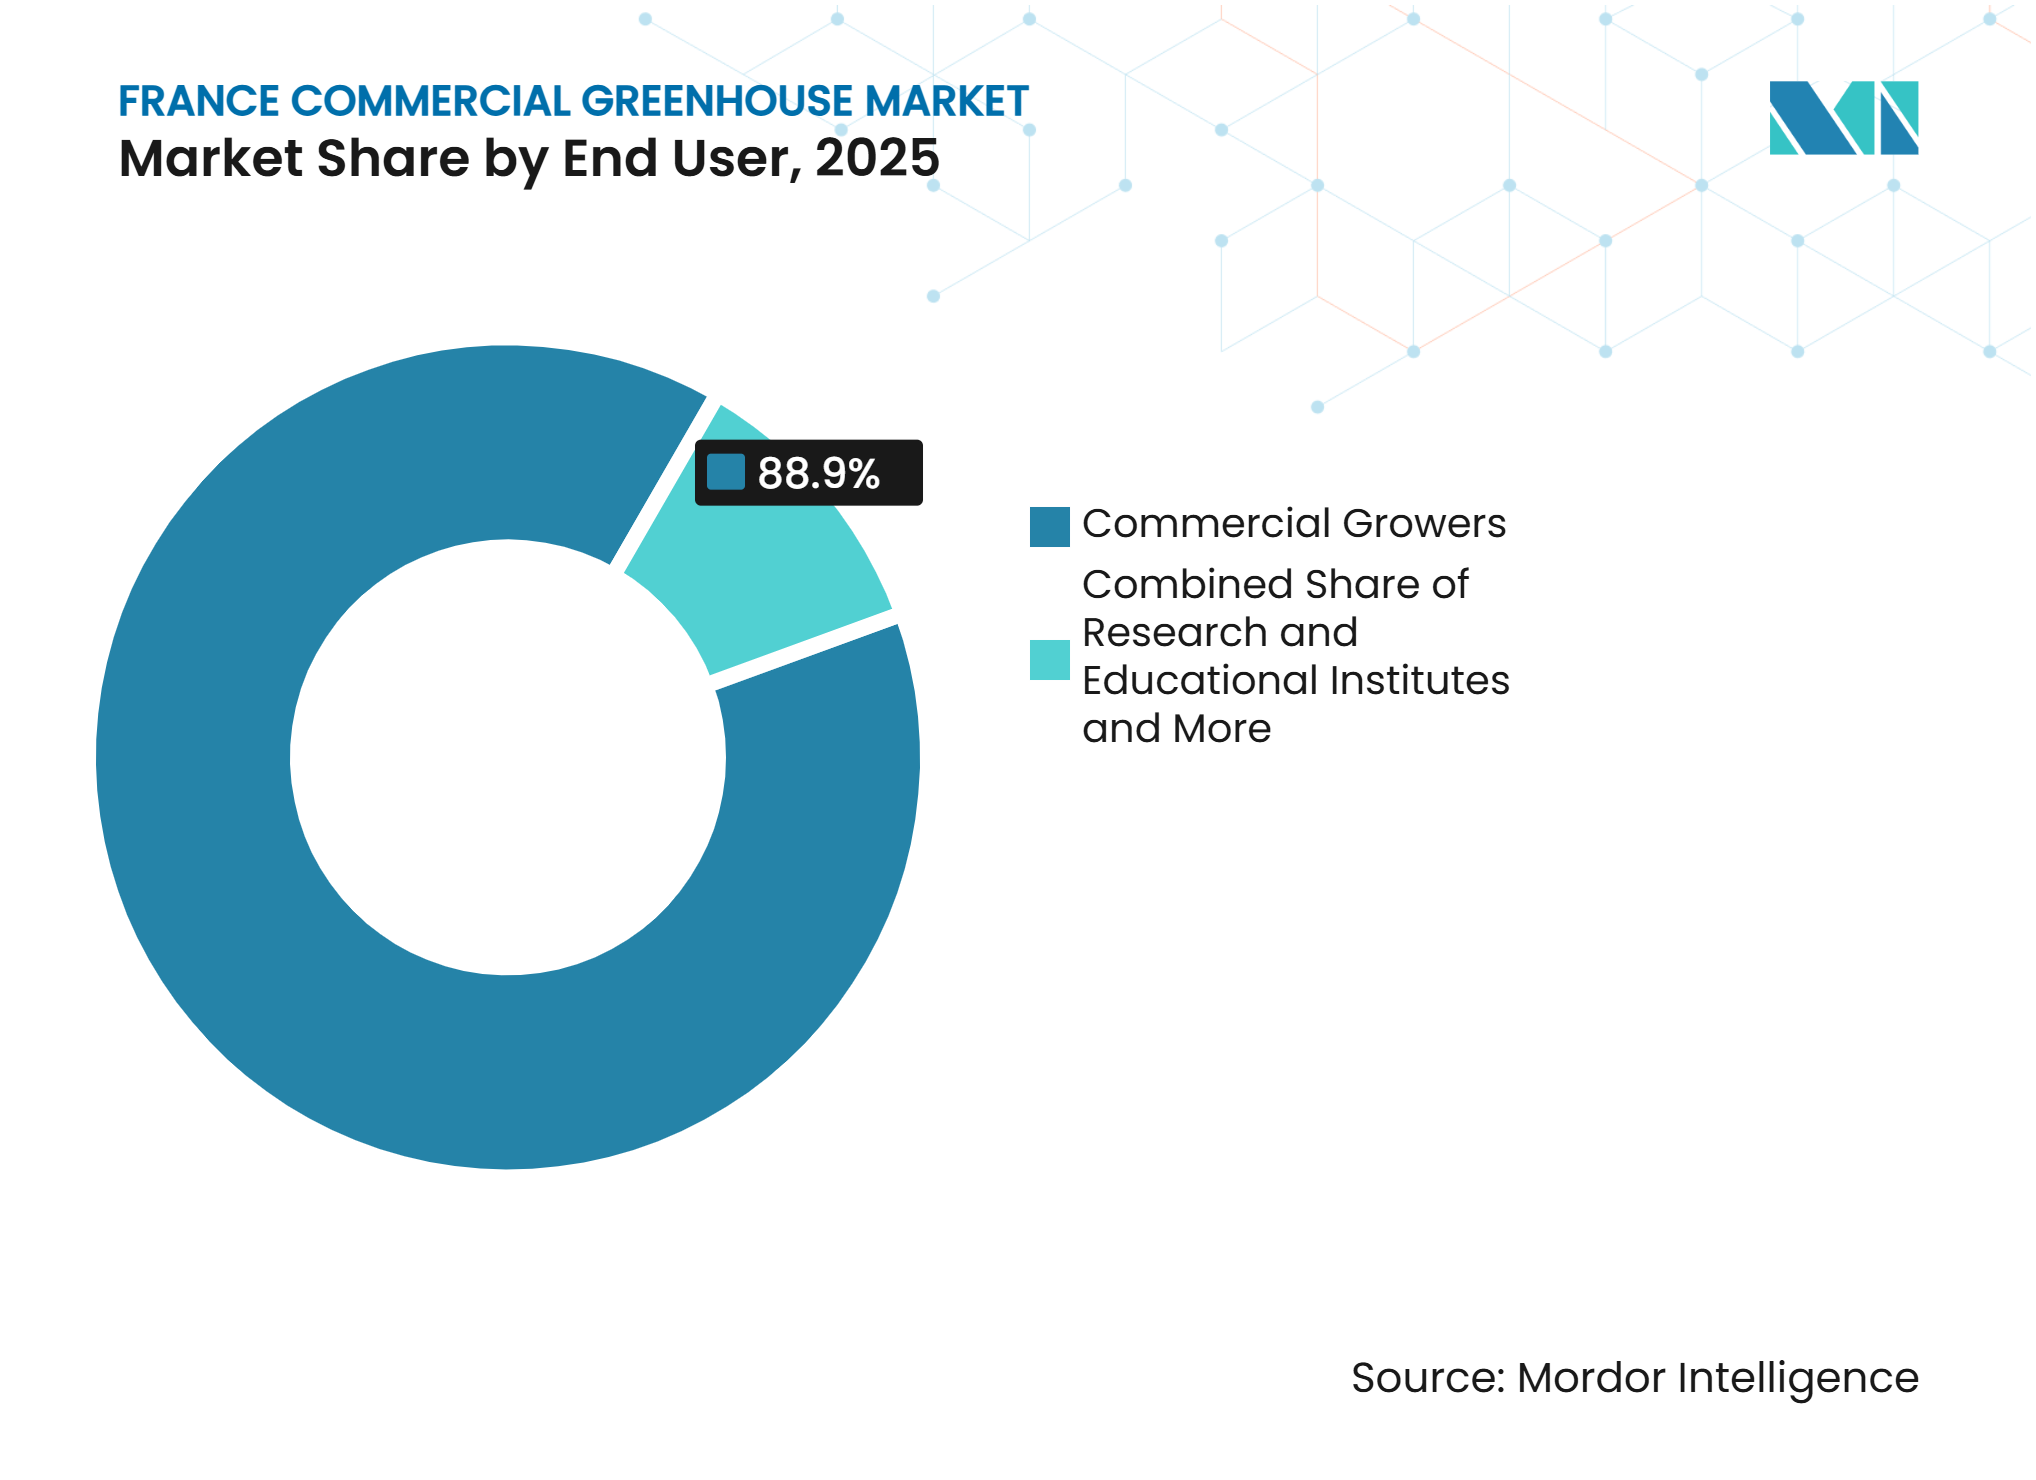
- Nach Endnutzer hielten Gewerbliche Anbauer im Jahr 2025 einen Nachfrageanteil von 88,9 %, während das Segment Forschungs- und Bildungseinrichtungen voraussichtlich mit einem CAGR von 8,2 % während 2026–2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Öffentliche Förderung für die Dekarbonisierung und Modernisierung von Gewächshäusern | +1.5% | National, mit starker Aktivität in mediterranen und atlantischen Produktionskorridoren, die dichte Gemüseanbaucluster und alternde Strukturen aufweisen. | Kurzfristig (≤ 2 Jahre) |
|---|---|---|---|
| Ersatz alternder Gewächshausinfrastruktur | +1.4% | National, wobei die Bretagne, das Loiretal und Provence-Alpes-Côte d'Azur einen erheblichen Bestand älterer Gemüse- und Zierpflanzenanlagen aufweisen. | Mittelfristig (2–4 Jahre) |
| Verbraucher- und Einzelhandelspräferenz für Erzeugnisse französischer Herkunft mit Zertifizierung | +0.8% | National, mit Nachfragesignalen, die sich auf Einkaufszentren des Einzelhandels konzentrieren, und Investitionen in etablierten Produktionsgebieten. | Langfristig (≥ 4 Jahre) |
| Abwärme, Kraft-Wärme-Kopplung und energieeffiziente Gewächshauswirtschaft | +1.1% | Nördliche und zentrale Gebiete, wo industrielle Aktivitäten und Gewächshauszonen Möglichkeiten zur Wärmerückgewinnung schaffen. | Mittelfristig (2–4 Jahre) |
| Photovoltaik-Gewächshäuser als duales Einnahmemodell | +0.7% | Südliche Regionen, wo Sonnenbedingungen die Stromerzeugung neben der gartenbaulichen Nutzung unterstützen. | Kurzfristig (≤ 2 Jahre) |
| Halbgeschlossene Klimasteuerung für Hitzewellen und ganzjährige Produktion | +0.9% | National, mit dem stärksten Betriebsbedarf im Mittelmeerraum und im Südwesten während heißer Perioden. | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Öffentliche Förderung für die Dekarbonisierung und Modernisierung von Gewächshäusern
Das France-2030-Programm von FranceAgriMer stellte 35 Millionen EUR (38,5 Millionen USD) für innovative Gewächshausinvestitionen bereit und hielt das Antragsverfahren bis Juli 2026 offen[1]. Das Programm umfasst Neubauten, Erweiterungen, Ersatzstrukturen und förderfähige Ausrüstungen im Rahmen vollständiger gewerblicher Projekte. Die Fördersätze liegen zwischen 20 % und 40 %, was den privaten Finanzierungsbedarf für förderfähige Anbauer reduziert. Die technischen Bedingungen stellen Energieeffizienz und förderfähige Ausrüstungen in den Mittelpunkt der Projektgestaltung. Dieser Rahmen unterstützt Lieferanten, die vollständige, konforme Strukturen anstelle einfacher Ersatzlösungen liefern. Der gewerbliche Gewächshausmarkt in Frankreich gewinnt kurzfristig an Nachfrage, wenn genehmigte Projekte von aufgeschobenen Investitionen zur Beschaffung übergehen, was das Intervall zwischen Investitionsgenehmigung, technischer Spezifikation und Lieferantenauswahl verkürzt.
Ersatz alternder Gewächshausinfrastruktur
Gemüseanlagen haben ein Durchschnittsalter von 19 Jahren, während Zierpflanzenanlagen ein Durchschnittsalter von 21 Jahren aufweisen, was einen Ersatzzyklus unabhängig von neuen Produktionsflächen schafft. Die Struktur dieser Nachfrage begünstigt Lösungen, die Gebäude, Klima- und Energiesystem in einem koordinierten Projekt berücksichtigen. Die Sanierung erfordert 100.000 EUR (110.000 USD) bis 300.000 EUR (330.000 USD) pro Hektar an Brachflächen im Var, was realisierbare Modernisierungsfälle von Projekten trennt, die einen Abriss erfordern. Alternde Anlagen schaffen auch eine Präferenz für Lieferanten, die den technischen Umfang vor Baubeginn definieren können. Der Ersatzzyklus unterstützt die Nachfrage nach höherwertigen Strukturen, da Anbauer eine längere Betriebsdauer, einen geringeren Ressourcenverbrauch und eine bessere Kompatibilität mit aktuellen Einzelhandels-, Zertifizierungs- und öffentlichen Förderanforderungen anstreben. Er schränkt auch die potenzielle Kundenbasis ein, da kleinere Betreiber einer größeren Finanzierungsbelastung gegenüberstehen.
Verbraucher- und Einzelhandelspräferenz für Erzeugnisse französischer Herkunft mit Zertifizierung
Französische Verbraucher wählen zunehmend Erzeugnisse mit Null-Rückstands-Ansprüchen bei Pestiziden. Die AOPn Tomates et Concombres de France verknüpft ihre Charta Serres d'Avenir mit Rückverfolgbarkeit, Wassermanagement und CO₂-Verpflichtungen. Die Charta verfügt über die Anerkennung des Hohen Umweltwerts Stufe 2, die dokumentierte Produktionspraktiken in kommerzielle Liefervereinbarungen einbettet. Kontrollierte Strukturen helfen Anbauern, die saisonale Produktion mit den Einzelhandelsanforderungen für inländische Herkunft und Produktkonsistenz abzustimmen. Dies stärkt den kommerziellen Grund für die Einschließung der Produktion, anstatt sich ausschließlich auf die Freilandversorgung zu verlassen. Es begünstigt auch Investitionen, die Überwachung und verifizierte Betriebspraktiken unterstützen.
Abwärme, Kraft-Wärme-Kopplung und energieeffiziente Gewächshauswirtschaft
Die Maßnahme AGRI-TH-116 unterstützt die Rückgewinnung industrieller Abwärme für die Gewächshausheizung. Ihre Relevanz ist am stärksten dort, wo wärmeerzeugende Industriestandorte in der Nähe gewerblicher Gartenbaubetriebe liegen. Der Zugang zu rückgewonnener Wärme verändert die Kostenbasis der ganzjährigen Produktion, insbesondere in kühleren Regionen mit höherem Heizbedarf. Effiziente Verglasung, Wärmeschutzschirme und Wärmerückgewinnungsanschlüsse beeinflussen daher sowohl die Strukturauswahl als auch die Betriebsausgaben. Diese Systeme sind am wertvollsten, wenn sie innerhalb eines vollständigen Gewächshausentwurfs installiert werden, anstatt nach dem Bau hinzugefügt zu werden, da Nachrüstbeschränkungen oft den Wert einer ansonsten effizienten Technologie mindern und die Inbetriebnahme während der kritischen Anlaufphase erschweren. Der gewerbliche Gewächshausmarkt in Frankreich profitiert dort, wo die Projektökonomie den Ersatz älterer, weniger effizienter Strukturen rechtfertigt.
Analyse der Hemmnisse*
| Hohe Kapital-, Arbeits- und Betriebskosten | -1.3% | National, mit dem größten Druck in stadtnahen Lagen mit hohen Grundstückskosten und kälteren Regionen mit höherem Heizbedarf. | Langfristig (≥ 4 Jahre) |
|---|---|---|---|
| Wasserknappheit und regionale Bewässerungsbeschränkungen | -0.8% | Südliche und südwestliche Departements, wo Dürreauflagen wichtige Tomaten-, Beeren- und Zierpflanzencluster betreffen. | Kurzfristig (≤ 2 Jahre) |
| Lokaler Widerstand und Planungsreibungen bei großen Gewächshäusern | -0.6% | National, mit erheblichen Genehmigungsreibungen in der Normandie und Pas-de-Calais für große Glasprojekte. | Mittelfristig (2–4 Jahre) |
| Strenge Fördervoraussetzungen und Compliance-Bedingungen für Investitionsbeihilfen | -0.5% | National, insbesondere für kleinere Betreiber, denen spezialisierte Ressourcen für technische Dokumentation und Compliance fehlen. | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wasserknappheit und regionale Bewässerungsbeschränkungen
Dürrebeschränkungen im Jahr 2025 betrafen mehr als 45 Departements, darunter Produktionsgebiete in Vaucluse, Gironde und Tarn-et-Garonne. Die Vaucluse-Verfügung vom August 2025 verpflichtete Glasgewächshausanbauer, die eine kulturelle Ausnahmegenehmigung beantragten, zur Nutzung eines Bewässerungsmanagementsystems oder zur Reduzierung des Wasserverbrauchs um 20 %. Diese Regelungen machen die Wasserplanung zu einer Standortauswahl- und Finanzierungsfrage und nicht zu einer routinemäßigen Betriebsaufgabe. Rezirkulierende Systeme reduzieren die Wasserexposition, erhöhen jedoch die Projektkomplexität und die Anfangskosten. Anbauer ohne Überwachungskapazität stehen in Einschränkungsperioden vor einer höheren Compliance-Belastung, wenn zeitnahe Aufzeichnungen und verifizierte Betriebspraktiken den Wasserzugang beeinflussen. Das Hemmnis verlagert Investitionen hin zu Designs, die Wasser und Nährstoffe in geschlossenen Kreisläufen bewirtschaften.
Strenge Fördervoraussetzungen und Compliance-Bedingungen für Investitionsbeihilfen
Investitionsbeihilfen erfordern von Antragstellern die Erfüllung definierter technischer und dokumentarischer Bedingungen. FranceAgriMer verwendete Förderkriterien, die Strukturtyp, Ausrüstung und Projekteigenschaften abdecken[2]. Klein- und mittelgroße Betreiber verfügen oft nicht über interne Spezialisten zur Erstellung von Energienachweisen, technischen Spezifikationen und Verwaltungsunterlagen. Dies schränkt den Zugang zu Förderung trotz eines klaren Ersatzbedarfs ein. Die Compliance begünstigt auch Bauunternehmen, die Dokumentation zusammen mit ihrem technischen Angebot bereitstellen. Das Verfahren schließt Angebote mit niedrigeren Spezifikationen aus, die die Programmanforderungen nicht erfüllen. Es verlangsamt einige Aufträge, verbessert jedoch die Qualitätsschwelle für Projekte, die fortgeführt werden, und verringert die Wahrscheinlichkeit, dass öffentliche Mittel Strukturen mit begrenztem Effizienznutzen unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstungstyp:
Strukturkomponenten sichern den Wert, während Software an Dynamik gewinntStrukturkomponenten hielten 42,3 % der Verkäufe im Jahr 2025 und sind damit die größte Ausrüstungskategorie. Glas, Rahmen und Fachwerkträger absorbieren einen großen Anteil des gesamten Projektwertes, da sie die Betriebshülle der Anlage bilden und die technische Grundlage für alle nachfolgenden Ausrüstungsentscheidungen schaffen. Ihre Auswahl bestimmt Haltbarkeit, Dämmung, Luftströmung und Kompatibilität mit Heizungs- und Lüftungsanlagen und definiert gleichzeitig den verfügbaren Raum, die Tragfähigkeit und die Installationsreihenfolge für Schirme, Sensoren, Rohrleitungen und Klimasteuerungsanlagen während des gesamten Bau- und Inbetriebnahmeprozesses am Standort des Anbauers. Ersatzkäufer bewerten zunehmend die Strukturleistung neben den Anschaffungskosten. Heizungs-, Kühlungs- und Lüftungssysteme bleiben wichtig, da die Klimastabilität von ihrer Integration in die Gebäudehülle abhängt, die bestimmt, wie effizient jedes System über wechselnde Jahreszeiten hinweg arbeitet.
Klimasteuerung und Automatisierungssoftware wird voraussichtlich mit einem CAGR von 8,5 % während 2026–2031 wachsen. Hochspezifizierte Projekte erfordern eine kontinuierliche Steuerung von Temperatur, Luftfeuchtigkeit, Belüftung, Schirmen und Bewässerungsplänen über verschiedene Kulturpflanzenstadien und unter wechselnden äußeren Bedingungen. Sensorverknüpfte Systeme reduzieren die Abhängigkeit von manuellen Anpassungen in komplexen Anlagen. Schirm- und Beschattungssysteme gewinnen ebenfalls eine größere Rolle, wo Solarstromerzeugung und Pflanzenschutz kombiniert werden, sofern die Struktur nutzbares Licht, handhabbare Luftströmung und Zugang zu den Kulturpflanzen gewährleistet. Bewässerungs- und Fertigationssysteme unterstützen die präzise Dosierung und den geschlossenen Kreislaufbetrieb, wenn sie in vollständige Strukturprojekte integriert werden.



Nach Kulturpflanzentyp:
Obst und Gemüse behalten die breiteste NachfragebasisObst und Gemüse machten 64,4 % der Verkäufe im Jahr 2025 aus und sind damit die größte Kulturpflanzenkategorie. Tomaten, Gurken, Paprika, Salat und Erdbeeren unterstützen wiederkehrende Investitionen, da sie konsistente Qualität und Terminplanung erfordern. Die Charta der AOPn Tomates et Concombres de France verknüpft Produktionspraktiken mit handelsseitigen Qualitätsverpflichtungen[3]. Dies schafft eine direkte Verbindung zwischen geschützter Produktionsinfrastruktur und vertragsorientierten Versorgungsprogrammen. Blumen und Zierpflanzen bleiben relevant, obwohl ihr saisonales Profil sich von Nahrungspflanzen unterscheidet.
Das Segment Kräuter und Microgreens wird voraussichtlich mit einem CAGR von 8,7 % während 2026–2031 wachsen. Die Kategorie eignet sich für die kontrollierte Produktion, da frische, pestizidkontrollierte Versorgung das ganze Jahr über benötigt wird, mit häufigen Erntezyklen, begrenzter Haltbarkeit und Einzelhandelsnachfrage nach konsistenter Qualität, was Anbauern einen klaren Grund gibt, das Produktionsumfeld sorgfältig zu steuern. Höhere Produktionsdichte unterstützt Investitionen in spezialisierte Klima- und Anbaulayouts. Cannabis und Spezialkulturen bleiben eigenständig, da medizinische Anwendungen kontrollierte Anlagen erfordern, die Lizenzanforderungen erfüllen, sichere Umgebungsbedingungen aufrechterhalten und Betriebsschwankungen verhindern, die für die kontrollierte Spezialproduktion ungeeignet sind. Setzlinge und Vermehrungskulturen erfordern ebenfalls zuverlässiges Temperatur-, Feuchtigkeits- und Lichtmanagement, bevor Pflanzen in die kommerzielle Produktion übergehen.
Nach Gewächshaustyp:
Glas führt, während halbgeschlossene Designs an Boden gewinnenGlasgewächshäuser hielten 58,7 % der Verkäufe im Jahr 2025 und sind damit die größte Gewächshaustypkategorie. Ihre Rolle spiegelt die Nachfrage nach langlebigen Strukturen wider, die fortschrittliche Klimasysteme und Kulturpflanzenproduktion auf Einzelhandelsniveau unterstützen. Glasdesigns werden häufig dort eingesetzt, wo ganzjährige Produktion und technische Integration höhere Kapitalausgaben durch verlängerte Nutzungsdauer, geringere Betriebsvariabilität und Kapazität für integrierte Systeme rechtfertigen. Kunststofffoliengewächshäuser bleiben in Bezug auf die installierte Anzahl bedeutend, insbesondere in Regionen mit einer großen Tunnelbasis. Starre Polycarbonatgewächshäuser bieten eine mittlere Option für Anbauer, die zu einer stärkeren Umgebungskontrolle übergehen.
Das Segment Hybrid- und halbgeschlossene Gewächshäuser wird voraussichtlich mit einem CAGR von 9,5 % während 2026–2031 wachsen. Diese Designs kombinieren Struktur- und Belüftungsentscheidungen, um Wärme zu managen und gleichzeitig die Investition unter der einiger vollständiger Glasanlagen zu halten. Die gewerbliche Gewächshausbranche in Frankreich schätzt diese Designs zunehmend für Klimasteuerung, Wärmemanagement und Produktionskontinuität in Gebieten, wo intensive Hitze konventionelle Belüftungsstrategien stört. Der kommerzielle Einsatz halbgeschlossener Kunststoffkonstruktionen in warmen Produktionsgebieten bestätigt die Rolle des Formats im Wärmemanagement ohne konventionelle Glashülle. Das Format bietet mittelgroßen Anbauern einen Weg zu höherer Kontrolle ohne eine gleichwertige Glasinvestition, insbesondere dort, wo Hitzeresistenz zu einem sichtbaren betrieblichen Anliegen geworden ist.

Nach Anbautechnologie:
Substratsysteme führen, während Hydroponik expandiertNicht-hydroponischer Boden und Substrat hielten 61,3 % der Verkäufe im Jahr 2025 und sind damit die größte Anbautechnologiekategorie. Kokossubstrat- und Steinwollsysteme behalten vertraute Kulturpflanzenmanagementpraktiken bei und trennen gleichzeitig die Wurzeln von natürlichen Bodenbedingungen, was eine kontrolliertere Beziehung zwischen Bewässerung, Nährstoffen und Kulturpflanzenleistung ermöglicht. Diese Systeme eignen sich gut für Tomaten- und Gurkenbetriebe, die regelmäßige Nährstoff- und Wasserkontrolle erfordern. Ihre installierte Basis schafft Kontinuität bei Ersatz- und Modernisierungsprojekten. Bodenbasierte Ansätze bleiben relevant, wo Kulturpflanzenpraktiken und bestehende Anlagenlayouts sie unterstützen.
Der hydroponische Anbau wird voraussichtlich mit einem CAGR von 8,8 % während 2026–2031 wachsen. Nährstofffilmtechnik und Tiefwasserkultur unterstützen die Produktion von Blattgemüse und Kräutern, wo der Ertrag pro Quadratmeter zentral ist. Tropfhydroponik stimmt mit etablierten Tomaten- und Beerenbewässerungsmethoden überein. Hybrid- und Vertikalintegrationskonfigurationen eignen sich für Standorte, wo begrenzte Grundfläche, höhere Grundstückskosten und logistische Nähe zu Verbrauchern eine höhere Produktionsdichte rechtfertigen. FranceAgriMer unterstützt auch innovative Bewässerungsinvestitionen im Rahmen von France 2030, was den wirtschaftlichen Grund für geschlossene Kreislaufdesigns stärkt.
Nach Endnutzer:
Gewerbliche Anbauer bestimmen die Nachfrage, während Institute expandierenGewerbliche Anbauer hielten 88,9 % der Nachfrage im Jahr 2025 und sind damit die größte Endnutzerkategorie. Tomaten- und Gurkengenossenschaften in etablierten Produktionsregionen konzentrieren Kaufentscheidungen in Organisationen mit definierten Versorgungsanforderungen. Ihre Beschaffungsentscheidungen beeinflussen bevorzugte Strukturspezifikationen, Lieferantenqualifikation, Wartungserwartungen und die Abfolge der Technologieübernahme. Einzelhandels-Gartencenter und Baumschulen bilden eine kleinere, stetige Kundengruppe für die Produktion von Zierpflanzen und Beetpflanzen. Ihr kleinerer Projektmaßstab stimmt oft mit Kunststofffolien- und Polycarbonatformaten überein, wo unkomplizierte Installation, überschaubare Investitionen und saisonale Betriebsmuster die Kaufentscheidungen leiten.
Das Segment Forschungs- und Bildungseinrichtungen wird voraussichtlich mit einem CAGR von 8,2 % während 2026–2031 wachsen. Ihre Projekte untersuchen Agrivoltaik, Produktion in kontrollierten Umgebungen und ressourceneffizientes Kulturpflanzenmanagement. Das CRITT-Horticole-Update von 2025 berichtete über die Installation von Klimaregulierungs-, Wassermanagement- und Energiesystemen in Peyrat-le-Château, mit geplantem Abschluss Anfang 2026. Diese Anlagen schaffen Betriebsreferenzen für Ausrüstungsintegration, Kulturpflanzenmanagement und Ressourcenüberwachungspraktiken, die kommerzielle Projekte vor der Übernahme bewerten, einschließlich der betrieblichen Kompromisse zwischen flexibler Experimentierung, Datenerhebung und wiederholbaren Kulturpflanzenproduktionsprotokollen. Ihr Beschaffungsbedarf unterscheidet sich von dem gewerblicher Anbauer, da Forschungsflexibilität Vorrang vor Produktionsmaßstab hat.
Geografische Analyse
Die Bretagne und Pays de la Loire weisen die dichteste Konzentration von Gemüsegewächshausaktivitäten auf, unterstützt durch Tomaten- und Gurkengenossenschaften. Finistère und Loire-Atlantique konzentrieren die Nachfrage gewerblicher Anbauer und erfahrener Lieferanten. Diese Regionen verbinden Produktionsmaßstab mit etablierten Einzelhandelsversorgungskanälen. Ihre älteren Gemüsestrukturen unterhalten auch eine klare Ersatzpipeline, gestärkt durch etablierte Servicenetzwerke, Kulturpflanzenkenntnisse und Einzelhandelsbeziehungen. Der gewerbliche Gewächshausmarkt in Frankreich profitiert von Käufern, die sowohl Betriebserfahrung als auch den Bedarf haben, die Energieeffizienz zu verbessern, ohne die kommerziellen Kulturpflanzenpläne zu stören, die Kundenbeziehungen untermauern.
Der Mittelmeerraum, einschließlich Provence-Alpes-Côte d'Azur, Languedoc, Okzitanien, Drôme und Ariège, unterstützt Zierpflanzen, hochwertiges Obst und solarintegrierte Strukturen. Hohe Sonneneinstrahlung stärkt die finanzielle Logik für Photovoltaik-Gewächshausdesigns. Ein Projekt aus dem Jahr 2025 in der Drôme kombinierte Kiwianbau mit Stromerzeugung unter Photovoltaik-Glasgewächshäusern. Diese Gebiete erleben auch heißere Bedingungen, die den Wert von Beschattung, Belüftung und halbgeschlossenen Designs erhöhen. Wasserbeschränkungen schaffen ein Gegengewicht, das Rezirkulation und standortspezifische Wasserplanung belohnt.
Die Normandie und Hauts-de-France unterstützen große substratbasierte Tomatenprojekte, die ganzjährige Produktionssysteme nutzen, was Energieversorgung und Wärmeleistung eine größere Rolle als in saisonalen Anlagen gibt. Ihr kühleres Klima macht Abwärme, Kraft-Wärme-Kopplung und Wärmeeffizienz zentraler für Investitionsentscheidungen. Der Île-de-France-Gürtel und städtische Knotenpunkte rund um Lyon, Bordeaux und Marseille ziehen hochintensive Kräuter- und Blattgemüseanlagen an, die kurze Vertriebswege suchen. In ganz Frankreich hat das Dürrerisiko die Wasserverfügbarkeit zu einem Standardbestandteil der Projektmachbarkeitsbewertung gemacht.
Wettbewerbslandschaft
Marktkonzentration
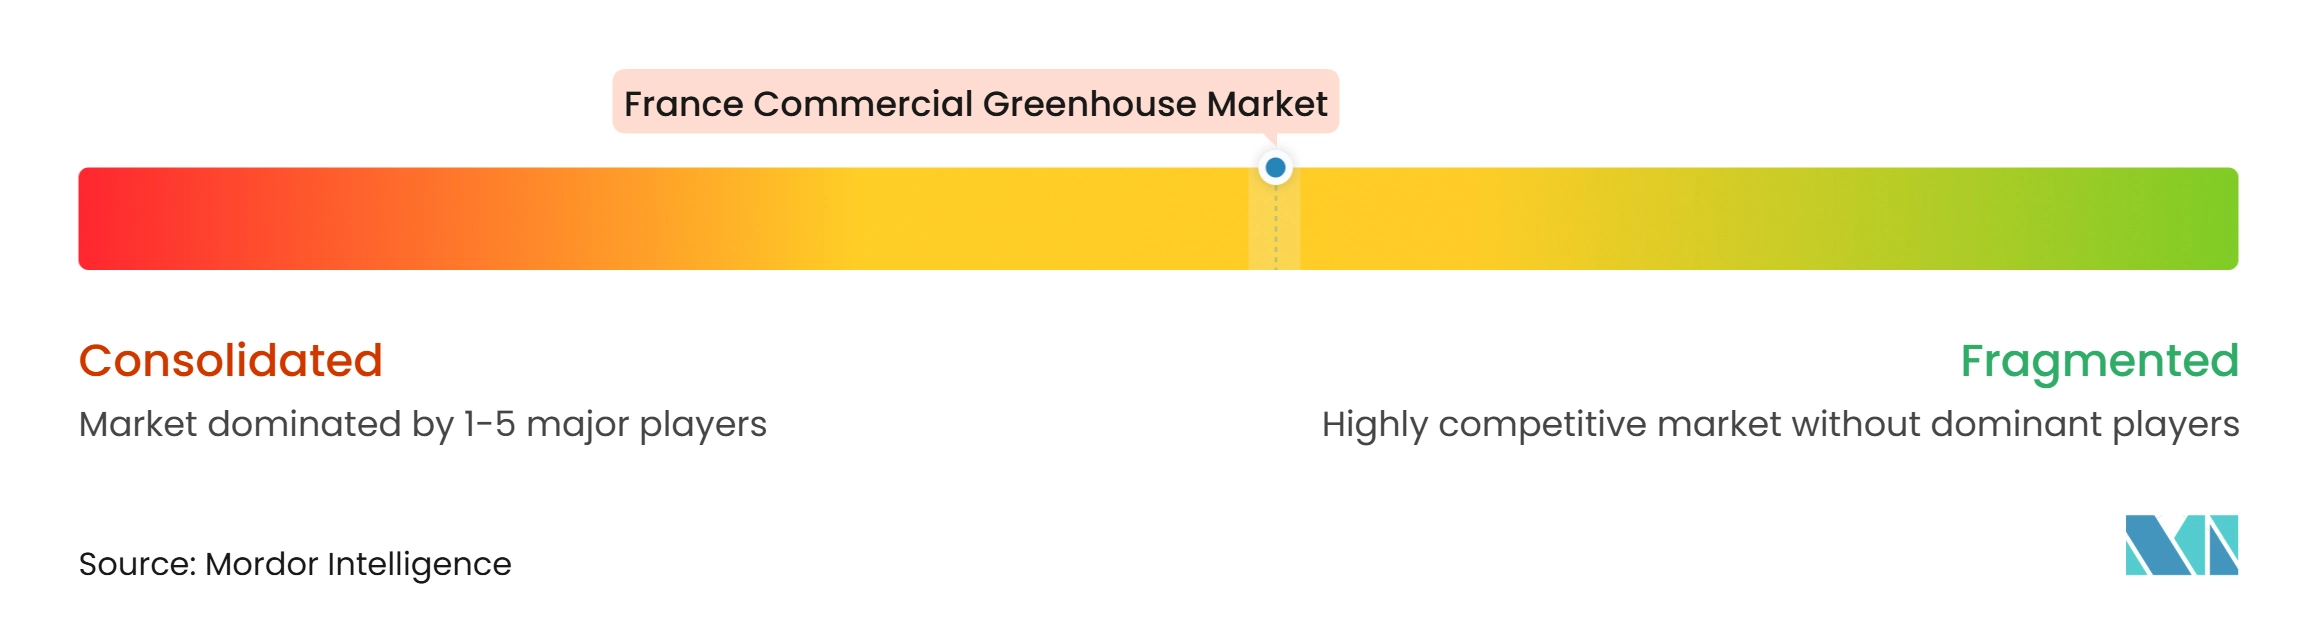
Richel Group operiert in einem größeren Maßstab als viele inländische Mitbewerber und unterhält ein breites Gewächshausportfolio. Die genehmigte Unternehmensgruppe umfasst CMF Project, JRC Greenhouses, SERRES PRETAMO, Artigianfer France SARL, Havecon Horticultural Projects, Certhon B.V., Prins Group, HORCONEX, Deforche Construction Group (Hedafor), Van der Hoeven Horticultural Projects, SVL Solutions, SARL Galifret und AM Greenhouses. Der Wettbewerb konzentriert sich auf umfassendes Gewächshausengineering, Portfoliobreite, Lieferfähigkeit, After-Sales-Koordination und Einhaltung fördergebundener Spezifikationen, die sowohl die Förderfähigkeit als auch das Vertrauen des Käufers in die langfristige Betriebsleistung unter anspruchsvollen lokalen Anbaubedingungen das ganze Jahr über und unter verschiedenen Produktionsbedingungen beeinflussen. Lieferanten mit Expertise in Klimasteuerung und Energieeffizienz haben einen Vorteil bei höherwertigen Ersatzprojekten.
Die Refinanzierung der Richel Group im Juli 2026 stärkte ihre Kapitalstruktur für Wachstum. Richel Group nutzte auch Projekt Phénix, um halbgeschlossene Kunststoffstrukturen für Anbauer zu positionieren, die kontrollierte Produktion bei einer niedrigeren Kapitalschwelle als einige Glasprojekte anstreben. Certhon B.V. schloss die Modernisierung von Louis Vinet in Nantes im April 2025 ab. Das Projekt verwendete eine neue Struktur und eine dreidimensionale Spalierkonfiguration für die Gurken- und Tomatenproduktion. Diese Schritte zeigen, dass lokale Integration und anpassungsfähiges Strukturdesign wichtige Wege zum kommerziellen Zugang bleiben, insbesondere wenn die lokale Projektdurchführung eine zuverlässige Installationskoordination und Reaktionsfähigkeit während der Inbetriebnahme erfordert.
Wettbewerbsraum verbleibt bei Projekten zwischen 5.000 m² und 20.000 m², wo Anbauer eine höhere Leistung als einfache Folienstrukturen liefern, während sie gleichzeitig die Kapitalexposition und Betriebskomplexität kontrollieren müssen. Lieferanten müssen die Vorabkosten mit praktischen Gewinnen bei Klimasteuerung, Energieverbrauch und Wassermanagement ausbalancieren. Förderdokumentation und Compliance-Unterstützung sind Teil des kommerziellen Angebots geworden und nicht nur ein administrativer Zusatz, da vollständige und zeitnahe Nachweise beeinflussen, ob ein Projekt für öffentliche Förderung qualifiziert und ob ein Lieferant technische Regeln in eine praktische, finanzierbare Baukonstruktionsspezifikation übersetzt, die sowohl mit dem Anbaubetrieb als auch mit dem Prüfprozess der Behörde übereinstimmt. Niederländische und französische Anbieter konkurrieren dort, wo Anbauer eine schlüsselfertige Projektdurchführung suchen, während lokales Wissen für Genehmigungen, Installation, kulturpflanzenspezifische Anpassung und After-Sales-Koordination wertvoll bleibt. Die Konzentrationsbeurteilung spiegelt den Größenunterschied der führenden Teilnehmer wider und nicht eine quantifizierte Anteilsberechnung.
Führende Unternehmen der gewerblichen Gewächshausbranche in Frankreich
-
Richel Group
-
CMF Project
-
JRC Greenhouses
-
SERRES PRETAMO
-
Artigianfer France SARL
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Frankreich Gewerblicher Gewächshausmarkt Unternehmen in diesem Bericht
- Richel Group
- CMF Project
- JRC Greenhouses
- SERRES PRETAMO
- Artigianfer France SARL
- Havecon Horticultural Projects
- Certhon B.V.
- Prins Group
- HORCONEX
- Deforche Construction Group (Hedafor)
- Van der Hoeven Horticultural Projects
- SVL Solutions
- SARL Galifret
- AM Greenhouses
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
Neueste Industrielle Entwicklungen in Frankreich Gewerblicher Gewächshausmarkt
- Juli 2025: Richel Group eröffnete offiziell Projekt Phénix in Mauguio, Hérault, ein 15.000 m² großes halbgeschlossenes Kunststoffgewächshaus für die substratbasierte Produktion von Tomaten mit null Pestizidrückständen.
- April 2025: Certhon B.V. schloss die Modernisierung des Gewächshauskomplexes von Louis Vinet in Nantes ab, einschließlich einer neuen Struktur mit einem dreidimensionalen Spaliersystem für den gemeinsamen Anbau von Niederdraht-Gurken und Tomaten.
- Januar 2025: FranceAgriMer hielt sein Förderprogramm für Gewächshausinnovationsinvestitionen im Rahmen von France 2030 in Höhe von 35 Millionen EUR (38,5 Millionen USD) bis Juli 2026 offen, mit Fördersätzen von 20 % bis 40 % für qualifizierende Neubauten, Erweiterungen und hochspezifizierte Ausrüstungen.
Berichtsumfang des gewerblichen Gewächshausmarkts in Frankreich
Die Studie erfasst Umsätze, die durch zweckgebaute Glas- oder Kunststoffstrukturen erzielt werden, in denen Temperatur, Luftfeuchtigkeit, Licht und Fertigation aktiv reguliert werden, um Obst, Gemüse, Blumen, Zierpflanzen, Kräuter und andere Spezialkulturen für den Verkauf an Einzelhändler, Lebensmitteldienstleister oder Verarbeiter anzubauen.
Ausschluss aus dem Umfang: Hobby-Gewächshäuser im Hinterhof und rein akademische Installationen unter 200 m² sind nicht enthalten.
Der Bericht über den gewerblichen Gewächshausmarkt in Frankreich ist segmentiert nach Ausrüstungstyp (Heizsysteme, Kühlungs- und Lüftungssysteme, LED-Wachstumsbeleuchtung, Bewässerungs- und Fertigationssysteme, Klimasteuerung und Automatisierungssoftware, Schirm- und Beschattungssysteme sowie Strukturkomponenten), nach Kulturpflanzentyp (Obst und Gemüse, Blumen und Zierpflanzen, Kräuter und Microgreens sowie Cannabis und Spezialkulturen), nach Gewächshaustyp (Glasgewächshaus, Kunststofffoliengewächshäuser, starre Polycarbonatgewächshäuser sowie Hybrid- und halbgeschlossene Gewächshäuser), nach Anbautechnologie (Hydroponik, nicht-hydroponischer Boden und Substrat sowie Hybrid- und Vertikalintegration) sowie nach Endnutzer (Gewerbliche Anbauer, Forschungs- und Bildungseinrichtungen sowie Einzelhandels-Gartencenter und Baumschulen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Heizsysteme | |
| Kühlungs- und Lüftungssysteme | |
| LED-Wachstumsbeleuchtung | |
| Bewässerungs- und Fertigationssysteme | |
| Klimasteuerung und Automatisierungssoftware | |
| Schirm- und Beschattungssysteme | |
| Strukturkomponenten | Verglasungssysteme |
| Rahmen und Fachwerkträger |
| Obst und Gemüse | Tomaten |
| Gurken | |
| Salat und Blattgemüse | |
| Paprika | |
| Erdbeeren und Beeren | |
| Blumen und Zierpflanzen | Schnittblumen |
| Topfpflanzen und Beetpflanzen | |
| Kräuter und Microgreens | |
| Cannabis und Spezialkulturen | Medizinisches Cannabis |
| Setzlinge und Vermehrungskulturen |
| Glasgewächshäuser |
| Kunststofffoliengewächshäuser |
| Starre Polycarbonatgewächshäuser |
| Hybrid- und halbgeschlossene Gewächshäuser |
| Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | |
| Tropfhydroponik | |
| Nicht-hydroponischer Boden und Substrat | Bodenbasiert |
| Kokossubstrat und Steinwolle | |
| Hybrid- und Vertikalintegration |
| Gewerbliche Anbauer |
| Forschungs- und Bildungseinrichtungen |
| Einzelhandels-Gartencenter und Baumschulen |
| Nach Ausrüstungstyp | Heizsysteme | |
| Kühlungs- und Lüftungssysteme | ||
| LED-Wachstumsbeleuchtung | ||
| Bewässerungs- und Fertigationssysteme | ||
| Klimasteuerung und Automatisierungssoftware | ||
| Schirm- und Beschattungssysteme | ||
| Strukturkomponenten | Verglasungssysteme | |
| Rahmen und Fachwerkträger | ||
| Nach Kulturpflanzentyp | Obst und Gemüse | Tomaten |
| Gurken | ||
| Salat und Blattgemüse | ||
| Paprika | ||
| Erdbeeren und Beeren | ||
| Blumen und Zierpflanzen | Schnittblumen | |
| Topfpflanzen und Beetpflanzen | ||
| Kräuter und Microgreens | ||
| Cannabis und Spezialkulturen | Medizinisches Cannabis | |
| Setzlinge und Vermehrungskulturen | ||
| Nach Gewächshaustyp | Glasgewächshäuser | |
| Kunststofffoliengewächshäuser | ||
| Starre Polycarbonatgewächshäuser | ||
| Hybrid- und halbgeschlossene Gewächshäuser | ||
| Nach Anbautechnologie | Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | ||
| Tropfhydroponik | ||
| Nicht-hydroponischer Boden und Substrat | Bodenbasiert | |
| Kokossubstrat und Steinwolle | ||
| Hybrid- und Vertikalintegration | ||
| Nach Endnutzer | Gewerbliche Anbauer | |
| Forschungs- und Bildungseinrichtungen | ||
| Einzelhandels-Gartencenter und Baumschulen | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des gewerblichen Gewächshaussektors in Frankreich im Jahr 2026?
Der gewerbliche Gewächshaussektor in Frankreich ist 243,8 Millionen USD wert.
Welche Ausrüstungskategorie führt die Verkäufe gewerblicher Gewächshäuser in Frankreich an?
Strukturkomponenten führten mit 42,3 % der Verkäufe im Jahr 2025.
Welches Kulturpflanzenanwendungssegment weist die höchste prognostizierte Wachstumsrate bis 2031 auf?
Das Segment Kräuter und Microgreens wird voraussichtlich mit einem CAGR von 8,7 % während 2026–2031 wachsen.
Was ist das Haupthemmnis für neue gewerbliche Gewächshausprojekte?
Hohe Kapital-, Arbeits- und Betriebskosten sind das Haupthemmnis für den Markt