
Tamaño y Participación del Mercado de Invernaderos Comerciales en Francia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
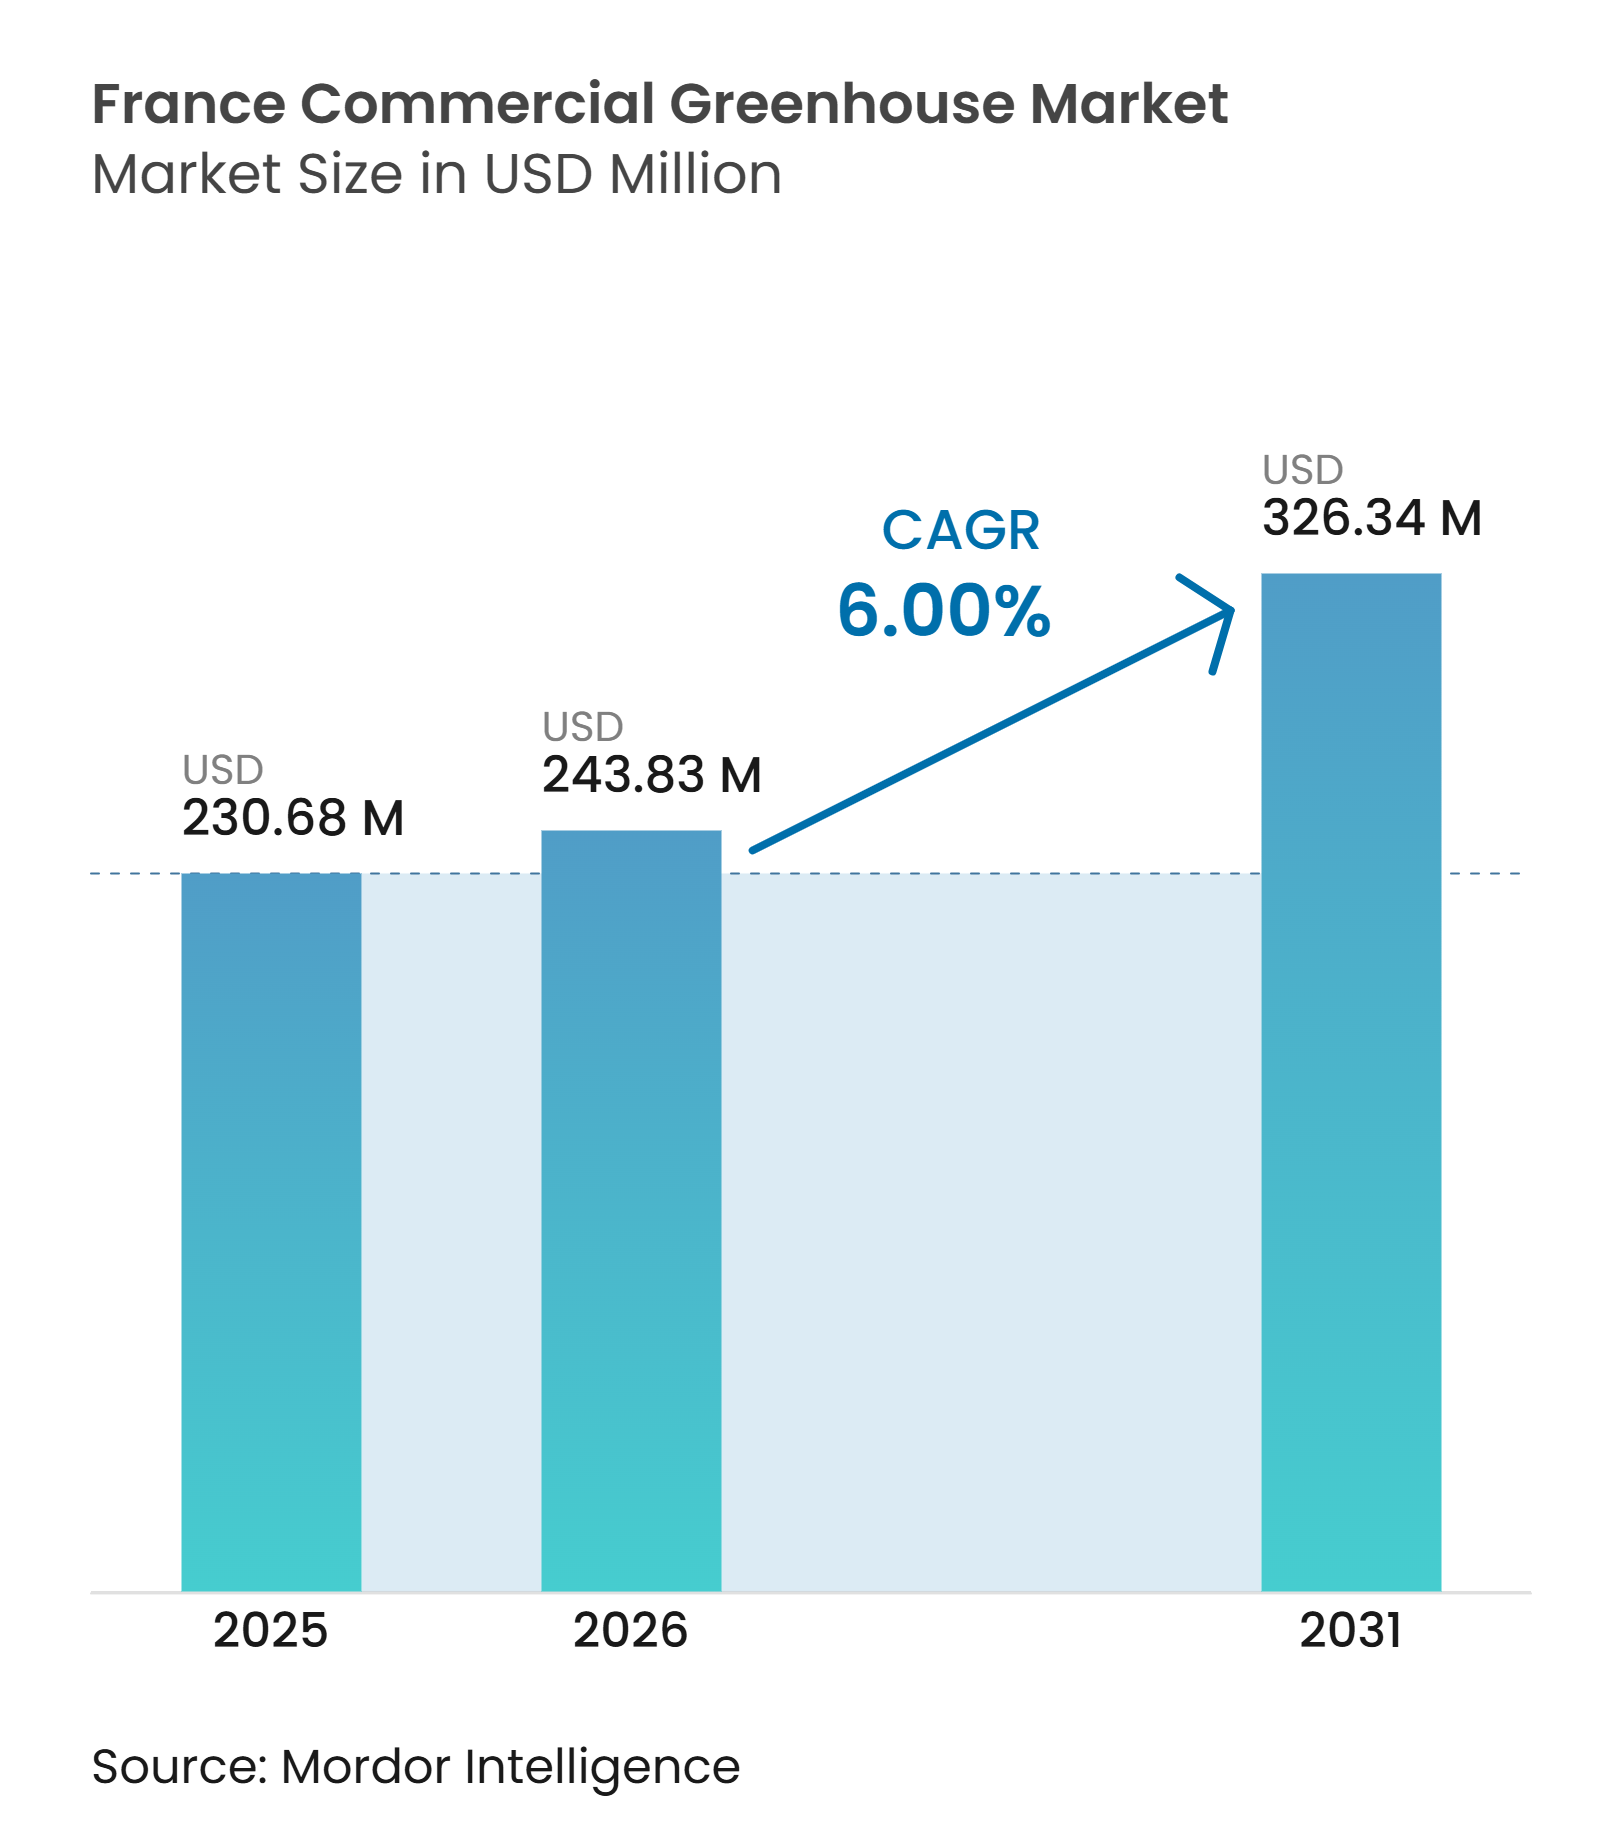
| Tamaño del mercado en el año base (2025) | 230.68 Millones de dólares |
| Tamaño del Mercado (2026) | 243.83 Millones de dólares |
| Tamaño del Mercado (2031) | 326.34 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.00 % |
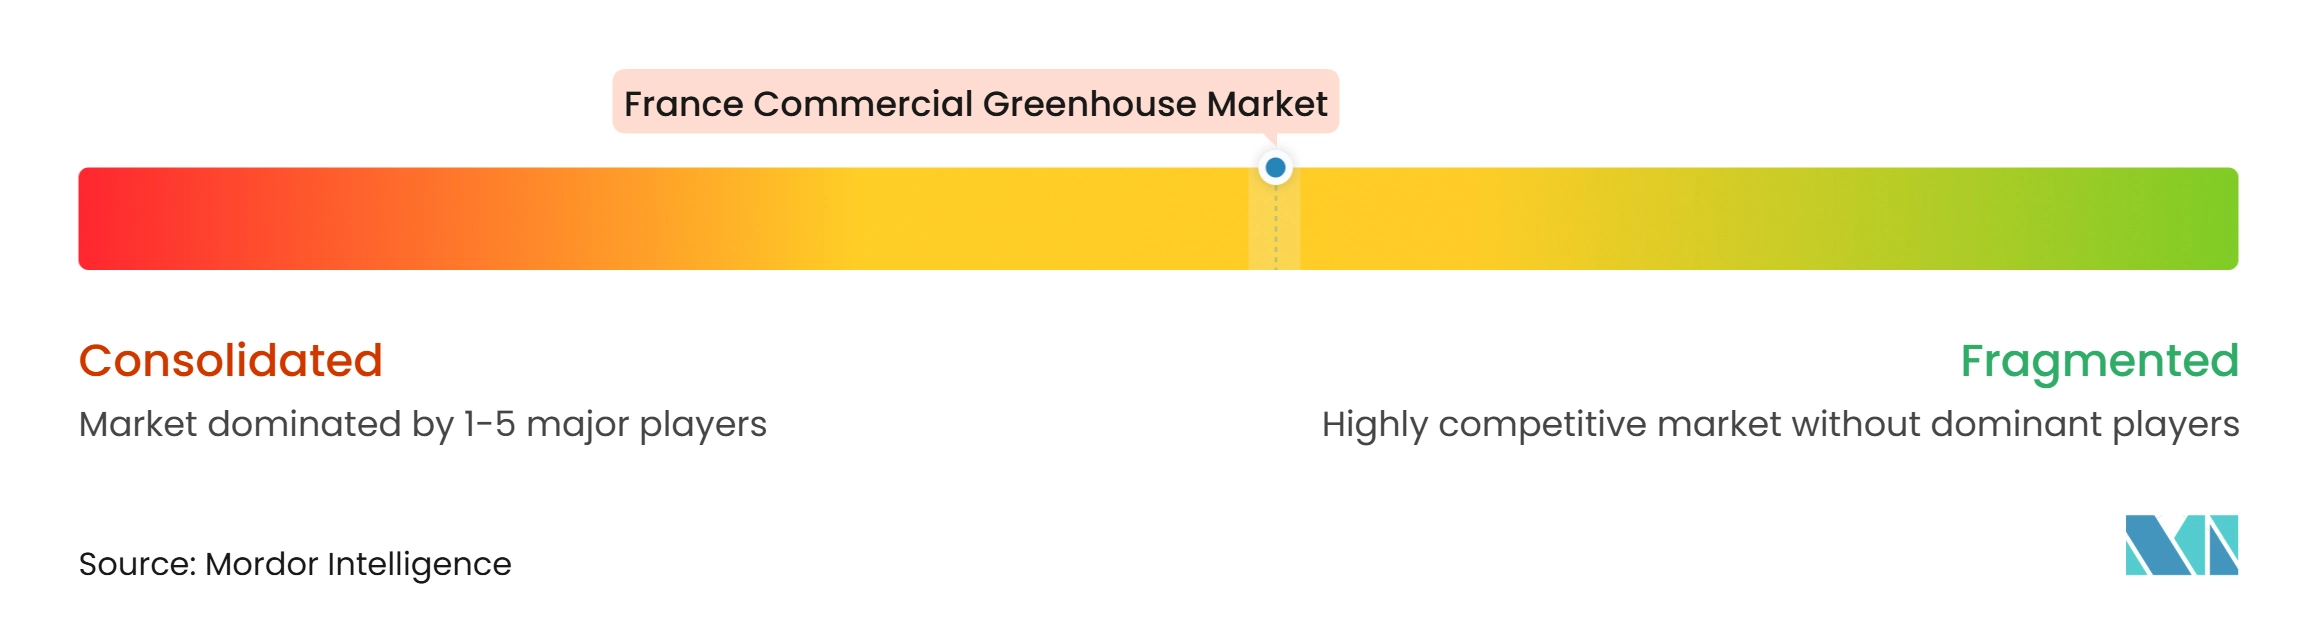
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Invernaderos Comerciales en Francia por Mordor Intelligence
El tamaño del mercado de invernaderos comerciales en Francia fue valorado en 230,7 millones de USD en 2025 y se estima que crecerá desde 243,8 millones de USD en 2026 hasta alcanzar 326,3 millones de USD en 2031, a una CAGR del 6% durante el período de pronóstico de 2026 a 2031. El mercado está moldeado por el gasto en reemplazo a medida que las estructuras vegetales y ornamentales se acercan al final de su vida útil operativa. El apoyo público dirige la inversión hacia proyectos que cumplen con estándares energéticos y técnicos más elevados, lo que favorece estructuras completas con sistemas integrados de clima y agua, por lo que el valor comercial reside en una solución coordinada en lugar de un conjunto de componentes separados. La demanda minorista de productos franceses trazables respalda modelos de producción controlada que cumplen con los requisitos de certificación y suministro. La gestión del calor, la disponibilidad de agua y los plazos de los permisos determinan qué tecnologías son viables en cada emplazamiento. Los proveedores compiten en su capacidad para combinar ingeniería estructural, rendimiento energético y soporte operativo práctico para los productores, especialmente cuando una sola inversión aborda múltiples restricciones operativas simultáneamente.
Conclusiones Clave del Informe
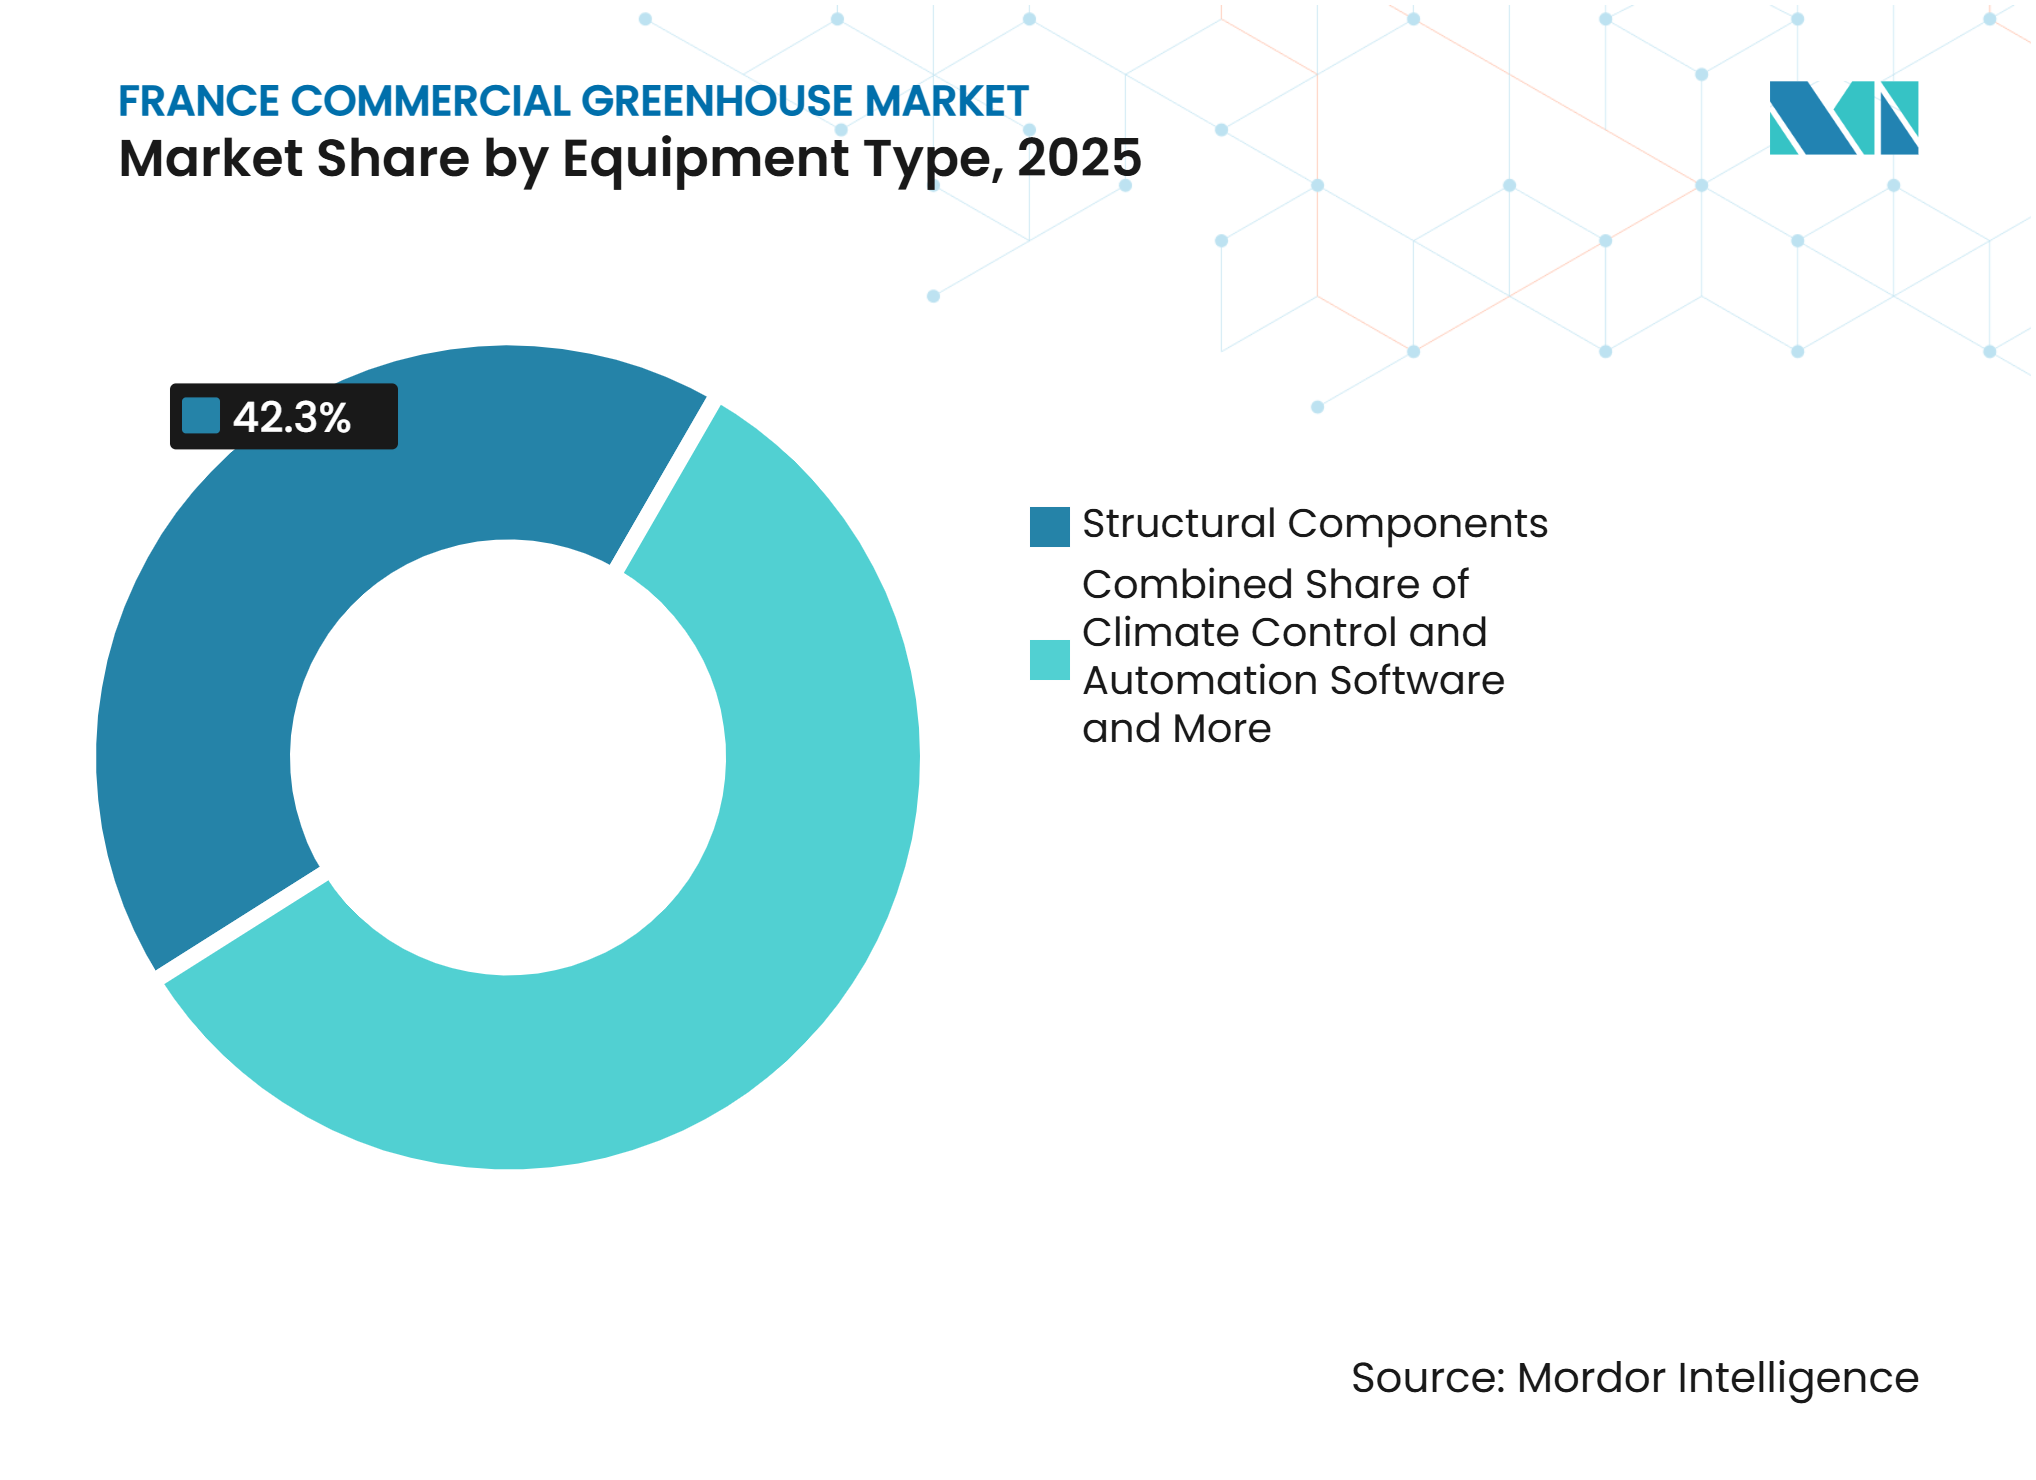
- Por tipo de equipo, los Componentes Estructurales representaron el 42,3% de la participación del mercado de invernaderos comerciales en Francia en 2025, mientras que el Software de Control Climático y Automatización se proyecta que crecerá a una CAGR del 8,5% durante 2026–2031.
- Por tipo de cultivo, Frutas y Verduras representaron el 64,4% del tamaño del mercado de invernaderos comerciales en Francia en 2025, mientras que el segmento de Hierbas y Microvegetales se proyecta que crecerá a una CAGR del 8,7% durante 2026–2031.
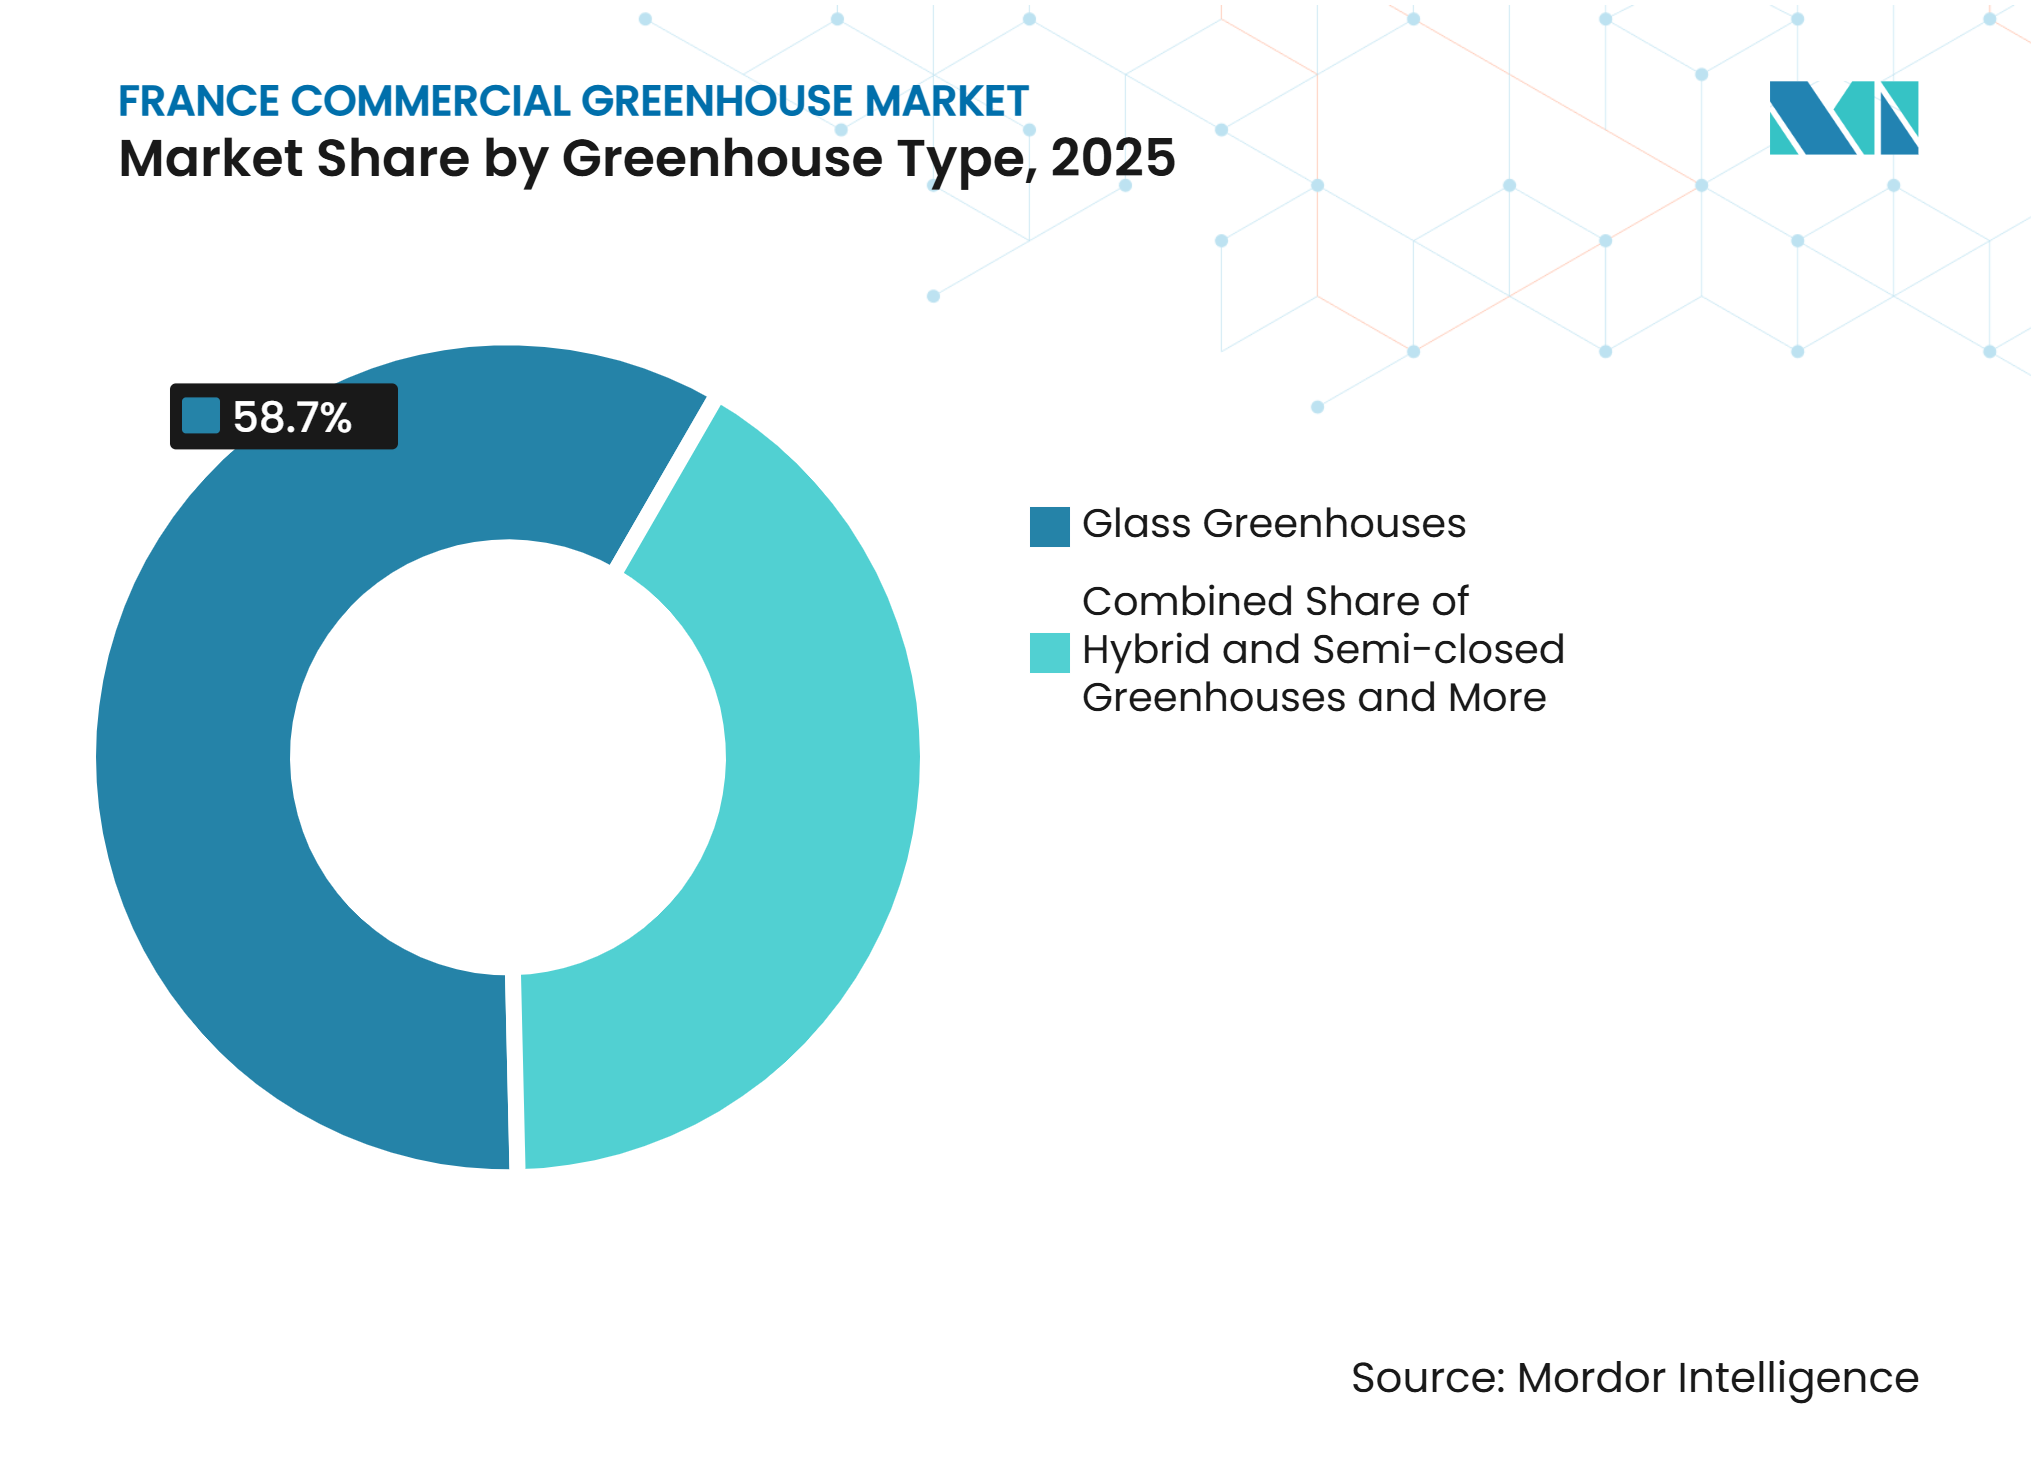
- Por tipo de invernadero, los Invernaderos de Vidrio representaron el 58,7% de la participación del mercado de invernaderos comerciales en Francia en 2025, mientras que el segmento de Invernaderos Híbridos y Semicerrados se proyecta que crecerá a una CAGR del 9,5% durante 2026–2031.
- Por tecnología de cultivo, el Suelo y Sustrato No Hidropónico representó el 61,3% del tamaño del mercado de invernaderos comerciales en Francia en 2025, mientras que el cultivo Hidropónico se proyecta que crecerá a una CAGR del 8,8% durante 2026–2031.
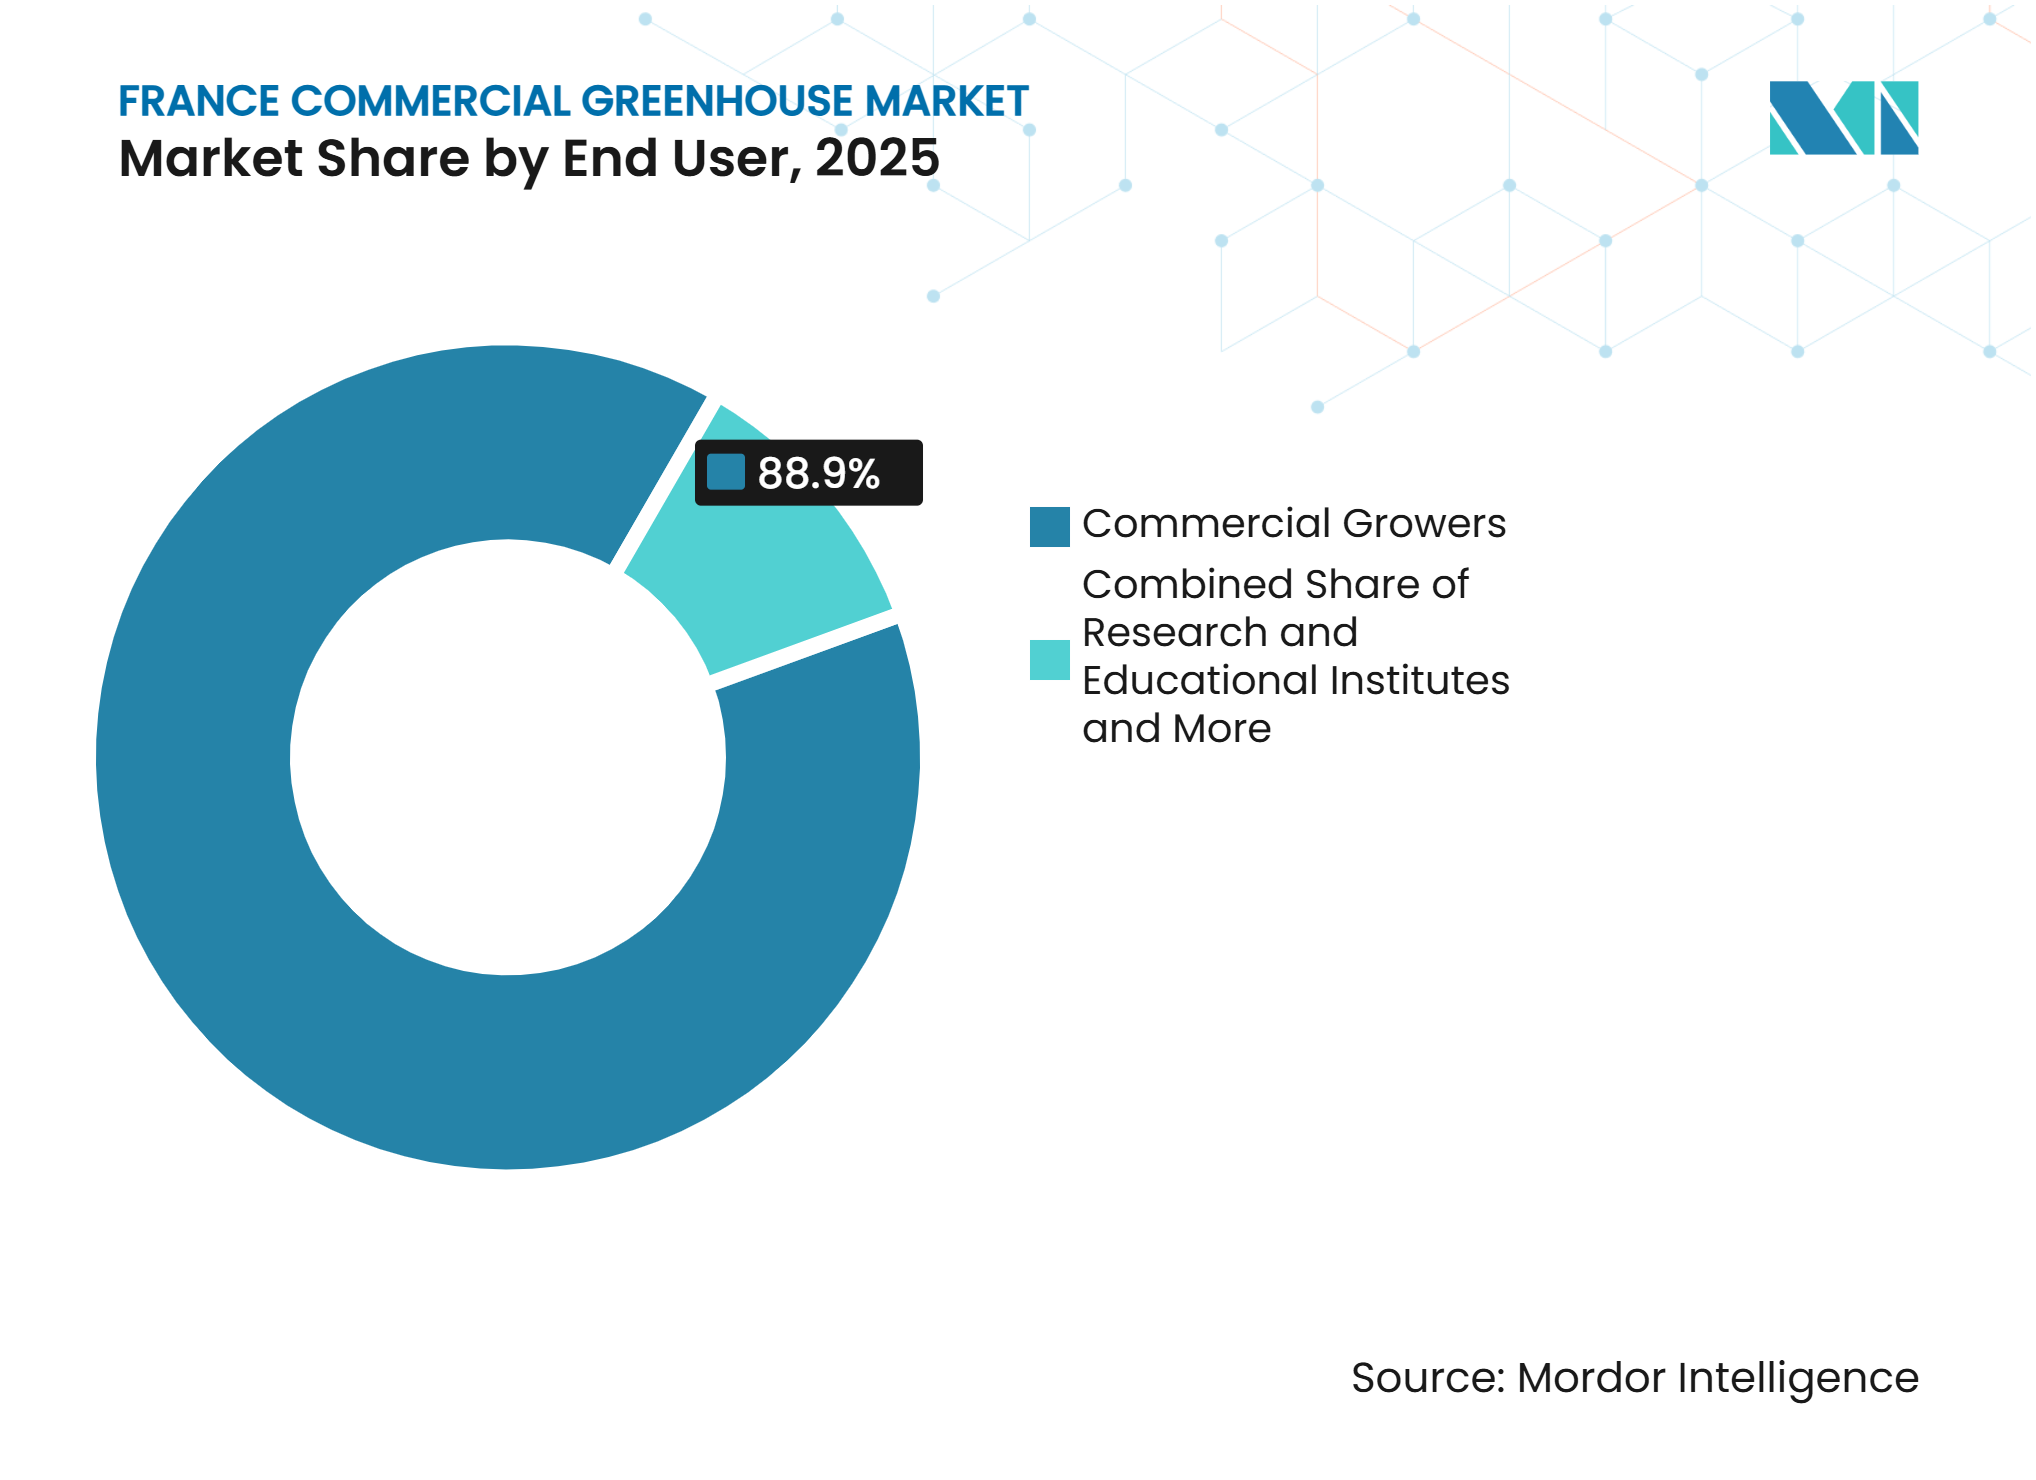
- Por usuario final, los Productores Comerciales representaron el 88,9% de la demanda en 2025, mientras que el segmento de Institutos de Investigación y Educación se proyecta que crecerá a una CAGR del 8,2% durante 2026–2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Financiación Pública para la Descarbonización y Modernización de Invernaderos | +1.5% | Nacional, con fuerte actividad en los corredores de producción mediterráneo y atlántico que concentran densos clústeres de vegetales y estructuras envejecidas. | Corto plazo (≤ 2 años) |
|---|---|---|---|
| Reemplazo de Infraestructura de Invernaderos Envejecida | +1.4% | Nacional, con Bretaña, el Valle del Loira y Provenza-Alpes-Costa Azul con un stock considerable de instalaciones vegetales y ornamentales más antiguas. | Mediano plazo (2-4 años) |
| Preferencia de Consumidores y Minoristas por Productos de Origen Francés y Certificados | +0.8% | Nacional, con señales de demanda concentradas en torno a los centros de compras minoristas e inversiones realizadas en áreas de producción establecidas. | Largo plazo (≥ 4 años) |
| Economía de Invernaderos con Calor Residual, Cogeneración y Eficiencia Energética | +1.1% | Zonas norte y central, donde la actividad industrial y las zonas de invernaderos crean oportunidades para la recuperación de calor. | Mediano plazo (2-4 años) |
| Invernaderos Fotovoltaicos como Modelo de Inversión de Doble Ingreso | +0.7% | Regiones del sur, donde las condiciones solares favorecen la generación de electricidad junto con el uso hortícola. | Corto plazo (≤ 2 años) |
| Control Climático Semicerrado para Olas de Calor y Producción durante Todo el Año | +0.9% | Nacional, con la mayor necesidad operativa en el arco mediterráneo y el suroeste durante los períodos de calor intenso. | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Financiación Pública para la Descarbonización y Modernización de Invernaderos
El programa Francia 2030 de FranceAgriMer asignó 35 millones de EUR (38,5 millones de USD) a inversiones innovadoras en invernaderos y mantuvo el período de solicitud abierto hasta julio de 2026[1]. El programa cubre nueva construcción, ampliaciones, estructuras de reemplazo y equipos que califican dentro de proyectos comerciales completos. Las tasas de ayuda oscilan entre el 20% y el 40%, lo que reduce el requisito de financiación privada para los productores elegibles. Las condiciones técnicas sitúan el rendimiento energético y los equipos elegibles en el centro del diseño del proyecto. Este marco apoya a los proveedores que entregan estructuras completas y conformes en lugar de simples reemplazos. El mercado de invernaderos comerciales en Francia obtiene demanda a corto plazo cuando los proyectos aprobados pasan de la inversión diferida a la adquisición, reduciendo el intervalo entre la aprobación de la inversión, la especificación técnica y la selección del proveedor.
Reemplazo de Infraestructura de Invernaderos Envejecida
Las instalaciones vegetales tienen una antigüedad media de 19 años, mientras que las instalaciones ornamentales tienen una antigüedad media de 21 años, lo que crea un ciclo de reemplazo independiente de las nuevas hectáreas de producción. La estructura de esta demanda favorece soluciones que abordan el edificio, el clima y el sistema energético en un proyecto coordinado. La rehabilitación requiere entre 100.000 EUR (110.000 USD) y 300.000 EUR (330.000 USD) por hectárea en emplazamientos en barbecho en el Var, lo que separa los casos de modernización viables de los proyectos que requieren demolición. Los activos envejecidos también crean una preferencia por proveedores capaces de definir el alcance técnico antes de que comience la construcción. El ciclo de reemplazo respalda la demanda de estructuras de mayor valor, ya que los productores buscan una vida útil más larga, un menor uso de recursos y una mejor compatibilidad con los requisitos actuales de comercio minorista, certificación y financiación pública. También reduce la base de clientes viables porque los operadores más pequeños enfrentan una mayor carga de financiación.
Preferencia de Consumidores y Minoristas por Productos de Origen Francés y Certificados
Los consumidores franceses seleccionan cada vez más productos con declaraciones de cero residuos de pesticidas. La AOPn Tomates et Concombres de France vincula su carta Serres d'Avenir a la trazabilidad, la gestión del agua y los compromisos de carbono. La carta cuenta con el reconocimiento de Alto Valor Medioambiental de nivel 2, que sitúa las prácticas de producción documentadas dentro de los acuerdos de suministro comercial. Las estructuras controladas ayudan a los productores a alinear la producción estacional con los requisitos minoristas de origen nacional y consistencia del producto. Esto refuerza el argumento comercial para cerrar la producción en lugar de depender únicamente del suministro a campo abierto. También favorece las inversiones que respaldan el seguimiento y las prácticas operativas verificadas.
Economía de Invernaderos con Calor Residual, Cogeneración y Eficiencia Energética
La medida AGRI-TH-116 apoya la recuperación de calor residual industrial para la calefacción de invernaderos. Su relevancia es mayor donde los emplazamientos industriales productores de calor se encuentran cerca de operaciones hortícolas comerciales. El acceso al calor recuperado cambia la base de costos de la producción durante todo el año, especialmente en regiones más frías con mayores necesidades de calefacción. El acristalamiento eficiente, las pantallas térmicas y las conexiones de recuperación de calor afectan tanto a la selección estructural como al gasto operativo. Estos sistemas son más valiosos cuando se instalan dentro de un diseño completo de invernadero en lugar de añadirse después de la construcción, porque las limitaciones de la reforma a menudo reducen el valor de una tecnología de otro modo eficiente y complican la puesta en marcha durante la fase crítica de inicio. El mercado de invernaderos comerciales francés se beneficia donde la economía del proyecto justifica el reemplazo de estructuras más antiguas y menos eficientes.
Análisis del Impacto de las Restricciones*
| Altos Costos de Capital, Mano de Obra y Operación | -1.3% | Nacional, con mayor presión en ubicaciones periurbanas de alto costo de suelo y regiones más frías con mayores requisitos de calefacción. | Largo plazo (≥ 4 años) |
|---|---|---|---|
| Escasez de Agua y Restricciones Regionales de Riego | -0.8% | Departamentos del sur y suroeste, donde las órdenes de sequía afectan a los principales clústeres de tomate, bayas y ornamentales. | Corto plazo (≤ 2 años) |
| Oposición Local y Fricción en la Planificación para Grandes Invernaderos | -0.6% | Nacional, con notable fricción en los permisos en Normandía y Paso de Calais para grandes proyectos de vidrio. | Mediano plazo (2-4 años) |
| Condiciones Estrictas de Elegibilidad y Cumplimiento para las Ayudas a la Inversión | -0.5% | Nacional, especialmente para los operadores más pequeños que carecen de recursos especializados para la documentación técnica y el cumplimiento normativo. | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Agua y Restricciones Regionales de Riego
Las restricciones por sequía en 2025 abarcaron más de 45 departamentos, incluidas las zonas de producción de Vaucluse, Gironda y Tarn-et-Garona. La orden de agosto de 2025 en Vaucluse exigía a los productores de invernaderos de vidrio que solicitaran una exención cultural utilizar una herramienta de gestión del riego o reducir el uso de agua en un 20%. Estas normas convierten la planificación del agua en una cuestión de selección de emplazamiento y financiación, en lugar de una tarea operativa rutinaria. Los sistemas de recirculación reducen la exposición al agua, pero aumentan la complejidad del proyecto y los costos iniciales. Los productores sin capacidad de monitoreo enfrentan una mayor carga de cumplimiento durante los períodos de restricción, cuando los registros oportunos y las prácticas operativas verificadas afectan el acceso al agua. La restricción orienta la inversión hacia diseños que gestionan el agua y los nutrientes en circuitos cerrados.
Condiciones Estrictas de Elegibilidad y Cumplimiento para las Ayudas a la Inversión
Las ayudas a la inversión requieren que los solicitantes cumplan condiciones técnicas y de documentación definidas. FranceAgriMer utilizó criterios de elegibilidad que cubren el tipo de estructura, el equipo y las características del proyecto[2]. Los operadores pequeños y medianos a menudo carecen de especialistas internos para preparar evidencia energética, especificaciones técnicas y expedientes administrativos. Esto restringe el acceso al apoyo a pesar de una clara necesidad de reemplazo. El cumplimiento también favorece a los constructores que proporcionan documentación junto con su oferta técnica. El proceso descarta las propuestas de menor especificación que no cumplen los requisitos del programa. Ralentiza algunos pedidos, al tiempo que mejora el umbral de calidad de los proyectos que avanzan, reduciendo la probabilidad de que la financiación pública apoye estructuras con beneficios de eficiencia limitados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
Los Componentes Estructurales Anclan el Valor Mientras el Software AceleraLos Componentes Estructurales representaron el 42,3% de las ventas de 2025, convirtiéndose en la categoría de equipos más grande. El vidrio, los marcos y las cerchas absorben una gran parte del valor total del proyecto porque forman el envolvente operativo de la instalación y establecen la base técnica para todas las elecciones de equipos posteriores. Su selección determina la durabilidad, el aislamiento, el flujo de aire y la compatibilidad con los equipos de calefacción y ventilación, al tiempo que define el espacio disponible, la capacidad de carga y la secuencia de instalación de pantallas, sensores, tuberías y equipos de control climático durante todo el proceso de construcción y puesta en marcha en el emplazamiento del productor. Los compradores de reemplazo evalúan cada vez más el rendimiento de la estructura junto con el costo inicial. Los Sistemas de Calefacción, Refrigeración y Ventilación siguen siendo importantes porque la estabilidad climática depende de su integración con la envolvente del edificio, lo que determina la eficiencia con que opera cada sistema a lo largo de las estaciones cambiantes.
Se proyecta que el Software de Control Climático y Automatización crecerá a una CAGR del 8,5% durante 2026–2031. Los proyectos de alta especificación requieren control continuo de temperatura, humedad, ventilación, pantallas y programas de riego en diferentes etapas del cultivo y bajo condiciones externas variables. Los sistemas vinculados a sensores reducen la dependencia de los ajustes manuales en instalaciones complejas. Los Sistemas de Pantallas y Sombreado también están ganando un papel más importante donde la generación solar y la protección de cultivos se combinan, siempre que la estructura mantenga luz utilizable, flujo de aire manejable y acceso al cultivo. Los Sistemas de Riego y Fertigación apoyan la entrega precisa y la operación en circuito cerrado cuando se incorporan en proyectos de estructura completa.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Cultivo:
Frutas y Verduras Mantienen la Base de Demanda más AmpliaFrutas y Verduras representaron el 64,4% de las ventas en 2025, convirtiéndose en la categoría de cultivos más grande. Los tomates, pepinos, pimientos, lechugas y fresas respaldan la inversión recurrente porque requieren calidad y programación consistentes. La carta de la AOPn Tomates et Concombres de France vincula las prácticas de producción a los compromisos de calidad orientados al comercio minorista[3]. Esto crea un vínculo directo entre la infraestructura de producción protegida y los programas de suministro orientados a contratos. Las Flores y Ornamentales siguen siendo relevantes, aunque su perfil estacional difiere del de los cultivos alimentarios.
Se proyecta que el segmento de Hierbas y Microvegetales crecerá a una CAGR del 8,7% durante 2026–2031. La categoría se adapta a la producción controlada porque se necesita suministro fresco gestionado con pesticidas durante todo el año, con ciclos de cosecha frecuentes, vida útil limitada y demanda minorista de calidad consistente, lo que da a los productores una razón clara para gestionar de cerca el entorno de producción. Una mayor densidad de producción respalda la inversión en diseños especializados de clima y cultivo. El Cannabis y los Cultivos Especiales siguen siendo distintos porque las aplicaciones médicas requieren instalaciones controladas que cumplan los requisitos de licencia, mantengan condiciones ambientales seguras y prevengan la variación operativa inadecuada para la producción especializada controlada. Los Cultivos de Plántulas y Propagación también requieren una gestión fiable de temperatura, humedad y luz antes de que las plantas pasen a la producción comercial.
Por Tipo de Invernadero:
El Vidrio Lidera Mientras los Diseños Semicerrados Ganan TerrenoLos Invernaderos de Vidrio representaron el 58,7% de las ventas en 2025, convirtiéndose en la categoría de tipo de invernadero más grande. Su papel refleja la demanda de estructuras de larga vida que respaldan sistemas climáticos avanzados y producción de cultivos de calidad minorista. Los diseños de vidrio se utilizan ampliamente donde la producción durante todo el año y la integración técnica justifican un mayor gasto de capital a través de una vida útil prolongada, menor variabilidad operativa y capacidad para sistemas integrados. Los Invernaderos de Película Plástica siguen siendo significativos en términos de unidades instaladas, especialmente en regiones con una gran base de túneles. Los Invernaderos de Policarbonato Rígido ofrecen una opción intermedia para los productores que avanzan hacia un mayor control ambiental.
Se proyecta que el segmento de Invernaderos Híbridos y Semicerrados crecerá a una CAGR del 9,5% durante 2026–2031. Estos diseños combinan opciones estructurales y de ventilación para gestionar el calor manteniendo la inversión por debajo de la de algunas instalaciones de vidrio completo. La industria de invernaderos comerciales en Francia valora cada vez más estos diseños para el control climático, la gestión del calor y la continuidad de la producción en áreas donde el calor intenso interrumpe las estrategias de ventilación convencionales. El despliegue comercial de construcción plástica semicerrada en zonas de producción cálidas confirma el papel del formato en la gestión del calor sin utilizar una envolvente de vidrio convencional. El formato ofrece a los productores de escala media una vía hacia un mayor control sin una inversión equivalente en vidrio, especialmente donde la resiliencia al calor se ha convertido en una preocupación operativa visible.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Cultivo:
Los Sistemas de Sustrato Lideran Mientras la Hidroponía se ExpandeEl Suelo y Sustrato No Hidropónico representó el 61,3% de las ventas en 2025, convirtiéndose en la categoría de tecnología de cultivo más grande. Los sistemas de fibra de coco y lana de roca mantienen prácticas familiares de gestión de cultivos al tiempo que separan las raíces de las condiciones del suelo nativo y permiten una relación más controlada entre el riego, los nutrientes y el rendimiento del cultivo. Estos sistemas son adecuados para operaciones de tomate y pepino que requieren control regular de nutrientes y agua. Su base instalada crea continuidad en los proyectos de reemplazo y modernización. Los enfoques basados en suelo siguen siendo relevantes donde las prácticas de cultivo y los diseños de instalaciones existentes los respaldan.
Se proyecta que el cultivo Hidropónico crecerá a una CAGR del 8,8% durante 2026–2031. La Técnica de Película de Nutrientes y el Cultivo en Agua Profunda apoyan la producción de verduras de hoja y hierbas, donde la producción por metro cuadrado es central. La Hidroponía por Goteo se alinea con los métodos de riego establecidos para tomate y bayas. Las configuraciones de Integración Híbrida y Vertical se adaptan a emplazamientos donde el área de suelo limitada, los mayores costos de suelo y la proximidad logística a los consumidores justifican una mayor densidad de producción. FranceAgriMer también apoya inversiones innovadoras en riego bajo Francia 2030, reforzando el argumento comercial para los diseños de circuito cerrado.
Por Usuario Final:
Los Productores Comerciales Establecen la Demanda Mientras los Institutos se ExpandenLos Productores Comerciales representaron el 88,9% de la demanda de 2025, convirtiéndose en la categoría de usuario final más grande. Las cooperativas de tomate y pepino en regiones de producción establecidas concentran las decisiones de compra en organizaciones con requisitos de suministro definidos. Sus decisiones de adquisición influyen en las especificaciones estructurales preferidas, la calificación de proveedores, las expectativas de mantenimiento y la secuencia de adopción de tecnología. Los Centros de Jardinería Minorista y Viveros forman un grupo de clientes más pequeño y estable para la producción ornamental y de plantas de temporada. Su menor escala de proyecto a menudo se alinea con formatos de película plástica y policarbonato, donde la instalación sencilla, la inversión manejable y los patrones operativos estacionales guían las decisiones de compra.
Se proyecta que el segmento de Institutos de Investigación y Educación crecerá a una CAGR del 8,2% durante 2026–2031. Sus proyectos examinan la agrivoltaica, la producción en entorno controlado y la gestión de cultivos eficiente en recursos. La actualización de 2025 del CRITT Horticole informó de la instalación de sistemas de regulación climática, gestión del agua y energía en Peyrat-le-Château, con finalización prevista para principios de 2026. Estas instalaciones crean referencias operativas para la integración de equipos, la gestión de cultivos y las prácticas de monitoreo de recursos que los proyectos comerciales evalúan antes de su adopción, incluidas las compensaciones operativas entre la experimentación flexible, la recopilación de datos y los protocolos de producción de cultivos repetibles. Sus necesidades de compra difieren de las de los productores comerciales porque la flexibilidad de investigación tiene prioridad sobre la escala de producción.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Bretaña y Países del Loira tienen la mayor concentración de actividad de invernaderos vegetales, respaldada por cooperativas de tomate y pepino. Finistère y Loira Atlántico concentran la demanda de productores comerciales y proveedores experimentados. Estas regiones vinculan la escala de producción con los canales de suministro minorista establecidos. Sus estructuras vegetales más antiguas también sostienen un claro flujo de reemplazos, reforzado por redes de servicio establecidas, conocimiento de cultivos y relaciones con minoristas. El mercado de invernaderos comerciales francés se beneficia de compradores que tienen tanto experiencia operativa como necesidad de mejorar el rendimiento energético sin interrumpir los calendarios de cultivos comerciales que sustentan las relaciones con los clientes.
El arco mediterráneo, que incluye Provenza-Alpes-Costa Azul, Languedoc, Occitania, Drôme y Ariège, apoya los ornamentales, las frutas de alto valor y las estructuras integradas con energía solar. La alta irradiancia solar refuerza la lógica financiera de los diseños de invernaderos fotovoltaicos. Un proyecto de 2025 en Drôme combinó el cultivo de kiwi con la generación de electricidad bajo invernaderos de vidrio fotovoltaico. Estas áreas también experimentan condiciones más cálidas que aumentan el valor del sombreado, la ventilación y los diseños semicerrados. Las restricciones de agua crean un contrapeso que recompensa la recirculación y la planificación hídrica específica del emplazamiento.
Normandía y Altos de Francia apoyan grandes proyectos de tomate sin suelo que utilizan sistemas de producción durante todo el año, lo que otorga al suministro de energía y al rendimiento térmico un papel más importante que en las instalaciones estacionales. Su clima más frío hace que el calor residual, la cogeneración y la eficiencia térmica sean más centrales en las decisiones de inversión. El cinturón de Île-de-France y los nodos urbanos alrededor de Lyon, Burdeos y Marsella atraen instalaciones de alta intensidad de hierbas y verduras de hoja que buscan rutas de distribución cortas. En toda Francia, el riesgo de sequía ha convertido la disponibilidad de agua en una parte estándar de la evaluación de viabilidad de los proyectos.
Panorama Competitivo
Concentración del Mercado
Richel Group opera a una escala mayor que muchos competidores nacionales y mantiene una amplia cartera de invernaderos. El grupo de empresas aprobadas incluye CMF Project, JRC Greenhouses, SERRES PRETAMO, Artigianfer France SARL, Havecon Horticultural Projects, Certhon B.V., Prins Group, HORCONEX, Deforche Construction Group (Hedafor), Van der Hoeven Horticultural Projects, SVL Solutions, SARL Galifret y AM Greenhouses. La rivalidad se centra en la ingeniería integral de invernaderos, la amplitud de la cartera, la capacidad de entrega, la coordinación posventa y el cumplimiento de las especificaciones vinculadas a subvenciones que influyen tanto en la elegibilidad para la financiación como en la confianza del comprador en el rendimiento operativo a largo plazo bajo exigentes condiciones de cultivo locales durante todo el año y en diversas condiciones de producción. Los proveedores con experiencia en control climático y rendimiento energético tienen ventaja en proyectos de reemplazo de mayor valor.
La refinanciación de Richel Group en julio de 2026 fortaleció su estructura de capital para el crecimiento. Richel Group también utilizó el Proyecto Phénix para posicionar estructuras plásticas semicerradas para productores que buscan producción controlada con un umbral de capital inferior al de algunos proyectos de vidrio. Certhon B.V. completó la modernización de Louis Vinet en Nantes en abril de 2025. El proyecto utilizó una nueva estructura y una configuración de espaldera tridimensional para la producción conjunta de pepino y tomate. Estos movimientos muestran que la integración local y el diseño de estructuras adaptables siguen siendo rutas importantes para el acceso comercial, especialmente cuando la entrega local del proyecto requiere una coordinación de instalación fiable y respuesta durante la puesta en marcha.
El espacio competitivo permanece en proyectos de entre 5.000 m² y 20.000 m², donde los productores requieren un mayor rendimiento del que ofrecen las estructuras básicas de película, al tiempo que necesitan controlar la exposición de capital y la complejidad operativa. Los proveedores deben equilibrar el costo inicial con las ganancias prácticas en control climático, uso de energía y gestión del agua. La documentación de subvenciones y el apoyo al cumplimiento se han convertido en parte de la oferta comercial, no solo en un complemento administrativo, porque la evidencia completa y oportuna afecta si un proyecto califica para el apoyo público y si un proveedor traduce las normas técnicas en una especificación de construcción práctica y financiable que se alinea tanto con las operaciones del productor como con el proceso de revisión de la agencia. Los proveedores holandeses y franceses compiten donde los productores buscan la ejecución llave en mano del proyecto, mientras que el conocimiento local sigue siendo valioso para los permisos, la instalación, la adaptación específica al cultivo y la coordinación posventa. La evaluación de concentración refleja la diferencia de escala de los principales participantes en lugar de un cálculo de participación cuantificado.
Líderes de la Industria de Invernaderos Comerciales en Francia
-
Richel Group
-
CMF Project
-
JRC Greenhouses
-
SERRES PRETAMO
-
Artigianfer France SARL
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Invernaderos Comerciales en Francia Empresas cubiertas en este informe
- Richel Group
- CMF Project
- JRC Greenhouses
- SERRES PRETAMO
- Artigianfer France SARL
- Havecon Horticultural Projects
- Certhon B.V.
- Prins Group
- HORCONEX
- Deforche Construction Group (Hedafor)
- Van der Hoeven Horticultural Projects
- SVL Solutions
- SARL Galifret
- AM Greenhouses
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
Desarrollos recientes de la industria en Mercado de Invernaderos Comerciales en Francia
- Julio de 2025: Richel Group inauguró oficialmente el Proyecto Phénix en Mauguio, Hérault, un invernadero plástico semicerrado de 15.000 m² para la producción de tomates de Cero Residuos de Pesticidas sin suelo.
- Abril de 2025: Certhon B.V. completó la modernización del complejo de invernaderos de Louis Vinet en Nantes, incluyendo una nueva estructura con un sistema de espaldera tridimensional para el cocultivo de pepino y tomate en alambre bajo.
- Enero de 2025: FranceAgriMer mantuvo abierto su programa de inversión en innovación de invernaderos Francia 2030 de 35 millones de EUR (38,5 millones de USD) hasta julio de 2026, con tasas de ayuda del 20% al 40% para nuevas construcciones, ampliaciones y equipos de alta especificación que califiquen.
Alcance del Informe del Mercado de Invernaderos Comerciales en Francia
El estudio contabiliza los ingresos generados por estructuras de vidrio o plástico construidas específicamente donde la temperatura, la humedad, la luz y la fertigación se regulan activamente para cultivar frutas, verduras, flores, ornamentales, hierbas y otros cultivos especiales para su venta a minoristas, compradores del sector de servicios de alimentación o procesadores.
Exclusión del alcance: Las casas de aficionados de jardín y las instalaciones puramente académicas de menos de 200 m² no están incluidas.
El Informe del Mercado de Invernaderos Comerciales en Francia está segmentado por Tipo de Equipo (Sistemas de Calefacción, Sistemas de Refrigeración y Ventilación, Iluminación de Crecimiento LED, Sistemas de Riego y Fertigación, Software de Control Climático y Automatización, Sistemas de Pantallas y Sombreado y Componentes Estructurales), por Tipo de Cultivo (Frutas y Verduras, Flores y Ornamentales, Hierbas y Microvegetales y Cannabis y Cultivos Especiales), por Tipo de Invernadero (Invernadero de Vidrio, Invernaderos de Película Plástica, Invernaderos de Policarbonato Rígido e Invernaderos Híbridos y Semicerrados), por Tecnología de Cultivo (Hidropónico, Suelo y Sustrato No Hidropónico e Integración Híbrida y Vertical) y por Usuario Final (Productores Comerciales, Institutos de Investigación y Educación y Centros de Jardinería Minorista y Viveros). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Sistemas de Calefacción | |
| Sistemas de Refrigeración y Ventilación | |
| Iluminación de Crecimiento LED | |
| Sistemas de Riego y Fertigación | |
| Software de Control Climático y Automatización | |
| Sistemas de Pantallas y Sombreado | |
| Componentes Estructurales | Sistemas de Acristalamiento |
| Marcos y Cerchas |
| Frutas y Verduras | Tomates |
| Pepinos | |
| Lechuga y Verduras de Hoja | |
| Pimientos | |
| Fresas y Bayas | |
| Flores y Ornamentales | Flores Cortadas |
| Plantas en Maceta y Plantas de Temporada | |
| Hierbas y Microvegetales | |
| Cannabis y Cultivos Especiales | Cannabis Medicinal |
| Cultivos de Plántulas y Propagación |
| Invernaderos de Vidrio |
| Invernaderos de Película Plástica |
| Invernaderos de Policarbonato Rígido |
| Invernaderos Híbridos y Semicerrados |
| Hidropónico | Técnica de Película de Nutrientes |
| Cultivo en Agua Profunda | |
| Hidroponía por Goteo | |
| Suelo y Sustrato No Hidropónico | Basado en Suelo |
| Sustrato de Fibra de Coco y Lana de Roca | |
| Integración Híbrida y Vertical |
| Productores Comerciales |
| Institutos de Investigación y Educación |
| Centros de Jardinería Minorista y Viveros |
| Por Tipo de Equipo | Sistemas de Calefacción | |
| Sistemas de Refrigeración y Ventilación | ||
| Iluminación de Crecimiento LED | ||
| Sistemas de Riego y Fertigación | ||
| Software de Control Climático y Automatización | ||
| Sistemas de Pantallas y Sombreado | ||
| Componentes Estructurales | Sistemas de Acristalamiento | |
| Marcos y Cerchas | ||
| Por Tipo de Cultivo | Frutas y Verduras | Tomates |
| Pepinos | ||
| Lechuga y Verduras de Hoja | ||
| Pimientos | ||
| Fresas y Bayas | ||
| Flores y Ornamentales | Flores Cortadas | |
| Plantas en Maceta y Plantas de Temporada | ||
| Hierbas y Microvegetales | ||
| Cannabis y Cultivos Especiales | Cannabis Medicinal | |
| Cultivos de Plántulas y Propagación | ||
| Por Tipo de Invernadero | Invernaderos de Vidrio | |
| Invernaderos de Película Plástica | ||
| Invernaderos de Policarbonato Rígido | ||
| Invernaderos Híbridos y Semicerrados | ||
| Por Tecnología de Cultivo | Hidropónico | Técnica de Película de Nutrientes |
| Cultivo en Agua Profunda | ||
| Hidroponía por Goteo | ||
| Suelo y Sustrato No Hidropónico | Basado en Suelo | |
| Sustrato de Fibra de Coco y Lana de Roca | ||
| Integración Híbrida y Vertical | ||
| Por Usuario Final | Productores Comerciales | |
| Institutos de Investigación y Educación | ||
| Centros de Jardinería Minorista y Viveros | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del sector de invernaderos comerciales de Francia en 2026?
El sector de invernaderos comerciales de Francia está valorado en 243,8 millones de USD.
¿Qué categoría de equipos lidera las ventas de invernaderos comerciales en Francia?
Los Componentes Estructurales lideraron con el 42,3% de las ventas de 2025.
¿Qué aplicación de cultivo tiene el mayor crecimiento previsto hasta 2031?
Se proyecta que el segmento de Hierbas y Microvegetales crecerá a una CAGR del 8,7% durante 2026–2031.
¿Cuál es la principal restricción para los nuevos proyectos de invernaderos comerciales?
Los altos costos de capital, mano de obra y operación son la principal restricción del mercado.