
フランス商業温室市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
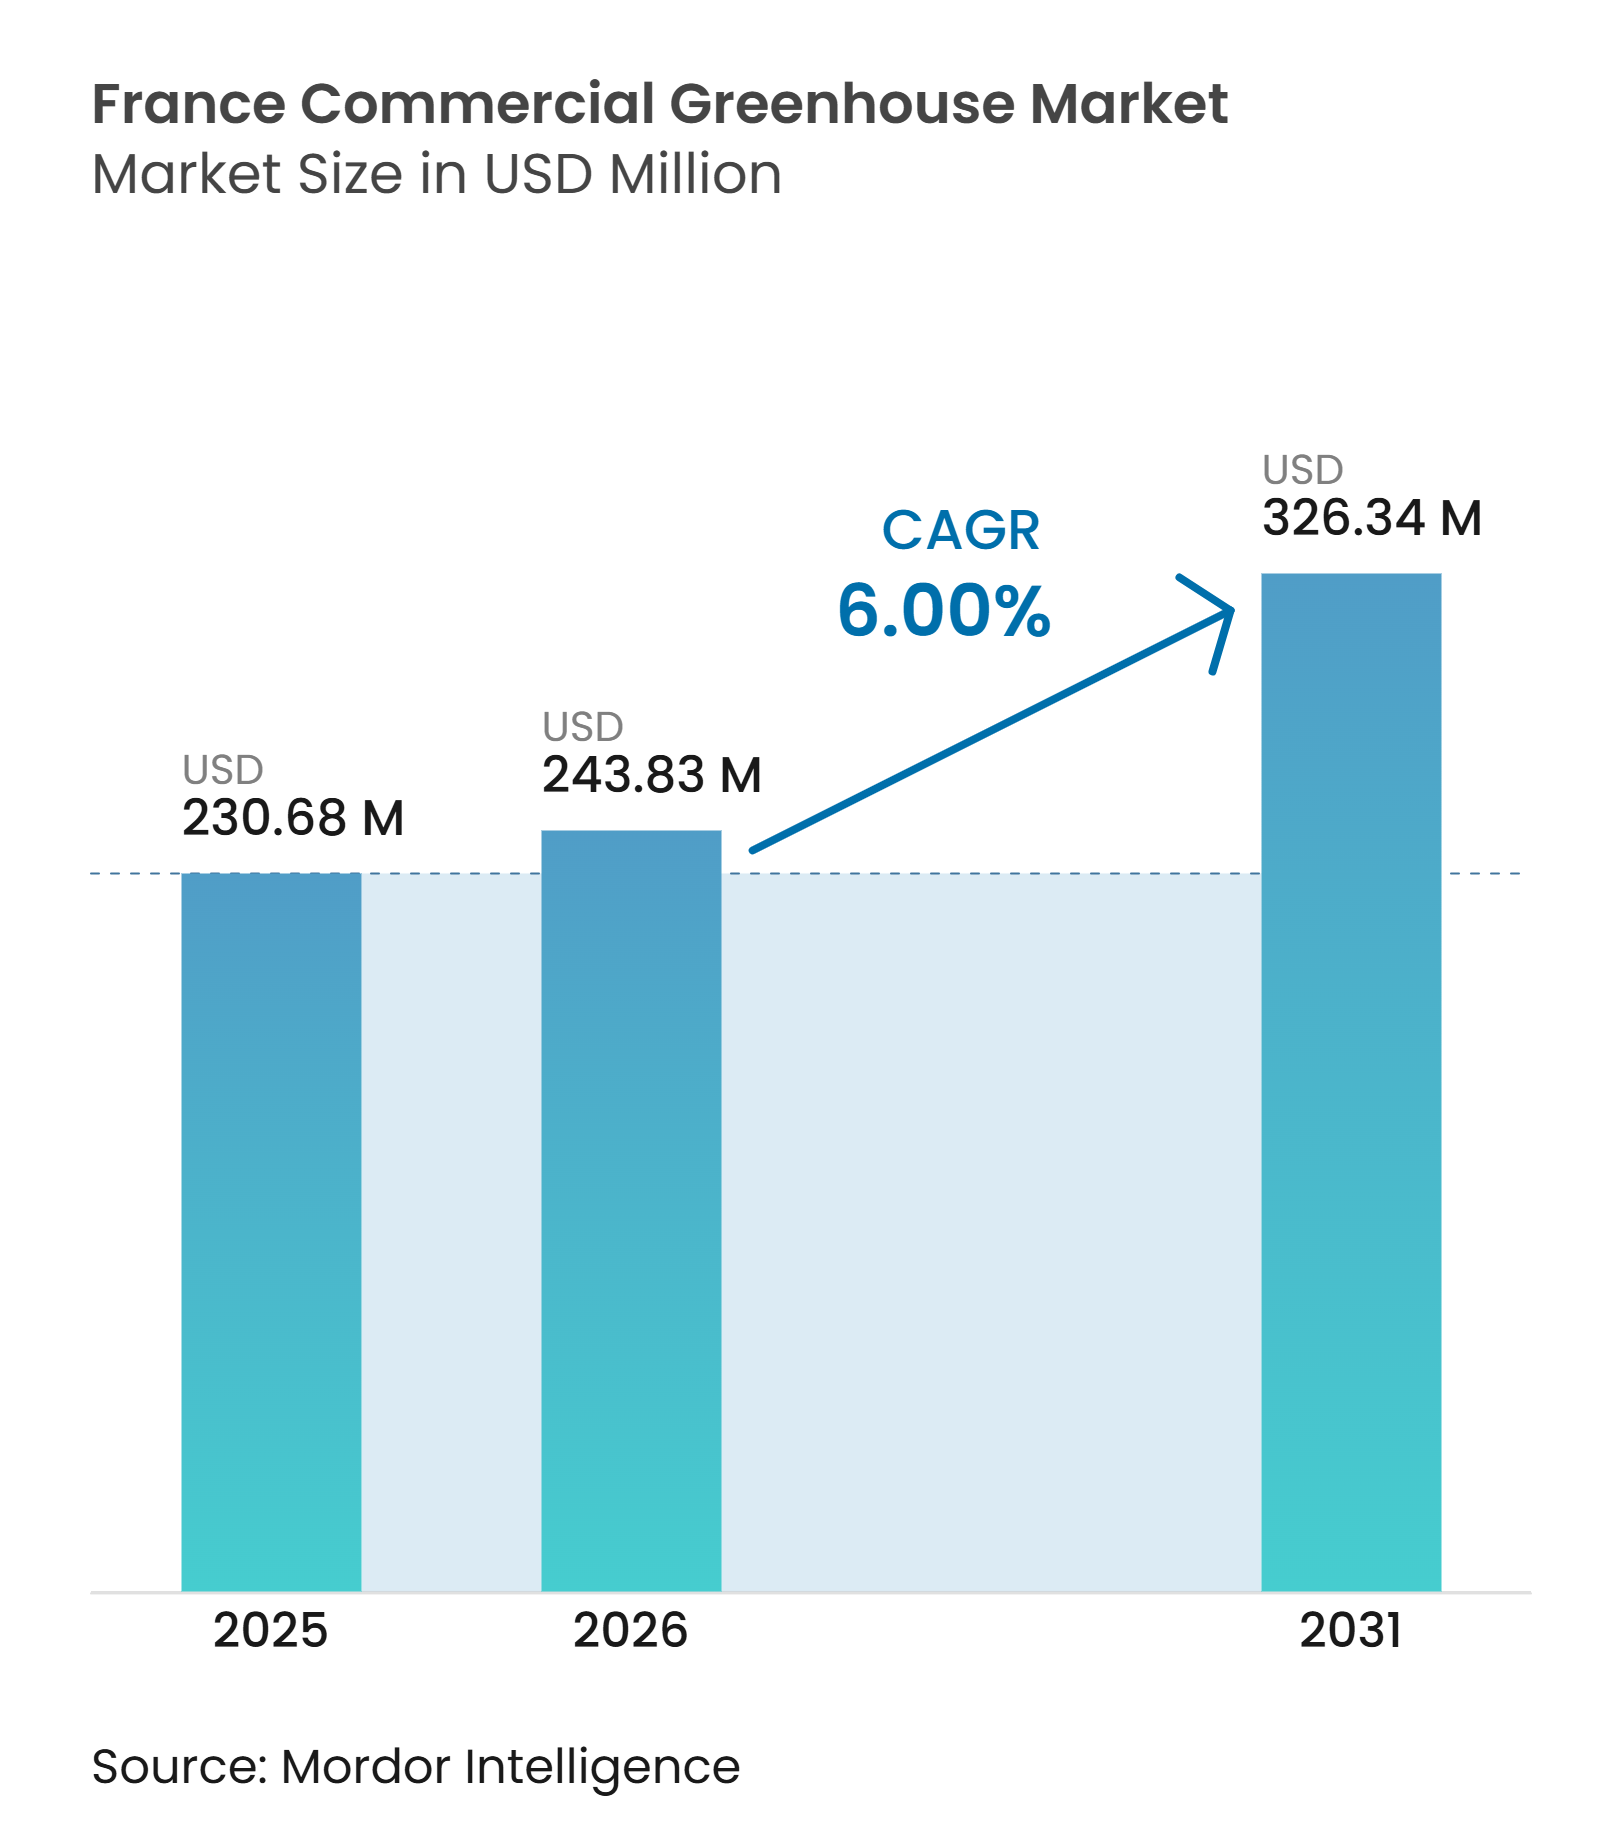
| 基準年の市場規模 (2025) | 230.68 百万米ドル |
| 市場規模 (2026) | 243.83 百万米ドル |
| 市場規模 (2031) | 326.34 百万米ドル |
| 成長率 (2026 - 2031) | 6.00 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフランス商業温室市場分析
フランス商業温室市場規模は2025年に230.7 ミリオン 米ドルと評価され、2026年の243.8 ミリオン 米ドルから2031年には326.3 ミリオン 米ドルに達すると推定されており、2026年から2031年の予測期間中にCAGR 6%で成長します。市場は、野菜および観賞用施設が耐用年数の終わりに近づくにつれて生じる更新投資によって形成されています。公的支援は、より高いエネルギーおよび技術基準を満たすプロジェクトへの投資を誘導しており、統合された気候・水管理システムを備えた完全な施設が優遇されるため、商業的価値は個別のコンポーネントの集合ではなく、統合されたソリューションにあります。フランス産農産物のトレーサビリティに対する小売需要は、認証および供給要件を満たす管理された生産モデルを支持しています。熱管理、水の利用可能性、および許可取得のタイミングが、各サイトで実行可能な技術を決定します。サプライヤーは、特に単一の投資が複数の運営上の制約に同時に対応する場合に、構造エンジニアリング、エネルギー性能、および栽培者への実践的な運営サポートを組み合わせる能力で競争しています。
主要レポートのポイント
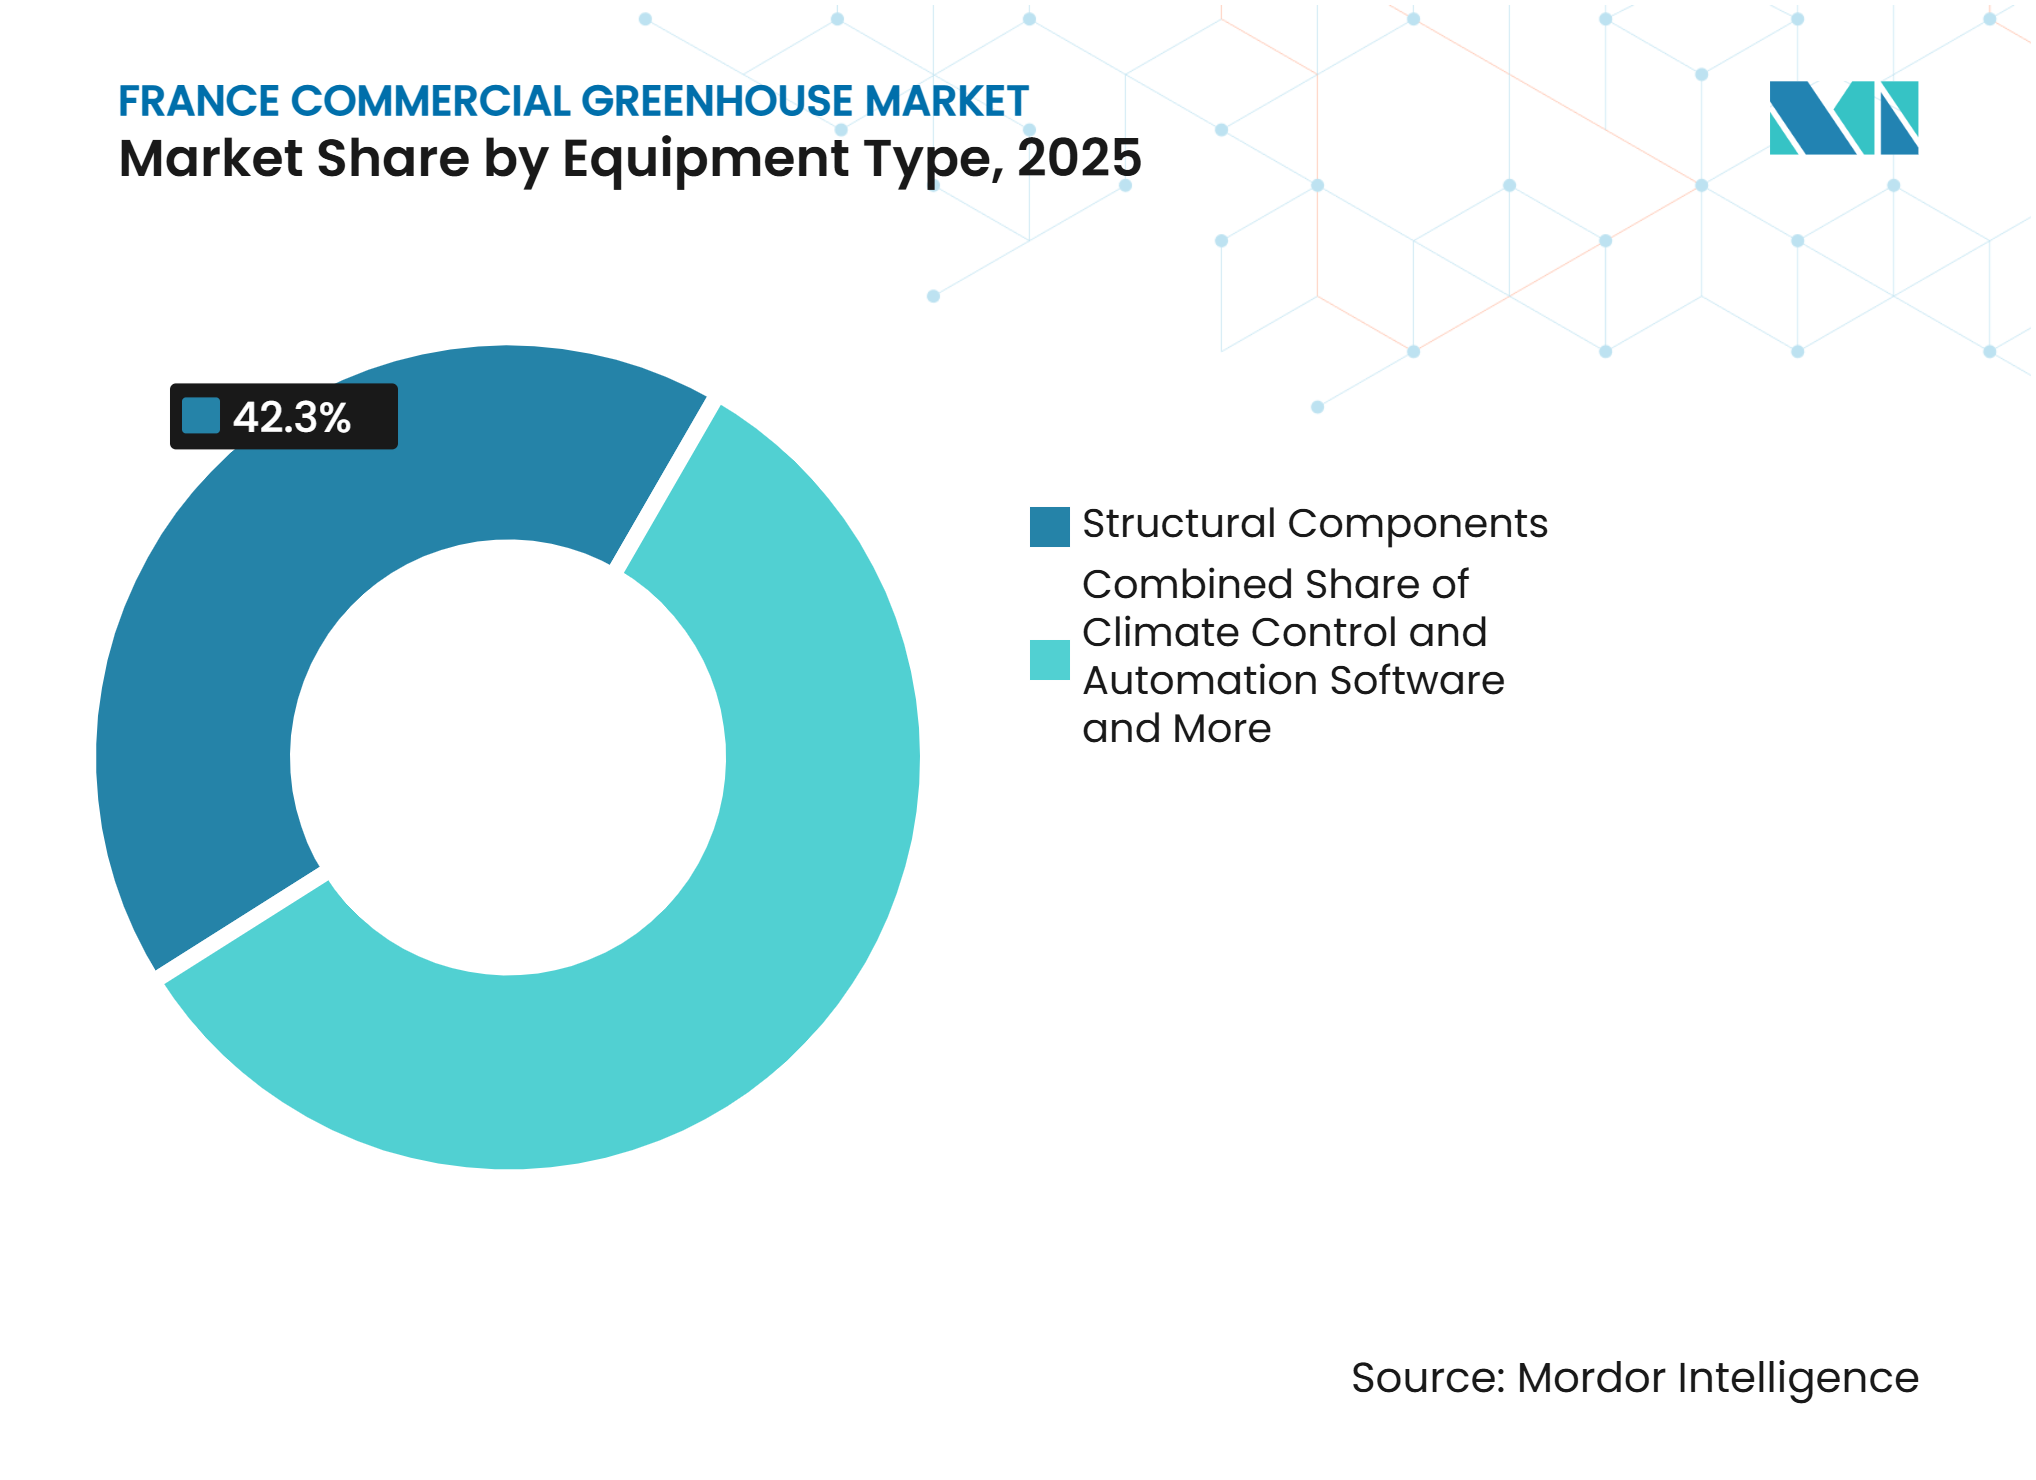
- 設備タイプ別では、構造部材が2025年のフランス商業温室市場シェアの42.3%を占め、気候制御・自動化ソフトウェアは2026年から2031年にかけてCAGR 8.5%で成長すると予測されています。
- 作物タイプ別では、果物・野菜が2025年のフランス商業温室市場規模の64.4%を占め、ハーブ・マイクログリーンセグメントは2026年から2031年にかけてCAGR 8.7%で成長すると予測されています。
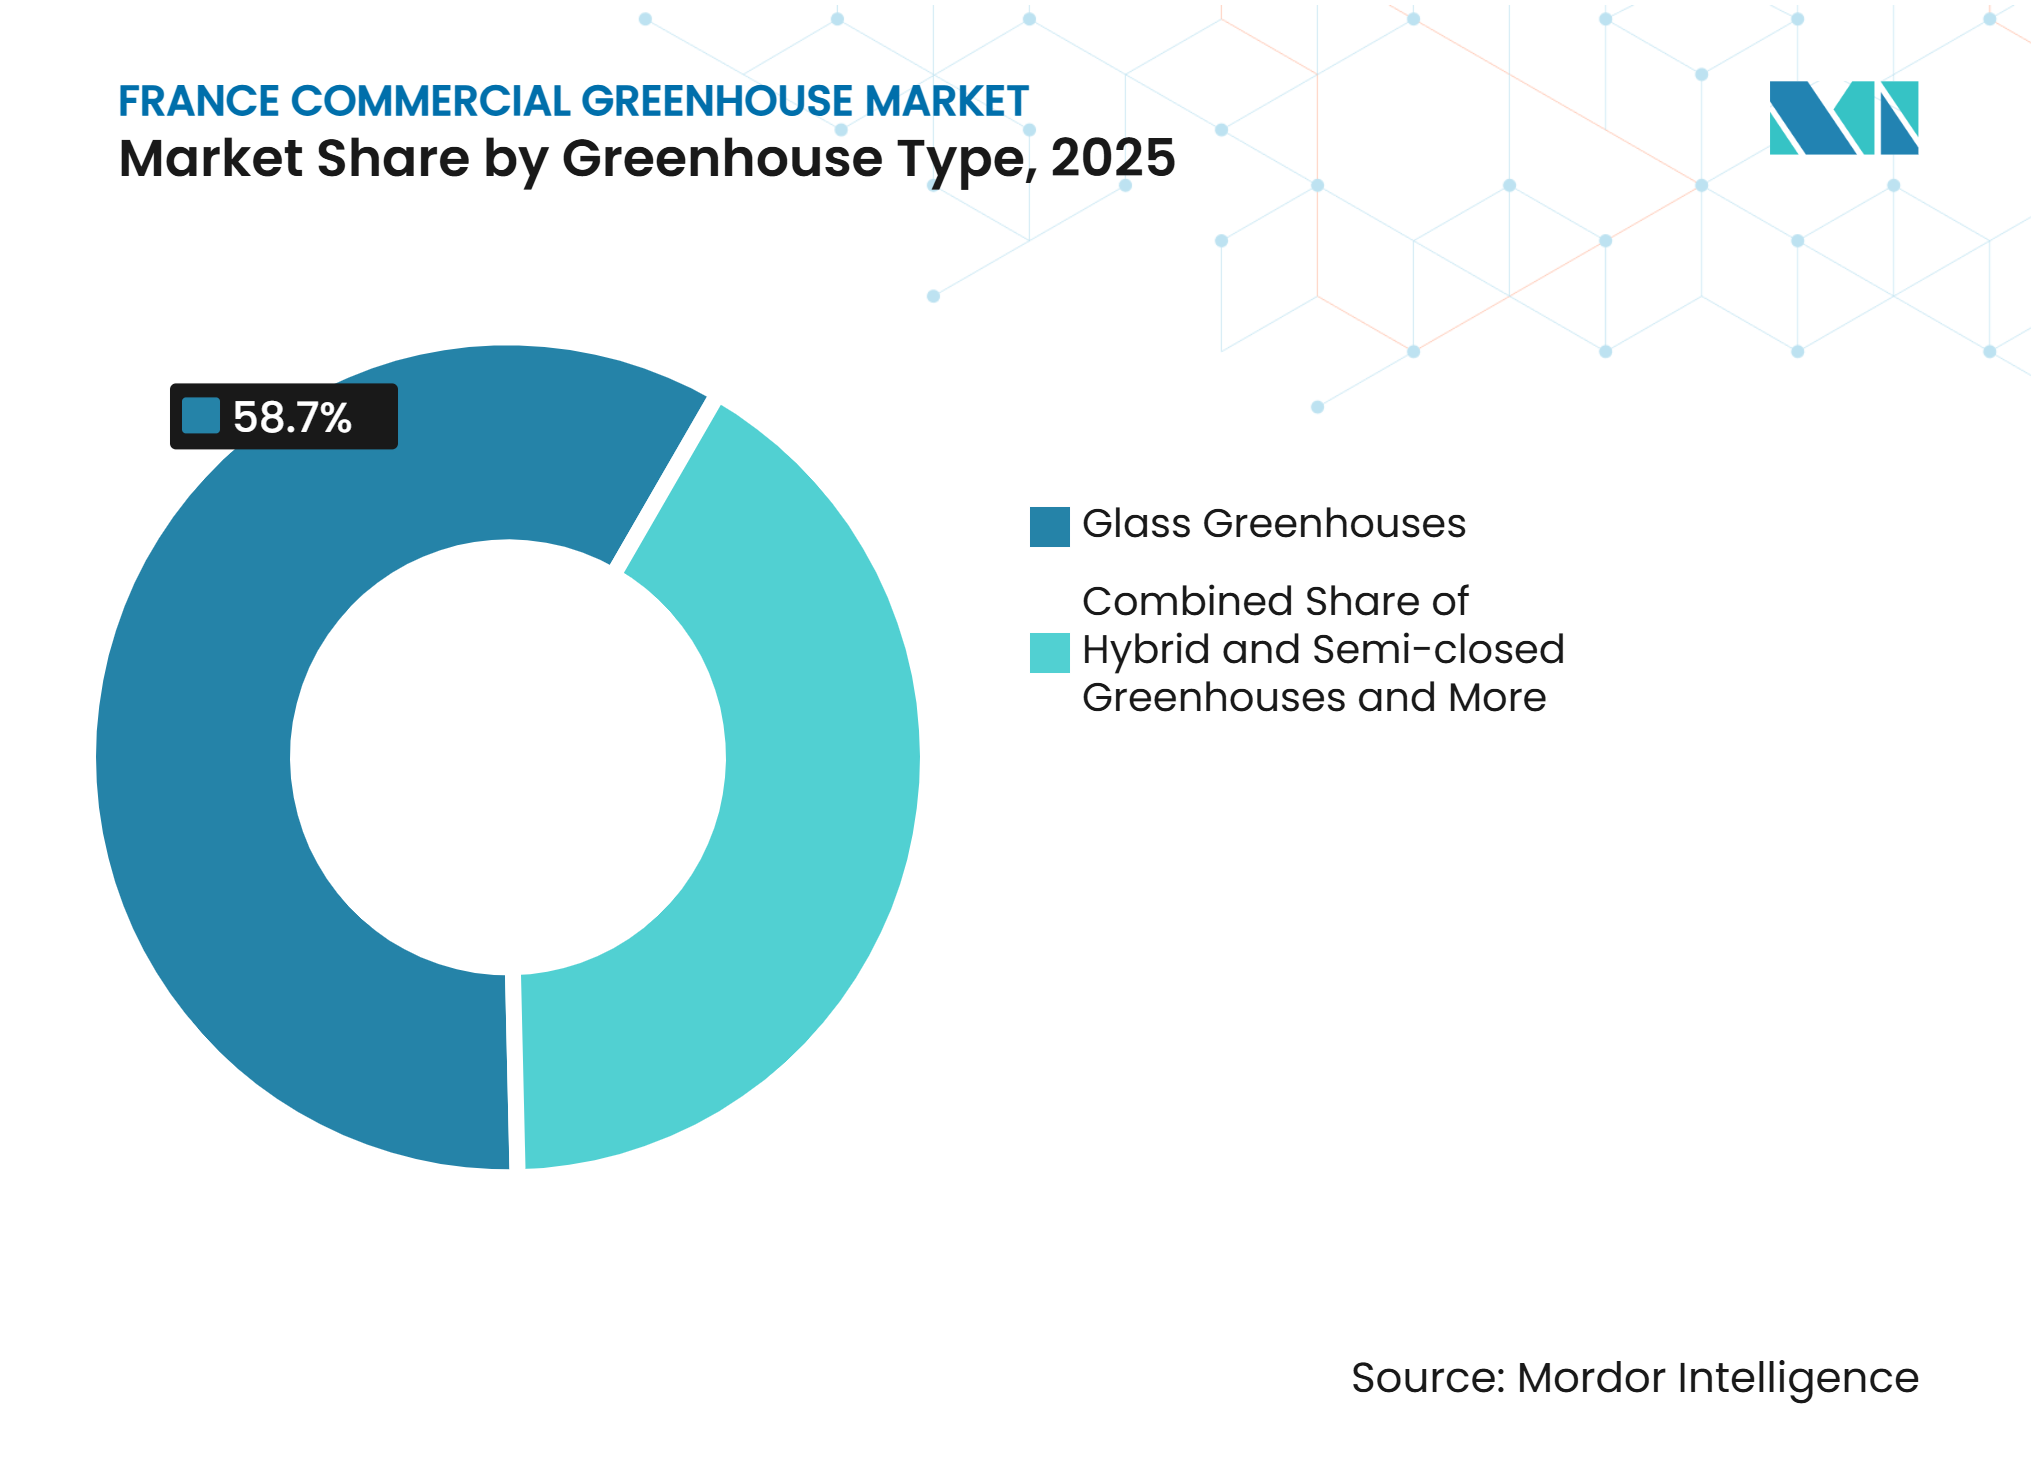
- 温室タイプ別では、ガラス温室が2025年のフランス商業温室市場シェアの58.7%を占め、ハイブリッド・半密閉型温室セグメントは2026年から2031年にかけてCAGR 9.5%で成長すると予測されています。
- 栽培技術別では、非水耕土壌・基質が2025年のフランス商業温室市場規模の61.3%を占め、水耕栽培は2026年から2031年にかけてCAGR 8.8%で成長すると予測されています。
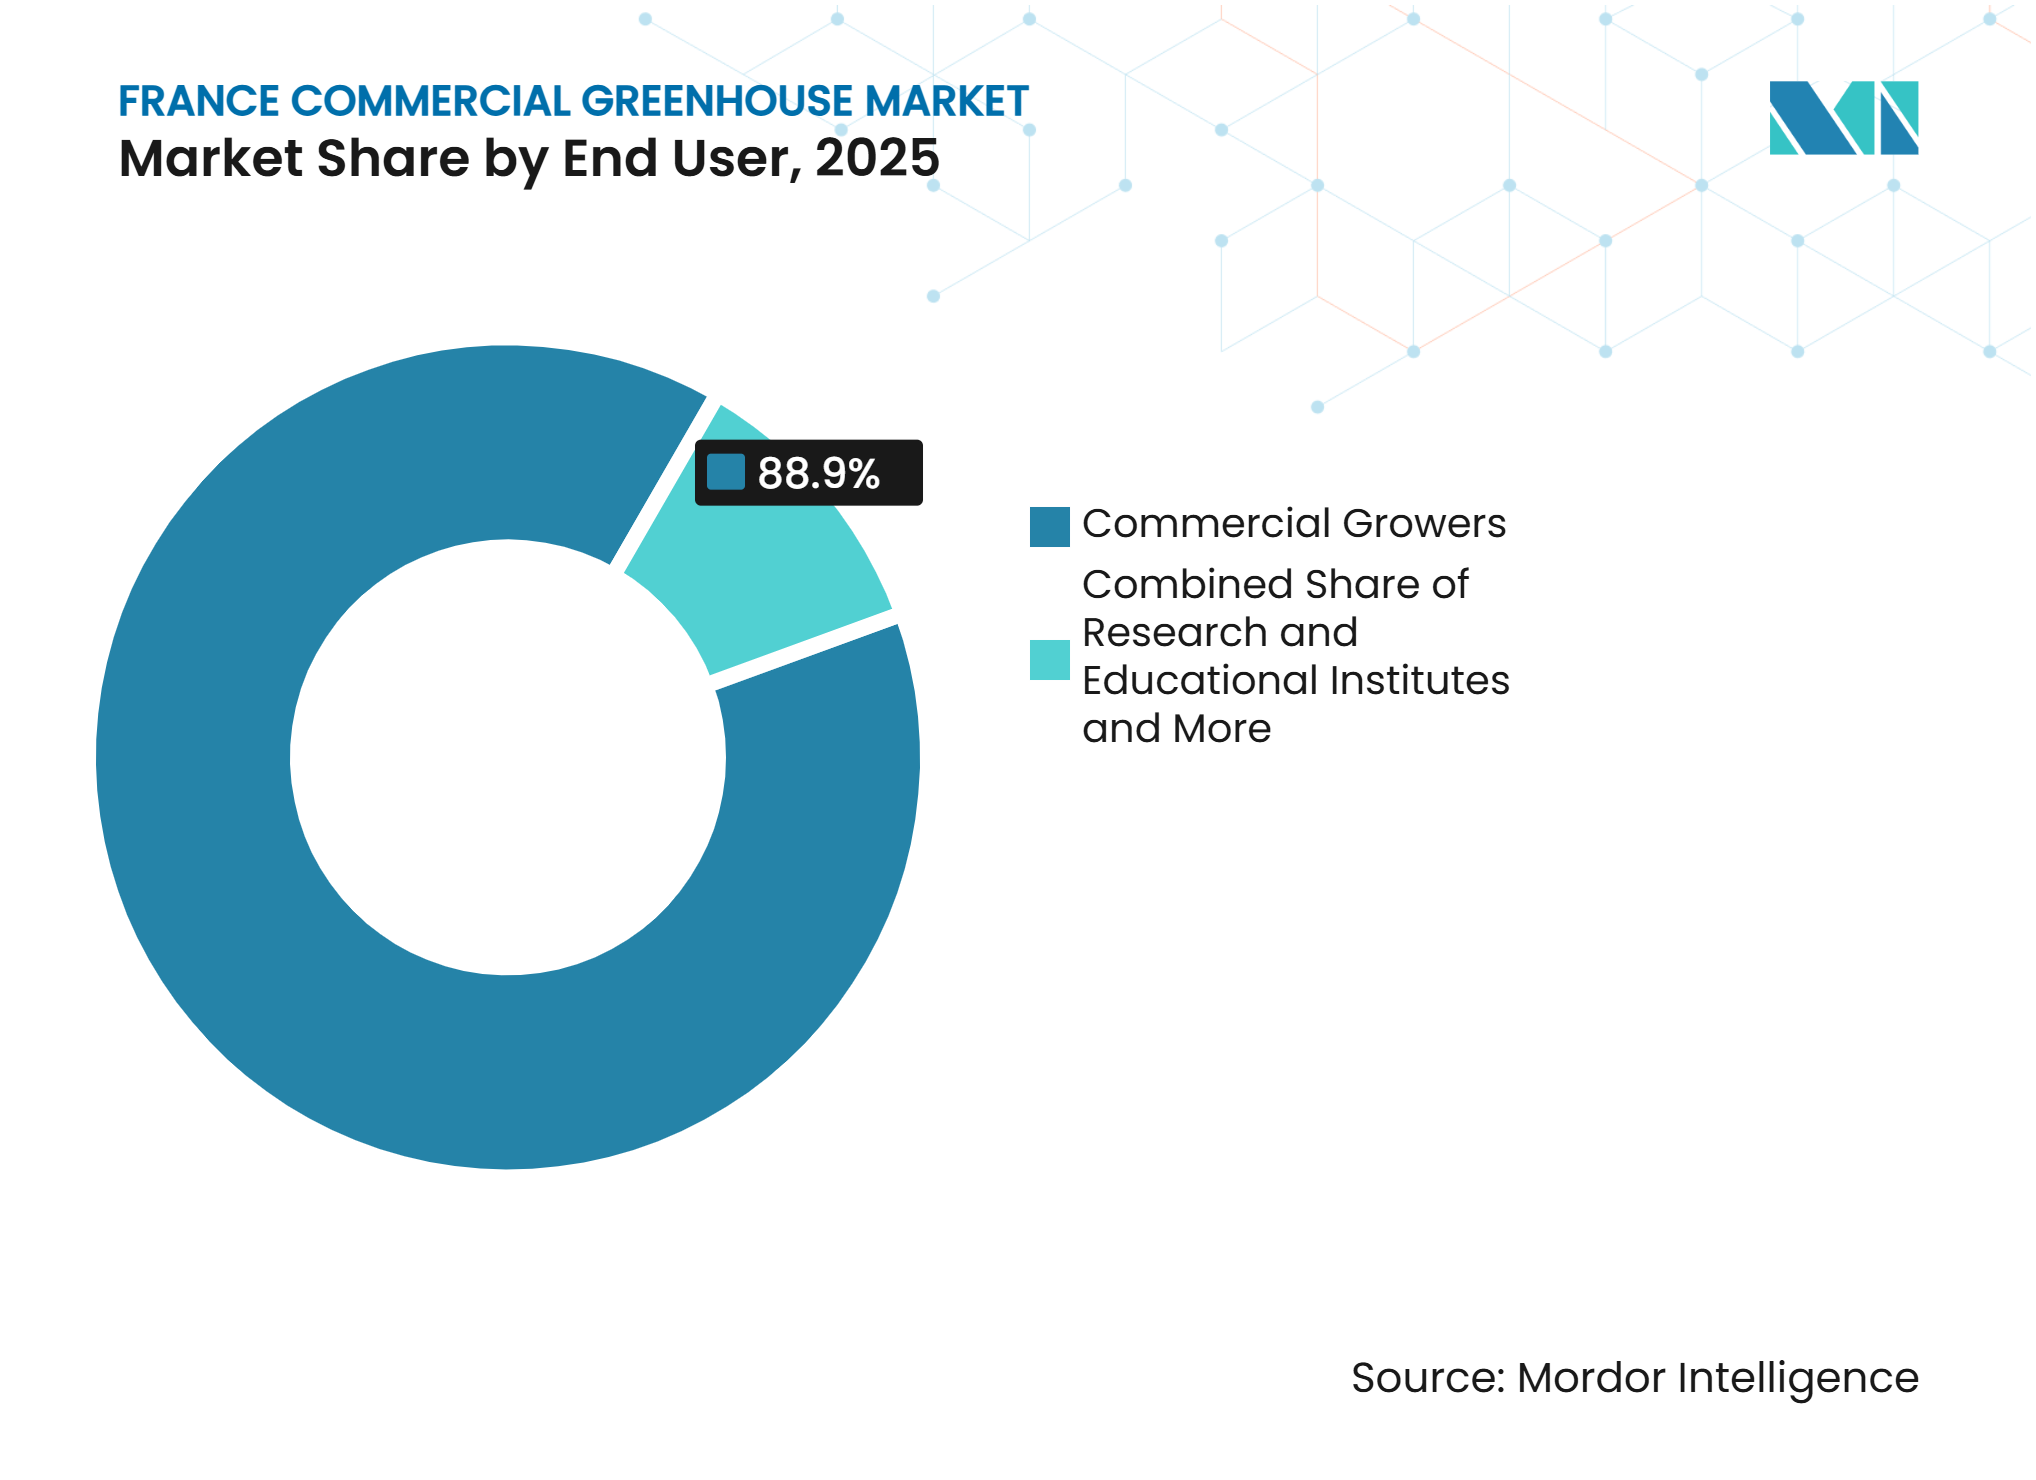
- エンドユーザー別では、商業栽培者が2025年の需要の88.9%を占め、研究・教育機関セグメントは2026年から2031年にかけてCAGR 8.2%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 温室の脱炭素化と近代化に向けた公的資金援助 | +1.5% | 密集した野菜クラスターと老朽化した施設を含む地中海および大西洋沿岸の生産回廊で活発な活動が見られる全国規模。 | 短期(2年以内) |
|---|---|---|---|
| 老朽化した温室インフラの更新 | +1.4% | ブルターニュ、ロワール渓谷、プロヴァンス=アルプ=コート・ダジュールが相当数の老朽化した野菜・観賞用施設を抱える全国規模。 | 中期(2〜4年) |
| フランス産・認証農産物に対する消費者および小売業者の選好 | +0.8% | 小売調達センター周辺に需要シグナルが集中し、確立された生産地域で投資が行われる全国規模。 | 長期(4年以上) |
| 廃熱・コジェネレーションおよびエネルギー効率の高い温室経済 | +1.1% | 工業活動と温室ゾーンが熱回収の機会を生み出す北部および中部地域。 | 中期(2〜4年) |
| 二重収益投資モデルとしての太陽光発電温室 | +0.7% | 太陽光条件が園芸利用と並行した発電を支援する南部地域。 | 短期(2年以内) |
| 熱波と周年生産に向けた半密閉型気候制御 | +0.9% | 全国規模で、地中海弧および南西部の高温期における運営ニーズが最も強い。 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
温室の脱炭素化と近代化に向けた公的資金援助
FranceAgriMerのフランス2030プログラムは、革新的な温室投資に3,500万ユーロ(3,850万米ドル)を割り当て、申請受付期間を2026年7月まで延長しました[1]。このプログラムは、完全な商業プロジェクト内における新規建設、増築、更新施設、および適格設備を対象としています。補助率は20%から40%の範囲であり、適格栽培者の自己資金調達要件を軽減します。技術条件は、エネルギー性能と適格設備をプロジェクト設計の中心に置いています。このフレームワークは、基本的な更新ではなく、完全かつ適合した施設を提供するサプライヤーを支援します。フランス商業温室市場は、承認されたプロジェクトが投資の先送りから調達へと移行する際に、投資承認、技術仕様、およびサプライヤー選定の間隔を短縮することで、短期的な需要を獲得します。
老朽化した温室インフラの更新
野菜施設の平均築年数は19年、観賞用施設の平均築年数は21年であり、新規生産面積とは独立した更新サイクルを生み出しています。この需要の構造は、建物、気候、およびエネルギーシステムを統合されたプロジェクトで対応するソリューションを優遇します。ヴァール県の休耕地における改修には1ヘクタールあたり10万ユーロ(11万米ドル)から30万ユーロ(33万米ドル)が必要であり、実行可能な近代化案件と解体が必要なプロジェクトを区別します。老朽化した資産はまた、建設開始前に技術的範囲を定義できるサプライヤーへの選好を生み出します。更新サイクルは、栽培者がより長い耐用年数、より低い資源使用量、および現在の小売・認証・公的資金調達要件との高い適合性を求めるため、高付加価値施設への需要を支持します。また、小規模事業者がより大きな資金調達負担に直面するため、実行可能な顧客基盤を絞り込みます。
フランス産・認証農産物に対する消費者および小売業者の選好
フランスの消費者は農薬残留ゼロを謳う農産物をますます選択するようになっています。AOPnトマト・キュウリ・ド・フランスは、そのセール・ダヴニール憲章をトレーサビリティ、水管理、および炭素コミットメントに結びつけています。この憲章は高環境価値レベル2の認定を保有しており、文書化された生産慣行を商業的な供給取り決めの中に位置づけています。管理された施設は、栽培者が国内産地と製品の一貫性に関する小売要件に合わせて季節的な生産量を調整するのに役立ちます。これにより、露地栽培のみに依存するのではなく、生産を囲い込む商業的根拠が強化されます。また、モニタリングと検証された運営慣行を支援する投資を優遇します。
廃熱・コジェネレーションおよびエネルギー効率の高い温室経済
AGRI-TH-116措置は、温室暖房のための産業廃熱回収を支援しています。その関連性は、熱を生産する工業サイトが商業的な園芸事業の近くに立地している場所で最も高くなります。回収された熱へのアクセスは、特に暖房需要が高い寒冷地域において、周年生産のコスト基盤を変えます。効率的なグレージング、断熱スクリーン、および熱回収接続は、構造の選択と運営支出の両方に影響します。これらのシステムは、建設後に追加するよりも完全な温室設計の中に組み込まれた場合に最も価値が高くなります。なぜなら、後付けの制限が本来効率的な技術の価値を低下させ、重要な立ち上げ段階での試運転を複雑にすることが多いからです。フランス商業温室市場は、プロジェクト経済性が老朽化した非効率な施設の更新を正当化する場所で恩恵を受けます。
抑制要因の影響分析*
| 高い資本・労働・運営コスト | -1.3% | 土地コストが高い都市近郊の立地と、暖房需要が大きい寒冷地域で最も大きな圧力がかかる全国規模。 | 長期(4年以上) |
|---|---|---|---|
| 水不足と地域的な灌漑制限 | -0.8% | 干ばつ命令が主要なトマト、ベリー、観賞用クラスターに影響する南部および南西部の県。 | 短期(2年以内) |
| 大型温室に対する地域の反対と計画上の摩擦 | -0.6% | 全国規模で、大型ガラスプロジェクトに対するノルマンディーおよびパ・ド・カレーでの許可取得上の摩擦が顕著。 | 中期(2〜4年) |
| 投資援助に対する厳格な適格性・コンプライアンス条件 | -0.5% | 全国規模で、特に技術文書とコンプライアンスのための専門リソースを欠く小規模事業者に影響。 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
水不足と地域的な灌漑制限
2025年の干ばつ制限は、ヴォクリューズ、ジロンド、タルン=エ=ガロンヌの生産地域を含む45以上の県をカバーしました。2025年8月のヴォクリューズ命令は、文化的免除を求めるガラス温室栽培者に対し、灌漑管理ツールの使用または水使用量の20%削減を義務付けました。これらの規則は、水の計画をルーティンの運営タスクではなく、サイト選定と資金調達の問題にしています。循環システムは水へのエクスポージャーを低減しますが、プロジェクトの複雑さと初期コストを増加させます。モニタリング能力を持たない栽培者は、適時の記録と検証された運営慣行が水へのアクセスに影響する制限期間中に、より高いコンプライアンス負担に直面します。この抑制要因は、閉ループで水と栄養素を管理する設計への投資を促します。
投資援助に対する厳格な適格性・コンプライアンス条件
投資援助は、申請者が定義された技術的・文書的条件を満たすことを要求します。FranceAgriMerは、施設タイプ、設備、およびプロジェクト特性を網羅する適格性基準を使用しました[2]。中小規模の事業者は、エネルギー証拠、技術仕様、および行政ファイルを準備するための社内専門家を欠くことが多いです。これにより、明確な更新ニーズがあるにもかかわらず、支援へのアクセスが制限されます。コンプライアンスはまた、技術的な提案とともに文書を提供する建設業者を優遇します。このプロセスは、プログラム要件を満たさない低仕様の提案を排除します。一部の発注を遅らせる一方で、進行するプロジェクトの品質閾値を向上させ、公的資金が限られた効率上の利点しかない施設を支援する可能性を低減します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設備タイプ別:
構造部材が価値を支え、ソフトウェアが加速構造部材は2025年の売上の42.3%を占め、最大の設備カテゴリーとなっています。ガラス、フレーム、トラスは、施設の運営エンベロープを形成し、その後のすべての設備選択の技術的基盤を確立するため、プロジェクト総額の大きなシェアを吸収します。その選択は、耐久性、断熱性、気流、および暖房・換気設備との適合性を決定するとともに、栽培者のサイトでの建設・試運転プロセス全体を通じて、スクリーン、センサー、配管、および気候制御設備のための利用可能なスペース、耐荷重能力、および設置順序を定義します。更新購入者は、初期コストとともに施設性能をますます評価するようになっています。暖房・冷却・換気システムは、気候の安定性が建物外皮との統合に依存しており、それが各システムが変化する季節を通じてどれだけ効率的に動作するかを決定するため、引き続き重要です。
気候制御・自動化ソフトウェアは2026年から2031年にかけてCAGR 8.5%で成長すると予測されています。高仕様プロジェクトは、異なる作物ステージおよびさまざまな外部条件下で、温度、湿度、換気、スクリーン、および灌漑スケジュールの継続的な制御を必要とします。センサー連動システムは、複雑な施設における手動調整への依存を低減します。スクリーニング・遮光システムも、施設が使用可能な光、作業可能な気流、および作物へのアクセスを維持することを条件に、太陽光発電と作物保護が組み合わされる場所でより大きな役割を担うようになっています。灌漑・施肥システムは、完全な施設プロジェクトに組み込まれた場合に、精密な供給と閉ループ運転を支援します。


注記: 全セグメントのシェアはレポート購入後に入手可能
作物タイプ別:
果物・野菜が最も広い需要基盤を維持果物・野菜は2025年の売上の64.4%を占め、最大の作物カテゴリーとなっています。トマト、キュウリ、ピーマン、レタス、イチゴは、一貫した品質とスケジュールを必要とするため、継続的な投資を支援します。AOPnトマト・キュウリ・ド・フランスの憲章は、生産慣行を小売向けの品質コミットメントに結びつけています[3]。これにより、保護された生産インフラと契約指向の供給プログラムの間に直接的なリンクが生まれます。花卉・観賞用植物は引き続き関連性を持ちますが、その季節的プロファイルは食用作物とは異なります。
ハーブ・マイクログリーンセグメントは2026年から2031年にかけてCAGR 8.7%で成長すると予測されています。このカテゴリーは、年間を通じて新鮮で農薬管理された供給が必要であり、頻繁な収穫サイクル、短い賞味期限、および一貫した品質に対する小売業者の需要があるため、管理された生産に適しており、栽培者が生産環境を厳密に管理する明確な理由を与えています。より高い生産密度は、専門的な気候・栽培レイアウトへの投資を支援します。大麻・特殊作物は、医療用途が管理された施設を必要とし、ライセンス要件を満たし、安全な環境条件を維持し、管理された特殊生産に不適切な運営上のばらつきを防ぐ必要があるため、依然として独自のカテゴリーです。苗・繁殖作物も、植物が商業生産に移行する前に、信頼性の高い温度、湿度、および光管理を必要とします。
温室タイプ別:
ガラスがリードし、半密閉型設計が台頭ガラス温室は2025年の売上の58.7%を占め、最大の温室タイプカテゴリーとなっています。その役割は、高度な気候システムと小売グレードの作物生産を支援する長寿命施設への需要を反映しています。ガラス設計は、周年生産と技術統合が、延長された耐用年数、より低い運営上のばらつき、および統合システムの能力を通じてより高い資本支出を正当化する場所で広く使用されています。プラスチックフィルム温室は、特に大規模なトンネル基盤を持つ地域において、設置数の面で依然として重要です。硬質ポリカーボネート温室は、より大きな環境制御に向けて移行する栽培者に中間的な選択肢を提供します。
ハイブリッド・半密閉型温室セグメントは2026年から2031年にかけてCAGR 9.5%で成長すると予測されています。これらの設計は、一部の完全ガラス施設よりも低い投資で熱を管理するために、構造と換気の選択を組み合わせています。フランス商業温室産業は、激しい熱が従来の換気戦略を妨げる地域での気候制御、熱管理、および生産継続性のためにこれらの設計をますます評価しています。温暖な生産地域における半密閉型プラスチック建設の商業展開は、従来のガラスエンベロープを使用せずに熱管理におけるこの形式の役割を確認しています。この形式は、特に熱への耐性が目に見える運営上の懸念となっている場所で、中規模栽培者にガラスへの同等投資なしにより高い制御への道を提供します。

注記: 全セグメントのシェアはレポート購入後に入手可能
栽培技術別:
基質システムがリードし、水耕栽培が拡大非水耕土壌・基質は2025年の売上の61.3%を占め、最大の栽培技術カテゴリーとなっています。ヤシ殻繊維( ココピート)およびロックウールシステムは、根を自然土壌条件から分離し、灌漑、栄養素、および作物性能の間のより管理された関係を可能にしながら、慣れ親しんだ作物管理慣行を維持します。これらのシステムは、定期的な栄養素と水の管理を必要とするトマトおよびキュウリの栽培に適しています。その設置基盤は、更新および近代化プロジェクトにおける継続性を生み出します。土壌ベースのアプローチは、作物慣行と既存の施設レイアウトがそれらを支持する場所で引き続き関連性を持ちます。
水耕栽培は2026年から2031年にかけてCAGR 8.8%で成長すると予測されています。栄養液薄膜法(NFT)と深水培養(DWC)は、1平方メートルあたりの生産量が中心となる葉物野菜とハーブの生産を支援します。点滴水耕栽培は、確立されたトマトとベリーの灌漑方法と一致しています。ハイブリッドおよび垂直統合型の構成は、限られた床面積、より高い土地コスト、および消費者への物流的近接性がより高い生産密度を正当化するサイトに適しています。FranceAgriMerもフランス2030の下で革新的な灌漑投資を支援しており、閉回路設計のビジネスケースを強化しています。
エンドユーザー別:
商業栽培者が需要を設定し、研究機関が拡大商業栽培者は2025年の需要の88.9%を占め、最大のエンドユーザーカテゴリーとなっています。確立された生産地域のトマトおよびキュウリ協同組合は、定義された供給要件を持つ組織に購買決定を集中させています。その調達決定は、優先される構造仕様、サプライヤー資格、メンテナンス期待、および技術採用の順序に影響します。小売ガーデンセンターおよび苗木業者は、観賞用および花壇植物生産のための小規模で安定した顧客グループを形成しています。その小規模なプロジェクト規模は、簡単な設置、管理可能な投資、および季節的な運営パターンが購買決定を導くプラスチックフィルムおよびポリカーボネート形式と一致することが多いです。
研究・教育機関セグメントは2026年から2031年にかけてCAGR 8.2%で成長すると予測されています。それらのプロジェクトは、アグリボルタイクス、管理環境生産、および資源効率の高い作物管理を検討しています。2025年のCRITT Horticoleの更新では、ペイラ=ル=シャトーでの気候調節、水管理、およびエネルギーシステムの設置が報告され、2026年初頭に完成が計画されています。これらの施設は、商業プロジェクトが採用前に評価する設備統合、作物管理、および資源モニタリング慣行の運営上の参照を作成します。これには、柔軟な実験、データ収集、および反復可能な作物生産プロトコルの間の運営上のトレードオフが含まれます。その購買ニーズは、研究の柔軟性が生産規模よりも優先されるため、商業栽培者とは異なります。
注記: 全セグメントのシェアはレポート購入後に入手可能
地域分析
ブルターニュとペイ・ド・ラ・ロワールは、トマトおよびキュウリ協同組合に支えられた野菜温室活動の最も密集した集積地を持っています。フィニステールとロワール=アトランティックは、商業栽培者の需要と経験豊富なサプライヤーを集中させています。これらの地域は、生産規模と確立された小売供給チャネルを結びつけています。その老朽化した野菜施設はまた、確立されたサービスネットワーク、作物知識、および小売業者との関係によって強化された明確な更新パイプラインを維持しています。フランス商業温室市場は、顧客関係を支える商業的な作物スケジュールを乱すことなくエネルギー性能を向上させる必要性と運営経験の両方を持つ購入者から恩恵を受けます。
プロヴァンス=アルプ=コート・ダジュール、ラングドック、オクシタニー、ドローム、アリエージュを含む地中海弧は、観賞用植物、高付加価値果物、および太陽光統合施設を支援しています。高い太陽放射量は、太陽光発電温室設計の財務的論理を強化します。2025年のドロームのプロジェクトは、太陽光発電ガラス温室の下でキウイ栽培と発電を組み合わせました。これらの地域はまた、遮光、換気、および半密閉型設計の価値を高める高温条件を経験します。水制限は、循環とサイト固有の水計画を優遇する対抗力を生み出します。
ノルマンディーとオー=ド=フランスは、周年生産システムを使用する大規模な土壌なしトマトプロジェクトを支援しており、エネルギー供給と熱性能が季節的施設よりも大きな役割を果たします。その寒冷な気候は、廃熱、コジェネレーション、および熱効率を投資決定においてより中心的なものにします。イル=ド=フランス圏とリヨン、ボルドー、マルセイユ周辺の都市ノードは、短い流通ルートを求める高密度のハーブおよび葉物野菜施設を引き付けます。フランス全土で、干ばつリスクは水の利用可能性をプロジェクト実現可能性評価の標準的な部分にしています。
競争環境
市場集中度
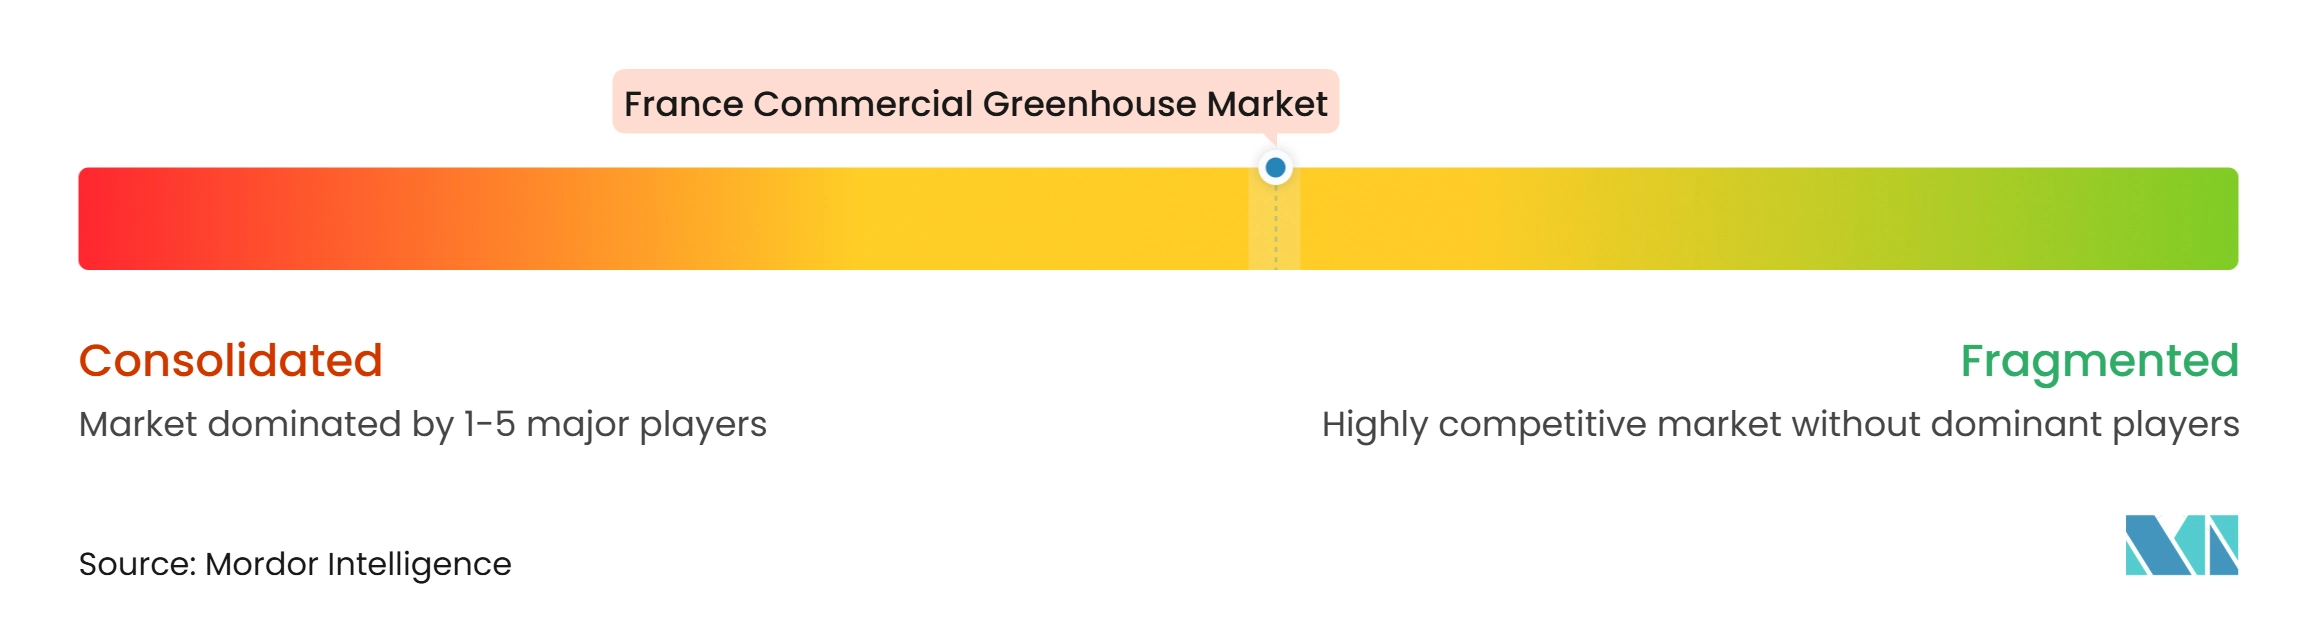
Richel Groupは多くの国内同業他社よりも大きな規模で事業を展開し、幅広い温室ポートフォリオを維持しています。承認された企業グループには、CMF Project、JRC Greenhouses、SERRES PRETAMO、Artigianfer France SARL、Havecon Horticultural Projects、Certhon B.V.、Prins Group、HORCONEX、Deforche Construction Group (Hedafor)、Van der Hoeven Horticultural Projects、SVL Solutions、SARL Galifret、およびAM Greenhousesが含まれます。競争は、包括的な温室エンジニアリング、ポートフォリオの幅、納品能力、アフターセールスの調整、および補助金連動仕様への準拠を中心に展開されており、これらは資金調達の適格性と、年間を通じて多様な生産条件下での厳しい地域栽培条件における長期的な運営性能に対する購入者の信頼の両方に影響します。気候制御とエネルギー性能の専門知識を持つサプライヤーは、高付加価値の更新プロジェクトで優位性を持ちます。
Richel Groupの2026年7月の借り換えは、成長のための資本構造を強化しました。Richel Groupはまた、プロジェクト・フェニックスを使用して、一部のガラスプロジェクトよりも低い資本閾値で管理された生産を求める栽培者向けに半密閉型プラスチック施設を位置づけました。Certhon B.V.は2025年4月にナントでルイ・ヴィネの近代化を完了しました。このプロジェクトは、キュウリとトマトの生産のために新しい施設と三次元トレリス構成を使用しました。これらの動きは、地域統合と適応可能施設設計が商業的アクセスへの重要なルートであり続けることを示しています。特に、地域のプロジェクト納品が試運転中の信頼性の高い設置調整と対応を必要とする場合はなおさらです。
競争スペースは5,000㎡から20,000㎡のプロジェクトに残っており、栽培者は基本的なフィルム施設が提供するよりも高い性能を必要としながら、資本エクスポージャーと運営上の複雑さを管理する必要があります。サプライヤーは、初期コストと気候制御、エネルギー使用、および水管理における実際の利益のバランスを取る必要があります。補助金の文書化とコンプライアンスサポートは、商業的提案の一部となっており、単なる行政上の付加物ではありません。なぜなら、完全かつ適時の証拠が、プロジェクトが公的支援の資格を得るかどうか、およびサプライヤーが技術的規則を、栽培者の運営と機関の審査プロセスの両方に沿った実用的で資金調達可能な建設仕様に変換するかどうかに影響するからです。オランダおよびフランスのプロバイダーは、栽培者がターンキープロジェクト実行を求める場所で競争しており、地域の知識は許可取得、設置、作物固有の適応、およびアフターセールスの調整において引き続き価値があります。集中度評価は、定量化されたシェア計算ではなく、主要参加者の規模の差を反映しています。
フランス商業温室産業のリーダー
-
Richel Group
-
CMF Project
-
JRC Greenhouses
-
SERRES PRETAMO
-
Artigianfer France SARL
- 注:主要企業の掲載順は順位を示すものではありません。
フランス商業温室市場 このレポートでカバーされる企業
- Richel Group
- CMF Project
- JRC Greenhouses
- SERRES PRETAMO
- Artigianfer France SARL
- Havecon Horticultural Projects
- Certhon B.V.
- Prins Group
- HORCONEX
- Deforche Construction Group (Hedafor)
- Van der Hoeven Horticultural Projects
- SVL Solutions
- SARL Galifret
- AM Greenhouses
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
最近の産業開発事情 フランス商業温室市場
- 2025年7月:Richel Groupは、エロー県モーギオにおいて、土壌なしの農薬残留ゼロトマト生産のための15,000㎡の半密閉型プラスチック温室であるプロジェクト・フェニックスを正式に開所しました。
- 2025年4月:Certhon B.V.は、ナントにおけるルイ・ヴィネの温室複合施設の近代化を完了しました。これには、低線キュウリとトマトの共同栽培のための三次元トレリスシステムを備えた新しい施設が含まれます。
- 2025年1月:FranceAgriMerは、3,500万ユーロ(3,850万米ドル)のフランス2030温室革新投資スキームを2026年7月まで継続し、適格な新規建設、増築、および高仕様設備に対して20%から40%の補助率を維持しました。
フランス商業温室市場レポートの範囲
本調査は、果物、野菜、花卉、観賞用植物、ハーブ、およびその他の特殊作物を小売業者、食品サービス購入者、または加工業者への販売のために栽培するために、温度、湿度、光、および施肥が積極的に調節される専用のガラスまたはプラスチック施設によって生み出される収益を計上します。
範囲の除外:200㎡未満の家庭用趣味の温室および純粋に学術的な設備は含まれません。
フランス商業温室市場レポートは、設備タイプ別(暖房システム、冷却・換気システム、LED植物育成照明、灌漑・施肥システム、気候制御・自動化ソフトウェア、スクリーニング・遮光システム、および構造部材)、作物タイプ別(果物・野菜、花卉・観賞用植物、ハーブ・マイクログリーン、および大麻・特殊作物)、温室タイプ別(ガラス温室、プラスチックフィルム温室、硬質ポリカーボネート温室、およびハイブリッド・半密閉型温室)、栽培技術別(水耕栽培、非水耕土壌・基質、およびハイブリッド・垂直統合)、エンドユーザー別(商業栽培者、研究・教育機関、および小売ガーデンセンター・苗木業者)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 暖房システム | |
| 冷却・換気システム | |
| LED植物育成照明 | |
| 灌漑・施肥システム | |
| 気候制御・自動化ソフトウェア | |
| スクリーニング・遮光システム | |
| 構造部材 | グレージングシステム |
| フレームとトラス |
| 果物・野菜 | トマト |
| キュウリ | |
| レタスおよび葉物野菜 | |
| ピーマン | |
| イチゴおよびベリー類 | |
| 花卉・観賞用植物 | 切り花 |
| 鉢植え植物および花壇植物 | |
| ハーブ・マイクログリーン | |
| 大麻・特殊作物 | 医療用大麻 |
| 苗・繁殖作物 |
| ガラス温室 |
| プラスチックフィルム温室 |
| 硬質ポリカーボネート温室 |
| ハイブリッド・半密閉型温室 |
| 水耕栽培 | 栄養液薄膜法(NFT) |
| 深水培養(DWC) | |
| 点滴水耕栽培 | |
| 非水耕土壌・基質 | 土壌ベース |
| ヤシ殻繊維( ココピート)およびロックウール基質 | |
| ハイブリッド・垂直統合 |
| 商業栽培者 |
| 研究・教育機関 |
| 小売ガーデンセンター・苗木業者 |
| 設備タイプ別 | 暖房システム | |
| 冷却・換気システム | ||
| LED植物育成照明 | ||
| 灌漑・施肥システム | ||
| 気候制御・自動化ソフトウェア | ||
| スクリーニング・遮光システム | ||
| 構造部材 | グレージングシステム | |
| フレームとトラス | ||
| 作物タイプ別 | 果物・野菜 | トマト |
| キュウリ | ||
| レタスおよび葉物野菜 | ||
| ピーマン | ||
| イチゴおよびベリー類 | ||
| 花卉・観賞用植物 | 切り花 | |
| 鉢植え植物および花壇植物 | ||
| ハーブ・マイクログリーン | ||
| 大麻・特殊作物 | 医療用大麻 | |
| 苗・繁殖作物 | ||
| 温室タイプ別 | ガラス温室 | |
| プラスチックフィルム温室 | ||
| 硬質ポリカーボネート温室 | ||
| ハイブリッド・半密閉型温室 | ||
| 栽培技術別 | 水耕栽培 | 栄養液薄膜法(NFT) |
| 深水培養(DWC) | ||
| 点滴水耕栽培 | ||
| 非水耕土壌・基質 | 土壌ベース | |
| ヤシ殻繊維( ココピート)およびロックウール基質 | ||
| ハイブリッド・垂直統合 | ||
| エンドユーザー別 | 商業栽培者 | |
| 研究・教育機関 | ||
| 小売ガーデンセンター・苗木業者 | ||
レポートで回答される主要な質問
2026年のフランス商業温室セクターの価値はいくらですか?
フランスの商業温室セクターは243.8 ミリオン 米ドルと評価されています。
フランスの商業温室販売においてリードする設備カテゴリーはどれですか?
構造部材が2025年の売上の42.3%でリードしています。
2031年までの予測成長率が最も高い作物用途はどれですか?
ハーブ・マイクログリーンセグメントは2026年から2031年にかけてCAGR 8.7%で成長すると予測されています。
新規商業温室プロジェクトに対する主な抑制要因は何ですか?
高い資本・労働・運営コストが市場への主な抑制要因です。