
Taille et part du marché des serres commerciales en France
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
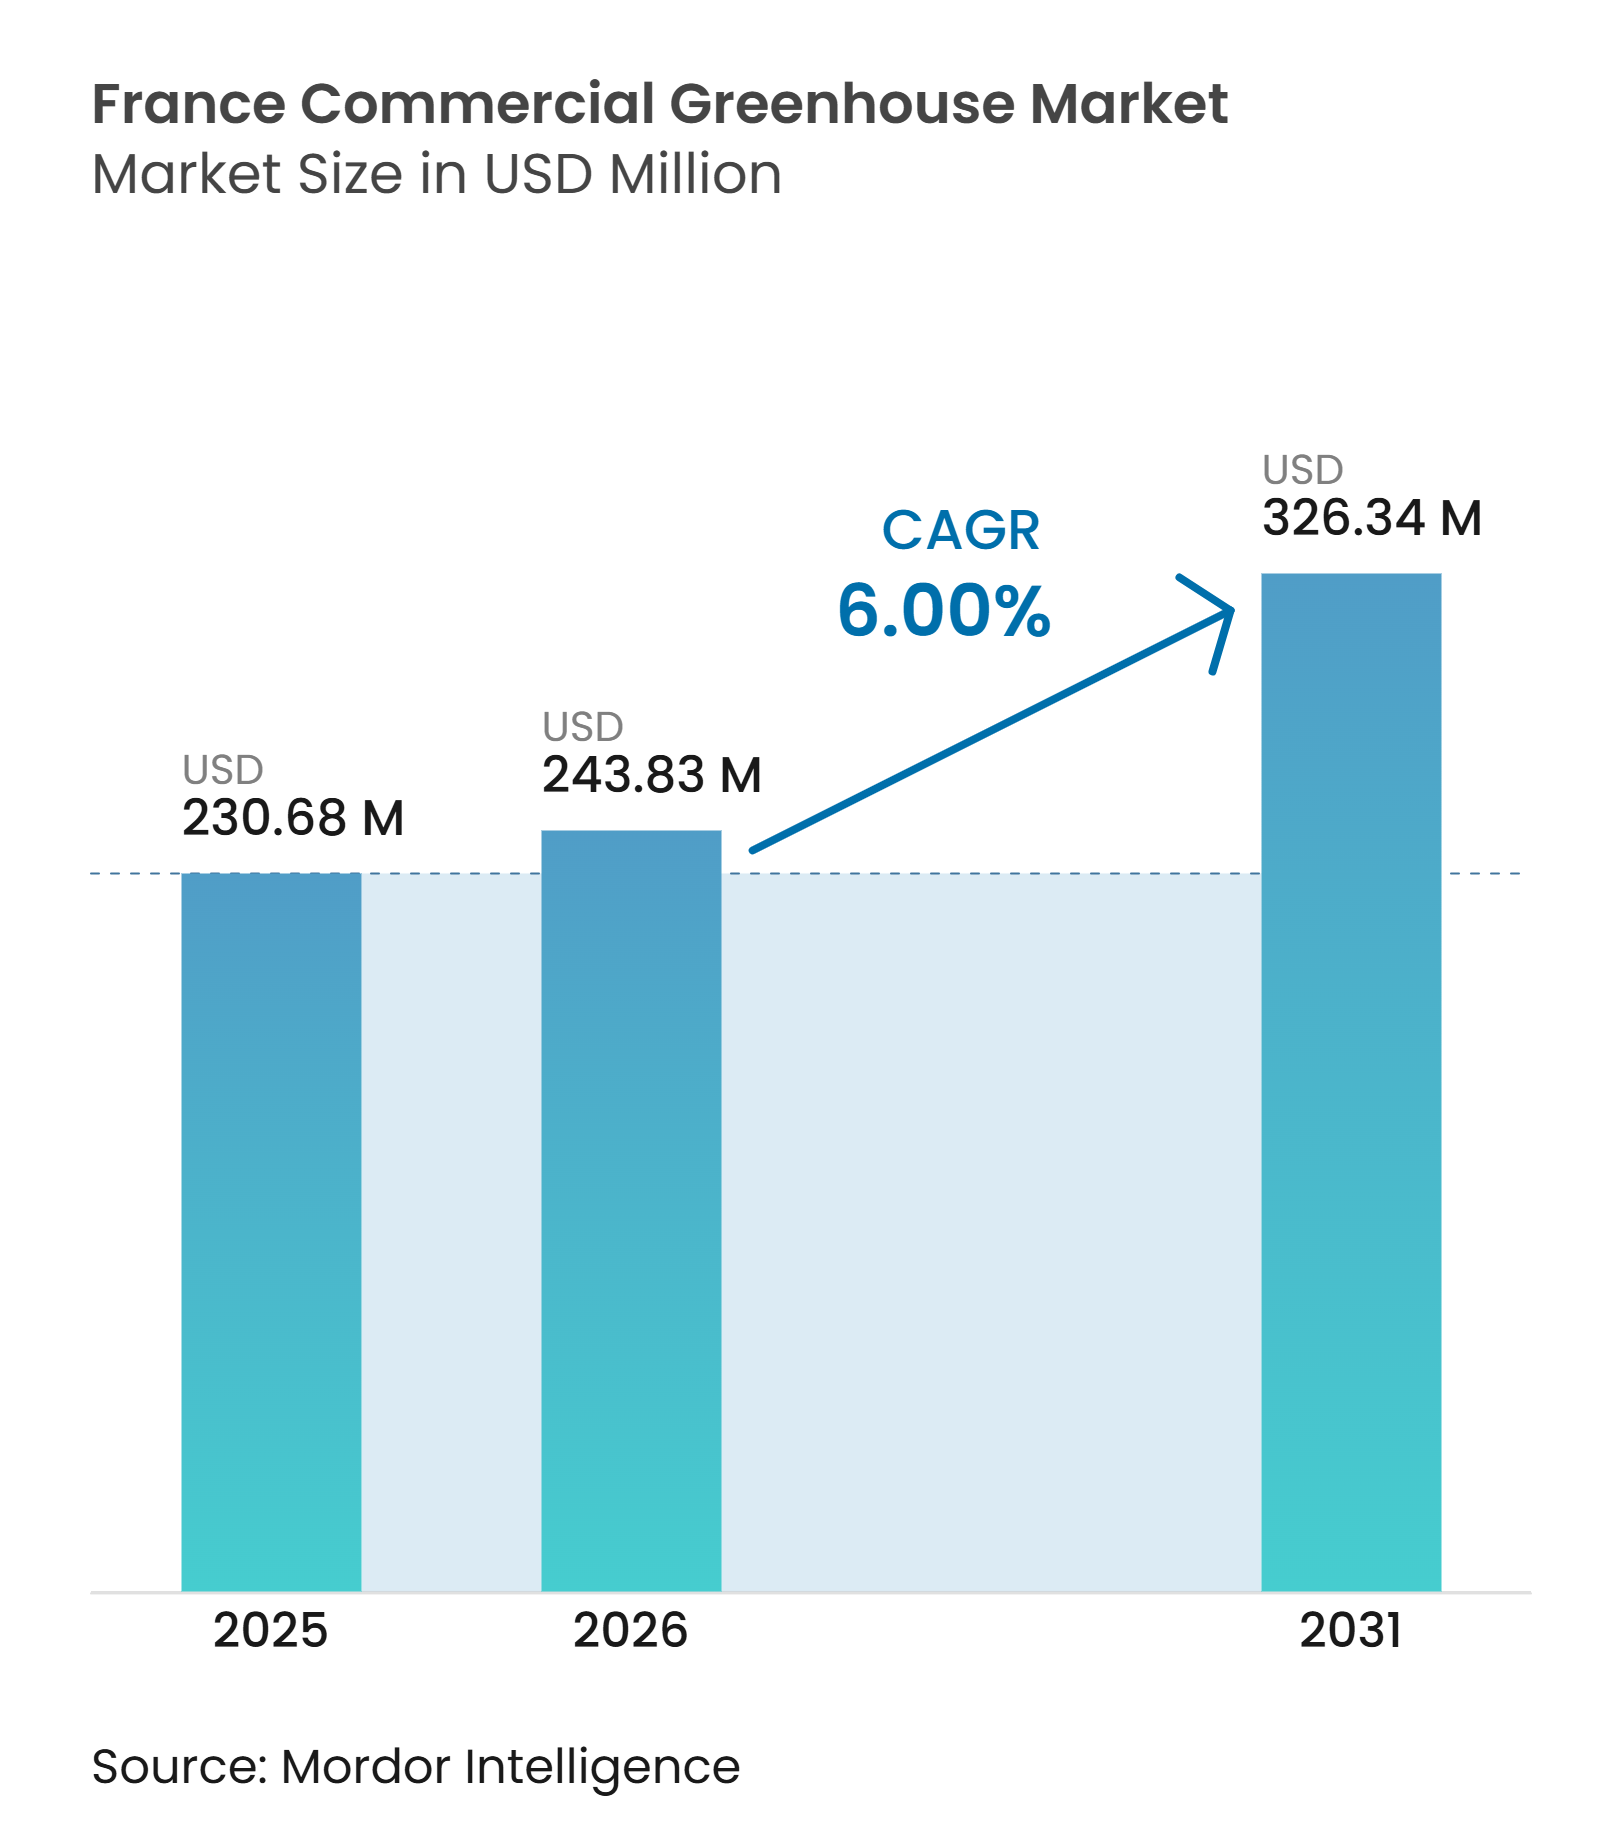
| Taille du marché de l'année de base (2025) | 230.68 Millions de dollars américains |
| Taille du Marché (2026) | 243.83 Millions de dollars américains |
| Taille du Marché (2031) | 326.34 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.00 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des serres commerciales en France par Mordor Intelligence
La taille du marché des serres commerciales en France était évaluée à 230,7 millions USD en 2025 et devrait croître de 243,8 millions USD en 2026 pour atteindre 326,3 millions USD d'ici 2031, à un CAGR de 6 % durant la période de prévision de 2026 à 2031. Le marché est façonné par les dépenses de remplacement, alors que les structures maraîchères et ornementales approchent de la fin de leur durée de vie opérationnelle utile. Le soutien public oriente les investissements vers des projets répondant à des normes énergétiques et techniques plus élevées, ce qui favorise les structures complètes dotées de systèmes climatiques et hydrauliques intégrés ; la valeur commerciale réside donc dans une solution coordonnée plutôt que dans un ensemble de composants séparés. La demande des distributeurs pour des produits français traçables soutient les modèles de production contrôlée répondant aux exigences de certification et d'approvisionnement. La gestion thermique, la disponibilité de l'eau et les délais d'obtention des permis déterminent quelles technologies sont viables sur chaque site. Les fournisseurs se différencient par leur capacité à combiner ingénierie structurelle, performance énergétique et soutien opérationnel pratique aux producteurs, notamment lorsqu'un seul investissement répond simultanément à plusieurs contraintes d'exploitation.
Points clés du rapport
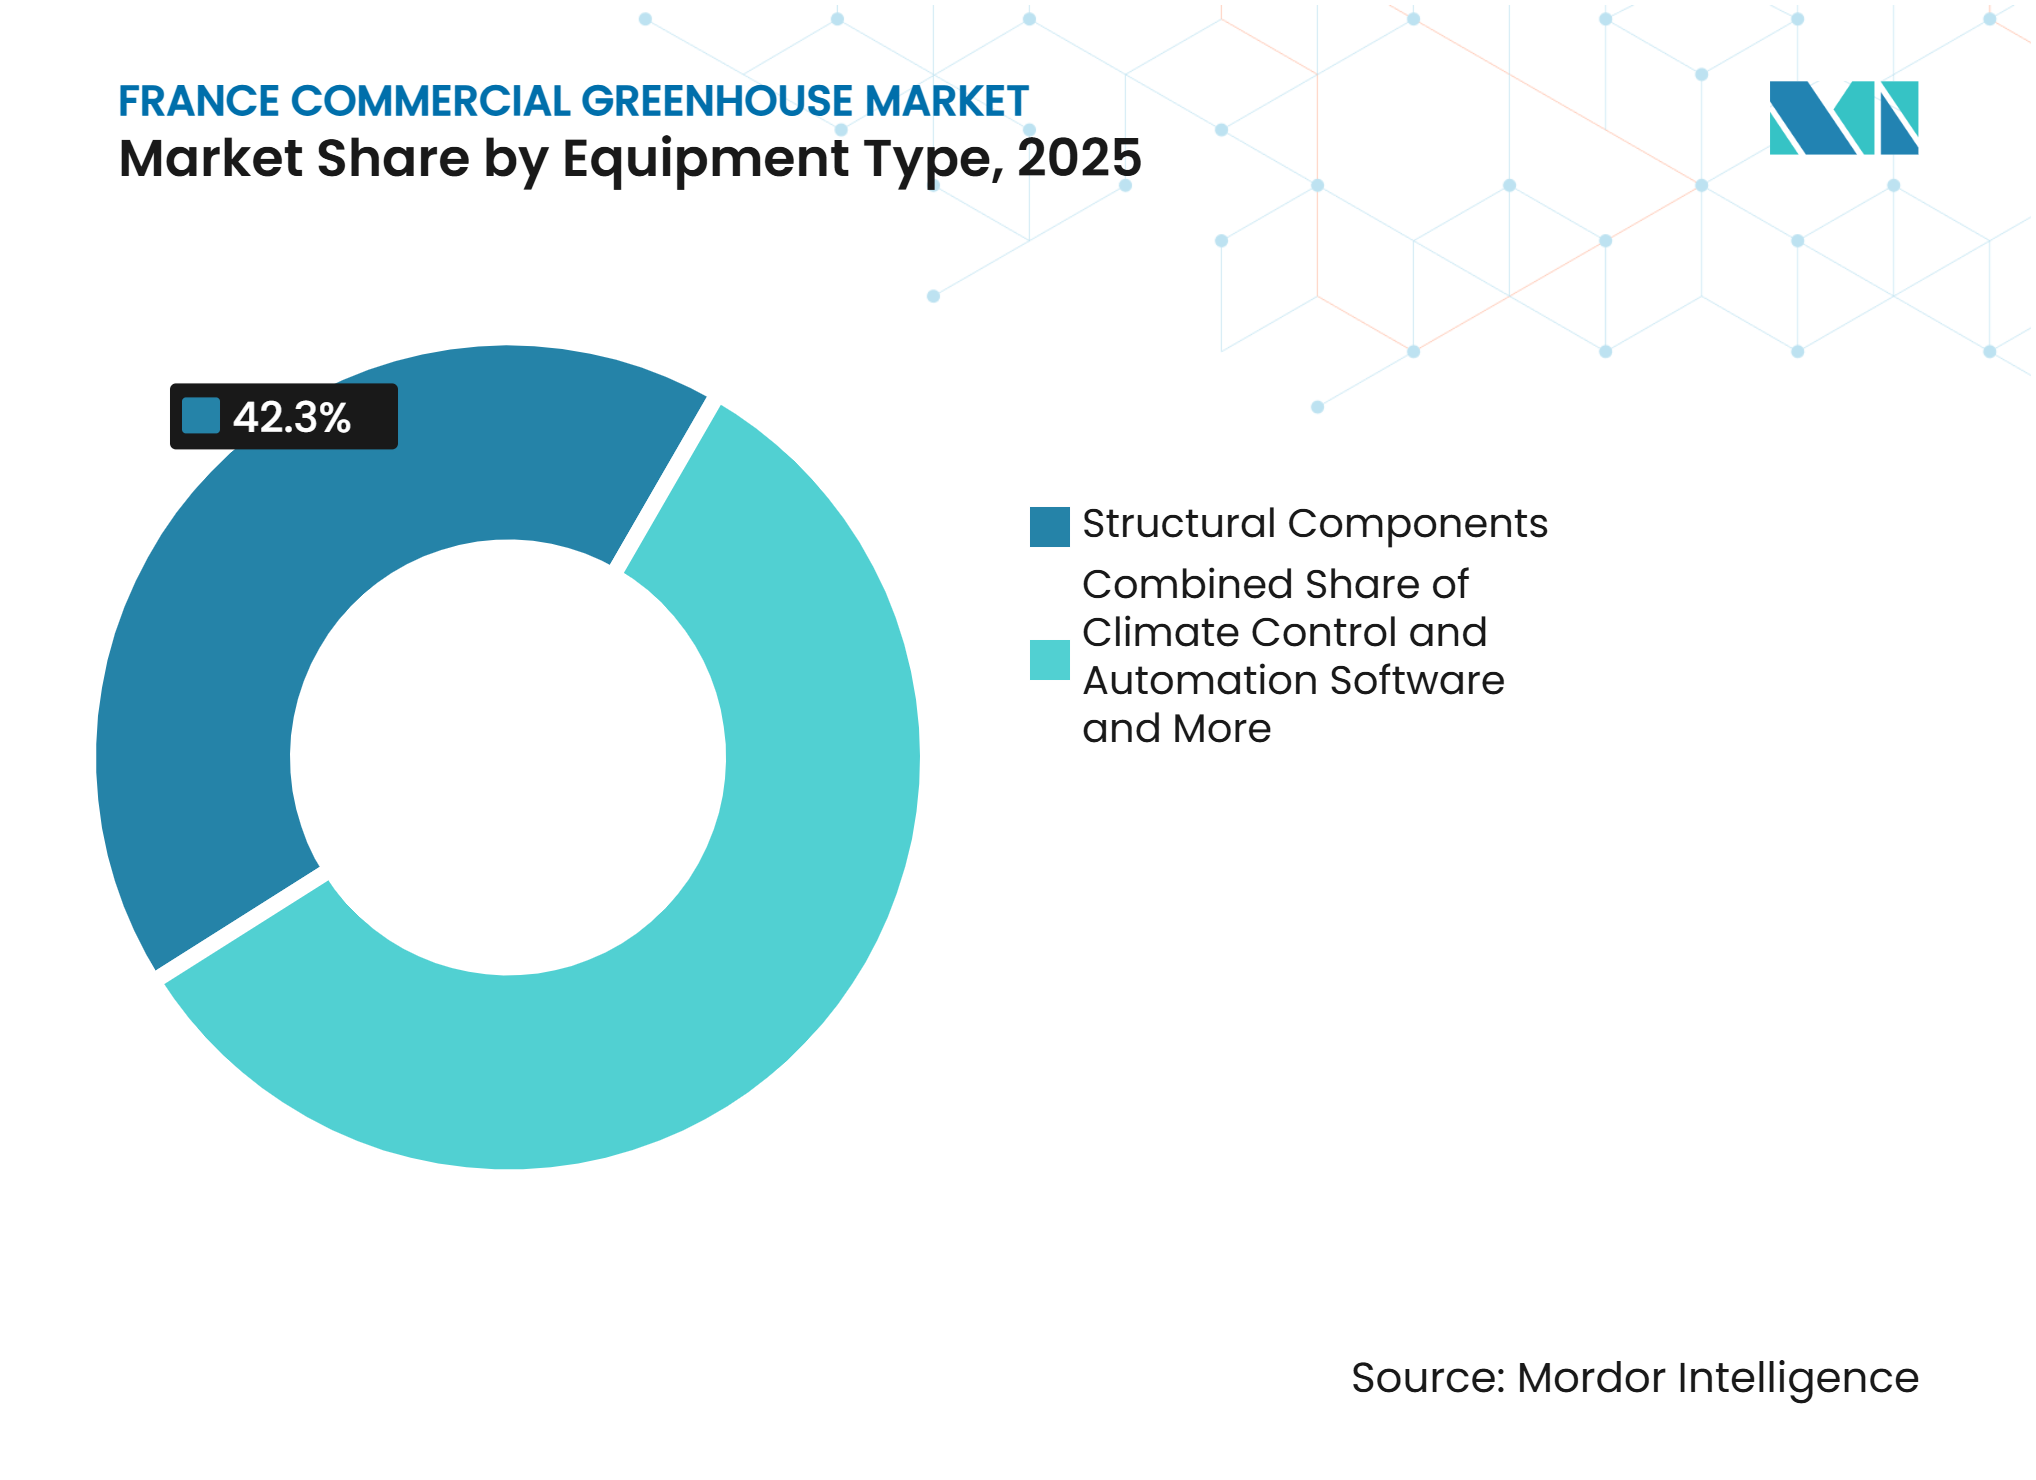
- Par type d'équipement, les composants structurels ont représenté 42,3 % de la part du marché des serres commerciales en France en 2025, tandis que les logiciels de contrôle climatique et d'automatisation devraient croître à un CAGR de 8,5 % durant 2026–2031.
- Par type de culture, les fruits et légumes ont représenté 64,4 % de la taille du march des serres commerciales en France en 2025, tandis que le segment des herbes aromatiques et des micropousses devrait croître à un CAGR de 8,7 % durant 2026–2031.
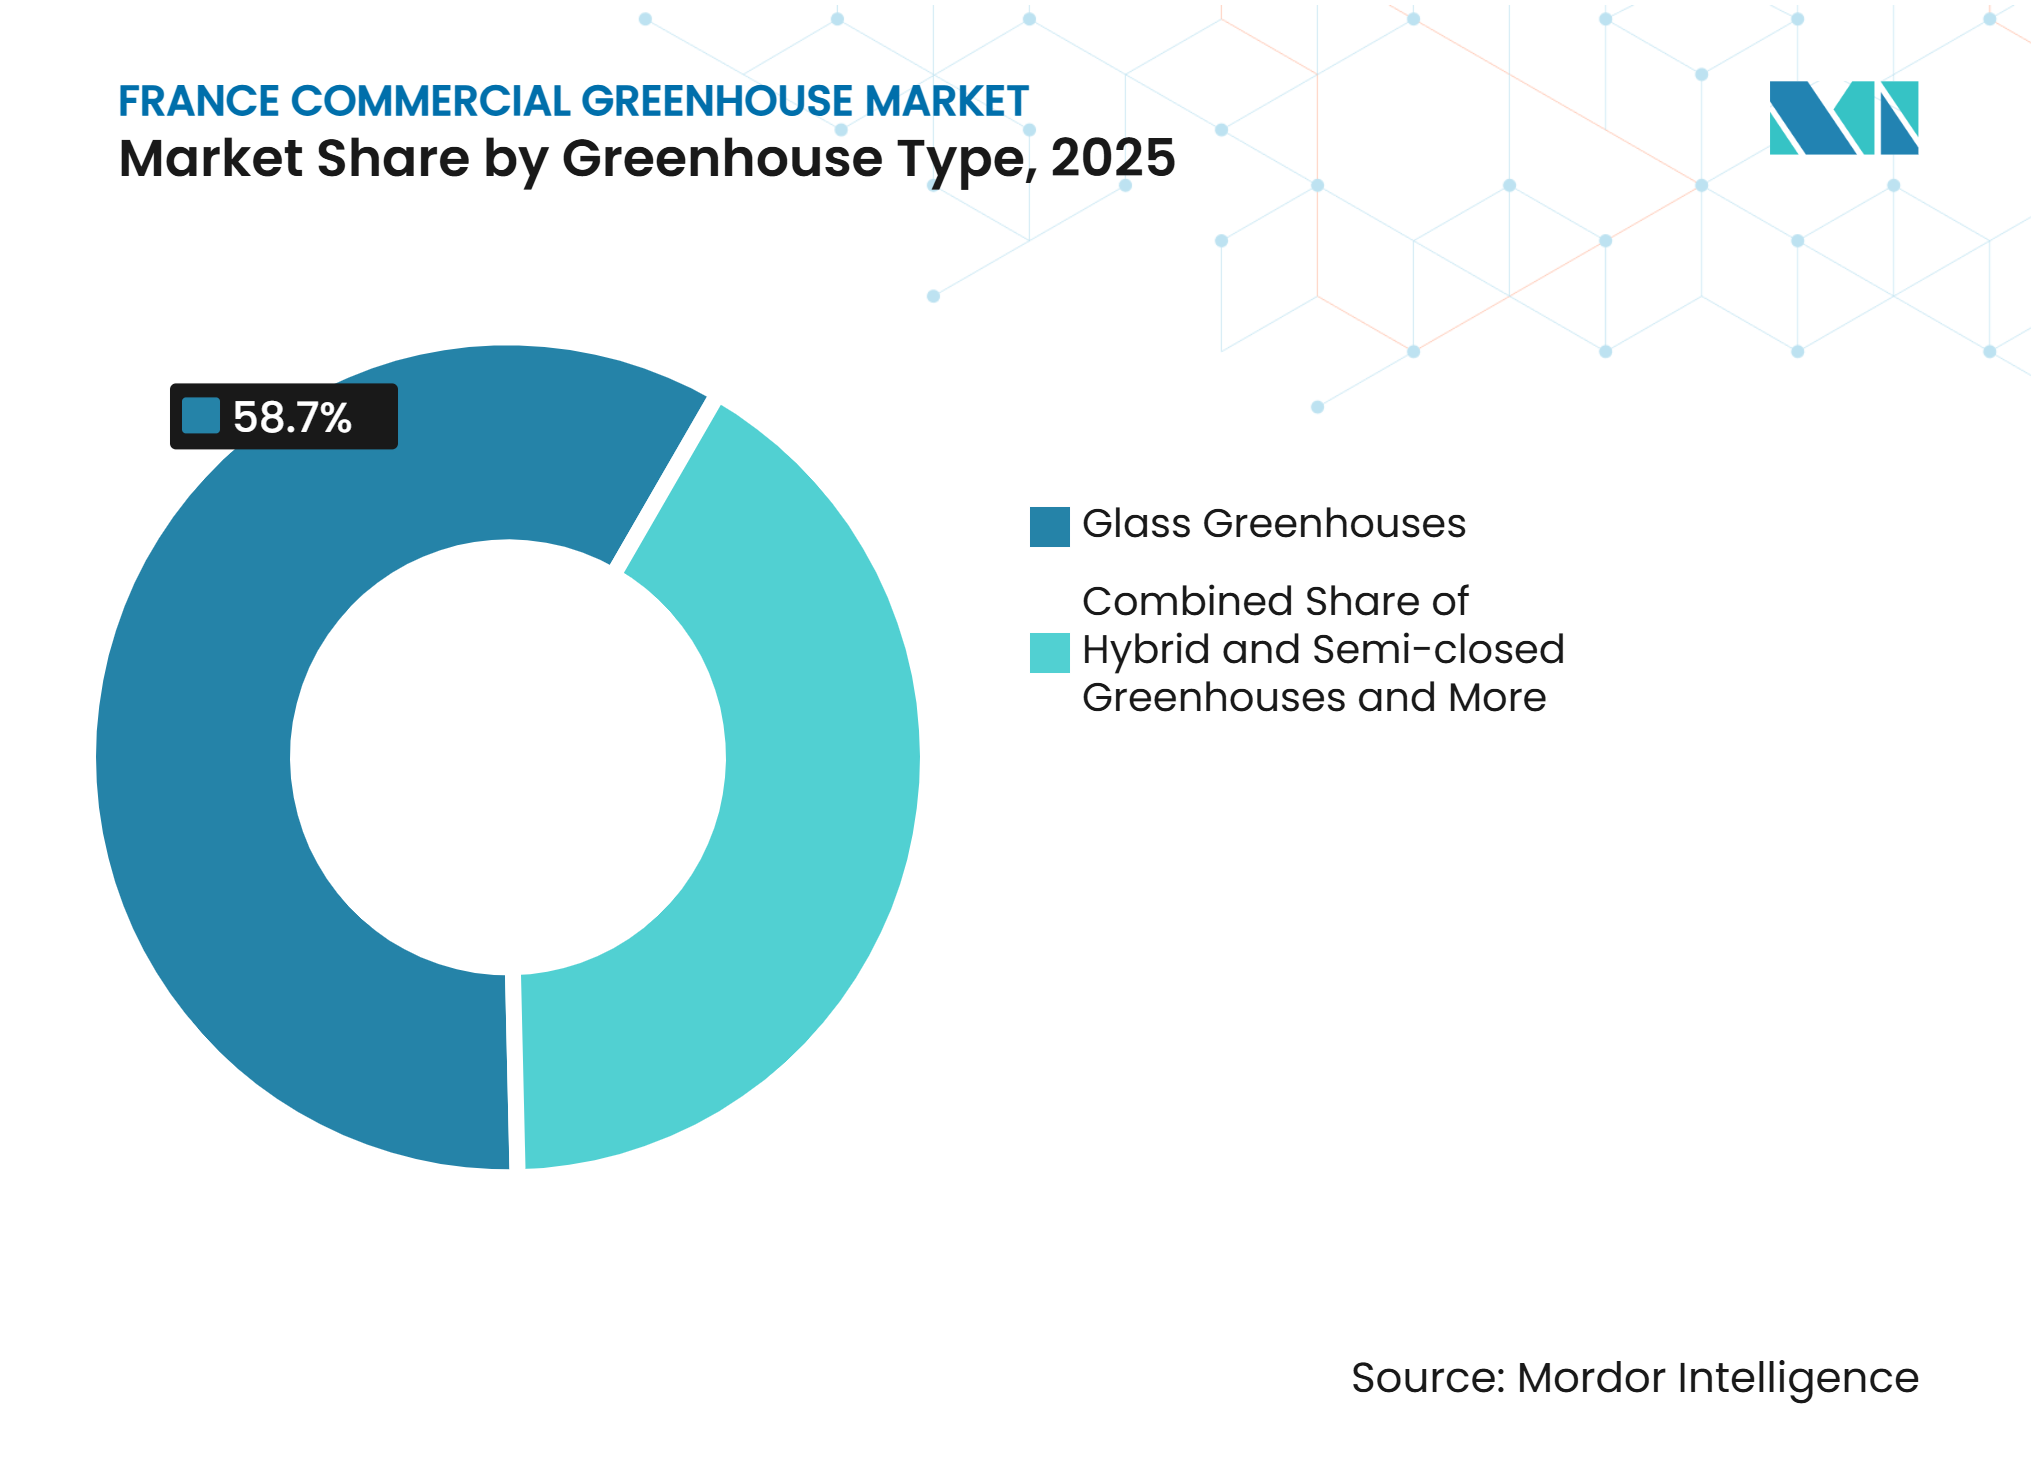
- Par type de serre, les serres en verre ont représenté 58,7 % de la part du marché des serres commerciales en France en 2025, tandis que le segment des serres hybrides et semi-fermées devrait croître à un CAGR de 9,5 % durant 2026–2031.
- Par technologie de culture, les substrats et sols non hydroponiques ont représenté 61,3 % de la taille du marché des serres commerciales en France en 2025, tandis que la culture hydroponique devrait croître à un CAGR de 8,8 % durant 2026–2031.
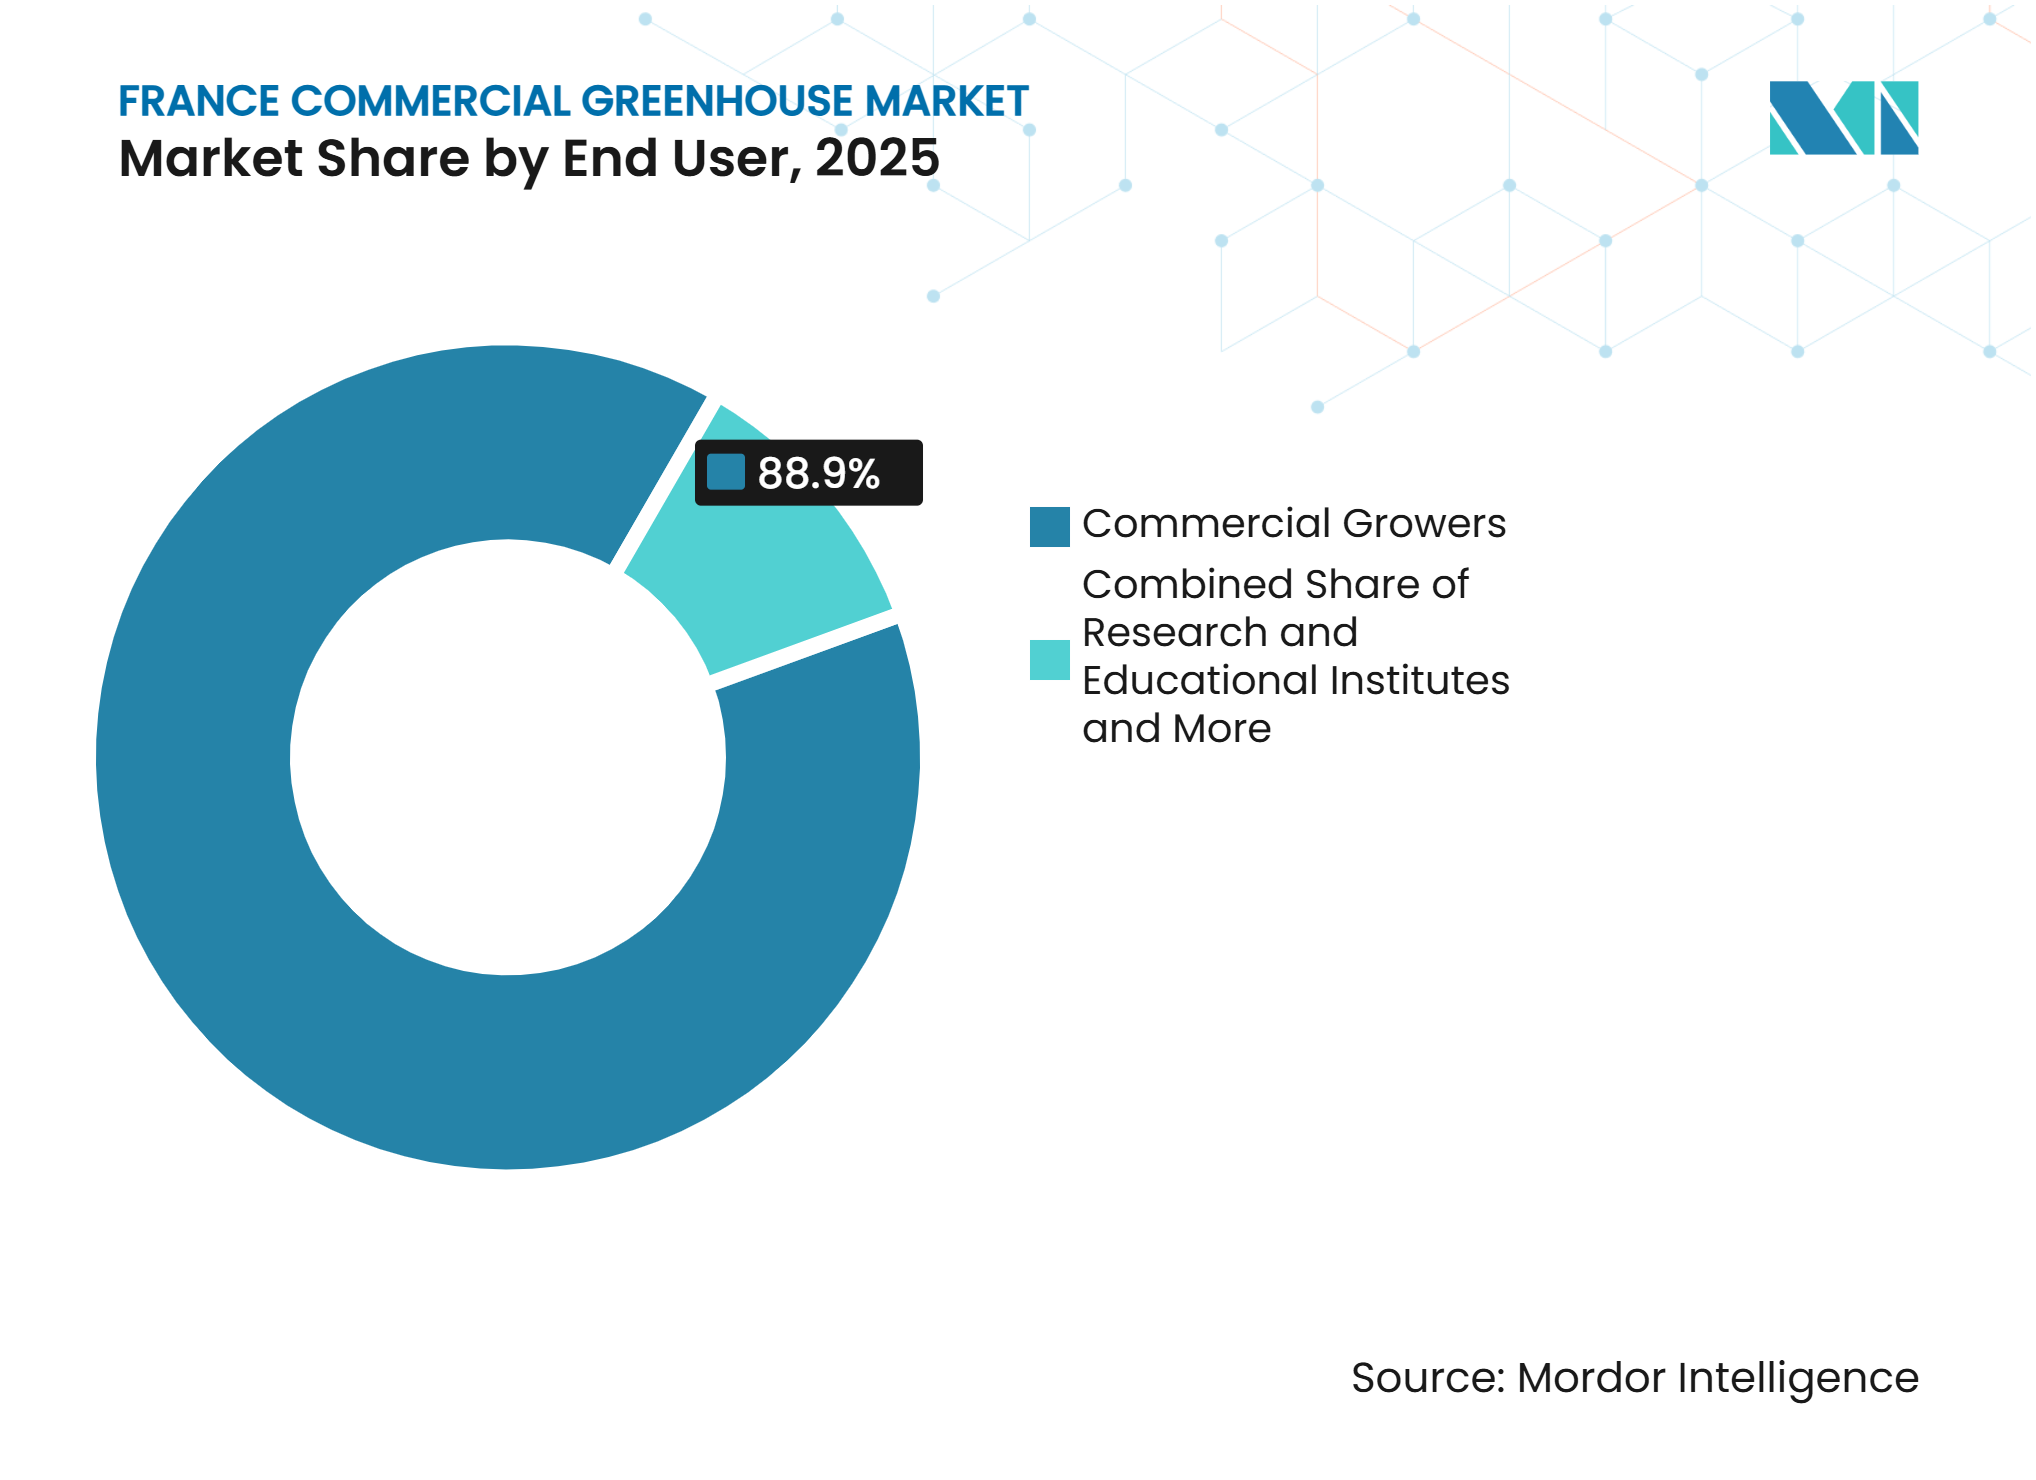
- Par utilisateur final, les producteurs commerciaux ont représenté 88,9 % de la demande en 2025, tandis que le segment des instituts de recherche et d'enseignement devrait croître à un CAGR de 8,2 % durant 2026–2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Financement public pour la décarbonation et la modernisation des serres | +1.5% | National, avec une forte activité dans les corridors de production méditerranéen et atlantique qui concentrent des clusters maraîchers denses et des structures vieillissantes. | Court terme (≤ 2 ans) |
|---|---|---|---|
| Remplacement des infrastructures de serres vieillissantes | +1.4% | National, avec la Bretagne, la vallée de la Loire et la Provence-Alpes-Côte d'Azur qui détiennent un stock important d'installations maraîchères et ornementales plus anciennes. | Moyen terme (2-4 ans) |
| Préférence des consommateurs et des distributeurs pour les produits d'origine française certifiés | +0.8% | National, avec des signaux de demande concentrés autour des centres d'approvisionnement de la grande distribution et des investissements réalisés dans les zones de production établies. | Long terme (≥ 4 ans) |
| Économie des serres à chaleur fatale, cogénération et efficacité énergétique | +1.1% | Zones nord et centre, où l'activité industrielle et les zones de serres créent des opportunités de récupération de chaleur. | Moyen terme (2-4 ans) |
| Les serres photovoltaïques comme modèle d'investissement à double revenu | +0.7% | Régions du sud, où les conditions d'ensoleillement permettent la production d'électricité en parallèle de l'usage horticole. | Court terme (≤ 2 ans) |
| Contrôle climatique semi-fermé pour les vagues de chaleur et la production toute l'année | +0.9% | National, avec le besoin opérationnel le plus fort dans l'arc méditerranéen et le sud-ouest durant les périodes de forte chaleur. | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Financement public pour la décarbonation et la modernisation des serres
Le programme France 2030 de FranceAgriMer a alloué 35 millions EUR (38,5 millions USD) aux investissements innovants en serres et a maintenu la fenêtre de candidature ouverte jusqu'en juillet 2026[1]. Le programme couvre les nouvelles constructions, les extensions, les structures de remplacement et les équipements éligibles dans le cadre de projets commerciaux complets. Les taux d'aide varient de 20 % à 40 %, ce qui réduit le besoin de financement privé pour les producteurs éligibles. Les conditions techniques placent la performance énergétique et les équipements éligibles au cœur de la conception des projets. Ce cadre favorise les fournisseurs qui livrent des structures complètes et conformes plutôt que de simples remplacements. Le marché des serres commerciales en France bénéficie d'une demande à court terme lorsque les projets approuvés passent d'un investissement différé à la phase d'achat, réduisant l'intervalle entre l'approbation de l'investissement, la spécification technique et la sélection du fournisseur.
Remplacement des infrastructures de serres vieillissantes
Les installations maraîchères ont en moyenne 19 ans d'âge, tandis que les installations ornementales ont en moyenne 21 ans d'âge, créant un cycle de remplacement indépendant des nouvelles surfaces de production. La structure de cette demande favorise les solutions qui traitent le bâtiment, le climat et le système énergétique dans le cadre d'un projet coordonné. La réhabilitation nécessite entre 100 000 EUR (110 000 USD) et 300 000 EUR (330 000 USD) par hectare sur les sites en friche dans le Var, ce qui distingue les cas de modernisation viables des projets nécessitant une démolition. Les actifs vieillissants créent également une préférence pour les fournisseurs capables de définir le périmètre technique avant le début de la construction. Le cycle de remplacement soutient la demande de structures à plus haute valeur ajoutée, les producteurs recherchant une durée de vie opérationnelle plus longue, une consommation de ressources réduite et une meilleure compatibilité avec les exigences actuelles de la grande distribution, de la certification et du financement public. Il réduit également la base de clientèle viable, car les petits exploitants font face à une charge de financement plus importante.
Préférence des consommateurs et des distributeurs pour les produits d'origine française certifiés
Les consommateurs français choisissent de plus en plus des produits portant des allégations zéro résidu de pesticides. L'AOPn Tomates et Concombres de France lie sa charte Serres d'Avenir à la traçabilité, à la gestion de l'eau et aux engagements carbone. La charte bénéficie de la reconnaissance Haute Valeur Environnementale niveau 2, ce qui inscrit les pratiques de production documentées dans les arrangements commerciaux d'approvisionnement. Les structures contrôlées aident les producteurs à aligner la production saisonnière sur les exigences des distributeurs en matière d'origine nationale et de régularité des produits. Cela renforce l'argumentaire commercial en faveur de la production sous abri plutôt que d'une dépendance exclusive à l'approvisionnement en plein champ. Cela favorise également les investissements qui soutiennent le suivi et les pratiques d'exploitation vérifiées.
Économie des serres à chaleur fatale, cogénération et efficacité énergétique
La mesure AGRI-TH-116 soutient la récupération de la chaleur fatale industrielle pour le chauffage des serres. Sa pertinence est la plus forte là où des sites industriels producteurs de chaleur sont situés à proximité d'exploitations horticoles commerciales. L'accès à la chaleur récupérée modifie la structure de coûts de la production toute l'année, notamment dans les régions plus froides aux besoins de chauffage plus élevés. Le vitrage performant, les écrans thermiques et les raccordements de récupération de chaleur influencent donc à la fois le choix structurel et les dépenses d'exploitation. Ces systèmes sont les plus utiles lorsqu'ils sont intégrés dans une conception de serre complète plutôt qu'ajoutés après la construction, car les contraintes de rénovation réduisent souvent la valeur d'une technologie par ailleurs efficace et compliquent la mise en service durant la phase critique de démarrage. Le marché des serres commerciales en France bénéficie là où l'économie du projet justifie le remplacement de structures plus anciennes et moins efficaces.
Analyse de l'impact des freins*
| Coûts d'investissement, de main-d'œuvre et d'exploitation élevés | -1.3% | National, avec la pression la plus forte dans les zones périurbaines à coût foncier élevé et dans les régions plus froides aux besoins de chauffage importants. | Long terme (≥ 4 ans) |
|---|---|---|---|
| Pénurie d'eau et restrictions régionales d'irrigation | -0.8% | Départements du sud et du sud-ouest, où les arrêtés de sécheresse affectent les principaux clusters de tomates, de petits fruits et de productions ornementales. | Court terme (≤ 2 ans) |
| Opposition locale et difficultés d'obtention des permis pour les grandes serres | -0.6% | National, avec des frictions notables dans l'instruction des permis en Normandie et dans le Pas-de-Calais pour les grands projets en verre. | Moyen terme (2-4 ans) |
| Conditions d'éligibilité et de conformité strictes pour les aides à l'investissement | -0.5% | National, particulièrement pour les petits exploitants qui ne disposent pas de ressources spécialisées pour la documentation technique et la mise en conformité. | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie d'eau et restrictions régionales d'irrigation
Les restrictions liées à la sécheresse en 2025 ont concerné plus de 45 départements, dont des zones de production dans le Vaucluse, la Gironde et le Tarn-et-Garonne. L'arrêté d'août 2025 dans le Vaucluse a imposé aux producteurs de serres en verre souhaitant bénéficier d'une dérogation culturale d'utiliser un outil de gestion de l'irrigation ou de réduire leur consommation d'eau de 20 %. Ces règles font de la planification de l'eau un enjeu de sélection de site et de financement plutôt qu'une tâche d'exploitation courante. Les systèmes de recirculation réduisent l'exposition aux risques liés à l'eau, mais augmentent la complexité du projet et les coûts initiaux. Les producteurs sans capacité de suivi font face à une charge de conformité plus lourde durant les périodes de restriction, lorsque des enregistrements ponctuels et des pratiques d'exploitation vérifiées conditionnent l'accès à l'eau. Ce frein oriente les investissements vers des conceptions qui gèrent l'eau et les nutriments en circuits fermés.
Conditions d'éligibilité et de conformité strictes pour les aides à l'investissement
Les aides à l'investissement exigent des demandeurs qu'ils satisfassent à des conditions techniques et documentaires définies. FranceAgriMer a appliqué des critères d'éligibilité portant sur le type de structure, les équipements et les caractéristiques du projet[2]. Les petits et moyens exploitants manquent souvent de spécialistes internes pour préparer les justificatifs énergétiques, les spécifications techniques et les dossiers administratifs. Cela restreint l'accès aux aides malgré un besoin évident de remplacement. La conformité favorise également les constructeurs qui fournissent la documentation en parallèle de leur offre technique. Le processus écarte les propositions de moindre spécification qui ne satisfont pas aux exigences du programme. Il ralentit certaines commandes, tout en améliorant le seuil de qualité des projets qui aboutissent, et réduit la probabilité que le financement public soutienne des structures aux bénéfices d'efficacité limités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
les composants structurels ancrent la valeur tandis que les logiciels accélèrentLes composants structurels ont représenté 42,3 % des ventes en 2025, ce qui en fait la plus grande catégorie d'équipements. Le verre, les charpentes et les fermes absorbent une large part de la valeur totale du projet car ils constituent l'enveloppe opérationnelle de l'installation et établissent la base technique pour tous les choix d'équipements ultérieurs. Leur sélection détermine la durabilité, l'isolation, la circulation de l'air et la compatibilité avec les équipements de chauffage et de ventilation, tout en définissant l'espace disponible, la capacité portante et la séquence d'installation des écrans, capteurs, canalisations et équipements de contrôle climatique tout au long du processus de construction et de mise en service sur le site du producteur. Les acheteurs en remplacement évaluent de plus en plus la performance de la structure parallèlement au coût initial. Les systèmes de chauffage, de refroidissement et de ventilation restent importants car la stabilité climatique dépend de leur intégration avec l'enveloppe du bâtiment, qui détermine l'efficacité de fonctionnement de chaque système au fil des saisons.
Les logiciels de contrôle climatique et d'automatisation devraient croître à un CAGR de 8,5 % durant 2026–2031. Les projets à haute spécification nécessitent un contrôle continu de la température, de l'humidité, de la ventilation, des écrans et des programmes d'irrigation à différents stades de culture et dans des conditions extérieures variables. Les systèmes connectés à des capteurs réduisent la dépendance aux ajustements manuels dans les installations complexes. Les systèmes d'écrans et d'ombrage jouent également un rôle croissant là où la production solaire et la protection des cultures sont combinées, à condition que la structure maintienne un éclairage utilisable, une circulation d'air praticable et un accès aux cultures. Les systèmes d'irrigation et de fertigation soutiennent une distribution précise et un fonctionnement en circuit fermé lorsqu'ils sont intégrés dans des projets de structures complètes.



Par type de culture :
les fruits et légumes conservent la base de demande la plus largeLes fruits et légumes ont représenté 64,4 % des ventes en 2025, ce qui en fait la plus grande catégorie de cultures. Les tomates, concombres, poivrons, laitues et fraises soutiennent des investissements récurrents car ils exigent une qualité et une planification constantes. La charte de l'AOPn Tomates et Concombres de France lie les pratiques de production aux engagements qualité orientés vers la grande distribution[3]. Cela crée un lien direct entre les infrastructures de production protégée et les programmes d'approvisionnement orientés contrat. Les fleurs et plantes ornementales restent pertinentes, bien que leur profil saisonnier diffère des cultures alimentaires.
Le segment des herbes aromatiques et des micropousses devrait croître à un CAGR de 8,7 % durant 2026–2031. La catégorie se prête à la production contrôlée car un approvisionnement frais géré sans pesticides est nécessaire tout au long de l'année, avec des cycles de récolte fréquents, une durée de conservation limitée et une demande des distributeurs pour une qualité constante, ce qui donne aux producteurs une raison claire de maîtriser l'environnement de production. Une densité de production plus élevée soutient l'investissement dans des aménagements climatiques et de culture spécialisés. Le cannabis et les cultures spéciales restent distincts car les applications médicales nécessitent des installations contrôlées répondant aux exigences de licence, maintenant des conditions environnementales sécurisées et prévenant les variations opérationnelles inadaptées à une production spécialisée contrôlée. Les semis et les cultures de propagation nécessitent également une gestion fiable de la température, de l'humidité et de la lumière avant que les plants ne passent en production commerciale.
Par type de serre :
le verre domine tandis que les conceptions semi-fermées gagnent du terrainLes serres en verre ont représenté 58,7 % des ventes en 2025, ce qui en fait la plus grande catégorie par type de serre. Leur rôle reflète la demande de structures à longue durée de vie qui supportent des systèmes climatiques avancés et une production de cultures aux normes de la grande distribution. Les conceptions en verre sont largement utilisées là où la production toute l'année et l'intégration technique justifient des dépenses d'investissement plus élevées grâce à une durée de service prolongée, une variabilité opérationnelle réduite et une capacité pour les systèmes intégrés. Les serres à film plastique restent significatives en termes de nombre d'installations, notamment dans les régions disposant d'une grande base de tunnels. Les serres en polycarbonate rigide offrent une option intermédiaire pour les producteurs souhaitant accroître leur contrôle environnemental.
Le segment des serres hybrides et semi-fermées devrait croître à un CAGR de 9,5 % durant 2026–2031. Ces conceptions combinent des choix structurels et de ventilation pour gérer la chaleur tout en maintenant l'investissement en deçà de certaines installations entièrement en verre. Le secteur des serres commerciales en France valorise de plus en plus ces conceptions pour le contrôle climatique, la gestion thermique et la continuité de la production dans les zones où la chaleur intense perturbe les stratégies de ventilation conventionnelles. Le déploiement commercial de constructions plastiques semi-fermées dans les zones de production chaudes confirme le rôle de ce format dans la gestion thermique sans recourir à une enveloppe en verre conventionnelle. Ce format offre aux producteurs de taille intermédiaire une voie vers un contrôle accru sans un investissement équivalent en verre, notamment là où la résilience thermique est devenue une préoccupation opérationnelle visible.

Par technologie de culture :
les systèmes sur substrat dominent tandis que l'hydroponique se développeLes substrats et sols non hydroponiques ont représenté 61,3 % des ventes en 2025, ce qui en fait la plus grande catégorie de technologie de culture. Les systèmes en fibre de coco et en laine de roche conservent des pratiques de gestion des cultures familières tout en séparant les racines des conditions du sol natif et en permettant une relation plus contrôlée entre l'irrigation, les nutriments et les performances des cultures. Ces systèmes sont bien adaptés aux exploitations de tomates et de concombres qui nécessitent un contrôle régulier des nutriments et de l'eau. Leur base installée assure une continuité dans les projets de remplacement et de modernisation. Les approches sur sol restent pertinentes là où les pratiques culturales et les aménagements d'installations existants les soutiennent.
La culture hydroponique devrait croître à un CAGR de 8,8 % durant 2026–2031. La technique du film nutritif et la culture en eau profonde soutiennent la production de légumes feuilles et d'herbes aromatiques, où le rendement par mètre carré est central. L'hydroponique au goutte-à-goutte s'aligne sur les méthodes d'irrigation établies pour les tomates et les petits fruits. Les configurations hybrides et d'intégration verticale conviennent aux sites où la surface au sol limitée, les coûts fonciers élevés et la proximité logistique des consommateurs justifient une densité de production accrue. FranceAgriMer soutient également les investissements innovants en irrigation dans le cadre de France 2030, renforçant l'argumentaire économique pour les conceptions en circuit fermé.
Par utilisateur final :
les producteurs commerciaux définissent la demande tandis que les instituts se développentLes producteurs commerciaux ont représenté 88,9 % de la demande en 2025, ce qui en fait la plus grande catégorie d'utilisateurs finaux. Les coopératives de tomates et de concombres dans les régions de production établies concentrent les décisions d'achat dans des organisations aux exigences d'approvisionnement définies. Leurs décisions d'achat influencent les spécifications structurelles préférées, la qualification des fournisseurs, les attentes en matière de maintenance et le séquençage de l'adoption technologique. Les jardineries et pépinières de détail constituent un groupe de clients plus restreint et régulier pour la production ornementale et de plantes à massif. Leur échelle de projet plus réduite s'aligne souvent sur les formats à film plastique et en polycarbonate, où la simplicité d'installation, l'investissement maîtrisable et les modes de fonctionnement saisonniers guident les décisions d'achat.
Le segment des instituts de recherche et d'enseignement devrait croître à un CAGR de 8,2 % durant 2026–2031. Leurs projets examinent l'agrivoltaïsme, la production en environnement contrôlé et la gestion des cultures économe en ressources. La mise à jour 2025 du CRITT Horticole a signalé l'installation de systèmes de régulation climatique, de gestion de l'eau et d'énergie à Peyrat-le-Château, avec une finalisation prévue début 2026. Ces installations créent des références opérationnelles pour l'intégration des équipements, la gestion des cultures et les pratiques de suivi des ressources que les projets commerciaux évaluent avant adoption, y compris les compromis opérationnels entre l'expérimentation flexible, la collecte de données et les protocoles de production répétables. Leurs besoins d'achat diffèrent de ceux des producteurs commerciaux car la flexibilité de la recherche prime sur l'échelle de production.
Analyse géographique
La Bretagne et les Pays de la Loire présentent la plus forte concentration d'activité de serres maraîchères, soutenue par des coopératives de tomates et de concombres. Le Finistère et la Loire-Atlantique concentrent la demande des producteurs commerciaux et des fournisseurs expérimentés. Ces régions associent l'échelle de production à des canaux d'approvisionnement établis avec la grande distribution. Leurs structures maraîchères plus anciennes alimentent également un pipeline de remplacement clair, renforcé par des réseaux de services établis, une connaissance des cultures et des relations avec les distributeurs. Le marché des serres commerciales en France bénéficie d'acheteurs qui ont à la fois une expérience opérationnelle et un besoin d'améliorer la performance énergétique sans perturber les calendriers de cultures commerciales qui sous-tendent les relations clients.
L'arc méditerranéen, comprenant la Provence-Alpes-Côte d'Azur, le Languedoc, l'Occitanie, la Drôme et l'Ariège, soutient les productions ornementales, les fruits à haute valeur ajoutée et les structures intégrant le solaire. Un fort ensoleillement renforce la logique financière des conceptions de serres photovoltaïques. Un projet de 2025 dans la Drôme a combiné la culture du kiwi avec la production d'électricité sous des serres en verre photovoltaïque. Ces zones connaissent également des conditions plus chaudes qui accroissent la valeur de l'ombrage, de la ventilation et des conceptions semi-fermées. Les restrictions en eau constituent un contrepoids qui récompense la recirculation et la planification hydraulique spécifique au site.
La Normandie et les Hauts-de-France soutiennent de grands projets de tomates hors-sol utilisant des systèmes de production toute l'année, ce qui confère à l'approvisionnement énergétique et à la performance thermique un rôle plus important que dans les installations saisonnières. Leur climat plus frais rend la chaleur fatale, la cogénération et l'efficacité thermique plus centrales dans les décisions d'investissement. La ceinture d'Île-de-France et les nœuds urbains autour de Lyon, Bordeaux et Marseille attirent des installations intensives d'herbes aromatiques et de légumes feuilles à la recherche de circuits de distribution courts. À travers la France, le risque de sécheresse a fait de la disponibilité de l'eau un élément standard de l'évaluation de la faisabilité des projets.
Paysage concurrentiel
Concentration du Marché
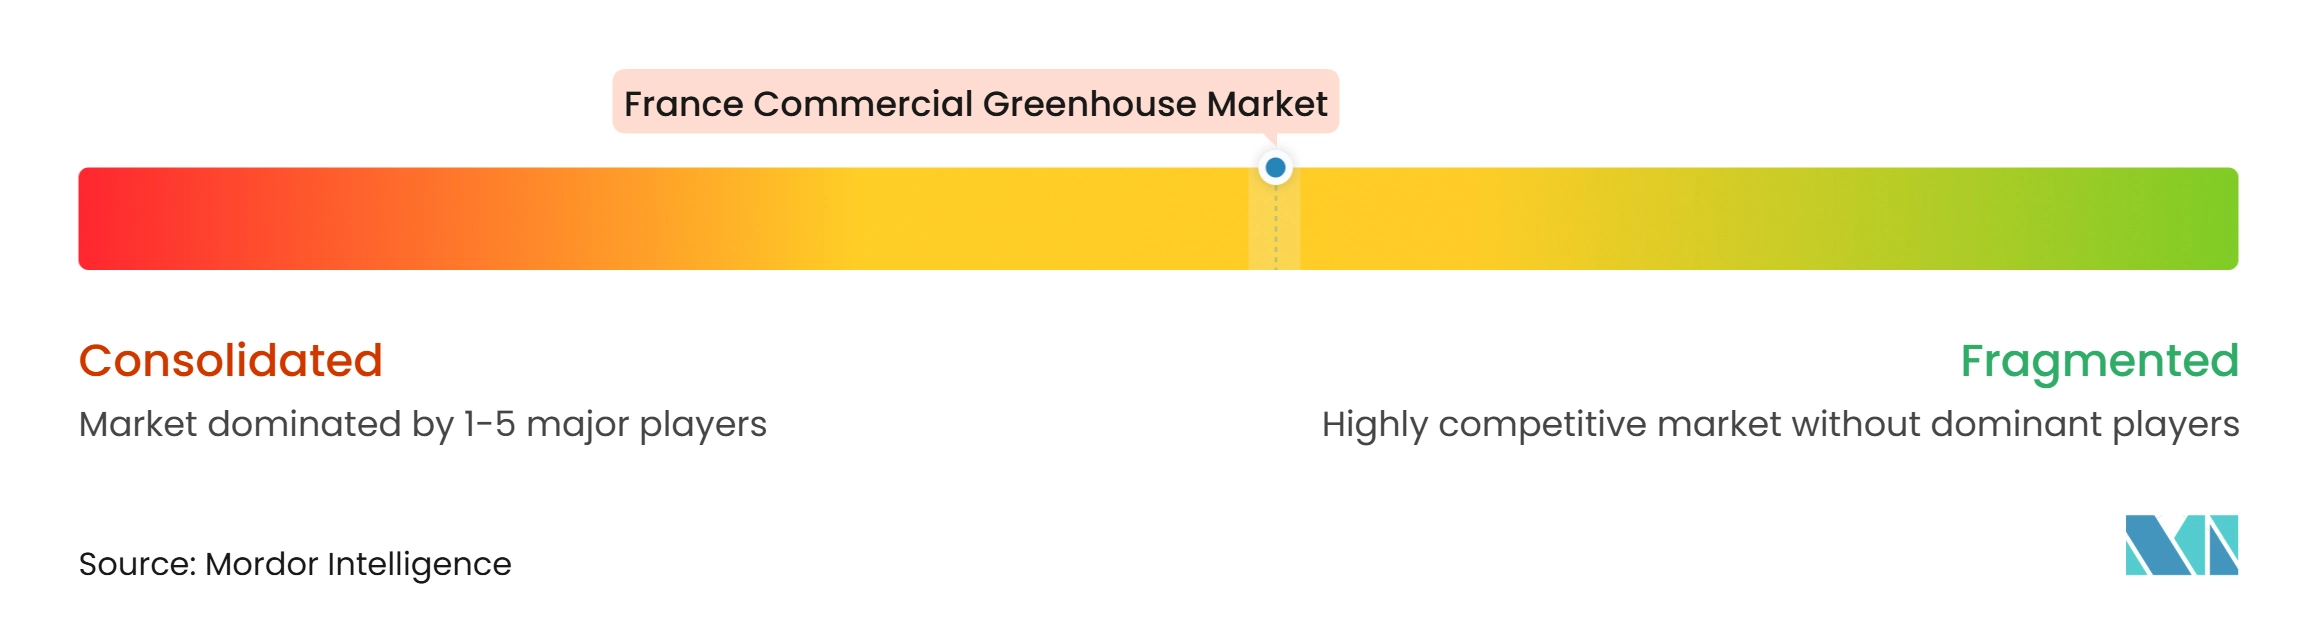
Richel Group opère à une échelle plus grande que beaucoup de ses homologues nationaux et maintient un large portefeuille de serres. Le groupe d'entreprises approuvées comprend CMF Project, JRC Greenhouses, SERRES PRETAMO, Artigianfer France SARL, Havecon Horticultural Projects, Certhon B.V., Prins Group, HORCONEX, Deforche Construction Group (Hedafor), Van der Hoeven Horticultural Projects, SVL Solutions, SARL Galifret et AM Greenhouses. La rivalité se concentre sur l'ingénierie complète des serres, l'étendue du portefeuille, la capacité de livraison, la coordination après-vente et la conformité aux spécifications liées aux subventions qui influencent à la fois l'éligibilité au financement et la confiance de l'acheteur dans la performance opérationnelle à long terme dans des conditions de culture locales exigeantes tout au long de l'année et dans des conditions de production variées. Les fournisseurs disposant d'une expertise en contrôle climatique et en performance énergétique bénéficient d'un avantage dans les projets de remplacement à plus haute valeur ajoutée.
Le refinancement de Richel Group en juillet 2026 a renforcé sa structure de capital pour la croissance. Richel Group a également utilisé le Projet Phénix pour positionner les structures plastiques semi-fermées auprès des producteurs recherchant une production contrôlée à un seuil de capital inférieur à certains projets en verre. Certhon B.V. a achevé la modernisation de Louis Vinet à Nantes en avril 2025. Le projet a utilisé une nouvelle structure et une configuration de palissage tridimensionnel pour la co-culture de concombres et de tomates. Ces initiatives montrent que l'intégration locale et la conception de structures adaptables restent des voies importantes d'accès commercial, notamment lorsque la livraison de projets locaux nécessite une coordination d'installation fiable et une réactivité durant la mise en service.
Un espace concurrentiel subsiste dans les projets entre 5 000 m² et 20 000 m², où les producteurs exigent de meilleures performances que celles offertes par les structures à film de base tout en devant maîtriser leur exposition en capital et la complexité opérationnelle. Les fournisseurs doivent équilibrer le coût initial avec des gains pratiques en matière de contrôle climatique, de consommation énergétique et de gestion de l'eau. La documentation des subventions et le soutien à la conformité sont devenus partie intégrante de l'offre commerciale, et non un simple complément administratif, car des justificatifs complets et ponctuels conditionnent l'éligibilité d'un projet au soutien public et la capacité d'un fournisseur à traduire les règles techniques en une spécification de construction pratique et finançable, alignée à la fois sur les opérations du producteur et sur le processus d'examen de l'organisme. Les prestataires néerlandais et français se concurrencent là où les producteurs recherchent une exécution de projet clé en main, tandis que la connaissance locale reste précieuse pour l'obtention des permis, l'installation, l'adaptation spécifique aux cultures et la coordination après-vente. L'évaluation de la concentration reflète la différence d'échelle des principaux acteurs plutôt qu'un calcul de part quantifié.
Leaders du secteur des serres commerciales en France
-
Richel Group
-
CMF Project
-
JRC Greenhouses
-
SERRES PRETAMO
-
Artigianfer France SARL
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des serres commerciales en France Entreprises couvertes dans ce rapport
- Richel Group
- CMF Project
- JRC Greenhouses
- SERRES PRETAMO
- Artigianfer France SARL
- Havecon Horticultural Projects
- Certhon B.V.
- Prins Group
- HORCONEX
- Deforche Construction Group (Hedafor)
- Van der Hoeven Horticultural Projects
- SVL Solutions
- SARL Galifret
- AM Greenhouses
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
Développements industriels récents dans Marché des serres commerciales en France
- Juillet 2025 : Richel Group a officiellement inauguré le Projet Phénix à Mauguio, Hérault, une serre plastique semi-fermée de 15 000 m² pour la production de tomates hors-sol Zéro Résidu de Pesticides.
- Avril 2025 : Certhon B.V. a achevé la modernisation du complexe de serres de Louis Vinet à Nantes, comprenant une nouvelle structure avec un système de palissage tridimensionnel pour la co-culture de concombres basse-tige et de tomates.
- Janvier 2025 : FranceAgriMer a maintenu son dispositif d'investissement pour l'innovation en serres France 2030 de 35 millions EUR (38,5 millions USD) ouvert jusqu'en juillet 2026, avec des taux d'aide de 20 % à 40 % pour les nouvelles constructions, extensions et équipements à haute spécification éligibles.
Périmètre du rapport sur le marché des serres commerciales en France
L'étude comptabilise les revenus générés par des structures en verre ou en plastique construites à cet effet, dans lesquelles la température, l'humidité, la lumière et la fertigation sont activement régulées pour cultiver des fruits, légumes, fleurs, plantes ornementales, herbes aromatiques et autres cultures spéciales destinées à la vente aux distributeurs, aux acheteurs de la restauration hors domicile ou aux transformateurs.
Exclusion du périmètre : les serres de loisir pour particuliers et les installations purement académiques de moins de 200 m² ne sont pas incluses.
Le rapport sur le marché des serres commerciales en France est segmenté par type d'équipement (systèmes de chauffage, systèmes de refroidissement et de ventilation, éclairage de croissance LED, systèmes d'irrigation et de fertigation, logiciels de contrôle climatique et d'automatisation, systèmes d'écrans et d'ombrage, et composants structurels), par type de culture (fruits et légumes, fleurs et plantes ornementales, herbes aromatiques et micropousses, et cannabis et cultures spéciales), par type de serre (serres en verre, serres à film plastique, serres en polycarbonate rigide, et serres hybrides et semi-fermées), par technologie de culture (hydroponique, substrats et sols non hydroponiques, et hybride et intégration verticale), et par utilisateur final (producteurs commerciaux, instituts de recherche et d'enseignement, et jardineries et pépinières de détail). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | |
| Éclairage de croissance LED | |
| Systèmes d'irrigation et de fertigation | |
| Logiciels de contrôle climatique et d'automatisation | |
| Systèmes d'écrans et d'ombrage | |
| Composants structurels | Systèmes de vitrage |
| Charpentes et fermes |
| Fruits et légumes | Tomates |
| Concombres | |
| Laitues et légumes feuilles | |
| Poivrons | |
| Fraises et petits fruits | |
| Fleurs et plantes ornementales | Fleurs coupées |
| Plantes en pot et plantes à massif | |
| Herbes aromatiques et micropousses | |
| Cannabis et cultures spéciales | Cannabis médical |
| Semis et cultures de propagation |
| Serres en verre |
| Serres à film plastique |
| Serres en polycarbonate rigide |
| Serres hybrides et semi-fermées |
| Hydroponique | Technique du film nutritif |
| Culture en eau profonde | |
| Hydroponique au goutte-à-goutte | |
| Substrats et sols non hydroponiques | Culture sur sol |
| Substrat en fibre de coco et laine de roche | |
| Hybride et intégration verticale |
| Producteurs commerciaux |
| Instituts de recherche et d'enseignement |
| Jardineries et pépinières de détail |
| Par type d'équipement | Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | ||
| Éclairage de croissance LED | ||
| Systèmes d'irrigation et de fertigation | ||
| Logiciels de contrôle climatique et d'automatisation | ||
| Systèmes d'écrans et d'ombrage | ||
| Composants structurels | Systèmes de vitrage | |
| Charpentes et fermes | ||
| Par type de culture | Fruits et légumes | Tomates |
| Concombres | ||
| Laitues et légumes feuilles | ||
| Poivrons | ||
| Fraises et petits fruits | ||
| Fleurs et plantes ornementales | Fleurs coupées | |
| Plantes en pot et plantes à massif | ||
| Herbes aromatiques et micropousses | ||
| Cannabis et cultures spéciales | Cannabis médical | |
| Semis et cultures de propagation | ||
| Par type de serre | Serres en verre | |
| Serres à film plastique | ||
| Serres en polycarbonate rigide | ||
| Serres hybrides et semi-fermées | ||
| Par technologie de culture | Hydroponique | Technique du film nutritif |
| Culture en eau profonde | ||
| Hydroponique au goutte-à-goutte | ||
| Substrats et sols non hydroponiques | Culture sur sol | |
| Substrat en fibre de coco et laine de roche | ||
| Hybride et intégration verticale | ||
| Par utilisateur final | Producteurs commerciaux | |
| Instituts de recherche et d'enseignement | ||
| Jardineries et pépinières de détail | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du secteur des serres commerciales en France en 2026 ?
Le secteur des serres commerciales en France est évalué à 243,8 millions USD.
Quelle catégorie d'équipements domine les ventes de serres commerciales en France ?
Les composants structurels ont dominé avec 42,3 % des ventes en 2025.
Quelle application de culture présente la croissance prévisionnelle la plus élevée jusqu'en 2031 ?
Le segment des herbes aromatiques et des micropousses devrait croître à un CAGR de 8,7 % durant 2026–2031.
Quel est le principal frein aux nouveaux projets de serres commerciales ?
Les coûts d'investissement, de main-d'œuvre et d'exploitation élevés constituent le principal frein au marché