
Tamanho e Participação do Mercado de Tratores Agrícolas Autônomos na França
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
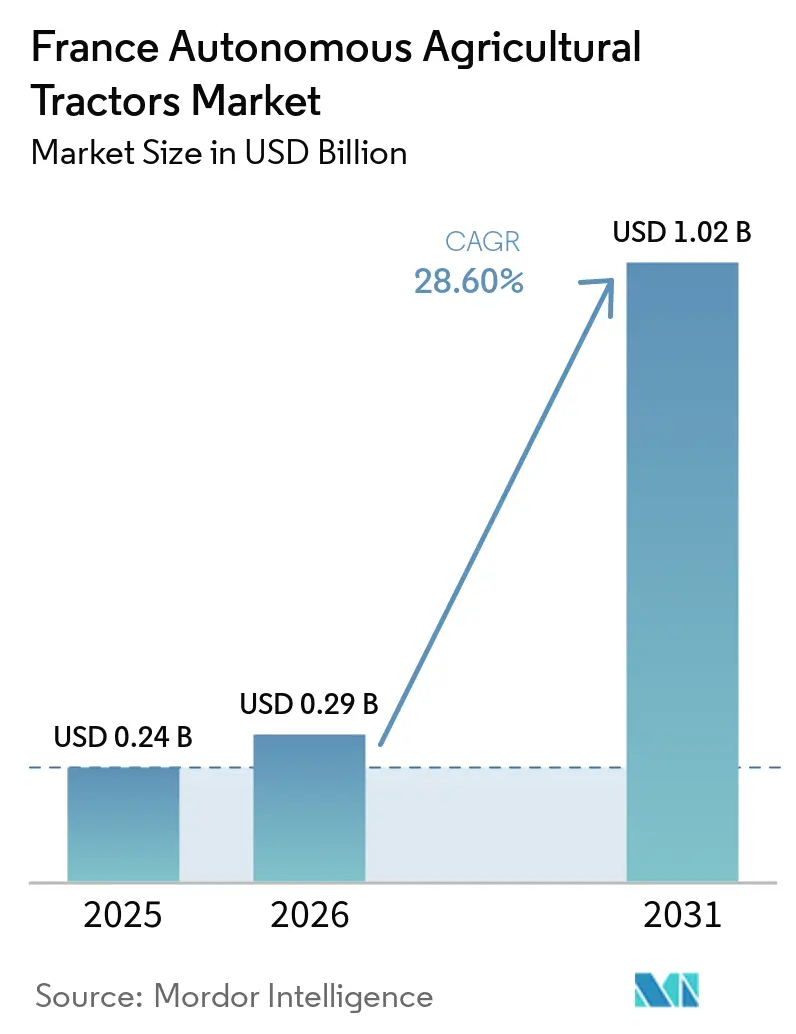
| Tamanho do mercado no ano base (2025) | 0.24 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.02 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 28.60 % |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Tratores Agrícolas Autônomos na França por Mordor Intelligence
O tamanho do mercado de tratores agrícolas autônomos da França deverá aumentar de 0,24 bilhões de USD em 2025 para 0,29 bilhões de USD em 2026 e atingir 1,02 bilhões de USD até 2031, crescendo a um CAGR de 28,6% no período de 2026 a 2031. O mercado está se expandindo em consonância com uma base de mão de obra agrícola cada vez mais reduzida, maior apoio público à agricultura digitalizada e uma aceitação mais ampla do trabalho de campo automatizado em grandes propriedades de culturas aráveis e em fazendas de culturas especiais de alto valor. A agricultura francesa continua sendo um ambiente propício para essa transformação, pois grandes áreas de cultivo de cereais, clusters de vinhedos, cinturões de pomares e cooperativas agrícolas consolidadas criam condições práticas para a implantação de equipamentos autônomos. O mercado de tratores agrícolas autônomos da França também se beneficia de um acesso mais amplo a redes de posicionamento em tempo real, o que reduz uma barreira operacional fundamental para orientação, repetibilidade de trajetos e supervisão de máquinas no campo. O apoio público a equipamentos, o financiamento de pesquisa e as atividades de comercialização de fabricantes de equipamentos originais globais e de empresas francesas de robótica estão ajudando o mercado de tratores agrícolas autônomos da França a avançar do uso em projetos piloto para uma adoção mais ampla nas propriedades rurais. A adoção ainda é freada pelos elevados custos iniciais dos sistemas e por um marco regulatório em evolução para a operação, o que significa que o crescimento na França provavelmente permanecerá mais forte onde a escala, o valor da cultura ou o uso cooperativo melhorem o retorno do investimento.
Principais Conclusões do Relatório
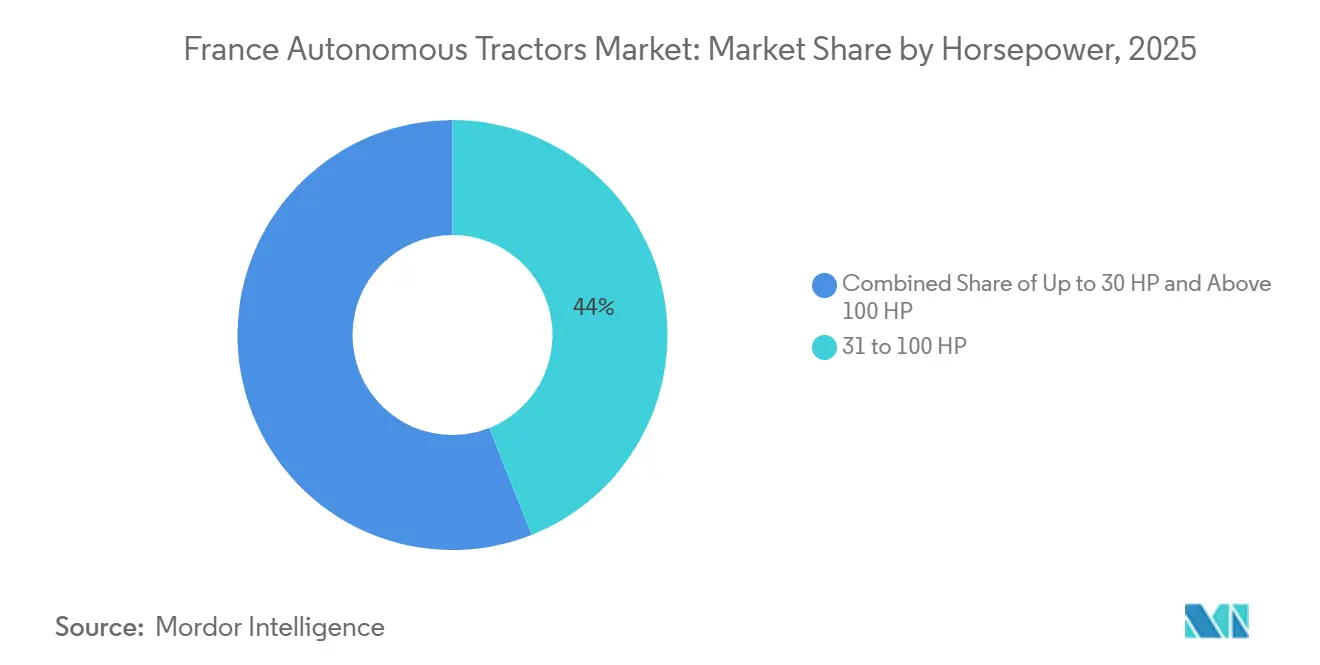
- Por potência, o segmento de 31 a 100 CV deteve 44,0% da participação na receita em 2025, enquanto o segmento acima de 100 CV tem previsão de crescer a um CAGR de 31,2% de 2026 a 2031.
- Por nível de automação, os sistemas semiautônomos detiveram 68,0% da participação do mercado de tratores agrícolas autônomos da França em 2025, enquanto os sistemas totalmente autônomos têm previsão de crescer a um CAGR de 36,8% de 2026 a 2031.
- Por tipo de tração, o diesel deteve 74,0% da participação de mercado em 2025, enquanto o elétrico a bateria tem previsão de crescer a um CAGR de 34,5% de 2026 a 2031.
- Por aplicação, as operações em pomares e vinhedos detiveram 39,0% da participação do tamanho do mercado de tratores agrícolas autônomos da França em 2025 e têm previsão de crescer a um CAGR de 32,4% de 2026 a 2031.
- Por componente, os sistemas de Sistema Global de Navegação por Satélite (GNSS) e Sistema de Posicionamento Global (GPS) detiveram 31,0% da participação do mercado em 2025, enquanto o software de controle e navegação tem previsão de crescer a um CAGR de 33,1% de 2026 a 2031.
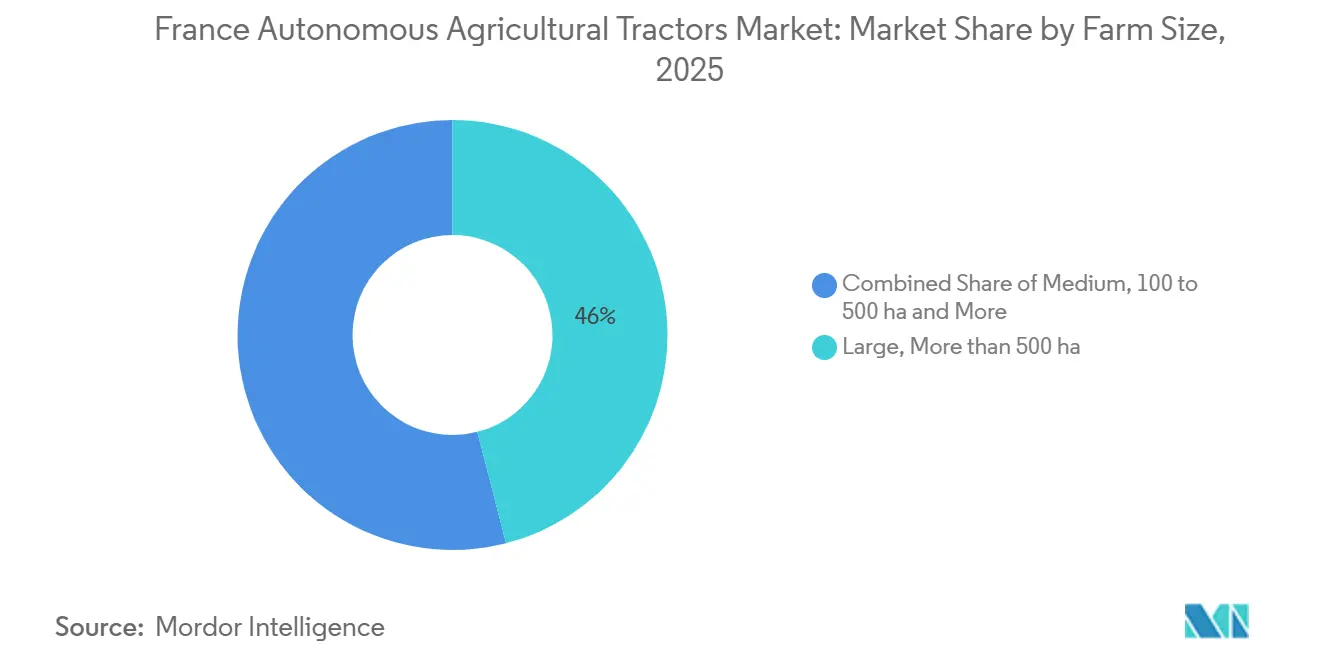
- Por tamanho de propriedade, as grandes propriedades (mais de 500 ha) detiveram 46,0% da participação em 2025, enquanto as médias (100 a 500 ha) têm previsão de crescer a um CAGR de 29,7% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Tratores Agrícolas Autônomos na França
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez persistente de mão de obra agrícola nas regiões agrícolas da França | +5.5% | Nacional, com maior pressão nos cinturões de vinhedos e nas grandes regiões de culturas aráveis | Curto prazo (≤ 2 anos) |
| Adoção crescente de agricultura de precisão em grandes propriedades agrícolas francesas | +4.0% | Nacional, com maior relevância nas regiões de cultivo de cereais do norte e do centro | Médio prazo (2 a 4 anos) |
| Forte demanda por automação em operações de vinhedos e pomares na França | +5.0% | Sudoeste e leste da França, incluindo Bordeaux, Borgonha, Champagne, Vale do Loire e Occitânia | Curto prazo (≤ 2 anos) |
| Apoio da política francesa à modernização agrícola e à digitalização das propriedades | +3.5% | Nacional | Médio prazo (2 a 4 anos) |
| Necessidade de melhorar a eficiência operacional na produção agrícola francesa com uso intensivo de mão de obra | +4.5% | Nacional, com relevância imediata em áreas de agricultura mista e de cereais | Curto prazo (≤ 2 anos) |
| Expansão da infraestrutura RTK, GNSS e de campo conectado na França | +3.0% | Nacional, com aceleração regional na Occitânia, Normandia e Centre-Val de Loire | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez Persistente de Mão de Obra Agrícola nas Regiões Agrícolas da França
O mercado de tratores agrícolas autônomos da França está intimamente ligado a uma base de mão de obra que continua a se reduzir em toda a agricultura francesa. A série de dados da Organização Internacional do Trabalho (OIT) mostrou que o emprego agrícola representou 2,3% do emprego total francês em 2025, o ponto mais baixo da série, evidenciando o quanto o contingente de trabalhadores disponíveis para o trabalho de campo se tornou limitado[1]Fonte: Organização Internacional do Trabalho, "Emprego na Agricultura (% do Emprego Total)," Dados do Banco Mundial, data.worldbank.org. A Mutualité Sociale Agricole (MSA) informou em seu boletim estatístico de 2025 que os operadores agrícolas não assalariados caíram 2,4% em relação a 2023, indicando que a base de operadores também continuou a encolher no nível de propriedade das fazendas. A France Travail relatou que 81,5% da demanda por recrutamento agrícola em sua pesquisa de 2025 era sazonal, indicando que muitas fazendas ainda dependem de mão de obra temporária para o trabalho de campo que não pode ser facilmente adiado. Essa combinação favorece o mercado porque uma máquina capaz de operar com presença humana limitada ajuda as fazendas a manter os cronogramas de pulverização, roçagem, preparo do solo e cultivo quando a mão de obra está escassa. Isso também torna o mercado mais relevante em vinhedos e outros sistemas de culturas intensivas em mão de obra, onde uma passagem de campo perdida pode rapidamente afetar a qualidade da colheita, o controle de doenças e a prontidão para a colheita.
Adoção Crescente de Agricultura de Precisão em Grandes Propriedades Agrícolas Francesas
A agricultura de precisão está criando um caminho mais prático para a autonomia nas propriedades francesas que utilizam ferramentas digitais de gestão de campo. A Estratégia Nacional de Baixo Carbono da França, conhecida como Stratégie Nationale Bas-Carbone (SNBC), estabeleceu como meta a agricultura de precisão em 15% adicionais de terras agrícolas até 2030, acima de uma linha de base de 5% na fase inicial. Grandes propriedades com sistemas de orientação por Sistema de Posicionamento Global (GPS) e sistemas de direção automática por Cinemática em Tempo Real (RTK) podem adicionar capacidades autônomas sem substituir toda a sua configuração de maquinário. A adição de ferramentas de visão computacional e inteligência artificial (IA) é menos disruptiva e menos intensiva em capital do que começar com uma nova plataforma autônoma. Isso apoia uma adoção mais rápida em grandes propriedades e torna as regiões aráveis do norte e do centro uma forte base de demanda para pacotes de atualização autônoma.
Forte Demanda por Automação em Operações de Vinhedos e Pomares na França
O setor de vinhedos e pomares da França oferece um ambiente operacional favorável para sistemas autônomos de campo, pois essas propriedades gerenciam culturas de alto valor, terrenos irregulares e tarefas de campo com prazos rigorosos. Trabalhos repetitivos, como o cultivo sob as videiras, a roçagem e a pulverização, podem ser realizados de forma mais consistente quando os equipamentos autônomos seguem rotas planejadas. Isso é particularmente relevante em áreas de vinhedos premium, onde a escassez de mão de obra pode atrasar intervenções críticas durante a temporada de crescimento. A Kubota Corporation apresentou sua plataforma de trator autônomo M5 Narrow de 105,7 cavalos de potência para trabalho em vinhedos e pomares em janeiro de 2026, demonstrando que os principais fabricantes de equipamentos estão direcionando o desenvolvimento de produtos para operações com culturas especiais. Essas necessidades operacionais estão tornando os vinhedos e pomares uma importante fonte de demanda por soluções de tratores autônomos na França.
Apoio da Política Francesa à Modernização Agrícola e à Digitalização das Propriedades
A política pública francesa está fornecendo ao mercado de tratores agrícolas autônomos na França apoio financeiro e institucional direto, em vez de apenas uma retórica ampla de modernização. A Business France declarou que o France 2030 comprometeu 2,3 bilhões de EUR (2,5 bilhões de USD) com robótica agrícola, ferramentas digitais e modernização das propriedades, sinalizando um apoio público sustentado ao investimento relacionado à automação. A FranceAgriMer também opera um fundo dedicado de 400 milhões de EUR (432 milhões de USD) para agroequipamentos inovadores, com apoio cobrindo de 20% a 30% dos custos de equipamentos por implantação em propriedades. Em paralelo, o Programa de Pesquisa Prioritária France 2030 sobre agroecologia e tecnologia digital conta com 65 milhões de EUR (70 milhões de USD) em financiamento e é cogerenciado pelo Instituto Nacional Francês de Pesquisa para Agricultura, Alimentação e Meio Ambiente (INRAE) e pelo Instituto Francês de Pesquisa em Ciência da Computação e Automação (Inria), o que ajuda a construir a base técnica para futuros sistemas autônomos de campo. Essas medidas melhoram as perspectivas do mercado ao reduzir parte do ônus dos custos, apoiar ensaios e fornecer aos fornecedores um ambiente de comercialização mais previsível. Elas também ajudam o mercado a se ampliar além dos grandes compradores privados, tornando a aquisição cooperativa, a validação em campo e a demonstração em nível de propriedade mais práticas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de aquisição de sistemas de tratores autônomos para propriedades agrícolas francesas | -4.50% | Nacional, com maior impacto em pequenas e médias propriedades | Curto prazo (≤ 2 anos) |
| Viabilidade econômica limitada para pequenas propriedades agrícolas fragmentadas na França | -3.00% | Nacional, com maior pressão em áreas de agricultura fragmentada | Longo prazo (≥ 4 anos) |
| Incerteza regulatória e de responsabilidade para operações de campo não tripuladas na França | -2.50% | Nacional | Médio prazo (2 a 4 anos) |
| Lacunas de conectividade e desafios de integração em áreas agrícolas rurais francesas | -1.50% | Zonas agrícolas rurais e remotas | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Aquisição de Sistemas de Tratores Autônomos para Propriedades Agrícolas Francesas
Os elevados custos de aquisição continuam sendo uma barreira importante para a adoção de tratores agrícolas autônomos na França, especialmente para pequenas e médias propriedades. Os sistemas totalmente integrados exigem um nível de investimento de capital que muitas empresas agrícolas não conseguem justificar sem apoio público ou arranjos de propriedade compartilhada. O ônus financeiro também vai além da compra inicial, pois as fazendas podem precisar financiar a integração do sistema, conectividade, manutenção, treinamento e suporte de software. O apoio do programa France 2030 pode cobrir de 20% a 30% dos custos de equipamentos inovadores elegíveis, mas o investimento restante ainda pressiona o fluxo de caixa das fazendas[2]Fonte: FranceAgriMer, "France 2030," FranceAgriMer, franceagrimer.fr. Isso torna as opções de financiamento, os sistemas de retrofit e os modelos de propriedade cooperativa importantes para expandir a adoção além das maiores fazendas francesas.
Viabilidade Econômica Limitada para Pequenas Propriedades Agrícolas Fragmentadas na França
A estrutura das propriedades é outro limite claro sobre a rapidez com que o mercado de tratores agrícolas autônomos na França pode se expandir. Um estudo com 469 propriedades na Bretanha constatou que passar para o quartil imediatamente inferior de fragmentação de terras, medido pelo número de parcelas, poderia aumentar o lucro médio antes de impostos das propriedades em aproximadamente 29%. A constatação destaca as implicações mais amplas de eficiência de operar em parcelas de terra fragmentadas. Isso é particularmente relevante para tratores autônomos, pois parcelas geograficamente dispersas e irregulares podem limitar a utilização dos equipamentos e exigir movimentação adicional, configuração, mapeamento de campo e supervisão operacional entre os campos. As pequenas propriedades também têm menos horas anuais de máquina para diluir um sistema de autonomia caro, estendendo o período de retorno do investimento muito além do que muitos operadores consideram aceitável. Nessas condições, é mais provável que o mercado se expanda por meio de cooperativas, frotas compartilhadas e modelos de retrofit do que por meio de propriedade individual em cada estabelecimento. A menos que os preços dos produtos caiam ainda mais ou os modelos de serviço se ampliem, as estruturas de terra fragmentadas manterão a adoção concentrada no nível superior das operações de maior escala.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Potência: Tratores Compactos Lideram enquanto a Adoção de Alta Potência se Acelera
A faixa de 31 a 100 CV foi o maior segmento, detendo 44,0% da participação do mercado de tratores agrícolas autônomos da França em 2025, evidenciando o quanto as plataformas compactas e de médio porte se adequam às condições de campo francesas atuais. Essa classe se alinha bem com vinhedos, pomares e fileiras de culturas especializadas, onde a largura da máquina, o raio de giro e a menor pressão sobre o solo importam tanto quanto a força de tração bruta. O mercado ainda depende desse segmento porque as fazendas de culturas especiais constituem a base comercial mais ativa para o trabalho de campo autônomo atualmente. As máquinas nessa faixa também se adequam a trabalhos repetitivos, como roçagem entre fileiras, capina mecânica e suporte de pulverização direcionada, que são mais fáceis de automatizar do que tarefas pesadas e altamente variáveis em campo aberto. Sua adequação prática aos layouts de pomares e vinhedos mantém essa faixa de potência no centro do volume de implantação atual.
Ao mesmo tempo, o segmento acima de 100 CV é o de crescimento mais rápido, com previsão de crescer a um CAGR de 31,2% de 2026 a 2031. Esse crescimento está vinculado a grandes propriedades de cereais e oleaginosas que podem justificar o preparo autônomo do solo e operações em grandes áreas. Os sistemas de alta potência tornam-se mais atrativos quando as fazendas podem distribuir o custo de capital ao longo de muitas horas anuais e reduzir a dependência de operadores escassos durante os períodos de pico de campanha. A categoria de até 30 cavalos de potência permanece menor, mas está ganhando relevância em áreas onde culturas especiais densas exigem equipamentos ultracompactos e passagens muito precisas em baixa velocidade. Em conjunto, a divisão por potência mostra que o setor de tratores agrícolas autônomos francês está avançando em duas frentes, com unidades compactas impulsionando a escala atual e unidades pesadas impulsionando a próxima onda de adoção em culturas aráveis.
Nota: Participações de segmentos individuais disponíveis mediante aquisição do relatório


Por Nível de Automação: Sistemas Semiautônomos Dominam, Autonomia Total Avança Rapidamente
Os sistemas semiautônomos detiveram a maior participação do mercado de tratores agrícolas autônomos da França em 2025, com 68,0%. Isso refletiu os níveis de conforto atuais de agricultores, revendedores e seguradoras, uma vez que as operações supervisionadas reduzem tanto a incerteza operacional quanto a pressão de conformidade, ao mesmo tempo em que ainda diminuem a intensidade de mão de obra. As plataformas semiautônomas também se adequam à base instalada das fazendas porque podem se basear nos hábitos de orientação existentes, em vez de exigir que os operadores migrem imediatamente para rotinas totalmente não tripuladas. Em termos comerciais, elas oferecem uma etapa intermediária que permite aos usuários testar o desempenho, os processos de supervisão e a confiabilidade em campo antes de assumir um compromisso maior. É por isso que o mercado de tratores agrícolas autônomos da França permanece ancorado na implantação semiautônoma, mesmo com a chegada contínua de sistemas mais avançados.
Os sistemas totalmente autônomos ainda representam a menor base, mas têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 36,8% de 2026 a 2031. O tamanho do mercado de tratores agrícolas autônomos da França para autonomia total está crescendo à medida que o software de navegação, a detecção de obstáculos e a arquitetura de segurança melhoram nas plataformas comerciais. A transição provavelmente permanecerá mais forte primeiro em sistemas de culturas estruturadas, porque fileiras fixas, rotas repetidas e velocidades de operação limitadas facilitam a validação. Com o tempo, à medida que a clareza legal melhorar e mais fazendas ganharem confiança na supervisão remota, o mercado deverá ver uma transferência mais ampla da autonomia supervisionada para a operação sem tripulação.
Por Tipo de Tração: Diesel Comanda a Participação de Mercado enquanto o Elétrico a Bateria Ganha Velocidade
O diesel permaneceu como o maior tipo de tração e deteve 74,0% da participação do mercado de tratores agrícolas autônomos da França em 2025. Isso reflete o simples fato de que a frota agrícola atual, a rede de serviços e as rotinas de abastecimento ainda são construídas em torno de tratores a diesel e da lógica de retrofit. O diesel também continua sendo mais adequado para longas sessões de campo e necessidades de tração pesada em grandes fazendas de culturas aráveis, onde a potência ininterrupta ainda é importante. No mercado, isso torna o diesel a base prática para a escala comercial inicial, especialmente onde a autonomia é adicionada ao pensamento convencional de plataforma. Isso também explica por que muitas implantações autônomas de primeira geração ainda dependem de sistemas de energia familiares, mesmo quando sua arquitetura de controle é mais avançada.
O elétrico a bateria é o tipo de tração de crescimento mais rápido, com previsão de crescer a um CAGR de 34,5% de 2026 a 2031. Esse crescimento se alinha com as operações em vinhedos e pomares, onde os ciclos de trabalho são mais curtos, os pesos das máquinas são menores e o apelo de zero emissões no escapamento é mais forte. A Kubota Corporation e a CNH Industrial N.V. (New Holland) apresentaram plataformas de automação para culturas especiais que apoiam o movimento mais amplo em direção a soluções autônomas compactas e de menor emissão em horticultura e viticultura. Os sistemas híbridos situam-se entre esses dois extremos e oferecem uma forma de equilibrar autonomia, controle de precisão e janelas de operação mais longas onde a eletrificação total ainda não é ideal. A combinação de tipos de tração mostra que o mercado não está avançando por uma única via energética, porque os casos de uso agrícola diferem muito entre campos de cereais e culturas especiais premium.
Por Aplicação: Vinhedos e Pomares Definem a Trajetória do Mercado
As operações em pomares e vinhedos foram tanto o maior quanto o segmento de aplicação de crescimento mais rápido, com 39,0% de participação em 2025, e têm previsão de crescer a um CAGR de 32,4% de 2026 a 2031. Isso significa que o mercado de tratores agrícolas autônomos da França está sendo moldado primeiramente por ambientes de campo onde o trabalho é repetitivo, o valor por hectare é alto e a pressão de mão de obra é aguda. Passagens repetidas para roçagem, cuidados sob as videiras, tratamento direcionado e navegação em fileiras estreitas criam uma forte correspondência técnica para a autonomia. Essa aplicação também se beneficia do fato de que máquinas compactas podem entregar um resultado operacional visível sem precisar da escala de uma grande empresa de cereais. Como resultado, o trabalho em pomares e vinhedos confere ao mercado sua identidade comercial de curto prazo mais clara.
O preparo do solo permanece como a próxima grande aplicação, pois as grandes fazendas de cereais querem usar máquinas por períodos mais longos durante as estreitas janelas pós-colheita e pré-plantio. A semeadura está progredindo gradualmente, com campos pré-mapeados e execução de tarefas guiadas ajudando a reduzir sobreposições e melhorar a pontualidade, mas a profundidade comercial ainda fica atrás das operações em vinhedos. A colheita permanece a aplicação autônoma menos madura neste mercado porque combina exigências de segurança mais rigorosas, maior variabilidade de culturas e maior complexidade do sistema. Mesmo assim, a combinação de aplicações sugere que o mercado se expandirá a partir da liderança em culturas especiais para o trabalho arável mais amplo à medida que os dados de desempenho e a confiança em campo melhorarem. O padrão atual também mostra que a adoção não avança de forma uniforme entre as tarefas, pois as fazendas estão priorizando operações onde a autonomia já se encaixa nas restrições de rotina, tempo e design de máquinas.
Por Componente: Sistemas de Posicionamento Lideram, Software Redefine o Valor
Os componentes de Sistema de Posicionamento Global (GPS) e Sistema Global de Navegação por Satélite (GNSS) lideraram com 31,0% de participação em 2025, tornando-os a maior categoria de componentes no mercado de tratores agrícolas autônomos da França. Essa classificação é lógica porque o posicionamento permanece a camada base para navegação, repetibilidade, geofencing e execução de tarefas. O mercado construiu grande parte de seu valor inicial em serviços de correção confiáveis e controle de rotas antes de avançar para camadas mais sofisticadas de sensoriamento e tomada de decisão. Uma forte presença de RTK da rede aberta Centipede e a cobertura comercial nacional da Orphéon sustentam essa liderança de componentes[3]Fonte: Instituto Nacional Francês de Pesquisa em Agricultura, Alimentação e Meio Ambiente, "Democratizando a Agricultura de Precisão Guiada, a Rede Centipede-RTK em Constante Expansão," INRAE, inrae.fr. O hardware de posicionamento, portanto, permanece central não apenas para a função atual das máquinas, mas também para o caminho mais amplo de adoção da agricultura de precisão à autonomia.
O software de controle e navegação é o segmento de componentes de crescimento mais rápido, e o tamanho do mercado de tratores agrícolas autônomos da França para essa categoria tem previsão de crescer a um CAGR de 33,1% de 2026 a 2031. Essa mudança é importante porque o valor está migrando da orientação básica para o planejamento de rotas, coordenação de máquinas, gestão de obstáculos e supervisão remota de frotas. O foco da Bosch Rexroth em ecossistemas de controle de máquinas e funções de autonomia conectadas à nuvem mostra como os fornecedores estão tentando capturar mais dessa camada liderada por software. Sensores, sistemas de câmera, módulos de detecção e medição de distância por luz (LiDAR) e radar também ganharão peso à medida que as expectativas de certificação e segurança aumentarem para o uso em campo sem supervisão. Isso significa que o mercado está gradualmente migrando de uma proposta centrada em hardware para uma pilha mais integrada na qual a qualidade do software pode determinar a vantagem comercial.
Por Tamanho de Propriedade: Grandes Propriedades Ancoram a Demanda, Médias Fecham a Lacuna
As grandes propriedades (mais de 500 ha) responderam por 46,0% do mercado de tratores agrícolas autônomos da França em 2025, tornando-as o maior grupo de compradores. Esse resultado reflete a lógica mais fácil de retorno do investimento ao distribuir os elevados custos de capital por áreas maiores, mais dias de trabalho e mais horas anuais de máquina. As grandes fazendas de cereais também podem absorver a experimentação com mais facilidade porque geralmente operam frotas maiores, gerenciam parcelas mais amplas e atribuem alto valor à pontualidade durante os picos sazonais. No mercado de tratores agrícolas autônomos da França, isso torna as grandes propriedades o primeiro destino natural para sistemas autônomos de alta potência e pacotes avançados de retrofit. Seu papel provavelmente permanecerá importante porque podem validar o desempenho comercial em uma escala que as fazendas menores não conseguem igualar em seus próprios balanços.
As fazendas médias (100 a 500 ha) são o grupo de crescimento mais rápido, com previsão de crescer a um CAGR de 29,7% de 2026 a 2031. O mercado está se tornando mais acessível a esse segmento à medida que as opções de retrofit, os subsídios e os modelos de uso cooperativo melhoram a acessibilidade do trabalho de campo autônomo. Uma demonstração na Normandia no âmbito do projeto Robots des Champs II mostrou como as estruturas cooperativas podem testar robôs autônomos em várias fazendas membros e construir evidências para decisões de investimento compartilhado. As pequenas fazendas abaixo de 100 hectares permanecem o nível de adoção mais fraco porque a fragmentação de campo, as horas limitadas de máquina e o custo de capital residual ainda tornam a propriedade difícil. Essa divisão sugere que o setor de tratores agrícolas autônomos da França se ampliará a seguir por meio do acesso coletivo e da adoção por fazendas de médio porte, em vez de pela propriedade individual universal de uma única fazenda.
Nota: Participações de segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
O norte e o centro da França representam a maior base de implantação prática no mercado de tratores agrícolas autônomos da França porque combinam grandes fazendas de cereais, geometria regular de parcelas e forte uso de gestão digital de campo. Essas regiões suportam janelas de trabalho autônomo mais longas porque os campos amplos reduzem a complexidade de manobras e permitem um movimento mais contínuo das máquinas. O mercado é, portanto, bem adequado para Beauce, Picardie, Hauts-de-France e Centre-Val de Loire, onde o preparo autônomo do solo de alta potência pode ser justificado pela escala. As fazendas nessas áreas também tendem a ter uma base mais sólida de sistemas de orientação e serviços de correção, o que torna a transição para uma automação mais elevada mais viável. O suporte de revendedores e a prontidão de serviços provavelmente se aprofundarão primeiro nessa geografia porque o caso de conversão é mais claro e a base de clientes instalada já está familiarizada com ferramentas de agricultura de precisão.
A Normandia e o Pays de la Loire formam uma segunda zona importante no mercado, pois a agricultura mista e o uso cooperativo podem apoiar a adoção entre as classes de fazendas menores. Os testes cooperativos já demonstraram como as máquinas autônomas podem ser compartilhadas entre as fazendas membros em vez de adquiridas por um único grande operador. Isso importa porque o setor na França depende não apenas da solidez individual do balanço, mas também de se os modelos de acesso podem ampliar a base de usuários. Essas regiões ocidentais são, portanto, relevantes como campos de prova para propriedade coletiva, serviço compartilhado e demonstrações de campo estruturadas. Se esses modelos funcionarem em escala, podem reduzir a barreira de adoção para fazendas que são pequenas demais para justificar uma máquina dedicada, mas grandes o suficiente para se beneficiar de operações autônomas durante as janelas de pico.
O sudoeste e o leste da França conferem ao mercado seu perfil mais forte de culturas especiais, com Bordeaux, Borgonha, Champagne, o Vale do Loire e outras regiões de vinhedos e pomares. Essas regiões combinam sistemas de culturas de alto valor com tarefas repetitivas entre fileiras, tornando as plataformas autônomas compactas mais fáceis de implantar comercialmente. Os lançamentos de produtos da CNH Industrial N.V. (New Holland) e da Kubota Corporation mostram como os fornecedores estão ativamente direcionando essa geografia com plataformas de automação estreitas e focadas em culturas especiais. O resultado é um mercado geograficamente dividido entre a adoção em larga escala de culturas aráveis no norte e a liderança em culturas especiais no sul, oeste e leste.
Cenário Competitivo
O mercado de tratores agrícolas autônomos da França apresenta concentração moderada, com fabricantes de equipamentos originais globais consolidados competindo ao lado de especialistas franceses e europeus em robótica, autonomia por retrofit, orientação e controle de máquinas. Deere & Company, CNH Industrial N.V., AGCO Corporation, Kubota Corporation, CLAAS KGaA mbH e outros grandes fornecedores de plataformas trazem escala, cobertura de revendedores e relacionamentos estabelecidos com clientes que as empresas menores não conseguem facilmente igualar. Ao mesmo tempo, o mercado de tratores agrícolas autônomos da França permanece suficientemente aberto para especialistas da cadeia de valor porque a autonomia depende de software, posicionamento, sensoriamento, unidades de controle e integração em campo, e não apenas da plataforma do trator. Isso deixa espaço para empresas que não fabricam tratores completos, mas podem fornecer uma camada-chave da pilha operacional autônoma. Essa estrutura explica por que a concorrência é ativa, mas não totalmente dominada por um pequeno conjunto de empresas.
Um padrão estratégico claro é a integração de plataformas pelos fabricantes de equipamentos originais. Em abril de 2026, a CLAAS KGaA mbH iniciou a produão em série do AXION 9 CMATIC em Le Mans com capacidade integrada de Nível 2 de Autonomia por meio da Unidade de Controle de Veículo AgXeed, o que demonstrou como as principais marcas estão incorporando a autonomia à produção em série em vez de mantê-la em forma piloto. Em janeiro de 2026, a Kubota Corporation anunciou a comercialização de um trator especializado autônomo construído sobre sua plataforma M5 Narrow para operações em vinhedos e pomares, marcando um avanço direto na automação de culturas especiais. Em novembro de 2025, a CNH Industrial N.V. (New Holland) apresentou a série de robôs autônomos R4 para operadores de vinhedos e pomares, reforçando o foco em culturas especiais já evidente no mercado. Esses movimentos mostram que a concorrência está migrando de declarações conceituais para o sequenciamento de produtos comerciais vinculados a casos de uso reais em fazendas.
Outra característica importante é o papel crescente de empresas de tecnologia especializadas e parcerias. A Bosch Rexroth está se posicionando como um habilitador de autonomia entre marcas por meio de sistemas de controle de máquinas e controladores robóticos off-road, o que poderia lhe conferir influência além de qualquer marca de trator específica. A Agreenculture acrescenta outra camada por meio de kits de autonomia por retrofit para fabricantes de tratores e implementos, ampliando o acesso além da substituição completa de máquinas. O resultado é um mercado de tratores agrícolas autônomos da França onde os grandes fabricantes ainda detêm vantagem, mas onde especialistas em software, retrofit e controle ainda podem moldar os caminhos de adoção e a economia para os clientes.
Líderes do Setor de Tratores Agrícolas Autônomos na França
-
Deere & Company
-
CNH Industrial N.V.
-
AGCO Corporation
-
Kubota Corporation
-
CLAAS KGaA mbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Março de 2026: A CLAAS KGaA mbH iniciou a produção em série dos tratores de grande porte AXION 9 CMATIC em sua unidade de Le Mans, na França, marcando o lançamento comercial de sua primeira linha de tratores com capacidade integrada de Nível de Autonomia 2 por meio da Unidade de Controle de Veículo (VCU) AgXeed. A fábrica de Le Mans, descrita pela CLAAS como uma das instalações de fabricação de tratores mais modernas do mundo, está atualmente entregando o premiado modelo AXION 9.450 TERRA TRAC a clientes em toda a Europa, com o ARION 6.190 CMATIC a seguir em maio de 2026.
- Janeiro de 2026: A Kubota Corporation anunciou a comercialização de um trator especializado autônomo construído na plataforma diesel M5 Narrow de 105,7 cv, desenvolvido em parceria com uma startup de Inteligência Artificial (IA) sediada nos Estados Unidos, a Agtonomy, na Consumer Electronics Show (CES) 2026 em Las Vegas. A plataforma tem como alvo operações em vinhedos e pomares com detecção integrada de fábrica e capacidades de IA para disponibilidade comercial inicial em 2026.
- Novembro de 2025: A marca New Holland da CNH Industrial N.V. apresentou a série de robôs autônomos R4 para operadores de vinhedos e pomares na Agritechnica 2025, desenvolvida conjuntamente pelas equipes de pesquisa da CNH em Modena, Itália, e pelo Centro de Excelência New Holland para Colheita Especializada em Coëx, França. A série R4 inclui dois modelos controlados via GPS, LiDAR e câmeras de visão e gerenciados por meio de um aplicativo móvel, abordando a escassez de mão de obra e a demanda por produção de culturas com menores emissões.


Escopo do Relatório do Mercado de Tratores Agrícolas Autônomos na França
O mercado de tratores agrícolas autônomos na França como a receita gerada por tratores agrícolas autopropelidos novos que podem operar sem um condutor a bordo por pelo menos um ciclo completo de campo, contando com GPS/GNSS integrado, conjuntos de sensores e software de suporte à decisão. O Relatório do Mercado de Tratores Autônomos é Segmentado por Potência (Até 30 CV, 31 a 100 CV e Acima), por Nível de Automação (Semiautônomo e Totalmente Autônomo), por Tipo de Tração (Diesel, Híbrido e Elétrico a Bateria), por Aplicação (Preparo do Solo, Semeadura e Outros), por Componente (GPS/GNSS, Sensores e Sistemas de Visão e Outros) e por Tamanho de Propriedade (Pequena, Média e Grande). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Até 30 CV |
| 31 a 100 CV |
| Acima de 100 CV |
| Semiautônomo |
| Totalmente Autônomo |
| Diesel |
| Híbrido |
| Elétrico a Bateria |
| Preparo do Solo |
| Semeadura |
| Colheita |
| Operações em Pomares e Vinhedos |
| GPS/GNSS |
| Sensores e Sistemas de Visão |
| Módulos LiDAR e Radar |
| Software de Controle e Navegação |
| Pequena (Menos de 100 ha) |
| Média (100 a 500 ha) |
| Grande (Mais de 500 ha) |
| Por Potência | Até 30 CV |
| 31 a 100 CV | |
| Acima de 100 CV | |
| Por Nível de Automação | Semiautônomo |
| Totalmente Autônomo | |
| Por Tipo de Tração | Diesel |
| Híbrido | |
| Elétrico a Bateria | |
| Por Aplicação | Preparo do Solo |
| Semeadura | |
| Colheita | |
| Operações em Pomares e Vinhedos | |
| Por Componente | GPS/GNSS |
| Sensores e Sistemas de Visão | |
| Módulos LiDAR e Radar | |
| Software de Controle e Navegação | |
| Por Tamanho de Propriedade | Pequena (Menos de 100 ha) |
| Média (100 a 500 ha) | |
| Grande (Mais de 500 ha) |


Principais Perguntas Respondidas no Relatório
Qual aplicação lidera a demanda na França?
As operações em pomares e vinhedos lideram o mercado atual na França.
Por que as propriedades de vinhedos e pomares estão adotando tratores autônomos primeiro?
Essas propriedades realizam tarefas repetitivas de baixa velocidade, enfrentam pressão de mão de obra e gerenciam culturas de alto valor, o que torna o caso de retorno do investimento para operações autônomas mais forte do que em muitos outros usos de campo.
Qual é a maior barreira para a adoção na França?
O alto custo de aquisição permanece a principal barreira, especialmente para propriedades menores, mesmo que o apoio da FranceAgriMer possa cobrir de 20% a 30% dos custos de equipamentos elegíveis.
Qual grupo de tamanho de propriedade está se expandindo mais rapidamente?
As fazendas médias (100 a 500 ha) são as de expansão mais rápida entre os grupos por tamanho de propriedade no país.
Página atualizada pela última vez em:



